
Tamaño y cuota del mercado del pistacho
Análisis del mercado del pistacho por Mordor Intelligence
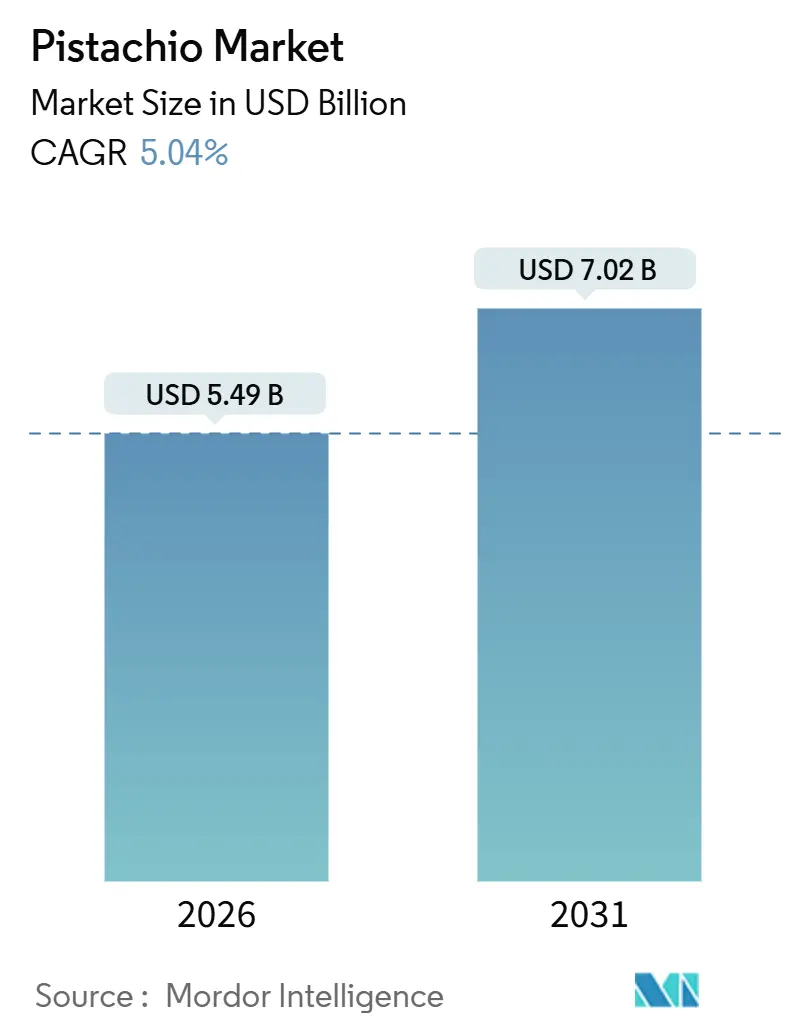
El tamaño del mercado del pistacho se estima en USD 5,49 mil millones en 2026 y se proyecta que alcanzará USD 7,02 mil millones en 2031, reflejando una CAGR del 5,04% durante el período de previsión. La sólida demanda de los consumidores de proteínas de origen vegetal, la premiumización de los frutos secos de aperitivo y el crecimiento sostenido de la superficie cultivada en regiones resistentes a la sequía respaldan esta expansión. Los procesadores con integración vertical escalan su capacidad para asegurar la fidelidad de los productores y capturar valor a través de canales minoristas de marca, mientras que las plataformas de trazabilidad blockchain facilitan el cumplimiento de los requisitos de los minoristas en América del Norte y Europa[1]Fuente: Servicio Agrícola Exterior del Departamento de Agricultura de los Estados Unidos, "Tree Nuts Annual_Beijing_China," fas.usda.gov. El riego de precisión y el mapeo de insumos habilitado por drones reducen el uso de agua y fertilizantes, protegiendo a los productores del impacto de la creciente regulación sobre las aguas subterráneas y la escasez de mano de obra. El suministro contra-estacional proveniente de Argentina y Australia proporciona una cobertura frente al riesgo climático en California e Irán, aunque los ciclos de producción alternada y las volátiles asignaciones de agua continúan introduciendo variabilidad en el mercado del pistacho.
Conclusiones clave del informe
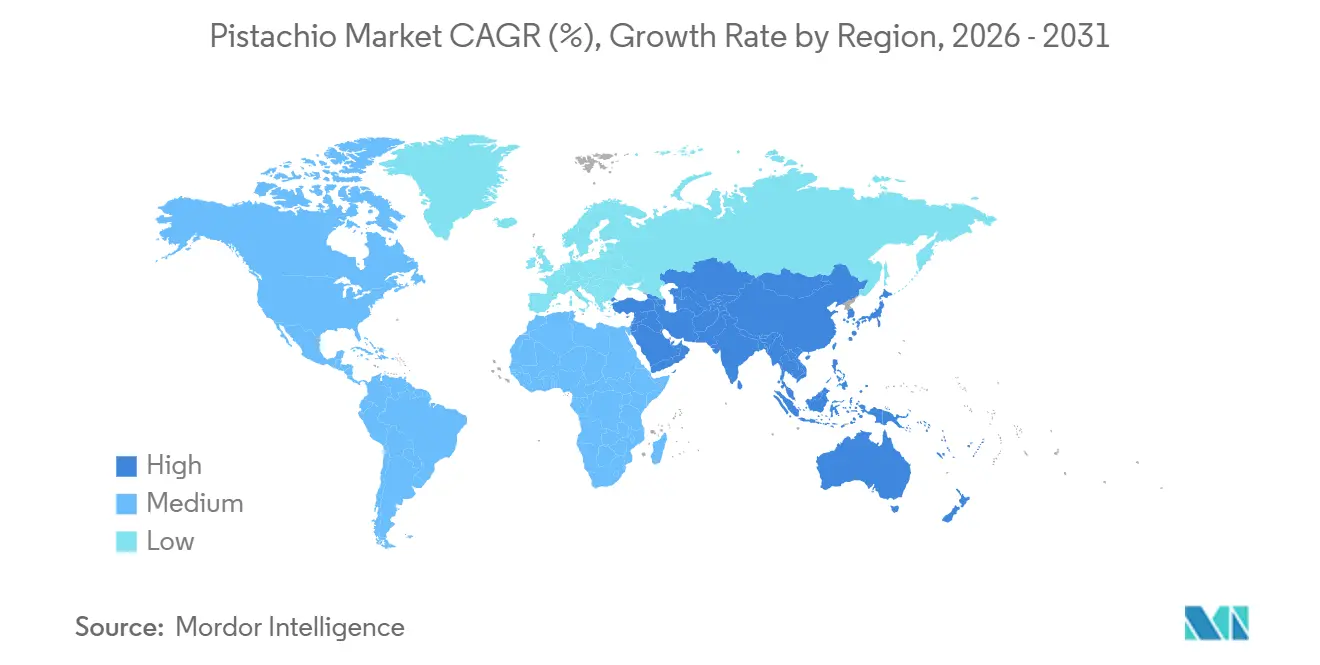
- Por geografía, América del Norte lideró la cuota del mercado del pistacho con un 42% en 2025, mientras que la región de Asia-Pacífico proyecta registrar la CAGR más rápida del 5,1% entre 2026 y 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e información del mercado global del pistacho
Análisis del impacto de los factores impulsores*
| Factor impulsor | (~) % de impacto en la previsión de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Expansión de la superficie bajo portainjertos resistentes a la sequía | +0.8% | América del Norte, Oriente Medio y América del Sur | Mediano plazo (2-4 años) |
| Cultivares de ciclo corto que permiten regímenes de doble cosecha | +0.7% | América del Norte, Australia | Largo plazo (≥ 4 años) |
| Aumento de la demanda de proteínas de origen vegetal | +0.9% | Global, con concentración en Asia-Pacífico y América del Norte | Corto plazo (≤ 2 años) |
| Premiumización de los frutos secos de aperitivo en canales a granel y de ingredientes | +0.6% | América del Norte, Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Incorporación de la trazabilidad blockchain del productor al tostador | +0.3% | América del Norte, Europa | Corto plazo (≤ 2 años) |
| Mapeo de rendimiento habilitado por drones para la optimización de insumos | +0.4% | América del Norte, Australia y América del Sur | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de la superficie bajo portainjertos resistentes a la sequía
Los portainjertos tolerantes a la sequía se adoptan cada vez más para expandir el cultivo del pistacho hacia zonas semiáridas anteriormente consideradas inadecuadas. Los ensayos indican que estos portainjertos mantienen un sólido rendimiento productivo incluso bajo riego deficitario, lo que los hace valiosos en regiones que enfrentan escasez de agua. Los programas de financiación gubernamental apoyan las iniciativas de mejoramiento genético para mejorar la tolerancia a la salinidad, en particular en áreas con baja calidad de las aguas subterráneas[2]Fuente: Instituto Nacional de Alimentación y Agricultura, "Specialty Crop Research Initiative," nifa.usda.gov. Los países de América del Sur, Oriente Medio y Oceanía también están adoptando estos portainjertos, diversificando las bases de producción global. Los productores informan que los portainjertos resistentes a la sequía permiten la cosecha mecánica, reducen los costos de insumos e impulsan el crecimiento de la superficie cultivada, al mismo tiempo que estabilizan el suministro en las principales regiones productoras.
Cultivares de ciclo corto que permiten regímenes de doble cosecha
Los cultivares de maduración temprana están transformando la producción de pistacho al reducir el tiempo necesario para alcanzar cosechas comerciales. Estas variedades ayudan a mitigar los ciclos de producción alternada, permitiendo a los productores planificar plantaciones secuenciales que estabilizan la producción. Las instalaciones de procesamiento se están adaptando con sistemas de descascarado flexibles que pueden manejar múltiples cultivares sin tiempo de inactividad, apoyando la fijación de precios premium para lotes diferenciados. En regiones propensas a las lluvias de principios de otoño, las ventanas de cosecha más cortas reducen los riesgos de contaminación y mejoran la calidad del producto. Los cultivares de ciclo corto proporcionan pesos de almendra más elevados y rendimientos más fiables durante los años de mayor producción, desempeñando un papel más importante en el equilibrio entre la oferta y la demanda, al tiempo que mejoran la rentabilidad.
Aumento de la demanda de proteínas de origen vegetal
Los pistachos están ganando reconocimiento como fuente completa de proteína vegetal, aportando todos los aminoácidos esenciales que el organismo necesita. Los compradores de ingredientes en los sectores de alternativas cárnicas, sustitutos lácteos y nutrición deportiva incorporan cada vez más la proteína de pistacho en sus formulaciones. El creciente interés de los consumidores por la salud y la sostenibilidad ha elevado al pistacho como una opción premium entre las proteínas vegetales. Las importaciones en los principales mercados asiáticos y latinoamericanos continúan aumentando, lo que refleja un sólido crecimiento de la demanda. La investigación nacional explora oportunidades para el cultivo local con el fin de reducir la dependencia de las importaciones, mientras que la proteína de pistacho es reconocida cada vez más como un motor de la demanda, posicionando este cultivo como un ingrediente central en la nutrición de origen vegetal.
Premiumización de los frutos secos de aperitivo en canales a granel y de ingredientes
Los segmentos premium del pistacho, incluidas las variedades orgánicas, saborizadas y de origen único, alcanzan primas de precio significativas sobre los grados de commodities. La superficie dedicada a la producción orgánica se está expandiendo, mientras que los pistachos saborizados ganan popularidad en los mercados de América del Norte y Europa[3]Fuente: Servicio Nacional de Estadísticas Agrícolas, "California Pistachio Reports," nass.usda.gov. Los grandes procesadores invierten en instalaciones de tostado y saborización para capturar valor a través de canales minoristas de marca. Los pistachos de origen único provenientes de regiones productoras tradicionales se comercializan por su procedencia y calidad del grano, atrayendo a segmentos de consumidores de nicho. La premiumización incrementa los ingresos de los productores y fortalece la fidelidad de los consumidores a marcas específicas; se proyecta que los pistachos orgánicos, saborizados y de origen único seguirán siendo áreas clave de crecimiento a medida que las preferencias evolucionen.
Análisis del impacto de las restricciones del mercado*
| Restricción | (~) % de impacto en la previsión de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Competencia de los frutos secos desérticos emergentes | -0.5% | Global, con concentración en América del Norte y Europa | Mediano plazo (2-4 años) |
| Asignaciones de agua volátiles en los principales orígenes | -0.6% | América del Norte (California) y Oriente Medio (Irán) | Corto plazo (≤ 2 años) |
| Fluctuaciones de suministro por producción alternada que inflan los costos de inventario | -0.5% | Global | Corto plazo (≤ 2 años) |
| Escasez de mano de obra ante políticas migratorias más estrictas | -0.4% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Competencia de los frutos secos desérticos emergentes
Cultivos desérticos alternativos como el sacha inchi, los chufas y el mongongo están ingresando al mercado con perfiles nutricionales comparables. Estos frutos secos suelen comercializarse a precios más bajos, generando presión competitiva sobre los márgenes de los ingredientes de pistacho. El sacha inchi se promociona por su alto contenido proteico, mientras que las chufas se posicionan como opciones libres de alérgenos que evitan las restricciones de etiquetado. Los orígenes emergentes en América Latina exploran el cultivo del pistacho junto con estas alternativas, diversificando las fuentes de proteína. Los cultivos desérticos alternativos atraen fuertemente a los consumidores preocupados por la salud que buscan diversidad en las dietas de origen vegetal, y se proyecta que esta competencia moldee las estrategias de fijación de precios al tiempo que impulsa la innovación en los productos de pistacho.
Asignaciones de agua volátiles en los principales orígenes
La disponibilidad de agua sigue siendo un desafío crítico para los productores de pistacho en las principales regiones productoras. En California, las asignaciones de agua estatales fluctúan significativamente, lo que genera una mayor dependencia de las aguas subterráneas, sujetas a una regulación creciente. En Irán, el descenso de los acuíferos ha reducido la superficie productiva, generando incertidumbre para los productores en provincias clave. Si bien Australia ofrece cierto alivio contra-estacional, sus volúmenes siguen siendo limitados en comparación con los proveedores tradicionales. La incertidumbre en el suministro de agua eleva los costos de producción y complica la planificación a largo plazo, siendo probable que la volatilidad en las asignaciones continúe siendo un desafío determinante que influya en las decisiones de inversión y moldee la estabilidad del suministro de pistacho.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis geográfico
América del Norte representó el 42% de la cuota del mercado del pistacho en 2025, destacando su posición como el mayor proveedor regional. California sigue siendo central en la producción, respaldada por procesadores con integración vertical que mejoran la capacidad y los rendimientos mediante estrategias de premiumización. La adopción del riego de precisión y la trazabilidad blockchain mejora la estabilidad del suministro y fortalece la confianza de los minoristas. México y Canadá contribuyen significativamente a los flujos comerciales regionales, con estructuras arancelarias favorables que facilitan la importación de bienes. Se proyecta que América del Norte mantenga su liderazgo en el suministro global de pistacho, aunque las restricciones sobre las aguas subterráneas subrayan la necesidad de prácticas sostenibles. La escala, infraestructura y base de consumidores consolidada de la región aseguran su continuo dominio tanto en los mercados domésticos como de exportación.
Se proyecta que la región de Asia-Pacífico alcance una CAGR del 5,1% hasta 2031, convirtiéndola en la zona de más rápido crecimiento en el mercado del pistacho. El aumento de la demanda en China e India impulsa las importaciones, respaldado por ajustes arancelarios y reformas fiscales que mejoran la asequibilidad de estos productos. La expansión de la penetración del comercio electrónico y las campañas de concienciación sobre la salud impulsan aún más el consumo, posicionando al pistacho como una proteína vegetal preferida. Australia contribuye con suministro contra-estacional, mientras que la producción emergente de Sudáfrica añade diversificación. Se proyecta que la región de Asia-Pacífico expanda constantemente su tamaño de mercado, impulsada por el crecimiento estructural de la demanda y el aumento del consumo de la clase media en ascenso. Este impulso subraya el papel fundamental de la región como motor clave del crecimiento del comercio global del pistacho.
Europa continúa creciendo de manera sostenida, con países como Grecia, España e Italia ampliando sus plantaciones para reducir la dependencia de las importaciones. La industria de confitería de Turquía consume la mayor parte de su producción doméstica, requiriendo ocasionalmente importaciones de regiones vecinas para mantener un suministro estable. Los límites de aflatoxinas de la Unión Europea favorecen a los exportadores de regiones con sistemas avanzados de manejo poscosecha y trazabilidad. Se anticipa que Europa mantenga un crecimiento moderado, impulsado por la creciente demanda de frutos secos de aperitivo premium y aplicaciones en ingredientes. Si bien no es la región más grande ni de más rápido crecimiento, el enfoque de Europa en los estándares de calidad y la sostenibilidad garantiza que siga siendo un mercado crítico para los exportadores que buscan diferenciación y cumplimiento normativo.


Panorama regulatorio
El acceso al mercado de los pistachos está determinado por los límites de contaminantes en materia de seguridad alimentaria y por programas de calidad basados en el origen en los principales bloques importadores. En Estados Unidos, el USDA Agricultural Marketing Service (AMS) administra la Orden de Comercialización 983 para los pistachos producidos en California, Arizona y Nuevo México, estableciendo normas de grado, calidad y tamaño que se trasladan a las prácticas de los manipuladores y a las inspecciones. Para las importaciones a Estados Unidos, el 7 CFR 999.600 incluye un requisito de tolerancia de aflatoxinas (máximo de 15 ppb) para los pistachos destinados al consumo humano, lo que sustenta las decisiones de análisis y disposición de lotes por parte de los importadores.
En Europa, las condiciones de entrada están determinadas por controles de contaminantes y requisitos documentales, incluidos los niveles máximos establecidos en virtud del Reglamento (UE) 2023/915 para contaminantes como las aflatoxinas en los frutos secos, junto con controles fronterizos y análisis de laboratorio para peligros regulados. Para respaldar el cumplimiento en las exportaciones a los Estados miembros de la UE, el Administrative Committee for Pistachios (ACP) gestiona el programa Pistachio Export Aflatoxin Reporting (PEAR) para estandarizar la notificación de aflatoxinas en línea con los requisitos de la UE, y los exportadores suelen utilizar la documentación de exportación requerida (incluida la certificación fitosanitaria, cuando corresponda) referenciada en las directrices del USDA FAS. A nivel estatal en Estados Unidos, el programa de Estandarización del California Department of Food and Agriculture (CDFA), en virtud del California Food and Agricultural Code, refuerza el cumplimiento en materia de madurez y calidad para los principales productos, incluidos los frutos secos, lo que influye en los protocolos de cosecha y manipulación.
Análisis de la cadena de valor
La cadena de valor mundial del pistacho comienza con el suministro de plantas de vivero y patrones, seguido del establecimiento y el cultivo de huertos (gestión del riego, polinización, control de plagas). A continuación, pasa por la cosecha y el procesamiento primario (descascarado, secado, pelado, clasificación y calificación), seguido del procesamiento secundario y el empaquetado (tostado, aromatizado, calibrado y envases minoristas). La distribución abarca los canales a granel y de marca a través de exportadores, importadores, mayoristas, distribuidores de ingredientes, servicios de alimentación y el comercio minorista moderno y el comercio electrónico.
La mayor captura de valor se produce en los niveles de procesador-manipulador y comercializador de marca, donde los controles de seguridad alimentaria (aflatoxinas y Salmonella), la clasificación óptica y la trazabilidad ayudan a cumplir con los requisitos de minoristas e importadores, en particular para los envíos con destino a la UE sujetos a controles fronterizos y muestreos rigurosos. En Estados Unidos, los actores verticalmente integrados y los grandes manipuladores, incluidos Wonderful Pistachios, Primex Farms y Setton Pistachio, combinan activos de procesamiento con relaciones con productores para asegurar el suministro y acceder a canales premium, mientras que asociaciones como American Pistachio Growers (APG) y el Administrative Committee for Pistachios apoyan la coordinación del sector (representación de miembros e informes de envíos). Los cuellos de botella suelen concentrarse en la capacidad durante la ventana de cosecha (rendimiento de descascarado y secado, almacenamiento), los plazos de las pruebas de cumplimiento y las interrupciones geopolíticas o de rutas que pueden afectar a los envíos desde Oriente Medio, lo que refuerza la necesidad de diversificar la logística y la planificación de inventarios.
Panorama competitivo
Empresas como Wonderful Pistachios y Setton Pistachio desempeñan un papel significativo en la configuración de la industria del pistacho. Estas empresas gestionan extensas huertas, instalaciones de procesamiento avanzadas y redes logísticas integradas para optimizar la entrega desde la granja hasta el mercado. Sus estrategias se centran en la premiumización, la eficiencia operativa y la sostenibilidad, reforzando su liderazgo tanto en los mercados domésticos como de exportación. Las inversiones en infraestructura y marca mejoran la fidelidad de los productores al tiempo que capturan valor a través de ofertas minoristas diferenciadas. Al establecer parámetros de referencia en precios, calidad e innovación, estas empresas influyen en el mercado en general y establecen estándares que los actores más pequeños suelen seguir. Su escala y adopción de tecnologías avanzadas los posicionan como motores clave del crecimiento industrial a largo plazo.
Los pequeños productores siguen siendo esenciales para la cadena de suministro del pistacho y la cuota del mercado del pistacho, colaborando frecuentemente a través de cooperativas y asociaciones para gestionar las exportaciones y mantener los estándares de calidad. A pesar de los desafíos como la escasez de agua y las estructuras de producción fragmentadas, sus esfuerzos colectivos aseguran la participación continua en el comercio global. Los productores contra-estacionales, como SolFrut, aprovechan las ventajas de temporalidad para abastecer los mercados durante los años de baja producción, asegurando primas y estabilizando su suministro. La certificación orgánica ofrece oportunidades de diferenciación, aunque el período de transición puede resultar financieramente desafiante para los productores más pequeños. Estas partes interesadas demuestran la diversidad de los modelos de producción, donde las estrategias de colaboración y temporalidad son fundamentales para mantener la presencia en el mercado y la competitividad.
Los avances tecnológicos están transformando el mercado del pistacho. Innovaciones como la trazabilidad blockchain, la agronomía guiada por drones y la cosecha mecánica son adoptadas cada vez más por las partes interesadas que cuentan con los recursos para invertir en infraestructura moderna. Estas tecnologías reducen la dependencia de la mano de obra, mejoran el rendimiento y garantizan el cumplimiento de los requisitos de los minoristas. Los procesadores de propiedad familiar suelen enfrentarse a dificultades para adoptar tales tecnologías, mientras que las huertas de nueva creación de empresas como Setton Pistachio y SolFrut integran sistemas avanzados desde el inicio. Esto los posiciona para alcanzar la paridad de costos con los proveedores establecidos a medida que crecen. Las partes interesadas que adoptan la innovación mejoran su resiliencia y aseguran el crecimiento a largo plazo, mientras que quienes se quedan rezagados corren el riesgo de marginarse en un mercado impulsado cada vez más por la eficiencia, la sostenibilidad y el progreso tecnológico.
Oportunidades de mercado y perspectivas futuras
Las ampliaciones de la capacidad de procesamiento y almacenamiento parecen constituir un espacio en blanco práctico a corto plazo, a medida que aumenta la superficie en producción y persiste la variabilidad de las cosechas, con proyectos recientes que indican dónde se está desplegando el capital. Setton Pistachio inauguró una nueva instalación de procesamiento en Zamora, California (julio de 2025), y Nichols Farms completó la ampliación de silos de almacenamiento y equipos de procesamiento en su planta de Hanford, California (abril de 2026), lo que pone de relieve la demanda continua de descascarado, secado, almacenamiento y automatización que ayuda a reducir los cuellos de botella de temporada alta. Fuera de Estados Unidos, la Australian Pioneer Pistachio Company (APPC) puso en marcha cuatro nuevos silos de 500 toneladas antes de la cosecha de 2026, aumentando la capacidad de almacenamiento de pistacho descascarado en sitio en más de 2.000 toneladas y mostrando necesidades de infraestructura similares en orígenes emergentes de contraestación.
También se están generando oportunidades en torno a los usos de valor añadido e ingredientes que convierten al pistacho de un fruto seco de aperitivo en un insumo para formatos de origen vegetal y de confitería. El lanzamiento minorista en abril de 2026 de la leche de pistacho de Táche en Whole Foods Market muestra el impulso en el espacio de anaquel para las alternativas lácteas a base de pistacho dentro del alcance del informe (frutos secos vendidos a través de canales minoristas y de ingredientes), mientras que el desarrollo de productos europeos, como el praliné de pistacho de Grupo Pistacyls y artículos relacionados presentados en Alimentaria 2026, refleja el impulso continuo de la confitería y las formulaciones premium. Los exportadores y procesadores pueden diferenciarse aún más mediante una gestión más estricta de los contaminantes y la trazabilidad, respaldada por programas como el marco ACP PEAR para la notificación de aflatoxinas alineada con la UE, junto con la inversión continua en gestión digital del riego, drones y clasificación automatizada para proteger la calidad ante restricciones más estrictas de agua y mano de obra.
Desarrollos recientes del sector
- Abril de 2026: Nichols Farms amplió la capacidad de almacenamiento en silos y procesamiento en su planta de Hanford, California, para gestionar mayores variaciones en la cosecha y reducir la congestión en el pico de temporada. La capacidad adicional en sitio favorece un rendimiento más rápido desde el descascarado y el secado hasta el almacenamiento, ajustando el control sobre los resultados de calidad y los plazos de envío para clientes de marca y a granel.
- Julio de 2025: Setton Pistachio inauguró una nueva instalación de procesamiento de pistacho en Zamora, California, para añadir capacidad de procesamiento más cercana a la producción del norte de California. El movimiento aumenta la capacidad de descascarado y secado y respalda la garantía de suministro para productores y compradores a medida que crecen los volúmenes.
- Diciembre de 2024: American Pistachio Growers (APG) publicó su informe anual de 2024, en el que se describen las prioridades del sector centradas en los miembros y las actividades de apoyo al mercado. Los esfuerzos coordinados de las asociaciones refuerzan el compromiso de los productores y ayudan a alinear las prácticas de comercialización, calidad y comercio en una base de suministro que abastece tanto al comercio minorista nacional como a los canales de exportación.


Marco de la metodología de investigación y alcance del informe
Definición y cobertura del mercado
El mercado del pistacho se contabiliza como el valor de los pistachos vendidos comercialmente, abarcando los formatos con cáscara y sin cáscara, y si el fruto es crudo o tostado, a través de flujos a granel, de ingredientes, de servicios de alimentación y minoristas.
Exclusiones del alcance: no se contabilizan el aceite de pistacho, los derivados cosméticos o nutracéuticos, ni las mezclas de frutos secos variados.
Descripción general de la segmentación
- Por geografía
- América del Norte
- Estados Unidos
- Análisis de producción (superficie cosechada, rendimiento y volumen de producción)
- Análisis de consumo (valor y volumen de consumo)
- Análisis del mercado de importaciones (valor de importación, volumen y principales mercados proveedores)
- Análisis del mercado de exportaciones (valor de exportación, volumen y principales mercados de destino)
- Análisis y previsión de la tendencia de precios mayoristas
- Marco regulatorio
- Lista de actores clave
- Logística e infraestructura
- Análisis de estacionalidad
- Canadá
- Análisis de producción (superficie cosechada, rendimiento y volumen de producción)
- Análisis de consumo (valor y volumen de consumo)
- Análisis del mercado de importaciones (valor de importación, volumen y principales mercados proveedores)
- Análisis del mercado de exportaciones (valor de exportación, volumen y principales mercados de destino)
- Análisis y previsión de la tendencia de precios mayoristas
- Marco regulatorio
- Lista de actores clave
- Logística e infraestructura
- Análisis de estacionalidad
- México
- Análisis de producción (superficie cosechada, rendimiento y volumen de producción)
- Análisis de consumo (valor y volumen de consumo)
- Análisis del mercado de importaciones (valor de importación, volumen y principales mercados proveedores)
- Análisis del mercado de exportaciones (valor de exportación, volumen y principales mercados de destino)
- Análisis y previsión de la tendencia de precios mayoristas
- Marco regulatorio
- Lista de actores clave
- Logística e infraestructura
- Análisis de estacionalidad
- Estados Unidos
- Europa
- Grecia
- Análisis de producción (superficie cosechada, rendimiento y volumen de producción)
- Análisis de consumo (valor y volumen de consumo)
- Análisis del mercado de importaciones (valor de importación, volumen y principales mercados proveedores)
- Análisis del mercado de exportaciones (valor de exportación, volumen y principales mercados de destino)
- Análisis y previsión de la tendencia de precios mayoristas
- Marco regulatorio
- Lista de actores clave
- Logística e infraestructura
- Análisis de estacionalidad
- España
- Análisis de producción (superficie cosechada, rendimiento y volumen de producción)
- Análisis de consumo (valor y volumen de consumo)
- Análisis del mercado de importaciones (valor de importación, volumen y principales mercados proveedores)
- Análisis del mercado de exportaciones (valor de exportación, volumen y principales mercados de destino)
- Análisis y previsión de la tendencia de precios mayoristas
- Marco regulatorio
- Lista de actores clave
- Logística e infraestructura
- Análisis de estacionalidad
- Italia
- Análisis de producción (superficie cosechada, rendimiento y volumen de producción)
- Análisis de consumo (valor y volumen de consumo)
- Análisis del mercado de importaciones (valor de importación, volumen y principales mercados proveedores)
- Análisis del mercado de exportaciones (valor de exportación, volumen y principales mercados de destino)
- Análisis y previsión de la tendencia de precios mayoristas
- Marco regulatorio
- Lista de actores clave
- Logística e infraestructura
- Análisis de estacionalidad
- Alemania
- Análisis de producción (superficie cosechada, rendimiento y volumen de producción)
- Análisis de consumo (valor y volumen de consumo)
- Análisis del mercado de importaciones (valor de importación, volumen y principales mercados proveedores)
- Análisis del mercado de exportaciones (valor de exportación, volumen y principales mercados de destino)
- Análisis y previsión de la tendencia de precios mayoristas
- Marco regulatorio
- Lista de actores clave
- Logística e infraestructura
- Análisis de estacionalidad
- Francia
- Análisis de producción (superficie cosechada, rendimiento y volumen de producción)
- Análisis de consumo (valor y volumen de consumo)
- Análisis del mercado de importaciones (valor de importación, volumen y principales mercados proveedores)
- Análisis del mercado de exportaciones (valor de exportación, volumen y principales mercados de destino)
- Análisis y previsión de la tendencia de precios mayoristas
- Marco regulatorio
- Lista de actores clave
- Logística e infraestructura
- Análisis de estacionalidad
- Alemania
- Análisis de producción (superficie cosechada, rendimiento y volumen de producción)
- Análisis de consumo (valor y volumen de consumo)
- Análisis del mercado de importaciones (valor de importación, volumen y principales mercados proveedores)
- Análisis del mercado de exportaciones (valor de exportación, volumen y principales mercados de destino)
- Análisis y previsión de la tendencia de precios mayoristas
- Marco regulatorio
- Lista de actores clave
- Logística e infraestructura
- Análisis de estacionalidad
- Grecia
- Asia-Pacífico
- China
- Análisis de producción (superficie cosechada, rendimiento y volumen de producción)
- Análisis de consumo (valor y volumen de consumo)
- Análisis del mercado de importaciones (valor de importación, volumen y principales mercados proveedores)
- Análisis del mercado de exportaciones (valor de exportación, volumen y principales mercados de destino)
- Análisis y previsión de la tendencia de precios mayoristas
- Marco regulatorio
- Lista de actores clave
- Logística e infraestructura
- Análisis de estacionalidad
- India
- Análisis de producción (superficie cosechada, rendimiento y volumen de producción)
- Análisis de consumo (valor y volumen de consumo)
- Análisis del mercado de importaciones (valor de importación, volumen y principales mercados proveedores)
- Análisis del mercado de exportaciones (valor de exportación, volumen y principales mercados de destino)
- Análisis y previsión de la tendencia de precios mayoristas
- Marco regulatorio
- Lista de actores clave
- Logística e infraestructura
- Análisis de estacionalidad
- Australia
- Análisis de producción (superficie cosechada, rendimiento y volumen de producción)
- Análisis de consumo (valor y volumen de consumo)
- Análisis del mercado de importaciones (valor de importación, volumen y principales mercados proveedores)
- Análisis del mercado de exportaciones (valor de exportación, volumen y principales mercados de destino)
- Análisis y previsión de la tendencia de precios mayoristas
- Marco regulatorio
- Lista de actores clave
- Logística e infraestructura
- Análisis de estacionalidad
- China
- América del Sur
- Brasil
- Análisis de producción (superficie cosechada, rendimiento y volumen de producción)
- Análisis de consumo (valor y volumen de consumo)
- Análisis del mercado de importaciones (valor de importación, volumen y principales mercados proveedores)
- Análisis del mercado de exportaciones (valor de exportación, volumen y principales mercados de destino)
- Análisis y previsión de la tendencia de precios mayoristas
- Marco regulatorio
- Lista de actores clave
- Logística e infraestructura
- Análisis de estacionalidad
- Argentina
- Análisis de producción (superficie cosechada, rendimiento y volumen de producción)
- Análisis de consumo (valor y volumen de consumo)
- Análisis del mercado de importaciones (valor de importación, volumen y principales mercados proveedores)
- Análisis del mercado de exportaciones (valor de exportación, volumen y principales mercados de destino)
- Análisis y previsión de la tendencia de precios mayoristas
- Marco regulatorio
- Lista de actores clave
- Logística e infraestructura
- Análisis de estacionalidad
- Brasil
- Oriente Medio
- Turquía
- Análisis de producción (superficie cosechada, rendimiento y volumen de producción)
- Análisis de consumo (valor y volumen de consumo)
- Análisis del mercado de importaciones (valor de importación, volumen y principales mercados proveedores)
- Análisis del mercado de exportaciones (valor de exportación, volumen y principales mercados de destino)
- Análisis y previsión de la tendencia de precios mayoristas
- Marco regulatorio
- Lista de actores clave
- Logística e infraestructura
- Análisis de estacionalidad
- Irán
- Análisis de producción (superficie cosechada, rendimiento y volumen de producción)
- Análisis de consumo (valor y volumen de consumo)
- Análisis del mercado de importaciones (valor de importación, volumen y principales mercados proveedores)
- Análisis del mercado de exportaciones (valor de exportación, volumen y principales mercados de destino)
- Análisis y previsión de la tendencia de precios mayoristas
- Marco regulatorio
- Lista de actores clave
- Logística e infraestructura
- Análisis de estacionalidad
- Siria
- Análisis de producción (superficie cosechada, rendimiento y volumen de producción)
- Análisis de consumo (valor y volumen de consumo)
- Análisis del mercado de importaciones (valor de importación, volumen y principales mercados proveedores)
- Análisis del mercado de exportaciones (valor de exportación, volumen y principales mercados de destino)
- Análisis y previsión de la tendencia de precios mayoristas
- Marco regulatorio
- Lista de actores clave
- Logística e infraestructura
- Análisis de estacionalidad
- Turquía
- África
- Egipto
- Análisis de producción (superficie cosechada, rendimiento y volumen de producción)
- Análisis de consumo (valor y volumen de consumo)
- Análisis del mercado de importaciones (valor de importación, volumen y principales mercados proveedores)
- Análisis del mercado de exportaciones (valor de exportación, volumen y principales mercados de destino)
- Análisis y previsión de la tendencia de precios mayoristas
- Marco regulatorio
- Lista de actores clave
- Logística e infraestructura
- Análisis de estacionalidad
- Sudáfrica
- Análisis de producción (superficie cosechada, rendimiento y volumen de producción)
- Análisis de consumo (valor y volumen de consumo)
- Análisis del mercado de importaciones (valor de importación, volumen y principales mercados proveedores)
- Análisis del mercado de exportaciones (valor de exportación, volumen y principales mercados de destino)
- Análisis y previsión de la tendencia de precios mayoristas
- Marco regulatorio
- Lista de actores clave
- Logística e infraestructura
- Análisis de estacionalidad
- Egipto
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
Para construir la estructura inicial del mercado, mapeamos las señales de oferta y demanda visibles en datos públicos. Este trabajo se apoyó en fuentes como FAOSTAT para el contexto de producción agrícola, ITC Trade Map y UN Comtrade para los patrones de importación y exportación, USDA FAS y USDA NASS para los indicadores de cosecha y envíos de Estados Unidos, y el International Nut and Dried Fruit Council para las estadísticas y definiciones mundiales de frutos secos y frutas deshidratadas.
Posteriormente, el trabajo documental se utilizó para vincular las etapas de la cadena de valor con puntos realistas de precios y conversión. Revisamos insumos como informes anuales de empresas, presentaciones para inversores, notas aduaneras, cobertura de prensa del sector y publicaciones académicas y de extensión seleccionadas sobre rendimientos de pistacho y manejo poscosecha. Cuando fue necesario, se utilizaron herramientas de suscripción que compilan datos financieros de empresas, datos comerciales a nivel de envío y solicitudes de patentes para verificar los volúmenes reportados, el posicionamiento de productos y las señales de innovación. Estas fuentes de investigación documental son ilustrativas, y también se utilizaron referencias públicas y de pago adicionales para la recopilación, validación y aclaración de datos.
Entrevistas y encuestas primarias
El trabajo primario se centró en validar lo que los datos documentales no podían explicar con claridad, principalmente la combinación de canales, las escalas de precios típicas entre pistacho con cáscara y núcleos, y la proporción del volumen que se destina a ingredientes frente a paquetes de aperitivos. Las entrevistas abarcaron a productores y procesadores, exportadores e importadores, distribuidores y compradores en fases posteriores dentro de la fabricación de alimentos y los servicios de alimentación, con una cobertura equilibrada en Américas, EMEA y APAC para reflejar tanto las regiones productoras como las consumidoras.
Distribución de los encuestados del trabajo de campo de la investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 36% | Directivos (CXO): 12% | APAC: 44% |
| Nivel medio: 44% | Líderes funcionales/de unidad: 42% | EMEA: 32% |
| Actores más pequeños: 20% | Gerentes: 46% | Américas: 24% |
Dimensionamiento y previsión del mercado
El dimensionamiento parte de una construcción de arriba hacia abajo en la que los datos de producción y comercio reconstruyen el conjunto de ventas abordable, que luego se ajusta por los movimientos de existencias, los rendimientos de procesamiento y las reexportaciones transfronterizas cuando son significativas. Los totales se corroboran después mediante comprobaciones selectivas de abajo hacia arriba, como precio por volumen muestreado para los principales flujos comerciales, comprobaciones de razonabilidad de ingresos de procesadores y exportadores, y comprobaciones de canal sobre los movimientos minoristas y de ingredientes, antes de fijar las cifras finales.
Algunos insumos actúan como huellas digitales en el modelo. Entre ellos se incluyen los ciclos de producción de los huertos y los efectos de la vecería (alternancia productiva), las tasas de conversión de cáscara a núcleo, la proporción de exportación frente a la absorción interna en los principales países productores, las tendencias de precios mayoristas y de exportación de referencia, y la división entre el consumo como aperitivo y el uso como ingrediente en panadería y confitería. Cuando los datos de un país son escasos, las brechas se gestionan utilizando ratios proxy de corredores comerciales similares y luego se validan mediante entrevistas hasta que los volúmenes y precios implícitos resultan coherentes.
La previsión se realiza mediante análisis de escenarios, ya que los rendimientos, el clima y las oscilaciones de precios pueden cambiar rápidamente el panorama a corto plazo. Los escenarios se guían por la superficie en producción prevista, la estabilidad de la política comercial y los fletes, y la retroalimentación de los compradores sobre el crecimiento de la demanda, y luego se consolidan en un único caso base que se ajusta al movimiento histórico observado.
Validación de datos y ciclo de actualización
Los resultados se verifican en varios pasos para que la curva final se mantenga realista. Comparamos los cambios implícitos en el consumo per cápita, la intensidad exportadora y las realizaciones de precios frente a señales independientes procedentes de estadísticas comerciales y actualizaciones de cosechas, y luego revisamos los valores atípicos hasta que los factores determinantes queden claramente explicados.
Antes de la aprobación final, el modelo se vuelve a ejecutar con supuestos alternativos para probar la sensibilidad a los rendimientos de conversión y las bandas de precios, y cualquier variación importante desencadena un seguimiento con los encuestados del sector. Los informes se actualizan anualmente, y se realizan actualizaciones provisionales cuando se producen grandes shocks de cosecha, restricciones comerciales o reajustes drásticos de precios. Justo antes de la entrega, se completa una revisión final por parte de los analistas para que los clientes reciban la visión más actualizada.
Comparación del dimensionamiento del mercado del pistacho de Mordor Intelligence con otras estimaciones publicadas
Los valores publicados del mercado del pistacho a menudo difieren, incluso cuando la narrativa de crecimiento parece similar, porque las cifras dependen de qué se considera una venta y de qué años y precios se utilizan. Las diferencias también se derivan de cómo se tratan los ciclos de oferta, ya que el pistacho puede mostrar grandes oscilaciones de un año a otro en la producción.
La dispersión generalmente se debe a las decisiones de alcance y de fijación de precios, como si los valores con cáscara y de núcleo se contabilizan ambos en el mismo punto de comercialización, y si se incluyen los márgenes minoristas o si la estimación se detiene en la primera transacción mayorista. Algunas cifras también suavizan los ciclos de cosecha de forma demasiado agresiva o se basan en un único punto de precio sin verificarlo frente a los valores unitarios de exportación y la retroalimentación de los canales, lo que puede llevar el total al alza o a la baja.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 5.49 mil millones de USD (2026) | |
| Editorial de Inteligencia Comercial A | 5.38 mil millones de USD (2025) | Esta estimación parece utilizar un año base anterior y puede reflejar una conversión diferente del valor del pistacho con cáscara a núcleo, lo que desplaza el total cuando los niveles de precios varían de un año a otro. |
| Editorial de Perspectivas del Sector B | 7.94 mil millones de USD (2032) | La ventana de previsión más larga y una curva de crecimiento levemente más alta pueden derivarse de suponer una expansión más rápida de la demanda y ciclos de oferta más suavizados, con un ajuste menos explícito para la vecería y la volatilidad de los precios de exportación. |
La tabla muestra que el momento temporal, la lógica de conversión y el punto de venta que se está valorando explican la mayor parte de la brecha entre los totales publicados. Cuando el valor de las ventas se vincula a señales comerciales y mayoristas observables y los efectos de los ciclos de cosecha se mantienen visibles, la estimación resulta más fácil de seguir y reproducir, que es la opción de modelización aplicada por Mordor Intelligence.


Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado del pistacho y sus perspectivas de crecimiento?
El tamaño del mercado del pistacho se sitúa en USD 5,49 mil millones en 2026, con una previsión de alcanzar USD 7,02 mil millones en 2031.
¿A qué velocidad crece el mercado del pistacho?
El mercado se expande a una CAGR del 5,04% hasta 2031.
¿Qué región ostenta la mayor cuota en el mercado del pistacho?
América del Norte concentra el 42% de la cuota de mercado en 2025.
¿Qué región muestra el crecimiento de consumo más rápido?
Asia-Pacífico registra la CAGR más rápida del 5,1% hasta 2031, impulsada por las importaciones en China e India.
¿Qué tecnologías están mejorando la eficiencia de la producción de pistacho?
El mapeo de insumos habilitado por drones, la trazabilidad blockchain y los portainjertos resistentes a la sequía reducen costos y elevan los niveles de cumplimiento normativo.
Última actualización de la página el:


