
Tamaño y Participación del Mercado de Trombolisis Dirigida por Catéter
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
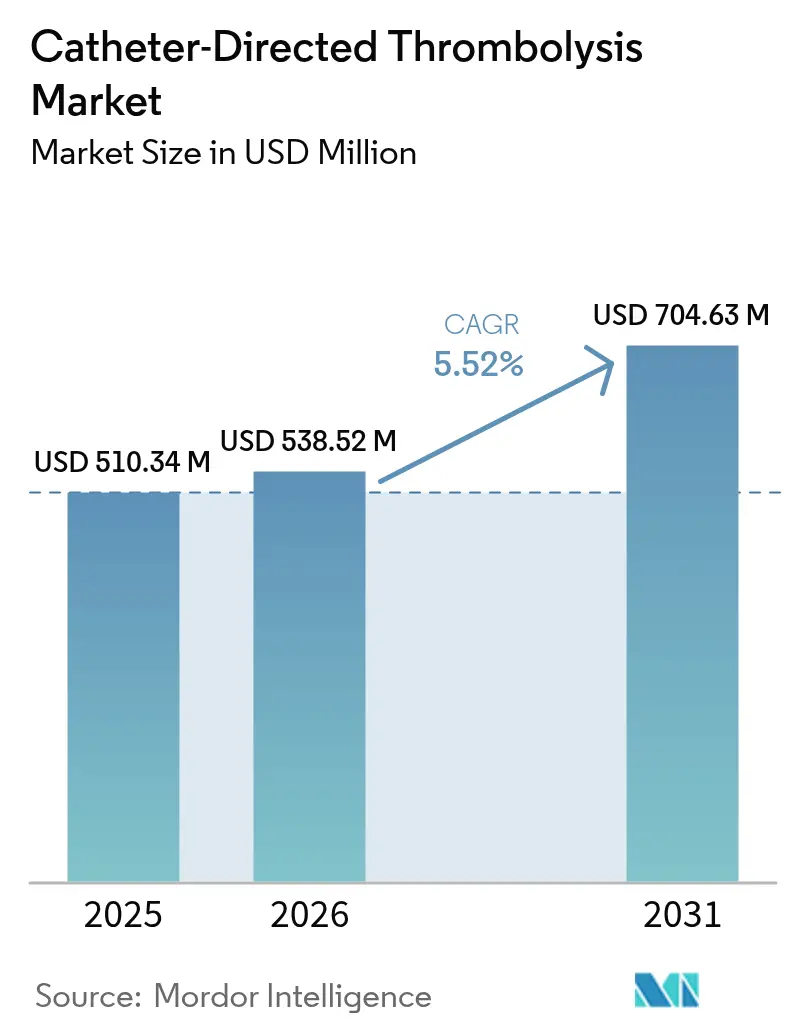
| Tamaño del Mercado (2026) | 538.52 Millones de dólares |
| Tamaño del Mercado (2031) | 704.63 Millones de dólares |
| Growth Rate (2026 - 2031) | 5.52 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
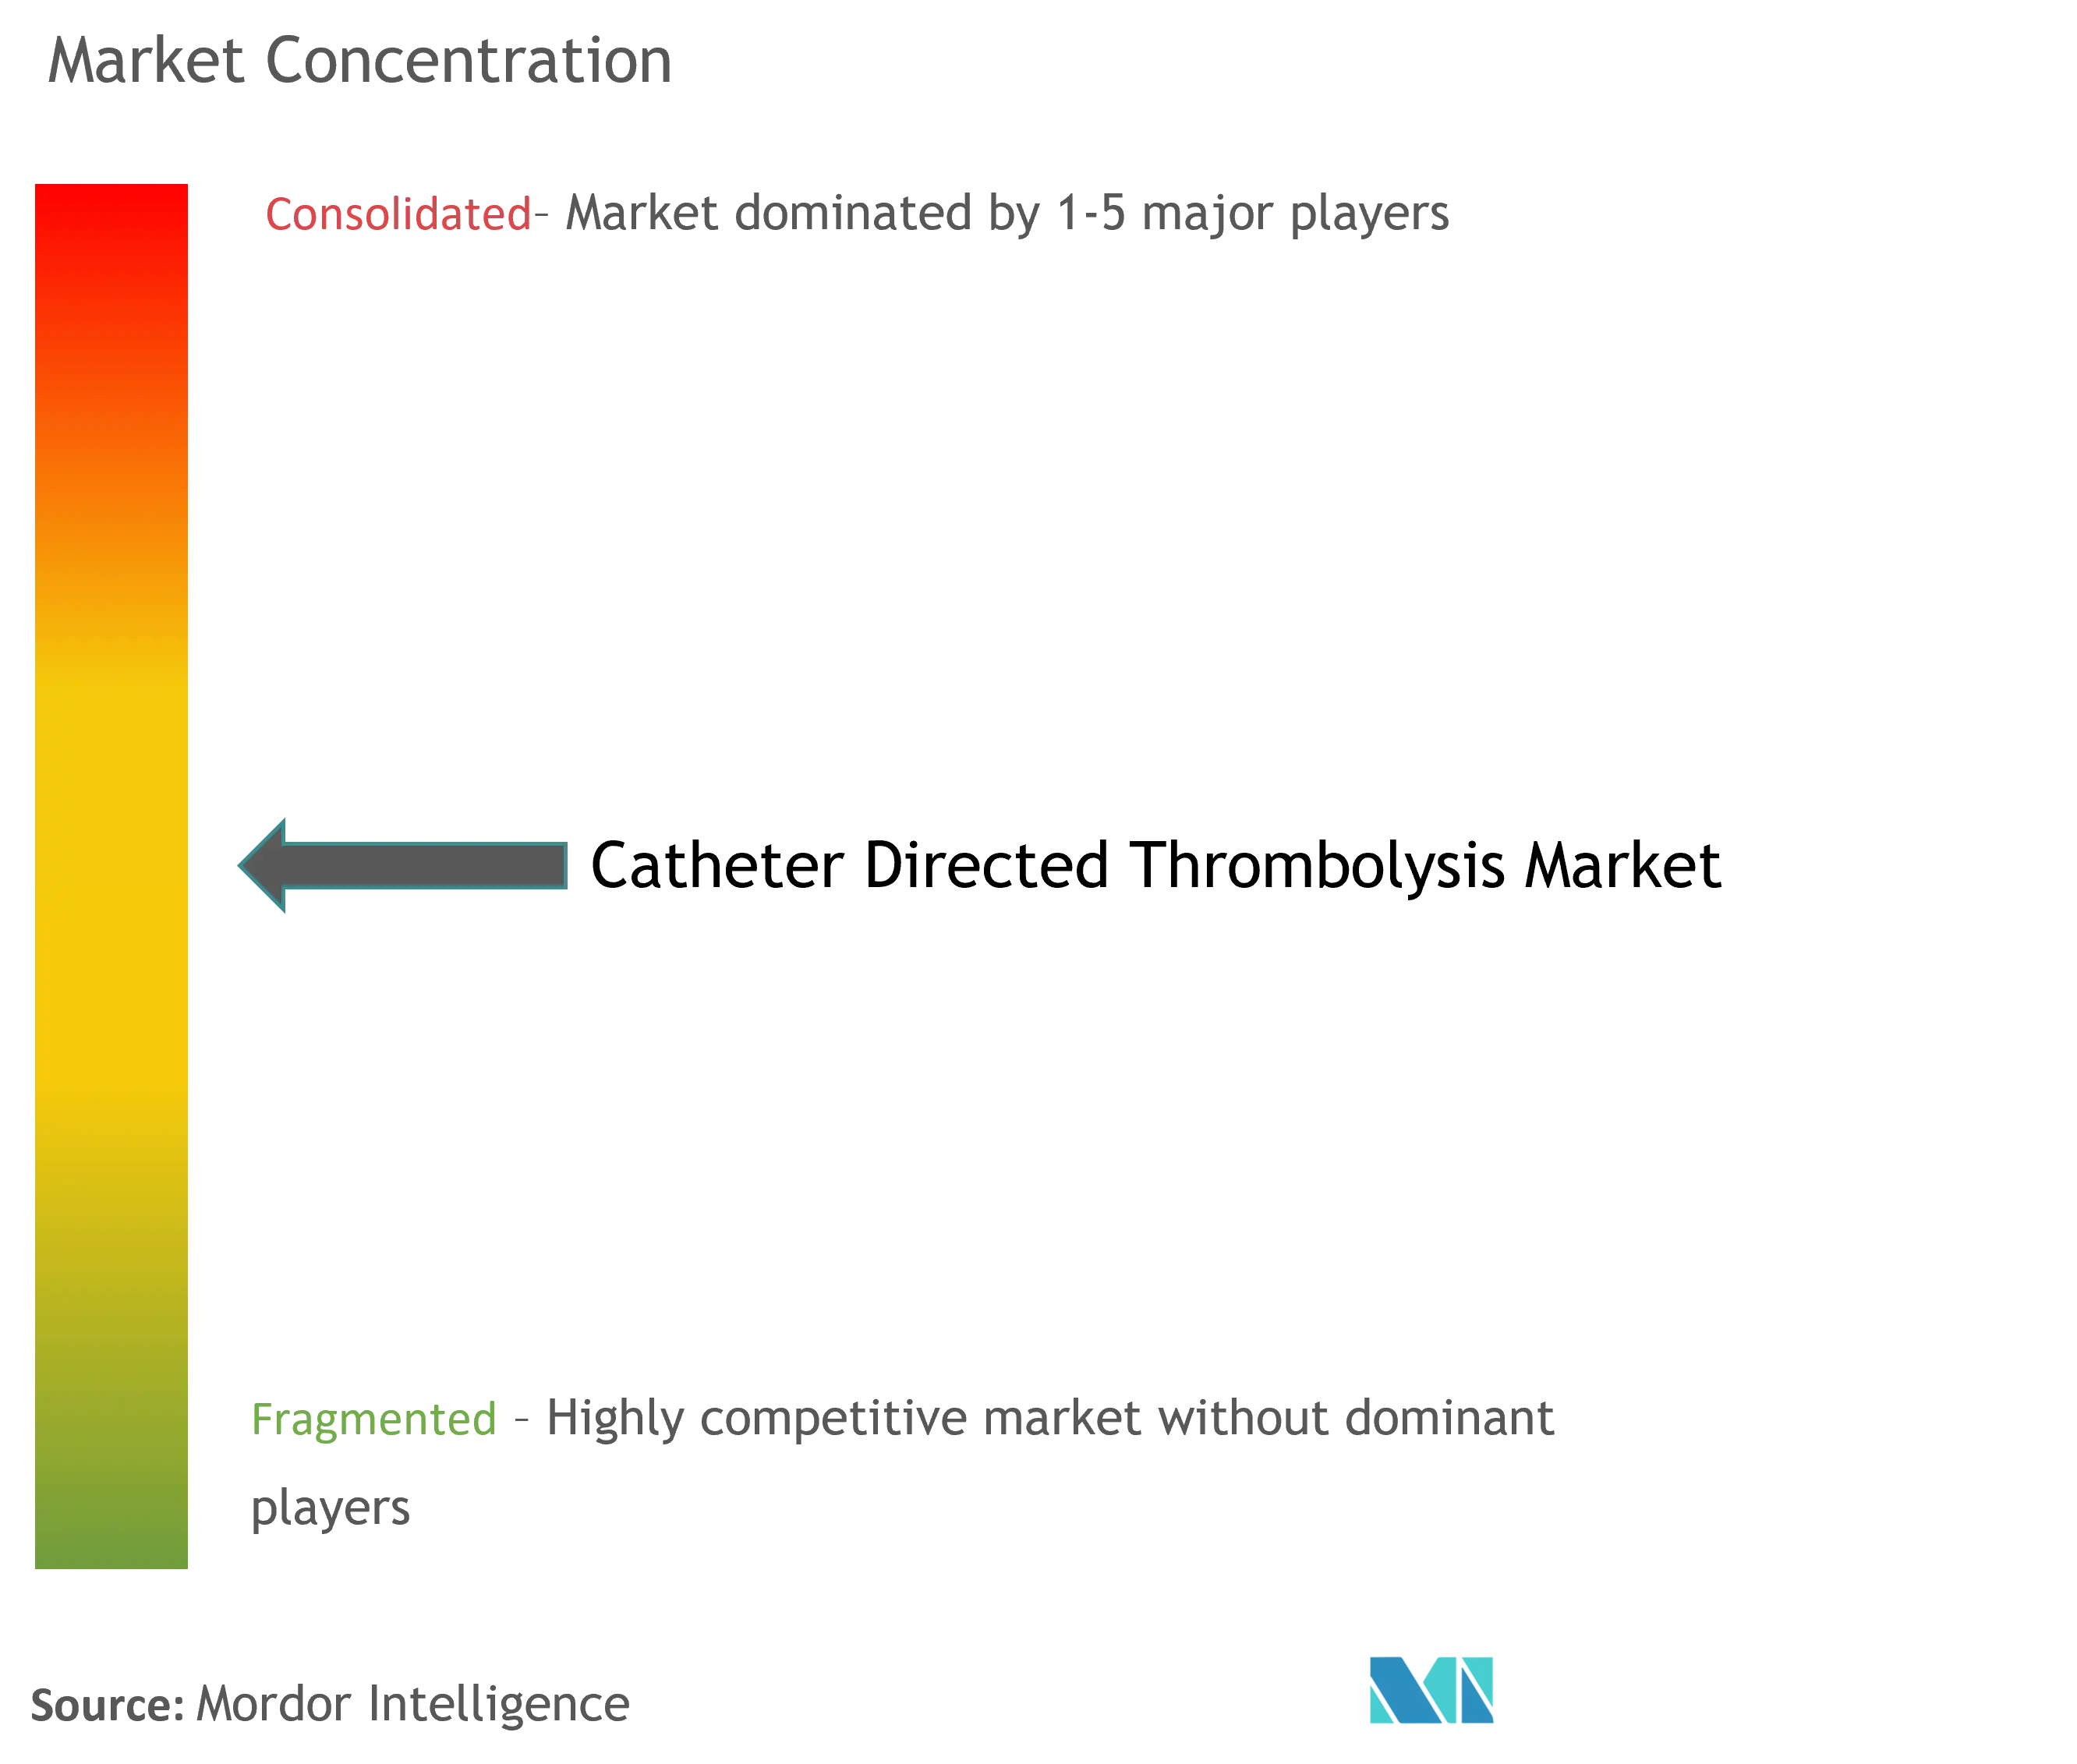
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Trombolisis Dirigida por Catéter por Mordor Intelligence
El tamaño del mercado de trombolisis dirigida por catéter en 2026 se estima en USD 538,52 millones, creciendo desde el valor de 2025 de USD 510,34 millones, con proyecciones para 2031 que muestran USD 704,63 millones, creciendo a una CAGR del 5,52% durante el período 2026-2031. El mercado de trombolisis dirigida por catéter está transitando de un nicho experimental a una opción intervencionista de uso generalizado, a medida que la creciente evidencia clínica y una cobertura de reembolso más amplia fomentan la disolución dirigida del trombo frente a la lisis sistémica. La urgencia clínica vinculada al tromboembolismo venoso (TEV) y la enfermedad arterial periférica (EAP), junto con los incentivos de los pagadores que recompensan una recuperación más rápida y estancias más cortas en cuidados intensivos, mantienen la demanda resiliente. Los proveedores están ampliando sus carteras para integrar energía ultrasónica, módulos de aspiración y navegación guiada por inteligencia artificial, aunque el crecimiento de los procedimientos se ve moderado por la escasez de profesionales en radiología intervencionista (RI) y el auge de los sistemas exclusivamente de trombectomía mecánica. Las limitaciones de capacidad fuera de los centros de primer nivel restringen el rendimiento, pero la convergencia tecnológica, la migración hacia el ámbito ambulatorio y las actualizaciones favorables en los pagos sustentan una trayectoria de expansión estable de dígito medio para el mercado de trombolisis dirigida por catéter.
Conclusiones Clave del Informe
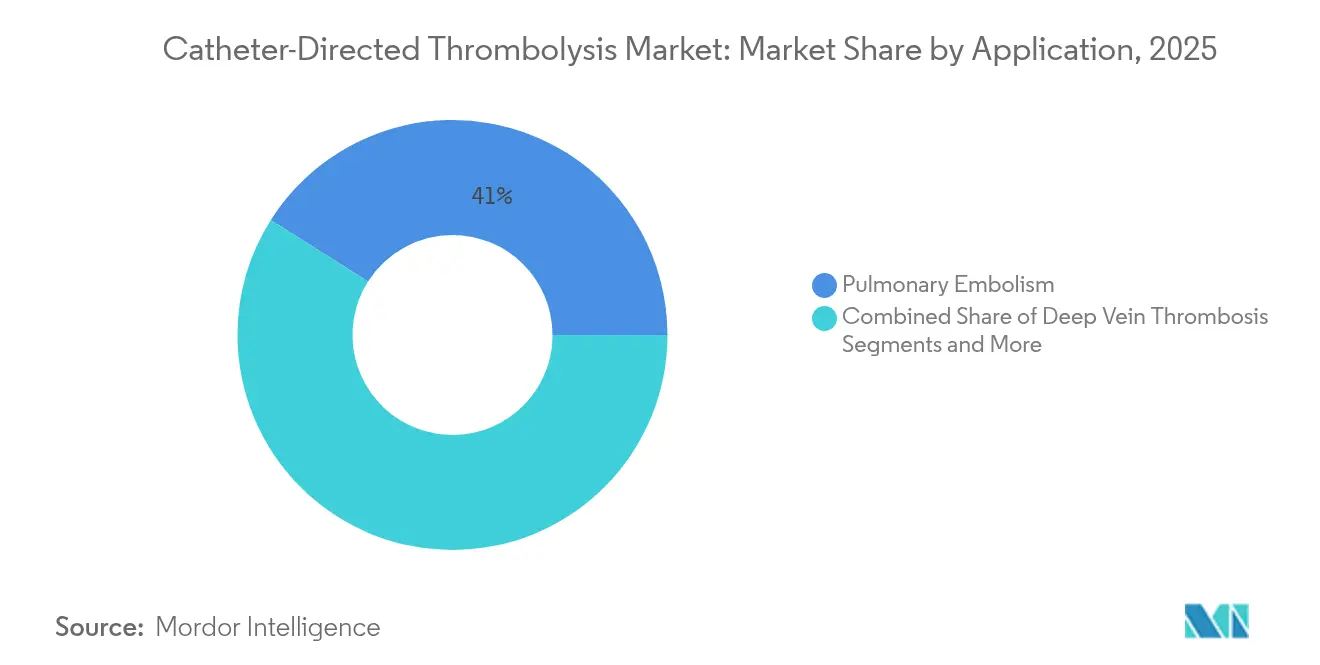
- Por aplicación, la embolia pulmonar lideró con el 41,02% de la participación del mercado de trombolisis dirigida por catéter en 2025, mientras que se proyecta que la trombosis venosa profunda crezca a una CAGR del 6,05% hasta 2031.
- Por usuario final, los hospitales representaron el 62,64% del tamaño del mercado de trombolisis dirigida por catéter en 2025, mientras que los centros de cirugía ambulatoria se expanden a una CAGR del 6,43% hasta 2031.
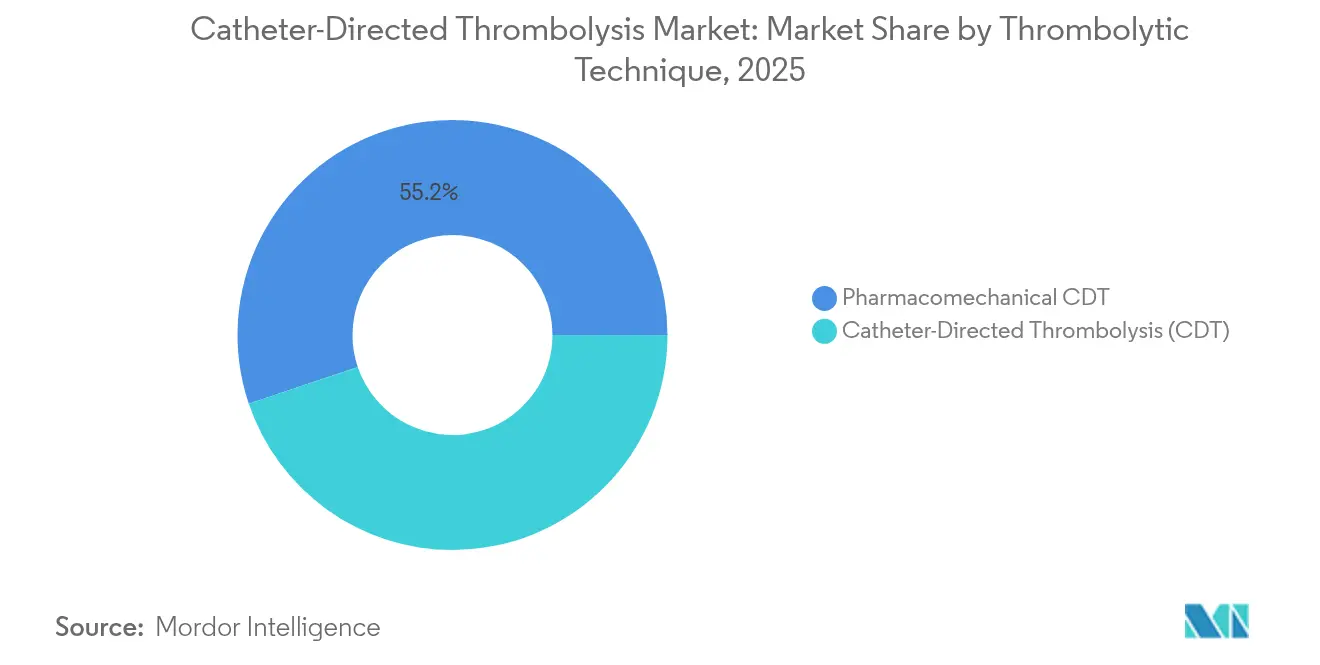
- Por técnica trombolítica, los sistemas farmacomecánicos representaron el 55,18% de la participación del mercado de trombolisis dirigida por catéter en 2025; se prevé que la trombolisis dirigida por catéter tradicional avance a una CAGR del 6,83%.
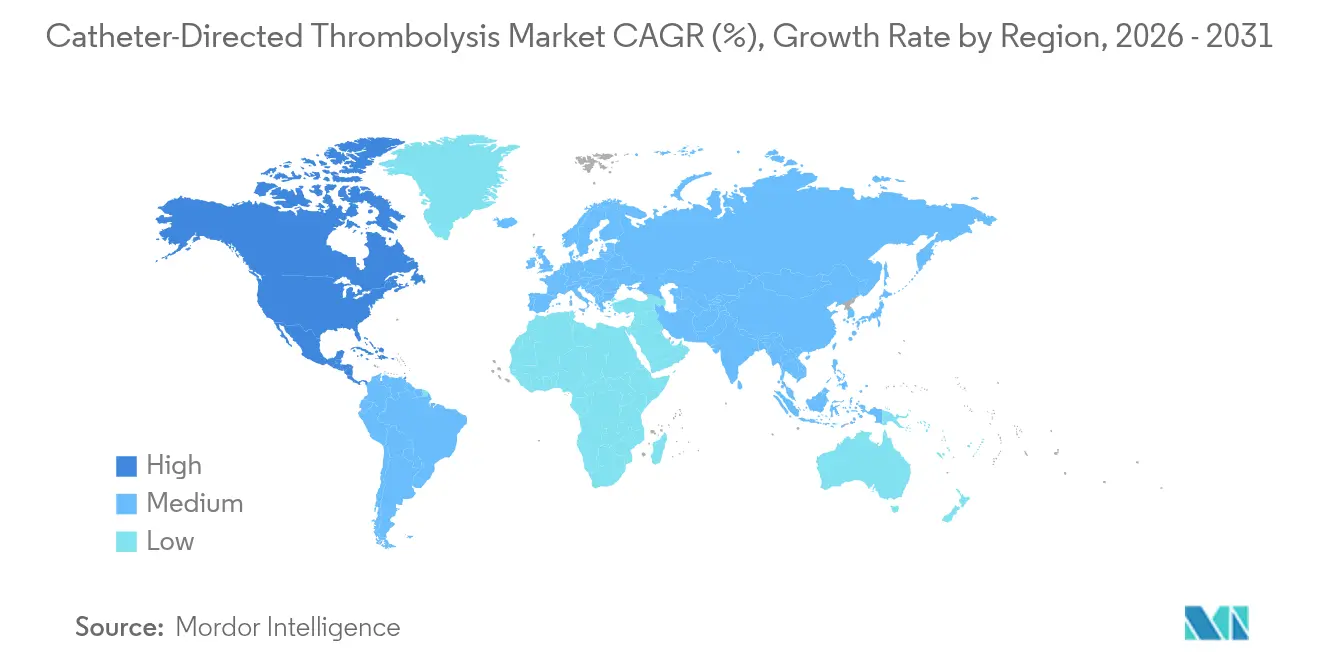
- Por geografía, América del Norte concentró el 41,95% de la participación del mercado de trombolisis dirigida por catéter en 2025, mientras que Asia-Pacífico es la región de más rápido crecimiento con una CAGR del 7,1% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Proyección de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento Global de la Incidencia de TEV y EAP | +1.2% | Global, con mayor impacto en América del Norte y Europa | Largo plazo (≥ 4 años) |
| Rápida Adopción de Sistemas de Trombolisis Dirigida por Catéter Farmacomecánica | +0.9% | América del Norte y la UE como núcleo, con expansión hacia APAC | Mediano plazo (2-4 años) |
| Aumento de la Demanda Hospitalaria de Atención Mínimamente Invasiva para Embolia Pulmonar en Régimen Ambulatorio de Día | +0.7% | Global, liderado por América del Norte y Europa Occidental | Corto plazo (≤ 2 años) |
| Imágenes Vasculares Guiadas por Inteligencia Artificial que Mejoran el Éxito del Procedimiento | +0.5% | América del Norte, UE, Japón, con expansión a zonas urbanas de APAC | Mediano plazo (2-4 años) |
| Modelos de Reembolso Basados en Valor que Favorecen la Reducción de la Estancia en UCI | +0.8% | América del Norte como mercado primario, UE como adopción secundaria | Corto plazo (≤ 2 años) |
| Recubrimientos de Catéter de Nueva Generación que Reducen las Tasas de Reintervención | +0.6% | Global, con adopción temprana en mercados desarrollados | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aumento Global de la Incidencia de TEV y EAP
La creciente prevalencia del TEV —actualmente la tercera causa vascular de muerte a nivel mundial— intensifica la demanda de intervenciones con catéter capaces de eliminar la carga de trombo sin los riesgos de sangrado sistémico. El envejecimiento demográfico en los mercados desarrollados y las secuelas protrombóticas persistentes de la COVID-19 amplifican los volúmenes de casos. Las auditorías hospitalarias sitúan la incidencia de TEV entre el 0,53% y el 19,8% entre los ingresos por accidente cerebrovascular agudo, lo que subraya un considerable margen de crecimiento procedimental. Dado que la EAP frecuentemente coexiste con el TEV, el uso en indicaciones cruzadas refuerza el crecimiento de los procedimientos, consolidando una base de ingresos recurrentes para el mercado de trombolisis dirigida por catéter.
Rápida Adopción de Sistemas de Trombolisis Dirigida por Catéter Farmacomecánica
Las plataformas farmacomecánicas representaron el 55,71% de la participación del mercado de trombolisis dirigida por catéter en 2024, al combinar la fragmentación mecánica con la administración localizada de fármacos, reduciendo así la dosis lítica y el riesgo de sangrado. Los catéteres asistidos por ultrasonido mejoran la penetración de los trombolíticos, mientras que los canales de aspiración evacúan los residuos en un solo paso, acortando los tiempos de procedimiento. La tecnología actúa como puente mientras los dispositivos de trombectomía puramente mecánica finalizan sus ensayos fundamentales, manteniendo el impulso a mediano plazo para el mercado de trombolisis dirigida por catéter.
Aumento de la Demanda Hospitalaria de Atención Mínimamente Invasiva para Embolia Pulmonar en Régimen Ambulatorio de Día
Los hospitales de todo el mundo están revisando sus vías de atención para permitir el alta el mismo día en casos seleccionados de embolia pulmonar, aliviando la presión sobre las camas y captando reembolsos ambulatorios. El gasto de Medicare en servicios de centros de cirugía ambulatoria alcanzó USD 6.100 millones en 2022, lo que refleja un marcado desplazamiento hacia el ámbito ambulatorio [1]Comisión Asesora de Pagos de Medicare, "Informe al Congreso: Política de Pagos de Medicare 2024," medpac.gov. La trombolisis basada en catéter, con una recuperación más corta que la lisis sistémica, se alinea con estos objetivos de eficiencia y estimula un crecimiento incremental, particularmente en centros urbanos con unidades de radiología intervencionista integradas.
Imágenes Vasculares Guiadas por Inteligencia Artificial que Mejoran el Éxito del Procedimiento
Las herramientas de aprendizaje automático que superponen fluoroscopia en tiempo real con trayectorias predictivas del catéter acortan la duración del procedimiento y reducen la exposición a la radiación. Los primeros ensayos de controles robóticos de catéter reportan un éxito de navegación perfecto y una reducción del 18,38% en los ciclos de control del operador, lo que anticipa futuras ganancias de productividad. Los proveedores que integran módulos de inteligencia artificial diferencian sus ofertas y aseguran precios premium dentro del mercado de trombolisis dirigida por catéter.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Proyección de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Elevados Costos Iniciales de Dispositivos y Fármacos en Entornos de Bajos Ingresos | -0.8% | Mercados emergentes en APAC, MEA y América Latina | Largo plazo (≥ 4 años) |
| Capacidad Limitada de Radiología Intervencionista Fuera de los Centros de Primer Nivel | -1.1% | Global, más aguda en zonas rurales de América del Norte y regiones en desarrollo | Mediano plazo (2-4 años) |
| Preocupaciones por el Riesgo de Sangrado en Personas Mayores con Polifarmacia | -0.6% | Mercados desarrollados con poblaciones envejecidas | Corto plazo (≤ 2 años) |
| Creciente Competencia de Dispositivos Exclusivamente de Trombectomía Mecánica | -0.9% | América del Norte y UE como mercados primarios, con expansión global | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Capacidad Limitada de Radiología Intervencionista Fuera de los Centros de Primer Nivel
Solo el 58,5% de las plazas de residencia independiente en radiología intervencionista fueron cubiertas en 2024 en los Estados Unidos, lo que revela una brecha en la formación de profesionales que limita directamente el volumen de procedimientos. Escaseces comparables en Francia mantuvieron la producción de trombectomía mecánica en 7.500 casos frente a una capacidad teórica de 20.500, un indicador de los cuellos de botella en la trombolisis dirigida por catéter. En hospitales rurales y mercados emergentes, la falta de especialistas obliga a derivaciones o a retrasos en el tratamiento, frenando la adopción en el mercado de trombolisis dirigida por catéter.
Creciente Competencia de Dispositivos Exclusivamente de Trombectomía Mecánica
El ensayo PEERLESS demostró que la trombectomía mecánica de gran calibre redujo el deterioro clínico al 1,8% frente al 5,4% con trombolisis por catéter, recortando el uso de UCI en más de la mitad [2]Colegio Americano de Cardiología, "Resultados del Ensayo PEERLESS," acc.org. Los dispositivos que prescinden de trombolíticos atraen a centros cautelosos ante el riesgo de sangrado en pacientes mayores o con polifarmacia. A medida que los datos de registros confirman la seguridad, los pagadores podrían favorecer soluciones más rápidas y sin fármacos, presionando los flujos de ingresos tradicionales en el mercado de trombolisis dirigida por catéter.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Aplicación:
La Embolia Pulmonar Impulsa los Volúmenes ActualesLa embolia pulmonar representó el 41,02% del tamaño del mercado de trombolisis dirigida por catéter en 2025, lo que refleja su naturaleza potencialmente mortal y la preferencia por la lisis dirigida del trombo cuando las opciones sistémicas están contraindicadas. Los casos de alto riesgo tratados con regímenes de catéter mostraron una mortalidad del 43% frente al 57% con oxigenación por membrana extracorpórea veno-arterial sola en 34 centros europeos. El creciente respaldo clínico mantiene la demanda de procedimientos estable incluso cuando los sistemas mecánicos compiten por participación de mercado.
La trombosis venosa profunda (TVP) es el segmento de aplicación de más rápido crecimiento, expandiéndose a una CAGR del 6,05% hasta 2031, a medida que los protocolos ambulatorios y la estratificación de riesgo refinada impulsan una intervención más temprana. La ampliación del reembolso para procedimientos de TVP de extremidades inferiores, junto con el aumento de la prevalencia de obesidad y cáncer, amplía la base de pacientes. La menor agudeza permite que los entornos ambulatorios capturen volumen incremental, favoreciendo la penetración geográfica del mercado de trombolisis dirigida por catéter.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Usuario Final:
Los Hospitales Dominan a Pesar del Crecimiento de los Centros de Cirugía AmbulatoriaLos hospitales retuvieron el 62,64% del tamaño del mercado de trombolisis dirigida por catéter en 2025 gracias al acceso a UCI y al respaldo multidisciplinario. Los casos complejos de embolia pulmonar y los casos combinados arteriovenosos siguen siendo de ámbito hospitalario. Sin embargo, los centros de cirugía ambulatoria (CSA) registraron una CAGR del 6,43% y están preparados para absorber casos electivos de TVP, respaldados por incrementos de reembolso del CMS del 5-13% para procedimientos cardíacos entre 2020 y 2024.
La expansión de los centros de cirugía ambulatoria obliga a los proveedores de dispositivos a optimizar los flujos de trabajo y acortar los períodos de observación. La utilización de UCI del 41,6% en trombectomía mecánica en el ensayo PEERLESS frente al 98,6% en trombolisis dirigida por catéter sugiere protocolos que pueden acelerar el giro hacia el ámbito ambulatorio. Con el tiempo, la migración de volumen podría reequilibrar la combinación de usuarios finales dentro del mercado de trombolisis dirigida por catéter.
Por Técnica Trombolítica:
La Farmacomecánica Lidera la InnovaciónLos sistemas farmacomecánicos capturaron el 55,18% de la participación del mercado de trombolisis dirigida por catéter en 2025 al combinar fragmentación, penetración ultrasónica y administración de fármacos. Sistemas como AngioJet combinan chorros de solución salina a presión con aspiración simultánea y demuestran una eficacia comparable a la lisis farmacológica sola utilizando dosis de fármaco más bajas.
La trombolisis por catéter tradicional, aunque más antigua, se acelera a una CAGR del 6,83% gracias a los recubrimientos ultrahidrofílicos y las superficies con redes de heparina que extienden el rendimiento antitrombótico hasta 30 días. La mejora de la seguridad respalda una renovada adopción, especialmente en centros que prefieren perfiles de gasto de capital más sencillos. La diversidad de técnicas sustenta una competencia saludable y amplía las opciones para los clínicos en el mercado de trombolisis dirigida por catéter.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Mercado de Trombólisis Dirigida por Catéter en América del Norte
América del Norte concentró el 41,95% del tamaño del mercado de trombólisis dirigida por catéter en 2025, sustentado por una amplia cobertura de seguros, redes de radiología intervencionista maduras y una actividad constante de ensayos clínicos. El CMS duplicó los pagos por tomografía computarizada cardiovascular y elevó los reembolsos cardíacos en centros de cirugía ambulatoria, incentivando estructuralmente la adopción. Sin embargo, la escasez de personal limita la penetración en centros suburbanos y rurales, lo que ha impulsado iniciativas de tutoría a distancia y modelos de derivación en red de centros de referencia para maximizar la capacidad instalada.
Mercado de Trombólisis Dirigida por Catéter en Europa
Europa representa un territorio maduro pero sometido a presión de costes. El estancamiento de la trombectomía mecánica en Francia ilustra los cuellos de botella del sistema que también obstaculizan la trombólisis dirigida por catéter. El endurecimiento regulatorio derivado del Reglamento de Productos Sanitarios incrementa los costes de cumplimiento, aunque en última instancia favorece a los fabricantes con mayor solidez financiera. Las certificaciones de marcado CE para dispositivos como la plataforma CAVT de Penumbra confirman un flujo constante de productos en desarrollo, si bien el escrutinio presupuestario podría limitar los precios premium en el mercado de trombólisis dirigida por catéter.
Mercado de Trombólisis Dirigida por Catéter en Asia-Pacífico
Asia-Pacífico es la región de mayor crecimiento, con una CAGR del 7,1%, impulsada por la modernización de infraestructuras y el aumento de la concienciación sobre la tromboembolia venosa en China, Japón e India. Las alianzas de distribución de Inari Medical y el reconocimiento por parte de Penumbra de los riesgos geopolíticos evidencian tanto las oportunidades como la complejidad del entorno. Los sistemas de ingeniería de valor y los esquemas de precios modulares están ganando terreno a medida que los hospitales equilibran la innovación con la asequibilidad. La expansión de la cobertura de seguros privados en India y las reformas de salud universal en China posicionan a la región como un motor de demanda fundamental para el mercado de trombólisis dirigida por catéter.

Panorama regulatorio
En Estados Unidos, la trombólisis dirigida por catéter y los catéteres de trombólisis mecánica relacionados se regulan comúnmente como dispositivos de Clase II bajo 21 CFR 870.5150. Esto generalmente requiere autorización FDA 510(k) y el cumplimiento de las directrices aplicables de la FDA para catéteres intravasculares y los paquetes de evidencia clínica y no clínica de dispositivos de trombectomía/trombólisis. A medida que los fabricantes agregan características como control de infusión, energía ultrasónica, módulos de aspiración o detección hemodinámica integrada, los requisitos se vuelven más estrictos en cuanto a pruebas de rendimiento, etiquetado y evidencia clínica para respaldar el uso previsto en indicaciones como embolia pulmonar y trombosis venosa profunda.
En Europa, los dispositivos se rigen por el Reglamento de Dispositivos Médicos (UE) 2017/745, que eleva las expectativas de evaluación clínica y las obligaciones de vigilancia poscomercialización. Esto puede aumentar el tiempo y el costo de la evaluación de conformidad a través de los Organismos Notificados. Cuando los sistemas incorporan sustancias medicinales o se utilizan junto con fármacos trombolíticos de manera que activan consideraciones de combinación, las disposiciones del MDR (incluidas las vías de consulta con las autoridades de productos medicinales) añaden complejidad regulatoria. Normas como la ISO 10555-1:2023 para catéteres intravasculares estériles de un solo uso y la ISO 11070:2014 para introductores/guías siguen siendo referencias importantes para la documentación técnica global y la gestión de riesgos en las distintas líneas de productos.
Análisis de la cadena de valor
La cadena de valor de la trombólisis dirigida por catéter comienza con las materias primas y componentes, incluidos polímeros biocompatibles, refuerzos metálicos trenzados o enrollados, marcadores radiopacos y recubrimientos que influyen en la capacidad de seguimiento y la trombogenicidad. Fabricantes especializados de catéteres y socios contratistas suministran la extrusión del eje, el trenzado, la formación de la punta y el submontaje. Los desarrolladores de dispositivos luego integran arquitecturas de infusión y, en algunas plataformas, modalidades complementarias como la administración asistida por ultrasonido o la aspiración.
Los sistemas de calidad, la verificación de biocompatibilidad y rendimiento, y la esterilización y el envasado validados son clave, y las limitaciones de capacidad pueden manifestarse cuando los ensamblajes complejos requieren procesos especializados y huellas de fabricación centralizadas. Aguas abajo, la comercialización está impulsada por ventas directas y soporte clínico a sistemas hospitalarios y redes integradas de prestación, donde los comités de compra prefieren cada vez más a proveedores que puedan agrupar equipos de capital (cuando corresponda), consumibles y capacitación en múltiples sitios. La logística y el soporte de servicio se alinean con los equipos de radiología intervencionista y vascular que realizan la trombólisis dirigida por catéter en entornos de atención aguda, mientras que los centros quirúrgicos ambulatorios se vuelven más relevantes para intervenciones venosas seleccionadas de menor agudeza, lo que aumenta la demanda de kits optimizados, plazos de entrega predecibles y protocolos estandarizados que reducen la carga de observación y personal.
Panorama Competitivo
El mercado de trombolisis dirigida por catéter está moderadamente fragmentado, con conglomerados diversificados e innovadores especializados compitiendo por participación de mercado. La adquisición de Silk Road Medical por parte de Boston Scientific por USD 1.260 millones y la compra por parte de Teleflex de los activos de intervención vascular de BIOTRONIK por 760 millones de euros ilustran una carrera armamentista por la escala tecnológica. La amplitud de las carteras abarca ahora desde balones liberadores de fármacos hasta consolas de navegación impulsadas por inteligencia artificial, lo que otorga a los proveedores integrados ventajas de arrastre en cuentas clave.
La evidencia clínica es un diferenciador fundamental. Los estudios PEERLESS y FLASH proporcionaron a los proveedores de trombectomía mecánica datos de seguridad convincentes, obligando a los actores establecidos en trombolisis dirigida por catéter a destacar la rentabilidad o la versatilidad de doble modalidad. Las solicitudes de patentes en recubrimientos hidrofílicos y superficies con redes de heparina muestran una I+D continua para mejorar la biocompatibilidad y reducir la reintervención, lo que resulta especialmente importante cuando los pagadores vinculan el reembolso a los resultados a largo plazo.
Los participantes más pequeños aprovechan innovaciones focalizadas —como catéteres de aspiración para segmentos venosos distales— para ocupar nichos que los grandes actores pasan por alto. Sin embargo, muchos acaban entrando en conversaciones de asociación o adquisición una vez que los ensayos fundamentales validan el rendimiento. Por lo tanto, es probable que la consolidación continúe, aumentando gradualmente la concentración del mercado incluso a medida que proliferan nuevos dispositivos en el mercado de trombolisis dirigida por catéter.
Líderes de la Industria de Trombolisis Dirigida por Catéter
Boston Scientific Corporation
AngioDynamics, Inc.
Thrombolex
Medtronic Plc
Edwards Lifesciences Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Trombólisis Dirigida por Catéter
- AngioDynamics
- BD (Becton Dickinson)
- Boston Scientific
- Edward Lifesciences
- Inari Medical
- Medtronic
- Penumbra
- Teleflex
- iVascular
- Thrombolex
- UN & UP LLC
- EkoSonic (BTG/Boston Scientific)
- Shockwave Medical
- Johnson & Johnson (Cordis)
- Abbott Laboratories
- Terumo Corp.
- Merit Medical Systems
Lea el análisis de las empresas de trombólisis dirigida por catéter

Oportunidades de mercado y perspectivas futuras
El impulso clínico y tecnológico está generando espacio para protocolos de trombólisis dirigida por catéter y farmacomecánicos eficientes en el flujo de trabajo que reducen el tiempo de infusión y el uso de UCI, particularmente para las vías de riesgo intermedio de embolia pulmonar. La generación de evidencia y el posicionamiento en las guías clínicas son facilitadores prácticos de la demanda: las directrices de 2026 de sociedades principales como AHA, ACC y SIR reconocen los enfoques dirigidos por catéter para la embolia pulmonar de riesgo intermedio-alto y alto riesgo cuando la fibrinólisis sistémica está contraindicada o es ineficaz. Las Normas de Práctica de CIRSE de 2026 también validan la trombólisis dirigida por catéter y la trombectomía mecánica como opciones endovasculares establecidas. Esto permite el rediseño de las vías hospitalarias hacia modelos de atención ambulatoria y estancias más cortas, donde las plataformas de dispositivos compiten en velocidad del procedimiento, mejora hemodinámica y dosis lítica reducida.
La innovación a nivel de producto también está abriendo oportunidades de adopción en configuraciones de catéteres orientadas a las limitaciones de tiempo y acceso en salas de intervención de alta actividad. Las autorizaciones FDA 510(k) a principios de 2026 para dispositivos como el catéter de infusión ajustable VariFuse de Argon Medical Devices y la configuración de catéter Versus de Liquet Medicals resaltan los ciclos continuos de renovación de plataformas, incluidos los conceptos de doble punta/telescópicos diseñados para el tratamiento bilateral de la embolia pulmonar y configuraciones orientadas a la medición de la presión arterial pulmonar. Nuevos estudios clínicos en curso, incluidos los preparativos del estudio piloto de Flow Medical de 2026 (NCT07681154) en embolia pulmonar aguda de riesgo intermedio, se suman a la actividad de ensayos que puede ampliar las bases de evidencia y refinar la selección de pacientes. Al mismo tiempo, estos avances intensifican la competencia con los sistemas exclusivamente de trombectomía mecánica a medida que los pagadores y proveedores comparan la utilización total de recursos.
Recent Industry Developments in Mercado de Trombólisis Dirigida por Catéter
- Abril de 2026: Thrombolex anunció la inscripción del paciente número 100 en el estudio clínico RAPID-PE que evalúa su catéter endovascular BASHIR mediante un protocolo On-The-Table para embolia pulmonar de riesgo intermedio. El hito hace avanzar la evidencia prospectiva sobre los flujos de trabajo de lisis farmacomecánica diseñados para evitar la infusión prolongada posprocedimiento. También respalda el posicionamiento de la empresa con centros que priorizan el uso reducido de la UCI y una mayor rapidez de procesamiento.
- Junio de 2025: AngioDynamics informó la inscripción del primer paciente en el ensayo clínico RECOVER-AV que evalúa el sistema AlphaVac F1885 en embolia pulmonar de riesgo intermedio. El inicio de un programa de ensayos dedicado ayuda a generar datos de seguridad y eficacia específicos de la indicación que los comités de adquisición exigen cada vez más para una adopción más amplia. El estudio también respalda la diferenciación competitiva ya que las opciones basadas en catéter se comparan con enfoques puramente mecánicos.
- Mayo de 2024: AngioDynamics anunció la aprobación del Marcado CE en Europa para el sistema AlphaVac F1885 para la extracción no quirúrgica de trombos o émbolos de las arterias pulmonares. La autorización amplió la presencia comercial de la empresa para intervenciones de embolia pulmonar en los mercados de la UE que operan bajo las expectativas de evidencia y vigilancia de la era del MDR. También aumentó la intensidad competitiva para los hospitales que evalúan estrategias de extracción de coágulos basadas en dispositivos y trombólisis complementaria.


Mercado de Trombólisis Dirigida por Catéter Alcance del informe y metodología de investigación
Definición y alcance del mercado
Este mercado abarca los procedimientos de trombólisis dirigida por catéter (CDT) en los que se utiliza un catéter para administrar fármacos trombolíticos directamente a un coágulo dentro de un vaso sanguíneo, incluidos los enfoques farmacomecánicos dirigidos por catéter utilizados en la práctica clínica.
Exclusiones del alcance: se excluyen la trombólisis sistémica administrada sin guía por catéter y los procedimientos de trombectomía mecánica independiente que no incluyen infusión local de fármacos líticos.
Descripción general de la segmentación
- Por Aplicación
- Trombosis Venosa Profunda
- Embolia Pulmonar
- Accidente Cerebrovascular Isquémico
- Otras Aplicaciones
- Por Usuario Final
- Hospitales
- Centros de Cirugía Ambulatoria
- Por Técnica Trombolítica
- Trombolisis Dirigida por Catéter (TDC)
- Trombolisis Dirigida por Catéter Farmacomecánica
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Australia
- Corea del Sur
- Resto de Asia-Pacífico
- Oriente Medio y África
- CCG
- Sudáfrica
- Resto de Oriente Medio y África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental comenzó definiendo el conjunto real de demanda de trombólisis dirigida por catéter mediante el mapeo de las afecciones de carga de coágulos y los entornos de atención que realmente llevan a cabo estos procedimientos. Consultamos señales de salud pública y utilización de fuentes como los CDC, el NIH y revistas clínicas indexadas en PubMed, la OMS, y los informes de pagadores y hospitales que indican patrones de crecimiento de procedimientos.
En cuanto a la oferta y los precios, revisamos material regulatorio y de etiquetado público (incluidas las comunicaciones de seguridad de la FDA y los listados de dispositivos), además de presentaciones de empresas, presentaciones para inversores y cobertura de prensa confiable para entender dónde está aumentando la adopción y cómo está cambiando la combinación de terapias. Se utilizaron suscripciones pagas selectas para datos financieros de empresas y bases de datos de patentes únicamente para acelerar las verificaciones cruzadas sobre la exposición de ingresos y la dirección tecnológica. Los ejemplos anteriores no son exhaustivos, y se utilizaron muchas otras referencias públicas e internas para la recopilación de datos, validación y clarificación.
Entrevistas y encuestas primarias
El trabajo primario se centró en entrevistas y encuestas breves con clínicos intervencionistas, administradores de laboratorios de cateterismo, distribuidores y gerentes de producto que observan el flujo de procedimientos y el comportamiento de compra en sus funciones diarias. Buscamos cobertura en las principales geografías para que pudieran reflejarse las diferencias en las preferencias de tratamiento, la solidez del reembolso y la capacidad del lugar de atención, y luego utilizamos estos aportes para llenar vacíos en las tasas de adopción y los precios típicos (incluido lo que se agrupa frente a lo que se factura por separado).
Distribución de los encuestados del trabajo de campo de la investigación primaria
| Tipo de empresa | Puesto del encuestado | Región |
|---|---|---|
| Nivel superior: 38% | Directivos de nivel C: 15% | APAC: 39% |
| Nivel medio: 40% | Líderes funcionales/de unidad: 31% | EMEA: 36% |
| Actores más pequeños: 22% | Gerentes: 54% | América: 25% |
Dimensionamiento y pronóstico del mercado
El dimensionamiento se construyó utilizando un enfoque de conjunto de demanda de arriba hacia abajo, donde la epidemiología y las tasas de casos tratados se tradujeron en volúmenes probables de procedimientos de trombólisis dirigida por catéter por región, y luego se convirtieron en valor utilizando una lógica combinada de costo de procedimiento y precios de dispositivos y fármacos. Para mantener los totales realistas, corroboramos los resultados utilizando aproximaciones selectivas de abajo hacia arriba, incluidas verificaciones de la exposición de ingresos de proveedores, rangos de precios de venta promedio muestreados y comentarios de canales sobre el movimiento anual de unidades, y luego ajustamos donde las dos visiones no coincidían.
Las entradas clave utilizadas en el modelo incluyeron las tendencias de casos de VTE, EP y TVP, la proporción de pacientes elegibles para el manejo intervencionista, la capacidad de procedimientos de hospitales y centros ambulatorios, la adopción de técnicas asistidas por ultrasonido y farmacomecánicas, y el número típico de catéteres y desechables complementarios utilizados por caso. Los precios se trataron con cuidado porque las cotizaciones del mundo real cambian con el momento de las licitaciones y la contratación agrupada, por lo que utilizamos rangos y los convertimos en un ASP combinado anual por región antes de aplicar los volúmenes.
Los pronósticos se elaboraron mediante análisis de escenarios. El crecimiento de los procedimientos, el tono del reembolso y las limitaciones de personal intervencionista se variaron dentro de límites realistas y luego se alinearon con lo que los expertos describieron como plausible en los próximos cinco años. Cuando faltaban señales de abajo hacia arriba para países más pequeños, utilizamos tasas de penetración indirectas de mercados comparables con acceso a la atención y dinámicas de pagadores similares, y luego revisamos nuevamente el gasto implícito por paciente tratado para verificar su razonabilidad.
Validación de datos y ciclo de actualización
La validación se realizó mediante múltiples verificaciones para que los resultados se mantuvieran coherentes con la actividad clínica real y el comportamiento de compra. Comparamos los resultados del modelo con señales independientes, como los cambios en la combinación de procedimientos discutidos en la literatura clínica, la dirección del gasto sanitario a nivel de país y los hitos regulatorios y de etiquetado visibles públicamente, señalando anomalías para su revisión.
Antes de la aprobación final, el modelo y los supuestos pasan por una revisión analítica escalonada. Cualquier gran variación por región desencadena un nuevo contacto con fuentes primarias selectas para confirmar si la brecha se debe a precios, adopción o límites de definición. Los informes se actualizan anualmente, y se realizan actualizaciones provisionales cuando ocurren eventos importantes, como cambios importantes en las directrices, actualizaciones de reembolso o aprobaciones notables de productos. Justo antes de la entrega, se completa una revisión final para que los clientes reciban la visión más actual disponible.
Dimensionamiento del mercado de trombólisis dirigida por catéter de Mordor Intelligence en comparación con otras estimaciones publicadas
Los tamaños de mercado publicados para la trombólisis dirigida por catéter a menudo no coinciden porque los distintos grupos toman decisiones diferentes sobre qué se cuenta como valor de CDT y cómo traducen la actividad de procedimientos en dólares. Las diferencias generalmente provienen de los límites de alcance, el tratamiento de precios y el momento del año base utilizado para el manejo de moneda e inflación.
Un factor importante de la brecha aquí es la frecuencia con la que se actualizan los supuestos de ASP, y si los tipos de cambio se toman de un promedio anual consistente. Dado que los catéteres y desechables complementarios tienen precios desiguales entre regiones y contratos, los precios más antiguos pueden trasladarse incorrectamente. Al actualizar los datos de precios y el momento del tipo de cambio a una ventana anual consistente, y luego revisar nuevamente el gasto implícito por procedimiento frente a los comentarios de las entrevistas, Mordor Intelligence reduce la desviación que puede surgir cuando los precios más antiguos se trasladan sin un nuevo proceso de validación.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 538,52 millones de USD (2026) | |
| Consultora global A | 565,94 millones de USD (2025) | Utiliza un año base diferente y puede aplicar un límite de gasto más amplio en torno a la atención de CDT, lo que puede cambiar los totales cuando el momento de la moneda y los precios agrupados no se normalizan de la misma manera. |
| Editorial del sector B | 540,09 millones de USD (2026) | Parece incluir un conjunto más amplio de elementos del sistema y modos de administración en algunas definiciones, por lo que el alcance de dispositivos y complementos incluidos puede ser ligeramente diferente incluso cuando el año base coincide. |
En general, la dispersión se explica por una combinación del momento y lo que se cuenta dentro de la cesta de gasto de CDT, además de cómo se trasladan los precios a lo largo del pronóstico. Nuestro enfoque mantiene la estimación trazable a los volúmenes de casos tratados y a una construcción de ASP claramente establecida, y luego verifica el resultado frente a señales clínicas de adopción y compra para que la cifra final se mantenga práctica de usar.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del Mercado de Trombolisis Dirigida por Catéter?
El mercado de trombolisis dirigida por catéter se estima en USD 538,52 millones en 2026 y se proyecta que alcance USD 704,63 millones en 2031 a una CAGR del 5,52%.
¿Quiénes son los actores clave en el Mercado de Trombolisis Dirigida por Catéter?
Boston Scientific Corporation, AngioDynamics, Inc., Thrombolex, Medtronic Plc y Edwards Lifesciences Corporation son las principales empresas que operan en el Mercado de Trombolisis Dirigida por Catéter.
¿Cuál es la región de más rápido crecimiento en el Mercado de Trombolisis Dirigida por Catéter?
Asia-Pacífico lidera con una CAGR proyectada del 7,1% a medida que China, Japón e India incrementan los volúmenes de procedimientos y amplían la capacidad intervencionista.
¿Qué área de aplicación genera actualmente los mayores ingresos?
La embolia pulmonar ocupa el primer lugar, representando el 41,02% de los ingresos de 2025 dentro del mercado de trombolisis dirigida por catéter.
Última actualización de la página el:



