
Tamaño y Participación del Mercado de Empaques Flexibles de América del Norte
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
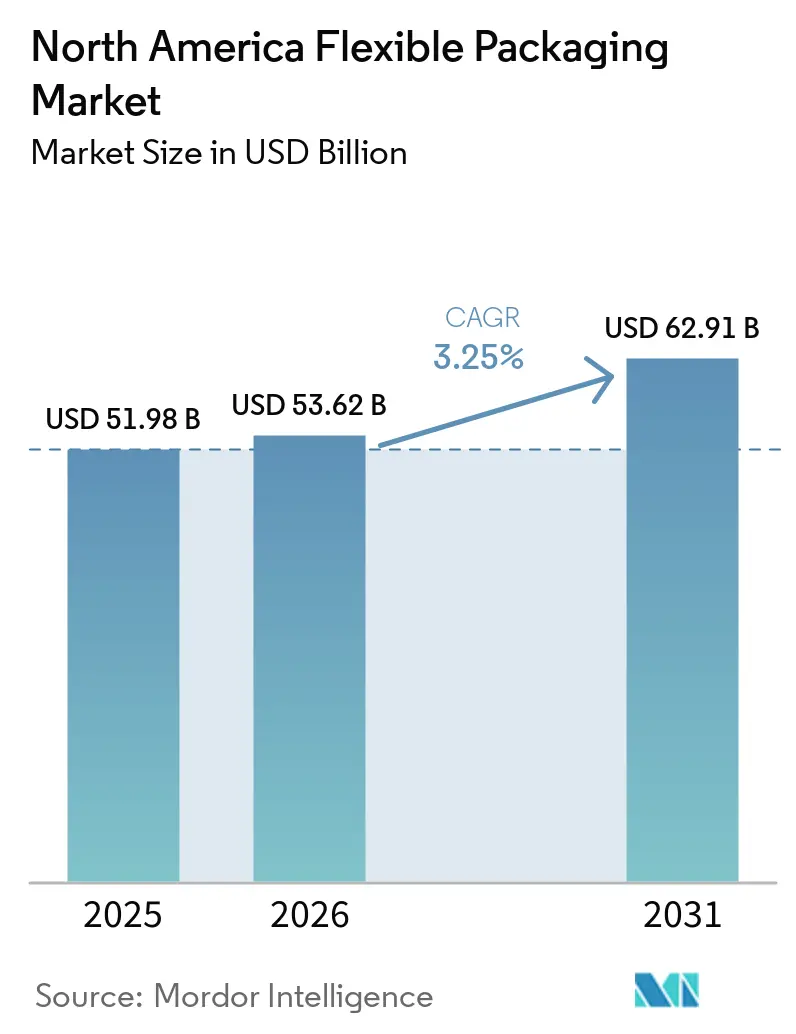
| Tamaño del mercado en el año base (2025) | 51.98 Mil millones de dólares |
| Tamaño del Mercado (2026) | 53.62 Mil millones de dólares |
| Tamaño del Mercado (2031) | 62.91 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 3.25 % |
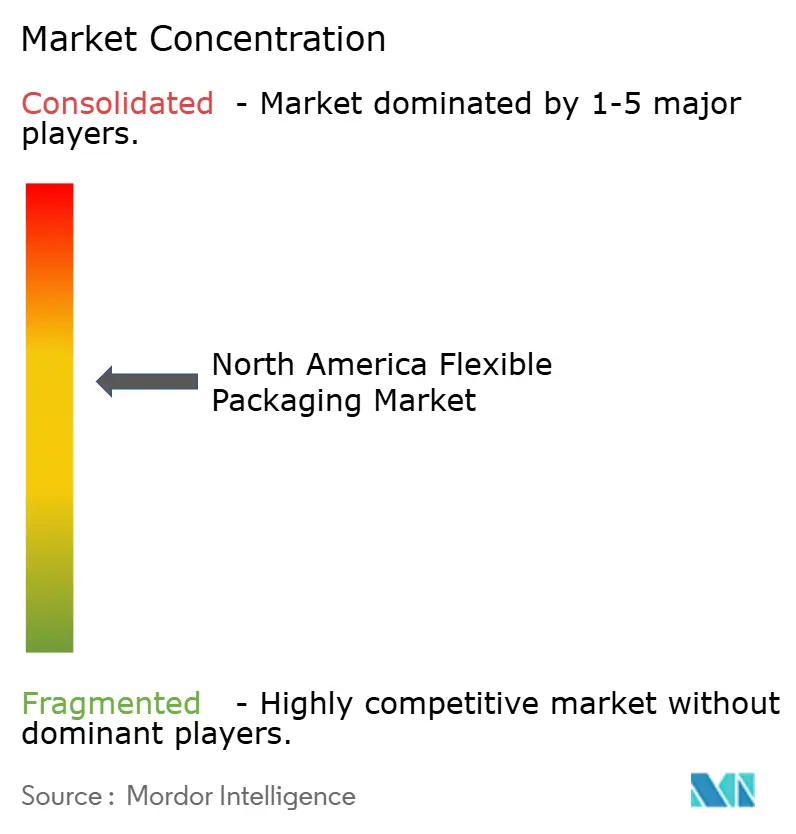
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Empaques Flexibles de América del Norte por Mordor Intelligence
Se proyecta que el tamaño del mercado de empaques flexibles de América del Norte se expanda desde USD 51.980 millones en 2025 y USD 53.620 millones en 2026 hasta USD 62.910 millones en 2031, registrando una CAGR del 3,25% entre 2026 y 2031. El impulso está pasando de los envases rígidos a películas, bolsas y envolturas ligeras que reducen los costos de flete, satisfacen los compromisos de reciclaje en acera y cumplen con los mandatos estatales de contenido reciclado posconsumo (PCR). Los propietarios de marcas están cerrando contratos de resina a varios años a medida que California, Nueva Jersey, Washington, Maine y Connecticut elevan los umbrales de contenido reciclado, lo que restringe el suministro de materia prima y eleva las primas de PCR. La automatización en los centros de microdistribución de Amazon y Walmart amplifica la demanda de sobres ultradelgados que puedan soportar la clasificación a alta velocidad sin romperse. La presión de los minoristas está acelerando el giro hacia estructuras monomateriales, mientras que la relocalización bajo el T-MEC canaliza inversiones hacia México para acortar los tiempos de entrega a los centros de distribución de EE. UU. La intensidad competitiva se mantiene moderada porque los cinco principales convertidores controlan aproximadamente el 35% de la capacidad regional, dejando espacio para las empresas de nivel medio que dominan la extrusión de calibre delgado y obtienen resina reciclada aprobada por la FDA.
Conclusiones Clave del Informe
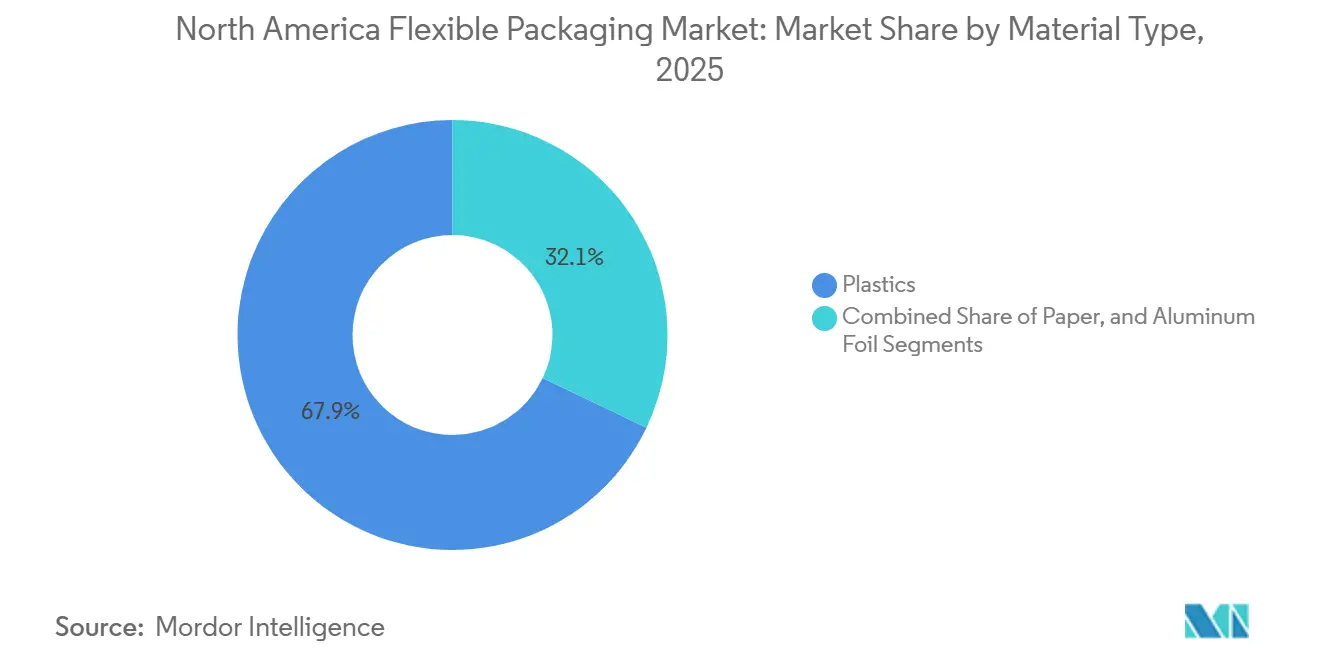
- Por tipo de material, los plásticos lideraron con el 67,91% de la participación del mercado de empaques flexibles de América del Norte en 2025, mientras que se prevé que el papel se expanda a una CAGR del 3,66% hasta 2031.
- Por tipo de producto, las bolsas representaron el 45,72% de la participación en ingresos del tamaño del mercado de empaques flexibles de América del Norte en 2025, mientras que las películas y envolturas tienen la CAGR proyectada más rápida del 3,42% hasta 2031.
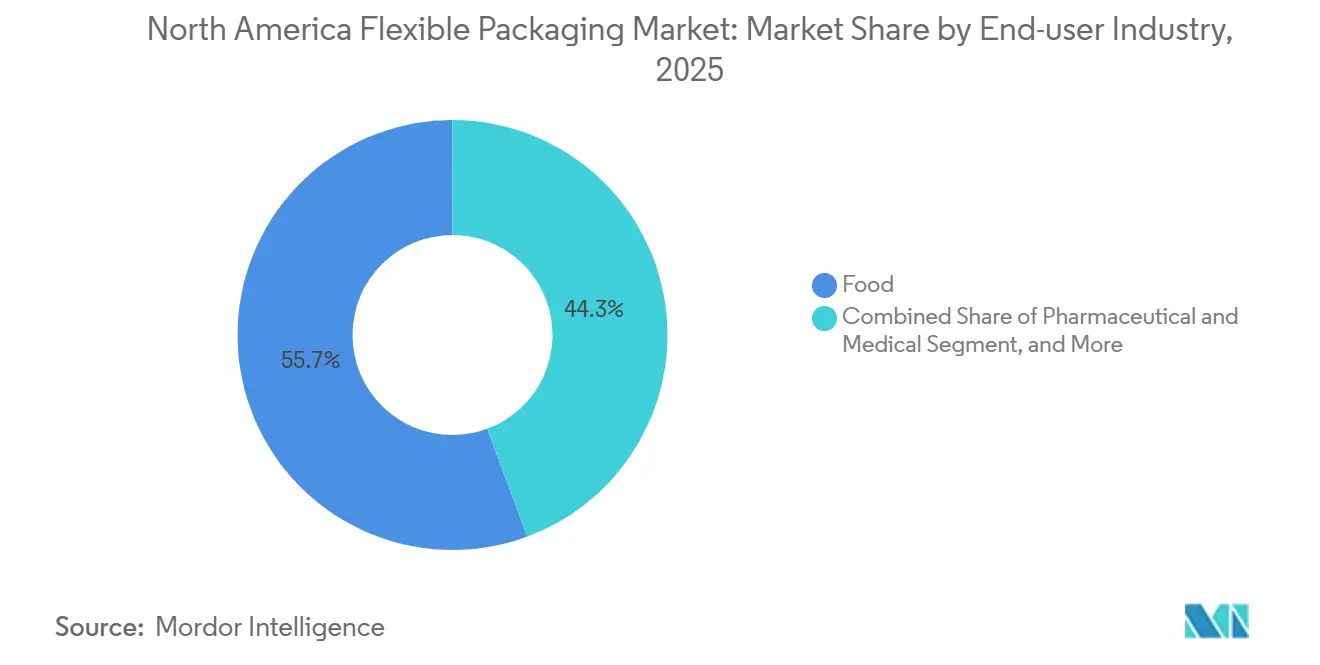
- Por industria de usuario final, los alimentos y bebidas dominaron con una participación del 55,66% en 2025; las aplicaciones farmacéuticas y médicas avanzan a una CAGR del 3,97% hasta 2031.
- Por canal de distribución, el B2B directo representó el 58,82% de los ingresos en 2025, aunque el comercio electrónico y el cumplimiento crecerán a una CAGR del 4,08% durante 2026-2031.
- Por geografía, Estados Unidos capturó el 71,84% de los ingresos regionales de 2025, aunque se proyecta que México sea el país de más rápido crecimiento con una CAGR del 4,01% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento en la demanda de formatos de snacks convenientes para consumo en movimiento | +0.8% | Estados Unidos, Canadá, con extensión a los centros urbanos de México | Mediano plazo (2-4 años) |
| Cambio de los propietarios de marcas hacia estructuras monomateriales reciclables | +0.7% | Estados Unidos (California, Nueva York, Washington), Canadá (estrategia federal de plásticos) | Largo plazo (≥ 4 años) |
| Premiumización en empaques flexibles para alimentos de mascotas | +0.4% | Estados Unidos, Canadá | Corto plazo (≤ 2 años) |
| Mandatos estatales de PCR que desencadenan contratos de compra de resina a largo plazo | +0.6% | California, Nueva Jersey, Washington, Maine, Connecticut | Largo plazo (≥ 4 años) |
| Automatización en centros de microdistribución que favorece películas de sobres ultradelgados | +0.5% | Estados Unidos (corredores de cumplimiento de Texas, Ohio, Pensilvania) | Mediano plazo (2-4 años) |
| Cambio de los minoristas hacia centros de microdistribución automatizados que impulsan la demanda de sobres ultradelgados | +0.3% | Estados Unidos, Canadá | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Aumento en la Demanda de Formatos de Snacks Convenientes para Consumo en Movimiento
El gasto en alimentos fuera del hogar alcanzó USD 148.600 millones en 2025 y está en camino de crecer un 39% para 2027, lo que impulsa a las marcas a reemplazar los envases rígidos con bolsas de pie que caben en mochilas y portavasos de automóviles.[1] Los paquetes individuales de 28 a 56 gramos representaron el 42% de los lanzamientos de snacks salados en 2025, frente al 31% en 2024, ya que los consumidores buscan el control de porciones. Las estructuras flexibles reducen el peso del empaque en un 60%, ahorrando USD 0,12 por caja en rutas transcontinentales. Los cierres resellables aparecieron en el 68% de los nuevos SKU de snacks en 2025, extendiendo la vida útil en 14 días y obteniendo un extra de USD 0,08 a 0,12 por unidad. Cadenas de servicio rápido como Chipotle y Panera introdujeron kits de comida para llevar en bandejas flexibles, desviando volúmenes de los formatos rígidos.
Cambio de los Propietarios de Marcas hacia Estructuras Monomateriales Reciclables
General Mills se comprometió a convertir toda su cartera de snacks de América del Norte a bolsas de polietileno puro para finales de 2025, eliminando las capas de papel de aluminio y nailon que bloquean la reciclabilidad en los puntos de entrega en tiendas.[2] La gama AmLite de polietileno puro de Amcor logró una transmisión de oxígeno inferior a 5 cc/m²/día sin metalización, preservando la vida útil de la confitería mientras lleva etiquetas How2Recycle. Kind Snacks redujo el contenido de plástico en un 90% con un envoltorio a base de papel y obtuvo el estatus Climate Pledge Friendly, captando a los consumidores que filtran las búsquedas de Amazon por sostenibilidad. La SB 54 de California exige un 65% de reciclabilidad para los empaques plásticos para 2032 y multa el incumplimiento con hasta USD 500 por tonelada, lo que obliga a las marcas nacionales a estandarizar en diseños monomateriales. Solo los convertidores que poseen líneas de coextrusión de 7 a 9 capas pueden cumplir los objetivos de barrera sin recurrir a laminados no reciclables.
Premiumización en Empaques Flexibles para Alimentos de Mascotas
Los productores de alimentos para mascotas trasladaron el 34% del volumen de croquetas secas de bolsas de papel a bolsas de alta barrera entre 2024 y 2025, atrayendo a los propietarios millennials que valoran la resellabilidad. La bolsa de 1,8 kg de Blue Buffalo, lanzada en 2025, elevó los precios de venta promedio en un 22% mientras reducía el peso del empaque en un 28%. Purina informó que los formatos flexibles generaron el 19% de sus ingresos de alimentos para mascotas en América del Norte en 2025, frente al 11% en 2024. UFlex abrió una planta de bolsas de USD 45 millones en México para entregar tiempos de entrega inferiores a 48 horas a las marcas de EE. UU., según informó FT.COM. Los convertidores obtienen aislamiento de las fluctuaciones de materias primas porque las marcas aceptan costos entre un 15 y un 20% más altos por bolsas premium y resellables.
Mandatos Estatales de PCR que Desencadenan Contratos de Compra de Resina a Largo Plazo
La AB 793 de California exige que los empaques en contacto con alimentos contengan un 15% de PCR para 2025, aumentando al 50% para 2035, con multas diarias de USD 50.000 por infracciones. Nueva Jersey, Washington, Maine y Connecticut promulgaron normas paralelas, lo que impulsó a Amcor, Sealed Air y Berry Global a firmar acuerdos de compra a 5-7 años que aseguran aproximadamente 120.000 t/año de resina reciclada. Solo una docena de proveedores de América del Norte poseen cartas de no objeción de la FDA, lo que eleva las primas de PCR a USD 400/t por encima del polietileno virgen. La línea de reciclaje químico de ExxonMobil en Baytown produjo 30.000 t de polímero circular certificado en 2025, aunque los costos siguen siendo un 35% superiores al reciclaje mecánico. La auditoría de cumplimiento ahora agrega USD 25.000 a 50.000 por SKU bajo ISO 14021 y el reconocimiento de la APR.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Recolección limitada en acera para películas multicapa | -0.4% | Municipios de América del Norte | Largo plazo (≥ 4 años) |
| Volatilidad del precio de los polímeros tras choques geopolíticos | -0.6% | Cadenas de suministro vinculadas a mercados globales | Mediano plazo (2-4 años) |
| Escasez de materia prima de polietileno reciclado de grado FDA | -0.3% | Convertidores de contacto con alimentos en EE. UU. | Mediano plazo (2-4 años) |
| Las leyes de Responsabilidad Extendida del Productor imponen nuevas tarifas y cargas de reporte | -0.2% | CA, OR, CO, ME, MN | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Recolección Limitada en Acera para Películas Multicapa
Solo el 8% de los municipios de EE. UU. aceptan películas flexibles en la acera, lo que deja a los programas de entrega en tiendas capturar menos del 9% del volumen vendido en 2025.[3] Las películas obstruyen los clasificadores ópticos, lo que lleva a muchas instalaciones de recuperación de materiales a enviar fardos enteros a vertederos cuando la contaminación supera el 25%. Las prohibiciones de PFAS en 11 estados eliminaron los recubrimientos resistentes a la grasa, reduciendo las opciones compostables. Aunque las guías de la APR avalan las películas de polietileno de más de 2,5 mil y sin capas metálicas, el 63% de los lanzamientos de bolsas en 2025 utilizaron barreras de óxido de aluminio, lo que las hace inelegibles. El escepticismo de los consumidores está aumentando, ya que el 47% de los compradores duda de que las películas se reciclen, según una encuesta de McKinsey de 2025.
Volatilidad del Precio de los Polímeros tras Choques Geopolíticos
Los precios al contado del polietileno en América del Norte cayeron un 18% en 2024 por las adiciones de capacidad en Oriente Medio, luego rebotaron cuando las tensiones en el Mar Rojo se intensificaron y los costos de flete aumentaron un 42% en el primer trimestre de 2025. Un arancel modelado del 25% sobre las importaciones chinas y mexicanas elevaría los costos de resina en destino en USD 310/t, o un 27%. El gas de Henry Hub osciló entre USD 2,10 y USD 4,80 por millón de BTU en 2025, añadiendo incertidumbre para los crackers de etileno. Una variación del 10% en la resina reduce los ingresos del convertidor entre un 6 y un 8% cuando la utilización está por debajo del 65%. La volatilidad desalienta las nuevas líneas de extrusión porque los modelos de retorno de inversión colapsan cuando la materia prima varía en dos dígitos en un trimestre.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Material:
Los Plásticos Dominan mientras el Papel Gana TerrenoEl polietileno, el polipropileno biorientado, el polipropileno colado, el cloruro de polivinilo y el etileno-alcohol vinílico representaron el 67,91% del mercado de empaques flexibles de América del Norte en 2025. Se prevé que las alternativas a base de papel registren una CAGR del 3,66%, el crecimiento más rápido entre los materiales, a medida que los minoristas promueven formatos reciclables en acera. El estatus aprobado por la FDA del polietileno y su fiabilidad de sellado térmico lo hacen dominante en el contacto con alimentos, mientras que el polipropileno biorientado sirve a los snacks que necesitan rigidez y claridad. El polipropileno colado prospera en bolsas retort que sobreviven a la esterilización a 121 °C sin delaminación. Las capas de etileno-alcohol vinílico ofrecen barreras de oxígeno por debajo de 0,5 cc/m²/día, fundamentales para el empaque de carne fresca y café.
La bolsa de papel PerFORMing de Mondi, introducida en 2025, permite el reciclaje de fibra mientras mantiene secos las sopas y las mezclas de salsas, ganando contratos con Nestlé y Unilever. Los sobres corrugados de Ranpak reemplazaron 18 millones de sobres de burbujas en los canales de comercio electrónico en 2025. El papel de aluminio retuvo una participación del 6%, concentrada en café y alimentos para mascotas, aunque los compromisos de sostenibilidad amenazan el volumen futuro. Las películas biodegradables de PLA y celulosa permanecen por debajo del 3% de participación, obstaculizadas por la falta de sitios de compostaje. Programas minoristas como Climate Pledge Friendly de Amazon listaron 2.400 SKU con contenido de papel superior al 70% en 2025, el triple del recuento de 2024.
Por Tipo de Producto:
Las Bolsas Dominan mientras las Películas AceleranLas bolsas aseguraron el 45,72% de los ingresos de 2025 en el mercado de empaques flexibles de América del Norte, impulsadas por la premiumización de los alimentos para mascotas y la convertibilidad de los snacks. Se proyecta que las películas y envolturas crezcan a una CAGR del 3,42% hasta 2031, impulsadas por los sobres de comercio electrónico y el envasado en flujo de productos frescos. Los sacos y sobres siguen siendo vitales para los alimentos a granel y los productos farmacéuticos que requieren cierres resistentes a los niños que cumplen con los estándares de la Farmacopea de EE. UU. Las mangas y etiquetas termorretráctiles ofrecen una marca de 360 grados, pero deben adoptar tiras de desgarro perforadas para facilitar el reciclaje de botellas bajo las normas estatales.
Amazon y Walmart operaban 340 centros de cumplimiento automatizados para 2025, cada uno exigiendo sobres ultradelgados de menos de 2 mil que superen las pruebas de caída ISTA 6-Amazon a escala. El envasado en flujo para productos frescos avanzó un 11% en 2025 a medida que las películas de atmósfera modificada extendieron la vida útil entre 5 y 7 días. El sobre de 1,8 mil de Printpack redujo el peso en un 40% en comparación con los incumbentes de 3,0 mil, ahorrando USD 0,04 por unidad. Las bolsas seguirán siendo líderes de categoría, pero las películas y envolturas están cerrando la brecha a medida que el comercio minorista en línea sube del 16% de las ventas en 2025 al 22% para 2031.
Por Industria de Usuario Final:
Los Alimentos Lideran, la Farmacéutica Gana VelocidadLos alimentos y bebidas captaron el 55,66% de los ingresos de 2025 en el mercado de empaques flexibles de América del Norte. A nivel mundial, las carnes, aves y mariscos retuvieron el 39,78% del volumen de 2025, lo que subraya la dependencia del mercado de empaques flexibles para alimentos congelados en proteínas de alto valor que requieren películas eliminadoras de oxígeno y antiempañantes para la estabilidad del color. Las bolsas para alimentos congelados con válvulas de vapor captaron el 23% de los nuevos lanzamientos, permitiendo la preparación en microondas directamente en la bolsa. Los lácteos dependen de películas de alta barrera para mantener el yogur fresco durante 60 días, y los formatos de piel al vacío redujeron el desperdicio de carne al extender la frescura 14 días. Los snacks impulsaron la adopción de cierres tipo cremallera en el 68% de los nuevos SKU, elevando la conveniencia.
Las aplicaciones farmacéuticas y médicas están preparadas para un CAGR del 3,97% debido a los requisitos de serialización de la FDA bajo la Ley de Seguridad de la Cadena de Suministro de Medicamentos, que exigen bolsas habilitadas con RFID. La bolsa con cierre de doble acción de Glenroy superó las pruebas de seguridad infantil ASTM D3475, obteniendo contratos de 14 marcas farmacéuticas. Los productos para el hogar, como las cápsulas de detergente, migraron hacia bolsas de pie, mientras que los usos industriales como los adhesivos en polvo aún dependen de bolsas de múltiples capas.

Por Canal de Distribución:
El B2B Directo Domina, el Comercio Electrónico AvanzaLos acuerdos B2B directos representaron el 58,82% de los ingresos de 2025 en el mercado de empaques flexibles de América del Norte; los convertidores co-crean estructuras con procesadores de alimentos y farmacéuticos, asegurando volúmenes a varios años. Los canales minoristas reclamaron una participación del 29% al almacenar bolsas de marca propia que priorizan la eficiencia de costos. El comercio electrónico y el cumplimiento registrarán una CAGR del 4,08% hasta 2031 a medida que las marcas de venta directa al consumidor envíen directamente a los consumidores, evitando las estanterías de las tiendas.
Warby Parker y Dollar Shave Club cambiaron las cajas de cartón corrugado por sobres personalizados, reduciendo los costos de empaque por envío en USD 0,22. Amazon certificó 4.800 SKU flexibles bajo su programa Frustration-Free en 2025, exigiendo diseños reciclables en acera. Los operadores logísticos de terceros como ShipBob agrupan la adquisición de empaques flexibles con contratos de cumplimiento, acortando las cadenas de suministro para las marcas emergentes. La participación del comercio minorista se erosionará a medida que los modelos de suscripción en línea se expandan.
Análisis Geográfico
Mercado de Envases Flexibles de Estados Unidos
Estados Unidos representó el 71,84% del mercado de envases flexibles de América del Norte en 2025, impulsado por los clústeres de procesamiento de alimentos en California, Texas, Illinois y Ohio. Siete estados promulgaron leyes de Responsabilidad Extendida del Productor que incrementaron los costos de cumplimiento entre 0,02 y 0,05 USD por kilogramo. Las normas de contenido reciclado posconsumo en cinco estados bloquearon 120.000 t/año de resina bajo acuerdos a largo plazo, elevando las primas del material reciclado 400 USD/t por encima de los grados vírgenes. Las redes de distribución de Amazon y Walmart impulsaron la demanda de sobres de películas de PE ultradelgadas que solo ocho convertidores estadounidenses pueden suministrar a escala. Texas atrajo 1.200 millones de USD en inversiones en envases flexibles entre 2024 y 2025 gracias a la resina de la Costa del Golfo y la logística transfronteriza.
Mercado de Envases Flexibles de Canadá
Canadá aportó el 18% de los ingresos de 2025, impulsado por las normas de Responsabilidad Extendida del Productor de Quebec y Columbia Británica, que añaden entre 0,03 y 0,06 CAD (0,022–0,044 USD) por kilogramo en tarifas al productor.[4] Ontario eximió los envases flexibles de su prohibición de artículos de un solo uso, protegiendo la demanda de bolsas. Transcontinental instaló una línea de extrusión de 38 millones de USD en Montreal en 2025 para atender bolsas farmacéuticas con características de resistencia a la apertura por niños TC.TC. La CAGR del 2,8% de Canadá hasta 2031 refleja una demografía madura, aunque se beneficia del creciente comercio electrónico y el gasto en atención médica.
Mercado de Envases Flexibles de México
Se prevé que México registre la CAGR más rápida del 4,01% a medida que el nearshoring y los incentivos del T-MEC acercan la capacidad a los compradores estadounidenses. La planta de UFlex de 45 millones de USD en Querétaro y la expansión de Amcor en Monterrey añaden líneas de bolsas de alta barrera óptimamente ubicadas para entregas en 48 horas a Texas y California. Los costos laborales promedian 4,20 USD por hora, muy por debajo de las tarifas estadounidenses, reduciendo los costos de conversión hasta en un 40%. La demanda alimentaria interna sigue siendo sólida, y los productores de tortillas y botanas están incorporando bolsas de atmósfera modificada para extender la vida útil. La infraestructura de reciclaje es deficiente, con recolección de películas en la acera en menos del 5% de los municipios, lo que plantea desafíos de sostenibilidad a largo plazo.
Panorama regulatorio
La regulación del embalaje flexible en Norteamérica está cada vez más dirigida por los estados, con normas de RAP, contenido reciclado y etiquetado que se aplican junto con la supervisión federal para materiales en contacto con alimentos. California sigue siendo el punto de referencia clave. La SB 54 entró en una fase de implementación en 2026, y la SB 343 endurece las condiciones para usar el símbolo de reciclaje de flechas persiguiéndose según criterios específicos de reciclabilidad, lo que presiona a las marcas a armonizar los diseños de SKU a nivel nacional.
En materia de seguridad de contacto con alimentos, la FDA de EE. UU. finalizó en 2026 un proceso sistemático para la evaluación posterior a la comercialización de sustancias químicas en alimentos, cambiando la forma en que se revisan a lo largo del tiempo las sustancias en contacto con alimentos. La FDA también actualizó el 21 CFR Parte 176.170 en abril de 2026 para establecer un límite específico de migración para los sustitutos del BPA (BPS, BPF) en papel y cartón recubiertos, con plazos de cumplimiento que comienzan a mediados de 2026 y vinculados a pruebas de laboratorio acreditadas según ISO/IEC 17025. En cuanto a los PFAS, la EPA de EE. UU. revisó en abril de 2026 el calendario de presentación de su norma de Reporte y Registro de PFAS, desplazando el inicio del período de reporte a 2027, mientras que las restricciones estatales sobre PFAS continúan afectando a los recubrimientos resistentes a la grasa utilizados en algunas aplicaciones de embalaje flexible.
Análisis de la cadena de valor
La cadena de valor del embalaje flexible en Norteamérica comienza con los proveedores de materias primas y sustratos, incluidas las resinas de PE/PP, aditivos, papel de aluminio y papel. Luego pasa por la extrusión de películas, el recubrimiento y la laminación, la impresión, la conversión de bolsas y el acabado, antes de llegar a las líneas de llenado de los propietarios de marcas y a la distribución a través de redes de cumplimiento B2B directo y comercio electrónico. Grupos del sector como la Flexible Packaging Association (FPA) y la Advanced Packaging Association (APA) apoyan la coordinación en materia de directrices de diseño para el reciclaje, selección de materiales e iniciativas de fin de vida útil que dan forma a las especificaciones transmitidas por los grandes minoristas y marcas de consumo.
En 2026, los cambios tanto en las expectativas de cumplimiento como en las capacidades de producción están modificando las transferencias a lo largo de la cadena. Las regulaciones permanentes de la SB 54 de California fueron aprobadas el 1 de mayo de 2026, y el hito de registro de la Circular Action Alliance (1 de junio de 2026) reforzó los requisitos de reporte de datos y de responsabilidad de los productores, que se traducen en documentación de los convertidores, declaraciones de materiales y trabajos de rediseño. En el lado de la fabricación, ProAmpac finalizó la adquisición de TC Transcontinental Packaging (marzo de 2026), PPC Flex completó la adquisición de las operaciones estadounidenses de SUDPACK (enero de 2026) y Amcor anunció una ampliación de sus capacidades de película termorretráctil de PE en Norteamérica (febrero de 2026), lo que subraya la consolidación y la inversión en tecnología de impresión, barrera y monomaterial, ya que la disponibilidad de PCR y las limitaciones de reciclabilidad siguen siendo cuellos de botella recurrentes.
Panorama Competitivo
El mercado de empaques flexibles de América del Norte exhibe una concentración moderada: Amcor, Sealed Air, Berry Global, Mondi y ProAmpac controlaron conjuntamente aproximadamente el 35% de la capacidad en 2025. La adquisición de Amcor en 2024 de un proveedor de PCR en Texas aseguró 22.000 t/año de resina aprobada por la FDA, permitiendo a la empresa garantizar un contenido de PCR del 25% y cumplir con los requisitos de la SB 54. Sealed Air implementó la inspección de calidad por visión artificial en 12 fábricas en 2025, reduciendo los defectos en un 18%. Berry Global cerró un acuerdo de 7 años por 18.000 t/año de polietileno reciclado de un reciclador de Pensilvania, limitando la exposición al mercado spot.
La innovación diferencia a los líderes; los convertidores con tratamiento corona en línea y prensas digitales aseguran primas de precio del 12 al 15% en tiradas cortas a medida que las marcas lanzan sabores de edición limitada. Charter Next Generation abrió una planta en Columbus, Ohio, en 2025, a solo 320 kilómetros de nueve centros de Amazon, prometiendo tiempos de entrega de 48 horas en sobres ultradelgados. Novolex, respaldada por capital privado, absorbió tres convertidores del Medio Oeste en 2024 para ampliar su alcance e integrar formatos corrugados y flexibles. Las solicitudes de patentes confirman una carrera de I+D: Printpack presentó siete patentes de EE. UU. en 2025 para películas de polietileno reforzadas con nanoarcilla que combinan un ahorro de peso del 40% con una resistencia a la punción de 400 g-fuerza.
Los rezagados que dependen de laminados multicapa no reciclables enfrentan presión sobre los márgenes a medida que los minoristas exigen diseños elegibles para How2Recycle. Las barreras de entrada están aumentando ya que el 68% de las marcas del Fortune 500 exigen la certificación ISO 9001 e ISO 14001 a sus proveedores. La intensidad competitiva aumentará hasta 2031 a medida que las cuotas de PCR se endurezcan y la automatización de microdistribución insista en películas más delgadas y resistentes, recompensando a los convertidores que se ubican cerca de los corredores de demanda y dominan la extrusión avanzada.
Líderes de la Industria de Empaques Flexibles de América del Norte
-
Amcor PLC
-
Mondi PLC
-
Transcontinental Inc.
-
American Packaging Corporation
-
Sealed Air Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Embalaje Flexible de América del Norte Empresas cubiertas en este informe
- Amcor plc
- Sealed Air Corporation
- Mondi plc
- ProAmpac LLC
- Transcontinental Inc.
- American Packaging Corporation
- Sonoco Products Company
- Printpack Inc.
- Sigma Plastics Group
- Novolex Holdings Inc.
- Constantia Flexibles
- PPC Flexible Packaging
- Charter Next Generation
- Glenroy Inc.
- CCL Industries
- WestRock Company
- Berry Global Inc.
- Winpak Ltd.
- Coveris Holdings SA
Oportunidades de mercado y perspectivas futuras
La implementación de la RAP y los requisitos de etiquetado de reciclabilidad están creando oportunidades a corto plazo para los convertidores que pueden documentar diseños conformes, proporcionar datos precisos a las organizaciones de responsabilidad del productor y suministrar estructuras monomaterial que se ajusten a las normas estatales sin degradar el rendimiento de barrera. La SB 54 de California proporciona un ancla clara para la demanda. Las regulaciones permanentes entraron en vigor el 1 de mayo de 2026, y el hito de registro de productores de la Circular Action Alliance en junio de 2026 aumenta la necesidad de listas de materiales trazables, documentación de contenido reciclado y programas de rediseño de embalajes, lo que suele traducirse en nuevas actividades de herramientas, calificación y codesarrollo entre los propietarios de marcas y los convertidores.
Los anuncios recientes de inversión y capacidad también indican dónde se está orientando la demanda de ciclo corto. Amcor anunció una ampliación de sus capacidades de impresión, laminación y conversión en Norteamérica para el mercado de proteínas, con instalaciones de equipos programadas hasta la primera mitad de 2026. ePac Flexible Packaging también anunció una expansión de capacidad con un nuevo sitio en Phoenix, Arizona, junto con capacidad adicional en Atlanta, Filadelfia y Vancouver. En conjunto, estos movimientos sugieren una compra activa de embalajes flexibles de rotación rápida y alto contenido gráfico, así como de estructuras orientadas a alimentos que cumplen tanto con los requisitos de rendimiento como con las expectativas de cumplimiento en evolución. Las inversiones enfocadas en México bajo el T-MEC y el impulso hacia el PCR aprobado por la FDA mantienen la localización de materias primas, el abastecimiento de resina reciclada calificada y la documentación relacionada como áreas de oportunidad viables para las empresas que puedan asegurar el suministro y validar el rendimiento en contacto con alimentos.
Desarrollos recientes de la industria en Mercado de Embalaje Flexible de América del Norte
- Abril de 2026: Mondi inauguró una nueva planta de producción de bolsas de papel en el área de Pittsburgh, Pensilvania, consolidando operaciones para apoyar la demanda del comercio electrónico e industrial. El movimiento agrega capacidad de conversión modernizada más cerca de los principales corredores de clientes en EE. UU. y refuerza las alternativas flexibles a base de papel donde se prefieren formatos de fibra reciclables en la acera.
- Noviembre de 2025: Amcor anunció una ampliación de sus capacidades de impresión, laminación y conversión en Norteamérica para el mercado de embalaje de proteínas, con nuevas instalaciones de equipos programadas hasta la primera mitad de 2026. Esta inversión se dirige a aplicaciones alimentarias de alto rendimiento donde el rendimiento de barrera y las declaraciones de sostenibilidad son cada vez más especificados por los propietarios de marcas y los minoristas.
- Abril de 2024: Amcor completó su combinación en acciones con Berry Global. La transacción incrementó la escala en los portafolios de películas flexibles y embalajes relacionados, apoyando un mayor alcance de fabricación y poder de negociación en la adquisición de materiales utilizados en toda Norteamérica.
Mercado de Embalaje Flexible de América del Norte Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Para este estudio, el mercado abarca los empaques flexibles vendidos en América del Norte, medidos en valor, a través de los principales materiales flexibles y formatos de envase utilizados para empacar productos de consumo e industriales.
Exclusiones del alcance: Los formatos de empaques rígidos y la maquinaria de embalaje están excluidos, y las ventas de materias primas como resinas, pulpa de papel o láminas de aluminio no se contabilizan como valor de mercado.
Descripción General de la Segmentación
- Por Tipo de Material
- Plásticos
- Polietileno (PE)
- Polipropileno Biorientado (BOPP)
- Polipropileno Colado (CPP)
- Cloruro de Polivinilo (PVC)
- Etileno-Alcohol Vinílico (EVOH)
- Papel
- Papel de Aluminio
- Plásticos
- Por Tipo de Producto
- Bolsas
- Sacos y Sobres
- Películas y Envolturas
- Mangas y Etiquetas Termorretráctiles
- Otros Tipos de Productos
- Por Industria de Usuario Final
- Alimentos
- Alimentos Congelados
- Productos Lácteos
- Frutas y Verduras
- Carne, Aves y Mariscos
- Productos Horneados y Snacks
- Confitería
- Otros Alimentos
- Bebidas
- Farmacéutica y Médica
- Hogar y Cuidado Personal
- Industrial y Química
- Otras Industrias de Usuario Final
- Alimentos
- Por Canal de Distribución
- B2B Directo
- Comercio Electrónico y Cumplimiento
- Venta Minorista
- Por País
- Estados Unidos
- Canadá
- México
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utilizó en primer lugar para construir la base de hechos sobre la demanda de empaques en los Estados Unidos, Canadá y México antes de que comenzaran las entrevistas. Se consultaron indicadores públicos de manufactura y comercio, incluidas las publicaciones de la Oficina del Censo de los Estados Unidos, las tablas de Statistics Canada y las estadísticas industriales del INEGI de México, para mapear la producción de empaques y la dirección de la demanda.
Para ajustar los supuestos sobre usos finales y materiales, también se utilizaron fuentes como los datos de comercio de la Comisión de Comercio Internacional de los Estados Unidos, publicaciones de asociaciones industriales y revistas científicas revisadas por pares sobre empaques y ciencias de materiales que rastrean estructuras de películas, objetivos de reciclaje y requisitos de barrera. Los informes anuales de las empresas, las presentaciones para inversores y los comunicados de prensa se utilizaron para verificar las adiciones de capacidad, los comentarios sobre la utilización de plantas y los cambios en la mezcla de productos. En algunos casos, también se verificaron patrones a través de suscripciones de pago enfocadas en las finanzas de las empresas y en señales a nivel de envíos de importación y exportación. Estas fuentes documentales son meramente ilustrativas, y se utilizaron muchas otras referencias durante la recopilación de datos, las verificaciones cruzadas y las aclaraciones.
Entrevistas y Encuestas Primarias
El trabajo primario se centró en validar la demanda de formatos de envase (bolsas, sacos y sobres, películas y envolturas, y mangas termoencogibles y etiquetas) y el comportamiento de precios por material, ya que estos dos aspectos son los que más influyen en el valor final. Se realizaron conversaciones con convertidores de empaques, proveedores de materiales, distribuidores y grandes usuarios finales en los sectores de alimentos, bebidas, farmacéutico y médico, cuidado del hogar y personal, y usos industriales, garantizando cobertura en los Estados Unidos, Canadá y México para alinearse con la mezcla regional.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 34% | Directivos ejecutivos (CXO): 12% |
| Nivel medio: 49% | Líderes funcionales/de unidad: 35% |
| Actores más pequeños: 17% | Gerentes: 53% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento del mercado parte de una reconstrucción descendente de la demanda de empaques flexibles por uso final en América del Norte. La producción de alimentos y bebidas envasados, el consumo doméstico y la actividad industrial se traducen en el uso de envases flexibles, y luego se valoran utilizando bandas de precios observadas a nivel de convertidor. Una vez construido ese total, se corrobora con aproximaciones ascendentes selectivas, como la suma de una muestra de ingresos de convertidores por geografía y la verificación del volumen implícito utilizando precios de venta promedio muestreados por kg y pesos de envase típicos.
El modelo se apoyó principalmente en los volúmenes de alimentos envasados y la mezcla de categorías, el desplazamiento de participación hacia bolsas frente a otros formatos, los plazos de adopción de contenido de material reciclado posconsumo (PCR) que afectan los costos de materiales y los precios, los flujos comerciales de películas y laminados, y la distribución entre ventas directas B2B, comercio electrónico y cumplimiento de pedidos, y venta minorista. Donde la suma ascendente es incompleta, por ejemplo para empresas privadas o divisiones por país faltantes, la estimación se complementa utilizando referencias de pares y luego se corrige mediante la retroalimentación de las entrevistas.
Para el pronóstico, se utilizó un análisis de escenarios para que las variaciones a corto plazo en los precios de resinas y papel, el calendario de las políticas de reciclaje y la demanda de los consumidores pudieran expresarse como casos base, conservador y optimista claramente definidos. Los supuestos fueron sometidos a pruebas de presión con los encuestados primarios, y solo entonces se aplicaron las tasas de crecimiento a cada formato y uso final para alcanzar el total regional final.
Ciclo de Validación y Actualización de Datos
Los resultados se verificaron en rondas, primero mediante pruebas de consistencia interna entre materiales, formatos y usos finales, y luego frente a señales independientes como la dirección del comercio, las tendencias de producción de empaques y los comentarios de los principales convertidores. Si aparecía un valor atípico, como un salto de precio implícito que no coincidía con los movimientos de resinas o una mezcla por país que no se alineaba con la demanda observada, se revisaba el supuesto y se volvía a contactar a los expertos para una confirmación rápida.
Antes de la aprobación final, otro analista revisa la lógica completa del modelo y la tendencia año a año para confirmar que el crecimiento, los precios y los cambios en la mezcla se mueven de manera coherente. Los informes se actualizan anualmente, con actualizaciones intermedias cuando ocurren eventos materiales, como cambios de política, adiciones importantes de capacidad o variaciones abruptas en los precios de materias primas. Justo antes de la entrega, se realiza una revisión final para que los clientes reciban la perspectiva más reciente disponible en ese momento.
Tamaño del Mercado de Empaques Flexibles de América del Norte de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para los empaques flexibles de América del Norte pueden diferir incluso cuando el tema parece el mismo, porque los países incluidos, los formatos contabilizados y la lógica de precios no siempre están alineados. Las diferencias también surgen cuando un editor utiliza un año base más antiguo, aplica una escalada de precios más rápida o incluye categorías rígidas en un total de empaques flexibles.
Algunas estimaciones externas son más limitadas, por ejemplo, cubriendo solo los Estados Unidos y Canadá, o son de alto nivel en cuanto a formatos y se basan en una única tasa de crecimiento para el mercado completo. En Mordor Intelligence, el total se construye para los Estados Unidos, Canadá y México, y se contabiliza únicamente para materiales flexibles y formatos de envase flexible vendidos a industrias de usuarios finales. El resultado se somete a pruebas de estrés mediante verificaciones de bandas de precios por material y formato.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 51,98 mil millones de USD (2025) | |
| Editor de Investigación Industrial A | 49,67 mil millones de USD (2025) | El alcance está limitado por país (Estados Unidos y Canadá), lo que puede subestimar la demanda vinculada a la manufactura con base en México y el suministro de empaques transfronterizo. La estructura de formatos también se resume de manera más amplia, por lo que los cambios en la mezcla entre bolsas y películas se reflejan menos directamente en la construcción del valor. |
| Consultora Regional B | 45,35 mil millones de USD (2024) | El año base difiere y la trayectoria de crecimiento es más pronunciada, lo que hace que el momento de la divisa y la escalada de precios asumida importen más que las bandas de precios observadas. El alcance también enumera un conjunto más amplio de materiales y segmentos tecnológicos, lo que puede generar superposiciones si los recubrimientos, aditivos o componentes de empaques adyacentes se contabilizan más allá de los empaques flexibles terminados. |
La diferencia proviene principalmente de la cobertura por país, la forma en que se agrupan los formatos flexibles y cómo se proyectan los precios año a año. Al mantener el conjunto de demanda vinculado a la producción por uso final y luego verificar los precios implícitos y la mezcla con entrevistas, el número final permanece rastreable a insumos prácticos que pueden revisarse en cada ciclo de actualización.
Preguntas Clave Respondidas en el Informe
¿Qué tamaño tendrá el mercado de empaques flexibles de América del Norte para 2031?
Se proyecta que el mercado alcance USD 62.910 millones para 2031, expandiéndose a una CAGR del 3,25% durante 2026-2031.
¿Qué categoría de producto crece más rápido en los empaques flexibles regionales?
Se prevé que las películas y envolturas registren una CAGR del 3,42% hasta 2031, impulsadas por la demanda de sobres de comercio electrónico.
¿Por qué México es el país de más rápido crecimiento en empaques flexibles?
La relocalización bajo el T-MEC, los menores costos laborales y la nueva capacidad de bolsas respaldan la CAGR proyectada del 4,01% de México hasta 2031.
¿Qué cambio de materiales está dando forma a los objetivos de sostenibilidad del empaque?
Los propietarios de marcas están pasando de los laminados multicapa a estructuras monomateriales reciclables de polietileno puro para cumplir con los mandatos estatales de PCR.
¿Qué segmento de usuario final se espera que supere el crecimiento general del mercado?
Se prevé que las aplicaciones farmacéuticas y médicas crezcan a una CAGR del 3,97% a medida que se endurezcan las normas de serialización y resistencia a los niños.