
Tamaño y participación del mercado de sistemas de gestión de reglas de negocio
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 2.48 Mil millones de dólares |
| Tamaño del Mercado (2031) | 3.66 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 8.15 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de sistemas de gestión de reglas de negocio por Mordor Intelligence
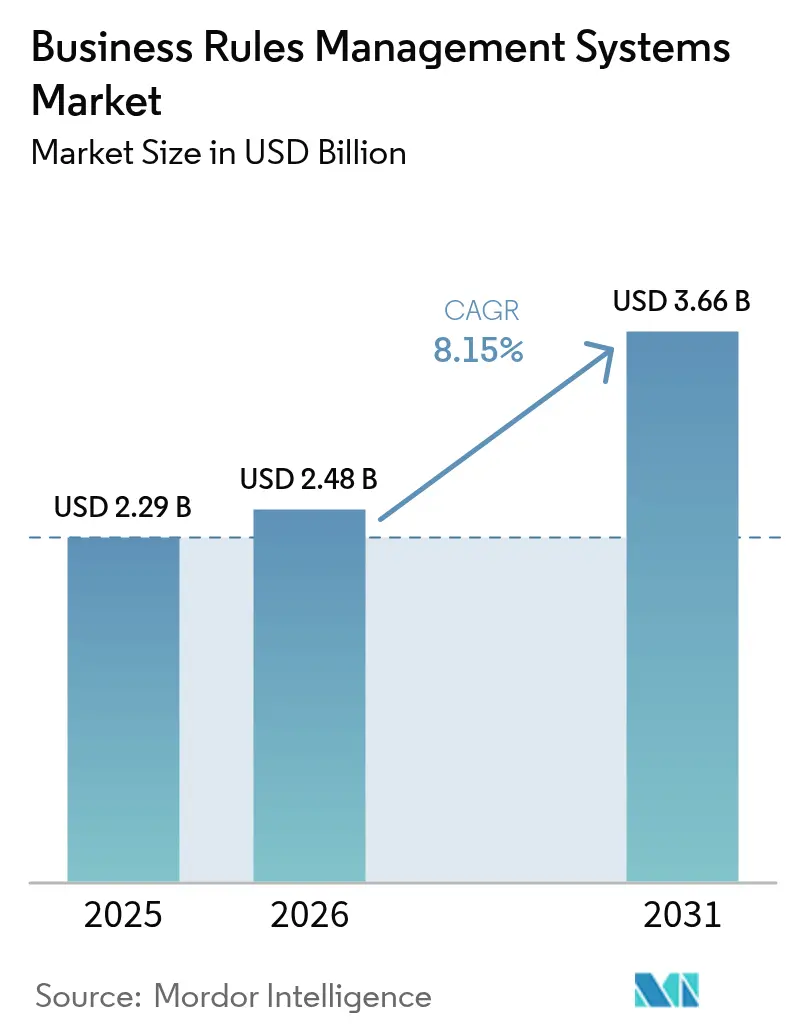
Se espera que el tamaño del mercado de sistemas de gestión de reglas de negocio crezca de USD 2,29 mil millones en 2025 a USD 2,48 mil millones en 2026 y se prevé que alcance USD 3,66 mil millones en 2031 a una CAGR del 8,15% durante el período 2026-2031. Los motores de reglas nativos de la nube, una supervisión regulatoria más estricta y la creciente presión sobre las empresas para reducir los costos operativos a la vez que salvaguardan la gobernanza están reforzando la demanda. La migración continua del código embebido hacia reglas externalizadas acorta los ciclos de actualización de políticas, permite a las empresas responder con rapidez a los cambios del mercado y mejora la auditabilidad. El crecimiento se impulsa adicionalmente por herramientas de bajo código que permiten a los usuarios de negocio crear reglas directamente, por la ciencia de decisiones impulsada por inteligencia artificial que mejora la precisión de las reglas, y por la integración de reglas con la automatización robótica de procesos que cierra las brechas en los procesos y reduce las transferencias manuales. Los proveedores que combinan inteligencia artificial explicable con flujos de reglas transparentes están ganando terreno a medida que los compradores exigen lógica determinista en entornos regulados.
Conclusiones clave del informe
- Por oferta, el software retuvo el 61,60% de la participación de ingresos en 2025, mientras que se prevé que los servicios se expandan a una CAGR del 9,85% hasta 2031.
- Por tamaño de organización, las grandes empresas mantuvieron el 63,10% de la participación del mercado de sistemas de gestión de reglas de negocio en 2025, mientras que las pequeñas y medianas empresas están preparadas para liderar el crecimiento a una CAGR del 11,05% hasta 2031.
- Por tipo de implementación, las plataformas en la nube captaron el 67,70% del tamaño del mercado de sistemas de gestión de reglas de negocio en 2025 y se proyecta que avancen a una CAGR del 9,35% hasta 2031.
- Por vertical de usuario final, el segmento BFSI representó el 43,10% de los ingresos en 2025; se proyecta que atención médica y ciencias de la vida crezca a una CAGR del 10,02% en 2031.
- Por función empresarial, riesgo y cumplimiento normativo representó el 50,20% del tamaño del mercado de sistemas de gestión de reglas de negocio en 2025, mientras que las cargas de trabajo de atención al cliente están aumentando a una CAGR del 10,78%.
- Por geografía, América del Norte comandó el 37,40% de la participación de ingresos en 2025, y se prevé que Asia-Pacífico registre una CAGR del 10,62% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Plazo de impacto |
|---|---|---|---|
| Reducción de la dependencia de los equipos de TI para la redacción de reglas | +1.3% | América del Norte y Europa lideran | Mediano plazo (2-4 años) |
| Mayor necesidad de gestionar políticas regulatorias y de cumplimiento normativo | +1.5% | Global, más aguda en los centros BFSI | Corto plazo (≤ 2 años) |
| Auge de las plataformas de bajo código/sin código que aceleran la adopción de sistemas de gestión de reglas de negocio | +1.0% | Núcleo en Asia-Pacífico, expansión hacia América del Norte | Mediano plazo (2-4 años) |
| Integración con suites de hiperautomatización y automatización robótica de procesos | +0.9% | Global, adopción temprana en manufactura | Largo plazo (≥ 4 años) |
| Demanda de inteligencia artificial explicable en la toma de decisiones | +0.8% | América del Norte y la UE, expandiéndose hacia Asia-Pacífico | Largo plazo (≥ 4 años) |
| Crecimiento de las arquitecturas de microservicios nativos de la nube | +0.7% | Global, liderado por organizaciones que priorizan la nube | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Reducción de la dependencia de los equipos de TI para la redacción de reglas
Las unidades de negocio ahora insisten en cambiar reglas sin hacer cola para solicitar desarrolladores, lo que reduce los ciclos de implementación de políticas y disminuye el retraso en el cumplimiento normativo. Federal Bank, por ejemplo, redujo a la mitad su plazo de actualización de Conozca a su Cliente tras adoptar una capa de automatización que permite a los analistas ajustar directamente la lógica de identificación de clientes. Los diseñadores visuales de reglas y los portales de creación en lenguaje natural de las plataformas actuales otorgan control directo al personal no técnico, lo que libera los escasos recursos de TI para tareas de ingeniería esencial. En los sectores regulados, esta agilidad neutraliza el riesgo de implementaciones tardías de políticas cada vez que un regulador emite nuevas directrices. El cambio también genera resiliencia institucional porque la lógica de negocio ya no reside codificada de forma rígida dentro de las aplicaciones heredadas.
Mayor necesidad de gestionar políticas regulatorias y de cumplimiento normativo
Las instituciones financieras absorben más de 500 cambios de reglas al año, y el mapeo manual de estatutos hacia flujos de trabajo presiona los presupuestos y el personal. Los motores de reglas automatizados traducen el texto legal en políticas ejecutables, reduciendo tanto los errores de interpretación como la latencia en las actualizaciones. La plataforma de Regology monitorea estatutos globales, señala posibles impactos y alimenta obligaciones estructuradas en los repositorios de reglas, lo que permite a las empresas mantenerse al día en múltiples jurisdicciones. Las multas que superan miles de millones de USD han demostrado que el incumplimiento normativo supera los costos del sistema, impulsando a los directorios a priorizar la gobernanza automatizada. Los proveedores de atención médica siguen un camino similar al convertir las directrices de tratamiento en lógica legible por máquinas para el apoyo a la toma de decisiones clínicas.
Auge de las plataformas de bajo código/sin código que aceleran la adopción de sistemas de gestión de reglas de negocio
Los lienzos de arrastrar y soltar y las plantillas de reglas eliminan los ciclos de desarrollo extensos y reducen la barrera de entrada para las empresas más pequeñas. Las pequeñas y medianas empresas de Asia-Pacífico aprovechan estas herramientas para implementar flujos de decisión en cuestión de semanas, apoyando el liderazgo regional en una CAGR del 11,1% en el mercado de sistemas de gestión de reglas de negocio. FICO Blaze Advisor permite a los analistas diseñar estrategias sin necesidad de programar, reduciendo los costos de implementación y comprimiendo los plazos de prueba. Han surgido programas de desarrolladores ciudadanos que distribuyen la propiedad de las reglas entre departamentos, manteniendo al mismo tiempo una supervisión central del riesgo.
Integración con suites de hiperautomatización y automatización robótica de procesos
La combinación de motores de reglas con bots de procesos crea flujos de trabajo desatendidos que abarcan la captura de datos, la toma de decisiones y el registro de transacciones. Sogefi Brasil elevó las aprobaciones de órdenes de compra a tiempo al 97% tras incorporar reglas en un flujo de trabajo automatizado que redujo 5 pasos de aprobación mientras respetaba la política de segregación de funciones. Las arquitecturas modernas de microservicios activan reglas en tiempo real, de modo que los procesos impulsados por bots se adaptan instantáneamente a eventos como variaciones de precios o escasez de suministros. Los centros manufactureros utilizan esta integración para automatizar la programación de producción, mientras que los departamentos de finanzas automatizan las aprobaciones directas de facturas.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Plazo de impacto |
|---|---|---|---|
| Resistencia a la tecnología moderna en empresas con sistemas heredados predominantes | -0.7% | Industrias tradicionales en todo el mundo | Corto plazo (≤ 2 años) |
| Percepción de alto costo total de propiedad para implementaciones a escala empresarial | -0.5% | Mercados sensibles al costo y mercados emergentes | Mediano plazo (2-4 años) |
| Escasez de arquitectos especializados en gestión de decisiones | -0.4% | Global, aguda en dominios especializados | Largo plazo (≥ 4 años) |
| Preocupaciones por la dependencia de proveedores que limitan la flexibilidad a largo plazo | -0.3% | Mercados empresariales, entornos con múltiples proveedores | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Resistencia a la tecnología moderna en empresas con sistemas heredados predominantes
Las empresas que dependen de plataformas centrales con décadas de antigüedad suelen desconfiar de la externalización de reglas porque la lógica existente parece estable y bien comprendida. Los desafíos de gestión del cambio se intensifican cuando el personal teme que la automatización devalúe el conocimiento institucional. Los proyectos de integración pueden resultar costosos si el código heredado carece de documentación clara, y los altos ejecutivos pueden resistirse a arriesgar la estabilidad de la producción. Las plantas manufactureras que funcionan con controladores lógicos programables embebidos ilustran esta reticencia, prefiriendo ajustes incrementales a la extracción total de reglas.
Percepción de alto costo total de propiedad para implementaciones a escala empresarial
Las implementaciones integrales incluyen tarifas de software, servicios de integración, formación y optimización continua, todo lo cual puede superar las estimaciones presupuestarias iniciales. Las migraciones de sistemas heredados a sistemas de gestión de reglas de negocio revelan complejidades ocultas una vez que emergen variantes de reglas no documentadas. Los modelos de licencia vinculados a volúmenes de transacciones pueden parecer costosos en comparación con los proyectos piloto departamentales, especialmente en mercados emergentes donde el capital de inversión es escaso. Las pequeñas empresas equilibran estos costos frente a las ganancias de cumplimiento normativo y eficiencia a largo plazo, retrasando los proyectos hasta que los modelos de suscripción en la nube y los servicios compartidos reduzcan la brecha de asequibilidad.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por oferta:
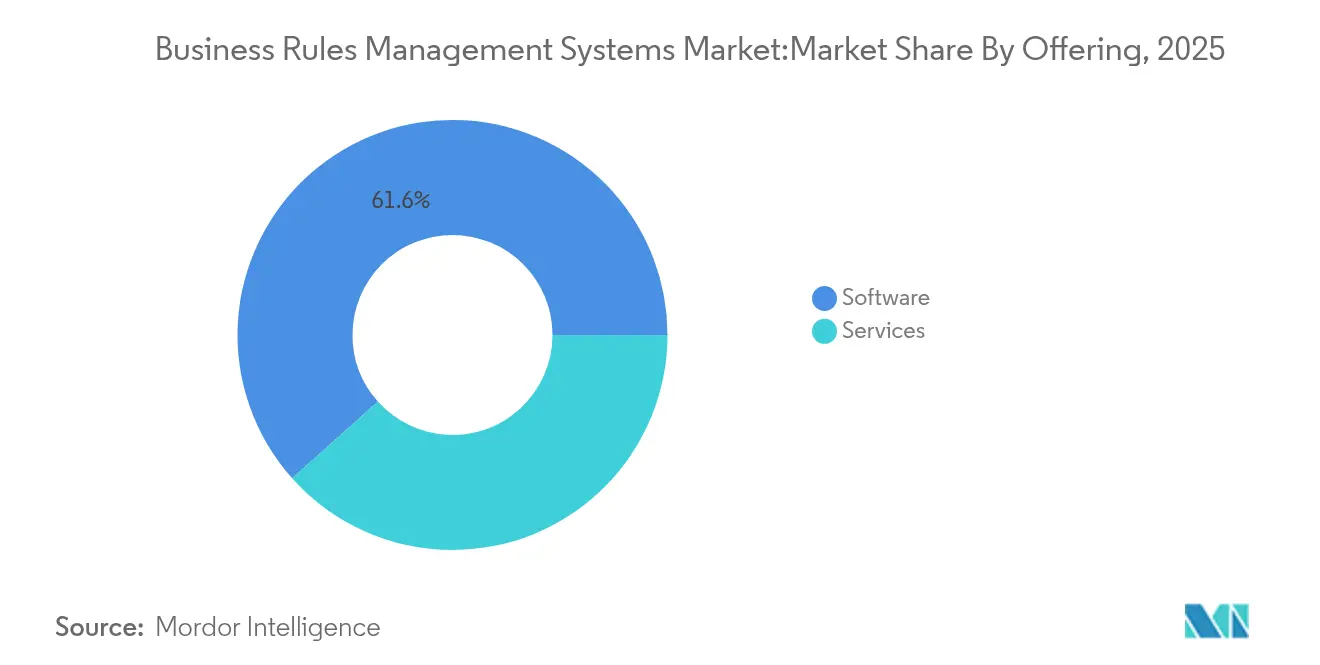
el crecimiento de los servicios supera el dominio del softwareLos ingresos por servicios se expanden a una CAGR del 9,85% porque las empresas reconocen que la experiencia en el dominio es vital para la recopilación, las pruebas y la gobernanza de reglas. El mercado de sistemas de gestión de reglas de negocio depende de los socios consultores para traducir las políticas en lógica, integrar los motores de reglas con las aplicaciones existentes y capacitar a los desarrolladores ciudadanos. Los compromisos de implementación tienen precios premium cuando los errores podrían desencadenar multas regulatorias. Los contratos de optimización continua también están creciendo a medida que las empresas refinan el rendimiento de las reglas tras la implementación. El software todavía representó el 61,60% de los ingresos de 2025, pero su crecimiento es modesto en comparación con los servicios. Los proveedores agrupan cada vez más herramientas de diseño de bajo código y analizadores de reglas basados en inteligencia artificial para mantener el valor de las licencias. Sin embargo, muchos compradores ven el software como una base y canalizan las inversiones hacia servicios gestionados que garantizan el tiempo de actividad, la seguridad y las actualizaciones de versiones. Este patrón subraya que el mercado de sistemas de gestión de reglas de negocio valora los resultados por encima de la propiedad.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por tamaño de organización:
la aceleración de las pequeñas y medianas empresas impulsa la democratización del mercadoLas pequeñas y medianas empresas registran una CAGR del 11,05%, lo que refleja la caída de las barreras de entrada vinculadas a la entrega de software como servicio. Los niveles de suscripción en la nube permiten una adopción incremental sin inversiones en hardware, lo que permite a las pequeñas y medianas empresas alcanzar la paridad de cumplimiento normativo con rivales más grandes. Los mercados de proveedores ahora ofrecen paquetes de reglas prediseñados adaptados a casos de uso comunes, como la conciliación de facturas o la calificación crediticia, lo que simplifica aún más la adopción. Las grandes empresas mantuvieron el 63,10% de la participación de ingresos en 2025, aunque ahora se centran en perfeccionar las implementaciones existentes. Sus prioridades incluyen incorporar predictores de aprendizaje automático dentro de los flujos de reglas y aplicar análisis de decisiones para monitorear la desviación. Los conglomerados multirregionales exigen una sofisticada gestión de metadatos para gobernar miles de reglas en múltiples jurisdicciones. Estos requisitos impulsan la colaboración con integradores especializados y justifican la expansión consultiva de la industria de sistemas de gestión de reglas de negocio.
Por tipo de implementación:
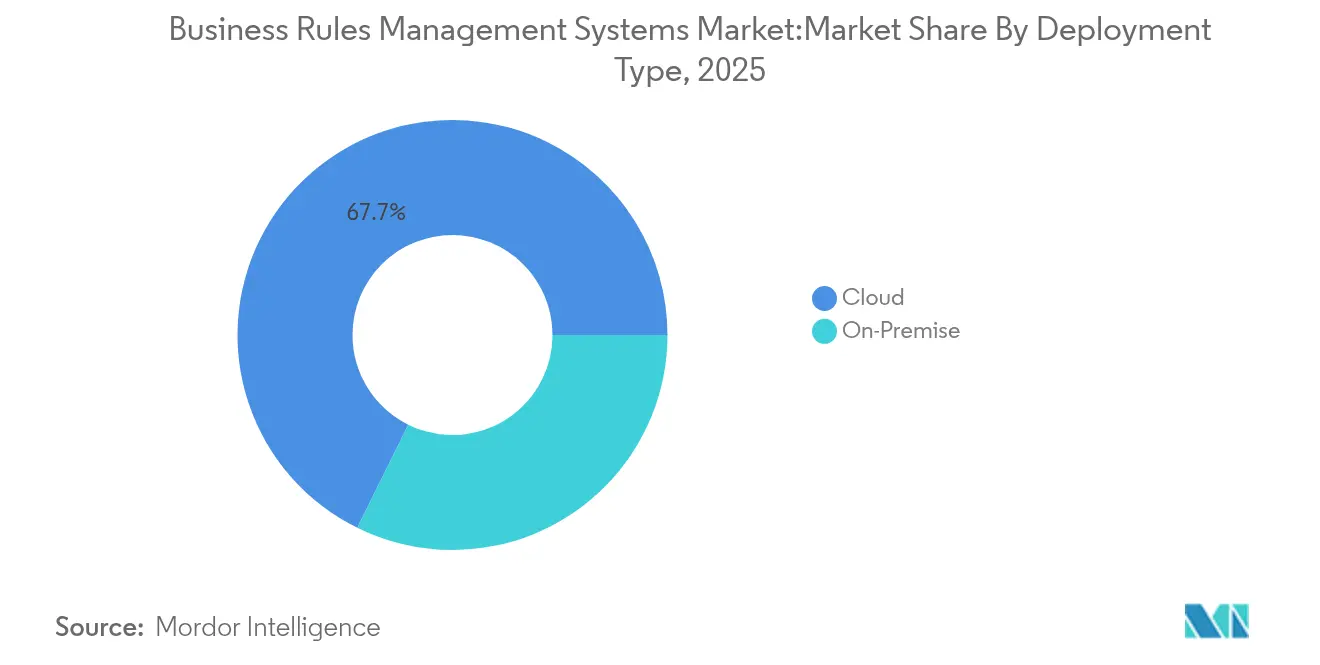
el predominio de la nube refleja la evolución arquitectónicaLas plataformas en la nube captaron el 67,70% de la participación de ingresos en 2025 y siguen creciendo al 9,35% porque la elasticidad se adapta a los volúmenes de transacciones volátiles. Las organizaciones evitan el sobreaprovisionamiento al permitir que las plataformas escalen automáticamente las evaluaciones de reglas durante los picos estacionales. Las implementaciones en contenedores sobre Kubernetes acortan los ciclos de lanzamiento, y los puntos de conexión sin servidor reducen los costos inactivos. El tamaño del mercado de sistemas de gestión de reglas de negocio vinculado a la nube está destinado a aumentar a medida que las empresas modernizan sus pilas de aplicaciones. Los motores locales siguen siendo relevantes donde la residencia de datos o la latencia ultralow es obligatoria, aunque incluso estos usuarios adoptan diseños híbridos. El desarrollo y las pruebas suelen ocurrir en la nube, con reglas de producción sensibles ancladas en clústeres privados. El modelo de arquitectura impulsada por eventos de Red Hat muestra cómo los componentes de reglas distribuidos pueden mantenerse sincronizados bajo una gobernanza centralizada. Las implementaciones en el borde en centros de manufactura o logística procesan decisiones localmente para evitar retrasos en la red.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por vertical de usuario final:
el auge de la atención médica desafía el liderazgo de BFSIAtención médica y ciencias de la vida es el vertical de más rápido crecimiento con una CAGR del 10,02%, ya que las guías clínicas evolucionan rápidamente y requieren ejecución legible por máquinas. Los proveedores implementan reglas para señalar contraindicaciones, autorizar procedimientos y garantizar el cumplimiento de las normativas de seguridad. Los usuarios de Progress Corticon reportaron un desarrollo hasta un 90% más rápido para la lógica de rutas de atención. El apoyo a la toma de decisiones en tiempo real mejora la coherencia de la atención y reduce la exposición a responsabilidades. Banca, servicios financieros y seguros todavía lideró con el 43,10% de la participación de ingresos en 2025, ya que la detección de fraude, la adjudicación de crédito y los informes regulatorios dependen de la lógica determinista. Sin embargo, el crecimiento se está estabilizando a medida que los motores de primera generación maduran. Los fabricantes y las agencias gubernamentales son nuevos adoptantes. El Gobierno del Estado de Ceará digitalizó la gestión de casos y redujo el tiempo de procesamiento cinco veces tras centralizar las reglas. Los minoristas explotan las reglas para la fijación dinámica de precios y las promociones personalizadas, ampliando el alcance del mercado de sistemas de gestión de reglas de negocio.
Por función empresarial:
la automatización del servicio al cliente se aceleraLas cargas de trabajo de atención al cliente exhiben una CAGR del 10,78% a medida que las empresas automatizan la clasificación de consultas, las escalaciones y el seguimiento de resoluciones a través de canales de chat, correo electrónico y voz. El enrutamiento impulsado por reglas garantiza una aplicación coherente de políticas independientemente del canal y el horario. La integración con los datos de gestión de relaciones con clientes permite a las empresas aplicar contexto, aumentando la satisfacción mientras mantienen los niveles de personal estables. La analítica predictiva y las reglas se combinan para activar acciones proactivas antes de que los problemas se intensifiquen, reduciendo la deserción. Las funciones de riesgo y cumplimiento normativo representaron el 50,20% del tamaño del mercado de sistemas de gestión de reglas de negocio en 2025 y siguen siendo fundamentales. Sin embargo, ahora comparten el escenario con los equipos de operaciones y cadena de suministro que necesitan decisiones basadas en reglas para abastecimiento, inventario y logística para navegar en mercados volátiles. Los departamentos de finanzas adoptan reglas para las aprobaciones directas de facturas, y los equipos de marketing incorporan la toma de decisiones en la orquestación de campañas. Esta diversificación señala que la automatización de decisiones ha pasado de ser un nicho a ser el núcleo empresarial.
Análisis geográfico
Mercado de Sistemas de Gestión de Reglas de Negocio en América del Norte
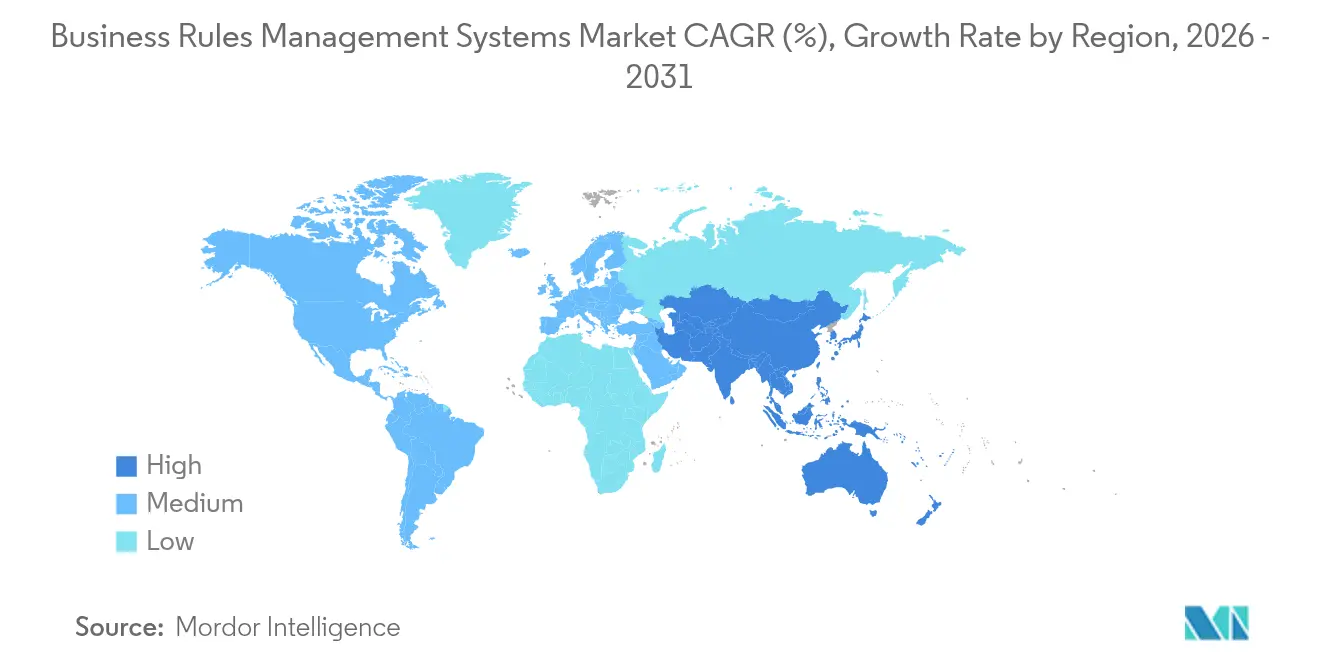
América del Norte lideró el mercado de sistemas de gestión de reglas de negocio con una participación de ingresos del 37,40% en 2025. Las profundas obligaciones regulatorias en sectores como las finanzas y la atención médica, combinadas con una cultura madura de automatización de procesos, sostienen la demanda. Instituciones como NatWest redujeron los plazos de gobernanza de productos de 4,5 días a menos de 20 minutos mediante la supervisión automatizada de riesgos. Los proveedores con sede en la región ofrecen amplios ecosistemas de socios y servicios profesionales que aceleran la adopción.
Mercado de Sistemas de Gestión de Reglas de Negocio en Asia-Pacífico y EMEA
Asia-Pacífico es el territorio de mayor crecimiento, con una CAGR del 10,62% hasta 2031. Los programas de digitalización gubernamental y las estrategias de nube prioritaria entre las pymes impulsan la adopción de motores de reglas basados en suscripción. El Informe de Facilitación del Comercio de Asia-Pacífico proyectó un ahorro de costos del 11% gracias a los procedimientos comerciales digitalizados, un catalizador para automatizar las decisiones de aduanas y logística. Los bancos en mercados como Indonesia y Filipinas incorporan reglas para acelerar el procesamiento crediticio, mientras que los fabricantes en Vietnam automatizan la calificación de proveedores. Europa mantiene una expansión constante, ya que el comercio transfronterizo y las estrictas leyes de protección de datos exigen sistemas de decisión transparentes y auditables. Las empresas adoptan inteligencia artificial explicable integrada en motores de reglas para cumplir con los mandatos de auditoría. Los clústeres manufactureros implementan reglas para el cumplimiento ambiental. Mientras tanto, Oriente Medio y África representan un espacio emergente sin explotar. Los productores de energía y los organismos públicos modernizan sus flujos de trabajo mediante plataformas en la nube que minimizan los obstáculos de infraestructura, lo que indica un potencial a largo plazo para el mercado de sistemas de gestión de reglas de negocio.

Panorama regulatorio
Los requisitos regulatorios para la toma de decisiones automatizada auditable y trazable se están endureciendo en las principales industrias que compran BRMS. En la Unión Europea, la Ley de IA de la UE (Reglamento (UE) 2024/1689) elevó las expectativas para los sistemas de IA de alto riesgo en torno al registro, la documentación técnica y la supervisión humana, impulsando a las implementaciones de BRMS a preservar el linaje de decisiones y mantener explicables los flujos de reglas deterministas cuando se combinan con la toma de decisiones basada en IA.
En Estados Unidos, las agencias también están formalizando una gobernanza legible por máquina y centrada en la seguridad que afecta a las implementaciones de BRMS utilizadas para reportes y controles. Una regla final conjunta publicada en el Registro Federal el 25 de junio de 2026, para establecer estándares de datos regulatorios financieros interoperables bajo la Ley de Transparencia de Datos Financieros de 2022, aumenta la necesidad de definiciones de datos y lógica de reportes estandarizadas y consistentes. Las publicaciones del NIST en 2026, incluyendo SP 800-18r2 (30 de junio de 2026) para la planificación de gestión de riesgos de seguridad, privacidad y ciberseguridad en la cadena de suministro, y el borrador público inicial IR 8500A (19 de mayo de 2026) que explora enfoques de cumplimiento basados en blockchain y procesables por máquina para activos de software, refuerzan el énfasis en adquisiciones sobre controles documentados, gestión de cambios trazable y gobernanza de decisiones verificable.
Análisis de la cadena de valor
La cadena de valor de BRMS comienza con la I+D de la plataforma central para la creación de reglas, el modelado de decisiones y la ejecución en tiempo de ejecución, y luego se extiende a través de la infraestructura en la nube, las herramientas de integración y los aceleradores de dominio como plantillas, paquetes de reglas y conectores. Las capas de estándares y especificaciones (por ejemplo, OMG SBVR para la semántica de reglas de negocio) determinan cómo se definen y comparten las reglas entre los equipos de negocio y de TI. Los proveedores empaquetan funciones de gobernanza, incluyendo control de versiones, flujos de aprobación, registros de auditoría y marcos de pruebas, y luego los entregan a través de ventas empresariales, mercados en la nube y canales de socios.
Aguas abajo, los integradores de sistemas y los socios consultores son fundamentales para la extracción de reglas de aplicaciones heredadas. Traducen la política en lógica ejecutable, integran BRMS con ERP/CRM/banca central, y establecen modelos operativos de gobernanza. La actividad reciente de productos también señala dónde se está agregando valor: InRule lanzó irAuthor Web en marzo de 2026 para proporcionar modelado de decisiones gobernado con registros de auditoría y control de versiones, mientras que FlexRule Open v11.1 (abril de 2026) agregó Decision Asset Management para gobernar reglas, modelos y activos orquestados por IA a lo largo del ciclo de vida. En 2026, los lanzamientos de OpenRules en el rango v12.0.0 y v12.1.0 enfatizaron las capacidades de LLM y asistentes de IA para interactuar con y probar modelos de decisión, expandiendo el uso más allá de los repositorios de reglas tradicionales hacia servicios de decisión conectados a IA, donde la seguridad, la validación y la trazabilidad se convierten en cuellos de botella liderados por el servicio.
Panorama competitivo
El mercado de sistemas de gestión de reglas de negocio está moderadamente concentrado. IBM, Oracle y SAP capitalizan sus posiciones heredadas y amplias carteras, integrando reglas con módulos de analítica y flujos de trabajo. El catálogo de software reposicionado de IBM ahora destaca capacidades de automatización y nube híbrida, alineándose con la demanda de toma de decisiones. Oracle combina servicios de reglas en su middleware Fusion para retener clientes de bases de datos, mientras que SAP posiciona su hoja de ruta de Business AI para enriquecer las aplicaciones impulsadas por reglas.
Los especialistas como FICO, Progress Software y Red Hat se dirigen a nichos de dominio o arquitectónicos. FICO sobresale en riesgo crediticio y fraude, con un sólido editor de reglas para instituciones financieras. Progress registró USD 238 millones en ingresos del primer trimestre de 2025, un incremento del 29%, y elevó la orientación anual basándose en el crecimiento de las suscripciones de automatización. Red Hat incorpora su motor Drools de código abierto en OpenShift AI para atraer a desarrolladores que buscan servicios de decisión nativos de contenedores.
Los competidores nativos de la nube ofrecen precios flexibles y API amigables para los desarrolladores. Sus componentes de reglas en microservicios atraen a empresas de origen digital que no gustan de las suites monolíticas. Los proveedores establecidos responden lanzando servicios gestionados y realizando adquisiciones. Progress adquirió ShareFile por USD 875 millones para agregar colaboración segura de contenidos, mientras que el programa de transformación de SAP invierte en inteligencia artificial integrada para mantener su relevancia. La rivalidad en el mercado se intensifica a medida que las plataformas convergen en torno a la hiperautomatización, la inteligencia artificial explicable y la orquestación de bajo código.
Líderes de la industria de sistemas de gestión de reglas de negocio
IBM Corporation
Fair Isaac Corporation (FICO)
Pegasystems Inc.
Oracle Corporation
SAP SE
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Sistemas de Gestión de Reglas de Negocio
- IBM Corporation
- Fair Isaac Corporation (FICO)
- Pegasystems Inc.
- Oracle Corporation
- SAP SE
- Red Hat, Inc.
- Progress Software Corporation
- ACTICO GmbH
- TIBCO Software Inc.
- Software AG
- InRule Technology, Inc.
- Experian plc
- Sapiens International Corporation NV
- Bosch Software Innovations GmbH
- AgilePoint, Inc.
- Decision Management Solutions
- FlexRule Pty Ltd
- Sparkling Logic, Inc.
- OpenRules, Inc.
- Fujitsu Limited
- Newgen Software Technologies Ltd.
- HCL Technologies Ltd.
- Intellileap Solutions
- Signavio GmbH
- BOC Group
- SS&C Technologies (d/b/a DST Systems)
Lea el análisis de las empresas de sistemas de gestión de reglas de negocio

Oportunidades de mercado y perspectivas futuras
Una oportunidad principal se encuentra en la convergencia gobernada de reglas deterministas con la toma de decisiones asistida por IA, donde los compradores necesitan tanto velocidad de automatización como registros de auditoría defendibles. Las hojas de ruta y lanzamientos de productos de los proveedores se están alineando con este requisito: IBM Operational Decision Manager agregó soporte para el Model Context Protocol en ODM v9.5.0.1 (diciembre de 2025) para conectar servicios de decisión en tiempo de ejecución con agentes de IA, y Pegasystems puso a disposición general Pega Infinity 26 en junio de 2026 con agentes de IA y gobernanza integrada. Estos movimientos expanden el espacio en blanco para las plataformas BRMS que pueden hacer cumplir controles de política, preservar el linaje de decisiones y mantener los cambios revisables cuando la IA se incorpora en los flujos de decisión.
La modernización de sistemas heredados y la digitalización de industrias reguladas también crean oportunidades para servicios y aceleradores empaquetados que acortan los ciclos de extracción de reglas y migración de plataforma. Pegasystems anunció la integración de Pega Blueprint AI con AWS Transform en junio de 2026 para extraer reglas de negocio de código COBOL heredado con el fin de diseñar aplicaciones nativas de la nube, lo que indica demanda de herramientas que conviertan la lógica incrustada en activos de reglas gobernados y reutilizables. Por separado, el impulso hacia la seguridad y la lógica de reportes estandarizada se refuerza con la actividad política de EE. UU. en 2026, incluida la regla final conjunta del 25 de junio de 2026 sobre estándares de datos regulatorios financieros interoperables, que favorece las implementaciones de BRMS que pueden estandarizar la lógica de decisiones y los resultados en unidades de negocio y jurisdicciones mientras mantienen una gestión de cambios controlada.
Recent Industry Developments in Mercado de Sistemas de Gestión de Reglas de Negocio
- Junio de 2026: Pegasystems anunció la disponibilidad general de Pega Infinity 26, agregando agentes de IA con gobernanza integrada y un modelo de precios basado en resultados. El lanzamiento vincula la automatización agéntica con los controles de política, respaldando casos de uso de automatización de decisiones regulados donde se requiere lógica determinista y supervisión.
- Diciembre de 2025: IBM lanzó Operational Decision Manager (ODM) v9.5.0.1, agregando soporte para el Model Context Protocol (MCP) para integrar servicios de decisión en tiempo de ejecución con agentes de IA. Esto fortalece la conexión entre los servicios de decisión de BRMS y los marcos de agentes emergentes, manteniendo la toma de decisiones bajo un control de tiempo de ejecución gobernado y comprobable.
- Septiembre de 2024: Progress Software completó su adquisición de ShareFile por 875 millones de USD. El acuerdo amplió las capacidades de Progress en torno a flujos de trabajo de contenido seguro y automatización, creando más superficie de integración para escenarios de toma de decisiones y automatización de procesos basados en reglas.


Mercado de Sistemas de Gestión de Reglas de Negocio Alcance del informe y metodología de investigación
Definición y alcance del mercado
Este mercado abarca los sistemas de gestión de reglas de negocio que ayudan a las organizaciones a crear, actualizar, probar y ejecutar reglas de decisión a través de un motor de reglas dedicado, entregado como software empaquetado o servicios en la nube. Los ingresos se contabilizan a partir de licencias o suscripciones y actualizaciones de soporte estándar.
Exclusiones de alcance: excluimos el código de reglas personalizado integrado dentro de aplicaciones a medida, las herramientas de flujo de trabajo que no tienen un motor de reglas y los ingresos puros por servicios profesionales.
Descripción general de la segmentación
- Por oferta
- Software
- Servicios
- Por tamaño de organización
- Pequeñas y medianas empresas
- Grandes empresas
- Por tipo de implementación
- Nube
- Local
- Por vertical de usuario final
- BFSI
- Telecomunicaciones y TI
- Comercio minorista y comercio electrónico
- Manufactura
- Atención médica y ciencias de la vida
- Gobierno y sector público
- Otros verticales de usuario final
- Por función empresarial
- Finanzas y contabilidad
- Operaciones y cadena de suministro
- Ventas y marketing
- Riesgo y cumplimiento normativo
- Atención al cliente
- Por geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- América del Sur
- Brasil
- Argentina
- Chile
- Resto de América del Sur
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Rusia
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Singapur
- Malasia
- Australia
- Resto de Asia-Pacífico
- Oriente Medio y África
- Oriente Medio
- Emiratos Árabes Unidos
- Arabia Saudita
- Turquía
- Resto de Oriente Medio
- África
- Sudáfrica
- Nigeria
- Egipto
- Resto de África
- Oriente Medio
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental se utiliza para establecer el perímetro del mercado y anclar señales de demanda que pueden verificarse año tras año. Comenzamos con indicadores públicos de gasto en software y adopción digital, y luego los mapeamos a dónde se compra, implementa y renueva típicamente BRMS.
Las fuentes revisadas incluyen, como ejemplos, las estadísticas de servicios de la Oficina del Censo de EE. UU., las series de TIC y digitalización empresarial de Eurostat, los indicadores de economía digital de la OCDE, UN Comtrade para proxies comerciales relevantes relacionados con software empresarial, y bases de datos de patentes para rastrear la actividad de motores de reglas y automatización de decisiones. También nos referimos a presentaciones de empresas, presentaciones a inversores, prensa reputada y avisos de adquisición y licitación cuando describen licenciamiento, renovaciones o cronogramas de implementación. Para el contexto a nivel de empresa, se utilizan selectivamente una suscripción de pago que cubre los datos financieros de las empresas y otra que cubre noticias y finanzas, para mantener los perfiles consistentes entre regiones. Estas fuentes de investigación documental no son exhaustivas, y se revisaron muchos otros materiales públicos para la recopilación, validación y aclaración de datos.
Entrevistas y encuestas primarias
El trabajo primario se utiliza para poner a prueba lo que las entradas documentales no pueden explicar completamente, especialmente los rangos de precios, el comportamiento de renovación y cómo los compradores clasifican un BRMS frente a herramientas de automatización adyacentes. Hablamos con una combinación de proveedores de software, integradores de sistemas y usuarios empresariales en industrias clave, y luego reverificamos los supuestos por región para que los totales reflejen cómo está ocurriendo realmente la adopción.
Distribución de los encuestados en el trabajo de campo de la investigación primaria
| Tipo de empresa | Puesto del encuestado | Región |
|---|---|---|
| Nivel superior: 35% | Directivos de nivel C: 15% | APAC: 44% |
| Nivel medio: 50% | Líderes funcionales/de unidad: 29% | EMEA: 32% |
| Actores más pequeños: 15% | Gerentes: 56% | Américas: 24% |
Dimensionamiento y previsión del mercado
El modelo central utiliza un enfoque descendente en el que los grupos de demanda de gasto en software empresarial y transformación digital se reconstruyen por región, y luego se filtran a través de indicadores de adopción de BRMS recopilados de entrevistas y señales públicas. Debido a que los compradores a menudo agrupan funciones de toma de decisiones dentro de plataformas más amplias, mantenemos una regla clara de que los ingresos se contabilizan solo cuando un motor de reglas dedicado y una capacidad de creación de reglas se entregan como una oferta productizada.
Para mantener el modelo fundamentado, las entradas incluyen (a modo ilustrativo) los ciclos de renovación de licencias o suscripciones de BRMS, los patrones de precios típicos basados en asientos o instancias, la combinación de entrega en la nube frente a instalaciones locales, la proporción de casos de uso de procesos regulados que favorecen la lógica de decisión trazable y el ritmo de cambio de políticas que obliga a actualizaciones frecuentes de reglas. Las previsiones se producen utilizando análisis de escenarios, donde las trayectorias de adopción y precios se establecen por región y luego se ajustan utilizando opiniones de expertos sobre presupuestos de automatización y madurez de la gobernanza de reglas. Se utilizan verificaciones ascendentes seleccionadas para corroborar los totales, como divulgaciones de ingresos de proveedores muestreados, orientación de socios de canal sobre el tamaño de los acuerdos, y estimaciones de volumen por ASP para cohortes de compradores comunes, con las brechas manejadas mediante interpolación conservadora cuando las divulgaciones son incompletas.
Validación de datos y ciclo de actualización
La validación se realiza en pasos para que los errores se detecten temprano y los supuestos se mantengan consistentes. Los resultados del modelo se comparan con señales independientes como el crecimiento del gasto en software, el ritmo de migración a la nube y la actividad de patentes y adquisiciones relacionada con los motores de reglas, y luego se investigan las variaciones antes de aprobar las cifras.
Si aparece una anomalía, como una región que crece más rápido de lo que sugieren los indicadores de demanda disponibles, volvemos a contactar a las fuentes y reverificamos las entradas impulsoras que causaron el salto. Los informes se actualizan anualmente, y se agregan actualizaciones intermedias cuando ocurren eventos materiales que pueden cambiar los patrones de precios, adopción o entrega. Antes de la entrega, se completa una revisión final para que los clientes reciban la vista más reciente actualizada.
Tamaño del mercado de sistemas de gestión de reglas de negocio de Mordor Intelligence en comparación con otras estimaciones publicadas
Los tamaños de mercado publicados para BRMS a menudo difieren porque el perímetro del producto no se trata de la misma manera en todos los estudios, y los supuestos sobre precios y renovaciones no siempre son visibles. Las diferencias también provienen del año utilizado para la conversión de moneda, de cómo se anualizan las suscripciones en la nube y de la frecuencia con la que se actualiza el modelo.
Algunas cifras externas agrupan servicios amplios y herramientas de flujo de trabajo y automatización adyacentes en el mismo total. En Mordor Intelligence, el valor se contabiliza únicamente para el software BRMS empaquetado o los servicios en la nube que incluyen un motor de reglas dedicado y una capacidad de creación de reglas, dejando fuera el código de reglas personalizado integrado y los servicios profesionales puros para que el grupo de demanda se mantenga consistente.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 2,29 mil millones de USD (2025) | |
| Agencia de noticias del sector A | 1,80 mil millones de USD (2025) | A menudo reporta una vista instantánea anterior que enfatiza las divisiones de componentes y puede subestimar la anualización de suscripciones en la nube, y puede depender de una cobertura limitada de proveedores para la adopción en el mercado medio. |
| Boletín de mercado B | 1,80 mil millones de USD (2025) | Comúnmente incluye servicios como implementación y consultoría como parte del total, y puede aplicar supuestos de crecimiento agresivos sin vincularlos claramente a los ciclos de renovación y la progresión de precios basada en el uso. |
La dispersión en la tabla se explica principalmente por lo que se contabiliza como ingresos por producto frente a servicios, y por cómo se anualiza el valor de las suscripciones en el año seleccionado. Al mantener las entradas vinculadas a verificaciones repetibles como el comportamiento de renovación, la combinación de entrega y las señales de adopción a nivel regional, podemos ofrecer una cifra equilibrada que sea más fácil de rastrear hasta supuestos claros.


Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado de sistemas de gestión de reglas de negocio?
El mercado alcanzó USD 2,48 mil millones en 2026 y se proyecta que ascienda a USD 3,66 mil millones en 2031 a una CAGR del 8,15%.
¿Qué segmento crece más rápido en el mercado de sistemas de gestión de reglas de negocio?
Los ingresos por servicios se expanden a una CAGR del 9,85% a medida que las empresas dependen de la consultoría y los servicios gestionados para implementaciones de reglas complejas.
¿Por qué las pequeñas y medianas empresas están acelerando la adopción de la tecnología de reglas de negocio?
Los precios de software como servicio, las herramientas de bajo código y los paquetes de reglas preconfigurados eliminan los grandes costos iniciales, lo que permite a las pequeñas y medianas empresas automatizar decisiones a una CAGR del 11,05%.
¿Cómo influye la implementación en la nube en el tamaño del mercado de sistemas de gestión de reglas de negocio?
Las plataformas en la nube mantienen el 67,70% de la participación de ingresos y crecen al 9,35% porque ofrecen capacidad elástica y actualizaciones simplificadas.
¿Qué industrias impulsan el crecimiento futuro?
Atención médica y ciencias de la vida lideran la expansión futura con una CAGR del 10,02%, mientras que BFSI mantiene la mayor participación basada en casos de uso de riesgo y cumplimiento normativo.
¿Qué regiones muestran mayor dinamismo?
Asia-Pacífico es la región de más rápido crecimiento con una CAGR del 10,62%, impulsada por los programas de digitalización gubernamental y la adopción de la nube por parte de las pequeñas y medianas empresas.
Última actualización de la página el:



