
Tamaño y Participación del Mercado de Sensores de Dirección Automotriz
Visión General del Mercado
| Período de Estudio | 2019 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 24.79 Mil millones de dólares |
| Tamaño del Mercado (2031) | 34.83 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 4.02 % |
| Mercado de Crecimiento Más Rápido | Medio Oriente y África |
| Mercado Más Grande | Asia-Pacífico |
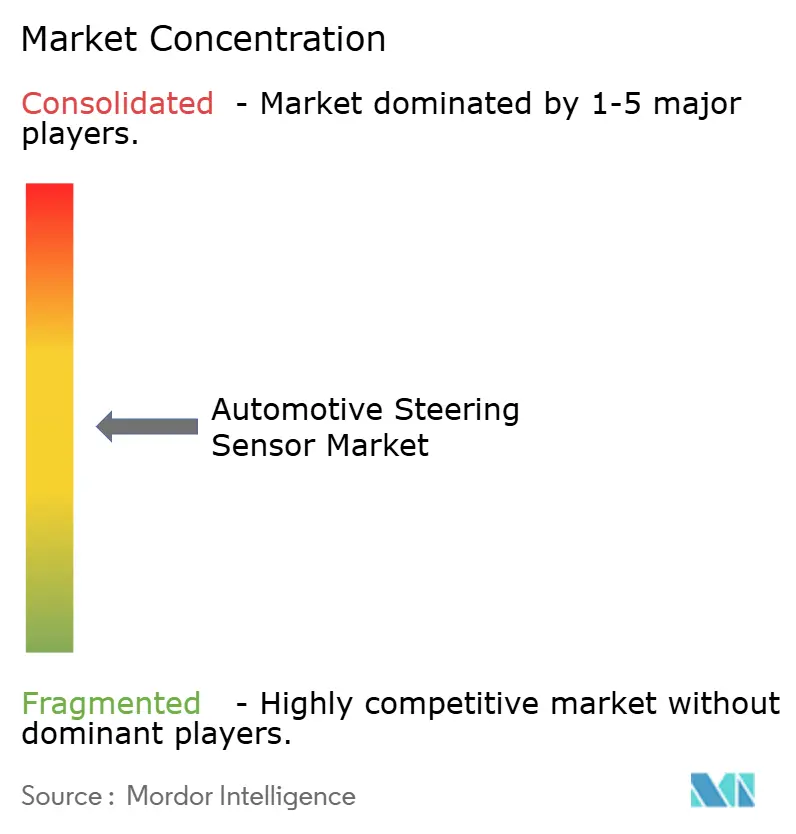
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Sensores de Dirección Automotriz por Mordor Intelligence
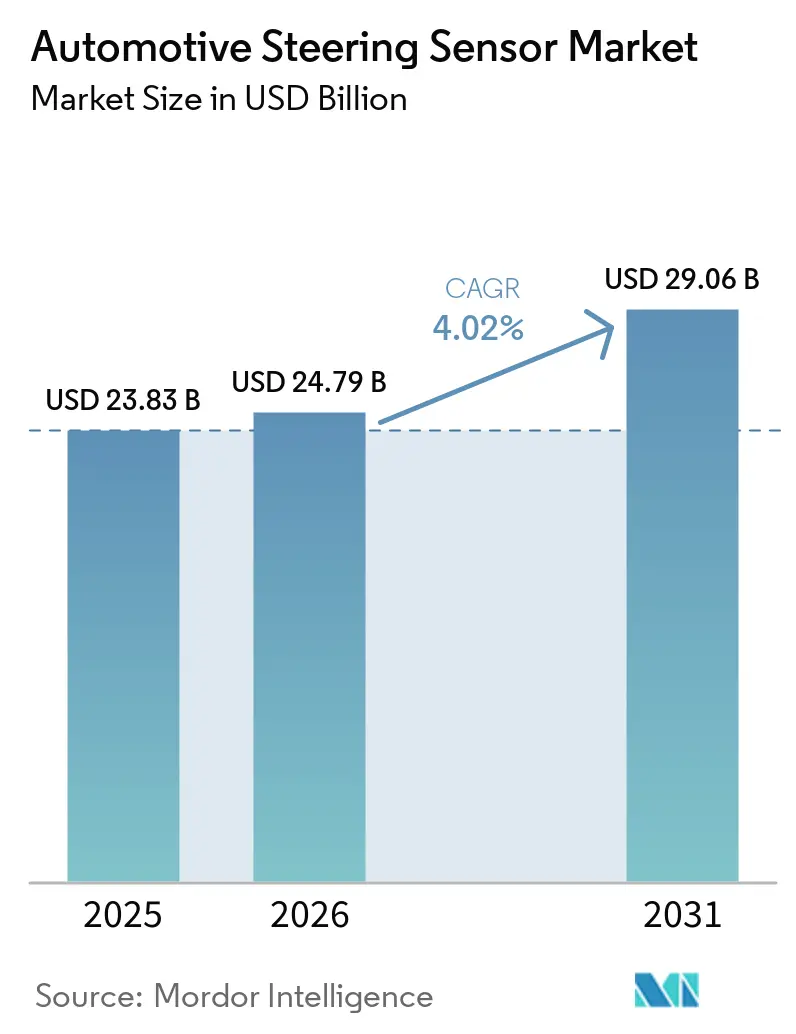
El mercado de sensores de dirección automotriz fue valorado en 23,83 mil millones de USD en 2025, se estima en 24,79 mil millones de USD en 2026 y se proyecta que alcance los 34,83 mil millones de USD en 2031, registrando una CAGR del 4,02% durante 2026–2031. La continua migración de columnas de dirección mecánicas hacia sistemas controlados electrónicamente respalda este crecimiento, ya que los fabricantes de automóviles integran cada vez más sensores de dirección en la dirección asistida eléctrica (EPS), los sistemas avanzados de asistencia al conductor (ADAS) y las plataformas emergentes de conducción automatizada. La creciente electrificación de los vehículos aumenta aún más la necesidad de mediciones precisas de posición, par y ángulo de dirección para apoyar sistemas de control receptivos y eficientes.
Conclusiones Clave del Informe
- Por tipo de sensor, los sensores de par capturaron el 46,10% de la participación del mercado de sensores de dirección automotriz en 2025, mientras que se prevé que las soluciones de detección capacitiva crezcan a una CAGR del 12,95% entre 2026 y 2031.
- Por tipo de vehículo, los automóviles de pasajeros lideraron con una participación del 46,85% del mercado de sensores de dirección automotriz en 2025; se espera que los vehículos todoterreno crezcan a una CAGR del 9,75% hasta 2031.
- Por tecnología, los sensores magnéticos dominaron el mercado de sensores de dirección automotriz en 2025 con una participación del 42,15%, mientras que se estima que los sensores ultrasónicos crezcan a una CAGR del 13,65% hasta 2031.
- Por aplicación, la detección del ángulo de dirección representó el 38,10% del mercado de sensores de dirección automotriz en 2025, mientras que las aplicaciones de asistencia para mantenimiento de carril se aceleran a una CAGR del 14,45% hasta 2031.
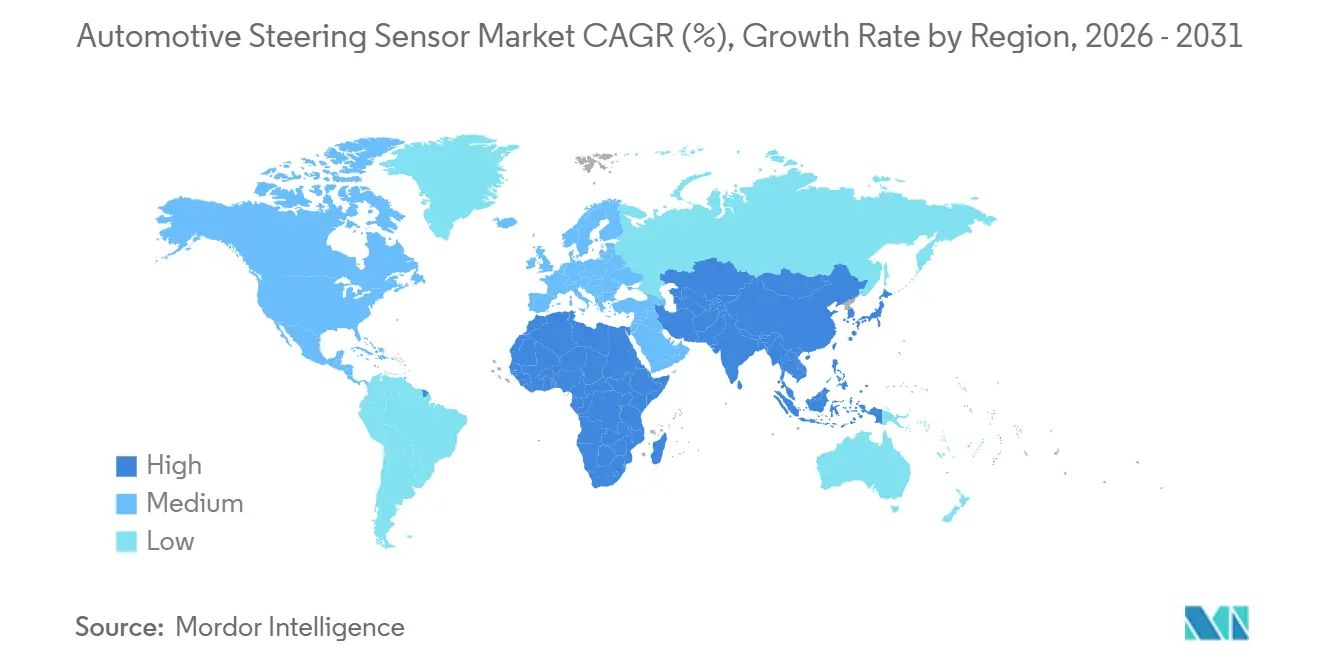
- Por geografía, Asia-Pacífico representó el 54,25% de la participación del mercado de sensores de dirección automotriz en 2025, mientras que Oriente Medio y África están preparados para expandirse a una CAGR del 11,05% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Penetración de EPS en Todas las Clases de Vehículos | +1.2% | Global, con Asia-Pacífico liderando la adopción | Mediano plazo (2–4 años) |
| Normas Obligatorias de Seguridad y Eficiencia de Combustible | +0.8% | Enfoque regulatorio en América del Norte y la UE | Corto plazo (≤ 2 años) |
| Demanda de Sensores para ADAS y Autonomía | +0.6% | Global, concentrada en segmentos premium | Largo plazo (≥ 4 años) |
| Adaptaciones Modulares de Dirección por Cable | +0.4% | Adopción temprana en Europa y América del Norte | Mediano plazo (2–4 años) |
| Sensores de Mantenimiento Predictivo con IA en el Borde | +0.3% | Centros de fabricación en Asia-Pacífico, operadores de flotas en la UE | Largo plazo (≥ 4 años) |
| Interfaces Digitales Estandarizadas para Sensores TMR | +0.2% | Ecosistema global de semiconductores | Mediano plazo (2–4 años) |
| Fuente: Mordor Intelligence | |||
Penetración de EPS en Todas las Clases de Vehículos
La adopción de la dirección asistida eléctrica se acelera en todos los segmentos de vehículos. Esta implementación generalizada genera demanda de sofisticados sensores de torque y ángulo que permiten una calibración precisa de la asistencia de dirección. La expansión de la tecnología hacia los vehículos todoterreno representa un cambio de paradigma, ya que los fabricantes de equipos de construcción y agrícolas integran sistemas EPS para reducir la fatiga del operador y mejorar la eficiencia de combustible. En julio de 2026, ZF anunció la producción de su sistema de dirección asistida eléctrica (EPS) número 100 millones, destacando la continua expansión del EPS en automóviles de pasajeros, SUV y vehículos comerciales ligeros, e indicando un fuerte impulso en este segmento tradicionalmente dominado por la hidráulica.
Normas Obligatorias de Seguridad y Eficiencia de Combustible
Los marcos regulatorios exigen cada vez más la integración de sensores de dirección avanzados para cumplir con las normas de seguridad y medioambientales. El Reglamento General de Seguridad de la Unión Europea exige sistemas de asistencia para mantenimiento de carril en todos los vehículos nuevos a partir de 2024Publicado el Reglamento de la UE sobre Sistemas de Mantenimiento de Carril de Emergencia, InterRegs, interregs.com.">[1], impulsando directamente la demanda de sensores de ángulo de alta precisión capaces de detectar movimientos del volante con una precisión de 0,1 grados. De manera similar, las normas de Economía de Combustible Promedio Corporativo de los Estados Unidos incentivan la adopción de EPS mediante créditos de eficiencia de combustible, ya que los sistemas de dirección eléctrica consumen un 90% menos de energía que las alternativas hidráulicas en condiciones de conducción típicas. El mandato de Vehículos de Nueva EnergíaPOLÍTICA DE MANDATO DE VEHÍCULOS DE NUEVA ENERGÍA DE CHINA, ICCT, theicct.org.">[2] de China extiende estos requisitos a los vehículos comerciales, con las especificaciones de los sensores de dirección convirtiéndose en parte integral de los procesos de certificación de vehículos. Los factores de cumplimiento de la norma ISO 26262 añaden complejidad al desarrollo, pero garantizan que la fiabilidad de los sensores cumpla con los niveles de integridad de seguridad automotriz, en particular para las aplicaciones ASIL-C y ASIL-D en sistemas de conducción autónomaUna Guía sobre los Niveles de Integridad de Seguridad Automotriz (ASIL), Jama Software, jamasoftware.com.">[3].
Demanda de Sensores para ADAS y Autonomía
Los sistemas avanzados de asistencia al conductor crean una demanda sin precedentes de sensores de dirección multieje que proporcionan retroalimentación en tiempo real para intervenciones de dirección automatizadas. Las funciones de conducción autónoma de Nivel 2+ requieren arquitecturas de fusión de sensores en las que los sensores de dirección complementan a los sistemas de cámara y radar para ejecutar maniobras precisas de centrado de carril y dirección de emergencia. La complejidad de la integración se extiende más allá del hardware hacia los algoritmos de software que interpretan las señales de los sensores para la planificación de trayectorias y el control de la dinámica del vehículo. Mercedes-Benz informó haber desplegado matrices de sensores de dirección con triple redundancia en su sistema Drive Pilot, lo que subraya los requisitos de fiabilidad para las aplicaciones de automatización en carretera. Este enfoque de redundancia se convierte en práctica estándar a medida que los fabricantes de automóviles avanzan hacia la autonomía de Nivel 3 y Nivel 4, donde los fallos de los sensores podrían comprometer la seguridad de los pasajeros y el cumplimiento normativo.
Adaptaciones Modulares de Dirección por Cable
La tecnología de dirección por cable elimina los vínculos mecánicos entre el volante y las ruedas, permitiendo arquitecturas de vehículos flexibles y funciones de seguridad mejoradas. El enfoque modular permite la instalación en el mercado de posventa en plataformas de vehículos existentes, ampliando las oportunidades de mercado más allá de la producción de vehículos nuevos. Esta tecnología requiere sofisticadas matrices de sensores para monitorear simultáneamente la intención del conductor, la dinámica del vehículo y las condiciones de la carretera, creando demanda de módulos de sensores integrados que combinan mediciones de par, ángulo y velocidad. La ausencia de sistemas de respaldo mecánicos otorga una importancia crítica a la fiabilidad de los sensores y al funcionamiento a prueba de fallos, impulsando la adopción de sensores de magnetorresistencia de efecto túnel que ofrecen mayor precisión y durabilidad en comparación con los diseños potenciométricos tradicionales. Los primeros adoptantes en segmentos de vehículos premium demuestran una mejora del 15% en la precisión de la dirección y una reducción del 25% en la fatiga del conductor durante la conducción prolongada en autopista.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Costo de Fiabilidad y Calificación | −0.5% | Global, afectando particularmente a los proveedores más pequeños | Corto plazo (≤ 2 años) |
| Problemas de EMI/Temperatura en Plataformas de VE de 800 V | −0.4% | Centros de fabricación de VE en Europa y China | Mediano plazo (2–4 años) |
| Riesgo de Suministro de Sensores MR por Aranceles | −0.3% | Corredor comercial EE. UU.–China, dependencias de la UE | Corto plazo (≤ 2 años) |
| Costo de Rediseño de Ciberseguridad para CAN FD | −0.3% | Global, concentrado en segmentos de vehículos conectados | Mediano plazo (2–4 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo de Fiabilidad y Calificación
La homologación de sensores de dirección automotriz requiere extensos protocolos de prueba que pueden durar entre 18 y 24 meses y costar entre 2 y 5 millones de USD por variante de sensor, lo que crea barreras para los proveedores más pequeños y limita la velocidad de innovación. El proceso de homologación abarca ciclos de temperatura de -40 °C a 150 °C, pruebas de vibración en múltiples ejes y validación de compatibilidad electromagnética bajo diversas condiciones de interferencia. Estos requisitos afectan especialmente a las tecnologías de sensores emergentes, como los diseños capacitivos y ultrasónicos, para los cuales los datos de fiabilidad a largo plazo siguen siendo limitados en comparación con los enfoques de detección magnética establecidos. La carga de costos obliga a los proveedores a amortizar los gastos de desarrollo en volúmenes de producción más grandes, lo que puede limitar la personalización de sensores para aplicaciones de nicho y restringir la entrada al mercado de tecnologías innovadoras.
Problemas de EMI/Temperatura en Plataformas de VE de 800 V
Las arquitecturas de vehículos eléctricos de alto voltaje introducen desafíos de interferencia electromagnética que comprometen la precisión de los sensores y requieren costosas soluciones de blindaje. Los sistemas de 800 V generan frecuencias de conmutación de hasta 20 kHz que pueden interferir con el procesamiento de señales de los sensores, afectando especialmente a los diseños de efecto Hall y magnetorresistivos que operan en proximidad a la electrónica de potencia. La gestión térmica se vuelve crítica a medida que la electrónica de potencia genera cargas de calor superiores a 85 °C en entornos de compartimento motor confinados, aproximándose a los límites operativos de las especificaciones estándar de sensores automotrices. Estos desafíos impulsan la adopción de electrónica de potencia basada en carburo de silicio que opera con mayor eficiencia, pero requiere diseños de sensores capaces de soportar mayor estrés electromagnético y ciclos de temperatura.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Sensor:
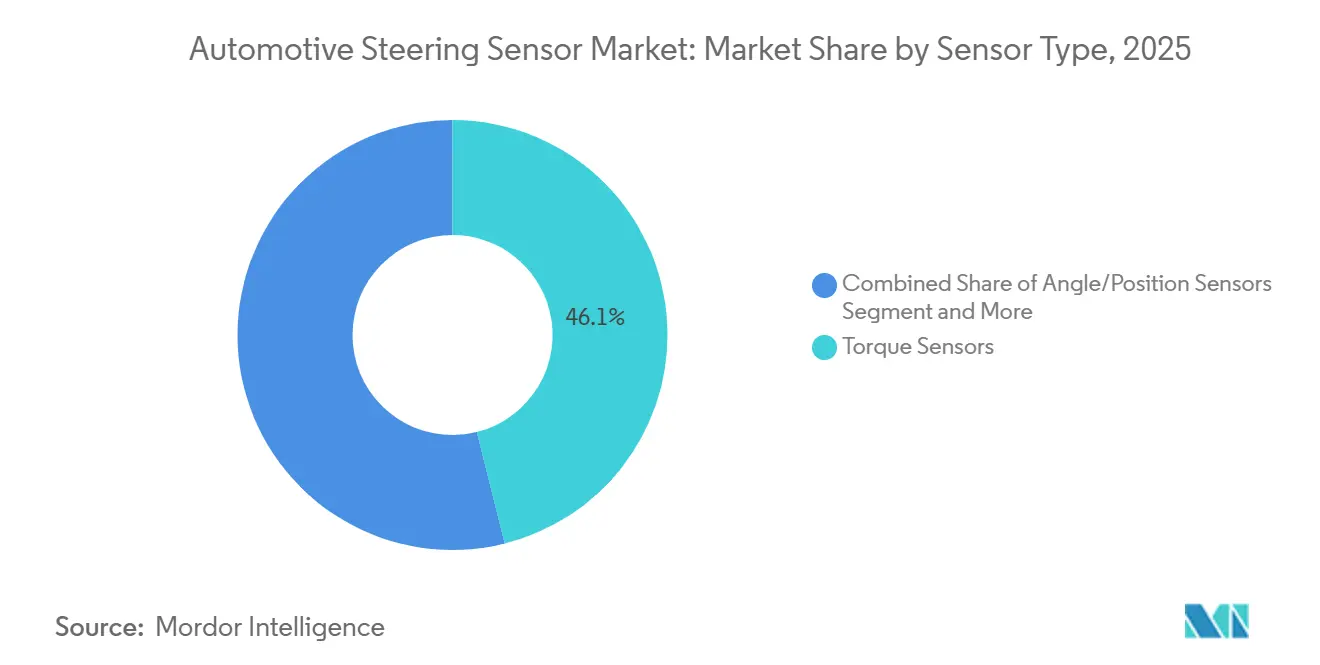
Los Sensores de Torque Lideran la Transformación del MercadoLos sensores de par representaron el 46,10% de la participación del mercado de sensores de dirección automotriz en 2025, lo que es un testimonio de su papel indispensable dentro de las columnas EPS, donde las lecturas del esfuerzo del conductor en tiempo real sustentan las curvas de asistencia. Estos medidores proporcionan salidas analógicas o digitales de alta resolución con una latencia inferior a 2 ms, lo que permite una transición fluida entre la entrada manual y la asistencia del motor. A medida que los diseños de habitáculo evolucionan hacia volantes en forma de yugo, la precisión en la detección de par sigue siendo central para la comodidad del usuario y la naturalidad percibida de la dirección en el mercado de sensores de dirección automotriz.
Por el contrario, los sensores capacitivos están escalando a una CAGR del 12,95% hasta 2031, impulsados por electrodos sin contacto que prescinden de piezas mecánicas, mejorando así la vida útil en flotas de uso intensivo. Las topologías de magnetorresistencia de efecto túnel ganan favor entre las marcas premium por su resiliencia a los campos dispersos generados por los alternadores de 48 V. Al mismo tiempo, los módulos híbridos ahora agrupan canales de magnetorresistencia de efecto túnel y capacitivos para ofrecer redundancia de doble vía. La miniaturización de sensores habilitada por CMOS de 65 nm homologado para automoción permite la integración en los radios del volante, liberando espacio para los módulos de airbag y los controles de pantalla táctil.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Vehículo:
El Segmento Todoterreno Impulsa la InnovaciónLos automóviles de pasajeros representaron el 46,85% de la participación del mercado de sensores de dirección automotriz en 2025, sostenidos por los volúmenes globales de vehículos ligeros y el creciente contenido de ADAS por unidad. Sin embargo, los vehículos todoterreno avanzan a una CAGR del 9,75% a medida que los fabricantes de equipos originales de construcción y agricultura digitalizan los equipos de campo. Las excavadoras, topadoras y tractores de cultivo en hileras integran automatización de dirección alineada por GPS que requiere una resolución de ángulo inferior a 0,05 grados en la rotación completa.
Estos entornos imponen cargas de choque y contaminación más severas que las de los automóviles de carretera, acelerando la migración hacia pilas de detección selladas y sin contacto. Por ejemplo, la última serie de tractores de Deere integra codificadores ópticos duales con chips de magnetorresistencia de efecto túnel para lograr una precisión de pasada a pasada inferior a un centímetro en la labranza autónoma, lo que pone de relieve la transferencia de tecnología entre sectores que ahora está dando forma al mercado de sensores de dirección automotriz.
Por Tecnología:
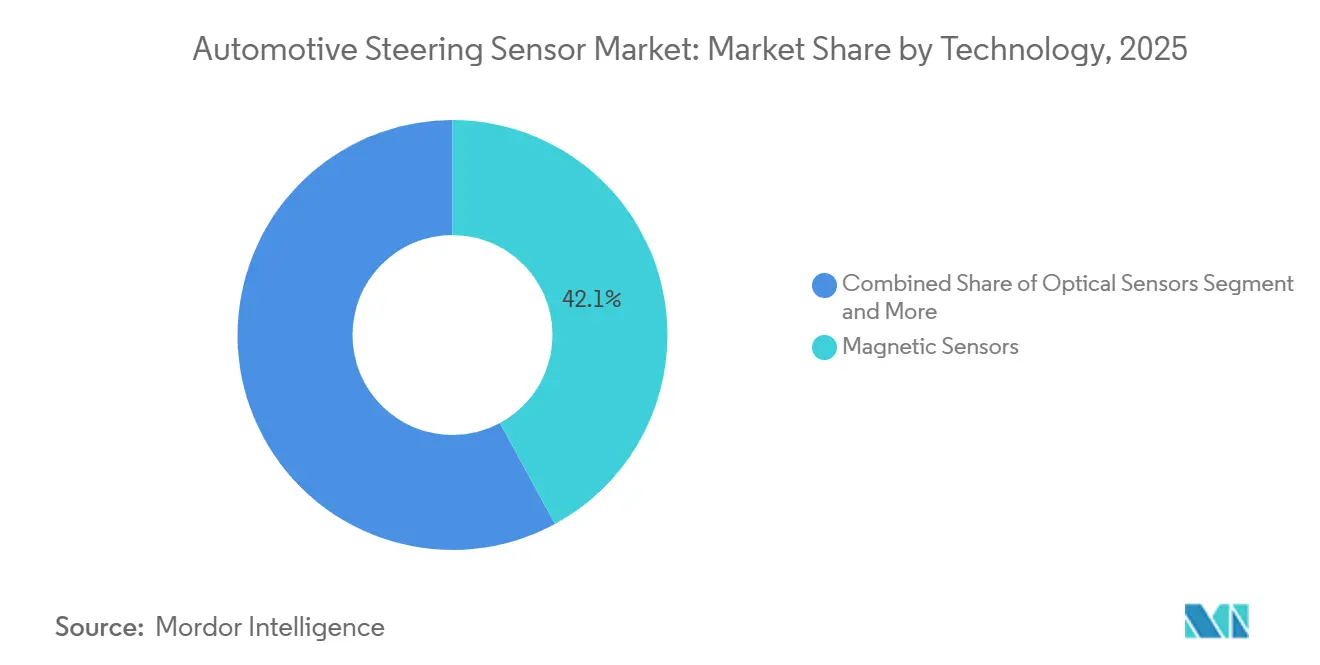
Los Sensores Magnéticos Enfrentan el Desafío UltrasónicoLas variantes magnéticas representaron una participación de mercado del 42,15% en 2025 debido a décadas de fiabilidad en campo y un costo unitario competitivo. Las familias de efecto Hall y MR anisotrópico siguen siendo fundamentales en los nodos de par y ángulo de EPS, pero los márgenes de diseño se reducen en entornos armónicos de 800 V. Se espera que la detección ultrasónica crezca a una CAGR del 13,65% al eludir el ruido electromagnético mediante pulsos acústicos de alta frecuencia, lo que la hace atractiva para el empaquetado de vehículos eléctricos sin blindaje.
Los codificadores ópticos se utilizan en columnas de dirección por cable que requieren tiempos de reacción inferiores a un milisegundo, aunque sus frágiles emisores han limitado históricamente su adopción en entornos de alta vibración. Los discos capacitivos están ganando impulso en interiores de lujo, donde los diseñadores valoran los perfiles delgados y la iluminación integrada. Los potenciómetros de contacto experimentan una gradual obsolescencia debido al desgaste tras 100.000 ciclos de dirección. Sin embargo, sobreviven en modelos de mercados emergentes sensibles al costo, donde el precio supera a la vida útil en el mercado de sensores de dirección automotriz.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Aplicación:
Los Sistemas de Mantenimiento de Carril Aceleran el CrecimientoLa detección del ángulo de dirección representó el 38,10% del mercado de sensores de dirección automotriz en 2025, sustentando tanto los bucles de guía humana como los de guía automática. El aparcamiento automatizado y la dirección delantera adaptativa amplían aún más la demanda potencial al requerir una monitorización continua del ángulo a bajas velocidades y cambios dinámicos en la relación de dirección.
Se espera que la asistencia para mantenimiento de carril sea la aplicación de más rápido crecimiento, con una CAGR del 14,45%, impulsada por regulaciones de seguridad obligatorias a ambos lados del Atlántico. Los codificadores de ángulo con triple redundancia en los programas de piloto automático en carretera de Nivel 3 alimentan controladores de predicción de modelo que supervisan el mantenimiento de la trayectoria incluso durante ráfagas de viento repentinas. La retroalimentación de par y velocidad complementa los datos de cámara y radar para imponer límites laterales sin correcciones abruptas, consolidando el papel de los sensores como garantes de la comodidad de los ocupantes y el cumplimiento normativo dentro del mercado de sensores de dirección automotriz en sentido amplio.
Análisis Geográfico
Mercado de Sensores de Dirección Automotriz de Asia-Pacífico
Asia-Pacífico domina el mercado de sensores de dirección automotriz con una participación del 54,25% en 2025, impulsado por la posición de China como el mayor productor automotriz del mundo y sus agresivos objetivos de adopción de vehículos eléctricos. La región se beneficia de cadenas de suministro automotriz consolidadas y políticas gubernamentales que promueven la electrificación vehicular, generando una demanda sostenida de tecnologías avanzadas de sensores de dirección. El mandato de Vehículos de Nueva Energía de China exige que el 40% de las ventas de vehículos nuevos sean eléctricos para 2030, impulsando directamente la adopción de sistemas de dirección eléctrica asistida y sensores de dirección en todos los segmentos de vehículos. El sector automotriz de India contribuye de manera significativa tanto a través del consumo interno como de la manufactura orientada a la exportación, con empresas como Tata Motors y Mahindra integrando sistemas de dirección avanzados en plataformas de vehículos comerciales. Japón mantiene el liderazgo tecnológico a través de empresas como NSK y JTEKT que desarrollan soluciones innovadoras de sensores para los mercados automotrices globales.
Mercado de Sensores de Dirección Automotriz de Oriente Medio y África
Oriente Medio y África representan el mercado regional de más rápido crecimiento con una CAGR del 11,05% hasta 2031, lo que refleja los esfuerzos de diversificación económica y los programas de desarrollo de infraestructura que impulsan la demanda de vehículos comerciales. Los Emiratos Árabes Unidos lideran la adopción regional a través de sus iniciativas de ciudades inteligentes y programas de prueba de vehículos autónomos que requieren tecnologías avanzadas de sensores. El programa Visión 2030 de Arabia Saudita incluye el desarrollo de la manufactura automotriz, creando oportunidades para que los proveedores de sensores de dirección establezcan capacidades de producción local. La industria automotriz de Sudáfrica se beneficia de una infraestructura de manufactura consolidada y acuerdos comerciales preferenciales que respaldan la producción orientada a la exportación de componentes de sistemas de dirección.
Mercado de Sensores de Dirección Automotriz de Europa y América del Norte
Europa mantiene una sólida presencia en el mercado gracias a estrictas regulaciones de seguridad y a la producción de vehículos premium que exige soluciones de sensores de dirección de alto rendimiento. El enfoque de la región en el desarrollo de la conducción autónoma genera demanda de arquitecturas de sensores redundantes y capacidades avanzadas de procesamiento de señales. El liderazgo de la industria automotriz alemana impulsa la innovación en tecnologías de sensores de dirección, con empresas como Continental y ZF desarrollando soluciones de próxima generación para vehículos eléctricos y autónomos. América del Norte muestra un crecimiento sostenido impulsado por los requisitos regulatorios para sistemas avanzados de seguridad y la transición hacia plataformas de vehículos eléctricos que requieren tecnologías sofisticadas de control de dirección.
Panorama Competitivo
Segmento Magnético en el Mercado de Sensores de Dirección Automotriz
El mercado de sensores de dirección automotriz exhibe una fragmentación moderada, con competencia que abarca proveedores automotrices tradicionales, empresas de semiconductores y especialistas en tecnología emergente. La concentración del mercado permanece distribuida en múltiples niveles, con actores establecidos como JTEKT Corporation y Robert Bosch GmbH aprovechando la experiencia en integración de sistemas, mientras que los especialistas en semiconductores, incluidos Infineon Technologies y Texas Instruments, se centran en el desarrollo de circuitos integrados de sensores y soluciones de procesamiento de señales. Esta estructura de múltiples niveles crea oportunidades para la integración vertical y las asociaciones estratégicas que combinan capacidades de ingeniería mecánica con tecnologías avanzadas de semiconductores.
La diferenciación tecnológica emerge como la principal estrategia competitiva, con empresas que invierten fuertemente en tecnologías de detección sin contacto, integración de inteligencia artificial en el borde y capacidades de mantenimiento predictivo que van más allá de las funciones tradicionales de los sensores. La convergencia de la experiencia mecánica y electrónica crea oportunidades de espacio en blanco para empresas que pueden tender puentes entre los dominios de hardware y software, particularmente en aplicaciones que requieren fusión de sensores en tiempo real y algoritmos de control adaptativo.
La actividad de patentes se intensifica en torno a la detección por magnetorresistencia de efecto túnel y las técnicas de medición capacitiva, con Infineon Technologies presentando 47 patentes relacionadas con sensores de dirección en 2024. Los nuevos actores disruptivos se centran en arquitecturas de sensores definidas por software que permiten actualizaciones y personalización inalámbricas, desafiando los enfoques tradicionales centrados en el hardware para el diseño y la fabricación de sensores.
Líderes de la Industria de Sensores de Dirección Automotriz
-
Robert Bosch GmbH
-
DENSO Corporation
-
AISIN CORPORATION
-
NXP Semiconductors N.V.
-
FORVIA HELLA
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Sensores de Dirección Automotriz Empresas cubiertas en este informe
- JTEKT Corporation
- Robert Bosch GmbH
- Nexteer Automotive
- NSK Ltd.
- ZF Friedrichshafen AG
- Mitsubishi Electric Mobility Corporation
- Hitachi Astemo Ltd.
- ThyssenKrupp AG
- Hyundai Mobis Co. Ltd.
- HL Mando Corporation
- China Automotive Systems Inc.
- Valeo SA
- Infineon Technologies AG
- Texas Instruments Inc.
- Analog Devices Inc.
- NXP Semiconductors N.V.
- Sensata Technologies
- TE Connectivity Ltd.
- Denso Corporation
- FORVIA HELLA
- Continental AG
Desarrollos recientes de la industria en Mercado de Sensores de Dirección Automotriz
- Agosto de 2026: Nexteer lanzó su Actuador de Rueda de Mano de Dirección por Cable de Accionamiento Directo de Montaje Alto (HMDD), una arquitectura compacta diseñada para vehículos definidos por software y un empaquetado flexible del volante. El HMDD convierte directamente la entrada de dirección del conductor en una señal electrónica, eliminando la conexión mecánica convencional entre el volante y las ruedas.
- Abril de 2026: Mercedes-Benz anunció que su nuevo EQS estaría disponible con tecnología de dirección por cable pocos meses después de su lanzamiento al mercado, convirtiendo a Mercedes-Benz en el primer fabricante de automóviles alemán en ofrecer dirección por cable en un vehículo de producción en serie. La tecnología está disponible en toda la gama de motorizaciones del EQS y en combinación con la dirección del eje trasero de 10 grados del vehículo.
Alcance del Informe Global del Mercado de Sensores de Dirección Automotriz
Los sensores de dirección están diseñados para el monitoreo y la operación del sistema de dirección y para propósitos de monitoreo del conductor. Estos sensores de dirección están ubicados en la columna de dirección y ayudan a enviar datos cruciales sobre la somnolencia del conductor, el ángulo del volante y el posicionamiento del volante al ordenador a bordo del vehículo.
El Mercado de Sensores de Dirección Automotriz está segmentado por Tipo de Sensor (Sensores de Torque, Sensores de Ángulo/Posición, Sensores de Velocidad y Otros), Tipo de Vehículo (Automóviles de Pasajeros, Vehículos Comerciales Ligeros, Vehículos Comerciales Medianos y Pesados y Vehículos Todoterreno), Tecnología (Sensores de Contacto, Sensores Magnéticos, Sensores Ópticos, Sensores Ultrasónicos, Sensores Capacitivos y Otros), Aplicación (Detección de Ángulo de Dirección, Medición de Torque de Dirección, Seguimiento de Posición de Dirección, Dirección de Emergencia Autónoma y Dirección Frontal Adaptativa) y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico y Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Sistemas de Monitoreo de Salud |
| Sensores de Torque |
| Sistemas de Sensores Inteligentes Multifuncionales |
| Sensores de Posición/Sensores de Ángulo |
| Otros Tipos de Sensores |
| Automóviles de Pasajeros |
| Vehículos Comerciales Ligeros |
| Vehículos Comerciales Pesados |
| Contacto |
| Magnética |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Resto de América del Norte | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | India |
| China | |
| Japón | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Arabia Saudita | |
| Resto de Oriente Medio y África |
| Tipo de Sensor | Sistemas de Monitoreo de Salud | |
| Sensores de Torque | ||
| Sistemas de Sensores Inteligentes Multifuncionales | ||
| Sensores de Posición/Sensores de Ángulo | ||
| Otros Tipos de Sensores | ||
| Tipo de Vehículo | Automóviles de Pasajeros | |
| Vehículos Comerciales Ligeros | ||
| Vehículos Comerciales Pesados | ||
| Tecnología | Contacto | |
| Magnética | ||
| Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Resto de América del Norte | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | India | |
| China | ||
| Japón | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Arabia Saudita | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de sensores de dirección automotriz en 2025?
El tamaño del mercado de sensores de dirección automotriz fue valorado en 23,83 mil millones de USD en 2025.
¿Qué CAGR se proyecta para los sensores de dirección hasta 2031?
Se prevé que el valor del mercado crezca a una CAGR del 4,02% entre 2026 y 2031.
¿Qué región lidera actualmente la demanda de sensores de dirección?
Asia-Pacífico capturó el 54,25% de la participación del mercado global en 2025, impulsado por el desarrollo del mercado de VE en China.
¿Qué tipo de sensor tiene la mayor participación actualmente?
Los sensores de torque capturaron el 46,10% de la participación de mercado en 2025 debido a su papel central en los sistemas EPS.
¿Qué segmento de aplicación está creciendo más rápidamente?
La asistencia para mantenimiento de carril es la aplicación de expansión más rápida con una CAGR del 14,45% hasta 2031.