
Tamaño y cuota del mercado de IC lógicos de propósito especial automotriz
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 3.72 Mil millones de dólares |
| Tamaño del Mercado (2031) | 4.40 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 3.39 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | Asia Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de IC lógicos de propósito especial automotriz por Mordor Intelligence
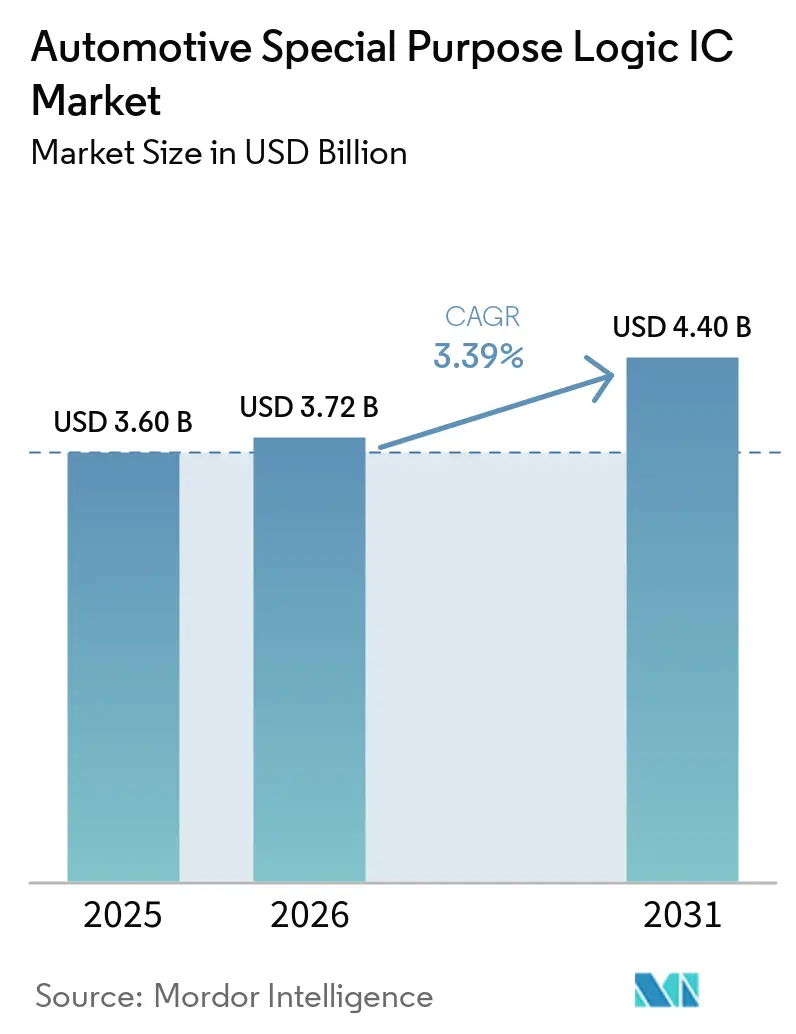
El tamaño del mercado de IC lógicos de propósito especial automotriz en 2026 se estima en USD 3,72 mil millones, creciendo desde el valor de 2025 de USD 3,6 mil millones con proyecciones para 2031 que muestran USD 4,4 mil millones, creciendo a una CAGR del 3,39% entre 2026 y 2031. La sólida demanda proviene de la creciente penetración de los ADAS, la creciente electrificación de los trenes de potencia y un cambio constante hacia arquitecturas eléctricas/electrónicas (E/E) zonales, que requieren mayores densidades de integración y capacidades de procesamiento en tiempo real. Los fabricantes de automóviles prefieren IC lógicos que combinen un rendimiento de baja latencia con un estricto cumplimiento de la seguridad funcional, lo que impulsa a los proveedores a ir más allá de los dispositivos de uso general hacia soluciones específicas para aplicaciones. La resiliencia de la cadena de suministro sigue siendo un foco estratégico a medida que la capacidad de obleas en nodos maduros se contrae en medio de tensiones geopolíticas, lo que lleva a los OEM a tener doble abastecimiento de componentes y a asegurar acuerdos de fundición a largo plazo. Al mismo tiempo, los diseños de Sistema en Paquete (SiP) orientados a chiplets reducen el costo total de propiedad al permitir actualizaciones de características incrementales sin rerediseños completos de máscaras.
Conclusiones clave del informe
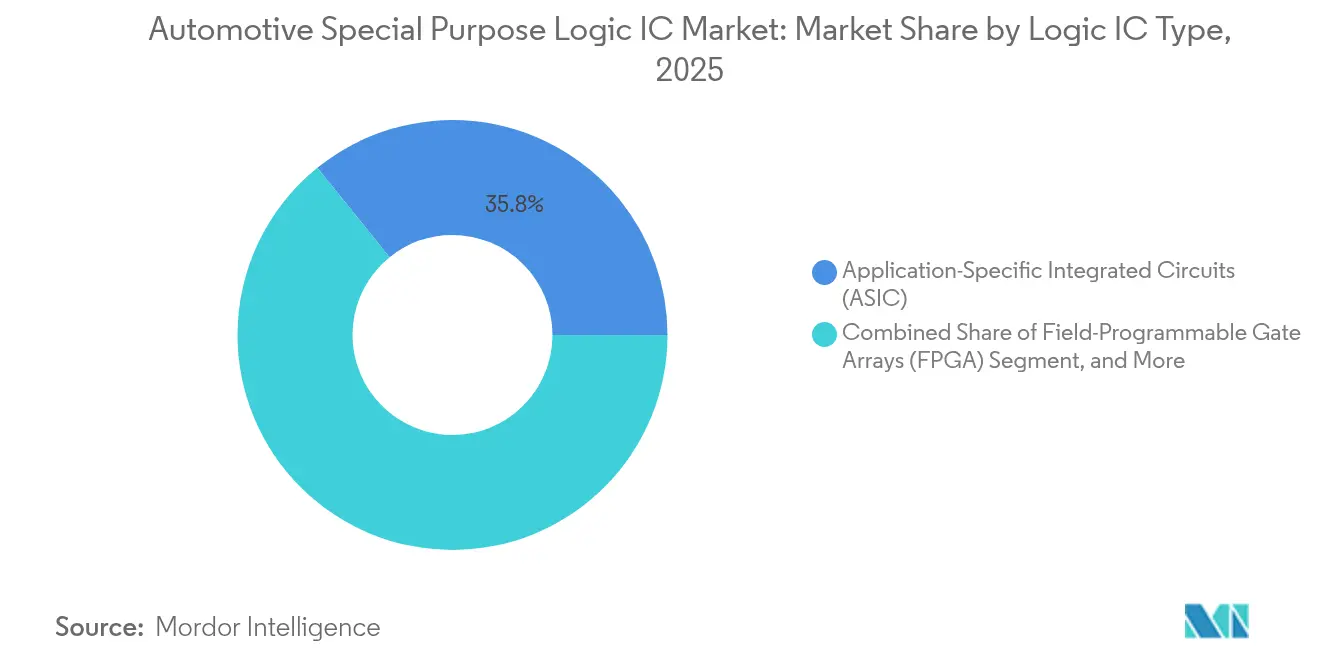
- Por tipo de IC lógico, los ASIC lideraron con una cuota de ingresos del 35,82% en 2025; se proyecta que los FPGA se expandan a una CAGR del 3,58% hasta 2031.
- Por aplicación, los ADAS tuvieron una cuota de mercado del 29,55% del mercado de IC lógicos de propósito especial automotriz en 2025 y se espera que crezcan a una CAGR del 3,88% hasta 2031.
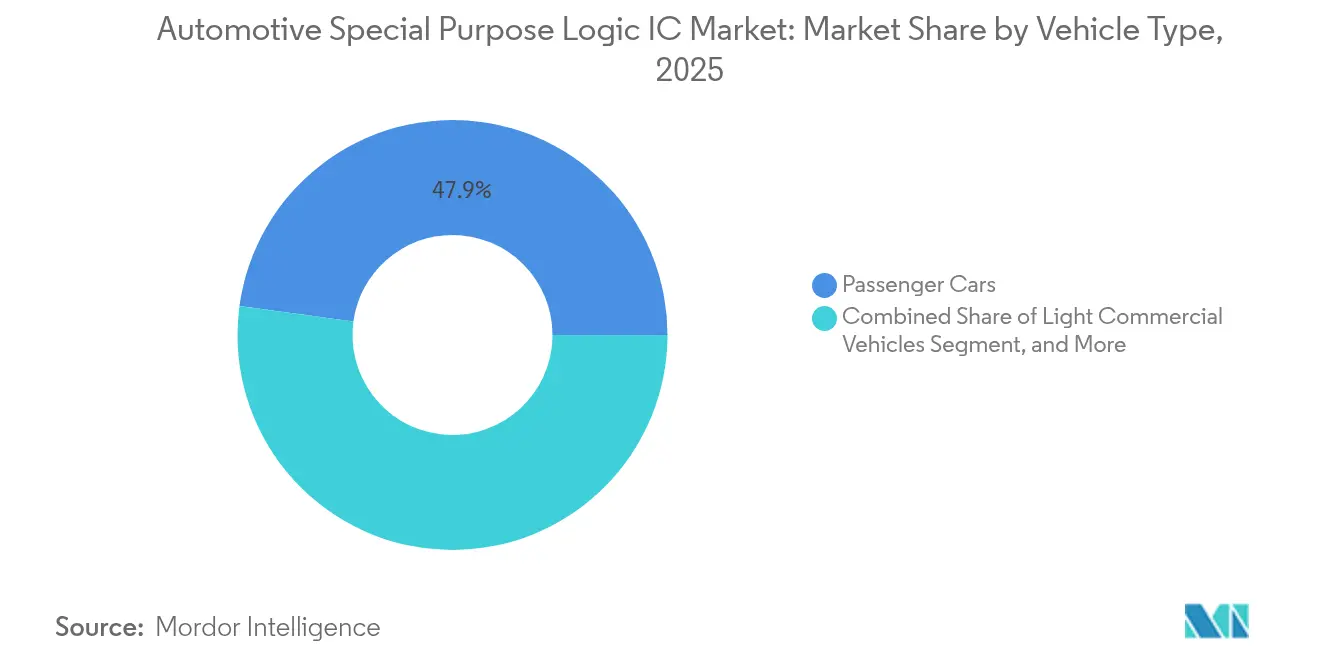
- Por tipo de vehículo, los automóviles de pasajeros representaron una cuota del 47,85% del tamaño del mercado de IC lógicos de propósito especial automotriz en 2025, mientras que se espera que los vehículos eléctricos avancen a una CAGR del 3,95% hasta 2031.
- Por tecnología de empaquetado, el SiP capturó el 30,76% de los ingresos de 2025 y se prevé que aumente a una CAGR del 3,74% durante el período de previsión.
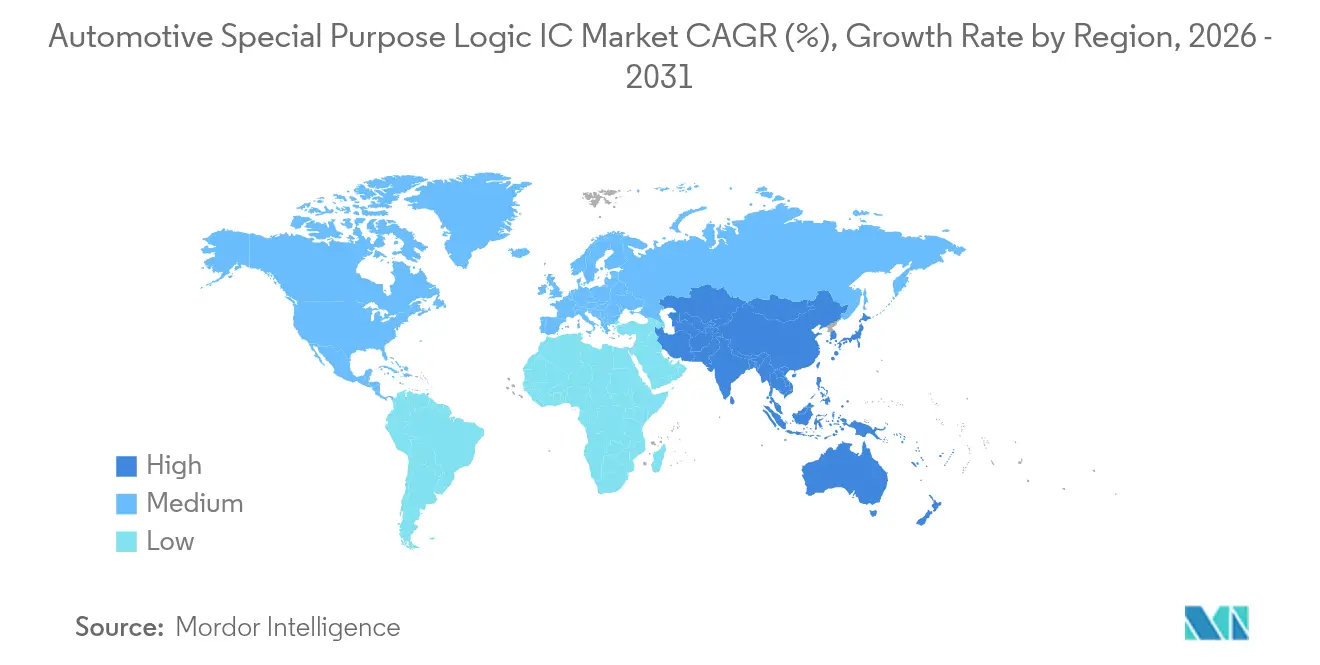
- Por geografía, la región de Asia-Pacífico contribuyó con el 32,05% de las ventas globales en 2025; se prevé que registre el crecimiento más rápido de un 3,46% de CAGR desde 2025 hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del impacto de los impulsores*
| IMPULSOR | (~) % DE IMPACTO EN EL PRONÓSTICO DE LA CAGR | RELEVANCIA GEOGRÁFICA | PLAZO DE IMPACTO |
|---|---|---|---|
| Aumento de la penetración de los ADAS y la conducción autónoma | +0.8% | Global; adopción temprana en América del Norte y Europa | Mediano plazo (2-4 años) |
| La rápida electrificación de los trenes de potencia eleva el contenido de IC lógicos | +0.6% | Asia-Pacífico como núcleo; expansión hacia América del Norte y Europa | Largo plazo (≥ 4 años) |
| Los mandatos de seguridad gubernamentales están acelerando la demanda de semiconductores | +0.4% | Global, liderado por el marco europeo | Corto plazo (≤ 2 años) |
| Transición hacia arquitecturas E/E zonales/centralizadas | +0.3% | Segmentos premium en América del Norte y Europa | Mediano plazo (2-4 años) |
| SiP basado en chiplets que permite la personalización rentable | +0.2% | Concentración de fabricación global en Asia-Pacífico | Mediano plazo (2-4 años) |
| Adopción del PHY de Ethernet automotriz para redes troncales de datos de alta velocidad | +0.1% | Segmentos premium y de lujo en todo el mundo | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de la penetración de los ADAS y la conducción autónoma
Las actualizaciones del protocolo Euro NCAP ahora exigen frenado de emergencia automático en vehículos comerciales, lo que impulsa instantáneamente la demanda de dispositivos lógicos que fusionan entradas de radar, cámara y LiDAR mientras cumplen los objetivos de seguridad ASIL-D.[1]Personal de la Comisión Europea, "Seguridad vial—Seguridad del vehículo," Comisión Europea, ec.europa.eu Los cambios hacia la autonomía de Nivel 3 han normalizado las arquitecturas de doble núcleo en paso de cerradura, lo que lleva a los OEM a especificar ASIC personalizados que reducen los presupuestos de energía y los costos de la lista de materiales (BOM) en comparación con los MCU de propósito general, a medida que la disponibilidad de los ADAS se acerca a la de las ventas de automóviles nuevos en los mercados desarrollados.
La rápida electrificación de los trenes de potencia eleva el contenido de IC lógicos
Cada modelo de vehículo eléctrico de batería introduce controladores lógicos de mayor valor para el monitoreo de paquetes, inversores de motor y cargadores a bordo; el diseño de la celda 4680 de Tesla por sí solo agrega entre USD 150 y 200 de lógica semiconductora por vehículo para la gestión de baterías.[2]Tesla Investor Relations. "Informes de ganancias trimestrales." 2024. https://ir.tesla.com/quarterly-earnings Las arquitecturas más amplias de 800 V en vehículos eléctricos premium generan una nueva demanda de controladores de compuerta aislados y lógica tolerante a fallos, con componentes SiC y GaN que impulsan frecuencias de conmutación y límites térmicos que los dispositivos heredados no pueden igualar.[3]Infineon Technologies. "Comunicados de prensa 2024." https://www.infineon.com/cms/en/about-infineon/press/press-releases/2024/
Los mandatos de seguridad gubernamentales aceleran la demanda de semiconductores
El Reglamento General de Seguridad de la UE exige asistencia inteligente de velocidad y frenado de emergencia en todos los vehículos nuevos, convirtiendo los requisitos legislativos en una demanda tangible de silicio. Estas regulaciones tienen como objetivo mejorar la seguridad vial reduciendo accidentes y fatalidades mediante el uso de tecnologías avanzadas para vehículos. Al mismo tiempo, las propuestas de la NHTSA para flotas de vehículos pesados y las directrices de seguridad funcional de Japón refuerzan aún más la demanda de IC lógicos. Estas medidas están diseñadas para garantizar el cumplimiento de las normas de seguridad mientras se aborda la creciente complejidad de los vehículos modernos. Esta tendencia proporciona a los proveedores una mayor visibilidad de sus carteras de pedidos, aliviando la carga financiera de los costos de calificación y permitiendo la planificación a largo plazo para la producción e innovación.
Transición hacia arquitecturas E/E zonales/centralizadas
El movimiento de BMW para consolidar más de 100 unidades de control electrónico (ECU) en tan solo cinco controladores de zona requiere el uso de IC lógicos avanzados. Estos IC deben gestionar tareas diversas y transmitir datos en gigabits a través de Ethernet automotriz. Esta transición refleja los esfuerzos de la industria por simplificar las arquitecturas de los vehículos, reducir la complejidad del cableado y mejorar la eficiencia general del sistema. Si bien la lógica de puente, que garantiza la compatibilidad con sistemas más antiguos, experimenta un aumento en la demanda, se espera que esto disminuya a medida que la industria realice una transición completa hacia arquitecturas zonales, que ofrecen mayor escalabilidad y soporte para futuros avances tecnológicos.
Análisis del impacto de las restricciones*
| RESTRICCIÓN | (~) % DE IMPACTO EN EL PRONÓSTICO DE LA CAGR | RELEVANCIA GEOGRÁFICA | PLAZO DE IMPACTO |
|---|---|---|---|
| Estricta complejidad del proceso de fabricación y límites de densidad de defectos | –0.4% | Global; agudo en fábricas de nodos maduros | Largo plazo (≥ 4 años) |
| El prolongado ciclo de calificación AEC-Q prolonga el tiempo de comercialización | –0.3% | Global; varianza regional de pruebas | Mediano plazo (2-4 años) |
| Riesgos geopolíticos en torno al suministro de obleas en nodos maduros | –0.2% | Centros de Asia-Pacífico; expansión global | Corto plazo (≤ 2 años) |
| Escalada de los costos de ingeniería no recurrente (NRE) de ASIC para programas de vehículos de bajo volumen | –0.1% | Global, vehículos premium | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Estricta complejidad del proceso de fabricación y límites de densidad de defectos
El grado 0 de AEC-Q100 exige tasas de DPPM de un solo dígito desde –40 °C hasta +150 °C. Este requisito obliga a TSMC a implementar ajustes especializados en sus líneas automotrices, lo que resulta en menores tasas de utilización, mayores costos unitarios y una capacidad de reserva limitada durante los picos de demanda. Además, los períodos prolongados de rodaje y los bucles SPC más estrictos pueden extender el tiempo de ciclo de la fábrica hasta en un 60% en comparación con los flujos utilizados para la lógica de consumo. Estos factores contribuyen colectivamente al aumento de la complejidad y los mayores costos asociados con los procesos de fabricación de semiconductores de grado automotriz.
El prolongado ciclo de calificación AEC-Q prolonga el tiempo de comercialización
Los períodos de calificación típicamente abarcan de 12 a 18 meses, con un costo adicional de USD 2 a 5 millones por cada familia de dispositivos. Esta carga financiera margina a los innovadores más pequeños de los mercados nicho y mantiene el silicio más antiguo en producción durante más tiempo del que su relevancia tecnológica justifica. Dichos retrasos dificultan la rápida adopción de estándares en rápida evolución, como V2X, transformando lo que podrían haber sido ingresos tempranos en ganancias pospuestas. El prolongado proceso de calificación también afecta la capacidad de los fabricantes para responder rápidamente a las demandas del mercado, complicando aún más el panorama competitivo.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tipo de IC lógico:
las soluciones ASIC anclan el control de costosLos ASIC representaron el 35,82% de los ingresos de 2025 en el mercado de CI lógicos de propósito especial, lo que subraya la preferencia de los fabricantes de equipos originales por las economías de alto volumen frente a la comodidad programable de las FPGA. Sin embargo, la adopción de FPGA crece al ritmo más rápido, con una CAGR del 3,58%, ya que los requisitos de actualización inalámbrica obligan a la reconfigurabilidad sin necesidad de retiradas mecánicas. La última familia de FPGA automotrices de Intel reduce el consumo de energía en un 30% y estrecha la brecha de costes, lo que invita a una mayor integración en diseños donde la agilidad algorítmica es primordial. Se proyecta que el tamaño del mercado de CI lógicos de propósito especial para automoción en implementaciones basadas en FPGA aumente de forma constante a medida que las capas de autonomía de Nivel 3 exijan adaptabilidad del código para ajustes de fusión de sensores.
Los CPLD de segundo nivel sirven para tareas deterministas como la lógica de activación de airbags, donde los tiempos de respuesta en nanosegundos y el consumo en espera casi nulo superan la potencia computacional bruta. Los ASSP siguen siendo la opción predeterminada para volúmenes medios cuando la economía de los ASIC personalizados falla, ofreciendo a los proveedores de primer nivel un equilibrio entre el coste por unidad y el riesgo de calendario. En todas las categorías, las oportunidades del mercado de CI lógicos de propósito especial para automoción se inclinan hacia dispositivos que integran monitores de seguridad incorporados y funciones de arranque seguro exigidas por la regulación de ciberseguridad de la UNECE.


Por aplicación:
los ADAS mantienen el liderazgoLos ADAS generaron el 29,55% de los ingresos de la industria en 2025 y están preparados para una CAGR del 3,88% hasta 2031, a medida que se implementan en todo el mundo las normas obligatorias de frenado de emergencia automático y mantenimiento de carril. Las cargas de cómputo de los ADAS ya no aíslan la visión o el radar; los controladores de dominio centralizados ahora realizan fusión de sensores heterogéneos y bucles de decisión dentro de una latencia de 50 ms. El Snapdragon Ride de Qualcomm combina tejido lógico, aceleradores de IA y PHY de conectividad en un único SoC, lo que refleja la tendencia de convergencia y permite a los OEM reducir el área real de la PCB hasta en un 30%.
El infoentretenimiento y la conectividad le siguen de cerca, impulsados por las cabinas de pantalla dual y la telemática 5G que amplían el ancho de banda de memoria y requieren lógica multinúcleo. Los IC lógicos de gestión del tren de potencia y baterías se están expandiendo rápidamente en las líneas de vehículos eléctricos, particularmente a medida que las plataformas de 800 V se extienden más allá del segmento de lujo. La electrónica de carrocería mantiene un ritmo constante, aunque la proliferación de características —puertas motorizadas, iluminación ambiental y control zonal de climatización— sigue elevando la densidad lógica por vehículo. Los segmentos de lógica de seguridad y protección exigen los grados ASIL más altos y, por lo tanto, sostienen precios de venta promedio (ASP) premium, amortiguando los ingresos cuando los volúmenes unitarios se suavizan en mercados cíclicos.
Por tipo de vehículo:
los vehículos eléctricos elevan el valor del silicioLos automóviles de pasajeros retuvieron una cuota del 47,85% en 2025, impulsados por el volumen convencional y el contenido incremental de ADAS. Los vehículos eléctricos se posicionan como el rezagado en volumen pero el líder en crecimiento, con una CAGR del 3,95%, ya que cada controlador de paquete, bucle térmico e inversor requiere lógica de aislamiento, una innovación inédita en plataformas de combustión. El silicio desarrollado internamente por Tesla ejemplifica la verticalización de los OEM, reduciendo la varianza de la lista de materiales (BOM) mientras optimiza la cohesión del firmware. La cuota del mercado de IC lógicos de propósito especial automotriz, actualmente dominada por subsistemas especializados de vehículos eléctricos, se proyecta que se amplíe a medida que las marcas chinas aprovechen los ecosistemas de semiconductores localizados para reducir costos.
Los vehículos comerciales ligeros están adoptando ADAS y telemática más rápidamente que los camiones pesados, beneficiándose de los mandatos de electrificación para entregas urbanas. Los vehículos comerciales pesados demandan lógica resistente con una vida útil de 15 años, lo que empuja a los proveedores a garantizar programas de disponibilidad extendida, a menudo en nodos de proceso maduros donde los datos de fiabilidad de campo siguen siendo abundantes.
Por tecnología de empaquetado:
el SiP comprime el factor de formaEl SiP lideró con una cuota del 30,76% en 2025, y su CAGR del 3,74% subraya el apetito de los OEM por módulos con restricciones de espacio que cumplen con AEC-Q100 sin múltiples calificaciones de componentes. El último SiP automotriz de Amkor reduce el área de la PCB a la mitad en comparación con los conjuntos discretos y facilita el enrutamiento térmico en paquetes de baterías densos. El tamaño del mercado de IC lógicos de propósito especial automotriz derivado de diseños centrados en SiP seguirá creciendo a medida que las metodologías de chiplets permitan a los diseñadores mezclar bloques de propiedad intelectual (IP) críticos en dies conocidos como buenos.
Los enfoques MCM todavía dominan los inversores de tracción de alta potencia donde la disipación de calor descarta los paquetes compactos. Los paquetes discretos persisten en los modelos de entrada orientados al costo y las retrofits para el mercado de posventa, aunque incluso estos segmentos están adoptando formatos QFN de mayor número de pines en lugar de las antiguas huellas SOIC.
Análisis geográfico
Mercado de CI Lógicos de Propósito Especial para Automoción en APAC
Asia-Pacífico generó el 32,05% de los ingresos globales en 2025 y está en camino de alcanzar una CAGR del 3,46% hasta 2031, impulsada por la escala de producción de China que supera los 30 millones de vehículos, los agresivos subsidios para vehículos eléctricos y un ecosistema fabless doméstico en expansión. Japón aporta solidez de ingeniería a través de Renesas y Rohm, exportando CI lógicos que anclan las cadenas de suministro globales. Corea del Sur suministra capacidad de backend aunque se inclina hacia la memoria; no obstante, los servicios de fundición automotriz de Samsung atraen victorias de diseño de OEM occidentales.
Mercado de CI Lógicos de Propósito Especial para Automoción en América del Norte
América del Norte ocupa el segundo lugar, impulsada por los estrictos Estándares Federales de Seguridad de Vehículos de Motor y el apetito de los consumidores por paquetes ADAS premium. El marco USMCA incentiva el abastecimiento localizado de semiconductores, y los subsidios de la Ley CHIPS canalizan miles de millones hacia la capacidad automotriz de 28 nm y 16 nm, aunque los inicios tangibles de producción de obleas se retrasan hasta el horizonte de finales de la década. La Gigafábrica de Tesla en Austin impulsa la demanda de lógica para inversores de tracción y controladores de puerta de alta tensión, que se abastecen en parte de proveedores nacionales.
Mercado de CI Lógicos de Propósito Especial para Automoción en Europa
Europa sigue siendo un crisol tecnológico liderado por las marcas de lujo alemanas. Las estrictas normas de CO₂ y el Pacto Verde están acelerando las ventas de vehículos eléctricos, impulsando así la demanda de CI lógicos para gestión de baterías y electrónica de potencia de alta eficiencia. Los desafíos de resiliencia en el suministro emergen a medida que el Brexit complica los flujos de componentes a través del Canal de la Mancha; sin embargo, los OEM continentales diversifican las fuentes de obleas mediante empresas conjuntas con STMicroelectronics, NXP y GlobalFoundries para asegurar la producción en nodos maduros.

Panorama regulatorio
La demanda de circuitos integrados lógicos de propósito especial para automoción está determinada por requisitos de seguridad, ciberseguridad y actualización de software que aumentan el contenido de silicio y elevan los umbrales de calificación. La seguridad funcional ISO 26262 (incluida la ISO 26262-11 para semiconductores) sienta la base para el diseño y la verificación orientados a ASIL, mientras que la ingeniería de ciberseguridad ISO/SAE 21434 conecta los procesos de desarrollo de producto y respuesta a incidentes a lo largo del ciclo de vida del vehículo.
En la capa de homologación del vehículo, los reglamentos R155 (Sistema de Gestión de Ciberseguridad) y R156 (Sistema de Gestión de Actualización de Software) del WP.29 de la CEPE de la ONU impulsan a los fabricantes de equipos originales (OEM) y proveedores a implementar controles auditables para la homologación de tipo. Este requisito anima a los proveedores de circuitos integrados lógicos a integrar arranque seguro, monitores de seguridad de hardware y arquitecturas seguras frente a actualizaciones en controladores de dominio y zonales. La política industrial también afecta a la localización del suministro y la planificación de resiliencia, y la Ley de Chips de la UE (con un envolvente de programa de 43.000 millones de EUR) es citada por las partes interesadas como una palanca para ampliar la capacidad de fabricación de semiconductores relevante para dispositivos de grado automotriz.
Análisis de la cadena de valor
La cadena de valor va desde el diseño electrónico automatizado (EDA) y la habilitación de propiedad intelectual (IP) hasta el diseño de semiconductores y la fabricación de obleas, a menudo en nodos maduros de 28/16 nm calificados para automoción, y luego pasa por el ensamblaje y las pruebas. En la siguiente etapa, los integradores de nivel 1 incorporan estos dispositivos en unidades de control electrónico (ECU) y en los controladores zonales emergentes. Proveedores como Infineon, NXP, Renesas, STMicroelectronics y Texas Instruments suelen anclar compromisos de plataforma a largo plazo con los proveedores de nivel 1, donde la calificación AEC-Q y el cumplimiento de la ISO 26262 respaldan largos ciclos de control de cambios y colas de ingresos prolongadas para familias de dispositivos consolidadas.
La fabricación y la resiliencia del suministro también son decisivas. La dependencia de las fundiciones es relevante para muchos dispositivos lógicos y de tipo microcontrolador destinados al automóvil, y TSMC se menciona con frecuencia en los flujos de grado automotriz, mientras que algunos actores conservan más capacidad de fabricación interna, como Renesas. A medida que se expande la electrificación, las limitaciones del ecosistema también se desplazan hacia capacidades especializadas de empaquetado y ensamblaje, incluidos procesos avanzados de interconexión y de alta fiabilidad. Esto incrementa la importancia estratégica de la capacidad de los OSAT y de las líneas de back-end calificadas para automoción, junto con el suministro de obleas de front-end.
Panorama competitivo
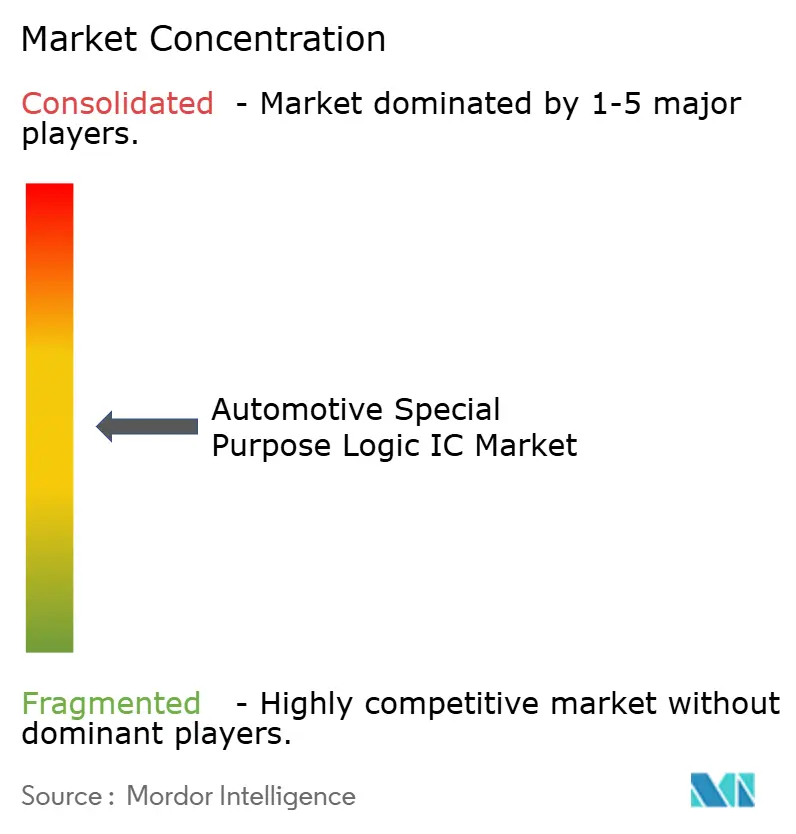
El mercado está moderadamente consolidado, con los principales actores aprovechando relaciones con OEM de décadas y extensos portafolios AEC-Q. La adquisición de GaN Systems por parte de Infineon por USD 3.200 millones en octubre de 2024 refuerza su lógica de alta tensión y su pila de potencia para accionamientos de vehículos eléctricos de 800 V. La expansión de capacidad de NXP por USD 2.800 millones en Texas y Arizona, anunciada en septiembre de 2024, asegura el suministro doméstico de obleas automotrices ante la escasez de fundiciones.
Renesas lanzó su SoC R-Car Gen4 en agosto de 2024, combinando lógica, aceleración de IA y seguridad de red en un solo chip para soportar cargas de cómputo de autonomía de Nivel 3. STMicroelectronics y CATL formaron una empresa conjunta en julio de 2024, orientada a la lógica de gestión de baterías, lo que garantiza una demanda cautiva del principal proveedor de paquetes de China. Nvidia, Qualcomm e Intel intensifican la presión competitiva al converger la lógica IC tradicional, la GPU y la IP de conectividad en plataformas de cómputo automotriz unificadas, como lo evidencia el debut del Snapdragon Ride Flex de Qualcomm en junio de 2024. Las solicitudes de patentes de IC lógicos automotrices aumentaron un 40% interanual, lo que señala un panorama de propiedad intelectual saturado donde los innovadores de nicho pueden diferenciarse mediante optimizaciones ASIL-B/C o procesos de fuga ultra baja para la gestión de baterías.
Líderes de la industria de IC lógicos de propósito especial automotriz
Infineon Technologies AG
NXP Semiconductors N.V.
Renesas Electronics Corporation
STMicroelectronics N.V.
Texas Instruments Incorporated
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de CI Lógicos de Propósito Especial para Automoción
- Infineon Technologies AG
- NXP Semiconductors N.V.
- Renesas Electronics Corporation
- STMicroelectronics N.V.
- Texas Instruments Incorporated
- Analog Devices, Inc.
- Qualcomm Incorporated
- Broadcom Inc.
- NVidia Corporation
- Marvell Technology, Inc.
- Intel Corporation
- ON Semiconductor Corporation
- Microchip Technology Inc.
- Rohm Co., Ltd.
- Lattice Semiconductor Corporation
- MediaTek Inc.
- Toshiba Electronic Devices & Storage Corporation
- Skyworks Solutions, Inc.
- Socionext Inc.
- Himax Technologies, Inc.
- Synaptics Incorporated
- HiSilicon Technologies Co., Ltd.
- Achronix Semiconductor Corporation
Lea el análisis de las empresas de ci lógico de propósito especial para automoción

Oportunidades de mercado y perspectivas futuras
Se está abriendo un espacio en blanco para lógica de acompañamiento de energía y redes altamente integrada y conforme con la seguridad en arquitecturas E/E zonales y centralizadas, en particular donde los OEM están consolidando ECU y ajustando los objetivos de latencia y seguridad funcional. Los chips de base de sistema (SBC) y los puntos de integración en torno a la gestión de energía, las interfaces de red y los monitores de seguridad para controladores de dominio destacan como una vía de comercialización a corto plazo. La fricción de suministro observable respalda esto, con plazos de entrega de dispositivos relacionados con SBC citados en más de 38 semanas en junio de 2026, lo que apunta a una demanda insatisfecha y a la priorización por parte de los OEM y proveedores de nivel 1.
La dinámica de la cadena de suministro y de costes también genera espacio para proveedores capaces de asegurar capacidad de grado automotriz en nodos maduros mientras ofrecen integración que reduce la carga de calificación. Las acciones de reajuste de precios de mediados de 2026 mencionadas en los principales proveedores de semiconductores automotrices, incluidos NXP, ST, TI, Infineon y Renesas, indican una prima por capacidad calificada, soporte de larga duración y fiabilidad validada. En paralelo, las arquitecturas de vehículos definidos por software y de computación centralizada incrementan la demanda de circuitos integrados lógicos con funciones de ciberseguridad integradas alineadas con los flujos de trabajo R155/R156 de la CEPE de la ONU y la ISO/SAE 21434, favoreciendo a los proveedores que puedan ofrecer seguridad auditable y bases de hardware seguras frente a actualizaciones junto con evidencia de seguridad funcional.
Recent Industry Developments in Mercado de CI Lógicos de Propósito Especial para Automoción
- Julio de 2026: Micron refuerza el ecosistema automotriz mediante acuerdos estratégicos con clientes con importantes proveedores de nivel 1, incluidos Qualcomm, Visteon, HARMAN, JOYNEXT, DENSO, Astemo e Hyundai Mobis, para asegurar el suministro de memoria a largo plazo. Asegura el suministro de memoria a largo plazo para sistemas ADAS y de computación en cabina en automoción, reforzando la resiliencia de memoria en medio de las demandas de datos de la IA y la evolución de las arquitecturas de vehículos.
- Julio de 2026: Micron y Ford firman un acuerdo estratégico para asegurar el suministro de memoria/almacenamiento para la producción de vehículos de próxima generación, respaldado por la expansión de capacidad en la fábrica de Manassas. Garantiza el aprovisionamiento de memoria/almacenamiento para las plataformas de próxima generación de Ford, consolidando a Micron como columna vertebral de memoria para el impulso de Ford hacia el vehículo definido por software.
- Julio de 2026: Micron y General Motors firman un acuerdo estratégico para proporcionar memoria LPDRAM, NOR y UFS NAND para sistemas de cabina e ADAS habilitados con IA. Plataformas de memoria para la hoja de ruta de cabina/ADAS habilitada con IA de GM, mejorando las capacidades de computación centradas en datos de GM con un suministro de memoria seguro.


Mercado de CI Lógicos de Propósito Especial para Automoción Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Este mercado abarca los ingresos procedentes de circuitos integrados lógicos de propósito especial utilizados en vehículos, donde el dispositivo está diseñado para una función automotriz definida y se vende en cadenas de suministro de fabricantes de equipos originales y proveedores escalonados para la electrónica a bordo del vehículo.
Exclusiones del alcance: Excluimos la lógica de propósito general de uso masivo vendida para usos finales no automotrices. También excluimos los dispositivos analógicos discretos, sensores, memorias y dispositivos de potencia, incluso cuando se envían a vehículos.
Descripción General de la Segmentación
- Por tipo de IC lógico
- Productos estándar de aplicación específica (ASSP)
- Circuitos integrados de aplicación específica (ASIC)
- Matrices de puertas programables en campo (FPGA)
- Dispositivos lógicos programables complejos (CPLD)
- Por aplicación
- Sistemas avanzados de asistencia al conductor (ADAS)
- Infoentretenimiento y conectividad
- Tren de potencia y gestión de baterías
- Electrónica de carrocería y confort
- Sistemas de seguridad y protección
- Por tipo de vehículo
- Automóviles de pasajeros
- Vehículos comerciales ligeros
- Vehículos comerciales pesados
- Vehículos eléctricos (BEV, PHEV, FCEV)
- Por tecnología de empaquetado
- Sistema en Paquete (SiP)
- Módulo multicchip (MCM)
- Paquete de IC discreto
- Por geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Rusia
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia-Pacífico
- Oriente Medio y África
- Oriente Medio
- Arabia Saudita
- Emiratos Árabes Unidos
- Resto de Oriente Medio
- África
- Sudáfrica
- Egipto
- Resto de África
- Oriente Medio
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
El trabajo documental comienza con el mapeo del conjunto de demanda y las reglas que hacen que un CI lógico sea de grado automotriz, vinculando esto con el contenido electrónico del vehículo. Nos apoyamos en fuentes públicas como los datos de producción de vehículos de la OICA y las estadísticas de electrificación de la AIE, además de referencias a las regulaciones de seguridad de la NHTSA y la UNECE, y portales de datos comerciales como UN Comtrade para comprender la dirección de los envíos y los cambios en la composición.
También revisamos presentaciones de empresas, informes de resultados y cobertura de prensa de reputación para comprender el posicionamiento de productos, los comentarios sobre capacidad y la dirección de precios en nodos maduros. Además, utilizamos suscripciones de pago para obtener información financiera e inteligencia empresarial, bases de datos de patentes y registros de importación y exportación a nivel de envío para verificar si las tendencias unitarias se alinean con la información de los indicadores públicos. Estas fuentes documentales son ilustrativas y no exhaustivas, y se consultaron muchas otras referencias para la recopilación, validación y aclaración de datos.
Entrevistas Primarias y Encuestas
El trabajo primario se utiliza para confirmar qué se considera lógica de propósito especial en las compras reales, y para verificar los volúmenes unitarios, el movimiento del precio de venta promedio y el calendario del ciclo de diseño. Hablamos con equipos de semiconductores, partes interesadas en electrónica automotriz y expertos orientados al canal en la región de Asia-Pacífico, EMEA y las Américas, de modo que los supuestos puedan contrastarse con la forma en que se adjudican los programas y se califican los componentes.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 31% | Directores ejecutivos: 16% | Asia-Pacífico: 41% |
| Nivel medio: 53% | Líderes funcionales/de unidad: 24% | EMEA: 34% |
| Actores menores: 16% | Gerentes: 60% | Américas: 25% |
Dimensionamiento y Previsión del Mercado
El dimensionamiento se construye utilizando un enfoque de arriba hacia abajo y de abajo hacia arriba, donde la producción de vehículos por región se reconstruye en un conjunto de demanda de electrónica direccionable. A continuación, filtramos ese conjunto según la penetración de las aplicaciones clave que utilizan lógica de propósito especial. Se aplican rangos de precio de venta promedio a nivel de categoría a las necesidades unitarias estimadas para obtener los ingresos, y verificamos los totales con aproximaciones selectivas de abajo hacia arriba, como el precio de dispositivos muestreados multiplicado por los volúmenes implícitos. Cuando la cobertura está disponible, también utilizamos verificaciones de proveedores y canales.
Los factores que mueven materialmente el modelo incluyen la producción de vehículos ligeros y comerciales, la tasa de adopción de funciones de ADAS y conectividad, la cuota de trenes de potencia electrificados que modifica el contenido de control, los cambios en la combinación de empaquetado hacia SiP y estilos de integración similares, y los plazos de calificación automotriz que retrasan el reconocimiento de ingresos hasta los años de inicio de producción. Cuando la visión de abajo hacia arriba es escasa para los proveedores más pequeños, las brechas se gestionan mediante bandas de cuota informadas por entrevistas y triangulando la dirección de los envíos y las divulgaciones financieras públicas.
La previsión utiliza análisis de escenarios anclados en perspectivas de producción de vehículos y penetración de características. A continuación, suavizamos la progresión del precio de venta promedio para reflejar la madurez del nodo y los patrones de reducción de costes. Los supuestos se revisan con los encuestados primarios para que la visión prospectiva se mantenga alineada con la cadencia de la plataforma y la visibilidad de la adjudicación de programas.
Ciclo de Validación y Actualización de Datos
La validación se realiza mediante múltiples verificaciones, incluida la comparación de la salida del modelo con señales independientes como las tendencias de contenido de semiconductores automotrices, la dirección del flujo comercial y las variaciones de producción regional. Cuando aparecen grandes variaciones, revisamos los supuestos de los factores, verificamos los cálculos y luego volvemos a contactar con los expertos pertinentes si el problema apunta a un malentendido de alcance o de precios.
El trabajo es revisado en etapas por los analistas antes de la aprobación, de modo que las inconsistencias se eliminan en una fase temprana y las ediciones en etapas tardías son limitadas. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando eventos materiales afectan a la demanda, la oferta o los precios. Antes de la entrega, un analista realiza una revisión final para que los clientes reciban la visión actualizada más reciente.
Tamaño del Mercado de CI Lógicos de Propósito Especial para Automoción de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para los CI lógicos de propósito especial para automoción suelen variar porque cada editor traza la línea de forma diferente en cuanto a lo que se contabiliza. Los supuestos de precios y contenido por vehículo no siempre se indican con claridad, lo que añade otra capa de incertidumbre. Las diferencias en la selección del año base y el momento de la divisa también añaden ruido, incluso cuando los editores siguen una narrativa de crecimiento similar.
Las brechas clave suelen provenir de si las categorías de lógica adyacentes se mezclan, de cómo el modelo trata las transferencias internas frente a las ventas externas a comerciantes, y de la rapidez con que se asume que los precios de venta promedio disminuyen en los nodos de proceso maduros. Otro problema común es la postura de previsión, donde algunas cifras reflejan una aceleración agresiva en la penetración de ADAS sin verificar los plazos de calificación y los ciclos de plataforma.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 3,72 mil millones de USD (2026) | |
| Mesa de Investigación de la Industria A | 6,20 mil millones de USD (2024) | Utiliza un conjunto de CI lógicos más amplio y un año base más antiguo, y parece mezclar ingresos de lógica automotriz más amplia que no se limita a dispositivos de propósito especial, lo que infla el total. |
| Consultoría Global B | 9,59 mil millones de USD (2025) | Se acerca más a un total de CI lógicos automotrices, y el incremento es coherente con el recuento de lógica de propósito general y contenido de CI relacionado por vehículo con precios de venta promedio más altos asumidos y una aceleración de características más rápida. |
La tabla muestra una amplia dispersión que se debe principalmente a los límites de las categorías. En el modelo de Mordor Intelligence, los ingresos se contabilizan únicamente para los CI lógicos de propósito especial vendidos en aplicaciones automotrices definidas, y los totales se verifican utilizando la producción de vehículos, las tasas de adopción de ADAS y electrificación, y las señales de combinación de empaquetado, de modo que las categorías de lógica automotriz más amplias no se contabilizan dos veces.


Preguntas clave respondidas en el informe
¿Cuál es la valoración para 2026 de los IC lógicos de propósito especial automotriz?
El mercado está valorado en USD 3,72 mil millones en 2026.
¿Qué tasa de crecimiento anual compuesta se proyecta hasta 2031?
Se pronostica una CAGR del 3,39% entre 2026 y 2031.
¿Qué aplicación de uso final está expandiéndose más rápidamente?
Los sistemas avanzados de asistencia al conductor generan el mayor impulso, avanzando a una CAGR del 3,88%.
¿Por qué los fabricantes de automóviles siguen prefiriendo las soluciones basadas en ASIC?
Los ASIC equilibran la eficiencia de costos en alto volumen con la adaptación a la seguridad funcional, lo que los convierte en una opción práctica a pesar de su menor flexibilidad en comparación con los FPGA.
¿Cómo ayuda la tecnología de Sistema en Paquete a los programas de electrónica vehicular?
El SiP consolida múltiples dies en un único factor de forma, reduciendo el área de la placa hasta en un 50% mientras cumple los objetivos de fiabilidad AEC-Q100.
¿Qué región geográfica muestra la expansión de demanda más rápida?
Asia-Pacífico lidera el crecimiento con una CAGR del 3,46% gracias a la producción de vehículos eléctricos de China y una sólida cadena de suministro de semiconductores local.
Última actualización de la página el:



