
Tamaño y Participación del Mercado de Escudos Térmicos Automotrices
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 14.01 Mil millones de dólares |
| Tamaño del Mercado (2031) | 17.69 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 4.77 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | Asia Pacífico |
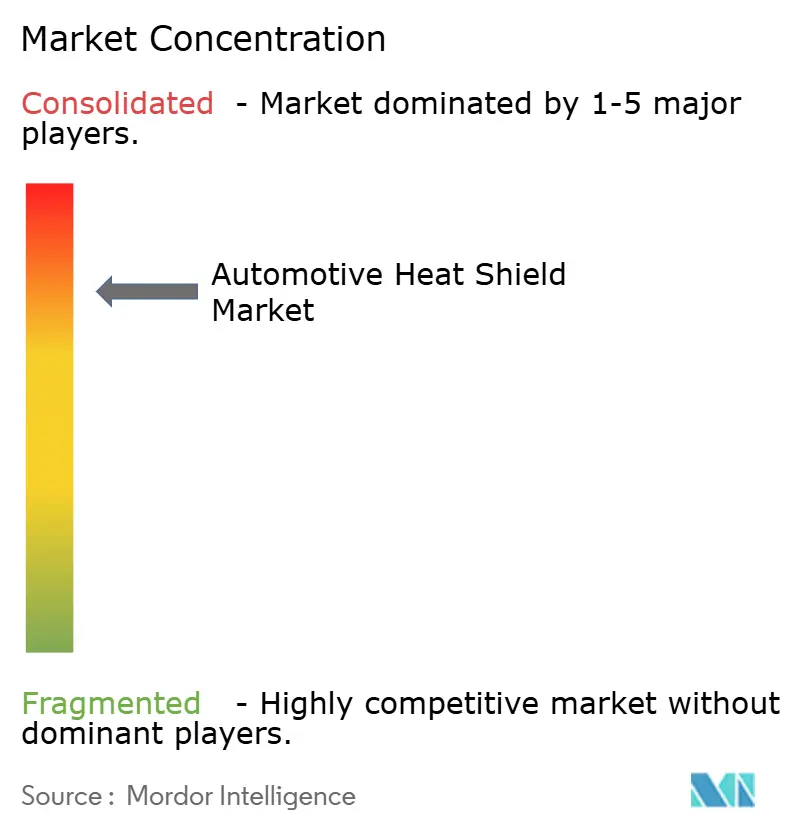
| Concentración del Mercado | Alto |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Escudos Térmicos Automotrices por Mordor Intelligence
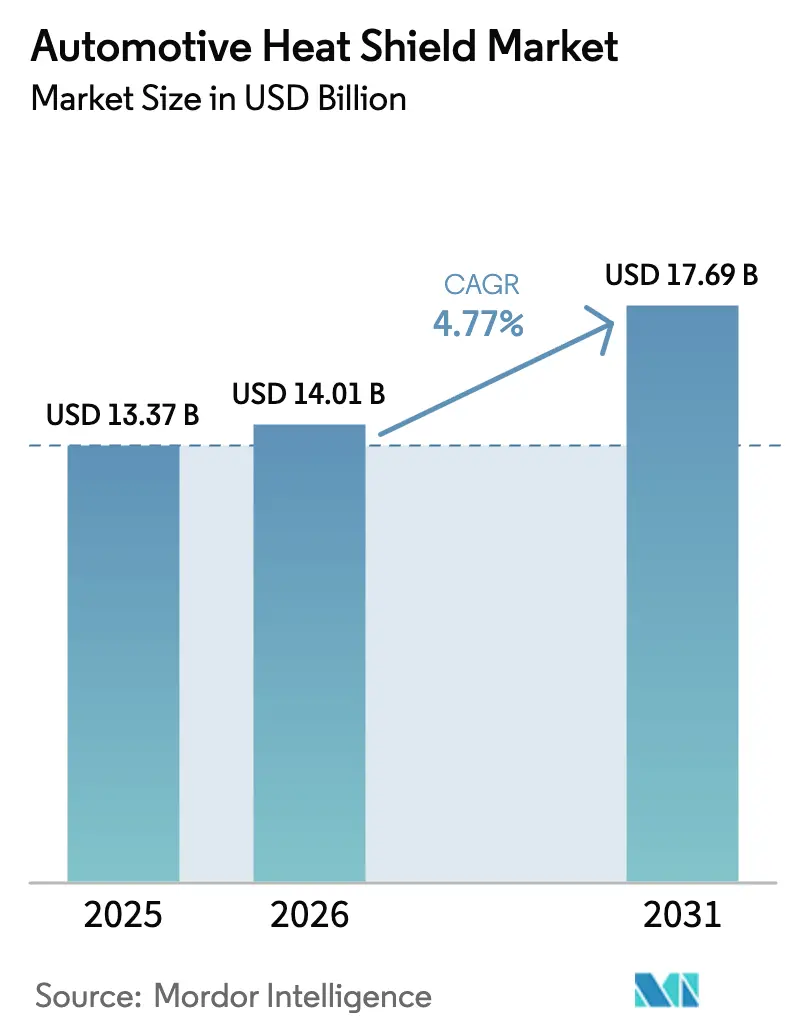
El tamaño del Mercado de Escudos Térmicos Automotrices fue valorado en USD 13,37 mil millones en 2025 y se estima que crecerá desde USD 14,01 mil millones en 2026 hasta alcanzar USD 17,69 mil millones en 2031, a una CAGR del 4,77% durante el período de pronóstico (2026-2031). Las regulaciones de emisiones más estrictas y un rápido giro hacia los trenes de potencia eléctricos están configurando la trayectoria de la industria. En todas las clases de vehículos, los fabricantes de automóviles priorizan la protección térmica, impulsados por los mandatos de seguridad de las baterías, los objetivos de reducción de peso y los materiales innovadores. Están adoptando materiales compuestos y sensores inteligentes para reducir el peso, mantener la eficiencia del convertidor catalítico y proteger las baterías de iones de litio durante las cargas rápidas. Al mismo tiempo, los proveedores de primer nivel más grandes aprovechan las economías de escala, diversifican sus carteras de materiales y emplean estrategias de cobertura.
Conclusiones Clave del Informe
- Por tipo de componente, los Escudos del Compartimento del Motor representaron el 79,02% de la participación del mercado de escudos térmicos automotrices en 2025, mientras que se proyecta que los Escudos de Baterías y Electrónica de Potencia se expandan a una CAGR del 11,62% hasta 2031.
- Por canal de ventas, las entregas a Fabricantes de Equipos Originales (OEM) representaron una participación del 84,05% del mercado de escudos térmicos automotrices en 2025, mientras que el mercado de posventa avanza a una CAGR del 7,72% hasta 2031.
- Por tipo de vehículo, los automóviles de pasajeros representaron el 62,58% del tamaño del mercado de escudos térmicos automotrices en 2025, y los vehículos comerciales ligeros registraron el crecimiento más rápido con una CAGR del 13,86% durante el período 2026-2031.
- Por material, los Escudos Térmicos Metálicos representaron el 86,45% del mercado de escudos térmicos automotrices en 2025, mientras que se proyecta que los Escudos Térmicos No Metálicos/Compuestos crezcan más rápido, a una CAGR del 8,18% hasta 2031.
- Por estructura del producto, los diseños de Carcasa Simple dominaron con una participación del 55,52% en 2025, mientras que se espera que los escudos de Compuesto Sándwich registren la expansión más rápida, creciendo a una CAGR del 6,98% hasta 2031.
- Por forma, los escudos térmicos Rígidos capturaron aproximadamente el 68,84% de los ingresos de 2025, mientras que se prevé que los formatos Flexibles los superen, avanzando a una CAGR del 6,08% durante el mismo período.
- Por propulsión del vehículo, los vehículos con Motor de Combustión Interna aún lideraron con aproximadamente el 88,95% de la demanda de escudos térmicos en 2025, pero se prevé que las aplicaciones para Vehículos Eléctricos de Batería se disparen con una CAGR del 13,72% hasta 2031.
- Por región, Asia-Pacífico capturó el 46,48% de la participación en ingresos del mercado de escudos térmicos automotrices en 2025; se proyecta que la misma región crezca a una CAGR del 9,21% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado Global de Escudos Térmicos Automotrices
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Regulaciones más Estrictas de Emisiones y Economía de Combustible | +1.2% | América del Norte y Europa, con efectos secundarios en China e India | Mediano plazo (2-4 años) |
| Aumento de la Demanda Térmica de Vehículos Híbridos y Eléctricos | +1.8% | Global, con concentración en Europa y China | Largo plazo (≥ 4 años) |
| Adopción de Aluminio Ligero y Materiales Compuestos | +0.9% | Global, liderado por América del Norte y Europa | Mediano plazo (2-4 años) |
| Aumento de la Producción de Vehículos en Asia-Pacífico | +1.4% | China, India, Japón, Corea del Sur | Corto plazo (≤ 2 años) |
| Surgimiento de Escudos Térmicos Activos/Inteligentes | +0.7% | América del Norte, Europa, Japón | Largo plazo (≥ 4 años) |
| Reciclaje de Aluminio de Vehículos al Final de su Vida Útil para Escudos de Bajo Carbono | +0.5% | Europa, América del Norte, Japón | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Regulaciones más Estrictas de Emisiones y Economía de Combustible
Las normas actuales de la Agencia de Protección Ambiental (EPA) empujan los límites de CO₂ para los nuevos modelos de pasajeros hacia 85 g/milla para 2032, lo que obliga a los fabricantes de automóviles a operar los motores a mayor temperatura y mantener los convertidores catalíticos en temperaturas óptimas de encendido. Los escudos metálicos multicapa que capturan el calor radiante del escape son fundamentales para cumplir los objetivos de emisiones y de economía de combustible corporativa promedio. Los escudos premium de mayor margen están experimentando la adopción más rápida en California, Europa Occidental y Japón, mientras que las variantes orientadas al costo dominan los mercados emergentes con normas más laxas pero plazos convergentes.
Aumento en la Demanda de Gestión Térmica de Baterías en Vehículos Híbridos y Eléctricos
Los paquetes de iones de litio funcionan de manera más segura entre 20-40 °C, y las estructuras de contención deben soportar eventos que superen los 1.000 °C. Las nuevas capas de fibra cerámica e intumescentes dentro de los compartimentos de las baterías limitan la propagación durante la fuga térmica, mientras que los canales de enfriamiento integrados y los insertos de cambio de fase gestionan los picos de carga rápida. Los fabricantes de automóviles que tratan los escudos térmicos como hardware crítico para la seguridad impulsan un crecimiento de dos dígitos, especialmente en China y Alemania, donde los modelos eléctricos se lanzan a un ritmo sin precedentes.
Adopción de Aluminio Ligero y Materiales Compuestos
Las forjas de aluminio de alto contenido en magnesio y los compuestos sándwich reducen entre un 40-60% la masa en comparación con el acero, al tiempo que reflejan más energía infrarroja. La fundición en gigaprensa ahora comprime grandes paneles de la parte inferior de la carrocería —incluidos los escudos del túnel de escape— en una sola operación, ahorrando pasos de soldadura y mejorando la disipación de calor. Los laminados cargados de aerogel reducen la transferencia térmica en otro 35% y permiten perfiles más delgados, abriendo los ajustados diseños de plataforma de patín de los vehículos eléctricos para módulos de celdas más grandes.
Aumento de la Producción de Vehículos en Asia-Pacífico
La producción de Asia-Pacífico supera a la de sus pares globales, aumentando la demanda a corto plazo de escudos térmicos rentables pero listos para cumplir con la normativa. Las líneas de vehículos eléctricos chinas especifican envolturas de fibra cerámica para baterías a gran escala, los híbridos japoneses adoptan escudos de motor multicapa ultrafinos para ventajas de ruido, vibración y aspereza (NVH) y peso, y las plantas indias solicitan formatos simplificados de aluminio perforado que cumplen los umbrales de valor mientras preservan los objetivos de durabilidad de 500.000 km.[1]"Informe Integrado 2024," Nippon Steel Corporation, nipponsteel.com
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad del Precio de las Materias Primas (Al, SS) | -0.8% | Global, con mayor impacto en regiones dependientes de importaciones | Corto plazo (≤ 2 años) |
| Problemas de Durabilidad con Escudos No Metálicos | -0.6% | Global, con concentración en regiones con climas extremos | Mediano plazo (2-4 años) |
| Costos de Cumplimiento por Investigaciones de Cárteles | -0.4% | Europa, América del Norte, Japón | Mediano plazo (2-4 años) |
| Reducción Progresiva de Vehículos Diésel en Europa | -0.7% | Europa, con efectos secundarios en los mercados de exportación globales | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad del Precio de las Materias Primas (Al, SS)
Los precios del aluminio aumentaron un 15% a principios de 2025 tras las interrupciones en la extracción de bauxita en Australia y los cortes de energía en Yunnan, comprimiendo los márgenes de los proveedores de láminas estampadas cuya lista de materiales puede superar el 70% de contenido metálico. Los proveedores de primer nivel se cubren en los mercados de futuros, pero muchos proveedores de tercer nivel carecen de líneas de crédito, lo que impulsa una acelerada investigación y desarrollo de alternativas poliméricas o cerámicas con curvas de costos más estables.
Desafíos de Durabilidad de los Escudos No Metálicos
Ciertos compuestos poliméricos pierden hasta el 40% de su resistencia a la tracción después de 5.000 h a 200 °C, lo que genera temores de garantía para ubicaciones en turbocompresores o bajo el piso. Los ciclos de congelación y deshielo en Canadá, Escandinavia y el Himalaya inducen microfisuras que pueden propagarse durante la vibración, lo que orienta a los fabricantes de equipos originales hacia sándwiches híbridos de metal y cerámica o hacia telas de refuerzo hasta que las resinas de mayor temperatura maduren.[2]"Hoja de Ruta de Sostenibilidad 2050," Morgan Advanced Materials, morganadvancedmaterials.com
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Componente: Los Escudos de Baterías Interrumpen la Jerarquía Tradicional
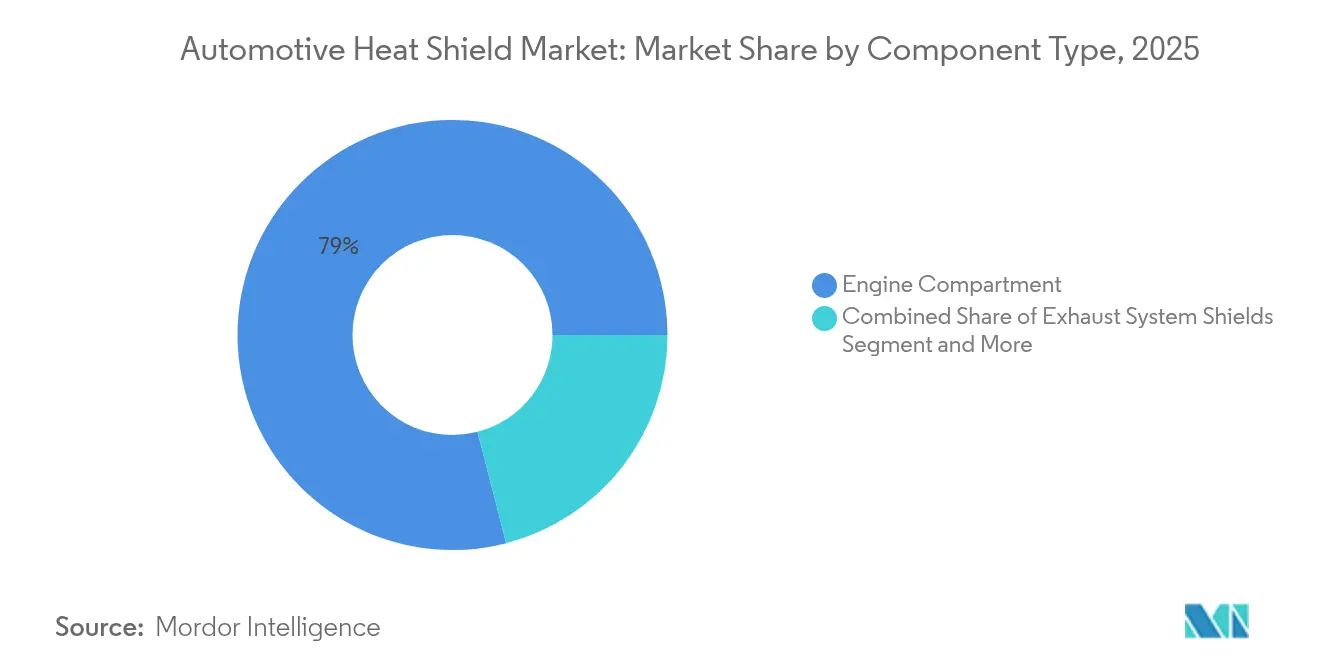
Los Escudos del Compartimento del Motor controlaron el 79,02% del mercado de escudos térmicos automotrices en 2025, lo que refleja la necesidad histórica de proteger el cableado, los depósitos de plástico y los pies de los pasajeros de la radiación del bloque del motor y el múltiple de escape. Los turbocompresores en evolución y las culatas de cilindros de menor tamaño funcionan a mayor temperatura, por lo que los diseños multicapa de aluminio con manta de fibra de vidrio siguen siendo fundamentales. Los Escudos de Baterías y Electrónica de Potencia, aunque menores en ingresos, avanzan a una CAGR del 11,62% a medida que cada kilovatio-hora adicional de densidad energética eleva las apuestas de contención. Los papeles cerámicos flexibles y las espumas intumescentes recubren los marcos de las baterías, mientras que los difusores de malla de cobre alejan los puntos calientes de las celdas durante las fases de carga rápida en corriente continua.
Los Escudos del Sistema de Escape siguen siendo el segundo subsegmento más grande con el 15,34%, impulsados por las ventanas de temperatura de postratamiento de Euro 7 y la EPA. Estos conjuntos suelen llevar construcción de doble carcasa y patrones con hoyuelos para retener el aire de la capa límite y reducir las temperaturas superficiales en 40 °C. Los Escudos de Turbocompresor y Múltiple de Admisión le siguen, registrando una CAGR del 9,29% gracias a la adopción global de motores de gasolina con turbocompresor. Los Escudos de Parte Inferior de la Carrocería y Piso combinan capas térmicas y acústicas para reducir el ruido del tren de transmisión hasta en 3 dB y resistir los impactos de piedras en los SUV todoterreno.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Material: Los Compuestos Desafían el Dominio Metálico
Las soluciones metálicas, con el 86,45% de la participación de mercado en 2025 —principalmente lámina de aluminio xxx y acero inoxidable 409— siguen constituyendo la mayor parte de los envíos del mercado de escudos térmicos automotrices debido a los procesos bien establecidos de conformado, unión y reciclaje. El hidroconformado de espesor variable y la perforación láser ahora reducen el peso al tiempo que ventilan el calor de escape atrapado.
Las alternativas no metálicas y compuestas están ganando participación, aprovechando ahorros de masa del 40-60% y reducciones de aislamiento del 35%. Las mantas rellenas de aerogel reducen la conductividad a 0,015 W/mK, lo que permite sándwiches de 2 mm que rivalizan con carcasas de aluminio de 6 mm. Los paneles PyroThin® de Aspen Aerogels rodean los grupos de celdas de vehículos eléctricos, confinando los eventos de fuga a módulos individuales y brindando a los diseñadores de paquetes un valioso margen de enfriamiento.
Por Estructura del Producto: Los Diseños Sándwich Ganan Terreno
Los estampados de carcasa simple representan el 55,52% de la participación de mercado en 2025, y siguen siendo populares para zonas de salpicaduras y soportes de calor moderado porque su geometría de una sola pieza limita el gasto en utillaje. Sin embargo, el aumento de las temperaturas máximas bajo el capó expone su límite de 200 °C. Las formas de doble carcasa insertan una cámara de aire que bloquea hasta el 40% del flujo radiativo, cumpliendo objetivos más estrictos de temperatura en la cabina sin rediseñar la geometría del cortafuegos.
El crecimiento más rápido se encuentra en los compuestos sándwich que combinan una piel de aluminio con un núcleo cerámico microporoso. Morgan Advanced Materials ahora suministra mantas multicapa que reducen el 70% del peso en comparación con los paneles de acero anteriores, manteniendo los conductos de gas de escape a 450 °C o por debajo durante los ciclos de conducción en pendiente.
Por Forma: Las Soluciones Flexibles Abordan Geometrías Complejas
Los escudos rígidos representan una participación dominante del 68,84% del mercado de escudos térmicos automotrices en 2025, atendiendo principalmente pedidos de gran volumen. Las prensas automatizadas están ocupadas produciendo piezas uniformes para múltiples de motor de combustión interna y túneles bajo el piso. Con transferencias continuas de 600 toneladas, los fabricantes mantienen la paridad de costos, manteniendo los gastos por debajo de USD 3 por pieza para sedanes de tamaño mediano.
Sin embargo, el mercado está evolucionando hacia láminas flexibles y mantas acolchadas a medida que los vehículos eléctricos integran compartimentos de electrónica de potencia con cableado, líneas de refrigerante y puertos de carga estrechamente empaquetados. Las proyecciones indican una subcategoría flexible en auge, que se espera alcance USD 5,85 mil millones para 2031, con una tasa de crecimiento anual del 6,08%. En particular, cuando se adhieren a láminas de aluminio, las telas de aramida y vidrio ofrecen una ventaja única: pueden instalarse manualmente después del ensamblaje, sellando eficazmente los espacios alrededor de las cajas de conexiones de alta tensión y reduciendo significativamente el tiempo de retrabajo.
Por Propulsión del Vehículo: La Electrificación Impulsa Soluciones Especializadas
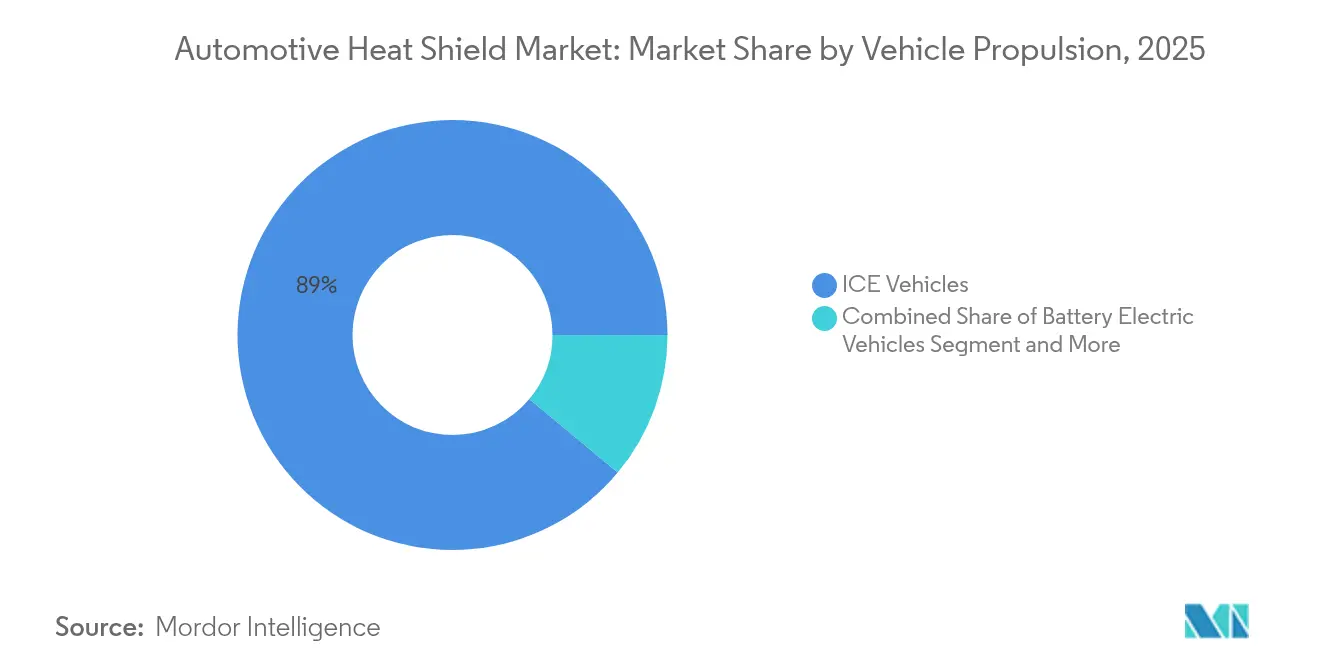
Los modelos de Motor de Combustión Interna dominan el mercado, con una participación del 88,95% en 2025. Estos modelos requieren escudos para mantener los sustratos catalíticos por encima de los 400 °C para una conversión eficaz de emisiones y prevenir daños por quemaduras durante ascensos en pendientes pronunciadas. Mientras tanto, los vehículos eléctricos híbridos están incorporando aislamiento secundario para proteger las baterías de tracción de los aumentos de temperatura en el compartimento del motor. Este movimiento amplía la zona térmica, que ahora abarca inversores y convertidores CC-CC.
El mercado de escudos térmicos automotrices está experimentando el crecimiento más rápido en el segmento de vehículos eléctricos de batería, proyectado a una CAGR del 13,72% hasta 2031. Este aumento está impulsado por los fabricantes de equipos originales que adoptan cubetas de acero de doble pared rellenas de mantas cerámicas, diseñadas para soportar eventos térmicos de hasta 1.100 °C, en línea con los estándares de pruebas de incendio UN ECE R100.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Vehículo: Los Automóviles de Pasajeros Lideran, las Flotas Comerciales Siguen
Los automóviles de pasajeros generaron el 62,58% de los ingresos en 2025, con sedanes y crossovers de gama media que adoptan encapsulación compuesta alrededor de los caracoles del turbocompresor para cumplir los tiempos de reinicio en parada-arranque. Las furgonetas comerciales ligeras representaron una participación del 24,18%, priorizando la durabilidad para rutas logísticas de múltiples turnos; los túneles de acero perforado combinados con revestimientos de fibra de vidrio agujada extienden la vida útil a 300.000 km.
Los vehículos comerciales pesados aprovechan láminas de acero inoxidable 409 más gruesas y envolturas cerámicas alrededor de los filtros de partículas diésel para demandas de tiempo de actividad que superan el millón de kilómetros. Los tractores todoterreno integran escudos de tela de basalto reforzada que resisten el impacto del barro y los productos químicos de lavado.
Por Canal de Ventas: Los Fabricantes de Equipos Originales Dominan, el Mercado de Posventa se Acelera
Los contratos con Fabricantes de Equipos Originales representaron el 84,05% de los ingresos del mercado de escudos térmicos automotrices en 2025, gracias a la integración del diseño en fases tempranas y los requisitos de validación que vinculan a los proveedores a plataformas plurianuales. Los ciclos de vida de las plataformas ahora incluyen arquitecturas de plataforma de patín para vehículos eléctricos, lo que exige la recalificación del rendimiento de los escudos bajo nuevos mapas térmicos.
El mercado de posventa crece un 7,72% anual a medida que los propietarios instalan tela de vidrio aluminizada en proyectos de turbocompresores vintage o reemplazan piezas de equipo original corroídas en regiones con alta salinidad. Los preparadores especializados ofrecen envolturas de acero inoxidable pulido que sirven como mejoras estéticas al tiempo que reducen las temperaturas de admisión bajo el capó en 8 °C.
Análisis Geográfico
Asia-Pacífico mantuvo una participación del 46,48% del mercado de escudos térmicos automotrices en 2025 y se está expandiendo a una CAGR del 9,21%. Los centros de ensamblaje de vehículos eléctricos chinos en Guangdong y Jiangsu especifican aisladores de batería de fibra cerámica, mientras que los fabricantes de equipos originales japoneses envían híbridos acústico-térmicos multicapa que reducen simultáneamente el ruido del tren de transmisión y la temperatura en la cabina. Los proveedores locales de India producen formas de aluminio perforado optimizadas en costos, cumpliendo los objetivos de precio para automóviles pequeños y garantizando una durabilidad de 500.000 km en climas de monzón. Las empresas surcoreanas se especializan en escudos de enfriamiento de paquetes de baterías de alta densidad para SUV de exportación, aprovechando el liderazgo tecnológico en celdas domésticas.
Europa siguió con una participación del 27,34%, donde las normas de escape Euro 7 y las estrictas cuotas de reducción de peso de los fabricantes de equipos originales impulsan la demanda de diseños compuestos y de aluminio reciclado. Las marcas de lujo alemanas pagan primas por mantas térmicas de titanio-aluminuro ultrafinas que protegen las carcasas de los turbocompresores. Los programas de segmento medio franceses experimentan con materia prima de aluminio al final de su vida útil que reduce el CO₂ incorporado hasta en un 95%. Los fabricantes británicos de bajo volumen y alto rendimiento eligen escudos de Inconel impresos en 3D para caracoles de turbina complejos, ilustrando el apetito de la región por la fabricación aditiva.
América del Norte contribuyó con el 18,09% de los ingresos de 2025. Las líneas de camionetas y SUV de Estados Unidos consumen escudos de aluminio estampado tradicionales en grandes lotes, aunque las plataformas de vehículos eléctricos de Tesla, GM y Ford impulsan un rápido crecimiento en la protección del compartimento de baterías. El clima de congelación y deshielo de Canadá eleva los umbrales de pruebas de durabilidad, empujando a los proveedores de compuestos hacia arquitecturas híbridas de metal y cerámica. La base de proveedores en maduración de México ahora moldea envolturas flexibles rellenas de aerogel para exportación a plantas de ensamblaje en Míchigan y Ontario, diversificando el mapa de abastecimiento regional.


Panorama regulatorio
Los deflectores térmicos automotrices y las piezas de aislamiento térmico adyacentes están sujetos a requisitos de cumplimiento en materia de comportamiento al fuego y sustancias químicas que varían según la región, pero que se alinean cada vez más en los puntos de compra de los OEM. En cuanto a la inflamabilidad, el Reglamento N.º 118 de la ONU (comportamiento a la combustión de los materiales interiores utilizados en determinadas categorías de vehículos) y el requisito estadounidense FMVSS 302 (49 CFR 571.302 sobre inflamabilidad de materiales interiores) actúan como referencias recurrentes para la calificación de materiales y la documentación. Esto condiciona cómo los proveedores seleccionan láminas, mantas, adhesivos y materiales de revestimiento utilizados en la protección del bajo chasis, el compartimento del motor y las zonas adyacentes a la cabina.
En el plano químico, REACH y RoHS de la UE restringen las composiciones químicas permitidas en aglutinantes de polímeros, recubrimientos y construcciones compuestas utilizadas con los deflectores térmicos. Un punto de inflexión clave es el paquete de restricciones del Anexo XVII de REACH, vigente a partir del 1 de junio de 2026, que restringe determinados ftalatos y ciertos fluoropolímeros en componentes de aislamiento relacionados con vehículos. En la práctica, los proveedores se ven obligados a una divulgación más temprana de sustancias, un control de cambios más estricto y ciclos de recalificación más rápidos para laminados multicapa y textiles recubiertos. En las aplicaciones de vehículos eléctricos, los materiales de barrera contra la fuga térmica de las baterías se evalúan cada vez más frente a protocolos de prueba a nivel de sistema, como UL 9540A, lo que aumenta la demanda de construcciones de mayor temperatura, menor emisión de humo y materiales trazables para la protección de baterías y electrónica de potencia.
Análisis de la cadena de valor
La cadena de valor comienza con insumos ascendentes como láminas y hojas de aluminio y acero inoxidable, fibras y cargas cerámicas (incluido el nitruro de boro utilizado en formulaciones de gestión térmica), medios de aislamiento de aerogel y microporosos, y sistemas de polímeros (por ejemplo, poliamidas especiales y materiales térmicos a base de silicona) que alimentan mantas compuestas, laminados y textiles recubiertos. La conversión y la fabricación de componentes abarcan luego el estampado, el hidroformado, la laminación, el acolchado y el pegado adhesivo para producir carcasas rígidas, envolturas flexibles y estructuras tipo sándwich que cumplen con los objetivos de empaquetado y temperatura de los OEM. Grupos de primer nivel como Autoneum, Dana, ElringKlinger, Tenneco y Sumitomo Riko operan junto a especialistas centrados en formatos de aislamiento y sellado.
En la etapa intermedia, el control de procesos y las normas de calidad determinan el costo y la repetibilidad, incluidos los marcos de calidad de tratamiento térmico y fabricación automotriz aplicados en toda la base de proveedores (por ejemplo, AIAG CQI-9 en la gobernanza del tratamiento térmico y la estandarización NAAMS en las prácticas de ensamblaje y fabricación de Norteamérica). En la etapa final, los OEM dominan la demanda mediante la incorporación de diseño a nivel de plataforma (coherente con la elevada participación de los OEM que señala el informe), con ciclos de validación, documentación de tipo PPAP y logística justo a tiempo que influyen en la selección de proveedores. Los principales puntos de friccón son la volatilidad de los precios de los metales y los informes de cumplimiento multiquímico impulsados por REACH y RoHS, lo que aumenta el valor de los proveedores que combinan huellas de fabricación regionales con ingeniería de materiales interna y creación rápida de prototipos para la protección térmica de baterías y electrónica de potencia de vehículos eléctricos.
Panorama Competitivo
Los cinco principales proveedores —Autoneum, Dana, ElringKlinger, Tenneco y Sumitomo Riko— poseían colectivamente la mayoría de los envíos globales de 2024, lo que refleja una consolidación moderada. Los proveedores de primer nivel más grandes aprovechan plantas multirregionales y contratos de aluminio con cobertura para amortiguar las fluctuaciones de materias primas, mientras que los nuevos especialistas abordan los nichos de vehículos eléctricos de alto crecimiento con químicas de aerogel o intumescentes. Aspen Aerogels licencia su tecnología PyroThin® a múltiples integradores de módulos, creando puntos en común de seguridad entre marcas. La adquisición en 2025 por parte de Dana de una línea de moldeo de compuestos en Eslovaquia subraya una estrategia para combinar la experiencia metálica y polimérica.
La presión de precios pesa sobre las piezas metálicas heredadas a medida que el conocimiento de estampado se convierte en un producto básico, mientras que los escudos específicos para vehículos eléctricos mantienen márgenes brutos más altos gracias a las químicas protegidas por patentes. Las empresas de fabricación aditiva como EOS ayudan a los fabricantes de equipos originales premium a imprimir estructuras de refrigeración en celosía en Inconel de pared delgada, reduciendo la masa y facilitando los flujos de aire bajo el capó. El espacio estratégico sin explotar reside en los paneles térmico-acústicos integrados que consolidan la espuma de ruido, vibración y aspereza (NVH), la reflexión de calor y las barreras contra la entrada de agua en un solo paso de instalación, especialmente atractivos para los marcos de vehículos eléctricos de tipo plataforma de patín.
Los proveedores más pequeños sin capacidad de cobertura global enfrentan exposición a los costos de materias primas, lo que impulsa conversaciones de fusión y empresas conjuntas. Los proveedores de segundo nivel que dominan los laminados híbridos de aluminio y compuestos ganan participación cuando los fabricantes de equipos originales exigen una combinación de reducción de peso y tolerancia a altas temperaturas, especialmente en Asia, donde los volúmenes de producción recompensan los ciclos de utillaje rápidos. Las barreras de entrada al mercado giran en torno a la propiedad intelectual de materiales, las prensas de conformado intensivas en capital y los protocolos de validación que van desde pruebas árticas a -40 °C hasta cortafuegos de fuga térmica a 1.200 °C.
Líderes de la Industria de Escudos Térmicos Automotrices
ElringKlinger AG
Dana Incorporated
Autoneum Holding AG
Tenneco Inc. (Federal-Mogul)
Sumitomo Riko Co. Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
La electrificación está ampliando el espacio en blanco en la protección de baterías y electrónica de potencia, donde los OEM tratan las barreras térmicas como hardware crítico para la seguridad. Esto crea espacio para construcciones multicapa, intumescentes y basadas en aerogel que respaldan la contención de la fuga térmica mientras reducen el grosor en configuraciones tipo skateboard. Una prueba visible es la continua industrialización de enfoques de aislamiento avanzados mencionados en el informe, incluidos laminados cargados con aerogel y paneles tipo PyroThin alrededor de los grupos de celdas. Los puntos de referencia de validación a mayor temperatura, como las pruebas de fuego UN ECE R100, junto con la evaluación más amplia a nivel de sistema mediante protocolos tipo UL 9540A, aumentan el énfasis en materiales trazables, procesos de laminación repetibles y soporte de diseño integrado.
Las ampliaciones de capacidad regional y los programas de abastecimiento localizado también abren oportunidades comerciales, especialmente en Asia, donde el volumen de producción y el ritmo acelerado de los programas de vehículos eléctricos favorecen a los proveedores que pueden equiparse rápidamente y respaldar la ingeniería local. En India, las inversiones del lado de los proveedores brindan evidencia tangible: Talbros Automotive reportó pedidos nuevos por 14.750 millones de INR que abarcan juntas y deflectores térmicos (mayo de 2025), junto con un programa de expansión de capacidad declarado hasta el año fiscal 2027, y Teconnex India puso en marcha una nueva línea de fabricación de deflectores térmicos en su planta de Chakan, Pune (septiembre de 2025). Estos movimientos apuntan a ciclos de adquisición activos para deflectores térmicos y piezas térmicas adyacentes, y aumentan la presión competitiva tanto sobre los proveedores de primer nivel globales como sobre los estampadores regionales para ampliar las carteras de materiales (metálicos más compuestos) y ofrecer módulos térmico-acústicos integrados que reduzcan el número de piezas y el tiempo de ensamblaje para las plataformas de los OEM.
Desarrollos recientes del sector
- Abril de 2026: ElringKlinger destacó su papel en los programas de vehículos de nueva energía en Auto China 2026, presentando soluciones de sellado para gestión térmica y sistemas de contacto de celdas de batería. El énfasis en el contenido para plataformas electrificadas refuerza el cambio en el enfoque de ingeniería de los proveedores, de la protección convencional del lado del escape hacia la protección térmica de baterías y electrónica de potencia.
- Enero de 2026: Dana Incorporated reafirmó sus perspectivas comerciales para 2026 y señaló nuevos negocios incrementales vinculados a plataformas de vehículos de próxima generación. Esto indica una actividad continua de renovación de plataformas y respalda las estrategias de los proveedores que equilibran los volúmenes heredados de protección metálica con soluciones térmicas de mayor valor impulsadas por la electrificación.
- Enero de 2025: CERTINA Group completó la adquisición de los sitios de producción de protección térmica y acústica de ElringKlinger AG en Sevelen, Suiza, y Buford, EE. UU. La transacción reorganizó la capacidad bajo un propietario especializado, lo que influye en cómo los OEM y los proveedores de nivel se abastecen de componentes de protección térmica y acústica en Europa y Norteamérica.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Este mercado abarca las piezas de protección térmica utilizadas en vehículos para reducir la transferencia de calor y proteger los componentes cercanos, principalmente alrededor del escape, el compartimento del motor, el bajo chasis y las áreas de tren motriz electrificado más recientes. Dimensionamos el mercado en términos de ingresos considerando la producción automotriz principal y la demanda de reemplazo.
Exclusiones del alcance: excluye la protección térmica industrial no automotriz y el aislamiento térmico general vendido para edificios o equipos.
Descripción general de la segmentación
- Por Tipo de Componente
- Escudos del Compartimento del Motor
- Escudos del Sistema de Escape
- Escudos de Turbocompresor y Múltiple de Admisión
- Escudos de Parte Inferior de la Carrocería y Piso
- Escudos de Baterías y Electrónica de Potencia
- Otros Escudos de Componentes
- Por Material
- Escudos Térmicos Metálicos
- Escudos Térmicos No Metálicos/Compuestos
- Mantas de Aislamiento/Multicapa
- Por Estructura del Producto
- Carcasa Simple
- Doble Carcasa
- Compuesto Sándwich
- Por Forma
- Rígido
- Flexible
- Por Propulsión del Vehículo
- Vehículos de Motor de Combustión Interna
- Vehículos Eléctricos Híbridos
- Vehículos Eléctricos de Batería
- Por Tipo de Vehículo
- Automóviles de Pasajeros
- Vehículos Comerciales Ligeros
- Vehículos Comerciales Pesados
- Vehículos Todoterreno y Agrícolas
- Por Canal de Ventas
- Fabricantes de Equipos Originales
- Mercado de Posventa
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Europa
- Alemania
- Reino Unido
- Francia
- España
- Italia
- Rusia
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- ASEAN
- Resto de Asia-Pacífico
- Oriente Medio y África
- Arabia Saudita
- Emiratos Árabes Unidos
- Sudáfrica
- Resto de Oriente Medio y África
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental comienza estableciendo como referencia el parque vehicular y las perspectivas de producción, y luego mapeando dónde se instala habitualmente la protección térmica según el tren motriz y las ubicaciones del bajo chasis. Se utilizan fuentes públicas para fijar los límites externos, como las tablas de producción de la OICA, la documentación de la EPA y la NHTSA de EE. UU. sobre emisiones y seguridad, los datos comerciales e industriales de Eurostat, y las regulaciones de la UNECE que afectan la gestión de la temperatura bajo el capó.
A continuación, recopilamos señales de oferta y demanda de fuentes como informes anuales de empresas y presentaciones a inversores, sitios web de asociaciones, artículos técnicos que analizan la adopción de materiales y cobertura de prensa confiable sobre cambios de plataforma. Cuando está disponible, se utiliza una suscripción de pago centrada en datos financieros e inteligencia empresarial para verificar la dirección de los ingresos, y se emplea de forma selectiva una base de datos de envíos de importación/exportación para comprobar los flujos comerciales de las formas de materiales de deflectores térmicos pertinentes. La lista de fuentes documentales no es exhaustiva, y se utilizaron muchas otras referencias públicas para la recopilación, validación y aclaración de datos.
Entrevistas primarias y encuestas
El trabajo primario se utiliza para poner a prueba los supuestos de tasa de instalación y la evolución de precios, especialmente donde las elecciones de plataforma difieren entre vehículos de combustión interna, híbridos y eléctricos de batería. Conversamos con participantes de toda la cadena de valor, incluidos fabricantes de componentes, convertidores de materiales, equipos de ingeniería vinculados a los OEM y contactos de canales de posventa en APAC, EMEA y las Américas, y luego conciliamos sus aportaciones en un único modelo.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado | Región |
|---|---|---|
| Nivel superior: 28% | Altos ejecutivos: 15% | APAC: 47% |
| Nivel medio: 57% | Líderes funcionales/de unidad: 33% | EMEA: 29% |
| Actores más pequeños: 15% | Gerentes: 52% | Américas: 24% |
Dimensionamiento y previsión del mercado
El dimensionamiento parte del conjunto de demanda, donde la producción de vehículos por región y tipo de propulsión se traduce en contenido de protección térmica por vehículo, y luego se amplía con una capa de componentes de reemplazo utilizando patrones de parque y servicio. Para mantener la lógica explicable, el enfoque descendente vincula la producción y la combinación de trenes motrices con los puntos típicos de instalación de deflectores (sistema de escape, compartimento del motor, bajo chasis y batería o electrónica de potencia cuando corresponda), que luego se valoran utilizando bandas de PVP representativas.
Después de eso, los resultados se corroboran con aproximaciones ascendentes selectivas, principalmente mediante muestras de la dirección de los ingresos de los proveedores, verificaciones de canal sobre las cuotas de OEM frente a posventa, y comprobaciones puntuales de volumen x PVP para las aplicaciones principales. Los principales insumos del modelo incluyen las tendencias de producción de vehículos ligeros y comerciales, la penetración de vehículos de combustión interna frente a BEV, la combinación de materiales metálicos frente a no metálicos, el cambio hacia formatos flexibles frente a rígidos, y el calendario del ciclo de plataformas de los OEM que afecta a la frecuencia de rediseño. Las previsiones se elaboran mediante análisis de escenarios, en los que las perspectivas de producción, el ritmo de electrificación y la evolución del PVP se varían dentro de rangos validados mediante la opinión de expertos, y luego se selecciona el camino final como el conjunto de supuestos más coherente. Si un subsegmento tiene divulgación limitada, cubrimos los vacíos utilizando análogos de plataformas adyacentes y luego volvemos a verificar los totales frente a la señal de demanda regional general.
Validación de datos y ciclo de actualización
Los resultados se validan mediante múltiples comprobaciones para que los totales no dependan de una sola fuente de datos. Comparamos los ingresos implícitos por vehículo con rangos razonables de contenido de ingeniería, contrastamos las divisiones regionales con la concentración de producción, y revisamos cualquier salto brusco que no coincida con cambios conocidos de plataforma o regulación. Cuando una variación parece significativa, se reabre el supuesto y se vuelve a contactar a los encuestados pertinentes para confirmar si lo que cambió fue el precio, la combinación o el volumen.
Antes de la aprobación final, otro analista revisa el modelo y la narrativa por etapas para detectar incoherencias en definiciones, unidades y etiquetado de años. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos importantes que pueden cambiar la producción, la combinación de electrificación o los precios. Justo antes de la entrega, se completa una revisión final para que los clientes reciban una visión actualizada, alineada con las señales más recientes disponibles.
Tamaño del mercado de deflectores térmicos automotrices de Mordor Intelligence en comparación con otras estimaciones publicadas
Los valores de mercado publicados para los deflectores térmicos automotrices pueden diferir incluso cuando el tema parece idéntico, ya que cada editor elige su propio año, límites de alcance y la forma en que aborda la fijación de precios y la combinación de electrificación. Las diferencias también surgen de cómo se dividen la demanda de OEM y posventa, y de si la protección de baterías y electrónica de potencia se trata como una parte central del mercado.
Los principales factores en este mercado suelen ser el contenido de deflectores térmicos supuesto por vehículo según la propulsión, el ritmo de adopción de BEV por región, y cómo se aplican los cambios de PVP a medida que los materiales pasan de diseños metálicos a no metálicos. El momento de la conversión de divisas y la cadencia de actualización también importan, especialmente cuando los volúmenes de producción cambian rápidamente en APAC y cuando los rediseños de año modelo adelantan o retrasan la demanda.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | USD 13.37 B (2025) | |
| Editor de la Industria A | USD 13.81 B (2025) | Utiliza una construcción de año base diferente y puede tratar la evolución del PVP principalmente a través de cambios en la cuota de materiales, con una reconciliación menos explícita respecto a las divisiones de canal OEM frente a posventa por región. |
| Editorial Global B | USD 15.69 B (2025) | Aplica una trayectoria de crecimiento a corto plazo más rápida a partir de una visión de demanda más amplia, lo que puede incorporar contenido de protección térmica adyacente y utiliza supuestos de producción y electrificación más agresivos para el mismo año. |
La tabla muestra una dispersión significativa para el mismo año, y en el modelo de Mordor Intelligence el conteo se limita a aplicaciones definidas de deflectores térmicos automotrices en los canales de OEM y posventa, incluyendo baterías y electrónica de potencia solo cuando se trata de una pieza de protección térmica instalada en el vehículo y no de un aislamiento general. Con esa claridad de alcance, junto con verificaciones explícitas frente a la combinación de producción y las cuotas de canal, el valor final se mantiene trazable a insumos que un comprador puede seguir y repetir.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de escudos térmicos automotrices?
El tamaño del mercado de escudos térmicos automotrices es de USD 14,01 mil millones en 2026, con proyección de alcanzar casi USD 17,69 mil millones para 2031.
¿Qué segmento de componentes tiene la mayor participación?
Los Escudos del Compartimento del Motor lideran con el 79,02% de los ingresos globales en 2025 debido a su papel histórico en la gestión del calor bajo el capó.
¿Por qué los escudos térmicos específicos para baterías crecen tan rápidamente?
Los Escudos de Baterías y Electrónica de Potencia avanzan a una CAGR del 11,62% porque los paquetes de vehículos eléctricos requieren barreras térmicas sofisticadas que prevengan la fuga térmica y mantengan temperaturas de operación óptimas.
¿Qué región contribuye más a la demanda?
Asia-Pacífico controla el 46,48% de las ventas globales gracias a la alta producción de vehículos en China, India, Japón y Corea del Sur, y también es la región de más rápido crecimiento con una CAGR del 9,21%.
¿Cómo afectan las fluctuaciones en los precios de las materias primas a los proveedores?
La volatilidad de los precios del aluminio y el acero inoxidable comprime los márgenes de los proveedores hasta en 0,8 puntos de CAGR, lo que obliga a los actores más grandes a cubrirse y lleva a las empresas más pequeñas a explorar sustitutos poliméricos o cerámicos.
¿Qué materiales innovadores están dando forma a los futuros escudos térmicos?
Los compuestos rellenos de aerogel, las espumas intumescentes y los sándwiches multicapa de aluminio y cerámica permiten escudos más delgados y ligeros que soportan temperaturas superiores a 1.000 °C mientras cumplen los objetivos de reducción de peso de los fabricantes de automóviles.
Última actualización de la página el:



