
Tamaño y Participación del Mercado de Fintech de Australia
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 11.78 Mil millones de dólares |
| Tamaño del Mercado (2026) | 13.51 Mil millones de dólares |
| Tamaño del Mercado (2031) | 26.85 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 14.72 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Fintech de Australia por Mordor Intelligence
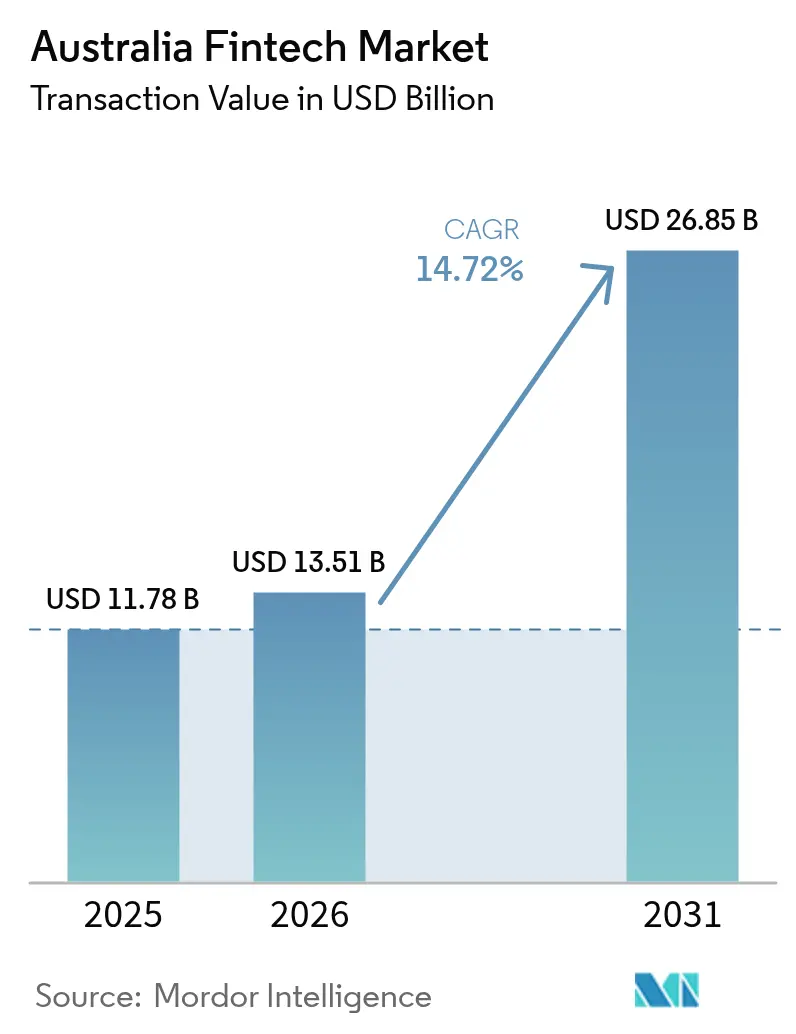
El tamaño del mercado de fintech de Australia fue valorado en USD 11,78 mil millones en 2025 y se estima que crecerá desde USD 13,51 mil millones en 2026 hasta alcanzar USD 26,85 mil millones en 2031, a una CAGR del 14,72% durante el período de pronóstico (2026-2031). La rápida adopción de pagos en tiempo real de cuenta a cuenta, la regulación de apoyo al intercambio de datos y una persistente brecha de crédito para pequeñas empresas están fomentando un flujo sostenido de operaciones y lanzamientos de productos. La consolidación entre especialistas en pagos se está acelerando a medida que los grandes incumbentes adquieren empresas de nicho para asegurar capacidades y escala. El apetito del consumidor por experiencias sin efectivo y móviles sigue siendo la señal de demanda más fuerte, mientras que la inversión gubernamental en tecnología de banca abierta reduce el costo de entrada para los nuevos participantes impulsados por datos. La creciente competencia de plataformas globales está empujando a las empresas locales a priorizar las finanzas integradas y la funcionalidad transfronteriza.
Conclusiones Clave del Informe
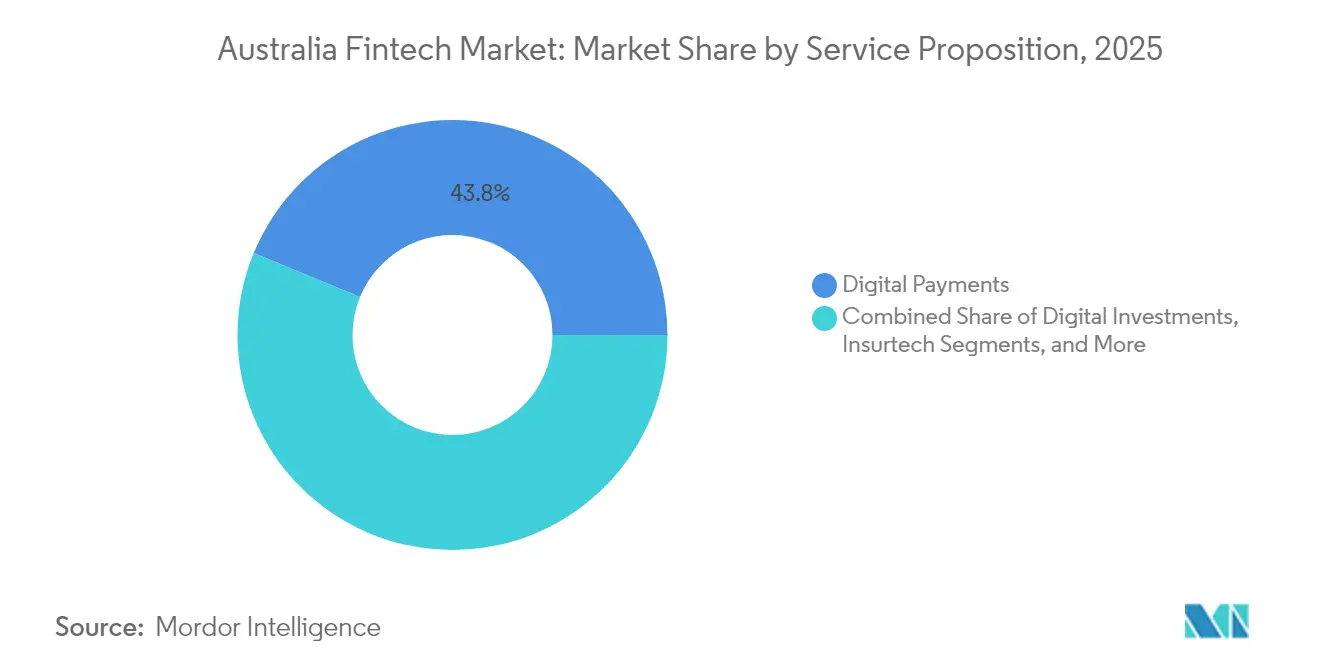
- Por propuesta de servicio, los pagos digitales lideraron con una participación del 43,78% del mercado de fintech de Australia en 2025, mientras que se proyecta que la neobanca se expanda a una CAGR del 18,11% hasta 2031.
- Por usuario final, el segmento empresarial mantuvo el 55,63% de la participación del mercado de fintech de Australia en 2025; se espera que el segmento minorista avance a una CAGR del 16,88% hasta 2031.
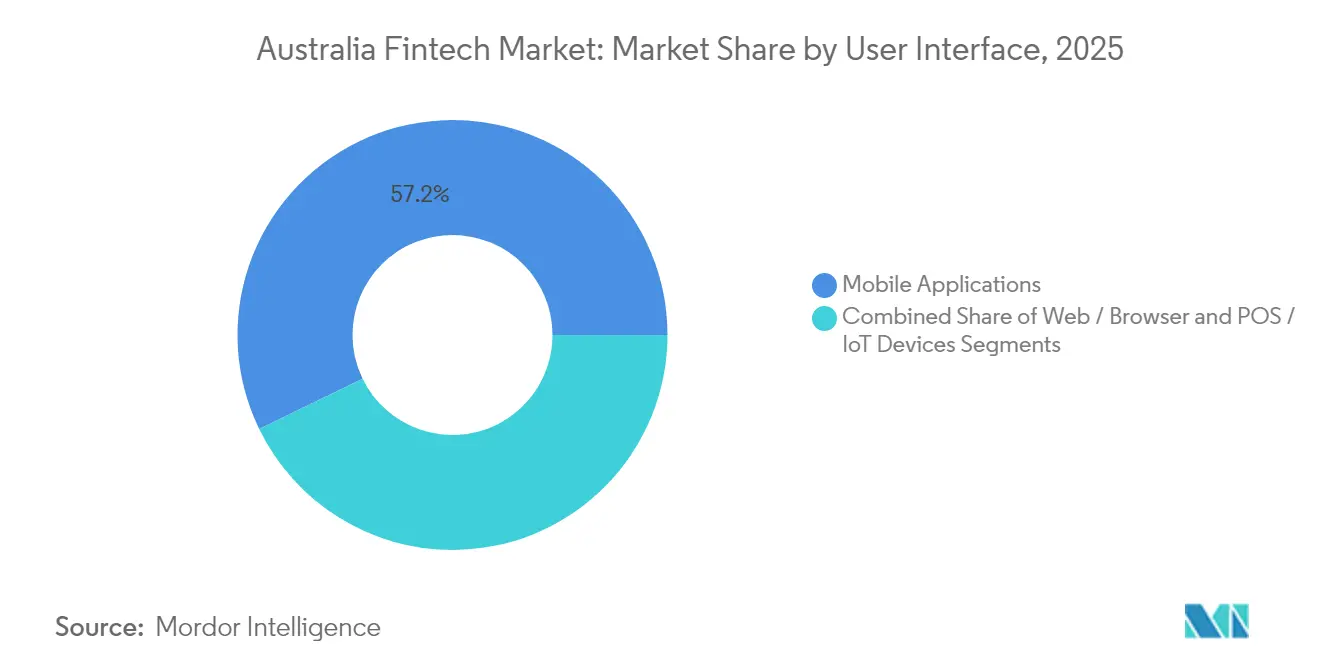
- Por interfaz de usuario, las aplicaciones móviles representaron el 57,21% del tamaño del mercado de fintech de Australia en 2025 y se proyecta que crezcan a una CAGR del 19,05% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado de Fintech de Australia
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Rápida adopción de pagos en tiempo real a través de NPP y PayTo | +2.5% | Nacional; más fuerte en áreas metropolitanas | Mediano plazo (2–4 años) |
| APIs de la Fase 3 del Derecho de Datos del Consumidor que habilitan finanzas integradas | +1.8% | Nacional; concentrado en Sídney y Melbourne | Mediano plazo (2–4 años) |
| Persistente déficit de crédito para las PYME que impulsa los préstamos alternativos | +1.2% | Nacional; mayor en centros de negocios regionales | Corto plazo (≤ 2 años) |
| Aumento en los volúmenes de BNPL vinculado al crecimiento del comercio electrónico regional | +1.5% | Australia regional | Corto plazo (≤ 2 años) |
| Impulso gubernamental hacia el bienestar sin efectivo mediante tarjetas prepago digitales | +0.8% | Nacional; mayor en comunidades remotas e indígenas | Mediano plazo (2–4 años) |
| Migración de patrimonio hacia los SMSF que cataliza la adopción de asesoramiento automatizado | +1.0% | Nacional; demografía de ingresos más altos | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Rápida adopción de pagos en tiempo real
Los volúmenes mensuales de NPP superan los 100 millones, y una de cada tres transferencias utiliza la red, creando un mercado fértil para las fintech de procesamiento de pagos[1]Fintech Australia, "Informe Anual del Ecosistema Fintech 2024," fintechaustralia.org.au. Más del 90% de las cuentas de transacciones minoristas están habilitadas para PayTo, lo cual es esencial dado que los sistemas heredados están programados para su retiro en 2030. La menor latencia de liquidación mejora la liquidez para los comerciantes y lubrica los modelos de finanzas integradas, apoyando la expansión de ingresos en el mercado de fintech de Australia.
APIs de la Fase 3 del Derecho de Datos del Consumidor
Los volúmenes de llamadas de banca abierta han crecido a una tasa mensual compuesta del 30% desde 2020, y el ecosistema ahora atiende a 226.000 consumidores a través de 300.000 acuerdos de datos activos[2]Comisión Australiana de Competencia y Consumidores, "Informe de Implementación del Derecho de Datos del Consumidor 2024," accc.gov.au. El presupuesto federal asigna AUD 88,8 millones para fortalecer las operaciones del CDR y la resiliencia cibernética. La calidad superior de los datos —los descriptores de comerciantes aparecen en el 52% de los feeds del CDR frente al 31,7% en los feeds obtenidos por raspado de pantalla— permite análisis más ricos y personalización, elevando el compromiso del cliente en el mercado de fintech de Australia.
Persistente déficit de crédito para las PYME
El apetito de riesgo de los bancos se redujo durante 2024, sin embargo, las solicitudes de financiamiento de activos aumentaron un 7,8% a medida que las PYME buscaban alternativas de financiamiento. Plataformas como Prospa y OnDeck aprovechan la suscripción automatizada para abordar la brecha de financiamiento de USD 20 mil millones, desbloqueando nuevos grupos de comisiones dentro del mercado de fintech de Australia.
Aumento en los volúmenes de BNPL
Los proveedores de BNPL procesaron USD 19 mil millones en 2022/23, un aumento del 13%, con los clientes regionales mostrando la adopción más rápida[3]Banco de la Reserva de Australia, "Encuesta de Pagos al Consumidor 2023," rba.gov.au. La investigación muestra que el uso de BNPL incrementa el gasto en línea un 6,42% en comparación con las tarjetas, impulsando la adopción por parte de los comerciantes. Solo Afterpay vinculó a 129.000 comerciantes con 3,5 millones de usuarios activos en 2023. Los volúmenes incrementales están ampliando los ingresos potenciales dentro del mercado de fintech de Australia.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Límites de comisiones de ASIC a los proveedores de BNPL | -1.2% | Nacional; más fuerte en las empresas de BNPL más pequeñas | Corto plazo (≤ 2 años) |
| Aumento de las primas de seguros por incidentes cibernéticos | -0.9% | Nacional; segmentos intensivos en datos | Mediano plazo (2–4 años) |
| Creciente costo de cumplimiento de la Versión 4 del CDR | -0.7% | Nacional; fintech en etapa inicial | Corto plazo (≤ 2 años) |
| Retiro del capital de riesgo en rondas de financiamiento en etapa avanzada | -1.0% | Nacional; concentrado en Sídney y Melbourne | Mediano plazo (2–4 años) |
| Fuente: Mordor Intelligence | |||
Límites de comisiones de ASIC al BNPL
La legislación que exige a las empresas de BNPL obtener licencias de crédito antes de junio de 2025 comprime el margen de comisiones y eleva los costos de cumplimiento. Los actores de mayor escala pueden absorber el cambio, sin embargo, los participantes más pequeños podrían retirarse, reduciendo el crecimiento a corto plazo en el mercado de fintech de Australia.
Aumento de las primas de seguros por incidentes cibernéticos
Los siniestros cibernéticos representan el 41% de los casos de seguros de fintech, y las primas ahora representan hasta el 15% de los costos operativos. Las pérdidas promedio por brechas de USD 2,92 millones intensifican el escrutinio, favoreciendo a las plataformas bien capitalizadas y empujando a las empresas más frágiles hacia asociaciones o adquisiciones, lo que modera la expansión ajustada al riesgo en el mercado de fintech de Australia.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Propuesta de Servicio: Los pagos digitales dominan mientras la neobanca se acelera
Los pagos digitales representaron el 43,78% del tamaño del mercado de fintech de Australia en 2025. La penetración de billeteras sin contacto y los mandatos de PayTo han situado a Australia junto a China en el desplazamiento del efectivo. La demanda de los comerciantes de soluciones de comercio unificado e integración de programas de fidelización mantiene el crecimiento de los valores de las transacciones. La intensidad competitiva es alta, sin embargo, los bancos incumbentes aún externalizan muchas capas de orquestación, dando espacio a los especialistas para escalar.
Los ingresos de la neobanca son menores, pero se proyecta que se amplíen a una CAGR del 18,11% hasta 2031 a medida que los actores exclusivamente digitales obtengan licencias restringidas de entidades autorizadas para la captación de depósitos. Las hojas de ruta de productos ahora incluyen herramientas de presupuesto y préstamos verdes, reforzando la fidelización de los clientes. La rentabilidad depende de los márgenes de depósito y los ingresos por comisiones de los ecosistemas de socios. El creciente nivel de confianza del consumidor en la banca sin sucursales ayudará al segmento a aumentar su participación en el mercado de fintech de Australia.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Usuario Final: Las empresas impulsan el volumen y el crecimiento
Las empresas representaron el 55,63% de la participación del mercado de fintech de Australia en 2025. La digitalización acelerada por la pandemia obligó a las PYME a reemplazar los procesos basados en hojas de cálculo con flujos de trabajo basados en API. Los pagos iniciados por proveedores y la nómina instantánea continúan expandiendo los casos de uso.
Se espera que el segmento minorista crezca a una CAGR del 16,88% durante el período de pronóstico. Más del 72% de los australianos compran en línea y gastan USD 2.287 por persona cada año. Las aplicaciones de BNPL, microinversión y presupuesto automatizado dominan las clasificaciones de las tiendas de aplicaciones. Las finanzas integradas permiten a los minoristas monetizar los datos de los clientes agrupando productos de ahorro y seguros dentro de las aplicaciones de fidelización, difuminando los límites entre usuarios finales en el mercado de fintech de Australia.
Por Interfaz de Usuario: Las aplicaciones móviles dominan la experiencia
Las aplicaciones móviles capturaron el 57,21% del tamaño del mercado de fintech de Australia en 2025. La penetración de teléfonos inteligentes supera el 92%, y los consumidores realizan el 35% de las compras con tarjeta a través de billeteras móviles. El inicio de sesión biométrico y los flujos de trabajo de notificaciones push ofrecen control financiero en tiempo real, manteniendo alta la duración promedio de las sesiones.
Las interfaces web siguen siendo necesarias para tareas de datos intensivas como la gestión de tesorería y la declaración de impuestos. Los dispositivos de punto de venta e IoT se expanden a medida que los minoristas implementan terminales inteligentes que concilian automáticamente los pagos. Las interfaces de voz y los dispositivos portátiles se encuentran en fase piloto, señalando la próxima frontera de adopción dentro del mercado de fintech de Australia.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Nueva Gales del Sur y Victoria albergaron juntas el 80% de las empresas fintech del país en 2024, lo que refleja la proximidad a los mercados de capitales, los reguladores y los grupos de talento. Sídney se beneficia de la Bolsa de Valores de Australia y de la presencia local de todos los principales bancos. Melbourne aprovecha una profunda fuerza laboral tecnológica más las subvenciones gubernamentales a través del Centro de Innovación de Victoria, manteniendo grandes clústeres en pagos y tecnología de gestión patrimonial. Centros de Queensland como Brisbane y la Costa Dorada están cultivando nichos de tecnología regulatoria e insurtech, atraídos por menores costos generales y crecientes aceleradoras de startups.
Australia Meridional aprovecha el recinto Lot Fourteen en Adelaida para apuntar a la ciberseguridad fintech alineada con la defensa, ampliando la huella regional del mercado de fintech de Australia. La mejora en el despliegue de fibra óptica y 5G ahora permite a las comunidades rurales adoptar BNPL y banca móvil, erosionando las brechas de acceso heredadas. Como resultado, la penetración de fintech en las áreas regionales exteriores aumentó durante 2024, sumando decenas de miles de nuevos usuarios y reforzando el crecimiento inclusivo en toda la industria de fintech de Australia.
Panorama regulatorio
La regulación fintech en Australia está coordinada entre ASIC (conducta y licencias), APRA (supervisión prudencial de las ADI) y la ACCC para el régimen del Consumer Data Right (CDR). En marzo de 2026, el Tesoro publicó el Payment Systems Bill como parte de una reforma más amplia del marco de pagos, y el Gobierno publicó posteriormente el Regulatory Initiatives Grid (RIG) en abril de 2026 para consolidar las reformas previstas en el sector bancario y financiero.
La resiliencia operativa y el riesgo tecnológico de terceros han cobrado mayor protagonismo en las expectativas de supervisión. ASIC y APRA han emitido orientaciones conjuntas, y se hace referencia a la Norma Prudencial CPS 230 de APRA para gestionar las dependencias significativas de proveedores de servicios. En mayo de 2026, ASIC publicó el Informe 834 sobre innovación en fintech y regtech, con énfasis en las prácticas de gobernanza y los riesgos operativos, incluidas consideraciones relacionadas con la IA. El Enhanced Regulatory Sandbox (ERS) ha seguido siendo una palanca de política activa, y en julio de 2026 el Assistant Treasurer publicó el informe final de revisión independiente con recomendaciones destinadas a apoyar la innovación financiera manteniendo al mismo tiempo las protecciones al consumidor.
Análisis de la cadena de valor
La cadena de valor fintech de Australia se extiende desde los rieles centrales y el acceso a datos hasta la distribución orientada al cliente. En la capa de infraestructura, la New Payments Platform (NPP) y PayTo permiten la iniciación en tiempo real de cuenta a cuenta, respaldando casos de uso de orquestación de pagos, pago de facturas, nómina y liquidación de comerciantes. La capa de datos se sustenta en el Consumer Data Right (banca abierta), que respalda el intercambio de datos con consentimiento para la toma de decisiones de crédito, las finanzas personales y los flujos de trabajo de finanzas integradas.
Los proveedores de soluciones empaquetan luego estas capacidades en API, motores de riesgo, herramientas de KYC/AML y plataformas verticales que se integran habitualmente en bancos, comercios, software de contabilidad y mercados. El ecosistema abarca más de 800 empresas fintech en 13 subsectores, y se estima que el 78% opera como proveedores B2B o B2B2C. Esto convierte las asociaciones con bancos, adquirentes, comercios y plataformas en una vía principal de acceso al mercado, con FinTech Australia también activa en la coordinación sectorial y la defensa de políticas, representando a más de 400 empresas fintech y vinculando startups, actores establecidos y reguladores.
Panorama Competitivo
El mercado de fintech australiano muestra una concentración moderada. Los especialistas en pagos, que forman la cohorte más antigua, ahora cuentan con ventajas de escala. Afterpay, Zip Co y Australian Payments Plus, respaldada por EFTPOS, procesan una parte significativa de los gastos de los consumidores. La adquisición de Afterpay por parte de Block en 2022 ilustró la prima otorgada a los canales de distribución domésticos por parte de los actores globales. La plataforma transfronteriza Airwallex se asoció con ANZ en 2024 para integrar billeteras multidivisa dentro de las cuentas empresariales, destacando la demanda de infraestructura de Banca como Servicio.
Los prestamistas alternativos Prospa y Moula automatizan la calificación crediticia con feeds de contabilidad en la nube, aliviando la brecha de financiamiento para las PYME. Mientras tanto, los incumbentes NAB y CBA lanzaron sus propias líneas de BNPL para retener clientes. La financiación de capital de riesgo se enfrió a mediados de 2023, pero se recuperó a finales de 2024 a medida que las oportunidades de banca abierta redujeron el riesgo de las vías de ingresos. Las salidas estratégicas aumentaron, con Banking Circle adquiriendo Australian Settlements Limited en enero de 2025 para reforzar la compensación en tiempo real. Los actores medianos se enfrentan a una elección de construir o asociarse a medida que los costos de cumplimiento aumentan y las primas de seguros cibernéticos comprimen los márgenes, impulsando una mayor consolidación dentro del mercado de fintech australiano.
Líderes de la Industria de Fintech de Australia
Afterpay (Block Inc.)
Airwallex
Zip Co
Tyro Payments
Prospa
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
Los pagos en tiempo real y la banca abierta siguen creando espacios en blanco en los flujos de trabajo de comercios y pymes, particularmente donde las empresas convierten las capacidades de NPP y PayTo en pagos unificados, facturación y reconciliación automatizada. El contexto del informe anterior señala señales de demanda tangibles, incluidos volúmenes mensuales de NPP que superan los 100 millones y una implementación del CDR que ha escalado a 226.000 consumidores a través de 300.000 acuerdos de datos activos. El Payment Systems Bill de marzo de 2026 y el Regulatory Initiatives Grid (RIG) de abril de 2026 también aportan claridad sobre cómo la infraestructura de pagos, la identidad digital, los controles de fraude y los modelos de negocio de intercambio de datos deben alinearse con la próxima fase de la política.
Una segunda área de oportunidad es el regtech de nivel de cumplimiento y las herramientas de resiliencia operativa. Esto se refuerza por la mayor atención a las dependencias tecnológicas de terceros bajo la CPS 230 de APRA y por el enfoque del Informe 834 de ASIC de mayo de 2026 en los riesgos de gobernanza operativa y de IA. Las métricas sectoriales más amplias también respaldan la atracción comercial: el sector fintech de Australia aportó 13.600 millones de AUD en valor directo en 2024-25 (0,5% del PIB) y empleó a 50.200 ETC de forma directa (109.200 incluyendo las cadenas de suministro upstream), lo que indica una base considerable de compradores y socios en instituciones financieras, proveedores de software y grandes empresas. Los casos de uso transfronterizos y multidivisa siguen siendo una vía de monetización, con alrededor del 20% de las fintech australianas obteniendo la mayoría de sus ingresos de mercados extranjeros, lo que respalda la inversión en tesorería, divisas y funcionalidad de pagos transfronterizos integrada.
Desarrollos recientes del sector
- Julio de 2026: Airwallex lanzó Airi, una billetera para consumidores que permite el pago con un solo clic en toda la red de comercios de Airwallex. El lanzamiento amplía la aceptación de billeteras para consumidores en el ecosistema fintech australiano y refuerza las capacidades de pago transfronterizo y en comercios. También amplía el alcance de las finanzas integradas en el mercado australiano.
- Julio de 2026: Zip Co inició un cierre ordenado de sus operaciones en Nueva Zelanda para priorizar la asignación de capital hacia el crecimiento en Australia y Estados Unidos. Este cambio de estrategia regional reasigna recursos hacia mercados clave, influyendo en la dinámica competitiva de los segmentos de pagos y BNPL en Australia y Estados Unidos.
- Junio de 2026: Airwallex completó una ronda de financiación Serie H de 320 millones, con una valoración de 11.000 millones. La captación de capital respalda un desarrollo de producto más rápido, iniciativas de finanzas integradas y expansión regional.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Para este estudio, el mercado fintech de Australia se define como el valor generado por productos y servicios financieros ofrecidos digitalmente a residentes australianos a través de plataformas fintech, donde los ingresos se obtienen mediante comisiones, márgenes de interés o corretajes.
Exclusiones del alcance: excluimos las ventas de hardware de punto de venta, los servicios genéricos de TI de banca central y los honorarios de asesoría profesional independientes que no forman parte de una oferta de plataforma fintech.
Descripción general de la segmentación
- Por Propuesta de Servicio
- Pagos Digitales
- Préstamos y Financiamiento Digital
- Inversiones Digitales
- Insurtech
- Neobanca
- Por Usuario Final
- Minorista
- Empresas
- Por Interfaz de Usuario
- Aplicaciones Móviles
- Web / Navegador
- Dispositivos POS / IoT
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental comienza construyendo una imagen clara del entorno regulado y operativo en Australia, y luego mapeando qué partes del sector fintech generan realmente valor económico medible. Habitualmente recurrimos a fuentes públicas como las estadísticas de pagos del Reserve Bank of Australia, las publicaciones de la Australian Prudential Regulation Authority, los comunicados de la Australian Securities and Investments Commission y las series de la Australian Bureau of Statistics que explican el consumo, las condiciones de negocio y la actividad financiera.
Después, revisamos los informes anuales de las empresas y las presentaciones a inversores, la prensa de referencia y las publicaciones de asociaciones como FinTech Australia, que nos ayudan a verificar las tendencias de adopción y los cambios en la combinación de productos (por ejemplo, pagos más rápidos, demanda de préstamos digitales y plataformas de gestión patrimonial). Cuando está disponible, se utiliza una base de datos de suscripción de pago para los estados financieros de las empresas y el rastreo de noticias, y otra para señales de patentes e innovación con el fin de verificar la dirección de los productos. Estos ejemplos no son exhaustivos, y utilizamos fuentes públicas y de pago adicionales para recopilar datos, validarlos y aclarar cuestiones pendientes.
Entrevistas y encuestas primarias
El trabajo primario se utiliza para confirmar la mecánica de ingresos y las trayectorias de escalamiento realistas en las principales líneas fintech, especialmente cuando la información pública es limitada o mixta entre modelos de negocio. Entrevistamos y encuestamos a ejecutivos y responsables funcionales de empresas fintech, entidades reguladas, participantes del ecosistema de pagos y compradores corporativos para validar las tasas de comisión, los patrones de adquisición de clientes y el momento de los cambios regulatorios o de producto en toda Australia.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 29% | Directivos (CXO): 14% |
| Nivel medio: 52% | Responsables funcionales/de unidad: 41% |
| Actores más pequeños: 19% | Gerentes: 45% |
Dimensionamiento del mercado y previsiones
El dimensionamiento comienza con una construcción de arriba hacia abajo que reconstruye el volumen de demanda a partir de señales específicas de Australia, seguida de un mapeo de qué parte de ese volumen se intermedia realmente a través de plataformas fintech en lugar de canales tradicionales. Luego corroboramos los totales con aproximaciones selectivas de abajo hacia arriba, utilizando divulgaciones de ingresos de empresas muestreadas, verificaciones de canal sobre las tasas de comisión habituales y una lógica de volumen por precio en los casos en que las comisiones vinculadas a transacciones son la principal vía de monetización.
Los insumos utilizados en el modelo incluyen indicadores como la adopción de pagos en tiempo real y las tendencias de transacciones, el apetito de crédito de consumidores y pymes, la apertura y uso de cuentas digitales, la disponibilidad de financiación para el escalamiento fintech y el calendario regulatorio que afecta a los costos de incorporación y cumplimiento (por ejemplo, la banca abierta y los cambios en el sistema de pagos). Cuando faltan datos de empresas, las brechas se gestionan utilizando promedios de pares dentro de modelos similares, ajustados mediante la retroalimentación de las entrevistas sobre monetización y combinación de clientes.
Para las previsiones, se utiliza el análisis de escenarios para que el crecimiento no se fuerce en una única línea recta cuando los ciclos de financiación, las tasas de interés o los cambios de cumplimiento se mueven simultáneamente. Los supuestos sobre la progresión de precios y la adopción se refinan mediante retroalimentación de expertos, y luego se aplican de manera coherente a lo largo del período de previsión para que el modelo se mantenga repetible.
Validación de datos y ciclo de actualización
La validación se realiza comparando los resultados del modelo con señales independientes, y luego revisando qué está impulsando cualquier gran variación antes de la aprobación final. Comparamos los rendimientos de ingresos implícitos con los rangos de comisiones conocidos, verificamos que el crecimiento no supere una expansión realista de clientes y transacciones, y contrastamos los resultados con indicadores macroeconómicos vinculados al gasto y a las condiciones de crédito.
Antes de la publicación, el trabajo pasa por múltiples revisiones de analistas, y se activa un nuevo contacto cuando los insumos entran en conflicto, cuando un cambio normativo altera la economía del sector, o cuando el lanzamiento de una plataforma importante modifica los volúmenes. Los informes se actualizan anualmente, con actualizaciones intermedias para eventos significativos, y se completa una revisión final antes de la entrega para que los clientes reciban la visión más reciente disponible.
Tamaño del mercado fintech de Australia según Mordor Intelligence frente a otras estimaciones publicadas
Las estimaciones publicadas para el mercado fintech de Australia pueden parecer muy dispares porque el término fintech se utiliza de diferentes maneras, y porque algunas fuentes miden las transacciones o la contribución económica en lugar de los ingresos de plataforma. Las diferencias también surgen cuando una cifra incluye partidas adyacentes como el hardware de comercios, servicios de TI amplios o actividad offshore que en realidad no se vende en Australia.
Otra brecha común proviene de cómo se tratan la economía de pagos y préstamos, ya que pequeños cambios en las tasas de comisión, los márgenes de interés y la proporción de actividad contabilizada como fintech pueden mover el total rápidamente. Un alcance más ajustado que contabiliza únicamente los ingresos generados por plataformas obtenidos al prestar servicio a residentes australianos, y que mantiene el valor de las transacciones como una verificación de apoyo en lugar de como el mercado en sí, ayuda a explicar por qué el total de la tabla corresponde a un conjunto de ingresos más claro. Esta es la elección de modelización utilizada por Mordor Intelligence.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 11,78 mil millones de USD (2025) | |
| Asociación Sectorial A | 9,20 mil millones de USD (2025) | Utiliza un enfoque de estilo de contribución económica sectorial y puede subestimar los ingresos de plataforma que se registran fuera de Australia pero que se obtienen de clientes australianos, y también puede tratar los flujos de transacciones como valor añadido en algunas subáreas. |
| Consultora Global B | 14,60 mil millones de USD (2025) | A menudo amplía el concepto de fintech para incluir servicios de TI financieros adyacentes y proveedores habilitadores, y aplica supuestos de expansión más rápida de las tasas de comisión para pagos y préstamos que no se validan de manera consistente frente a las restricciones locales de precios y adopción. |
Entre las tres cifras, la dispersión se explica principalmente por lo que se contabiliza como valor fintech (ingresos frente a valor de transacción frente a gasto de habilitación más amplio) y la rapidez con la que se supone que aumentan las tasas de monetización. Al mantener el modelo vinculado a impulsores de ingresos observables y luego contrastarlo con señales de demanda como la actividad de pagos y las condiciones de crédito, mantenemos la estimación más fácil de rastrear y repetir cuando el mercado cambia.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de fintech de Australia?
El tamaño del mercado de fintech de Australia asciende a USD 13,51 mil millones en 2026.
¿A qué velocidad se espera que crezca el mercado?
Se proyecta que el mercado se expanda a USD 26,85 mil millones para 2031, lo que refleja una CAGR del 14,72%.
¿Qué propuesta de servicio tiene la mayor participación?
Los pagos digitales lideran con el 43,78% de los ingresos de 2025, impulsados por la adopción de pagos sin contacto y móviles.
¿Por qué son importantes los pagos en tiempo real para el crecimiento?
Los sistemas de pago en tiempo real como NPP y PayTo mejoran la liquidez, reducen las comisiones y abren nuevos casos de uso de finanzas integradas, añadiendo un estimado de +2,5% a la CAGR del pronóstico.
¿Cómo influye la regulación en la evolución del fintech en Australia?
Las APIs de banca abierta bajo el Derecho de Datos del Consumidor fomentan las asociaciones entre bancos y fintech, mientras que las nuevas normas de licencias de BNPL elevan los costos de cumplimiento pero mejoran la protección del consumidor.
¿Qué desafíos podrían frenar la expansión del mercado?
El aumento de las primas de seguros cibernéticos y los límites más estrictos de comisiones de BNPL pueden absorber los márgenes y limitar la capacidad de escala de los actores más pequeños.
Última actualización de la página el:



