
Größe und Marktanteil des australischen Fintech-Marktes
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
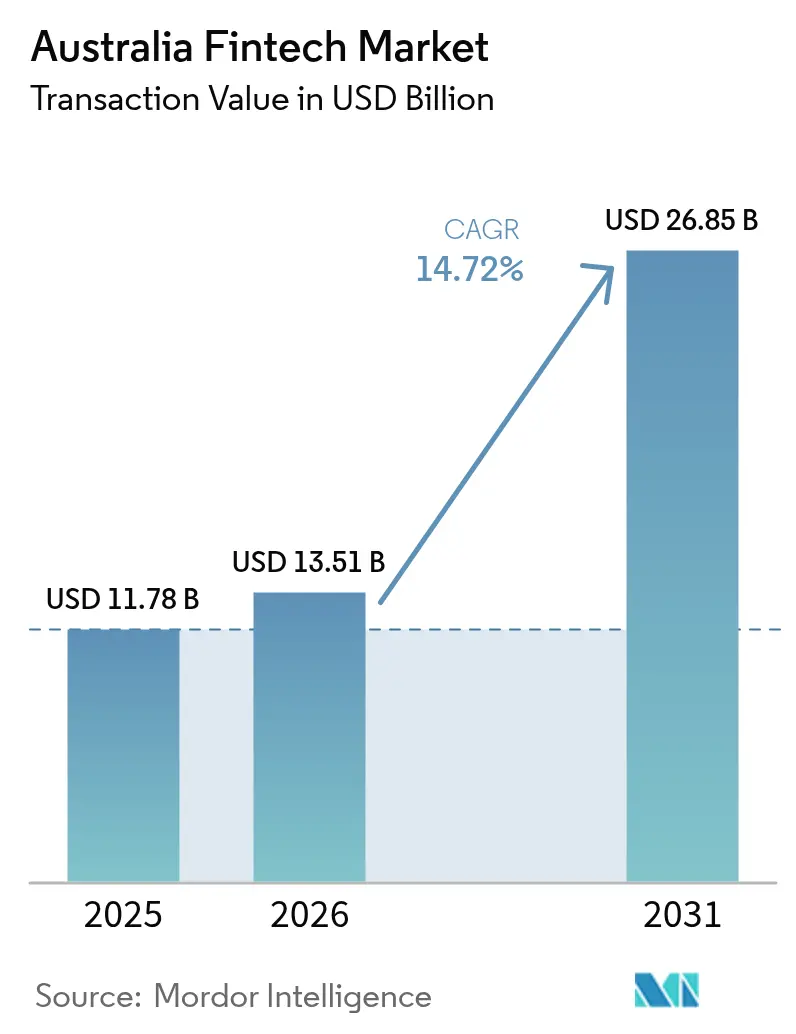
| Marktgröße im Basisjahr (2025) | 11.78 Milliarden US-Dollar |
| Marktgröße (2026) | 13.51 Milliarden US-Dollar |
| Marktgröße (2031) | 26.85 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 14.72 % |
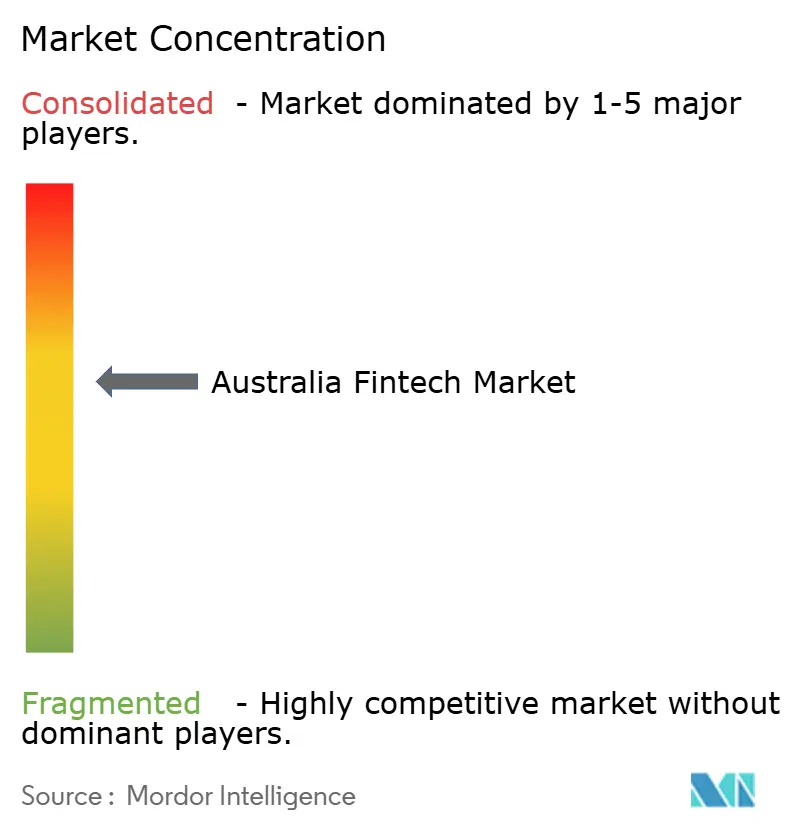
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des australischen Fintech-Marktes von Mordor Intelligence
Die Größe des australischen Fintech-Marktes wurde im Jahr 2025 auf 11,78 Milliarden USD geschätzt und soll von 13,51 Milliarden USD im Jahr 2026 auf 26,85 Milliarden USD bis 2031 wachsen, bei einer CAGR von 14,72 % während des Prognosezeitraums (2026–2031). Die rasche Verbreitung von Echtzeit-Konto-zu-Konto-Zahlungen, eine unterstützende Datenaustauschregulierung und eine anhaltende Kreditlücke für kleine Unternehmen fördern einen nachhaltigen Dealflow und Produkteinführungen. Die Konsolidierung unter Zahlungsspezialisten beschleunigt sich, da große etablierte Unternehmen Nischenunternehmen übernehmen, um Kapazitäten und Skalierung zu sichern. Der Wunsch der Verbraucher nach bargeldlosen und mobilen Erlebnissen bleibt das stärkste Nachfragesignal, während staatliche Investitionen in Open-Banking-Technologie die Einstiegskosten für datengetriebene Neueinsteiger senken. Der zunehmende Wettbewerb durch globale Plattformen drängt lokale Unternehmen dazu, eingebettete Finanzdienstleistungen und grenzüberschreitende Funktionalitäten zu priorisieren.
Wichtigste Erkenntnisse des Berichts
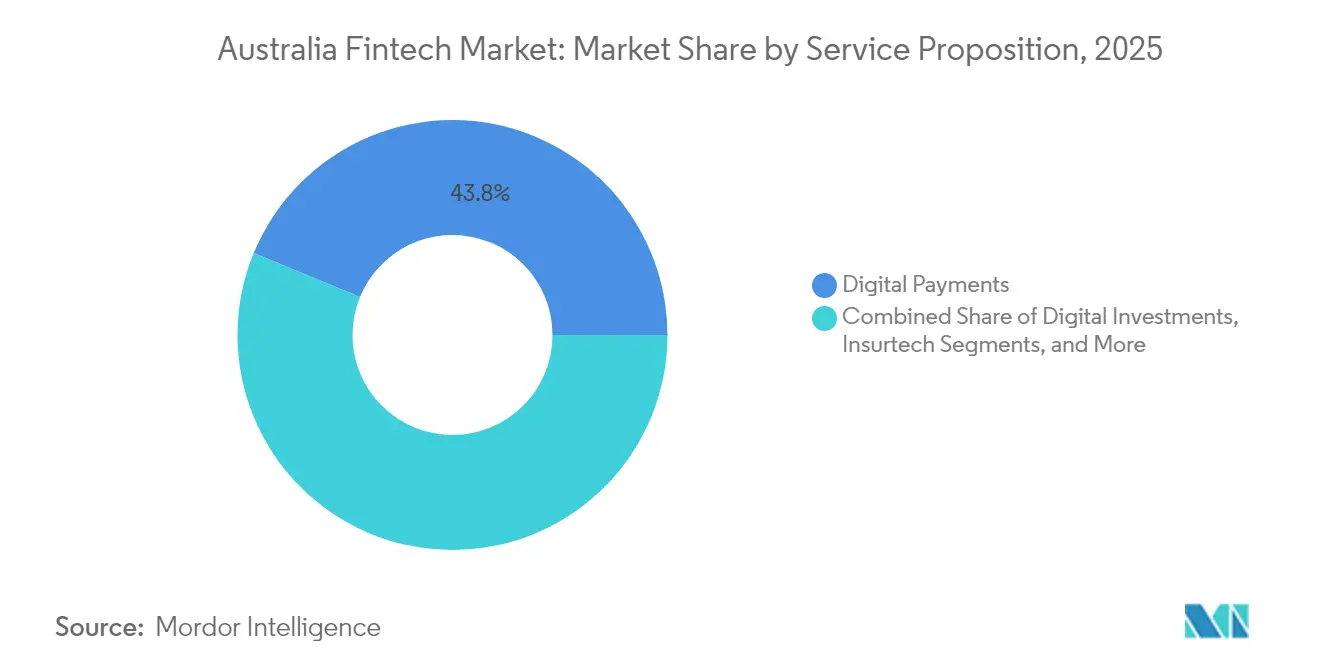
- Nach Leistungsangebot führten digitale Zahlungen mit einem Anteil von 43,78 % am australischen Fintech-Markt im Jahr 2025, während Neobanking bis 2031 voraussichtlich mit einer CAGR von 18,11 % wachsen wird.
- Nach Endnutzer hielt das Unternehmenssegment im Jahr 2025 einen Anteil von 55,63 % am australischen Fintech-Markt; der Privatkundenbereich soll bis 2031 mit einer CAGR von 16,88 % wachsen.
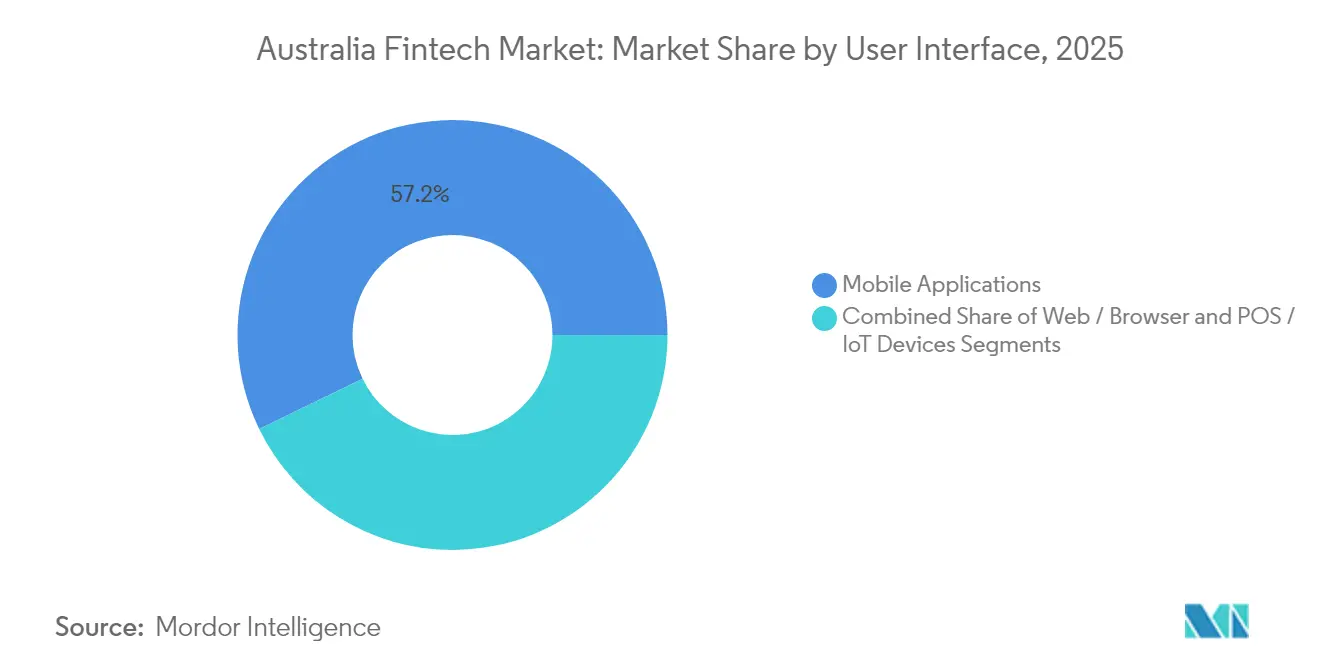
- Nach Benutzeroberfläche entfielen im Jahr 2025 57,21 % der Größe des australischen Fintech-Marktes auf mobile Anwendungen, die bis 2031 voraussichtlich mit einer CAGR von 19,05 % wachsen werden.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse zum australischen Fintech-Markt
Analyse der Auswirkungen von Wachstumstreibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Rasche Verbreitung von Echtzeitzahlungen über NPP & PayTo | +2.5% | National; am stärksten in Ballungsgebieten | Mittelfristig (2–4 Jahre) |
| Phase-3-APIs des Verbraucherdatenrechts, die eingebettete Finanzdienstleistungen ermöglichen | +1.8% | National; konzentriert in Sydney und Melbourne | Mittelfristig (2–4 Jahre) |
| Anhaltende Kreditlücke für KMU, die alternative Kreditvergabe ankurbelt | +1.2% | National; höher in regionalen Geschäftszentren | Kurzfristig (≤ 2 Jahre) |
| Anstieg der Ratenkauf-Volumina im Zusammenhang mit dem Wachstum des regionalen E-Commerce | +1.5% | Regionales Australien | Kurzfristig (≤ 2 Jahre) |
| Staatliche Initiative für bargeldlose Sozialleistungen über digitale Prepaid-Karten | +0.8% | National; höher in abgelegenen und indigenen Gemeinschaften | Mittelfristig (2–4 Jahre) |
| Vermögensmigration zu selbstverwalteten Pensionsfonds, die die Nutzung von Robo-Advisory-Diensten katalysiert | +1.0% | National; einkommensstärkere Bevölkerungsgruppen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Rasche Verbreitung von Echtzeitzahlungen
Die monatlichen NPP-Volumina übersteigen 100 Millionen, und jede dritte Überweisung läuft über das Netzwerk, was einen fruchtbaren Markt für Zahlungsabwicklungs-Fintechs schafft[1]Fintech Australia, "Jährlicher Fintech-Ökosystembericht 2024," fintechaustralia.org.au. Mehr als 90 % der Einzelhandelstransaktionskonten sind PayTo-fähig, was wesentlich ist, da die veralteten Zahlungsinfrastrukturen bis 2030 außer Betrieb genommen werden sollen. Geringere Abwicklungslatenz verbessert die Liquidität für Händler und erleichtert eingebettete Finanzmodelle, was die Umsatzentwicklung im australischen Fintech-Markt unterstützt.
Phase-3-APIs des Verbraucherdatenrechts
Die Anzahl der Open-Banking-Aufrufe ist seit 2020 mit einer monatlichen Wachstumsrate von 30 % gestiegen, und das Ökosystem bedient nun 226.000 Verbraucher über 300.000 aktive Datenarrangements[2]Australische Wettbewerbs- und Verbraucherschutzbehörde, "Umsetzungsbericht zum Verbraucherdatenrecht 2024," accc.gov.au. Der Bundeshaushalt stellt 88,8 Millionen AUD bereit, um den Betrieb des Verbraucherdatenrechts und die Cyberresilienz zu stärken. Überlegene Datenqualität – Händlerbeschreibungen erscheinen in 52 % der Verbraucherdatenrecht-Feeds gegenüber 31,7 % in durch Screen-Scraping gewonnenen Feeds – ermöglicht reichhaltigere Analysen und Personalisierung, was das Kundenbindungsniveau im australischen Fintech-Markt steigert.
Anhaltende Kreditlücke bei KMU
Die Risikobereitschaft der Banken hat sich bis 2024 verringert, dennoch stiegen die Anfragen nach Anlagenfinanzierung um 7,8 %, da KMU nach Finanzierungsalternativen suchten. Plattformen wie Prospa und OnDeck nutzen automatisiertes Underwriting, um die Finanzierungslücke von 20 Milliarden USD zu schließen und neue Gebührenpools im australischen Fintech-Markt zu erschließen.
Anstieg der Ratenkauf-Volumina
Ratenkauf-Anbieter verarbeiteten im Geschäftsjahr 2022/23 19 Milliarden USD, ein Anstieg von 13 %, wobei regionale Kunden die schnellste Akzeptanz zeigten[3]Reservebank von Australien, "Verbraucherzahlungsumfrage 2023," rba.gov.au. Untersuchungen zeigen, dass die Nutzung von Ratenkauf die Online-Ausgaben im Vergleich zu Karten um 6,42 % steigert, was die Händlerakzeptanz fördert. Allein Afterpay verband 2023 129.000 Händler mit 3,5 Millionen aktiven Nutzern. Steigende Volumina erweitern den adressierbaren Umsatz im australischen Fintech-Markt.
Analyse der Auswirkungen von Wachstumshemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Gebührenobergrenzen der Australischen Wertpapier- und Investitionskommission für Ratenkauf-Anbieter | -1.2% | National; am stärksten bei kleineren Ratenkauf-Unternehmen | Kurzfristig (≤ 2 Jahre) |
| Steigende Prämien für Cybervorfall-Versicherungen | -0.9% | National; datenintensive Segmente | Mittelfristig (2–4 Jahre) |
| Steigende Kosten für die Einhaltung der Version 4 des Verbraucherdatenrechts | -0.7% | National; Frühphasen-Fintechs | Kurzfristig (≤ 2 Jahre) |
| Rückzug von Risikokapital aus Spätphasen-Finanzierungsrunden | -1.0% | National; konzentriert in Sydney und Melbourne | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Gebührenobergrenzen der Australischen Wertpapier- und Investitionskommission für Ratenkauf
Gesetzgebung, die Ratenkauf-Unternehmen verpflichtet, bis Juni 2025 Kreditlizenzen zu erwerben, schränkt den Gebührenspielraum ein und erhöht die Compliance-Kosten. Große Marktteilnehmer können den Wandel absorbieren, doch kleinere Neueinsteiger könnten den Markt verlassen, was das kurzfristige Wachstum im australischen Fintech-Markt dämpft.
Steigende Prämien für Cybervorfall-Versicherungen
Cyberschäden machen 41 % der Fintech-Versicherungsfälle aus, und die Prämien belaufen sich mittlerweile auf bis zu 15 % der Betriebskosten. Durchschnittliche Schadensverluste von 2,92 Millionen USD verschärfen die Prüfung, begünstigen gut kapitalisierte Plattformen und drängen fragile Unternehmen zu Partnerschaften oder Übernahmen, was die risikoadjustierte Expansion im australischen Fintech-Markt dämpft.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Leistungsangebot: Digitale Zahlungen dominieren, während Neobanking an Fahrt gewinnt
Digitale Zahlungen hielten im Jahr 2025 einen Anteil von 43,78 % an der Größe des australischen Fintech-Marktes. Die Verbreitung von kontaktlosen Geldbörsen und PayTo-Verpflichtungen hat Australien neben China bei der Verdrängung von Bargeld positioniert. Die Nachfrage der Händler nach einheitlichen Commerce-Lösungen und Treueprogrammintegration lässt die Transaktionswerte weiter steigen. Der Wettbewerbsdruck ist hoch, doch etablierte Banken lagern viele Orchestrierungsebenen weiterhin aus, was Spezialisten Raum zur Skalierung gibt.
Der Neobanking-Umsatz ist geringer, soll aber bis 2031 mit einer CAGR von 18,11 % wachsen, da rein digitale Anbieter eingeschränkte Lizenzen als zugelassene Einlagennehmende Institute erwerben. Produkt-Roadmaps umfassen nun Budgetierungstools und grüne Kredite, was die Kundenbindung stärkt. Die Rentabilität hängt von Einlagenmargen und Gebühreneinnahmen aus Partnerökosystemen ab. Wachsendes Verbrauchervertrauen in filialloses Banking wird dem Segment helfen, seinen Anteil im australischen Fintech-Markt zu steigern.


Nach Endnutzer: Unternehmen treiben Volumen und Wachstum
Unternehmen machten im Jahr 2025 55,63 % des Marktanteils im australischen Fintech-Markt aus. Die durch die Pandemie beschleunigte Digitalisierung zwang KMU, Tabellenkalkulationsprozesse durch API-basierte Arbeitsabläufe zu ersetzen. Lieferanteninitiierte Zahlungen und sofortige Gehaltsabrechnungen erweitern weiterhin die Anwendungsfälle.
Das Privatkundensegment soll im Prognosezeitraum mit einer CAGR von 16,88 % wachsen. Mehr als 72 % der Australier kaufen online ein und geben jährlich 2.287 USD pro Person aus. Ratenkauf, Mikroinvestitionen und automatisierte Budgetierungsanwendungen dominieren die App-Store-Rankings. Eingebettete Finanzdienstleistungen ermöglichen es Einzelhändlern, Kundendaten zu monetarisieren, indem sie Spar- und Versicherungsprodukte in Treueprogramm-Apps bündeln, was die Grenzen zwischen Endnutzern im australischen Fintech-Markt verwischt.
Nach Benutzeroberfläche: Mobile Anwendungen dominieren das Nutzererlebnis
Mobile Anwendungen erfassten im Jahr 2025 57,21 % der Größe des australischen Fintech-Marktes. Die Smartphone-Durchdringung übersteigt 92 %, und Verbraucher tätigen 35 % ihrer Kartenkäufe über mobile Geldbörsen. Biometrische Anmeldung und Push-Benachrichtigungs-Workflows bieten Echtzeit-Finanzkontrolle und halten die durchschnittliche Sitzungsdauer hoch.
Web-Oberflächen bleiben für datenintensive Aufgaben wie Treasury-Management und Steuerberichterstattung notwendig. Point-of-Sale- und IoT-Geräte expandieren, da Einzelhändler intelligente Terminals einsetzen, die Auszahlungen automatisch abgleichen. Sprachgesteuerte Oberflächen und Wearables befinden sich in der Pilotphase und signalisieren die nächste Adoptionsgrenze im australischen Fintech-Markt.
Geografische Analyse
New South Wales und Victoria beherbergten 2024 zusammen 80 % der Fintech-Unternehmen des Landes, was die Nähe zu Kapitalmärkten, Regulierungsbehörden und Talentpools widerspiegelt. Sydney profitiert von der Australischen Wertpapierbörse und der lokalen Präsenz aller großen Banken. Melbourne schöpft aus einem tiefen Technologiefachkräftepool sowie staatlichen Zuschüssen durch den Victorianischen Innovationshub und unterhält große Cluster in den Bereichen Zahlungsverkehr und Vermögenstechnologie. Queensländische Zentren wie Brisbane und die Gold Coast kultivieren Nischen in Regulierungstechnologie und Insurtech, angezogen von niedrigeren Gemeinkosten und wachsenden Startup-Beschleunigern.
Südaustralien nutzt das Lot-Fourteen-Gelände in Adelaide, um auf verteidigungsnahe Fintech-Cybersicherheit abzuzielen und den regionalen Fußabdruck des australischen Fintech-Marktes zu verbreitern. Verbesserter Glasfaser- und 5G-Ausbau ermöglicht es ländlichen Gemeinschaften nun, Ratenkauf und mobiles Banking zu nutzen, wodurch historische Zugangslücken geschlossen werden. Infolgedessen stieg die Fintech-Durchdringung in äußeren Regionen im Jahr 2024 und fügte zehntausende neue Nutzer hinzu, was ein inklusives Wachstum in der gesamten australischen Fintech-Branche stärkt.
Regulatorisches Umfeld
Die Fintech-Regulierung in Australien wird zwischen ASIC (Verhalten und Zulassung), APRA (aufsichtsrechtliche Überwachung der ADIs) und der ACCC für das Consumer Data Right (CDR)-Regime koordiniert. Im März 2026 veröffentlichte das Finanzministerium den Payment Systems Bill als Teil einer umfassenderen Neuausrichtung des Zahlungsrahmens, und die Regierung legte später im April 2026 das Regulatory Initiatives Grid (RIG) vor, um bevorstehende Reformen im Banken- und Finanzwesen zu konsolidieren.
Operative Resilienz und Technologierisiken durch Dritte sind in den aufsichtsrechtlichen Erwartungen stärker in den Vordergrund gerückt. ASIC und APRA haben gemeinsame Leitlinien verwendet, wobei der APRA-Aufsichtsstandard CPS 230 für den Umgang mit wesentlichen Abhängigkeiten von Dienstleistern herangezogen wird. Im Mai 2026 veröffentlichte ASIC den Report 834 zur Innovation im Fintech- und Regtech-Bereich mit Schwerpunkt auf Governance-Praktiken und operativen Risiken, einschließlich KI-bezogener Erwägungen. Die Enhanced Regulatory Sandbox (ERS) blieb ein aktives politisches Instrument, und im Juli 2026 veröffentlichte der Assistant Treasurer den abschließenden unabhängigen Prüfbericht mit Empfehlungen, die darauf abzielen, finanzielle Innovation zu fördern und gleichzeitig den Verbraucherschutz aufrechtzuerhalten.
Wertschöpfungskettenanalyse
Australiens Fintech-Wertschöpfungskette erstreckt sich von Kerninfrastrukturen und Datenzugang bis hin zum kundenorientierten Vertrieb. Auf der Infrastrukturebene ermöglichen die New Payments Platform (NPP) und PayTo die Echtzeit-Initiierung von Konto-zu-Konto-Transaktionen und unterstützen Anwendungsfälle wie Payment-Orchestrierung, Rechnungszahlung, Lohnabrechnung und Händlerabwicklung. Die Datenebene wird durch das Consumer Data Right (Open Banking) verankert, das die einwilligungsbasierte Datenfreigabe für Kreditentscheidungen, persönliche Finanzen und Embedded-Finance-Workflows unterstützt.
Lösungsanbieter verpacken diese Funktionen dann in APIs, Risiko-Engines, KYC/AML-Tools und vertikale Plattformen, die üblicherweise in Banken, Händler, Buchhaltungssoftware und Marktplätze eingebettet werden. Das Ökosystem umfasst mehr als 800 Fintechs in 13 Teilsektoren, und schätzungsweise 78 % agieren als B2B- oder B2B2C-Anbieter. Dies macht Partnerschaften mit Banken, Acquirern, Händlern und Plattformen zu einem primären Weg zum Markt, wobei FinTech Australia auch bei der Branchenkoordination und der politischen Interessenvertretung aktiv ist und mehr als 400 Fintech-Unternehmen vertritt sowie Start-ups, etablierte Akteure und Regulierungsbehörden verbindet.
Wettbewerbslandschaft
Der australische Fintech-Markt weist eine moderate Konzentration auf. Zahlungsspezialisten, die die früheste Kohorte bilden, verfügen nun über Skalenvorteile. Afterpay, Zip Co und das von EFTPOS unterstützte Australian Payments Plus verarbeiten einen erheblichen Anteil der Verbraucherausgaben. Die Übernahme von Afterpay durch Block im Jahr 2022 verdeutlichte die Prämie, die globale Akteure auf inländische Vertriebskanäle legen. Die grenzüberschreitende Plattform Airwallex ist 2024 eine Partnerschaft mit ANZ eingegangen, um Mehrwährungsgeldbörsen in Geschäftskonten zu integrieren, was die Nachfrage nach Banking-as-a-Service-Infrastrukturen unterstreicht.
Alternative Kreditgeber wie Prospa und Moula automatisieren die Kreditbewertung mit Cloud-Buchhaltungs-Feeds und schließen die KMU-Finanzierungslücke. Inzwischen haben die etablierten Banken NAB und CBA eigene Ratenkauf-Linien eingeführt, um Kunden zu halten. Die Risikokapitalfinanzierung kühlte Mitte 2023 ab, erholte sich jedoch Ende 2024, als Open-Banking-Möglichkeiten die Umsatzpfade risikoärmer machten. Strategische Exits stiegen an, wobei Banking Circle im Januar 2025 Australian Settlements Limited übernahm, um die Echtzeit-Abwicklung zu stärken. Mittelgroße Akteure stehen vor der Wahl zwischen Eigenentwicklung und Partnerschaft, da Compliance-Gemeinkosten steigen und Cyberversicherungsprämien die Margen belasten, was die weitere Konsolidierung im australischen Fintech-Markt vorantreibt.
Führende Unternehmen der australischen Fintech-Branche
Afterpay (Block Inc.)
Airwallex
Zip Co
Tyro Payments
Prospa
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Echtzeitzahlungen und Open Banking schaffen weiterhin Freiräume in Händler- und KMU-Workflows, insbesondere dort, wo Unternehmen NPP- und PayTo-Funktionen in einheitliche Checkout-, Rechnungsstellungs- und automatisierte Abstimmungsprozesse umwandeln. Der frühere Berichtskontext verweist auf konkrete Nachfragesignale, darunter monatliche NPP-Volumina von über 100 Millionen und eine CDR-Umsetzung, die auf 226.000 Verbraucher über 300.000 aktive Datenvereinbarungen skaliert. Der Payment Systems Bill vom März 2026 und das Regulatory Initiatives Grid (RIG) vom April 2026 schaffen zudem Klarheit darüber, wie Zahlungsinfrastruktur, digitale Identität, Betrugskontrollen und Geschäftsmodelle für den Datenaustausch mit der nächsten Politikphase in Einklang gebracht werden müssen.
Ein zweiter Chancenbereich ist Regtech in Compliance-Qualität und Tools für operative Resilienz. Dies wird durch die verstärkte Aufmerksamkeit für Technologieabhängigkeiten von Dritten im Rahmen von APRA CPS 230 sowie durch den Fokus von ASICs Report 834 vom Mai 2026 auf operative Risiken und KI-Governance-Risiken untermauert. Umfassendere Sektorkennzahlen unterstützen ebenfalls die kommerzielle Nachfrage: Australiens Fintech-Sektor trug 2024–25 direkt 13,6 Milliarden AUD zur Wertschöpfung bei (0,5 % des BIP) und beschäftigte direkt 50.200 Vollzeitäquivalente (109.200 einschließlich vorgelagerter Lieferketten), was auf eine erhebliche Basis von Käufern und Partnern bei Finanzinstituten, Softwareanbietern und Großunternehmen hinweist. Grenzüberschreitende und multiwährungsfähige Anwendungsfälle bleiben ein Monetarisierungsweg, da rund 20 % der australischen Fintechs den Großteil ihres Umsatzes aus Übersee-Märkten erzielen, was Investitionen in Treasury-, FX- und eingebettete grenzüberschreitende Zahlungsfunktionen unterstützt.
Aktuelle Branchenentwicklungen
- Juli 2026: Airwallex führte Airi ein, eine Verbraucher-Wallet, die ein One-Click-Checkout im gesamten Airwallex-Händlernetzwerk ermöglicht. Die Einführung erweitert die Akzeptanz von Verbraucher-Wallets im australischen Fintech-Ökosystem und stärkt die grenzüberschreitenden und Händler-Checkout-Funktionen. Sie erweitert außerdem die Reichweite von Embedded Finance auf dem australischen Markt.
- Juli 2026: Zip Co begann mit einem geordneten Rückzug aus den neuseeländischen Geschäftstätigkeiten, um die Kapitalallokation auf Wachstum in Australien und den USA zu priorisieren. Der regionale Strategiewechsel verlagert Ressourcen auf Kernmärkte und beeinflusst die Wettbewerbsdynamik in den australischen und US-amerikanischen Zahlungs- und BNPL-Segmenten.
- Juni 2026: Airwallex schloss eine Series-H-Finanzierungsrunde über 320 Millionen ab, mit einer Bewertung von 11 Milliarden. Die Kapitalerhöhung unterstützt eine schnellere Produktentwicklung, Initiativen im Bereich Embedded Finance und regionale Expansion.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Studie wird der australische Fintech-Markt als der Wert definiert, der durch digital bereitgestellte Finanzprodukte und -dienstleistungen generiert wird, die australischen Einwohnern über Fintech-Plattformen angeboten werden, wobei die Einnahmen über Gebühren, Zinsspannen oder Provisionen erzielt werden.
Ausschlüsse aus dem Geltungsbereich: Ausgeschlossen sind Verkäufe von Point-of-Sale-Hardware, generische Kernbanking-IT-Dienstleistungen und eigenständige professionelle Beratungshonorare, die nicht Teil eines Fintech-Plattformangebots sind.
Übersicht der Segmentierung
- Nach Leistungsangebot
- Digitale Zahlungen
- Digitale Kreditvergabe und Finanzierung
- Digitale Investitionen
- Insurtech
- Neobanking
- Nach Endnutzer
- Privatkunden
- Unternehmen
- Nach Benutzeroberfläche
- Mobile Anwendungen
- Web / Browser
- POS / IoT-Geräte
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Schreibtischrecherche beginnt mit dem Aufbau eines klaren Bildes des regulierten und operativen Umfelds in Australien und der anschließenden Zuordnung, welche Teile des Fintech-Sektors tatsächlich messbaren wirtschaftlichen Wert generieren. Wir greifen typischerweise auf öffentliche Quellen wie Zahlungsstatistiken der Reserve Bank of Australia, Veröffentlichungen der Australian Prudential Regulation Authority, Mitteilungen der Australian Securities and Investments Commission und Reihen des Australian Bureau of Statistics zurück, die Konsum, Geschäftsbedingungen und Finanzaktivitäten erläutern.
Danach prüfen wir Geschäftsberichte und Investorenpräsentationen von Unternehmen, seriöse Presseberichte sowie Verbandspublikationen wie die von FinTech Australia, die uns helfen, Adoptionstrends und Veränderungen im Produktmix (z. B. schnellere Zahlungen, Nachfrage nach digitalen Krediten und Vermögensplattformen) plausibel zu überprüfen. Sofern verfügbar, wird eine kostenpflichtige Datenbank für Unternehmensfinanzdaten und Nachrichten-Screening verwendet, und eine weitere für Patent- und Innovationssignale, um die Produktrichtung abzugleichen. Diese Beispiele sind nicht erschöpfend, und wir nutzen zusätzliche öffentliche und kostenpflichtige Quellen, um Daten zu erheben, zu validieren und offene Fragen zu klären.
Primärinterviews und Umfragen
Primärforschung wird genutzt, um Umsatzmechanismen und realistische Skalierungspfade über wichtige Fintech-Bereiche hinweg zu bestätigen, insbesondere dort, wo öffentliche Berichterstattung begrenzt oder je nach Geschäftsmodell uneinheitlich ist. Wir interviewen und befragen Führungskräfte und funktionale Leiter von Fintech-Unternehmen, regulierten Einrichtungen, Teilnehmern des Zahlungsökosystems und Unternehmenskäufern, um Take Rates, Kundengewinnungsmuster und den Zeitpunkt regulatorischer oder produktbezogener Veränderungen in Australien zu validieren.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position der Befragten |
|---|---|
| Top-Tier: 29 % | CXOs: 14 % |
| Mid-Tier: 52 % | Funktions-/Bereichsleiter: 41 % |
| Kleinere Akteure: 19 % | Manager: 45 % |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung beginnt mit einem Top-down-Ansatz, der den Nachfragepool aus australienspezifischen Signalen rekonstruiert, gefolgt von der Zuordnung, wie viel dieses Pools tatsächlich über Fintech-Plattformen und nicht über traditionelle Kanäle vermittelt wird. Anschließend gleichen wir die Gesamtsummen mit selektiven Bottom-up-Näherungen ab, wobei wir stichprobenartige Umsatzangaben von Unternehmen, Kanalprüfungen zu typischen Take Rates und eine Volumen-Preis-Logik verwenden, sofern transaktionsgebundene Gebühren der wichtigste Monetarisierungsweg sind.
Zu den im Modell verwendeten Eingaben zählen Indikatoren wie die Akzeptanz von Echtzeitzahlungen und Transaktionstrends, die Kreditnachfrage von Verbrauchern und KMU, digitale Kontoeröffnungen und -nutzung, die Verfügbarkeit von Finanzierungen für die Skalierung von Fintechs sowie regulatorische Zeitpläne, die Onboarding- und Compliance-Kosten beeinflussen (z. B. Änderungen bei Open Banking und Zahlungssystemen). Fehlen Unternehmensdaten, werden Lücken anhand von Durchschnittswerten vergleichbarer Modelle geschlossen, angepasst durch Interview-Feedback zu Monetarisierung und Kundenmix.
Für Prognosen wird eine Szenarioanalyse verwendet, damit Wachstum nicht in eine einzige geradlinige Entwicklung gezwungen wird, wenn Finanzierungszyklen, Zinssätze oder Compliance-Änderungen gleichzeitig wirken. Annahmen zur Preisentwicklung und Akzeptanz werden durch Expertenfeedback verfeinert und dann konsistent über den Prognosezeitraum angewendet, damit das Modell wiederholbar bleibt.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt durch den Abgleich der modellierten Ergebnisse mit unabhängigen Signalen und die anschließende Prüfung, was größere Abweichungen verursacht, bevor die Freigabe erfolgt. Wir vergleichen die implizierten Umsatzrenditen mit bekannten Gebührenspannen, überprüfen, dass das Wachstum nicht schneller verläuft als eine realistische Kunden- und Transaktionsausweitung, und führen Plausibilitätsprüfungen der Ergebnisse anhand makroökonomischer Indikatoren zu Ausgaben und Kreditbedingungen durch.
Vor der Veröffentlichung durchläuft die Arbeit mehrere Analystenprüfungen, und eine erneute Kontaktaufnahme wird ausgelöst, wenn Eingabedaten widersprüchlich sind, wenn eine Regeländerung die Wirtschaftlichkeit verändert oder wenn die Einführung einer wichtigen Plattform die Volumina verändert. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen, und vor der Auslieferung wird ein abschließender Durchgang durchgeführt, damit Kunden die aktuellste verfügbare Sichtweise erhalten.
Vergleich der von Mordor Intelligence ermittelten Marktgröße des australischen Fintech-Marktes mit anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen für den australischen Fintech-Markt können weit voneinander abweichen, da der Begriff Fintech auf unterschiedliche Weise verwendet wird und da manche Quellen Transaktionen oder wirtschaftliche Wertschöpfung anstelle von Plattformumsätzen messen. Unterschiede treten auch auf, wenn eine Zahl angrenzende Posten wie Händlerhardware, allgemeine IT-Dienstleistungen oder Offshore-Aktivitäten einschließt, die tatsächlich nicht nach Australien verkauft werden.
Eine weitere häufige Lücke ergibt sich aus der Behandlung der Zahlungs- und Kreditwirtschaft, da kleine Änderungen bei Take Rates, Zinsspannen und dem als Fintech gezählten Anteil der Aktivität die Gesamtsumme schnell verändern können. Ein enger gefasster Geltungsbereich, der nur plattformbasierte Umsätze aus der Bedienung australischer Einwohner erfasst und den Transaktionswert als unterstützende Kontrolle und nicht als den Markt selbst betrachtet, erklärt, warum die Gesamtsumme in der Tabelle einem klareren Umsatzpool entspricht. Dies ist die von Mordor Intelligence verwendete Modellierungsentscheidung.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 11,78 Milliarden USD (2025) | |
| Branchenverband A | 9,20 Milliarden USD (2025) | Verwendet eine Darstellung im Stil des wirtschaftlichen Sektorbeitrags und kann Plattformumsätze untererfassen, die außerhalb Australiens verbucht, aber von australischen Kunden erwirtschaftet werden; zudem können in einigen Teilbereichen Transaktionsflüsse als Wertschöpfung behandelt werden. |
| Globales Beratungsunternehmen B | 14,60 Milliarden USD (2025) | Erweitert Fintech häufig um angrenzende Finanz-IT-Dienstleistungen und ermöglichende Anbieter und wendet Annahmen für eine schnellere Ausweitung der Take Rates bei Zahlungen und Krediten an, die nicht durchgängig gegen lokale Preisgestaltung und Adoptionsbeschränkungen validiert werden. |
Über die drei Werte hinweg erklärt sich die Spanne hauptsächlich dadurch, was als Fintech-Wert gezählt wird (Umsatz versus Transaktionswert versus breitere Ermöglichungsausgaben) und wie schnell angenommen wird, dass die Monetarisierungsraten steigen. Indem das Modell an beobachtbare Umsatztreiber gebunden bleibt und anschließend mit Nachfragesignalen wie Zahlungsaktivität und Kreditbedingungen abgeglichen wird, bleibt die Schätzung leichter nachvollziehbar und wiederholbar, wenn sich der Markt verändert.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der australische Fintech-Markt derzeit?
Die Größe des australischen Fintech-Marktes beläuft sich im Jahr 2026 auf 13,51 Milliarden USD.
Wie schnell wird der Markt voraussichtlich wachsen?
Der Markt soll bis 2031 auf 26,85 Milliarden USD wachsen, was einer CAGR von 14,72 % entspricht.
Welches Leistungsangebot hält den größten Marktanteil?
Digitale Zahlungen führen mit 43,78 % des Umsatzes im Jahr 2025, angetrieben durch kontaktlose und mobile Akzeptanz.
Warum sind Echtzeitzahlungen wichtig für das Wachstum?
Echtzeit-Zahlungsinfrastrukturen wie NPP und PayTo verbessern die Liquidität, senken Gebühren und eröffnen neue Anwendungsfälle für eingebettete Finanzdienstleistungen, was der CAGR-Prognose schätzungsweise +2,5 % hinzufügt.
Wie beeinflusst die Regulierung die Entwicklung des australischen Fintech-Sektors?
Open-Banking-APIs im Rahmen des Verbraucherdatenrechts fördern Partnerschaften zwischen Banken und Fintech-Unternehmen, während neue Lizenzregeln für Ratenkauf die Compliance-Kosten erhöhen, aber den Verbraucherschutz stärken.
Welche Herausforderungen könnten die Marktexpansion verlangsamen?
Steigende Cyberversicherungsprämien und strengere Gebührenobergrenzen für Ratenkauf könnten die Margen belasten und kleineren Akteuren die Skalierung erschweren.
Seite zuletzt aktualisiert am:



