
Tamanho e Participação do Mercado de Fintech da Austrália
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 11.78 Bilhões de dólares |
| Tamanho do Mercado (2026) | 13.51 Bilhões de dólares |
| Tamanho do Mercado (2031) | 26.85 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 14.72 % |
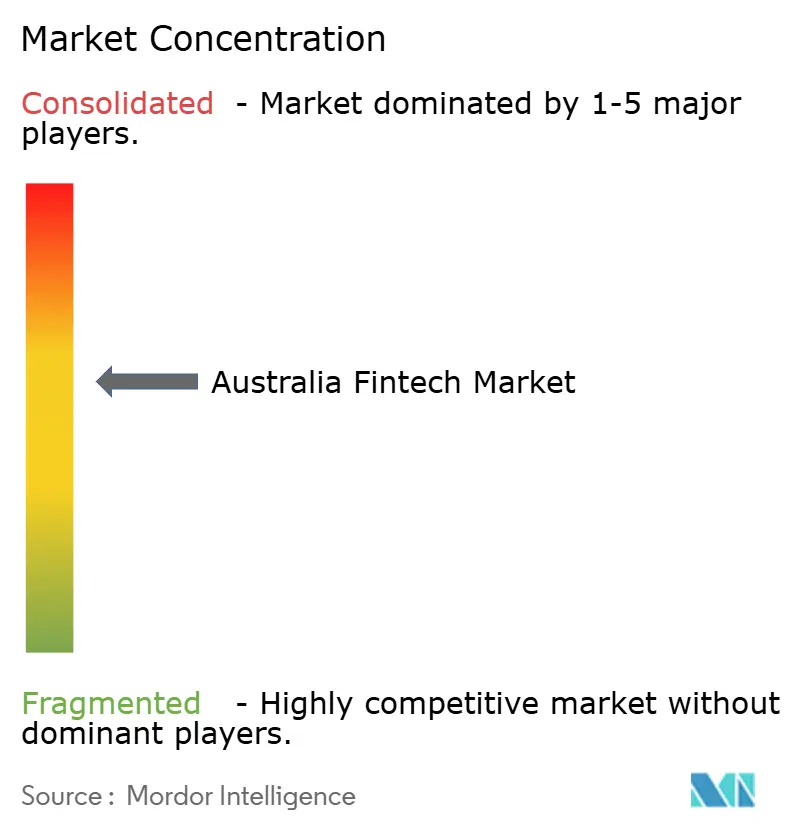
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Fintech da Austrália por Mordor Intelligence
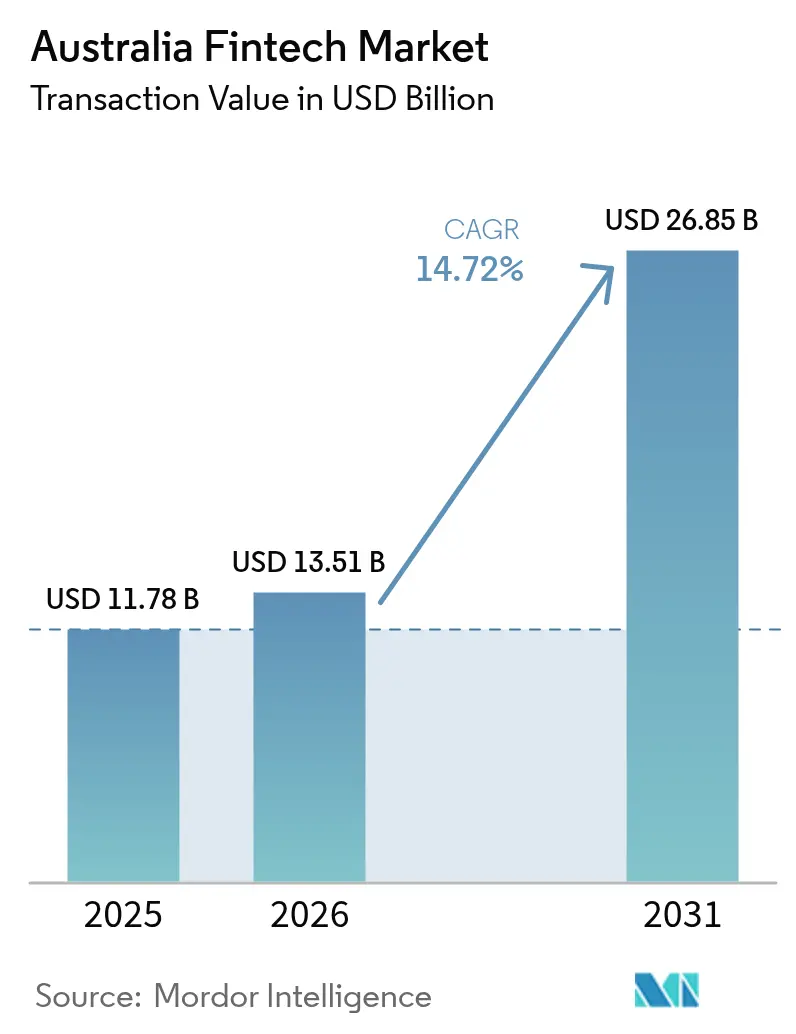
O tamanho do mercado de fintech da Austrália foi avaliado em USD 11,78 bilhões em 2025 e estima-se que cresça de USD 13,51 bilhões em 2026 para atingir USD 26,85 bilhões até 2031, a um CAGR de 14,72% durante o período de previsão (2026-2031). A rápida adoção de pagamentos em tempo real de conta a conta, a regulamentação favorável ao compartilhamento de dados e uma persistente lacuna de crédito para pequenas empresas estão fomentando um fluxo sustentado de negócios e lançamentos de produtos. A consolidação entre especialistas em pagamentos está se acelerando à medida que grandes incumbentes adquirem empreendimentos de nicho para garantir capacidade e escala. O apetite dos consumidores por experiências sem dinheiro em espécie e móveis continua sendo o sinal de demanda mais forte, enquanto o investimento governamental em tecnologia de open banking reduz o custo de entrada para novos participantes orientados por dados. A intensificação da concorrência de plataformas globais está levando as empresas locais a priorizar finanças incorporadas e funcionalidades transfronteiriças.
Principais Conclusões do Relatório
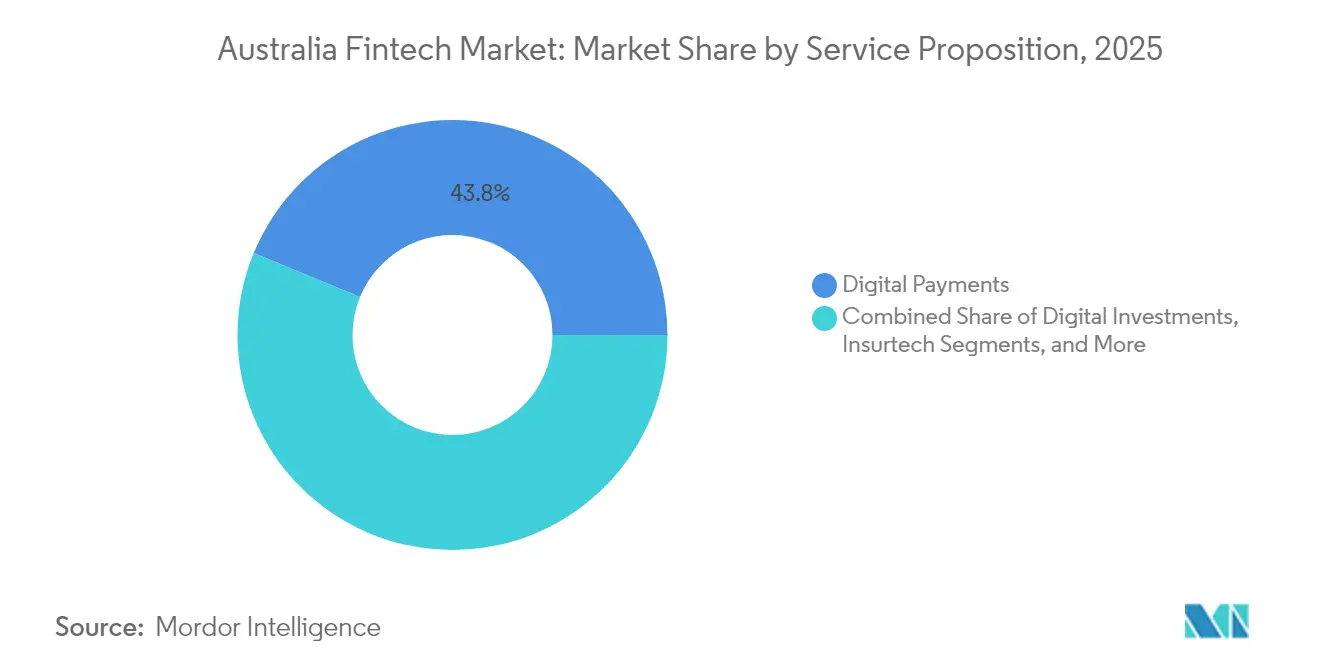
- Por proposta de serviço, os pagamentos digitais lideraram com uma participação de 43,78% do mercado de fintech da Austrália em 2025, enquanto o neobanking deve se expandir a um CAGR de 18,11% até 2031.
- Por usuário final, o segmento empresarial detinha 55,63% da participação do mercado de fintech da Austrália em 2025; o varejo deve avançar a um CAGR de 16,88% até 2031.
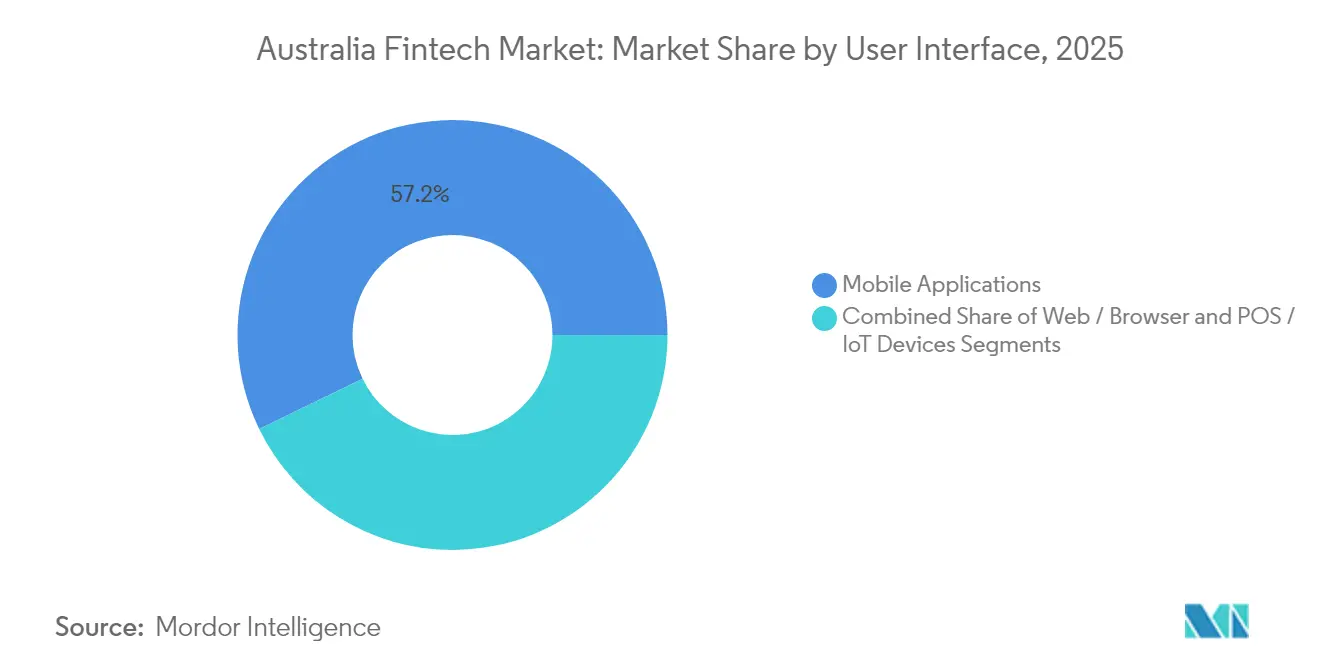
- Por interface de usuário, os aplicativos móveis representaram 57,21% do tamanho do mercado de fintech da Austrália em 2025 e devem crescer a um CAGR de 19,05% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Fintech da Austrália
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Rápida adoção de pagamentos em tempo real via NPP e PayTo | +2.5% | Nacional; mais forte em áreas metropolitanas | Médio prazo (2 a 4 anos) |
| APIs de Fase 3 do Direito do Consumidor a Dados habilitando finanças incorporadas | +1.8% | Nacional; concentrado em Sydney e Melbourne | Médio prazo (2 a 4 anos) |
| Persistente déficit de crédito para PMEs impulsionando empréstimos alternativos | +1.2% | Nacional; maior em centros empresariais regionais | Curto prazo (≤ 2 anos) |
| Aumento nos volumes de BNPL vinculado ao crescimento do comércio eletrônico regional | +1.5% | Austrália regional | Curto prazo (≤ 2 anos) |
| Impulso governamental para benefícios sociais sem dinheiro em espécie via cartões pré-pagos digitais | +0.8% | Nacional; maior em comunidades remotas e indígenas | Médio prazo (2 a 4 anos) |
| Migração de patrimônio para SMSFs catalisando a adoção de consultoria automatizada | +1.0% | Nacional; demografias de renda mais alta | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Rápida adoção de pagamentos em tempo real
Os volumes mensais do NPP superam 100 milhões, e uma em cada três transferências agora utiliza a rede, criando um mercado fértil para fintechs de processamento de pagamentos[1]Fintech Australia, "Relatório Anual do Ecossistema Fintech 2024," fintechaustralia.org.au. Mais de 90% das contas de transações de varejo estão habilitadas para o PayTo, o que é essencial à medida que os trilhos legados estão programados para desativação até 2030. A menor latência de liquidação melhora a liquidez para os comerciantes e lubrifica os modelos de finanças incorporadas, apoiando a expansão de receita no mercado de fintech da Austrália.
APIs de Fase 3 do Direito do Consumidor a Dados
Os volumes de chamadas de open banking cresceram a uma taxa mensal composta de 30% desde 2020, e o ecossistema agora atende 226.000 consumidores por meio de 300.000 arranjos de dados ativos[2]Comissão Australiana de Concorrência e Consumidor, "Relatório de Implementação do Direito do Consumidor a Dados 2024," accc.gov.au. O orçamento federal destina AUD 88,8 milhões para fortalecer as operações do CDR e a resiliência cibernética. A qualidade superior dos dados — descritores de comerciantes aparecem em 52% dos feeds do CDR versus 31,7% nos feeds obtidos por raspagem de tela — permite análises mais ricas e personalização, elevando o engajamento dos clientes no mercado de fintech da Austrália.
Persistente déficit de crédito para PMEs
O apetite de risco dos bancos se contraiu ao longo de 2024, mas as solicitações de financiamento de ativos subiram 7,8% à medida que as PMEs buscavam alternativas de financiamento. Plataformas como Prospa e OnDeck utilizam subscrição automatizada para endereçar a lacuna de financiamento de USD 20 bilhões, desbloqueando novos pools de receita dentro do mercado de fintech da Austrália.
Aumento nos volumes de BNPL
Os provedores de BNPL processaram USD 19 bilhões em 2022/23, um aumento de 13%, com os clientes regionais apresentando a adoção mais rápida[3]Banco de Reserva da Austrália, "Pesquisa de Pagamentos do Consumidor 2023," rba.gov.au. Pesquisas mostram que o uso de BNPL eleva os gastos online em 6,42% em relação aos cartões, impulsionando a adoção pelos comerciantes. Somente a Afterpay conectou 129.000 comerciantes a 3,5 milhões de usuários ativos em 2023. Os volumes incrementais estão ampliando a receita endereçável dentro do mercado de fintech da Austrália.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Tetos de tarifas da ASIC para provedores de BNPL | -1.2% | Nacional; mais forte para empresas menores de BNPL | Curto prazo (≤ 2 anos) |
| Escalada dos prêmios de seguro contra incidentes cibernéticos | -0.9% | Nacional; segmentos com uso intensivo de dados | Médio prazo (2 a 4 anos) |
| Aumento do custo de conformidade com a Versão 4 do CDR | -0.7% | Nacional; fintechs em estágio inicial | Curto prazo (≤ 2 anos) |
| Retração do capital de risco em rodadas de estágio avançado | -1.0% | Nacional; concentrado em Sydney e Melbourne | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Tetos de tarifas da ASIC para BNPL
A legislação que exige que as empresas de BNPL obtenham licenças de crédito até junho de 2025 comprime a margem de tarifas e eleva os custos de conformidade. Os grandes players podem absorver a mudança, mas os entrantes menores podem sair do mercado, reduzindo o crescimento de curto prazo no mercado de fintech da Austrália.
Escalada dos prêmios de seguro contra incidentes cibernéticos
As reclamações cibernéticas representam 41% dos casos de seguro de fintech, e os prêmios agora respondem por até 15% dos custos operacionais. As perdas médias por violação de USD 2,92 milhões intensificam o escrutínio, favorecendo plataformas bem capitalizadas e empurrando empresas frágeis em direção a parcerias ou aquisições, o que modera a expansão ajustada ao risco no mercado de fintech da Austrália.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Proposta de Serviço: Os pagamentos digitais dominam enquanto o neobanking acelera
Os pagamentos digitais detinham 43,78% do tamanho do mercado de fintech da Austrália em 2025. A penetração de carteiras sem contato e os mandatos do PayTo colocaram a Austrália ao lado da China no deslocamento do dinheiro em espécie. A demanda dos comerciantes por soluções de comércio unificado e integração de fidelidade mantém os valores das transações em crescimento. A intensidade competitiva é alta, mas os bancos incumbentes ainda terceirizam muitas camadas de orquestração, dando espaço para que os especialistas escalem.
A receita do neobanking é menor, mas deve se ampliar a um CAGR de 18,11% até 2031, à medida que os players exclusivamente digitais obtêm licenças restritas de instituição autorizada a aceitar depósitos. Os roteiros de produtos agora incluem ferramentas de orçamento e empréstimos verdes, reforçando a fidelização dos clientes. A lucratividade depende dos spreads de depósito e da receita de tarifas dos ecossistemas de parceiros. O crescente nível de confiança dos consumidores no banco sem agências ajudará o segmento a aumentar sua participação no mercado de fintech da Austrália.


Por Usuário Final: As empresas impulsionam o volume e o crescimento
As empresas responderam por 55,63% da participação do mercado de fintech da Austrália em 2025. A digitalização acelerada pela pandemia forçou as PMEs a substituir processos baseados em planilhas por fluxos de trabalho baseados em API. Os pagamentos iniciados por fornecedores e a folha de pagamento instantânea continuam a expandir os casos de uso.
Espera-se que o segmento de varejo cresça a um CAGR de 16,88% ao longo do período de previsão. Mais de 72% dos australianos fazem compras online e gastam USD 2.287 por pessoa a cada ano. BNPL, microinvestimentos e aplicativos de orçamento automatizado dominam os rankings das lojas de aplicativos. As finanças incorporadas permitem que os varejistas monetizem os dados dos clientes ao agrupar produtos de poupança e seguros em aplicativos de fidelidade, diluindo as fronteiras entre usuários finais no mercado de fintech da Austrália.
Por Interface de Usuário: Os aplicativos móveis dominam a experiência
Os aplicativos móveis capturaram 57,21% do tamanho do mercado de fintech da Austrália em 2025. A penetração de smartphones supera 92%, e os consumidores realizam 35% das compras com cartão por meio de carteiras móveis. O login biométrico e os fluxos de trabalho de notificações push oferecem controle financeiro em tempo real, mantendo a duração média das sessões elevada.
As interfaces web continuam sendo necessárias para tarefas de dados intensivos, como gestão de tesouraria e declaração de impostos. Os dispositivos de ponto de venda e IoT se expandem à medida que os varejistas implantam terminais inteligentes que reconciliam automaticamente os pagamentos. Interfaces de voz e dispositivos vestíveis estão em fase piloto, sinalizando a próxima fronteira de adoção dentro do mercado de fintech da Austrália.
Análise Geográfica
Nova Gales do Sul e Victoria juntas abrigavam 80% dos empreendimentos de fintech do país em 2024, refletindo a proximidade com os mercados de capitais, reguladores e reservas de talentos. Sydney se beneficia da Bolsa de Valores Australiana e da presença local de todos os principais bancos. Melbourne conta com uma força de trabalho tecnológica qualificada, além de subsídios governamentais por meio do Hub de Inovação de Victoria, sustentando grandes clusters em pagamentos e tecnologia de gestão de patrimônio. Centros de Queensland, como Brisbane e Gold Coast, estão cultivando nichos de regtech e insurtech, atraídos por custos operacionais mais baixos e aceleradoras de startups em crescimento.
A Austrália do Sul aproveita o complexo Lot Fourteen em Adelaide para direcionar a cibersegurança de fintech alinhada à defesa, ampliando a presença regional do mercado de fintech da Austrália. A melhoria na implantação de fibra óptica e 5G agora permite que as comunidades rurais adotem BNPL e banco móvel, reduzindo as lacunas de acesso legadas. Como resultado, a penetração de fintech em áreas regionais periféricas cresceu durante 2024, adicionando dezenas de milhares de novos usuários e reforçando o crescimento inclusivo em todo o setor de fintech da Austrália.
Panorama regulatório
A regulamentação de fintech na Austrália é coordenada entre a ASIC (conduta e licenciamento), a APRA (supervisão prudencial dos ADIs) e a ACCC para o regime do Consumer Data Right (CDR). Em março de 2026, o Tesouro divulgou o Payment Systems Bill como parte de uma redefinição mais amplo do arcabouço de pagamentos, e o Governo publicou posteriormente o Regulatory Initiatives Grid (RIG) em abril de 2026 para consolidar as reformas futuras nos setores bancário e financeiro.
A resiliência operacional e o risco tecnológico de terceiros ganharam maior destaque nas expectativas de supervisão. A ASIC e a APRA têm utilizado orientações conjuntas, com o Prudential Standard CPS 230 da APRA referenciado para a gestão de dependências relevantes de prestadores de serviços. Em maio de 2026, a ASIC publicou o Report 834 sobre inovação em fintech e regtech, com ênfase em práticas de governança e riscos operacionais, incluindo considerações relacionadas à IA. O Enhanced Regulatory Sandbox (ERS) continuou como uma alavanca de política ativa, e em julho de 2026 o Assistant Treasurer divulgou o relatório final da revisão independente, com recomendações voltadas a apoiar a inovação financeira mantendo as proteções ao consumidor.
Análise da cadeia de valor
A cadeia de valor de fintech na Austrália vai desde os trilhos centrais e o acesso a dados até a distribuição voltada ao cliente. Na camada de infraestrutura, a New Payments Platform (NPP) e o PayTo permitem a iniciação de conta para conta em tempo real, apoiando casos de uso como orquestração de pagamentos, pagamento de contas, folha de pagamento e liquidação com comerciantes. A camada de dados é ancorada pelo Consumer Data Right (open banking), que apoia o compartilhamento de dados consentido para decisões de crédito, finanças pessoais e fluxos de trabalho de finanças incorporadas.
Os provedores de soluções então empacotam essas capacidades em APIs, motores de risco, ferramentas de KYC/AML e plataformas verticais que são comumente incorporadas em bancos, comerciantes, softwares de contabilidade e marketplaces. O ecossistema abrange mais de 800 fintechs em 13 subsetores, e uma estimativa de 78% opera como provedores B2B ou B2B2C. Isso torna as parcerias com bancos, adquirentes, comerciantes e plataformas uma via primária de entrada no mercado, com a FinTech Australia também atuando na coordenação setorial e na defesa de políticas, representando mais de 400 empresas de fintech e conectando startups, empresas estabelecidas e reguladores.
Cenário Competitivo
O mercado de fintech australiano apresenta concentração moderada. Os especialistas em pagamentos, que formam o grupo mais antigo, agora detêm vantagens de escala. Afterpay, Zip Co e Australian Payments Plus, apoiada pela EFTPOS, processam uma parcela significativa dos gastos dos consumidores. A aquisição da Afterpay pela Block em 2022 ilustrou o prêmio atribuído pelos players globais aos canais de distribuição domésticos. A plataforma transfronteiriça Airwallex fez parceria com o ANZ em 2024 para incorporar carteiras multimoeda em contas empresariais, destacando a demanda por infraestrutura de Banking como Serviço.
Os credores alternativos Prospa e Moula automatizam a pontuação de crédito com feeds de contabilidade em nuvem, aliviando a lacuna de financiamento para PMEs. Enquanto isso, os incumbentes NAB e CBA lançaram suas próprias linhas de BNPL para reter clientes. O financiamento de capital de risco esfriou em meados de 2023, mas se recuperou no final de 2024, à medida que as oportunidades de open banking reduziram os riscos dos caminhos de receita. As saídas estratégicas aumentaram, com a Banking Circle adquirindo a Australian Settlements Limited em janeiro de 2025 para fortalecer a compensação em tempo real. Os players de médio porte enfrentam uma escolha entre construir ou fazer parcerias, à medida que os custos de conformidade aumentam e os prêmios de seguro cibernético comprimem as margens, impulsionando uma maior consolidação dentro do mercado de fintech australiano.
Líderes do Setor de Fintech da Austrália
Afterpay (Block Inc.)
Airwallex
Zip Co
Tyro Payments
Prospa
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
Os pagamentos em tempo real e o open banking continuam a criar espaços em branco nos fluxos de trabalho de comerciantes e PMEs, especialmente onde as empresas convertem as capacidades da NPP e do PayTo em checkout unificado, faturamento e reconciliação automatizada. O contexto do relatório anterior aponta para sinais tangíveis de demanda, incluindo volumes mensais da NPP superando 100 milhões e a implementação do CDR ampliando-se para 226.000 consumidores por meio de 300.000 acordos de dados ativos. O Payment Systems Bill de março de 2026 e o Regulatory Initiatives Grid (RIG) de abril de 2026 também trazem mais clareza sobre como a infraestrutura de pagamentos, a identidade digital, os controles de fraude e os modelos de negócio de compartilhamento de dados precisam se alinhar à próxima fase da política.
Uma segunda área de oportunidade é a regtech de nível de conformidade e as ferramentas de resiliência operacional. Isso é reforçado pela atenção intensificada às dependências tecnológicas de terceiros sob o CPS 230 da APRA e pelo foco do Report 834 da ASIC, de maio de 2026, em riscos de governança operacional e de IA. Métricas setoriais mais amplas também sustentam a atração comercial: o setor de fintech da Austrália contribuiu com 13,6 bilhões de AUD em valor direto em 2024-25 (0,5% do PIB) e empregou 50.200 FTE diretamente (109.200 incluindo cadeias de suprimentos upstream), indicando uma base considerável de compradores e parceiros entre instituições financeiras, fornecedores de software e grandes empresas. Os casos de uso transfronteiriços e multimoeda continuam sendo uma via de monetização, com cerca de 20% das fintechs australianas obtendo a maior parte da receita de mercados estrangeiros, o que sustenta o investimento em tesouraria, câmbio (FX) e funcionalidades de pagamentos transfronteiriços incorporados.
Desenvolvimentos recentes do setor
- Julho de 2026: a Airwallex lançou a Airi, uma carteira digital para consumidores que permite checkout com um clique em toda a rede de comerciantes da Airwallex. O lançamento amplia a aceitação de carteiras digitais para consumidores no ecossistema de fintech australiano e reforça as capacidades de checkout transfronteiriço e para comerciantes. Também amplia o alcance das finanças incorporadas no mercado australiano.
- Julho de 2026: a Zip Co iniciou o encerramento ordenado das operações na Nova Zelândia para priorizar a alocação de capital ao crescimento na Austrália e nos EUA. A mudança de estratégia regional realoca recursos para os mercados centrais, influenciando a dinâmica competitiva nos segmentos de pagamentos e BNPL na Austrália e nos EUA.
- Junho de 2026: a Airwallex concluiu uma rodada de financiamento Série H de 320 milhões, com avaliação de 11 bilhões. A captação de capital apoia o desenvolvimento mais rápido de produtos, iniciativas de finanças incorporadas e expansão regional.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Para este estudo, o mercado de fintech da Austrália é definido como o valor gerado por produtos e serviços financeiros entregues digitalmente que são oferecidos a residentes australianos por meio de plataformas de fintech, em que as receitas são obtidas por meio de taxas, spreads de juros ou comissões.
Exclusões de escopo: excluímos vendas de hardware de ponto de venda, serviços genéricos de TI para core banking e honorários de consultoria profissional independentes que não fazem parte de uma oferta de plataforma fintech.
Visão geral da segmentação
- Por Proposta de Serviço
- Pagamentos Digitais
- Empréstimos e Financiamentos Digitais
- Investimentos Digitais
- Insurtech
- Neobanking
- Por Usuário Final
- Varejo
- Empresas
- Por Interface de Usuário
- Aplicativos Móveis
- Web / Navegador
- Dispositivos POS / IoT
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
O trabalho documental começa com a construção de um panorama claro do ambiente regulatório e operacional na Austrália, seguido do mapeamento das partes do setor de fintech que efetivamente geram valor econômico mensurável. Costumamos recorrer a fontes públicas como as estatísticas de pagamentos do Reserve Bank of Australia, publicações da Australian Prudential Regulation Authority, comunicados da Australian Securities and Investments Commission e séries do Australian Bureau of Statistics que explicam o consumo, as condições de negócios e a atividade financeira.
Depois disso, analisamos relatórios anuais de empresas e apresentações a investidores, imprensa de reputação reconhecida e publicações de associações como a FinTech Australia, que nos ajudam a validar tendências de adoção e mudanças no mix de produtos (por exemplo, pagamentos mais rápidos, demanda por crédito digital e plataformas de gestão de patrimônio). Quando disponível, utiliza-se uma base de dados paga por assinatura para dados financeiros de empresas e triagem de notícias, e outra para sinais de patentes e inovação, a fim de verificar a direção dos produtos. Esses exemplos não são exaustivos, e utilizamos fontes públicas e pagas adicionais para coletar dados, validá-los e esclarecer questões pendentes.
Entrevistas e pesquisas primárias
O trabalho primário é usado para confirmar a mecânica de receita e trajetórias realistas de escala nas principais linhas de fintech, especialmente onde os relatórios públicos são limitados ou inconsistentes entre modelos de negócio. Entrevistamos e pesquisamos executivos e líderes funcionais de empresas de fintech, entidades reguladas, participantes do ecossistema de pagamentos e compradores corporativos para validar taxas de adoção, padrões de aquisição de clientes e o momento de mudanças regulatórias ou de produto em toda a Austrália.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 29% | CXOs: 14% |
| Nível médio: 52% | Líderes funcionais/de unidade: 41% |
| Participantes menores: 19% | Gerentes: 45% |
Dimensionamento e previsão de mercado
O dimensionamento começa com uma construção top-down que reconstitui o conjunto de demanda a partir de sinais específicos da Austrália, seguida pelo mapeamento de quanto desse conjunto é efetivamente intermediado por plataformas de fintech, em vez de canais tradicionais. Em seguida, corroboramos os totais com aproximações bottom-up seletivas, utilizando divulgações de receita de empresas amostradas, verificações de canal sobre taxas típicas de comissão e lógica de volume por preço nos casos em que as taxas vinculadas a transações são a principal via de monetização.
Os insumos usados no modelo incluem indicadores como adoção de pagamentos em tempo real e tendências de transações, apetite de crédito de consumidores e PMEs, abertura e uso de contas digitais, disponibilidade de financiamento para a escala das fintechs e o momento regulatório que afeta os custos de integração e conformidade (por exemplo, mudanças no open banking e no sistema de pagamentos). Quando faltam dados de empresas, as lacunas são tratadas usando médias de pares dentro de modelos semelhantes, ajustadas por meio de feedback de entrevistas sobre monetização e mix de clientes.
Para a previsão, utiliza-se análise de cenários para que o crescimento não seja forçado em uma única linha reta quando ciclos de financiamento, taxas de juros ou mudanças de conformidade estão em movimento simultâneo. As premissas de progressão de preços e adoção são refinadas por meio de feedback de especialistas e, então, aplicadas de forma consistente ao longo do período de previsão, para que o modelo permaneça repetível.
Validação de dados e ciclo de atualização
A validação é feita comparando os resultados modelados com sinais independentes, seguida da revisão dos fatores que estão gerando qualquer variação relevante antes da aprovação final. Comparamos os rendimentos de receita implícitos com faixas de taxas conhecidas, verificamos que o crescimento não supera a expansão realista de clientes e transações, e conferimos a consistência dos resultados em relação a indicadores macro ligados às condições de gastos e crédito.
Antes da publicação, o trabalho passa por múltiplas revisões de analistas, e um novo contato é acionado quando os insumos entram em conflito, quando uma mudança regulatória altera a economia do setor, ou quando o lançamento de uma grande plataforma altera os volumes. Os relatórios são atualizados anualmente, com atualizações intermediárias para eventos relevantes, e uma revisão final antes da entrega é concluída para que os clientes recebam a visão mais recente disponível.
Tamanho do mercado de fintech da Austrália segundo a Mordor Intelligence, comparado a outras estimativas publicadas
As estimativas publicadas para o mercado de fintech da Austrália podem parecer muito distintas entre si porque o termo fintech é usado de diferentes formas, e porque algumas fontes medem transações ou contribuição econômica em vez de receita de plataforma. As diferenças também aparecem quando um número inclui itens adjacentes, como hardware de comerciantes, serviços amplos de TI ou atividade offshore que não é, de fato, vendida na Austrália.
Outra lacuna comum vem da forma como a economia de pagamentos e crédito é tratada, já que pequenas mudanças nas taxas de comissão, nos spreads de juros e na parcela de atividade contabilizada como fintech podem alterar rapidamente o total. Um escopo mais restrito, que contabiliza apenas a receita entregue por plataforma obtida ao atender residentes australianos, e mantém o valor das transações como uma verificação de apoio, e não como o mercado em si, ajuda a explicar por que o total na tabela corresponde a um conjunto de receitas mais claro. Essa é a escolha de modelagem utilizada pela Mordor Intelligence.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 11,78 bilhões de USD (2025) | |
| Associação do Setor A | 9,20 bilhões de USD (2025) | Utiliza um enquadramento no estilo de contribuição econômica setorial e pode subestimar as receitas de plataforma contabilizadas fora da Austrália, mas obtidas de clientes australianos, além de poder tratar fluxos de transação como valor agregado em algumas subáreas. |
| Consultoria Global B | 14,60 bilhões de USD (2025) | Frequentemente amplia o conceito de fintech para incluir serviços de TI financeiros adjacentes e fornecedores habilitadores, e aplica premissas de expansão mais rápida das taxas de comissão para pagamentos e crédito que não são consistentemente validadas em relação às restrições locais de precificação e adoção. |
Entre os três números, a diferença é explicada principalmente pelo que é contabilizado como valor de fintech (receita versus valor de transação versus gastos mais amplos de habilitação) e pela rapidez com que se supõe que as taxas de monetização aumentem. Ao manter o modelo vinculado a fatores de receita observáveis e, então, verificá-lo em relação a sinais de demanda, como atividade de pagamentos e condições de crédito, mantemos a estimativa mais fácil de rastrear e reproduzir quando o mercado se transforma.


Principais Questões Respondidas no Relatório
Qual é o tamanho atual do mercado de fintech da Austrália?
O tamanho do mercado de fintech da Austrália é de USD 13,51 bilhões em 2026.
Com que velocidade o mercado deve crescer?
O mercado deve se expandir para USD 26,85 bilhões até 2031, refletindo um CAGR de 14,72%.
Qual proposta de serviço detém a maior participação?
Os pagamentos digitais lideram com 43,78% da receita de 2025, impulsionados pela adoção de pagamentos sem contato e móveis.
Por que os pagamentos em tempo real são importantes para o crescimento?
Trilhos em tempo real como NPP e PayTo melhoram a liquidez, reduzem tarifas e abrem novos casos de uso de finanças incorporadas, adicionando um estimado de +2,5% ao CAGR previsto.
Como a regulamentação influencia a evolução do fintech na Austrália?
As APIs de open banking sob o Direito do Consumidor a Dados fomentam parcerias entre bancos e fintechs, enquanto as novas regras de licenciamento de BNPL elevam os custos de conformidade, mas aprimoram a proteção ao consumidor.
Quais desafios poderiam desacelerar a expansão do mercado?
A escalada dos prêmios de seguro cibernético e os tetos de tarifas mais rígidos para BNPL podem absorver as margens e limitar a capacidade dos players menores de escalar.
Página atualizada pela última vez em:



