
Taille et part du marché australien de la fintech
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
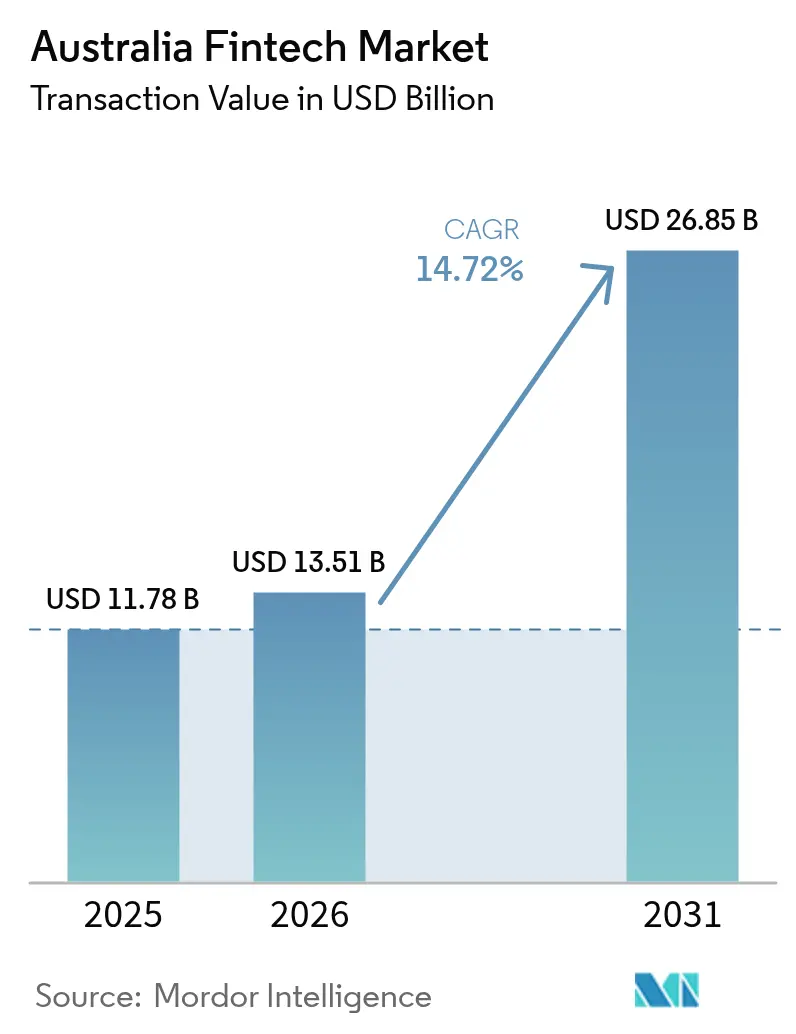
| Taille du marché de l'année de base (2025) | 11.78 Milliards de dollars |
| Taille du Marché (2026) | 13.51 Milliards de dollars |
| Taille du Marché (2031) | 26.85 Milliards de dollars |
| Growth Rate (2026 - 2031) | 14.72 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché australien de la fintech par Mordor Intelligence
La taille du marché australien de la fintech était évaluée à 11,78 milliards USD en 2025 et devrait croître de 13,51 milliards USD en 2026 pour atteindre 26,85 milliards USD d'ici 2031, à un TCAC de 14,72 % au cours de la période de prévision (2026-2031). L'adoption rapide des paiements en temps réel de compte à compte, une réglementation favorable au partage des données et un déficit persistant de crédit aux petites et moyennes entreprises alimentent un flux soutenu d'opérations et de lancements de produits. La consolidation parmi les spécialistes des paiements s'accélère, les grands acteurs établis acquérant des entreprises de niche pour sécuriser des capacités et des économies d'échelle. L'appétit des consommateurs pour les expériences sans espèces et mobiles reste le signal de demande le plus fort, tandis que l'investissement public dans la technologie de la banque ouverte réduit le coût d'entrée pour les nouveaux acteurs axés sur les données. L'intensification de la concurrence des plateformes mondiales pousse les entreprises locales à privilégier la finance intégrée et les fonctionnalités transfrontalières.
Points clés du rapport
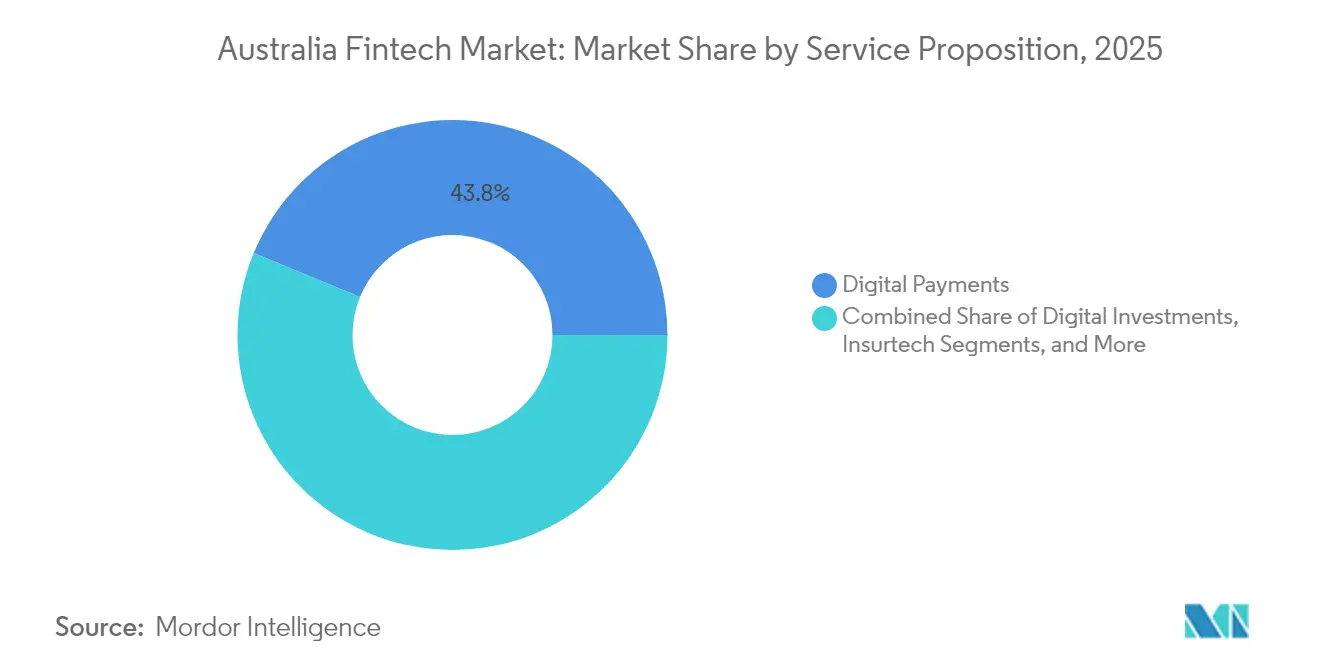
- Par proposition de service, les paiements numériques ont dominé avec une part de 43,78 % du marché australien de la fintech en 2025, tandis que la néobanque devrait se développer à un TCAC de 18,11 % jusqu'en 2031.
- Par utilisateur final, le segment des entreprises détenait 55,63 % de la part du marché australien de la fintech en 2025 ; le segment des particuliers devrait progresser à un TCAC de 16,88 % jusqu'en 2031.
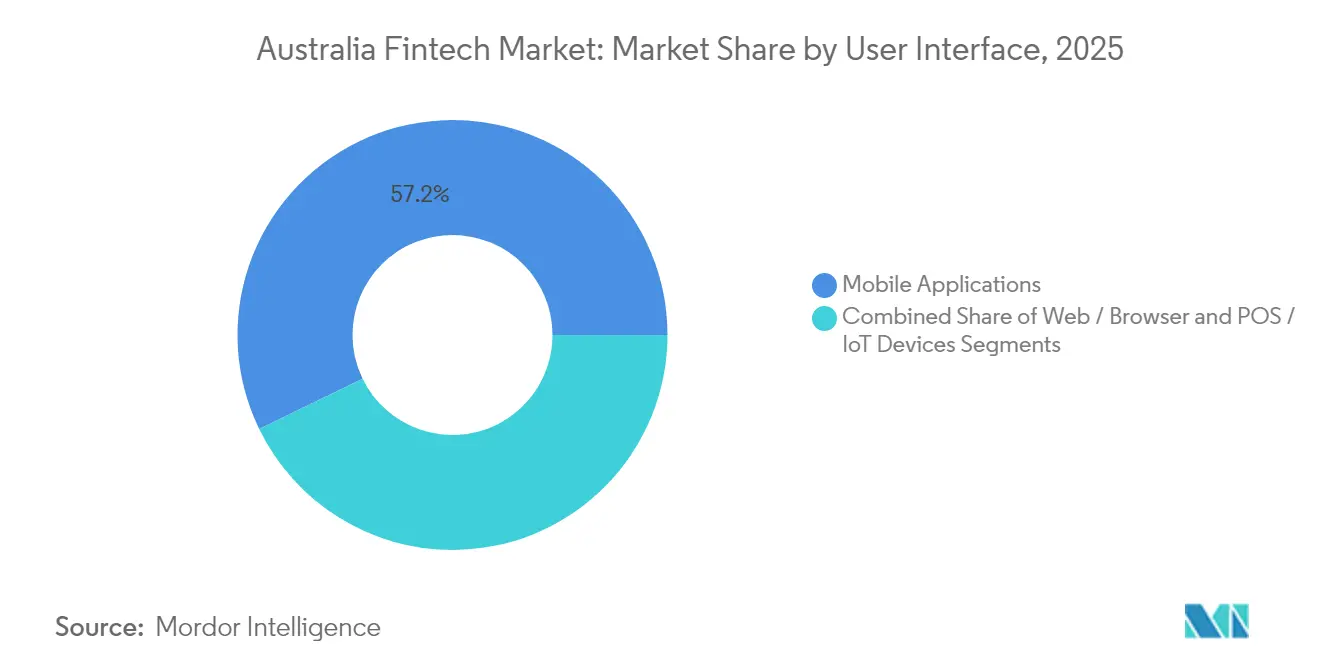
- Par interface utilisateur, les applications mobiles représentaient 57,21 % de la taille du marché australien de la fintech en 2025 et devraient croître à un TCAC de 19,05 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché australien de la fintech
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Adoption rapide des paiements en temps réel via NPP et PayTo | +2.5% | National ; plus fort dans les zones métropolitaines | Moyen terme (2 à 4 ans) |
| API de phase 3 du droit aux données des consommateurs permettant la finance intégrée | +1.8% | National ; concentré à Sydney et Melbourne | Moyen terme (2 à 4 ans) |
| Déficit persistant de crédit aux PME stimulant les prêts alternatifs | +1.2% | National ; plus élevé dans les centres d'affaires régionaux | Court terme (≤ 2 ans) |
| Hausse des volumes BNPL liée à la croissance du commerce électronique régional | +1.5% | Australie régionale | Court terme (≤ 2 ans) |
| Impulsion gouvernementale en faveur des aides sociales sans espèces via des cartes prépayées numériques | +0.8% | National ; plus élevé dans les communautés éloignées et autochtones | Moyen terme (2 à 4 ans) |
| Migration des patrimoines vers les fonds de retraite autogérés catalysant l'adoption du conseil automatisé | +1.0% | National ; démographies à revenus élevés | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Adoption rapide des paiements en temps réel
Les volumes mensuels du NPP dépassent 100 millions, et un virement sur trois transite désormais par ce réseau, créant un marché fertile pour les fintechs spécialisées dans le traitement des paiements[1]Fintech Australia, "Rapport annuel sur l'écosystème fintech 2024," fintechaustralia.org.au. Plus de 90 % des comptes de transactions de détail sont compatibles PayTo, ce qui est essentiel alors que les rails traditionnels sont programmés pour être retirés d'ici 2030. Une latence de règlement plus faible améliore la liquidité des commerçants et facilite les modèles de finance intégrée, soutenant l'expansion des revenus sur le marché australien de la fintech.
API de phase 3 du droit aux données des consommateurs
Les volumes d'appels de la banque ouverte ont augmenté à un taux mensuel composé de 30 % depuis 2020, et l'écosystème sert désormais 226 000 consommateurs via 300 000 arrangements de données actifs[2]Commission australienne de la concurrence et de la consommation, "Rapport de mise en œuvre du droit aux données des consommateurs 2024," accc.gov.au. Le budget fédéral alloue 88,8 millions AUD pour renforcer les opérations du droit aux données des consommateurs et la cyber-résilience. Une qualité de données supérieure — les descripteurs de commerçants apparaissent dans 52 % des flux du droit aux données des consommateurs contre 31,7 % dans les flux issus du scraping d'écran — permet des analyses et une personnalisation plus riches, renforçant l'engagement des clients sur le marché australien de la fintech.
Déficit persistant de crédit aux PME
L'appétit au risque des banques s'est resserré tout au long de 2024, mais les demandes de financement d'actifs ont augmenté de 7,8 % alors que les PME cherchaient des alternatives de financement. Des plateformes telles que Prospa et OnDeck s'appuient sur la souscription automatisée pour combler le déficit de financement de 20 milliards USD, ouvrant de nouveaux gisements de commissions au sein du marché australien de la fintech.
Hausse des volumes BNPL
Les fournisseurs de BNPL ont traité 19 milliards USD en 2022/23, en hausse de 13 %, les clients régionaux affichant l'adoption la plus rapide[3]Banque de réserve d'Australie, "Enquête sur les paiements des consommateurs 2023," rba.gov.au. Les recherches montrent que l'utilisation du BNPL augmente les dépenses en ligne de 6,42 % par rapport aux cartes, stimulant l'adoption par les commerçants. Afterpay seul a relié 129 000 commerçants à 3,5 millions d'utilisateurs actifs en 2023. Les volumes supplémentaires élargissent le chiffre d'affaires adressable au sein du marché australien de la fintech.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Plafonnement des frais BNPL par l'ASIC | -1.2% | National ; plus fort pour les petites entreprises BNPL | Court terme (≤ 2 ans) |
| Hausse des primes d'assurance contre les cyberincidents | -0.9% | National ; segments à forte intensité de données | Moyen terme (2 à 4 ans) |
| Coût croissant de la conformité à la version 4 du droit aux données des consommateurs | -0.7% | National ; fintechs en phase de démarrage | Court terme (≤ 2 ans) |
| Retrait du capital-risque des tours de financement en phase avancée | -1.0% | National ; concentré à Sydney et Melbourne | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Plafonnement des frais BNPL par l'ASIC
La législation qui oblige les entreprises BNPL à détenir des licences de crédit d'ici juin 2025 comprime les marges sur les frais et alourdit les coûts de conformité. Les acteurs de grande taille peuvent absorber ce changement, mais les entrants plus modestes pourraient se retirer, réduisant la croissance à court terme sur le marché australien de la fintech.
Hausse des primes d'assurance contre les cyberincidents
Les sinistres cyber représentent 41 % des dossiers d'assurance fintech, et les primes représentent désormais jusqu'à 15 % des coûts d'exploitation. Des pertes moyennes liées aux violations de 2,92 millions USD intensifient le contrôle, favorisant les plateformes bien capitalisées et poussant les entreprises fragiles vers des partenariats ou des acquisitions, ce qui modère l'expansion ajustée au risque sur le marché australien de la fintech.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par proposition de service : les paiements numériques dominent tandis que la néobanque s'accélère
Les paiements numériques détenaient 43,78 % de la taille du marché australien de la fintech en 2025. La pénétration des portefeuilles sans contact et les mandats PayTo ont placé l'Australie aux côtés de la Chine dans le déplacement des espèces. La demande des commerçants pour des solutions de commerce unifié et l'intégration de la fidélisation maintiennent la hausse des valeurs de transaction. L'intensité concurrentielle est élevée, mais les banques établies externalisent encore de nombreuses couches d'orchestration, laissant de la place aux spécialistes pour se développer.
Les revenus de la néobanque sont plus modestes mais devraient s'élargir à un TCAC de 18,11 % jusqu'en 2031, à mesure que les acteurs exclusivement numériques obtiennent des licences d'établissement de dépôt autorisé restreintes. Les feuilles de route produits incluent désormais des outils de budgétisation et des prêts verts, renforçant la fidélisation des clients. La rentabilité dépend des marges sur les dépôts et des revenus de commissions issus des écosystèmes partenaires. La confiance croissante des consommateurs dans la banque sans agence aidera le segment à accroître sa part sur le marché australien de la fintech.


Par utilisateur final : les entreprises tirent les volumes et la croissance
Les entreprises représentaient 55,63 % de la part du marché australien de la fintech en 2025. La numérisation accélérée par la pandémie a contraint les PME à remplacer les processus basés sur des tableurs par des flux de travail basés sur des API. Les paiements initiés par les fournisseurs et la paie instantanée continuent d'élargir les cas d'usage.
Le segment des particuliers devrait croître à un TCAC de 16,88 % sur la période de prévision. Plus de 72 % des Australiens font des achats en ligne et dépensent 2 287 USD par personne et par an. Les applications BNPL, de micro-investissement et de budgétisation automatisée dominent les classements des boutiques d'applications. La finance intégrée permet aux détaillants de monétiser les données clients en regroupant des produits d'épargne et d'assurance dans des applications de fidélisation, brouillant les frontières entre utilisateurs finaux sur le marché australien de la fintech.
Par interface utilisateur : les applications mobiles dominent l'expérience
Les applications mobiles ont capté 57,21 % de la taille du marché australien de la fintech en 2025. La pénétration des smartphones dépasse 92 %, et les consommateurs effectuent 35 % de leurs achats par carte via des portefeuilles mobiles. La connexion biométrique et les flux de travail par notification push offrent un contrôle financier en temps réel, maintenant une durée de session moyenne élevée.
Les interfaces web restent nécessaires pour les tâches à forte intensité de données telles que la gestion de trésorerie et la déclaration fiscale. Les appareils de point de vente et IoT se développent à mesure que les détaillants déploient des terminaux intelligents qui rapprochent automatiquement les paiements. Les interfaces vocales et les objets connectables sont en phase pilote, signalant la prochaine frontière d'adoption au sein du marché australien de la fintech.
Analyse géographique
La Nouvelle-Galles du Sud et Victoria abritaient ensemble 80 % des entreprises fintech du pays en 2024, reflétant la proximité des marchés de capitaux, des régulateurs et des viviers de talents. Sydney bénéficie de la Bourse australienne des valeurs mobilières et de la présence locale de toutes les grandes banques. Melbourne s'appuie sur une main-d'œuvre technologique qualifiée ainsi que sur des subventions gouvernementales via le Victorian Innovation Hub, maintenant de grands pôles dans les paiements et la technologie patrimoniale. Des centres du Queensland tels que Brisbane et la Gold Coast cultivent des niches en technologie réglementaire et en insurtech, attirés par des frais généraux plus faibles et des accélérateurs de startups en plein essor.
L'Australie-Méridionale tire parti du précinct Lot Fourteen à Adélaïde pour cibler la cybersécurité fintech alignée sur la défense, élargissant l'empreinte régionale du marché australien de la fintech. L'amélioration du déploiement de la fibre optique et de la 5G permet désormais aux communautés rurales d'adopter le BNPL et la banque mobile, réduisant les lacunes d'accès héritées. En conséquence, la pénétration de la fintech dans les zones régionales éloignées a progressé en 2024, ajoutant des dizaines de milliers de nouveaux utilisateurs et renforçant la croissance inclusive dans l'ensemble du secteur australien de la fintech.
Paysage réglementaire
La réglementation fintech en Australie est coordonnée entre l'ASIC (conduite et licences), l'APRA (surveillance prudentielle des ADI) et l'ACCC pour le régime du Consumer Data Right (CDR). En mars 2026, le Trésor a publié le Payment Systems Bill dans le cadre d'une refonte plus large du cadre des paiements, et le gouvernement a ensuite publié le Regulatory Initiatives Grid (RIG) en avril 2026 pour consolider les réformes à venir dans les secteurs bancaire et financier.
La résilience opérationnelle et le risque technologique lié aux tiers occupent désormais une place plus importante dans les attentes en matière de surveillance. L'ASIC et l'APRA ont utilisé des lignes directrices conjointes, la norme prudentielle CPS 230 de l'APRA étant citée en référence pour la gestion des dépendances significatives envers les prestataires de services. En mai 2026, l'ASIC a publié le rapport 834 sur l'innovation dans la fintech et la regtech, mettant l'accent sur les pratiques de gouvernance et les risques opérationnels, y compris les considérations liées à l'IA. L'Enhanced Regulatory Sandbox (ERS) est resté un levier politique actif, et en juillet 2026, le secrétaire d'État au Trésor a publié le rapport final de l'examen indépendant, assorti de recommandations visant à soutenir l'innovation financière tout en maintenant la protection des consommateurs.
Analyse de la chaîne de valeur
La chaîne de valeur de la fintech australienne s'étend des infrastructures de base et de l'accès aux données jusqu'à la distribution en contact avec les clients. Au niveau de l'infrastructure, la New Payments Platform (NPP) et PayTo permettent l'initiation de compte à compte en temps réel, en soutenant l'orchestration des paiements, le paiement de factures, la paie et le règlement des marchands. La couche de données est ancrée par le Consumer Data Right (open banking), qui soutient le partage de données consenti pour la prise de décision en matière de crédit, la finance personnelle et les workflows de finance intégrée.
Les fournisseurs de solutions regroupent ensuite ces capacités en API, moteurs de risque, outils KYC/AML et plateformes verticales couramment intégrées aux banques, marchands, logiciels de comptabilité et places de marché. L'écosystème compte plus de 800 fintechs répartis sur 13 sous-secteurs, et environ 78 % opèrent en tant que fournisseurs B2B ou B2B2C. Cela fait des partenariats avec les banques, les acquéreurs, les marchands et les plateformes une voie d'accès au marché privilégiée, FinTech Australia étant également active dans la coordination sectorielle et le plaidoyer politique, représentant plus de 400 entreprises fintech et reliant startups, acteurs établis et régulateurs.
Paysage concurrentiel
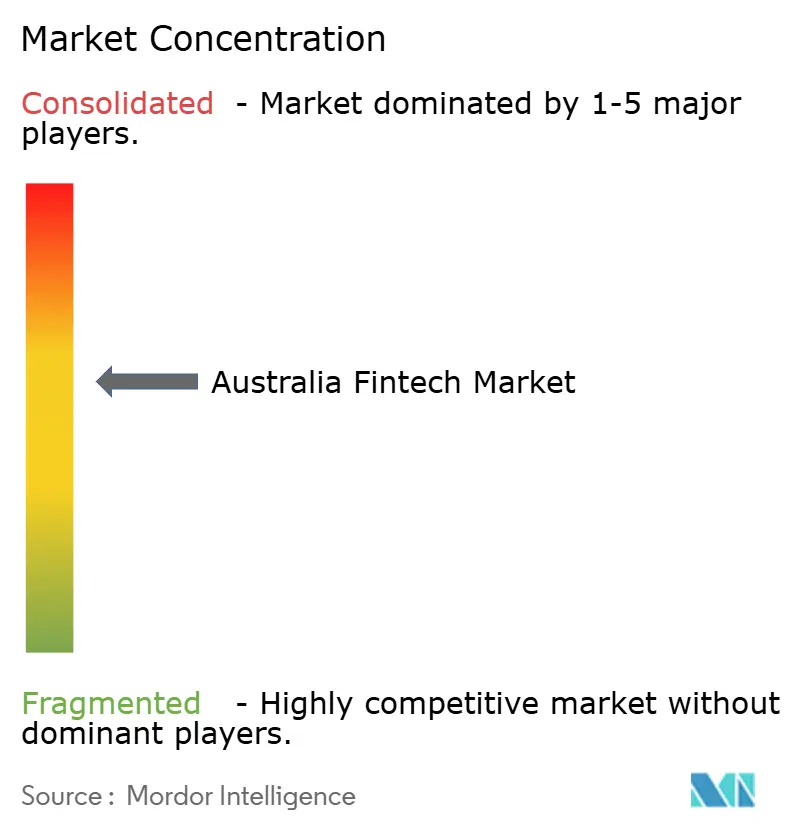
Le marché australien de la fintech présente une concentration modérée. Les spécialistes des paiements, qui constituent la cohorte la plus ancienne, bénéficient désormais d'avantages d'échelle. Afterpay, Zip Co et Australian Payments Plus, soutenu par EFTPOS, traitent une part significative des dépenses des consommateurs. Le rachat d'Afterpay par Block en 2022 a illustré la prime accordée aux canaux de distribution nationaux par les acteurs mondiaux. La plateforme transfrontalière Airwallex s'est associée à ANZ en 2024 pour intégrer des portefeuilles multidevises dans les comptes professionnels, soulignant la demande de tuyaux de banque en tant que service.
Les prêteurs alternatifs Prospa et Moula automatisent la notation de crédit avec des flux de comptabilité en nuage, facilitant le déficit de financement des PME. Pendant ce temps, les acteurs établis NAB et CBA ont lancé leurs propres lignes BNPL pour fidéliser leurs clients. Le financement par capital-risque s'est refroidi à mi-2023 mais a repris fin 2024, les opportunités de banque ouverte ayant réduit le risque sur les trajectoires de revenus. Les sorties stratégiques ont augmenté, Banking Circle ayant acquis Australian Settlements Limited en janvier 2025 pour renforcer le règlement en temps réel. Les acteurs de taille intermédiaire font face à un choix entre construire ou s'associer, alors que les frais généraux de conformité augmentent et que les primes d'assurance cyber compriment les marges, entraînant une consolidation accrue au sein du marché australien de la fintech.
Leaders du secteur australien de la fintech
Afterpay (Block Inc.)
Airwallex
Zip Co
Tyro Payments
Prospa
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Les paiements en temps réel et l'open banking continuent de créer des espaces vierges dans les workflows des marchands et des PME, notamment lorsque les entreprises convertissent les capacités de NPP et PayTo en un passage en caisse unifié, une facturation et un rapprochement automatisé. Le contexte du rapport précédent souligne des signaux de demande tangibles, notamment des volumes mensuels de la NPP dépassant 100 millions et une mise en œuvre du CDR s'étendant à 226 000 consommateurs via 300 000 accords de données actifs. Le Payment Systems Bill de mars 2026 et le Regulatory Initiatives Grid (RIG) d'avril 2026 apportent également une clarté sur la manière dont l'infrastructure de paiement, l'identité numérique, les contrôles de fraude et les modèles économiques de partage de données doivent s'aligner sur la prochaine phase de la politique.
Un second domaine d'opportunité concerne la regtech de niveau conformité et les outils de résilience opérationnelle. Ceci est renforcé par une attention accrue portée aux dépendances technologiques envers les tiers dans le cadre de l'APRA CPS 230 et par l'accent mis dans le rapport 834 de l'ASIC de mai 2026 sur les risques de gouvernance opérationnelle et liés à l'IA. Des indicateurs sectoriels plus larges soutiennent également l'attrait commercial : le secteur fintech australien a contribué à hauteur de 13,6 milliards AUD en valeur directe en 2024-25 (0,5 % du PIB) et employait directement 50 200 ETP (109 200 en incluant les chaînes d'approvisionnement amont), ce qui indique une base importante d'acheteurs et de partenaires parmi les institutions financières, les éditeurs de logiciels et les grandes entreprises. Les cas d'usage transfrontaliers et multidevises restent un axe de monétisation, environ 20 % des fintechs australiennes tirant la majorité de leurs revenus des marchés étrangers, ce qui soutient l'investissement dans la trésorerie, le change et les fonctionnalités de paiement transfrontalier intégrées.
Développements récents du secteur
- Juillet 2026 : Airwallex a lancé Airi, un portefeuille électronique grand public permettant un passage en caisse en un clic sur l'ensemble du réseau de marchands Airwallex. Ce lancement élargit l'acceptation des portefeuilles électroniques grand public dans l'écosystème fintech australien et renforce les capacités de passage en caisse transfrontalier et chez les marchands. Il élargit également la portée de la finance intégrée sur le marché australien.
- Juillet 2026 : Zip Co a entamé une liquidation ordonnée de ses activités en Nouvelle-Zélande pour prioriser l'allocation de capital vers la croissance en Australie et aux États-Unis. Ce changement de stratégie régionale réoriente les ressources vers les marchés principaux, influençant la dynamique concurrentielle dans les segments des paiements et du BNPL en Australie et aux États-Unis.
- Juin 2026 : Airwallex a finalisé un tour de financement de série H de 320 millions, valorisant l'entreprise à 11 milliards. Cette levée de capitaux soutient un développement de produits plus rapide, des initiatives de finance intégrée et une expansion régionale.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Pour cette étude, le marché de la fintech en Australie est défini comme la valeur générée par les produits et services financiers délivrés numériquement et proposés aux résidents australiens via des plateformes fintech, les revenus étant générés par des frais, des marges d'intérêt ou des commissions.
Exclusions du périmètre : nous excluons les ventes de matériel de point de vente, les services informatiques bancaires de base génériques et les honoraires de conseil professionnel autonomes qui ne font pas partie d'une offre de plateforme fintech.
Aperçu de la segmentation
- Par proposition de service
- Paiements numériques
- Prêts et financements numériques
- Investissements numériques
- Insurtech
- Néobanque
- Par utilisateur final
- Particuliers
- Entreprises
- Par interface utilisateur
- Applications mobiles
- Web / Navigateur
- Appareils TPE / IoT
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par établir une image claire de l'environnement réglementé et opérationnel en Australie, puis par cartographier les segments de la fintech qui génèrent réellement une valeur économique mesurable. Nous consultons généralement des sources publiques telles que les statistiques de paiement de la Reserve Bank of Australia, les publications de l'Australian Prudential Regulation Authority, les communiqués de l'Australian Securities and Investments Commission, et les séries de l'Australian Bureau of Statistics qui rendent compte de la consommation, des conditions commerciales et de l'activité financière.
Ensuite, nous examinons les rapports annuels d'entreprises et les présentations aux investisseurs, la presse spécialisée réputée, ainsi que les publications d'associations telles que FinTech Australia, qui nous aident à vérifier les tendances d'adoption et les évolutions du mix produits (par exemple, les paiements plus rapides, la demande de crédit numérique et les plateformes de gestion de patrimoine). Lorsqu'elle est disponible, une base de données payante est utilisée pour les données financières des entreprises et l'analyse de l'actualité, et une autre pour les signaux de brevets et d'innovation afin de vérifier de manière croisée les orientations produits. Ces exemples ne sont pas exhaustifs, et nous utilisons des sources publiques et payantes supplémentaires pour collecter des données, les valider et clarifier les questions en suspens.
Entretiens et enquêtes primaires
Le travail primaire est utilisé pour confirmer les mécanismes de revenus et les trajectoires de mise à l'échelle réalistes à travers les principales lignes fintech, en particulier lorsque les rapports publics sont limités ou hétérogènes selon les modèles d'affaires. Nous interrogeons et enquêtons auprès de dirigeants et de responsables fonctionnels d'entreprises fintech, d'entités réglementées, d'acteurs de l'écosystème des paiements et d'acheteurs d'entreprise afin de valider les taux de prélèvement, les schémas d'acquisition de clients et le calendrier des évolutions réglementaires ou produits en Australie.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier rang : 29 % | Cadres dirigeants : 14 % |
| Rang intermédiaire : 52 % | Responsables fonctionnels/d'unité : 41 % |
| Petits acteurs : 19 % | Managers : 45 % |
Dimensionnement du marché et prévisions
Le dimensionnement commence par une construction descendante qui reconstitue le bassin de demande à partir de signaux propres à l'Australie, suivie d'une cartographie de la part de ce bassin réellement intermédiée par des plateformes fintech plutôt que par des canaux traditionnels. Nous corroborons ensuite les totaux avec des approximations ascendantes sélectives, en utilisant des échantillons de divulgations de revenus d'entreprises, des vérifications par canal des taux de prélèvement habituels, et une logique volume-prix lorsque les frais liés aux transactions constituent la principale voie de monétisation.
Les données utilisées dans le modèle comprennent des indicateurs tels que l'adoption des paiements en temps réel et les tendances des transactions, l'appétit pour le crédit des consommateurs et des PME, les ouvertures et utilisations de comptes numériques, la disponibilité de financements pour la mise à l'échelle des fintechs, et le calendrier réglementaire affectant les coûts d'intégration et de conformité (par exemple, l'open banking et les évolutions des systèmes de paiement). Lorsque les données d'entreprise sont manquantes, les lacunes sont comblées à l'aide de moyennes de pairs au sein de modèles similaires, ajustées grâce aux retours d'entretiens sur la monétisation et le mix client.
Pour les prévisions, une analyse de scénarios est utilisée afin que la croissance ne soit pas contrainte à une seule ligne droite lorsque les cycles de financement, les taux d'intérêt ou les évolutions réglementaires évoluent simultanément. Les hypothèses de progression des prix et d'adoption sont affinées grâce aux retours d'experts, puis appliquées de manière cohérente sur toute la période de prévision afin que le modèle reste reproductible.
Validation des données et cycle de mise à jour
La validation est effectuée en vérifiant les résultats modélisés par rapport à des signaux indépendants, puis en examinant les causes de tout écart important avant validation finale. Nous comparons les rendements de revenus implicites avec les fourchettes de frais connues, vérifions que la croissance ne dépasse pas une expansion réaliste de la clientèle et des transactions, et effectuons un contrôle de cohérence des résultats par rapport aux indicateurs macroéconomiques liés aux dépenses et aux conditions de crédit.
Avant publication, le travail passe par plusieurs revues d'analystes, et un nouveau contact est déclenché lorsque les données divergent, lorsqu'un changement de règle modifie l'économie du marché, ou lorsqu'un lancement majeur de plateforme modifie les volumes. Les rapports sont mis à jour annuellement, avec des mises à jour intermédiaires pour les événements significatifs, et une dernière relecture avant livraison est effectuée afin que les clients reçoivent la vision la plus récente disponible.
Taille du marché de la fintech en Australie selon Mordor Intelligence comparée à d'autres estimations publiées
Les estimations publiées pour la fintech en Australie peuvent sembler très différentes, car le terme fintech est utilisé de diverses manières, et certaines sources mesurent les transactions ou la contribution économique plutôt que les revenus des plateformes. Des différences apparaissent également lorsqu'un chiffre inclut des éléments connexes tels que le matériel des marchands, des services informatiques généraux, ou une activité offshore qui n'est en réalité pas vendue en Australie.
Un autre écart courant provient de la manière dont l'économie des paiements et des prêts est traitée, car de petites variations dans les taux de prélèvement, les marges d'intérêt et la part de l'activité comptabilisée comme fintech peuvent rapidement modifier le total. Un périmètre plus resserré, ne comptant que les revenus délivrés par plateforme générés en servant les résidents australiens, et conservant la valeur des transactions comme contrôle d'appui plutôt que comme le marché lui-même, aide à expliquer pourquoi le total du tableau correspond à un bassin de revenus plus clair. C'est le choix de modélisation retenu par Mordor Intelligence.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 11,78 milliards USD (2025) | |
| Association sectorielle A | 9,20 milliards USD (2025) | Utilise un cadrage de type contribution économique sectorielle et peut sous-estimer les revenus des plateformes comptabilisés hors d'Australie mais générés auprès de clients australiens, et peut également, dans certains sous-domaines, traiter les flux de transactions comme une valeur ajoutée. |
| Cabinet de conseil international B | 14,60 milliards USD (2025) | Élargit souvent la fintech pour y inclure des services informatiques financiers connexes et des fournisseurs habilitants, et applique des hypothèses d'expansion plus rapide des taux de prélèvement pour les paiements et les prêts qui ne sont pas systématiquement validées au regard des contraintes locales de tarification et d'adoption. |
Sur ces trois chiffres, l'écart s'explique principalement par ce qui est comptabilisé comme valeur fintech (revenus par rapport à la valeur des transactions par rapport aux dépenses d'habilitation plus larges) et par la rapidité supposée de la hausse des taux de monétisation. En maintenant le modèle lié à des moteurs de revenus observables, puis en le recoupant avec des signaux de demande tels que l'activité de paiement et les conditions de crédit, nous conservons une estimation plus facile à retracer et à reproduire lorsque le marché évolue.


Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché australien de la fintech ?
La taille du marché australien de la fintech s'élève à 13,51 milliards USD en 2026.
À quelle vitesse le marché devrait-il croître ?
Le marché devrait s'étendre à 26,85 milliards USD d'ici 2031, reflétant un TCAC de 14,72 %.
Quelle proposition de service détient la plus grande part ?
Les paiements numériques sont en tête avec 43,78 % des revenus de 2025, portés par l'adoption du sans contact et du mobile.
Pourquoi les paiements en temps réel sont-ils importants pour la croissance ?
Les rails en temps réel tels que NPP et PayTo améliorent la liquidité, réduisent les frais et ouvrent de nouveaux cas d'usage de finance intégrée, ajoutant un estimé de +2,5 % au TCAC prévu.
Comment la réglementation influence-t-elle l'évolution de la fintech en Australie ?
Les API de banque ouverte dans le cadre du droit aux données des consommateurs favorisent les partenariats banque-fintech, tandis que les nouvelles règles de licence BNPL augmentent les coûts de conformité tout en renforçant la protection des consommateurs.
Quels défis pourraient ralentir l'expansion du marché ?
La hausse des primes d'assurance cyber et le resserrement des plafonds de frais BNPL pourraient absorber les marges et limiter la capacité des acteurs plus modestes à se développer.
Dernière mise à jour de la page le:



