
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 6.71 Mil millones de dólares |
| Tamaño del Mercado (2026) | 7.05 Mil millones de dólares |
| Tamaño del Mercado (2031) | 9.29 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 5.67 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Edulcorantes de Almidón de Asia-Pacífico por Mordor Intelligence
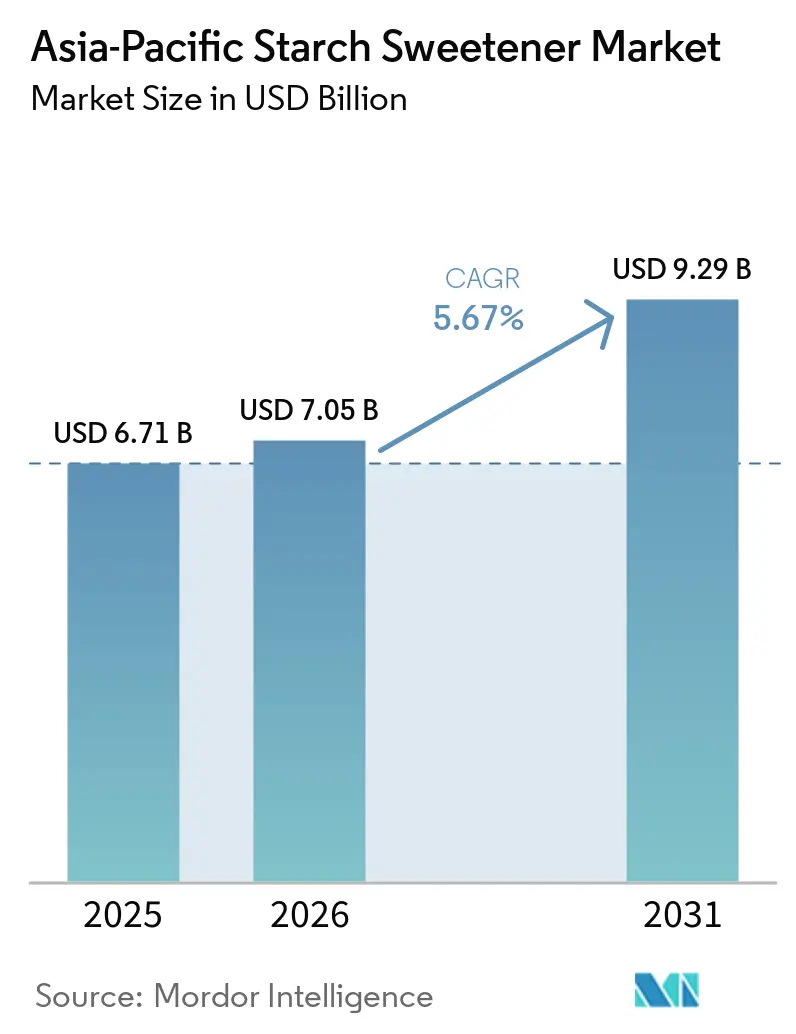
El tamaño del mercado de edulcorantes de almidón de Asia-Pacífico fue valorado en 6,71 mil millones de USD en 2025 y se estima que crecerá desde 7,05 mil millones de USD en 2026 hasta alcanzar los 9,29 mil millones de USD en 2031, a una CAGR del 5,67% durante el período de previsión (2026-2031). La base de procesamiento de alimentos de la región proporciona la demanda central de jarabes de glucosa, jarabe de maíz de alta fructosa, dextrina e ingredientes relacionados utilizados en alimentos preparados y formulaciones industriales. La actividad de procesamiento de alimentos de India se está expandiendo junto con la demanda de alimentos envasados, lo que respalda la compra regular de insumos de edulcorantes funcionales por parte de los fabricantes de alimentos. El mercado también está determinado por la disponibilidad de materias primas, la capacidad de procesamiento y las especificaciones requeridas por los clientes de bebidas, panadería, lácteos y farmacéuticos. La consolidada base de molienda húmeda de maíz de China otorga escala a los proveedores, mientras que el procesamiento de yuca del Sudeste Asiático ofrece a los compradores otra opción de abastecimiento para productos que requieren diferentes características funcionales.
Conclusiones Clave del Informe
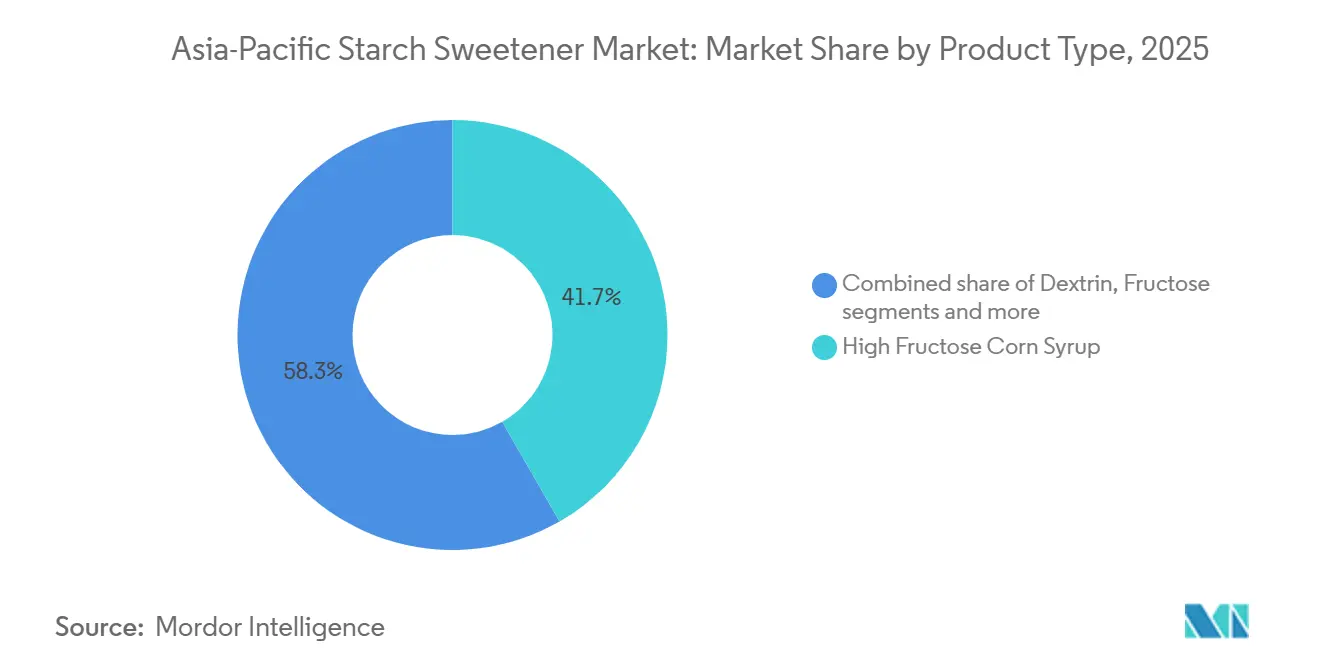
- Por tipo de producto, el jarabe de maíz de alta fructosa representó el 41,72% de la participación del mercado de edulcorantes de almidón de Asia-Pacífico en 2025, mientras que se prevé que el jarabe de glucosa crezca a una CAGR del 6,76% hasta 2031.
- Por fuente, el maíz representó el 60,38% de la participación del mercado de edulcorantes de almidón de Asia-Pacífico en 2025, mientras que se proyecta que la tapioca se expanda a una CAGR del 6,58% hasta 2031.
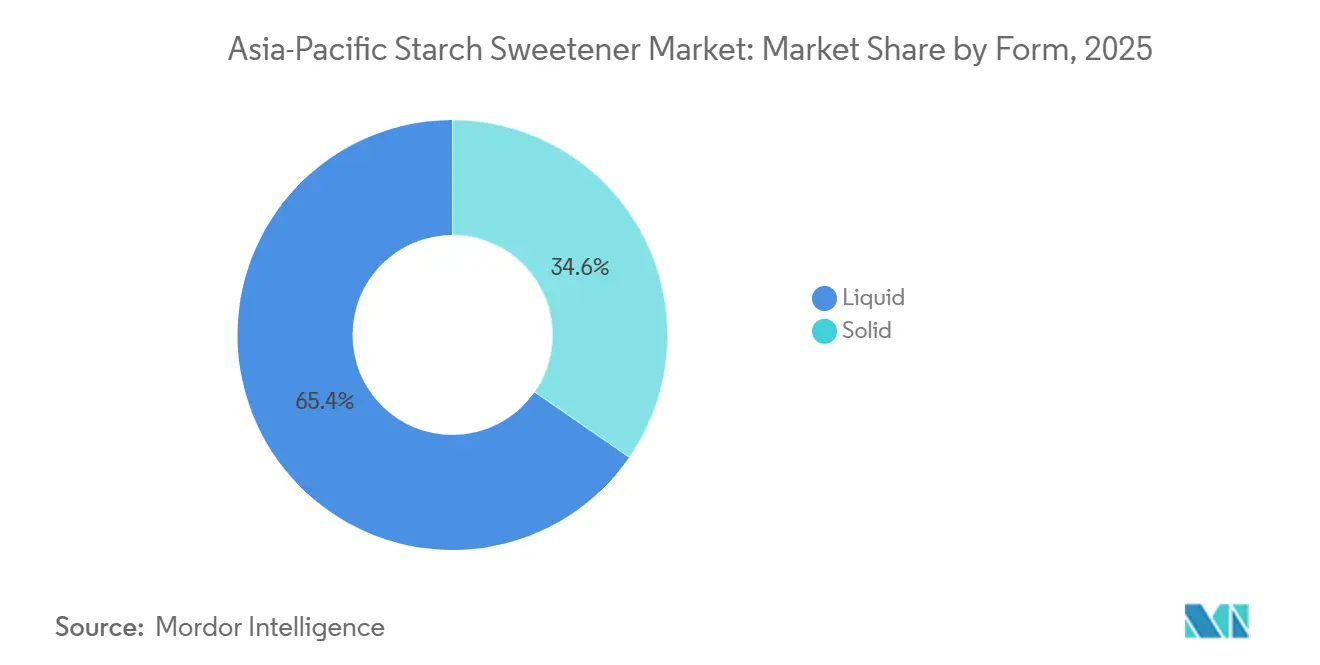
- Por forma, los productos líquidos representaron el 65,37% de la participación en 2025, mientras que se prevé que los grados sólidos crezcan a una CAGR del 6,77% hasta 2031.
- Por aplicación, los alimentos y bebidas representaron el 67,18% del tamaño del mercado de edulcorantes de almidón de Asia-Pacífico en 2025, mientras que se proyecta que los productos farmacéuticos se expandan a una CAGR del 6,89% hasta 2031.
- Por geografía, China representó el 38,76% de la participación del mercado de edulcorantes de almidón de Asia-Pacífico en 2025, mientras que se prevé que India crezca a una CAGR del 7,05% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente demanda de alimentos procesados y de conveniencia | +1.3% | A nivel regional, con concentración en China, India y el Sudeste Asiático | Mediano plazo (2–4 años) |
| Expansión de la industria de panadería y confitería | +0.9% | China, India, Japón, Corea del Sur | Mediano plazo (2–4 años) |
| Aumento del consumo de bebidas envasadas | +0.8% | A nivel regional, con alta intensidad en el Sudeste Asiático e India | Corto plazo (≤ 2 años) |
| Creciente demanda de productos lácteos y postres congelados | +0.6% | China, India, Australia, Sudeste Asiático | Mediano plazo (2–4 años) |
| Expansión de las industrias de procesamiento de alimentos en las economías asiáticas emergentes | +1.0% | Indonesia, Tailandia, Vietnam, India | Largo plazo (≥ 4 años) |
| Avances tecnológicos en procesos enzimáticos y de fermentación | +0.5% | Japón, Corea del Sur, China | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Demanda de Alimentos Procesados y de Conveniencia
La expansión de la industria de alimentos procesados y de conveniencia en Asia-Pacífico está creando oportunidades para los fabricantes de edulcorantes de almidón, ya que los productores de alimentos utilizan cada vez más jarabes de glucosa, dextrosa y otros ingredientes derivados del almidón en aperitivos envasados, productos de panadería, confitería, salsas y comidas listas para consumir. Estos ingredientes aportan dulzor, mejoran la textura, retienen la humedad y mejoran la consistencia del producto durante el procesamiento. En India, el sector de procesamiento de alimentos registró una tasa de crecimiento anual promedio del 6,55% durante los nueve años que finalizaron en 2023–24, según el Ministerio de Industrias de Procesamiento de Alimentos[1]. La expansión de la manufactura de alimentos y las categorías de productos de valor agregado está incrementando la demanda de ingredientes versátiles y rentables. A medida que el consumo de alimentos envasados crece en los mercados regionales, es probable que los fabricantes aumenten el uso de edulcorantes de almidón en diversas formulaciones alimentarias.
Expansión de la Industria de Panadería y Confitería
La expansión de la industria de panadería y confitería en Asia-Pacífico está respaldando la demanda de edulcorantes de almidón, que se utilizan ampliamente en pasteles, galletas, pastelería, caramelos, chocolates y otros productos dulces. Los jarabes de glucosa y la dextrosa ayudan a controlar la cristalización, mejorar la textura, retener la humedad y mantener la consistencia del producto, mientras que los edulcorantes a base de maltosa contribuyen al dulzor y al dorado durante la cocción. Según datos de la FAO, Asia produjo aproximadamente 372 millones de toneladas de trigo en 2024, lo que pone de relieve la sustancial base agrícola y de procesamiento de alimentos de la región[2]. El crecimiento de las panaderías comerciales, las galletas envasadas y la fabricación de confitería está creando oportunidades para los proveedores de edulcorantes de almidón. Se espera que la creciente demanda de aperitivos de panadería convenientes y productos de confitería innovadores respalde aún más el crecimiento del mercado.
Aumento del Consumo de Bebidas Envasadas
El creciente consumo de bebidas envasadas en Asia-Pacífico está creando oportunidades para los edulcorantes de almidón, que se utilizan en refrescos carbonatados, bebidas con sabor a frutas, bebidas energéticas y bebidas listas para consumir. Ingredientes como los jarabes de glucosa y el jarabe de maíz de alta fructosa aportan dulzor, mejoran la sensación en boca y respaldan perfiles de sabor consistentes en las formulaciones de bebidas. Según la Oficina Nacional de Estadísticas de China, la industria manufacturera de bebidas del país produjo aproximadamente 188,9 millones de toneladas de bebidas en 2024, lo que refleja la escala de la industria de producción de bebidas envasadas del país[3]. La expansión de la fabricación de bebidas, la mayor disponibilidad de productos y la demanda de formatos convenientes listos para consumir están respaldando el consumo de ingredientes. Se espera que este cambio sostenga la demanda de edulcorantes de almidón entre los fabricantes de bebidas de toda la región.
Creciente Demanda de Productos Lácteos y Postres Congelados
La expansión de la industria de productos lácteos y postres congelados en Asia-Pacífico está respaldando la demanda de edulcorantes de almidón, que se utilizan en helados, leche saborizada, yogur, batidos y otros productos a base de lácteos. Los jarabes de glucosa y la dextrosa ayudan a mejorar la textura, controlar la formación de cristales de hielo, mejorar la sensación en boca y mantener la estabilidad del producto durante el almacenamiento. Estos ingredientes también contribuyen al dulzor y respaldan la flexibilidad de formulación en productos lácteos especiales y con contenido reducido de sacarosa. Según la Oficina Nacional de Estadísticas de China, el país produjo aproximadamente 30,79 millones de toneladas de leche en 2024, lo que refleja la escala de la base de suministro lácteo del país. El crecimiento del procesamiento lácteo, la infraestructura de cadena de frío y la demanda de postres congelados convenientes está creando oportunidades para los proveedores de edulcorantes de almidón. Se espera que la creciente innovación de productos y el consumo de postres lácteos envasados respalden aún más la demanda del mercado.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad en los precios del maíz, arroz, trigo y yuca | -0.8% | Regional, con mayor exposición en China, Tailandia e Indonesia | Corto plazo (≤ 2 años) |
| Creciente preferencia por edulcorantes naturales y de alta intensidad | -0.7% | Japón, Australia, Corea del Sur, zonas urbanas de China | Largo plazo (≥ 4 años) |
| Creciente escrutinio del consumidor sobre los alimentos procesados con alto contenido de azúcar | -0.5% | Australia, Japón, Corea del Sur, zonas urbanas de India | Mediano plazo (2–4 años) |
| Diferencias regulatorias en las normas de aditivos alimentarios y requisitos de etiquetado | -0.3% | A nivel regional, con complejidad en Japón, Corea del Sur y Australia | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad en los Precios del Maíz, Arroz, Trigo y Yuca
Las fluctuaciones en los precios del maíz, el arroz, el trigo y la yuca representan una restricción significativa para el mercado de edulcorantes de almidón de Asia-Pacífico, ya que estos productos agrícolas sirven como materias primas clave para la extracción de almidón y la producción de edulcorantes. Los cambios en las condiciones climáticas, los rendimientos de los cultivos, la disponibilidad estacional y los costos de transporte pueden influir en los gastos de adquisición de materias primas. La volatilidad de los precios dificulta que los fabricantes mantengan costos de producción estables y establezcan precios consistentes para los jarabes de glucosa, la dextrosa y otros edulcorantes a base de almidón. Los productores más pequeños pueden enfrentar mayor presión sobre los márgenes de beneficio debido a su limitado poder adquisitivo y capacidad de almacenamiento.
Creciente Preferencia por Edulcorantes Naturales y de Alta Intensidad
La creciente preferencia por edulcorantes naturales y de alta intensidad representa una restricción para el mercado de edulcorantes de almidón de Asia-Pacífico, ya que los consumidores buscan cada vez más alternativas que se alineen con sus preferencias de salud y dieta. Ingredientes como la stevia, los extractos de fruta del monje y la sucralosa pueden proporcionar dulzor en niveles de uso más bajos, creando competencia para los edulcorantes convencionales a base de almidón en determinadas aplicaciones de alimentos y bebidas. Los fabricantes de alimentos pueden reformular productos para reducir el contenido de azúcar o responder a la demanda de soluciones alternativas de edulcoración. Este cambio puede limitar el uso de jarabes de glucosa, dextrosa y jarabe de maíz de alta fructosa en ciertas categorías de productos. Además, la disponibilidad de diversas opciones de edulcorantes permite a los fabricantes ajustar las formulaciones según el sabor, el costo y los requisitos nutricionales.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
El Jarabe de Maíz de Alta Fructosa Ancla la Demanda Mientras el Jarabe de Glucosa Amplía sus UsosEl jarabe de maíz de alta fructosa representó el 41,27% del mercado de edulcorantes de almidón de Asia-Pacífico en 2025, respaldado por su perfil de costo y dulzor en las grandes operaciones de bebidas y confitería. China y Corea del Sur cuentan con sistemas de fabricación de bebidas a gran escala que pueden utilizar edulcorantes líquidos en producción continua, lo que hace que la consistencia en la entrega y el manejo del producto sean factores de compra importantes. El jarabe de maíz de alta fructosa sigue siendo adecuado para aplicaciones donde los productores necesitan dulzor confiable, fácil manejo y un insumo estable para líneas de procesamiento de alto rendimiento. Su posición también depende de la disponibilidad de maíz y de la capacidad de los procesadores para controlar los rendimientos de conversión, gestionar la calidad y mantener un suministro confiable.
Se prevé que el jarabe de glucosa crezca a una CAGR del 6,76% hasta 2031, la tasa más rápida entre los tipos de productos. Los formuladores de alimentos lo utilizan por su dulzor moderado y retención de humedad en productos de panadería y confitería, donde la textura y la estabilidad en estantería son importantes para el producto terminado. Los fabricantes farmacéuticos utilizan el jarabe de glucosa como vehículo excipiente en formulaciones líquidas orales, y Roquette enumera grados de jarabe de glucosa para uso farmacéutico. Esto amplía la demanda más allá de las aplicaciones alimentarias y recompensa a los proveedores que pueden cumplir con los requisitos de calidad controlada, proporcionar documentación y suministrar grados consistentes. La dextrina sigue siendo importante como material portador y de encapsulación, mientras que la fructosa se utiliza en aplicaciones seleccionadas de bajo índice glucémico y orientadas a la salud.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Fuente:
El Maíz Lidera el Suministro Mientras la Tapioca Amplía las Opciones del Sudeste AsiáticoEl maíz representó el 60,38% de la categoría de fuentes en 2025, otorgándole la mayor participación del tamaño del mercado de edulcorantes de almidón de Asia-Pacífico. La infraestructura de molienda húmeda de maíz de China respalda esta posición a través de grandes bases de procesamiento, cadenas de suministro establecidas y proximidad a los principales clientes de alimentos y bebidas. El maíz ofrece procesos de conversión establecidos para el jarabe de maíz de alta fructosa, el jarabe de glucosa, la dextrina y otros derivados utilizados en varias categorías de uso final. También respalda a los grandes procesadores que atienden a clientes domésticos de alimentos y bebidas con volúmenes a granel, grados estándar y entregas regulares. La fuente sigue expuesta a cambios en la disponibilidad agrícola y a la demanda competidora de otros usos, lo que mantiene la planificación de adquisiciones como elemento central de las decisiones de producción.
Se proyecta que la tapioca crezca a una CAGR del 6,58% hasta 2031, convirtiéndola en la categoría de materia prima de más rápido crecimiento. Los insumos a base de yuca proporcionan una opción libre de gluten y pueden ser competitivos para los procesadores del Sudeste Asiático ubicados cerca de los centros regionales de cultivo y procesamiento. La fuente ofrece una forma de diversificar las adquisiciones cuando la disponibilidad de maíz se vuelve menos segura o cuando los clientes necesitan diferentes propiedades funcionales. El procesamiento de tapioca también se alinea con el papel de Tailandia en el suministro regional de yuca y ofrece a los procesadores una alternativa relevante para aplicaciones seleccionadas de jarabes y almidón. El trigo, la papa y otras fuentes sirven a aplicaciones más específicas donde los compradores necesitan características particulares de viscosidad, sensoriales o nutricionales.
Por Forma:
Los Productos Líquidos Mantienen su Base Mientras los Grados Sólidos Ganan Nuevos UsosLos productos líquidos representaron el 65,37% del segmento de forma en 2025, ya que los embotelladores de bebidas, las plantas de confitería y los procesadores lácteos están construidos en torno a sistemas de ingredientes alimentados por bombas. Este formato se integra bien con las grandes líneas de fabricación en China, Japón y Corea del Sur, donde el manejo automatizado respalda una producción eficiente. El jarabe líquido también reduce la necesidad de que los usuarios finales disuelvan polvos antes de su uso y ayuda a mantener una mezcla estandarizada durante las producciones de alto volumen. La base de equipos instalados respalda su papel continuo en el mercado de edulcorantes de almidón de Asia-Pacífico, particularmente en instalaciones establecidas de alimentos y bebidas. Los proveedores con almacenamiento en tanques, entrega a granel y sistemas de control de calidad están bien posicionados en estas aplicaciones porque pueden respaldar el reabastecimiento regular y predecible.
Se prevé que los grados sólidos crezcan a una CAGR del 6,8% hasta 2031. La glucosa en polvo y la maltodextrina son útiles en bebidas instantáneas, productos nutricionales y formulaciones en tabletas, donde el manejo en seco proporciona beneficios prácticos. Los productos sólidos pueden reducir las preocupaciones de manejo donde la infraestructura de distribución líquida es limitada, especialmente fuera de los principales centros de fabricación. También son apropiados para formatos estables en estantería vendidos a través de canales de alimentos en línea, donde las necesidades de almacenamiento y transporte difieren del suministro industrial a granel. Los procesos enzimáticos de mayor contenido de sólidos pueden producir jarabes líquidos más concentrados y reducir el agua de envío, según la información de productos de IFF.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Aplicación:
Los Alimentos y Bebidas Mantienen el Volumen Mientras los Productos Farmacéuticos Crecen Más RápidoLos alimentos y bebidas representaron el 67,18% del tamaño del mercado de edulcorantes de almidón de Asia-Pacífico en 2025, convirtiéndolo en la aplicación líder. La panadería y confitería, los lácteos y postres, y las bebidas generan un uso recurrente y amplio de jarabes e ingredientes de carbohidratos en productos de consumo diario. Estos clientes valoran el dulzor, el control de la humedad, el cuerpo y la consistencia del procesamiento porque estos atributos afectan el rendimiento de fabricación y la calidad del producto terminado. La expansión del procesamiento de alimentos regional respalda la demanda regular de ingredientes en esta base de clientes. Los proveedores que pueden cumplir con los requisitos de seguridad alimentaria y formulación en varios países obtienen una ventaja cuando los clientes operan carteras de productos regionales estandarizadas.
Se proyecta que los productos farmacéuticos crezcan a una CAGR del 6,89% hasta 2031, la tasa de aplicación más rápida. La demanda de medicamentos orales respalda el uso del jarabe de glucosa en formulaciones de jarabes y suspensiones, donde los excipientes contribuyen a la estabilidad del producto y la administración. El material de grado farmacéutico requiere un mayor control sobre la pureza, la documentación y los sistemas de calidad, creando un requisito de suministro más estricto que muchas aplicaciones alimentarias. Esto puede crear una prima de valor en comparación con el material de grado alimentario y fomenta la inversión en capacidad analítica, trazabilidad y prácticas de fabricación validadas. El portafolio farmacéutico de Roquette identifica el jarabe de glucosa como excipiente para formulaciones farmacéuticas.
Análisis Geográfico
Mercado de Edulcorantes de Almidón de China
China representó el 38,76% de la cuota del mercado de edulcorantes de almidón de Asia-Pacífico en 2025 y sigue siendo la base central de oferta y demanda de la región. La capacidad integrada de molienda húmeda respalda la producción cercana a los densos clústeres de fabricación de alimentos y bebidas, reduciendo la distancia entre los procesadores de ingredientes y los principales usuarios. Los procesadores del país pueden beneficiarse de la escala en la adquisición de maíz, la conversión y la distribución a granel, lo que refuerza su papel en las categorías de alto volumen. El cumplimiento de aditivos alimentarios bajo la norma GB 2760 de China sigue siendo importante porque determina los usos permitidos y los requisitos de etiquetado para los ingredientes alimentarios. La documentación nacional y los sólidos sistemas de calidad son, por tanto, relevantes junto con el precio, especialmente para los proveedores que atienden a grandes fabricantes de alimentos de marca.
Mercado de Edulcorantes de Almidón de Asia-Pacífico
Se proyecta que India se expandirá a una CAGR del 7,05% hasta 2031, la tasa geográfica más rápida de la región. La expansión del procesamiento de alimentos del país impulsa la demanda de fabricantes de panadería, confitería, bebidas y lácteos que necesitan ingredientes asequibles y confiables. Los productores nacionales atienden a compradores sensibles al precio, mientras que las empresas multinacionales consideran al país como una oportunidad de producción y ventas a largo plazo con una amplia cobertura de clientes. Japón y Corea del Sur son mercados más maduros para jarabes de glucosa premium, fructosa cristalina y dextrinas modificadas.
El Sudeste Asiático es un importante corredor de fabricación para el consumo y la producción, especialmente en Indonesia, Tailandia, Vietnam y Singapur. La base de yuca de Tailandia respalda su papel en los edulcorantes de almidón derivados de la tapioca y las exportaciones regionales, añadiendo una opción de suministro relevante para los compradores de ingredientes. Indonesia y Vietnam añaden demanda a través de la expansión de formatos de alimentos envasados y restaurantes de servicio rápido, que requieren ingredientes confiables a diferentes precios. Singapur tiene una base de producción más pequeña, pero desempeña un papel importante en la formulación y el desarrollo de productos regionales para proveedores multinacionales de ingredientes. Cargill reinauguró su renovado Centro de Innovación en Singapur en abril de 2025, combinando laboratorios de cocina, panadería, lácteos, confitería, bebidas y ciencias fundamentales.
Panorama Competitivo
Concentración del Mercado
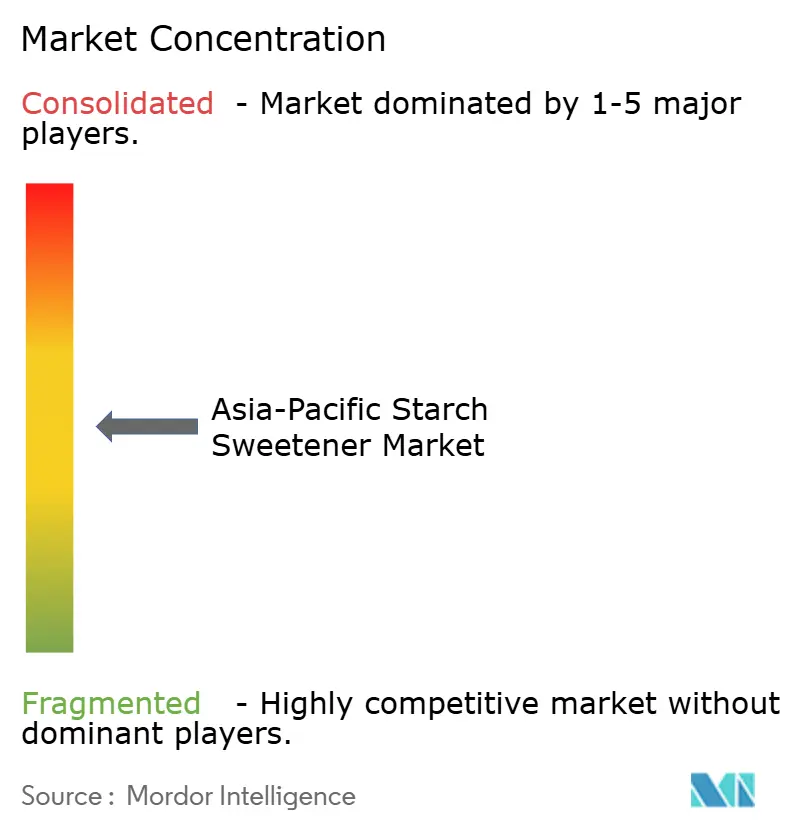
El mercado de edulcorantes de almidón de Asia-Pacífico tiene una concentración moderada porque las empresas globales de ingredientes operan junto a grandes procesadores chinos y proveedores domésticos. La competencia varía según el grado del producto, la geografía, los requisitos del cliente y el nivel de soporte técnico esperado por cada grupo de compradores. Las categorías de alto volumen favorecen a los productores con capacidad integrada de molienda húmeda, entrega a granel eficiente y la capacidad de gestionar la adquisición de materias primas en condiciones cambiantes. Las categorías de mayor valor favorecen a las empresas que pueden ofrecer soporte de aplicaciones, especificaciones confiables, sistemas de calidad reconocidos y documentación adecuada para usos alimentarios o farmacéuticos regulados. Esta estructura permite a los grandes procesadores locales competir en volumen mientras los proveedores especializados compiten en servicio técnico, conocimiento de formulación y grados de productos de mayor calidad.
La apertura del centro piloto de Roquette en Lianyungang en marzo de 2026 es un movimiento estratégico hacia una validación más rápida de soluciones de almidón y poliol para clientes de alimentos y nutrición. El centro combina trabajo de laboratorio y pruebas de procesos a escala piloto, lo que respalda un desarrollo de productos más personalizado y puede acortar la transición del concepto de producto a la validación comercial. La reapertura del Centro de Innovación de Singapur de Cargill en abril de 2025 es otro movimiento que fortalece el soporte de formulación regional para clientes de alimentos e ingredientes. El lanzamiento de Yume M Stevia por parte de Tate & Lyle en febrero de 2026 añade una opción de edulcorante natural derivado de la fermentación a su portafolio. Estas acciones muestran que los principales proveedores compiten a través del desarrollo de productos, el soporte al cliente y las soluciones de azúcar reducido, además de los productos convencionales a base de almidón.
Los procesadores chinos compiten fuertemente en los mercados de exportación domésticos y de la ASEAN donde el precio, la capacidad, la confiabilidad en la entrega y un conocimiento cercano de las necesidades de los clientes locales son decisivos. El jarabe de glucosa de grado farmacéutico sigue siendo un área donde el suministro local certificado es más limitado y los requisitos de calidad son más altos. Los sistemas de seguridad alimentaria y los requisitos de fabricación farmacéutica pueden restringir el acceso a estos grupos de clientes, especialmente para las empresas sin la infraestructura de calidad requerida. Los proveedores de enzimas también pueden influir en la posición competitiva de los procesadores al permitir una producción de mayor contenido de sólidos y un menor uso de recursos.
Líderes de la Industria de Edulcorantes de Almidón de Asia-Pacífico
-
Cargill Incorporated
-
The Archer Daniels Midland Company
-
Tereos S.A.
-
Ingredion Incorporated
-
Tate & Lyle PLC
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Edulcorantes de Almidón de Asia-Pacífico Empresas cubiertas en este informe
- Cargill, Incorporated
- The Archer-Daniels-Midland Company
- Tereos S.A.
- Ingredion Incorporated
- Tate & Lyle PLC
- Roquette Frères S.A.
- International Flavors & Fragrances Inc.
- Südzucker AG
- AGRANA Beteiligungs-AG
- Global Sweeteners Holdings Limited
- Zhucheng Dongxiao Biotechnology Co., Ltd.
- Zhucheng Xingmao Corn Developing Co., Ltd.
- COFCO Biochemical (Anhui) Co., Ltd.
- Shandong Xiwang Sugar Industry Co., Ltd.
- Daesang Corporation
- Matsutani Chemical Industry Co., Ltd.
- Showa Sangyo Co., Ltd.
- Gulshan Polyols Limited
- Grain Processing Corporation
- Sukhjit Starch and Chemicals Limited
Lea el análisis de las empresas de mercado de edulcorantes de almidón de asia-pacífico
Desarrollos recientes de la industria en Mercado de Edulcorantes de Almidón de Asia-Pacífico
- Mayo 2026: Xingmao Corn Group avanzó en un proyecto de almidón de maíz y azúcar de almidón a gran escala en China. En su proyecto del Parque Industrial de la División Horgos, la primera fase completó la construcción e instalación de equipos, con la puesta en marcha y producción de prueba previstas para finales de junio de 2026. La producción anual planificada incluye 100.000 toneladas de monohidrato de dextrosa, 30.000 toneladas de dextrosa anhidra y 300.000 toneladas de jarabe de glucosa líquido, junto con 650.000 toneladas de almidón de maíz.
- Marzo 2026: Roquette inauguró un centro piloto de almidón y poliol en su planta de Lianyungang, China, con una superficie de más de 1.000 metros cuadrados. Iniciado a finales de 2024, el centro integra análisis fisicoquímico, investigación a escala de laboratorio y transformación industrial a escala piloto para acortar el tiempo de comercialización de soluciones de almidón y poliol para clientes en bebidas, panadería, alternativas lácteas y nutrición especializada.
- Abril 2025: Cargill reinauguró su renovado Centro de Innovación en Singapur, con el apoyo de la Junta de Desarrollo Económico de Singapur y Enterprise Singapore. El centro integra laboratorios de ciencias culinarias, de panadería, lácteos, confitería, bebidas y ciencias fundamentales, sirviendo como centro regional de desarrollo de productos de Cargill para los sectores de alimentos e ingredientes de Asia.
Alcance del Informe del Mercado de Edulcorantes de Almidón de Asia-Pacífico
Los edulcorantes de almidón son ingredientes edulcorantes a base de carbohidratos producidos mediante el procesamiento del almidón derivado de fuentes como el maíz, el trigo, el arroz y la yuca en azúcares o jarabes a base de azúcar. El mercado de edulcorantes de almidón de Asia-Pacífico está segmentado por tipo de producto, fuente, aplicación y geografía. Según el tipo de producto, el mercado está segmentado en jarabe de maíz de alta fructosa, dextrina, fructosa y jarabe de glucosa. Según la fuente, el mercado está segmentado en maíz, trigo, tapioca, papa y otros. Según la forma, el mercado está segmentado en líquido y sólido. Según la aplicación, el mercado está segmentado en alimentos y bebidas, productos farmacéuticos, cuidado personal y otras aplicaciones. Según la geografía, el mercado está segmentado en China, India, Japón, Australia, Corea del Sur, Indonesia, Tailandia, Singapur y Resto de Asia-Pacífico. Para cada segmento, el dimensionamiento y las previsiones del mercado se han realizado en términos de valor (miles de millones de USD).
Resumen de la segmentación
Por Tipo de Producto
| Jarabe de Maíz de Alta Fructosa (JMAF) |
| Dextrina |
| Fructosa |
| Jarabes de Glucosa |
| Otros |
Por Fuente
| Maíz |
| Trigo |
| Tapioca |
| Papa |
| Otros |
Por Forma
| Líquido |
| Sólido |
Por Aplicación
| Alimentos y Bebidas | Panadería y Confitería |
| Lácteos y Postres | |
| Bebidas | |
| Carne y Aves de Corral | |
| Otros Alimentos y Bebidas | |
| Productos Farmacéuticos | |
| Cuidado Personal y Cosméticos | |
| Otras Aplicaciones |
Por Geografía
| China |
| India |
| Japón |
| Australia |
| Corea del Sur |
| Indonesia |
| Tailandia |
| Singapur |
| Resto de Asia-Pacífico |
| Por Tipo de Producto | Jarabe de Maíz de Alta Fructosa (JMAF) | |
| Dextrina | ||
| Fructosa | ||
| Jarabes de Glucosa | ||
| Otros | ||
| Por Fuente | Maíz | |
| Trigo | ||
| Tapioca | ||
| Papa | ||
| Otros | ||
| Por Forma | Líquido | |
| Sólido | ||
| Por Aplicación | Alimentos y Bebidas | Panadería y Confitería |
| Lácteos y Postres | ||
| Bebidas | ||
| Carne y Aves de Corral | ||
| Otros Alimentos y Bebidas | ||
| Productos Farmacéuticos | ||
| Cuidado Personal y Cosméticos | ||
| Otras Aplicaciones | ||
| Por Geografía | China | |
| India | ||
| Japón | ||
| Australia | ||
| Corea del Sur | ||
| Indonesia | ||
| Tailandia | ||
| Singapur | ||
| Resto de Asia-Pacífico | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es la tasa de crecimiento prevista para los edulcorantes de almidón de Asia-Pacífico?
Se prevé que el mercado de edulcorantes de almidón de Asia-Pacífico crezca a una CAGR del 5,67% de 2026 a 2031, alcanzando los 9,29 mil millones de USD.
¿Qué tipo de producto tiene la mayor participación en Asia-Pacífico?
El jarabe de maíz de alta fructosa lidera la categoría de productos con una participación del 41,72% en 2025.
¿Qué materia prima está creciendo más rápido para los edulcorantes de almidón en Asia-Pacífico?
La tapioca es la categoría de fuente de más rápido crecimiento, con una CAGR proyectada del 6,58% hasta 2031.
¿Qué aplicación se está expandiendo más rápido en la región?
Se proyecta que los productos farmacéuticos crezcan a una CAGR del 6,89% hasta 2031, respaldados por la demanda de formulaciones líquidas orales.