
Tamaño y Participación del Mercado de Fabricación de Satélites en Asia-Pacífico
Visión General del Mercado
| Período de Estudio | 2019 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
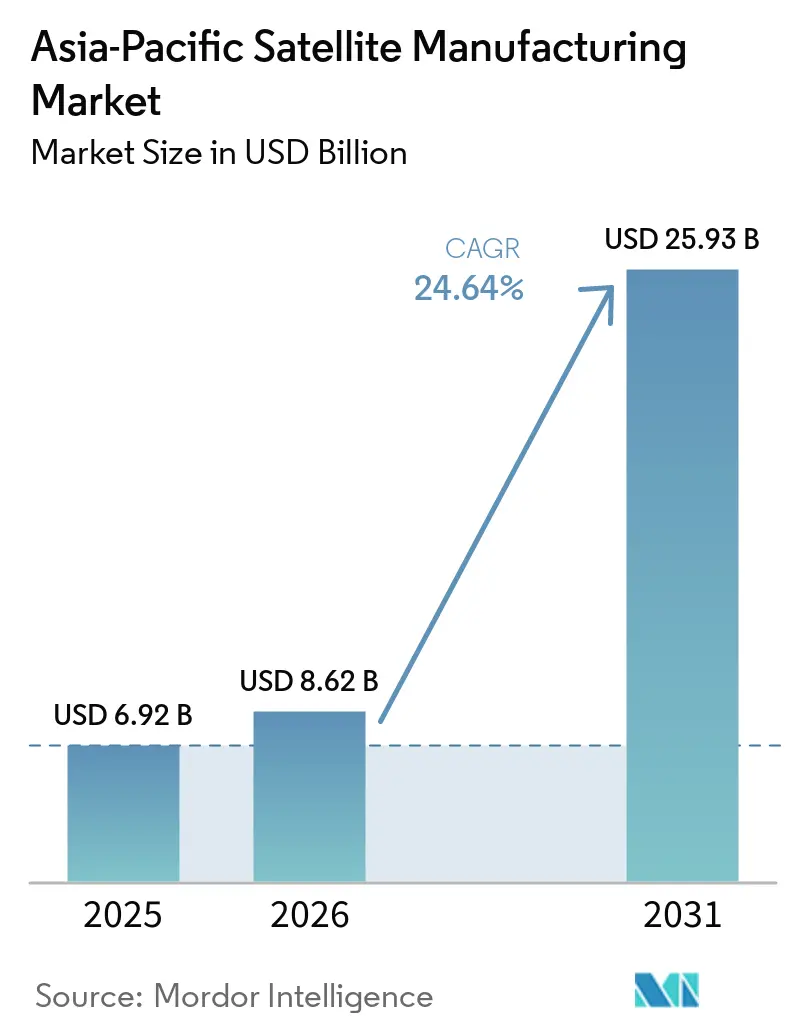
| Tamaño del mercado en el año base (2025) | 6.92 Mil millones de dólares |
| Tamaño del Mercado (2026) | 8.62 Mil millones de dólares |
| Tamaño del Mercado (2031) | 25.93 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 24.64 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Fabricación de Satélites en Asia-Pacífico por Mordor Intelligence
El tamaño del mercado de fabricación de satélites en Asia-Pacífico fue valorado en 6,92 mil millones de USD en 2025, y se proyecta que crezca de 8,62 mil millones de USD en 2026 a 25,93 mil millones de USD en 2031, registrando una CAGR del 24,64% entre 2026 y 2031. El mercado de fabricación de satélites en Asia-Pacífico está siendo moldeado por programas de constelaciones gubernamentales, redes de banda ancha comerciales y requisitos de defensa para la observación terrestre. Las misiones de comunicación siguieron siendo fundamentales para la demanda actual, mientras que las plataformas de naves espaciales estandarizadas están cambiando la forma en que los fabricantes planifican la producción. Los contratos gubernamentales también están ayudando a los proveedores a desarrollar capacidades que posteriormente pueden servir a clientes comerciales. El mercado enfrenta restricciones derivadas de licencias, controles de exportación, coordinación del espectro y capacidad de pruebas desigual. Los menores costos de lanzamiento podrían hacer que más constelaciones sean financieramente viables y ampliar la oportunidad de fabricación.
Conclusiones Clave del Informe
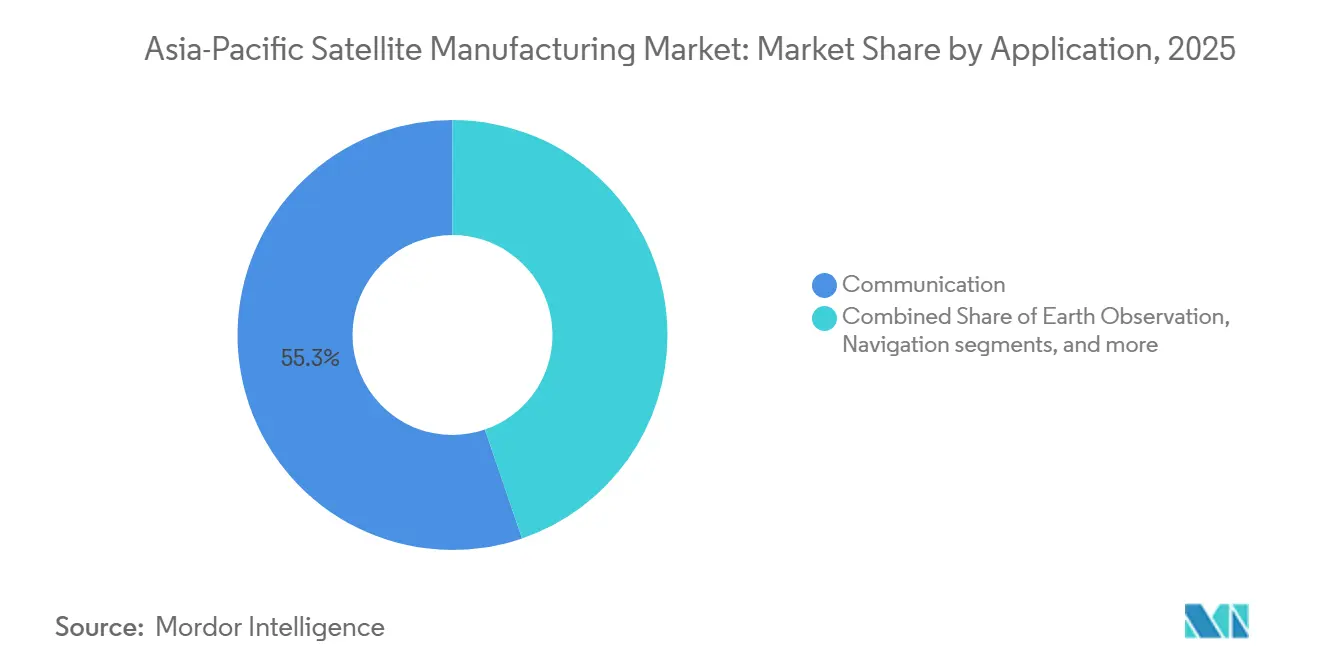
- Por aplicación, la comunicación representó el 55,25% de la participación del mercado de fabricación de satélites en Asia-Pacífico en 2025, mientras que se prevé que la observación terrestre se expanda a una CAGR del 25,71% hasta 2031.
- Por masa del satélite, los satélites medianos representaron el 42,89% de la participación del mercado de fabricación de satélites en Asia-Pacífico en 2025, mientras que se prevé que los satélites pequeños crezcan a una CAGR del 26,52% hasta 2031.
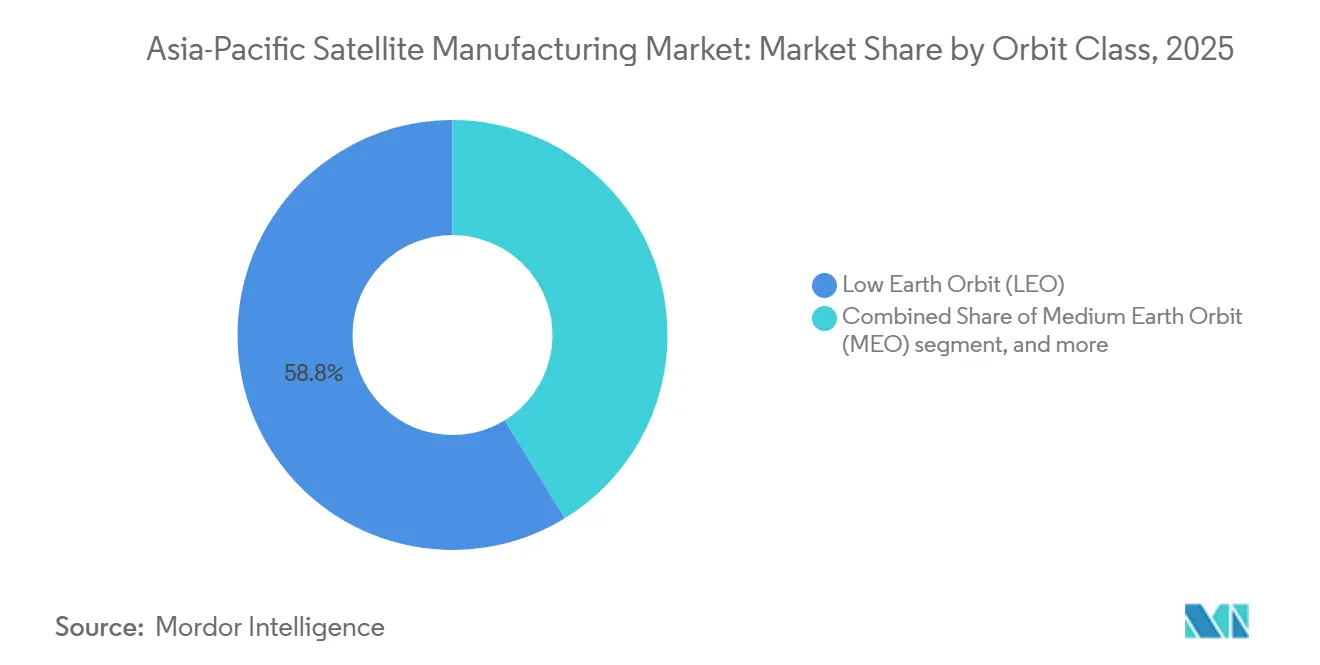
- Por clase de órbita, LEO mantuvo el 58,75% de la participación del mercado de fabricación de satélites en Asia-Pacífico en 2025, mientras que se prevé que MEO se expanda a una CAGR del 25,83% hasta 2031.
- Por usuario final, los operadores comerciales mantuvieron el 45,32% de la participación del mercado de fabricación de satélites en Asia-Pacífico en 2025 y se prevé que crezcan a una CAGR del 26,91% hasta 2031.
- Por geografía, China representó el 68,77% de la participación del mercado de fabricación de satélites en Asia-Pacífico en 2025, mientras que se prevé que India crezca a una CAGR del 28,42% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| IMPULSOR | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | HORIZONTE TEMPORAL DEL IMPACTO |
|---|---|---|---|
| Programas de constelaciones liderados por el gobierno y de fabricación nacional | 6.80% | China, India, Corea del Sur, Japón | Largo plazo (≥ 4 años) |
| Despliegue de banda ancha LEO, IoT y redes no terrestres | 5.90% | China, India, Sudeste Asiático, ASEAN | Mediano plazo (2-4 años) |
| Demanda de observación terrestre, navegación y gestión de desastres | 4.20% | China, India, Japón, Australia | Mediano plazo (2-4 años) |
| Miniaturización de satélites y producción de buses estandarizados | 3.10% | China, Corea del Sur, Japón, India | Corto plazo (≤ 2 años) |
| Requisitos de control doméstico para activos espaciales críticos | 2.50% | India, Japón, Corea del Sur, Australia | Mediano plazo (2-4 años) |
| Cadencia de lanzamiento regional que comprime los costos de fabricación unitaria | 1.50% | China, India | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Programas de Constelaciones Liderados por el Gobierno y de Fabricación Nacional
La contratación pública sigue siendo un importante impulsor de la demanda en el mercado de fabricación de satélites en Asia-Pacífico, ya que las constelaciones soberanas requieren capacidades de producción doméstica. Corea del Sur ratificó una estrategia soberana de comunicaciones LEO en julio de 2026, con un compromiso de inversión público-privada de KRW 55 billones (40,88 mil millones de USD) del Grupo Hanwha para una constelación de hasta 512 satélites para 2035. El programa tiene como objetivo aumentar la participación de Corea del Sur en la economía espacial global del 0,7% al 3,0%. Los programas GuoWang y Qianfan de China tienen como objetivo conjunto 28.000 satélites, creando un flujo predecible para los proveedores de naves espaciales. IN-SPACe de India aprobó la primera constelación de observación terrestre totalmente comercial bajo un modelo de asociación público-privada, con Allied Orbits comprometiendo INR 1.200 crore (144,21 millones de USD) para 12 satélites planificados para operar en 2029. Estos programas permiten a los fabricantes calificar proveedores, invertir en instalaciones y buscar pedidos comerciales posteriores desde una base más sólida.[1]
Despliegue de Banda Ancha LEO, IoT y Redes No Terrestres
El mercado de fabricación de satélites en Asia-Pacífico está experimentando una mayor demanda de redes de banda ancha, Internet de las Cosas y de dispositivo a dispositivo que utilizan naves espaciales LEO. El Instituto Nacional de Tecnología de la Información y las Comunicaciones de Japón demostró el enrutamiento de redes integradas de satélite y 5G en octubre de 2025. La demostración examinó el enrutamiento adaptativo y la gestión de calidad a través de conexiones satelitales.[2] Reliance Jio ha recibido una evaluación técnica positiva de IN-SPACe para una propuesta de constelación LEO de 1.600 satélites. Por lo tanto, los fabricantes enfrentan demanda de plataformas que puedan soportar requisitos de red en evolución y funciones definidas por software. El uso más amplio de satélites de comunicaciones estandarizados puede respaldar lotes de producción más grandes y reducir la importancia de los diseños de naves espaciales únicos.
Demanda de Observación Terrestre, Navegación y Gestión de Desastres
La demanda de observación de la Tierra se está fortaleciendo a medida que los gobiernos utilizan datos satelitales para el monitoreo de desastres, la planificación civil y las misiones de defensa. Japón ha comprometido recursos a través de su Fondo de Estrategia Espacial para constelaciones de satélites y tecnologías de próxima generación. La Política Básica 2025 del país tiene como objetivo JPY 8 billones (50,54 mil millones de USD) en actividad económica relacionada con el espacio a principios de la década de 2030, en comparación con los niveles de referencia de 2020. Corea del Sur lanzó el satélite de verificación de constelación NeonSat en 2025 y planeó 5 unidades de producción en masa en 2026 y otras 5 en 2027. El programa vincula la producción nacional de naves espaciales con los requisitos de observación y el vehículo de lanzamiento Nuri.[3] El mercado de fabricación de satélites en Asia-Pacífico se beneficia porque los usuarios civiles y de defensa pueden aprovechar las capacidades ópticas y de radar de apertura sintética (SAR) relacionadas.
Miniaturización de Satélites y Producción de Buses Estandarizados
Los buses estandarizados y el ensamblaje de tipo fabril están cambiando el modelo de costos y entrega para el mercado de fabricación de satélites en Asia-Pacífico. La planta de Nantong de GalaxySpace produce satélites medianos en el rango de 100 kg a 2.000 kg en un ciclo de producción de tres días. La instalación redujo los ciclos completos de ensamblaje, integración y pruebas a 5 días por par de satélites. Pixxel está desarrollando su instalación Gigapixel tras su ronda de financiación Serie C de 100 millones de USD en septiembre de 2026. Se planea que la instalación alcance una capacidad de 400 satélites por año, mientras que la instalación Megapixel existente de Pixxel produce 100 satélites por año.[4] La producción estandarizada puede acortar los plazos de pedido a lanzamiento y dirigir la competencia hacia el rendimiento, el control de calidad y el acceso a componentes.
Análisis del Impacto de las Restricciones*
| RESTRICCIÓN | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | HORIZONTE TEMPORAL DEL IMPACTO |
|---|---|---|---|
| Altos costos de capital, pruebas y lanzamiento | -3.50% | Global, agudo en Australia y Singapur | Corto plazo (≤ 2 años) |
| Complejidad de licencias, controles de exportación y coordinación de frecuencias | -2.80% | India, Japón, Corea del Sur | Mediano plazo (2-4 años) |
| Congestión del espectro y retrasos en la coordinación para megaconstelaciones | -1.80% | China, India | Mediano plazo (2-4 años) |
| Infraestructura regional limitada de servicio en órbita y mitigación de desechos | -1.20% | Regional | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos de Capital, Pruebas y Lanzamiento
Los requisitos de capital siguen siendo una restricción para los proyectos satelitales, especialmente cuando los fabricantes carecen de instalaciones de prueba propias. Un estudio de 2025 encontró que los costos de lanzamiento globales cayeron de 87.023 USD por kg en 1960 a 3.868 USD por kg en 2025. El estudio proyectó una disminución adicional a 1.600 USD por kg para 2030.[5] El costo de lanzamiento doméstico de India fue de 13.302 USD por kg en 2025, lo que refleja una cadencia de lanzamiento limitada y arquitecturas de vehículos no reutilizables. China, Japón e India han establecido instalaciones de prueba de vacío térmico, vibración e interferencia electromagnética. Las economías regionales más pequeñas a menudo dependen de capacidad de prueba externa, lo que puede extender los cronogramas de las naves espaciales y favorecer a las empresas con sólidos recursos financieros.
Complejidad de Licencias, Controles de Exportación y Coordinación de Frecuencias
Los requisitos de licencias y cumplimiento normativo pueden retrasar los planes de producción en el mercado de fabricación de satélites en Asia-Pacífico. El proceso de autorización IN-SPACe de India y la Ley de Actividades Espaciales de Japón requieren revisiones que pueden extender los plazos de los programas entre 12 y 24 meses. Los controles de exportación pueden restringir el acceso a la electrónica endurecida contra la radiación para programas que sirven a ciertos clientes finales. Las presentaciones ante la Unión Internacional de Telecomunicaciones que cubren más de 100.000 satélites también crean un exigente entorno de coordinación. La Resolución 35 requiere un despliegue del 10% dentro de los 2 años, el 50% dentro de los 5 años y el 100% dentro de los 7 años a partir de la fecha de presentación. Estos hitos pueden poner a los operadores más pequeños en riesgo de perder la prioridad espectral antes de alcanzar escala comercial.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Aplicación:
La Comunicación Mantiene la Demanda Actual Mientras la Observación Terrestre se ExpandeLos satélites de comunicación representaron el 55,25% de la participación del mercado de fabricación de satélites en Asia-Pacífico en 2025. El segmento fue respaldado por programas de banda ancha GEO establecidos y pedidos de banda ancha LEO en expansión. Los planes de constelaciones regionales están orientando a los fabricantes hacia lotes de plataformas de comunicaciones comparables. Estos pedidos pueden proporcionar a los fabricantes una planificación de producción más estable que los contratos de misiones aisladas. La industria de fabricación de satélites en Asia-Pacífico también depende de las naves espaciales de comunicación para el acceso de banda ancha en áreas desatendidas. Las aplicaciones de dispositivo a dispositivo y de redes no terrestres aumentan la demanda de plataformas que puedan adaptarse a estándares cambiantes. El trabajo de NICT en 2025 sobre la integración de satélites y 5G ilustra la dirección del diseño de redes en Japón. El segmento de comunicaciones sigue estrechamente vinculado a la disponibilidad de lanzamiento, la coordinación del espectro y el financiamiento de los operadores.
Se prevé que la observación terrestre se expanda a una CAGR del 25,71% hasta 2031, convirtiéndola en la aplicación de más rápido crecimiento. Los requisitos de inteligencia de defensa se combinan cada vez más con el monitoreo civil de desastres y las necesidades de observación ambiental. El proyecto de constelación del Ministerio de Defensa de Japón asignó el trabajo de imágenes ópticas a Axelspace y el trabajo de imágenes SAR a Synspective hasta marzo de 2031. El acuerdo contractual muestra cómo los compradores gubernamentales pueden crear demanda confiable para plataformas de observación especializadas. La navegación sigue siendo estratégicamente importante a pesar de un perfil de crecimiento más estable. Japón está expandiendo su constelación QZSS de 7 a 11 satélites, y NEC recibió un contrato de JAXA en octubre de 2025 para desarrollar la carga útil de la misión de posicionamiento. La observación espacial y las misiones especializadas siguen siendo áreas relativamente pequeñas, pero respaldan el gasto en investigación de fabricantes vinculados a universidades y especializados. El cambio hacia diseños liderados por carga útil eleva los requisitos técnicos para los nuevos participantes.



Por Masa del Satélite:
Las Plataformas Medianas Lideran Mientras los Satélites Pequeños Crecen Más RápidoLos satélites medianos representaron el 42,89% del valor regional en 2025. Los programas de producción en lote de China y las plataformas de constelación de defensa de Japón respaldaron esta posición. GalaxySpace envió 22 satélites medianos en 2025 desde su instalación de Nantong. La instalación utilizó un ciclo de producción de tres días para esta clase de naves espaciales. Las plataformas medianas pueden acomodar misiones de comunicaciones, imágenes y constelaciones sin la escala de los grandes sistemas GEO. Esto crea un equilibrio práctico entre capacidad, opciones de lanzamiento y producción estandarizada. El segmento también está respaldado por fabricantes que buscan diseños repetibles para compradores gubernamentales y comerciales. Su escala sitúa a los satélites de tamaño mediano en el centro de los planes de producción actuales en el mercado de fabricación de satélites en Asia-Pacífico.
Se prevé que los satélites pequeños se expandan a una CAGR del 26,52% hasta 2031. La demanda proviene de constelaciones de nanosatélites SAR y programas CubeSat en Corea del Sur, Australia, India y Japón. KAI y Hanwha Systems compiten por un contrato de KRW 1,42 billones (equivalente a 1,02 mil millones de USD) para producir 40 microsatélites SAR para 2030. La competencia muestra el giro de Corea del Sur hacia la producción estructurada de satélites pequeños. Los satélites grandes siguen siendo necesarios para las comunicaciones GEO y las misiones de defensa clasificadas. Su crecimiento es más lento porque algunas misiones están migrando hacia constelaciones distribuidas y plataformas más pequeñas. La demostración de comunicaciones ópticas planificada por NEC para 2027 con un bus Apex Aries también indica interés en plataformas comerciales estandarizadas. La combinación de categorías está cambiando, pero cada clase de masa continúa sirviendo a requisitos de misión distintos.
Por Clase de Órbita:
LEO Lidera la Producción Actual Mientras MEO Gana Relevancia EstratégicaLos satélites LEO representaron el 58,75% del tamaño del mercado de fabricación de satélites en Asia-Pacífico en 2025. La concentración refleja la inversión en constelaciones por debajo de los 2.000 km para banda ancha, observación de la Tierra y comunicaciones. Los programas GuoWang y Qianfan de China tienen como objetivo conjunto más de 28.000 satélites. India también cuenta con una cartera en desarrollo de constelaciones LEO de banda ancha y observación de la Tierra. La producción LEO se beneficia de ciclos de reemplazo cortos y del uso de diseños de naves espaciales repetibles. Estos factores respaldan los métodos de fabricación en serie y los pedidos de componentes de mayor volumen. También hacen que los planes de producción sean sensibles a la disponibilidad de lanzamiento y la coordinación espectral. El mercado de fabricación de satélites en Asia-Pacífico depende, por tanto, de la capacidad de los fabricantes para cumplir pedidos de alto volumen garantizando al mismo tiempo la seguridad de la misión.
Se prevé que la MEO se expanda a una CAGR del 25,83% hasta 2031. Los programas de aumento de navegación son una fuente primaria de demanda para esta clase orbital. Los planificadores de defensa también consideran la MEO como una forma de diversificar la exposición orbital más allá de las bandas LEO congestionadas. Las plataformas GEO siguen siendo relevantes para las comunicaciones de alto rendimiento y las misiones meteorológicas en China e India. El marco de densidad de flujo de potencia equivalente de la UIT está siendo revisado antes de la CMR-27. Esta revisión puede afectar la planificación de redes de dispositivo directo y llevar a algunas agencias a considerar arquitecturas orbitales alternativas. La diversidad orbital puede convertirse, por tanto, en una decisión de adquisición que aborde tanto el riesgo operativo como el rendimiento de la misión.

Por Usuario Final:
Los Operadores Comerciales Lideran el Valor Actual y el Crecimiento FuturoLos operadores comerciales representaron el 45,32% del valor regional en 2025 y se prevé que se expandan a una CAGR del 26,91% hasta 2031. Esta posición convierte a los usuarios comerciales tanto en el grupo de usuarios finales actual más grande como en el de más rápido crecimiento. La ronda Serie C de 100 millones de USD de Pixxel en septiembre de 2026 mostró el continuo apoyo institucional a la producción comercial de naves espaciales. La financiación está destinada a respaldar la instalación de fabricación Gigapixel, la constelación hiperespectral Honeybee y los sistemas soberanos de observación de la Tierra. Los pedidos comerciales pueden mejorar la utilización de la fábrica cuando se combinan con una demanda ancla respaldada por el gobierno. También pueden acortar el tiempo que los fabricantes necesitan para pasar del trabajo de prototipo a la producción repetida. La industria de fabricación de satélites en Asia-Pacífico se está volviendo, en consecuencia, más dependiente del acceso al capital privado y a los contratos de operadores a largo plazo.
Los usuarios gubernamentales y civiles incluyen agencias meteorológicas, misiones científicas y programas de observación de la Tierra orientados al desarrollo. El acuerdo Allied Orbits de India está diseñado para colocar una constelación gestionada de forma privada en línea con la demanda pública. Los usuarios militares están influyendo en los requisitos de plataforma más allá de su volumen de adquisición directa. El proyecto del Ministerio de Defensa japonés, la competencia SAR de Corea del Sur y el interés de India en capacidades SAR soberanas indican esta tendencia. Los requisitos de defensa pueden elevar los estándares de comunicaciones seguras, imágenes y control de la cadena de suministro. Los fabricantes pueden entonces aplicar esas capacidades a misiones civiles y comerciales. La superposición entre la demanda civil y militar se está reduciendo en el diseño de plataformas. Esto eleva los requisitos de capacidad en toda la base de usuarios finales, al tiempo que ofrece a los proveedores calificados varias fuentes potenciales de ingresos.
Análisis Geográfico
Mercado de Fabricación de Satélites en China
China representó el 68,77% del valor regional en 2025, lo que le otorgó la posición regional más destacada. Su posición está vinculada al capital dirigido por el Estado, los clústeres industriales integrados y una cartera interna de megaconstelaciones. La superfábrica de Wenchang es una instalación capaz de producir 1.000 satélites por año. Entró en producción de prueba a mediados de 2026 y está ubicada cerca del sitio de lanzamiento comercial de Hainan. La co-ubicación puede reducir el número de pasos de transporte entre las operaciones de fabricación y lanzamiento. China también cuenta con empresas comerciales que buscan capital externo y oportunidades de exportación. GalaxySpace entregó el CubeSat Lingzhi-09 a la GISTDA de Tailandia en agosto de 2026. Este movimiento demostró un esfuerzo por extender la fabricación de satélites china hacia los programas de clientes del Sudeste Asiático.
Mercado de Fabricación de Satélites en India
Se prevé que India se expanda a una CAGR del 28,42% hasta 2031, la tasa de crecimiento por país más alta en el pronóstico regional. El país está avanzando más allá de los servicios de lanzamiento hacia una base de fabricación más amplia. La economía espacial de India alcanzó 9.000 millones de USD, y la inversión privada aumentó de 100,5 millones de USD en el ejercicio fiscal 2021-22 a 618,5 millones de USD en marzo de 2026. También se indicó que los ingresos de NSIL superaron los 3.000 crore de INR (311,55 millones de USD) en el ejercicio fiscal 2024-25. NSIL había lanzado 141 satélites, incluidos 138 para clientes internacionales. ICEYE ha identificado a India como un posible centro de fabricación de plataformas SAR y está trabajando con Agnikul Cosmos. Las políticas de control doméstico y la inversión privada están apoyando el desarrollo de cadenas de suministro locales.
Mercado de Fabricación de Satélites en Asia-Pacífico
La Política Básica 2025 de Japón estableció un objetivo de 8 billones de JPY para la actividad económica relacionada con el espacio a principios de la década de 2030 y asignó 1 billón de JPY (6,32 mil millones de USD) a través del Fondo de Estrategia Espacial. El programa de órbita terrestre baja de Corea del Sur incluye un compromiso público-privado de 55 billones de KRW (40,88 mil millones de USD) y planes para construir salas limpias en el Cinturón Industrial Avanzado del Sur para 2030. Australia está desarrollando capacidad soberana a través de la UTS y la Fábrica Optimus de Space Machines Company. La instalación fue establecida en junio de 2025 y puede producir más de 20 naves espaciales por año en la clase de 300 kg. Singapur sigue siendo importante para coordinar los servicios de estaciones terrestres y constelaciones en el Sudeste Asiático. El programa LOTUSat-1 de Vietnam, desarrollado por NEC y Sumitomo Corporation bajo la asistencia oficial al desarrollo de Japón, proporciona un modelo de transferencia de tecnología que otros gobiernos del Sudeste Asiático están debatiendo. Estos países ofrecen demanda especializada, vínculos en la cadena de suministro y vías de colaboración fuera de los dos mercados regionales más grandes.
Panorama Competitivo
Concentración del Mercado
Segmento MEO en el Mercado de Fabricación de Satélites en Asia-Pacífico
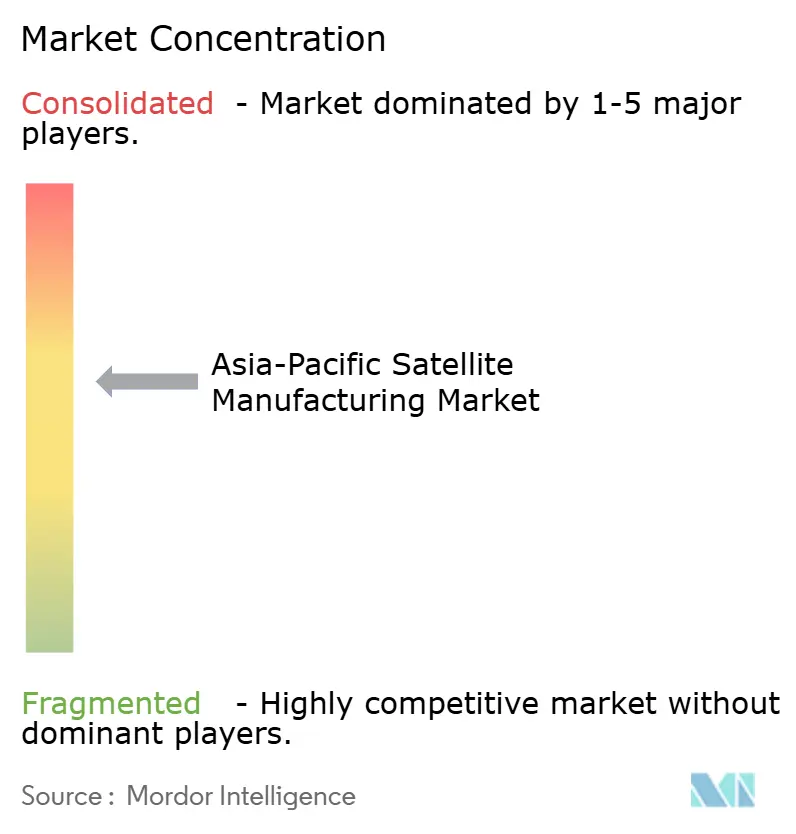
El mercado de fabricación de satélites en Asia-Pacífico está moderadamente fragmentado a nivel regional, aunque los mercados nacionales suelen estar dominados por un pequeño grupo de proveedores establecidos. China combina empresas estatales principales como CASC con empresas comerciales como GalaxySpace, MinoSpace y Chang Guang Satellite Technology. GalaxySpace presentó una solicitud de tutoría para OPI en marzo de 2026 con una valoración de CNY 32 mil millones (4,77 mil millones de USD). La solicitud de OPI en el Mercado STAR de MinoSpace fue aceptada en mayo de 2026. Chang Guang Satellite Technology volvió a presentar una solicitud de OPI en enero de 2026 tras recaudar CNY 5 mil millones (745,81 millones de USD) en capital. Estas acciones sugieren que los productores comerciales buscan capital para ampliar la capacidad y respaldar programas de constelaciones de larga duración. También ponen mayor énfasis en la generación de ingresos junto con los pedidos respaldados por el Estado.
India incluye empresas privadas como Pixxel y Dhruva Space, así como programas de transferencia de tecnología de NSIL. Alrededor de 118 acuerdos de transferencia de tecnología ayudaron a las empresas privadas a desarrollar capacidades sin necesidad de replicar la inversión total en investigación de ISRO. La financiación de septiembre de 2026 de Pixxel es un claro ejemplo de una empresa que utiliza capital externo para desarrollar un sitio de producción más grande y una constelación hiperespectral. La Constelación Tri-Sat de Japón combina a Mitsubishi Electric, SKY Perfect JSAT y Mitsui en una empresa de propósito especial que respalda el proyecto del Ministerio de Defensa. Axelspace y Synspective proporcionan imágenes ópticas y SAR, respectivamente, en el proyecto. En Corea del Sur, Hanwha Systems opera el Centro Espacial de Jeju y compite por un pedido de satélites micro-SAR. Las alianzas estratégicas, las capacidades especializadas de carga útil y el acceso a programas públicos siguen siendo los principales medios para construir posiciones competitivas.
La localización de la cadena de suministro es una oportunidad importante para las empresas que fabrican electrónica endurecida contra la radiación, terminales láser entre satélites y cargas útiles ópticas de precisión. Los fabricantes también buscan capacidades de procesamiento a bordo más sólidas para reducir los volúmenes de enlace descendente y mejorar los tiempos de respuesta para las aplicaciones de observación. Las empresas que aseguran contratos de imágenes de defensa plurianuales pueden utilizar la visibilidad de ingresos resultante para financiar capacidad que también sirva a clientes comerciales. Airbus recibió un pedido de Eutelsat en enero de 2026 por 340 satélites LEO OneWeb adicionales, elevando su recuento total de pedidos a 440 naves espaciales. El pedido demuestra la importancia de las líneas de producción en serie para los grandes requisitos de constelaciones. Inovor Technologies también firmó un acuerdo de desarrollo conjunto con IHI Corporation y Meisei Electric en octubre de 2025 para un satélite de observación de radio para la conciencia del dominio marítimo. El mercado de fabricación de satélites en Asia-Pacífico sigue siendo competitivo porque los proveedores deben combinar escala de producción, acceso a tecnología, preparación regulatoria y asociaciones locales de confianza. El mercado de fabricación de satélites en Asia-Pacífico también requiere que los proveedores alineen el abastecimiento local y la seguridad de la misión con los planes de constelaciones en rápida evolución.
Líderes de la Industria de Fabricación de Satélites en Asia-Pacífico
-
Axelspace Corporation
-
Satrec Initiative Co., Ltd.
-
Chang Guang Satellite Technology Co. Ltd.
-
Indian Space Research Organisation
-
China Aerospace Science and Technology Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Fabricación de Satélites en Asia-Pacífico Empresas cubiertas en este informe
- Airbus SE
- The Boeing Company
- Chang Guang Satellite Technology Co. Ltd.
- Indian Space Research Organisation
- ICEYE Oy
- Pixxel Space Technologies, Inc.
- China Aerospace Science and Technology Corporation
- NewSpace India Limited
- Planet Labs PBC
- Blue Canyon Technologies LLC (RTX Corporation)
- Spire Global, Inc.
- Axelspace Corporation
- Satrec Initiative Co., Ltd.
- Dhruva Space Private Limited
- UAB Kongsberg NanoAvionics
- NEC Corporation
Desarrollos recientes de la industria en Mercado de Fabricación de Satélites en Asia-Pacífico
- Septiembre de 2026: Pixxel (India) cerró una ronda Serie C de 100 millones de USD co-liderada por Temasek y Seraphim, con la participación de 360 ONE Asset e IMM Investment, elevando la financiación total a 195 millones de USD. El capital está destinado a la instalación de fabricación de satélites Gigapixel, con una capacidad de 400 satélites por año, la constelación hiperspectral Honeybee y el desarrollo de sistemas soberanos de observación terrestre para clientes internacionales de defensa y civiles.
- Enero de 2026: Airbus Defence and Space recibió un contrato de Eutelsat por 340 satélites LEO OneWeb adicionales, elevando los pedidos totales a 440 naves espaciales, con producción en la instalación de Toulouse de Airbus en una línea de producción en serie recién instalada y entregas que comenzarán a finales de 2026.
- Octubre de 2025: Inovor Technologies firmó un acuerdo de desarrollo conjunto con IHI Corporation y Meisei Electric para un proyecto de satélite de observación de radio para la conciencia del dominio marítimo, respaldado por el Fondo de Recuperación Económica del Gobierno de Australia Meridional.
- Junio de 2025: UTS y Space Machines Company establecieron la mayor instalación de fabricación de naves espaciales a escala industrial de Australia, la Fábrica Optimus, con una capacidad de más de 20 naves espaciales por año en la clase de 300 kg, orientada a aplicaciones de defensa y comerciales australianas.
Alcance del Informe del Mercado de Fabricación de Satélites en Asia-Pacífico
El mercado de fabricación de satélites incluye el diseño, la ingeniería, la producción, el ensamblaje, la integración y las pruebas de satélites y sus principales subsistemas para su despliegue en órbita terrestre o más allá. Abarca la fabricación de plataformas/buses de satélites, cargas útiles, sistemas de propulsión, sistemas de energía, componentes térmicos y estructurales, aviónica, sistemas de comunicación y otros subsistemas de naves espaciales.
El informe del mercado de fabricación de satélites en Asia-Pacífico está segmentado por aplicación, masa del satélite, clase de órbita, usuario final y geografía. Por aplicación, el mercado está segmentado en comunicación, observación terrestre, navegación, observación espacial y otros. Por masa del satélite, el mercado está segmentado en pequeño, mediano y grande. Por clase de órbita, el mercado está segmentado en órbita terrestre baja (LEO), órbita terrestre media (MEO) y órbita geoestacionaria (GEO). Por usuario final, el mercado está segmentado en comercial, gubernamental y civil, y militar. El informe también cubre los tamaños de mercado y los pronósticos para el mercado de fabricación de satélites en Asia-Pacífico en seis países de la región. Para cada segmento, el tamaño del mercado se proporciona en términos de valor (USD).
Resumen de la segmentación
| Comunicación |
| Observación Terrestre |
| Navegación |
| Observación Espacial |
| Otros |
| 10-100 kg |
| 100-500 kg |
| 500-1000 kg |
| Menos de 10 kg |
| Más de 1000 kg |
| GEO |
| LEO |
| MEO |
| Comercial |
| Militar y Gubernamental |
| Otro |
| Hardware de Propulsión y Propelente |
| Bus y Subsistemas del Satélite |
| Hardware de Paneles Solares y Energía |
| Estructuras, Arneses y Mecanismos |
| Eléctrico |
| Basado en Gas |
| Combustible Líquido |
| Australia |
| China |
| India |
| Japón |
| Nueva Zelanda |
| Singapur |
| Corea del Sur |
| Aplicación | Comunicación |
| Observación Terrestre | |
| Navegación | |
| Observación Espacial | |
| Otros | |
| Masa del Satélite | 10-100 kg |
| 100-500 kg | |
| 500-1000 kg | |
| Menos de 10 kg | |
| Más de 1000 kg | |
| Clase de Órbita | GEO |
| LEO | |
| MEO | |
| Usuario Final | Comercial |
| Militar y Gubernamental | |
| Otro | |
| Subsistema del Satélite | Hardware de Propulsión y Propelente |
| Bus y Subsistemas del Satélite | |
| Hardware de Paneles Solares y Energía | |
| Estructuras, Arneses y Mecanismos | |
| Tecnología de Propulsión | Eléctrico |
| Basado en Gas | |
| Combustible Líquido | |
| País | Australia |
| China | |
| India | |
| Japón | |
| Nueva Zelanda | |
| Singapur | |
| Corea del Sur |
Definición de mercado
- Aplicación - Las diversas aplicaciones o propósitos de los satélites se clasifican en comunicación, observación terrestre, observación espacial, navegación y otros. Los propósitos enumerados son los autoinformados por el operador del satélite.
- Usuario Final - Los usuarios primarios o usuarios finales del satélite se describen como civil (académico, aficionado), comercial, gubernamental (meteorológico, científico, etc.), militar. Los satélites pueden ser de uso múltiple, tanto para aplicaciones comerciales como militares.
- Peso Máximo al Despegue del Vehículo de Lanzamiento - El Peso Máximo al Despegue (MTOW) del vehículo de lanzamiento significa el peso máximo del vehículo de lanzamiento durante el despegue, incluido el peso de la carga útil, el equipo y el combustible.
- Clase de Órbita - Las órbitas de los satélites se dividen en tres clases amplias: GEO, LEO y MEO. Los satélites en órbitas elípticas tienen apogeos y perigeos que difieren significativamente entre sí y se categorizan las órbitas de satélites con excentricidad de 0,14 y superior como elípticas.
- Tecnología de Propulsión - En este segmento, los diferentes tipos de sistemas de propulsión de satélites se han clasificado como sistemas de propulsión eléctrica, de combustible líquido y basados en gas.
- Masa del Satélite - En este segmento, los diferentes tipos de sistemas de propulsión de satélites se han clasificado como sistemas de propulsión eléctrica, de combustible líquido y basados en gas.
- Subsistema del Satélite - Todos los componentes y subsistemas que incluyen propelentes, buses, paneles solares y otro hardware de los satélites están incluidos en este segmento.
| Palabra clave | Definición |
|---|---|
| Control de Actitud | La orientación del satélite en relación con la Tierra y el sol. |
| INTELSAT | La Organización Internacional de Telecomunicaciones por Satélite opera una red de satélites para la transmisión internacional. |
| Órbita Geoestacionaria Terrestre (GEO) | Los satélites geoestacionarios en órbita terrestre a 35.786 km (22.282 mi) sobre el ecuador en la misma dirección y a la misma velocidad que la Tierra gira sobre su eje, haciéndolos aparecer fijos en el cielo. |
| Órbita Terrestre Baja (LEO) | Los satélites en Órbita Terrestre Baja orbitan entre 160 y 2000 km sobre la Tierra, tardan aproximadamente 1,5 horas en completar una órbita completa y solo cubren una porción de la superficie terrestre. |
| Órbita Terrestre Media (MEO) | Los satélites MEO se ubican por encima de los satélites LEO y por debajo de los satélites GEO y típicamente viajan en una órbita elíptica sobre el Polo Norte y el Polo Sur o en una órbita ecuatorial. |
| Terminal de Apertura Muy Pequeña (VSAT) | La Terminal de Apertura Muy Pequeña es una antena que típicamente tiene menos de 3 metros de diámetro. |
| CubeSat | El CubeSat es una clase de satélites en miniatura basados en un factor de forma que consiste en cubos de 10 cm. Los CubeSats pesan no más de 2 kg por unidad y típicamente utilizan componentes disponibles comercialmente para su construcción y electrónica. |
| Vehículos de Lanzamiento de Satélites Pequeños (SSLV) | El Vehículo de Lanzamiento de Satélites Pequeños (SSLV) es un vehículo de lanzamiento de tres etapas configurado con tres Etapas de Propulsión Sólida y un Módulo de Ajuste de Velocidad basado en propulsión líquida (VTM) como etapa terminal. |
| Minería Espacial | La minería de asteroides es la hipótesis de extraer material de asteroides y otros asteroides, incluidos los objetos cercanos a la Tierra. |
| Nanosatélites | Los nanosatélites se definen de manera general como cualquier satélite que pese menos de 10 kilogramos. |
| Sistema de Identificación Automática (AIS) | El Sistema de Identificación Automática (AIS) es un sistema de seguimiento automático utilizado para identificar y localizar barcos mediante el intercambio de datos electrónicos con otros barcos cercanos, estaciones base AIS y satélites. El AIS Satelital (S-AIS) es el término utilizado para describir cuando un satélite se usa para detectar firmas AIS. |
| Vehículos de Lanzamiento Reutilizables (RLV) | El Vehículo de Lanzamiento Reutilizable (RLV) significa un vehículo de lanzamiento diseñado para regresar a la Tierra sustancialmente intacto y, por lo tanto, puede ser lanzado más de una vez o que contiene etapas del vehículo que pueden ser recuperadas por un operador de lanzamiento para uso futuro en la operación de un vehículo de lanzamiento sustancialmente similar. |
| Apogeo | El punto en una órbita satelital elíptica que está más alejado de la superficie de la Tierra. Los satélites geosíncronos que mantienen órbitas circulares alrededor de la Tierra se lanzan primero en órbitas altamente elípticas con apogeos de 22.237 millas. |
Metodología de Investigación
Mordor Intelligence sigue una metodología de cuatro pasos en todos nuestros informes.
- Paso 1: Identificar las Variables Clave: Con el fin de construir una metodología de pronóstico robusta, las variables y factores identificados en el Paso 1 se prueban contra los números históricos del mercado disponibles. A través de un proceso iterativo, se establecen las variables necesarias para el pronóstico del mercado y el modelo se construye sobre la base de estas variables.
- Paso 2: Construir un Modelo de Mercado: Las estimaciones del tamaño del mercado para los años históricos y de pronóstico se han proporcionado en términos de ingresos y volumen. Para la conversión de ventas a volumen, el precio de venta promedio (ASP) se mantiene constante durante todo el período de pronóstico para cada país, y la inflación no forma parte de la fijación de precios.
- Paso 3: Validar y Finalizar: En este importante paso, todos los números del mercado, variables y evaluaciones de los analistas se validan a través de una extensa red de expertos en investigación primaria del mercado estudiado. Los encuestados se seleccionan en todos los niveles y funciones para generar una imagen holística del mercado estudiado.
- Paso 4: Resultados de la Investigación: Informes Sindicados, Asignaciones de Consultoría Personalizada, Bases de Datos y Plataformas de Suscripción.




