
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
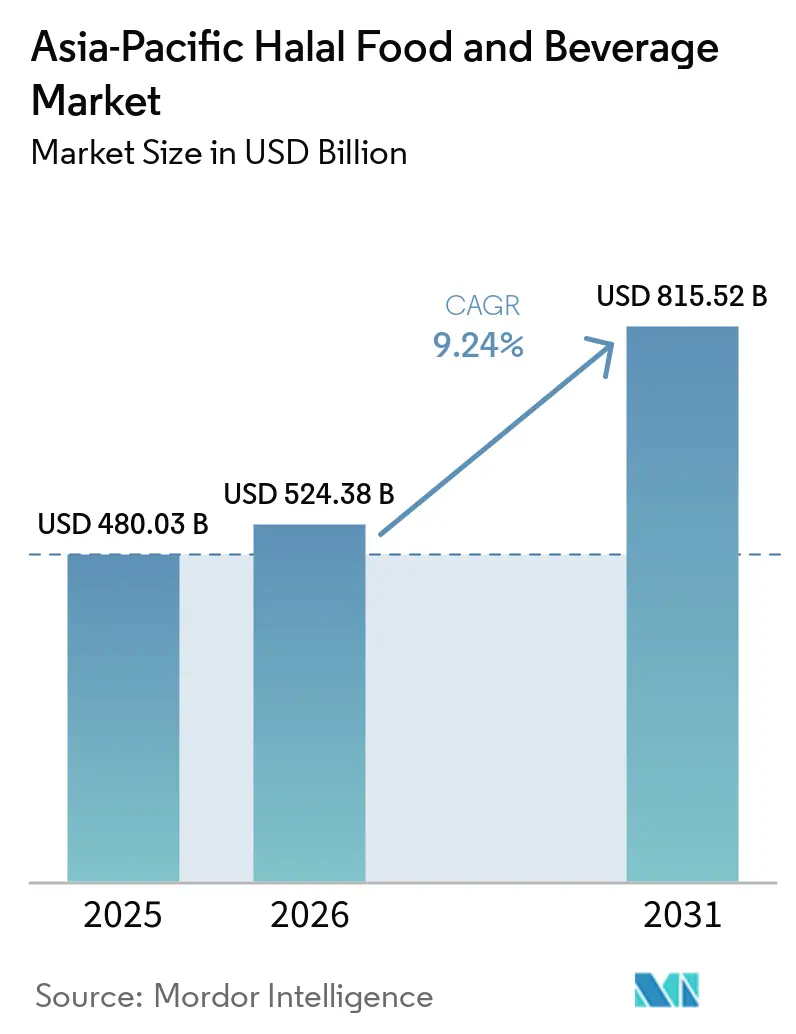
| Tamaño del mercado en el año base (2025) | 480.03 Mil millones de dólares |
| Tamaño del Mercado (2026) | 524.38 Mil millones de dólares |
| Tamaño del Mercado (2031) | 815.52 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 9.24 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Alimentos y Bebidas Halal de Asia-Pacífico por Mordor Intelligence
El tamaño del mercado de alimentos y bebidas halal de Asia-Pacífico en 2026 se estima en 524,38 mil millones de USD, creciendo desde el valor de 2025 de 480,03 mil millones de USD, con proyecciones para 2031 que muestran 815,52 mil millones de USD, creciendo a una CAGR del 9,24% durante 2026-2031. Esta trayectoria refleja una demanda estructural anclada en el impulso demográfico más que en patrones de consumo cíclicos. Indonesia concentró el 36,10% de los ingresos regionales en 2025, aunque Malasia superará a todos sus pares con una CAGR del 10,07% hasta 2031, impulsada por el impulso sistemático de su gobierno para posicionar al país como un centro halal mundial a través de los acuerdos de reconocimiento mutuo de JAKIM con 85 organismos certificadores en todo el mundo. La diferencia de crecimiento entre estos vecinos ilustra cómo la sofisticación regulatoria, y no solo el tamaño de la población islámica, determina la velocidad del mercado. Los principales riesgos se centran en la fragmentación de la certificación y el etiquetado falsificado. A pesar del impulso de la ASEAN en 2024 hacia el reconocimiento mutuo, la armonización práctica sigue siendo esquiva. Los estándares divergentes entre Indonesia (BPJPH), Malasia (JAKIM), Tailandia (CICOT) y Singapur (MUIS) obligan a los exportadores a mantener sistemas de cumplimiento paralelos, lo que infla los costos según las consultas de la industria. Los logotipos halal falsificados proliferan en mercados con escasa aplicación de la ley, erosionando la confianza del consumidor y creando riesgos reputacionales para las marcas legítimas. Mientras tanto, las alternativas no halal con precios entre un 15% y un 25% por debajo de los productos certificados atraen a compradores sensibles al precio en India y China, donde las minorías islámicas carecen del poder adquisitivo para absorber de manera consistente las primas halal. Las bebidas funcionales, las proteínas de origen vegetal y las comidas listas para consumir superan a los productos básicos tradicionales a medida que los consumidores urbanos sustituyen la larga preparación por la conveniencia. Sin embargo, los estándares nacionales divergentes inflan los costos de cumplimiento en múltiples mercados y crean oportunidades de espacio en blanco para proveedores ágiles que pueden navegar la fragmentación regulatoria más rápido que las multinacionales.
Conclusiones Clave del Informe
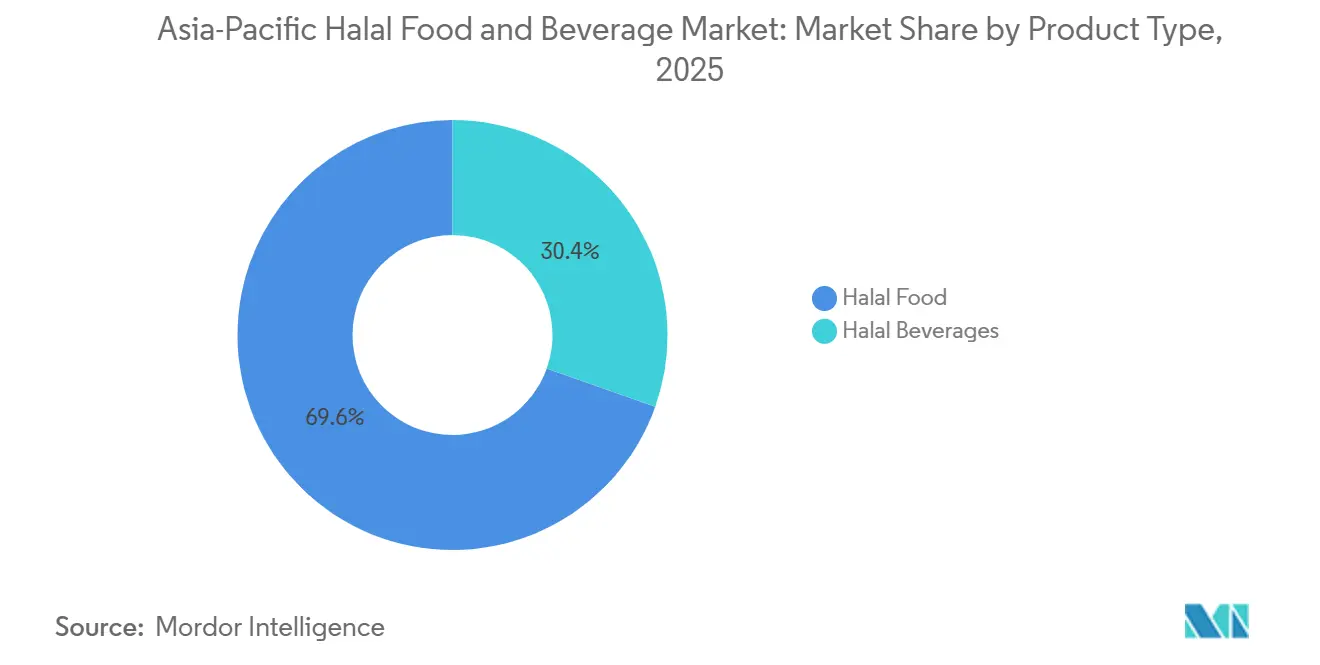
- Por tipo de producto, los alimentos halal captaron el 69,58% de los ingresos de 2025, mientras que se prevé que las bebidas se expandan a una CAGR del 9,52% hasta 2031.
- Por rango de precios, los productos de mercado masivo representaron el 70,68% de las ventas de 2025; se proyecta que los productos premium crezcan a una CAGR del 10,05%.
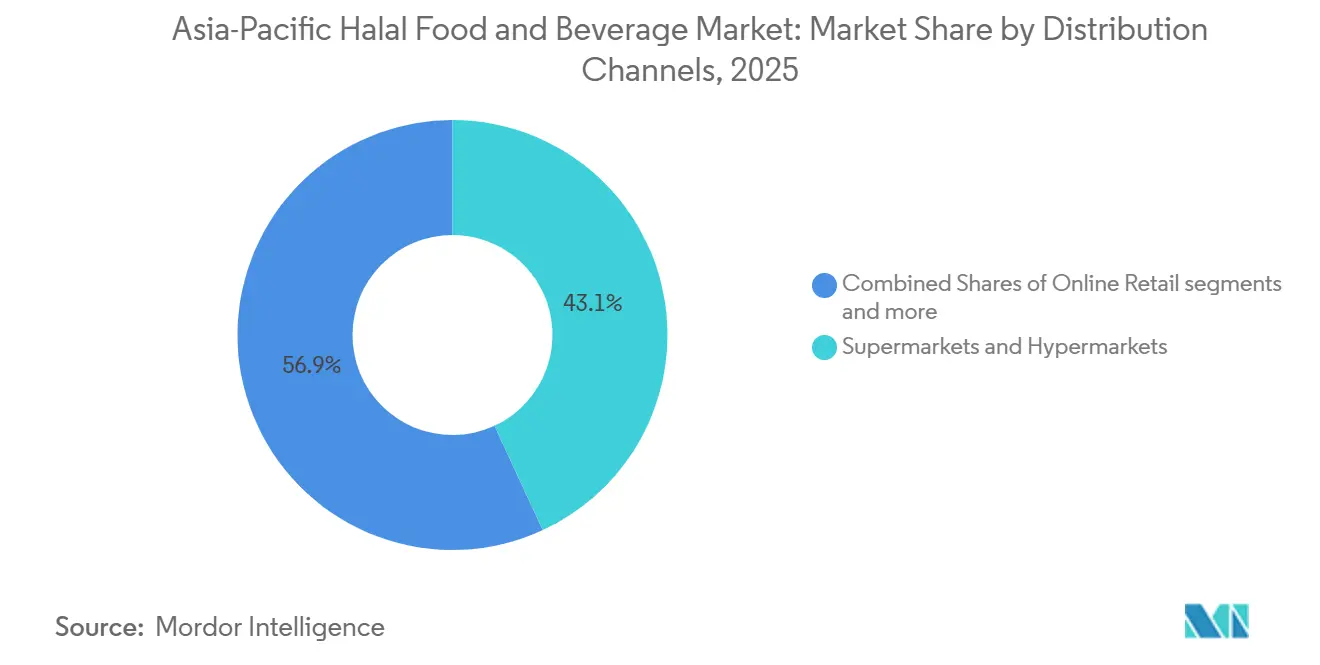
- Por canal de distribución, los supermercados e hipermercados retuvieron el 43,10% del gasto de 2025, mientras que el comercio minorista en línea está previsto que aumente a una CAGR del 9,63%.
- Por geografía, Indonesia representó el 36,10% de los ingresos de 2025; se espera que Malasia registre la CAGR más rápida del 10,07% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| El crecimiento de la población islámica impulsa la demanda de productos halal | +2.1% | Indonesia, Malasia, India, Bangladesh, con efecto secundario en Singapur y Australia | Largo plazo (≥ 4 años) |
| Expansión de comidas listas para consumir y alternativas lácteas conformes con el halal | +1.5% | Centros urbanos en Indonesia, Malasia, Singapur y Japón (turismo amigable con el islam) | Mediano plazo (2-4 años) |
| Creciente demanda de los consumidores de alimentos seguros y con calidad garantizada | +1.3% | Núcleo de Asia-Pacífico (Indonesia, Malasia, Singapur), en expansión hacia China e India | Mediano plazo (2-4 años) |
| Mejora de la trazabilidad de la cadena de suministro mediante blockchain y soluciones tecnológicas | +0.9% | Indonesia (SiHalal), Malasia (pilotos de HalalChain), Singapur (centros de logística inteligente) | Corto plazo (≤ 2 años) |
| La expansión del comercio moderno mejora la accesibilidad halal en toda la región | +1.2% | Indonesia, Malasia, India, China (ciudades de segundo nivel), Australia (suburbios multiculturales) | Mediano plazo (2-4 años) |
| Gama diversificada de productos halal en muchas categorías alimentarias | +1.4% | Asia-Pacífico, con clústeres de innovación en Malasia, Singapur y Japón | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
El Crecimiento de la Población Islámica Impulsa la Demanda de Productos Halal
El impulso demográfico sustenta la CAGR del 9,35% a medida que la población islámica de Asia-Pacífico se expande desde 1.100 millones en 2024 hacia 1.300 millones para 2030, según las proyecciones de población de la ONU[1]. Solo Indonesia alberga 237 millones de musulmanes, mientras que los 200 millones de la minoría islámica de India representan la tercera población islámica más grande del mundo. Esta escala crea una base cautiva para los productos básicos certificados como halal, aunque el poder adquisitivo varía drásticamente: el gasto per cápita en halal de Indonesia alcanzó 420 USD en 2024, frente a 180 USD en India, según datos de comercio gubernamentales. La brecha explica por qué la participación de mercado del 36,54% de Indonesia eclipsa a la de India a pesar de poblaciones islámicas comparables. La estrategia proactiva de industrialización halal de Malasia, codificada en su Plan Maestro Nacional Halal 2024-2030, posiciona al país para capturar la demanda de la diáspora en Singapur, Brunéi y el sur de Tailandia, aprovechando el valor de marca de JAKIM como certificador de referencia mundial.
Expansión de Comidas Listas para Consumir y Alternativas Lácteas Conformes con el Halal
La urbanización y los hogares con doble ingreso impulsan la demanda de comidas halal convenientes y de larga duración. El segmento de comidas listas para consumir de Indonesia creció interanualmente en 2024, impulsado por la penetración del comercio electrónico y las mejoras en la infraestructura de cadena de frío financiadas por iniciativas logísticas gubernamentales. Las alternativas lácteas de origen vegetal, la leche de avena y el yogur de almendras, están ganando terreno entre los musulmanes preocupados por la salud que las consideran intrínsecamente halal, evitando las complejidades de certificación vinculadas a los ingredientes de origen animal. El lanzamiento en 2024 de Nestlé de leche condensada de origen vegetal certificada como halal en Malasia señala el reconocimiento multinacional de este cambio. El mercado de comidas listas para consumir halal de Japón, aunque de nicho, se expandió en 2024 a medida que el turismo se recupera y los visitantes islámicos buscan alimentos de conveniencia certificados en aeropuertos y estaciones de tren, según datos de la Asociación Halal de Japón.
Creciente Demanda de los Consumidores de Alimentos Seguros y con Calidad Garantizada
La certificación halal ha evolucionado más allá del cumplimiento religioso para convertirse en un indicador de seguridad alimentaria y abastecimiento ético, atrayendo incluso a consumidores no islámicos. Una encuesta de 2024 realizada por el BPJPH de Indonesia encontró que el 18% de los compradores de productos certificados como halal eran no islámicos atraídos por la percepción de garantía de calidad. Este efecto halo amplifica el potencial del mercado, particularmente para las exportaciones a China, donde los escándalos de seguridad alimentaria han erosionado la confianza en las marcas nacionales. Las exportaciones de alimentos para bebés certificados como halal de Malasia a China se dispararon en 2024, según datos de la Corporación de Desarrollo del Comercio Exterior de Malasia, ya que los padres chinos equiparan la certificación JAKIM con rigurosos protocolos de seguridad [2]. La tendencia sugiere que el posicionamiento halal puede exigir precios premium más allá de los mercados de mayoría islámica, siempre que las marcas inviertan en educación del consumidor.
Gama Diversificada de Productos Halal en Muchas Categorías Alimentarias
Más allá de la carne y las aves de corral, la certificación halal abarca ahora confitería, panadería, aperitivos salados, salsas y alimentos para bebés. Secret Recipe de Malasia lanzó pasteles certificados como halal en 15 nuevos sabores en 2024, dirigidos a ocasiones de regalo durante el Ramadán y el Eid. Ramly de Indonesia introdujo mariscos congelados certificados como halal, aprovechando la demanda costera de proteínas convenientes. La Corporación Bourbon de Japón obtuvo la certificación halal para líneas selectas de galletas en 2024, con el objetivo de capturar el gasto de los turistas islámicos en tiendas de conveniencia. Esta proliferación de categorías diversifica los flujos de ingresos y aísla al mercado de los impactos en una sola categoría, como los brotes de gripe aviar que periódicamente interrumpen el suministro de aves de corral.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Los estándares de certificación halal fragmentados varían entre países | -1.2% | Núcleo de la ASEAN (Indonesia, Malasia, Tailandia, Singapur), con fricción de exportación hacia China, Japón y Australia | Mediano plazo (2-4 años) |
| Riesgo de etiquetado incorrecto o certificación halal falsificada | -0.8% | Indonesia, India, China (zonas de aplicación débil), con efecto reputacional en toda Asia-Pacífico | Corto plazo (≤ 2 años) |
| Competencia de alternativas no halal o no certificadas más baratas | -1.0% | India, China, Filipinas (minorías islámicas sensibles al precio) | Mediano plazo (2-4 años) |
| La complejidad de la cadena de suministro desafía el mantenimiento de la integridad halal | -0.7% | Cadenas de suministro multinacionales (corredores comerciales Indonesia-Malasia-Singapur), brechas en la cadena de frío en zonas rurales | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Los Estándares de Certificación Halal Fragmentados Varían entre Países
A pesar del marco de reconocimiento mutuo de la ASEAN de 2024, la armonización práctica sigue siendo esquiva. El BPJPH de Indonesia exige auditorías de sacrificio in situ, mientras que el JAKIM de Malasia acepta documentación en video, lo que crea discrepancias procedimentales que retrasan las aprobaciones transfronterizas. El CICOT de Tailandia y el MUIS de Singapur imponen requisitos de etiquetado distintos, lo que obliga a los exportadores a rediseñar el embalaje para cada mercado. Según estudios, se encontró que los costos de certificación de un solo producto en cuatro mercados de la ASEAN promediaron 45.000 USD, frente a los 12.000 USD para una certificación en un solo país. Esta fragmentación perjudica desproporcionadamente a las pequeñas y medianas empresas, consolidando la participación de mercado entre las multinacionales con equipos regulatorios dedicados. El cumplimiento de los estándares JAKIM y BPJPH, los más estrictos de la región, se ha convertido en un requisito previo de facto para la distribución panASEAN, marginando a los productores que carecen de recursos para cumplir con los dos criterios de referencia.
Riesgo de Etiquetado Incorrecto o Certificación Halal Falsificada
Los logotipos halal falsificados proliferan en mercados con infraestructura de aplicación débil. El BPJPH de Indonesia realizó 1.200 redadas en 2024, incautando productos con sellos halal falsos, según informes del Ministerio de Asuntos Religiosos. La falta de una autoridad halal centralizada en India permite que certificadores irregulares emitan aprobaciones dudosas, erosionando la confianza del consumidor. Una investigación de 2024 documentó a fabricantes chinos que colocaban logotipos halal en productos no conformes destinados a los mercados del Sudeste Asiático, aprovechando las laxas inspecciones aduaneras. Estos incidentes desencadenan crisis de marca: cuando un minorista malayo almacenó sin saberlo aperitivos indonesios mal etiquetados en 2024, la reacción en las redes sociales forzó un retiro a nivel nacional, costándole al distribuidor un estimado de 3 millones de USD. Los sistemas de trazabilidad mediante blockchain prometen mitigación, pero la adopción sigue siendo incipiente fuera de Singapur y Malasia.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Las Bebidas Superan el Crecimiento de los Alimentos TradicionalesLos alimentos halal concentraron el 69,58% de los ingresos de 2025, anclados en productos básicos como carne, aves de corral, lácteos y productos de panadería que forman el núcleo dietético de los hogares islámicos. Dentro de este segmento, las comidas listas para consumir y las alternativas lácteas se están expandiendo rápidamente a medida que la urbanización acorta el tiempo de preparación de alimentos y las dietas de origen vegetal ganan aceptación cultural. La carne, las aves de corral y los mariscos siguen siendo el subsegmento más grande, impulsado por el alto consumo per cápita en Indonesia y Malasia, aunque enfrentan presión sobre los márgenes por los volátiles costos de alimentación y los brotes de gripe aviar que periódicamente restringen el suministro. La confitería y los aperitivos salados se benefician de las compras por impulso y las tradiciones de regalo durante los festivales islámicos, mientras que los alimentos para bebés disfrutan de la premiumización a medida que los padres de clase media priorizan la nutrición y la garantía halal. Los productos de panadería y los condimentos sirven como artículos de uso diario, ofreciendo flujos de ingresos estables pero de bajo crecimiento.
Se prevé que las bebidas halal crezcan a una CAGR del 9,52% hasta 2031, capturando participación de las categorías de alimentos tradicionales a medida que las bebidas funcionales, los jugos prensados en frío y las alternativas de leche de origen vegetal resuenan entre los millennials preocupados por la salud. F&N Holdings de Malasia lanzó una bebida de colágeno certificada como halal en 2024, dirigida a mujeres islámicas preocupadas por la belleza, mientras que el Grupo Orang Tua de Indonesia introdujo una bebida energética halal enriquecida con extracto de dátil, combinando la tradición con las tendencias modernas de bienestar. El mercado de bebidas halal de Japón, aunque pequeño, se está expandiendo a medida que las tiendas de conveniencia almacenan opciones certificadas para turistas y residentes islámicos. El crecimiento más rápido del segmento de bebidas refleja una menor complejidad de certificación, ya que la mayoría de las bebidas evitan los ingredientes de origen animal, y márgenes más altos en comparación con los productos alimentarios básicos.


Por Rango de Precios:
El Segmento Premium Gana Terreno a Medida que los Ingresos AumentanLos productos de mercado masivo representaron el 70,68% de los ingresos de 2025, atendiendo a compradores sensibles al precio que priorizan la asequibilidad sobre el prestigio de marca. Este segmento incluye productos básicos sin marca, ofertas de marca propia y paquetes económicos vendidos a través de tiendas de abarrotes tradicionales y mercados húmedos. El dominio de Indonesia en el segmento masivo refleja su gran población de clase media-baja, donde la certificación halal es esperada pero los precios premium son inasequibles. El mercado halal de India se inclina fuertemente hacia las ofertas masivas, ya que las minorías islámicas enfrentan restricciones de ingresos que limitan el gasto discrecional.
Se prevé que los productos halal premium crezcan a una CAGR del 10,05% hasta 2031, atendiendo a los urbanitas adinerados que equiparan el halal con cualidades orgánicas, de abastecimiento ético y artesanales. Kawan Food de Malasia introdujo una línea premium de dim sum congelado certificado como halal en 2024, con un precio un 35% superior a las ofertas estándar, dirigida a expatriados y locales de ingresos altos. El segmento halal premium de Singapur se beneficia de los altos ingresos per cápita y de una base de consumidores cosmopolita dispuesta a pagar por la procedencia y las certificaciones de sostenibilidad junto con el cumplimiento halal. La carne de res de pasto certificada como halal de Australia, exportada a Malasia e Indonesia, exige una prima del 40% sobre las alternativas alimentadas con granos, según datos de la Corporación de Procesadores de Carne de Australia. El crecimiento más rápido del segmento premium subraya un cambio más amplio: el halal está pasando de ser un requisito religioso básico a una elección de estilo de vida que señala salud, ética y calidad.
Por Canal de Distribución:
El Comercio Minorista en Línea Disrumpe los Modelos TradicionalesLos supermercados e hipermercados captaron el 43,10% de las ventas de 2025, aprovechando la escala, la conveniencia y el poder promocional para dominar la distribución halal. Alfamart e Indomaret de Indonesia, Aeon y Giant de Malasia, y FairPrice de Singapur anclan este canal, ofreciendo secciones halal dedicadas y productos de marca propia. Las tiendas de conveniencia y abarrotes atienden la demanda del vecindario, particularmente en zonas rurales donde la penetración del comercio moderno sigue siendo baja. Estos establecimientos almacenan productos halal básicos de alta rotación, pero carecen de la amplitud de referencias de los hipermercados.
Se prevé que las tiendas minoristas en línea crezcan a una CAGR del 9,63% hasta 2031, remodelando el comercio halal a medida que plataformas de comercio electrónico como Shopee, Lazada y Tokopedia integran filtros halal e insignias de certificación en las interfaces de búsqueda. Las ventas de comercio electrónico halal de Indonesia se dispararon en 2024, impulsadas por la adopción digital inducida por la pandemia y la mejora de la logística de cadena de frío que permite la entrega de productos halal frescos y congelados. Salaam Market de Malasia, una plataforma de comercio electrónico halal dedicada, reportó un crecimiento interanual en 2024, atrayendo a marcas que buscan canales directos al consumidor. RedMart de Singapur y Coles Online de Australia ampliaron las referencias de productos certificados como halal en 2024, respondiendo a la demanda multicultural de entrega a domicilio. El crecimiento más rápido del canal en línea refleja su capacidad para agregar productos halal de nicho que carecen de espacio en estantes en las tiendas físicas, atendiendo la demanda de larga cola de artículos especializados como suplementos certificados como halal, salsas gourmet y confitería importada.

Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Análisis Geográfico
Mercado de Alimentos y Bebidas Halal de Indonesia
Indonesia concentró el 36,10% de los ingresos de 2025, un dominio arraigado en sus 237 millones de musulmanes y la ley de certificación halal obligatoria que entró en plena vigencia en octubre de 2024. La Ley 33/2014 y su reglamento de implementación (GR 42/2024) obligan a todos los fabricantes de alimentos y bebidas, nacionales y extranjeros, a obtener la aprobación del BPJPH, creando una barrera de cumplimiento que favorece a los actores establecidos con experiencia en certificación. El mercado halal de Indonesia está bifurcado: los centros urbanos como Yakarta y Surabaya exhiben tendencias de premiumización, mientras que las zonas rurales siguen siendo sensibles al precio y dependen del comercio minorista tradicional. El lanzamiento en 2024 de la plataforma blockchain SiHalal por parte del gobierno tiene como objetivo agilizar la certificación, reduciendo los plazos de aprobación de 6 meses a 8 semanas, lo que podría democratizar el acceso al mercado para las pequeñas y medianas empresas. Las exportaciones halal de Indonesia, en particular los fideos instantáneos y los productos derivados del aceite de palma, alcanzaron 8.200 millones de USD en 2024, según datos del Ministerio de Comercio, posicionando al país como un centro regional de fabricación halal.
Mercado de Alimentos y Bebidas Halal de Malasia y Singapur
Se prevé que Malasia crezca a una CAGR del 10,07% hasta 2031, aprovechando el valor de marca global de JAKIM para atraer a consumidores e inversores conscientes del halal. El Plan Maestro Nacional Halal 2024-2030 del gobierno tiene como objetivo 12.000 millones de USD en exportaciones halal para 2030, frente a los 7.100 millones de USD en 2024, a través de incentivos fiscales para fabricantes certificados como halal y subvenciones de I+D para la innovación halal. La infraestructura logística halal de Malasia, incluidos puertos y almacenes halal dedicados, garantiza la segregación y la trazabilidad que exigen precios premium en los mercados de exportación. Los sectores farmacéutico y cosmético halal del país se están expandiendo junto con los alimentos, creando sinergias entre categorías. Singapur, aunque pequeño, sirve como entrepôt halal regional, aprovechando su infraestructura portuaria y la claridad regulatoria para facilitar el comercio halal intra-ASEAN. La certificación MUIS es reconocida en todo el Sudeste Asiático, lo que permite a las marcas con sede en Singapur escalar regionalmente con una fricción mínima.
Mercado de Alimentos y Bebidas Halal de Asia-Pacífico y Oceanía
China, Japón, India y Australia representan mercados halal emergentes con distintos motores de crecimiento. Los 25 millones de musulmanes de China, concentrados en Xinjiang y Ningxia, son cada vez más prósperos, lo que impulsa la demanda de importaciones certificadas como halal, en particular alimentos para bebés malayos y aperitivos indonesios. El mercado halal de Japón, aunque de nicho, se expandió en 2024 a medida que el turismo islámico se recuperó tras la pandemia y las tiendas de conveniencia almacenaron opciones certificadas. Los 200 millones de musulmanes de India representan una demanda latente limitada por los niveles de ingresos y la certificación fragmentada, aunque los centros urbanos como Delhi e Hyderabad están siendo testigos de la premiumización. Las exportaciones de carne certificada como halal de Australia a Indonesia y Malasia alcanzaron 1.800 millones de USD en 2024, según datos de la Corporación de Procesadores de Carne de Australia, subrayando el papel del país como proveedor de proteínas halal más que como mercado de consumo doméstico. El resto de Asia-Pacífico, incluidos Bangladesh, Pakistán y Filipinas, contribuye con una demanda fragmentada moldeada por los regímenes de certificación locales y las disparidades de ingresos.
Panorama Competitivo
Concentración del Mercado
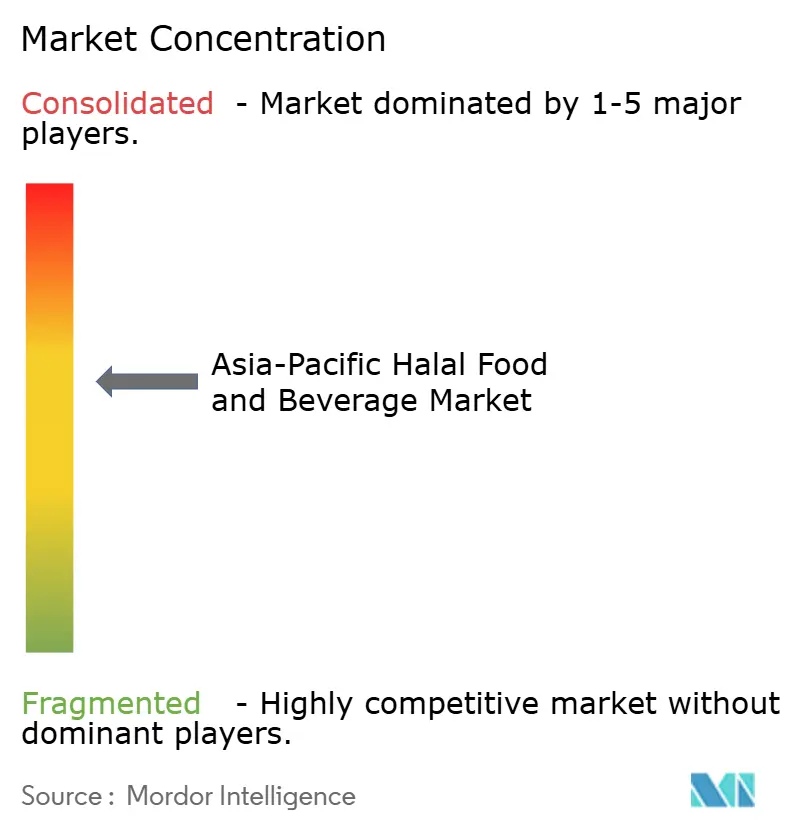
El mercado de alimentos y bebidas halal de Asia-Pacífico opera con una concentración moderada, donde las corporaciones multinacionales coexisten con especialistas regionales e incumbentes locales. Nestlé, Cargill y Unilever despliegan cadenas de suministro globales y presupuestos de I+D para asegurar certificaciones halal en múltiples jurisdicciones, aunque enfrentan restricciones de agilidad al navegar los protocolos BPJPH de Indonesia o JAKIM de Malasia. Los actores regionales como Kawan Food, QL Resources y Ramly aprovechan el profundo conocimiento local y las relaciones establecidas con los certificadores para superar a las multinacionales en velocidad de comercialización. Las estrategias competitivas se centran en la amplitud del portafolio de certificaciones, la transparencia de la trazabilidad y la premiumización.
Las empresas que obtienen aprobaciones duales JAKIM-BPJPH desbloquean la distribución panASEAN, mientras que las que invierten en sistemas de trazabilidad blockchain se diferencian en autenticidad y seguridad alimentaria. Las oportunidades abundan en alimentos funcionales certificados como halal, proteínas de origen vegetal y referencias exclusivas de comercio electrónico que eluden a los intermediarios del comercio minorista tradicional. Los disruptores emergentes incluyen marcas directas al consumidor enfocadas en halal que aprovechan Instagram y TikTok para la adquisición de clientes, evitando las tarifas de posicionamiento en supermercados.
La adopción tecnológica varía: las empresas con sede en Singapur integran IoT e IA para la optimización de la cadena de suministro, mientras que las pymes indonesias dependen de procesos manuales, creando una brecha digital que moldea el posicionamiento competitivo. El cumplimiento de las normas ISO 22000 (gestión de la seguridad alimentaria) y HACCP (análisis de peligros) se está convirtiendo en un requisito básico, ya que los minoristas exigen auditorías de terceros junto con la certificación halal para mitigar el riesgo reputacional.
Líderes de la Industria de Alimentos y Bebidas Halal de Asia-Pacífico
-
Nestlé S.A.
-
Unilever PLC
-
Cargill, Incorporated
-
BRF S.A.
-
QL Foods Sdn Bhd (QL Resources)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Alimentos y Bebidas Halal de Asia-Pacífico Empresas cubiertas en este informe
- Nestle S.A.
- Cargill, Incorporated
- Kawan Food Berhad
- QL Resources Berhad (QL Foods)
- BRF S.A.
- Unilever Plc
- OldTown Berhad
- Secret Recipe Cakes & Caf� Sdn Bhd
- Marrybrown International
- Siamfoodtech Co., Ltd.
- Max Oceans Co., Ltd.
- Inno4 Co., Ltd.
- Ramly Food Processing Sdn Bhd
- Haoyue Group (China)
- Pampanga�s Best, Inc.
- American Halal Company, Inc.
- Prima?Agri?Products
- Ecolite Biotech Manufacturing Sdn Bhd
- Nema Food Company
- Allanasons Pvt. Ltd.
Lea el análisis de las empresas de alimentos y bebidas halal de asia-pacífico
Alcance y Metodología
La aplicación regulatoria y la digitalización están creando espacios en blanco para los proveedores que pueden industrializar la garantía halal en ingredientes, fabricación y distribución transfronteriza. El marco halal obligatorio de Indonesia y el próximo requisito del 18 de octubre de 2026 para que los productos alimentarios y de bebidas importados cumplan con la normativa concentran la oportunidad a corto plazo en el comercio habilitado para el cumplimiento y una mayor velocidad de certificación, respaldados por iniciativas como SiHalal destinadas a comprimir los plazos de aprobación. Malasia está combinando la ambición exportadora con el desarrollo de capacidades y la seguridad de ingredientes a través de la ejecución de políticas bajo el HIMP 2030, con 23 iniciativas reportadas como implementadas al 30 de mayo de 2026 para reducir la dependencia de ingredientes halal críticos importados. Esto abre oportunidades en la producción local de ingredientes, redes de proveedores validadas y registros de ingredientes habilitados por datos, incluido el sistema MyHALALINGREDIENTS implementado en agosto de 2025.
Las inversiones y los desarrollos de canales proporcionan rutas más claras hacia la escala para las marcas halal y los proveedores de ingredientes. En mayo de 2026, Mahsuri Food Sdn. Bhd. inauguró una instalación de producción de última generación en Bandar Enstek para ampliar la capacidad de producción y apoyar el crecimiento en el Sudeste Asiático, Oriente Medio e India, lo que indica una continua adición de capacidad alineada con los corredores de exportación. En el lado de la demanda y la distribución, el plan de Lulu Group de mayo de 2026 de adquirir aproximadamente 100 millones de USD en productos halal malayos para su red global de supermercados fortalece una vía directa de compra para los fabricantes certificados. Mientras tanto, la colaboración de Nestle Malaysia en mayo de 2026 con JAKIM (Synergy Halal Nestle Malaysia) destaca las inversiones en el desarrollo de capacidades de la cadena de suministro entre proveedores, co-fabricantes y socios logísticos. En conjunto, estos puntos de prueba respaldan oportunidades en comidas listas para consumir certificadas como halal, bebidas funcionales y productos respaldados por trazabilidad que pueden ganar espacio en estantes en el comercio moderno y los canales en línea bajo un mayor escrutinio de aplicación.
Desarrollos recientes de la industria en Mercado de Alimentos y Bebidas Halal de Asia-Pacífico
- Julio de 2026: Nestle Thailand obtuvo la aprobación de la Junta de Inversiones de Tailandia (BOI) para una inversión de 688 millones de USD destinada a construir una fábrica inteligente y un centro de distribución en Samut Prakan. El proyecto añade capacidad regional de fabricación y cumplimiento, y refuerza los sistemas de producción listos para el cumplimiento que respaldan los requisitos halal y de calidad más amplios en las rutas de suministro de la ASEAN.
- Octubre de 2025: Nestle Indonesia firmó un memorando de entendimiento con la Agencia de Garantía de Productos Halal de Indonesia (BPJPH) para brindar apoyo técnico y desarrollo empresarial para ayudar a hasta 5.000 mipymes a obtener la certificación halal. El programa amplía la base de proveedores certificados que abastece al comercio moderno y al comercio electrónico, y alinea los ecosistemas de adquisición multinacional con el marco halal obligatorio de Indonesia.
- Agosto de 2024: Cargill inauguró una nueva instalación de mezcla en su planta de Pandaan en Indonesia para almidones, edulcorantes y texturizantes adaptados a los requisitos locales, incluidas las necesidades de garantía halal. La capacidad de formulación local añadida ayuda a acortar los plazos de entrega para los fabricantes de alimentos y bebidas procesados y reduce la dependencia de ingredientes especializados importados en un mercado que endurece la aplicación de la certificación.
Mercado de Alimentos y Bebidas Halal de Asia-Pacífico Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Este mercado cubre el valor de los productos alimentarios y de bebidas certificados como halal vendidos en Asia-Pacífico, donde el cumplimiento se basa en estándares y prácticas de certificación halal reconocidos. El dimensionamiento refleja el consumo de los consumidores y del sector de servicios de alimentos a través de rutas minoristas y en línea comunes, reportado en términos de valor en USD.
Exclusiones del alcance: Excluimos los productos no certificados que solo se comercializan como éticos o de etiqueta limpia, y también excluimos los cosméticos halal, los productos farmacéuticos y otras categorías no alimentarias.
Descripción General de la Segmentación
- Tipo de Producto
- Alimentos Halal
- Lácteos y Alternativas Lácteas
- Confitería
- Productos de Panadería
- Aperitivos Salados
- Carne, Aves de Corral y Mariscos
- Carne Roja
- Mariscos
- Aves de Corral
- Alimentos para Bebés
- Comidas Listas para Consumir
- Condimentos y Salsas
- Otros Tipos de Productos
- Bebidas Halal
- Alimentos Halal
- Rango de Precios
- Masivo
- Premium
- Canal de Distribución
- Hipermercados/Supermercados
- Tiendas de Conveniencia/Abarrotes
- Tiendas Minoristas en Línea
- Otros Canales de Distribución
- Geografía
- China
- Japón
- India
- Australia
- Indonesia
- Malasia
- Singapur
- Resto de Asia-Pacífico
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utilizó para construir la base de hechos en torno a los estándares halal, los flujos comerciales y los patrones de consumo de alimentos en Asia-Pacífico, y luego para verificar los totales del modelo. Se revisaron fuentes públicas como las oficinas nacionales de estadística para el IPC de alimentos y el gasto de los hogares, los portales de aduanas y aranceles para la dirección de importaciones y exportaciones, y los ministerios de agricultura y pesca para el contexto de producción.
También consultamos organismos de certificación halal y agencias halal lideradas por el gobierno para actualizaciones de normas y cambios en la cobertura de certificación, junto con las hojas de balance alimentario de la FAO y revistas científicas seleccionadas sobre cadenas de suministro halal y comportamiento del consumidor. Para el contexto a nivel de empresa, utilizamos informes anuales, presentaciones para inversores y prensa de reputación. Se utilizaron algunas suscripciones de pago de forma selectiva para información financiera e inteligencia empresarial de empresas, además de visibilidad del comercio a nivel de envíos cuando las tablas de comercio por país carecían de suficiente detalle. Estos son solo ejemplos ilustrativos, y se utilizaron muchas otras fuentes para recopilar datos, validar supuestos y aclarar puntos poco claros.
Entrevistas Primarias y Encuestas
El trabajo primario se centró en validar qué califica como ventas listas para el halal en cada país, cómo se aplican la certificación y el etiquetado en la adquisición real, y cómo está cambiando la combinación de canales entre el comercio moderno y el comercio en línea. Hablamos con fabricantes, participantes del ecosistema de ingredientes y certificación, distribuidores y responsables de la toma de decisiones en el comercio minorista o de servicios de alimentos en toda Asia-Pacífico, para que los hallazgos documentales pudieran corregirse cuando las prácticas sobre el terreno diferían.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 36% | Directores ejecutivos: 16% |
| Nivel medio: 48% | Líderes funcionales/de unidad: 27% |
| Actores más pequeños: 16% | Gerentes: 57% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento comienza con una construcción de arriba hacia abajo donde se reconstruyen los fondos de gasto nacional en alimentos y bebidas no alcohólicas, y luego se ajustan utilizando supuestos de penetración halal que reflejan el alcance de la certificación y la intención de compra por país. Para mantener los totales realistas, los resultados se contrastan con aproximaciones selectivas de abajo hacia arriba, como volúmenes de categorías muestreadas multiplicados por bandas de precios minoristas típicas, más verificaciones de canales de distribuidores y minoristas, y los totales se ajustan cuando se encuentran brechas.
Los insumos clave incluyen tendencias de población musulmana y urbanización, gasto per cápita en alimentos y bebidas envasados, cambios en la participación del comercio moderno y el comercio electrónico, movimiento relativo de precios utilizando el IPC de alimentos, y el ritmo observado de adopción de la certificación halal en las principales categorías. Dado que la calidad de los datos difiere por país, los indicadores faltantes se manejan a través de variables proxy, por ejemplo, utilizando mercados pares cercanos con ingresos y combinación dietética similares, antes de ser revisados con los comentarios de las entrevistas.
Para el pronóstico, utilizamos análisis de escenarios respaldados por señales de regresión multivariante a nivel de país, donde el crecimiento está vinculado a los ingresos, la población y la expansión de canales, y luego se somete a pruebas de estrés para cambios en la política de certificación y cambios de precios impulsados por la inflación. Los supuestos de pronóstico se mantienen explícitos para que un analista junior pueda volver a ejecutar el modelo cuando se publiquen nuevas series de población o gasto en alimentos.
Validación de Datos y Ciclo de Actualización
La validación se realiza comparando los valores modelados con señales independientes como las tasas de crecimiento a nivel de categoría, la intensidad del comercio para los grupos de alimentos relevantes y los indicadores de expansión de canales, y luego verificando si el gasto per cápita halal implícito se mantiene dentro de rangos plausibles. Cuando aparecen saltos inusuales, la causa se rastrea hasta el precio, la penetración o la combinación, y el supuesto se revisa antes de que se aprueben los resultados.
Se sigue una revisión interna de múltiples pasos para que se aplique la misma lógica en todos los países, y se activan los recontactos cuando un cambio de política, una actualización de certificación o un movimiento macroeconómico brusco puede desplazar materialmente la demanda. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando grandes eventos impactan el mercado. Justo antes de la entrega, se completa un pase final para garantizar que los clientes reciban la vista actualizada más reciente.
Comparación del Tamaño del Mercado de Alimentos y Bebidas Halal de Asia-Pacífico de Mordor Intelligence con Otras Estimaciones Publicadas
Los valores publicados para este mercado pueden diferir ampliamente, principalmente porque los analistas no siempre cuentan el mismo alcance de producto, el mismo conjunto geográfico o la misma definición de lo que califica como ventas halal. Las diferencias también aparecen cuando un estudio utiliza el valor de las ventas minoristas, mientras que otro se basa en señales de consumo más amplias o impulsadas por el comercio.
La mayor brecha proviene de si se incluyen los alimentos dirigidos a musulmanes pero no certificados, donde Mordor Intelligence cuenta el valor solo cuando los productos se tratan como halal a través de la certificación reconocida y luego se mapean a las señales de demanda de categoría y canal de Asia-Pacífico. Las diferencias en los pronósticos también ocurren cuando el crecimiento de precios se aplica como un incremento uniforme, frente al uso del IPC de alimentos y los cambios en la combinación de categorías, y cuando los supuestos de moneda del año base más antiguo se llevan adelante sin una actualización.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 480,03 mil millones de USD (2025) | |
| Consultora Global A | 731,00 mil millones de USD (2024) | Utiliza un año base diferente y a menudo aplica un conjunto de productos más amplio con divisiones por usuario final, lo que puede incorporar ventas que no están vinculadas de manera consistente a la cobertura de certificación por país y canal. |
| Editorial de la Industria B | 1.220,00 mil millones de USD (2025) | Reporta una estimación mucho más amplia que parece más cercana a una visión amplia del consumo de alimentos y bebidas halal, lo que puede inflar los totales cuando los límites de certificación y canal minorista no se aplican de manera consistente en Asia-Pacífico. |
En conjunto, la diferencia se explica principalmente por el alcance y las reglas de conteo, más que por un desacuerdo sobre si la demanda está aumentando. Al mantener las variables rastreables al gasto alimentario por país, la penetración halal, el movimiento de precios y la combinación de canales, nuestra estimación es más fácil de replicar y más sencilla de auditar cuando los supuestos necesitan actualizarse.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de alimentos halal de Asia-Pacífico en 2026?
Está valorado en 524,38 mil millones de USD con una perspectiva de CAGR del 9,24% hasta 2031.
¿Qué país contribuye con más ingresos?
Indonesia lidera con el 36,10% de las ventas regionales de 2025 bajo los mandatos del BPJPH.
¿Qué segmento de producto se está expandiendo más rápido?
Las bebidas halal, impulsadas por lanzamientos funcionales y de origen vegetal, proyectan una CAGR del 9,52% hasta 2031.
¿Cuál es la concentración del mercado?
El mercado de alimentos y bebidas halal de Asia-Pacífico opera con una concentración moderada, con actores regionales y globales dominando el mercado.