
Tamaño y Participación del Mercado de Aféresis de Asia-Pacífico
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
| Tamaño del mercado en el año base (2026) | 0.91 Mil millones de dólares |
| Tamaño del Mercado (2027) | 1 Mil millones de dólares |
| Tamaño del Mercado (2032) | 1.63 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 10.22 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Aféresis de Asia-Pacífico por Mordor Intelligence
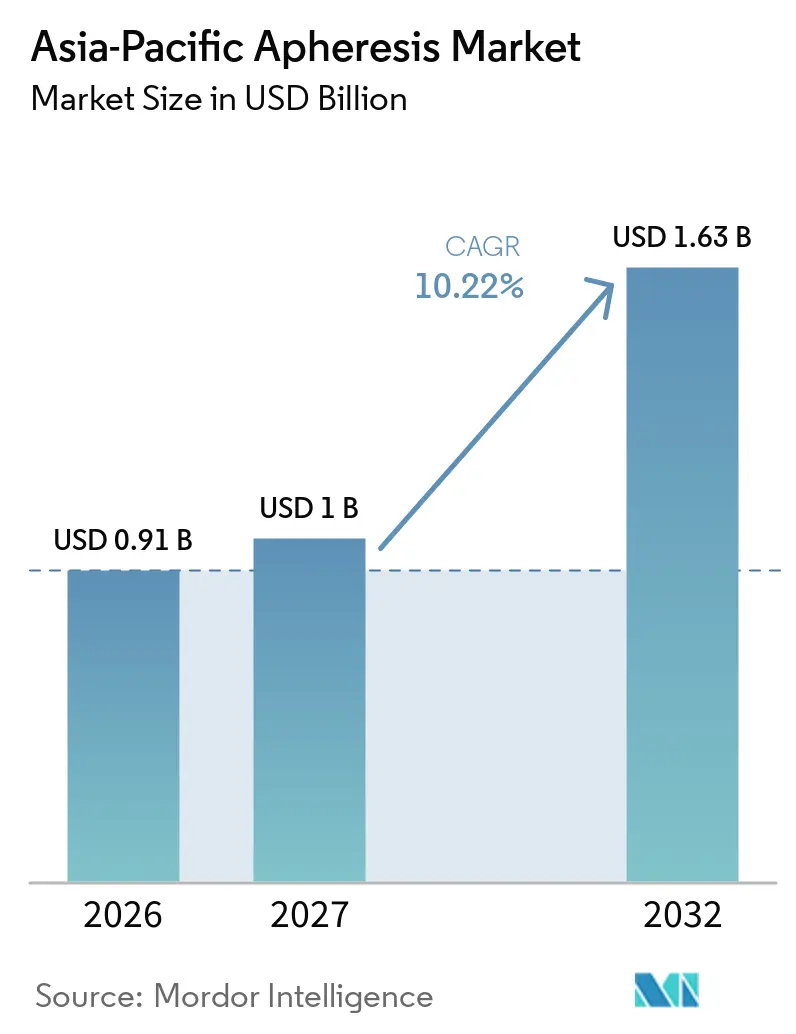
El tamaño del Mercado de Aféresis de Asia-Pacífico se proyecta en 0,91 mil millones de USD en 2026, 1 mil millones de USD en 2027, y alcanzará 1,63 mil millones de USD en 2032, creciendo a una CAGR del 10,22% de 2027 a 2032.
La creciente adopción de plataformas de separación celular de precisión que respaldan la fabricación de CAR-T, los protocolos de neurología y los programas nacionales de seguridad sanguínea posiciona al mercado de aféresis de Asia Pacífico para una expansión sostenida de dos dígitos. El impulso regulatorio de China para la separación de componentes, la estabilidad del reembolso en Japón y la demanda impulsada por la neurología en India son los principales pilares de ingresos. Al mismo tiempo, la fotoféresis por filtración de membrana, los desechables de un solo uso y los modelos de clínicas especializadas ambulatorias están inyectando nuevos vectores de crecimiento. Los proveedores de dispositivos que combinan la instalación de equipos con la capacitación de técnicos y la fabricación local disfrutan de una ventaja competitiva, ya que los hospitales buscan soluciones integrales para compensar las limitaciones de personal y capital.
Conclusiones Clave del Informe
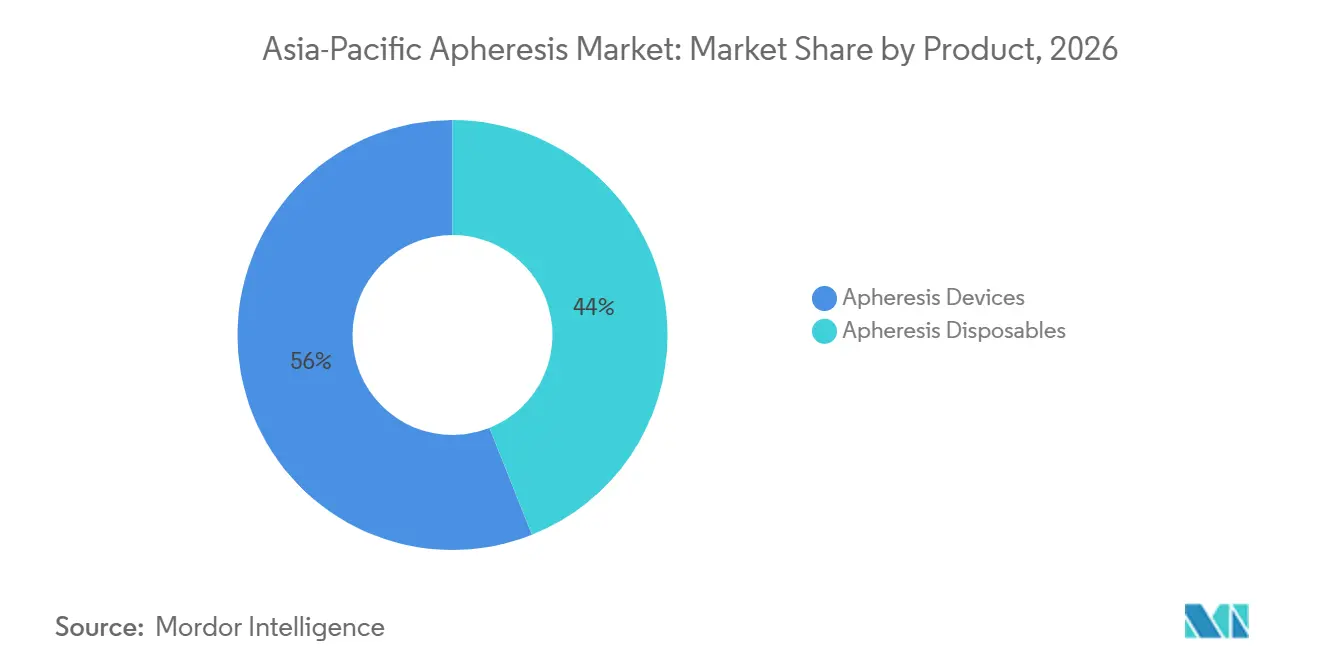
- Por producto, los desechables de aféresis representaron el 56,02% del mercado de aféresis de Asia-Pacífico en 2026; los dispositivos son el segmento de producto de más rápido crecimiento, con una CAGR del 11,46%.
- Por tipo de procedimiento, la plasmaféresis lideró el mercado de aféresis de Asia-Pacífico con una participación del 41,67% en 2026, mientras que se proyecta que la fotoféresis avance a una CAGR del 13,62% hasta 2032.
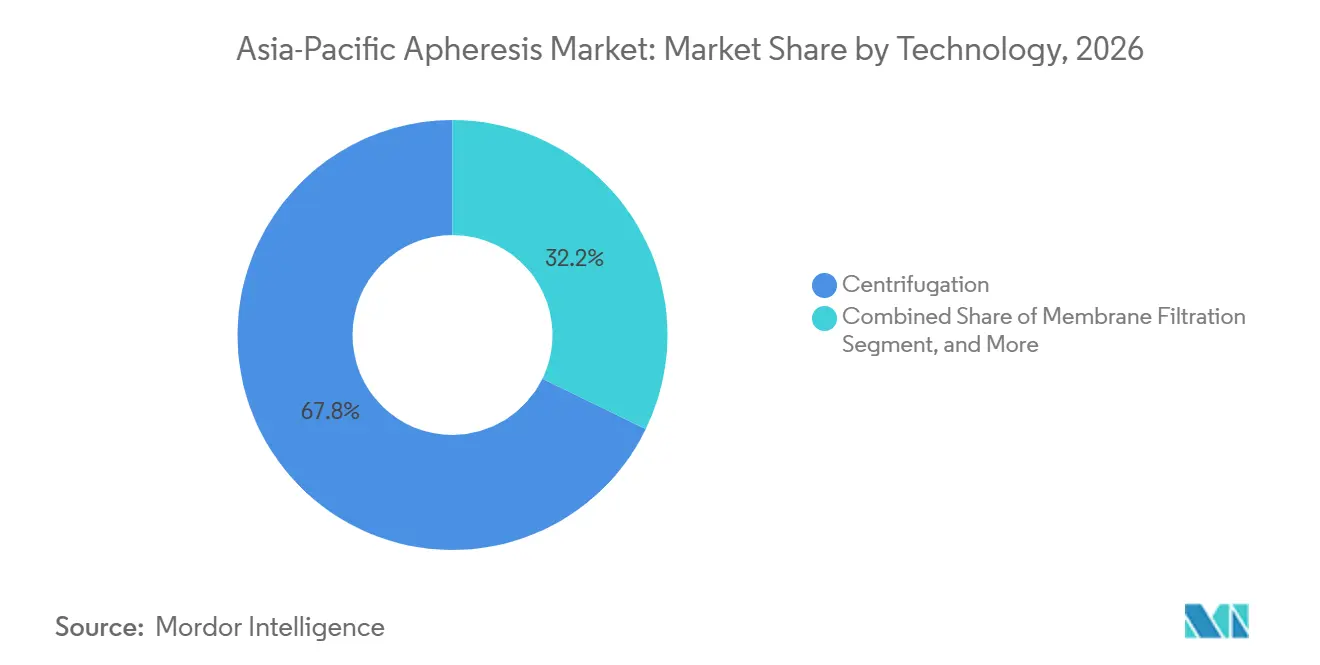
- Por tecnología, la centrifugación representó el 67,79% de los ingresos en 2026, aunque se prevé que la filtración por membrana se expanda a una CAGR del 12,03% entre 2027 y 2032.
- Por aplicación, las indicaciones de neurología representaron el 28,08% en 2026; las enfermedades autoinmunes son la aplicación de más rápido crecimiento, con una CAGR del 12,65%.
- Por usuario final, los hospitales y centros de transfusión generaron el 54,34% de los ingresos de 2026, pero las clínicas especializadas están previstas para crecer a una CAGR del 11,81% a medida que los procedimientos de menor complejidad migran hacia entornos ambulatorios.
- Por país, China retuvo el 36,78% de la participación del mercado de aféresis de Asia-Pacífico en 2026; India es el país de más rápido ascenso, con una CAGR del 13,28% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente Prevalencia de Trastornos Hematológicos y Autoinmunes | +2.1% | India, China, Japón; extensión al Sudeste Asiático | Mediano plazo (2-4 años) |
| Demanda Creciente de Programas de Plasma de Convalecientes | +0.8% | Global, con adopción temprana en Australia y Singapur | Corto plazo (≤ 2 años) |
| Expansión de Centros de Fabricación de Terapias Celulares y Génicas en APAC | +2.5% | Japón, Singapur, Corea del Sur, China | Largo plazo (≥ 4 años) |
| Iniciativas de Modernización de la Seguridad Sanguínea Financiadas por el Gobierno | +1.9% | India, China, Australia | Mediano plazo (2-4 años) |
| Rápida Adopción de Desechables de Aféresis de Un Solo Uso | +1.4% | China, India, Japón | Corto plazo (≤ 2 años) |
| Adopción Acelerada de Tecnologías Avanzadas de Plasmaféresis | +1.3% | Japón, Corea del Sur, Australia; difusión hacia India y China | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Prevalencia de Trastornos Hematológicos y Autoinmunes
Las afecciones autoinmunes neurológicas están transformando los volúmenes de procedimientos en India, donde la miastenia gravis, el síndrome de Guillain-Barré y la polineuropatía desmielinizante inflamatoria crónica ya representan más del 60% de los casos de intercambio terapéutico de plasma.[1] Iniciar el tratamiento dentro de los siete días posteriores al inicio de los síntomas impulsa la recuperación funcional al 83%, lo que lleva a los servicios de urgencias a preautorizar la aféresis antes de la confirmación por electromiografía. El nuevo reembolso de China para el síndrome de hiperviscosidad y los equipos pediátricos optimizados de Japón están ampliando la base de pacientes potenciales, mientras que el Consorcio de Intercambio Terapéutico de Plasma del Sudeste Asiático armoniza los protocolos en 12 centros terciarios, impulsando la seguridad y la capacidad de formación.
Demanda Creciente de Programas de Plasma de Convalecientes
La infraestructura creada para la COVID-19 ahora respalda la preparación ante infecciones emergentes. Australia mantiene una capacidad de respuesta de 500 donaciones de aféresis por semana, que puede activarse en un plazo de 72 horas tras una declaración de salud pública. Japón invirtió JPY 2,4 mil millones en plataformas automatizadas que fraccionan el plasma en concentrados de globulina hiperinmune, mientras que la guía provisional de China sobre la norma ISO 13485 armonizaría los estándares de calidad y permitiría acuerdos de almacenamiento con Singapur. La recolección selectiva de unidades de alto título mediante aféresis ha reducido las pérdidas de fraccionamiento posterior hasta en un 40%, lo que demuestra la justificación económica a largo plazo de mantener activos estos programas.
Expansión de Centros de Fabricación de Terapias Celulares y Génicas en APAC
La vía de aprobación condicional de Japón ha autorizado 17 terapias regenerativas desde 2019, cada una de las cuales comienza con leucaféresis.[2] Terumo BCT respondió fusionando su unidad de Innovaciones en Terapias Globales con su división principal de aféresis para ofrecer sistemas integrados de leucaféresis y lavado que pueden reducir el tiempo de producción de CAR-T de 21 a 14 días. El Puerto de Libre Comercio de Hainan en China ahora otorga un impuesto corporativo del 15% a las empresas que localicen la fabricación de aféresis, y Singapur destinó el 40% de las subvenciones biomédicas de 2024 a proyectos de terapia celular, todos los cuales estipulan el abastecimiento de aféresis certificado por FACT-JACIE.
Iniciativas de Modernización de la Seguridad Sanguínea Financiadas por el Gobierno
India tiene como objetivo elevar la separación de componentes al 70% del total de recolecciones para 2028, con un presupuesto de INR 8,5 mil millones (USD 102 millones) para adquirir 450 dispositivos adicionales. China exige al menos dos sistemas de doble aguja en cada banco de sangre que atienda a más de 500.000 residentes, una medida que representa aproximadamente USD 120 millones en licitaciones anuales. Australia reforzó la vigilancia poscomercialización tras incidentes de delaminación de filtros, exigiendo trazabilidad GS1 para los desechables y ordenando actualizaciones de los sistemas de gestión de calidad.[3]
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Elevado Costo de Capital de los Dispositivos de Aféresis | -1.8% | India, Sudeste Asiático; impacto moderado en ciudades de nivel 3 de China | Corto plazo (≤ 2 años) |
| Escasez de Enfermeras y Técnicos de Aféresis Capacitados | -1.5% | En toda la región APAC, de forma aguda en India, Indonesia y Filipinas | Mediano plazo (2-4 años) |
| Brechas de Reembolso para Procedimientos Terapéuticos | -0.9% | India, ciudades de nivel 3 de China, gran parte del Sudeste Asiático | Mediano plazo (2-4 años) |
| Vulnerabilidad de la Cadena de Suministro para Filtros y Equipos | -0.7% | Global, con episodios agudos en Australia y Nueva Zelanda | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Elevado Costo de Capital de los Dispositivos de Aféresis
Los precios de los equipos oscilan entre USD 80.000 y USD 250.000, lo que los pone fuera del alcance de muchos hospitales de distrito cuyos presupuestos anuales de equipamiento son inferiores a USD 500.000. Los modelos de pago por procedimiento a USD 150-200 cubren la instalación, los equipos y los costos de mantenimiento, alineándose con los presupuestos operativos y acortando los períodos de recuperación de la inversión; sin embargo, la contratación pública basada en volumen prevista en China para 2026 podría reducir los precios de referencia entre un 20% y un 30%, favoreciendo a los fabricantes locales con aprobaciones de Clase III.
Escasez de Enfermeras y Técnicos de Aféresis Capacitados
Solo el 15% de los hospitales terciarios del Sudeste Asiático cuenta con personal dedicado a la aféresis, y los centros de formación regionales gradúan a muchos menos técnicos de los que demanda el mercado. La rotación de personal sigue siendo elevada, ya que los técnicos en formación migran hacia puestos de diálisis mejor remunerados, lo que impulsa a los proveedores a desarrollar programas de formación patrocinados y plataformas de tutoría remota que combinan la educación con la venta de equipos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Producto:
Los Desechables Anclan los Ingresos, los Dispositivos Impulsan el CrecimientoLos desechables representaron el 56,02% de los ingresos de 2026 en el mercado de aféresis de Asia-Pacífico, ya que cada separador instalado consume entre 200 y 400 kits anuales. Los dispositivos siguen siendo el motor de crecimiento con una CAGR del 11,46% gracias a las plataformas de centrifugación-membrana de modo dual que admiten la fotoféresis y los flujos de trabajo futuros de CAR-T. El sistema integrado de leucaféresis y lavado de Terumo BCT exige primas de precio del 15-20%, pero comprime los plazos de producción de terapia celular en un 30%, reforzando la intención de actualización de capital entre los centros de alto volumen.
Los hospitales de Pekín, Shanghái y Guangzhou informan que los kits de un solo uso redujeron el trabajo en 22 minutos por procedimiento, liberando a las escasas enfermeras para gestionar cargas de trabajo más elevadas y apoyando directamente la expansión del mercado de aféresis de Asia-Pacífico. Los recipientes pediátricos de 120 mL de Haemonetics permiten ahora una recolección segura para pacientes que pesan menos de 15 kg, creando un nicho que refuerza la diferenciación de los proveedores.
Por Tipo de Procedimiento:
La Fotoféresis Supera a las Modalidades TradicionalesLa plasmaféresis retuvo una participación del 41,67% en procedimientos en 2026, equivalente a aproximadamente 0,34 mil millones de USD del tamaño del mercado de aféresis de Asia-Pacífico, respaldada por la banda de reembolso de JPY 90.000-384.000 de Japón. Sin embargo, la fotoféresis se está expandiendo a una CAGR del 13,62% debido al creciente uso de segunda línea para la enfermedad de injerto contra huésped y las nuevas aprobaciones para la enfermedad de Crohn, el linfoma cutáneo de células T y el rechazo de órganos sólidos. La fotoféresis en línea reduce a la mitad el tiempo de sesión, haciendo viables los modelos ambulatorios y acelerando la adopción en Australia y Corea del Sur.
Los volúmenes de leucaféresis crecen en paralelo con 17 terapias regenerativas aprobadas en Japón y 5 nuevos protocolos TIL en Corea del Sur, cada uno de los cuales requiere entre 3 y 5 sesiones por paciente. El crecimiento de la plaquetaféresis está limitado por la escasez de donantes, ya que el grupo de donantes elegibles de Japón se redujo un 8% desde 2020. La aféresis de LDL sigue siendo un tratamiento de nicho pero estable, dominado por las columnas de adsorción de Kaneka, que preservan el HDL y los factores de coagulación.
Por Tecnología:
La Filtración por Membrana Gana Terreno con la Eficiencia en LíneaLa centrifugación sigue representando el 67,79% de los ingresos gracias a los equipos heredados de Haemonetics y Terumo, aunque la filtración por membrana registra una CAGR del 12,03%. El módulo de fotoféresis en línea Amicus-Phelix de Fresenius Kabi, ya instalado en 12 centros japoneses, ofrece una tasa de respuesta global del 71% con solo el 5,9% de eventos adversos, lo que subraya su ventaja clínica. Las columnas de adsorción sirven para la aféresis de LDL y el rechazo de trasplantes mediado por anticuerpos, ofreciendo perfiles de eliminación selectiva que no tienen parangón con otras tecnologías.
El próximo requisito de Identificación Única de Dispositivos de China obliga a todas las plataformas a cumplir con la normativa para 2026, armonizando las regulaciones y facilitando los lanzamientos en múltiples países, lo que a su vez refuerza la penetración del mercado de aféresis de Asia Pacífico.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Aplicación:
Las Enfermedades Autoinmunes Aumentan Respaldadas por Evidencia ClínicaLas indicaciones de neurología lideraron con una participación del 28,08% en 2026, impulsadas por el intercambio terapéutico de plasma para la miastenia gravis y el síndrome de Guillain-Barré, que logra una recuperación del 83% cuando se inicia de forma temprana. Las enfermedades autoinmunes son el segmento de más rápido crecimiento, con una CAGR del 12,65%, expandiéndose más allá de la neurología hacia el lupus eritematoso sistémico y el síndrome antifosfolípido catastrófico. La hematología sigue siendo de alto valor pero bajo volumen, dominada por la púrpura trombocitopénica trombótica, donde la disponibilidad las 24 horas del día, los 7 días de la semana exige precios premium.
La oncología añade una capa de demanda duradera, ya que cada terapia CAR-T comienza con leucaféresis, aunque los límites del grupo de donantes impiden que las recolecciones de plaquetas igualen esa trayectoria. Los usos renales crecen con el aumento de la actividad de trasplantes en China e India, donde el 8-10% de los receptores experimenta un rechazo mediado por anticuerpos tratable mediante intercambio de plasma.
Por Usuario Final:
Las Clínicas Especializadas Capturan la Migración AmbulatoriaLos hospitales y centros de transfusión generaron el 54,34% de los ingresos de 2026, pero las clínicas especializadas avanzan rápidamente con una CAGR del 11,81%. Los modelos ambulatorios reducen los costos de sesión entre un 30-40% al evitar las tarifas de camas de hospitalización y operar con ratios de enfermera-paciente de 1:4. La actualización de las BPF de China eleva los costos de cumplimiento para los laboratorios pequeños, impulsando la plaquetaféresis de menor complejidad y la aféresis de LDL hacia clínicas centralizadas de alto volumen que pueden amortizar los gastos regulatorios. Los institutos de investigación siguen siendo una fracción inferior al 10%, pero impulsan la innovación, como los prototipos de aféresis selectiva de células T reguladoras del RIKEN de Japón.
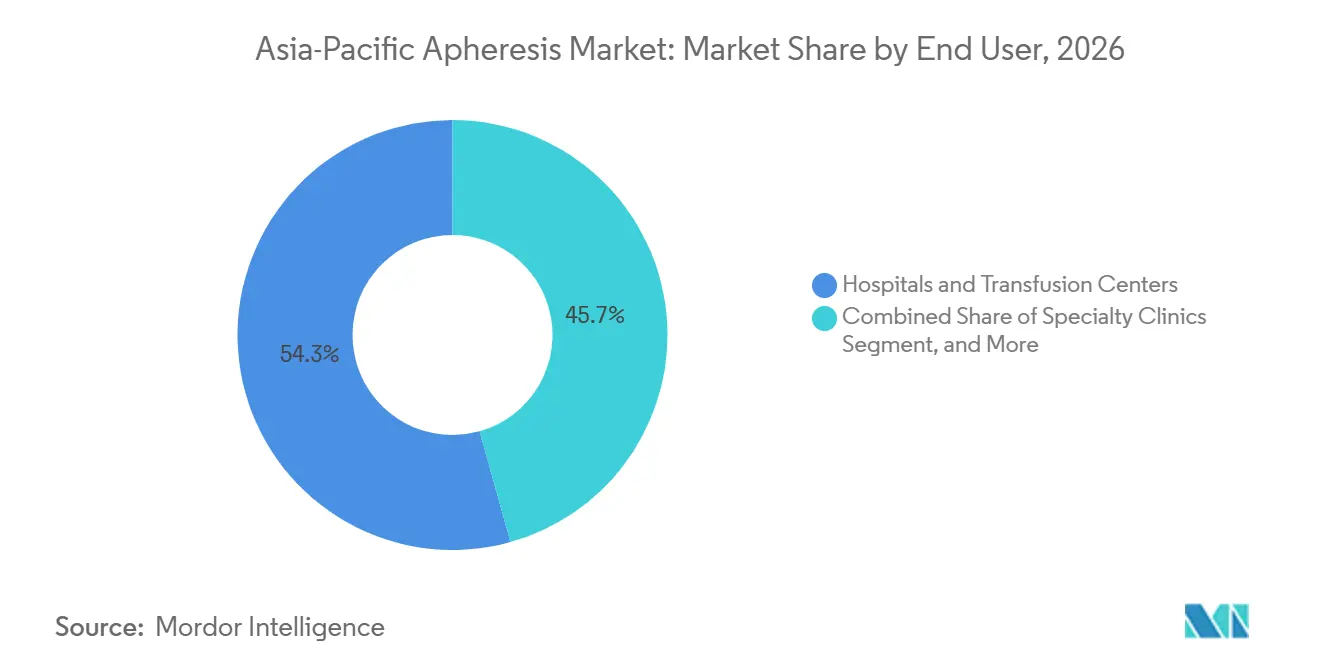
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Mercado de Aféresis en China
China mantuvo una participación de mercado del 36,78% en el mercado de aféresis de Asia-Pacífico en 2026, impulsada por un mandato de la Comisión Nacional de Salud para la separación de componentes y adquisiciones de doble aguja por valor de 120 millones de USD anuales. La norma de Identificación Única de Dispositivos de 2026 y la preferencia por contenido nacional en el marco de la contratación basada en volumen favorecen la empresa conjunta de Terumo BCT en Shenzhen, valorada en 15 millones de USD y prevista para producción en 2027.
Mercado de Aféresis en Japón
Japón ofrece un reembolso predecible —de 90.000 a 384.000 JPY por sesión de plasmaféresis— y ciclos de aprobación de dispositivos ágiles que han permitido a Fresenius Kabi instalar sistemas de fotoféresis en línea en prácticamente todos los centros de trasplante, reduciendo los eventos adversos del 14,8% al 5,9%.
Mercado de Aféresis en India
India se está expandiendo con mayor rapidez, a una CAGR del 13,28% hasta 2032, respaldada por un plan para elevar la separación de componentes al 70% y financiar 450 nuevos dispositivos. Los protocolos de intervención temprana para el síndrome de Guillain-Barré y la miastenia gravis logran una recuperación del 76-83%, reforzando el argumento clínico para aumentar la capacidad.
Mercado de Aféresis en Australia, Corea del Sur y la ASEAN
La Administración de Bienes Terapéuticos de Australia exige ahora informes trimestrales de eventos adversos para los desechables y reembolsa la fotoféresis a 950 USD por sesión, lo que incentiva la actualización de dispositivos. Corea del Sur subvenciona la plasmaféresis por filtración de membrana a 2,5 millones de KRW, incentivando a los hospitales a hacer la transición desde los modelos centrífugos obsoletos. El resto de Asia-Pacífico muestra una adopción irregular; Singapur exige aféresis certificada por FACT-JACIE para los beneficiarios de subvenciones, mientras que Indonesia y Filipinas dependen de la formación en consorcio para estandarizar los protocolos.
Panorama regulatorio
La regulación de los sistemas de aféresis y los kits de un solo uso en Asia-Pacífico está determinada por vías de dispositivos específicas de cada país, con un movimiento visible hacia la trazabilidad y las mejoras de los sistemas de calidad. En Australia, la Therapeutic Goods Administration (TGA) está implementando la Identificación Única de Dispositivos (UDI) con requisitos obligatorios para dispositivos médicos de alto riesgo a partir de julio de 2026, y también introdujo un proceso simplificado de Consentimiento para el Suministro (CtS) vinculado al cumplimiento de la UDI. Japón continúa dependiendo de la Pharmaceuticals and Medical Devices Agency (PMDA) y del Ministry of Health, Labour and Welfare (MHLW) para las revisiones y aprobaciones de dispositivos, respaldando un ritmo constante de autorizaciones para dispositivos mejorados y un uso más amplio de mecanismos de registro condicional para determinados dispositivos médicos e IVD.
China sigue siendo el punto de anclaje regulatorio más importante para la expansión regional debido a su modernización en materia de seguridad sanguínea y a la mayor supervisión de la fabricación. El cumplimiento obligatorio de las Buenas Prácticas de Fabricación (GMP) revisadas de China para Dispositivos Médicos (Anuncio N.º 107 de 2025) entra en vigor en noviembre de 2026, lo que afecta directamente a los titulares de autorizaciones de comercialización y a los fabricantes por contrato que suministran productos desechables y plataformas relacionados con la aféresis. Junto con esto, las iniciativas de dependencia y convergencia regulatoria seguidas por APACMed destacan cómo algunos mercados (en particular Australia, Singapur e India) pueden utilizar aprobaciones de referencia para agilizar el registro, mientras que la representación local en el país sigue siendo un requisito constante de entrada al mercado en las principales jurisdicciones de APAC.
Panorama Competitivo
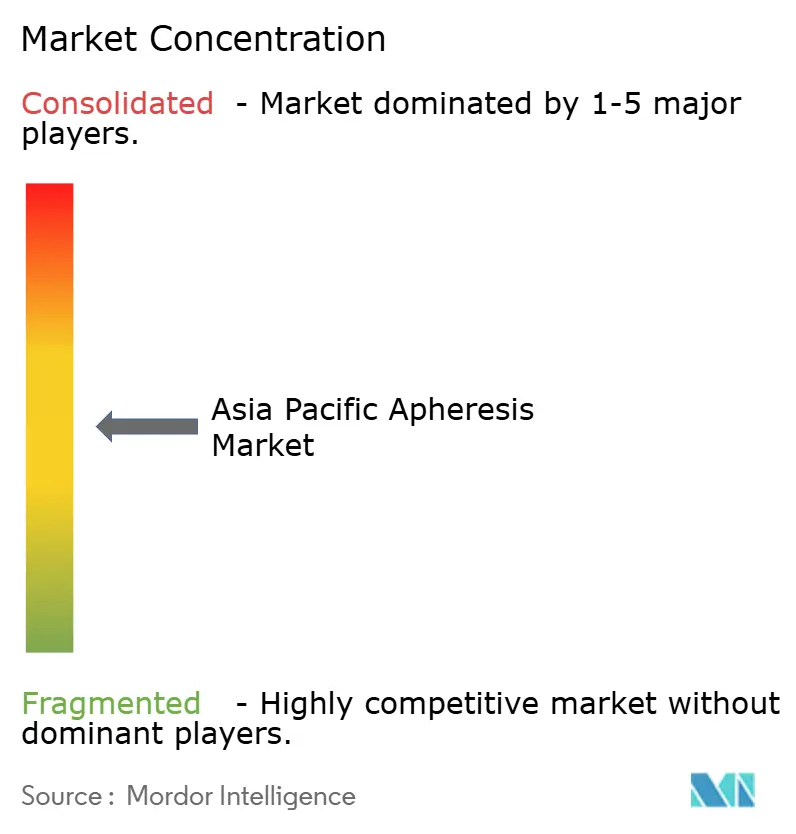
El mercado de aféresis de Asia Pacífico está moderadamente concentrado: Terumo BCT, Haemonetics, Fresenius Kabi, Asahi Kasei y Baxter juntos ostentan aproximadamente el 60-65% de la participación, dejando margen para Kaneka, Nikkiso y los proveedores emergentes de servicios por contrato. La hoja de ruta de productos integrada de Terumo BCT agrupa la leucaféresis, el lavado y la fotoféresis, ofreciendo una plataforma integral que resuena con los desarrolladores de CAR-T. Fresenius Kabi se diferencia mediante la fotoféresis en línea, que reduce a la mitad el tiempo en silla y asegura precios premium.
El equipo pediátrico de cuenco de 120 mL de Haemonetics refuerza su posición en un segmento anteriormente desatendido, mientras que Asahi Kasei aprovecha su experiencia en columnas de adsorción en la terapia de LDL. Las unidades móviles por contrato en India han demostrado costos un 40% inferiores a los de los equipos de propiedad hospitalaria, presionando a los proveedores para que lancen financiación de pago por procedimiento. La armonización regulatoria entre la Identificación Única de Dispositivos de China y la norma ISO 13485 de Japón alinea los mercados, reduciendo el tiempo de entrada para los actores más pequeños y haciendo que las asociaciones de servicio y formación sean fundamentales para defender la participación de mercado de los operadores establecidos.
Líderes de la Industria de Aféresis de Asia-Pacífico
-
B. Braun Melsungen AG
-
Cerus Corporation
-
Kaneka Corporation
-
Terumo Corporation
-
Asahi Kasei Medical Co., Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Aféresis de Asia-Pacífico Empresas cubiertas en este informe
- Asahi Kasei
- B. Braun
- Baxter
- Cerus
- Cytosorbents Corporation
- Fresenius
- Fresenius
- Haemonetics
- Infomed
- Kaneka
- MacoPharma
- Mallinckrodt (Therakos)
- Medica S.p.A.
- Miltenyi Biotec
- Nikkiso Co., Ltd.
- Terumo
Lea el análisis de las empresas de aféresis de asia-pacífico
Oportunidades de mercado y perspectivas futuras
Una brecha clave se encuentra en la intersección entre la aféresis terapéutica y la recolección para terapias celulares y génicas (C>), donde los hospitales y las redes de transfusión están estandarizando la calidad de la leucaféresis previa para cumplir con los requisitos de obtención de terapias avanzadas. En marzo de 2026, Terumo Blood and Cell Technologies lanzó su APAC C> Ecosystem Blueprint y lo vinculó a asociaciones regionales (incluyendo GenScript y el Advanced Cell Therapy and Research Institute de Singapur, ACTRIS), reforzando la demanda de flujos de trabajo integrados de recolección a procesamiento en lugar de instalaciones de separadores independientes. Esto crea oportunidades para los proveedores que combinan dispositivos de aféresis, desechables validados, capacitación y paquetes de documentación alineados con las expectativas de calidad de la terapia celular, particularmente en Japón, Singapur, Corea del Sur y China, donde los centros de terapia regenerativa y celular están activos.
Una segunda oportunidad se centra en ampliar el acceso mediante modelos de servicio de menor huella y estándares operativos armonizados en el Sudeste Asiático y otros sistemas emergentes de APAC. La evidencia de Malasia indica que las unidades de intercambio plasmático terapéutico (TPE) internas, impulsadas por neurología, pueden implementarse en hospitales públicos con recursos limitados utilizando tanto enfoques de centrifugación como de filtración por membrana, respaldando la ampliación de la capacidad más allá de los centros terciarios de referencia. A nivel regional, la estrategia 2025-2030 de la Asia Pacific Blood Network (APBN) enfatiza la armonización de estándares y la mejora de la correspondencia entre oferta y demanda (incluido el uso de IA), lo que respalda una adquisición más estandarizada y una logística de consumibles interoperable en los servicios de sangre. La orientación específica por enfermedad también impulsa la demanda de procedimientos: la guía de salud pública de Corea del Sur que reconoce el TPE para la eliminación de citocinas en el síndrome de fiebre grave con trombocitopenia (SFTS) respalda la protocolización a nivel institucional y las discusiones sobre reembolso que pueden traducirse en colocaciones incrementales de dispositivos y en un uso recurrente de kits donde se concentran los casos.
Desarrollos recientes de la industria en Mercado de Aféresis de Asia-Pacífico
- Junio de 2026: Cerus Corporation destacó nueva evidencia del mundo real vinculada a Asia para su INTERCEPT Blood System en el 39º Congreso Internacional de la ISBT en Kuala Lumpur, incluyendo la discusión de datos de Tailandia y consideraciones sobre el riesgo de contaminación bacteriana en China. La actualización refuerza el posicionamiento de la empresa con centros regionales de sangre y servicios hospitalarios de transfusión que priorizan la modernización de la seguridad sanguínea y los flujos de trabajo de procesamiento estandarizados.
- Enero de 2025: Haemonetics Corporation completó la venta de sus activos de sangre completa a GVS S.p.A por 67,8 millones de USD, incluyendo un pago inicial y posibles pagos condicionados a resultados. La desinversión afinó el enfoque de Haemonetics en su franquicia de aféresis, reforzando la atención de inversión en plataformas de recolección automatizada y en la consiguiente demanda de kits desechables que sustenta los ingresos recurrentes.
- Noviembre de 2024: Terumo Blood and Cell Technologies anunció una iniciativa de localización en China con una inversión de 15 millones de USD en fabricación en Hangzhou, que abarca el Trima Accel Automated Blood Collection System y la plataforma de aféresis Spectra Optia. La medida alinea la producción y la garantía de suministro con las prioridades de adquisición nacional y del sistema de salud, respaldando un cumplimiento más rápido y la competitividad en grandes licitaciones públicas.
Mercado de Aféresis de Asia-Pacífico Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Para este estudio, el mercado de aféresis de Asia-Pacífico se define como los ingresos generados por los dispositivos de aféresis y los desechables de un solo uso relacionados, utilizados para separar componentes sanguíneos para la recolección de donantes y procedimientos terapéuticos en entornos sanitarios y de investigación en la región.
Exclusiones del alcance: Excluimos la recolección de sangre total sin separación de componentes y el equipamiento general de banco de sangre que no se utiliza específicamente para procedimientos de aféresis.
Descripción General de la Segmentación
- Por Producto
- Dispositivos de Aféresis
- Desechables de Aféresis
- Por Tipo de Procedimiento
- Plasmaféresis
- Plaquetaféresis
- Leucaféresis
- Aféresis de LDL
- Fotoféresis
- Otros Procedimientos
- Por Tecnología
- Centrifugación
- Filtración por Membrana
- Columnas de Adsorción
- Por Aplicación
- Neurología
- Hematología
- Trastornos Renales
- Enfermedades Autoinmunes
- Oncología y Terapia Celular
- Otras Aplicaciones
- Por Usuario Final
- Hospitales y Centros de Transfusión
- Clínicas Especializadas
- Proveedores de Componentes Sanguíneos
- Institutos de Investigación y Académicos
- Por País
- China
- Japón
- India
- Australia
- Corea del Sur
- Resto de Asia-Pacífico
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
El trabajo documental construyó una comprensión base de la adopción de procedimientos, las señales de carga de enfermedades y la capacidad del sistema de salud en Asia-Pacífico, y luego tradujo esas señales en supuestos de modelo operativos. Revisamos fuentes públicas como la Organización Mundial de la Salud, los ministerios de salud nacionales y las oficinas estadísticas, los portales de estadísticas de aduanas y comercio, y las publicaciones de asociaciones de servicios de sangre o medicina transfusional para mapear las señales de demanda y la preparación del sistema.
También utilizamos revistas médicas revisadas por pares para las guías de terapia y las señales de utilización, además de la orientación de acreditación de hospitales y laboratorios donde influyó en el acceso y las vías de tratamiento. Se revisaron los informes anuales de las empresas, las presentaciones para inversores y los comunicados de prensa creíbles para comprender los cambios en la combinación de productos y la dirección de los precios, y una suscripción de pago centrada en las finanzas y noticias de las empresas apoyó las verificaciones cruzadas de las divulgaciones y los eventos cronológicos. Estas fuentes documentales son ilustrativas, y también se utilizaron otros materiales públicos para la recopilación, validación y aclaración de datos durante la investigación.
Entrevistas Primarias y Encuestas
Se realizaron entrevistas primarias y encuestas estructuradas con equipos de transfusión hospitalaria, proveedores de componentes sanguíneos, clínicas especializadas y socios de distribución en los principales países de Asia-Pacífico. Las entrevistas se utilizaron para validar la combinación de procedimientos, los ciclos de reemplazo promedio, el uso de consumibles por procedimiento y las bandas de precios realistas, y luego para verificar si los supuestos documentales se mantenían en diferentes entornos de atención.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 33% | Directores ejecutivos: 19% |
| Nivel medio: 46% | Líderes funcionales/de unidad: 23% |
| Actores más pequeños: 21% | Gerentes: 58% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento comenzó con una construcción descendente en la que los grupos de demanda de procedimientos se reconstruyeron utilizando señales de prevalencia de enfermedades, estimaciones de población tratada e indicadores de capacidad sanitaria a nivel de país, y luego se convirtieron en demanda de dispositivos y desechables. Para mantener el modelo operativo, nos centramos en insumos repetibles como los volúmenes de procedimientos de aféresis por área terapéutica principal, la base instalada y la utilización por dispositivo, los desechables promedio utilizados por procedimiento, los patrones de reemplazo y servicio, y las señales de precios y reembolso a nivel de país.
Una vez formado el resultado, lo verificamos utilizando aproximaciones selectivas ascendentes, incluidas verificaciones de canal sobre precios de venta promedio muestreados multiplicados por volúmenes indicativos, y consolidaciones a nivel de proveedor para las principales categorías de productos. Se realizaron ajustes cuando las brechas se explicaban por restricciones de acceso o adopción desigual. Cuando las señales de volumen directo eran limitadas para un país, se utilizaron indicadores proxy como el número de hospitales terciarios, la densidad de centros de sangre y los patrones de importación de consumibles relevantes, que luego se calibraron mediante retroalimentación primaria.
Para el pronóstico, aplicamos análisis de escenarios respaldados por relaciones simples de tipo regresión entre el crecimiento de procedimientos y factores impulsores como las tendencias de envejecimiento, la intensidad del tratamiento oncológico y autoinmune, la actividad de fraccionamiento de plasma y la expansión de centros de atención especializada. El pronóstico final se refinó después de que los expertos confirmaron el ritmo más probable de cambio tecnológico entre los sistemas de centrifugación y los basados en membrana, y la dirección esperada de los precios en términos de moneda local.
Validación de Datos y Ciclo de Actualización
Los resultados se verificaron cruzadamente con señales independientes, incluidos comentarios sobre tendencias de procedimientos, la dirección del movimiento comercial de consumibles clave y las adiciones de capacidad reportadas en hospitales y centros de sangre. Revisamos los resultados en busca de picos que no se alinearan con la adopción sobre el terreno.
Si aparecían grandes variaciones por país o tipo de procedimiento, se volvía a contactar con encuestados seleccionados para confirmar si el cambio reflejaba una adopción real o un supuesto de modelado. Antes de la aprobación final, un segundo analista revisó los insumos clave, los cálculos y la lógica de conversión, seguido de una revisión final de consistencia en todos los segmentos para que los totales se reconcilien de forma limpia. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando eventos materiales de política, reembolso o suministro cambian la demanda o los precios, con una última verificación realizada antes de la entrega para que los clientes obtengan la visión más actualizada respaldada por la información disponible.
Tamaño del Mercado de Aféresis de Asia-Pacífico de Mordor Intelligence en Comparación con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para la aféresis de Asia-Pacífico a menudo difieren porque los autores utilizan diferentes coberturas de procedimientos, tratan los precios de manera diferente y anclan el año base a diferentes condiciones sanitarias. Incluso pequeñas elecciones metodológicas, como contabilizar los ingresos por servicios o agrupar elementos adyacentes de recolección de sangre, pueden desplazar el total cuando se escala a múltiples países.
Algunas estimaciones externas parecen agrupar equipos más amplios de recolección de sangre y transfusión, y también pueden aplicar una curva de crecimiento a largo plazo más agresiva sin volver a verificar los cambios en la combinación de procedimientos por país. En el modelo de Mordor Intelligence, contamos únicamente los dispositivos específicos de aféresis y los desechables de un solo uso vinculados a procedimientos definidos, y el valor de 2025 se mantiene alineado con la adopción de procedimientos validada, la distribución tecnológica y las bandas de precios locales antes de extender el pronóstico.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 0,82 mil millones de USD (2025) | |
| Consultora Regional A | 0,37 mil millones de USD (2024) | Utiliza un año base anterior y extiende el horizonte de pronóstico más allá, lo que puede subestimar el mercado actual si la adopción de procedimientos se aceleró después de 2024. La cobertura por país y la normalización de precios son menos transparentes, y el tratamiento de los ingresos por servicios frente a los ingresos por productos no está claramente separado. |
| Consultora Global B | 1,98 mil millones de USD (2022) | Se ancla a un año base mucho más antiguo y parece incluir un conjunto más amplio de categorías de equipos terapéuticos y relacionados con la transfusión, lo que puede inflar el grupo direccionable más allá de los sistemas específicos de aféresis. El enfoque también se basa en promedios regionales amplios para precios y utilización, lo que puede sobreestimar los totales en países de menor acceso. |
La dispersión en la tabla proviene principalmente de lo que se contabiliza dentro de la aféresis y de la rapidez con que se permite que los supuestos de años base más antiguos se trasladen hacia adelante. Al ceñirse a los factores de demanda vinculados a los procedimientos y verificar los precios y la utilización con múltiples tipos de encuestados, la estimación permanece rastreable a insumos claros y puede repetirse cuando se disponga de nuevos datos por país.
Preguntas Clave Respondidas en el Informe
¿A qué velocidad está aumentando el crecimiento de la fabricación de CAR-T la demanda de dispositivos en el mercado de aféresis de Asia Pacífico?
Los volúmenes de leucaféresis vinculados a 17 aprobaciones japonesas y los nuevos protocolos TIL de Corea del Sur están impulsando aumentos de utilización de equipos de dos dígitos hasta 2032.
¿Cuál es el área de aplicación de más rápida expansión?
Las enfermedades autoinmunes avanzan a una CAGR del 12,65% respaldadas por sólida evidencia de intercambio temprano de plasma en neurología y el uso creciente en lupus eritematoso sistémico y síndrome antifosfolípido.
¿Por qué los desechables de un solo uso están ganando terreno frente a los cuencos reutilizables?
La actualización de las Buenas Prácticas de Manufactura de China en 2026 elevó los costos de validación de limpieza, y los equipos de un solo uso reducen el tiempo de trabajo en 22 minutos por procedimiento al tiempo que mitigan el riesgo de contaminación cruzada.
¿Qué limita el crecimiento de la plaquetaféresis a pesar de una demanda estable?
La reducción del grupo de donantes, especialmente en el envejecido Japón, limita la capacidad de recolección incluso cuando persisten las necesidades de apoyo oncológico.
¿Cómo afecta la contratación pública basada en volumen en China a los precios de los equipos?
Se espera que las licitaciones centralizadas a partir de 2026 reduzcan los precios de lista entre un 20% y un 30%, beneficiando a los fabricantes locales y a los hospitales que actualizan sus equipos obsoletos.