
Tamaño y Participación del Mercado de Diagnóstico por Imagen en Asia-Pacífico
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Período de Datos Históricos | 2020 - 2024 |
| Growth Rate | 7.12 % |
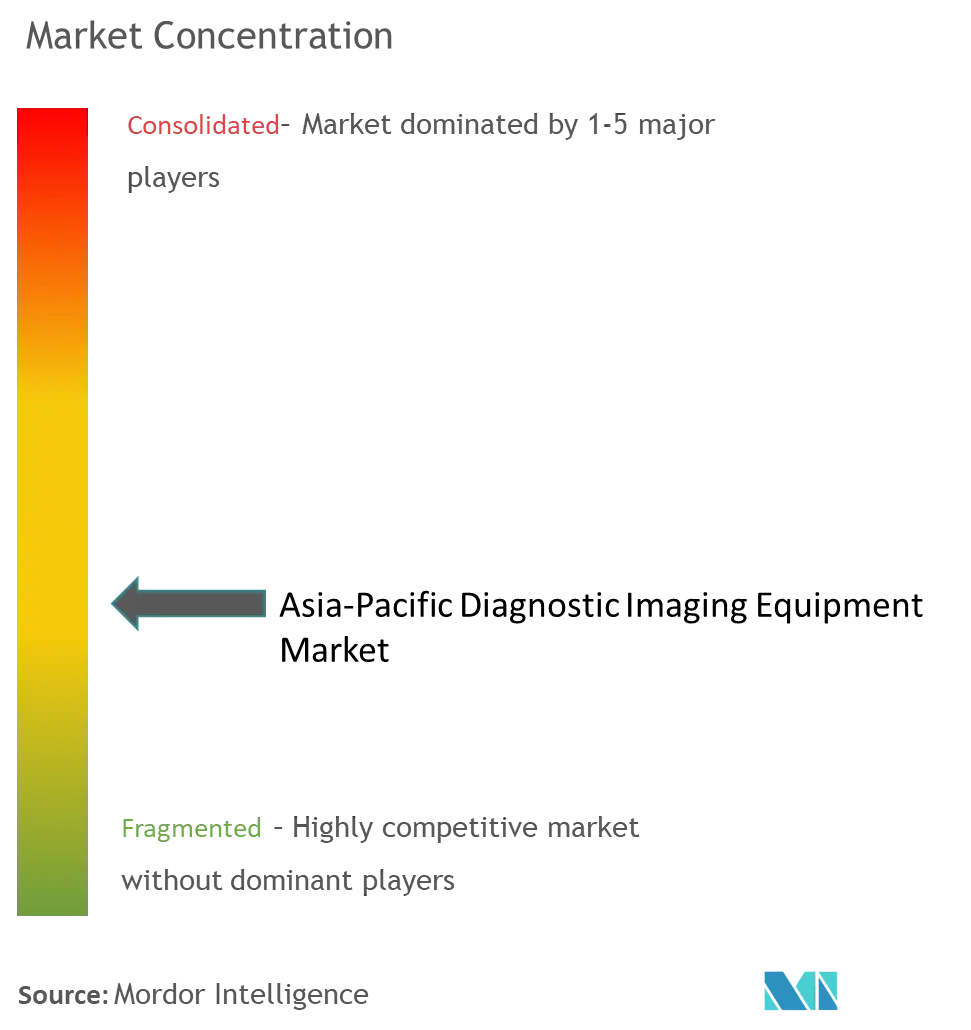
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Diagnóstico por Imagen en Asia-Pacífico por Mordor Intelligence
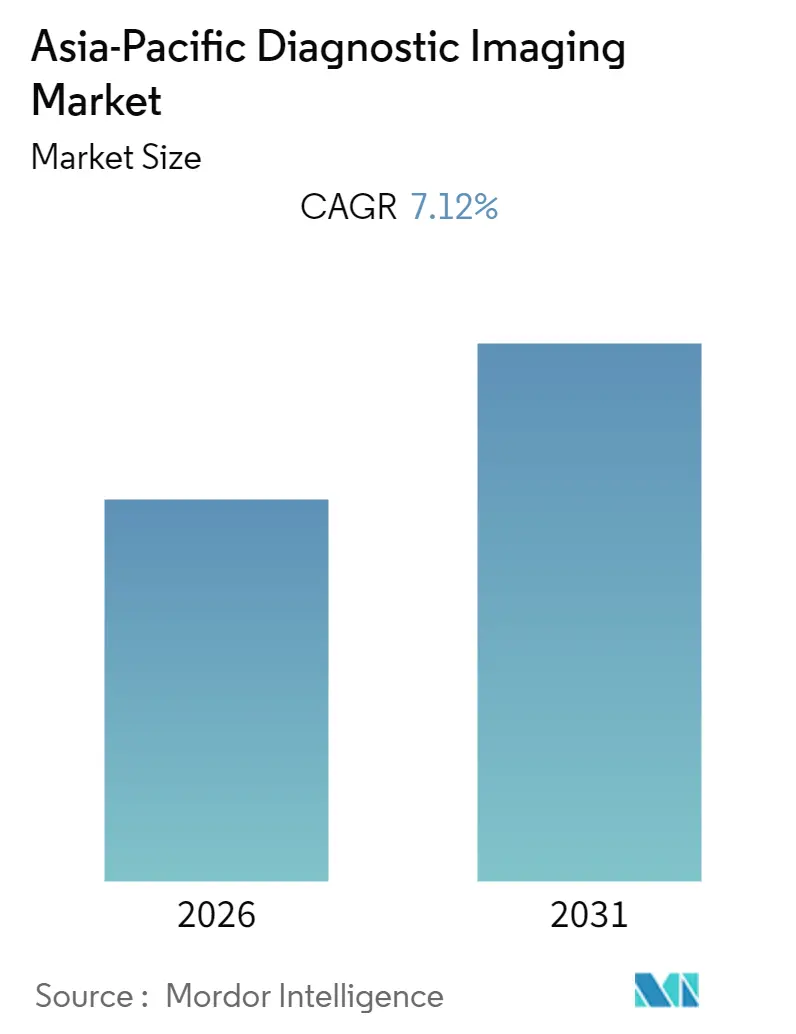
Se espera que el tamaño del Mercado de Diagnóstico por Imagen en Asia-Pacífico registre una CAGR del 7,12% durante el período de pronóstico (2026-2031).
La epidemia de COVID-19 causó varios problemas significativos para el sector de la salud. Dado que la mayoría de los tratamientos crónicos se consideraron no urgentes durante la pandemia de COVID-19, todos los tratamientos ambulatorios se retrasaron o se restringieron para reducir el peligro de transmisión viral. Sin embargo, la imagen pulmonar se convirtió en un componente significativo del diagnóstico de COVID-19 con la aparición de la infección, ya que ayudó a determinar la gravedad de la enfermedad en la población afectada. Según un estudio publicado en el Indian Journal of Radiology and Imaging en enero de 2021, la radiografía de tórax portátil se había convertido en una técnica popular para evaluar rápidamente el grado de afectación pulmonar en la neumonía por COVID-19 en pacientes hospitalizados sintomáticos y para calcular su progresión. Como resultado, el uso del diagnóstico por imagen creció durante el COVID-19 y tuvo una influencia favorable en el mercado. Sin embargo, actualmente, el mercado ha alcanzado su naturaleza prepandémica en términos de procedimientos de diagnóstico por imagen y se espera que sea testigo de un fuerte crecimiento en los próximos años.
Factores como el aumento en la prevalencia de enfermedades crónicas, los avances tecnológicos en las modalidades de imagen y la creciente necesidad de diagnósticos tempranos están impulsando el mercado.
Existe una carga creciente de enfermedades crónicas potencialmente mortales en los países asiáticos, que es uno de los principales factores responsables del crecimiento del mercado en la región. Por ejemplo, un artículo de investigación del Instituto Nacional de Salud publicado en agosto de 2021 destacó en su documento de investigación que tanto la prevalencia como la incidencia de la insuficiencia cardíaca (IC) aumentan con la edad y que la IC supone una carga considerable para los sistemas de salud en China. Por lo tanto, se espera que la carga de enfermedades cardiovasculares entre las poblaciones objetivo en los países de la región Asia-Pacífico demande la disponibilidad de productos de diagnóstico por imagen para el diagnóstico y tratamiento de enfermedades. Como resultado, se espera que contribuya al crecimiento del mercado.
Además, con la innovación tecnológica en el área, se espera que muchos productos sean lanzados durante el período de pronóstico, lo que también puede impactar positivamente el crecimiento del mercado. Por ejemplo, en abril de 2022, Wipro GE Healthcare anunció el lanzamiento de una solución de imagen innovadora que fue completamente desarrollada y producida en India. De acuerdo con la misión Atma Nirbhar Bharat, la solución de imagen, el escáner de tomografía computarizada Revolution Aspire CT, fue producida en la recientemente inaugurada unidad de fabricación de dispositivos médicos Wipro GE. Con el lanzamiento de estos nuevos dispositivos de imagen en los países asiáticos, se espera que el mercado analizado crezca rápidamente en los próximos años.
Sin embargo, el alto costo de los instrumentos y la falta de radiólogos capacitados han estado frenando el crecimiento de este mercado.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado de Diagnóstico por Imagen en Asia-Pacífico
Se Espera que el Segmento de Oncología Sea Testigo de un Crecimiento Saludable en los Próximos Años
Se prevé que la oncología tenga un desarrollo considerable en el país debido al aumento en la incidencia del cáncer y los avances técnicos en el campo del diagnóstico por imagen. Según las estadísticas publicadas por el Observatorio Global del Cáncer (Globocan) en 2021, hubo un estimado de 206,60 millones de casos prevalentes de cáncer en cinco años para todos los tipos de cáncer en ambos sexos en Asia durante el año 2020. También se informó que hay 9,73 millones de casos prevalentes de cinco años de todos los tipos de cáncer en hombres y aproximadamente 10,86 millones de casos en mujeres para el mismo año. Tal alta prevalencia de cáncer en la región está generando la necesidad de un diagnóstico temprano del cáncer y, por lo tanto, impulsando el crecimiento del mercado.
Varios actores clave del mercado que se centran en la investigación y el desarrollo del diagnóstico por imagen en Asia-Pacífico también están contribuyendo al crecimiento del mercado. Por ejemplo, en agosto de 2021, Concord Medical Services Holdings Limited, que opera una extensa red de centros de radioterapia y diagnóstico por imagen en China, informó una inversión de 400,0 millones de RMB (62,2 millones de USD) en la subsidiaria de Concord Medical, Meizhong Jiahe Medical Science & Technology Development Group Co., Ltd. Además, en abril de 2022, Fujitsu y el Southern Tohoku General Hospital informaron el lanzamiento de un proyecto de investigación conjunto con Fujitsu Japan Limited y FCOM Corporation sobre una tecnología de inteligencia artificial para la detección temprana del cáncer de páncreas a partir de tomografías computarizadas (TC) sin agentes de contraste (TC sin contraste).
Por lo tanto, se espera que el aumento en la prevalencia del cáncer y la implementación de nuevas tecnologías, junto con las actividades de investigación y desarrollo, ayuden a este segmento a registrar un crecimiento notable.
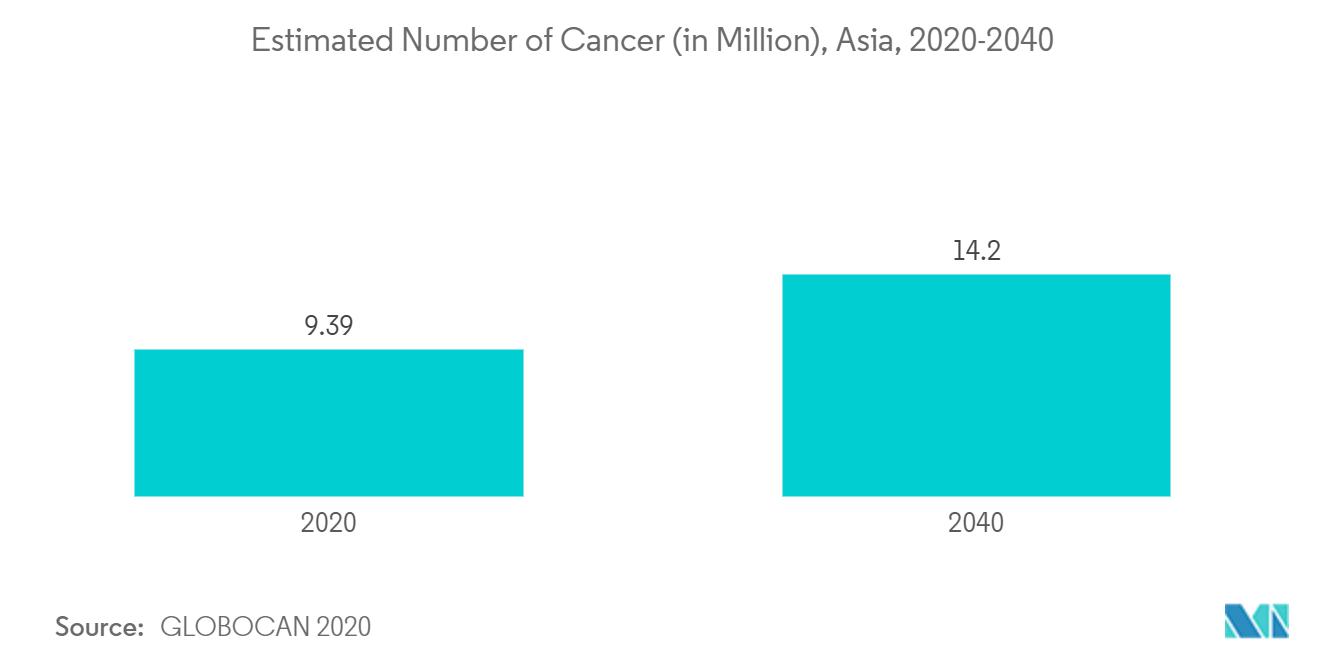
Se Espera que China Mantenga una Participación Significativa en el Mercado y se Espera que lo Haga Igual en el Período de Pronóstico
Se espera que China crezca rápidamente porque las enfermedades crónicas son cada vez más comunes, el número de personas mayores está creciendo y se está utilizando un equipo de imagen médica más avanzado.
Cada vez se lanzan más productos nuevos y las empresas chinas de diagnóstico por imagen están recaudando más dinero. Por ejemplo, en agosto de 2022, Shanghai United Imaging Healthcare recaudó 1.600 millones de USD el primer día de su oferta pública inicial como empresa pública. Con la enorme cantidad recaudada por Shanghai United Imaging Healthcare, se cree que la empresa invertirá una cantidad significativa en tecnologías innovadoras, expansión del mercado o lanzamientos de nuevos productos, lo que en última instancia contribuirá al crecimiento del mercado en los próximos años.
Además, se han planificado nuevas instalaciones que entrarán en funcionamiento en los próximos años en China, lo que impulsará el crecimiento del mercado. Por ejemplo, la Universidad de Pekín anunció en noviembre de 2022 que el Centro Nacional de Imagen Biomédica, con sede en Pekín, abrirá a principios de 2023, con un área de construcción de 66.667 pies cuadrados. La Universidad de Pekín también declaró que se han invertido 237,33 millones de USD en este proyecto. Por lo tanto, con tan grandes inversiones en instalaciones de imagen médica, el mercado de equipos de diagnóstico por imagen crecerá significativamente durante el período de pronóstico en China.
Además, Mindray, líder mundial en el desarrollo y suministro de dispositivos y soluciones médicas, anunció el lanzamiento de sus nuevas soluciones de ultrasonido de imagen general, salud de la mujer y cardiología en mayo de 2021. La empresa china Mindray, con el lanzamiento de las Soluciones de Imagen General, está contribuyendo al crecimiento del mercado de diagnóstico por imagen en el país.
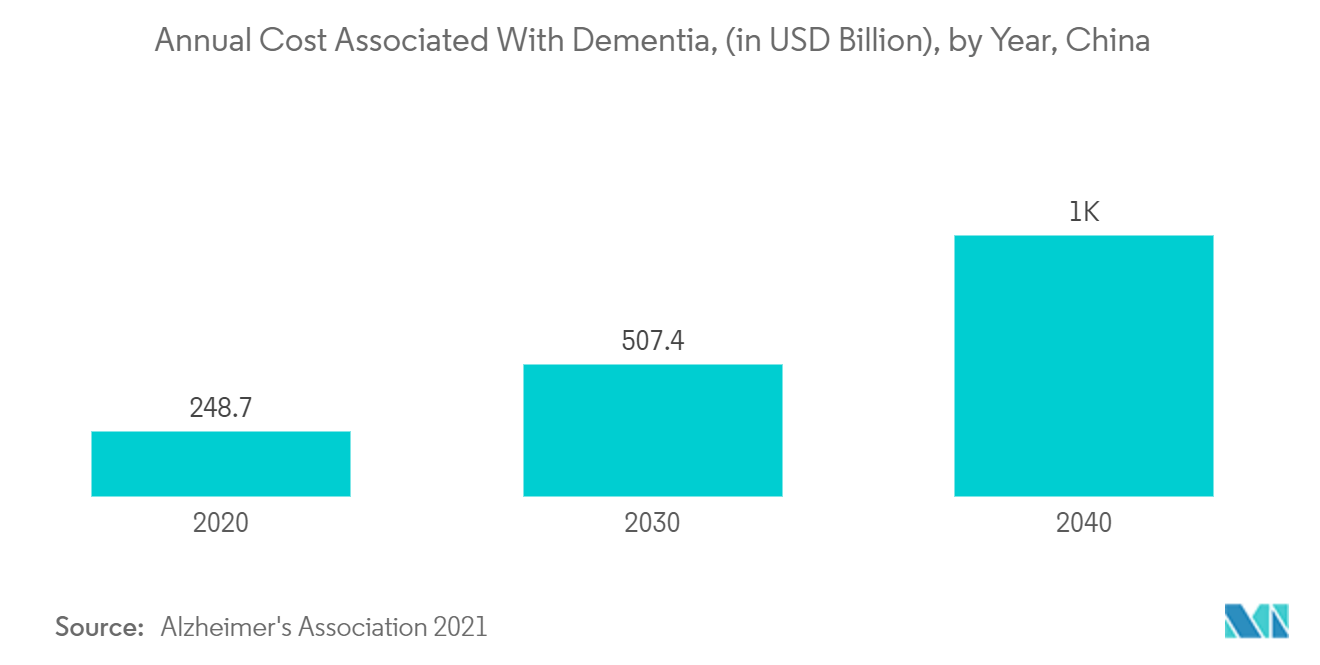
Además, la creciente carga de afecciones neurológicas en China está asociada con la alta demanda de diagnóstico por imagen. Por ejemplo, los datos de la Asociación de Alzheimer publicados en noviembre de 2021 indicaron que el costo asociado con la demencia está en aumento en China y que la enfermedad está imponiendo una carga significativa en el sistema de salud del país.
Por lo tanto, debido al creciente número de personas mayores en China, el aumento de la inversión en diagnóstico por imagen y los nuevos lanzamientos de productos son algunos de los factores cruciales responsables del crecimiento del mercado.
Panorama Competitivo
Los principales actores en el mercado de diagnóstico por imagen en Asia-Pacífico incluyen Carestream Health, Fujifilm Holdings Corporation, GE Healthcare, Hitachi Medical Corporation, Hologic, Inc., Koninklijke Philips N.V., Shimadzu Corporation, Siemens AG, Canon Medical Systems Corporation y Shanghai United Imaging Healthcare Co., Ltd., entre otros. Los principales proveedores del mercado están lanzando equipos avanzados de diagnóstico por imagen. Estas empresas también han participado en la adquisición de empresas de salud relacionadas con el fin de mejorar su cartera de productos, presencia geográfica y crecimiento.
Líderes de la Industria de Diagnóstico por Imagen en Asia-Pacífico
Carestream Health
Fujifilm Holdings Corporation
Hologic, Inc
Koninklijke Philips N.V.
GE Healthcare
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial


Oportunidades de mercado y perspectivas futuras
Los ciclos de renovación tecnológica y los programas de localización están creando espacio para nuevas instalaciones y actualizaciones en todas las modalidades. En 2026, Canon Medical Systems lanzó Ultimion, descrito como el primer sistema de TC de recuento de fotones fabricado íntegramente en Japón, y Siemens Healthineers recibió la aprobación de la NMPA para NAEOTOM Alpha.Pro como el primer sistema de TC de doble fuente de recuento de fotones fabricado en China. Juntos, estos avances apuntan a una comercialización regional más rápida de las plataformas de TC espectral y de alta resolución, con oportunidades relacionadas de servicios y software adicionales.
Las condiciones de la demanda en India y Australia moldean las decisiones de comercialización a corto plazo. Siemens Healthineers anunció la producción local del sistema de angiografía Artis One Edition X en su planta de Bengaluru bajo el esquema indio de Incentivo Vinculado a la Producción (PLI), lo que respalda una vía de suministro de menor fricción para la imagenología intervencionista de alta gama en los segmentos sensibles al costo. En Australia, el Gobierno implementó actualizaciones a la Tabla de Servicios de Imagenología Diagnóstica (DIST) a partir del 1 de julio de 2026, cambiando los requisitos de reembolso y supervisión en áreas como imagenología mamaria, medicina nuclear y ecocardiografía. Esto anima a proveedores y prestadores a alinear la combinación de equipos, los protocolos y los modelos de personal con las vías reembolsables. Philips también destacó una vía de comercialización a través de la educación y la habilitación de flujos de trabajo, firmando un memorando de entendimiento con la Asian Society of Cardiovascular Imaging (ASCI) en mayo de 2026 para avanzar en la educación en imagenología cardiovascular y en plataformas habilitadas con IA en toda Asia-Pacífico.
Desarrollos recientes del sector
- Julio de 2026: Philips Korea y el Yeungnam University Medical Center se asociaron para ampliar la utilización clínica de sistemas de TC de dosis baja basados en IA. La colaboración respalda una validación más amplia y el uso rutinario de flujos de trabajo de TC optimizados en dosis dentro de un entorno hospitalario universitario, lo que refuerza la tracción para las actualizaciones de imagenología habilitadas con IA.
- Junio de 2026: FUJIFILM India reportó la primera instalación en India de su sistema de mamografía digital AMULET SOPHINITY, impulsado por IA, en NM Medical. La implementación añade un sitio de referencia de alta visibilidad para la imagenología mamaria asistida por IA y puede acelerar las conversaciones de adopción con grandes cadenas de diagnóstico y hospitales.
- Octubre de 2025: Fujifilm anunció planes para expandir su red de centros de detección médica NURA hacia Vietnam, Tailandia, Filipinas y Malasia. La expansión extiende un modelo de detección preventiva que respalda una mayor utilización de imagenología y genera demanda derivada de equipos de imagenología diagnóstica integrados y software de flujo de trabajo en múltiples mercados de la ASEAN.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Este mercado cubre los ingresos provenientes de equipos de imagenología diagnóstica vendidos e instalados en toda Asia-Pacífico para el diagnóstico médico, incluidas las principales modalidades utilizadas en hospitales y centros de imagenología.
Exclusiones del alcance: excluimos los ingresos por servicios de imagenología, las tarifas por procedimientos y la TI hospitalaria general que no esté directamente vinculada a los equipos de imagenología.
Descripción general de la segmentación
- Por Modalidad
- IRM
- Sistemas de IRM de campo bajo y medio (<1,5 T)
- Sistemas de IRM de campo alto (1,5-3 T)
- Sistemas de IRM de campo muy alto y ultra alto (3T y más)
- Tomografía Computarizada
- Escáneres de gama baja (~16 cortes)
- Escáneres de gama media (~64 cortes)
- Escáneres de gama alta (128 cortes y más)
- Ultrasonido
- Ultrasonido 2D
- Ultrasonido 3D
- Otros Tipos de Ultrasonido
- Rayos X
- Sistemas Analógicos
- Sistemas Digitales
- Imagen Nuclear
- Tomografía por Emisión de Positrones (TEP)
- Tomografía Computarizada por Emisión de Fotón Único (SPECT)
- Fluoroscopía
- Mamografía
- IRM
- Por Aplicación
- Cardiología
- Oncología
- Neurología
- Ortopedia
- Gastroenterología
- Ginecología
- Otras Aplicaciones
- Por Usuario Final
- Hospital
- Centros de Diagnóstico
- Otros Usuarios Finales
- Geografía
- China
- Japón
- India
- Australia
- Corea del Sur
- Resto de Asia-Pacífico
Fuentes de datos, dimensionamiento de mercado y validación
Investigación documental
La investigación documental se utilizó para establecer el contexto de oferta y demanda de los equipos de imagenología diagnóstica en Asia-Pacífico y para mantener los supuestos anclados a lo observable. Consultamos señales de salud pública y comercio, como estadísticas de ministerios nacionales de salud, indicadores de salud de la OCDE (donde estaban disponibles para los países relevantes), conjuntos de datos macroeconómicos y de gasto en salud del Banco Mundial, flujos comerciales de UN Comtrade para las categorías de equipos relevantes, y publicaciones del OIEA sobre instalaciones relacionadas con la medicina nuclear y el contexto de seguridad.
Para convertir esas señales en insumos utilizables del modelo, también revisamos informes anuales de empresas y presentaciones para inversionistas, portales de licitaciones nacionales, y publicaciones de sociedades de imagenología médica y asociaciones de radiología que abordan la utilización y la adopción de modalidades. En algunos casos, se utilizaron suscripciones de pago que respaldan datos financieros de empresas, inteligencia de envíos, búsqueda de patentes y verificaciones de importación y exportación a nivel de envío, para validar tendencias direccionales y verificar de forma cruzada los rangos de precios derivados. Las fuentes anteriores son ilustrativas, y también se utilizaron otras referencias públicas para la recopilación, validación y aclaración.
Entrevistas y encuestas primarias
Utilizamos entrevistas y encuestas con proveedores de equipos, distribuidores, equipos de adquisiciones hospitalarias, radiólogos y gerentes en los mercados de Asia-Pacífico. Los encuestados ayudan a aclarar el momento de reemplazo, los precios por modalidad, los ciclos de compra y los vacíos en los datos secundarios a nivel de país. Sus opiniones se verifican frente a señales de envíos, instalaciones y compras antes del análisis final.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 27% | Altos directivos (CXO): 15% |
| Nivel medio: 48% | Líderes funcionales/de unidad: 31% |
| Actores más pequeños: 25% | Gerentes: 54% |
Dimensionamiento y previsión de mercado
El dimensionamiento se elaboró utilizando una lógica tanto descendente como ascendente. Comenzamos con una reconstrucción descendente del conjunto de demanda que vincula el gasto en equipos de imagenología con la inversión sanitaria, la actividad de instalación y la combinación de modalidades por país. Una vez obtenidos los totales por país, se desagregaron en modalidades y canales de usuarios finales utilizando los patrones de adquisición observados, la dirección de utilización y los ciclos de reemplazo.
Para mantener los totales realistas, corroboramos los resultados mediante verificaciones ascendentes selectivas, como el precio de venta promedio muestreado multiplicado por los volúmenes unitarios estimados para las modalidades clave, confirmaciones del canal de distribuidores, y una consolidación limitada de los ingresos reportados de equipos de imagenología cuando la divulgación era clara. Donde la información a nivel país era escasa, utilizamos indicadores proxy como las adiciones de camas hospitalarias, la expansión de centros de diagnóstico, las señales de crecimiento de exámenes de imagenología y la intensidad de importación, y luego aplicamos un ajuste de expertos para que los valores atípicos no distorsionaran el resultado regional.
Los insumos clave del modelo incluyeron los ciclos de reemplazo por modalidad, los rangos de precio de venta promedio por configuración de sistema, la intensidad de la contratación pública, las tendencias de importación y exportación para las categorías de equipos de imagenología, y las señales de crecimiento de la base instalada donde estaban disponibles. Las previsiones se elaboraron utilizando análisis de escenarios anclados a las perspectivas de gasto en salud y a los planes de expansión de capacidad, y luego se refinaron con base en la retroalimentación primaria sobre la presión de precios, el momento de las actualizaciones y el ritmo de adopción de los sistemas de gama alta.
Validación de datos y ciclo de actualización
Los resultados se validaron mediante múltiples verificaciones, de modo que ninguna serie de datos individual pudiera influir de manera excesiva en los resultados. Comparamos los totales por país y modalidad con indicadores independientes, como flujos comerciales, anuncios de contratación pública y señales de actividad de instalación, y luego revisamos cualquier variación significativa antes de la aprobación interna.
Cada informe se actualiza en un ciclo anual, con actualizaciones intermedias activadas por eventos importantes, como cambios significativos de política, movimientos bruscos de divisas o cambios súbitos en la contratación de equipos de capital. Antes de la entrega, se completa una revisión final por parte del analista para que las cifras y los supuestos reflejen la dirección más reciente del mercado.
Tamaño del mercado de imagenología diagnóstica de Asia-Pacífico según Mordor Intelligence frente a otras estimaciones publicadas
Los tamaños de mercado publicados para la imagenología diagnóstica en Asia-Pacífico a menudo difieren porque los equipos no coinciden en el mismo límite de ingresos, la temporalidad y la lógica de precios, incluso cuando los títulos suenan similares. En la práctica, las brechas suelen provenir de si los servicios se mezclan con los equipos, de cómo se reconoce la contratación multianual, y de si la conversión de divisas utiliza un punto en el tiempo consistente.
También es común una diferencia impulsada por la actualización, ya que las tasas de cambio actualizadas y los supuestos más recientes de precio de venta promedio pueden cambiar sustancialmente el valor en USD en una región donde los precios se negocian y están vinculados a la importación. Al revisar nuevamente los rangos de precio de venta promedio y el momento de conversión durante cada ventana de actualización, y luego confirmar el resultado con señales recientes de contratación e instalación, la estimación se mantiene actualizada de una manera aplicada por Mordor Intelligence.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 0,00 mil millones de USD (2024) | |
| Consultora Regional A | 8,37 mil millones de USD (2024) | Esta cifra se presenta como dispositivos de imagenología diagnóstica, y puede aplicar una canasta de dispositivos más amplia o una asignación diferente de los ingresos por modalidad, con visibilidad limitada sobre cómo se manejaron los cambios en el precio de venta promedio y la temporalidad de las divisas para Asia-Pacífico. |
| Editorial del Sector B | 7,34 mil millones de USD (2024) | Esta estimación se enmarca como imagenología médica y puede diferir en lo que se cuenta como ingresos por producto frente a software o accesorios adyacentes, y el resumen publicado no aclara la periodicidad de actualización ni las verificaciones utilizadas para validar los supuestos de precio y volumen. |
En las tres cifras, la dispersión se explica principalmente por los límites de alcance y el momento de los insumos de precio y divisas, que pueden desplazar los totales en USD sin ningún cambio equivalente en la demanda unitaria. El uso de indicadores de demanda rastreables, una temporalidad de conversión consistente y verificaciones de precios repetidas ayuda a mantener la cifra final reproducible y más fácil de defender en las discusiones de planificación.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del Mercado de Diagnóstico por Imagen en Asia-Pacífico?
Se proyecta que el Mercado de Diagnóstico por Imagen en Asia-Pacífico registre una CAGR del 7,12% durante el período de pronóstico (2026-2031)
¿Quiénes son los actores clave en el Mercado de Diagnóstico por Imagen en Asia-Pacífico?
Carestream Health, Fujifilm Holdings Corporation, Hologic, Inc, Koninklijke Philips N.V. y GE Healthcare son las principales empresas que operan en el Mercado de Diagnóstico por Imagen en Asia-Pacífico.
¿Qué años cubre este Mercado de Diagnóstico por Imagen en Asia-Pacífico?
El informe cubre el tamaño histórico del Mercado de Diagnóstico por Imagen en Asia-Pacífico para los años: 2019, 2020, 2021, 2022, 2023 y 2024. El informe también pronostica el tamaño del Mercado de Diagnóstico por Imagen en Asia-Pacífico para los años: 2025, 2026, 2027, 2028, 2029 y 2030.
Última actualización de la página el:



