
Tamaño y Participación del Mercado de Envases Asépticos
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 86.36 Mil millones de dólares |
| Tamaño del Mercado (2031) | 141.06 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 10.31 % |
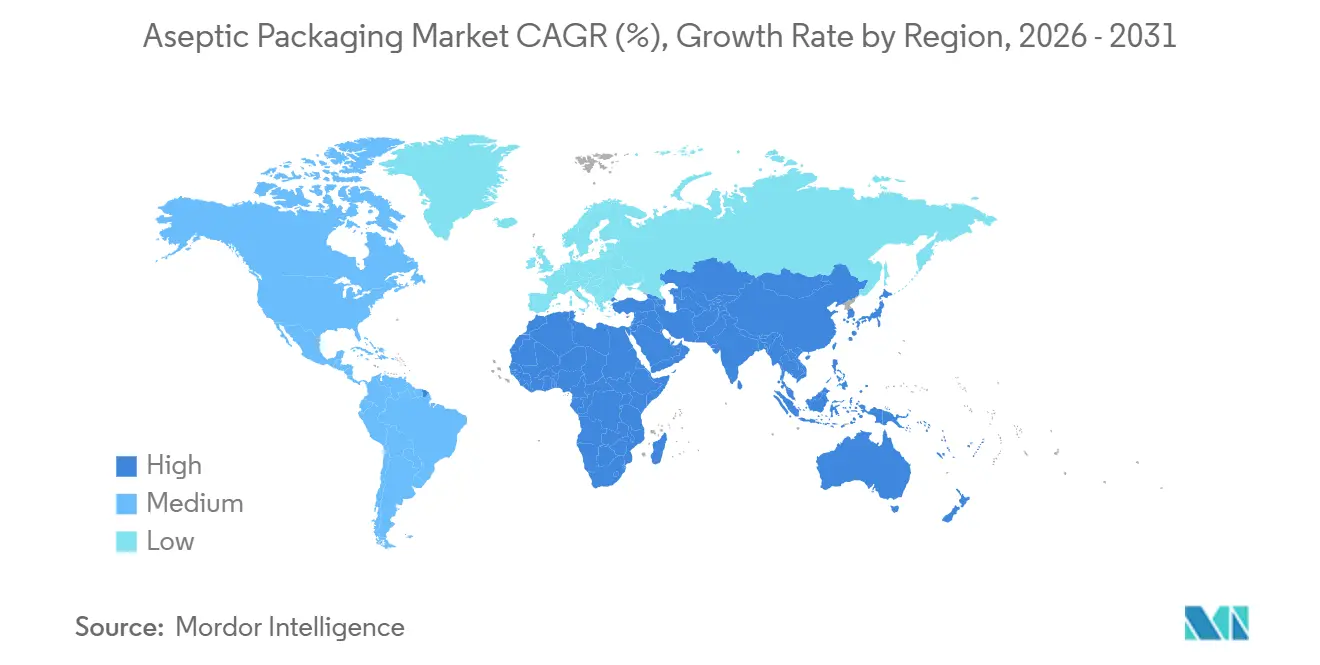
| Mercado de Crecimiento Más Rápido | África |
| Mercado Más Grande | Asia Pacífico |
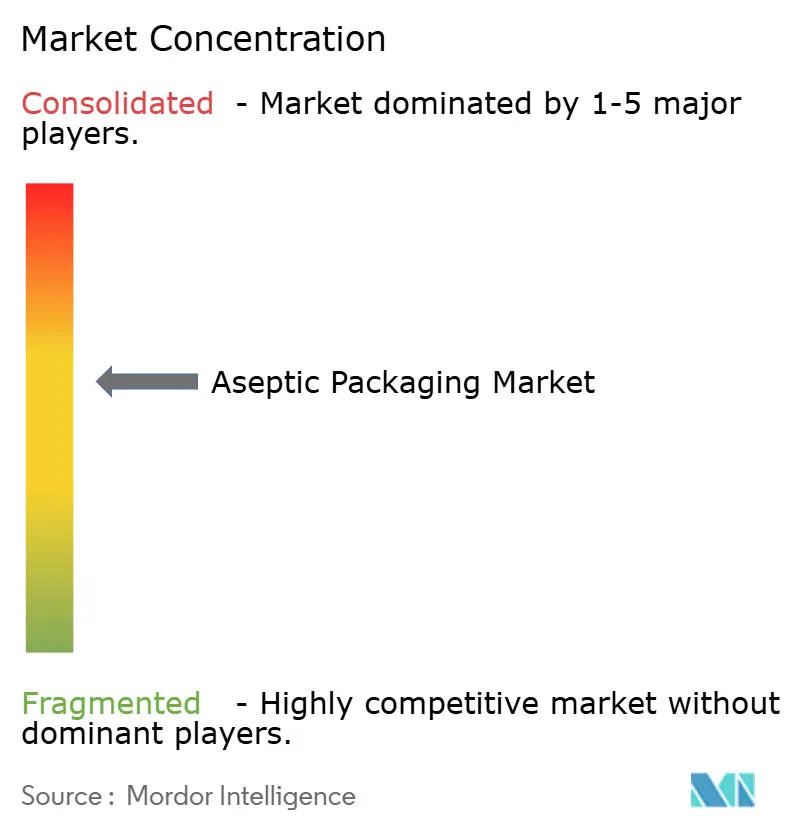
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Envases Asépticos por Mordor Intelligence
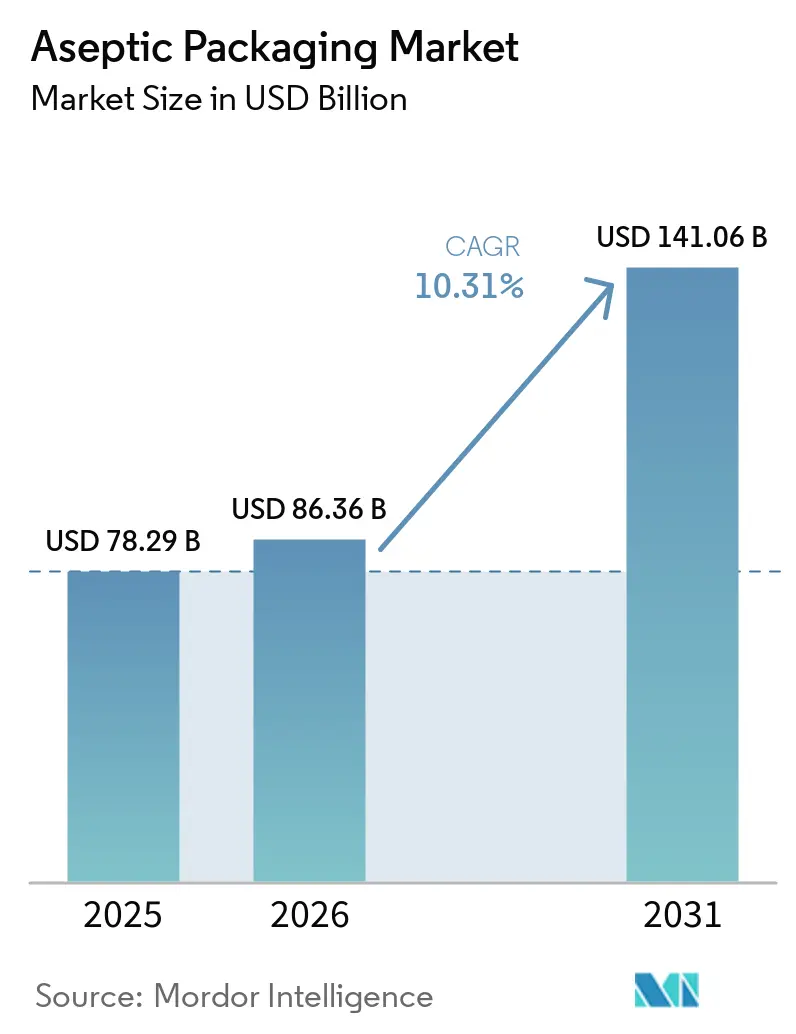
Se espera que el tamaño del mercado de envases asépticos crezca de USD 78,29 mil millones en 2025 a USD 86,36 mil millones en 2026 y se prevé que alcance USD 141,06 mil millones en 2031 a una CAGR del 10,31% durante 2026-2031. El impulso proviene del aumento de los costos logísticos que favorecen la distribución a temperatura ambiente, las medidas regulatorias que recompensan los formatos estériles estables en anaquel, y las inversiones en envases flexibles con impresión digital que reducen las cantidades mínimas de pedido para las marcas emergentes de venta directa al consumidor. Los cartones continuaron siendo el ancla de los volúmenes de lácteos y jugos en 2025, aunque las bolsas y sobres están ganando participación a medida que su eficiencia cúbica reduce los gastos de flete entre un 20 y un 30%. Los laminados compuestos también se están expandiendo porque las estructuras a base de fibra con recubrimientos de alta barrera evitan las complicaciones de reciclaje del papel de aluminio. A nivel regional, Asia Pacífico lidera en volumen, mientras que África registra el crecimiento más rápido a medida que aumentan los costos energéticos de la cadena de frío. La intensidad competitiva se mantiene moderada, con los cinco mayores proveedores controlando aproximadamente el 45% de los ingresos y los convertidores regionales utilizando la flexibilidad de tiradas cortas para ganar pedidos locales.
Conclusiones Clave del Informe
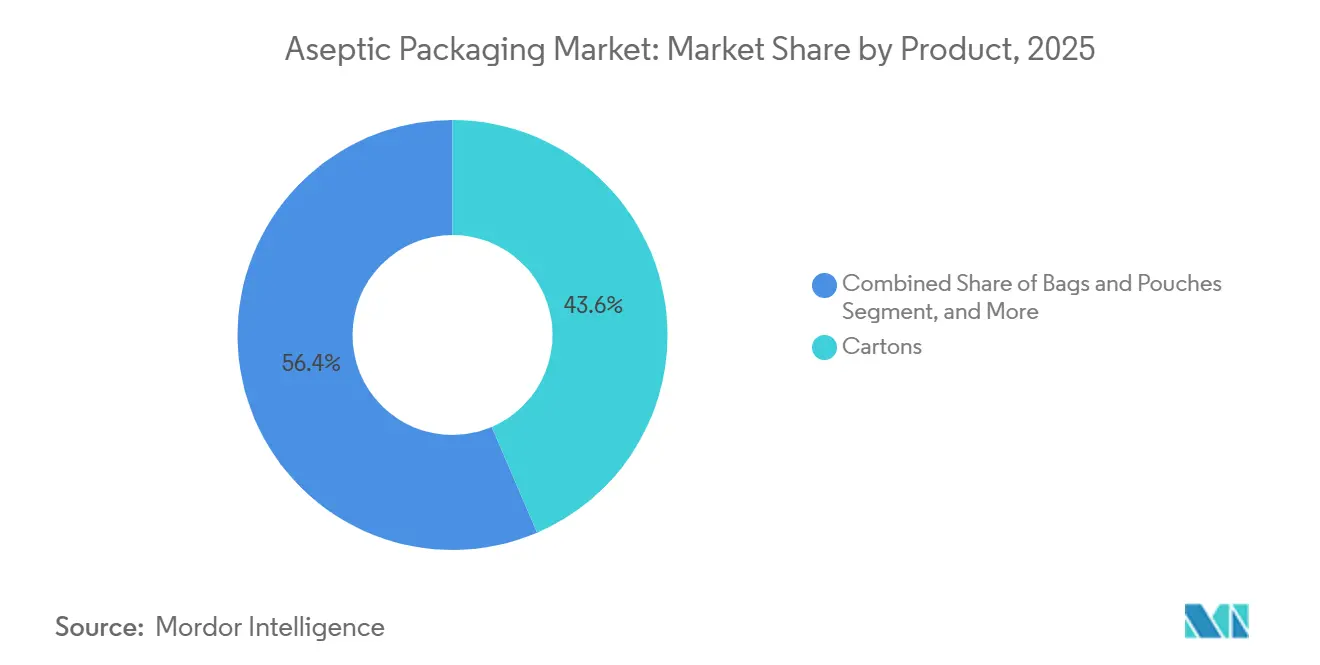
- Por producto, los cartones lideraron con una participación de ingresos del 43,56% en 2025, mientras que se prevé que las bolsas y sobres avancen a una CAGR del 11,31% hasta 2031.
- Por composición de material, el papel y el cartón representaron el 47,13% del mercado de envases asépticos en 2025, mientras que se proyecta que los laminados compuestos crezcan a una CAGR del 11,39% hasta 2031.
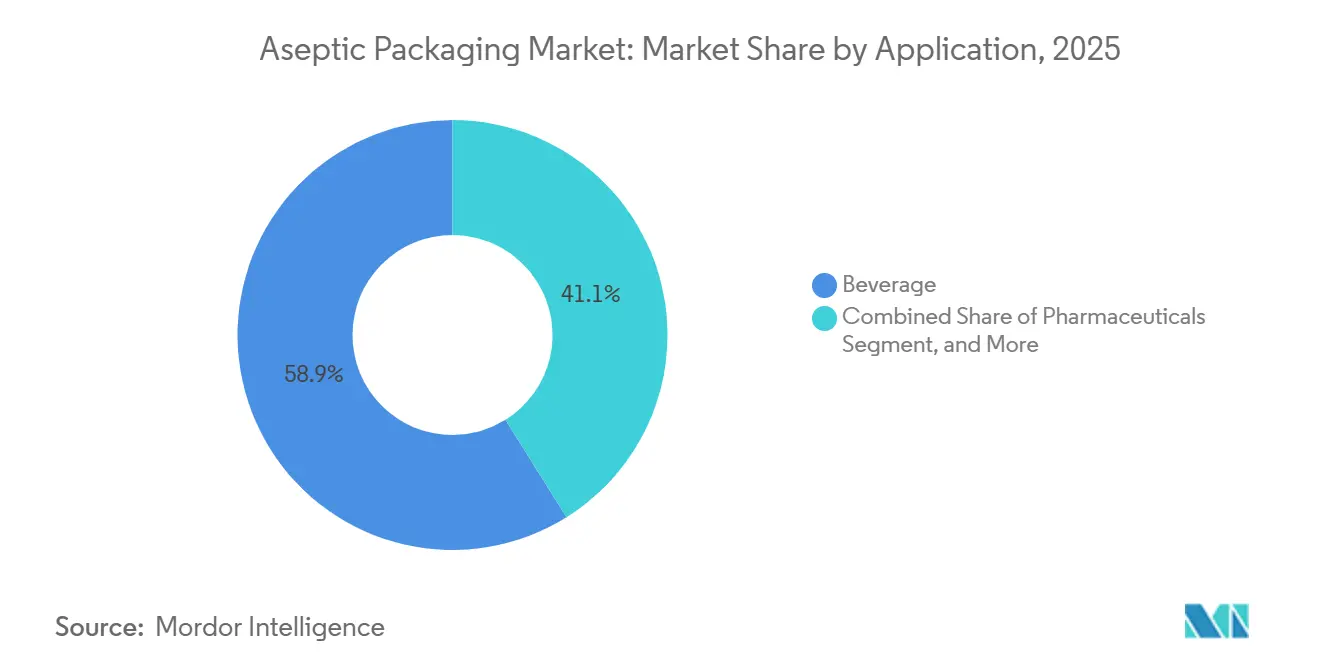
- Por aplicación, las bebidas representaron el 58,89% de la participación del mercado de envases asépticos en 2025, y se espera que los productos farmacéuticos registren una CAGR del 11,13% entre 2026 y 2031.
- Por tecnología de llenado, el formado-llenado-sellado capturó el 42,36% de los ingresos en 2025, aunque los sistemas de inyección están en camino de alcanzar una CAGR del 11,17% hasta 2031.
- Por geografía, Asia Pacífico representó el 35,67% de las ventas en 2025, mientras que África está preparada para registrar una CAGR del 11,34% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Rápido Crecimiento de Bebidas Funcionales Listas para Consumir | +2.1% | Global, más visible en América del Norte, Europa y centros urbanos de Asia Pacífico | Mediano plazo (2-4 años) |
| Expansión de la Distribución de Lácteos Ambientales en Asia Emergente | +1.8% | India, Indonesia, Vietnam, con extensión a Oriente Medio y África | Largo plazo (≥ 4 años) |
| Regulaciones Estrictas de Seguridad Alimentaria que Impulsan la Adopción de Envases Estériles | +1.5% | América del Norte y la UE, con efecto cascada hacia América Latina y Oriente Medio | Corto plazo (≤ 2 años) |
| Cambio Vinculado a la Inflación de la Logística de Cadena de Frío a Productos Estables en Anaquel | +1.9% | Global, agudo en África, América Latina y Asia Meridional | Mediano plazo (2-4 años) |
| Cambio Hacia Mandatos de Envases Sostenibles y Ligeros | +1.3% | UE, América del Norte, adoptantes tempranos Japón y Corea del Sur | Largo plazo (≥ 4 años) |
| Auge de las SKU Cortas Habilitadas por Impresión Digital para Marcas de Venta Directa al Consumidor | +0.9% | América del Norte y la UE, emergente en Asia Pacífico urbana | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Rápido Crecimiento de Bebidas Funcionales Listas para Consumir
Los batidos listos para beber, las bebidas probióticas y las leches vegetales enriquecidas están migrando hacia cartones y bolsas de temperatura ambiente, lo que permite la distribución nacional sin refrigeración y apoya el crecimiento del mercado de envases asépticos. Ejemplos de marcas como bebidas proteicas en América del Norte redujeron sus costos logísticos en aproximadamente un cuarto al pasar de la cadena de frío al envasado aséptico.[1] El gasto de capital refleja este cambio, con los productores de bebidas funcionales representando el 40% de las nuevas instalaciones de llenadoras de cartones en 2025. Los nuevos participantes más pequeños recurren a co-envasadores que operan bolsas asépticas en lotes de 10.000 a 25.000 unidades, acelerando las pruebas de sabor y limitando la exposición al inventario. La disposición del consumidor a pagar precios premium por atributos relacionados con la inmunidad, la salud intestinal y la recuperación sustenta el mayor costo de material de las soluciones asépticas.
Expansión de la Distribución de Lácteos Ambientales en Asia Emergente
La leche y el yogur a temperatura ultraalta ahora llegan a los consumidores rurales que carecen de refrigeración confiable. Las cooperativas indias aumentaron la capacidad de cartones en aproximadamente una quinta parte durante 2024-2025 para penetrar en las ciudades de nivel 2 y nivel 3. Los formatos ambientales reducen el deterioro durante la temporada de monzones, estabilizan la demanda y obtienen modestas primas de precio sobre la leche fresca, manteniéndose asequibles en comparación con los polvos importados. Los incentivos fiscales gubernamentales para equipos asépticos en Indonesia y Vietnam agudizaron el caso de inversión, y los procesadores multinacionales registraron un crecimiento de dos dígitos en sus carteras de lácteos ambientales.[2]
Regulaciones Estrictas de Seguridad Alimentaria que Impulsan la Adopción de Envases Estériles
La Administración de Alimentos y Medicamentos de los Estados Unidos actualizó las directrices de procesamiento aséptico en 2024, elevando los requisitos de validacin para alimentos de baja acidez.[3] Europa siguió el ejemplo al señalar riesgos de migración en ciertos sistemas adhesivos. En conjunto, estas medidas impulsaron a las empresas alimentarias hacia procesos asépticos que evitan los conservantes químicos y logran la esterilidad comercial mediante tratamiento a temperatura ultraalta combinado con llenado estéril. Los grandes procesadores absorben los costos de cumplimiento en altos volúmenes, mientras que las empresas más pequeñas subcontratan cada vez más a co-envasadores asépticos, apoyando el crecimiento del mercado de envases asépticos.
Cambio Vinculado a la Inflación de la Logística de Cadena de Frío a Productos Estables en Anaquel
El aumento de los precios del diésel y la electricidad desde 2024 ha ampliado la brecha de costos entre la distribución refrigerada y la distribución a temperatura ambiente. En varios corredores del África Subsahariana, el almacenamiento refrigerado puede absorber entre el 18 y el 22% de los costos de entrega, en comparación con el 8-10% para los productos estables en anaquel. Los conglomerados multinacionales de bebidas respondieron reformulando líneas de jugos y lácteos para el tratamiento aséptico, aumentando el alcance minorista en aproximadamente un 40% en mercados africanos piloto. Un patrón similar aparece en las cadenas de suministro farmacéuticas emergentes, donde los viales asépticos ambientales reducen las pérdidas por deterioro asociadas con la refrigeración inconsistente.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad en los Precios de Polímeros Multicapa | -1.4% | Global, más aguda en África y América Latina dependientes de importaciones | Corto plazo (≤ 2 años) |
| Alto CAPEX Inicial para Líneas de Llenado Aséptico | -1.6% | África, América Latina, Asia Meridional | Mediano plazo (2-4 años) |
| Infraestructura de Reciclaje Limitada para Laminados de Papel de Aluminio | -0.8% | Global, enfoque regulatorio en la UE y América del Norte | Largo plazo (≥ 4 años) |
| Incertidumbre Regulatoria en Torno a los Recubrimientos de Barrera PFAS | -0.7% | América del Norte y la UE, posible extensión a Asia Pacífico | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad en los Precios de Polímeros Multicapa
La oscilación de los precios del polietileno y el polipropileno redujo los márgenes de los convertidores y obligó a realineaciones trimestrales de precios con los propietarios de marcas. Los pequeños convertidores en África y América Latina, sin opciones de cobertura, absorbieron el impacto total del costo, socavando la competitividad frente a los sobres prefabricados importados. Los proveedores con visión de futuro están invirtiendo en corrientes de resina reciclada para asegurar la materia prima, aunque el polietileno reciclado actualmente cotiza con una prima notable sobre los grados vírgenes, lo que limita el alivio a corto plazo.
Alto CAPEX Inicial para Líneas de Llenado Aséptico
Los sistemas de formado-llenado-sellado de sobres de nivel básico cuestan aproximadamente USD 2 millones, mientras que las llenadoras rotativas de cartones de alta velocidad alcanzan los USD 15 millones. Los desafíos de financiamiento en el África Subsahariana y partes de América Latina elevan las tasas de endeudamiento efectivas por encima del 12%, concentrando la capacidad entre grandes cooperativas y multinacionales. Las marcas más pequeñas, por lo tanto, dependen de co-envasadores que cobran primas por tiradas cortas, mientras que las líneas antiguas en el Sudeste Asiático operan con menor eficiencia porque las actualizaciones se retrasan.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Producto:
Los Sobres Ganan Terreno a los CartonesSe proyecta que las bolsas y pouches registrarán un CAGR del 11,31% hasta 2031, el más rápido entre los formatos de envases asépticos, ya que las marcas de bebidas y salsas de venta directa al consumidor necesitan envases ligeros que se adapten a gráficos digitales. Los cartones retuvieron el 43,56% de los ingresos en 2025, aunque su tasa de crecimiento se modera a medida que los minoristas recompensan a los pouches con ahorros de espacio en almacén del 20 al 30%. Las botellas continúan sirviendo a los cafés premium y bebidas probióticas que justifican mayores costos de envase, mientras que las latas atienden a los cócteles energéticos, aprovechando la barrera y la reciclabilidad del metal.
Los factores de costo y marca sustentan la trayectoria del pouch. Cada envase flexible reduce el peso de envío en casi la mitad en comparación con un cartón de volumen similar, lo que se traduce en menores emisiones de flete, una ventaja destacada por los minoristas con cuadros de mando de sostenibilidad. Los avances en impresión digital permiten ahora ilustraciones a todo color para tiradas de menos de 50.000 piezas, evitando los costos de planchas que históricamente perjudicaban a los cartones de pequeños lotes. Las latas y botellas aún dominan los canales de cafeterías o gimnasios donde importan la resellabilidad y la calidad percibida, aunque los pouches con boquilla resellable están reduciendo esa brecha funcional, lo que indica una continua migración de cuota hacia los flexibles en el mercado de envases asépticos.

Por Composición de Material:
Los Laminados Compuestos Superan al PapelEl papel y el cartón representaron el 47,13% de los ingresos en 2025, reflejando el dominio de los cartones en lácteos y jugos, aunque los laminados compuestos están en camino de alcanzar una CAGR del 11,39% a medida que los convertidores apilan capas de polietileno y alcohol etileno-vinílico para lograr el rendimiento de barrera del papel de aluminio mientras cumplen con las normas de reciclabilidad. Los plásticos tienen una amplia utilidad en sobres y botellas, mientras que el vidrio sigue siendo un nicho en los cafés fríos ultraprémium, y el metal se centra en las bebidas energéticas.
La innovación en estructuras de laminado está reduciendo la dependencia del papel de aluminio. El laminado de polietileno más óxido de silicio de Amcor logra una transmisión de oxígeno inferior a 0,5 cc con un 20% menos de peso. Los objetivos de reciclabilidad para 2030 de la Unión Europea están orientando a los convertidores hacia soluciones de material único, en particular el polietileno. Estos cambios sugieren que las estructuras compuestas continuarán desplazando a los cartones revestidos de papel de aluminio en el mercado de envases asépticos, especialmente en regiones con esquemas activos de responsabilidad extendida del productor.
Por Aplicación:
Los Productos Farmacéuticos Avanzan RápidamenteEn 2025, las bebidas representaron el 58,89% de los ingresos totales. Sin embargo, se proyecta que los productos farmacéuticos registren una CAGR del 11,13% hasta 2031, impulsada por las aprobaciones de medicamentos biológicos que requieren envases estériles y libres de oxígeno. Mientras tanto, a medida que los consumidores evitan cada vez más los conservantes, las categorías de alimentos como las sopas y salsas ambientales están en posición de ganar. El cuidado personal, por otro lado, continúa ocupando un segmento de nicho.
Las líneas de soplado-llenado-sellado, que moldean, llenan y sellan dosis individuales sin contacto humano, reducen los costos unitarios hasta en un 40% en comparación con los viales y tapones tradicionales. Esta eficiencia de costos es un beneficio significativo para la producción de vacunas en grandes volúmenes. Como resultado, el mercado de envases asépticos para productos biológicos está experimentando un rápido crecimiento. En respuesta a este auge, los líderes del sector de viales de vidrio están incorporando ahora capacidades de polímero para atender la creciente demanda de formatos ligeros e irrompibles.
Por Tecnología de Llenado:
Los Sistemas de Inyección Ganan ParticipaciónEl formado-llenado-sellado mantuvo una participación del 42,36% en 2025, pero se proyecta que el llenado por inyección registre una CAGR del 11,17% a medida que los co-envasadores de lácteos premium y farmacéuticos instalan cabezales modulares que completan los cambios de formato en menos de una hora. La tecnología de soplado-llenado-sellado sigue siendo la líder en formatos farmacéuticos estériles. Mientras tanto, en las grandes plantas lácteas, los sistemas rotativos resultan indispensables, con su capacidad de entregar 20.000 unidades por hora justificando la mayor inversión inicial.
Los principales proveedores de equipos han introducido modelos accionados por servomotores que se integran perfectamente con los túneles asépticos existentes, reduciendo los desafíos de modernización. Estos avances abordan el problema de los yogures viscosos y los batidos que obstruyen los sistemas de banda continua. Además, se han implementado sensores de mantenimiento predictivo, reduciendo significativamente los tiempos de inactividad no planificados y mejorando la efectividad general de los equipos en el mercado de envases asépticos.
Análisis Geográfico
Mercado de Envases Asépticos de Asia Pacífico
Asia Pacífico representó el 35,67% de los ingresos globales en 2025, impulsado por la creciente demanda de productos lácteos en India y el crecimiento del té listo para beber en China. La leche ultrapasteurizada (UHT) en India creció a tasas de dos dígitos a medida que los envases de temperatura ambiente llegaron a las ciudades de segundo nivel sin refrigeración confiable. Japón y Corea del Sur muestran una adopción premium en yogures individuales, mientras que las empresas emergentes del Sudeste Asiático adoptan bolsas para penetrar en los canales rurales.
Mercado de Envases Asépticos de África
De 2026 a 2031, se proyecta que África registre una sólida tasa de crecimiento anual compuesto (CAGR) del 11,34%. En Nigeria, Kenia y Sudáfrica, el aumento de los costos del diésel y la energía eléctrica de la red está haciendo que las operaciones de cadena de frío sean económicamente inviables. Como resultado, las cooperativas lácteas y los procesadores de jugos en estos países están redirigiendo su atención hacia formatos de productos estables a temperatura ambiente. Si bien la producción local de cartones y bolsas aún está en sus primeras etapas, lo que genera mayores presiones sobre los costos de importación, las corporaciones multinacionales están forjando proactivamente alianzas con convertidores regionales, con el objetivo de fortalecer las cadenas de suministro locales.
Mercado de Envases Asépticos de Europa, América del Norte, América Latina y Oriente Medio
Europa y América del Norte crecen más lentamente, pero impulsan los mandatos de sostenibilidad. El Reglamento de Envases y Residuos de Envases de la UE está acelerando la adopción de laminados monomateriales. El crecimiento de América del Norte se concentra en bebidas funcionales y llenados biológicos estériles, mientras que América Latina equilibra la volatilidad cambiaria frente a la fuerte demanda de productos lácteos a temperatura ambiente. Oriente Medio ofrece oportunidades en Arabia Saudita y los Emiratos Árabes Unidos, donde las altas temperaturas ambientales favorecen naturalmente el mercado de envases asépticos.
Panorama regulatorio
La regulación del envasado aséptico abarca tanto el control de procesos de seguridad alimentaria como los requisitos de sostenibilidad del envasado. En los Estados Unidos, el procesamiento y envasado aséptico de alimentos poco ácidos está regulado por los requisitos de la FDA bajo 21 CFR Part 113, incluyendo la presentación de procesos, la validación de los parámetros de esterilización y la documentación de la integridad del envasado, lo que aumenta las expectativas de cumplimiento para las marcas propietarias y los envasadores por contrato que operan líneas asépticas.
En la Unión Europea, el cumplimiento en materia de contacto con alimentos sigue estando determinado por el marco de la UE para materiales destinados a estar en contacto con alimentos y la correspondiente supervisión de los riesgos de migración, mientras que los requisitos de sostenibilidad del envasado se están endureciendo. El Reglamento de la UE sobre Envases y Residuos de Envases (UE) 2025/40 entró en vigor el 11 de febrero de 2025 y se aplica a partir del 12 de agosto de 2026, introduciendo nuevas obligaciones en torno a la reciclabilidad y otros requisitos de rendimiento de los envases, junto con exenciones específicas para ciertas bebidas perecederas en las que la tecnología aséptica es fundamental para la seguridad y la vida útil. El Reglamento (UE) 2024/3190 de la Comisión restringe el bisfenol A (BPA) en los materiales en contacto con alimentos, con un período de transición para los artículos de un solo uso que finaliza el 20 de julio de 2026, lo que incrementa el escrutinio sobre las estructuras multimaterial, los adhesivos y los recubrimientos utilizados en cartones, bolsas y cierres asépticos.
Análisis de la cadena de valor
La cadena de valor del envasado aséptico conecta el suministro de materiales, la conversión, los equipos y las operaciones de llenado estéril. Los insumos aguas arriba incluyen cartón, polímeros (PE, PP, PET), capas de barrera especiales como EVOH, tintas y adhesivos calificados para contacto con alimentos, y en algunas estructuras, papel de aluminio, que alimentan a los convertidores que laminan, imprimen (cada vez más mediante impresión digital para tiradas más cortas) y fabrican cartones, bolsas, botellas y cierres. Los fabricantes de equipos originales (OEM) proporcionan sistemas de llenado y sellado aséptico (FFS, BFS, inyección, rotativo), junto con servicios de validación, mantenimiento y monitoreo digital, mientras que los propietarios de marcas y los envasadores por contrato aguas abajo llevan a cabo procesos UHT/esterilización, llenado estéril, envasado secundario y distribución, beneficiándose de la logística a temperatura ambiente.
Los principales cuellos de botella incluyen los largos plazos de entrega de las líneas de llenado aséptico personalizadas y la dependencia de componentes importados de alta precisión. Las limitaciones de capacidad en los laboratorios de pruebas de contacto con alimentos y migración también ralentizan la comercialización de nuevas estructuras de barrera. La cadena se está volviendo más regional gracias a inversiones en capacidad de materiales de envasado más cerca de los centros de demanda, como se refleja en las expansiones y nuevas plantas de 2025 en India y Vietnam, y mediante el cambio hacia estructuras sin capa de aluminio y con contenido reciclado que reducen la exposición a las limitaciones de reciclaje relacionadas con el aluminio. Grupos industriales, incluyendo la Food and Beverage Carton Alliance y asociaciones de tecnología de envasado, funcionan como puntos de coordinación para iniciativas de circularidad y alineación técnica entre convertidores, proveedores de equipos y propietarios de marcas.
Panorama Competitivo
Tetra Pak, SIG Combibloc y Amcor juntos controlan aproximadamente el 40-45% de los ingresos globales, combinando materiales, equipos y contratos de servicio. Los convertidores regionales de China, India y Brasil, mientras tanto, apuntan al mercado de envases asépticos con sobres rentables y flexibilidad para pedidos pequeños. La nueva inversión incluye la tecnología de integridad de sellado habilitada por sensores de Tetra Pak, presentada ante la Organización Mundial de la Propiedad Intelectual.
Para asegurar la lealtad de los clientes e impulsar los ingresos recurrentes, las multinacionales están ahora agrupando suscripciones de monitoreo digital con su maquinaria. En respuesta, los actores regionales están atendiendo a las etiquetas de bebidas artesanales ofreciendo pedidos mínimos que van de 10.000 a 50.000 unidades. Mientras tanto, los envasadores por contrato farmacéuticos se están aventurando en un territorio lucrativo, utilizando líneas de soplado-llenado-sellado para proporcionar dosis unitarias a aproximadamente un tercio del costo del ensamblaje convencional de viales.
A medida que se intensifica la diferenciación entre proveedores, las credenciales de sostenibilidad están tomando protagonismo. Elopak ha introducido un cartón a base de fibra con una barrera a base de agua, eliminando con éxito las capas de papel de aluminio y garantizando una reciclabilidad completa dentro del flujo de papel. Además, los fabricantes de sobres chinos, con certificaciones ISO 22000 y FSSC 22000, han comenzado a exportar a Europa con descuentos del 20-25%, ejerciendo una presión adicional sobre los precios de los líderes globales en el ámbito de los envases asépticos.
Líderes de la Industria de Envases Asépticos
-
Tetra Pak International SA
-
SIG Combibloc Group
-
Amcor PLC
-
Elopak ASA
-
Greatview Aseptic Packaging
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Envases Asépticos Empresas cubiertas en este informe
- Tetra Pak International SA
- SIG Combibloc Group
- Amcor PLC
- Elopak ASA
- IPI SRL (Coesia Group)
- DS Smith PLC
- Smurfit Kappa Group
- Mondi PLC
- Uflex Limited
- Schott AG
- Gerresheimer AG
- Toyo Seikan Group
- CDF Corporation
- BIBP Sp. z o.o.
- Nampak Ltd
- Greatview Aseptic Packaging
- OPLATEK Group
- Sealed Air Corporation
- ProAmpac Holdings Inc.
Oportunidades de mercado y perspectivas futuras
Está surgiendo una oportunidad importante en la intersección entre la seguridad alimentaria, la economía de la distribución a temperatura ambiente y el rediseño de materiales que mejora los resultados de reciclabilidad sin comprometer el rendimiento de la barrera. El Reglamento de la UE sobre Envases y Residuos de Envases (UE) 2025/40, aplicable a partir del 12 de agosto de 2026, ofrece un calendario de cumplimiento que beneficia a los convertidores y marcas con estructuras monomaterial o con menor contenido de aluminio calificadas y un rendimiento de contacto con alimentos validado, a la vez que preserva los casos de uso aséptico en bebidas perecederas mediante exenciones establecidas cuando la reutilización no es práctica. En paralelo, la fecha límite de transición del 20 de julio de 2026 según el Reglamento (UE) 2024/3190 de la Comisión sobre el BPA en materiales en contacto con alimentos aumenta la demanda a corto plazo de adhesivos, recubrimientos y cierres auditados y conformes en formatos asépticos multimaterial.
La localización de la capacidad y las actualizaciones tecnológicas también crean un espacio viable en regiones donde las limitaciones de la cadena de frío y los largos corredores logísticos elevan los costos de entrega. En 2025, la instalación ampliada de Tetra Pak en Binh Duong, Vietnam, incrementó su capacidad de 12.000 millones a 30.000 millones de envases al año, y SIG añadió una capacidad de cartón a gran escala en China a través de su planta de cartón aséptico de Suzhou (4.000 millones de envases al año). El enfoque se está extendiendo a otros centros emergentes, incluyendo a Asepto (UFlex Limited), que está estableciendo una planta de fabricación en Egipto con una capacidad de 12.000 millones de envases al año para respaldar la demanda de Oriente Medio y África, mientras reduce los plazos de entrega y la dependencia de las importaciones. La inversión del lado de la demanda también se está centrando en líneas asépticas flexibles y de cambio rápido, así como en materiales de barrera sin capa de aluminio, apoyando a los proveedores que pueden calificar rápidamente nuevas estructuras y escalarlas en aplicaciones multiuso y de dosis única.
Desarrollos recientes de la industria en Mercado de Envases Asépticos
- Junio de 2026: SIG lanzó comercialmente el material de envasado SIG Terra Alu-free + Full barrier para cartones asépticos multiuso, permitiendo una vida útil de hasta 12 meses sin capa de aluminio. El producto amplía las vías de reducción de aluminio para las estructuras de cartón, manteniendo el rendimiento de la barrera acorde a las necesidades de la distribución a temperatura ambiente. También intensifica la diferenciación competitiva en torno al posicionamiento de reciclabilidad y las declaraciones de reducción de la huella de carbono en el envasado aséptico basado en cartón.
- Mayo de 2026: SIG y PulPac establecieron una asociación estratégica para desarrollar Dry Molded Fiber, cierres a base de papel para cartones asépticos. Esto aborda un punto crítico clave en la circularidad del cartón, el sistema de tapón y cierre de polímero, al acelerar una alternativa que se ajusta a las estrategias de envasado orientadas a la fibra. La asociación alinea la innovación en materiales con la fabricabilidad a gran volumen, lo cual es fundamental para la adopción en las líneas convencionales de productos lácteos y bebidas.
- Abril de 2026: Tetra Pak y Sterilgarda Alimenti lanzaron un cartón aséptico de 1 litro con una barrera a base de papel, elevando el contenido renovable a alrededor del 90%. Al validar un enfoque de barrera a base de papel en un contexto de marca comercial, el lanzamiento respalda un cambio respecto de las capas de barrera convencionales, manteniendo al mismo tiempo los requisitos de rendimiento aséptico. También indica cómo los grandes proveedores están utilizando asociaciones con productores de alimentos para reducir el riesgo de la calificación de nuevos materiales y la compatibilidad de líneas.
Mercado de Envases Asépticos Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Para este estudio, el mercado de envases asépticos abarca los formatos de envase y los enfoques de llenado relacionados utilizados para envasar productos en condiciones estériles, de modo que la vida útil pueda extenderse sin depender de conservantes en grandes cantidades.
Exclusiones del alcance: Se excluyen los envases convencionales no asépticos y los envases ordinarios de cadena de frío que no requieren llenado estéril ni manejo aséptico validado.
Descripción General de la Segmentación
- Por Producto
- Cartones
- Botellas
- Latas
- Bolsas y Sobres
- Viales y Ampollas
- Por Composición de Material
- Papel y Cartón
- Plásticos (PP, PE, PET)
- Vidrio
- Metal (Aluminio, Acero)
- Laminados Compuestos
- Por Aplicación
- Bebidas
- Bebidas Listas para Consumir (RTD)
- Bebidas a Base de Lácteos
- Alimentos
- Alimentos Procesados
- Frutas y Verduras
- Alimentos Lácteos
- Productos Farmacéuticos
- Cuidado Personal y Cosméticos
- Bebidas
- Por Tecnología de Llenado
- Formado-Llenado-Sellado (FFS)
- Soplado-Llenado-Sellado (BFS)
- Llenado Aséptico por Inyección
- Llenado Aséptico Rotativo
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Reino Unido
- Alemania
- Francia
- Italia
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Resto de Asia Pacífico
- Oriente Medio y África
- Oriente Medio
- Emiratos Árabes Unidos
- Arabia Saudita
- Turquía
- Resto de Oriente Medio
- África
- Sudáfrica
- Egipto
- Resto de África
- Oriente Medio
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utilizó en primer lugar para establecer los límites del mercado y recopilar los indicadores públicos más confiables que impulsan la demanda de envases asépticos. Para la dirección del formato de envase y los materiales, nos basamos en fuentes como las referencias de envasado y seguridad alimentaria de la Administración de Alimentos y Medicamentos de los Estados Unidos, la documentación de la Comisión Europea sobre contacto con alimentos y seguridad, y organismos de normalización como ISO, que definen el lenguaje de esterilidad y validación utilizado en la industria.
Para anclar el lado de la demanda, también revisamos fuentes como los flujos comerciales de UN Comtrade para materiales y formatos de envase relevantes, datos de la FAO y estadísticas nacionales sobre producción láctea y de bebidas, y artículos revisados por pares que analizan el procesamiento aséptico, la vida útil y los materiales de barrera. Los informes de empresas, presentaciones a inversores, comunicados de prensa y sitios de asociaciones de envases de confianza se utilizaron para confirmar adiciones de capacidad, cambios tecnológicos y tendencias de aplicación. Cuando fue necesario, se utilizaron suscripciones a bases de datos de pago para obtener información financiera de empresas, búsquedas de patentes y verificaciones de comercio a nivel de envíos para reducir las brechas de datos. Estas fuentes documentales no son exhaustivas, y también revisamos muchas otras referencias públicas para la recopilación, validación y aclaración de datos.
Entrevistas Primarias y Encuestas
El trabajo primario se utilizó para someter a prueba de presión los supuestos documentales más relevantes, como la adopción por aplicación, los rangos de precios prácticos y cómo las elecciones de tecnología de llenado cambian los costos y los plazos de conversión. Hablamos con una combinación de proveedores de envases, convertidores, partes interesadas en equipos y tecnología, y usuarios finales en aplicaciones de bebidas, alimentos, y farmacéuticas y médicas. Las discusiones regionales abarcaron APAC, EMEA y las Américas para que una sola geografía no determine la visión final.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 26% | Directores ejecutivos (CXO): 14% | APAC: 47% |
| Nivel medio: 55% | Líderes funcionales/de unidad: 39% | EMEA: 29% |
| Actores más pequeños: 19% | Gerentes: 47% | Américas: 24% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento del mercado se construyó utilizando un enfoque de arriba hacia abajo y de abajo hacia arriba, donde los grupos de demanda de envases se reconstruyeron a partir de la producción por aplicación y el comportamiento de conversión de envases, y luego se verificaron con señales de proveedores y canales. La lógica de arriba hacia abajo parte de los mercados finales con alta presencia aséptica (como lácteos, bebidas listas para beber y alimentos estables en anaquel), aplica la penetración aséptica y la combinación de envases, y luego los convierte en valor utilizando bandas de precios observables por formato y material.
Para mantener el modelo fundamentado, se utilizaron aproximaciones selectivas de abajo hacia arriba, como consolidaciones de señales de ingresos de las principales categorías de formatos, verificaciones de precio de venta promedio muestral por volumen en países clave, y conversaciones con canales sobre tamaños de pedido típicos y renovaciones de contratos. Los insumos utilizados en el modelo incluyeron tendencias de producción de lácteos y bebidas envasadas, lanzamientos de productos estables en anaquel, movimiento de precios de materiales de envase (cartón, polímeros, aluminio), adiciones de líneas de llenado y expectativas de utilización, y el cambio de combinación entre cartones, botellas, latas y pouches. Cuando aparecieron brechas en los datos de países más pequeños, se completaron mediante indicadores proxy como el consumo per cápita, la intensidad comercial y los patrones de adopción de mercados vecinos, y luego estos supuestos se verificaron nuevamente con los aportes de las entrevistas.
Para el pronóstico, se utilizó el análisis de escenarios para que los cambios en la adopción aséptica, los precios de materiales y las adiciones de capacidad pudieran reflejarse sin sobreajustar el modelo. La trayectoria del pronóstico final fue guiada por los rangos de consenso escuchados en las discusiones primarias, y se ajustó cuando los indicadores líderes, como el crecimiento de bebidas estables en anaquel o la demanda de envases farmacéuticos y médicos, se movieron de manera diferente a los supuestos base.
Ciclo de Validación y Actualización de Datos
La validación se realizó mediante múltiples verificaciones cruzadas antes de que los números fueran finalizados. Los resultados del modelo se compararon con señales independientes como el crecimiento del mercado final, la dirección del comercio de materiales de envase y las expansiones de capacidad o líneas anunciadas, lo que ayuda a detectar el doble conteo y la demanda no considerada.
Cualquier variación significativa por región, formato o aplicación desencadena una revisión más profunda, y los supuestos se vuelven a probar mediante seguimiento adicional cuando es necesario. Antes de la aprobación final, el análisis se revisa paso a paso para que la lógica de cálculo, las conversiones de unidades y el momento de la moneda sean consistentes en todas las regiones. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos materiales, como cambios repentinos en los precios de materiales, cambios regulatorios que afectan el envasado en contacto con alimentos, o cambios importantes en la capacidad. Antes de la entrega, se completa una actualización final para que los clientes reciban la visión más reciente disponible.
Tamaño del Mercado de Envases Asépticos de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Las cifras publicadas para el mercado de envases asépticos suelen diferir porque el alcance no siempre está alineado, y porque los supuestos sobre la combinación de formatos y los precios pueden variar por región. Las diferencias también aparecen cuando un estudio reporta una visión de demanda basada en la producción de alimentos y bebidas envasados, y otro reporta una visión del lado de la oferta basada en envíos de envases o actividad de equipos.
Algunas estimaciones incluyen envases convencionales adyacentes que son estables en anaquel pero no verdaderamente asépticos, y algunas aplican una única curva de precio de venta promedio global incluso cuando los movimientos de costos de cartón, polímero y aluminio difieren por geografía. La diferencia también está impulsada por la selección del año base y el momento de actualización, ya que los tipos de cambio y los precios de materiales pueden cambiar rápidamente la visión del valor. En Mordor Intelligence, solo se contabilizan los envases llenados de forma estéril alineados con el alcance de la tecnología de procesamiento y llenado aséptico, y el envasado convencional no aséptico estable en anaquel se mantiene fuera del total para que el valor permanezca vinculado a señales reales de adopción aséptica.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 86,36 mil millones de USD (2026) | |
| Editor de la Industria A | 76,56 mil millones de USD (2024) | Utiliza un año base anterior y una ventana más corta, y la descripción del alcance es más amplia en el lenguaje de formato y aplicación, lo que puede desplazar los totales si el envasado convencional no aséptico estable en anaquel se mezcla con la demanda contabilizada. |
| Editor Global B | 63,42 mil millones de USD (2024) | Se construye a partir de un año base diferente y puede aplicar progresiones de adopción y precios más conservadoras en todas las regiones, lo que tiende a reducir la estimación de valor cuando los ciclos de precios de materiales y los cambios en la combinación de formatos no se actualizan con frecuencia. |
Entre las tres cifras, la conclusión principal es que la selección del año, los tipos de envase incluidos y la forma en que el precio de venta promedio y la combinación se proyectan hacia adelante pueden mover el valor del mercado en un amplio margen. Al mantener la demanda contabilizada vinculada a los casos de uso del procesamiento aséptico y al verificar los totales con la producción del mercado final y las señales de envases, el número final puede rastrearse hasta pasos claros y repetibles.
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de envases asépticos y a qué velocidad está creciendo?
El tamaño del mercado de envases asépticos fue de USD 78,29 mil millones en 2025, es de USD 86,36 mil millones en 2026 y se prevé que alcance USD 141,06 mil millones en 2031 a una CAGR del 10,31%.
¿Qué tipo de producto se está expandiendo más rápidamente en las aplicaciones asépticas?
Las bolsas y sobres son los de mayor crecimiento, proyectados para una CAGR del 11,31% hasta 2031, ya que las marcas prefieren flexibles ligeros con impresión digital.
¿Por qué los productos farmacéuticos están adoptando envases asépticos a un ritmo acelerado?
Las aprobaciones de medicamentos biológicos y las ventajas de costo de la tecnología de soplado-llenado-sellado están impulsando la demanda farmacéutica a una CAGR esperada del 11,13%.
¿Cómo están afectando las regulaciones de sostenibilidad a las elecciones de materiales?
Las normas europeas y norteamericanas que priorizan la reciclabilidad están acelerando el cambio hacia laminados de polietileno de material único y cartones de fibra sin papel de aluminio.
¿Qué región se espera que registre el mayor crecimiento hasta 2031?
África lidera en crecimiento con una CAGR prevista del 11,34% a medida que los procesadores buscan formatos estables en anaquel para evitar la limitada infraestructura de cadena de frío.
¿Cuál es la principal barrera para que los procesadores más pequeños cambien al llenado aséptico?
El alto gasto de capital, que oscila entre USD 2 millones y USD 15 millones por línea, limita el acceso al financiamiento en muchos mercados emergentes.