
Tamaño y Participación del Mercado de Logística de Comercio Electrónico de la ASEAN
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 10.25 Mil millones de dólares |
| Tamaño del Mercado (2026) | 11.49 Mil millones de dólares |
| Tamaño del Mercado (2031) | 20.37 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 12.12 % |
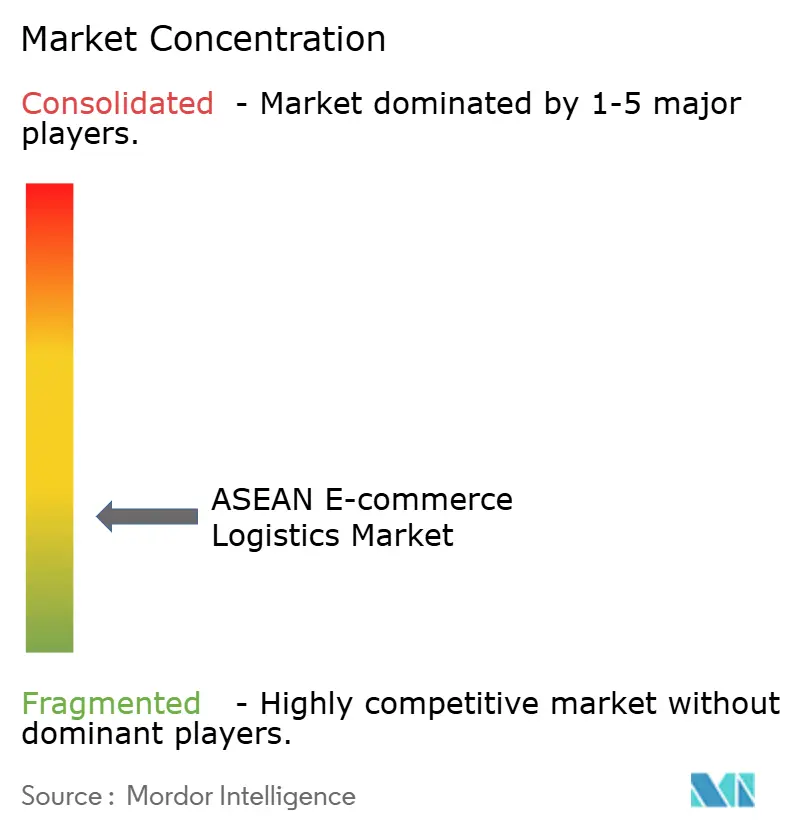
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Logística de Comercio Electrónico de la ASEAN por Mordor Intelligence
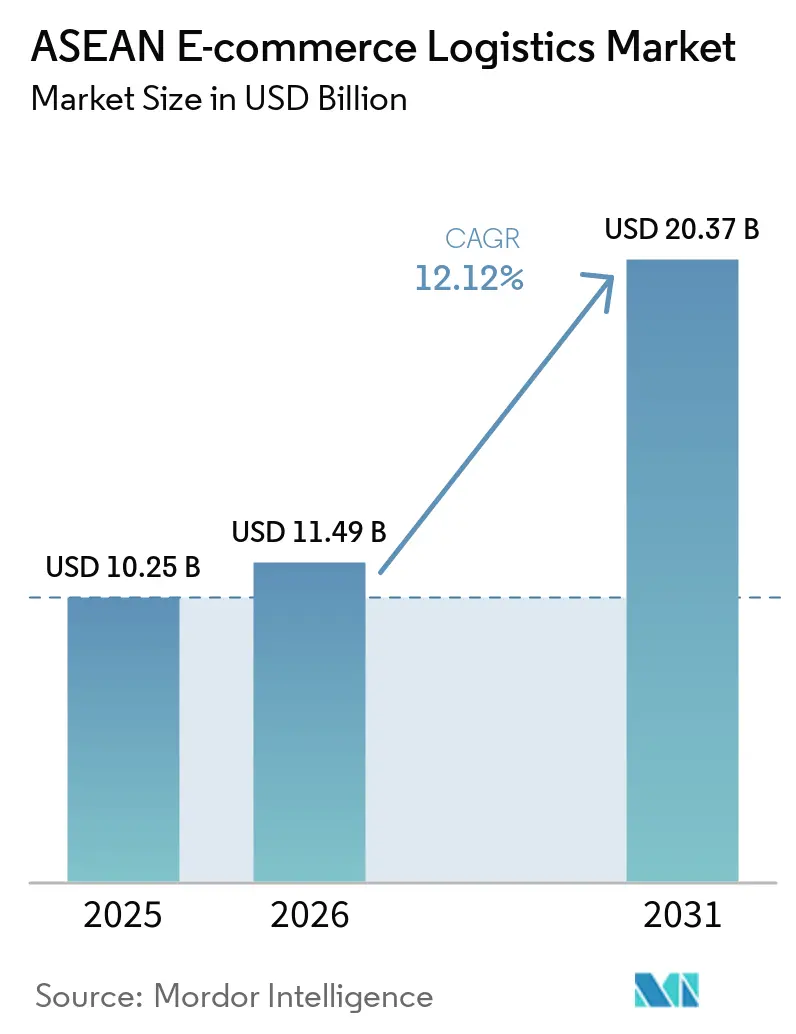
El tamaño del Mercado de Logística de Comercio Electrónico de la ASEAN fue valorado en USD 10,25 mil millones en 2025 y se estima que crecerá desde USD 11,49 mil millones en 2026 hasta alcanzar USD 20,37 mil millones en 2031, a una CAGR del 12,12% durante el período de pronóstico (2026-2031).
La consolidación de plataformas, el impulso del comercio social y la ubicuidad de los pagos digitales están acelerando los volúmenes de paquetes, mientras que proyectos de infraestructura como el corredor Tol Laut de Indonesia amplían la capacidad multimodal. Los servicios de entrega en el mismo día y transfronterizos son los nichos de mayor crecimiento, respaldados por redes de tiendas oscuras, enrutamiento impulsado por inteligencia artificial y la implementación parcial de la Ventanilla Única de la ASEAN. La intensidad competitiva se mantiene moderada mientras los especialistas regionales, las divisiones propias de las plataformas y los integradores globales compiten por la participación de mercado; la inversión tecnológica y el posicionamiento neutro en múltiples plataformas influyen cada vez más en la adjudicación de contratos. Los vientos en contra estructurales —escasez de mano de obra, fragmentación regulatoria y congestión urbana— reducen los márgenes incluso cuando los almacenes autónomos y los vehículos eléctricos de dos ruedas alivian las presiones de costos.
Conclusiones Clave del Informe
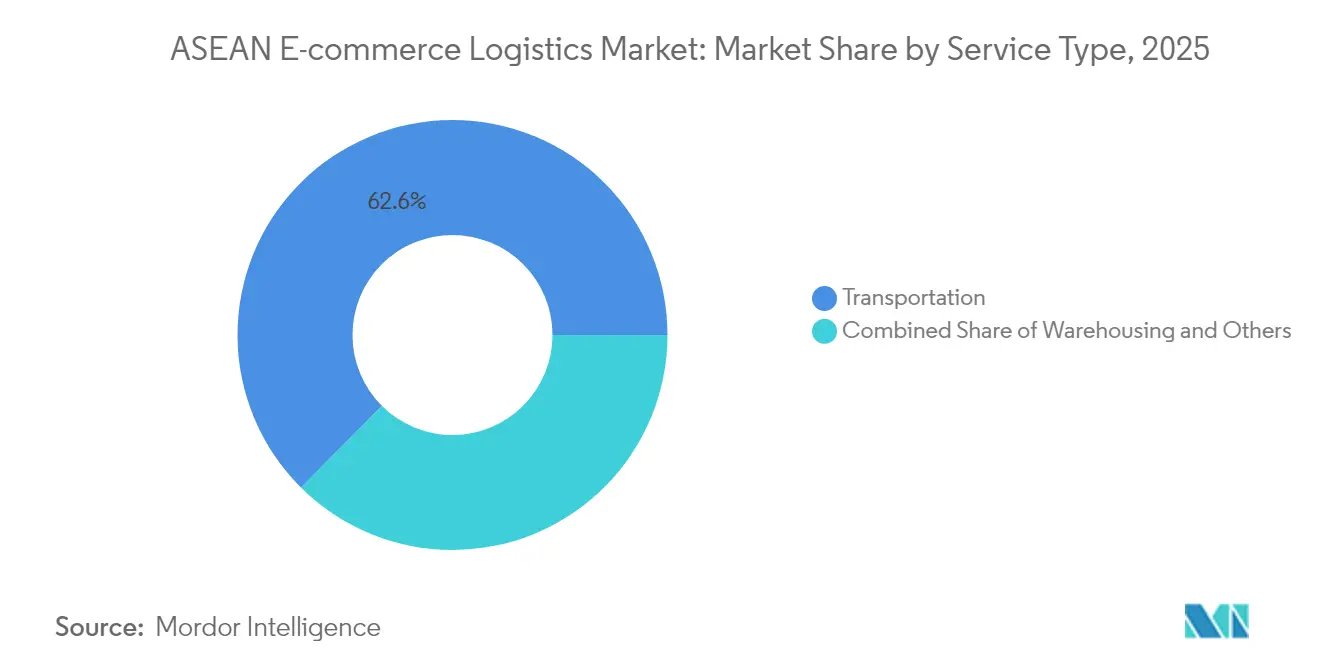
- Por servicio, el transporte lideró con el 62,55% de la participación del mercado de logística de comercio electrónico de la ASEAN en 2025.
- Se proyecta que el almacenamiento y cumplimiento se expandirá a una CAGR del 8,09% hasta 2031.
- Por modelo de negocio, B2C mantuvo el 68,20% de la participación del tamaño del mercado de logística de comercio electrónico de la ASEAN en 2025.
- Las transacciones C2C registran la CAGR proyectada más alta, del 8,77%, hasta 2031.
- Por destino, la logística nacional comandó el 62,70% de la participación del tamaño del mercado de logística de comercio electrónico de la ASEAN en 2025, mientras que los flujos transfronterizos avanzan a una CAGR del 7,03%.
- Por velocidad de entrega, el cumplimiento en el mismo día crece a una CAGR del 7,39% hasta 2031.
- Por categoría de producto, moda y estilo de vida capturó el 26,60% de la participación del mercado de logística de comercio electrónico de la ASEAN en 2025; alimentos y bebidas se expande a una CAGR del 7,80%.
- Indonesia, el mayor mercado nacional, representó el 30,80% de la participación en 2025; Vietnam registra el crecimiento más rápido con una CAGR del 6,22% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Crecimiento acelerado de los mercados de comercio electrónico con base en la ASEAN | 3.2% | Indonesia, Tailandia, Vietnam, Filipinas | Mediano plazo (2-4 años) |
| Rápida expansión de BNPL y billeteras digitales que impulsan la conversión en el proceso de pago | 2.1% | ASEAN global, con mayor fuerza en Singapur, Malasia | Corto plazo (≤ 2 años) |
| Corredores logísticos nacionales financiados por el gobierno | 1.8% | Indonesia, Vietnam, Tailandia | Largo plazo (≥ 4 años) |
| Crecimiento de los flujos de comercio social transfronterizo dentro de la subregión CLMV | 1.5% | Camboya, Laos, Myanmar, Vietnam | Mediano plazo (2-4 años) |
| Redes de tiendas oscuras bajo demanda que permiten ventanas de entrega de 2 horas | 1.3% | Centros urbanos: Yakarta, Bangkok, Ciudad Ho Chi Minh, Manila | Corto plazo (≤ 2 años) |
| Optimización de rutas impulsada por inteligencia artificial generativa que reduce el costo por paquete en más del 12% | 1.1% | Mercados tecnológicamente avanzados: Singapur, Malasia, Tailandia | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Crecimiento Acelerado de los Mercados de Comercio Electrónico con Base en la ASEAN
La participación del 28,4% de Shopee en el comercio social y el modelo de venta viral de TikTok Shop concentran el tráfico en plataformas integradas de pago y logística, desplazando los flujos de paquetes hacia espacios que pueden admitir pagos fraccionados y seguimiento en tiempo real. IDC pronostica un valor bruto de mercancías regional de USD 325 mil millones para 2028, con pagos digitales que alcanzarán el 94%, eliminando los retrasos por manejo de efectivo. El fin de acuerdos exclusivos como el de JandT Express y Shopee Indonesia obliga a los transportistas a diversificarse e invertir en interfaces de programación de aplicaciones neutras que acepten pedidos de múltiples tiendas en línea. La integración transfronteriza de mercados valorada en USD 14,6 mil millones para 2028 impulsa la demanda de liquidación en múltiples divisas y flujos de trabajo aduaneros armonizados. Los proveedores logísticos capaces de conectarse simultáneamente a varias mega-plataformas capturan un volumen desproporcionado a medida que se intensifican las dinámicas de dominancia de mercado[1]"Programa de Logística Marítima Tol Laut," Gobierno de Indonesia, indonesia.go.id.
Rápida Expansión de BNPL y Billeteras Digitales que Impulsan la Conversión en el Proceso de Pago
Las billeteras digitales ya liquidan el 34% de las facturas del sector logístico y aceleran la frecuencia de pedidos al reducir la fricción en el proceso de pago. El BNPL amplía el acceso al crédito del consumidor; el análisis a nivel de transacción en más de 1.000 millones de usuarios vincula el producto a cestas de mayor valor y a la aceptación por parte de comerciantes en mercados con escasa penetración de tarjetas. En Indonesia, los esquemas de pago diferido impulsan las compras impulsivas de moda, mientras que el pago contra entrega persiste entre los compradores más cautelosos, lo que obliga a los transportistas a operar flujos de trabajo duales para los segmentos prepago y en efectivo. Se prevé que el uso de billeteras supere el 50% del comercio electrónico global para 2025, intensificando la complejidad del capital de trabajo para las empresas de última milla que liquidan fondos a comerciantes, mensajeros y plataformas en tiempo casi real[2]"Abriendo la Caja Negra de las Billeteras Digitales," Cong et al., cepr.org.
Corredores Logísticos Nacionales Financiados por el Gobierno
La inversión pública reduce los cuellos de botella estructurales en el mercado de logística de comercio electrónico de la ASEAN. La red marítima Tol Laut de Indonesia, ampliada de 6 a 30 rutas, reduce las brechas de precios entre islas hasta en un 20%. El ferrocarril China-Laos reduce el tiempo de transporte de carga entre Kunming y Vientián de tres días a menos de 15 horas, abriendo nuevos enlaces terrestres para los vendedores de la región CLMV. El plan del puente terrestre de Tailandia, previsto para 2028-2030, podría reducir en dos días el tiempo de envío entre el Golfo y el mar de Andamán. Vietnam destina 40 mil millones de USD anuales a activos logísticos y aun así paga costos logísticos que superan el 20% del PIB, lo que subraya la magnitud de la capacidad pendiente de desarrollo. Los operadores logísticos terceros privados aprovechan los corredores construidos por el Estado para escalar con menor intensidad de capital mientras amplían su alcance en zonas rurales.
Crecimiento de los Flujos de Comercio Social Transfronterizo dentro de la Subregión CLMV
Las plataformas centradas en lo social convierten a Camboya, Laos, Myanmar y Vietnam en centros de micro-exportación, desbloqueando el arbitraje en mano de obra y abastecimiento de productos. El valor bruto de mercancías del comercio social regional podría alcanzar USD 42 mil millones para 2025, superando a los carritos de compra tradicionales. El Ferrocarril China-Laos ofrece una opción terrestre para los paquetes urgentes que anteriormente dependían del transporte marítimo más lento. Las billeteras digitales y el BNPL eliminan los problemas de pago transfronterizo, mientras que los centros de microcumplimiento cerca de las zonas fronterizas acortan los tiempos de ciclo. Las empresas logísticas que capturan los flujos de la subregión CLMV obtienen una posición anticipada en un ecosistema aún escasamente penetrado por los gigantes globales[3]"Informe de Progreso de la Ventanilla Única de la ASEAN," Secretaría de la ASEAN, asean.org.
Análisis del Impacto de las Restricciones*
| Restricción | % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Normativas aduaneras fragmentadas en la ventanilla única de la ASEAN | -1.8% | Operaciones transfronterizas, en particular el corredor Indonesia-Malasia-Tailandia | Mediano plazo (2-4 años) |
| Crónica escasez de mano de obra en la milla intermedia y última milla en ciudades de nivel 2/3 | -2.3% | Zonas rurales de Vietnam, Filipinas e Indonesia | Largo plazo (≥ 4 años) |
| Aumento de los impuestos por congestión urbana que elevan los costos de última milla | -1.2% | Yakarta, Manila, Bangkok | Corto plazo (≤ 2 años) |
| Estructuras de costos logísticos elevadas por encima de los referentes globales | -1.4% | Vietnam, Filipinas, Indonesia | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Normativas Aduaneras Fragmentadas en la Ventanilla Única de la ASEAN
Solo nueve miembros intercambian Documentos de Declaración Aduanera de la ASEAN, lo que obliga a los transportistas a gestionar papeleos redundantes que erosionan las promesas de entrega en el mismo día y al día siguiente. Las normas de tráfico de Vietnam en 2025 elevaron los costos logísticos en un 10% y redujeron las tasas de puntualidad por debajo del 90%. Las pequeñas y medianas empresas que carecen de agentes aduaneros dedicados son las más afectadas, lo que limita su participación en las exportaciones. Los requisitos divergentes —desde los mandatos de la norma ISO 9001 hasta las licencias específicas de cada país— retrasan la armonización más amplia y mantienen elevado el costo del cumplimiento transfronterizo.
Crónica Escasez de Mano de Obra en la Milla Intermedia y Última Milla en Ciudades de Nivel 2/3
Solo Vietnam necesita 2,2 millones de trabajadores logísticos adicionales para 2030, pero el personal cualificado satisface apenas el 10% de la demanda. En toda la ASEAN, el 85% de los transportistas reporta escasez, lo que obliga a pagar horas extras que reducen los márgenes. El envejecimiento de las tripulaciones de muelle y las altas tasas de rotación incrementan el gasto en formación y los riesgos de seguridad. La automatización compensa parte de las carencias, pero las limitaciones de capital retrasan la implementación fuera de las principales metrópolis.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Servicio:
La Escala del Transporte Mantiene su DominanciaEl transporte representa el 62,55% de los ingresos de 2025, siendo el ancla del tamaño del mercado de logística de comercio electrónico de la ASEAN en medio de la geografía archipelágica de Indonesia y Filipinas. Las flotas de carretera aprovechan las autopistas trans-Java y pan-Tailandia para reducir la latencia del transporte de larga distancia, mientras que el ferroviario gana participación tras el enlace China-Laos que reduce drásticamente el tiempo de entrega entre Kunming y Vientián. El transporte aéreo sigue siendo la opción preferida para la electrónica de alto valor, y las rutas marítimas respaldan los pedidos transfronterizos a granel. La participación del mercado de logística de comercio electrónico de la ASEAN correspondiente al almacenamiento y cumplimiento, aunque menor, crece rápidamente a medida que las redes de tiendas oscuras en Yakarta, Bangkok y Ciudad Ho Chi Minh acortan las ventanas de promesa a dos horas. La selección automatizada incrementa el rendimiento entre un 50 y un 60%, y la asignación de espacios mediante inteligencia artificial combina unidades de mantenimiento de inventario de entrega en el mismo día con productos de rotación más lenta. Los servicios de valor agregado —ensamblaje de kits y etiquetado personalizado— presentan márgenes de nicho a medida que las plataformas buscan una experiencia de desempaque diferenciada.
Las perspectivas del segmento favorecen a las empresas de transporte que digitalizan sus flotas, integran visibilidad a nivel de paquete y cubren las fluctuaciones de precios del combustible mediante vehículos comerciales ligeros eléctricos. Los operadores de cumplimiento que invierten en robótica de entresuelo amortizan el gasto de capital sobre una densidad de paquetes en aceleración. Los nuevos participantes del mercado pueden aprovechar los corredores gubernamentales en lugar de replicar la profundidad de red, adoptando modelos de activos ligeros que subcontratan la milla intermedia mientras mantienen la tecnología orientada al cliente.


Por Modelo de Negocio:
La Escala B2C se Encuentra con la Agilidad C2CB2C mantiene el 68,20% del valor de 2025 gracias a la escala de Shopee, Lazada y Tokopedia, lo que sustenta la capacidad predecible de transporte de larga distancia y centros de distribución. La digitalización del proceso de pago al 94% elimina el flotante por cobro en efectivo contra entrega, simplificando los ciclos de efectivo. Sin embargo, C2C, impulsado por los motores virales de TikTok Shop, registra una CAGR del 8,77%, lo que obliga a los transportistas a dominar la recolección a domicilio y el dimensionamiento variable de paquetes. Las expectativas de nivel de servicio de entrega en el mismo día transfieren la urgencia de la plataforma a los vendedores con menor formalización.
Las interfaces de programación de aplicaciones logísticas híbridas que aceptan guías de embarque C2C mientras reservan espacio en rutas troncales B2C desbloquean ganancias de utilización. B2B, aunque el segmento más pequeño, madura a medida que los mayoristas digitalizan la reposición y experimentan con crédito BNPL, generando flujos estables de paletas hacia depósitos provinciales.
Por Destino:
Escala Nacional frente al Potencial TransfronterizoLos corredores nacionales representan el 62,70% de los ingresos de 2025, favorecidos por los transbordadores costeros Tol Laut de Indonesia que reducen la dispersión de precios en todo el archipiélago. Sin embargo, las tarifas por congestión en Yakarta elevan los perfiles de costos de entrega en el centro de la ciudad, llevando a los transportistas hacia micro-centros suburbanos. Los paquetes transfronterizos registran una CAGR del 7,03%, impulsados por el incremento del tamaño del mercado de logística de comercio electrónico de la ASEAN vinculado a los compradores intra-SEA. La adopción parcial de la Ventanilla Única de la ASEAN reduce el papeleo, pero aún exige intervención manual en varias fronteras, limitando las ganancias en velocidad.
Los proveedores que pre-liquidan aranceles, integran billeteras en múltiples divisas y posicionan existencias en centros aduaneros cautivos capturan la ventaja del pionero. Los operadores de cumplimiento combinan las zonas de libre comercio de Malasia con los enlaces de carga aérea de Singapur para agregar demanda antes de la inyección en la última milla en la subregión CLMV.
Por Velocidad de Entrega:
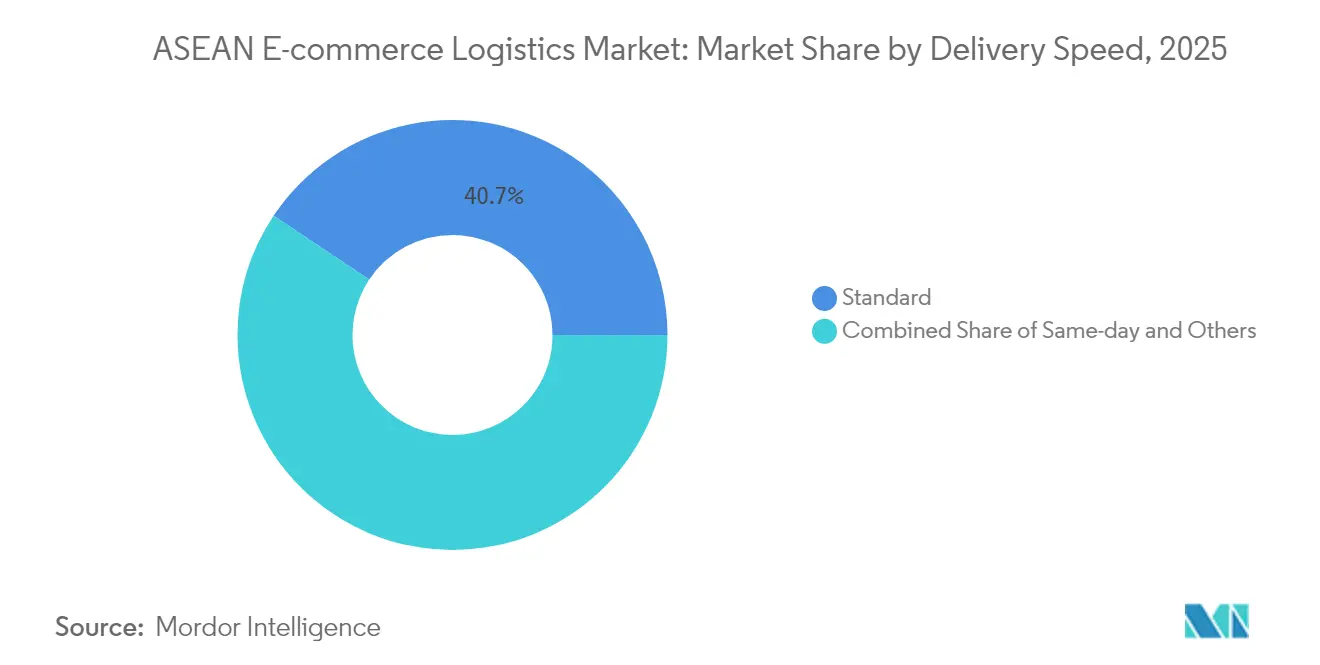
La Prima de Entrega en el Mismo Día Eleva las ApuestasEl servicio estándar (3-5 días) retiene el 40,65% de los envíos, ya que los consumidores orientados al presupuesto aceptan entregas más lentas fuera de las ciudades de primer nivel. Sin embargo, los ingresos por entrega en el mismo día aumentan a una CAGR del 7,39%, respaldados por promesas de entrega de comestibles en dos horas. El tamaño del mercado de logística de comercio electrónico de la ASEAN para los modos rápidos escala a medida que las cadenas de supermercados y las aplicaciones de farmacia subvencionan el envío para fidelizar a los clientes. La entrega al día siguiente ocupa un punto intermedio, dependiendo de los corredores de transporte nocturno; su crecimiento depende de la fiabilidad de las autopistas y de las exenciones para conducir de noche.
Las inversiones se orientan hacia nodos de microcumplimiento, mensajeros en bicicleta e integración por lotes mediante inteligencia artificial para reducir el tiempo de espera. Los transportistas evalúan los incrementos de tarifas premium frente a los desafíos de utilización de activos, especialmente cuando las condiciones climáticas o los cierres de carreteras tensionan los compromisos de entrega en dos horas.
Por Categoría de Producto:
Liderazgo de la Moda, Impulso de los AlimentosLa moda y el estilo de vida encabezan con el 26,60% de participación, respaldada por grandes surtidos de unidades de mantenimiento de inventario, poco peso y altas tasas de devolución que generan oportunidades de logística inversa valoradas en USD 947,36 mil millones a nivel global para 2032. Alimentos y bebidas registra una CAGR del 7,80% impulsada por las cestas de comercio rápido; el kilometraje de la cadena de frío y la vida útil restante en estante dictan la secuenciación dinámica de rutas. Las unidades de mantenimiento de inventario de cuidado personal siguen las tendencias de bienestar, mientras que la electrónica de consumo aprovecha el envío asegurado y los servicios adicionales de instalación. Los muebles, voluminosos aunque con márgenes elevados, llevan a los transportistas hacia equipos de servicio especializado y complementos de montaje, alineándose con el gasto en mejoras del hogar en zonas suburbanas de la ASEAN.
Análisis Geográfico
Mercado de Logística de Comercio Electrónico de Indonesia
La participación del 30,80% de Indonesia refleja su base de consumidores de 270 millones de personas y sus islas dispersas, que exigen combinaciones de transporte marítimo, terrestre y aéreo. Los 30 buques del programa Tol Laut reducen las primas de flete entre islas e invitan a los operadores 3PL a penetrar en las provincias exteriores. Sin embargo, los impuestos por congestión en Yakarta impulsan a los operadores hacia bicicletas eléctricas exentas de recargos en horas pico, lo que incrementa el gasto de capital pero reduce los costos variables.
Mercado de Logística de Comercio Electrónico de Tailandia y Vietnam
Tailandia y Vietnam lideran el crecimiento en el mercado de logística de comercio electrónico. La visión del puente terrestre de Bangkok podría sortear el punto de estrangulamiento de Malaca para 2029, redirigiendo los flujos intra-ASEAN a través de los puertos marítimos del sur. Vietnam, con una facturación logística de entre 40.000 y 42.000 millones de USD, soporta elevadas ratios de costo respecto al PIB y una brecha de 2,2 millones de trabajadores, lo que impulsa el gasto en automatización. Las regulaciones de tráfico promulgadas en 2025 elevaron las curvas de costos, pero al mismo tiempo catalizaron inversiones en optimización de rutas.
Mercado de Logística de Comercio Electrónico Marítimo de la ASEAN
Filipinas, Malasia y Singapur desempeñan roles especializados. El área metropolitana de Manila supera las 48 horas en las ventanas de entrega estándar debido a la congestión crónica, aunque el dominio del inglés facilita la coordinación internacional. Las zonas francas de Malasia albergan la clasificación transfronteriza de UPS y Ninja Van, combinando redes globales con la última milla local. Singapur sigue siendo el centro de depósito aduanero preferido de la región para la reexportación de electrónica de alto valor y moda, con alquileres de almacenamiento premium pero garantizando el transporte regional en el mismo día.
Mercado de Logística de Comercio Electrónico de la ASEAN Continental y Brunéi
Los mercados del resto de la ASEAN —Camboya, Laos, Myanmar y Brunéi— registran un aumento de pedidos impulsados por el comercio social, ya que el trayecto de 15 horas del Ferrocarril China-Laos supera al transporte por carretera tradicional. Los operadores logísticos que integran servicios de agencia aduanera y API omnicanal en las economías más pequeñas se posicionan para obtener rendimientos extraordinarios una vez que los niveles de ingresos aumenten.
Panorama regulatorio
Los operadores de logística de comercio electrónico de la ASEAN navegan un marco estratificado anclado en el Acuerdo de la ASEAN sobre Comercio Electrónico de 2019 y respaldado por programas de facilitación comercial administrados a través de la Secretaría de la ASEAN y las agencias aduaneras nacionales. Un hito notable de 2026 fue junio de 2026, cuando los Altos Funcionarios Económicos de la ASEAN (SEOM) concluyeron las negociaciones del Acuerdo Marco de la ASEAN sobre la Economía Digital (DEFA), con la firma formal prevista para noviembre de 2026.
En el tramo transfronterizo, iniciativas como el Sistema de Tránsito Aduanero de la ASEAN (ACTS) respaldan movimientos de carga con declaración única entre los miembros participantes, mientras que la implementación parcial de medidas de comercio sin papel y de comercio electrónico deja los requisitos de cumplimiento desiguales. La ASEAN también avanzó en la estandarización mediante la Hoja de Ruta sobre Normas de Comercio Digital en la ASEAN (publicada en 2026), que apunta a la armonización de la autenticación electrónica, la facturación electrónica, el comercio sin papel y los pagos digitales. Esto determina cómo se intercambian los datos de paquetería y de mercados en línea a través de las fronteras, y con qué rapidez pueden implementarse los despachos transfronterizos a gran escala.
Análisis de la cadena de valor
La cadena de valor conecta a comerciantes y mercados en línea (captura de pedidos, pagos y atención al cliente), el transporte de larga distancia previo y la intermediación aduanera (documentación transfronteriza y gestión de aranceles e impuestos), el almacenamiento y la logística de cumplimiento (recepción, almacenamiento, picking/embalaje, devoluciones) y la entrega de última milla (despacho, prueba de entrega y flujos inversos). Con la consolidación de plataformas y la venta en múltiples plataformas, las integraciones neutrales respecto al transportista adquieren mayor centralidad, en particular las API para la creación de etiquetas, la recepción de pedidos y el seguimiento. Los nodos de depósito aduanero y de cross-dock en centros como Singapur y Malasia también ayudan a conectar la inyección aérea y terrestre con las redes nacionales en Indonesia, Vietnam, Tailandia y Filipinas.
La actividad de 2026 muestra a los actores estrechando el vínculo entre la inyección transfronteriza y la ejecución nacional. Viettel Post se convirtió en el Proveedor de Red Nacional de FedEx en Vietnam a partir del 26 de abril de 2026, alineando la cobertura nacional con los estándares de servicio internacional para paquetes transfronterizos. LEO Global Logistics firmó un memorando de entendimiento en abril de 2026 con Thailand Post y Viettel Post para desarrollar un corredor multimodal Tailandia-Vietnam-China para el cumplimiento en ambos sentidos. En junio de 2026, SLP Vietnam y J&T Express acordaron desarrollar un centro de clasificación automatizado en el sur de Vietnam (finalización prevista para 2027), reforzando la capa de clasificación intermedia que sustenta el desempeño de los SLA en temporada alta. Por otra parte, el cambio de la ASEAN del MPAC 2025 hacia el Plan Estratégico de Conectividad de la ASEAN (ACSP) 2026-2035 refuerza el impulso a la inversión hacia la automatización, los datos compartidos y la alineación de procesos transfronterizos.
Panorama Competitivo
El mercado de logística de comercio electrónico de la ASEAN exhibe una fragmentación moderada. La decisión de JandT Express de abandonar la exclusividad con Shopee reveló la vulnerabilidad de la dependencia de una sola plataforma y desencadenó una redistribución de los volúmenes de rutas. Ninja Van ancla la última milla regional, pero enfrenta tensiones financieras, evidentes en los retrasos salariales de 2024, ya que el envío subsidiado erosiona los márgenes.
La diferenciación gira en torno a la profundidad tecnológica. Los proveedores que implementan la optimización de rutas mediante inteligencia artificial generativa reducen el costo por paquete en más del 12% y elevan las tasas de puntualidad al 97% en las metrópolis piloto. Los almacenes ricos en robótica procesan un 50% más de pedidos por metro cuadrado, lo que permite a los especialistas en cumplimiento presentar ofertas más competitivas que sus pares con operaciones manuales. El dominio transfronterizo —automatización del cumplimiento normativo y facturación en múltiples divisas— emerge como la próxima frontera, especialmente con los comerciantes de comercio social que buscan exportaciones sin fricciones.
Las regulaciones añaden capas de control de acceso: los mandatos de la norma ISO 9001 en Singapur y Malasia restringen la entrada a mensajeros más pequeños, mientras que Indonesia favorece las normas de licenciamiento local y las reglas de alojamiento de datos. La consolidación continúa mediante fusiones y adquisiciones: Amilo adquirió Sivadon de Tailandia, CJ Logistics se alió con Ninja Van, y UPS se asoció con Ninja Van en Malasia para fusionar el alcance global con el conocimiento local. Los gigantes chinos JD Logistics y Cainiao exploran depósitos en la ASEAN, elevando el nivel en automatización y transparencia de precios.
Líderes de la Industria de Logística de Comercio Electrónico de la ASEAN
JandT Express
Ninja Van
Deutsche Post DHL Group
Shopee Xpress
Lazada Logistics
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Logística de Comercio Electrónico de la ASEAN
- JandT Express
- Ninja Van
- Deutsche Post DHL Group
- Shopee Xpress
- Lazada Logistics
- Kerry Express
- Flash Express
- Best Express
- FedEx Corporation
- UPS Inc.
- Pos Indonesia
- JNE Express
- TIKI
- Giao Hang Nhanh
- LBC Express
- GD Express
- aCommerce
- SF International
- CJ Logistics
- Yusen Logistics
Lea el análisis de las empresas de logística de comercio electrónico de la ASEAN

Oportunidades de mercado y perspectivas futuras
La digitalización del cumplimiento y la documentación transfronterizos sigue siendo el principal espacio en blanco, ya que los operadores todavía enfrentan procedimientos desiguales e interoperabilidad parcial entre fronteras, incluso mientras la ASEAN avanza hacia una alineación más profunda de la economía digital. La conclusión en junio de 2026 de las negociaciones del Acuerdo Marco de la ASEAN sobre la Economía Digital (DEFA) y la Hoja de Ruta 2026 sobre Normas de Comercio Digital en la ASEAN brindan un camino más claro para soluciones que estandaricen la facturación electrónica, la autenticación electrónica y el comercio sin papel en las redes. Esto favorecería a los transportistas y proveedores de logística externalizada (3PL) que puedan combinar la intermediación, la gestión de impuestos/aranceles y la visibilidad a nivel de paquete en un único flujo de trabajo.
Las oportunidades también se concentran en capas de ejecución habilitadas por tecnología que ajustan las ventanas de promesa y reducen las excepciones, incluyendo la documentación habilitada por IA y las integraciones con torres de control, la clasificación automatizada y las capacidades de cumplimiento para devoluciones y gestión de excepciones para vendedores multiplataforma. La evidencia en 2026 incluye la prueba de concepto de abril de 2026 de The Hashgraph Group y Teleport para un sistema de documentación aduanera habilitado por Web3 e IA dirigido a flujos de comercio electrónico de gran volumen en Malasia y rutas aéreas regionales. El acuerdo de junio de 2026 entre SLP Vietnam y J&T Express para desarrollar una instalación de clasificación automatizada en el sur de Vietnam respalda aún más este enfoque de ejecución. En paralelo, las prioridades de fortalecimiento de capacidades y adopción de tecnología bajo el Plan Sectorial de Transporte de la ASEAN (ATSP) 2026-2030 amplían el mercado direccionable para los proveedores que ofrecen interfaces digitales conformes que conectan a cargadores, transportistas, almacenes y aduanas en una visibilidad de extremo a extremo en los corredores de la ASEAN.
Recent Industry Developments in Mercado de Logística de Comercio Electrónico de la ASEAN
- Julio de 2026: En julio de 2026, A.P. Moller Capital completó una suscripción del 40% de las acciones de AC Logistics Holdings Corp. en Filipinas. La transacción refuerza la capacidad de AC Logistics para escalar su capacidad logística integrada, respaldando los requisitos de cumplimiento y distribución del comercio electrónico en un mercado donde la cobertura a nivel nacional y la fiabilidad del servicio son centrales en los contratos con plataformas y comerciantes.
- Abril de 2025: En abril de 2025, J&T Express finalizó su alianza exclusiva con Shopee Indonesia. Este movimiento aumentó la disputabilidad de los grandes volúmenes de plataformas, impulsando a los transportistas a competir en calidad de servicio, densidad de red e integraciones multiplataforma en lugar de depender de compromisos con una sola plataforma.
- Agosto de 2024: En agosto de 2024, UPS y Ninja Van formaron una alianza estratégica en Malasia para atender a pymes orientadas a la exportación. La asociación combinó las capacidades de mensajería internacional expresa con el alcance local de última milla, mejorando el acceso transfronterizo para vendedores en línea y aumentando la presión competitiva sobre los transportistas regionales que ofrecen soluciones de exportación y devoluciones con base en Malasia.


Mercado de Logística de Comercio Electrónico de la ASEAN Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Para este estudio, el mercado de logística de comercio electrónico de la ASEAN se define como los ingresos obtenidos por el traslado, almacenamiento y manipulación de paquetes vinculados a pedidos en línea en la ASEAN, incluyendo el transporte de larga distancia, la última milla, el almacenamiento de cumplimiento, las devoluciones y las actividades de valor añadido relacionadas utilizadas para completar la entrega.
Exclusiones del alcance: Este dimensionamiento excluye el valor de los bienes vendidos en línea y excluye los servicios puramente digitales que no implican ejecución logística física.
Descripción General de la Segmentación
- Por Servicio
- Transporte
- Carretera
- Ferroviario
- Aéreo
- Marítimo
- Almacenamiento y Cumplimiento
- Servicios de Valor Agregado (Etiquetado, Embalaje, Ensamblaje de Kits)
- Transporte
- Por Modelo de Negocio
- B2C
- B2B
- C2C
- Por Destino
- Nacional
- Transfronterizo (internacional)
- Por Velocidad de Entrega
- Mismo día (menos de 24 h)
- Al día siguiente (24-48 h)
- Estándar (3-5 días)
- Otros (más de 5 días)
- Por Categoría de Producto
- Alimentos y Bebidas
- Cuidado Personal y del Hogar
- Moda y Estilo de Vida (accesorios, ropa, calzado)
- Mobiliario
- Electrónica de Consumo y Electrodomésticos
- Otros Productos
- Por País
- Indonesia
- Tailandia
- Vietnam
- Filipinas
- Malasia
- Singapur
- Resto de la ASEAN (Camboya, Laos, Myanmar, Brunéi)
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utilizó para establecer los límites de lo que se considera logística de comercio electrónico en la ASEAN y para construir el panorama inicial de la demanda por país. Nos apoyamos en fuentes públicas y de acceso libre, como ASEANStats, las oficinas nacionales de estadística de Indonesia, Tailandia, Vietnam, Malasia, Filipinas y Singapur, publicaciones de bancos centrales o ministerios de finanzas sobre consumo y comercio, e indicadores logísticos y comerciales del Banco Mundial.
Para traducir las señales de demanda en actividad logística, también revisamos publicaciones de reguladores postales y de paquetería, así como comunicados de ministerios de transporte cuando estaban disponibles, junto con estadísticas de rendimiento de autoridades aeroportuarias y portuarias, datos de comercio aduanero y divulgaciones de proveedores logísticos y plataformas de comercio electrónico cotizadas en bolsa (informes anuales y presentaciones para inversores). Paralelamente, utilizamos suscripciones de pago para obtener información financiera corporativa y noticias con el fin de estandarizar las divisiones de ingresos, las operaciones corporativas y los cambios en la combinación de servicios. Esta lista no es exhaustiva y se consultaron muchas otras fuentes para la recopilación de datos, la validación y la aclaración de la investigación.
Entrevistas Primarias y Encuestas
El trabajo primario se centró en validar el límite del servicio y la economía unitaria que sustenta el modelo, especialmente donde los datos públicos son desiguales entre los países de la ASEAN. Hablamos con operadores y participantes del canal en cumplimiento, última milla, transporte de larga distancia y gestión transfronteriza, y también verificamos los supuestos con cargadores y grandes vendedores en línea para confirmar los perfiles de envío y los picos estacionales.
Dado que el desempeño de la ASEAN varía por país, nos aseguramos de capturar perspectivas tanto de los centros de alto volumen como de los corredores en desarrollo, y luego los datos se reconciliaron con los indicadores documentales antes de aprobar el dimensionamiento final y las previsiones.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 30% | Directores ejecutivos (CXO): 17% |
| Nivel medio: 52% | Líderes funcionales/de unidad: 36% |
| Actores más pequeños: 18% | Gerentes: 47% |
Dimensionamiento del Mercado y Previsiones
Nuestro dimensionamiento del mercado comienza con una reconstrucción descendente que vincula la demanda minorista en línea de la ASEAN con la logística física que genera, y luego aplica factores de conversión por nivel de servicio según el país. El modelo utiliza una cadena práctica de datos de entrada, como el valor bruto de la mercancía (GMV) del comercio electrónico y las tendencias de crecimiento de pedidos, el volumen de paquetes por pedido, la proporción de envíos transfronterizos, la combinación promedio de velocidad de entrega, las tasas de externalización del cumplimiento y el movimiento de precios por nivel de servicio (por ejemplo, el precio de la última milla por paquete y las tarifas de cumplimiento por pedido).
Una vez formados los totales, se corroboran mediante verificaciones ascendentes selectivas, como la consolidación de los ingresos logísticos divulgados para las principales líneas de servicio, los precios muestreados multiplicados por los volúmenes de paquetes observados, y las verificaciones de canal sobre la utilización de la capacidad en los nodos de cumplimiento. Cuando las divulgaciones de las empresas no separan el comercio electrónico de la paquetería general o la logística contractual, cubrimos las brechas utilizando claves de asignación basadas en entrevistas que están vinculadas a la combinación de clientes, la estructura de rutas y los términos contractuales típicos.
Para las previsiones, se utiliza el análisis de escenarios para que el crecimiento pueda ajustarse a los cambios en la penetración en línea, la fricción de las políticas transfronterizas, el traslado de costos de combustible y mano de obra, y las expectativas de promesas de entrega que influyen en la combinación de servicios. Los supuestos se someten a pruebas de estrés a nivel de país y luego se agregan, de modo que las perspectivas regionales se mantengan coherentes con la realidad operativa sobre el terreno.
Ciclo de Validación de Datos y Actualización
La validación se realiza mediante triangulación de señales independientes, seguida de verificaciones de varianza estructuradas antes de finalizar las conclusiones. Comparamos los resultados con indicadores direccionalmente estables, como las tendencias de volumen de paquetes, los patrones de rendimiento aéreo y marítimo para las rutas clave, y las trayectorias de ingresos logísticos reportadas por las empresas, y luego se revisan los valores atípicos para confirmar si reflejan cambios reales o una ruptura en los datos.
Antes de la aprobación final, el modelo pasa por una revisión analítica de múltiples etapas que verifica la coherencia aritmética, las conversiones de unidades y la sensibilidad a los principales factores determinantes. Si se detecta una varianza material, se vuelve a contactar a los encuestados para aclarar los supuestos, y los datos de entrada se actualizan con las publicaciones públicas más recientes. Los informes se actualizan anualmente, con actualizaciones intermedias para eventos importantes, y se completa una revisión final previa a la entrega para que los clientes reciban la perspectiva más actualizada.
Tamaño del Mercado de Logística de Comercio Electrónico de la ASEAN de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para la logística de comercio electrónico de la ASEAN pueden parecer muy dispares porque los autores no siempre contabilizan las mismas actividades, y los datos de entrada del año base pueden construirse a partir de diferentes señales de demanda. En la práctica, la dispersión suele provenir de lo que se considera ingresos logísticos dentro del alcance, cómo se gestionan los flujos transfronterizos y si la estimación se apoya en recuentos de paquetes, cifras de flete más amplias o indicadores de gasto del lado del vendedor.
Las verificaciones de dirección del volumen de paquetes, la retroalimentación sobre la utilización de la capacidad de cumplimiento y el crecimiento de pedidos de comercio electrónico a nivel de país son los puntos de evidencia que mantienen a Mordor Intelligence vinculada a un conjunto definido de ingresos logísticos, en lugar de un universo más amplio de flete y entrega. Cuando la combinación de velocidad de entrega, la intensidad de las devoluciones y la gestión doméstica frente a la internacional se tratan de manera diferente, la aritmética resultante de precio y volumen promedio cambia rápidamente, y ese suele ser el mayor factor detrás de los totales más altos o más bajos.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 10,25 mil millones de USD (2025) | |
| Asociación Sectorial A | 8,90 mil millones de USD (2025) | Generalmente rastrea solo los ingresos por entrega de paquetería urgente y omite el almacenamiento de cumplimiento y el procesamiento de valor añadido vinculado al comercio electrónico, lo que puede subestimar los mercados con un cumplimiento externalizado en aumento. |
| Consultora Global B | 12,80 mil millones de USD (2025) | A menudo aplica una ratio más amplia de gasto logístico respecto al GMV y puede incluir distribución B2B adyacente y flujos de paquetería no relacionados con el comercio electrónico, lo que puede inflar los totales cuando las definiciones no se filtran a los pedidos en línea. |
La comparación muestra que la mayoría de las diferencias son explicables una vez que el límite del alcance se hace explícito y los factores de volumen y precio se verifican país por país. Al mantener el mercado vinculado a la actividad de envío observable y a la lógica de ingresos por nivel de servicio, el número final es más fácil de replicar, actualizar y utilizar en la planificación sin superposición de categorías oculta.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de logística de comercio electrónico de la ASEAN?
El mercado está valorado en USD 11,49 mil millones en 2026 y se proyecta que alcanzará USD 20,37 mil millones para 2031.
¿Qué segmento de servicio crece más rápidamente?
El almacenamiento y cumplimiento lidera el crecimiento con una CAGR del 8,09% a medida que aumentan las inversiones en tiendas oscuras y automatización.
¿Con qué rapidez se expande la logística de comercio electrónico transfronteriza?
Se prevé que los flujos transfronterizos avancen a una CAGR del 7,03%, impulsados por la integración del comercio social y la digitalización aduanera.
¿Por qué son importantes las billeteras digitales para los operadores logísticos?
Las billeteras liquidan el 34% de los pagos del sector, reducen la fricción en el proceso de pago y exigen que los transportistas gestionen divisiones de fondos en tiempo real.
¿Qué país muestra el mayor impulso de crecimiento?
Vietnam registra la CAGR nacional más rápida, del 6,22%, respaldada por las exportaciones manufactureras y el creciente valor bruto de mercancías nacional.
¿Cómo afecta la disponibilidad de mano de obra a los costos logísticos?
La escasez crónica, especialmente en ciudades de nivel 2/3, eleva los salarios y el gasto en formación, reduciendo los márgenes hasta que la automatización escale.
Última actualización de la página el:



