
Tamaño y Cuota del Mercado de E Bikes de la ASEAN
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
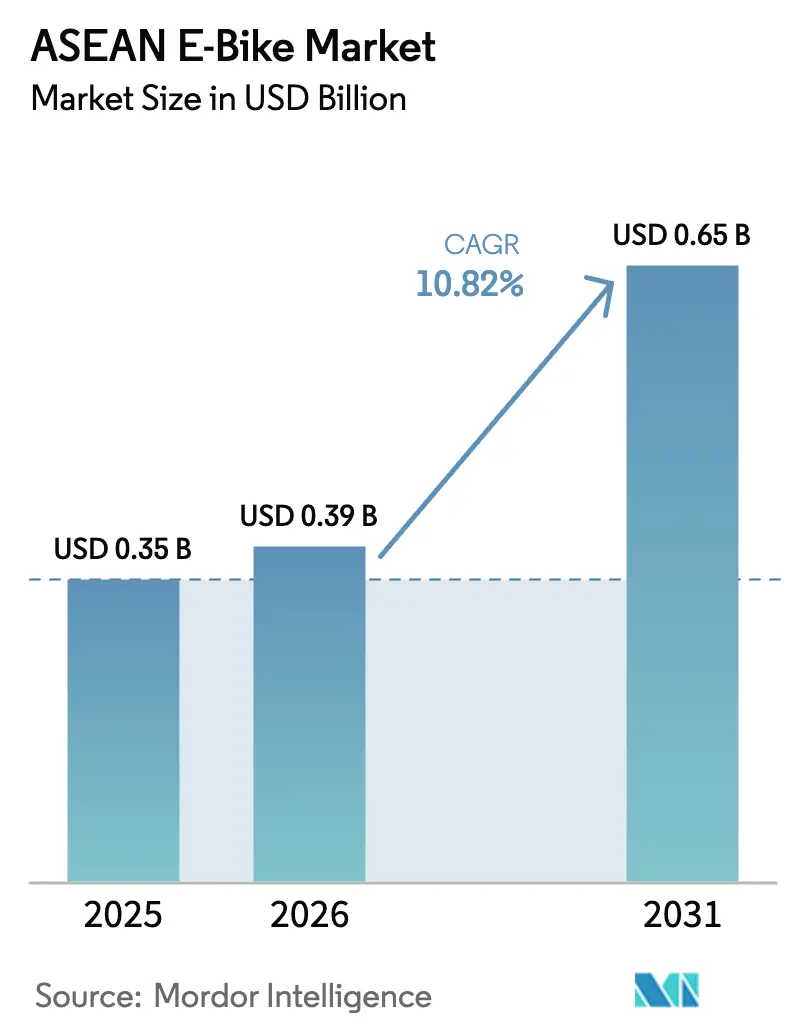
| Tamaño del mercado en el año base (2025) | 0.35 Mil millones de dólares |
| Tamaño del Mercado (2026) | 0.39 Mil millones de dólares |
| Tamaño del Mercado (2031) | 0.65 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 10.82 % |
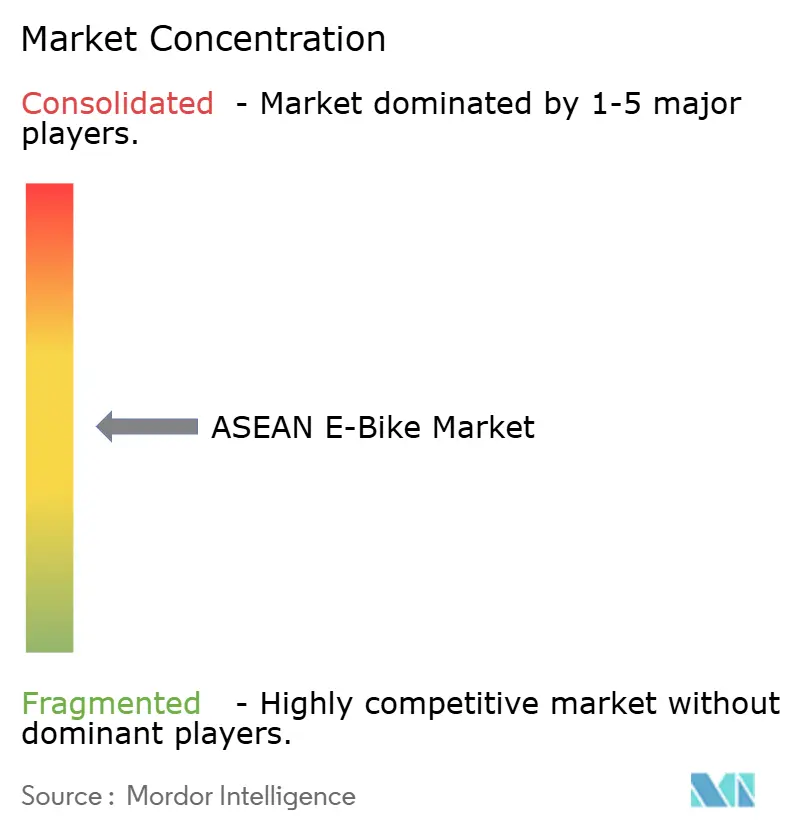
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de E Bikes de la ASEAN por Mordor Intelligence
El tamaño del mercado de e-bikes de la ASEAN en 2026 se estima en USD 0,39 mil millones, creciendo desde el valor de 2025 de USD 0,35 mil millones con proyecciones para 2031 que muestran USD 0,65 mil millones, creciendo a una CAGR del 10,82% durante 2026-2031. La rápida transición de vehículos de dos ruedas de combustión interna a propulsión eléctrica se está acelerando a medida que las políticas urbanas endurecen las emisiones, mejora la conciencia del consumidor sobre los costos operativos y las cadenas de suministro locales escalan. Los programas de subsidios en Vietnam, Indonesia y Tailandia están anclando la adopción temprana, mientras que la electrificación de flotas corporativas y la mayor densidad energética de las baterías refuerzan aún más la demanda. La competencia sigue dispersa porque las marcas de bicicletas tradicionales, las empresas emergentes puramente eléctricas y los fabricantes de equipos originales de motocicletas compiten por la cuota, aunque la creciente disponibilidad de modelos por debajo de USD 1.000 mantiene los volúmenes en aumento en ciudades sensibles al precio. Las brechas de infraestructura aún frenan el progreso, pero las estaciones piloto de intercambio alimentadas por energía solar y los puntos de carga informales están reduciendo la ansiedad por la autonomía y ampliando la base de mercado direccionable del mercado de e-bikes de la ASEAN.
Conclusiones Clave del Informe
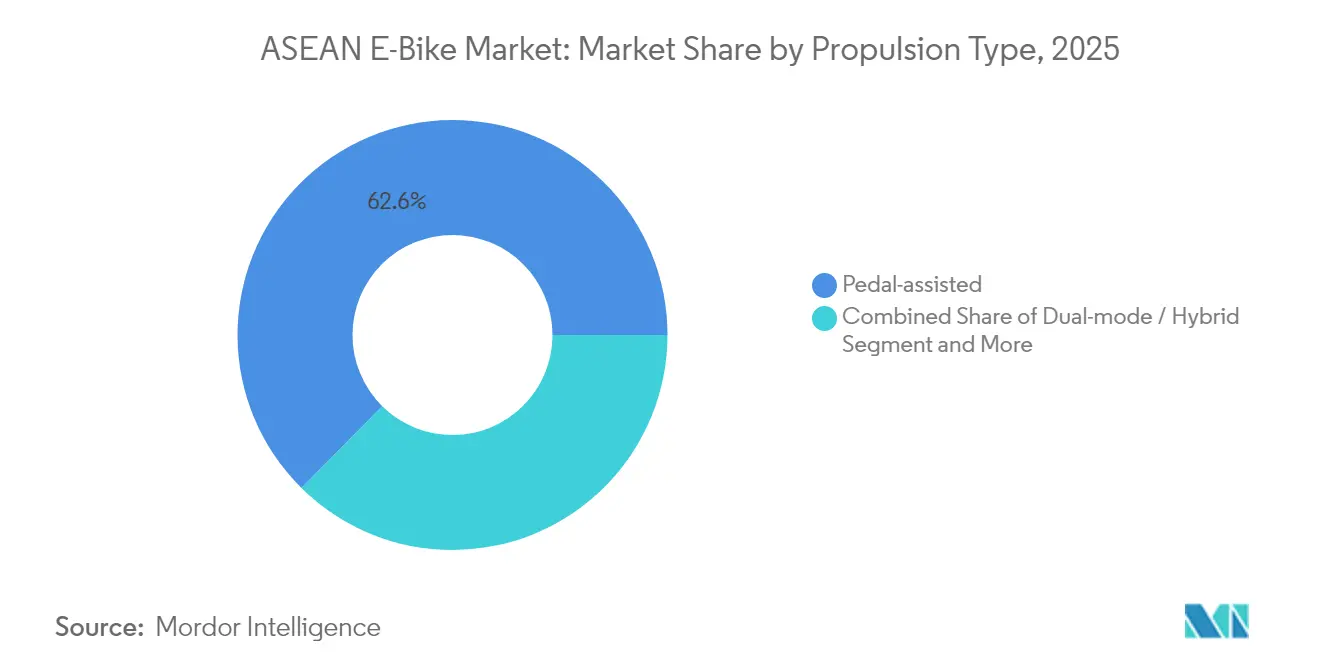
- Por tipo de propulsión, los modelos asistidos por pedal representaron el 62,60% de la cuota del mercado de e-bikes de la ASEAN en 2025, mientras que se prevé que los híbridos de doble modo registren una CAGR del 12,20% hasta 2031.
- Por tipo de motor, los motores de cubo representaron el 81,90% de la cuota del mercado de e-bikes de la ASEAN en 2025, mientras que los sistemas de tracción central están previstos para crecer a una CAGR del 12,60% hasta 2031.
- Por química de batería, el ion de litio capturó el 90,10% de la cuota del mercado de e-bikes de la ASEAN en 2025, y se proyecta que crezca más rápidamente a una CAGR del 11,20% durante 2026-2031.
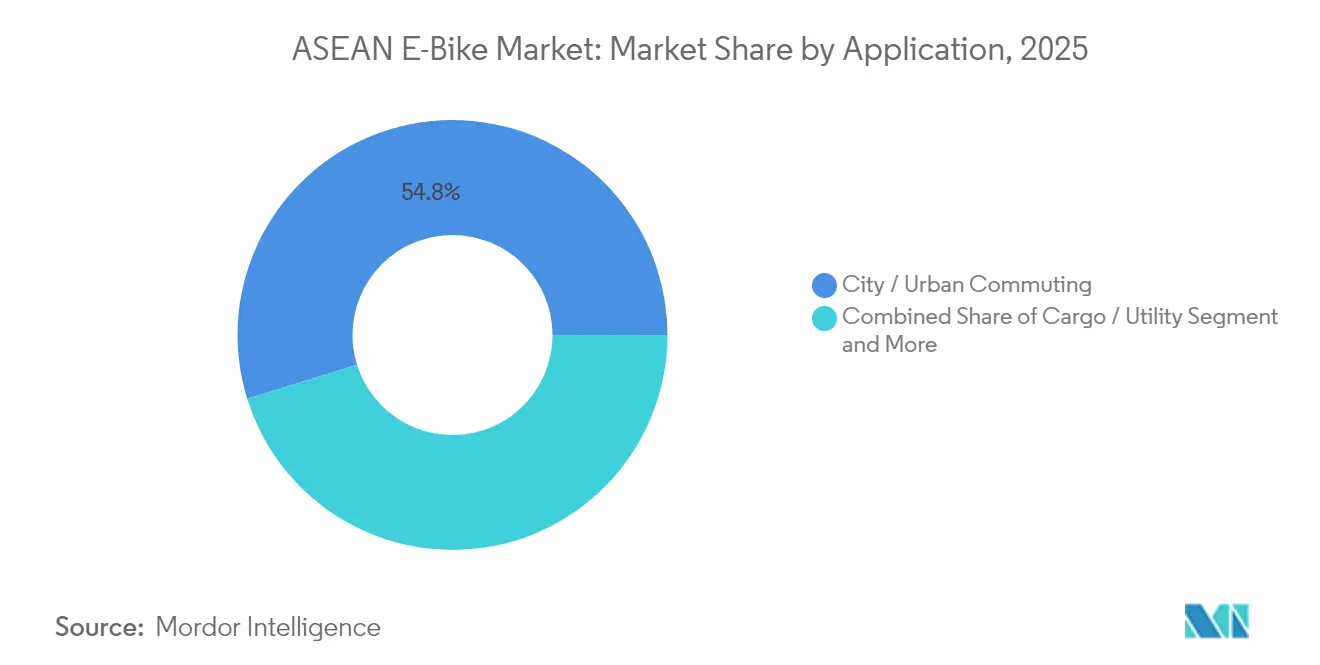
- Por aplicación, el desplazamiento urbano capturó el 54,80% de la cuota del mercado de e-bikes de la ASEAN en 2025, y se proyecta que la entrega en flota crezca a una CAGR del 12,90% durante 2026-2031.
- Por banda de precio, los modelos por debajo de USD 1.000 representaron el 65,70% de la cuota del mercado de e-bikes de la ASEAN en 2025, y se espera que el segmento de USD 1.000-2.000 ascienda a una CAGR del 11,40% hasta 2031.
- Por país, Vietnam controló el 28,70% de la cuota del mercado de e-bikes de la ASEAN en 2025, mientras que se anticipa que Filipinas se expanda a una CAGR del 11,80% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de la CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Incentivos Gubernamentales de Movilidad Eléctrica | +2.8% | Vietnam, Indonesia, Tailandia como núcleo; en expansión hacia Malasia y Filipinas | Corto plazo (≤ 2 años) |
| Expansión de Flotas Corporativas de E Bikes | +2.1% | Centros urbanos en Vietnam, Indonesia, Tailandia, Singapur | Mediano plazo (2-4 años) |
| Congestión Urbana y Restricciones a Vehículos | +1.9% | Yakarta, Bangkok, Manila, Hanói, Ciudad Ho Chi Minh | Mediano plazo (2-4 años) |
| Aumento de la Densidad Energética de las Baterías | +1.7% | Más fuerte en Vietnam y Tailandia | Largo plazo (≥ 4 años) |
| Programas de Micromovilidad para el Turismo | +1.2% | Bali, Phuket, Langkawi, Boracay | Corto plazo (≤ 2 años) |
| Proyectos Piloto de Estaciones de Intercambio Alimentadas por Energía Solar | +0.8% | Centros urbanos secundarios, proyectos piloto en Vietnam y Tailandia | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Incentivos Gubernamentales de Movilidad Eléctrica y Subsidios de Compra
El apoyo fiscal está acelerando el cambio de motocicletas de gasolina a opciones eléctricas. El impuesto de matriculación del 0% y el despliegue de cargadores públicos de Vietnam impulsaron ventas notables en el primer semestre de 2025, situando al país en el tercer puesto mundial [1]Tuấn Lê, "Việt Nam tiêu thụ xe máy điện nhiều thứ ba thế giới," CafeF, cafef.vn. Indonesia pasó de una subvención en efectivo significativa a un descuento del IVA en 2025, aunque aun así incrementó los volúmenes subsidiados en 2024. El plan BEV 3.5 de Tailandia combina alivio arancelario y bonificaciones por contenido local, y Malasia junto con Filipinas están elaborando paquetes paralelos. Estas medidas convergentes envían señales de demanda confiables que justifican las inversiones en equipamiento y elevan la visibilidad a mediano plazo del mercado de e-bikes de la ASEAN.
Expansión de Flotas Corporativas de E Bikes para Logística de Última Milla
Los compradores B2B están electrificando sus flotas de dos ruedas para reducir los costos de combustible y cumplir con las normas de zonas de bajas emisiones. El decreto vietnamita sobre servicios de transporte compartido obliga a 400.000 motocicletas a realizar la transición antes de 2029. Los mensajeros indonesios en Yakarta y Surabaya reportan ahorros significativos en costos operativos tras adoptar e-bikes, lo que impulsa contratos de adquisición plurianuales. Los operadores de flotas valoran la compatibilidad con el intercambio de baterías, los bastidores de servicio pesado y las garantías extendidas, creando nichos de diseño que favorecen las plataformas de grado comercial y aseguran pedidos recurrentes para el mercado de e-bikes de la ASEAN.
Tarifas de Congestión Urbana y Restricciones a Vehículos de Combustión Interna
Las autoridades municipales están convirtiendo la intención política en prohibiciones ejecutables. Hanói excluirá las motocicletas de gasolina dentro del Anillo Vial 1 a partir de julio de 2026 y ampliará la cobertura a los Anillos 2 y 3 para 2030. Ciudad Ho Chi Minh bloquea las nuevas motocicletas de gasolina para el transporte compartido desde 2026, desviando instantáneamente la demanda hacia e-bikes conformes [2]Sultan Abdurrahman, "Outlook 2025: Menanti Perkembangan Infrastruktur Kendaraan Listrik," Tempo.co, tempo.co. Las restricciones de placas pares e impares en Yakarta y el borrador de tarifas de congestión de Bangkok subrayan un giro del Sudeste Asiático en el que la propulsión eléctrica se convierte en un requisito previo para el acceso al centro de la ciudad, reforzando la curva de adopción del mercado de e-bikes de la ASEAN.
Aumento de la Densidad Energética de las Baterías que Reduce el Costo Total de Propiedad
Las baterías de iones de litio de mayor densidad amplían la autonomía y reducen el peso, mejorando la aceptación del usuario en el tráfico urbano de arranque y parada. Los grandes fabricantes chinos integrados verticalmente suministran módulos a menor costo mientras presentan prototipos de iones de sodio que resisten el calor tropical y se cargan más rápidamente. La caída de los precios de las baterías inclina los modelos de costo total de propiedad a cinco años a favor de las opciones eléctricas, especialmente donde la gasolina supera USD 1,10 por litro, sosteniendo las ganancias a largo plazo para el mercado de e-bikes de la ASEAN.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de la CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Infraestructura Limitada de Carga e Intercambio | −1.8% | Zonas rurales y centros urbanos secundarios en toda la ASEAN | Mediano plazo (2-4 años) |
| Popularidad de los Ciclomotores de Combustión Interna a Bajo Precio | −1.4% | Zonas rurales de Indonesia, Filipinas y Vietnam | Corto plazo (≤ 2 años) |
| Normas de Homologación Fragmentadas en la ASEAN | −0.9% | Todos los Estados miembros | Largo plazo (≥ 4 años) |
| Aranceles de Importación de Celdas de Iones de Litio | −0.7% | Tailandia, Malasia, Singapur, Filipinas | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Infraestructura Pública Limitada de Carga e Intercambio
Indonesia contaba con solo 3.772 puntos de carga pública hasta marzo de 2025, una proporción notable de su objetivo para 2030 [3]Anh Vũ, "Hãng xe máy điện Trung Quốc tự sản xuất pin, động cơ, mỗi năm bán 9 triệu xe," Cafebiz, cafebiz.vn. Los conductores rurales carecen de garajes en el hogar, por lo que la ansiedad por la autonomía frena la adopción. Los inversores privados dudan hasta que el tráfico justifique el retorno de la inversión, prolongando el ciclo del huevo y la gallina que restringe la penetración rural del mercado de e-bikes de la ASEAN.
Popularidad de los Ciclomotores de Combustión Interna a Bajo Precio
Los ciclomotores de gasolina de Honda aún superan en ventas a los eléctricos gracias a sus amplias redes de distribuidores que generan confianza en los compradores. En Tailandia, un scooter automático de Honda cuesta más que una Yadea RS20, pero goza de fidelidad por su fiabilidad percibida. Hasta que los subsidios cierren las brechas de precio de compra, muchos primeros compradores en Indonesia y Filipinas seguirán optando por los modelos de gasolina, diluyendo los volúmenes totales direccionables del mercado de e-bikes de la ASEAN.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Propulsión:
Los Modelos Asistidos por Pedal Impulsan la Adopción MasivaLa categoría de asistencia por pedal representó el 62,60% de la cuota del mercado de e-bikes de la ASEAN en 2025, ya que los consumidores valoraron la combinación de ejercicio y empuje eléctrico. Se espera que los híbridos de doble modo registren la CAGR principal del 12,20% hasta 2031, ampliando el mercado de e-bikes de la ASEAN al atraer a conductores que desean libertad de acelerador en las cuestas pero manteniendo el estatus libre de licencia en los carriles de ciclovía. La flexibilidad regulatoria, especialmente donde los modelos asistidos por pedal califican como bicicletas, respalda la amplia aceptación por parte de los usuarios habituales.
La continuación del mismo subapartado añade que las variantes de acelerador exclusivo mantienen nichos en los servicios de entrega que requieren arranques y paradas constantes, mientras que los reguladores de Vietnam pueden exigir espejos y direccionales para las clases de mayor velocidad. A medida que la variedad de modelos se diversifica, los fabricantes integran controladores inteligentes que alternan entre el impulso humano y el motor completo, aumentando el valor percibido en el mercado de e-bikes de la ASEAN.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles tras la compra del informe


Por Tipo de Motor:
El Dominio del Motor de Cubo Enfrenta el Creciente Atractivo de la Tracción CentralLos motores de cubo representaron el 81,90% de la cuota del mercado de e-bikes de la ASEAN en 2025 porque son baratos de producir, sellados contra la lluvia tropical y simples de mantener. Sin embargo, el segmento de tracción central se expande a una CAGR del 12,60%, ya que los mensajeros deportivos urbanos y los mensajeros de carga aprecian el peso equilibrado y la multiplicación del par motor. Las marcas comercializan ahora trenes de potencia de tracción central desmontables que simplifican el mantenimiento de las flotas, lo que apunta a un giro tecnológico gradual dentro del mercado de e-bikes de la ASEAN.
Al mismo tiempo, los kits de accionamiento por fricción sobreviven en los círculos de retrofitting, donde los conductores desean electrificar bicicletas existentes por menos de USD 300. Aunque marginales en volumen, dichos kits incorporan nuevos usuarios que podrían migrar a e-bikes de fábrica, alimentando futuros ciclos de reemplazo en el mercado de e-bikes de la ASEAN.
Por Química de Batería:
Los Iones de Litio Mantienen un Liderazgo AplastanteLas baterías de iones de litio cubrieron el 90,10% de la cuota del mercado de e-bikes de la ASEAN en 2025 y registran una CAGR del 11,20%. La mayor densidad de vatios-hora extiende la autonomía por carga a 120 km con baterías de 1 kWh, suficiente para los desplazamientos diarios en ciudad. Los prototipos de iones de sodio podrían aparecer en los modelos de 2027, prometiendo mejor resistencia al calor y cobertura material frente a las fluctuaciones del precio del litio, lo que podría desbloquear nuevos segmentos de costo para el mercado de e-bikes de la ASEAN.
Las opciones de ácido-plomo persisten en distritos rurales con limitaciones de costo, pero pierden cuota a medida que las unidades de litio de segunda mano entran en el canal de reventa. Las redes de reciclaje mejoradas inclinan aún más la percepción de los compradores hacia las químicas modernas, consolidando la supremacía de los iones de litio en el mercado de e-bikes de la ASEAN.
Por Aplicación:
El Desplazamiento Domina Mientras la Entrega en Flota se DisparaEl desplazamiento urbano absorbió el 54,80% de la cuota del mercado de e-bikes de la ASEAN en 2025 tras el lanzamiento de corredores de bajas emisiones y centros de estacionamiento seguros en las ciudades. Sin embargo, la entrega y las flotas impulsan el tramo de mayor crecimiento con una CAGR del 12,90%, ya que los conductores recorren entre 100 y 150 km diarios y recuperan los ahorros en costos en 18 meses. Los ciclos de retroalimentación de las flotas impulsan a los proveedores a ampliar la compatibilidad con el intercambio de baterías, acelerando los ciclos de iteración en el mercado de e-bikes de la ASEAN.
Los segmentos de trekking al aire libre y e-montaña giran en torno al turismo de senderos en Chiang Mai (Tailandia) y los circuitos de Sơn La (Vietnam), donde domina la tracción central. Las e-bikes plegables compactas facilitan el transporte de primer tramo hasta las estaciones de metro en Singapur, demostrando la versatilidad modal que amplía la base de usuarios y estabiliza la demanda de unidades en el mercado de e-bikes de la ASEAN.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles tras la compra del informe
Por Banda de Precio:
El Segmento por Debajo de USD 1.000 Ancla el Volumen, el Segmento Medio AsciendeLos modelos por debajo de USD 1.000 representaron el 65,70% de la cuota del mercado de e-bikes de la ASEAN en 2025, ya que los ingresos de los hogares en Indonesia, Vietnam y Filipinas guiaron los presupuestos. Los distribuidores incluyen cascos gratuitos y mantenimiento del primer año para atraer a los compradores por primera vez, manteniendo el impulso de ventas en el mercado de e-bikes de la ASEAN.
Las ofertas de gama media entre USD 1.000-2.000 registran una CAGR del 11,40% impulsada por baterías más grandes, conectividad con teléfonos inteligentes y frenos de disco. Las unidades prémium por encima de USD 2.000 siguen siendo un nicho, pero destacan la innovación que eventualmente se traslada hacia abajo, reforzando el marketing aspiracional dentro del mercado de e-bikes de la ASEAN.
Análisis Geográfico
Mercado de E-Bikes de Vietnam
La participación de Vietnam del 28,70% en el mercado de e-bikes de la ASEAN en 2025 se sustentó en incentivos coordinados y una creciente producción nacional. La exclusión progresiva de las motocicletas de gasolina dentro de la Ring Road 1 de Hanói a partir de 2026 y la electrificación de los servicios de transporte por aplicación en Ciudad Ho Chi Minh garantizan una demanda sostenida dentro del mercado de e-bikes de la ASEAN.
Mercado de E-Bikes de Indonesia
Indonesia cuenta con la base de vehículos de dos ruedas más amplia de la región. Las compras eléctricas subsidiadas crecieron tras la sustitución de las subvenciones en efectivo por el esquema de descuento del IVA. El objetivo de Yakarta de 4,5 millones de unidades para 2035 traza una trayectoria de crecimiento considerable, aunque el despliegue de cargadores debe acelerarse para aprovechar todo el potencial del mercado de e-bikes de la ASEAN.
Mercado de E-Bikes de la ASEAN
Filipinas avanza con mayor rapidez, con una CAGR del 11,80%, impulsada por las directrices de Movilidad Urbana Verde que reservan carriles para e-bikes en toda el área metropolitana de Manila. La planta de Samut Prakan en Tailandia comenzó sus envíos en mayo de 2025, con el objetivo de alcanzar un volumen acumulado significativo de unidades en tres años bajo el programa de apoyo BEV 3.5, mientras que Malasia y Singapur se centran en categorías de alta gama con telemática inteligente, ofreciendo nichos de alto margen que complementan la demanda regional en el mercado de e-bikes de la ASEAN.
Panorama regulatorio
La ASEAN todavía no cuenta con un marco regulatorio uniforme para los vehículos eléctricos de dos ruedas, lo que da lugar a normas diferentes de licencias, homologación de tipo y operación entre los estados miembros. La Declaración de Líderes de la ASEAN de 2023 sobre el Desarrollo de un Ecosistema Regional de Vehículos Eléctricos y las Directrices de la ASEAN para Vehículos Eléctricos Ligeros de 2024 ofrecen una referencia de armonización en materia de seguridad, interoperabilidad de carga y consideraciones de fin de vida útil, pero la implementación sigue gestionándose a nivel nacional.
Tailandia utiliza la certificación TISI para bicicletas eléctricas (por ejemplo, TIS 2495-2557), mientras que Indonesia avanza hacia requisitos más altos de contenido nacional para vehículos eléctricos (40% para 2027). Vietnam regula los vehículos eléctricos de dos ruedas a través del Ministerio de Transporte, con actualizaciones previstas para principios de 2026 en las clasificaciones de seguridad destinadas a reducir la ambigüedad para fabricantes y flotas. A nivel de país, estas diferencias determinan las rutas de cumplimiento y las decisiones de comercialización, con Vietnam e Indonesia marcando una clara divergencia regional para proveedores y operadores de flotas.
Análisis de la cadena de valor
La cadena de valor de las e-bikes en la ASEAN abarca insumos clave como celdas de ion-litio, materiales de cátodo/ánodo y componentes electrónicos; la fabricación de componentes para cuadros, cubos/motores centrales, controladores y paquetes de baterías; el ensamblaje y las pruebas; la distribución a través de concesionarios y adquisiciones de flotas; y el soporte posventa, el servicio de baterías y la gestión del fin de vida útil. La dependencia de las importaciones es más alta en las celdas y en parte de los componentes electrónicos, mientras que la localización aumenta donde la política impulsa el contenido nacional y donde las grandes marcas concentran la producción.
Las estrategias de centros regionales también están cambiando los flujos de suministro. Yadea está regionalizando su huella de fabricación para atender la demanda nacional y la distribución intra-ASEAN, incluida una planta en Karawang que integra I+D y producción. En el segmento downstream, las alianzas de intercambio de baterías y carga se están convirtiendo en parte de la cadena de valor comercial, en línea con las prioridades de la ASEAN sobre interoperabilidad y marcos de disposición final.
Panorama Competitivo
Prevalece una fragmentación moderada, ya que ninguna marca supera un volumen significativo a nivel regional. VinFast disfruta de dominio local en Vietnam, pero los gigantes chinos Yadea y Tailg aprovechan una escala global significativa para fijar precios agresivos en Indonesia y Tailandia. Los grandes fabricantes de motocicletas japoneses exploran lanzamientos de e-scooters híbridos, señalando la rivalidad de la próxima ola dentro del mercado de e-bikes de la ASEAN.
Las estrategias de localización se intensifican: el compromiso de Yadea con una planta en Vietnam y otra línea en Tailandia para sortear aranceles y cumplir con las normas de contenido local. Dat Bike eleva los ratios de proveedores nacionales para su modelo Weaver++, reduciendo los plazos de entrega y fortaleciendo la resiliencia de la cadena de suministro. Los especialistas en redes de intercambio de baterías Mercu y Oyika forman empresas conjuntas transfronterizas que podrían convertirse en porteros de plataformas, dando forma a la economía de posventa en el mercado de e-bikes de la ASEAN.
Las ventajas competitivas se consolidan en torno a las baterías integradas verticalmente, el cumplimiento de la ciberseguridad y los ecosistemas de telemática que alimentan el mantenimiento predictivo. Con las normas de ciberseguridad UN R155 y R156 en el horizonte, los fabricantes capaces de certificar la seguridad de las actualizaciones inalámbricas podrían hacerse con las licitaciones de flotas institucionales, incrementando gradualmente la concentración del mercado en el mercado de e-bikes de la ASEAN.
Líderes de la Industria de E Bikes de la ASEAN
Yadea Technology Group Co. Ltd
Giant Manufacturing Co. Ltd
Yamaha Motor Co. Ltd
Trek Bicycle Corporation
Merida Industry Co. Ltd
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de E-Bikes de la ASEAN
- Giant Manufacturing Co. Ltd
- Merida Industry Co. Ltd
- Trek Bicycle Corporation
- Yadea Technology Group Co. Ltd
- Yamaha Motor Co. Ltd
- Brompton Bicycle Ltd
- Gogoro Inc.
- VinFast Trading & Manufacturing JSC
- Aima Technology Group Co., Ltd
- Niu Technologies
- Phoenix Cycle Co. Ltd
- Qualisports Technology Co. Ltd
- Fuji-ta Bicycle Co. Ltd
- Tailing Electric Vehicle Co. Ltd
- Asama Vietnam Co. Ltd

Oportunidades de mercado y perspectivas futuras
Está surgiendo una oportunidad práctica en la intersección de la política de acceso urbano y la electrificación de flotas. Hanói planea restringir las motocicletas de gasolina dentro del Anillo Vial 1 a partir de julio de 2026, lo que debería generar demanda a corto plazo de vehículos eléctricos de dos ruedas adecuados para ciclos de uso en ciudades densas, en particular modelos que puedan admitir baterías intercambiables, cuadros resistentes y plazos de garantía más largos. Este cambio también es coherente con los operadores de reparto y de transporte a pedido que buscan e-bikes de grado comercial y adquisiciones orientadas al servicio.
Los cambios en el suministro y la fabricación en toda la ASEAN amplían aún más la oportunidad abordable. Tailandia mantiene incentivos CKD/SKD para vehículos eléctricos de dos ruedas con arancel de importación cero, y Yadea está expandiendo su capacidad regional con una planta en Bac Ninh, Vietnam, diseñada para 1 millón de unidades anuales, y una planta en Karawang, Indonesia, prevista para entrar en operación en 2026 con una capacidad de 3 millones de unidades. Vietnam también emitió nuevas directrices de clasificación para vehículos eléctricos de dos ruedas a principios de 2026 para resolver la ambigüedad del sector y alinearse con las normas nacionales.
Recent Industry Developments in Mercado de E-Bikes de la ASEAN
- Mayo de 2026: el fuerte repunte de ventas de Yadea a nivel mundial está impulsando el cambio hacia la movilidad ecológica. El aumento de la demanda pone de relieve cómo el mercado de la ASEAN sigue expuesto a la dinámica global de precios y suministro. Esto añade presión competitiva y apunta a posibles cambios en el tono de precios en todo el sector de e-bikes de la ASEAN.
- Marzo de 2026: Yadea inauguró una base de fabricación de 100 millones de USD en Vietnam para expandir sus capacidades de suministro regional. La fabricación con base en Vietnam respalda la resiliencia del suministro de la ASEAN. También mejora la huella de producción regional de Yadea, lo que puede ayudar a reducir los riesgos de suministro y la exposición arancelaria en la ASEAN.
- Marzo de 2026: Yadea destacó su planta existente en la Zona de Libre Comercio de Samut Prakan, en Tailandia, y una inversión en I+D de 4.500 millones de THB en 2025. Esto refuerza el papel de Tailandia como centro regional de I+D y ensamblaje. Consolida la estrategia de contenido localizado de Yadea y su capacidad regional para el mercado de la ASEAN.


Mercado de E-Bikes de la ASEAN Alcance del informe y metodología de investigación
Definición y alcance del mercado
Para este estudio, el mercado de e-bikes de la ASEAN se define como los ingresos generados por las ventas de bicicletas eléctricas en los países de la ASEAN, contabilizados en el punto de venta y expresados en USD, para el período indicado.
Exclusiones del alcance: este dimensionamiento excluye los scooters eléctricos y las motocicletas eléctricas que se registran y venden como vehículos motorizados, junto con las piezas de posventa vendidas por separado de las e-bikes completas.
Descripción general de la segmentación
- Por Tipo de Propulsión
- Asistida por pedal
- Asistida por acelerador (Potencia a demanda)
- Doble modo / Híbrido
- Por Tipo de Motor
- Motor de cubo
- Tracción central
- Otros motores (p. ej., fricción)
- Por Química de Batería
- Iones de litio
- Ácido-plomo
- Por Aplicación
- Desplazamiento Urbano/Ciudad
- Trekking / E-MTB
- Carga / Utilidad
- Entrega y Flota (Última milla)
- Plegable / Compacta
- Por Banda de Precio
- Por debajo de USD 1.000
- USD 1.000 - 2.000
- Por encima de USD 2.000
- Por País
- Vietnam
- Indonesia
- Malasia
- Tailandia
- Singapur
- Filipinas
- Resto de la ASEAN
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental se utilizó para establecer la estructura básica del mercado y anclar el contexto a nivel de país antes de pasar a las entrevistas. Nos basamos en datos públicos y reproducibles, como estadísticas de transporte y seguridad vial (donde se informa el uso de vehículos de dos ruedas), datos de aduanas y comercio sobre los flujos de bicicletas y piezas, y anuncios de políticas sobre normas de movilidad eléctrica y orientación de los incentivos.
También hicimos referencia a fuentes como la ASEAN y las agencias de transporte de cada país, las oficinas nacionales de estadística, UN Comtrade, los indicadores del Banco Mundial y los materiales sobre transición energética de la IEA, junto con artículos revisados por pares sobre la adopción de la micromovilidad. Para complementar esto, revisamos informes anuales de empresas, presentaciones a inversores, prensa de buena reputación y suscripciones de pago selectivas para datos financieros de empresas e inteligencia de noticias, además del seguimiento de importaciones y exportaciones a nivel de envío cuando ayudaba a confirmar la tendencia. Estos ejemplos no son exhaustivos, y revisamos muchas otras fuentes públicas para recopilar datos, validar suposiciones y aclarar vacíos.
Entrevistas y encuestas primarias
El trabajo primario se centró en validar lo que la investigación documental no puede mostrar con claridad, especialmente la combinación de productos, los precios y cómo se divide la demanda entre uso para desplazamiento, reparto y ocio. Hablamos con un conjunto equilibrado de partes interesadas, como ensambladores y propietarios de marcas, participantes del ecosistema de baterías y motores, distribuidores y minoristas, y compradores institucionales y de flotas en los principales mercados de la ASEAN.
Los aportes de estas conversaciones se utilizaron para confirmar las bandas de precio de venta promedio, los márgenes de canal, la dependencia de las importaciones frente al ensamblaje local y el ritmo de aplicación de la normativa, lo que luego nos ayudó a ajustar el modelo de mercado final.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado |
|---|---|
| Nivel superior: 38% | Directivos (CXO): 15% |
| Nivel medio: 45% | Líderes funcionales/de unidad: 41% |
| Actores más pequeños: 17% | Gerentes: 44% |
Dimensionamiento y previsión del mercado
El dimensionamiento comenzó con una construcción de la demanda de arriba hacia abajo, en la que las señales de uso de bicicletas a nivel de país, la dirección de las importaciones y el ensamblaje, y el impulso de adopción derivado de las políticas de movilidad eléctrica se tradujeron en demanda de unidades de e-bikes, que luego se convirtió en valor utilizando bandas de precios realistas. Para mantener el modelo fundamentado, verificamos los totales con aproximaciones selectivas de abajo hacia arriba, como comprobaciones a nivel de canal de distribuidores y minoristas y unidades muestreadas multiplicadas por el ASP para mercados clave, y luego ajustamos donde las dos perspectivas no coincidían.
Varios aportes prácticos configuraron el modelo, incluida la proporción de viajes urbanos de corta distancia, la disponibilidad de carriles bici y las restricciones locales a las e-bikes de alta velocidad, la división entre modelos de plomo-ácido y de ion-litio (que modifica los precios), las expectativas típicas de potencia y autonomía para uso de desplazamiento, y la proporción de ventas realizadas en tiendas físicas frente a en línea. Cuando enfrentamos vacíos de datos por país, utilizamos proporciones de referencia de mercados similares de la ASEAN y redujimos el rango mediante los comentarios de las entrevistas.
Para la previsión, se utilizó un análisis de escenarios de modo que las perspectivas pudieran reflejar diferentes trayectorias en incentivos, aplicación normativa y evolución del costo de las baterías, con el caso central seleccionado en función de lo que los expertos describieron como más probable. La previsión final también tuvo en cuenta los ciclos de reemplazo y la premiumización gradual en los mercados urbanos, ya que estos factores mueven el crecimiento del valor de manera diferente al crecimiento en unidades por sí solo.
Validación de datos y ciclo de actualización
Los totales se validaron mediante verificaciones cruzadas frente a señales independientes, incluida la dirección de los flujos comerciales, los cronogramas de políticas de cada país y las bandas de precios observadas en las conversaciones de canal. Señalamos valores atípicos cuando las unidades implícitas o el ASP implícito de un país se alejaban demasiado de lo descrito por las partes interesadas, y esos puntos se revisaron antes de la aprobación final.
Cada estimación pasa por una revisión interna de varios pasos en la que se verifican las suposiciones, los cálculos y los rangos de sensibilidad, seguida de activadores de recontacto cuando persisten vacíos importantes en materia de precios, combinación de productos o aplicación de políticas. El informe se actualiza anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos relevantes, como cambios de política o variaciones abruptas de precios. Antes de la entrega, se completa una revisión final del analista para que los clientes reciban la visión más actualizada.
Comparación del dimensionamiento del mercado de e-bikes de la ASEAN de Mordor Intelligence con otras estimaciones publicadas
Los valores de mercado publicados para las e-bikes de la ASEAN pueden parecer muy dispares porque los estudios pueden no estar contabilizando los mismos tipos de vehículos, pueden aplicar una lógica de precios diferente o pueden convertir divisas utilizando distintos momentos temporales. Algunas estimaciones también combinan totales regionales con instantáneas de países seleccionados, lo que hace que las comparaciones parezcan sencillas incluso cuando el alcance no está alineado.
La tabla muestra una amplia dispersión, y en el modelo de Mordor Intelligence el valor se limita a las bicicletas eléctricas vendidas en la ASEAN y excluye los scooters o motocicletas eléctricos que se tratan como vehículos motorizados registrados, lo que evita que los ingresos de vehículos de dos ruedas adyacentes inflen el total. Las diferencias también provienen de cómo se maneja la progresión de precios, ya que algunos editores mantienen un ASP único y otros modelan un cambio de plomo-ácido a ion-litio, y de la frecuencia de actualización cuando las nuevas normas o los patrones de importación cambian rápidamente.
Comparación de referencia
| Fuente | Tamaño del mercado | Deficiencias en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 0,35 mil millones de USD (2025) | |
| Publicación Sectorial A | 1,08 mil millones de USD (2024) | Utiliza una categoría de vehículos eléctricos de dos ruedas para la ASEAN y probablemente incluye scooters eléctricos y ciclomotores eléctricos de baja velocidad, por lo que la base de ingresos abordable es más amplia que solo las e-bikes. El año y el momento de conversión de divisas también difieren, lo que puede modificar el valor convertido en USD en un período de precios volátiles. |
| Consultoría Regional B | 1,80 mil millones de USD (2026) | Parece aplicar una curva de adopción agresiva y un aumento del ASP premium en toda la región, con evidencia limitada de bandas de precios a nivel de canal por país. También probablemente contabiliza un conjunto de productos más amplio que las bicicletas de pedaleo asistido, lo que eleva el total por encima de una definición limitada a e-bikes. |
Vistas en conjunto, estas cifras se diferencian principalmente en función de qué se considera una e-bike frente a un vehículo eléctrico de dos ruedas más amplio, y de la rapidez con la que se supone que los precios se moverán al alza. Nuestro enfoque mantiene la estimación trazable a indicadores de demanda claros, bandas de precios realistas por país y verificaciones reproducibles, lo que ayuda a los responsables de decisiones a comparar mercados y planificar la capacidad con menos suposiciones ocultas.


Preguntas Clave Respondidas en el Informe
¿Qué tamaño tendrá el sector de E Bikes de la ASEAN en 2031?
Se proyecta que el tamaño del mercado de e-bikes de la ASEAN alcance USD 0,65 mil millones en 2031, creciendo desde USD 0,35 mil millones en 2025 a una CAGR del 10,82%.
¿Qué formato de propulsión lidera las ventas actualmente?
Las e-bikes asistidas por pedal representaron el 62,60% de los envíos de 2025, muy por delante de las variantes de solo acelerador e híbridas.
¿Qué país compra actualmente la mayor cantidad de bicicletas eléctricas en el Sudeste Asiático?
Vietnam comandó una cuota del 28,70% en 2025, respaldado por incentivos de exención fiscal y producción nacional.
¿Dónde está creciendo más rápidamente la demanda en la región?
Filipinas muestra la expansión más rápida, con una previsión de CAGR del 11,80% hasta 2031, ya que el Gran Metro Manila impulsa los carriles de movilidad verde.
Última actualización de la página el:



