
Tamaño y Participación del Mercado de Dispositivos Dentales en Argentina
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
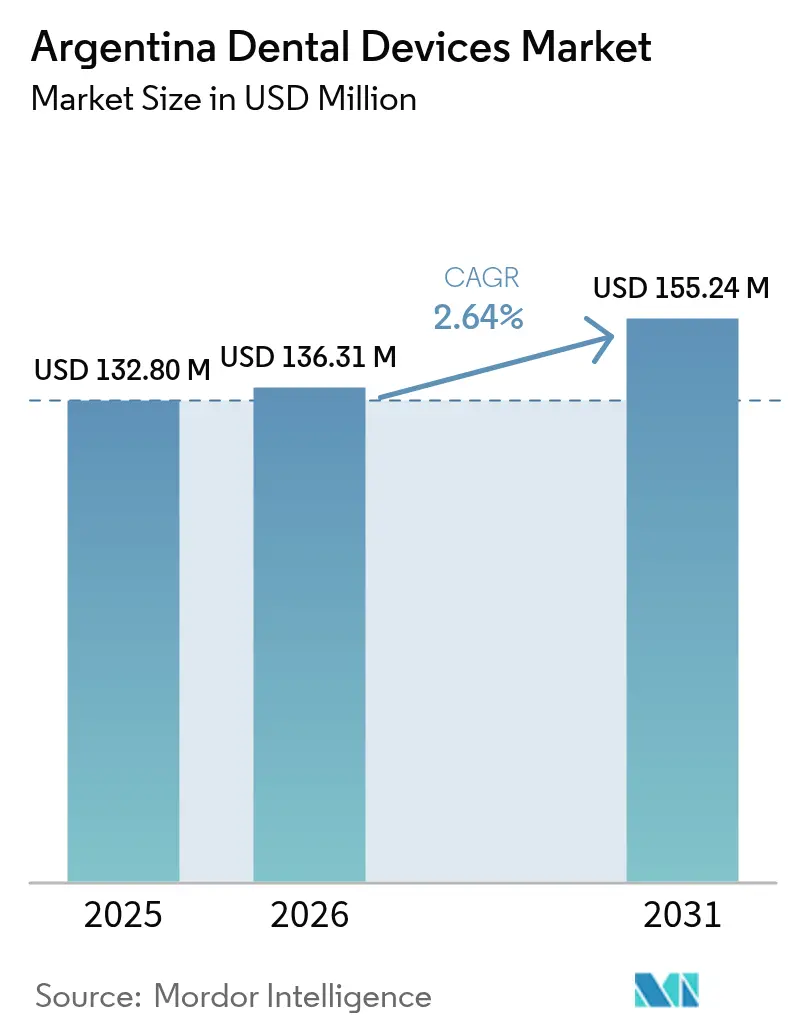
| Tamaño del mercado en el año base (2025) | 132.80 Millones de dólares |
| Tamaño del Mercado (2026) | 136.31 Millones de dólares |
| Tamaño del Mercado (2031) | 155.24 Millones de dólares |
| Growth Rate (2026 - 2031) | 2.64 % |
| Concentración del Mercado | Alto |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Dispositivos Dentales en Argentina por Mordor Intelligence
Se espera que el tamaño del mercado de dispositivos dentales en Argentina crezca de USD 132,80 millones en 2025 a USD 136,31 millones en 2026 y se prevé que alcance USD 155,24 millones en 2031 a una CAGR del 2,64% durante 2026-2031.
La digitalización continua, el aumento de la penetración de los seguros privados y la estandarización gubernamental de las normas de seguridad eléctrica están convergiendo para mantener la demanda resiliente a pesar de la volatilidad cambiaria y las restricciones de financiamiento de importaciones. Las clínicas urbanas están priorizando sistemas CAD/CAM de sillón y escáneres de tomografía computarizada de haz cónico para competir por pacientes locales adinerados y turistas dentales entrantes, mientras que los institutos académicos aceleran las compras de plataformas de imágenes y prototipado de grado investigativo para respaldar la atención basada en evidencia. La reconfiguración del lado de la oferta —más notablemente los ciclos más rápidos de despacho de importaciones y el soporte de servicio habilitado por la nube— está acortando los plazos de reemplazo, impulsando la base instalada hacia dispositivos digitales de mayor margen. Mientras tanto, los fabricantes se están adaptando a través de programas de capacitación localizados que contrarrestan la persistente escasez de dentistas certificados para operar sistemas avanzados, asegurando que el mercado argentino de dispositivos dentales continúe modernizándose incluso frente a los vientos en contra macroeconómicos
Conclusiones Clave del Informe
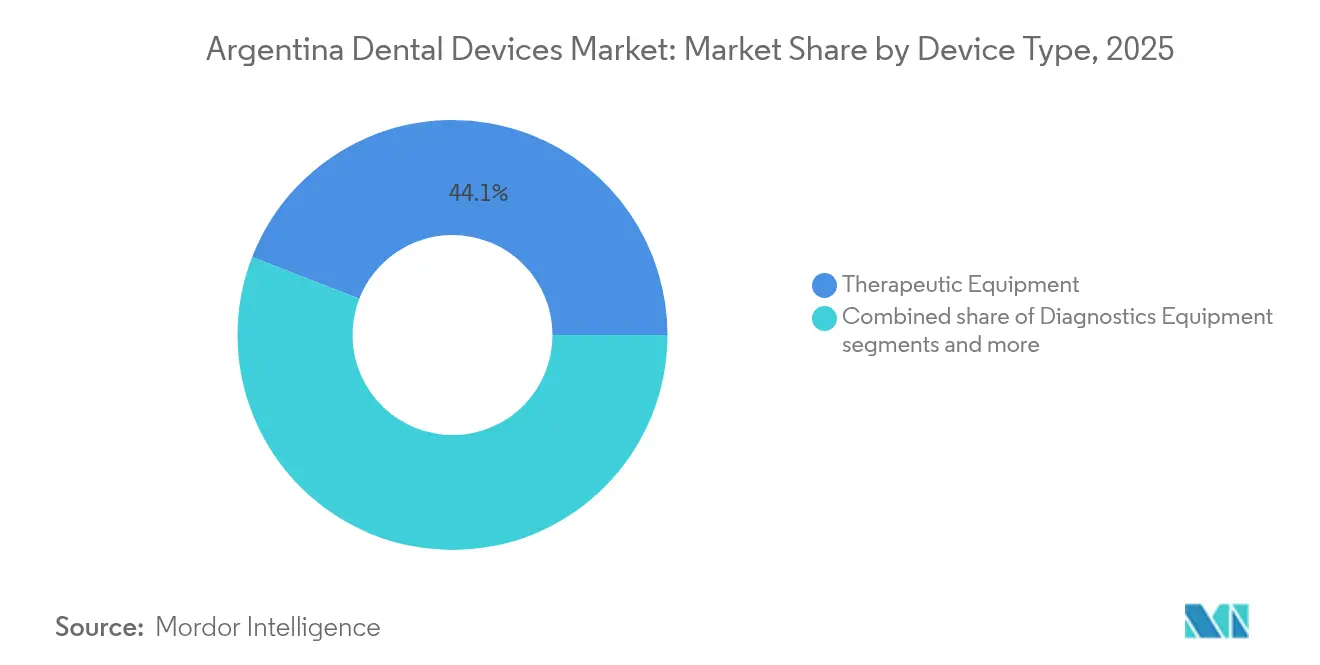
- Por categoría de producto, los equipos dentales lideraron con el 44,10% de la participación del mercado de dispositivos dentales de Argentina en 2025, mientras que se proyecta que los consumibles dentales se expandirán a una CAGR del 3,18% hasta 2031.
- Por tipo de tratamiento, la ortodoncia representó una participación del 33,10% del tamaño del mercado de dispositivos dentales de Argentina en 2025; se prevé que la periodoncia crezca a una CAGR del 2,97% hasta 2031.
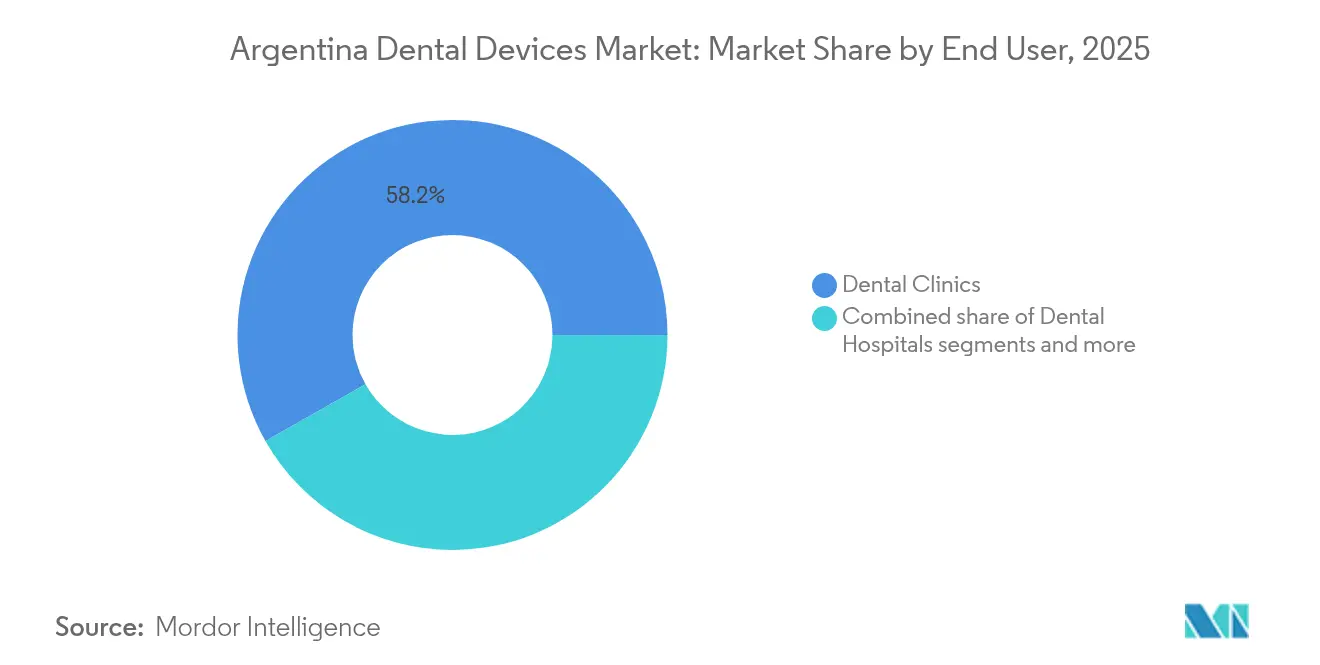
- Por usuario final, las clínicas dentales mantuvieron una participación de ingresos del 58,20% en 2025, mientras que los institutos académicos e de investigación avanzan a una CAGR del 3,17% durante 2026-2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado de Dispositivos Dentales en Argentina
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente Adopción de Odontología de Sillón Habilitada por CAD/CAM en el Área Metropolitana de Buenos Aires | +0,6 | Área Metropolitana de Buenos Aires, con extensión a Córdoba y Rosario | Mediano plazo (~ 3-4 años) |
| Expansión de la Cobertura de Seguro Dental Privado entre los Argentinos de Ingresos Medios | +0,5 | Nacional, concentrado en áreas de clase media urbana | Mediano plazo (~ 3-4 años) |
| Programas de Salud Bucal "Sonrisas Argentinas" Liderados por el Gobierno que Incrementan la Adquisición de Equipos | +0,4 | Nacional, con énfasis en regiones desatendidas | Corto plazo (≤ 2 años) |
| Afluencia de Turismo Dental desde Chile y Uruguay que Impulsa la Demanda de Dispositivos de Alta Gama | +0,3 | Buenos Aires, Mendoza, regiones fronterizas | Largo plazo (≥ 5 años) |
| Rápido Crecimiento de Clínicas de Alineadores Transparentes Dirigidas a Millennials | +0,4 | Nacional, principalmente centros urbanos con alta población millennial | Mediano plazo (~ 3-4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Adopción de Odontología de Sillón Habilitada por CAD/CAM
Las consultas urbanas que adoptan flujos de trabajo completos de sillón reportan una reducción del 37% en el tiempo promedio de sillón y una caída del 42% en las revisitas de pacientes, fortaleciendo su posición competitiva frente a las clínicas que aún dependen de la toma de impresiones tradicional. La creciente preferencia por coronas en el mismo día está impulsando la penetración de escáneres intraorales al 28% de las consultas solo en Buenos Aires, con el Virtuo Vivo de Straumann y el último Primescan 2 de Dentsply Sirona actuando como dispositivos de entrada que posteriormente estimulan la compra de unidades de fresado y software de diseño basado en la nube. Estas inversiones compensan su mayor costo inicial a través de un mayor rendimiento y una mayor aceptación de casos entre pacientes con poco tiempo que ahora esperan restauraciones en una sola visita. En paralelo, los distribuidores están agrupando escáneres con contratos de servicio remoto para garantizar el tiempo de actividad, reduciendo el riesgo percibido para las clínicas más pequeñas y extendiendo la huella CAD/CAM más allá de las ciudades más grandes de Argentina.
Expansión de la Cobertura de Seguro Dental Privado
La abolición de los topes de precios en abril de 2024 desencadenó un aumento del 40% en las primas de seguros de salud privados, pero al mismo tiempo amplió el menú de reembolsos de procedimientos, incluidos la implantología y las restauraciones CAD/CAM que anteriormente eran lujos de pago directo. Las aseguradoras están forjando redes de proveedores preferidos que prometen mayores volúmenes a las clínicas tecnológicamente avanzadas, lo que lleva a esos proveedores a priorizar equipos con funciones de integración de reclamaciones en tiempo real. Como resultado, los escáneres de tomografía computarizada de haz cónico capaces de exportar automáticamente archivos DICOM a portales de aseguradoras basados en la nube están ganando terreno. Estas redes concentran aún más la demanda de dispositivos de alta gama en los corredores metropolitanos, reforzando la visibilidad de ventas a mediano plazo para los proveedores que operan en el mercado de dispositivos dentales de Argentina.
Adopción Acelerada de la Tecnología de Impresión 3D
Los laboratorios dentales en Argentina invirtieron fuertemente en impresoras de polímeros y metales durante 2024, reduciendo los tiempos de entrega de accesorios de dos semanas a menos de 48 horas para guías quirúrgicas y provisionales. La innovación en materiales —ejemplificada por alternativas de cobalto-cromo que ofrecen alta resistencia a la tracción sin comprometer la biocompatibilidad— está ampliando las indicaciones clínicas y apoyando la fabricación de prótesis internas en clínicas de mediana escala. Los proveedores de impresoras están agrupando software de diseño de arquitectura abierta que se integra perfectamente con los resultados de los escáneres intraorales existentes, creando un ciclo virtuoso de compras de equipos en todo el flujo de trabajo digital. Es importante destacar que las escuelas dentales argentinas están incorporando módulos de fabricación aditiva en los planes de estudio, cerrando gradualmente la brecha de habilidades que históricamente ha limitado la utilización de equipos avanzados.
Afluencia de Turismo Dental que Impulsa la Demanda de Dispositivos de Alta Gama
Los costos de procedimientos que se sitúan entre un 50% y un 70% por debajo de los parámetros de referencia de Estados Unidos y Europa continúan atrayendo a pacientes internacionales, particularmente para rehabilitaciones con múltiples implantes y paquetes de carillas cosméticas. Las clínicas que atienden a esta clientela están invirtiendo en unidades de tomografía computarizada de haz cónico de primera calidad y espectrofotómetros de igualación de color en tiempo real para ofrecer restauraciones de arco completo en el mismo viaje. Las aerolíneas han restablecido vuelos directos a Buenos Aires y Mendoza, un factor que consolida aún más el estatus de las dos ciudades como centros de turismo dental y augura una demanda sostenida en el segmento de alta gama del mercado de dispositivos dentales de Argentina.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad del Peso que Eleva los Costos de Dispositivos Importados en el Corto Plazo | -0,5 | Nacional, con impacto agudo en regiones dependientes de importaciones | Corto plazo (≤ 2 años) |
| Escasez Persistente de Ingenieros Biomédicos Certificados para el Mantenimiento de Equipos | -0,4 | Nacional, grave en provincias del interior | Mediano plazo (~ 3-4 años) |
| Red de Distribución Fragmentada Fuera de las 5 Principales Provincias | -0,3 | Provincias del interior, excluyendo Buenos Aires, Córdoba, Santa Fe, Mendoza y Tucumán | Corto plazo (≤ 2 años) |
| Intensificación del Mercado Gris de Consumibles que Socava las Ventas de Marcas | -0,3 | Nacional, afectando particularmente a los segmentos sensibles al precio | Mediano plazo (~ 3-4 años) |
| Fuente: Mordor Intelligence | |||
Escasez Persistente de Profesionales Calificados
Argentina registra 15,35 dentistas por cada 10.000 habitantes —muy por encima de la media mundial— sin embargo, solo una fracción está certificada en interpretación de imágenes digitales o diseño CAD/CAM. Las provincias rurales son las más afectadas, con algunas localidades que cuentan con un dentista por cada 13.000 habitantes, lo que limita la utilización de dispositivos fuera de las principales ciudades. Los fabricantes responden patrocinando plataformas de aprendizaje híbrido que combinan laboratorios presenciales con módulos impartidos en la nube, pero los ciclos de incorporación siguen siendo lentos, retrasando el pleno potencial de ingresos de las unidades avanzadas instaladas en los últimos dos años.
Red de Distribución Fragmentada
Más de 2.000 entidades participan en la distribución de equipos, pero menos del 25% fabrica localmente, lo que resulta en cadenas de suministro superpuestas que aumentan los costos de transporte y mantenimiento. Aunque la Resolución N.° 16/2025 simplifica la certificación de seguridad eléctrica y el gobierno acortó los plazos de pago de importaciones a 30 días en diciembre de 2024, muchas clínicas en provincias del interior aún esperan hasta 11 semanas para recibir repuestos. Los distribuidores están experimentando con sistemas de inventario monitoreados en la nube para anticipar fallas y preposicionar componentes, una iniciativa que podría mitigar los vientos en contra a corto plazo para el mercado de dispositivos dentales de Argentina.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Producto: La Integración Digital Impulsa la Evolución del Segmento
Los equipos dentales representaron el 44,10% de la participación del mercado de dispositivos dentales de Argentina en 2025, lo que subraya la considerable base instalada del país de sillones, unidades de entrega y sistemas de imágenes. La demanda de reemplazo está fuertemente sesgada hacia la radiografía intraoral basada en sensores y los escáneres de tomografía computarizada de haz cónico, empujando las unidades de película analógica hacia la obsolescencia en las zonas urbanas. Al mismo tiempo, la subcategoría de consumibles dentales avanza a una CAGR del 3,18%, una trayectoria vinculada al aumento de la colocación de implantes y al cambio del amalgama a los composites a base de resina que se combinan perfectamente con las herramientas digitales de igualación de color. El Informe Anual 2024 de Straumann destaca que la adopción de escáneres intraorales típicamente duplica el consumo de materiales por sillón porque los clínicos ofrecen restauraciones de circonio premium una vez que controlan el proceso de diseño CAD. Se espera que esa dinámica mantenga el crecimiento de los consumibles por delante del reemplazo de equipos principales hasta 2031.
Las instalaciones de unidades de fresado crecieron un 17% en 2024, impulsadas por estrategias de agrupación que combinan escáneres con fresadoras de arquitectura abierta; sin embargo, solo el 28% de las unidades se encuentran fuera de las tres provincias más grandes, lo que indica margen para la recuperación geográfica. Los obstáculos del lado de la oferta siguen centrados en las tarifas de licencias CAD denominadas en USD, que inflan los costos en moneda local durante los ciclos de depreciación del peso.


Por Tratamiento: Los Procedimientos Especializados Reconfiguran los Patrones de Demanda
La ortodoncia mantuvo una participación dominante del 33,10% en el mercado de dispositivos dentales de Argentina en 2025, impulsada por la penetración de los alineadores transparentes y la aceptación generalizada de los tratamientos interceptivos tempranos entre los adolescentes. Align Technology amplió su centro de planificación de tratamientos digitales en Buenos Aires a finales de 2024, reduciendo drásticamente los tiempos de entrega de las bandejas de alineadores destinadas a las clínicas del Cono Sur. Las terapias periodontales, con una CAGR prevista del 2,97%, se benefician de la evidencia emergente que vincula el estado periodontal con las condiciones sistémicas, una narrativa amplificada por las sociedades profesionales que ahora recomiendan exámenes periodontales anuales.
La prostodoncia también está impulsando el mercado de dispositivos dentales de Argentina hacia flujos de trabajo integrados, ya que las coronas en una sola visita, la planificación de implantes de arco completo y los protocolos de carga inmediata requieren imágenes intraorales de alta resolución y precisión de fresado de sillón dentro de ±25 μm. Los dispositivos endodónticos —especialmente los sistemas rotatorios de níquel-titanio con bucles de retroalimentación de localizador de ápice— están ganando adopción en los centros de formación de posgrado, estableciendo nuevos estándares para el flujo de trabajo en la práctica privada en un plazo de dos a tres años. El segmento de cirugía cosmética está en auge impulsado por la estética en las redes sociales, lo que obliga a las clínicas a almacenar lámparas de blanqueamiento LED y espectrofotómetros que prometen consistencia de color; estos complementos, aunque de precio relativamente bajo, mejoran la pirámide de ingresos por visita del paciente.
Por Usuario Final: Las Dinámicas Institucionales Reconfiguran la Adquisición de Equipos
Las clínicas dentales retuvieron el 58,20% de la participación del mercado de dispositivos dentales de Argentina en 2025, reafirmando su papel como la principal plataforma de prestación de atención bucal del país. Las cadenas de clínicas con tres o más consultorios exhiben el ritmo de actualización más rápido, reemplazando los sistemas de entrega cada cinco años frente a los ocho años en las consultas individuales. Los institutos académicos e de investigación, que se expanden a una CAGR del 3,17%, están redefiniendo los criterios de compra: los laboratorios de simulación ahora demandan unidades de retroalimentación háptica y máquinas de tomografía computarizada de haz cónico con tamaños de vóxel de grado investigativo inferiores a 90 μm, una especificación superada por el Axeos de Dentsply Sirona y el Veraview X800 de Morita.
El tamaño del mercado de dispositivos dentales de Argentina para hospitales es comparativamente modesto pero estratégicamente importante: las instituciones de nivel terciario albergan las únicas unidades de radioterapia de protones para tumores maxilofaciales, posicionándolas como centros de referencia para casos complejos que alimentan restauraciones posteriores de vuelta a las clínicas privadas. Los pilotos de teledentistería en la Patagonia, que dependen de cámaras intraorales asistidas por teléfonos inteligentes y clasificadores de lesiones impulsados por inteligencia artificial, ilustran cómo la innovación del sector público puede dar forma a la demanda de equipos fuera de los corredores de alta densidad. A medida que estos programas escalan, los proveedores anticipan pedidos constantes de sillones portátiles, luces a batería y paneles de imágenes de baja radiación que pueden operar fuera de la red eléctrica.
Análisis Geográfico
La región metropolitana de Buenos Aires representó aproximadamente el 44,75% del total de envíos en 2025 y sostiene el clúster más denso de clínicas con múltiples sillones, facultades de odontología y laboratorios especializados en el mercado de dispositivos dentales de Argentina. La penetración del flujo de trabajo digital supera el 60% en las consultas premium aquí, creando un sólido corredor para las renovaciones de licencias de software y los contratos de servicio de campo. El arrendamiento de equipos es más prevalente en la capital que en cualquier otro lugar del país, lo que refleja un mejor acceso a líneas de crédito denominadas en dólares, lo que a su vez acelera los ciclos de reemplazo de artículos de alto valor como los escáneres de tomografía computarizada de haz cónico y las fresadoras de cinco ejes.
Las provincias de Córdoba y Santa Fe forman el segundo cinturón de consumo más grande, impulsado por reputadas escuelas de odontología que actúan como centros de difusión tecnológica. Estas provincias representaron colectivamente el 27% de las nuevas instalaciones de escáneres intraorales en 2024. Los esquemas de incentivos provinciales que reembolsan hasta el 15% del gasto de capital en componentes ensamblados localmente han impulsado a los microensambladores a producir unidades de sillón y luces de curado LED, lo que señala una temprana sustitución de importaciones para productos de menor complejidad. Sin embargo, más de dos tercios de los equipos de diagnóstico avanzado aún llegan a través de canales de importación, lo que refleja las brechas en la fabricación nacional.
Las provincias del interior que se extienden desde Salta en el noroeste hasta Neuquén en la Patagonia luchan con tasas de penetración de equipos que se quedan casi 40 puntos porcentuales por detrás del promedio nacional. Se espera que la Resolución N.° 16/2025, que armoniza las pruebas de seguridad con las normas IEC 60601-1-2, aliente a los distribuidores a almacenar dispositivos certificados más cerca del punto de atención, reduciendo la fricción transaccional que históricamente ha disuadido a las clínicas más pequeñas de actualizar sus equipos. El piloto de tele-oncología en la Patagonia ilustra el potencial de la tecnología para cerrar las inequidades geográficas: las ciudades remotas registraron una caída del 70% en los tiempos de espera de derivación para lesiones orales sospechosas de cáncer durante los primeros 12 meses del proyecto. El financiamiento de seguimiento bajo el Plan Aerocomercial federal podría expandir esquemas similares hacia el árido noroeste, desbloqueando potencialmente un nicho desatendido para generadores de rayos X portátiles y unidades de succión a batería.
Panorama regulatorio
Los dispositivos dentales en Argentina se regulan como productos médicos bajo la ANMAT (Administración Nacional de Medicamentos, Alimentos y Tecnología Médica) mediante un marco de clasificación basado en riesgo (Clases I a IV). El acceso al mercado generalmente requiere registro y un responsable local en el país (distribuidor local o representante autorizado), junto con la autorización de establecimiento y el cumplimiento de los requisitos de calidad aplicables. Los productos combinados siguen las normas de la ANMAT, donde el modo de acción principal determina la vía regulatoria primaria, según lo establecido en la Disposición 7446/2019.
En el período previo al año base, el gobierno también avanzó en la estandarización de los procesos de seguridad y cumplimiento que afectan las importaciones de equipos dentales y el reemplazo de la base instalada. La Resolución N.° 16/2025 creó una vía de evaluación de conformidad para equipos médicos eléctricos, y la administración de importaciones se flexibilizó a fines de 2024 cuando el gobierno acortó los plazos de pago de importaciones a 30 días después de la llegada del envío, ambas medidas que afectan la velocidad y el costo de ingresar equipos dentales regulados al país.
Panorama Competitivo
La estructura del mercado de dispositivos dentales de Argentina se describe mejor como moderadamente fragmentada: los cinco principales fabricantes —Straumann Group, Align Technology, Dentsply Sirona, Envista Holdings y Planmeca— capturaron colectivamente poco menos del 50% de los ingresos del segmento premium en 2024, mientras que más de 60 ensambladores locales enfocados en sillones y luces de nivel básico abastecieron a las clínicas sensibles al precio. Las multinacionales aprovechan la escala global y los ecosistemas de software propietario para diferenciarse; por ejemplo, el escáner Virtuo Vivo de Straumann se integra con el software de planificación de implantes coDiagnostiX, vinculando a los usuarios a un continuo digital único que desalienta el cambio de marca.
La estrategia de los distribuidores es igualmente decisiva. Los principales importadores como Bernardini Dental y Fadente mantienen almacenes aduaneros cerca del Aeropuerto Internacional de Ezeiza, acelerando el despacho de aduanas a menos de 72 horas para los artículos en stock. Mientras tanto, el conglomerado local GEA Group está pilotando un portal de mantenimiento predictivo que alimenta datos de uso anonimizados de compresores conectados a la nube de vuelta a los ingenieros de servicio, reduciendo el tiempo de inactividad y reforzando la lealtad a la marca. La asociación académica representa el otro frente: Dentsply Sirona cofinanció un centro de simulación en la Universidad de Buenos Aires a mediados de 2024, otorgando a los estudiantes acceso abierto a las unidades Primescan —un movimiento que probablemente sembrará preferencia de marca a largo plazo entre las cohortes de graduados.
La competencia de precios sigue siendo más intensa en los consumibles a granel —resinas compuestas, materiales de impresión y limas endodónticas— donde los competidores asiáticos socavan los productos de marca entre un 15% y un 25%. Sin embargo, la preferencia clínica por flujos de trabajo digitales validados protege a los sistemas de alta gama de la erosión directa de precios, lo que permite a los fabricantes preservar los márgenes a través de actualizaciones de software basadas en suscripción en lugar de solo hardware. La elevación de la conformidad de seguridad eléctrica a una norma técnica federal a partir de febrero de 2025 añade presión de costos a los importadores no conformes, un cambio que se espera que reconsolide sutilmente el mercado de dispositivos dentales de Argentina en torno a los actores con infraestructura regulatoria establecida.
Líderes de la Industria de Dispositivos Dentales en Argentina
Henry Schein, Inc.
Envista Holdings Corporation
3M
Straumann Holding AG
Planmeca OY
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
La simplificación regulatoria en torno a los dispositivos de riesgo bajo y medio crea margen para una reposición más rápida y una mayor disponibilidad de SKU en consumibles, herramientas de diagnóstico básicas y equipos de gama inicial a media que se alinean con las vías de Clase I/II de la ANMAT. Las acciones de la ANMAT citadas en 2025-2026, incluida la Disposición 8799/2025 (registro simplificado opcional para Clase I/II) y el cambio de agosto de 2025 que dejó atrás las autorizaciones por envío en favor de notificaciones por declaración jurada para importaciones de Clase I/II, respaldan ciclos administrativos más cortos. Ese momento es particularmente relevante para los distribuidores que atienden clínicas fuera de las principales provincias, donde los repuestos y consumibles han sido una restricción recurrente.
Del lado de la demanda, las oportunidades más visibles se concentran en los flujos de trabajo digitales de extremo a extremo (escaneo intraoral, CAD/CAM, fresado e impresión 3D) y en la recuperación geográfica más allá de Buenos Aires, Córdoba y Santa Fe, donde la penetración de dispositivos es menor y la distribución está más fragmentada. La narrativa actual del mercado apunta a una demanda de CAD/CAM y CBCT de consultorio en clínicas urbanas que compiten por el turismo dental, la expansión de redes de seguros privados que favorecen a proveedores tecnológicamente equipados, y el programa público Sonrisas Argentinas que apoya la adquisición de equipos. Estos factores respaldan estrategias de proveedores que combinan hardware con capacitación, servicio habilitado en la nube y un posicionamiento predecible de inventario cerca del punto de atención.
Desarrollos recientes del sector
- Mayo de 2026: la ANMAT avanzó en reformas de acceso al mercado de dispositivos para productos médicos regulados, reforzando un cambio hacia vías simplificadas para dispositivos de menor riesgo comúnmente utilizados en odontología. El cambio favorece una incorporación y reposición más rápidas de las categorías de dispositivos elegibles, lo que puede reducir el tiempo de inactividad de las clínicas y mejorar los ciclos de cumplimiento de los distribuidores.
- Febrero de 2025: la Secretaría de Industria y Comercio de Argentina publicó la Resolución N.° 16/2025, que crea una nueva vía de evaluación de conformidad para equipos médicos eléctricos. La norma refuerza las expectativas de cumplimiento para equipos dentales importados, como sillones, unidades de suministro y sistemas de imagenología, favoreciendo a los proveedores con documentación de pruebas establecida e infraestructura regulatoria.
- Diciembre de 2024: el gobierno argentino acortó los plazos de pago de importaciones a 30 días después de la llegada del envío, aliviando la presión de capital de trabajo sobre los importadores de equipos. Este ajuste favoreció una adquisición más predecible de dispositivos dentales de alto valor que dependen de canales de importación y puede reducir las demoras vinculadas a restricciones de financiamiento.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Para este estudio, el mercado argentino de dispositivos dentales se define como el valor de los dispositivos, equipos y consumibles utilizados en el diagnóstico dental, tratamiento y prestación de cuidado bucal en entornos profesionales en Argentina.
Exclusiones de alcance: los bienes de consumo minorista para el cuidado bucal que se compran para uso doméstico sin un profesional dental (como pasta dental y cepillos de dientes estándar) están excluidos de este dimensionamiento de mercado.
Descripción general de la segmentación
- Por Producto
- Equipos de Diagnóstico
- Láser Dental
- Láseres de Tejidos Blandos
- Láseres de Tejidos Duros
- Equipos de Radiología
- Equipos de Radiología Extraoral
- Equipos de Radiología Intraoral
- Sillón Dental y Equipos
- Láser Dental
- Equipos Terapéuticos
- Piezas de Mano Dentales
- Sistemas Electroquirúrgicos
- Sistemas CAD/CAM
- Equipos de Fresado
- Máquina de Fundición
- Otros Equipos Terapéuticos
- Consumibles Dentales
- Biomaterial Dental
- Implantes Dentales
- Coronas y Puentes
- Otros Consumibles Dentales
- Otros Dispositivos Dentales
- Equipos de Diagnóstico
- Por Tratamiento
- Ortodoncia
- Endodoncia
- Periodoncia
- Prostodoncia
- Por Usuario Final
- Hospitales Dentales
- Clínicas Dentales
- Institutos Académicos e de Investigación
Fuentes de datos, dimensionamiento de mercado y validación
Investigación documental
La investigación documental se utilizó para establecer la estructura base del mercado, aclarar los límites de los productos y construir una base de hechos en torno a la actividad de atención dental en Argentina. Nos referimos a estadísticas públicas de atención médica e indicadores de utilización, y luego los relacionamos con la intensidad de procedimientos dentales y las necesidades de equipamiento, de modo que la lógica de dimensionamiento permanezca vinculada a la atención real prestada.
Las entradas típicas incluyeron publicaciones del Ministerio de Salud, indicadores macro del INDEC, estadísticas comerciales de UN Comtrade para categorías de dispositivos relevantes, y conjuntos de datos del Banco Mundial y la OPS que rastrean el desempeño del sistema de salud. También revisamos revistas de odontología y salud pública arbitradas, junto con informes anuales de empresas y presentaciones a inversores donde se abordaba la exposición a Argentina, además de sitios web de asociaciones dentales y cobertura de prensa reconocida sobre señales de política, reembolso y expansión de clínicas. En paralelo, se utilizaron fuentes de suscripción paga para datos financieros de empresas y señales a nivel de envíos de importación para verificar la presencia de proveedores y la dirección de precios. Estos son solo ejemplos ilustrativos, y se utilizaron otras fuentes en la recopilación, validación y aclaración de datos.
Entrevistas y encuestas primarias
El trabajo primario se centró en entrevistas y encuestas estructuradas con propietarios de clínicas, personal de adquisiciones hospitalarias, distribuidores dentales, responsables de decisiones en laboratorios y dentistas en ejercicio que compran y usan estos productos de forma habitual. Utilizamos estas conversaciones para confirmar las divisiones de la combinación de productos, los ciclos de reemplazo típicos de los equipos y los rangos de precios realistas, y luego para poner a prueba los factores de demanda utilizando patrones de actividad a nivel provincial.
En toda Argentina, las entradas también se contrastaron con un pequeño grupo de expertos regionales que siguen los flujos de dispositivos dentales en América Latina. Esto nos ayudó a alinear la dependencia de importaciones, la traslación de tipo de cambio a los precios, y el momento de las pausas de compra frente a los períodos de recuperación.
Distribución de encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 33% | Directivos (CXO): 16% |
| Nivel medio: 48% | Líderes funcionales/de unidad: 26% |
| Actores más pequeños: 19% | Gerentes: 58% |
Dimensionamiento de mercado y pronósticos
El dimensionamiento comenzó con una construcción de arriba hacia abajo, donde la actividad de atención dental y la capacidad de servicio en Argentina se convirtieron en un conjunto de demanda direccionable, que luego se tradujo en valor de dispositivos y consumibles a través de la intensidad de uso y el comportamiento de reemplazo. Corroboramos este enfoque utilizando aproximaciones selectivas de abajo hacia arriba para artículos de alta visibilidad, como el precio por unidad muestreado multiplicado por los volúmenes de unidades estimados, y también realizamos verificaciones de canal con distribuidores y laboratorios para mantener los totales alineados con la forma en que los productos se mueven en el mercado.
Las entradas clave del modelo incluyeron los volúmenes de procedimientos dentales por tipo de tratamiento principal, la capacidad y utilización de sillones en clínicas y hospitales, los ciclos de reemplazo de equipos centrales (sillones, imagenología y sistemas relacionados con CAD/CAM), señales de participación de importaciones a partir de estadísticas comerciales, y los movimientos de precios observados vinculados a la inflación y al tipo de cambio. Para los consumibles, utilizamos la frecuencia de procedimientos y el consumo promedio por caso, y luego aplicamos una banda de PVP promedio (ASP) validada en entrevistas.
Los pronósticos utilizaron análisis de escenarios, con un caso base que vincula la demanda con las visitas de pacientes y la combinación de procedimientos, y luego ajusta según la progresión de precios y los ciclos de compra que a menudo siguen a los cambios de estabilidad macroeconómica. Cuando los datos de abajo hacia arriba eran escasos para categorías más pequeñas, las brechas se manejaron mediante ratios sustitutos vinculados a la actividad de procedimientos y bandas de precios validadas, y las estimaciones se conservaron solo si resistían las verificaciones posteriores con expertos.
Validación de datos y ciclo de actualización
Los resultados se validaron mediante triangulación, donde los totales de mercado se compararon con señales independientes como la dirección de las importaciones, la lógica de reemplazo de la base instalada y las tendencias de utilización de clínicas. Los valores atípicos se marcaron desde el principio, y luego los supuestos detrás de los volúmenes, las bandas de precios y la combinación de productos se revisaron nuevamente a través de una segunda revisión de analista antes de la aprobación final.
El modelo se actualiza con una cadencia anual, y se activan actualizaciones intermedias cuando ocurren eventos materiales, como movimientos bruscos del tipo de cambio que reajustan los precios, cambios de política que afectan la cobertura dental, o cambios abruptos en la disponibilidad de importaciones. Antes de entregar un informe, se completa una revisión final para que las cifras y la narrativa a corto plazo reflejen los datos más recientes disponibles.
Tamaño del mercado argentino de dispositivos dentales según Mordor Intelligence frente a otras estimaciones publicadas
Las estimaciones publicadas para los dispositivos dentales en Argentina no siempre coinciden porque la canasta de productos contabilizada y el contexto del año base pueden diferir, y estas diferencias se amplifican cuando los precios se mueven rápidamente. Una segunda fuente de variación proviene de cómo cada estudio convierte la actividad en demanda, ya que la combinación de procedimientos y los ciclos de reemplazo pueden tratarse con diferentes niveles de detalle.
Los artículos de cuidado bucal de consumo para uso doméstico quedan fuera del alcance de Mordor Intelligence, y esa única exclusión por sí sola puede desplazar los totales cuando otras estimaciones combinan productos dentales profesionales con un gasto más amplio en cuidado bucal. Las diferencias también surgen cuando una estimación se inclina fuertemente hacia solo equipos, cuando otra utiliza una progresión de precios más agresiva que asume una traslación fluida del tipo de cambio, o cuando el año base captura una caída o un aumento temporal de importaciones que no se normaliza mediante verificaciones posteriores.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 132,80 millones USD (2025) | |
| Base de Datos del Sector A | 204,30 millones USD (2023) | Esta cifra se presenta como solo equipos dentales y utiliza un año base de 2023, por lo que la combinación de categorías y el momento pueden inflar la comparación frente a una visión de dispositivos más consumibles anclada a las condiciones de 2025. |
| Editorial de Investigación de Mercado B | 98,58 millones USD (2024) | Esta estimación utiliza 2024 como año de valoración y parece aplicar una captura de valor más estrecha y un enfoque de crecimiento más rápido, lo que puede subestimar el tamaño a corto plazo si las bandas de precios y la disponibilidad de importaciones se normalizan de manera diferente. |
En conjunto, la dispersión se explica principalmente por lo que se contabiliza como equipos frente a la canasta dental profesional más amplia, además del año específico utilizado para anclar precios y demanda. Al mantener el alcance vinculado al uso profesional y luego contrastar los totales con señales de actividad y comercio, el tamaño resultante es más fácil de reproducir y someter a pruebas de estrés cuando las condiciones cambian.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de dispositivos dentales en Argentina?
– El tamaño del mercado de dispositivos dentales en Argentina es de USD 136,31 millones en 2026 y se proyecta que alcance USD 155,24 millones en 2031.
¿Qué CAGR se pronostica para el mercado de dispositivos dentales en Argentina?
– Se proyecta una CAGR del 2,64% para el período 2026-2031.
¿Qué categoría de producto tiene la mayor participación de ingresos?
– Los equipos dentales, incluidos sillones y sistemas de imágenes, capturaron el 44,10% de los ingresos en 2025.
¿Qué segmento de tratamiento se está expandiendo más rápido?
– Se prevé que los procedimientos periodontales crezcan a una CAGR del 2,97% hasta 2031 a medida que aumenta la conciencia sobre los vínculos sistémicos.
Última actualización de la página el:



