
Tamaño y Cuota del Mercado de Manómetros de Presión Aeroespacial
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 23.03 Millones de dólares |
| Tamaño del Mercado (2031) | 25.43 Millones de dólares |
| Growth Rate (2026 - 2031) | 2.02 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
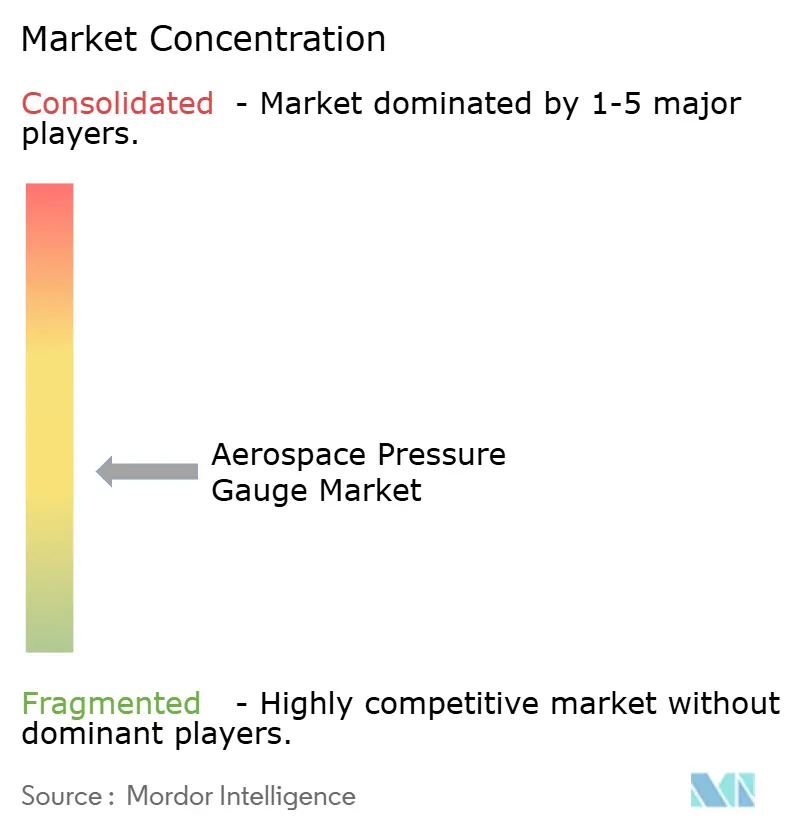
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Manómetros de Presión Aeroespacial por Mordor Intelligence
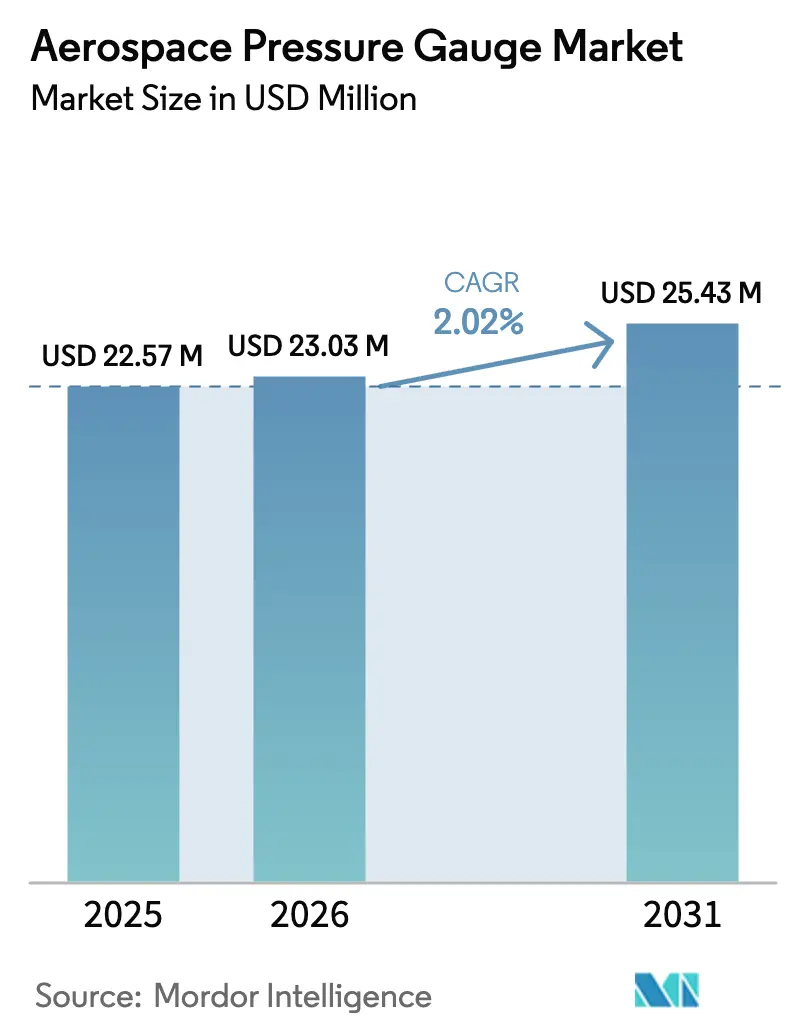
El tamaño del mercado de manómetros de presión aeroespacial en 2026 se estima en USD 23,03 millones, creciendo desde el valor de 2025 de USD 22,57 millones con proyecciones para 2031 que muestran USD 25,43 millones, creciendo a una CAGR del 2,02% durante 2026-2031. Las actualizaciones digitales en cabinas de mando heredadas, las tolerancias más estrictas de los sensores en nuevas estructuras de aeronaves y la expansión de los programas de renovación de flotas están moderando el perfil de crecimiento, aunque orientan de forma constante la demanda hacia instrumentación miniaturizada habilitada por software. Los manómetros analógicos todavía dominan las bases instaladas, pero los fabricantes de aeronaves están especificando interfaces digitales para la vinculación con el mantenimiento predictivo, lo que genera oportunidades de ingresos incrementales en repuestos conectados, servicios de datos y equipos de calibración. Las expansiones de capacidad en The Boeing Company, Airbus y COMAC están acortando los ciclos de diseño y comprimiendo los calendarios de entrega, aumentando la urgencia de acuerdos de suministro de sensores plurianuales y presencia de fabricación localizada. Mientras tanto, el énfasis regulatorio en la supervisión inalámbrica y el cumplimiento de la ciberseguridad está incrementando los costos de certificación, pero fortaleciendo la demanda posventa de variantes digitales cualificadas. Los proveedores capaces de sincronizar la innovación en MEMS con las aceleraciones de producción global y las normas de contenido nacional están mejor posicionados para capturar cuota de mercado a medida que la combinación de aeronaves se orienta hacia plataformas más nuevas y con mayor instrumentación.
Conclusiones Clave del Informe
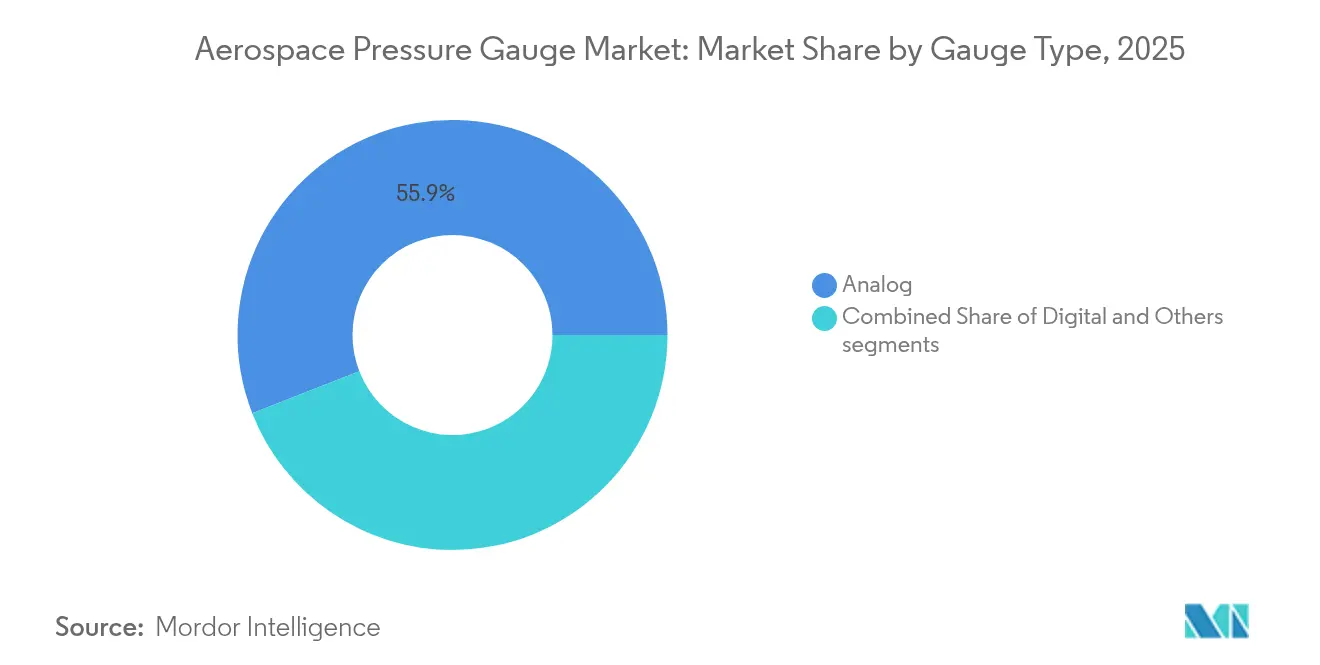
- Por tipo de manómetro, los instrumentos analógicos lideraron con una cuota del 55,92% en 2025, mientras que las variantes digitales proyectan expandirse a una CAGR del 3,12% hasta 2031.
- Por tecnología de sensor de presión, los dispositivos piezorresistivos representaron el 47,25% de la cuota del mercado de manómetros de presión aeroespacial en 2025, mientras que los diseños capacitivos avanzan a una CAGR del 4,4% hasta 2031.
- Por aplicación, la aviación comercial y militar representó el 92,85% de los ingresos de 2025; los sistemas no tripulados representaron la expansión más rápida, con una CAGR del 4,05% impulsada por el crecimiento de flotas de drones.
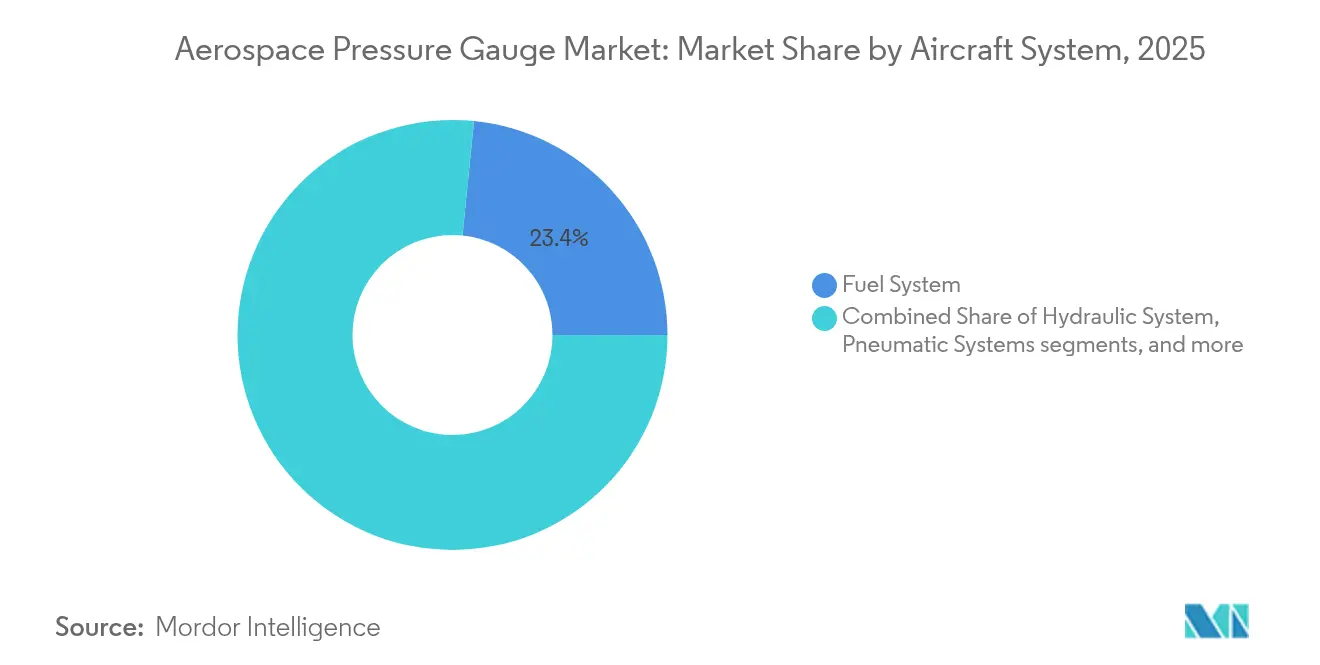
- Por sistema de aeronave, la supervisión de combustible capturó el 23,41% de la demanda de 2025, mientras que la detección de presión en tren de aterrizaje y neumáticos mostró el ritmo más rápido con una CAGR del 2,54% hasta 2031.
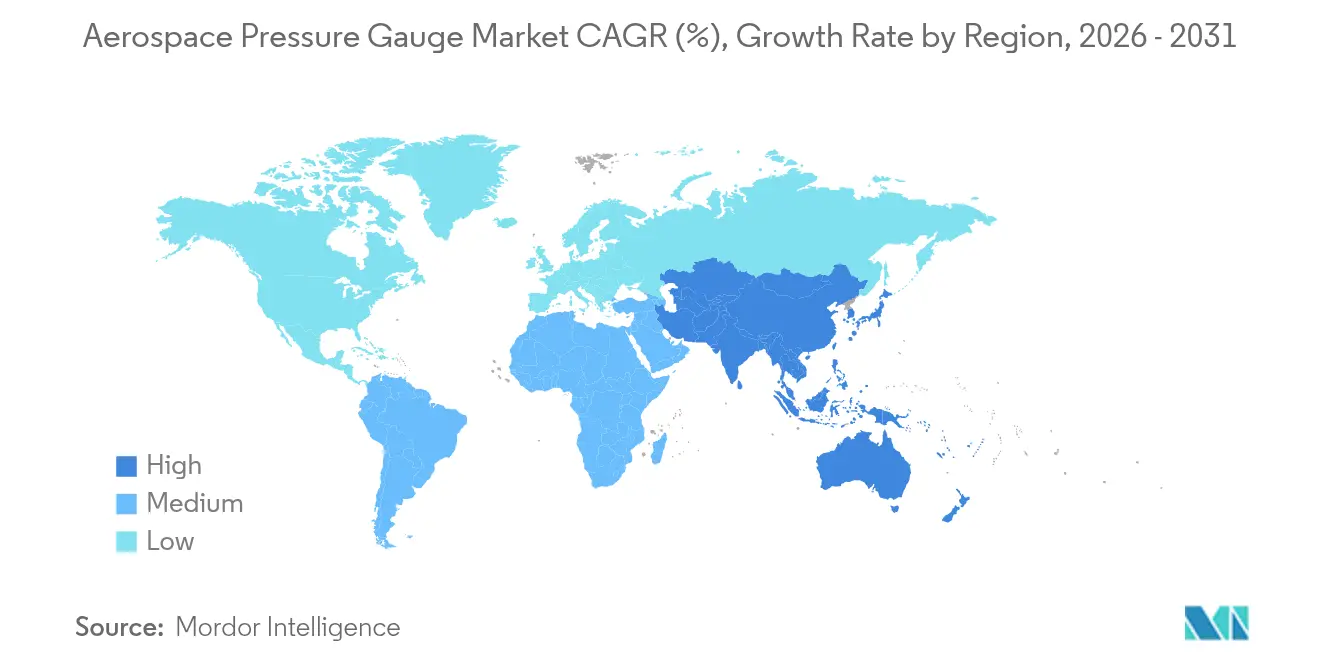
- Por geografía, América del Norte retuvo una cuota del 37,25% en 2025; la región de Asia-Pacífico está configurada para crecer más rápidamente a una CAGR del 5,59%, impulsada por las tasas de construcción del COMAC C919 y los programas de defensa indios.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis de Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Aceleración de las iniciativas de modernización de cabinas de mando digitales | +0.4% | Global, liderado por América del Norte y Europa | Mediano plazo (2–4 años) |
| Creciente integración de sistemas de supervisión de presión inalámbricos en flotas comerciales | +0.3% | América del Norte y Asia-Pacífico | Mediano plazo (2–4 años) |
| Expansión de la capacidad de fabricación y ensamblaje aeroespacial global | +0.3% | Global, concentrado en América del Norte, Europa, Asia-Pacífico | Corto plazo (≤2 años) |
| Mandatos de cumplimiento normativo que imponen ciclos estrictos de calibración y mantenimiento | +0.2% | Global, más fuerte en América del Norte y Europa | Largo plazo (≥4 años) |
| Avances tecnológicos en sensores de presión miniaturizados basados en MEMS | +0.3% | Global, centros de I+D en América del Norte, Europa, Asia-Pacífico | Largo plazo (≥4 años) |
| Crecimiento de sistemas aéreos no tripulados que requieren instrumentación compacta y de alta precisión | +0.2% | Global, adopción temprana en América del Norte, Asia-Pacífico, Oriente Medio | Mediano plazo (2–4 años) |
| Fuente: Mordor Intelligence | |||
Aceleración de las Iniciativas de Modernización de Cabinas de Mando Digitales
Los fabricantes de aeronaves están migrando de diales mecánicos hacia cubiertas de vuelo integradas que consolidan los datos de presión en pantallas de vidrio. La actualización del A320neo de Avianca realizada por Honeywell reemplazó 14 manómetros analógicos por seis unidades digitales, reduciendo el peso de la cabina en 8 kg y habilitando el monitoreo de salud a través de los análisis de Skywise.[1]Honeywell, "Actualización del A320neo de Avianca", honeywell.com El B787 y el B777X requieren sensores digitales en los sistemas de combustible, hidráulico y ambiental, presionando a los centros de mantenimiento, reparación y revisión (MRO) para que mantengan repuestos electrónicos. Los jets E2 de Embraer exigen una precisión de escala completa inferior al 0,1% entregada a través de bus CAN, lo que los tubos de Bourdon mecánicos no pueden mantener en amplios rangos térmicos. Los arrendadores están financiando actualizaciones de vida media en aeronaves de pasillo único estrecho para sostener las tasas de arrendamiento, acelerando la retirada de aeronaves analógicas incluso en aquellas con vidas útiles de 10 años. La Circular Consultiva 25-11B de la FAA ahora agiliza la aprobación de instrumentación digital, reforzando aún más el ciclo de adopción.
Creciente Integración de Sistemas de Supervisión de Presión Inalámbricos en Flotas Comerciales
El módulo Bluetooth de Baja Energía de Teledyne en 2024 eliminó 200 m de cableado por aeronave y redujo la mano de obra de instalación en 40 horas. Los ahorros de peso de aproximadamente 12 kg por aeronave de pasillo único estrecho se traducen en reducciones del consumo de combustible y menores cargos por emisiones de carbono. Airbus Skywise agrega datos de sensores en tiempo real de más de 10.000 aeronaves, y las alertas tempranas de anomalías evitaron tres paradas en vuelo en una flota asiática de A330 en 2024.[2]Airbus, "Monitoreo de Salud Skywise", airbus.com La EASA exige el cumplimiento de emisiones DO-160G y modos de seguridad ante fallos para los enlaces inalámbricos, lo que puede añadir hasta nueve meses a la certificación, pero garantiza la fiabilidad. Los operadores priorizan los módulos de presión de neumáticos que acortan las inspecciones en tierra hasta 20 minutos y reducen los incidentes de separación de la banda de rodadura.
Expansión de la Capacidad de Fabricación y Ensamblaje Aeroespacial Global
Boeing incrementó la producción del B737 MAX a 38 unidades por mes a finales de 2024, y la línea B787 de Carolina del Sur ahora produce diez estructuras mensuales. Airbus añadió una línea A320 en Mobile, Alabama, y elevó el rendimiento de Tianjin a seis por mes, elevando la tasa de la familia a 65. COMAC entregó 39 jets C919 en 2024 y aspira a alcanzar 150 por año en 2028, impulsando la demanda doméstica de sensores localizados bajo la política «Fabricado en China 2025». La empresa conjunta Tata-Airbus de India ha comenzado el ensamblaje del C295, con cada estructura que requiere aproximadamente 50 transductores de presión. Estas aceleraciones comprimen los plazos de entrega de piezas piezorresistivas de grado aeroespacial más allá de 52 semanas, obligando a los fabricantes de equipos originales (OEM) a celebrar contratos de suministro plurianuales.
Mandatos de Cumplimiento Normativo que Imponen Ciclos Estrictos de Calibración y Mantenimiento
La AC 43-13-1B de la FAA exige calibración anual con trazabilidad al NIST para los instrumentos de presión críticos, sosteniendo las ventas recurrentes en el mercado posventa. La Parte-M de la EASA obliga a los operadores a mantener registros de vida útil y a reemplazar los sensores que se desvíen fuera de tolerancia. La Orden Técnica 33B-1-1 de la Fuerza Aérea de los Estados Unidos reduce el intervalo a seis meses para los grupos motopropulsores de cazas, amplificando la demanda de repuestos certificados. Las normas de ciberseguridad DO-326A y ED-202A añaden costos de validación de software y requieren funcionalidad de arranque seguro, lo que puede aumentar los presupuestos de certificación hasta USD 300.000 por familia de sensores. Los operadores consideran el cumplimiento como innegociable, dado que un único fallo de sensor de presión puede dejar en tierra una aeronave y costar a las aerolíneas entre USD 50.000 y USD 150.000 por día.
Análisis de Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Limitaciones de rendimiento asociadas con la fiabilidad de manómetros mecánicos | -0.3% | Global, flotas heredadas en América del Norte, Europa y mercados emergentes | Corto plazo (≤2 años) |
| Elevados costos de certificación y aprobación regulatoria para tecnologías avanzadas de sensores | -0.2% | Global, más agudo en América del Norte y Europa | Mediano plazo (2–4 años) |
| Desafíos en el abastecimiento de materiales que afectan la disponibilidad de componentes de sensores de alta calidad | -0.2% | Global, suministro concentrado en América del Norte y Asia-Pacífico | Corto plazo (≤2 años) |
| Requisitos de cumplimiento de ciberseguridad que retrasan el despliegue de sistemas de manómetros conectados | -0.1% | Global, enfoque regulatorio en América del Norte y Europa | Mediano plazo (2–4 años) |
| Fuente: Mordor Intelligence | |||
Limitaciones de Rendimiento Asociadas con la Fiabilidad de Manómetros Mecánicos
Los manómetros analógicos de tubo de Bourdon derivan entre el 0,5% y el 1,0% por año y contribuyeron al 18% de los eventos de mantenimiento no programado en turbohélices regionales en 2024. La sensibilidad térmica puede causar errores superiores al 3% en altitud de crucero, mientras que los sensores digitales compensan de forma algorítmica. Las actualizaciones completas cuestan entre USD 15.000 y USD 25.000 por aeronave, lo que disuade a los operadores de activos más antiguos. Las unidades mecánicas también requieren inspecciones cada 500 horas, en comparación con 2.000 horas para los equivalentes digitales, lo que aumenta los gastos del ciclo de vida en aproximadamente un 40%. Los operadores sopesan las deficiencias conocidas frente al desembolso de capital, lo que ralentiza el ritmo de actualización de toda la flota.
Elevados Costos de Certificación y Aprobación Regulatoria para Tecnologías Avanzadas de Sensores
La aprobación TSO de la FAA puede superar los USD 800.000 una vez que se cumplen los regímenes de prueba DO-178C, DO-160G y DO-326A. Las normas de la EASA añaden hasta USD 300.000 y nueve meses de verificación en laboratorio dual. Los proveedores de nivel medio, como Kulite, informan que los gastos de certificación equivalentes al 12% de sus ingresos limitan su cartera de productos. Las auditorías anuales de ciberseguridad aumentan los costos recurrentes, lo que lleva al 40% de los proveedores encuestados a retrasar los lanzamientos más de un año.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Manómetro:
Las Variantes Digitales Ganan Terreno en los Mandatos de IntegraciónLos instrumentos analógicos representaron el 55,92% de la cuota del mercado de manómetros de presión aeroespacial en 2025, lo que refleja su presencia heredada en aeronaves de pasillo único estrecho más antiguas y turbohélices. Los manómetros digitales, respaldados por las políticas de los fabricantes de aeronaves sobre aviónica integrada, tienen previsto crecer a una tasa del 3,12% anual hasta 2031, desplazando progresivamente a las unidades mecánicas tanto en los canales de instalación de línea como de actualización.
Las arquitecturas digitales simplifican el cableado, permiten el diagnóstico remoto y cumplen las nuevas normas de ciberseguridad, inclinando el costo total de propiedad a su favor al proporcionar un retorno de inversión a tres años mediante la reducción de la mano de obra de calibración y un menor número de intervenciones no programadas. Se prevé que el crecimiento de la cuota de mercado de los manómetros de presión digitales sea apoyado por los incentivos de la FAA para las pantallas basadas en software. Los instrumentos analógicos siguen siendo relevantes en los programas militares que todavía especifican respaldos mecánicos, pero su reserva de ingresos se va reduciendo progresivamente a medida que las flotas se modernizan.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe


Por Aplicación:
El Dominio de la Aviación Oculta el Potencial del Segmento EspacialLa aviación representó el 92,85% de los ingresos de 2025, con el transporte aéreo comercial liderando la demanda de unidades a medida que Airbus y Boeing impulsan la producción de aeronaves de pasillo único estrecho. La aviación militar y de negocios añade volumen a través de programas de modernización que incorporan sensores digitales para el mantenimiento basado en condición. Se espera que el tamaño del mercado de manómetros de presión aeroespacial en aplicaciones de aviación crezca a una CAGR del 4,05% hasta 2031.
Las plataformas de naves espaciales y satélites, aunque más pequeñas en términos monetarios, muestran un crecimiento superior al promedio a medida que las misiones lunares Artemis, las constelaciones de órbita baja terrestre (LEO) y los proyectos de exploración de la JAXA adoptan manómetros endurecidos contra la radiación. Los sensores capacitivos redundantes en las cápsulas Dragon de SpaceX establecen nuevos estándares de rendimiento y orientan las especificaciones para futuras estaciones orbitales. Si bien el espacio representa menos del 7% de las ventas actuales, sus márgenes más altos y los efectos secundarios tecnológicos brindan a los proveedores un incentivo estratégico para invertir.
Por Sistema de Aeronave:
La Supervisión de Combustible Lidera, el Tren de Aterrizaje AceleraLos sistemas de combustible retuvieron el 23,41% de la demanda en 2025 porque las regulaciones exigen medición doblemente redundante en los depósitos y las líneas de alimentación. Los sistemas hidráulicos y los circuitos de presión de cabina les siguen, volviéndose cada vez más intensivos en sensores a medida que se expanden las arquitecturas de control por cable y sin sangrado. La cuota del mercado de manómetros de presión aeroespacial para los sistemas de supervisión del tren de aterrizaje y la presión de los neumáticos está creciendo al ritmo más rápido, con una CAGR del 2,54% hasta 2031, impulsada por las aprobaciones de TPMS inalámbrico de la EASA y la FAA.
Los módulos del tren de aterrizaje ahorran a los operadores hasta 20 minutos por rotación y reducen los eventos no programados vinculados a la presión insuficiente, lo que justifica una rápida adopción por parte de las aerolíneas. Los sensores de carburo de silicio (SiC) de alta temperatura están ganando posiciones en motores y unidades de potencia auxiliar (APU) que antes estaban reservadas para unidades mecánicas montadas de forma remota, reduciendo el peso y simplificando el mantenimiento. Durante el período de previsión, los sistemas inalámbricos continuarán redistribuyendo el valor hacia las operaciones en tierra conectadas, las herramientas y el análisis de datos.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Por Tecnología de Sensor de Presión:
Madurez Piezorresistiva, Impulso CapacitivoLos dispositivos piezorresistivos mantuvieron una cuota del 47,25% en 2025, valorados por su linealidad y cualificaciones consolidadas en rangos de presión de hasta 15.000 psi. Sin embargo, los componentes MEMS capacitivos están creciendo a una tasa del 4,4% anual debido a su rendimiento superior en términos de deriva y sus características de bajo consumo, que resultan atractivas para casos de uso inalámbricos y alimentados por batería.
Las ganancias de cuota de los capacitivos son más visibles en los módulos de presión de cabina y TPMS, donde el consumo en milivatios prolonga la vida útil del sensor dentro de carcasas selladas. Las unidades piezorresistivas siguen siendo indispensables para los circuitos hidráulicos de alta presión y las líneas de propelente criogénico. Los diseños piezoeléctricos siguen siendo de nicho, pero alcanzan precios premium en las aplicaciones de mapeo de presión en álabes de turbina y combustión.
Análisis Geográfico
Mercado de Manómetros de Presión Aeroespaciales de Amrica del Norte
América del Norte lideró con el 37,25% de los ingresos en 2025, respaldada por los centros de producción de Boeing, la línea de Alabama de Airbus y una densa red de proveedores de Nivel 1. La proximidad a la FAA y la RTCA acelera la certificación, lo que otorga a los proveedores nacionales acceso anticipado a nuevas normas y espacios de programa. Los proyectos de defensa de Estados Unidos, como el avión cisterna KC-46 y el bombardero B-21, sostienen la demanda de sensores con calificación de choque de 40 G y un tiempo medio entre fallos (MTBF) de 10.000 horas. Canadá contribuye a través de las actualizaciones de Bombardier, mientras que la capacidad de subensamblaje de bajo costo de México apoya el crecimiento local.
Mercado de Manómetros de Presión Aeroespaciales de Asia-Pacífico
Asia-Pacífico es el clúster de mayor crecimiento, con una CAGR del 5,59%, impulsado por la aceleración de producción del C919 de COMAC, la línea de transporte C295 de India y la expansión de flotas a gran ritmo en aerolíneas de bajo costo. El mandato de contenido nacional del 70% de China cataliza empresas conjuntas como la planta de Luoyang de Safran-AVIC Jonhon para salida piezorresistiva. Los programas Tejas y HTT-40 de India intensifican la demanda autóctona; mientras tanto, la JAXA de Japón impulsa el desarrollo de sensores criogénicos y resistentes a la radiación. Corea del Sur y las naciones del Sudeste Asiático añaden volumen incremental a través de proyectos piloto de movilidad aérea urbana (UAM).
Mercado de Manómetros de Presión Aeroespaciales de EMEA y América del Sur
Europa mantiene una participación sólida, anclada en los ensamblajes de Airbus en Toulouse, Hamburgo y Sevilla, así como en proveedores como Safran y Parker Meggitt. Los estrictos requisitos de la Parte 21 de la EASA prolongan el tiempo de comercialización, aunque garantizan umbrales de alta calidad que favorecen a los actores establecidos. Las tendencias de sostenibilidad, incluido el demostrador de hidrógeno ZEROe de Airbus, generan solicitudes de manómetros capaces de operar a -253 °C. Oriente Medio está aprovechando el crecimiento de los centros de MRO en Dubái y Abu Dabi. En contraste, África y América del Sur siguen siendo comparativamente pequeños debido a la fabricación limitada de sensores de alta fiabilidad.

Panorama regulatorio
Los manómetros aeroespaciales están condicionados por requisitos superpuestos de aeronavegabilidad, medioambientales y de sistemas de calidad que aumentan la carga de calificación y auditoría tanto para piezas de línea como del mercado de posventa. El International Aerospace Quality Group (IAQG) utiliza la norma AS9100 como estándar base de gestión de calidad en programas de aviación, espacio y defensa para alinear las prácticas de los proveedores con las obligaciones de aeronavegabilidad.
Las expectativas a nivel de producto también hacen referencia a normas establecidas de manómetros en los principales mercados, incluyendo ASME B40.100 en Estados Unidos y EN 837-1 en Europa para manómetros de tubo Bourdon. Para las válvulas de inflado de ruedas de aeronaves que incorporan un manómetro de presión de inflado, se hace referencia a ARP5543A, y para la instrumentación conectada, DO-160G y DO-326A/ED-202A en programas de modernización de cabina y monitoreo inalámbrico establecen los regímenes de pruebas de software y ambientales.
Análisis de la cadena de valor
La cadena de valor comienza con elementos de detección como chips MEMS y ASIC, metales de alta calidad y elastómeros, y luego avanza hacia el diseño de sensores, el encapsulado, la calibración y la calificación conforme a AS9100. Los proveedores escalonados, desde fabricantes de componentes de Nivel 2 y 3 hasta integradores de Nivel 1, suministran manómetros, transductores y módulos de presión a fabricantes de aeronaves y motores (OEM), aviónica e integradores de sistemas.
A nivel de sistema de aeronave, los datos de presión respaldan las arquitecturas de datos de aire, combustible, hidráulica, sistemas de control ambiental (ECS), tren de aterrizaje y monitoreo de motores, vinculando el rendimiento de los sensores con los flujos de trabajo posteriores de monitoreo de sistemas y mantenimiento.
Panorama Competitivo
La intensidad competitiva es moderada. Honeywell International Inc., TE Connectivity plc, Ahlers Aerospace, Inc., UMA, Inc. y Parker Meggitt (Parker-Hannifin Corporation) mantienen colectivamente una cuota de mercado prominente, dejando espacio para innovadores especializados. Honeywell expandió su instalación MEMS de Arizona en un 30% en 2025 para satisfacer la demanda de las aeronaves B737 MAX y A320neo, utilizando el enlace de matrices automatizado para reducir los costos unitarios en un 15%. La adquisición de Crank Software por parte de AMETEK integra interfaces gráficas enriquecidas en paquetes de sensores, elevando las propuestas de valor para los programas de cabinas de vidrio.
TE Connectivity avanza en diseños capacitivos de bajo consumo, como el MS5837-02BA, para vehículos aéreos no tripulados (UAV), capitalizando en las aeronaves de movilidad aérea urbana ligeras. La empresa conjunta de Safran con AVIC Jonhon cumple las normas de contenido chino, otorgando acceso local al C919. El contrato de USD 120 millones de Parker Meggitt para el Dominio Aéreo de Nueva Generación (NGAD) demuestra el apalancamiento de los actores establecidos en nichos de defensa que requieren dispositivos clasificados a 5.000 psi y 50 G.
Existen espacios en blanco en el TPMS inalámbrico y las sondas de espacio profundo, donde operan menos de cinco proveedores cualificados. Los depósitos de patentes subrayan la carrera de innovación: Honeywell presentó 14 solicitudes de sensores de presión en 2024, que abarcan fabricación y algoritmos predictivos, mientras que las patentes de TE Connectivity se centran en la telemetría de ultra bajo consumo. El cumplimiento de la ciberseguridad está emergiendo como factor diferenciador a medida que las aerolíneas insisten en las credenciales DO-326A para los componentes de cabinas de mando conectadas.
Líderes de la Industria de Manómetros de Presión Aeroespacial
Honeywell International Inc.
UMA, Inc.
TE Connectivity plc
Ahlers Aerospace, Inc.
Parker Meggitt (Parker-Hannifin Corporation)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Manómetros de Presión Aeroespaciales
- UMA, Inc.
- Ahlers Aerospace, Inc.
- L3Harris Technologies, Inc.
- Davtron Inc.
- Honeywell International Inc.
- Parker Meggitt (Parker-Hannifin Corporation)
- TE Connectivity plc
- Baker Hughes Company
- CIRCOR International, Inc.
- Newbow Aerospace Ltd.
- PCB Piezotronics, Inc.
- Tronair Inc.
- WIKA Instrument, LP
Lea el análisis de las empresas de manómetro de presión aeroespacial

Oportunidades de mercado y perspectivas futuras
Las oportunidades son más sólidas donde la industria avanza hacia la detección habilitada por datos y el mantenimiento basado en condición, incluyendo el monitoreo inalámbrico de presión de neumáticos y las arquitecturas de manómetros de inflado de ruedas. El impulso hacia sensores inalámbricos calificados que cumplan con DO-160G y validación de ciberseguridad favorece la diferenciación en kits de retrofit y repuestos, y también ayuda a los proveedores a gestionar los plazos de entrega más largos derivados de los ciclos de fabricación de los OEM.
Un punto de evidencia es el acuerdo de distribución global de abril de 2026 entre Boeing Distribution y Honeywell Sensing Solutions, que amplía el acceso al mercado de posventa a los productos de detección de Honeywell. En 2026, TE Connectivity y Measurement Specialties, al demostrar sensores de alta precisión aislados del medio a gran escala, también apuntan a una demanda de soluciones de detección calibradas y confiables en aplicaciones aeroespaciales.
Recent Industry Developments in Mercado de Manómetros de Presión Aeroespaciales
- Junio de 2026: TE Connectivity / Measurement Specialties: Mouser Electronics comenzó a distribuir la serie de sensores de presión aislados del medio de alta precisión 8XH. Esta distribución indica una demanda continua de sensores de alta precisión en aplicaciones industriales y de OEM. Esto respalda variantes calibradas y aisladas del medio que reducen las necesidades de calibración en campo.
- Abril de 2026: Honeywell Sensing Solutions / Boeing Distribution: Acuerdo de distribución global para proporcionar acceso al mercado de posventa a los productos de detección aeroespacial y de defensa de Honeywell, incluyendo interruptores de presión y sensores de nivel de aceite. El acuerdo amplía el acceso al mercado de posventa en toda la flota. El acuerdo también refuerza la resiliencia de la cadena de suministro y la capacidad de servicio de los componentes de detección de presión.
- Julio de 2025: TE Connectivity (Measurement Specialties): Presolicitación del NASA Shared Services Center para escáneres de presión de TE Connectivity destinados al NASA Glenn Research Center. La adquisición señala una demanda mínima viable por parte del gobierno para plataformas de escáneres de presión. También crea una oportunidad de canalización para TE Connectivity vinculada al gasto de proyectos de la NASA.


Mercado de Manómetros de Presión Aeroespaciales Alcance del informe y metodología de investigación
Definición y alcance del mercado
Este mercado abarca el valor de los manómetros utilizados en plataformas aeroespaciales y sistemas relacionados donde se necesita medir y mostrar la presión para operaciones seguras y mantenimiento, en usos comerciales, de defensa y espaciales.
Exclusiones de alcance: excluimos los manómetros industriales generales no calificados para uso aeroespacial y cualquier elemento de detección de presión que se contabilice únicamente como sensor independiente sin función de manómetro.
Visión general de la segmentación
- Por Tipo de Manómetro
- Analógico
- Digital
- Otros
- Por Aplicación
- Aviación
- Aviación Comercial
- Aviación Militar
- Aviación General
- Sistemas Aéreos No Tripulados
- Espacio
- Satélite
- Nave Espacial
- Aviación
- Por Sistema de Aeronave
- Sistema de Combustible
- Sistema Hidráulico
- Presión de Cabina y Sistema de Control Ambiental (ECS)
- Sistema de Supervisión de Motor y APU
- Sistema de Supervisión de Presión de Tren de Aterrizaje y Neumáticos
- Aviónica/Pitot-Estático
- Sistemas Neumáticos
- Por Tecnología de Sensor de Presión
- Piezorresistivo
- Capacitivo
- Piezoeléctrico
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Reino Unido
- Francia
- Alemania
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Resto de Asia-Pacífico
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Oriente Medio y África
- Oriente Medio
- Emiratos Árabes Unidos
- Arabia Saudita
- Turquía
- Resto de Oriente Medio
- África
- Sudáfrica
- Resto de África
- Oriente Medio
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental comienza mapeando dónde se ubican los manómetros aeroespaciales dentro del hardware de aeronaves y espacio, y luego vinculando la demanda con la producción de aeronaves y la actividad de la flota. Se utilizaron fuentes públicas para anclar las señales de demanda base, como información de aeronavegabilidad y flota de la FAA y la EASA, estadísticas de tráfico y operaciones de la ICAO, publicaciones técnicas y de programas de la NASA, y divulgaciones de adquisiciones de defensa cuando estaban disponibles.
Para verificar la dirección de la adopción y los precios, también consultamos normas y organismos técnicos como las publicaciones de la SAE, junto con informes corporativos, presentaciones a inversores, sitios web de asociaciones y cobertura de prensa aeronáutica confiable sobre programas de aeronaves y tendencias de mantenimiento. Se utilizaron suscripciones de pago seleccionadas para datos financieros de empresas, bases de datos de patentes, seguimiento de flotas de aeronaves y motores, y datos a nivel de envíos de importación y exportación cuando los informes públicos no eran suficientemente específicos para mapear precios y volúmenes de unidades.
Estos ejemplos no son exhaustivos, y se revisaron muchas otras fuentes para recopilar, validar y aclarar los datos finales.
Entrevistas primarias y encuestas
El trabajo primario se centró en confirmar qué se cuenta como manómetro frente a sensor, cómo se comportan los ciclos de reemplazo en los distintos sistemas de aeronaves, y cómo la adopción digital modifica los precios de venta habituales. Hablamos con proveedores de componentes, participantes enfocados en calibración y MRO, y equipos de adquisiciones e ingeniería aeroespacial en las principales regiones operativas, de modo que los supuestos utilizados en el modelo pudieran someterse a prueba de estrés antes de finalizar el conjunto de demanda.
Distribución de encuestados del trabajo de campo de la investigación primaria
| Tipo de empresa | Puesto del encuestado | Región |
|---|---|---|
| Nivel superior: 32% | Directivos (CXO): 22% | APAC: 44% |
| Nivel medio: 46% | Líderes funcionales/de unidad: 19% | EMEA: 37% |
| Actores más pequeños: 22% | Gerentes: 59% | América: 19% |
Dimensionamiento y previsión del mercado
El dimensionamiento comienza con una construcción de arriba hacia abajo en la que la producción de aeronaves, el tamaño de la flota y la intensidad de mantenimiento se utilizan para reconstruir el conjunto de demanda de manómetros direccionable, y luego esos volúmenes se traducen en valor utilizando bandas de precios típicas por tipo de manómetro y caso de uso. Los totales se verifican posteriormente con aproximaciones selectivas de abajo hacia arriba, como la agregación de ingresos de proveedores muestreados, el uso de verificaciones de canal sobre la demanda de reemplazo y la validación de los supuestos implícitos de unidades por plataforma.
Entre los insumos clave en los que nos basamos se incluyen las entregas de aeronaves y las carteras de pedidos pendientes, las tendencias de flota activa y utilización, la proporción de manómetros utilizados en sistemas de combustible e hidráulicos frente a otros sistemas, los cambios en la combinación analógico-digital y los intervalos típicos de calibración o reemplazo observados en los flujos de trabajo de MRO. La previsión se construye utilizando análisis de escenarios, donde los supuestos del caso base sobre producción y utilización de aeronaves se ajustan con retroalimentación de expertos sobre el calendario de programas y el comportamiento de retrofit o reemplazo. Cuando los datos de abajo hacia arriba están incompletos, las brechas se abordan aplicando factores conservadores de penetración y reemplazo que se revisaron nuevamente durante las entrevistas, antes de fijar los totales finales.
Validación de datos y ciclo de actualización
La validación se realiza en capas para que las cifras finales no dependan de una sola serie. Comparamos los resultados del modelo con señales independientes como cambios de flota, ritmos de entrega y la dirección observada de los precios, y luego cualquier oscilación brusca se revisa hasta que los factores determinantes coincidan con el comportamiento real del mercado. Se completa una segunda revisión por parte de otro analista en cuanto a lógica, coherencia de unidades y consolidaciones regionales, seguida de una verificación final de varianza frente a las tendencias históricas.
Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos importantes, como cambios significativos en las tasas de producción o variaciones en los ciclos de mantenimiento. Antes de la entrega, se completa una revisión final para que los clientes reciban una visión actualizada utilizando la información pública más reciente disponible y los aportes de expertos confirmados.
Dimensionamiento del mercado de manómetros de presión aeroespaciales de Mordor Intelligence en comparación con otras estimaciones publicadas
Los tamaños de mercado publicados para manómetros de presión aeroespaciales pueden diferir porque los autores no siempre contabilizan el mismo conjunto de hardware, los mismos usos aeronáuticos y espaciales, o el mismo momento de fijación de precios y conversión de divisas. Las diferencias también provienen de cómo se trata la demanda de reemplazo, ya que los volúmenes impulsados por MRO pueden ser mayores que los volúmenes de nueva fabricación en determinados años.
La principal brecha proviene de si los indicadores de presión de cabina se agrupan con sensores y transmisores de presión independientes, y Mordor Intelligence contabiliza únicamente productos de manómetro donde una función de manómetro está explícitamente presente, lo que generalmente reduce los totales cuando se utilizan cestas de instrumentación más amplias.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 22,57 millones de USD (2025) | |
| Informe de Componentes Aeronáuticos A | 31,40 millones de USD (2025) | Utiliza una definición más amplia que combina manómetros con sensores de presión e instrumentación de cabina relacionada, y aplica un aumento de precio de venta promedio digital más alto sin separar la demanda de retrofit de la demanda de línea de montaje. |
| Consultora Global B | 18,90 millones de USD (2026) | Se apoya en gran medida únicamente en la producción de nuevas aeronaves, con una consideración limitada de los ciclos de reemplazo de MRO y la demanda impulsada por calibración, lo que reduce los volúmenes de unidades implícitos en flotas maduras. |
La dispersión en la tabla se explica principalmente por el alcance y los factores de demanda, no por diferencias aritméticas. Al mantener consistente el conjunto de productos contabilizados y luego vincular la demanda tanto a la producción de aeronaves como al comportamiento de mantenimiento en servicio, nuestra estimación se mantiene trazable a variables claras y pasos repetibles.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de manómetros de presión aeroespacial?
El tamaño del mercado de manómetros de presión aeroespacial es de USD 23,03 millones en 2026 y se prevé que alcance USD 25,43 millones en 2031, creciendo a una CAGR del 2,02%.
¿Qué tipo de manómetro tiene la mayor cuota?
Los instrumentos analógicos tienen el 55,92% de los ingresos de 2025, aunque las unidades digitales están creciendo más rápido a una CAGR del 3,12%.
¿Qué región está expandiéndose más rápidamente?
Asia-Pacífico es la región de mayor crecimiento, proyectada a una CAGR del 5,59% hasta 2031 debido al COMAC C919 y los programas de defensa indios.
¿Qué tecnología está ganando terreno sobre los sensores piezorresistivos?
Los sensores MEMS capacitivos avanzan a una CAGR del 4,4% gracias a su superior estabilidad térmica y menor consumo de energía.
¿Cómo están afectando los módulos TPMS inalámbricos a las operaciones de las aerolíneas?
Los sistemas certificados de presión de neumáticos inalámbricos reducen el tiempo de inspección en tierra hasta 20 minutos por rotación y disminuyen los eventos de mantenimiento no programado.
¿Cuál es el principal obstáculo para los nuevos participantes en el mercado de sensores?
Los elevados costos de certificación, que a menudo superan los USD 800.000 por variante, y los prolongados plazos de aprobación crean barreras significativas para los nuevos participantes.
Última actualización de la página el:



