
Tamaño y Participación del Mercado de Componentes Electrónicos Activos y Pasivos
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 0.82 Billones de dólares |
| Tamaño del Mercado (2031) | 1.19 Billones de dólares |
| Growth Rate (2026 - 2031) | 7.73 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
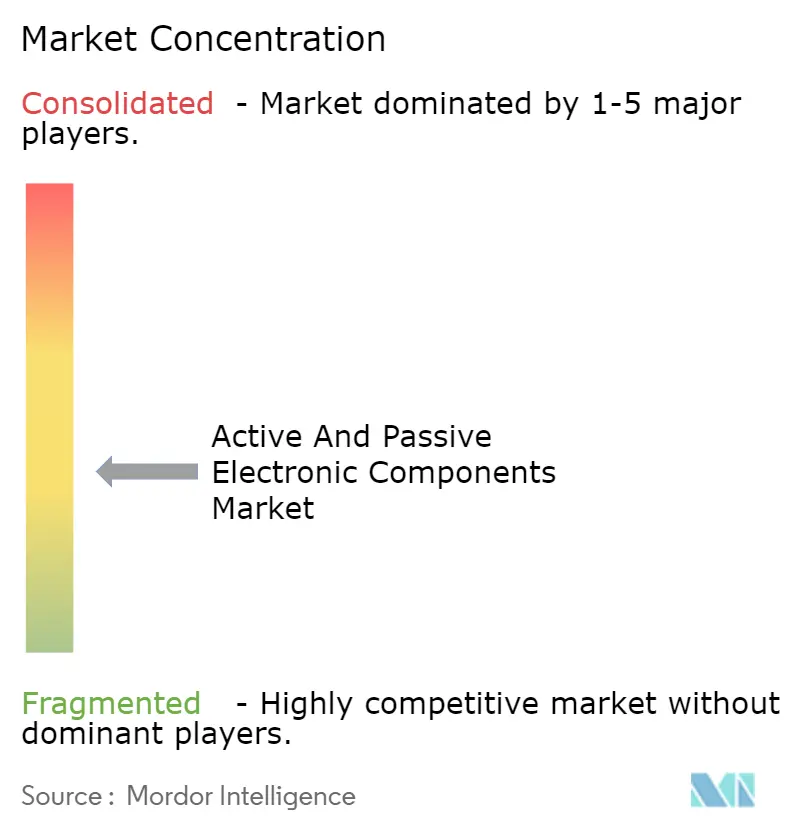
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Componentes Electrónicos Activos y Pasivos por Mordor Intelligence
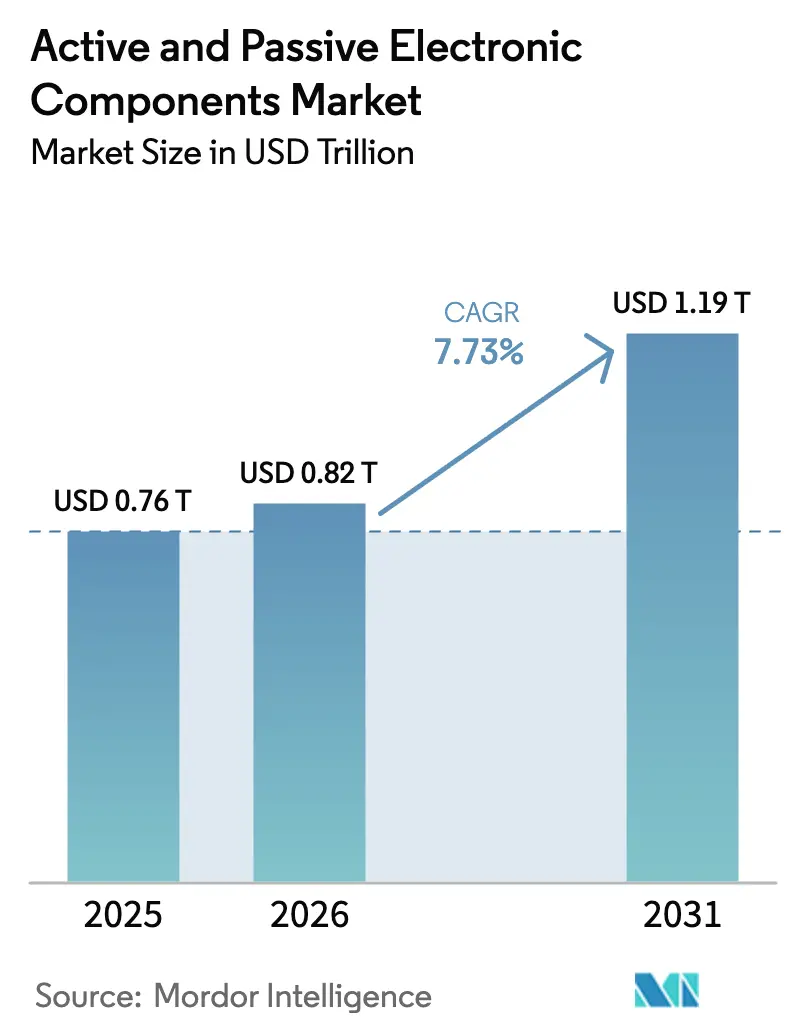
Se proyecta que el tamaño del Mercado de Componentes Electrónicos Activos y Pasivos sea de 0,76 billones de USD en 2025, 0,82 billones de USD en 2026, y alcance 1,19 billones de USD en 2031, creciendo a una CAGR del 7,73% de 2026 a 2031.
El gasto en la transición energética hacia vehículos eléctricos de batería, la creciente densidad de potencia de los servidores de IA y la densificación de las unidades de radio 5G están generando una demanda estructural que desvincula el ciclo de las tasas de renovación tradicionales de los teléfonos inteligentes. La automatización del montaje superficial está estabilizando los costos laborales para los fabricantes por contrato, pero el empaquetado 3D heterogéneo está ganando participación a medida que maduran los ecosistemas de chiplets. La integración vertical por parte de los fabricantes de dispositivos integrados está concentrando el suministro de condensadores cerámicos multicapa, mientras que los incentivos gubernamentales están orientando las nuevas inversiones en fábricas de obleas hacia América del Norte, Europa e India. La sustitución de materiales se está acelerando, con sustratos de banda ancha que obtienen primas a medida que los fabricantes de equipos originales (OEM) automotrices y los proveedores de equipos inalámbricos persiguen objetivos de mayor eficiencia.
Conclusiones Clave del Informe
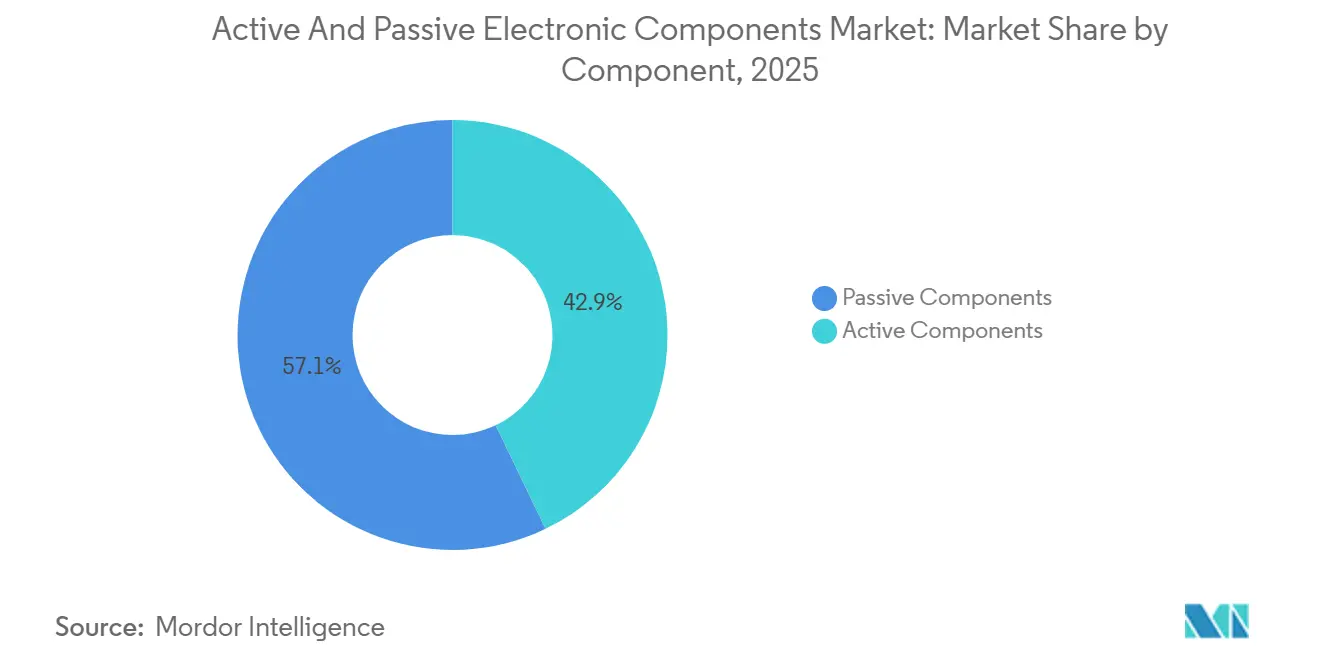
- Por componente, los dispositivos pasivos retuvieron el 57,12% de la participación del mercado de componentes electrónicos activos y pasivos en 2025, mientras que se prevé que los dispositivos activos se expandan a una CAGR del 8,24% hasta 2031.
- Por tecnología de montaje, las soluciones de montaje superficial representaron el 63,06% de los ingresos en 2025, mientras que se proyecta que el empaquetado 3D integrado crezca a una CAGR del 8,88% hasta 2031.
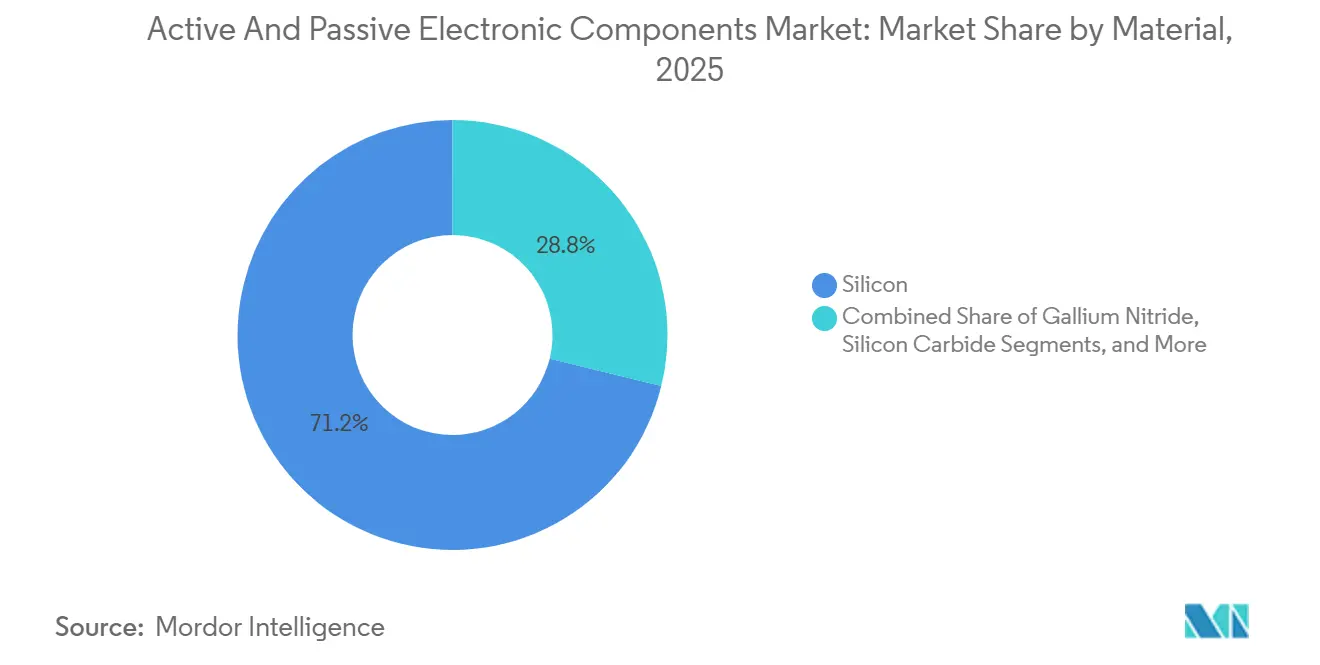
- Por material, el silicio capturó el 71,18% de la participación en 2025, aunque se espera que el nitruro de galio registre una CAGR del 8,51% entre 2026 y 2031.
- Por industria de usuario final, la electrónica de consumo e informática representó el 38,23% de la demanda en 2025, mientras que se prevé que las aplicaciones automotrices registren la CAGR más rápida del 8,94% hasta 2031.
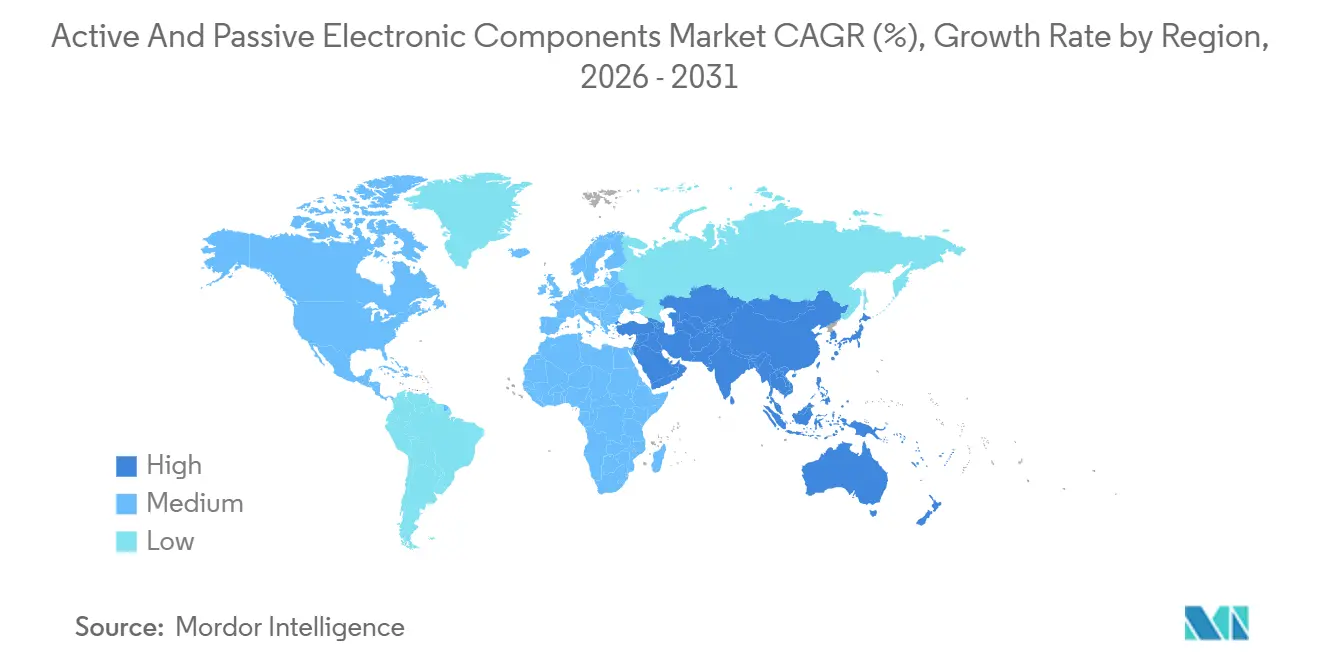
- Por geografía, Asia Pacífico lideró con una participación del 46,14% en 2025, mientras que se prevé que Oriente Medio registre la CAGR más rápida del 8,35% durante 2026-2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Adopción Acelerada de Infraestructura 5G | +1.20% | Global, con alta densidad temprana en China, Corea del Sur y corredores urbanos de Estados Unidos | Mediano plazo (2-4 años) |
| Reducción de los Requisitos de Factor de Forma en Dispositivos Portátiles e IoT | +0.80% | Global, liderado por los centros de electrónica de consumo de Asia Pacífico y las marcas de dispositivos portátiles de América del Norte | Corto plazo (≤ 2 años) |
| Auge de la Electrónica Automotriz (Vehículos Eléctricos, ADAS) | +1.50% | América del Norte, Europa, China; expansión hacia India y el Sudeste Asiático | Largo plazo (≥ 4 años) |
| Rápida Expansión de Centros de Datos y Cargas de Trabajo en la Nube | +1.30% | Clústeres de hiperescala en América del Norte, Europa y Asia Pacífico | Mediano plazo (2-4 años) |
| Incentivos Gubernamentales para la Fabricación Nacional de Semiconductores | +1.00% | Estados Unidos, Unión Europea, India, Japón | Largo plazo (≥ 4 años) |
| Demanda Emergente de Componentes Criogénicos para Computación Cuántica | +0.30% | Corredores de investigación de América del Norte y Europa | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Adopción Acelerada de Infraestructura 5G
Los módulos de interfaz de radiofrecuencia para celdas macro 5G dependen cada vez más de amplificadores de potencia de nitruro de galio por encima de 3,5 GHz, donde los transistores laterales de silicio pierden más del 20% de eficiencia. China desplegó 3,68 millones de estaciones base 5G en 2024 y tiene como objetivo 4,5 millones para 2027, sosteniendo la demanda de transistores discretos de GaN sobre SiC y circuitos integrados de microondas monolíticos. Las subastas de espectro de onda milimétrica en Estados Unidos y Europa abrieron bandas de 24-29 GHz y cuadruplicaron el número de elementos de las matrices de antenas, incrementando el contenido de componentes pasivos por unidad de radio. Ericsson reportó un aumento interanual del 18% en los costos de la lista de materiales de las unidades de radio debido a la escasez de obleas de GaN y la falta de sustratos orgánicos.[1]Ericsson AB, "Informe de Movilidad de Ericsson 2025," ericsson.com Las arquitecturas de RAN abierta fragmentan la adquisición, aumentando la demanda de componentes de interfaz y el riesgo de interoperabilidad. Para reducir los plazos de entrega, los fabricantes de equipos de telecomunicaciones coubican la epitaxia de GaN y el ensamblaje de módulos, replicando las estrategias de cadena de suministro adoptadas en la electrónica de potencia automotriz.
Auge de la Electrónica Automotriz (Vehículos Eléctricos, ADAS)
Los vehículos eléctricos de batería alcanzaron el 17% de las ventas mundiales de vehículos ligeros en 2025, y cada plataforma incorpora entre 2.000 y 3.000 USD en semiconductores frente a los 600 USD de los vehículos de combustión interna, según la Asociación de la Industria de Semiconductores.[2]Asociación de la Industria de Semiconductores, "Las ventas globales de semiconductores aumentan un 16% interanual en noviembre," semiconductors.org Los MOSFET de carburo de silicio admiten paquetes de baterías de 800 V que reducen el tiempo de carga de 45 minutos a 18 minutos, elevando la demanda de los OEM por sustratos de banda ancha. Infineon Technologies registró un crecimiento del 23% en el segmento automotriz en el ejercicio fiscal 2025, pero citó cuellos de botella en obleas de 150 mm que limitaron los envíos. Los sistemas avanzados de asistencia a la conducción generan 4 TB de datos diarios, lo que requiere controladores de dominio de alto rendimiento y condensadores cerámicos clasificados de −40 °C a 150 °C. Las regulaciones europeas que exigen el frenado de emergencia automatizado desde 2024 incorporan un contenido base de ADAS por vehículo, consolidando acuerdos de suministro plurianuales.
Rápida Expansión de Centros de Datos y Cargas de Trabajo en la Nube
Las instalaciones de hiperescala consumieron 460 TWh en 2024, y los clústeres de entrenamiento de IA están llevando la densidad de potencia de los bastidores hacia los 120 kW, lo que a su vez impulsa la adopción de hardware de refrigeración líquida y componentes pasivos resistentes a la corrosión. Los clústeres de unidades de procesamiento gráfico integran entre 25.000 y 35.000 GPU, cada una con un consumo de 700 W, lo que exige módulos reguladores de voltaje con hasta 24 etapas de potencia. TSMC confirmó que los ingresos por computación de alto rendimiento superaron a los procesadores para teléfonos inteligentes por primera vez en 2025, a medida que los proveedores de servicios en la nube encargaron aceleradores de IA personalizados en nodos de 3 nm.[3]Taiwan Semiconductor Manufacturing Company, "Presentación para Inversores 2025," tsmc.com Los procesadores basados en chiplets, como los EPYC de AMD y los Sapphire Rapids de Intel, requieren condensadores de inductancia ultrabaja dentro de los 500 µm de los contactos del chip, aumentando el valor de los componentes pasivos por placa de servidor.
Incentivos Gubernamentales para la Fabricación Nacional de Semiconductores
La Ley CHIPS y de Ciencia de Estados Unidos destinó 52.700 millones de USD en subsidios, con 8.500 millones de USD comprometidos para Intel y 6.600 millones de USD para el proyecto TSMC en Arizona. La Ley de Chips de la Unión Europea movilizó 43.000 millones de EUR (47.000 millones de USD) para duplicar la participación manufacturera de Europa para 2030. India aprobó 15.000 millones de USD para incentivos de fabricación y pruebas, con Micron iniciando la construcción de una planta de ensamblaje de 2.750 millones de USD en 2024. Estos programas diversifican el riesgo geográfico, pero los plazos de entrega de equipos de 24 a 36 meses limitan la producción de obleas a corto plazo.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad Persistente en la Cadena de Suministro de Metales de Tierras Raras | -0.90% | Global, aguda en regiones dependientes del galio refinado chino, germanio y óxidos de tierras raras | Mediano plazo (2-4 años) |
| Aumento de los Costos de Litigios y Licencias Relacionados con la Propiedad Intelectual | -0.60% | Global, concentrado en las jurisdicciones de América del Norte y Europa | Corto plazo (≤ 2 años) |
| Costos de Cumplimiento Ambiental para la Soldadura Sin Plomo | -0.40% | Europa, América del Norte; expansión hacia fabricantes orientados a la exportación en Asia Pacífico | Largo plazo (≥ 4 años) |
| Brecha de Habilidades en Tecnologías de Empaquetado Avanzado | -0.50% | Global, más aguda en Estados Unidos, Europa y los centros de fabricación asiáticos emergentes | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad Persistente en la Cadena de Suministro de Metales de Tierras Raras
China controla el 70% del galio refinado y el 60% de la producción de germanio, y las licencias de exportación de agosto de 2023 restringieron los suministros para la epitaxia de arseniuro de galio y nitruro de galio. Los precios del galio subieron un 28% entre julio de 2023 y marzo de 2024, obligando a las fundiciones no chinas a calificar fuentes alternativas con una prima de costo del 15-20%. La escasez de germanio redujo el suministro no chino en un 35% en 2024, según el Servicio Geológico de Estados Unidos. Los gobiernos occidentales están subsidiando el procesamiento nacional, pero los permisos ambientales implican que la nueva capacidad no alcanzará escala hasta al menos 2027, dejando una ventana de vulnerabilidad de varios años.
Aumento de los Costos de Litigios y Licencias Relacionados con la Propiedad Intelectual
Los litigios de patentes se intensificaron en 2024-2025 a medida que las entidades no practicantes adquirieron carteras que cubren FinFET, vías a través del silicio y epitaxia de GaN. Qualcomm informó que los gastos legales aumentaron 340 millones de USD interanuales en el ejercicio fiscal 2025 debido a casos en Texas y el Tribunal Unificado de Patentes. La acumulación de regalías en los estándares 5G y Wi-Fi 7 puede superar el 15% del precio mayorista de un teléfono inteligente, según el IEEE. Las empresas fabless más pequeñas que carecen de apalancamiento de licencias cruzadas destinan hasta el 5% de sus ingresos a reservas para litigios, reduciendo los fondos para investigación e innovación en empaquetado. La orientación reciente de la Oficina de Patentes y Marcas de Estados Unidos sobre herramientas de diseño asistido por IA complica aún más la elegibilidad de las patentes, retrasando la tramitación e incrementando los costos de presentación en aproximadamente un 25%.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Componente:
Los Dispositivos Activos Superan a los Componentes PasivosSe prevé que el tamaño del mercado de componentes electrónicos activos y pasivos atribuido a los dispositivos activos crezca a una CAGR del 8,24% hasta 2031, superando al mercado en general. Los circuitos integrados de gestión de potencia activa para vehículos híbridos suaves de 48 V y vehículos eléctricos de batería de 800 V integran controladores de compuerta, sensores de corriente y lógica de protección, reduciendo el área de la placa en un 40% al tiempo que mejoran la compatibilidad electromagnética. Los transistores de alta movilidad electrónica de nitruro de galio conmutan por encima de 1 MHz en fuentes de alimentación de servidores de IA, permitiendo densidades de 3 kW L⁻¹ que requieren los bastidores de refrigeración líquida.
Los dispositivos pasivos aún dominan el valor en la electrónica de consumo, con una participación del 57,12% en 2025, pero el riesgo de suministro está creciendo. La escasez de condensadores cerámicos multicapa en 2024 obligó a los OEM automotrices a rediseñar los sistemas de gestión de baterías con totales de capacitancia más bajos. Murata y TDK aumentaron la capacidad de X7R y C0G en un 15% en 2025, aunque el rendimiento de los condensadores 0201 por encima de 100 µF sigue siendo inferior al 75%. La consolidación continuó cuando YAGEO adquirió Chilisin, creando un grupo de pasivos verticalmente integrado que puede exigir primas del 10-15% por suministro garantizado.


Por Tecnología de Montaje:
El Empaquetado 3D Gana ImpulsoLas soluciones de montaje superficial retuvieron el 63,06% del mercado de componentes electrónicos activos y pasivos en 2025 gracias a la madura automatización de colocación y montaje. Sin embargo, se espera que el empaquetado 3D integrado registre una CAGR del 8,88% hasta 2031 a medida que los marcos de chiplets reducen el riesgo de diseño. Las plataformas Foveros de Intel y de circuitos integrados en sistema de TSMC unen chips a un paso de 10 µm, reduciendo la latencia en un 30% en comparación con las alternativas 2,5D basadas en interpositor.
La tecnología de orificio pasante persiste en la aeroespacial y los controles industriales donde los impactos mecánicos siguen siendo elevados, pero las placas IPC-6012 Clase 3 ahora califican BGA de paso de 0,4 mm que se aproximan a la robustez de los pines de estilo antiguo. Los paquetes de escala de chip de menos de 0,5 mm de altura son populares en dispositivos portátiles, aunque las limitaciones térmicas restringen la potencia a 500 mW, limitando la adopción para procesadores. La migración del enlace por hilo al montaje de chip invertido mejoró el rendimiento eléctrico, pero añadió sensibilidad a la humedad, aumentando el tiempo del ciclo de ensamblaje hasta en seis horas.
Por Material:
Los Sustratos de Banda Ancha Obtienen Primas de PrecioEl silicio representó el 71,18% de los ingresos por materiales en 2025, pero se espera que el nitruro de galio alcance una CAGR del 8,51% de 2026 a 2031. Las obleas de GaN sobre SiC elevan la eficiencia de drenaje de las estaciones base al 65% a 3,5 GHz, superando a los equivalentes de arseniuro de galio en 20 puntos y reduciendo el costo operativo de las unidades de radio en 1.200 USD anuales. Los MOSFET de carburo de silicio reducen a la mitad las pérdidas de conmutación en los trenes de transmisión de 800 V, extendiendo la autonomía de los vehículos eléctricos hasta en un 7% y justificando primas de inversor de 300-500 USD.
El arseniuro de galio sigue siendo la base de los amplificadores de potencia para teléfonos inteligentes, pero su fragilidad y toxicidad están llevando a los OEM hacia GaN sobre Si para reducir costos. La escasez de suministro persiste; las densidades de defectos superiores a uno por cm² mantienen el rendimiento de las obleas de carburo de silicio de 200 mm cerca del 60%, lo que obliga a los proveedores de inversores a diseñar redundancia. El fosfuro de indio y el diamante siguen siendo sustratos de nicho para conmutadores de terahercios y de ultrapotencia hasta que la epitaxia escale.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Industria de Usuario Final:
El Sector Automotriz Lidera el Ritmo de CrecimientoLa electrónica de consumo e informática retuvo el 38,23% del mercado de componentes electrónicos activos y pasivos en 2025, pero se prevé que la demanda automotriz crezca más rápido con una CAGR del 8,94%. Los vehículos eléctricos utilizan entre 3.500 y 5.000 piezas pasivas por unidad frente a 1.200 en los modelos de combustión, consolidando compromisos plurianuales con proveedores de primer nivel. Los despliegues de ADAS añaden entre 8 y 12 módulos de radar a 77 GHz, cada uno con circuitos integrados de microondas monolíticos de silicio-germanio y antenas de cerámica cocida a baja temperatura.
Los ciclos de reemplazo de teléfonos inteligentes se extendieron a 3,2 años en 2025, aunque los dispositivos habilitados con IA elevan la lista de materiales en 15-25 USD por memoria LPDDR y aceleradores neuronales. Los variadores de motores industriales e inversores solares están migrando gradualmente hacia discretos de carburo de silicio y nitruro de galio para alcanzar una eficiencia del 99%. Las aplicaciones médicas, aeroespaciales y de defensa exigen precios 5-10 veces superiores por piezas endurecidas a la radiación con tasas de fallo inferiores a 10 FIT, pero contribuyen con volúmenes modestos.
Análisis Geográfico
Mercado de Componentes Electrónicos Activos y Pasivos de APAC y Oriente Medio
Asia Pacífico capturó el 46,14% del mercado de componentes electrónicos activos y pasivos en 2025, impulsado por el dominio de ensamblaje de China, el liderazgo en memoria de Corea del Sur y el ecosistema de fundición de Taiwán. Sin embargo, la excesiva dependencia de una sola región impulsó la diversificación. Los Emiratos Árabes Unidos, a través de Mubadala, adquirieron la participación restante en GlobalFoundries en 2024 y se comprometieron a invertir 10 mil millones de USD para añadir capacidad automotriz de 22 nm, posicionando a los EAU como un centro regional de fabricación. El Fondo de Inversión Pública de Arabia Saudita estableció un centro de diseño de semiconductores con Arm en 2025, como parte de una estrategia que impulsa el crecimiento de Oriente Medio a una CAGR del 8,35%.
Mercado de Componentes Electrónicos Activos y Pasivos de América del Norte, Europa y APAC
América del Norte y Europa dependen de programas de subsidios, pero los retrasos en la entrega de equipos y la escasez de mano de obra calificada han postergado los hitos de primera oblea hasta 2027-2028. China aceleró su capacidad en nodos de tecnología madura en un 35% en 2024 tras los controles de exportación estadounidenses sobre herramientas EUV, apuntando a nodos automotrices e industriales de 28-40 nm. La recuperación de Japón depende de la planta de Kumamoto de TSMC y de la asociación de Rapidus con IBM para nodos de 2 nm; el éxito depende de la disponibilidad de talento y de productos químicos localizados.
Mercado de Componentes Electrónicos Activos y Pasivos de América del Sur, APAC y África
América del Sur y África siguen siendo mercados incipientes, centrados en ensamblajes de baja complejidad como fuentes de alimentación e iluminación. Los servicios de manufactura electrónica de India se expandieron un 22% en 2025 gracias a los incentivos para el ensamblaje de teléfonos inteligentes; sin embargo, los proyectos de fabricación de obleas siguen en construcción y no generarán producción hasta finales de 2026.

Panorama regulatorio
Las normas comerciales, ambientales y de cadena de suministro se están endureciendo en los principales centros de electrónica. En Estados Unidos, los derechos de importación sobre semiconductores y productos derivados en virtud de la Sección 232 entraron en vigor el 15 de enero de 2026, con exenciones referidas para centros de datos, I+D y startups. El Representante de Comercio de EE. UU. emitió una acción bajo la Sección 301 sobre semiconductores chinos el 23 de diciembre de 2025, estableciendo un marco que se intensifica a partir del 23 de junio de 2027. En conjunto, estas medidas incrementan el escrutinio de cumplimiento y abastecimiento para los OEM y distribuidores de componentes que venden a los mercados finales de EE. UU.
En Europa, la presión de cumplimiento aumenta a través de restricciones de sustancias y políticas de coordinación de la cadena de suministro. La Comisión Europea adoptó el Reglamento (UE) 2026/1347 para enmendar la RoHS (Directiva 2011/65/UE), añadiendo ftalatos restringidos y ampliando el alcance para incluir PCB en dispositivos de IoT, con vigencia a partir del 1 de agosto de 2026. Ese cambio acelera los ciclos de sustitución y calificación de materiales para pasivos y ensamblajes vinculados a PCB. Por otro lado, la Comisión propuso un marco Chips Act 2.0 que introduce una fase de crisis para coordinar la notificación y respuesta de los Estados miembro durante interrupciones del suministro. Organismos del sector como Global Electronics Association también emitieron la IPC-1401B (junio de 2026) para alinear la gestión ESG y las prácticas de diligencia debida con las expectativas orientadas a ISO y OCDE utilizadas por clientes globales y programas de adquisición.
Análisis de la cadena de valor
La cadena de valor abarca materiales electrónicos ascendentes (obleas de silicio; sustratos de GaN/SiC e insumos de epitaxia; productos químicos y gases especiales; polvos cerámicos y láminas metálicas), bienes de capital y consumibles de proceso (litografía, deposición/grabado, prueba/inspección y almohadillas de CMP), fabricación de dispositivos (IDM, fundiciones y productores de componentes pasivos), empaquetado y ensamblaje (OSAT, casas de empaquetado avanzado y proveedores de PCB/EMS), y canales descendentes de distribución y diseño (distribuidores autorizados, distribuidores independientes y suministro directo a OEM bajo acuerdos a largo plazo). Los vínculos tecnológicos y de capacidad entre regiones se están volviendo más visibles: STMicroelectronics e Innoscience firmaron un acuerdo de desarrollo y fabricación de GaN-on-Si en marzo de 2025 que combina la escala de fabricación con sede en China con el acceso a la capacidad europea. GlobalFoundries y Navitas anunciaron una asociación a largo plazo en noviembre de 2025 para fabricar GaN de próxima generación en la planta de GlobalFoundries en Burlington, Vermont, apoyando aplicaciones de centros de datos de IA y energía crítica.
Los cuellos de botella se concentran en los nodos avanzados y en las cadenas de suministro de energía y memoria relacionadas con IA, con una volatilidad de los plazos de entrega amplificada por la incertidumbre de la política comercial. Supplyframe informó que su índice Commodity IQ Lead Time alcanzó un récord de 166.6 en abril de 2025, lo que refleja cómo los aranceles y los aumentos de la demanda se propagan a través de la adquisición y la asignación. Las señales de la encuesta de SEMI/Kearney también apuntan a escasez percibida en los nodos avanzados, junto con el riesgo geopolítico como una amenaza clave para la estabilidad. La expansión del ecosistema regional también es visible en India, donde Tata Electronics y Merck Electronics firmaron un memorando de entendimiento en septiembre de 2025 que abarca materiales de semiconductores, infraestructura de fábricas y distribución química y de gases para la fábrica de Dholera, Gujarat, mostrando cómo el suministro de materiales químicos y especiales se está acercando a las nuevas huellas de fabricación.
Panorama Competitivo
Los 10 principales proveedores controlan aproximadamente el 45% de los ingresos, lo que indica un entorno moderadamente concentrado. Infineon, NXP y STMicroelectronics dominan los semiconductores de potencia automotriz, aprovechando acuerdos a largo plazo para asegurar capacidad de carburo de silicio. Murata y TDK controlan el 55% del volumen de condensadores cerámicos multicapa de grado automotriz, lo que permite disciplina de precios durante los ciclos de asignación. Existen oportunidades de espacio en blanco en componentes pasivos criogénicos para la computación cuántica, donde la demanda de componentes por debajo de 4 K no está satisfecha.
Empresas emergentes como Navitas y GaN Systems están disrumpiendo a los actores establecidos al comercializar etapas de potencia de GaN integradas con controladores de compuerta incorporados, reduciendo a la mitad los ciclos de diseño de los clientes. Los datos de la Oficina de Patentes y Marcas de Estados Unidos muestran un salto del 40% en las presentaciones de interconexión de chiplets en 2024, a medida que los consorcios compiten por establecer estándares. Los OEM automotrices valoran la garantía de suministro por encima del costo unitario, lo que permite a los proveedores establecidos defender su participación a pesar de las primas del 15-20%, mientras que las marcas de electrónica de consumo convierten en commodities los componentes pasivos y presionan los márgenes mediante el abastecimiento dual.
Líderes del Sector de Componentes Electrónicos Activos y Pasivos
Infineon Technologies AG
NXP Semiconductors NV
Texas Instruments, Inc.
Panasonic Corporation
Murata Manufacturing Co. Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Componentes Electrónicos Activos y Pasivos
- Infineon Technologies AG
- NXP Semiconductors NV
- Texas Instruments Inc.
- Panasonic Corporation
- Murata Manufacturing Co. Ltd.
- Eaton Corporation
- TE Connectivity Ltd.
- Honeywell International Inc.
- Toshiba Corporation
- Vishay Intertechnology Inc.
- YAGEO Corporation
- TDK Corporation
- KEMET Corporation
- AVX Corporation
- Lelon Electronics Corporation
- Taiyo Yuden Co. Ltd.
- STMicroelectronics NV
- Analog Devices, Inc.
- Broadcom Inc.
- Samsung Electronics Co. Ltd.
- Omron Corporation
Lea el análisis de las empresas de componentes electrónicos activos y pasivos

Oportunidades de mercado y perspectivas futuras
Los centros de datos de IA y la movilidad electrificada están orientando la selección de componentes hacia etapas de potencia de mayor eficiencia y pasivos de mayor rendimiento, creando espacio en blanco para proveedores que puedan co-optimizar dispositivos, empaquetado y magnéticos para la conversión de alta frecuencia. El mercado ya muestra cambios técnicos, incluido el movimiento hacia inductores que utilizan núcleos de aleación nanocristalina y amorfa para soportar frecuencias de conmutación que se acercan a 1 MHz en diseños de potencia de GaN y SiC. Al mismo tiempo, los requisitos de colocación y rendimiento se están endureciendo para los MLCC y el desacoplamiento de baja inductancia en plataformas de cómputo de alta densidad.
Las inversiones en capacidad y capacidades anunciadas para 2026 también están abriendo oportunidades para el abastecimiento localizado, la calificación de fuentes secundarias y la alineación de diseño con nuevas fábricas y líneas de empaquetado. En julio de 2026, Tower Semiconductor reveló una expansión de doble vía de USD 3 mil millones en Japón para fotónica de silicio de 300 mm, SiGe y empaquetado avanzado, respaldada por USD 1 mil millones en subvenciones gubernamentales. Intel inició una inversión de capital de EUR 5 mil millones en Leixlip, Irlanda, centrada en capacidad de IA y computación de alto rendimiento, y TSMC delineó un plan adicional de inversión de fabricación en EE. UU. de USD 100 mil millones dirigido a múltiples fábricas avanzadas en Arizona. Estos movimientos aumentan la necesidad direccionable de ecosistemas de componentes adyacentes, incluidos sustratos, interconexiones, discretos de potencia y pasivos de alta confiabilidad, ubicados cerca de las nuevas huellas de fabricación. Los equipos de adquisición también están intensificando los esfuerzos de calificación para mitigar la exposición a aranceles y la volatilidad de materiales en las cadenas de suministro vinculadas a banda ancha prohibida y metales raros.
Recent Industry Developments in Mercado de Componentes Electrónicos Activos y Pasivos
- Julio de 2026: Infineon inauguró su Smart Power Fab de EUR 5 mil millones en Dresde para expandir la fabricación de semiconductores de potencia y analógicos/de señal mixta. El proyecto añade un ancla de capacidad europea importante para la electrónica automotriz e industrial y fortalece la resiliencia del suministro regional bajo los programas de relocalización de la UE.
- Diciembre de 2025: Infineon se comprometió con EUR 5 mil millones para triplicar la capacidad de backend de carburo de silicio en Kulim, Malasia, para el cuarto trimestre de 2027. La inversión aborda las limitaciones de empaquetado y prueba que pueden ralentizar los envíos de dispositivos de banda ancha prohibida incluso cuando hay disponibilidad de suministro de obleas de front-end.
- Octubre de 2025: Murata completó una expansión de JPY 150 mil millones en su sitio de Izumo, añadiendo un 25% de capacidad de MLCC para grados automotrices de 150 °C. La mayor producción de condensadores de alta temperatura apoya los programas de electrónica de vehículos eléctricos y ADAS que exigen rangos de operación extendidos y ciclos de calificación prolongados.


Mercado de Componentes Electrónicos Activos y Pasivos Alcance del informe y metodología de investigación
Definición y cobertura del mercado
Este mercado abarca los ingresos globales generados por la venta de componentes electrónicos activos y pasivos utilizados en sistemas electrónicos en usuarios finales como automotriz, electrónica de consumo, industrial, comunicaciones, médico, aeroespacial y defensa, y aplicaciones de energía.
Exclusiones de alcance: Los servicios (diseño, pruebas y reparación), el equipo de fabricación electrónica, las obleas en bruto y los materiales discretos no vendidos como componentes terminados quedan excluidos del valor de mercado.
Descripción general de la segmentación
- Por Componente
- Componentes Activos
- Componentes Pasivos
- Por Tecnología de Montaje
- Tecnología de Orificio Pasante
- Tecnología de Montaje Superficial
- Paquete de Escala de Chip
- Empaquetado 3D Integrado
- Por Material
- Silicio
- Arseniuro de Galio
- Carburo de Silicio
- Nitruro de Galio
- Otros Materiales
- Por Industria de Usuario Final
- Automotriz
- Electrónica de Consumo e Informática
- Industrial
- Comunicaciones
- Médico
- Aeroespacial y Defensa
- Energía y Servicios Públicos
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Reino Unido
- Alemania
- Francia
- Italia
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Resto de Asia
- Oriente Medio
- Israel
- Arabia Saudita
- Emiratos Árabes Unidos
- Turquía
- Resto de Oriente Medio
- África
- Sudáfrica
- Egipto
- Resto de África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental comenzó con la construcción de una visión clara de las señales de demanda que afectan los envíos y los precios de los componentes electrónicos. Nos apoyamos en fuentes públicas como comunicados de asociaciones de la industria de semiconductores y electrónica, estadísticas aduaneras y comerciales cuando estaban disponibles, conjuntos de datos gubernamentales de EE. UU. (por ejemplo, series de producción, comercio y precios), referencias normativas y regulatorias para la seguridad electrónica, y literatura técnica revisada por pares que aclara la adopción de empaquetado y materiales.
Los informes anuales de empresas, las presentaciones para inversores y las notas de las llamadas de resultados se utilizaron para verificar la exposición a los ingresos por mercado final y región, seguidos de una cobertura de prensa acreditada para adiciones de capacidad, ajuste de suministro y ciclos de inventario. En algunos casos, también utilizamos una suscripción de pago aprobada para datos financieros de empresas y otra para búsquedas de patentes para confirmar la dirección tecnológica (por ejemplo, cambios de empaquetado y actividad de materiales de banda ancha prohibida). Esta lista de fuentes documentales es únicamente ilustrativa, y se consultaron muchas otras referencias públicas para verificaciones cruzadas y aclaraciones durante el trabajo.
Entrevistas y encuestas primarias
Los insumos primarios se recopilaron a través de entrevistas con expertos y encuestas estructuradas con fabricantes de componentes, distribuidores, contactos relacionados con EMS y grandes compradores en electrónica de consumo, electrónica automotriz y electrónica industrial. Estas conversaciones ayudaron a confirmar qué se considera un componente vendible frente a hardware adyacente, validar cómo cambiaron los precios durante los ciclos recientes y verificar cómo varió la demanda por región en APAC, EMEA y las Américas.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado | Región |
|---|---|---|
| Nivel superior: 37% | Directivos ejecutivos: 14% | APAC: 51% |
| Nivel medio: 47% | Líderes funcionales/de unidad: 29% | EMEA: 29% |
| Jugadores más pequeños: 16% | Gerentes: 57% | Américas: 20% |
Dimensionamiento y pronóstico del mercado
El dimensionamiento se construyó utilizando un enfoque descendente en el que las señales de producción y comercio, las tendencias de producción electrónica y las tasas de construcción del mercado final se utilizaron para reconstruir el pool de demanda de componentes por región, que luego se traduce en valor utilizando rangos de precios realistas. Los totales se corroboraron con verificaciones ascendentes selectivas, como la exposición de ingresos de proveedores y distribuidores, el ASP muestreado multiplicado por el volumen para las familias de componentes clave, y la retroalimentación del canal sobre la digestión de inventario, lo que ayudó a ajustar el sobreconteo durante los picos del ciclo.
Algunos de los insumos prácticos que rastreamos incluyen la producción y los envíos de fabricación electrónica, la dirección de precios de semiconductores y componentes pasivos, el crecimiento del contenido de dispositivos en vehículos y dispositivos de consumo, los cambios en la combinación de empaquetado y montaje (montaje en superficie frente a factores de forma más nuevos), y el ritmo de adopción de materiales como el carburo de silicio y el nitruro de galio donde corresponda. Para el pronóstico, nos basamos principalmente en el análisis de escenarios respaldado por un simple suavizado de series temporales sobre los indicadores de demanda clave, y la trayectoria final se alineó con lo que los encuestados primarios esperaban en términos de capacidad, plazos de entrega y comportamiento de pedidos del mercado final. Donde las señales ascendentes eran incompletas en regiones más pequeñas o aplicaciones de nicho, llenamos los vacíos utilizando supuestos de penetración y combinación que se verificaron en llamadas de seguimiento.
Validación de datos y ciclo de actualización
Los resultados se validaron a través de varias verificaciones que comparan el modelo con señales independientes, incluidas las tendencias de producción electrónica regional, los flujos comerciales y la intensidad de ingresos implícita por mercado final. Si alguna región mostraba un salto pronunciado que no podía explicarse por movimientos de precios o volumen, se revisaban los supuestos y se volvían a verificar las notas de las entrevistas pertinentes antes de la aprobación final.
Cada informe se actualiza anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos materiales, como grandes adiciones de capacidad, interrupciones del suministro o grandes shocks de demanda en los mercados finales clave. Antes de la entrega, un analista realiza una revisión actualizada de los últimos comunicados públicos y la dirección de precios para que los clientes reciban una visión actualizada que coincida con las condiciones de mercado más recientes.
Tamaño del mercado de componentes electrónicos activos y pasivos de Mordor Intelligence en comparación con otras estimaciones publicadas
Los tamaños de mercado publicados para componentes electrónicos a menudo varían porque el alcance de productos contabilizados puede cambiar, y el momento de los supuestos de precios y ciclos puede diferir entre estudios. También vemos diferencias cuando los autores mezclan componentes con equipos o materiales, o cuando la cobertura regional no es completamente consistente.
Para este mercado, los principales factores de brecha suelen ser si se incluyen elementos adyacentes como el equipo de fabricación electrónica, cómo se trata el valor relacionado con materiales de banda ancha prohibida, y qué año se utiliza como ancla para los cambios de ASP durante las subidas y correcciones de inventario. Algunas estimaciones también reportan una definición más estrecha que se inclina más hacia los semiconductores, mientras que otras utilizan un conjunto electrónico más amplio que combina componentes con insumos ascendentes.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 0,82 billones de USD (2026) | |
| Comentario de Distribuidor Comercial A | 0,86 billones de USD (2025) | La cifra se presenta como un SAM que agrupa componentes activos y pasivos con equipos y materiales relacionados, lo que puede elevar los totales frente a un recuento centrado únicamente en componentes y también puede aplicar un momento diferente para los niveles de precios. |
| Editor de Datos del Sector B | 0,49 billones de USD (2024) | La estimación parece utilizar una definición de ingresos más estrecha y un año base diferente, y puede no capturar completamente la cobertura total de montaje, materiales y usuarios finales que amplía el valor direccionable en un alcance global. |
La tabla muestra que la mayor parte de la dispersión proviene de lo que se incluye en torno a los componentes (especialmente equipos y materiales) y de qué año se utiliza para expresar los precios y las condiciones del ciclo. Al separar los componentes vendibles de las categorías adyacentes y mantener el momento de los precios alineado con el año actual declarado, el total del mercado sigue siendo trazable a señales de demanda claras, una elección aplicada por Mordor Intelligence.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor previsto del mercado de componentes electrónicos activos y pasivos en 2031?
Se proyecta que alcance 1,19 billones de USD, reflejando una CAGR del 7,75% durante 2026-2031.
¿Qué segmento crece más rápido dentro del mercado?
Las aplicaciones automotrices lideran el crecimiento con una CAGR esperada del 8,94%, impulsada por la penetración de vehículos eléctricos y ADAS.
¿Por qué son importantes los materiales de banda ancha?
El nitruro de galio y el carburo de silicio reducen las pérdidas de conmutación y aumentan la eficiencia en los inversores de vehículos eléctricos y las radios 5G, justificando las primas de precio.
¿Cómo están afectando los subsidios gubernamentales a las cadenas de suministro?
Los programas en Estados Unidos, la Unión Europea, India y Japón están impulsando las fábricas locales, aunque los plazos de entrega de equipos retrasan la producción a corto plazo.
¿Qué riesgos en la cadena de suministro deben vigilar los OEM?
La volatilidad de los metales de tierras raras y los litigios de propiedad intelectual pueden elevar los costos y perturbar la producción de dispositivos de radiofrecuencia y potencia.
¿Qué tan concentrado está el poder de los proveedores en este campo?
Los 10 principales proveedores poseen aproximadamente el 45% de los ingresos, lo que indica un entorno moderadamente concentrado con consolidación en curso.
Última actualización de la página el:



