
Hefe- und Hefeextraktmarkt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 8.91 Milliarden US-Dollar |
| Marktgröße (2031) | 15.12 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 11.16 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Europa |
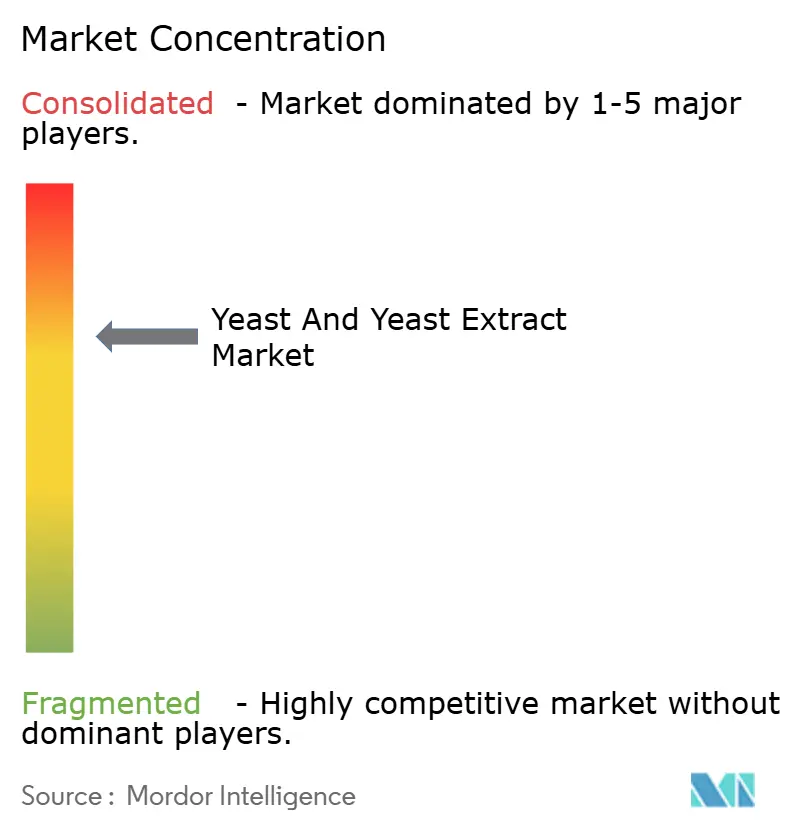
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Hefe- und Hefeextraktmarkt Analyse von Mordor Intelligence
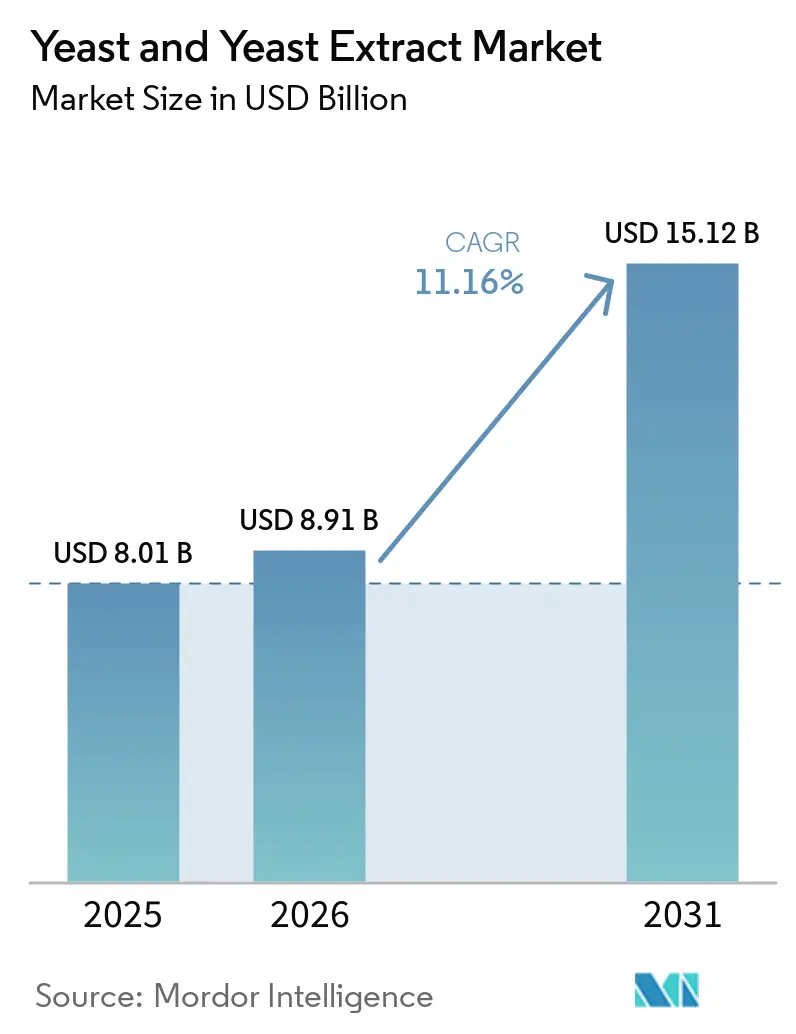
Die Marktgröße für Hefe und Hefeextrakte wird im Jahr 2026 auf USD 8,91 Milliarden geschätzt, ausgehend vom Wert des Jahres 2025 von USD 8,01 Milliarden, mit Projektionen für 2031 von USD 15,12 Milliarden, was einem Wachstum von 11,16 % CAGR über 2026–2031 entspricht. Clean-Label-Reformulierung, antibiotikafreie Nutztierhaltung und Kapazitätserweiterungen für Bioethanol synchronisieren sich, um die gesamte adressierbare Nachfrage zu steigern, während Premiumanwendungen wie handwerkliche Bäckerei und präzisionsfermentierte Nahrungsergänzungsmittel die Margen stärken. Backhefe behielt im Jahr 2025 den größten Volumenanteil und bleibt weiterhin die Grundlage industrieller Brotlinien in der Region Asien-Pazifik, auch wenn probiotische und ernährungsphysiologische Stämme den breiteren Markt für Hefe und Hefeextrakt auf der Grundlage der Positionierung im Bereich Darmgesundheit übertreffen. Europa lieferte im Jahr 2025 über ein Drittel des Umsatzes, doch Asien-Pazifik bleibt die am schnellsten wachsende Region, da China und Indien Biokraftstoffmandate skalieren und die Kühlkettenverteilung modernisieren. Die Wettbewerbsintensität liegt im oberen Mittelfeld, wobei drei globale Marktführer etwa die Hälfte der installierten Kapazität kontrollieren, während Dutzende agiler Spezialisten Nischenmärkte in den Bereichen Bio, Nicht-GVO und Designer-Stämme besetzen.
Wichtigste Erkenntnisse des Berichts
- Nach Hefeart entfiel im Jahr 2025 ein Volumenanteil von 45,23 % auf Backhefe, während probiotische/ernährungsphysiologische Hefe von 2026 bis 2031 voraussichtlich mit einer CAGR von 13,49 % wachsen wird.
- Nach Produkt erzielten autolysierte Extrakte im Jahr 2025 einen Umsatzanteil von 62,59 %; hydrolysierte Extrakte sollen bis 2031 mit einer CAGR von 12,87 % wachsen.
- Nach Form führte Instant-Trockenhefe mit einem Anteil von 37,71 % am Umsatz 2025, während Frischhefe über den Prognosezeitraum mit einer CAGR von 13,72 % wachsen soll.
- Nach Quelle entfiel im Jahr 2025 ein Anteil von 78,13 % auf konventionelles Angebot, doch Bio- und Frei-von-Stämme entwickeln sich mit einer CAGR von 14,35 %.
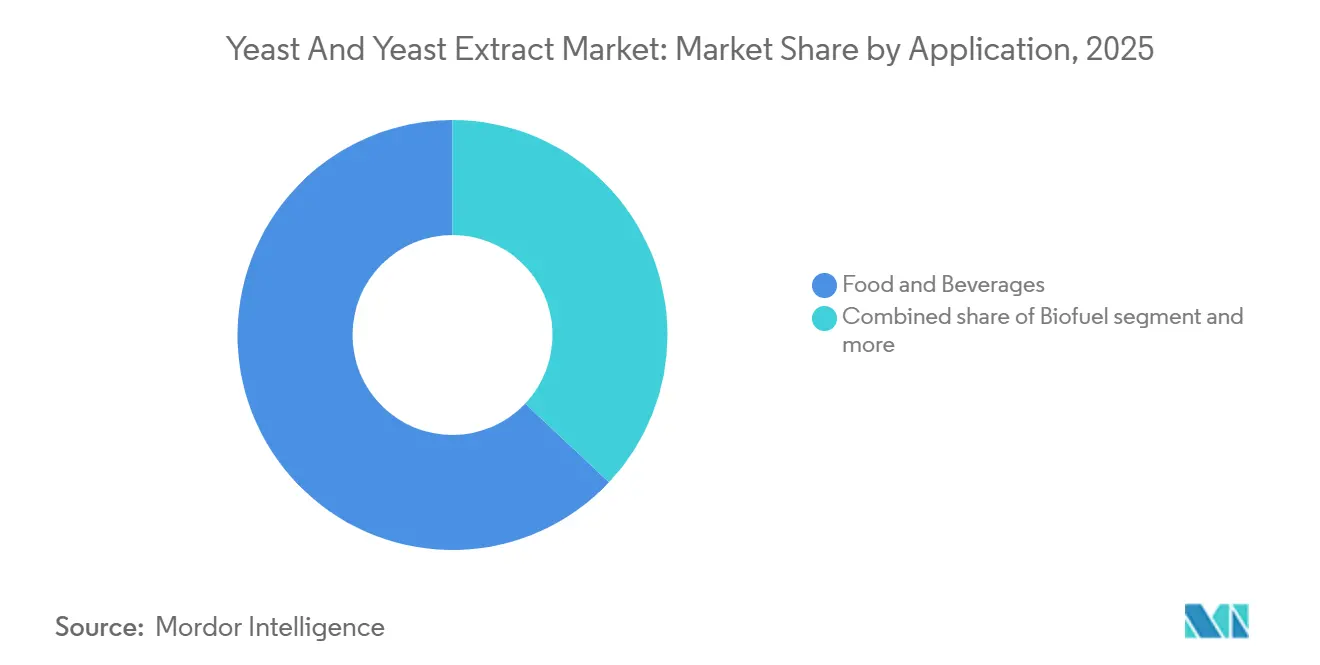
- Nach Anwendung entfielen im Jahr 2025 62,98 % der Nachfrage auf Lebensmittel und Getränke, während die Biokraftstoffnutzung mit einer CAGR von 15,22 % beschleunigt wird.
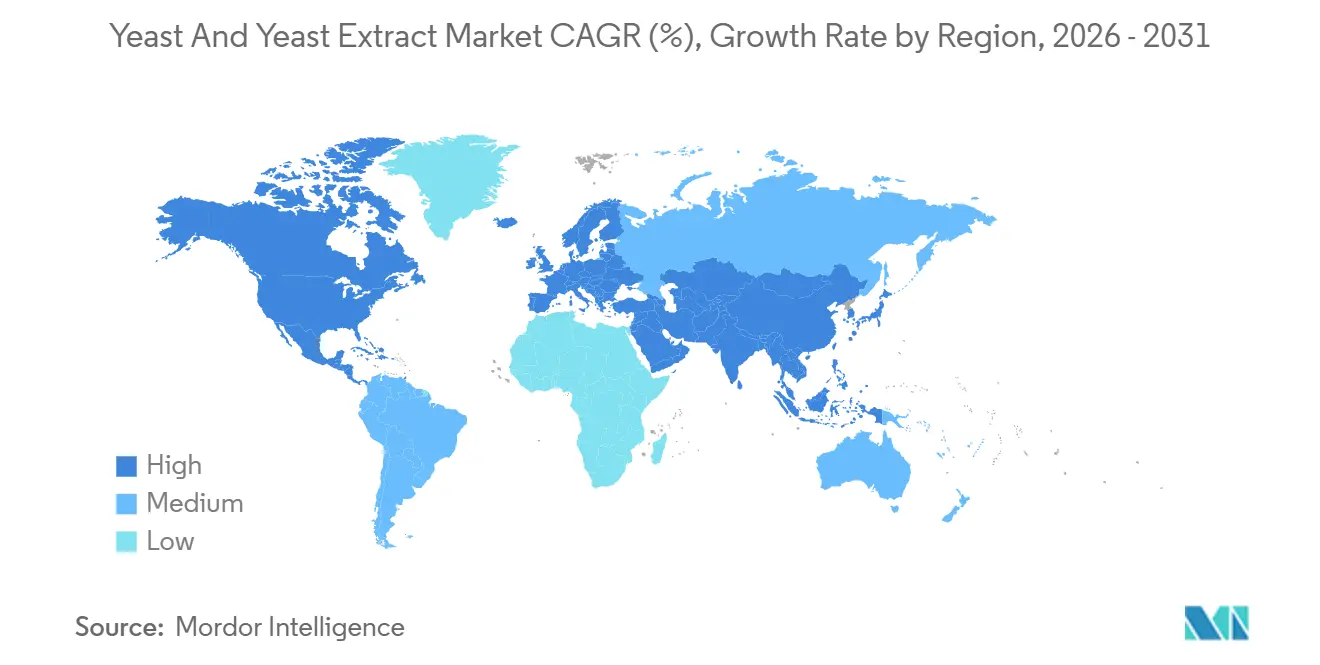
- Nach Geografie hielt Europa im Jahr 2025 einen Umsatzanteil von 35,65 %, doch Asien-Pazifik soll aufgrund des steigenden Backwarenkonsums und der Ethanolbeimischungsziele mit einer CAGR von 12,83 % wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachstum des Backwaren- und Fermentationslebensmittelkonsums | +1.8% | Global, mit Schwerpunkt in Asien-Pazifik (China, Indien) und Europa (Deutschland, Frankreich) | Mittelfristig (2–4 Jahre) |
| Expansion des Craft-Brauens und alkoholischer Getränke | +1.5% | Nordamerika (Vereinigte Staaten, Kanada) und Europa (Deutschland, Vereinigtes Königreich, Belgien) | Kurzfristig (≤ 2 Jahre) |
| Dynamik bei Clean-Label- und Naturzutaten | +2.1% | Global, mit früher Einführung in Nordamerika und Europa, Ausbreitung nach Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Einsatz von Hefe als antibiotikafreies Futtermittelzusatzstoff | +1.6% | Global, mit Kernnachfrage in Asien-Pazifik (China, Thailand, Indonesien) und Nordamerika | Mittelfristig (2–4 Jahre) |
| Steigende Nachfrage nach Bioethanol- und Biokraftstoffproduktion | +2.3% | Brasilien, Vereinigte Staaten, China, Indien; aufkommend in Südostasien und dem Nahen Osten | Langfristig (≥ 4 Jahre) |
| Durch Präzisionsfermentation ermöglichte Designer-Stämme | +1.9% | Nordamerika und Europa (Forschungs- und Entwicklungszentren), Skalierung auf die Fertigung in Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachstum des Backwaren- und Fermentationslebensmittelkonsums
Der Konsum von Backwaren und fermentierten Lebensmitteln nimmt in einem beschleunigten Tempo zu, insbesondere in der Region Asien-Pazifik, wo Urbanisierung und steigende verfügbare Einkommen die Nachfrage nach verpacktem Brot, Brötchen und traditionellen fermentierten Produkten antreiben. Chinas jährlicher Pro-Kopf-Konsum von Backwaren liegt bei bescheidenen 7–8 kg. Dies verdeutlicht ein erhebliches Wachstumspotenzial für Chinas Backwarenmarkt[1]. Indiens Backwarensektor erlebt eine ähnliche Dynamik, wobei organisierte Einzelhandelsketten frische Brotlinien einführen, die eine gleichbleibende Hefeleistung und eine verlängerte Haltbarkeit erfordern. Europas Wiederbelebung der handwerklichen Bäckerei schafft eine parallele Nachfrage nach Spezialhefen, die komplexe Geschmacksprofile und langsamere Fermentationszyklen liefern – ein Trend, der besonders in Frankreich und Deutschland ausgeprägt ist, wo Sauerteig- und Erbkornbrote Premiumpreise erzielen. Die Beliebtheit von Kimchi, Kombucha und Kefir verstärkt ebenfalls die Nachfrage nach Hefeextrakten als Clean-Label-Geschmacksverstärker.
Expansion des Craft-Brauens und alkoholischer Getränke
Die Wiederbelebung des Craft-Brauens verändert die Nachfragedynamik bei Hefe, wobei Mikrobrauereien und regionale Brauer proprietäre Stämme bevorzugen, die Geschmack, Aroma und Mundgefühl differenzieren. Das US-amerikanische Craft-Biersegment wuchs im Jahr 2025 volumenmäßig, angetrieben durch die Verbraucherpräferenz für lokal bezogene Zutaten und experimentelle Hopfen-Hefe-Kombinationen. Im Jahr 2025 verfügten die Vereinigten Staaten über insgesamt 9.778 betriebene kleine und unabhängige Brauereien[2]. Deutschlands Craft-Brausektor expandierte, unterstützt durch gelockerte Lizenzierungsvorschriften und den Eintritt jüngerer Brauer, die mit belgischen und amerikanischen Hefestämmen experimentieren, die traditionell in deutschen Lagerbieren fehlen. Die Wiederbelebung des britischen Ales und Belgiens anhaltende Dominanz in der Spezialfermentation halten die Nachfrage nach Brauhefe aufrecht, während Weinproduzenten in Frankreich, Italien und Spanien kommerzielle Hefestämme einsetzen, um die Fermentationskonsistenz angesichts klimabedingter Jahrgangsvariation zu gewährleisten.
Dynamik bei Clean-Label- und Naturzutaten
Clean-Label-Vorgaben zwingen Lebensmittelhersteller dazu, synthetische Zusatzstoffe durch Hefeextrakte zu ersetzen, die Umami, Textur und Haltbarkeit liefern. Die Überarbeitung der EU-Verordnung 1333/2008 im Jahr 2024 verschärfte die Offenlegungspflichten für Geschmacksmodifikatoren und veranlasste Lebensmittelprozessoren, synthetische Verstärker durch autolysierte Hefeextrakte zu ersetzen. Die Märkte in Asien-Pazifik folgen diesem Beispiel, wobei Japans Ministerium für Gesundheit, Arbeit und Soziales im Jahr 2025 strengere Kennzeichnungsvorschriften für fermentationsbasierte Zutaten vorschlug – ein Schritt, der Hefeextrakte gegenüber chemisch synthetisierten Alternativen begünstigt. Die Lebensmittel- und Gesundheitsumfrage 2024 des Internationalen Rates für Lebensmittelinformationen zeigt, dass 26 % der US-amerikanischen Befragten „natürlich” als primären Indikator für gesunde Lebensmittel betrachten, was auf eine wachsende Skepsis gegenüber synthetischen Zusatzstoffen hindeutet[3]. Dieser Wandel hat den Einsatz von Hefeextrakten als Ersatz für künstliche Geschmacksverstärker erhöht, insbesondere in herzhaften Anwendungen, und hilft Lebensmittelherstellern, sowohl regulatorische Anforderungen als auch Verbraucherpräferenzen für natürliche Zutaten zu erfüllen.
Einsatz von Hefe als antibiotikafreier Futtermittelzusatzstoff
Nutztierproduzenten integrieren hefebasierte Futtermittelzusatzstoffe, um wachstumsfördernde Antibiotika zu ersetzen, angetrieben durch regulatorische Verbote und den Widerstand der Verbraucher gegen antimikrobielle Resistenz. Chinas Ministerium für Landwirtschaft und ländliche Angelegenheiten verbot ab Januar 2025 den Einsatz von Colistin und anderen medizinisch wichtigen Antibiotika in Tierfutter, was Geflügel- und Schweineproduzenten dazu veranlasste, auf Saccharomyces cerevisiae-basierte Probiotika umzusteigen, die die Darmgesundheit und Nährstoffaufnahme verbessern. Ähnliche Maßnahmen im EU-Aquakultursektor und in nordamerikanischen Geflügellieferketten treiben Volumenzuwächse voran, wobei dokumentierte Verbesserungen der Futterverwertung von 4 %–6 % die Betriebswirtschaft auf dem Hof unterstützen. Die Garnelenfarmsektoren in Thailand und Indonesien erproben hefebasierte Immunstimulatoren zur Reduzierung der Sterblichkeit durch das Weißfleckensyndrom – eine Entwicklung, die bei Validierung der Wirksamkeit im kommerziellen Maßstab erhebliche Volumina freisetzen könnte. Es wird prognostiziert, dass dieser Treiber 1,6 Prozentpunkte zur CAGR beiträgt, mit mittelfristiger Auswirkung, da Produzenten Übergangsphasen abschließen und regulatorische Rahmenbedingungen regionsübergreifend harmonisiert werden.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatile Melasse- und Zuckerfuttermittelpreise | -0.8% | Global, mit akuten Auswirkungen in Brasilien, Indien, Thailand (Rohrzuckerproduzenten) | Kurzfristig (≤ 2 Jahre) |
| Strenge GVO- und Lebensmittelsicherheitsvorschriften | -0.6% | Europa (EU-Vorschriften), Nordamerika (FDA, USDA), Asien-Pazifik (China, Japan) | Mittelfristig (2–4 Jahre) |
| Energieintensität der Kühlkette für Frischhefe | -0.5% | Asien-Pazifik, Naher Osten, Afrika (Herausforderungen bei der Netzzuverlässigkeit) | Mittelfristig (2–4 Jahre) |
| Substitutionsrisiko durch mikrobielle Proteine der nächsten Generation | -0.4% | Nordamerika und Europa (Konzentration von Risikokapital), frühe Ausbreitung nach Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Schwankende Rohstoffpreise
Melasse- und Rohrzuckerpreise stiegen in der ersten Hälfte des Jahres 2025 um 18 %, angetrieben durch Dürrebedingungen in Brasiliens Zentrum-Süd-Region und Indiens Entscheidung, Zuckerexporte zu beschränken, um die inländische Lebensmittelinflation zu stabilisieren. Diese Volatilität belastet Hefeproduzenten direkt, da Melasse typischerweise 25 % bis 35 % der variablen Produktionskosten ausmacht und langfristige Lieferverträge in Regionen, in denen Kleinbauern den Rohrzuckeranbau dominieren, selten sind. Brasiliens Ethanolmandat 2025 leitete zusätzliche Rohrzuckermengen von der Zuckerraffinierung ab, was die Melasseverfügbarkeit verknappt und Hefehersteller zwingt, entweder Margeneinbußen zu absorbieren oder Kosten an Bäckerei- und Brauereikundschaft weiterzugeben. Produzenten ohne vertikale Integration in die Rohrzuckerverarbeitung oder diversifizierte Rohstoffportfolios wie Rübenmelasse oder Maisquellwasser sind besonders exponiert. Es wird geschätzt, dass dieses Hemmnis 0,8 Prozentpunkte von der CAGR abzieht, wobei die kurzfristige Auswirkung auf rohrzuckerabhängige Regionen konzentriert ist.
Strenge GVO- und Lebensmittelsicherheitsvorschriften
Die regulatorische Kontrolle genetisch veränderter Hefestämme nimmt zu, insbesondere in Rechtsordnungen, in denen Gen-Editing-Techniken eine rechtliche Grauzone einnehmen. Der Gerichtshof der Europäischen Union bestätigte 2024, dass CRISPR-editierte Organismen unter die Richtlinie 2001/18/EG fallen und eine vollständige GVO-Zulassung und Kennzeichnung erfordern, selbst wenn keine fremde DNA eingeführt wird. Diese Auslegung hat die Kommerzialisierung von präzisionsfermentieren Hefestämmen verzögert, die für eine verbesserte Bioethanolausbeute oder probiotische Wirksamkeit entwickelt wurden, da Entwickler mit mehrjährigen Genehmigungsfristen und öffentlichen Konsultationsanforderungen konfrontiert sind. Chinas Nationale Gesundheitskommission verschärfte 2025 die Sicherheitsbewertungsprotokolle für fermentationsbasierte Zutaten und schrieb toxikologische Studien und Allergentests vor. Diese regulatorischen Hürden begünstigen etablierte Unternehmen mit bewährten Stammbibliotheken und internen Regulierungsabteilungen, während sie Innovationen kleinerer Biotech-Neueinsteiger einschränken.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Hefeart:
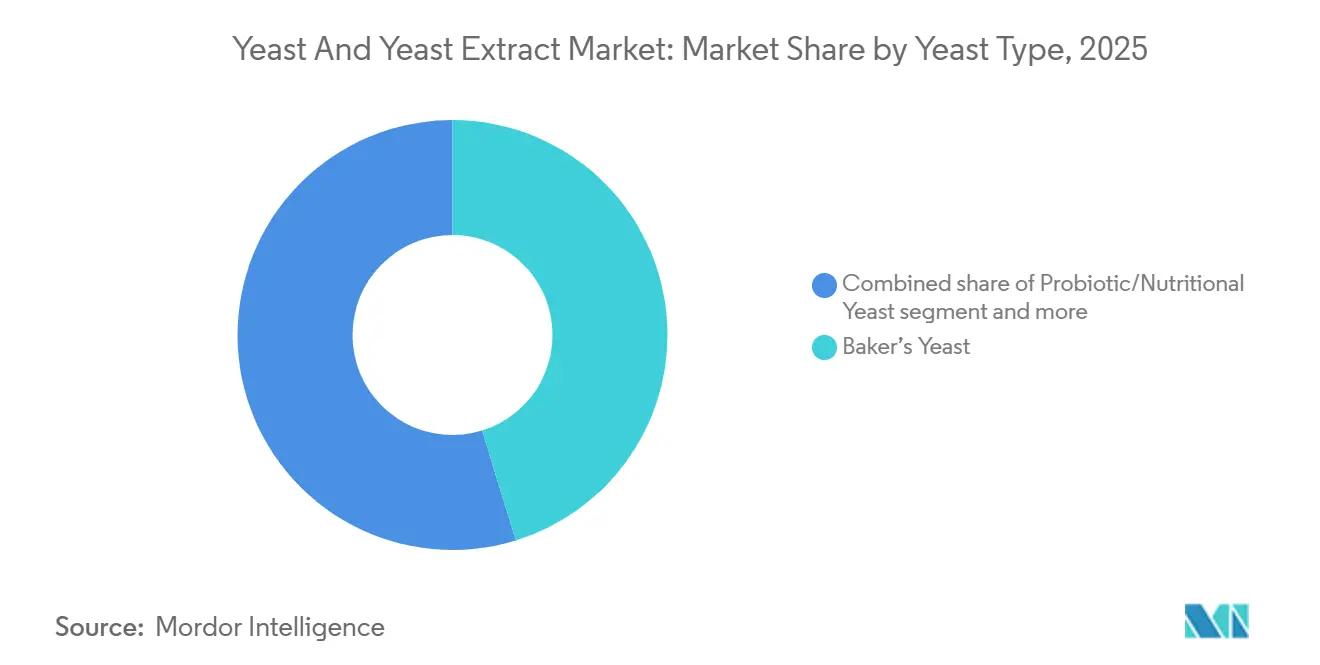
Probiotische Innovation treibt den Wandel voranBackhefe erzielte im Jahr 2025 einen Marktanteil von 45,23 %, gestützt durch ihre unverzichtbare Rolle bei der Fermentation von Brot, Brötchen und Gebäck in industriellen und handwerklichen Bäckereien. Europas Konsum ist konzentriert, wo der Pro-Kopf-Brotkonsum 50 Kilogramm jährlich übersteigt. Die Nachfrage nach Backhefe in Asien-Pazifik beschleunigt sich, da Chinas städtische Mittelschicht westliche Frühstücksgewohnheiten übernimmt und Indiens organisierter Einzelhandelssektor frische Brotangebote ausbaut, wobei beide Märkte Instant-Trockenformate wegen ihrer einfachen Handhabung und verlängerten Haltbarkeit bevorzugen. Nordamerikas Industriebäckereien dominieren weiterhin das Volumen und erfordern eine gleichbleibende Hefeleistung und minimale Chargen-zu-Chargen-Variabilität.
Probiotische und ernährungsphysiologische Hefe expandiert von 2026 bis 2031 mit einer CAGR von 13,49 %, angetrieben durch die Verbraucherprioritisierung von Darmgesundheit, Immununterstützung und pflanzlicher Proteinanreicherung. Nordamerika führt die Einführung an, wobei probiotische Hefestämme in Nahrungsergänzungsmitteln für die Verdauungsgesundheit an Bedeutung gewinnen. Der probiotische Hefemarkt in Asien-Pazifik ist noch jung, aber wachsend, wobei Japan und Südkorea hefebasierte Nahrungsergänzungsmittel in funktionale Lebensmittelportfolios integrieren und Chinas E-Commerce-Plattformen den Direktvertrieb importierter ernährungsphysiologischer Hefeprodukte an Verbraucher vorantreiben.

Nach Produkt:
Autolysierte Extrakte dominieren herzhafte Anwendungen, hydrolysierte Varianten gewinnen bei FleischalternativenIm Jahr 2025 hielten autolysierte Hefeextrakte einen Anteil von 62,59 % am Produktumsatz und unterstreichen damit ihre entscheidende Rolle in herzhaften Würzmitteln, Bouillonwürfeln, Suppen und Soßen. Diese Extrakte verstärken den Umami-Geschmack und reduzieren den Salzgehalt, ohne eine Allergenkennzeichnung auszulösen. Europas Lebensmittelverarbeitungssektor ist der größte Verbraucher und verwendet autolysierte Extrakte in Fertiggerichten und Snack-Beschichtungen, um Clean-Label-Anforderungen zu erfüllen und den Geschmack kosteneffizient zu verbessern. In Asien-Pazifik ersetzen Hersteller von Instant-Nudeln und Suppen, insbesondere in China und Indonesien, Mononatriumglutamat durch autolysierte Extrakte aufgrund von Gesundheitsbedenken und regulatorischem Druck. Nordamerikas Snack-Lebensmittelindustrie integriert autolysierte Extrakte in Kartoffelchip-Würzungen und Popcorn-Aromen, um herzhafte Noten zu verstärken und Fehlaromen in natriumreduzierten Produkten zu maskieren.
Hydrolysierte Hefeextrakte sollen von 2026 bis 2031 mit einer CAGR von 12,87 % wachsen, angetrieben durch ihre überlegene Löslichkeit und Geschmacksintensität in Fleischalternativen, pflanzlichen Brühen und Premiumsoßen. Der Hydrolyseprozess, der Hefeproteine in kleinere Peptide und freie Aminosäuren aufbricht, verbessert das Umami-Profil und macht ihn wertvoll in pflanzlichen Burgerpattys und Würsten, um die Herzhaftigkeit von Fleisch zu replizieren. In Nordamerika nutzt der Fleischalternativensektor, angeführt von Marken wie Beyond Meat und Impossible Foods, zunehmend hydrolysierte Hefeextrakte, um Mundgefühl und Geschmackskomplexität zu verbessern und Flexitarier anzusprechen, die Geschmacksparität mit traditionellem Fleisch anstreben.
Nach Form:
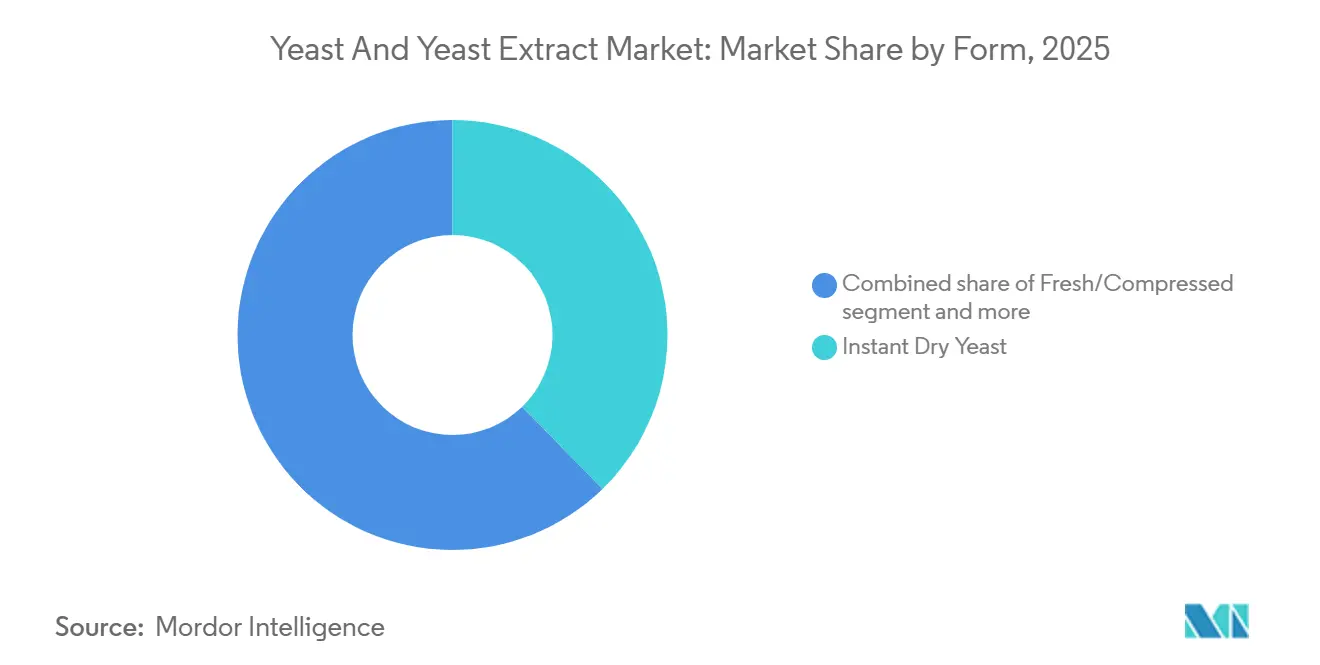
Instant-Trockenhefe führt in der Industriebäckerei, Frischhefe gewinnt in handwerklichen KanälenIm Jahr 2025 entfielen 37,71 % des formbasierten Umsatzes auf Instant-Trockenhefe, die von Industriebäckereien wegen ihrer Lagerstabilität, der nahtlosen Integration in automatisierte Mischsysteme und der zuverlässigen Fermentation bei verschiedenen Teigen bevorzugt wird. Großbrotproduzenten in Nordamerika greifen auf Instant-Trockenhefe zurück, um die Handhabung zu vereinfachen und den Kühlbedarf zu reduzieren. Mit einer Umgebungslagerdauer von 12 Monaten ermöglicht dieses Hefeformat eine zentralisierte Beschaffung und Massenlagerung. Ebenso bevorzugen Industriebäckereien in Europa Instant-Trockenhefe für die Herstellung von Sandwichbrot, Hamburgerbrötchen und Pizzateig, wo eine gleichbleibende Fermentation und minimale Chargenvariabilität für reibungslose Produktionsabläufe unerlässlich sind.
Frischhefe wächst von 2026 bis 2031 mit einer CAGR von 13,72 %, angetrieben durch die Präferenz handwerklicher Bäckereien für ihre gleichbleibende Fermentation und die reichen Aromen, die sie Sauerteig, Baguettes und Erbkornbroten verleiht. Europas Wiederbelebung der handwerklichen Bäckerei, insbesondere in Frankreich, Deutschland und Italien, steigert die Nachfrage nach Frischhefe, da Bäcker traditionelle Fermentationsmethoden für offene Krumenstrukturen und ausgeprägte Aromen übernehmen. Nordamerikas Premiumbrotsegment folgt diesem Beispiel, wobei städtische Bäckereien und Wochenmarktanbieter Frischhefeферmentation und längere Gehzeiten nutzen, um Verdaulichkeit und Haltbarkeit zu verbessern. In Asien-Pazifik begrenzen Kühlkettenprobleme das Wachstum von Frischhefe, doch städtische Gebiete mit verbesserten Kühlverteilungsnetzen verzeichnen eine Expansion.
Nach Quelle:
Bio-Zertifizierung treibt Premiumwachstum voranIm Jahr 2025 entfiel auf konventionelle Hefe ein Marktanteil von 78,13 %, was auf ihre Kosteneffizienz und Skalierbarkeit zurückzuführen ist. Industriebäckereien, Großbrauereien und Bioethanolproduzenten bevorzugen konventionelle Hefe aufgrund ihrer im Vergleich zu Bio-Alternativen geringeren Kosten und ihrer zuverlässigen Lieferkette. In der Region Asien-Pazifik konzentrieren sich Produzenten wie Angel Yeast aus China und regionale Hersteller aus Indien auf Hochvolumenstrategien für preissensible Märkte. Das europäische Angebot an konventioneller Hefe ist in Frankreich, Deutschland und den Niederlanden konzentriert und nutzt die Nähe zur Zuckerrübenverarbeitung und zur Fermentationsinfrastruktur. In Nordamerika bedienen Unternehmen wie AB Mauri und Lallemand Industriekunden, die Konsistenz und Verfügbarkeit priorisieren.
Von 2026 bis 2031 wird erwartet, dass der Markt für freie/biologische Hefe mit einem CAGR von 14,35 % wächst, angetrieben durch Non-GMO-Zertifizierungsvorschriften und Clean-Label-Anforderungen in Nordamerika und Europa. Im Jahr 2025 verifizierte das Non-GMO Project 38 neue Hefeprodukte, was die Verbrauchernachfrage nach Transparenz widerspiegelt. Die Verordnung (EU) 2018/848 unterstützt den europäischen Markt für Bio-Hefe, indem sie eine Zertifizierung für Bio-Brot und Bio-Bier vorschreibt und so eine weniger preissensible Nachfragebasis schafft. In Nordamerika verwenden Marken wie Dave's Killer Bread und Alvarado Street Bakery Bio-Hefe, um ihre Zertifizierung aufrechtzuerhalten und gesundheitsbewusste Verbraucher anzusprechen, die bereit sind, Aufpreise zu zahlen. Der Bio-Hefemarkt im asiatisch-pazifischen Raum entwickelt sich, angeführt von Japan und Australien, während China mit fragmentierten Zertifizierungen und inkonsistenter Durchsetzung zu kämpfen hat.
Nach Anwendung:
Biokraftstoffboom verändert NachfragemusterIm Jahr 2025 dominierten Lebensmittel und Getränke die Anwendungen mit einem Anteil von 62,98 %. Dazu gehörten Backwaren, Getränke, Fleischalternativen, Suppen, Soßen, Snacks und Nudeln, die die Fermentations-, Geschmacksverstärkungs- und Ernährungsvorteile von Hefe nutzen. Backwarenanwendungen führten den Hauptanteil des Lebensmittel- und Getränkevolumens an, angetrieben durch Brot, Brötchen, Gebäck und Pizzateig. Fleisch und Fleischalternativen wachsen schnell, wobei Hefeextrakte Umami und Textur in pflanzlichen Produkten für Flexitarier verbessern. Snacks und Nudeln, insbesondere in den Instant-Nudelmärkten Asien-Pazifiks, nutzten Hefeextrakte in Würzungen und Beschichtungen für herzhafte Tiefe und als Ersatz für Mononatriumglutamat.
Biokraftstoffanwendungen wachsen von 2026 bis 2031 mit einer CAGR von 15,22 %, angetrieben durch Ethanolbeimischungsmandate in Brasilien, den Vereinigten Staaten, China und Indien. Brasiliens RenovaBio-Programm fördert Ethanol der zweiten Generation aus Zuckerrohrtrester und lignocellulosischen Rohstoffen und steigert die Nachfrage nach robusten Hefestämmen. Chinas E10-Ethanolmandat, das eine 10%ige Ethanolbeimischung in Benzin vorschreibt, treibt Kapazitätserweiterungen in wichtigen Provinzen voran, wobei staatliche Unternehmen mit Hefelieferanten kooperieren. Indiens Ethanolbeimischungsprogramm zielt bis 2025 auf eine 20%ige Beimischung ab und veranlasst Zuckermühlen, Destillationsanlagen zu installieren und Hefestämme für Melasse und Zuckerrohrsaft zu beschaffen.
Geografische Analyse
Europäischer Hefe- und Hefeextraktmarkt
Europa hielt im Jahr 2025 einen Anteil von 35,65 % am globalen Markt, angetrieben durch Deutschlands industriellen Bäckereibereich, Frankreichs Tradition des handwerklichen Brotbackens und die Rolle der Niederlande als Produktions- und Exportzentrum für Hefe. Deutschlands hoher Pro-Kopf-Brotkonsum stützt die Nachfrage nach Backhefe, während sein Craft-Brewing-Sektor den Absatz von Spezialhefe für Brauer ankurbelt. Frankreichs Vorschriften zur Förderung natürlicher Fermentationshilfsmittel begünstigen die Einführung von autolysiertem Hefeextrakt in Clean-Label-Backwarenformulierungen. Der britische Sektor für pflanzliche Lebensmittel integriert hydrolysierte Hefeextrakte in Fleischalternativen und vegane Fertiggerichte. Die europäische Hefeproduktion profitiert von der Nähe zur Zuckerrübenverarbeitung und von Fermentationsexpertise, was Kostenwettbewerbsfähigkeit und Anpassungsfähigkeit an Kundenbedürfnisse gewährleistet.
Asiatisch-pazifischer Hefe- und Hefeextraktmarkt
Der asiatisch-pazifische Raum wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 12,83 % wachsen, angetrieben durch den Ausbau der Bioethanolkapazitäten in China und Indien, einen steigenden Backwarenkonsum sowie eine verbesserte Kühlketteninfrastruktur, die die Verteilung von Frischhefe ermöglicht. Chinas E10-Ethanolmandat steigert die Hefenachfrage in wichtigen Provinzen, während das Wachstum städtischer Bäckereien mit veränderten Konsumgewohnheiten einhergeht. Indiens Ethanolbeimischungsprogramm und organisierte Einzelhandelsbäckereien schaffen Nachfrage nach Bioethanol- und Backhefe, unterstützt durch Investitionen in die Kühlkette. Japans reifer Markt für probiotische Hefe richtet sich an ältere Verbraucher, während südkoreanische Premium-Brotfilialen Frischhefe für handwerkliche Differenzierung einsetzen. Australiens Craft-Brewing-Sektor stützt die Nachfrage nach Spezialhefe für Brauer. Das regionale Wachstum hängt von Infrastrukturinvestitionen, regulatorischer Harmonisierung und der Preisstabilität von Rohstoffen ab.
Hefe- und Hefeextraktmarkt in Nordamerika und dem Nahen Osten und Afrika
Nordamerika verzeichnete im Jahr 2025 ebenfalls einen beachtlichen Anteil am globalen Umsatz, angeführt von der Bioethanolproduktion der Vereinigten Staaten, Kanadas Bäckereibereich und Mexikos Tortilla- und Brotmärkten. Der Renewable Fuel Standard der Vereinigten Staaten treibt die Nachfrage nach Bioethanolhefe an, während der Craft-Brewing-Sektor den Absatz von Spezialhefe für Brauer unterstützt. Kanadische Industriebäckereien bevorzugen Instant-Trockenhefe aufgrund ihrer Stabilität, während Bio-Bäckereien USDA-Bio-zertifizierte Hefe einsetzen. Mexikos Tortillaindustrie modernisiert die Produktion und integriert Hefeextrakte zur Geschmacks- und Texturverbesserung. Der Nahe Osten und Afrika entfallen auf 8 % bis 10 % des Umsatzes, wobei regionale Zentren in den Vereinigten Arabischen Emiraten, Saudi-Arabien und der Türkei Back- und Brauanwendungen unterstützen, während die Bäckereibranchen in Südafrika und Nigeria aufgrund von Kühlkettenbeschränkungen Instant-Trockenhefe bevorzugen.
Regulatorisches Umfeld
Die Regulierung von Hefe und Hefeextrakten stützt sich auf Rahmenwerke für Lebensmittelzusatzstoffe und Aromen, die je nach Endverwendung und Angabe variieren. In den Vereinigten Staaten ist Backhefeextrakt gemäß 21 CFR 184.1983 als GRAS (Generally Recognized as Safe) für die Verwendung als Aromastoff und Hilfsstoff bei Gehalten bis zu 5% in Lebensmitteln anerkannt, mit festgelegten Spezifikationen einschließlich Grenzwerten für Schwermetalle (zum Beispiel Blei bei 0,2 ppm und Arsen bei 0,4 ppm). Dieser Status unterstützt die breite Verwendung in Suppen, Saucen, Snacks und Backwarenformulierungen, legt aber auch großen Wert auf Qualitätssysteme der Lieferanten und Tests zur Einhaltung der Spezifikationsgrenzen im globalen Handel.
In der Europäischen Union wird für Aromazwecke verwendeter Hefeextrakt üblicherweise als Aromazubereitung gemäß Verordnung (EG) Nr. 1334/2008 reguliert und muss den Kennzeichnungsanforderungen der Verordnung (EU) Nr. 1169/2011 entsprechen, während Zulassungen von Lebensmittelzusatzstoffen und Datenanforderungen auf die Verordnung (EG) Nr. 1333/2008 zurückgehen. Die EFSA aktualisierte ihre Datenanforderungen für Anträge auf Lebensmittelzusatzstoffe mit einer ab dem 20. Juli 2026 gültigen Leitlinie, wodurch die Bedeutung solider Sicherheitsdossiers für neue oder erweiterte Anwendungen, einschließlich durch Präzisionsfermentation gewonnener Varianten, zunimmt. In China regeln nationale Lebensmittelsicherheitsstandards wie GB 2760 die Zulassungen von Lebensmittelzusatzstoffen und damit verbundene Gesundheitsanforderungen für in der Lebensmittelverarbeitung verwendete Hefe, was zusätzliche Lokalisierungsanforderungen bei Dokumentation und Tests mit sich bringt, wenn Hefeextrakte in regulierte herzhafte Anwendungen und Anwendungen für funktionelle Lebensmittel exportiert werden.
Wettbewerbslandschaft
Der Markt für Hefe und Hefeextrakt spiegelt einen konsolidierten Kern wider, in dem Lesaffre Group, Angel Yeast Co Ltd und Lallemand Inc. etwa den Hauptanteil der globalen Produktionskapazität kontrollieren und Fermentations-Intellectual-Property besitzen, die Stammentwicklung, Bioprozessoptimierung und anwendungsspezifische Formulierungen umfasst. Angel Yeasts Zusammenarbeit mit einem chinesischen Tierernährungskonzern erweitert seine Reichweite in antibiotikafreie Futtermittelzusatzstoffe – ein Segment, in dem die Margenprofile traditionelle Backwarenanwendungen um 8 bis 12 Prozentpunkte übertreffen – während Lallemands Investitionen in die probiotische Hefeforschung auf pharmazeutische und nutraceutische Kanäle abzielen, die klinische Validierung und regulatorische Dossiers schätzen.
Associated British Foods' AB Mauri-Division und Kerry Group plc nutzen ihre globalen Vertriebsnetze und technischen Servicefähigkeiten, um Industriebäckerei- und Lebensmittelverarbeitungskunden zu binden und Formulierungsunterstützung sowie Fermentations-Troubleshooting anzubieten, das kleinere regionale Produzenten nicht im gleichen Maßstab replizieren können. Chancen in weißen Flecken entstehen bei präzisionsfermentieren Designer-Stämmen, die eine verbesserte Bioethanolausbeute, gezielte probiotische Vorteile oder neuartige Geschmacksverbindungen liefern, wobei risikokapitalfinanzierte Neueinsteiger wie Ginkgo Bioworks und Zymergen Hefeengineering für Anwendungen jenseits traditioneller Lebensmittel und Kraftstoffe erkunden.
Die Kapitalintensität der Skalierung von Fermentationsinfrastruktur – geschätzt auf USD 50 Millionen bis USD 100 Millionen pro Anlage – und die mehrjährigen Zeitrahmen für die Sicherung regulatorischer Genehmigungen dämpfen jedoch die kurzfristigen Disruptionsrisiken und begünstigen etablierte Unternehmen mit bewährten Produktionsstätten und Regulierungskompetenz. Kleinere Akteure besetzen Nischenpositionen in Bio- und Nicht-GVO-zertifizierter Hefe, regionalen Spezialstämmen für handwerkliche Bäckereien und Craft-Brauereien sowie anwendungsspezifischen Formulierungen für pflanzliche Fleischalternativen – Segmente, in denen Kundennähe und schnelle Formulierungsiteration Wettbewerbsvorteile gegenüber skalengetriebenem Kostenführertum bieten.
Hefe- und Hefeextrakt Marktführer
-
Associated British Foods plc
-
Lesaffre Group
-
Angel Yeast Co Ltd
-
Lallemand Inc.
-
Kerry Group plc
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Hefe- und Hefeextraktmarkt Unternehmen in diesem Bericht
- Associated British Foods plc
- Lesaffre Group
- Angel Yeast Co Ltd
- Lallemand Inc.
- Novozymes A/S
- Enzym Group
- Kerry Group plc
- Mitsubishi Corporation Life Sciences Holdings Limited
- Omega Yeast Labs, LLC
- Bintani Australia PTY Ltd.
- Titan Biotech Ltd.
- Asahi Group Foods (Leiber GmbH)
- AEB Group SpA
- Martin Braun Gruppe
- Imperial Yeast
- Bioven Ingredients
- Oriental Yeast Co., Ltd.
- Kothari Fermentation and Biochem Ltd
- Pak Group (Pakmaya)
- Bhagwati Chemicals
Marktchancen und Zukunftsaussichten
Kurzfristige Marktlücken konzentrieren sich auf höherwertige Hefederivate und lokalisierte Kapazitäten, die die Versorgungssicherheit für Lebensmittelhersteller verbessern, die eine Clean-Label-Reformulierung und Salzreduktion verfolgen. ABF Ingredients (Ohly) kündigte eine neue Produktionsanlage für Spezialzutaten in Eau Claire, Wisconsin, mit einer Investition von etwa 47,8 Millionen GBP an (in Unternehmenskommunikation als über 65 Millionen USD ausgewiesen), mit dem Ziel, die Produktionskapazität für Spezialhefeextrakte, hefebasierte Zutaten und Aromalösungen zu erhöhen. Diese Art von regionaler Fertigungspräsenz kann kürzere Lieferzeiten für industrielle Lebensmittel- und Getränkekunden unterstützen und ermöglicht differenzierte Extraktqualitäten, die auf Snacks, Suppen, Saucen und pflanzenbetonte Formulierungen zugeschnitten sind.
Technologiegetriebene Chancen entstehen auch rund um zirkuläre Rohstoffstrategien und Prozessintensivierung für die Hefeextraktproduktion, einschließlich Verfahren, die verbrauchte Brauereihefe als Einsatzstoff nutzen. Eine 2026 begutachtete Studie berichtete über gepulste elektrische Felder als Methode zur Aufwertung verbrauchter Brauereihefe zu funktionellen, stickstoffreichen Extrakten mit einer fermentativen Leistung, die mit kommerziellem Hefeextrakt vergleichbar ist, im Einklang mit brauereinahen Lieferketten und Agenden zur Abfallreduzierung. Separat nahm Angel Yeast Ende 2025 in Yichang eine neue Spezialhefeanlage mit einer Kapazität von 8.500 Tonnen für Craft-Brauen und Bioenergieanwendungen in die Versuchsproduktion, was den Wandel hin zu Spezialstämmen und anwendungsspezifischen Portfolios statt nur Standard-Backhefe verstärkt.
Neueste Industrielle Entwicklungen in Hefe- und Hefeextraktmarkt
- Juli 2026: Lesaffre veranstaltete sein erstes Brotsymposium in Marcq-en-Baroeul, Frankreich, bei dem rund 200 Interessenvertreter aus den Bereichen Backwaren und Fermentation zu Brotqualität, Fermentation und Ernährung zusammenkamen. Die Veranstaltung stärkte die von Lieferanten geführte technische Zusammenarbeit als Weg, höherwertige Hefe- und Hefederivatlösungen in industrielle und handwerkliche Backwaren-Reformulierungsprogramme einzubetten.
- April 2026: ABF Ingredients (Ohly) kündigte Pläne an, über 65 Millionen USD in den Bau einer neuen Spezialzutatenanlage in Eau Claire, Wisconsin, zu investieren und damit die Kapazität für Hefeextrakte und hefebasierte Aromalösungen zu erweitern. Das Projekt unterstützt eine stärker lokalisierte nordamerikanische Versorgung für Lebensmittelhersteller und stärkt Ohlys Fähigkeit, Clean-Label-Anwendungen für herzhafte Produkte und Prozessaromen im großen Maßstab zu bedienen.
- Dezember 2024: Lesaffre schloss die Übernahme des Hefeextraktgeschäfts von DSM-Firmenich ab und integrierte es in seine Biospringer-Division, einschließlich der übernommenen Mitarbeiter und des Verarbeitungs-Know-hows. Die Transaktion erweiterte Lesaffres Hefeextrakt-Plattform im Bereich herzhafter Zutaten und stärkte die Produktbreite und Kundenreichweite in Lebensmittel- und Futtermittelformulierungen.
Hefe- und Hefeextraktmarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst den Umsatzwert von Hefe und Hefeextrakt, die als Zutaten in den wichtigsten Endverwendungsbereichen eingesetzt werden, darunter Lebensmittel und Getränke, Tierfutter und Heimtiernahrung, Bioethanol, Pharmazeutika und Nahrungsergänzungsmittel, gemessen auf globaler Ebene.
Ausschlüsse aus dem Umfang: Diese Größenbestimmung berücksichtigt nicht den Einzelhandelswert nachgelagerter Fertigprodukte, bei denen Hefe nur ein untergeordneter Bestandteil ist, und schließt auch Nicht-Hefe-Fermentationsorganismen aus.
Segmentierungsübersicht
- Nach Hefeart
- Backhefe
- Brauhefe
- Destillations- und Weinhefe
- Bioethanolhefe
- Probiotische/Ernährungsphysiologische Hefe
- Sonstige
- Nach Produkt
- Autolysat
- Hydrolysat
- Nach Form
- Frisch/Gepresst
- Aktiv-Trocken
- Instant-Trocken
- Sonstige
- Nach Quelle
- Konventionell
- Frei-von/Bio
- Nach Anwendung
- Lebensmittel und Getränke
- Backwaren
- Getränke
- Fleisch und Fleischalternativen
- Suppen, Soßen und Bouillons
- Snacks und Nudeln
- Sonstige
- Tierfutter und Heimtiernahrung
- Biokraftstoff
- Pharmazeutika
- Nahrungsergänzungsmittel
- Andere Anwendungen
- Lebensmittel und Getränke
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Übriges Nordamerika
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Niederlande
- Schweden
- Polen
- Belgien
- Russland
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Australien
- Indonesien
- Thailand
- Singapur
- Übriges Asien-Pazifik
- Südamerika
- Brasilien
- Argentinien
- Chile
- Kolumbien
- Peru
- Übriges Südamerika
- Naher Osten und Afrika
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Türkei
- Ägypten
- Südafrika
- Nigeria
- Marokko
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Desk Research wurde verwendet, um die Rahmenbedingungen für das festzulegen, was berücksichtigt werden sollte, und um die Ausgangsdatenreihen aufzubauen, die das Modell benötigt. Wir haben hauptsächlich öffentliche Quellen herangezogen, wie FAOSTAT für landwirtschaftliche Inputs, UN Comtrade für Handelsströme, die grenzüberschreitende Bewegungen von Hefezutaten anzeigen, sowie makroökonomische Indikatoren der Weltbank und des IWF, um Wachstumsannahmen nach Ländern abzustimmen.
Um den Branchenkontext fundiert zu halten, wurden zusätzliche Informationen aus Quellen wie dem USDA und anderen nationalen Landwirtschafts- und Lebensmittelsicherheitsbehörden, dem Codex Alimentarius und ähnlichen Normungsgremien für Kennzeichnungs- und Zusatzstoffkontext sowie aus begutachteten Fachzeitschriften, die Fermentationsausbeuten und Anwendungstrends behandeln, herangezogen. Jahresberichte von Unternehmen, Investorenpräsentationen und seriöse Pressemitteilungen wurden zur Überprüfung von Kapazitätsbewegungen und Nachfragesignalen verwendet, und kostenpflichtige Abonnements für Unternehmensfinanzdaten und Patentdatenbanken unterstützten die Umsatzkartierung und das Innovationsmonitoring. Dies sind nur illustrative Quellen, und viele weitere öffentliche Referenzen wurden auch für die Datenerhebung, Validierung und Klärung während der Studie verwendet.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf Interviews und kurze Umfragen mit Zutatenzulieferern, Distributoren sowie Einkaufs- und F&E-Verantwortlichen bei Endverbrauchern, die Hefezutaten in Formulierungen einsetzen. Da Nachfrage und Produktion global sind, haben wir die Beiträge aus der Region Asien-Pazifik, EMEA und Amerika ausgewogen und dann Folgefragen verwendet, um Lücken bei Preisen, Produktmixverschiebungen zwischen Hefe und Extrakten sowie den Auswirkungen der Clean-Label-Reformulierung auf die Volumina zu schließen.
Verteilung der Befragten in der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 35 % | Führungskräfte (CXOs): 15 % | Asien-Pazifik: 47 % |
| Mittlere Ebene: 46 % | Funktions-/Bereichsleiter: 38 % | EMEA: 29 % |
| Kleinere Marktteilnehmer: 19 % | Manager: 47 % | Amerika: 24 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Nachfragepoolaufbau, der den Verbrauch von Hefe und Hefeextrakt mit der Endverwendungsaktivität verknüpft und dann die Gesamtmengen nach Produktform und Anwendung anhand beobachteter Mixmuster aufteilt. Wo das Bild präzisiert werden musste, wurde es durch selektive Bottom-up-Annäherungen bestätigt, wie z. B. die Zusammenfassung einer Stichprobe von Lieferantenumsätzen, die Überprüfung von Kanalpreislisten und die Validierung implizierter Volumina anhand von Durchschnittsverkaufspreisbereichen.
Zu den wichtigsten Modellinputs gehörten Trends bei der Bäckerei- und Verarbeitungslebensmittelproduktion, Indikatoren für die Tier- und Heimtiernahrungsproduktion, Signale zur Bioethanolbeimischung und -produktion sowie Produktmixannahmen zwischen Hefe, autolysierten und hydrolysierten Extrakten. Die Preisgestaltung wurde durch eine einfache Durchschnittsverkaufspreis-Progressionsansicht gehandhabt, bei der Inflation, Rohstoffverfügbarkeit und Mixverschiebungen (zum Beispiel ein höherer Einsatz von Extrakt in herzhaften Anwendungen) konsistent mit dem gehalten wurden, was Käufer und Lieferanten beschrieben haben.
Für die Prognose wurde eine Szenarioanalyse verwendet, damit der Basisfall mit praktischen Hebeln einem Stresstest unterzogen werden konnte, hauptsächlich die Geschwindigkeit der Clean-Label-Einführung, die Erholung des Gastronomiesektors und die Stabilität der Biokraftstoffpolitik. Wenn eine Bottom-up-Überprüfung eine Lücke aufwies, wurden konservative Proxy-Regeln angewendet, wie z. B. die Anwendung regionaler Mixdurchschnitte und die anschließende Überprüfung des Ergebnisses in Validierungsgesprächen, damit die endgültigen Gesamtmengen realistisch und reproduzierbar blieben.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse wurden durch Triangulation über drei Ebenen überprüft, nämlich den modellierten Nachfragepool, die angebotsseitigen Signale sowie die aus Interviews gewonnenen Preis- und Volumenbereiche. Wir suchen nach Anomalien wie plötzlichen Marktanteilssprüngen, Ländertotalen, die vernünftige Zutatenverbrauchsniveaus überschreiten, und Preisschwankungen, die nicht durch Handels- und Inputkostenentwicklungen gestützt werden, und dann werden diese Punkte vor der Freigabe überarbeitet.
Jeder Bericht durchläuft eine mehrstufige interne Überprüfung, und wir nehmen erneut Kontakt zu relevanten Befragten auf, wenn eine wesentliche Abweichung festgestellt wird oder wenn ein bedeutendes Ereignis die Annahmen verschiebt. Die Studie wird jährlich aktualisiert, und Zwischenaktualisierungen werden hinzugefügt, wenn bedeutende Kapazitätserweiterungen, regulatorische Änderungen oder makroökonomische Störungen auftreten. Vor der Lieferung wird ein abschließender Analystencheck durchgeführt, damit der Datensatz die neuesten öffentlichen Informationen und das Feedback aus dem Feld widerspiegelt.
Vergleich der Hefe- und Hefeextraktmarktgröße von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen für Hefe und Hefeextrakt können weit auseinanderliegen, da der enthaltene Produktkorb nicht immer derselbe ist und das Berichtsjahr sowie der Währungszeitpunkt ebenfalls zwischen den Studien variieren. Unterschiede entstehen auch dadurch, wie Analysten Anwendungsgrenzen behandeln, z. B. ob nur Zutatenumsätze gezählt werden oder ob breitere herzhafte Zutatensysteme einbezogen werden.
Durch die Verfolgung anwendungsspezifischer Nachfrageindikatoren und die Aktualisierung von Preis- und Mixannahmen durch Interviewüberprüfungen hält Mordor Intelligence die Zählung auf den Zutatenwertvon Hefe und Hefeextrakt in den Bereichen Lebensmittel und Getränke, Futter- und Heimtiernahrung, Bioethanol, Pharmazeutika und Nahrungsergänzungsmittel beschränkt, was dazu neigt, diesen Umfang von engeren Studien, die sich nur auf Hefeextrakt konzentrieren, oder von breiteren Zutatenzusammenfassungen zu unterscheiden.
Vergleichsreferenz
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 8,91 Milliarden USD (2026) | |
| Globaler Herausgeber A | 2,63 Milliarden USD (2026) | Diese Schätzung konzentriert sich ausschließlich auf Hefeextrakt und schließt daher Bäcker-, Brauer-, Destillations- und andere Hefekategorien aus, die den Wertpool bei Zutatenumsätzen erheblich erweitern. |
| Fachverlag B | 2,60 Milliarden USD (2025) | Verwendet ein anderes Basisjahr und ist auf Hefeextrakt beschränkt, und die Wertentwicklung wird häufig aus einer kleineren Anzahl von Lebensmittelanwendungsfällen aufgebaut, was die Nachfrage aus Futter-, Bioethanol- und gesundheitsbezogenen Anwendungen unterschätzen kann. |
Die Streuung in der Tabelle ergibt sich hauptsächlich aus Umfangsgrenzen und Jahresabstimmung und nicht aus einfachen mathematischen Unterschieden. Wenn der Produktperimeter konsistent gehalten und dieselben Nachfragesignale über alle Regionen hinweg verwendet werden, wird die resultierende Marktgröße leichter auf Volumina, Preislogik und klar formulierte Anwendungsfälle zurückführbar, was unser Ansatz zu liefern beabsichtigte.
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Hefemarktes?
Der Hefemarkt wird im Jahr 2026 auf USD 8,91 Milliarden geschätzt und soll bis 2031 USD 15,12 Milliarden erreichen.
Welche Region führt den Hefemarkt an?
Europa hält im Jahr 2025 mit 35,65 % den größten Anteil, angetrieben durch Backwaren, Brauerei und strenge Clean-Label-Vorschriften.
Welches Anwendungssegment wächst am schnellsten?
Biokraftstoffanwendungen verzeichnen für 2026–2031 die höchste CAGR von 15,22 % aufgrund von Mandaten für erneuerbare Energien.
Wie wirken sich Biokraftstoffpolitiken in großen Volkswirtschaften auf die Hefenachfrage aus?
Ethanolmandate in Brasilien, den Vereinigten Staaten, China und Indien treiben Bioethanolhefe-Anwendungen auf eine CAGR von 15,22 % und steigern das Gesamtvolumen.