
Marktgröße und Marktanteil für Drähte und Kabel
Marktanalyse für Drähte und Kabel von Mordor Intelligence
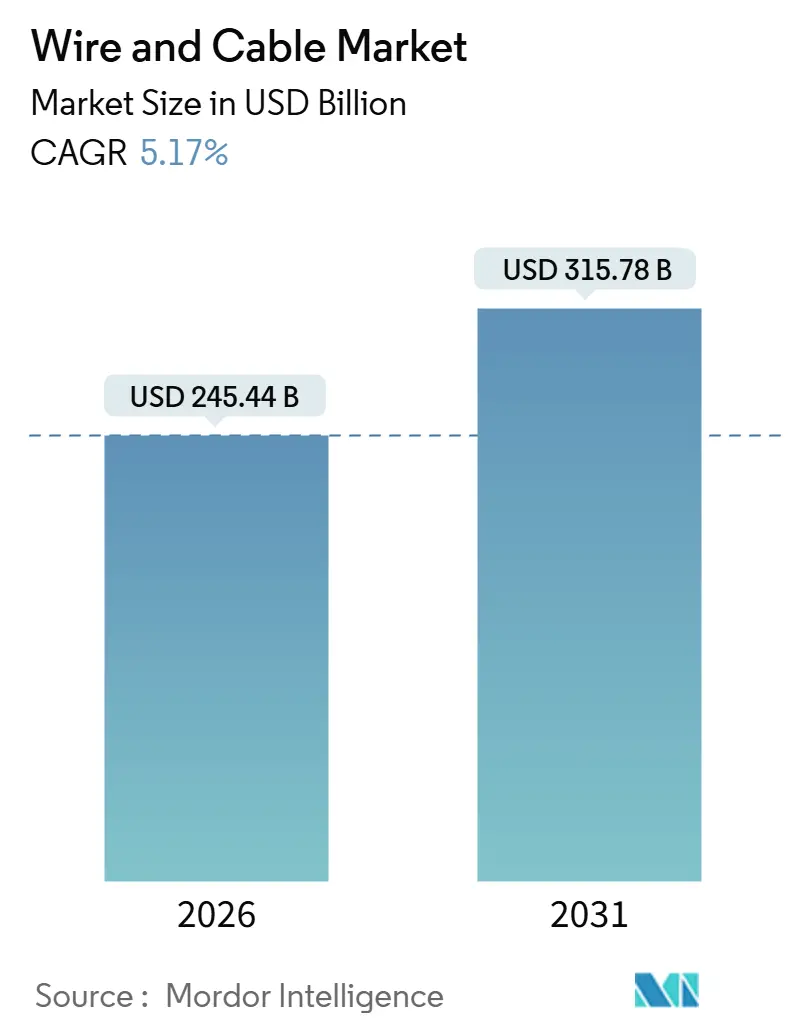
Die Größe des Draht- und Kabelmarkts wurde im Jahr 2026 auf 245,4 Milliarden USD geschätzt und soll von 258,1 Milliarden USD im Jahr 2027 auf 334,5 Milliarden USD bis 2032 wachsen, bei einer CAGR von 5,32 % während des Prognosezeitraums (2027–2032).
Netzinvestitionen und Indiens Glasfaser-bis-zum-Heim-Ausbau verbinden die Infrastrukturexpansion mit der Nachfrage nach Elektro- und Kommunikationssystemen. Offshore-Projekte fügen Installationsverantwortlichkeiten zur Kabelversorgung hinzu und begünstigen Hersteller mit integrierten Lieferfähigkeiten. Engpässe bei der Materialqualifizierung und die Kupferpreisexposition können Lieferpläne und vertragliche Verpflichtungen erschweren. Lieferanten, die die Kupferstabversorgung, qualifizierte Isolierung und Installationsfähigkeit kontrollieren, tragen weniger externe Abhängigkeiten, wenn sie finanzierte Netz- und Glasfaserprojekte planen.
Wichtigste Erkenntnisse des Berichts
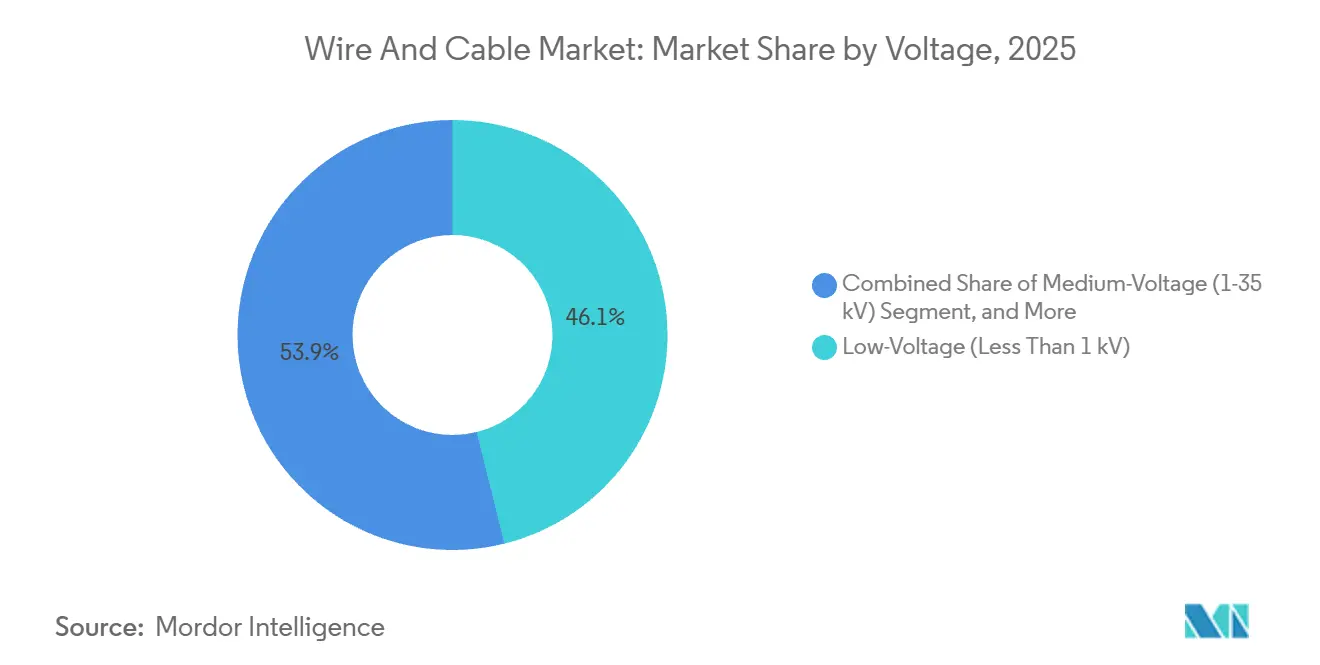
- Nach Spannung führten Niederspannungskabel unter 1 kV mit einem Marktanteil von 45,59 % im Jahr 2026, während Extra- und Hochspannungskabel über 35 kV im Zeitraum 2027–2032 mit einer CAGR von 8,03 % am schnellsten wachsen sollen.
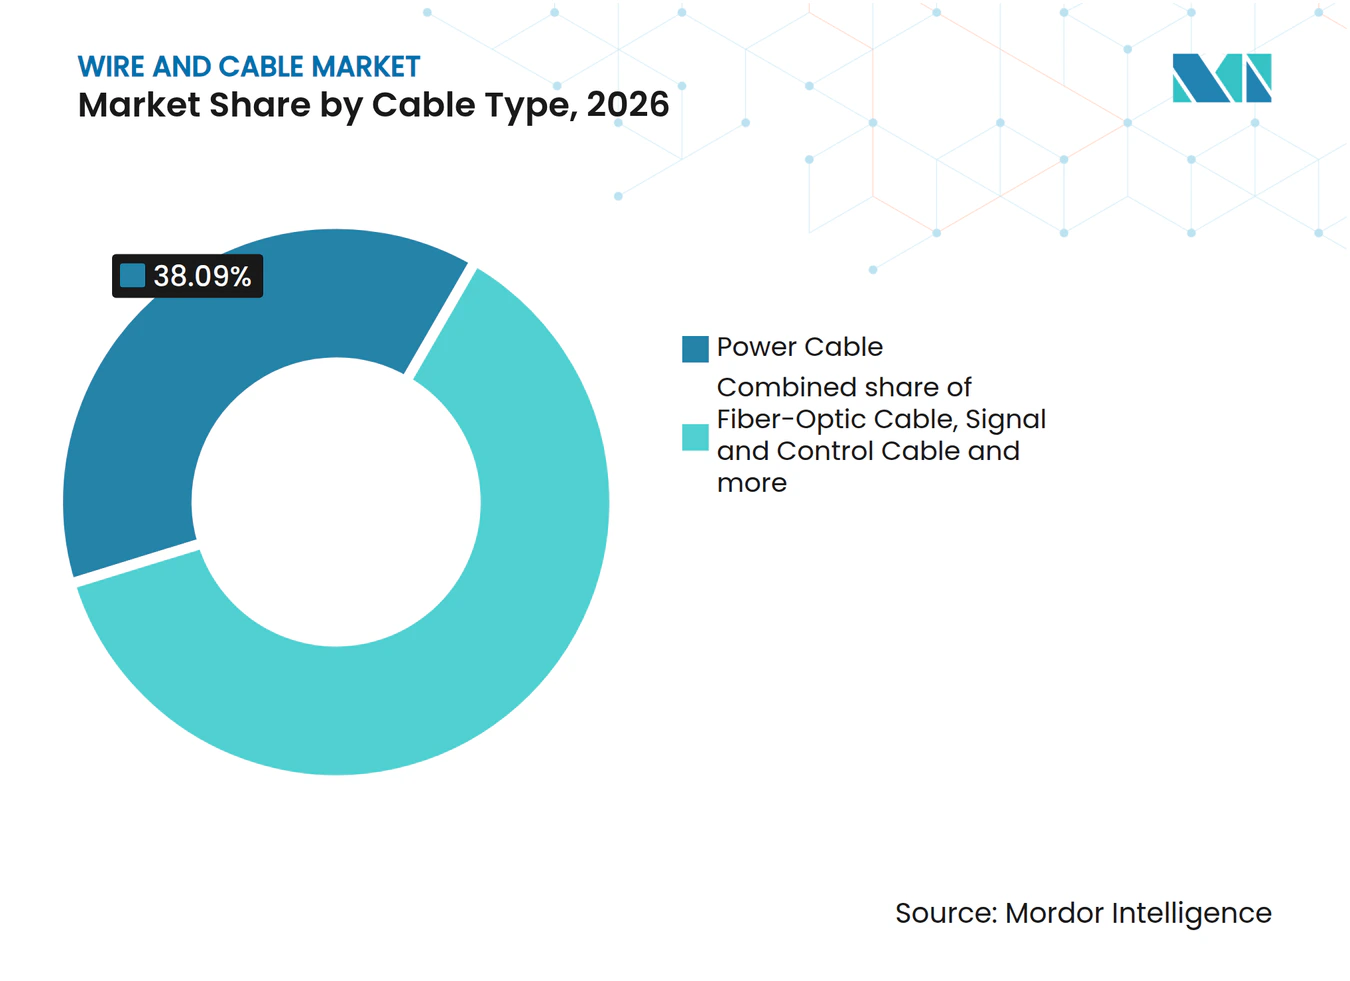
- Starkstromkabel führten die Kabeltyp-Aufschlüsselung mit einem Anteil von 38,09 % an der Draht- und Kabelmarktgröße im Jahr 2026 an, während Glasfaserkabel im Zeitraum 2027–2032 mit einer CAGR von 8,74 % am schnellsten wachsen sollen.
- Unter den Leitermaterialien hielt Kupfer mit einem Anteil von 57,88 % im Jahr 2026 die Führungsposition, und Aluminium soll im Zeitraum 2027–2032 mit einer CAGR von 6,95 % am schnellsten wachsen.
- Erdkabel führten die Installationsnachfrage mit einem Marktanteil von 43,93 % im Jahr 2026 an, während Seekabel im Zeitraum 2027–2032 mit einer CAGR von 8,55 % am schnellsten wachsen sollen.
- Unter den Endverbraucher-Segmenten führte die Strominfrastruktur, einschließlich Versorgungsunternehmen und erneuerbarer Energien, mit einem Marktanteil von 29,65 % im Jahr 2026, während Telekommunikation und Rechenzentren im Zeitraum 2027–2032 mit einer CAGR von 8,24 % am schnellsten wachsen sollen.
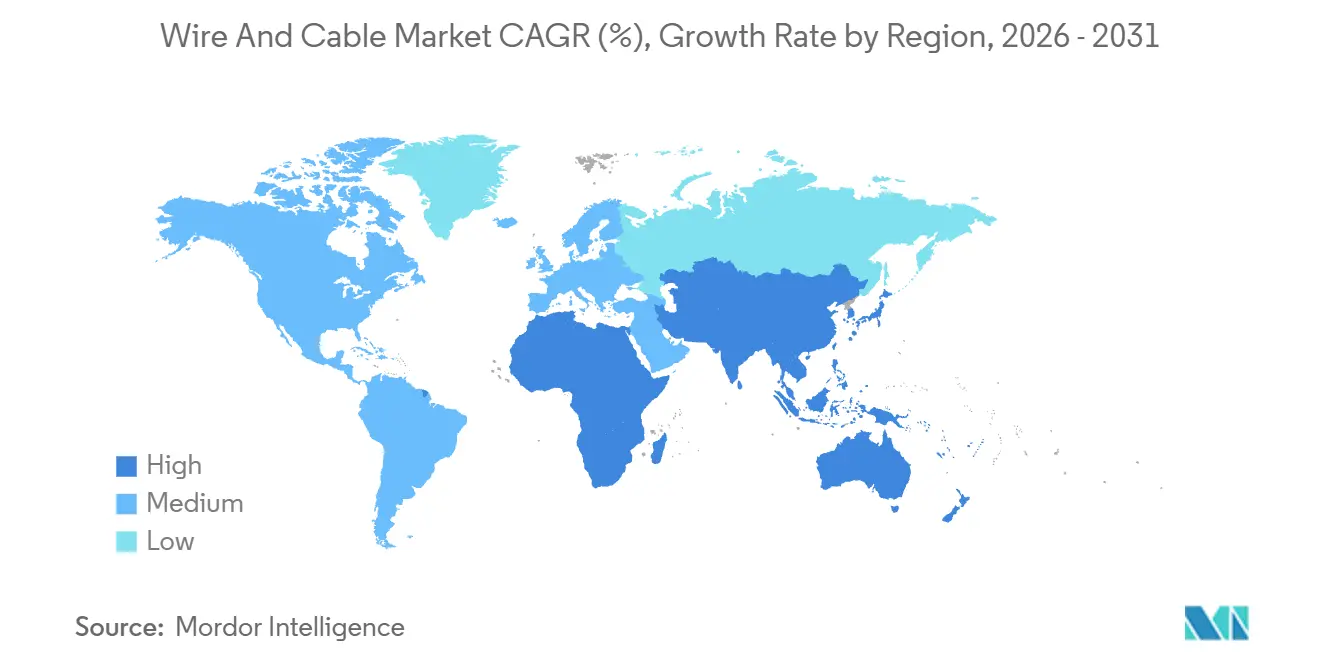
- Asien-Pazifik führte die geografische Nachfrage mit einem Marktanteil von 38,76 % im Jahr 2026 an, während der Nahe Osten und Afrika im Zeitraum 2027–2032 mit einer CAGR von 6,4 % am schnellsten wachsen sollen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach Hochspannungskabeln für Offshore-Wind in der Nordsee und in Ostasien | +2% | Deutsches Nordsee und Japan | Mittelfristig (2–4 Jahre) |
| Beschleunigter Ausbau von Glasfaser-bis-zum-Haus in Indien und im Verband Südostasiatischer Nationen | +1.6% | Indien und die Philippinen | Kurzfristig (≤ 2 Jahre) |
| Elektrifizierung von Fahrzeugkabelbäumen für Elektrofahrzeugplattformen | +1.4% | China, Vereinigte Staaten, Europäische Union, Europäische Freihandelsassoziation, Vereinigtes Königreich und Indien | Mittelfristig (2–4 Jahre) |
| Netzverbindungsprojekte in Subsahara-Afrika erschließen multilaterale Finanzierungsmittel | +1.1% | Uganda und Tansania | Langfristig (≥ 4 Jahre) |
| Schneller Ausbau von Rechenzentrumsverbindungen in aufstrebenden digitalen Knotenpunkten | +0.9% | Malaysia, Singapur, Thailand, Vietnam und die Philippinen | Mittelfristig (2–4 Jahre) |
| Unternehmenseinkauf mit Netto-Null-Zielen treibt die Einführung grüner Kabelmaterialien voran | +0.6% | Vereinigte Staaten von Amerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach Hochspannungskabeln für Offshore-Windenergie in der Nordsee und Ostasien
Offshore-Windprojekte steigern die Nachfrage nach Kabelsystemen sowie nach der Planung und Installation, die für deren Anbindung erforderlich ist. Nexans sicherte sich im Januar 2025 den LanWin-2-Auftrag über 250 Kilometer 525-kV-HVDC-XLPE-Onshore- und Offshore-Exportkabelsysteme im Rahmen von TenneTs deutschem Nordsee-Programm. Im März 2026 erhielt Sumitomo Electric Industries Ltd. einen Auftrag zur Planung, Herstellung und Installation von rund 57 Kilometern 66-kV-AC-Seekabelübertragungskabeln für einen 315-MW-Windpark vor Akita, Japan. Die Aufträge machen Offshore-Windanbindungen zu Bestellungen für spezifizierte Export- und Seekabelübertragungskabel. Beide Aufträge umfassen auch Installationsleistungen, sodass die beauftragten Lieferanten neben der Fertigungskapazität auch über Installationsfähigkeiten verfügen müssen.
Beschleunigter Glasfaser-bis-zum-Heim-Ausbau in Indien und ASEAN
Der Glasfaserausbau zieht Nachfrage sowohl aus öffentlichen Anschlussprogrammen als auch aus kommerziellen Prepaid-Breitbanddiensten. Bis zum 29. Januar 2026 meldete Indiens Ministerium für Kommunikation, dass BharatNet landesweit mehr als 1,4 Millionen FTTH-Anschlüsse bereitgestellt hatte. Auf den Philippinen verzeichnete Converges Surf2Sawa-Prepaid-Glasfaserdienst Ende März 2026 674.000 Kunden, ein Anstieg von 86,7 % im Jahresvergleich. Diese Beispiele zeigen unterschiedliche Wege zur Glasfaseradoption, die staatliche Anschlussbereitstellung mit kommerzieller Teilnehmergewinnung verbinden. Die wachsende Prepaid-Kundenbasis stärkt die wirtschaftliche Grundlage für Betreiber, die Netzreichweite in aktive Dienste umwandeln. Das Wachstum der Nutzung unterstützt die Kabelnachfrage am direktesten, wenn es physische Anschlüsse in neu erschlossene Gebäude erweitert.
Elektrifizierung von Fahrzeugkabelbäumen für Elektrofahrzeugplattformen
Die Elektrifizierung der Automobilindustrie erweitert das potenzielle Kabelbedarfspotenzial innerhalb einer Fahrzeugindustrie, die individuelle Hochspannungs-Kabelbaum-Spezifikationen verwendet. Die weltweiten Verkäufe von leichten Elektrofahrzeugen überstiegen 2025 20 Millionen, was etwa 25 % der Neuzulassungen bei leichten Fahrzeugen entspricht, gegenüber rund 19 % im Jahr 2024. Im Juli 2025 veröffentlichte der ZVEI unverbindliche Prüfrichtlinien für Hochspannungskabelbäume in Kraftfahrzeugen, bestehend aus abgeschirmten Hochspannungsmantelkabeln, passiven elektrischen und mechanischen Komponenten sowie Verbindungssystemen. Die Richtlinien sollen individuelle Hersteller- oder OEM-Spezifikationen informieren. Das wachsende Fahrzeugvolumen schafft daher Nachfragepotenzial innerhalb einer Produktkategorie, in der die Kabelleistung neben Komponenten und Verbindungen berücksichtigt wird. Für Kabellieferanten hängt die Wachstumschance davon ab, individuelle Programmspezifikationen zu erfüllen, anstatt die Richtlinien als gemeinsamen verbindlichen Standard zu behandeln.
Netzverbindungsprojekte in Subsahara-Afrika erschließen multilaterale Finanzierungsmittel
Multilaterale Finanzierung gibt grenzüberschreitenden Stromverbindungen einen klareren Weg von regionalen Integrationszielen zu potenzieller Leiternachfrage. Im Juni 2026 genehmigte die Weltbankgruppe ein Programm für Übertragung und Handel in Ostafrika im Wert von 1,6 Milliarden USD, einschließlich 250 Millionen USD an konzessionärer IDA-Finanzierung für Ugandas Hochspannungs-Uganda-Tansania-Verbindungsleitung. Die geplante Leitung würde Ugandas überschüssige saubere Energieressourcen mit regionalen Strommärkten verbinden. Dies verknüpft die wirtschaftliche Grundlage für Übertragungsausrüstung mit grenzüberschreifendem Stromzugang und gibt dem Projekt eine Nachfragelogik, die über ein einzelnes inländisches Netz hinausgeht. Für Leiterlieferanten stärkt die Finanzierungsgenehmigung die Projektpipeline, bevor der Bau sie in gelieferte Mengen umsetzt.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| XLPE-Harz-Versorgungsengpässe begrenzen die EHV-Produktion | -0.9% | Asien-Pazifik, insbesondere Taiwan | Mittelfristig (2–4 Jahre) |
| Kupferpreisvolatilität belastet Auftragnehmermargen in MENA | -0.7% | Vereinigte Arabische Emirate und Saudi-Arabien | Kurzfristig (≤ 2 Jahre) |
| Anfälligkeit von Seekabeln gegenüber geopolitischer Sabotage | -0.4% | Rotes-Meer-Schifffahrtskorridor | Mittelfristig (2–4 Jahre) |
| Fachkräftemangel bei der Hochspannungskabelverbindung | -0.3% | Vereinigtes Königreich | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
XLPE-Harz-Versorgungsengpässe begrenzen die EHV-Produktion
Die Verfügbarkeit qualifizierter Isolierung stellt eine separate Einschränkung für die Produktion von Höchstspannungskabeln dar, die über die Werksexpansion hinausgeht. Hua Eng Wire & Cable meldete am 21. Mai 2026 Engpässe bei XLPE-Isolierung für Höchstspannungen und Außenleiter-Materialien in Taiwan.[1] In seiner Risikooffenlegung für 2025 identifizierte Nexans die Abhängigkeit von XLPE-Verbindungen, lange Qualifizierungsvorlaufzeiten und Marktkapazitätsengpässe als Risiken für Versorgungsunterbrechungen in der Kabelbranche. Zusammen machen diese Bedingungen den Wechsel von Materialquellen zu einer potenziellen Planungseinschränkung, wenn etablierte Versorgungen knapp sind. Hua Eng meldete im Mai 2026, neue Materialien zu testen, um die Lieferkettenresilienz zu stärken. Für Kabelkäufer schaffen Qualifizierungsvorlaufzeiten eine Exposition gegenüber Lieferverzögerungen, die zusätzliche Werkskapazität allein nicht beheben kann.
Kupferpreisvolatilität belastet Auftragnehmermargen in MENA
Für Elektroauftragnehmer in den Vereinigten Arabischen Emiraten setzt Festpreisarbeit Lieferverpflichtungen Änderungen bei den Metalleingabekosten aus. Im Oktober 2026 waren Auftragnehmer in den Vereinigten Arabischen Emiraten zunehmend nicht bereit, Preise für langfristige Projekte angesichts regionaler Kostenrisiken festzuschreiben, während ein Bericht von Currie & Brown starke globale Kupferpreisanstiege unter mehreren Materialdrücken aufführte. Wenn Auftragnehmer Preise nicht festschreiben, hat der Entwickler weniger Kostensicherheit für die Verpflichtung zu elektrischer Infrastruktur innerhalb eines langfristigen Projekts. Bis Juni 2025 nutzte der Produzent Riyadh Cables Group Futures zur Absicherung von Kupfer, Aluminium und Blei und hatte sich angesichts erhöhter Preisschwankungen für Termingeschäfte bei Hochspannungs- und Freileitungskabelmaterialien entschieden. Elektrische Infrastruktur gehört zu den metallintensiven Arbeitskategorien, die dem größten Druck ausgesetzt sind, und platziert kabeltragende Projektpakete in den Vereinigten Arabischen Emiraten unter jenen, bei denen Entwickler einem sich verschiebenden Materialkostenrisiko gegenüberstehen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Spannung:
Gebäudenachfrage und Leitungsersatz bedienen unterschiedliche KäuferNiederspannungskabel unter 1 kV machten 2026 einen Anteil von 45,59 % an der Draht- und Kabelmarktgröße aus. Die Nachfragebasis des größten Segments umfasst indische Gebäudedrähte, die in Haushalten, Wohnungen und Gewerbeflächen verwendet werden, wo Polycab India 2025–26 eine stark wachsende Nachfrage meldete. Polycab verknüpfte diese Nachfrage mit Indiens rascher Urbanisierung und Kommerzialisierung. Gebäudedraht folgt daher der städtischen Bautätigkeit über alle 3 Gebäudetypen hinweg und nicht einer einzelnen Projektpipeline.
Extra- und Hochspannungskabel über 35 kV sind das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 8,03 % im Zeitraum 2027–2032. Am 30. Juni 2026 erhielt Prysmian von Transpower New Zealand die Freigabe zur Projektdurchführung für das Cook-Strait-HVDC-Leitungsupgrade, womit die vollständige Projektabwicklung aktiviert wurde. Das Design sah 350-kV-Einleiter-HVDC-Kabel vor, um die bestehende Cook-Strait-Kabelinfrastruktur nahe dem Ende ihrer Betriebslebensdauer zu ersetzen. Der Ersatz einer in Betrieb befindlichen Leitung gibt den spezifizierten Kabeln einen kommerziellen Zweck, der an den Anlagenzustand und die Kontinuität der Stromübertragung zwischen den Inseln gebunden ist.



Nach Kabeltyp:
Versorgungsnachfrage und digitale Infrastruktur schaffen separate KanäleStarkstromkabel repräsentierten 2026 einen Marktanteil von 38,09 % im Draht- und Kabelmarkt. Das größte Segment profitiert von der Versorgungsnachfrage, wobei NKTs Jahresbericht 2025 eine starke Aktivität der Übertragungs- und Verteilungsnetzbetreiber seit 2023 beschreibt, die die Nachfrage nach Hoch- und Mittelspannungs-Starkstromkabeln antrieb. Diese Aktivität verbindet die Verkaufschance des Segments mit den Arbeitsprogrammen von Versorgungsunternehmen, die auf verschiedenen Netzebenen tätig sind. Die Bedienung von Übertragungs- und Verteilungskäufern kann die Abhängigkeit eines Herstellers vom Lieferzeitplan eines einzelnen großen Netzprojekts verringern.
Glasfaserkabel ist das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 8,74 % im Zeitraum 2027–2032. Im Januar 2026 kündigte Meta eine mehrjährige Vereinbarung im Wert von bis zu 6 Milliarden USD an, damit Corning Glasfaserkabel für Metas US-Rechenzentren liefert.[2] Dieser Horizont kann Fertigungspläne unterstützen, die auf die Infrastrukturbedürfnisse eines bestimmten Kunden ausgerichtet sind. Signal- und Steuerkabel erhielten im März 2025 einen Ausschreibungsauftrag der Trinidad and Tobago Electricity Commission an CN Cable Group Co., Ltd. für 8-, 16- und 27-adrige, 600/1000-V-Schutz- und Steuer-Mehraderkabel. Glasfaserkabellieferanten können auf der Grundlage mehrjähriger Hyperscale-Verpflichtungen planen, während Signal- und Steuerlieferanten die in Versorgungsausschreibungen spezifizierten Aderzahlen und Spannungsnennwerte erfüllen müssen.

Nach Leitermaterial:
Kupferverarbeitungskapazität trifft auf Aluminium-VersorgungsaufträgeKupfer war das größte Leitermaterial-Segment mit einem Anteil von 57,88 % am Markt im Jahr 2026. Nexans' Stabwalzwerknetzwerk umfasste 2025 4 Werke in Frankreich, Kanada, Peru und Chile, einschließlich eines Gemeinschaftsunternehmens in Santiago. Die gemeldete Jahreskapazität betrug bis zu rund 600.000 Tonnen Kupferdrahtwalzstäbe, die Nexans' Kabelwerke und andere Produzenten belieferten. Durch die Verarbeitung von Kathoden und Schrott zu Stäben für die eigenen Kabelwerke kontrolliert Nexans eine vorgelagerte Versorgungsstufe, von der nicht integrierte Kupferleiter-Kabelproduzenten durch externe Stabkäufe abhängig sind.
Aluminium ist das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 6,95 % im Zeitraum 2027–2032. Anfang 2025 veröffentlichte Chinas State Grid Aufträge für mehr als 200.000 Tonnen Aluminiumdraht und -kabel. Die Aufträge umfassten 130.000 Tonnen für Höchstspannungsprojekte und 80.000 Tonnen für Stromübertragungs- und -umwandlungsprojekte. Diese Aufträge verbinden die kommerzielle Chance des Materials mit dem Bau von Versorgungsnetzen, wo spezifizierte Leiterpakete einen identifizierbaren Weg in die Nachfrage bieten. Die daraus resultierende Chance hat ein erhebliches Auftragsvolumen, ist jedoch an die Anforderungen und den Zeitplan eines großen chinesischen Versorgungskäufers über mehrere Stromnetzanwendungen hinweg gebunden.
Nach Installation:
Versorgungsrahmen und grenzüberschreitende Systeme prägen die LieferungErdkabel war das größte Installationssegment mit einem Anteil von 43,93 % am Markt im Jahr 2026. Im März 2025 gewann Prysmian eine 4-Jahres-Vereinbarung mit Norwegens Übertragungsnetzbetreiber Statnett zur Lieferung und schlüsselfertigen Installation von 420-kV-Erdkabelsystemen und Zubehör. Die Vereinbarung umfasste 2 optionale 2-Jahres-Verlängerungen, und die Kabel sollten in Delft, Niederlande, hergestellt werden. Die Kombination erweiterter Lieferbedingungen mit schlüsselfertiger Installation gibt Erdkabelsystem-Lieferanten eine Rolle sowohl bei der Werksproduktion als auch bei der Fertigstellung von Netzanschlüssen. Wenn beide Verlängerungen ausgeübt werden, würde diese Vereinbarung Prysmian eine 8-jährige Liefer- und Installationsbeziehung mit Statnett für 420-kV-Erdkabelsysteme geben.
Seekabel ist das am schnellsten wachsende Installationssegment mit einer prognostizierten CAGR von 8,55 % im Zeitraum 2027–2032. Im September 2025 schloss NKT einen Vertrag mit Energinet für ein 525-kV-HVDC-System, das Bornholm mit Seeland verbindet, mit einer 200 Kilometer langen Offshore-Strecke, einer 16,8 Kilometer langen Onshore-Strecke und einer für 2032 geplanten Inbetriebnahme. Im Juli 2026 schloss NEC einen Vertrag mit einem Konsortium, bestehend aus Lightstorm, Microsoft, Singtel und Tata Communications, zur Lieferung des rund 3.600 Kilometer langen I-2SEA-Seekabel-Glasfasersystems, das Indien, Malaysia und Singapur verbindet, mit geplantem Betriebsbeginn 2029. Die Verträge bedienen unterschiedliche Systeme: eines überträgt Strom zwischen Bornholm und Seeland, das andere Kommunikation zwischen Indien, Malaysia und Singapur. Die erwartete Inbetriebnahme 2032 für die Bornholm-Verbindung und der geplante Betriebsbeginn 2029 für I-2SEA platzieren die Fertigungsverpflichtungen der Seekabellieferanten innerhalb langer Infrastrukturentwicklungspläne.
Nach Endverbraucher-Segment:
Netzverstärkung und Datenverarbeitung erweitern den VerbindungsbedarfStrominfrastruktur, einschließlich Versorgungsunternehmen und erneuerbarer Energien, war das größte Endverbraucher-Segment mit einem Anteil von 29,65 % am Markt im Jahr 2026. Im Juli 2025 sicherte sich NKT 2 feste 3-Jahres-Rahmenvereinbarungen mit EnBW für 10–30-kV- und 1-kV-Starkstromkabel für die Netzexpansion in Süddeutschland, die Verteilungsverstärkung und Anschlüsse für erneuerbare Energien. Die Vereinbarungen umfassten eine optionale 2-Jahres-Verlängerung, mit Lieferung aus NKTs Standorten in Kladno und Velké Meziříčí in der Tschechischen Republik. Die Kombination von Verstärkungs- und Anschlüssen für erneuerbare Energien innerhalb einer einzigen Versorgungsbeziehung kann Kabelherstellern Nachfrage über mehrere Netzinvestitionszwecke hinweg und einen definierten kommerziellen Weg in die Verteilungsinfrastruktur bieten.
Telekommunikation und Rechenzentren bilden das am schnellsten wachsende Endverbraucher-Segment mit einer prognostizierten CAGR von 8,24 % im Zeitraum 2027–2032. Indiens installierte Rechenzentrums-Stromkapazität stieg von rund 375 MW im Jahr 2020 auf 1,57 GW bis August 2026. Diese größere installierte Strombasis unterstützt das Nachfragepotenzial für elektrische Anschlüsse innerhalb der Recheninfrastruktur. Öl-, Gas- und Petrochemiekäufer haben einen separaten lokalen Versorgungsweg, veranschaulicht durch ADNOCs langfristige Rahmenvereinbarungen vom Mai 2025 mit 3 Kabelherstellern in den Vereinigten Arabischen Emiraten für 4 Kabeltypen. Für Lieferanten, die Aufträge im Rahmen von ADNOCs Vereinbarungen anstreben, hängt der Zugang davon ab, einen Platz in der langfristigen Vereinbarung zu sichern, anstatt nur um einzelne Projekte zu konkurrieren.
Geografische Analyse
Asien-Pazifik Draht- und Kabelmarkt
Asien-Pazifik war die größte Region mit einem Anteil von 38,76 % an der Draht- und Kabelmarktgröße im Jahr 2026. China verzeichnete 2025 2,11 Millionen Kilometer neue Glasfaserkabelleitungen.[3] Im Juni 2026 gaben die gemeinsamen Entwickler PT Ketrosden Triasmitra Tbk und PT Ekamas Mora Republik Tbk bekannt, dass Rising 8 nach Bau, Tests und Inbetriebnahme in Betrieb ist und Jakarta und Batam durch ein indonesisches Seekabelsystem verbindet. Chinas Leitungsergänzungen etablieren eine große inländische Ausbaubasis, während das in Betrieb befindliche Jakarta-Batam-System zeigt, dass auch die Inselkonnektivität Projektpläne in installierte Kabel umwandelt.
Naher Osten und Afrika Draht- und Kabelmarkt
Der Nahe Osten und Afrika ist die am schnellsten wachsende Region mit einer prognostizierten CAGR von 6,4 % im Zeitraum 2027–2032. Im Juni 2026 gewann die vollständig im Besitz der Middle East Specialised Cables Company befindliche Tochtergesellschaft in den Vereinigten Arabischen Emiraten einen Auftrag zur Herstellung und Lieferung von Niederspannungs-Starkstrom- und Kommunikationskabeln für Lower Zakum LTDP-1 in den Vereinigten Arabischen Emiraten. In Afrika umfasst ZESCOs Sambia-Malawi-Verbindungsprojekt eine geplante 46,6 Kilometer lange, 400-kV-Doppelstromkreis-Freileitung in Sambia mit dreifach gebündeltem ACSR-Leiter. Der Auftrag in den Vereinigten Arabischen Emiraten verknüpft das Kabelgeschäft mit der Offshore-Produktionsinfrastruktur, während das sambische Design einen potenziellen Weg für regionale Übertragungsnachfrage zeigt. Für Lieferanten bietet der Auftrag in den Vereinigten Arabischen Emiraten eine definierte Fertigungsverpflichtung, während die sambische Leitermöglichkeit vom Fortschritt vom Projektdesign zur Beschaffung abhängt.
In Nordamerika identifizierte die Entwurfsstudie des US-amerikanischen Energieministeriums vom Juli 2026 Erzeugungs- und Lastanschlüsse sowie Engpassentlastung als Übertragungsbedarf und hob NYISO, NorthernGrid South und MISO hervor. In Südamerika umfasste Codelcos Treffen vom April 2025 6 chilenische Kathodenkäufer, die Walzstäbe und Kabel herstellen, was einen lokalen Kupferversorgungskanal veranschaulicht. Im August 2026 veröffentlichte Argentiniens Staatssekretariat für Energie eine Ausschreibungsbekanntmachung für das geplante AMBA-I-Projekt, das 270 Kilometer 500-kV-, 220-kV- und 132-kV-Übertragungsleitungen rund um Buenos Aires hinzufügen würde. In Europa wählte die Europäische Kommission im November 2025 das Porto-Santo-Inlandskabelprojekt von EMACOM, Lda. in Portugal für die CEF-Digital-Förderung aus. Die Studie des Energieministeriums, die AMBA-I-Ausschreibung und die Porto-Santo-Auswahl sind Planungs- und Finanzierungsschritte und keine vergebenen Kabelaufträge, sodass die Produktionsverpflichtungen der Hersteller von späteren Beschaffungsmaßnahmen abhängen.
Regulatorischer Rahmen und Ausblick
Dieser Vergleich untersucht Produktkonformitätsanforderungen in ausgewählten Rechtsordnungen aus der Perspektive von Kabelherstellern, die abgedeckte Produkte für den lokalen Einsatz liefern. Der Produktumfang steuert, wie Konformitätsanforderungen gelten, von der Katalogzertifizierung bis zur Genehmigung abgedeckter Arbeitsplatzleiter. Die Delegierte Verordnung (EU) 2026/1310 der Kommission, angenommen im Juni 2026, weist System 1+ für die brandschutzbezogene Bewertung von Starkstrom-, Steuer- und Kommunikationskabeln zu, wenn neue CPR-Familienanforderungen gelten. Aktuelle Bewertungen beurteilen das Gleichgewicht zwischen definierten Genehmigungswegen und dem produktspezifischen Konformitätsaufwand, der für die Bedienung dieser Anwendungen erforderlich ist.
Regulatorische Tabelle
| Entscheidungsfaktor | Vereinigte Staaten | Brasilien | Deutschland | China | Saudi-Arabien |
|---|---|---|---|---|---|
| Primäre Behörde | OSHA | Inmetro | Länder-Marktüberwachungsbehörden; DIBt für verwiesene Fälle | CNCA | SASO |
| Wichtige Instrumente oder Ausrichtung | 29 CFR 1910 Unterabschnitt S, einschließlich 1910.303(a) und 1910.399 | Portaria 131/2022 und abgedeckte technische Normen | EN 50575:2014/A1:2016; CPR 2024/3110 Artikel 94(9); Verordnung (EU) 2026/1310 | CNCA-C01-01:2024 im Rahmen des CCC-Katalogs | IECEE-nationales Anerkennungsrahmenwerk für gelistete Elektrokabel |
| Kommerzielle Wirkung | Genehmigung für abgedeckte Arbeitsplatzanwendungen; NRTL-Zertifizierung wenn erforderlich | Zertifizierung für abgedeckte PVC-isolierte Leiter und flexible Kabel bis 450/750 V | Brandverhaltens-Bewertung für abgedeckte Baukabel | Typprüfung und Überwachung nach der Zertifizierung für abgedeckte Produkte | Saudi-arabische Anerkennung basierend auf IECEE-Zertifizierung für die gelistete Kategorie |
| Aktuelle politische Attraktivität | Mittel | Mittel | Mittel | Mittel | Mittel |
| Zukünftige Entwicklung der politischen Attraktivität | Keine Änderung | Keine Änderung | Keine Änderung | Keine Änderung | Keine Änderung |
Chinas katalogbasierte Prüfung und der US-amerikanische Rahmen für genehmigte Arbeitsplatzleiter unterstützen definierte, produktspezifische Konformitätswege und Kontinuität in der politischen Attraktivität. Brasiliens geplante Sicherheitsbewertung, fällig am 31. Dezember 2026, überprüft seinen bestehenden Zertifizierungsrahmen und unterstützt die Kontinuität der kommerziellen Anforderungen. In Deutschland unterstützt die bestehende Kabelnorm die Kontinuität, wobei die Pflichten aus CPR-Kapiteln I–III im Allgemeinen 1 Jahr nach der Annahme eines Durchführungsrechtsakts gemäß Artikel 5(8) oder 6(1) gelten, sofern kein späteres Datum festgelegt wird. Saudi-Arabiens nationales Anerkennungsverfahren macht produktspezifische Zertifizierungsdokumente zentral für die Lieferung der gelisteten Elektrokabelkategorie und unterstützt eine mittlere Bewertung und Kontinuität.
Wertschöpfungskettenstufen
Die Wertschöpfung unterscheidet sich in der Kupferverarbeitung, der Kabelherstellung, dem Vertrieb, der Installation und dem Lebenszyklusservice. In den Vereinigten Staaten dauerte die Beschaffung von Übertragungskabeln 2025 laut einer Bewertung der Übertragungslieferketten durch ein nationales Labor der Rockies 2 bis 3 Jahre. Solche Beschaffungshorizonte machen die Koordination zwischen Herstellung und nachgelagerter Installation kommerziell wichtig, da die Kabelverfügbarkeit bestimmt, wann die physische Verbindung hergestellt werden kann.
Wertschöpfungskettenanalyse-Tabelle
| Primäre Aktivität | Wichtige Teilnehmer | Wertschöpfung | Engpass | Resilienzmaßnahme |
|---|---|---|---|---|
| Kupferstabverarbeitung | Stabwalzwerkbetreiber wie Nexans; Stabsystemlieferanten und -betreiber wie Southwire | Stabverkäufe; Stabsystemverkäufe | Exposition gegenüber vorgelagerter Kupferverfügbarkeit | Alternative Rohstoffquellen pflegen und Stabproduktion koordinieren |
| Kabeldesign und -herstellung | Kabelsystemhersteller wie Prysmian und Nexans | Kabelverkäufe; Systemtechnik | Mehrjährige Beschaffung von Übertragungskabeln | Produktion gegen Projektmeilensteine reservieren |
| Vertrieb | Elektrogroßhändler wie Rexel, Sonepar und Wesco | Kabelweiterverkauf; Vertriebsdienstleistungen | Lokale Bestände an Installationsnachfrage anpassen | Gemeinsames Bestandsmanagement zwischen Lieferant und Händler nutzen |
| Elektroinstallation | Elektroinstallateure wie Vinci, Eiffage und Bouygues Construction | Installationsgebühren | Kabellieferung mit Baustellenarbeiten koordinieren | Lieferschnittstellen direkt mit Herstellern vereinbaren |
| Wartung und Reparatur | Kabeldienstleister wie Prysmian und NKT | Wartungs- und Reparaturdienstleistungen | Reparaturfähigkeit an Onshore- und Offshore-Anlagen anpassen | Spezialisierte Reparaturunterstützung vorvereinbaren |
NKT meldete 2025 eine hohe Serviceaktivität in den Bereichen Wartung, Installation sowie Onshore- und Offshore-Reparaturen, einschließlich einer größeren Reparatur am schottischen Beatrice-Windpark. Solche Arbeiten bieten einen Einnahmestrom, der nach dem ursprünglichen Kabelverkauf an die installierte Infrastruktur gebunden ist. Dienstleister können daher Wert aus dem installierten Bestand schöpfen, auch wenn neue Projektkabellieferungen eingeschränkt sind.
Wettbewerbslandschaft
Marktkonzentration
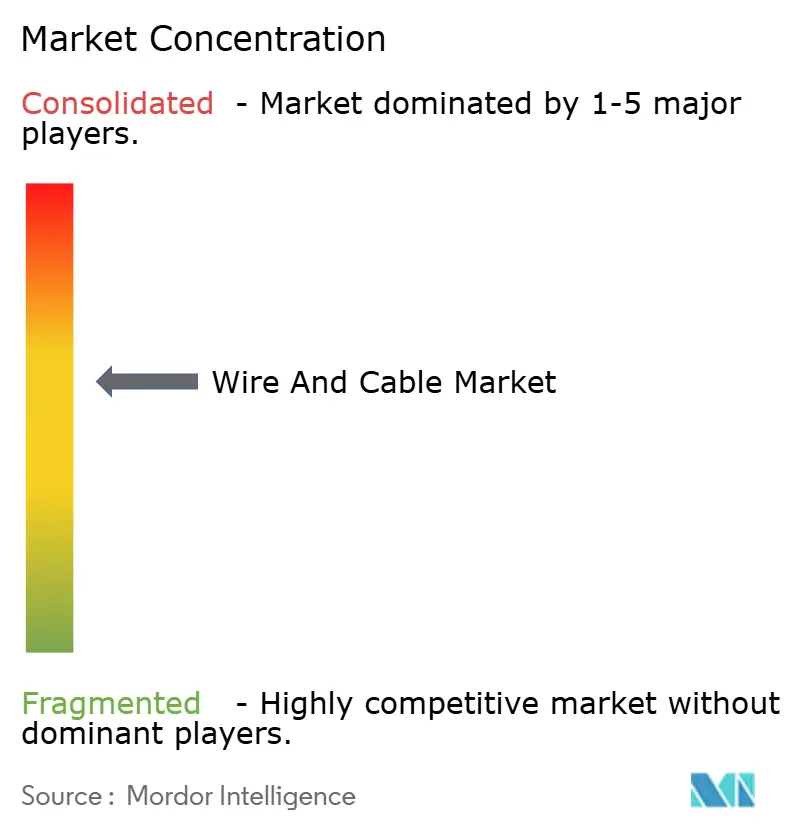
Die Branche verfügt über eine breite Lieferantenbasis, wobei spezialisierte Projektabwicklungs- und Fertigungsfähigkeiten die Wettbewerber innerhalb einzelner Kabelanwendungen voneinander unterscheiden. Prysmian Group, Nexans SA, Sumitomo Electric Industries Ltd., LS Cable & System Ltd. und Southwire Company LLC gehören zu den wichtigsten Lieferanten. Sumitomos Konsortiumlieferung und LS Cables HVDC-Seekabelproduktion positionieren sie rund um große Verbindungssysteme. Im November 2025 kündigte Southwire eine geplante Erweiterung seines Werks in Heflin, Alabama, um 340.000 Quadratfuß für Mittelspannungskabel an, mit einer für Ende 2027 erwarteten Kapazität. Diese Struktur stellt die Mittelspannungs-Werksexpansion neben die projektbasierte Systemlieferung, sodass eine breite Lieferantenliste keine austauschbare Kapazität über Spannungsklassen hinweg impliziert.
Im April 2025 schlossen Sumitomo Electric Industries Ltd. und Siemens Energy den Probebetrieb ab und übergaben den 500-MW-Greenlink-Verbindungsleiter an Greenlink Interconnector Limited für den kommerziellen Betrieb zwischen Irland und dem Vereinigten Königreich. Das Projekt kombinierte See- und Erdkabel mit zugehörigen Umrichterstationen. Für grenzüberschreitende Projekteigentümer kann eine Betriebsreferenz die technische Unsicherheit über die Fähigkeit eines Konsortiums verringern, die Kabelverbindung und die zugehörigen Umrichterstationen in Betrieb zu nehmen. Spezialisierte Kabelproduzenten können eine Konsortiumrolle anstreben, wenn ihnen die Umrichterstation-Fähigkeiten fehlen, die erforderlich sind, um die Verantwortung für die vollständige Verbindung zu übernehmen.
Erweiterte HVDC-Produktionskapazität kann die Position eines Lieferanten stärken, wenn Seekabelprojekte erhebliche Fertigungsverpflichtungen erfordern. Im Juli 2025 schloss LS Cable & System sein fünftes Seekabelwerk in Donghae-si, Südkorea, ab und erweiterte die HVDC-Seekabelproduktionskapazität um mehr als das Vierfache. Die regulatorische Positionierung variiert je nach Anwendung. In Brasilien verlangt Inmetro eine Zertifizierung gemäß Portaria 131/2022 für abgedeckte PVC-isolierte Leiter und flexible Kabel bis 450/750 V, ein Konformitätsschritt für die spezifizierten Niederspannungsprodukte. Markteintrittsbarrieren unterscheiden sich daher je nach Segment, mit Werkskapazität für HVDC-Seekabel und Zertifizierung für abgedeckte Niederspannungsprodukte.
Marktführer für Drähte und Kabel
-
Prysmian Group
-
Nexans SA
-
Sumitomo Electric Industries Ltd.
-
LS Cable & System Ltd.
-
Southwire Company LLC
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Draht- und Kabelmarkt Unternehmen in diesem Bericht
- Prysmian Group
- Nexans SA
- Sumitomo Electric Industries Ltd.
- LS Cable & System Ltd.
- Southwire Company LLC
- Fujikura Ltd.
- Furukawa Electric Co. Ltd.
- NKT A/S
- Belden Inc.
- CommScope Technologies LLC
- TE Connectivity Ltd.
- Corning Incorporated
- Leoni AG
- Amphenol Corporation
- HELU KABEL GmbH
- Jiangsu Zhongtian Technology Co. Ltd.
- Hengtong Optic-Electric Co. Ltd.
- Riyadh Cables Group Company
- Polycab India Ltd.
- KEI Industries Ltd.
- ZTT Group
Wichtige Chancen für Marktteilnehmer
Diese Chancen vergleichen Leiter- und Kabelversorgungspositionen, die sich aus der geplanten Netzexpansion in Indien und Südafrika ergeben. Im Juli 2026 meldete Indiens Ministerium für Energie Pläne zur Erweiterung der Übertragung von 509.000 Leitungskilometern im Juni 2026 auf 648.000 Leitungskilometer bis 2032, zusammen mit Ergänzungen bei Verteilungsleitungen und Umspannwerken. Am 1. Oktober 2026 plante Südafrika die endgültige Phase-I-Ausschreibung für sein Programm für unabhängige Übertragungsprojekte für Q2 2027, das rund 1.164 Kilometer neue Übertragungsleitungen abdeckt. Diese Programme schaffen unterschiedliche Wege für Lieferanten, um mit Übertragungsentwicklern und Verteilungsversorgungsunternehmen in Kontakt zu treten, bevor zukünftige Lieferverpflichtungen Gestalt annehmen.
Marktchancen-Tabelle
| Chance | Warum jetzt | Käufer / führendes Segment | Empfohlene Vorgehensweise | Hauptbarriere | Wahrscheinliche Nutznießer |
|---|---|---|---|---|---|
| Indische Übertragungsleiter-Versorgung | Nationale Übertragungsexpansion bis 2032 geplant | Übertragungsversorgungsunternehmen und Projektauftragnehmer | Leiter- und Kabelangebote auf geplante Übertragungsanwendungen abstimmen | Streckenspezifisches Design und Projektzeitplan | Qualifizierte Übertragungsleiter- und Starkstromkabelhersteller |
| Indische 11-kV-Einspeisung | CEA-Pläne umfassen Einspeisungsexpansion bis 2030 | Landesregierungen und Verteilungsversorgungsunternehmen | Technik und Lieferantenengagement auf ausgewählte Versorgungseinspeisung-Programme konzentrieren | Anforderungen über staatliche Käufer koordinieren | Mittelspannungskabel- und Leiterlieferanten |
| Südafrikanische Übertragungsversorgungspartnerschaften | Endgültige Phase-I-Ausschreibung für Q2 2027 geplant | Vorqualifizierte Übertragungsprogramm-Bieter | Leiterversorgungsbeziehungen mit potenziellen Projektteams aufbauen | Beratung und Beschaffungsstrukturierung gehen der endgültigen Ausschreibung voraus | Qualifizierte Übertragungsleiter-Hersteller |
Die zentrale Möglichkeit besteht darin, Projektabwicklungsteams beizutreten, bevor detaillierte Leitungsanforderungen in spezifische Lieferverpflichtungen übersetzt werden. Indiens Verteilungsverantwortlichkeiten stellen Landesregierungen und Versorgungsunternehmen in den Mittelpunkt der lokalen Netzlieferung, was ein gezieltes Engagement nützlicher macht als ein einziger landesweiter Vertriebsansatz. Lieferanten können Spannungsklasse und Programmzeitplan nutzen, um den Technikaufwand auf die Anwendungen zu konzentrieren, die ihre Produktionsbasis bedienen kann.
Neueste Industrielle Entwicklungen in Draht- und Kabelmarkt
- Oktober 2026: Nexans und TenneT markierten den Beginn der 525-kV-HVDC-XLPE-Seekabelproduktion in Nexans' Anlage in Halden, Norwegen, für das LanWin2-Offshore-Netzanschlussprojekt für Deutschland.
- August 2026: Prysmian kündigte eine Erweiterung seiner Glasfaser- und Glasherstellungsoperationen in Claremont, North Carolina, an, einschließlich Upgrades, die die Glasfaser-Fertigungskapazität verdoppeln sollen.
- Juli 2026: NEC unterzeichnete einen Liefervertrag mit einem Konsortium, bestehend aus Lightstorm, Microsoft, Singtel und Tata Communications, für das rund 3.600 Kilometer lange I-2SEA-Seekabel-Glasfaserkabelsystem, das Indien, Malaysia und Singapur verbindet. Der Betrieb soll 2029 beginnen.
Draht- und Kabelmarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der globale Draht- und Kabelmarkt misst den jährlichen Verkaufswert neu hergestellter elektrischer und kommunikationstechnischer Drähte und Kabel, die weltweit für Strom-, Signal- und Datenübertragung geliefert werden. Die Verkäufe werden nach Spannung, Kabeltyp, Leitermaterial, Installationsumgebung, Endverbraucher-Segment und Region klassifiziert.
Ausschlüsse aus dem Umfang: Roher Leiterstab, Installationsarbeit, Weiterverkauf gebrauchter oder aufgearbeiteter Produkte sowie nachgelagerte Kabelbaumanordnungen sind ausgeschlossen.
Segmentierungsübersicht
- Nach Spannung
- Extra- und Hochspannung (größer als 35 kV)
- Mittelspannung (1–35 kV)
- Niederspannung (weniger als 1 kV)
- Nach Kabeltyp
- Stromkabel
- Glasfaserkabel
- Signal- und Steuerkabel
- Koaxial- und Datenkabel
- Nach Leitermaterial
- Kupfer
- Aluminium
- Optisches Glas / Polymer
- Nach Installation
- Freileitung
- Erdverlegung
- Seekabel
- Nach Endverbraucherbereich
- Bauwesen – Wohnbereich
- Bauwesen – Gewerbebereich
- Strominfrastruktur (Versorgungsunternehmen und erneuerbare Energien)
- Telekommunikation und Rechenzentren
- Öl und Gas sowie Petrochemie
- Automobil und Mobilität
- Industrielle Fertigung
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Spanien
- Italien
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Indien
- Japan
- Australien
- Südkorea
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Türkei
- Übriger Naher Osten
- Afrika
- Südafrika
- Kenia
- Übriges Afrika
- Naher Osten
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Öffentliche Quellen wie Eurostat PRODCOM, der US-amerikanische Geologische Dienst, die Internationale Fernmeldeunion und der Gridfinder-Datensatz der Weltbank unterstützen die Marktprüfungen. Wo jährliche Produktdaten verfügbar sind, kann Eurostat PRODCOM regionale Fertigungsprüfungen mit Produktions- und Verkaufsproduktionsreihen auf Produktebene verankern, während der US-amerikanische Geologische Dienst Kupferversorgung und Preisbedingungen verfolgt, die die Kabeleinstandskosten und gemeldeten Verkaufswerte beeinflussen. Die regionalen Konnektivitätsindikatoren der Internationalen Fernmeldeunion helfen dabei, die Nachfrage nach Kommunikationskabeln zu charakterisieren, und der Gridfinder-Datensatz der Weltbank liefert eine geografische Referenz für Übertragungs- und Verteilungsnetze.
Unternehmenseinreichungen, Jahresberichte, Investorenpräsentationen, Projektankündigungen, Zollaufzeichnungen und seriöse Fachpresse können diese Quellen ergänzen, indem sie Produktionskapazität, Projektzeitplan, Produktmix und Handelsströme zeigen. Diese Quellen helfen dabei, die Marktindikatoren gegenzuprüfen und Änderungen im Wert der Kabelverkäufe nachzuverfolgen. Diese genannten Quellen sind illustrativ und nicht erschöpfend, und weitere Quellen informieren die Erhebung, Validierung und Klärung.
Primärinterviews und Umfragen
Interviews und strukturierte Umfragen würden Draht- und Kabelhersteller, Händler, Versorgungsunternehmen, Telekommunikationsbetreiber, Auftragnehmer und große Gerätekäufer abdecken, wobei die Befragten leitende Führungskräfte und Fachspezialisten aus APAC, EMEA und Amerika umfassen. Ihre Beiträge würden Sekundärergebnisse zu Produktgrenzen, durchschnittlichen Verkaufspreisen, Nachfragezeitplan und regionalem Mix testen, während wesentliche Lücken anhand von Unternehmensoffenlegungen, Handelsdaten und Projektaufzeichnungen überprüft würden. Widersprüchliche Schätzungen würden durch Rückverfolgung jedes Inputs zu seiner Quelle und Vergleich von Lieferanten-, Kanal- und Endverbrauchernachweisen abgeglichen.
Verteilung der Befragten der Primärforschungs-Feldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 32 % | Führungskräfte (CXO): 20 % | APAC: 42 % |
| Mittlere Ebene: 48 % | Funktions-/Bereichsleiter: 35 % | EMEA: 25 % |
| Kleinere Akteure: 20 % | Manager: 45 % | Amerika: 33 % |
Marktgrößenbestimmung und Prognose
Das Modell schätzt die globalen Herstellerverkäufe neu hergestellter elektrischer und kommunikationstechnischer Drähte und Kabel ab Werk und zählt jeden Produktverkauf einmal mit seinem eingebetteten Leiter. Ein Top-down-Nachfragemodell setzt den jährlichen Marktwert in Beziehung zu Netzinvestitionen und Übertragungserweiterungen, Bautätigkeit, Telekommunikations-Glasfaseranschlüssen und Rechenzentrumserweiterung, Fahrzeugproduktion und Elektrifizierung sowie Kupfer- und Aluminiumpreisen. Diese Indikatoren repräsentieren die Endmarktnachfrage, Kabelvolumina und den Metallanteil am Verkaufswert. Multivariate Regression kann historische Beziehungen schätzen, während Szenarioanalysen Prognosen für Projektverzögerungen, Materialpreise und Nachfragebedingungen anpassen. Produkt-, Spannungs-, Leiter-, Installations-, Endverbraucher- und Regionalanteile folgen den Nachweisen in Produktions-, Handels-, Projekt- und Unternehmensoffenlegungen und werden auf die globale Gesamtsumme abgestimmt. Wo Lieferantenvolumen- oder Umsatzdaten unvollständig sind, verwenden selektive Bottom-up-Prüfungen Lieferantenumsatz-Zusammenfassungen, Kanalprüfungen und stichprobenartige durchschnittliche Verkaufspreise multipliziert mit offengelegten oder geschätzten Volumina, wobei Lücken markiert und gegen unabhängige Produktions- und Handelsreihen getestet werden, bevor eine Abstimmung erfolgt. Primärexperten würden die variablenspezifischen Annahmen und die Markttreiber hinter Veränderungen prüfen, während der Analyst ungelöste Unterschiede dokumentieren und nur Bereiche beibehalten würde, die durch verfügbare Nachweise gestützt werden.
Datenvalidierung und Aktualisierungszyklus
Analysten triangulieren Unternehmensoffenlegungen, öffentliche Produktions- und Handelsreihen, Projektaufzeichnungen und Nachfrageindikatoren und prüfen dann Gesamtsummen und Segmentanteile auf Rechenfehler, ungewöhnliche Jahres-zu-Jahres-Bewegungen und unerklärliche Unterschiede zu unabhängigen Signalen. Bevor eine Anomalie die Freigabe erreicht, verfolgt eine zweite Überprüfung wesentliche Inputs zur Quelle zurück, prüft die Grenzwertkonsistenz und löst Anomalien auf. Analysten nehmen erneut Kontakt zu relevanten Quelleninhabern auf, wenn Definitionen, Zeitplan oder Zahlen in Konflikt stehen. Die Daten werden jährlich aktualisiert, zwischen den Zyklen überprüft, wenn wesentliche Änderungen bei Rohstoffpreisen, Projektplänen oder Regulierung die Nachfrage beeinflussen, und in einem neuen Vorablieferungs-Durchgang erneut geprüft.
Mordor Intelligence's Draht- und Kabelmarktgröße im Vergleich mit anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den Transaktionen und Produkten, die sie zählen, und den zur Modellierung der Nachfrage verwendeten Inputs unterscheiden. Die Verkäufe werden nach Spannung, Kabeltyp, Leitermaterial, Installationsumgebung, Endverbraucher-Segment und Region klassifiziert.
Zu den wichtigsten Unterschiedstreibern gehören der definierte Abdeckungsbereich der Studie und marktspezifische Modellierungsentscheidungen. Ein Top-down-Nachfragemodell setzt den jährlichen Marktwert in Beziehung zu Netzinvestitionen und Übertragungserweiterungen, Bautätigkeit, Telekommunikations-Glasfaseranschlüssen und Rechenzentrumserweiterung, Fahrzeugproduktion und Elektrifizierung sowie Kupfer- und Aluminiumpreisen. Diese Indikatoren repräsentieren die Endmarktnachfrage, Kabelvolumina und den Metallanteil am Verkaufswert.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 258,1 Mrd. USD (2027) | |
| Globales Beratungsunternehmen A | 224,8 Mrd. USD (2026) | Bei seiner Basis von 2026 liegt diese Schätzung 12,9 % unter dem Wert dieses Berichts für 2027 von 258,1 Mrd. USD, 1 Jahr später. Die Marktjahresschätzung geht dem aktuellen Messzeitpunkt des Berichts voraus, sodass das frühere Jahr einen niedrigeren Wert stützt. |
| Globales Beratungsunternehmen B | 212,95 Mrd. USD (2025) | Bei seiner Basis von 2025 liegt diese Schätzung 17,5 % unter dem Wert dieses Berichts für 2027 von 258,1 Mrd. USD, 2 Jahre später. Die Basisjahresschätzung geht dem aktuellen Messzeitpunkt des Berichts voraus, sodass das frühere Jahr einen niedrigeren Wert stützt. |
Mordor Intelligence's Analysten triangulieren Unternehmensoffenlegungen, öffentliche Produktions- und Handelsreihen, Projektaufzeichnungen und Nachfrageindikatoren und prüfen dann Gesamtsummen und Segmentanteile auf Rechenfehler, ungewöhnliche Jahres-zu-Jahres-Bewegungen und unerklärliche Unterschiede zu unabhängigen Signalen.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Draht- und Kabelmarkt und wie ist der Wachstumsausblick?
Der Markt wird für 2027 auf 258,1 Milliarden USD geschätzt und soll bis 2032 bei einer CAGR von 5,32 % im Zeitraum 2027–2032 auf 334,5 Milliarden USD wachsen.
Was treibt die Nachfrage nach Elektro- und Glasfaserkabeln an?
Offshore-Windbeschaffung und FTTH-Lieferung unterstützen die Nachfrage. BharatNet hatte bis zum 29. Januar 2026 mehr als 1,4 Millionen FTTH-Anschlüsse in Indien bereitgestellt.
Welcher Kabeltyp hält den größten Anteil?
Starkstromkabel führte 2026 mit einem Marktanteil von 38,09 %.
Welche Unternehmen sind wichtige Kabellieferanten?
Zu den wichtigsten Lieferanten gehören Prysmian Group, Nexans SA, Sumitomo Electric Industries Ltd., LS Cable & System Ltd. und Southwire Company LLC.
Was ist eine wesentliche Einschränkung bei der Hochspannungskabelproduktion?
Hua Eng Wire & Cable meldete im Mai 2026 Engpässe bei XLPE-Isolierung für Höchstspannungen und Außenleiter-Materialien in Taiwan.
Welche Region führt die Kabelnachfrage an und welche wächst am schnellsten?
Asien-Pazifik hielt 2026 einen Marktanteil von 38,76 %. Der Nahe Osten und Afrika sollen mit einer CAGR von 6,4 % im Zeitraum 2027–2032 am schnellsten wachsen.