
Marktgröße und Marktanteil für Bohrlochkopfausrüstung
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 7.60 Milliarden US-Dollar |
| Marktgröße (2031) | 9.84 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.30 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Naher Osten und Afrika |
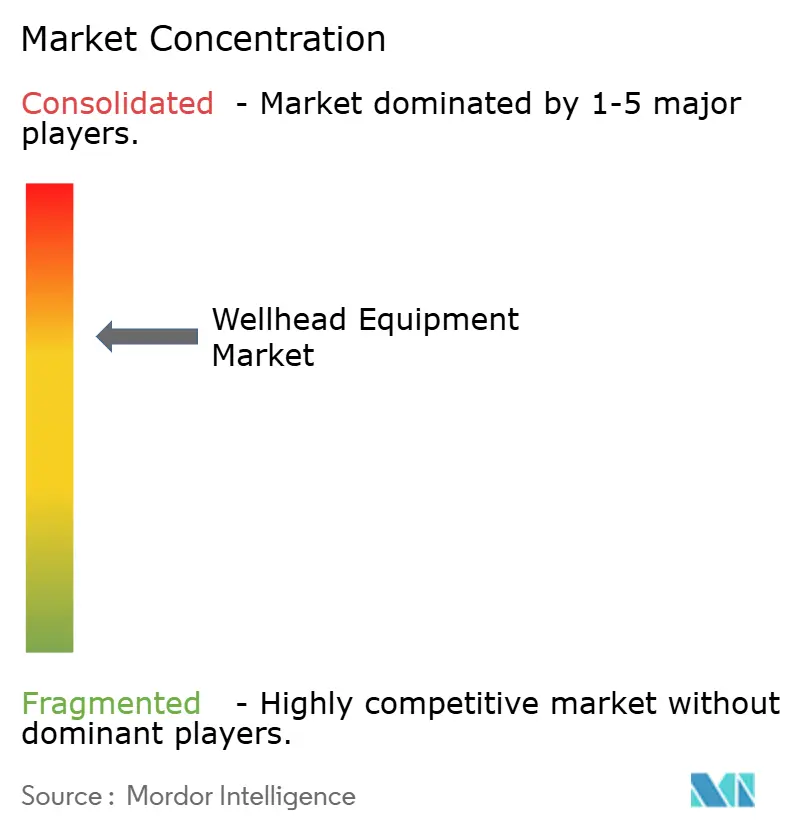
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
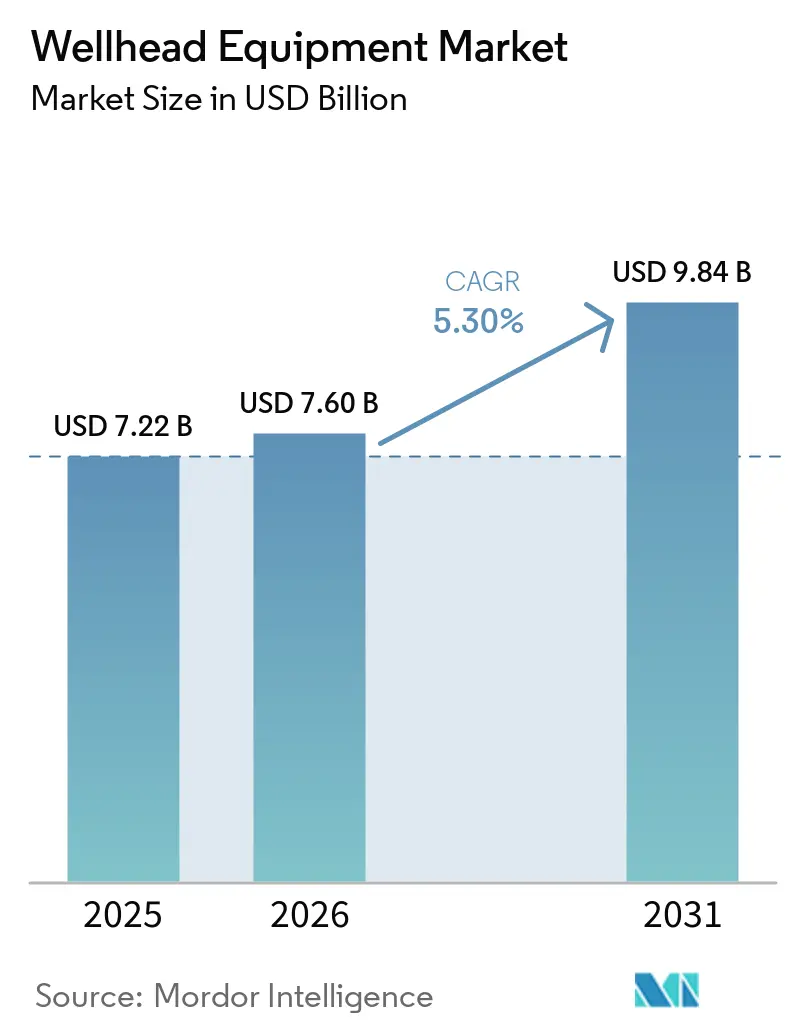
Marktanalyse für Bohrlochkopfausrüstung von Mordor Intelligence
Die Marktgröße für Bohrlochkopfausrüstung wird für 2026 auf 7,6 Milliarden USD geschätzt und wächst ausgehend vom Wert 2025 von 7,22 Milliarden USD; die Prognosen für 2031 zeigen 9,84 Milliarden USD bei einer CAGR von 5,30 % über den Zeitraum 2026–2031.
Die solide Nachfrage resultiert aus dem stark steigenden unkonventionellen Bohrbetrieb, der raschen Genehmigung von Offshore-Projekten und der Einführung intelligenter Druckkontrollsysteme, die Betreibern helfen, strengere Methanemissionsvorschriften einzuhalten. Austauschprogramme für Bohrlochköpfe in Feldern mit langer Betriebsgeschichte, insbesondere in der Nordsee und im Golf von Mexiko, treiben die Ausrüstungsbestellungen zusätzlich in die Höhe, da Betreiber veraltete Bohrlochköpfe durch hochwertigere Designs ersetzen. Der Wandel hin zu Geothermie- und Kohlenstoffabscheidungsbohrungen eröffnet eine neue Quelle für mehrjähriges Wachstum, während Digitaler-Zwilling-Plattformen vorausschauende Wartungsverträge ermöglichen, die Erlöszyklen für Zulieferer verstetigen. Der zunehmende Wettbewerb – verdeutlicht durch den im Juli 2025 abgeschlossenen Erwerb von ChampionX durch SLB – gestaltet die Anbieterportfolios weiterhin in Richtung integrierter Oberflächendrucklösungen um.
Wesentliche Erkenntnisse des Berichts
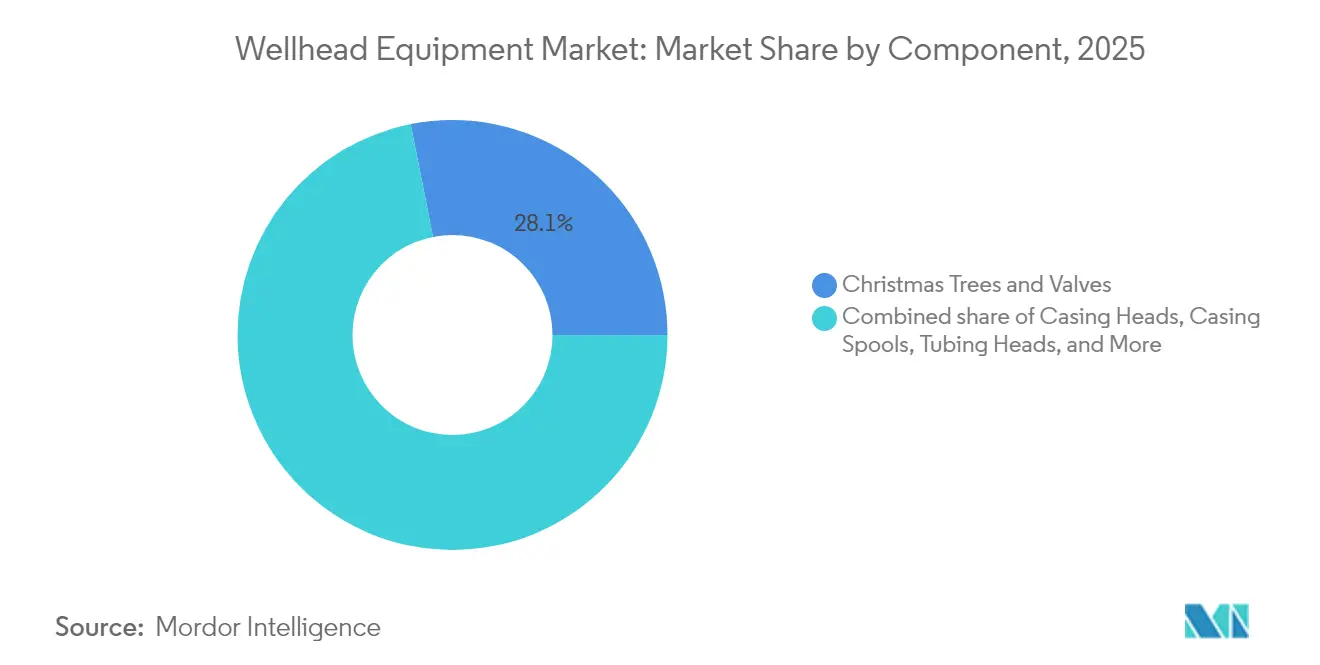
- Nach Komponente hielten Weihnachtsbäume und Ventile im Jahr 2025 einen Marktanteil von 28,12 % am Markt für Bohrlochkopfausrüstung und verzeichnen bis 2031 eine CAGR von 7,72 %.
- Nach Standort entfielen im Jahr 2025 70,30 % der Marktgröße für Bohrlochkopfausrüstung auf den Onshore-Bereich, während der Offshore-Bereich bis 2031 voraussichtlich mit einer CAGR von 8,06 % wächst.
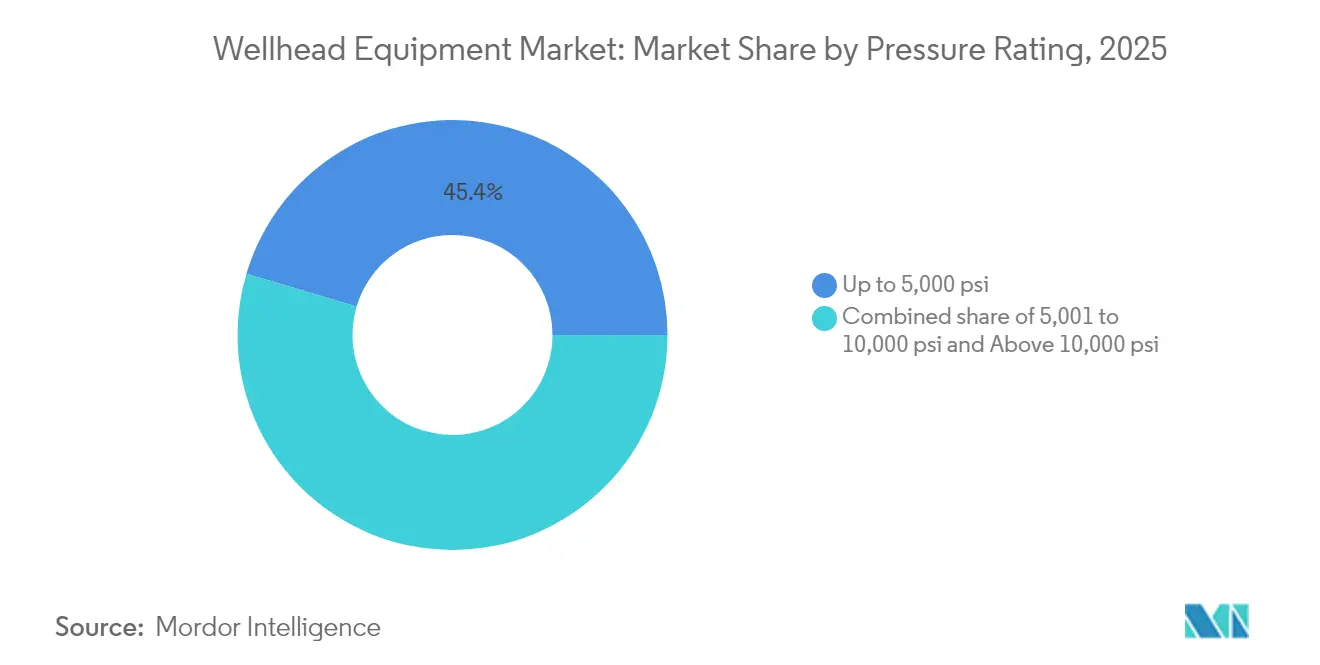
- Nach Druckklasse dominierten Systeme mit weniger als 5.000 psi mit einem Anteil von 45,40 % an der Marktgröße für Bohrlochkopfausrüstung im Jahr 2025; Lösungen mit über 10.000 psi verzeichnen die höchste prognostizierte CAGR von 8,78 %.
- Nach Bohrlochtyp entfielen im Jahr 2025 57,60 % der Marktgröße für Bohrlochkopfausrüstung auf Ölbohrlöcher, während Bohrlochköpfe für CCS/H₂-Speicherung auf eine CAGR von 9,6 % zusteuern.
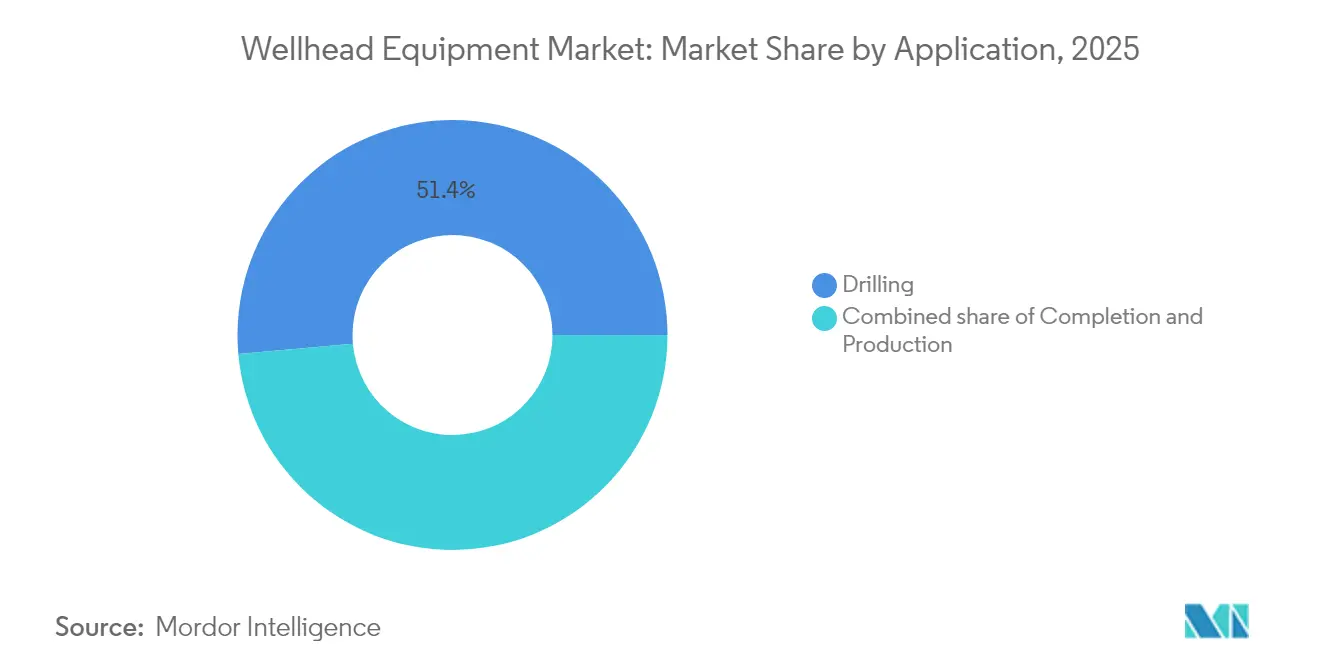
- Nach Anwendungsphase entfiel im Jahr 2025 ein Anteil von 51,40 % der Marktgröße für Bohrlochkopfausrüstung auf die Bohrphase, und die Förderung weist bis 2031 die höchste CAGR von 8,55 % auf.
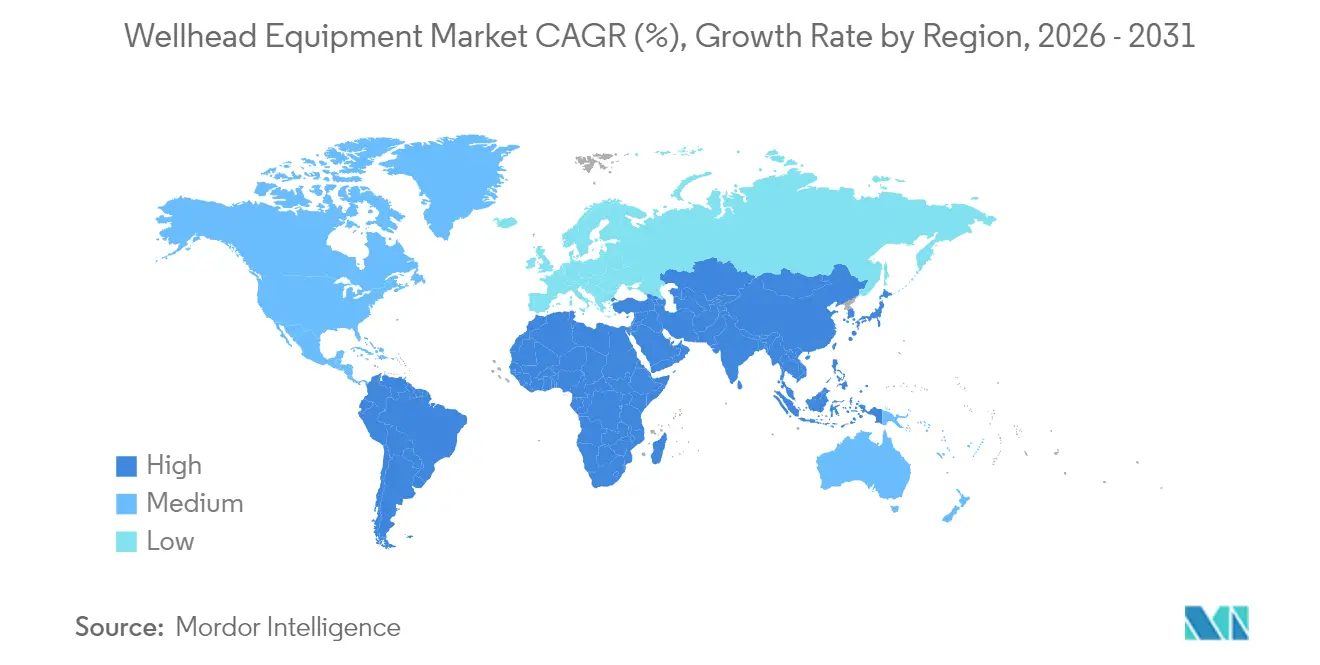
- Nach Geografie trug der Nahe Osten und Afrika im Jahr 2025 34,60 % zum weltweiten Umsatz bei, während der asiatisch-pazifische Raum bis 2031 voraussichtlich die stärkste CAGR von 7,33 % verzeichnet.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Markttreibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkungen |
|---|---|---|---|
| Steigender Zählerstand bei Schiefer- und Tight-Oil-Bohrlöchern | +1.20% | Nordamerika, Argentinien Vaca Muerta | Mittelfristig (2–4 Jahre) |
| Ausbau der Projektpipeline für Tiefsee- und HP/HT-Projekte | +1.80% | Globaler Offshore-Bereich, brasilianisches Vorsalz, Westafrika | Langfristig (≥ 4 Jahre) |
| Austauschzyklus für alternde Bohrlochköpfe | +0.90% | Nordamerika, Europa Nordsee | Kurzfristig (≤ 2 Jahre) |
| Geothermie- und CCS-Bohrlöcher, die neue Bohrlochköpfe erfordern | +0.70% | Global, Schwerpunkt EU und Nordamerika | Langfristig (≥ 4 Jahre) |
| Methanaustrittvorschriften, die Nachrüstungen vorantreiben | +0.60% | Global, angeführt von Nordamerika und EU | Mittelfristig (2–4 Jahre) |
| Durch Digitalen Zwilling ermöglichte "intelligente" Bohrlochköpfe | +0.50% | Global, frühe Einführung in Nordamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigender Zählerstand bei Schiefer- und Tight-Oil-Bohrlöchern
Der unkonventionelle Bohrbetrieb treibt die Nachfrage nach Ausrüstung weiter an, da die Zahl der Frakturierphasen in Formationen wie Argentiniens Vaca Muerta Rekordwerte erreicht – im Jahr 2024 wurden dort 14.722 Phasen abgeschlossen, ein Anstieg von 17,6 % im Jahresvergleich. Mehrfachbohrloch-Pad-Strategien erhöhen die Anzahl der pro Rig-Verschiebung benötigten Bohrlochköpfe, während Druckklassen über 10.000 psi und fortschrittliche Dichtsysteme die durchschnittlichen Verkaufspreise in die Höhe treiben. Nordamerikanische Dienstleistungsunternehmen exportieren Technologie und Personal nach Lateinamerika und beschleunigen damit die Einführung standardisierter Schnellverbindungs-Weihnachtsbaum-Designs, die die Rig-Zeit verkürzen. Zulieferer, die Bohrlochköpfe mit Frac-Leitungen und Feld-Monitoring-Plattformen bündeln, sichern sich einen größeren Anteil des Kundenetats. Trotz Preisvolatilität in Schieferbecken bleibt die Ablösung veralteter Designs durch korrosionsbeständige Legierungen konstant und sichert die Basalnachfrage.
Ausbau der Projektpipeline für Tiefsee- und HP/HT-Projekte
Die Bestellungen für Untersee-Weihnachtsbäume mit 20.000 psi und ermüdungsbeständige Bohrlochkopfgehäuse steigen, da Betreiber die Johan-Sverdrup-Phase 3, BPs Greenfield 20K und Petrobras-Vorsalzentwicklungen vorantreiben.(1)Quelle: TechnipFMC, "TechnipFMC erhält Auftrag für Johan Sverdrup Phase 3," technipfmc.com Diese Projekte operieren in Wassertiefen von über 2.000 m und Bohrlochtemperaturen über 177 °C, was strenge metallurgische Spezifikationen erfordert. Verlängerte Fertigungsvorlaufzeiten schaffen mehrjährige Umsatzsichtbarkeit für qualifizierte Lieferanten, während in Untersee-Bohrlochköpfen eingebettete integrierte Digitalsensoranordnungen eine Echtzeit-Integritätsüberwachung ermöglichen. Die Komplexität von HP/HT-Komplettierungen steigert die Intensität des Aftermarket-Service, wobei OEMs hochmargige Inspektions- und Neuzertifizierungsverträge halten. Mit sinkenden Tiefwasser-Break-even-Kosten vergrößern sanktionierte Projekte in Westafrika und dem östlichen Mittelmeer die globale Installationsbasis für erstklassige Bohrlochkopfbaugruppen.
Austauschzyklus für alternde Bohrlochköpfe in OECD-Feldern
Produzenten in der Nordsee und im Golf von Mexiko ersetzen Bohrlochköpfe aus den 1970er-Jahren, um die von Regulierungsbehörden festgelegten zeitgemäßen Leckraten-Grenzwerte zu erfüllen.(2)Quelle: Bureau of Safety and Environmental Enforcement, "Sicherheitshinweis für Bohrlochköpfe," bsee.gov Betreiber bevorzugen modulare Nachrüstsätze, die die Plattformausfallzeiten minimieren. Der Rigg-Mangel in Norwegen erschwert die Terminplanung und veranlasst Unternehmen, vollständige Bohrlochkopf- und Weihnachtsbaum-Pakete vorab zu bestellen. Aktualisierte Designs integrieren Metall-auf-Metall-Abdichtungen und Fernfettungspunkte, um die Interventionskosten zu senken. Austauschprogramme fallen oft mit Brunnenlebensverlängerungsprojekten zusammen, die die Gewinnungsfaktoren verbessern und den Bestand an Rohrstrangaufhänger-Upgrades und Sekundärdichtungen sichern. Anbieter, die schlüsselfertige Austauschdienstleistungen anbieten – einschließlich hydraulischer Leitungsanschlüsse und digitaler Druckprotokolle – gewinnen stabilere Kundenbeziehungen.
Geothermie- und CCS-Bohrlöcher, die hochwertige Bohrlochköpfe erfordern
SuperHot-Rock-EGS-Pilotprojekte setzen Bohrlochköpfe Temperaturen von über 400 °C aus, was OEMs zwingt, Nickellegierungen und elastomerfreie Dichtungen einzusetzen. CCUS-Standorte injizieren superkritisches CO₂, das Kohlensäure bildet und die Korrosion in konventionellen Chromstählen beschleunigt. Ausrüstungslieferanten nutzen das Druckkontroll-Know-how aus der Öl- und Gasindustrie, um Doppelbarriere-Designs zu entwickeln, die gemäß ISO 27914 zertifiziert sind. Nationale Laboratorien in den USA und Europa testen wasserstofftaugliche Dichtstapel und verschaffen Anbietern mit proprietären Metalldichtungen einen Early-Mover-Vorteil. Regierungen leiten Fördermittel in Geothermie-Demonstrationsprogramme und generieren so feste Bestellungen auch bei schwankenden Ölpreisen.
Analyse der Auswirkungen von Markthemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkungen |
|---|---|---|---|
| Rohölpreisvolatilität, die Explorations- und Produktionsinvestitionen dämpft | –0.8% | Global, konzentriert in Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Energiewende-bedingte Kapitalumverteilung | –0.6% | Global, angeführt von Europa und Nordamerika | Langfristig (≥ 4 Jahre) |
| Risiken durch Wasserstoffversprödung | –0.4% | Global, Schwerpunkt auf Wasserstoffprojekten | Mittelfristig (2–4 Jahre) |
| Mangel an zertifizierten Bohrlochkopf-Technikern | –0.3% | Global, akut in Nordamerika und im Nahen Osten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Rohölpreisvolatilität, die Explorations- und Produktionsinvestitionen dämpft
Die vorgelagerten Investitionsausgaben in den USA sanken 2024 um 4 % auf 61,7 Milliarden USD und dürften 2025 weiter auf 60,1 Milliarden USD zurückgehen, was neue Bohrprogramme verzögert und die Bestellungen für Bohrlochköpfe beschneidet.(3)Quelle: RBN Energy, "Ausblick auf die US-amerikanischen Explorations- und Produktionsinvestitionen," rbnenergy.com Knappe Budgets begünstigen schnell amortisierende Tie-back-Maßnahmen gegenüber Neubohrungen und reduzieren den unmittelbaren Hardwarebedarf. Lieferanten reagieren mit flexiblen Lieferplänen und dynamischen Preisen, die an Brent-Benchmarks gekoppelt sind. Während nationale Energieunternehmen im Nahen Osten das Bohrmomentum aufrechterhalten, legen nordamerikanische Unabhängige zeitweise Rigs still, was zu ungleichmäßigen Quartalsbuchungen für OEMs führt.
Energiewende-bedingte Kapitalumverteilung
Europäische Großkonzerne erhöhen den Anteil ihrer Investitionen in erneuerbare Energien und Wasserstoff und lenken damit Mittel von langfristigen Offshore-Projekten ab. Die Umverteilungen verlangsamen die Genehmigung konventioneller Bohrlöcher und komprimieren die künftige Pipeline an Bohrlochkopfinstallationen. Querschnittsprojekte – Geothermie, CCUS und blauer Wasserstoff – bieten jedoch einen ausgleichenden Bedarf an Druckkontroll-Know-how. Ausrüstungslieferanten diversifizieren sich, indem sie Produktlinien speziell als „energiewendetauglich” vermarkten und so das Risiko aus sinkenden reinen Ölausgaben abfedern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente:
Weihnachtsbäume und Ventile führen die Markttransformation anWeihnachtsbäume und Ventile erwirtschafteten im Jahr 2025 28,12 % des Umsatzes und festigten damit ihre Position als größte Wellhead-Komponentengruppe innerhalb des Wellhead-Equipments. Die steigende Komplexität der Fertigstellung bei Schiefer- und Tiefwasserprojekten treibt die Premium-Nachfrage nach hochwertigen Bäumen mit integrierten Durchflussmessern und elektrischen Drosseln an. Die mit diesen intelligenten Baugruppen verbundene Wellhead-Equipment-Marktgröße wird bis 2031 voraussichtlich mit einer CAGR von 7,72 % wachsen, da die Betreiber die Produktionsoptimierung priorisieren. Gehäuseköpfe und Spulen verzeichnen einen stabilen Absatz, gestützt durch Greenfield-Bohrungen und Lebensverlängerungsarbeiten in OECD-Becken. Sekundärdichtungen und Gehäusehänger profitieren von einem Aftermarket-Aufschwung, da Methanvorschriften strengere Leckraten-Grenzwerte vorschreiben.
Die Integration digitaler Module in Weihnachtsbäume unterstützt die Ferndiagnose, senkt die Interventionskosten und verlängert die Lebensdauer der Dichtungen. Servicemodelle entwickeln sich hin zu abonnementbasierten Analysen, bei denen Lieferanten Vibrations- und Temperaturdaten überwachen, um den Dichtungsverschleiß vorherzusagen. Der Absatz von Rohraufhängern steigt im Einklang mit Mehrzonenfertigstellungen, die die Stufenzahl pro Bohrloch erhöhen. Andere Spezialventile – einschließlich rückholbarer unterirdischer Sicherheitsventile – profitieren von höheren Offshore-Sicherheitsanforderungen und diversifizieren damit die Umsatzströme der Lieferanten.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Standort:
Offshore-Wachstum übertrifft Onshore-DominanzOnshore-Felder machten im Jahr 2025 70,30 % des globalen Umsatzes aus, was die Dichte aktiver Landbohrinseln und das Ausmaß der Schiefer-Bohrprogramme widerspiegelt. Der Marktanteil für Bohrlochkopfausrüstung im Onshore-Bereich dürfte bis 2031 leicht sinken, da die Genehmigung von Offshore-Projekten zunimmt. Die Offshore-Nachfrage, gestützt durch Brasiliens Vorsalz, westafrikanisches Gas und norwegische Ultra-Tiefsee-Tie-backs, soll mit einer CAGR von 8,06 % wachsen und damit das Gesamtmarktwachstum übertreffen. Flachsee-Entwicklungen im Nahen Osten fügen eine Wachstumsschicht im mittleren Wassertiefenbereich hinzu, die standardisierte Bohrlochköpfe mit Druckklassen zwischen 5.000 und 10.000 psi verwendet.
Die höhere technische Komplexität von Offshore-Bohrlöchern hebt die durchschnittlichen Verkaufspreise und steigert die Aftermarket-Serviceintensität. Lieferanten, die Weihnachtsbäume, Steuermodule und Laufwerkzeuge aus einer Hand liefern, sichern sich Lebenszyklusverträge über 20 Jahre. Trends bei Untersee-Tie-backs erhöhen die Anzahl der Weihnachtsbäume pro Hostplattform, während Ferninterventionsfähigkeiten Hubschrauberflüge reduzieren und die Sicherheit verbessern. Onshore-Lieferanten reagieren mit der Entwicklung von Schnellverschluss-Bohrlochkopfsystemen, die die Rig-NPT verkürzen und die Kosten pro Frakturierphase senken.
Nach Druckklasse:
Hochdruckanwendungen treiben Innovationen voranSysteme mit weniger als 5.000 psi hielten im Jahr 2025 einen Anteil von 45,40 % und versorgen konventionelle Landbohrlöcher im Nahen Osten, Russland und Asien. Dennoch wird für das Premiumsegment der Bohrlochköpfe mit über 10.000 psi eine CAGR von 8,78 % prognostiziert, da die HP/HT-Aktivitäten im US-Golf-Tiefseebereich und in internationalen Schieferbecken zunehmen. Betreiber fordern geschmiedete Stahlkörper, plattierte Flansche und Metall-auf-Metall-Dichtungen, die zyklischen Belastungen bei Extremtemperaturen standhalten. Die Marktgröße für Bohrlochkopfausrüstung im Bereich 5.001–10.000 psi bleibt beträchtlich, gestützt durch Flachsee- und Tiefseeprojekte in Westafrika und Südostasien.
Regulatorische Aktualisierungen im Rahmen von API 6A verschärfen die Prüfprotokolle und zwingen OEMs, in leistungsfähigere Druckkreisläufe und fortschrittliche zerstörungsfreie Prüfung zu investieren. Der Technologiewettbewerb konzentriert sich auf korrosionsbeständige Legierungen und additiv gefertigte Drosselkomponenten, die das Gewicht reduzieren, ohne die Festigkeit zu beeinträchtigen. Hochdruckbohrlochköpfe erzielen Preisprämien, die geringere Stückzahlen ausgleichen und das Umsatzwachstum für spezialisierte Hersteller aufrechterhalten.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Bohrlochtyp:
Ölbohrlöcher behalten trotz CCS-Entstehung die FührungÖlbohrlöcher generierten 2025 57,60 % des globalen Umsatzes und bekräftigen die zentrale Bedeutung der Rohölförderung für den Markt für Bohrlochkopfausrüstung. Erdgasbohrlöcher, insbesondere in nordamerikanischen Schieferbecken und katarischen Erweiterungsprojekten, rangieren volumenmäßig an zweiter Stelle, verzeichnen aber ein bescheidenes Wachstum, da sich die LNG-Märkte ausbalancieren. Geothermiebohrlöcher und CCS/H₂-Speicheranwendungen zeigen jedoch trotz ihrer noch geringen Basis eine zweistellige Dynamik, unterstützt durch globale Dekarbonisierungspolitiken. Da Regierungen Kohlenstoffabscheidungs-Hubs finanzieren, soll die Marktgröße für Bohrlochkopfausrüstung für CCS-geeignete Bohrlochköpfe bis 2031 mit einer CAGR von 9,6 % wachsen.
Thermische Belastbarkeit und CO₂-Kompatibilität differenzieren die aufkommenden Produktlinien. Lieferanten nutzen das Öl- und Gas-Know-how, um metallsitzende Ventile zu validieren, die überhitzter Sole in geothermalen Kontexten standhalten. Bohrlochköpfe für den Wasserstoffbetrieb werden bei niedrigen Temperaturen auf Bruchzähigkeit geprüft, um Versprödungsstandards zu erfüllen. Die Weiterbildung von Außendienstteams beschleunigt die Einführung, während gemischte Beschaffung über verschiedene Bohrlochtypen Betreibern ermöglicht, bestehende Lieferantenbeziehungen zu nutzen.
Nach Anwendung:
Die Förderphase gewinnt an BedeutungDie Bohrphase absorbierte im Jahr 2025 51,40 % des Umsatzes, da jedes neue Bohrloch eine Oberflächendruckkontrollbaugruppe erfordert. Komplettierungsbohrlochköpfe, die für mehrphasige Frakturierungen und Zonenisolierungen konzipiert sind, folgen in der Nachfragehierarchie und integrieren Sensoren zur Verifizierung des Bohrlochinnendrucks. Förderungsanwendungen werden voraussichtlich die höchste CAGR von 8,55 % verzeichnen, da Betreiber sich auf die Maximierung der bestehenden Reservoirleistung konzentrieren. Ferngesteuerte Drosselsysteme und für elektrische Tauchmotorpumpen durchführbare Bohrlochkopfmodule steigern den Absatz von Förderphase-Hardware.
Der Wandel zur Produktionsoptimierung treibt langfristige Serviceverträge voran, die Hardware mit digitaler Überwachung bündeln. Die Komplettierungsintensität in dichten Reservoirs erhöht die Anzahl hülsenfertiger Rohrstrangaufhänger und entnehmbare Packer-Bohrlochköpfe pro Bohrloch. Digitale Arbeitsanweisungen verkürzen die Rig-Zeit bei der Installation und kompensieren die höhere Komponentenkomplexität. Im Laufe der Zeit könnten Lebenszyklusserviceumsätze die ursprünglichen Ausrüstungsverkäufe für führende Lieferanten übersteigen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
MEA-Wellhead-Equipment-Markt
Der Nahe Osten und Afrika erwirtschafteten im Jahr 2025 34,60 % des weltweiten Umsatzes, gestützt durch die Bohrprogramme von Saudi Aramco und ADNOC, die Kapazitätserweiterungen an Land und auf See priorisieren. Die Region profitiert von niedrigen Break-even-Kosten und staatlichen Haushalten, die Investitionsausgaben vor kurzfristigen Preisschwankungen schützen. Dennoch stören geopolitische Risiken und Schwankungen bei den Bohranlagenraten gelegentlich die Projektabfolge, was zu Vertragsaussetzungen führt – wie etwa Aramcos teilweiser Betriebsstopp Ende 2024. Lokale Inhaltsrichtlinien motivieren OEMs dazu, regionale Fertigungszentren und Ausbildungsprogramme zu etablieren.
APAC-Wellhead-Equipment-Markt
Asien-Pazifik wird voraussichtlich die am schnellsten wachsende Region mit einem CAGR von 7,33 % sein, angetrieben durch Chinas bahnbrechendes Ultra-Tiefbohren auf Tiefen von mehr als 8.000 m und Indiens Offshore-Blockvergaben im Golf von Bengalen. Chinesische Lieferanten skalieren die Produktion von Hochdruck-Weihnachtsbäumen und fordern etablierte multinationale Unternehmen preislich heraus, während sie inländische Inhaltsvorschriften erfüllen. Südostasiatische NOCs verpflichten sich zu Gasmonetarisierungsprojekten zur Kompensation rückläufiger Felder und steigern damit die Nachfrage nach Bohrlochköpfen mit 10.000 psi. Australien schreitet bei LNG-Ergänzungsbohrungen voran, die HP/HT-Weihnachtsbäume erfordern, und aufkommende Geothermie-Pilotprojekte in Indonesien und den Philippinen erzeugen zusätzliche Spezialaufträge.
Wellhead-Equipment-Markt Amerika und Europa
Nordamerika bleibt trotz Investitionsdisziplin technologisch einflussreich, da Schieferöl-Akteure die Logistik des Pad-Bohrens und die Fernautomatisierung von Bohrlochköpfen kontinuierlich verfeinern. OEMs erproben elektrisch betätigte Ventile, um pneumatische Anlagen vor Ort zu ersetzen und damit Methanemissionsreduzierungszielen gerecht zu werden. Europa konzentriert sich auf die Lebensdauerverlängerung in der Nordsee, wo aufgeschobene Stilllegungen Investitionen in neue Bohrlochköpfe zur Sicherstellung der Integrität anstoßen. Norwegens Bohranlagenmangel veranlasst Betreiber dazu, Hardware weit vor dem Bohrbeginn zu sichern. Das Wachstum Südamerikas stützt sich auf Argentiniens Vaca Muerta, wo Rekord-Frakturstufenzahlen die Nachfrage nach schnell lieferbaren Gehäuseköpfen steigern, sowie auf Brasiliens Pre-Salt-Bereich, der 20.000-psi-Subsea-Weihnachtsbäume bevorzugt. Ähnlich wie Brasiliens BNDES-Kreditlinien schaffen regionale Finanzierungsstrukturen Anreize für lokale Montage und fördern Joint Ventures zwischen globalen OEMs und inländischen Werften.

Regulatorisches Umfeld
Bohrlochkopfausrüstung unterliegt Offshore-Sicherheitsvorschriften und global referenzierten Ausrüstungsstandards, die Design, Qualifizierung und Dokumentation prägen. Auf dem Outer Continental Shelf der Vereinigten Staaten regeln die Anforderungen des Bureau of Safety and Environmental Enforcement (BSEE) gemäß 30 CFR 250, Subpart G, Bohrlochbetrieb und -ausrüstung, einschließlich der Erwartung, dass Bohrlochkopfbaugruppen einen zulässigen Betriebsdruck aufweisen, der den erwarteten Bohrlochkopfdruck übersteigt; Betreiber nutzen zudem die BSEE-Inspektionschecklisten (B-PINCs) als betriebliche Compliance-Grundlage.
Aktualisierungen der Standards verschärfen weiterhin die Konformitätsanforderungen für OEMs und deren Lieferketten. Die API-Spezifikation 6A (Einundzwanzigste Ausgabe) veröffentlichte im November 2024 die Ergänzung 4, einschließlich Qualifikationsanforderungen, die die Verschlussverschraubung an API 20E oder API 20F binden, was die Materialrückverfolgbarkeit und Fertigungskontrollen für Bohrlochkopf- und Baumausrüstung verstärkt. In Europa hat die Europäische Kommission harmonisierte Normen zur Unterstützung der Druckgeräterichtlinie (2014/68/EU) durch einen Durchführungsbeschluss aktualisiert, der Anfang 2026 in Kraft tritt und aktuelle Referenzen für Elemente wie Flansche, Industriearmaturen und Überdruckschutzeinrichtungen enger an die Beschaffungsspezifikationen für druckhaltende Komponenten in Bohrlochkopfpaketen angleicht.
Wettbewerbslandschaft
Die Marktkonsolidierung verstärkte sich, als SLB im Juli 2025 seinen Erwerb von ChampionX im Wert von 7,7 Milliarden USD abschloss und dabei Portfolios für Bohrlochchemikal, Oberflächendruck und digitale Bohrlochköpfe integrierte. Baker Hughes gründete im Juni 2025 ein strategisches Joint Venture mit Cactus Wellhead und kombinierte globale Serviceleistungen mit schnell verbindbarer Landbaumsäge-Technologie, um 20.000-psi-Anwendungen anzuvisieren. TechnipFMC vertiefte sein Unterseefranchise durch die Buchung mehrerer Aufträge für Johan Sverdrup Phase 3 und BPs Greenfield 20K, was eine Pipeline von Tiefseeaufträgen unterstreicht.
Mittelgroße Spezialisten wie Dril-Quip und Cactus bauen ihren Marktanteil aus, indem sie sich auf Nischeninnovationen konzentrieren – Untersee-Bohrlochköpfe mit gemeinsamer Verrohrung und Schnellkupplungs-Aufhängersysteme –, die die Rig-Zeit verkürzen. Regionale Marktteilnehmer in China, angeführt von Jereh Group, liefern preislich wettbewerbsfähige Bohrlochköpfe für den heimischen Schiefermarkt und lizenzieren internationale Patente für höherwertige Offshore-Designs. Die Differenzierung durch digitale Services wird zu einem zentralen Wettbewerbsfeld, da OEMs Analyse-, Cybersicherheits- und Emissionsüberwachungsfähigkeiten in Hardware integrieren. Lieferanten mit integrierten Datenplattformen sichern mehrjährige Software-as-a-Service-Abonnements, die Margen und Kundenbindung verbessern. Die Portfoliopivotierung in Richtung Geothermie und CCUS setzt sich fort; NOV meldet frühe Verträge zur Lieferung von auf 400 °C ausgelegten Bohrlochköpfen für ein EGS-Pilotprojekt in Utah.
Branchenführer im Bereich Bohrlochkopfausrüstung
Baker Hughes Company
Weatherford International plc
Weir Group PLC
Schlumberger Limited
NOV Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Wellhead-Equipment-Markt
- Baker Hughes Co.
- Schlumberger Ltd.
- TechnipFMC plc
- Weatherford International plc
- NOV Inc.
- Weir Group plc
- Oil States International Inc.
- Forum Energy Technologies Inc.
- Cactus Inc.
- Great Lakes Wellhead Inc.
- Aker Solutions ASA
- Dril-Quip Inc.
- Cameron (Subsidiary of SLB)
- Hunting plc
- Jereh Group
- Delta Corporation
- Dongying Haixin Petroleum
- Saigao Group
- Vigor Drilling Equipment Co.
- Yulin Machinery Corp.

Marktchancen und Zukunftsaussichten
Die Chance konzentriert sich zunehmend auf hochwertige, qualifizierte Baum- und Bohrlochkopfsysteme, da sich Hochdruck-Subsea-Projekte ausweiten und standardisierte Liefermodelle in wiederholbare Vertragsgestaltungen übergehen. Der Wandel hin zu Subsea-Produktionssystemen mit 20.000 psi für paläogene Lagerstätten vollzieht sich durch benannte Projekte und Auftragsvergaben, darunter bp-Entwicklungen im Golf von Mexiko und iEPCI-artige Vertragsgestaltungen. TechnipFMC erhielt von bp einen iEPCI-Auftrag für das Tiber-20K-Projekt (Januar 2026), und SLB OneSubsea gewann einen EPC-Vertrag für Enis Baleine Phase 3 vor der Küste der Elfenbeinküste (Juli 2026) mit 13 Bohrungen.
Die Nachfrage verschiebt sich zudem hin zu einfacheren, einsatzbereiten Produktdesigns, die die Komplexität des Stapels reduzieren und dennoch strenge Material- und Sauergasanforderungen erfüllen. Im Februar 2026 stellte Expro Solus vor, ein einzelnes Scher- und Dichtungskugelventil, das traditionelle Zwei-Ventil-Subsea-Bohrlochzugangsanordnungen ersetzen soll und als konform mit API Std 17G und NACE MR0175 spezifiziert ist, was weniger Komponenten und schnellere Subsea-Operationen unterstützt. Gleichzeitig verstärken nationale und IOC-Vertragsvergaben die lokale Wertschöpfung und lokalisierte Montage für Oberflächenausrüstung und zugehörige Bohrlochkopfpakete, darunter fünfjährige Verträge, die SLB im Januar 2026 mit Petroleum Development Oman abschloss und die Nieder- und Hochdruckbohrlochköpfe sowie thermische Bohrlochkopfsysteme mit Montage vor Ort im Oman umfassen. Zusammen unterstützen Standardisierung, Lokalisierung und Lebenszyklus-Servicefähigkeit differenzierte Angebote, die Hardware mit Inspektions-, Rezertifizierungs- und digitalen Integritätsworkflows über die Phasen Bohren, Komplettierung und Produktion bündeln.
Recent Industry Developments in Wellhead-Equipment-Markt
- Juli 2026: Superior Energy Services schloss die Übernahme von Sonic Holdings, LLC ab und fügte damit Bohrlochköpfe, Produktionsausrüstung und Electric-Feed-Through-Technologien (EFT) seinem Portfolio hinzu. Die Transaktion erweitert Fähigkeiten, die den Bohrlochbau und Schnittstellen in der Produktionsphase unterstützen und Angebote stärken, bei denen Betreiber integrierte Ausrüstung und Feldsupport schätzen.
- Mai 2026: Baker Hughes kündigte eine Verlängerung und Erweiterung seines integrierten Bohrlochbauvertrags mit Petrobras für die Tiefwasserentwicklung im brasilianischen Santos-Becken an. Der Umfang stärkt die Nachfrage nach koordinierten Bohrlochbaupaketen, die Bohr- und Komplettierungsabläufe mit der Ausführung von Tiefwasserprojekten in Einklang bringen.
- Januar 2026: Baker Hughes schloss die Einbringung seiner Produktlinie Surface Pressure Control, einschließlich Bohrlochkopf- und Produktionsbaumausrüstung, in ein Joint Venture mit einer Tochtergesellschaft von Cactus, Inc. ab, wobei ein Anteil von 35 % gehalten wird. Der Abschluss verändert die Wettbewerbspositionierung im Bereich Oberflächendruckkontrolle, indem er die installierte Basis und Servicereichweite von Baker Hughes mit dem Fokus von Cactus auf landbasierte Bohrlochkopftechnologie kombiniert.


Wellhead-Equipment-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst den Wert von Wellhead-Equipment, das an der Oberflächen- oder Meeresbodengrenzfläche von Öl-, Gas-, Geothermie- und Speicherbohrlöchern eingesetzt wird, um den Druck zu kontrollieren, Gehäuse und Rohre aufzuhängen und das Bohrloch mit Bohr-, Fertigstellungs- und Produktionssystemen zu verbinden.
Ausschlüsse aus dem Umfang: Wir schließen vorgelagerte Bohr- und Fertigstellungsdienstleistungen, routinemäßige Wartungsarbeiten sowie Oberflächenanlagen aus, die nicht zum Wellhead gehören und sich jenseits des Wellhead- und Baumverbindungspunkts befinden.
Segmentierungsübersicht
- Nach Komponente
- Gehäuseköpfe
- Gehäusespulen
- Rohrstrangköpfe
- Gehäuseaufhänger
- Sekundärdichtungen
- Rohrstrangaufhänger
- Weihnachtsbäume und Ventile
- Weitere Komponenten
- Nach Standort
- Onshore
- Offshore (Flachsee, Tiefsee, Ultra-Tiefsee)
- Nach Druckklasse
- Bis 5.000 psi
- 5.001 bis 10.000 psi
- Über 10.000 psi (HP/HT)
- Nach Bohrlochtyp
- Öl
- Gas
- Geothermie
- CCS/H₂-Speicherung
- Nach Anwendung
- Bohrung
- Komplettierung
- Förderung
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Russland
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- ASEAN-Länder
- Australien
- Übriger asiatisch-pazifischer Raum
- Südamerika
- Brasilien
- Argentinien
- Chile
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Südafrika
- Ägypten
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk-Research
Die Desk-Arbeit beginnt mit dem Aufbau des Nachfragekontexts für Bohrlöcher und Druckregime und der anschließenden Zuordnung, wie sich diese in Equipmentbedarf übersetzen. Wir stützen uns auf öffentliche Quellen wie die US EIA, IEA, OPEC und nationale Regulierungsbehörden für vorgelagerte Aktivitäten sowie auf Bohranlagen- und Bohrlochzahlen aus weit verbreiteten öffentlichen Dashboards und Börsenmitteilungen, soweit verfügbar. Für Offshore- und komplexe Bohrlöcher werden Richtungstrends anhand von Quellen wie BOEM, nationalen Erdölministerien und ausgewählten begutachteten Fachartikeln zu HP-HT-Integrität und Bohrlocheinschluss gegengeprüft.
Auf der Angebotsseite verwenden wir Jahresberichte von Unternehmen, Investorenpräsentationen, Pressemitteilungen und Ausschreibungsvergabebekanntmachungen, um Produktmix, Preisentwicklung und Auftragszeiten zu verstehen. Patentdatenbanken werden ebenfalls herangezogen, um zu sehen, wo neue Dichtungs- und Druckkontrolldesigns angemeldet werden, was dabei hilft, die Realitätsnähe der Annahmen zur Technologieakzeptanz zu testen. Bei Bedarf werden ein kostenpflichtiges Abonnement mit Fokus auf Unternehmensfinanzen und eine Importexport-Datenbank auf Sendungsebene genutzt, um Umsatzbereiche und Handelsströme für kritische Komponenten zu plausibilisieren. Die oben aufgeführten spezifischen Desk-Quellen sind illustrativ; weitere öffentliche Dokumente wurden ebenfalls für die Datenerhebung, Klärung und Validierung herangezogen.
Primärinterviews und Umfragen
Primärinterviews und Umfragen werden eingesetzt, um die Modellannahmen zu überprüfen, die nicht direkt aus öffentlichen Statistiken ableitbar sind – insbesondere der durchschnittliche Wellhead-Inhalt pro Bohrloch, der Druckklassenmix und typische Ersatzzyklen in reifen Becken. Wir haben mit einer Mischung aus Equipmentherstellern, Distributoren, EPC- und dienstleistungsseitigen Stakeholdern sowie vorgelagerten Betreibern in den wichtigsten Förderregionen gesprochen, damit regionale Bohrlochdesigns und Beschaffungspraktiken konsistent in den Endzahlen abgebildet werden konnten.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 37 % | CXOs: 16 % | APAC: 40 % |
| Mittlere Ebene: 47 % | Funktions-/Bereichsleiter: 25 % | EMEA: 33 % |
| Kleinere Akteure: 16 % | Manager: 59 % | Amerika: 27 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Aufbau, der die Nachfrage aus vorgelagerten Aktivitätsindikatoren rekonstruiert und diese Nachfrage dann nach Standort und Druckklasse der Equipmentintensität zuordnet. Beispielsweise werden neue Bohrlochzahlen, Offshore-Projektstarts und der Anteil von HP-HT-Bohrlöchern in erwartete Wellhead-Systemvolumina umgerechnet und dann anhand von gemischten Preisen nach Druckklasse und Installationsumgebung in Werte übersetzt. Um Doppelzählungen zu vermeiden, wird dasselbe Bohrloch nicht zweimal über Bohrung, Fertigstellung und Produktion bewertet, und das Equipment wird der Phase zugeordnet, in der es primär installiert oder aufgerüstet wird.
Bottom-up-Prüfungen werden dann eingesetzt, um die Gesamtwerte realistisch zu halten, einschließlich stichprobenartiger Umsatzaufteilungen von Lieferanten für Wellhead-Linien, Kanalprüfungen von Auftragsbüchern sowie Plausibilitätsprüfungen von Durchschnittspreis mal Volumen für gängige Komponenten wie Gehäusespulen, Rohrköpfe, Hänger und Sekundärdichtungen. Die Eingaben, die das Modell am häufigsten beeinflussen, umfassen Bohranlagen- und Bohrstreckentrends, den Mix aus Onshore- und Offshore-Bohrlöchern, den Tiefwasseranteil, die Druckklassenverteilung (einschließlich über 10.000 psi) sowie lokalisierte Inflation bei Stahl- und zerspanungsintensiven Teilen. Die Prognose verwendet eine Szenarioanalyse, die durch Expertenkonsens zu vorgelagerten Capex-Zyklen, Projektsanktionszeitplänen und erwarteter Preisentwicklung gestützt wird; Lücken werden durch Anwendung regionaler Proxy-Verhältnisse geschlossen, wenn lokale Bohrlochzahlen oder Druckaufteilungen nicht konsistent gemeldet werden.
Datenvalidierung und Aktualisierungszyklus
Modellausgaben werden durch mehrere Durchläufe validiert, die auf Abweichungen gegenüber unabhängigen Signalen prüfen, darunter Trends bei vorgelagerten Ausgaben, angekündigte Bohrprogramme und wichtige Offshore-Projektzeitpläne. Wenn eine Region einen ungewöhnlichen Sprung zeigt, werden die Annahmen erneut geöffnet und Folgegespräche ausgelöst, um zu bestätigen, ob die Änderung auf Preis, Mixverschiebung oder einen echten Volumenanstieg zurückzuführen ist. Vor der Freigabe werden die Berechnungen und die Logik von einem weiteren Analysten überprüft, um Einheitenfehler, Doppelzählungen oder inkonsistente Währungszeitpunkte zu erkennen.
Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, wie z. B. starke Ölpreisbewegungen, große Projektverschiebungen oder nennenswerte Änderungen in den Vorschriften zur Bohrlocheinschließung. Kurz vor der Lieferung führen wir einen abschließenden Aktualisierungsdurchlauf durch, damit die Zahlen die neuesten öffentlichen Veröffentlichungen und die aktuellsten Validierungseingaben aus dem Feld widerspiegeln.
Vergleich der Wellhead-Equipment-Marktgröße von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Wellhead-Equipment können weit auseinanderliegen, selbst wenn sie dieselbe vorgelagerte Branche diskutieren, da die gezählten Positionen und die Jahresanker nicht immer übereinstimmen. Die größten Treiber sind in der Regel, was unter dem Begriff Wellhead zusammengefasst wird, wie Dienstleistungen behandelt werden und wie schnell die Preise über Druckklassen hinweg angenommen werden zu steigen.
Einige Schätzungen beziehen umfassendere Druckkontroll- und Lebenszyklusausgaben ein, einschließlich Installations- und Betriebsaktivitäten, was die Gesamtsumme nach oben treiben kann. Bei Mordor Intelligence wird der Wert an definierte Wellhead-Equipment-Komponenten und deren Einsatz unter Onshore-, Offshore- und HP-HT-Bedingungen gebunden, und angrenzende Serviceausgaben werden nicht als Equipmentumsatz behandelt, es sei denn, sie werden eindeutig als Teil des Equipmentpakets verkauft.
Benchmark-Vergleich
| Quelle | Marktgröße | Lcken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 7,60 Milliarden USD (2026) | |
| Globales Beratungsunternehmen A | 7,34 Milliarden USD (2025) | Verwendet ein anderes Basisjahr und kann eine breitere Ausgabenerfassung anwenden, die auf Installations- und Betriebsaktivitäten verweist, was möglicherweise den reinen Equipmentumsatz nicht sauber nach Regionen trennt. |
| Branchenpublisher B | 5,72 Milliarden USD (2025) | Kann eine engere Equipmentdefinition und eine konservativere Preisentwicklung anwenden, und die Behandlung verwandter Dienstleistungen und des Komponentenumfangs kann je nach Produkttaxonomie variieren. |
Die Streuung in der Tabelle erklärt sich größtenteils durch Umfangsentscheidungen und Zeitpunkte, da ein Anker von 2025 und ein Anker von 2026 bereits unterschiedliche Aktivitäts- und Preisbedingungen widerspiegeln können. Indem die Eingaben auf Bohrlochzahlen, Offshore-Mix und Druckklassenaufteilungen zurückführbar bleiben, bleibt das Modell wiederholbar und lässt sich leichter abgleichen, wenn neue vorgelagerte Signale oder Preisaktualisierungen eintreffen.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für Bohrlochkopfausrüstung?
Die Marktgröße für Bohrlochkopfausrüstung betrug im Jahr 2026 7,6 Milliarden USD und soll bis 2031 auf 9,84 Milliarden USD anwachsen.
Welches Komponentensegment wächst am schnellsten?
Weihnachtsbäume und Ventile führen das Wachstum an und expandieren bis 2031 mit einer CAGR von 7,72 % aufgrund steigender Komplettierungskomplexität und der Nachfrage nach intelligenten Oberflächensteuerungssystemen.
Warum ist der asiatisch-pazifische Raum der am schnellsten wachsende regionale Markt?
Bahnbrechende Ultra-Tiefsee-Bohrungen in China und Offshore-Blockzuweisungen in Indien treiben eine CAGR von 7,33 % voran, unterstützt durch sich entwickelnde lokale Fertigungsökosysteme.
Wie wirken sich Methanvorschriften auf die Ausrüstungsnachfrage aus?
Strengere Leckerkennungsregeln in den USA, der EU und Kanada lösen Nachrüstprogramme für verbesserte Dichtungen und IoT-basierte Überwachungsbohrlochköpfe aus und steigern den Aftermarket-Umsatz.
Welche Rolle spielen Digitale Zwillinge bei modernen Bohrlochköpfen?
Durch Digitale Zwillinge ermöglichte Bohrlochköpfe übertragen Echtzeitdaten, unterstützen vorausschauende Wartung und ermöglichen Ferndruckanpassungen, wodurch Betriebskosten gesenkt und die Verfügbarkeit erhöht werden.
Wie werden Energiewende-Trends den Markt beeinflussen?
Während ein Teil des Kapitals in erneuerbare Energien wandert, schaffen Geothermie- und CCS-Projekte neue Nachfrage nach hochwertigen Bohrlochköpfen und ermöglichen Lieferanten, sich über Öl und Gas hinaus zu diversifizieren.
Seite zuletzt aktualisiert am:



