
Marktgröße und Marktanteil für Completion Equipment
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Historischer Datenzeitraum | 2021 - 2024 |
| Wachstumsrate | 4.69 % |
| Schnellstwachsender Markt | Naher Osten und Afrika |
| Größter Markt | Nordamerika |
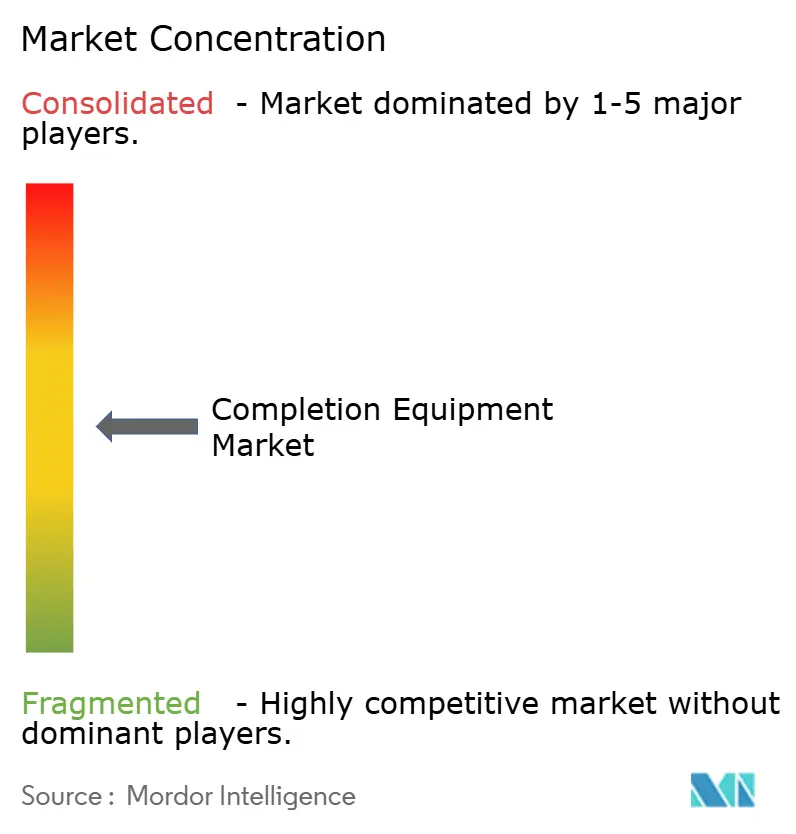
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Completion Equipment von Mordor Intelligence
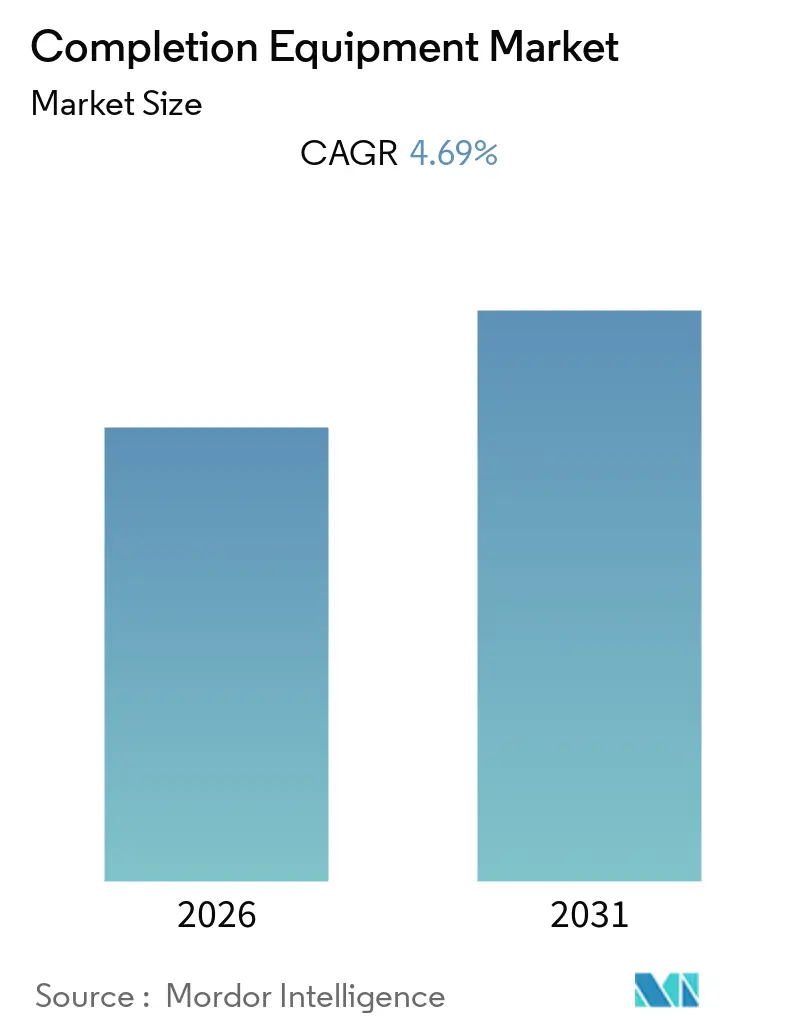
Es wird erwartet, dass der Markt für Completion Equipment im Prognosezeitraum 2026–2031 eine CAGR von 4,69 % verzeichnet.
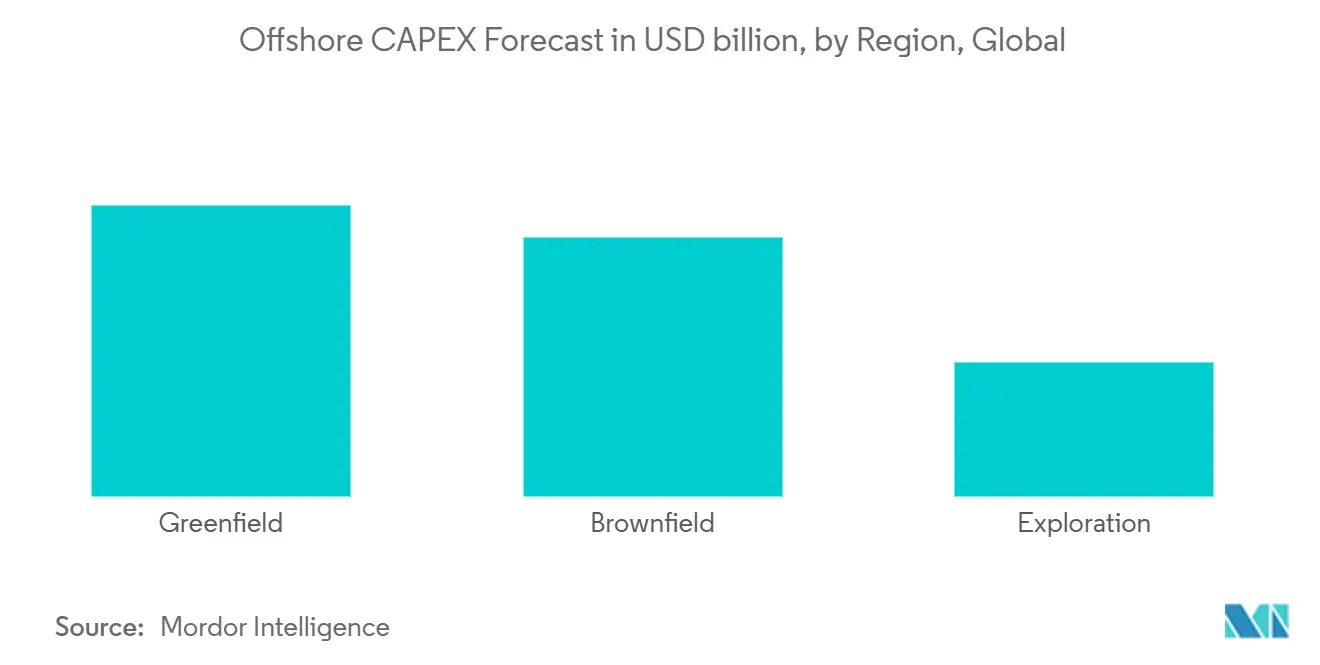
- Der Offshore-Sektor wird voraussichtlich ein potenzieller Markt im Bereich Completion Equipment & Dienstleistungen sein, da die Betriebskosten an Offshore-Standorten in den letzten Jahren erheblich gesunken sind, was die Branche dazu veranlasst hat, ihre Ausgaben in den kommenden Jahren schrittweise zu erhöhen.
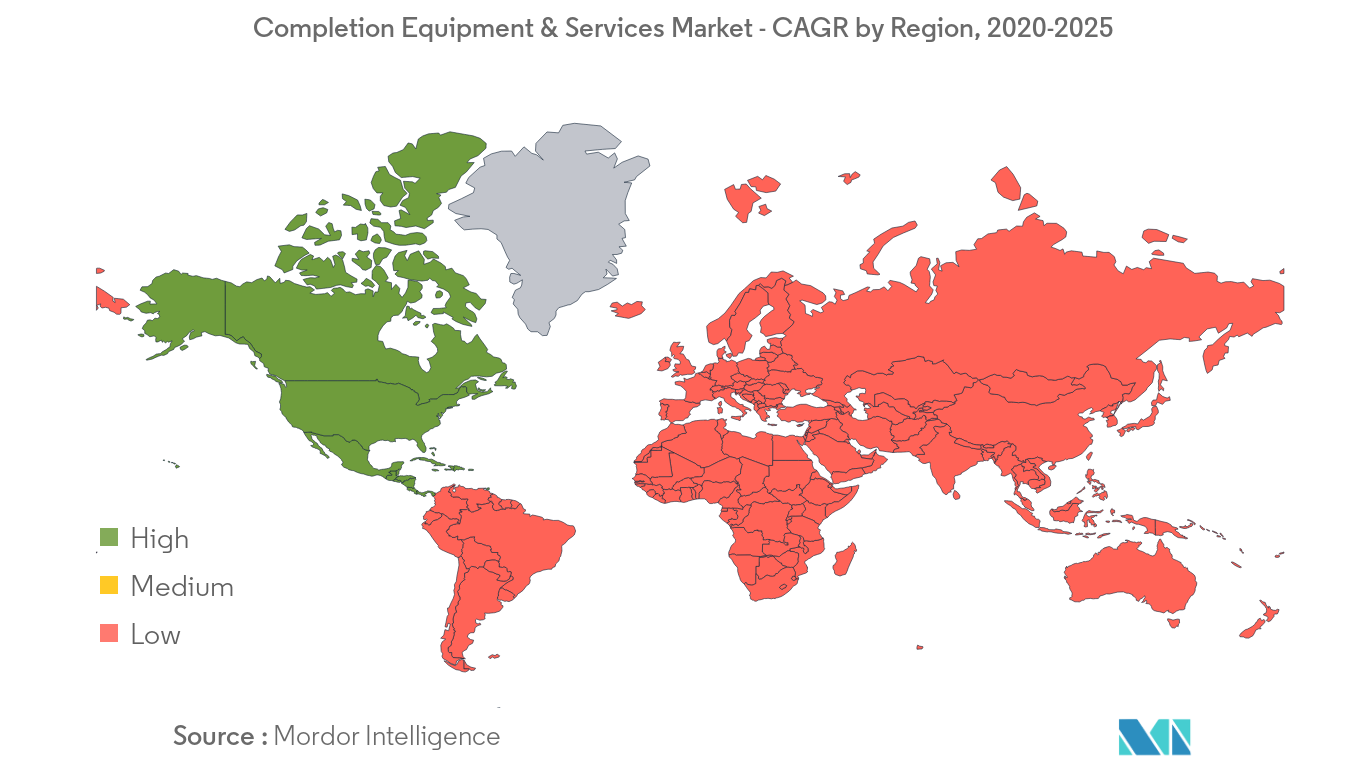
- Nordamerika dominierte den Markt weltweit mit dem größten Beitrag aus Ländern wie den USA und Kanada.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Steigende Nachfrage aus dem Offshore-Sektor
- Die Offshore-Öl- und Gasindustrie bewegt sich aufgrund sinkender Flachwasserreserven in immer tiefere Gewässer. Diese Entwicklung hat zu einer zunehmenden Entfernung zwischen Küste und Offshore-Plattform geführt.
- Die Gewinnschwellenpreise für Tiefseeöl sind zwischen 2014 und 2017 um fast 30 % gesunken. Der Rückgang der Ölpreise wurde hauptsächlich durch eine Änderung der Betreiberpolitik hin zu Kostensenkungsmaßnahmen verursacht. Die durchschnittlichen Gewinnschwellenpreise für Tiefseeprojekte lagen ab 2018 unter 50 USD pro Barrel.
- Aufgrund der höheren Ölpreise und niedrigeren Gewinnschwellenpreise haben große Betreiber wie Equinor SA, Shell PLC und Exxon Mobil unter anderem Pläne angekündigt, in eine Reihe von Tiefseeprojekten zu investieren. Infolge dieser Entwicklung verbesserten sich die Ausgaben der Offshore-Öl- und Gasindustrie erheblich, insbesondere in der zweiten Hälfte des Jahres 2018.
- Brasilien ist einer der größten Märkte für Tiefseeöl- und Gasprojekte. Der brasilianische Öl- und Gasmarkt wird durch erfolgreiche regulatorische Änderungen und verbesserte Finanzkennzahlen angetrieben. Die brasilianische Regierung strebt bis 2027 eine zusätzliche Ölproduktion von 2 MMb/d an, hauptsächlich aus Tiefseegebieten. Es wird erwartet, dass das Land im Zeitraum 2019–2021 10 FPSOs genehmigt, die höchste Anzahl weltweit.
- Der zunehmende Fokus auf Tiefseeöl- und Gasreserven dürfte zur Erholung der Nachfrage nach dem Markt für Bohrloch-Completion-Equipment und -Dienstleistungen beitragen.
Region Nordamerika wird den Markt dominieren
- Nordamerika wird voraussichtlich die Nachfrage im Markt für Completion Equipment & Dienstleistungen dominieren. Technologische Innovationen wie Horizontalbohren und hydraulisches Fracturing haben zu einem robusten Wachstum bei der Produktion unkonventioneller fossiler Brennstoffe, insbesondere Schiefergas und Tight Oil, in den Vereinigten Staaten und Kanada geführt.
- Es wird erwartet, dass die Vereinigten Staaten im Prognosezeitraum ein robustes Wachstum verzeichnen werden. Die Vereinigten Staaten waren eines der wichtigsten ölimportierenden Länder. Mit der Schieferrevolution in den Vereinigten Staaten ist das Land nach Saudi-Arabien zum zweitgrößten Ölproduzenten geworden.
- Im Mai 2019 verzeichneten die Vereinigten Staaten 987 aktive Bohranlagen. US-amerikanische Explorations- und Produktionsunternehmen haben erheblich in Bohr- und Bohrlochfertigstellungsprojekte investiert. Das Perm-Becken bleibt ein attraktives Becken für Explorations- und Produktionsaktivitäten im Land.
- Im Jahr 2018 setzte sich der Trend zunehmender Bohraktivitäten fort, doch kehrte sich dieser Trend 2019 um. Der Hauptgrund für die Trendumkehr war der Mangel an Öl-Pipeline-Kapazitäten in wichtigen Becken wie dem Perm-Becken und Eagle Ford.
- Im Jahr 2019 und darüber hinaus wird erwartet, dass in den Vereinigten Staaten und Kanada etwa 10.000 Meilen Pipeline in Betrieb genommen werden, was die Auswirkungen von Engpässen im Midstream-Sektor verringern und die Bohr- und Fertigstellungsaktivitäten im Prognosezeitraum antreiben wird.
Regulatorisches Umfeld
Die Regulierung von Komplettierungsausrüstung wird zunehmend durch Anforderungen an Offshore-Bohrlochkontrolle, Bohrlochintegrität und Dokumentation geprägt. In den Vereinigten Staaten aktualisierte das Bureau of Safety and Environmental Enforcement (BSEE) im Januar 2026 seine Leitlinien zur Genehmigungsprüfung und -durchsetzung für Bohrlochkomplettierungsarbeiten und Anforderungen an Bohrlochausrüstung, wodurch Anforderungen wie kontinuierliche Überwachung und validierte Überwachung während der Komplettierungsarbeiten verstärkt wurden. Die BSEE trieb außerdem die Aufsicht über die Bohrlochkontrolle auf dem Outer Continental Shelf durch einen im Februar 2026 veröffentlichten Verordnungsvorschlag voran, um Teile des Blowout-Preventer- und Bohrlochkontrollrahmens von 2023 zu überarbeiten, einschließlich Anpassungen bei Berichterstattung, Aufzeichnungsführung und Aufzeichnungen zur Qualifikation Dritter, die mit Komplettierungsarbeiten in Verbindung stehen.
Weltweit orientieren sich Beschaffung und Compliance häufig an etablierten Ausrüstungsstandards und Qualifikationssystemen. ISO 10423:2022 bleibt die geltende internationale Referenz für Bohrlochkopf- und Baumausrüstung (abgestimmt mit API Spec 6A), und die ISO bestätigte 2024 die ISO 14998:2013 (Downhole-Komplettierungszubehör) als aktuell, was die Konsistenz für Hersteller unterstützt, die mehrere Becken versorgen. Parallel dazu verstärken von IOGP getriebene Qualifikationsanforderungen (zum Beispiel die im Februar 2026 veröffentlichte Dokumentation zur Lieferantenqualität und Konformitätsbewertung) strukturierte Qualitätsmanagement- und Produktsicherungsrahmen bei Ausschreibungen von Betreibern, was wiederum die Eignung von Anbietern und die Dokumentationsanforderungen für Komplettierungsausrüstungspakete prägt.
Wettbewerbslandschaft
Zu den wichtigsten Unternehmen im globalen Markt für Completion Equipment gehören Schlumberger Limited, Halliburton Company, National Oilwell Varco Inc., Weatherford International PLC und Baker Hughes, a GE company.
Marktführer im Bereich Completion Equipment
-
Schlumberger Limited
-
Halliburton Company
-
National Oilwell Varco Inc.
-
Weatherford International PLC
-
Baker Hughes, a GE company
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Completion Equipment Unternehmen in diesem Bericht
- Schlumberger Ltd
- Baker Hughes Inc. a GE Company
- Superior Energy Services
- Halliburton Company
- Nabors Industries Ltd
- NCS Multistage LLC
- Nine Energy Services Inc
- National Oilwell Varco Inc.
- Packers Plus Energy Services Inc.
- FTS International Inc.
- Weatherford International PLC
- Welltec A/S
Marktchancen und Zukunftsaussichten
Die Aktivität bei Tiefwasserprojekten und Subsea-Tieback-Programmen führt zu einer direkteren Nachfrage nach Komplettierungshardware, Unterwasserproduktionssystemen und integrierter Bohrlochbereitstellung. Im Juli 2026 gewann Halliburton integrierte Bohr- und Komplettierungsarbeiten für das GranMorgu-Tiefwasserprojekt vor der Küste Surinames und verknüpfte den Auftrag mit dem Aufbau von Kapazitäten im Land, einschließlich Modernisierungen einer Anlage für Flüssigschlamm und Zement sowie einer neuen Werkstatt für Bohr- und Komplettierungsarbeiten, was auf Chancen für Anbieter hinweist, die Dienstleistungen, Ersatzteile und Reparaturunterstützung für Offshore-Kampagnen lokalisieren. Ebenfalls im Juli 2026 vergab Equinor Aufträge im Wert von etwa 6 Milliarden NOK an TechnipFMC, OneSubsea, Ocean Installer und NOV für Unterwasserproduktionssysteme und maritime Operationen bei vier Projekten auf dem norwegischen Festlandsockel, was den Umfang der Beschaffung im Zusammenhang mit Unterwasserentwicklungen unterstreicht, die Komplettierungsschnittstellen, Umbilicals und Unterstützung über die gesamte Feldlebensdauer erfordern.
Auch im Bereich Elektrifizierung und intelligenter Komplettierungen mit höheren Datenraten entsteht technologisches Weißfeld, insbesondere dort, wo die Komplexität von Tiefwasserprojekten und Anforderungen an die Bohrlochintegrität den Wert präziser Downhole-Steuerung und -Überwachung erhöhen. Branchendiskurs und Angebote bewegen sich hin zu vollelektrischen und hybriden intelligenten Komplettierungsarchitekturen, die die Abhängigkeit von Hydraulikleitungen verringern und gleichzeitig die Downhole-Betätigung und Datenübertragung verbessern, während die große installierte Basis von Hydrauliksystemen weiterhin die Nachfrage nach kompatiblen Komponenten und Nachrüstpfaden unterstützt. Vertrags- und Ausführungsmodelle eröffnen zusätzliche Perspektiven: Integrierte Leistungsumfänge (Hardware plus langfristige Dienstleistungen und digitale Unterstützung) treten bei Offshore-Aufträgen häufiger auf, und Lokalisierungsprogramme, einschließlich strukturierter Konsolidierung von Komplettierungsmaterialien und -dienstleistungen im Rahmen nationaler Wertschöpfungsinitiativen, schaffen für Anbieter einen Weg, Marktanteile durch lokale Wertschöpfung, QA-Dokumentation und Lieferkettenbereitschaft für langfristig zu beschaffende Spezialmaterialien zu gewinnen.
Neueste Industrielle Entwicklungen in Markt für Completion Equipment
- Juli 2026: Halliburton erhielt integrierte Bohr- und Komplettierungsverträge für das GranMorgu-Tiefwasserprojekt vor der Küste Surinames. Der Umfang umfasste die Modernisierung einer Anlage für Flüssigschlamm und Zement sowie den Bau einer lokalen Werkstatt für Bohr- und Komplettierungsarbeiten, wodurch die regionale Lieferkapazität für Offshore-Komplettierungskampagnen und die damit verbundene Ausrüstungsunterstützung gestärkt wurde.
- Mai 2026: Weatherford erhielt von Esso Exploration & Production Nigeria Ltd. einen Vertrag für integrierte Tiefwasserkomplettierungen vor der Küste Nigerias. Der Auftrag bekräftigt die Präferenz der Betreiber für gebündelte Offshore-Komplettierungslieferungen und positioniert integrierte Anbieter, um einen größeren Anteil der Ausgaben für komplexe Tiefwasserbohrlochkonstruktionen zu erfassen.
- Februar 2026: SLB stellte ein vollelektrisches Cameron-Fracflüssigkeitsfördersystem mit elektrischer Betätigung und der ValveCommander-Steuerungsplattform vor. Die Einführung unterstützt den Wandel zu Elektrifizierung und digitaler Steuerung bei Bohrplatzausrüstung, mit Auswirkungen auf komplettierungsnahe Oberflächensysteme, bei denen Zuverlässigkeit, automatisierter Betrieb und geringere hydraulische Komplexität Beschaffungsprioritäten darstellen.
Markt für Completion Equipment Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst die Umsätze aus Completion Equipment, das verwendet wird, um eine Öl- oder Gasbohrung so fertigzustellen, dass sie sicher produziert werden kann, einschließlich Werkzeuge und Systeme, die während der Completion-Aktivitäten im Bohrloch und am Bohrlochstandort installiert werden.
Ausschlüsse aus dem Umfang: Bohrausrüstung, routinemäßige vorgelagerte Dienstleistungsarbeit und die meisten oberirdischen Produktionsanlagen, die nach der Inbetriebnahme der Bohrung verwendet werden, sind ausgeschlossen.
Segmentierungsübersicht
- Standort
- Onshore
- Offshore
- Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Übriges Nordamerika
- Asien-Pazifik
- China
- Indien
- Indonesien
- Übriger Asien-Pazifik-Raum
- Naher Osten und Afrika
- Saudi-Arabien
- Iran
- Ägypten
- Vereinigte Arabische Emirate
- Übriger Naher Osten und Afrika
- Europa
- Vereinigtes Königreich
- Norwegen
- Russland
- Übriges Europa
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrßenbestimmung und Validierung
Desk Research
Desk Research wurde verwendet, um das Nachfrageumfeld zu strukturieren und wichtige Eingabewerte zu verankern, die unabhängig überprüft werden können. Wir haben öffentliche Quellen herangezogen, wie die US Energy Information Administration für den Bohr- und Produktionskontext, die Internationale Energieagentur für Ausblicke auf den vorgelagerten Bereich sowie nationale Statistiken und Veröffentlichungen der Energieministerien für Aktivitäts- und Investitionsrichtungen in wichtigen Becken.
Um das Modell nicht auf einer einzigen Perspektive aufzubauen, wurden die Daten auch anhand von Quellen wie OPEC-Veröffentlichungen, Preis- und Arbeitsmarktdatenreihen des US Bureau of Labor Statistics, soweit relevant, sowie begutachteter erdölwissenschaftlicher Fachliteratur, die Completion-Intensität und typische Bohrlochdesigns erläutert, gegengeprüft. Jahresberichte, Investorenpräsentationen und Pressemitteilungen von Unternehmen halfen dabei, die Produktmix-Sprache und die regionale Präsenz zu bestätigen, und ein kostenpflichtiges Abonnement mit Fokus auf Unternehmensfinanzen und Nachrichten wurde selektiv genutzt, um Umsatzangaben unternehmensübergreifend zu standardisieren. Die hier aufgeführten Quellen sind nur illustrativ, und viele weitere öffentliche Referenzen wurden während der Analyse zur Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Die Primärforschung konzentrierte sich darauf, zu bestätigen, wie sich Completion-Programme nach Becken und Bohrlochtyp verändern, und diese Verschiebungen dann in eine realistische Geräteanachfrage zu übersetzen. Wir sprachen mit Lieferanten, Distributoren, dienstleistungsseitigen Experten und vorgelagerten Betreibern in der Region Asien-Pazifik, EMEA und Amerika, sodass Annahmen zu Preisen, Lieferzeiten und dem Verhältnis von Offshore zu Onshore getestet und angepasst werden konnten.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 29 % | CXOs: 20 % | Asien-Pazifik: 44 % |
| Mittlere Ebene: 49 % | Funktions-/Bereichsleiter: 39 % | EMEA: 29 % |
| Kleinere Marktteilnehmer: 22 % | Manager: 41 % | Amerika: 27 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Ansatz, bei dem die Bohr- und Completion-Aktivitäten nach Region rekonstruiert und dann mithilfe von Completion-Intensitätsindikatoren in einen Geräteanachfragepool umgewandelt werden. In der Praxis wird das Modell durch die Anzahl der Onshore- und Offshore-Bohrungen, Bohrlochinterventions- und Recompletion-Zyklen, typische Stufenanzahlen in Horizontalbohrungen sowie die beobachtete Verschiebung bei Completion-Designs geleitet, da Betreiber mit engerem Abstand auf höhere EUR abzielen.
Sobald der Nachfragepool gebildet ist, wird er mithilfe realistischer Preisspannen für wichtige Gerätekategorien in Werte umgewandelt, mit Anpassungen für Mix und Inflation. Um die Gesamtwerte zu verankern, wird das Ergebnis anschließend durch selektive Bottom-up-Näherungen bestätigt, wie z. B. Überprüfungen der Umsatzexposition von Lieferanten, stichprobenartige Preis-mal-Volumen-Berechnungen für einige umsatzstarke Artikel und Rückmeldungen aus dem Vertriebskanal zu Bestellmustern. Wo Angaben begrenzt sind, werden Lücken durch konservative Penetrationsannahmen in Regionen mit schwächerer Datenabdeckung geschlossen.
Für die Prognose wird eine Szenarioanalyse verwendet, da die Completion-Aktivität schnell auf Öl- und Gaspreiserwartungen, Kapitaldisziplin und die Genehmigung von Offshore-Projekten reagiert. Diese Vorwärtsvariablen werden mit Primäreingaben einem Stresstest unterzogen, und die endgültige Entwicklung wird auf das ausgerichtet, was die Befragten hinsichtlich Kapazität, Lieferzeiten und Preisgestaltung über den Prognosezeitraum für realisierbar halten.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden in mehreren Schritten überprüft, damit die Zahlen nicht auf einer einzigen Annahme beruhen. Wir vergleichen modellierte Umsatztrends mit unabhängigen Signalen wie der regionalen Richtung von Bohr- und Bohrlochaktivitäten, Offshore-Projektpipelines und gemeldeten vorgelagerten Ausgaben und untersuchen dann jede Abweichung, die mit der Aktivitätsdarstellung inkonsistent erscheint.
Vor der Freigabe wird das Modell von einem weiteren Analysten überprüft und wichtige Annahmen werden erneut geprüft, insbesondere dort, wo sich Preise oder das Onshore-Offshore-Verhältnis stark verändert haben. Wenn ein wesentliches Ereignis eintritt, wie z. B. eine große Projektverzögerung oder ein plötzlicher Rohstoffpreisschwankung, nimmt das Team erneut Kontakt mit ausgewählten Experten auf, um zu bestätigen, ob die Nachfrageauswirkung vorübergehend oder strukturell ist. Berichte werden jährlich aktualisiert, und ein abschließender Durchgang vor der Lieferung wird durchgeführt, damit Kunden die aktuellste verfügbare Ansicht zum Zeitpunkt des Kaufs erhalten.
Marktgröße des globalen Marktes für Completion Equipment von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Es ist üblich, unterschiedliche Marktgrößen für Completion Equipment zu sehen, da Autoren nicht immer dieselben Aktivitäten berücksichtigen und möglicherweise auch unterschiedliche Zeitpunkte für Preise und Währungsumrechnung verwenden. Unterschiede treten auch auf, wenn einige Studien Ausrüstung mit Dienstleistungen vermischen oder wenn sie Recompletions und Offshore-Completions unterschiedlich gewichten.
Die Hauptspanne ergibt sich in der Regel daraus, was als Umsatz aus Completion Equipment gezählt wird, wie das Verhältnis von Onshore zu Offshore prognostiziert wird und ob die Größenbestimmung auf Bohrlochanzahl und Completion-Intensitätsprüfungen zurückgeführt wird oder hauptsächlich auf breiten Energieausgabenannahmen basiert. In unserer Arbeit wird der geräteexklusive Umsatz von Dienstleistungsarbeit getrennt gehalten und dann anhand von Bohrlochaktivitäten und Preislogik validiert. Deshalb kann der Basiswert von einigen höheren veröffentlichten Gesamtwerten abweichen – eine Modellierungsentscheidung, die in dieser Studie unter Mordor Intelligence verwendet wird.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 20,30 Milliarden USD (2024) | |
| Global Consultancy A | 21,43 Milliarden USD (2024) | Verwendet ein breiteres Nachfragekonstrukt, das den impliziten Gerätewert erhöhen kann, und die Gerätekategorien sowie Preisspannen werden nicht klar auf die Completion-Intensität pro Bohrloch nach Region zurückgeführt. |
| Industry Publisher B | 22,45 Milliarden USD (2025) | Ein anderes Basisjahr und ein anderer Zeitpunkt der Rohstoffpreise können den aktuellen Jahreswert aufblähen, und die Behandlung von Offshore-Projekthochlaufphasen und Währungsumrechnungen ist nicht transparent genug, um sie zu replizieren. |
Der Vergleich zeigt, dass die Jahreswahl und die Umfangsgrenzen den größten Teil der Differenz ausmachen, noch bevor Prognoseannahmen diskutiert werden. Indem der Nachfragepool an beobachtbaren Bohrlochaktivitätssignalen ausgerichtet und der Geräteumsatz von angrenzenden Dienstleistungen getrennt wird, bleibt die endgültige Zahl leichter nachvollziehbar, prüfbar und aktualisierbar, wenn sich die Marktbedingungen ändern.
Im Bericht beantwortete Schlüsselfragen
Was ist die aktuelle Marktgröße des Markts für Completion Equipment & Dienstleistungen?
Es wird erwartet, dass der Markt für Completion Equipment & Dienstleistungen im Prognosezeitraum (2026–2031) eine CAGR von 4,69 % verzeichnet.
Wer sind die wichtigsten Akteure im Markt für Completion Equipment & Dienstleistungen?
Schlumberger Limited, Halliburton Company, National Oilwell Varco Inc., Weatherford International PLC und Baker Hughes, a GE company sind die wichtigsten Unternehmen, die im Markt für Completion Equipment & Dienstleistungen tätig sind.
Welche Region hat den größten Anteil im Markt für Completion Equipment & Dienstleistungen?
Im Jahr 2025 entfällt auf Nordamerika der größte Marktanteil im Markt für Completion Equipment & Dienstleistungen.
Welche Jahre deckt dieser Markt für Completion Equipment & Dienstleistungen ab?
Der Bericht deckt die historische Marktgröße des Markts für Completion Equipment & Dienstleistungen für die Jahre 2020, 2021, 2022, 2023 und 2024 ab. Der Bericht prognostiziert außerdem die Marktgröße des Markts für Completion Equipment & Dienstleistungen für die Jahre 2026, 2027, 2028, 2029, 2030 und 2031.