
Vitrifikationsmarktgröße und -anteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 12.56 Milliarden US-Dollar |
| Marktgröße (2031) | 26.96 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 16.52 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Europa |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Vitrifikationsmarktanalyse von Mordor Intelligence
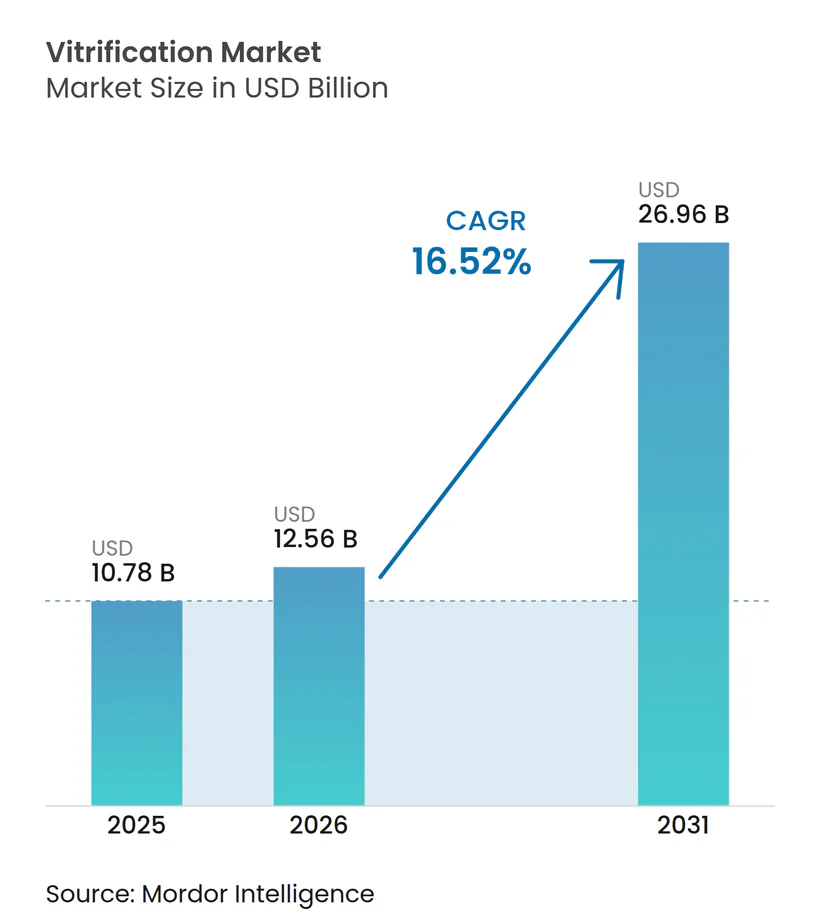
Die Vitrifikationsmarktgröße wurde im Jahr 2025 auf 10,78 Milliarden USD geschätzt und soll von 12,56 Milliarden USD im Jahr 2026 auf 26,96 Milliarden USD bis 2031 anwachsen, bei einer CAGR von 16,52 % während des Prognosezeitraums (2026–2031). Diese steile Entwicklung zeigt, wie verzögerte Elternschaft, eine höhere Prävalenz von Unfruchtbarkeit und die schnelle Laborautomatisierung zusammen dazu geführt haben, dass die Vitrifikation zum bevorzugten Kryokonservierungsverfahren gegenüber Langsamgefrierverfahren geworden ist. Eine erweiterte Versicherungsdeckung, insbesondere in Europa und einigen Märkten im Asien-Pazifik-Raum, verbreitert den Zugang, während cloudverbundene mikrofluidische Plattformen die Ergebnisse in Kliniken unterschiedlicher Größe standardisieren. Der Wandel von der „letzten Chance”-Fertilitätsversorgung in der Onkologie hin zur elektiven, karriereorientierten Eizellgewinnung vergrößert die Kundenbasis, und sinkende Kosten pro Zyklus ermöglichen es preissensiblen Kliniken in Schwellenländern, die Technologie zu übernehmen. Der Wettbewerbsschwerpunkt liegt nun auf Automatisierung, künstlicher Intelligenz und integrierten Verbrauchsmaterial-Gerät-Ökosystemen, die Überlebensraten von über 90 % erzielen. Diese Entwicklungen bestätigen den Vitrifikationsmarkt als Eckpfeiler moderner Fertilitätsdienstleistungen.
Wichtigste Erkenntnisse des Berichts
- Nach Probentyp führten Eizellen mit einem Vitrifikationsmarktanteil von 58,90 % im Jahr 2025, während Embryonen bis 2031 voraussichtlich eine CAGR von 17,65 % erzielen werden.
- Nach Endnutzer hielten IVF-Kliniken im Jahr 2025 einen Vitrifikationsmarktanteil von 71,80 %; Biobanken werden voraussichtlich mit einer CAGR von 17,20 % bis 2031 das schnellste Wachstum verzeichnen.
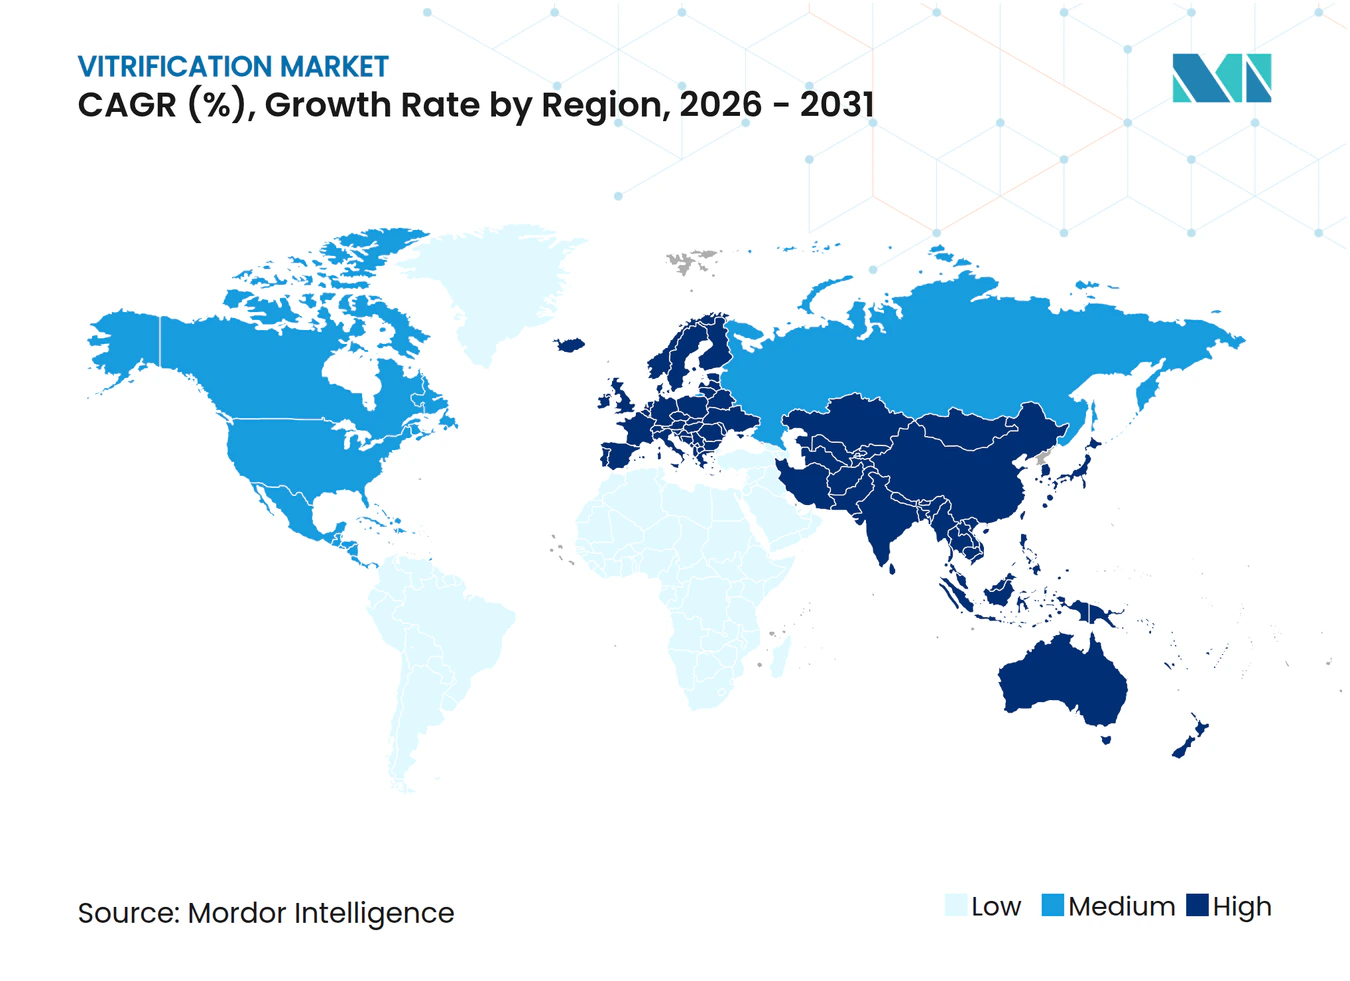
- Nach Geografie entfiel Europa im Jahr 2025 auf 38,20 % der Vitrifikationsmarktgröße, während der Asien-Pazifik-Raum bis 2031 voraussichtlich eine CAGR von 18,20 % erzielen wird.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Einflussfaktoren*
| Einflussfaktor | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachstum bei Techniken zur Fertilitätserhaltung | +3.2% | Global, mit früher Übernahme in Nordamerika & Europa | Mittelfristig (2–4 Jahre) |
| Verzögerte Elternschaft aufgrund soziodemografischer Faktoren | +4.1% | Global, konzentriert in entwickelten Volkswirtschaften | Langfristig (≥ 4 Jahre) |
| Steigende globale Prävalenz von Unfruchtbarkeit | +2.8% | Global, mit den stärksten Auswirkungen im Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Wachsendes öffentliches Bewusstsein für reproduktive Gesundheit | +1.9% | Nordamerika & Europa, Ausweitung auf den Asien-Pazifik-Raum | Kurzfristig (≤ 2 Jahre) |
| Automatisierte mikrofluidische Vitrifikationssysteme senken die Einstiegshürden | +2.6% | Global, mit früher Übernahme in entwickelten Märkten | Mittelfristig (2–4 Jahre) |
| Asiatische private Krankenversicherungspläne, die Eizellgewinnung abdecken | +1.7% | Kernregion Asien-Pazifik, Übertragung auf Schwellenmärkte | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachstum bei Techniken zur Fertilitätserhaltung
Verbesserte Vitrifikationsprotokolle haben die Embryoüberlebensrate nach dem Auftauen auf über 90 % gesteigert und damit ein Verfahren, das ursprünglich als Rettungsmaßnahme für Onkologiepatienten begann, zu einer gängigen Option für alle gemacht, die reproduktive Flexibilität anstreben. Lebendgeburtenraten für vitrifizerte Embryonen entsprechen jetzt denjenigen von Frischübertragungen – und übertreffen diese in einigen Programmen –, zum Teil weil Kliniker den Embryotransfer mit einem optimal vorbereiteten Endometrium synchronisieren können[1]. Softwarelösungen mit künstlicher Intelligenz beginnen, die Dosierung von Kryoprotektionsmitteln und Abkühlkurven auf individuelle Eizelleigenschaften abzustimmen, wodurch das Verfahren vorhersehbarer und weniger anwenderabhängig wird. Dieser technologische Sprung weitet die Indikationen über die strenge medizinische Notwendigkeit hinaus aus und positioniert die Vitrifikation als eine Planungsressource, die über die gesamte Fertilitätsreise hinweg integriert ist. Kliniken vermarkten die Kryokonservierung daher nicht als Notfallversicherung, sondern als proaktives Instrument, das sich verschiedenen Lebenszeitplänen über mehrere Kontinente hinweg anpasst.
Verzögerte Elternschaft aufgrund soziodemografischer Faktoren
In einkommensstarken Volkswirtschaften hat das mittlere Alter bei der Erstgeburt 30 Jahre überschritten – ein Wandel, der durch Bildungsfortschritte, berufliche Verpflichtungen und sich verändernde Partnerschaftsnormen angetrieben wird. Frauen betrachten das elektive Einfrieren von Eizellen zunehmend als sinnvolle Lebensplanung und nicht als außergewöhnliche Maßnahme, und von Arbeitgebern finanzierte Programme normalisieren diese Praxis. Länder wie Schweden, Japan und Südkorea verzeichnen nun einige der höchsten Pro-Kopf-Kryokonservierungsraten und geben Aufschluss darüber, wie sich die Nachfrage andernorts entwickeln wird. Diese demografische Dynamik wird sich voraussichtlich nicht umkehren und sichert einen langfristigen Wachstumsmotor für den Vitrifikationsmarkt. Fertilitätszentren passen daher ihr Marketing, die Patientenaufklärung und gebündelte Preisgestaltung an, um gesunde Frauen in ihren späten Zwanzigern und frühen Dreißigern zu bedienen, anstatt die Reichweite auf Paare zu beschränken, die bereits Schwierigkeiten mit der Empfängnis haben.
Steigende globale Prävalenz von Unfruchtbarkeit
Etwa 17,5 % der erwachsenen Bevölkerung leidet mittlerweile an Unfruchtbarkeit, wobei der Asien-Pazifik-Raum den stärksten Anstieg sowohl bei primären als auch sekundären Formen verzeichnet. Erkrankungen wie das polyzystische Ovarialsyndrom verlängern die Behandlungszeiträume, und auf Vitrifikation basierende Embryobanking-Strategien werden im Rahmen von Mehr-Zyklus-IVF-Plänen zunehmend unverzichtbar. Umweltverschmutzung, sitzende Lebensweise und ein späteres Alter bei der ersten Schwangerschaft verschärfen die Fruchtbarkeitsprobleme zusätzlich. Da die Belege für die kumulativen Lebendgeburtenvorteile bei mehreren Zyklen zunehmen, empfehlen Kliniken zunehmend das Banking von Embryonen oder Eizellen, was den Vitrifikationsmarkt von einem optionalen Zusatz zu einem routinemäßigen Kernverfahren erweitert. Diese epidemiologischen Realitäten stellen sicher, dass das Nachfragewachstum auch bei einer Abschwächung der Konjunkturzyklen robust bleibt.
Automatisierte mikrofluidische Vitrifikationssysteme senken die Einstiegshürden
Mikrofluidische Arbeitsstationen konsolidieren das Beladen mit Kryoprotektionsmitteln, die Equilibrierung und das Eintauchen in flüssigen Stickstoff in einem einzigen versiegelten Gerät und steigern die Überlebensraten in einigen Studien auf mehr als 96 %. Durch die Verringerung der Bedienvariabilität ermöglichen sie Kliniken mit mittlerem Durchsatz oder begrenzten Ressourcen, Ergebnisse zu erzielen, die bisher führenden Forschungskrankenhäusern vorbehalten waren. Dieselben Plattformen übertragen Echtzeitdaten in die Cloud, sodass Qualitätssicherungsteams Abweichungen schnell erkennen und Parameter in Kliniknetzwerken anpassen können. Im Laufe der Zeit wird der aufgebaute Datensee prädiktive Algorithmen schärfen und weitere Variabilität aus den Ergebnissen herausnehmen. Geringerer Schulungsbedarf, standardisierte Protokolle und sinkende Verbrauchsmaterialkosten erschließen zusammen neue geografische und demografische Segmente für den Vitrifikationsmarkt.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ethische Debatten über die langfristige Lagerung von Gameten | -1.4% | Global, mit den stärksten Auswirkungen in konservativen Regionen | Langfristig (≥ 4 Jahre) |
| Hohe Kosten für Vitrifikationsmedien & Geräte | -2.3% | Global, mit den stärksten Auswirkungen in Schwellenmärkten | Mittelfristig (2–4 Jahre) |
| Begrenzte Biobankkapazität in Schwellenmärkten | -1.8% | Asien-Pazifik, Naher Osten, Afrika, Lateinamerika | Mittelfristig (2–4 Jahre) |
| Wahrgenommene Lücke bei der Erfolgsrate des „Freeze-all”-Verfahrens führt zu Patientenzurückhaltung | -1.1% | Global, mit regionalen Wahrnehmungsunterschieden | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kosten für Vitrifikationsmedien & Geräte
Die Verfahrensgebühren in den Vereinigten Staaten liegen typischerweise zwischen 8.000 und 20.000 USD pro Zyklus, und die jährlichen Lagergebühren steigen häufig schneller als die allgemeine Inflation[2]. In einkommensschwächeren Märkten können unterschiedliche Einfuhrzölle und geschwächte Währungen Laborverbrauchsmaterialien zwei- bis dreimal so teuer machen wie in den Ursprungsländern. Diese wirtschaftlichen Gegebenheiten zwingen Kliniken, die Kosten auf die Patienten abzuwälzen, was die Nachfrage trotz hoher latenter Nachfrage einschränkt, insbesondere in bevölkerungsreichen Ländern wie Indien und Indonesien. Während die Automatisierung den Verbrauchsmitteleinsatz zu senken verspricht, ist die aktuelle Lieferantenbasis auf eine Handvoll Geräte- und Medienanbieter konzentriert, die durch patentierte Formulierungen Preissetzungsmacht behalten. Eine breitere Übernahme generischer Kryoprotektionsmittel und lokale Fertigung könnten das Problem entschärfen, aber die kurzfristige Erschwinglichkeit bleibt die größte einzelne Bremse für das Wachstum des Vitrifikationsmarkts.
Begrenzte Biobankkapazität in Schwellenmärkten
Die Infrastruktur ist in vielen wachstumsstarken Regionen nach wie vor lückenhaft. Länder wie die VAE haben kürzlich ihre Nabelschnurblutlabore von zwei auf acht erweitert, was sowohl die steigende Nachfrage als auch die mit der sicheren Lagerung verbundene Investitionslast veranschaulicht. In Brasilien und Teilen Afrikas gemeldete Temperaturausreißer und katastrophale Probenverluste verdeutlichen die Risiken, wenn Notstromaggregate, Telemetrie oder Wartungsexpertise unzureichend sind. Der Aufbau einer konformen Einrichtung erfordert Betongewölbe, mehrschichtige Überwachung und akkreditiertes Personal – Anforderungen, die das Budget kleinerer Kliniken strapazieren und die Platzierung regionaler Zentren einschränken. Partnerschaften zwischen internationalen Geräteherstellern und lokalen Investoren könnten diese Lücke schließen, aber bis die Kapazität mit der Nachfrage übereinstimmt, werden Lagerengpässe das volle Potenzial des Vitrifikationsmarkts in einigen Schwellenländern dämpfen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Probentyp:
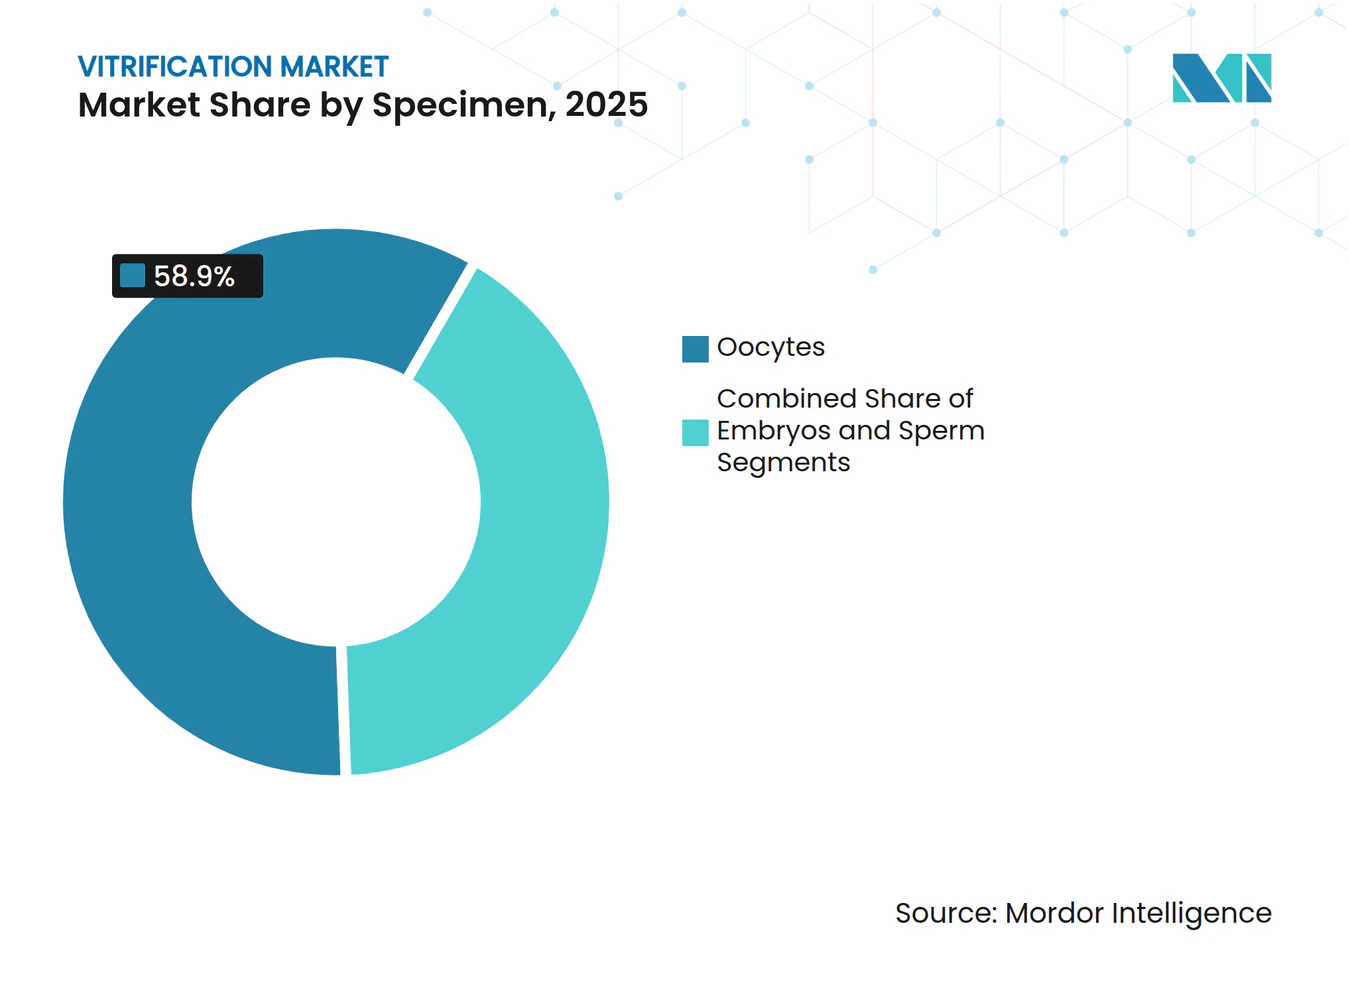
Eizellen führen, während Embryonen aufholenEizellen erzielten im Jahr 2025 58,90 % der Vitrifikationsmarktgröße dank sozialer Eizellgefrierungsprogramme, Arbeitgebererstattung und des wachsenden Interesses von Frauen an reproduktiver Wahlfreiheit. Marketingkampagnen großer Kliniknetzwerke rahmen das Einfrieren von Eizellen nun als ein standardmäßiges Lebensplanungsinstrument ein, und Überlebensraten von über 90 % in führenden Programmen haben frühere Qualitätsbedenken zerstreut. Das Segment profitiert überproportional von der mikrofluidischen Automatisierung, da die Lebensfähigkeit von Eizellen empfindlich auf durch den Anwender verursachten osmotischen Schock reagiert; eine präzise Flüssigkeitsaustauschkontrolle verbessert daher direkt die klinischen Ergebnisse. Embryonen weisen zwar heute einen geringeren Umsatz auf, zeigen jedoch bis 2031 eine CAGR von 17,65 %, da Kliniken auf „Freeze-all”-Protokolle setzen, um das Risiko eines ovariellen Überstimulationssyndroms zu vermeiden und mehrere Übertragungen zeitlich zu staffeln. Eine multinationale Analyse aus dem Jahr 2024 berichtete von Lebendgeburtenraten von 12,5 % für eingefrorene Blastozysten des 6. Tages gegenüber 5,5 % bei frischen Kontrollgruppen, was das klinische Vertrauen in das Banking mehrerer Embryonen vor der Übertragung stärkt. Da die Kostenträger auf ergebnisbasierte Erstattung umstellen, richtet das Embryobanking die Anreize sowohl für Leistungserbringer als auch für Patienten aus, was die zügige Expansion des Probentypsegments innerhalb des Vitrifikationsmarkts unterstützt.
Die technologische Konvergenz schließt historische Ergebnislücken zwischen den Probentypen. KI-gestützte Bildanalytik kann die Eizellmorphologie nun auf Pixelebene bewerten und suboptimale Proben für maßgeschneiderte Kryoprotektionsmittelregimes kennzeichnen. Gleichzeitig integrieren Embryoüberwachungsplattformen Zeitrafferaufnahmen mit Stoffwechseltests und verfeinern so die Auswahl sowie die Implantationswahrscheinlichkeit nach dem Auftauen weiter. Diese mehrschichtigen Innovationen erhöhen das Vertrauen in aufgeschobene Übertragungen und machen die Vitrifikation zu einem eingebetteten Schritt statt einer optionalen Ergänzung. Folglich wird erwartet, dass der Anteilsgewinn der Embryonen die Einnahmen aus Eizellen nicht aushöhlt; stattdessen werden beide Segmente wahrscheinlich parallel wachsen und den Gesamtschwung des Vitrifikationsmarkts verstärken.


Notiz: Segmentanteile aller einzelnen Segmente nach Berichtkauf verfügbar
Nach Endnutzer:
IVF-Kliniken dominieren, während Biobanken expandierenIVF-Kliniken kontrollierten im Jahr 2025 71,80 % der Vitrifikationsmarktgröße, da sie die Patientenreise von der Beratung bis zum Schwangerschaftstest begleiten. Die Integration ermöglicht es einem einzigen Team, Stimulation, Entnahme, Einfrierung und schließliche Übertragung zu verwalten, was die Abbruchrate reduziert und den Umsatz pro Patient steigert. Kliniken profitieren auch von der internen Laboraufsicht, die eine kontinuierliche Protokollverfeinerung unterstützt. Unabhängige Biobanken erfassten hingegen einen kleineren Anteil, wachsen aber mit einer CAGR von 17,20 %, da Pharma- und akademische Gruppen eine großmaßstäbliche, GMP-konforme Probenlagerung für Forschungspipelines, Zelltherapiestudien und langfristige Fertilitätserhaltung benötigen. Cryo-Cells jüngst eröffnetes 56.000 Quadratfuß großes Standort in Durham, ausgestattet für 226 Flüssigstickstoff-Dewargefäße, veranschaulicht den Umfang, der für Biobanken der nächsten Generation erforderlich ist.
Die Automatisierung verändert beide Endnutzersegmente. Kliniken installieren Tischvitrifikationsroboter, die die Hands-on-Zeit pro Eizellencharge von 12 Minuten auf unter 4 Minuten reduzieren, sodass Embryologen mehr Zyklen pro Schicht betreuen können. Biobanken nutzen derweil Barcode-to-Cloud-Rückverfolgbarkeit und prädiktive Wartungssoftware, um Risiken zu senken und Prüfern gerecht zu werden. Regulatorische Bewegungen hin zu zentralisierter, akkreditierter Lagerung – insbesondere in der aktualisierten Gewebe- und Zellenrichtlinie der Europäischen Union – werden den Biobankanteil voraussichtlich beschleunigen, indem kleinere Kliniken ermutigt werden, die Kryolagerung auszulagern. Über den Prognosezeitraum werden beide Kanäle skalieren, aber ihre unterschiedlichen Geschäftsmodelle bedeuten, dass der Wettbewerb begrenzt bleibt, wobei jede Gruppe von Betreibern verschiedene Erfolgsfaktoren in einem wachsenden Vitrifikationsmarkt optimiert.
Geografische Analyse
Vitrifikationsmarkt Nordamerika
Nordamerika bleibt eine reife, aber stetig wachsende Region des Vitrifikationsmarktes. Hohe verfügbare Einkommen, eine weitverbreitete Arbeitgeberübernahme der Kosten für das Einfrieren von Eizellen sowie die FDA-Zulassung mehrerer Automatisierungssysteme halten die Eingriffszahlen trotz einer Stagnation bei der Anzahl der Kliniken auf einem steigenden Niveau. Die Vereinigten Staaten beherbergen zudem die größte installierte Basis KI-gestützter Embryobeurteilungsplattformen, was wiederum höhere Überlebensraten nach dem Auftauen vorantreibt. Kanadas Einzahler-Erstattungssystem für medizinisch indizierte Fertilitätsprävention schützt die Nachfrage zusätzlich vor konjunkturellen Schwankungen, während Mexikos Medizintourismuskorridor kostenbewusste Patienten aus dem gesamten amerikanischen Kontinent anzieht und Nordamerika seinen Status als Innovations- und Volumenzentrum innerhalb des globalen Vitrifikationsmarktes sichert.
Vitrifikationsmarkt Europa
Europa trägt mit 38,20 % des gesamten Vitrifikationsmarktvolumens den größten regionalen Anteil bei – begünstigt durch langjährige regulatorische Klarheit und konsistente Erstattungsregelungen. Nationale Programme in Frankreich, Deutschland und dem skandinavischen Block begrenzen die Eigenkosten und verankern die Vitrifikation als Routineverfahren in der klinischen Praxis. Longitudinale Register erfassen zudem Ergebnisdaten und ermöglichen evidenzbasierte Verbesserungen. Die frühe Akzeptanz der elektiven Fertilitätsprävention in der Region sowie gut etablierte Biobanknetze halten die Nutzungsraten auf einem hohen Niveau. Eine Überprüfung der Mayo Clinic aus dem Jahr 2024 ergab, dass in Europa entwickelte Protokolle zur Vitrifikation von Ovarialgewebe heute weltweit die klinische Praxis leiten. Infolgedessen exportieren europäische Zentren klinisches Know-how durch Partnerschaften im Nahen Osten und in Lateinamerika und festigen damit ihre Führungsrolle.
Vitrifikationsmarkt Asien-Pazifik
Asien-Pazifik, mit einer prognostizierten CAGR von 18,20 %, ist die dynamischste Region des Vitrifikationsmarktes. Steigende Prävalenz von Unfruchtbarkeit, unterstützende staatliche Maßnahmen in Singapur und Japan sowie Erweiterungen der privaten Krankenversicherungsdeckung in China treiben ein zweistelliges Zykluswachstum voran. Dennoch weist die Region erhebliche Infrastrukturlücken auf: Städte der zweiten Kategorie in Indien verfügen häufig nicht über konforme Biobankkapazitäten, und regulatorische Unklarheiten auf den Philippinen verzögern die Genehmigung von Kliniklizenzen. Dennoch errichten Gerätehersteller zunehmend regionale Produktions- und Schulungszentren, um Kosten zu lokalisieren. Thailand und Malaysia positionieren sich als grenzüberschreitende Fertilitätsdestinationen und bieten mittelpreisige Pakete an, die das Einfrieren von Eizellen und mehrere IVF-Zyklen umfassen, und erweitern so den Zugang für Patienten aus Hochkostenländern. Diese Kräfte positionieren Asien-Pazifik als primäre inkrementelle Umsatzquelle für den Vitrifikationsmarkt in den nächsten fünf Jahren.
Wettbewerbslandschaft
Marktkonzentration
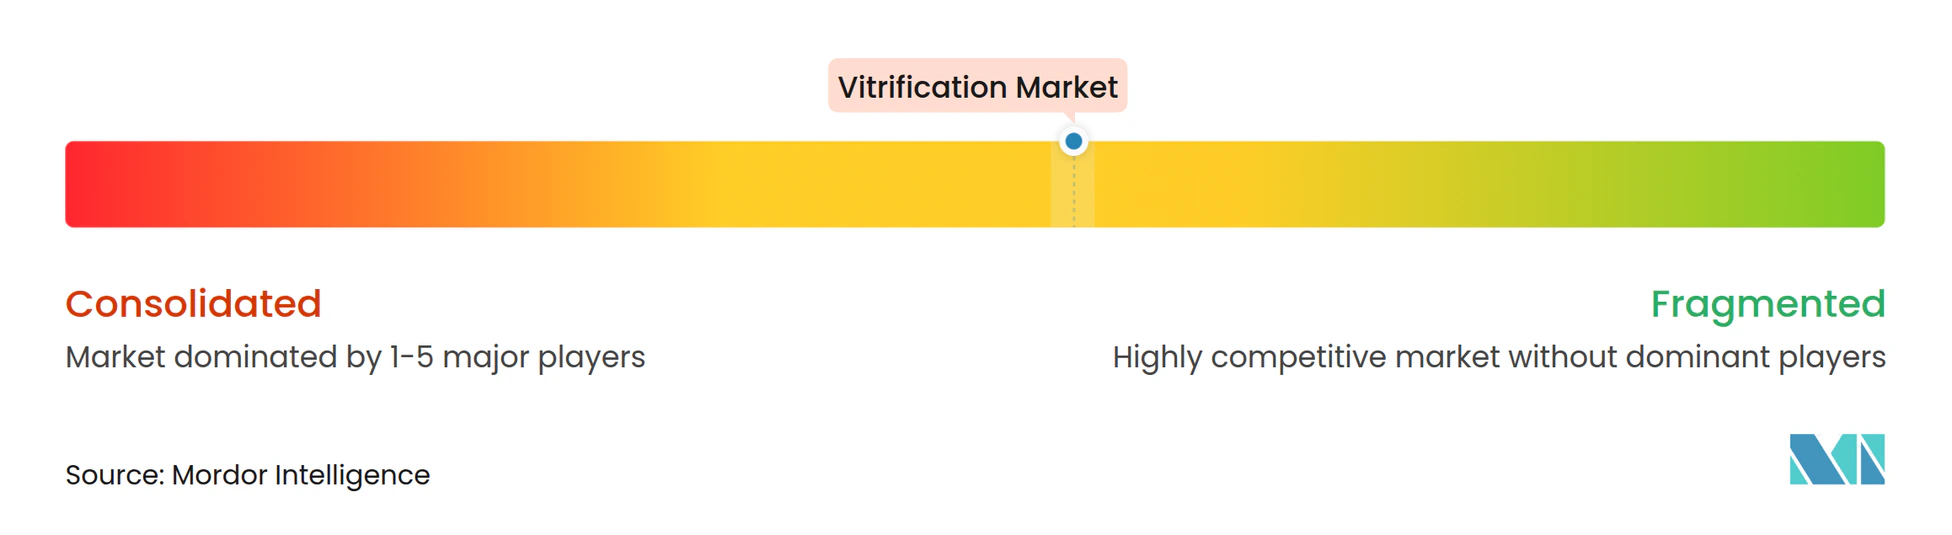
Der Vitrifikationsmarkt weist eine moderate Fragmentierung, aber eine zunehmende technologische Konzentration auf. Die etablierten Gerätemarktführer Vitrolife AB, CooperSurgical Inc. und Cook Medical LLC behalten breite Kataloge, die Kryoware, Kulturmedien und Vitrifikationsgeräte abdecken, und ermöglichen es ihnen, Angebote zu bündeln und die Kundenbindung aufrechtzuerhalten. Cooks Markteinführung der NestVT-Serie im Oktober 2024 veranschaulicht den Vorstoß der Platzhirsche, Produktlinien mit ergonomischen Kochtops und vorgemessenen Medienkassetten zu erneuern. Gleichzeitig nutzen disruptive Neueinsteiger wie Overture Life, Gameto und TMRW Life Sciences proprietäre mikrofluidische Chips, Robotikplattformen und Cloud-first-Tracking, um den Status quo herauszufordern. Overtures DaVitri-System berichtete bei Piloteinsätzen von einer Eizellenüberlebensrate von 96,4 %, eine Zahl, die viele manuelle Programme übertrifft und den Leistungsdruck verdeutlicht, den neue Technologien ausüben.
Strategische Maßnahmen unterstreichen einen Schwenk hin zu integrierten Hardware-Software-Ökosystemen. Gametos Phase-3-Studie seines investigativen In-vitro-Maturationsmediums zielt darauf ab, einen Standard-IVF-Zyklus von 12 Tagen auf bis zu 3 zu komprimieren, was den Klinikdurchsatz potenziell vervielfachen könnte. Vitrolife bündelt derweil seine EmbryoScope-Zeitraffer-Inkubatoren mit Analyticlizenzen und knüpft den Verbrauchsmitteleinsatz an wiederkehrende Softwareabonnements. In Schwellenmärkten tauschen schlüsselfertige Partnerschaften zwischen westlichen Geräteherstellern und lokalen Krankenhausgruppen Technologietransfer gegen garantierte Verbrauchsmaterialverträge – ein Modell, das den Kapazitätsaufbau beschleunigt und zukünftige Einnahmen sichert. Der Wettbewerbsdruck dreht sich daher weniger um den Preis als um den Wert der Gesamtlösung und datengestützte Ergebnisvorteile.
Die M&A-Aktivität wird voraussichtlich zunehmen, da größere Akteure Nischen-KI- oder Automatisierungsfähigkeiten suchen. Mehrere mittelgroße koreanische Gerätehersteller sollen Akquisitionsziele für multinationale Unternehmen sein, die eine lokalisierte Fertigung benötigen, um von neuen Handelsabkommen im Asien-Pazifik-Raum zu profitieren. Ebenso könnten europäische Biobanken, die einen Börsengang anstreben, Angebote von Private-Equity-Fonds anziehen, die darauf aus sind, Lagerkapazitäten zu konsolidieren und Aboeinnahmen zu skalieren. Solche Transaktionen würden die Marktkonzentration erhöhen und könnten kartellrechtliche Prüfungen in Rechtsbereichen auslösen, in denen zwei Anbieter bereits mehr als 70 % der Vitrifikationsmedienumsätze kontrollieren. Dennoch deuten der anhaltende Innovationsschwung und die regionale Diversifizierung darauf hin, dass ein gesundes Wettbewerbsökosystem vorherrschen wird, das das langfristige Wachstum des Vitrifikationsmarkts verankert.
Marktführer im Vitrifikationsbereich
-
Kitazato Corporation
-
IVF Store LLC
-
Vitrolife AB
-
Cryotech Co. Ltd.
-
Cook Medical LLC
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Vitrifikationsmarkt Unternehmen in diesem Bericht
- Vitrolife
- The Cooper Companies
- Cook Group
- FUJIFILM
- Cryotech Co. Ltd.
- Kitazato
- IMV Technologies Group
- MINITUB GmbH
- Shenzhen VitaVitro Biotech
- IVF Store LLC
- Thermo Fisher Scientific
- Merck
- Genea Biomedx
- Overture Life
- TMRW Life Sciences
- NidaCon International
- ARTbio Scientific
- Biogenics Inc.
- Esco Lifesciences
- Nidacon International
Marktchancen und Zukunftsaussichten
Automatisierung und Standardisierung weisen auf den sichtbarsten Freiraum hin, da Kliniken die von der Bedienperson abhängige Variabilität reduzieren und den Durchsatz über den von Spitzenlaboren hinaus skalieren möchten. Kommerzielle Einführungen automatisierter Vitrifikationsplattformen in aufstrebenden und mittelpreisigen Fertilitätsdestinationen spiegeln diese Entwicklung wider, darunter die Partnerschaft von Overture Life zur Einführung ihrer automatisierten Ei- und Embryo-Einfrierplattform DaVitri in Indien (Februar 2026) und der Türkei (Juni 2026). Die daran anknüpfende Chance konzentriert sich auf integrierte Geräte-Software-Ökosysteme, die Robotik, Cloud-Qualitätssicherung und Chain-of-Custody kombinieren, sodass multizentrische IVF-Netzwerke Ergebnisse replizieren und gleichzeitig die Nachfrage nach gebündelten Verbrauchsmaterialien steigern können.
Protokollinnovation schafft zudem Raum für stärker differenzierte Kits und geschlossene Systemabläufe, die die Handhabungszeit und die Exposition gegenüber Kryoprotektiva verringern. Peer-reviewte Arbeiten aus den Jahren 2025-2026 haben eine Entwicklung hin zu ultraschnellem Kühlen und Erwärmen sowie vereinfachten einstufigen Vitrifikations- und Erwärmungsansätzen hervorgehoben, was mit Produktfahrplänen übereinstimmt, die schnellere, besser reproduzierbare Laborschritte betonen. Parallel dazu erscheint die Kryokonservierung von Ovarialgewebe über verschiedene Programme hinweg noch weniger standardisiert, wodurch Lücken bei einheitlichen Erwärmungsansätzen, skalierbaren Lagerungsabläufen und validierten Protokollen bestehen bleiben, die konsistent über Biobanken und klinikangeschlossene Kryolagerbetriebe hinweg angewendet werden können.
Neueste Industrielle Entwicklungen in Vitrifikationsmarkt
- Juni 2026: Overture Life ging eine Partnerschaft mit Tekservis ein, um die automatisierte Ei- und Embryo-Einfrierplattform DaVitri in Fertilitätskliniken in der Türkei einzuführen. Die Vereinbarung unterstützt einen breiteren Zugang zu automatisierter Vitrifikation in einem grenzüberschreitenden Fertilitätszentrum und erhöht den Wettbewerbsdruck auf manuelle Arbeitsabläufe durch die Betonung von Standardisierung und Labordurchsatz.
- August 2025: Für Kitazatos Ultra-Fast Warm (K251305) wurde eine FDA-510(k)-Zulassung als Gerät für assistierte Reproduktion verzeichnet. Die Zulassung stärkt Kitazatos Fähigkeit, einen aufeinander abgestimmten Vitrifikations- und Erwärmungsablauf in den Vereinigten Staaten zu vermarkten, und unterstützt das Bündeln von Protokollen mit zugehörigen Verbrauchsmaterialien.
- Oktober 2024: Cook Medical erweiterte den Einsatz seines Vitrifikationsgeräts NestVT über ein Netzwerk großer US-amerikanischer Fertilitätskliniken. Die landesweite Einführung beschleunigt die Standardisierung von Vitrifikationsabläufen und erhöht den Durchsatz in Umgebungen mit hohem Volumen.
Vitrifikationsmarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diesen Bericht ist der Vitrifikationsmarkt definiert als die Umsätze, die mit Produkten und Lösungen erzielt werden, die zum schnellen Einfrieren und Lagern von Reproduktionsproben in einem glasartigen Zustand für ein späteres Auftauen und die spätere Verwendung eingesetzt werden, sowohl im klinischen als auch im Biobank-Umfeld.
Ausgeschlossene Bereiche: Wir schließen allgemeine IVF-Behandlungsleistungen, Gebühren für die Langzeitlagerung und konventionelle Langsam-Gefriergeräte aus, sofern diese nicht als Teil einer auf Vitrifikation ausgerichteten Anlage verkauft werden.
Übersicht der Segmentierung
- Nach Probentyp
- Eizellen
- Geräte
- Kits & Verbrauchsmaterialien
- Embryonen
- Geräte
- Kits & Verbrauchsmaterialien
- Spermien
- Eizellen
- Nach Endnutzer
- IVF-Kliniken
- Biobanken
- Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Australien
- Übriger Asien-Pazifik-Raum
- Naher Osten und Afrika
- Golfkooperationsrat
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktdimensionierung und Validierung
Schreibtischrecherche
Die Schreibtischarbeit beginnt mit der Kartierung, woher die Vitrifikationsnachfrage stammt, und prüft anschließend, welche Produktlinien diese Nachfrage tatsächlich in Umsätze umwandeln. Wir stützen uns auf frei zugängliche Quellen wie die Erfolgsratenberichte der CDC-ART-Fertilitätskliniken, WHO-Veröffentlichungen zu Unfruchtbarkeit und reproduktiver Gesundheit, OECD-Gesundheitsstatistiken und Veröffentlichungen nationaler Gesundheitsministerien, die Geburten, den Zugang zur Unfruchtbarkeitsbehandlung und die Erstattungsrichtung verfolgen.
Um die Angebotsseite zu untermauern, prüfen wir öffentliche Unternehmensunterlagen, Investorenpräsentationen und Pressemitteilungen, die die Verbrauchsmaterialienmischung, Trends bei der Platzierung von Laborgeräten und die regionale Expansion behandeln. Wissenschaftliche Literatur (zum Beispiel peer-reviewte Artikel zur Verwendung von Kryoprotektiva, Überlebensraten und Änderungen im Laborablauf) hilft dabei zu validieren, welche Protokolle in der Praxis übernommen werden. Zur Gegenprüfung von Handelsbewegungen und Komponentenflüssen nutzen wir selektiv eine Datenbank auf Sendungsebene für Import-Export und eine Patentdatenbank, um Aktivitätssignale und Zeitpunkte zu bestätigen. Diese Quellen sind nicht erschöpfend, und viele weitere öffentliche Dokumente wurden ebenfalls verwendet, um Daten zu erheben, Eingaben zu validieren und offene Fragen zu klären.
Primärinterviews und Umfragen
Die Primärarbeit konzentriert sich darauf, das Modell mit dem abzugleichen, was Kliniken und Biobanken heute tatsächlich beschaffen und was sie als Nächstes hinzuzufügen erwarten, angesichts der Laborkapazität und der Patientenvolumina. Wir sprachen mit einer Mischung aus Geräte- und Verbrauchsmaterialienanbietern, IVF-Labordirektoren, Embryologen und Beschaffungsverantwortlichen in APAC, EMEA und Amerika, sodass Preispunkte, Nutzungsraten und Ersatzzyklen überprüft und bei Bedarf angepasst werden konnten.
Verteilung der Befragten der Primärforschungsarbeit im Feld
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 32% | CXOs: 14% | APAC: 40% |
| Mittleres Segment: 54% | Funktions-/Bereichsleiter: 38% | EMEA: 34% |
| Kleinere Akteure: 14% | Manager: 48% | Amerika: 26% |
Marktdimensionierung und Prognose
Wir bauen den Markt ausgehend von einem Top-Down-Nachfragepool auf, bei dem Verfahrensvolumina und Lageraktivität nach Region rekonstruiert und anschließend in den erwarteten Vitrifikationseinsatz pro Zyklus und pro Probentyp umgerechnet werden. Sobald dieses Nachfragebild feststeht, werden die Gesamtsummen durch selektive Bottom-up-Näherungen untermauert, wie zum Beispiel stichprobenweise durchschnittliche Verkaufspreise für Kits und Verbrauchsmaterialien, typische Geräteplatzierung pro Klinik und Kanalrückmeldungen zur Nachbestellhäufigkeit.
Eingaben, die das Modell prägen, umfassen die Anzahl und das Wachstum der IVF-Zyklen, den Anteil der Zyklen, die Vitrifikation statt Langsam-Gefrieren verwenden, die Probenmischung (Eizellen, Embryonen und Spermien), den Verbrauchsmaterialieneinsatz pro Zyklus und die durchschnittlichen Verkaufspreisspannen nach Geografie nach Normalisierung des Währungszeitpunkts. Wir berücksichtigen auch Beschränkungen des Labordurchsatzes, Ersatz- und Kalibrierungszyklen für Geräte sowie Veränderungen im Zusammenhang mit Erstattung und Fertilitätsleistungen, da diese die Nutzung oft schneller verändern als Bevölkerungstrends. Wo Lieferantenangaben unvollständig sind, werden Lücken durch die Verwendung von Vergleichsunternehmen, Importsignalen und interviewbasierten Bandbreiten geschlossen und anschließend stresstestet, damit keine einzelne Annahme die Gesamtsumme bestimmt.
Für die Prognose wird eine Szenarioanalyse rund um Verfahrenswachstum und Akzeptanzraten verwendet, unterstützt durch Expertenkonsens darüber, wie schnell Kliniken ihre Kapazität skalieren und wie sich die Preisgestaltung entwickelt, während sich Protokolle standardisieren. Das Ergebnis wird gegen das beobachtete Tempo der ART-Expansion und die erwartete Verschiebung des Mixes hin zu einer höheren Vitrifikationsdurchdringung überprüft, und anschließend wird der endgültige Wachstumspfad festgelegt.
Datenvalidierung und Aktualisierungszyklus
Die Modellergebnisse werden mit unabhängigen Signalen wie berichteter ART-Aktivität, regionalen Kapazitätserweiterungen von Kliniken und angegebenen Produktmixtrends aus öffentlichen Angaben abgeglichen, und anschließend werden die Abweichungen vor der Freigabe untersucht. Wenn eine Region einen Anstieg zeigt, der nicht durch Verfahrenswachstum, Preisänderungen oder Akzeptanzverschiebungen gestützt wird, werden die Annahmen überprüft und Experten erneut kontaktiert, um zu bestätigen, was sich vor Ort geändert hat.
Es folgt eine mehrstufige Analystenprüfung, damit Formeln, Einheitenumrechnungen und die Währungsbehandlung über alle Geografien hinweg konsistent sind. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen bei wesentlichen Ereignissen, wie Änderungen der Erstattung, regulatorischen Verschiebungen mit Auswirkungen auf die Embryobehandlung oder größeren Lieferunterbrechungen. Vor der Auslieferung führen wir eine erneute Prüfung der wichtigsten Eingaben durch, damit Kunden die aktuellste Sicht erhalten.
Vergleich der Vitrifikationsmarktschätzung von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für Vitrifikation können weit voneinander abweichen, da jeder Herausgeber einen anderen Umfang wählt und dann unterschiedliche Annahmen zu Akzeptanz und Preisgestaltung anwendet. Unterschiede zeigen sich auch, wenn eine Studie benachbarte Kryokonservierungswerkzeuge in denselben Topf mischt, oder wenn der Zeitraum und das Datum der Währungsumrechnung nicht übereinstimmen.
Einige Schätzungen erweitern den Umfang, um breitere Kryokonservierungsdienstleistungen und allgemeine Laborgeräteausgaben einzubeziehen, was den Wert erhöhen kann, selbst wenn die Vitrifikationsakzeptanz unverändert bleibt. Der Unterschied ergibt sich daraus, was als Vitrifikationsumsatz gezählt wird, und dann, wie Verfahrensvolumina, Probenmischung und der Verbrauchsmaterialieneinsatz pro Zyklus in Dollar umgerechnet werden, sowie wie oft diese Parameter aktualisiert werden. Bei Mordor Intelligence umfasst das Modell auf Vitrifikation ausgerichtete Geräte sowie Kits und Verbrauchsmaterialien im Zusammenhang mit Eizellen, Embryonen und Spermien, und es schließt allgemeine IVF-Dienstleistungsumsätze und Lagergebühren aus, sodass die Gesamtsumme an Produktnachfragesignalen verankert bleibt.
Vergleichsanalyse
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 12,56 Mrd. USD (2026) | |
| Globale Beratungsgesellschaft A | 14,10 Mrd. USD (2026) | Verwendet einen breiteren Kryokonservierungskorb, der offenbar verwandte Einfrier- und Lagerausgaben mit einschließt, und wendet höhere Ausgabenannahmen pro Verfahren an, die nicht klar an die Nutzung auf Probenebene gebunden waren. |
| Fachzeitschrift B | 10,90 Mrd. USD (2026) | Stützt sich auf konservative Akzeptanz- und Preisentwicklungsannahmen und scheint die Verbrauchsmaterialienintensität in IVF-Laboren mit hohem Durchsatz zu unterschätzen, was den implizierten Umsatz pro Zyklus verringert. |
Die Tabelle zeigt, dass die Spannbreite hauptsächlich durch Umfangsentscheidungen und die Art und Weise erklärt wird, wie die Ausgaben pro Zyklus aufgebaut werden, und nicht durch eine Meinungsverschiedenheit darüber, dass die Vitrifikation schnell wächst. Indem die Eingaben nachvollziehbar an Verfahrensvolumina, Probenmischung und realistische Kit- und Gerätepreise gebunden bleiben, kann die endgültige Summe reproduziert und aktualisiert werden, ohne sich auf verborgene Annahmen zu verlassen.
Im Bericht beantwortete Schlüsselfragen
Welchen projizierten Wert wird der Vitrifikationsmarkt bis 2031 erreichen?
Es wird erwartet, dass der Vitrifikationsmarkt bis 2031 einen Wert von 26,96 Milliarden USD erreicht und mit einer CAGR von 16,52 % wächst.
Welcher Probentyp erzielt derzeit den höchsten Umsatz?
Eizellen machen 58,90 % des Umsatzes aus und behalten die Führungsposition dank weitverbreiteter sozialer Eizellgefrierungsprogramme.
Warum ist der Asien-Pazifik-Raum die am schnellsten wachsende Region?
Steigende Unfruchtbarkeitsraten in der Region, unterstützende Versicherungsdeckung und der Infrastrukturausbau stützen eine CAGR von 18,20 % bis 2031.
Wie verändern automatisierte mikrofluidische Systeme den Markt?
Sie steigern die Überlebensraten auf über 90 %, reduzieren die Hands-on-Zeit und ermöglichen es kleineren Kliniken, standardisierte Vitrifikation ohne umfangreiche Embryologenausbildung anzubieten.
Was sind die größten Hürden für eine breitere Marktdurchdringung?
Hohe Verfahrenskosten, begrenzte Biobankkapazität in Schwellenmärkten und ethische Debatten über die langfristige Lagerung von Gameten bleiben die wichtigsten Hemmnisse.