
Analyse des Marktes für Papierverpackungen in Vietnam von Mordor Intelligence
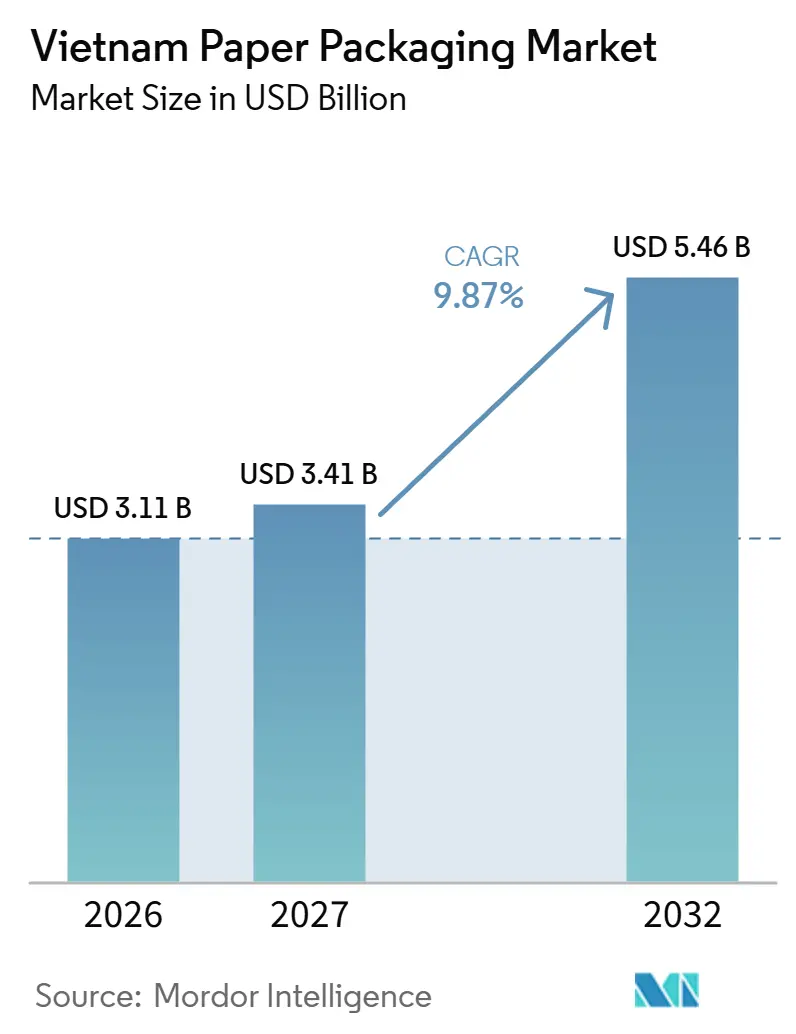
Die Größe des Vietnam Papierverpackungsmarktes wurde im Jahr 2026 auf 3,11 Milliarden USD geschätzt und soll von 3,41 Milliarden USD im Jahr 2027 auf 5,46 Milliarden USD bis 2032 wachsen, bei einer CAGR von 9,87 % während des Prognosezeitraums (2027–2032).
Das wachsende Paket- und Fabrikaufkommen in Vietnam schafft Nachfrage nach Schutzkartons und nach papierbasierter Verpackung für Lebensmittelverarbeiter. Beschränkungen für Einwegkunststoffe und nicht biologisch abbaubare Verpackungen gemäß Dekret 08/2022 traten in Vietnam im Januar 2026 in Kraft und eröffneten ausgewählten Einzelhandels- und Tourismusanwendungen Möglichkeiten für Papieralternativen. Die lokale Kartonmaterialversorgung für Lebensmittel- und Getränkehersteller sowie geplante Automatisierungsmaßnahmen begünstigen Lieferanten, die Papierversorgung mit der Ausführung fertiger Verpackungen kombinieren. Faserengpässe und Importeinlagepflichten machen die Fähigkeit zur Versorgung und Finanzierung dieser Produktion zu einem Engpass bei der Erschließung zusätzlicher Nachfrage.
Wesentliche Erkenntnisse des Berichts
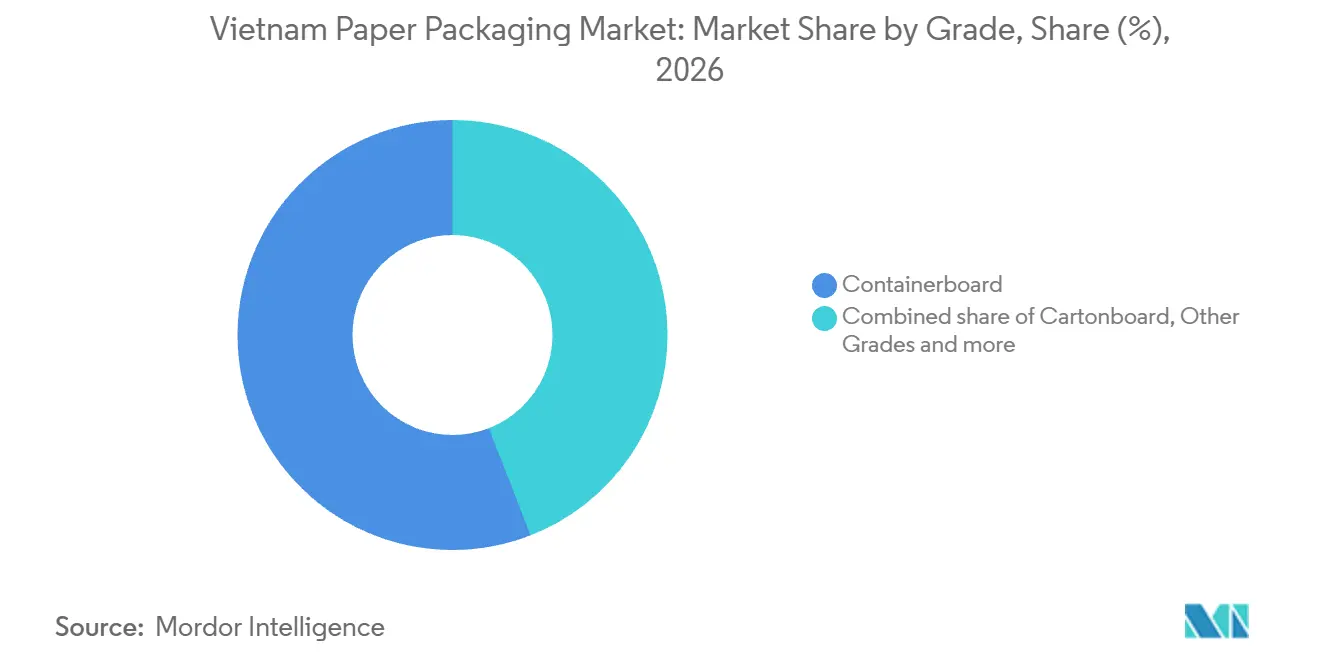
- Nach Qualitätsstufe hielt Wellpappenrohpapier im Jahr 2026 einen Marktanteil von 55,91 % am Vietnam Papierverpackungsmarkt, während Kartonpapier mit einer CAGR von 11,37 % im Zeitraum 2027–2032 das am schnellsten wachsende Segment ist.
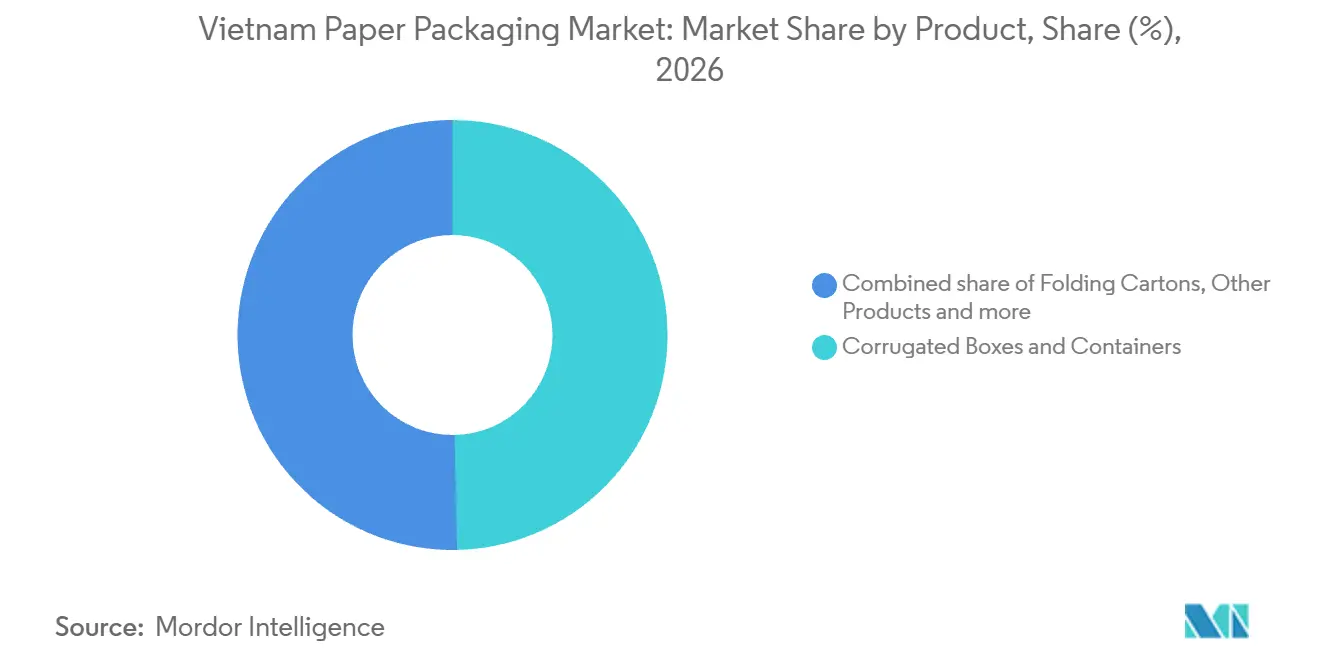
- Wellpappkartons und -behälter führten den Produktmix mit einem Anteil von 49,66 % an der Größe des Vietnam Papierverpackungsmarktes im Jahr 2026 an, und Faltschachteln sollen mit einer CAGR von 11,2 % im Zeitraum 2027–2032 am schnellsten wachsen.
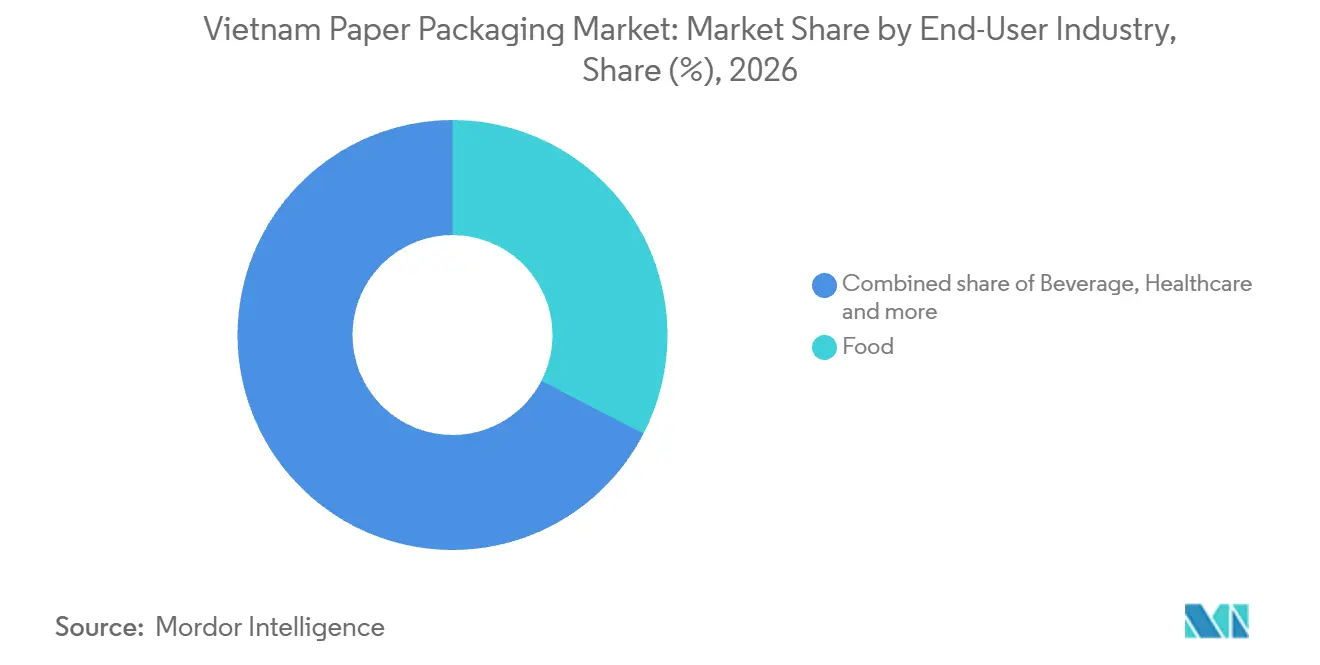
- Unter den Endverbraucherbranchen führten Lebensmittel mit 32,59 % des Umsatzes im Jahr 2026, während das Gesundheitswesen mit einer CAGR von 10,3 % im Zeitraum 2027–2032 das am schnellsten wachsende Segment ist.
- Nach Verpackungsformat entfielen auf starre Wellpappe und Vollpappe 50,31 % des Umsatzes im Jahr 2026, wobei geformte Faser- und Zellstoffverpackungsprodukte mit einer CAGR von 12,05 % im Zeitraum 2027–2032 voraussichtlich am schnellsten wachsen werden.
- Geografisch gesehen sind die nördlichen Industrieparks rund um Hanoi das primäre Verbrauchszentrum für Premium-Kraftpapier, und Zentralvietnam, angeführt von Da Nang, bildet einen Wachstumskorridor.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Boomende E-Commerce-Paketvolumina | +4.6% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Rasche Verlagerung schnellebiger Konsumgüter und Elektronik nach Vietnam | +3.9% | Fertigungscluster Hai Phong und Tay Ninh | Mittelfristig (2–4 Jahre) |
| Vorschriften zur Abschaffung von Kunststoffen | +2.5% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Scope-3-Kohlenstoffreduzierungen ausländischer Markeninhaber fördern leichtes Recyclingkarton | +1% | Landesweit | Mittelfristig (2–4 Jahre) |
| Aufstieg des Social-Commerce-Mikroerfüllungsbereichs in Städten der zweiten Reihe | +0.4% | Landesweit | Mittelfristig (2–4 Jahre) |
| Steuerlich geförderte Investitionen in Hochgeschwindigkeits-Digitaldrucklinien | +0.2% | Landesweit | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Boomende E-Commerce-Paketvolumina
Das Paketwachstum bietet Papierverarbeitern eine Mengenchance, während Plattformverpackungsanweisungen dabei helfen, die von Verkäufern benötigten Kartons zu definieren. Vietnams Postpaketvolumen stieg von etwa 1 Milliarde im Jahr 2020 auf mehr als 4,2 Milliarden im Jahr 2025, wobei Warenpakete mehr als 90 % des gesamten Postvolumens ausmachten.[1] Die Vietnam-Richtlinien von TikTok Shop vom 21. August 2026 weisen Verkäufer, die bestimmte allgemeine Produkte versenden, einschließlich Textilwaren und Bücher, an, diese einzuwickeln, geeignete Kartons zu verwenden, Lücken zu füllen und die Kartons zu versiegeln. Wenn Produkte keine Herstellerkartons haben, fordert die Richtlinie stabile Kartons. Diese Anweisungen verbinden einen warendominierten Versandfluss mit einer definierten Verpackungsanforderung und geben Verarbeitern einen Weg zu wiederkehrenden Verkäuferaufträgen durch Kartons, die den Schutzanforderungen der Plattform entsprechen.
Rasche Verlagerung schnellebiger Konsumgüter und Elektronik nach Vietnam
Neue Produktionsanlagen vergrößern die industrielle Käuferbasis für Papierverpackungen und verknüpfen die Nachfrage mit Fabriken sowie dem Verbraucherausgaben. Der Index der industriellen Produktion im verarbeitenden Gewerbe Vietnams stieg in den ersten neun Monaten 2026 gegenüber dem gleichen Zeitraum 2025 schätzungsweise um 12,9 %. LG Innoteks vietnamesische Tochtergesellschaft schloss ihre V3-Fabrik in Hai Phong ab und nahm sie im September 2025 in Betrieb, wodurch die Kameramodulkapazität auf mehr als das Doppelte des vorherigen Niveaus erweitert wurde. Coca-Cola Vietnam nahm am 11. Juli 2025 eine Getränkeanlage im Wert von 136 Millionen USD in Tay Ninh in Betrieb, mit 5 Abfüll- und Abfülllinien und einer Kapazität von bis zu 1 Milliarde Litern jährlich. Diese Betriebe schaffen unterschiedliche Möglichkeiten für den Komponentenschutz und die sekundäre Getränkeverpackung. Verarbeiter gewinnen dieses Geschäft, indem sie produktionsgebundene Vertriebsflüsse bedienen, sodass Verpackungsspezifikationen und Fabrikdurchsatz bestimmen, wie die Kapazitätserweiterung zu Aufträgen wird.
Vorschriften zur Abschaffung von Kunststoffen
Vietnams Kunststoffnutzungsbeschränkungen vom Januar 2026 gemäß Dekret 08/2022 schaffen eine spezifische Substitutionsmöglichkeit im Einzelhandel und Tourismus. Provinzielle Volkskomitees müssen Regeln erlassen und Beschränkungen für Einwegkunststoffprodukte und nicht biologisch abbaubare Kunststoffverpackungen in Einkaufszentren, Supermärkten, Hotels und Touristengebieten umsetzen.[2] Produkte und Waren mit nicht biologisch abbaubaren Kunststoffverpackungen sind von dieser Standortbeschränkung ausgenommen. Die Kategorie der nicht biologisch abbaubaren Verpackungen umfasst Plastiktüten und Schaumstoff-Lebensmittelbehälter. Da verpackte Waren ausgenommen sind, liegt die adressierbare Substitution bei den Tüten und Schaumstoff-Lebensmittelbehältern, die Standorte ausgeben.
Scope-3-Kohlenstoffreduzierungen ausländischer Markeninhaber fördern leichtes Recyclingkarton
Für ausländische Markeninhaber, die Elektronik in Wellpappkartons versenden, können Scope-3-Reduktionsziele die Verpackungsspezifikationen in Richtung leichterer Recyclingkartons verschieben. Diese Änderung würde Kartonaufträge zu Verarbeitern lenken, die reduzierten Materialeinsatz mit der erforderlichen Schutzstruktur kombinieren können. Mehr Aufträge für leichte Recyclingkartons müssen nicht mehr verbrauchte Fasern pro Sendung bedeuten, was die Nachfrage nach der fertigen Verpackung zur relevanten kommerziellen Chance macht.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Strukturelles Defizit an inländischen Primärfasern; Importabhängigkeit | -1.3% | Landesweit | Langfristig (≥ 4 Jahre) |
| Volatile Importpolitik für Altpapier und Qualitätskontrollen | -0.9% | Landesweit | Mittelfristig (2–4 Jahre) |
| US/EU-Handelsmaßnahmen gegen Holzprodukte verschärfen die Versorgung mit Zellstoffholz | -0.2% | Landesweit | Mittelfristig (2–4 Jahre) |
| Erhöhungen der Industriestromtarife belasten kleine und mittlere Wellpappenhersteller | -0.3% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Strukturelles Defizit an inländischen Primärfasern; Importabhängigkeit
Die Verfügbarkeit von Primärfasern kann die Kartonexpansion einschränken, wenn die nachgelagerte Nachfrage zunimmt. In den ersten 9 Monaten des Jahres 2025 produzierte Vietnams Papierindustrie 178.400 Tonnen Primärzellstoff gegenüber einem Verbrauch von 653.491 Tonnen. Die Produktion sank um 0,9 %, während der Verbrauch im Jahresvergleich um 30,9 % stieg. Diese Divergenz setzt Produzenten einer externen Faserversorgung aus, wenn die inländische Produktion ihren Materialbedarf nicht decken kann. Im August 2026 war das Bleichzellstoffprojekt der VNT19 Joint Stock Company in Quang Ngai zu über 95 % fertiggestellt, mit einer jährlichen Auslegungskapazität von 350.000 Tonnen und geplantem Betrieb im vierten Quartal 2026, jedoch behinderte ein Streit über den Abwasserauslass den Bau. Das unfertige Projekt lässt eine zusätzliche inländische Faserversorgung von der Lösung von Baukonstruktionshindernissen abhängig und erhält die vorgelagerte Einschränkung der Kartonexpansion aufrecht.
Volatile Importpolitik für Altpapier und Qualitätskontrollen
Importbedingungen schränken Recyclingpapierhersteller sowohl durch den Zugang zu Rohstoffen als auch durch das gebundene Kapital ein, bevor das Material zu verkaufsfähiger Verpackung wird. Ab dem 1. Januar 2025 begrenzt Vietnam Anlagen, die importierten Schrott als Produktionsmaterial verwenden, auf Importe von höchstens 80 % der ausgelegten Kapazität und verlangt, dass die verbleibenden 20 % im Inland gekauft werden. Unternehmen, die Altpapier für die Produktion importieren, müssen außerdem je nach Kategorie 15 %, 18 % oder 20 % des Sendungswerts hinterlegen. Papierbranchenunternehmen argumentierten im Juli 2026, dass niedrigere Einlagen und kürzere Rückerstattungsfristen den Cashflow verbessern würden. Ein Werk kann zusätzliche Kapazitäten nicht allein mit importiertem Schrott abdecken, während Einlagen auf zulässige Sendungen die für die Finanzierung des nächsten Kartonversorgungsinkrements verfügbaren Mittel reduzieren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Qualitätsstufe:
Recyclingfasern verankern die Wellpappenrohpapier-SkalaWellpappenrohpapier hatte im Jahr 2026 einen Anteil von 55,91 % an der Größe des Vietnam Papierverpackungsmarktes und war damit das größte Segment. Am 6. August 2025 nahm Minhan Paper Joint Stock Company eine von ANDRITZ gelieferte Altpapier-Linie (OCC) in ihrem Van-Lam-Werk in der Provinz Hung Yen in Betrieb. Die OCC-Linie hatte eine Auslegungskapazität von 700 Tonnen pro Tag und verarbeitete amerikanische und lokale Altpappkartons für die Produktion von Testliner und Wellenpapier. Diese Inbetriebnahme verknüpft die Produktionsbasis des Segments mit der Aufbereitung von Recyclingfasern sowie der Herstellung definierter Kartonqualitäten. Die vorgelagerte Kartonverfügbarkeit ist der kommerzielle Gewinn, da Testliner und Wellenpapier die Kartonherstellung von Wellpappverarbeitern speisen.
Kartonpapier ist das am schnellsten wachsende Segment mit einer CAGR von 11,37 % im Zeitraum 2027–2032. Bis Juli 2025 hatte Tetra Paks aseptische Kartonverpackungsmaterialfabrik in Binh Duong ihre Kapazität auf über 30 Milliarden Einheiten jährlich für Vietnam und regionale Märkte verdoppelt. Die lokale Materialversorgung gibt vietnamesischen Lebensmittel- und Getränkeherstellern eine inländische Quelle für ihre aseptischen Kartonanwendungen. Die Kartonachfrage folgt den Verpackungen, die diese Abfüller in Vietnam befüllen, was die Chance an lokale Abfüllbetriebe statt an die regionale Kapazität der Fabrik knüpft.


Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Nach Produkt:
Automatisierung und Einzelhandelspräsentation schaffen unterschiedliche ChancenWellpappkartons und -behälter repräsentierten im Jahr 2026 einen Marktanteil von 49,66 % am Vietnam Papierverpackungsmarkt und waren damit das größte Segment. SCG Packaging Public Company Limited (SCGP) plant eine Erweiterung für Wellpappverpackungen am Standort Ho-Chi-Minh-Stadt von Vina Kraft Paper Co., Ltd. Das Projekt umfasst fortschrittliche Automatisierung, mit erwartetem Geschäftsbetrieb bis September 2027. Dieser Automatisierungsschwerpunkt macht Produktionseffizienz neben der Verfügbarkeit zusätzlicher Industriekartons zum Teil des Expansionsfalls des Segments. Die geplante Anlage würde das lokale Versorgungsangebot für Käufer erweitern, während Verarbeiter einem Investitionsmaßstab gegenüberstehen, der Kartonherstellungskapazität mit stärker automatisierter Ausführung kombiniert.
Faltschachteln sind das am schnellsten wachsende Segment mit einer CAGR von 11,2 % im Zeitraum 2027–2032. New Life Packaging Printing Company berichtet von einer Produktionskapazität von 200.000 bis 250.000 Faltschachteln pro Tag in Vietnam. Der Wachstumsfall des Produkts beruht auf der individuellen Einzelhandelsverpackung, bei der bedruckte Oberflächen und eine gefaltete Kartonstruktur zur Produktpräsentation beitragen können. Bei der berichteten Kapazitätsgröße erstreckt sich die Chance über einzelne Designaufträge hinaus auf wiederholte Lieferungen desselben bedruckten Kartons. Die Kombination von Druck und Veredelung innerhalb dieser Auflagen bietet Verarbeitern eine Möglichkeit, sowohl von der Verpackungsausführung als auch vom Kartonvolumen zu profitieren.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endverbraucherbranche:
Lebensmittelskala und Gesundheitsverpackungen prägen die NachfrageLebensmittel machten im Jahr 2026 32,59 % des Papierverpackungsumsatzes aus und waren damit das größte Segment. Am 2. Juli 2025 eröffnete Dong Giao Export Food Joint Stock Company, oder Doveco, Vietnams erste Papierkannen-Linie mit schwedischer Technologie für die Obst- und Gemüseverarbeitung in Son La.[3] Die Linie hatte eine angegebene Kapazität von bis zu 6.000 Kartons pro Stunde und verwendete papierbasierte Verpackungen, die die Haltbarkeit ohne Konservierungsstoffe oder Kühlung verlängern. Für Lebensmittelverarbeiter macht dies die Verpackung zu einem Teil des Konservierungs- und Vertriebsmodells und verknüpft die Einführung mit der Reichweite verarbeiteter Produkte sowie dem Behälter selbst. Die Technologiewahl eines Verarbeiters kann Papierverpackungen vom äußeren Versandschutz in das Angebot verarbeiteter Produkte ausdehnen.
Das Gesundheitswesen ist das am schnellsten wachsende Segment mit einer CAGR von 10,3 % im Zeitraum 2027–2032. Vietnams Pharmamarkt betrug laut Regierungsberichten vom August 2026 etwa 7 Milliarden USD. SONG LAM Trading & Packaging Production Co., Ltd. (Song Lam Pack) stellt Kartonpapier-Faltschachteln, Pappkartons, Beipackzettel und Etiketten für Kundenkategorien her, zu denen medizinische und pharmazeutische Marken in Vietnam gehören. Die Lieferung des Kartons und der begleitenden Druckmaterialien versetzt Verarbeiter in die Lage, mehrere Komponenten jedes Medikamentenverpackungsauftrags zu erfassen.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Nach Verpackungsformat:
Starre Skala und geformte Faseranwendungen divergierenStarre Verpackungen, einschlielich Wellpappe und Vollpappe, hielten im Jahr 2026 50,31 % des Umsatzes und waren damit das größte Segment. Ojitex (Vietnam) betreibt ein Wellpappverpackungswerknetz in ganz Vietnam, das das Long-Thanh-Werk umfasst und dem Format einen dedizierten lokalen Produktionsstandort gibt. Diese installierte Infrastruktur schafft einen industriellen Weg von der Pappe zur fertigen starren Verpackung, sodass Herausforderer neben dem Zugang zu Papiermaterialien auch Verarbeitungskapazitäten benötigen. Ein Mehrwerknetz bietet Käufern mit mehreren Produktionsstandorten einen breiteren Beschaffungsstandort als ein einzelner Verarbeitungsstandort.
Geformte Faser- und Zellstoffverpackungsprodukte sind das am schnellsten wachsende Segment mit einer CAGR von 12,05 % im Zeitraum 2027–2032. Stavian MP, eine Tochtergesellschaft von Stavian Pulp & Paper, produziert pflanzliches Einweggeschirr und Lebensmittelbehälter in seinem Werk in Hung Yen. Stavian Group gibt eine Jahreskapazität von 10.000 Tonnen und den kommerziellen Betrieb im Jahr 2024 an. Diese Lebensmittelbehälteranwendungen machen die geformte Servierkomponte zum verkaufsfähigen Produkt und stellen die vom Käufer benötigte Form in den Mittelpunkt der Werkzeugentscheidung. Ein wiederholbares Lebensmittelbehälterdesign definiert die Produktionsverpflichtung eines Marktteilnehmers präziser als der Zugang zu Zellstoff allein.
Geografische Analyse
Papierverpackungsmarkt in den nördlichen Industrieparks rund um Hanoi
Die nördlichen Industrieparks rund um Hanoi bilden das primäre Verbrauchszentrum für Premium-Kraftpapierqualitäten, wobei die Nähe zur chinesischen Grenze Komponentenzuflüsse unterstützt. Capital Packaging, der Handelsname von Thu Do Packaging Joint Stock Company, betreibt eine Starrkartonoperation im Quang-Minh-Industriepark in Hanoi. Die käuferseitige Implikation ist eine Chance für Schutzverpackungen rund um Komponenten- und Industriegüterflüsse, wobei Materialqualität und fertige Kartonausführung verwandte kommerzielle Aufgaben bilden. Der Cluster bietet separate kommerzielle Einstiegspunkte für Premium-Kartonversorgung und fertige Kartons und ermöglicht es Lieferanten, jedes Angebot rund um seinen eigenen Käufer zu entwickeln.
Papierverpackungsmarkt in Zentralvietnam
Zentralvietnam, angeführt von Da Nang, stellt einen Wachstumskorridor dar, da die Infrastruktur Nord-Süd-Logistikrouten verbindet. Bee Distribution Joint Stock Company eröffnete im März 2025 ein Logistikzentrum im Da-Nang-Hochtechnologiepark mit einem geplanten jährlichen Durchsatz von 378.000 Tonnen. Das Zentrum bietet Kühllagerhaltung, Vertriebseinrichtungen und Mehrzwecklagerung, und sein Betreiber ist eine Tochtergesellschaft der Bee Logistics Corporation. Ojitex (Vietnam) betreibt separat eine Vertriebsniederlassung in Zentralvietnam als Teil seines Wellpappverpackungsnetzes. Eine operative Vertriebspräsenz gibt Papierverarbeitern einen Weg, diesen Korridor zu bedienen, während sich Lager- und Güterumschlagsinfrastruktur rund um seine Industrienutzer entwickelt.
Andernorts spiegeln regionale Positionen unterschiedliche Kombinationen aus Papierproduktion, Kartonverarbeitung und Güterverkehr wider. Im Mekong-Delta produziert Dong Hai Ben Tre Industriepapier und Kartonverpackungen, während seine Tochtergesellschaft Bao Bi Ben Tre Kartons in Giao Long, Provinz Vinh Long, produziert. Der Cai-Mep-Universalhafen bietet Lade-, Entlade-, Lager- und Transportdienstleistungen über eine multimodale Kette, die die südliche Region bedient. Das Mekong-Delta bietet eine Produktions- und Verarbeitungsbasis, während Cai Mep den Güterverkehr bedient und damit separate kommerzielle Rollen in südlichen Lieferketten schafft.
Regulatorischer Rahmen und Ausblick
Der Vergleich umfasst ausgewählte nationale und Hanoi-Vorschriften aus der Perspektive eines Papierverpackungsverarbeiters, der inländische Geschäftskäufer bedient. Das Ministerium für Landwirtschaft und Umwelt verwaltet die nationale erweiterte Herstellerverantwortung (EPR), während Hanois Abteilung für Landwirtschaft und Umwelt Umweltinspektionen durchführt. Dekret 110/2026/NĐ-CP legt eine Mindestrecyclingquote von 20 % auf Massenbasis für abgedeckte Papier- und Kartonhandelsverpackungen gelisteter Produkte fest, vorbehaltlich gesetzlicher Ausnahmen. Dazu gehören bestimmte Export-, Temporärimport-, Reexport-, Forschungs-, Bildungs-, Test-, Niedrigumsatz- und qualifizierende Rücknahme- und Wiederverwendungsvereinbarungen desselben Herstellers, was die regulierte Anwendung des Käufers für das Angebot des Verarbeiters wichtig macht.
Regulatorische Tabelle
| Entscheidungsfaktor | Vietnam | Hanoi |
|---|---|---|
| Primäre Behörde | Ministerium für Landwirtschaft und Umwelt für nationale EPR | Ministerium für Landwirtschaft und Umwelt für nationale EPR; Hanois Abteilung für Landwirtschaft und Umwelt für Umweltinspektionen |
| Wesentliche Instrumente oder Ausrichtung | Dekret 110/2026/NĐ-CP für abgedeckte Papier- und Kartonhandelsverpackungen | Nationaler EPR-Rahmen; geplante Online-Händler-Kunststoffmaßnahmen gemäß Resolution 22/2025/NQ-HĐND |
| Kommerzielle Auswirkung | Verantwortliche Hersteller und Importeure organisieren das Recycling für abgedeckte Verpackungen, vorbehaltlich Ausnahmen | Ab dem 1. Januar 2027 müssen Online-Händler Kunststoffverpackungen und Polstermaterial reduzieren oder Rücknahmesysteme nutzen |
| Aktuelle politische Attraktivität | Mittel | Mittel |
| Zukünftige Ausrichtung der politischen Attraktivität | Verschärfend | Verschärfend |
| Quelle: Mordor Intelligence | ||
Vietnam erhält eine mittlere Bewertung, weil die Mindestrecyclingpflicht den verantwortlichen Parteien Compliance-Arbeit auferlegt, während gesetzliche Ausnahmen ihre Reichweite begrenzen. Hanoi erhält ebenfalls eine mittlere Bewertung, weil seine angenommene Maßnahme vom 1. Januar 2027 Online-Händler verpflichtet, Kunststoffverpackungen und Polstermaterial zu reduzieren oder Rücknahmesysteme zu nutzen, was neben anderen Reaktionen eine potenzielle Papiersubstitutionsmöglichkeit schafft. Beide Richtungen sind verschärfend, weil die nationalen Quoten ab 2029 alle 3 Jahre steigen sollen, wobei jede Erhöhung auf 10 % begrenzt ist, während Hanoi seine frühere käuferseitige Kunststoffmaßnahme hinzufügt.
Wertschöpfungskettenstufen
Die Wertschöpfungskette vergleicht Papierproduktion, Verarbeitung und abschließende Verpackung oder Vertrieb durch ihre unterschiedlichen Lieferanteneinnahmequellen. Vina Kraft Paper Co., Ltd. liefert Wellpappenrohpapier in Liner- und Wellenpapierqualitäten und stellt die Materialspezifikation an den Anfang dieser Kette. Verarbeitung und Veredelung schaffen dann eine andere kommerzielle Proposition, indem sie Karton in eine fertige Verpackung verwandeln. Die Unterscheidung ist wichtig, weil Materialleistung, Druckausführung und Übergaben bei der Lieferung unterschiedliche Anforderungen an jeden Lieferanten stellen.
Wertschöpfungskettenanalyse-Tabelle
| Primäre Aktivität | Hauptakteure | Werterfassung | Engpass | Resilienzreaktion |
|---|---|---|---|---|
| Verpackungspapierproduktion | Wellpappenrohpapierhersteller wie Vina Kraft Paper Co., Ltd.; Papiergruppen mit Vietnam-Werken wie Lee & Man Paper Manufacturing Ltd. | Verkäufe von Verpackungspapierqualitäten | Abstimmung der Kartoneigenschaften auf die Verarbeitungsanforderungen | Alternative Kartonspezifikationen gegen die erforderliche Leistung qualifizieren |
| Druck, Verarbeitung und Veredelung | Wellpappverarbeiter wie Ojitex Vietnam; Faltschachteldrucker und -veredler wie MM Packaging Vidon | Verkäufe von verarbeiteten Kartons und bedruckten Schachteln; Veredelungsdienstleistungen | Koordination von Druck- und Veredelungsschritten | Druck und Veredelung gemeinsam vor kommerziellen Auflagen qualifizieren |
| Auftragsverpackung und Kundenvertrieb | Auftragsverpackungsunternehmen wie Song Lam Pack; Hersteller, die ihre eigenen Verpackungen vertreiben, wie Ojitex Vietnam | Auftragsverpackungsdienstleistungsgebühren; Verkäufe der eigenen Verpackungen von Verarbeitern | Übergaben zwischen fertiger Verpackung, Verpackungsvorgang und Lieferung | Verpackungsfreigabe mit der Liefervereinbarung des Verarbeiters abstimmen |
| Quelle: Mordor Intelligence | ||||
Materiallieferanten wie Vina Kraft verdienen an Wellpappenrohpapierqualitäten, während Druck- und Veredelungsanbieter wie MM Packaging Vidon Einnahmen aus der Fertigstellung des Kartons erzielen können. Die Auftragsverpackungsdienstleistungen von Song Lam Pack erweitern dieses Angebot auf die Verpackungsaufgabe und verlagern die Verantwortung für die fertige Verpackung weiter stromabwärts. Die Kombination dieser Dienstleistungen ermöglicht es einem Verarbeiter, um einen größeren Teil des Fertigverpackungsauftrags zu konkurrieren, was die Ausführung über Stufen hinweg zur Grundlage der Werterfassung über den Kartonverkauf hinaus macht.
Wettbewerbslandschaft
Marktkonzentration
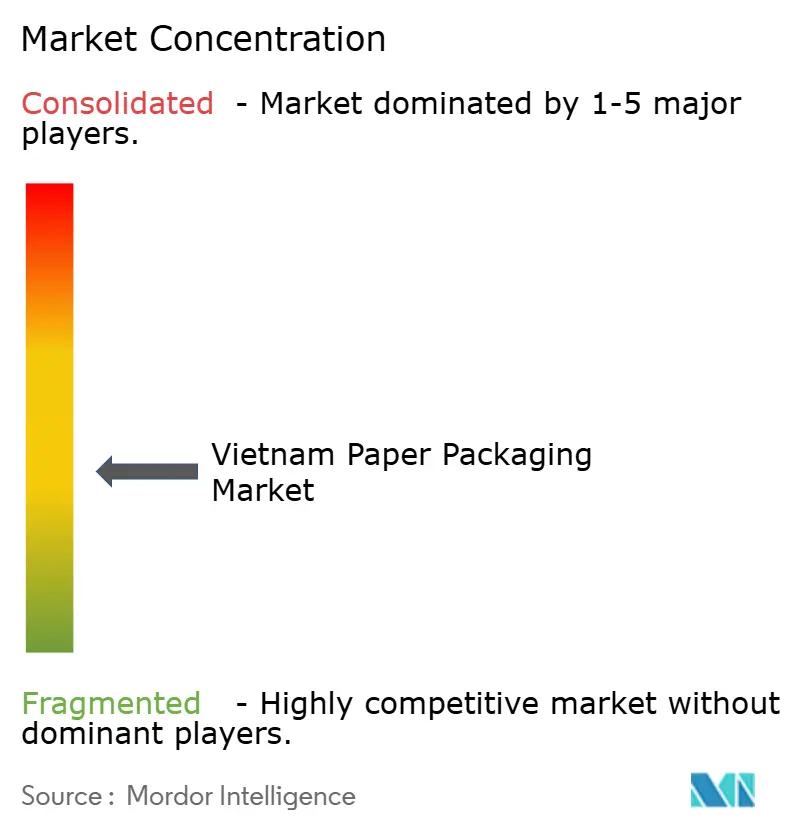
Die mäßig fragmentierte Branche umfasst Starprint Vietnam Joint Stock Company, die Faltschachteln und andere Papierverpackungen liefert. Tetra Pak International S.A. ist in Vietnam durch Tetra Pak Vietnam aktiv, das eine aseptische Kartonverpackungsmaterialfabrik in Binh Duong betreibt, die Lebensmittel- und Getränkehersteller beliefert. SCG Packaging Public Company Limited, Lee & Man Paper Manufacturing Ltd. und Oji Interpack Vietnam Co., Ltd. sind ebenfalls führende Teilnehmer. Im Jahr 2025 hielt SCGP 70 % von Starprint Vietnam und verknüpfte damit 2 dieser führenden Namen durch Mehrheitseigentum. Diese Verbindung reduziert die Anzahl unabhängiger Lieferantengruppen, die durch die führenden Namen repräsentiert werden, und dämpft die durch separate Unternehmensidentitäten suggerierte Fragmentierung.
Lee & Man Paper Manufacturing Ltd. kombiniert ein Papierwerk in Hau Giang mit einem Gruppenportfolio, das Kraft-Liner, beschichtetes Duplexkarton und Wellpappenkarton umfasst. Die Gruppe meldete für das Geschäftsjahr 2025 ein gruppenweites Verpackungspapierverkaufsvolumen von 6,46 Millionen Tonnen. Oji Interpack Vietnam Co., Ltd. liefert schwere 3-lagige Kartons und betreibt eine Fertigungsoperation in Hanoi. Diese Rollen trennen potenzielle vorgelagerte Lieferbeziehungen vom Wettbewerb um die fertige Schutzverpackung, und die Fertigung fügt eine kommerzielle Aufgabe über die Materialbereitstellung hinaus für jeden Verarbeiter hinzu, der Karton kauft und Kartons verkauft.
Oji Liquid Pak, eine Projekteinheit innerhalb der OJI Group, legte am 10. Oktober 2026 den Grundstein für ein aseptisches Kartonmaterialwerk in der Provinz Dong Nai. Das Werk befindet sich im Bau mit einer geplanten Kapazität von bis zu 8 Milliarden Packungen jährlich und ersten Kundenlieferungen, die für die erste Hälfte 2028 erwartet werden. Die geplante Ergänzung würde das prospektive Vietnam-Angebot der OJI Group in aseptisches Kartonverpackungsmaterial ausweiten. Separat, gemäß Dekret 110/2026, das am 25. Mai 2026 in Kraft trat, trägt die bestellende Partei die Recyclingverantwortung, wenn ein Hersteller abgedeckte Verpackungen für sie verarbeitet. Der erwartete Lieferbeginn 2028 stellt die neue aseptische Materialoption über unmittelbare Versorgungsentscheidungen für Lebensmittel- und Getränkeabfüller hinaus.
Marktführer der Papierverpackungsindustrie in Vietnam
-
Starprint Vietnam Joint Stock Company
-
Tetra Pak International S.A.
-
SCG Packaging Public Company Limited
-
Lee & Man Paper Manufacturing Ltd.
-
Oji Interpack Vietnam Co., Ltd
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Vietnam Papierverpackungsmarkt Unternehmen in diesem Bericht
- SONG LAM Trading & Packaging Production CO., Ltd
- Asia Pulp & Paper Group (APP)
- Tetra Pak International S.A.
- Oji Interpack Vietnam Co., Ltd
- Khang Thanh Manufacturing CO., LTD
- Hanh Packaging Co. Ltd
- SCG Packaging Public Company Limited
- BINH MINH P.A.T CO.,LTD
- Kraft of Asia Paperboard & Packaging Co., Ltd.
- HC Packaging Vietnam Company Limited
- Starprint Vietnam Joint Stock Company
- Nippon Paper Industries Co., Ltd.
- Box-Pak (Malaysia) Bhd.
- Lee & Man Paper Manufacturing Ltd.
- Sai Gon Paper Corporation
- Dong Hai Ben Tre Joint Stock Company
- Nine Dragons Paper (Holdings) Limited
- Rengo Co., Ltd
Wesentliche Chancen für Marktteilnehmer
Die Chancen vergleichen fertige Kartons, Schachteln und Kartoneinlagen für Elektronikhersteller, die Verpackungen in Vietnam verwenden. Murata Manufacturing Vietnam schloss im Oktober 2026 ein Produktionsgebäude in Dong Nai für Verbrauchergeräte- und Automobilspulen ab, mit anschließender Einrichtung des Produktionssystems und sequenziellem Betrieb. Ninh Binh GDT Joint Stock Company legte am 7. Juni 2026 den Grundstein für ein Elektronikgeräte-Verpackungspapierwerk mit einer geplanten Jahreskapazität von 360.000 Tonnen für inländische und Exportmärkte. Sein geplanter Betrieb im Juni 2028 würde eine potenzielle Kartonversorgungsoption für Verarbeiter hinzufügen, die lokale Elektronikfabriken bedienen.
Marktchancen-Tabelle
| Chance | Warum jetzt | Käufer / Leitsegment | Empfohlene Vorgehensweise | Haupthürde | Wahrscheinliche Nutznießer |
|---|---|---|---|---|---|
| Inländische Verpackungspapierversorgung | Geplante inländische Versorgung aus dem Ninh-Binh-Projekt | Inländische Wellpappverarbeiter | Direkte Materialverkaufsbeziehungen rund um die geplanten Papierqualitäten aufbauen | Werkinbetriebnahme und Akzeptanz des neuen Materials | Ninh Binh GDT und inländische Verarbeiter |
| Fertige Kartons für die Elektronikindustrie | Die geplante Papierversorgung zielt ausdrücklich auf Elektronikgeräte-Verpackungen ab | Elektronikgerätehersteller | Papierproduktion mit einem Verarbeiterangebot für fertige Kartonlösungen kombinieren | Hinzufügen von Verarbeitungskapazitäten zur Materialversorgung | Verarbeiter, die Elektronikkäufer bedienen |
| Exportverkäufe von Verpackungspapier | Das geplante Werk zielt auch auf Exportmärkte ab | Ausländische Verpackungspapierverarbeiter | Einen Exportkundenkanal für die geplanten Qualitäten entwickeln | Akzeptanz durch Exportkunden und Abhängigkeit von der Inbetriebnahme | Ninh Binh GDT und exportorientierte Verpackungslieferanten |
| Quelle: Mordor Intelligence | |||||
Fertige Schutzverpackungen für Elektronikfabriken sind die zentrale Käufermöglichkeit, wobei die Verpackung in einen vietnamesischen Verpackungsbetrieb verkauft wird. Verarbeiter können diesen Bedarf unabhängig davon decken, ob ein zukünftiges Werk ihre Kartons liefert. Die Verknüpfung des fertigen Kartons mit dem zu verpackenden Bauteil macht die Anwendungsentwicklung zur unmittelbaren kommerziellen Aufgabe, während die geplante Inbetriebnahme des Werks begrenzt, wann seine Materialien verfügbar werden könnten.
Neueste Industrielle Entwicklungen in Vietnam Papierverpackungsmarkt
- Oktober 2026: Oji Liquid Pak legte am 10. Oktober den Grundstein für sein aseptisches Kartonwerk im Long-Thanh-Hochtechnologie-Industriepark in Dong Nai, mit ersten Kundenlieferungen, die für die erste Hälfte 2028 erwartet werden.
- Mai 2026: SCG Packaging Public Company Limited kündigte eine geplante Wellpappbehälter-Produktionsbasis am Standort Ho-Chi-Minh-Stadt von Vina Kraft Paper Co., Ltd. an, mit erwartetem Geschäftsbetrieb im September 2027.
Vietnam Papierverpackungsmarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der Vietnam Papierverpackungsmarkt misst die jährlichen Ausgaben für Papier- und Kartonverpackungsprodukte, die für den Einsatz in Vietnam verkauft werden. Diese Verkäufe werden nach Kartonqualität, Produkt, Endverbraucherbranche und Verpackungsformat klassifiziert.
Ausschlüsse aus dem Umfang: Kunststoff-, Metall- und Glasverpackungen, separat verkaufter Zellstoff, Altpapier und andere Faser- oder Papiereinsatzstoffe, Ausrüstungen und Dienstleistungen zur Herstellung von Verpackungen sowie verpackte Waren und deren Verkäufe sind ausgeschlossen.
Segmentierungsübersicht
- Nach Güte
- Kartonpappe
- Vollgebleichtes Sulfat (SBS)
- Vollungebleichtes Sulfat (SUS)
- Falzschachtelpappe (FBB)
- Beschichtete Recyclingpappe (CRB)
- Unbeschichtete Recyclingpappe (URB)
- Andere Kartongüten
- Wellpapperohmaterial
- Weißgedeckter Kraftliner
- Andere Kraftliner
- Weißgedeckter Testliner
- Andere Testliner
- Halbchemisches Wellenmaterial
- Recyclingwellenmaterial
- Andere Güten
- Kartonpappe
- Nach Produkt
- Faltschachteln
- Wellpappkartons und -behälter
- Andere Produkte
- Nach Endverbraucherbranche
- Lebensmittel
- Getränke
- Gesundheitswesen
- Körperpflege
- Haushaltspflege
- Elektro und Elektronik
- Andere Endverbraucherbranchen
- Nach Verpackungsformat
- Starr (Wellpappe, Vollpappe)
- Halbstarr (Faltschachteln ohne Vollpappekartons)
- Flexibles Papier (Beutel, Umhüllungen)
- Formgepresste Faser- und Zellstoffverpackungsprodukte
Datenquellen, Marktgrößenbestimmung und Validierung
Schreibtischrecherche
Die Schreibtischrecherche verwendet Quellen wie die Branchenveröffentlichungen des Statistischen Nationalamts Vietnams zu Produktions- und Preisbedingungen, den nationalen E-Commerce-Plan des Ministeriums für Industrie und Handel zur Einordnung der paketbezogenen Nachfrage, die Branchenpräsentation des Vietnamesischen Zellstoff- und Papierverbands zur Bewertung der Papierproduktion, Faserversorgung und Kapazität sowie den Bericht des Ministeriums für Landwirtschaft und Umwelt über Dovecos Papierkannen-Linie zur Identifizierung von Format- und Endverwendungsentwicklungen. Diese Quellen unterstützen Überprüfungen der Verpackungsnachfrage, des Produktmixes und der vorgelagerten Materialverfügbarkeit in Vietnam.
Unternehmensgeschäftsberichte und -einreichungen, Investorenmaterialien, seriöse Wirtschaftspresse und öffentlich dokumentierte Werksankündigungen fügen produzentenspezifische Belege zu Umsätzen, Kapazitäten, Investitionen und Kundenanwendungen hinzu, und diese Aufzeichnungen werden gegen offizielle Aktivitäts- und Handelsindikatoren gegengeprüft, bevor sie die Markteinschätzung informieren. Diese genannten Quellen sind illustrativ und nicht erschöpfend, und weitere Quellen informieren die Erhebung, Validierung und Klärung.
Primärinterviews und Umfragen
Die Primärforschung konsultiert in Vietnam ansässige Verpackungshersteller, Kartonlieferanten, Verarbeiter, Verpackungskäufer und Branchenspezialisten verschiedener Unternehmensgrößen und Hierarchieebenen. Interviews und strukturierte Fragebögen testen Sekundärbelege zu Verkaufspreisen, Produktmix, Auslastung, Materialbeschaffung und Käufernachfrage, während Analysten abweichende Antworten mit Unternehmensoffenlegungen und nationalen Indikatoren abgleichen. Analysten erfassen und begrenzen ungelöste Lücken mit vergleichbaren Unternehmens-, Kanal- und Produktionsbelegen, anstatt sie mit unbegründeten Annahmen zu füllen.
Verteilung der Befragten der Primärforschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Erste Ebene: 35 % | Vorstandsmitglieder: 20 % | |
| Mittlere Ebene: 40 % | Funktions-/Bereichsleiter: 35 % | |
| Kleinere Akteure: 25 % | Manager: 45 % |
Marktgrößenbestimmung und Prognose
Eine Top-down-Schätzung beginnt mit dem jährlichen Herstellerumsatz aus Papier- und Kartonverpackungen, die für den Einsatz in Vietnam verkauft werden, und überprüft dann das nationale Gesamtergebnis durch selektive Zusammenfassungen von Lieferanten- und Verarbeiteraktivitäten sowie Stichprobenverkaufspreisen multipliziert mit Volumen. Wesentliche Indikatoren umfassen Produktionsleistung und Lieferungen im verarbeitenden Gewerbe, Online-Einzelhandel und Paketaktivität, Verpackungspapier- und Kartonproduktion, Verfügbarkeit von Recyclingfasern und angekündigte Verpackungskapazitäten. Jeder hilft dabei, Nachfrage, Materialversorgung, realisierte Preise oder kurzfristige Produktionsgrenzen zu erklären. Historische Gesamtwerte und beobachtete Segmentmischungen verankern Anteile nach Qualitätsstufe, Produkt, Käuferbranche und Format, wobei Unternehmensproduktoffenlegungen und Anwendungsbelege zur Umsatzallokation unter Kategorien verwendet werden und ein Restbetrag nur dort verbleibt, wo Belege keine feinere Aufteilung unterstützen. Multivariate Regression oder Szenarioanalyse kann die Nachfrage gegen diese Treiber projizieren, mit alternativen Szenarien für Faserengpässe, Investitionszeitpunkte und Formatsubstitution. Wo lokale Reihen oder Lieferantenabdeckung unvollständig sind, verwenden Analysten die nächstgelegenen Vietnam-spezifischen offiziellen oder Unternehmensbelege, begrenzen selektive Zusammenfassungen und zeigen den Effekt durch begrenzte Annahmen. Primärbefragte überprüfen die Auswahl und Richtung der Prognosevariablen, Preis- und Kapazitätsannahmen auf Variablenebene, und Analysten gleichen etwaige Meinungsverschiedenheiten mit dokumentierten Belegen ab.
Datenvalidierung und Aktualisierungszyklus
Analysten triangulieren Unternehmensoffenlegungen, vietnamesische Produktions- und Handelssignale, Käufernachfrageindikatoren und die selektiven Lieferantenzusammenfassungen und untersuchen dann Inkonsistenzen in Abdeckung, Einheiten, Zeitpunkt, Preis und Volumen vor der Freigabe. Eine zweite Überprüfung prüft Segmentanteile gegen das nationale Gesamtergebnis, testet ungewöhnliche Bewegungen gegen unabhängige Marktsignale und gibt wesentliche Lücken oder widersprüchliche Belege zur Analystenüberprüfung zurück. Befragte werden erneut kontaktiert, wenn eine Antwort die Schätzung wesentlich verändert oder nicht abgeglichen werden kann. Der Datensatz wird jährlich aktualisiert, zwischen den Zyklen nach wesentlichen politischen, kapazitätsbezogenen oder versorgungsbezogenen Ereignissen aktualisiert und vor der Lieferung einer neuen Überprüfung unterzogen.
Vergleich der Vietnam Papierverpackungsmarktgröße von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Der Vietnam Papierverpackungsmarkt misst die jährlichen Ausgaben für Papier- und Kartonverpackungsprodukte, die für den Einsatz in Vietnam verkauft werden. Wesentliche Indikatoren umfassen Produktionsleistung und Lieferungen im verarbeitenden Gewerbe, Online-Einzelhandel und Paketaktivität, Verpackungspapier- und Kartonproduktion, Verfügbarkeit von Recyclingfasern und angekündigte Verpackungskapazitäten.
Wesentliche Lückentreiber werden durch eine konsistente Transaktionsgrenze, marktspezifische Nachfrageeingaben und Gegenprüfungen in der gesamten Studie adressiert. Analysten triangulieren Unternehmensoffenlegungen, vietnamesische Produktions- und Handelssignale, Käufernachfrageindikatoren und die selektiven Lieferantenzusammenfassungen und untersuchen dann Inkonsistenzen in Abdeckung, Einheiten, Zeitpunkt, Preis und Volumen vor der Freigabe.
Benchmarkvergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 3,41 Milliarden USD (2027) | |
| Globales Beratungsunternehmen A | 2,1 Milliarden USD (2025) | Auf Basis seines Basiswerts von 2025 liegt diese Schätzung 38,4 % unter dem Wert dieses Berichts für 2027 von 3,4 Milliarden USD, 2 Jahre später. |
| Regionales Beratungsunternehmen B | 2,65 Milliarden USD (2025) | Auf Basis seines Basiswerts von 2025 liegt diese Schätzung 22,3 % unter dem Wert dieses Berichts für 2027 von 3,4 Milliarden USD, 2 Jahre später. |
Mordor Intelligence verknüpft die Schätzung mit der definierten Abdeckung und dem Nachfragemodell der Studie. Analysten triangulieren Unternehmensoffenlegungen, vietnamesische Produktions- und Handelssignale, Käufernachfrageindikatoren und die selektiven Lieferantenzusammenfassungen und untersuchen dann Inkonsistenzen in Abdeckung, Einheiten, Zeitpunkt, Preis und Volumen vor der Freigabe.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Vietnam Papierverpackungsmarkt und wie ist die Wachstumsprognose?
Die Größe betrug im Jahr 2026 3,11 Milliarden USD und soll von 3,41 Milliarden USD im Jahr 2027 auf 5,46 Milliarden USD bis 2032 wachsen, bei einer CAGR von 9,87 % im Zeitraum 2027–2032.
Was treibt die Nachfrage nach Papierverpackungen in Vietnam an?
Vietnams Postvolumen überstieg 2025 4,2 Milliarden Sendungen, wobei Warenpakete mehr als 90 % des Gesamtvolumens ausmachten. Fabrikerweiterungen und Kunststoffnutzungsbeschränkungen vom Januar 2026 unterstützen ebenfalls die Nachfrage.
Welcher Produkttyp führt die Papierverpackungsbranche an?
Wellpappkartons und -behälter führten mit 49,66 % des Umsatzes im Jahr 2026. Faltschachteln sollen mit einer CAGR von 11,2 % im Zeitraum 2027–2032 am schnellsten wachsen.
Welche Unternehmen konkurrieren im vietnamesischen Papierverpackungssektor?
Zu den führenden Teilnehmern gehören Starprint Vietnam Joint Stock Company, Tetra Pak International S.A., SCG Packaging Public Company Limited, Lee & Man Paper Manufacturing Ltd. und Oji Interpack Vietnam Co., Ltd.
Was ist die größte Versorgungsherausforderung für Papierverpackungshersteller?
Vietnams Papierindustrie produzierte in den ersten 9 Monaten des Jahres 2025 178.400 Tonnen Primärzellstoff gegenüber einem Verbrauch von 653.491 Tonnen, was Kartonhersteller einem vorgelagerten inländischen Faserengpass aussetzt.
Wo liegen die wichtigsten Papierverpackungschancen innerhalb Vietnams?
Die nördlichen Industrieparks rund um Hanoi sind das primäre Verbrauchszentrum für Premium-Kraftpapierqualitäten. Zentralvietnam, angeführt von Da Nang, bildet einen Wachstumskorridor.