
Marktgröße und Marktanteil für Augen-Tracking-Lösungen
Marktübersicht
| Studienzeitraum | 2022 - 2031 |
|---|---|
| Marktgröße (2026) | 1.87 Milliarden US-Dollar |
| Marktgröße (2031) | 6.75 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 29.20 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
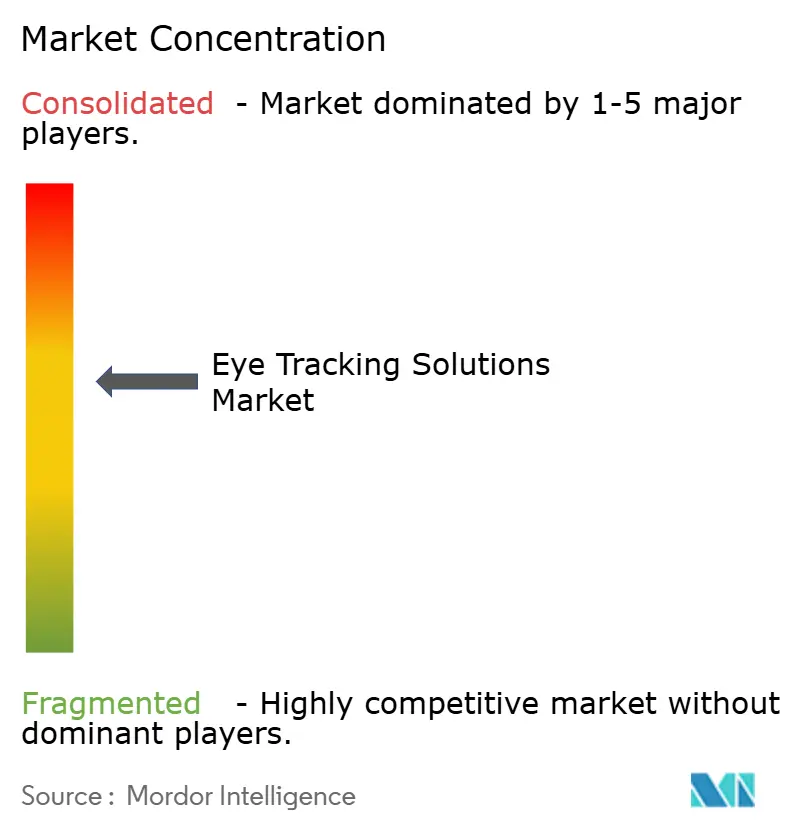
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Augen-Tracking-Lösungen von Mordor Intelligence
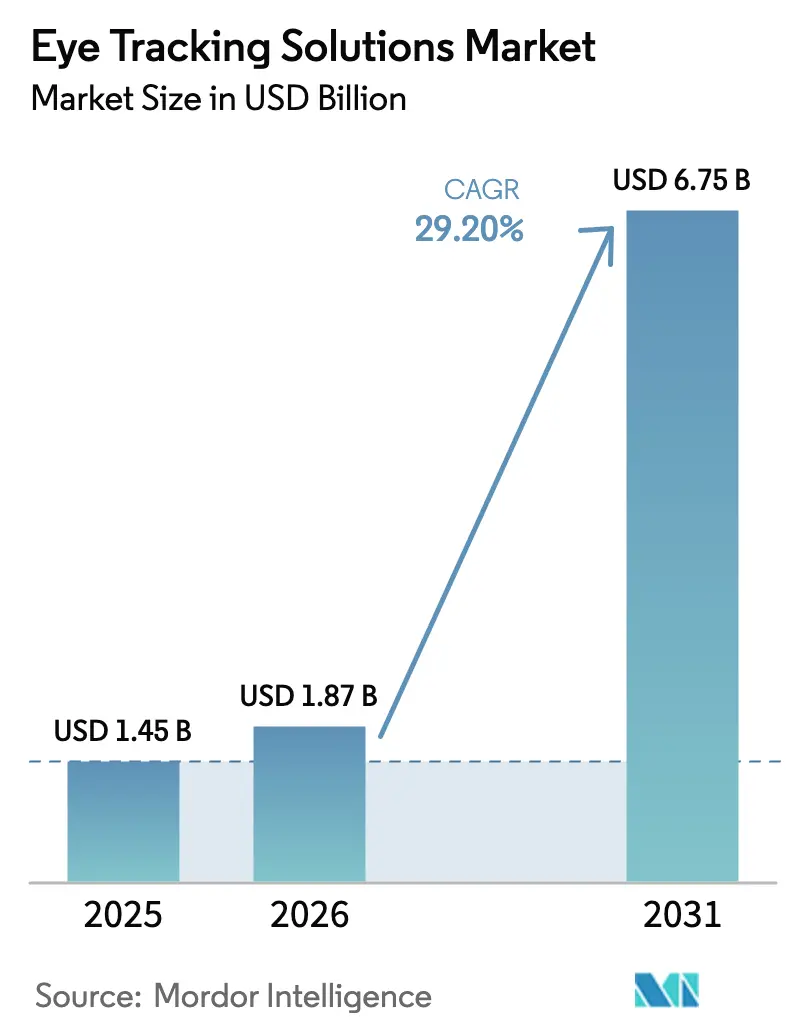
Die Marktgröße für Augen-Tracking-Lösungen wird voraussichtlich von 1,45 Milliarden USD im Jahr 2025 auf 1,87 Milliarden USD im Jahr 2026 wachsen und bis 2031 6,75 Milliarden USD erreichen, bei einer CAGR von 29,2 % über den Zeitraum 2026–2031. Der Anstieg wird durch obligatorische Fahrzeuginnenraum-Sicherheitsvorschriften in Europa und China, den Bedarf nach foveiertem Rendering in Virtual- und Augmented-Reality-Headsets sowie eine breitere Akzeptanz in der Einzelhandelsanalytik und der Gesundheitsbewertung getragen. Hardware bleibt unverzichtbar, da Kameras, Prozessoren und Infrarotbeleuchtung nach wie vor überlegene Genauigkeit liefern, doch Software wird zunehmend zum primären Differenzierungshebel, da Cloud-Analytik und reibungsarme SDKs die Eintrittsbarrieren senken. Automobilvorschriften zwingen globale Fahrzeughersteller dazu, Fahrerüberwachungssysteme zu integrieren, während die Spielebranche ganzbasierte Interaktion schnell normalisiert. Risikokapitalfinanzierungen belohnen weiterhin energieeffiziente Sensoren und neuromorphe Designs, was zu schnellen Produktzyklen und Branchenkonsolidierung führt.
Wichtigste Erkenntnisse des Berichts
- Nach Lösung entfiel auf Hardware im Jahr 2025 ein Marktanteil von 67,40 % am Markt für Augen-Tracking-Lösungen, während Software bis 2031 mit 29,7 % pro Jahr wachsen soll.
- Nach Tracking-Typ kontrollierte das Remote/Desktop-Segment im Jahr 2025 51,30 % der Marktgröße für Tracking-Geräte im Bereich Augen-Tracking-Lösungen, während am Auge befestigte Elektrookulografie mit einer CAGR von 31,1 % voranschreitet.
- Nach Anwendung erzielten Fahrerüberwachung und Fahrzeugsicherheit im Jahr 2025 einen Umsatzanteil von 27,40 %; AR/VR und Gaming sollen bis 2031 mit einer CAGR von 32,5 % expandieren.
- Nach Endverbraucherbranche repräsentierten Gesundheitswesen und Forschungslabore im Jahr 2025 24,60 % der Marktgröße für Augen-Tracking-Lösungen, während Automobil und Transport die höchste CAGR von 29,8 % verzeichnet.
- Nach Geografie führte Nordamerika im Jahr 2025 mit einem Anteil von 47,50 % am Markt für Augen-Tracking-Lösungen; der asiatisch-pazifische Raum ist auf dem Weg zu einer CAGR von 30,4 % bis 2031.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Globale Markttrends und Erkenntnisse für Augen-Tracking-Lösungen
Wirkungsanalyse der Treiber*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Obligatorische EU-GSR-Integration von Fahrerüberwachungskameras | +8.5% | Europa, Ausstrahlungseffekte auf Nordamerika und den asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| VR/AR- Headset-OEM-Nachfrage nach Effizienz bei foveiertem Rendering | +7.2% | Global, konzentriert in Nordamerika und dem asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Augen-Tracking im Einzelhandel wird zum De-facto-Standard für Regaltest | +4.8% | Nordamerika, Ausweitung auf Europa | Mittelfristig (2–4 Jahre) |
| Nachrüstungen von Fahrzeuginnenraum-FÜS durch chinesische Sicherheitsvorschriften | +6.1% | Schwerpunkt asiatisch-pazifischer Raum, Ausstrahlungseffekte auf globale OEMs | Kurzfristig (≤ 2 Jahre) |
| Reibungsarme SDKs beschleunigen die Akzeptanz durch App-Entwickler | +5.3% | Global, angeführt von Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Ausgaben großer Technologieunternehmen für neurowissenschaftsbasiertes UX-Testing | +3.9% | Nordamerika, Ausweitung auf Europa und Asien | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Obligatorische EU-GSR-Integration von Fahrerüberwachungskameras
Die EU-Allgemeine Sicherheitsverordnung schreibt vor, dass alle ab Juli 2024 verkauften Neuwagen eine kamerabasierte Warnung bei Fahrerermüdung und Aufmerksamkeitsverlust umfassen müssen, gefolgt von einer erweiterten Ablenkungswarnung ab Juli 2026. Fahrzeughersteller behandeln Augen-Tracking daher als grundlegendes Element und standardisieren eine einzige Fahrerüberwachungsplattform über alle Regionen hinweg, um Skaleneffekte zu erzielen. Die Roadmap Vision 2030 des Euro NCAP macht aus der Einhaltung der Vorschriften einen Wettbewerbsindikator und zwingt zu zusätzlichen Investitionen über die Mindestanforderungen hinaus. Die Hardware-Nachfrage steigt sprunghaft für Kfz-taugliche VCSEL-Arrays wie das TARA2000-AUT von ams OSRAM, was die Massenproduktion von augensicheren Infrarotstrahlern antreibt.[1]ams OSRAM, "Automotive & Mobility – In-Cabin Sensing," ams-osram.com
VR/AR-Headset-OEM-Nachfrage nach Effizienz bei foveiertem Rendering
Headset-Hersteller setzen Augen-Tracking ein, um GPU-Ressourcen auf den fovealen Bereich zu konzentrieren und damit die Pixelbudgets ohne wahrnehmbare Qualitätsverluste drastisch zu reduzieren; wissenschaftliche Arbeiten zeigen eine bis zu 25-fache Beschleunigung bei strahlenverfolgten Szenen.[2]Schärer et al., „ElectraSight,” arxiv.org Apples Vision Pro hat ganzbasierte Navigation zum Mainstream gemacht und damit Wettbewerbsreaktionen von Meta und HTC ausgelöst. Gleichzeitig müssen OEMs biometrische Datenschutzanforderungen gemäß der DSGVO und ähnlichen Gesetzen berücksichtigen, was zu geräteseitiger Vorverarbeitung und Verschlüsselung von Blickvektoren führt. Patentanmeldungen zu Terahertz-Sensorik und Herzfrequenzerfassung über Augenkameras deuten auf eine Konvergenz zwischen Blickinteraktion und umfassenderer physiologischer Überwachung hin.
Augen-Tracking im Einzelhandel wird zum De-facto-Standard für Regaltest
Große nordamerikanische Einzelhändler nutzen Blickanalytik als Basiswerkzeug zur Validierung von Planogrammen und ersetzen langwierige A/B-Ladentests durch schnelle, hochauflösende Aufmerksamkeitsdaten. Mehrkamera-Tiefenrekonstruktion ermöglicht anonymes Skelett-Mapping bei gleichzeitiger Erfassung präziser Verweildauerstatistiken. SaaS-Dashboards verbinden Augen-Tracking mit Kassensystemen und Treueprogrammdatenbanken und ermöglichen es Merchandisern, Aufmerksamkeit mit Conversion zu korrelieren. Das Aufkommen von smartphonebasiertem Augen-Tracking – das dank Filtertechnik im fernroten Spektrum nun eine kommerzielle Infrarotgenauigkeit erreicht – macht dedizierte Kiosk-Systeme überflüssig.
Nachrüstungen von Fahrzeuginnenraum-Fahrerüberwachungssystemen durch chinesische Sicherheitsvorschriften
Die Umsetzung der Normen GB/T 41797-2022 in China hat einen erheblichen Nachrüstmarkt für Fahrerüberwachungssysteme in bestehenden Fahrzeugflotten geschaffen, insbesondere im gewerblichen Transportwesen und im Ridesharing-Sektor. Die Norm schreibt eine Erkennungsgenauigkeit von 95 % für die Fahreraufmerksamkeitsüberwachung, die Augenschlusserkennung und die Erkennung abnormaler Kopfhaltungen vor und legt damit Leistungsrichtwerte fest, die viele bestehende Augen-Tracking-Implementierungen im Automobilbereich übertreffen. Das chinesische Neuwagen-Bewertungsprogramm für 2024 führt Sicherheitsbewertungen ein, die sich speziell auf Fahrerüberwachungs- und Fahrzeuginnenraumsysteme konzentrieren und damit Marktanreize für eine fortschrittliche Augen-Tracking-Integration über die regulatorischen Mindestanforderungen hinaus schaffen.
Wirkungsanalyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Genauigkeitsverlust bei Bevölkerungsgruppen mit dunkler Iris, der die Einführung im asiatisch-pazifischen Raum einschränkt | - 4.2% | Asiatisch-pazifischer Raum, insbesondere Ostasien | Mittelfristig (2–4 Jahre) |
| Hohe Stücklistenkosten für aktive Beleuchtung in Kfz-tauglichen Modulen | - 3.8% | Global, am stärksten in kostensensitiven Märkten | Kurzfristig (≤ 2 Jahre) |
| DSGVO- Einschränkungen bei der Speicherung von Blickdaten | - 2.9% | Europa, mit Einfluss auf globale Rahmenwerke | Langfristig (≥ 4 Jahre) |
| Begrenzte Akkulaufzeit bei mobilen Augen-Tracking-Brillen | - 2.1% | Globales Wearables-Segment | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Genauigkeitsverlust bei Bevölkerungsgruppen mit dunkler Iris, der die Einführung im asiatisch-pazifischen Raum einschränkt
Kontrollierte Studien berichten von geringerer Präzision bei asiatischen Probanden, da dunklere Iris-Pigmentierungen den Kontrast reduzieren, während durchschnittliche Pupillengrößenvariationen die Schwellenwertbildung in der Infrarotbildgebung erschweren. Smartphonebasierte Pupillometrie mildert die Kontrastlücke durch den Wechsel zu fernroten Wellenlängen, doch vollständige Parität erfordert nach wie vor ethnizitätsadaptive Modelle. Die Einhaltung von ISO/IEC 19795-10 zwingt Anbieter dazu, Leistungsdaten nach demografischen Kohorten zu veröffentlichen, was die algorithmische Transparenz erhöht.[3]Internationale Organisation für Normung, „ISO/IEC 19795-10:2024,” iso.org Bis Algorithmen und Optik ausgereift sind, könnte die großflächige Einführung in Ostasien langsamer voranschreiten, als der regulatorische Schwung es andernfalls vermuten ließe.
Hohe Stücklistenkosten für aktive Beleuchtung in Kfz-tauglichen Modulen
Kfz-taugliche VCSEL-Arrays müssen −40 °C bis +85 °C standhalten und den Normen AEC-Q sowie ISO 26262 entsprechen, was die Stückpreise im Vergleich zu Verbraucherkomponenten erhöht. Die Neuausrichtung von Apples Lieferantenbasis hat die Preisvolatilität im gesamten Infrarot-Stack verschärft, was sich exemplarisch an Lumentums Personalabbau und dem Verkauf von Coherents Fertigungsanlage im Vereinigten Königreich zeigt. Obwohl Mehrfachübergangs-VCSELs die Effizienz steigern, erfordern sie aufwendige Epitaxieprozesse, was die Materialkosten hoch hält. Integrierte Beleuchtungs-Sensor-Module versprechen langfristige Einsparungen, erfordern jedoch hohe Anfangsinvestitionen, was die OEM-Akzeptanz in kostensensitiven Fahrzeugsegmenten verlangsamt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Lösung: Hardware-Dominanz sieht sich Software-Disruption gegenüber
Hardware trug im Jahr 2025 0,98 Milliarden USD zur Marktgröße für Augen-Tracking-Lösungen bei und hielt einen Anteil von 67,40 % im Jahr 2025, weit vor Software. Kameras, Optiken und dedizierte Inferenz-ASICs bleiben unverzichtbar, wenn Fahrzeugsicherheitszertifizierungen oder VR-Latenzbudgets keinen Kompromiss zulassen. Beleuchtungskomponenten sind die am schnellsten wachsende Hardware-Produktlinie, da Fahrerüberwachungssysteme duale VCSEL-Arrays zur Redundanz einsetzen, insbesondere in Premium-Fahrzeugvarianten. Lieferanten betonen langfristige Liefergarantien, um OEM-Produktionszyklen zu entrisikieren und damit Eintrittsbarrieren für Neueinsteiger zu erhöhen.
Das Software-Segment wächst mit einer schnelleren CAGR von 29,7 %. SDK-Abonnementmodelle generieren wiederkehrende Einnahmen und ermöglichen es kleineren Entwicklern, Blickinteraktion auf Anwendungen auszudehnen, ohne eigene Optik entwickeln zu müssen. Tobii's Nexus-Framework ist exemplarisch für den Wandel vom Stückverkauf zur Plattformökonomie und bietet Analysen-Dashboards und A/B-Testmodule innerhalb derselben Lizenz. Da Hardware-Komponenten in Richtung Kommoditisierung tendieren, werden verfeinerte Algorithmen, Datenpipelines und Cloud-Sicherheitskontrollen zu entscheidenden Hebeln für die Aufrechterhaltung der Preisgestaltungsmacht im Markt für Augen-Tracking-Lösungen.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Tracking-Typ: Remote-Systeme führen trotz Wearable-Innovation
Remote- oder Desktop-Konfigurationen erfassten im Jahr 2025 51,30 % des Marktanteils für Augen-Tracking-Lösungen, bedingt durch eine fest etablierte Nutzung in akademischen Labors und der Konsumforschung. Diese Systeme profitieren von kontrollierten Lichtverhältnissen und festen Kopfpositionen, was die algorithmische Komplexität und die Gesamtbetriebskosten für Erstanwender reduziert. Kopfmontierte Tracker bleiben entscheidend für VR-Immersion und Fahrzeuginnenraumfunktionen im Automobilbereich, doch ergonomische Grenzen und Akku-Beschränkungen dämpfen das Wachstum außerhalb von Nischensegmenten.
Am Auge befestigte Elektrookulografie ist der aufkommende Joker. Demonstrationen wie ElectraSights 7,75-mW-Prototyp unterstreichen die Machbarkeit eines ganztägigen Betriebs mit einem Smartwatch-Akku gemäß arxiv.org. In Kombination mit neuromorphen Ereigniskameras liefern diese Sensoren Mikrosekunden-Latenz und erschließen Echtzeit-Mixed-Reality-Overlays. ODMs erwarten Premium-Preise für Wellness-Metriken, die über Blickdaten gelegt werden, was darauf hindeutet, dass Wearable-EOG kameraorientierte Architekturen in zukünftigen Iterationen des Markts für Augen-Tracking-Lösungen herausfordern könnte.
Nach Anwendung: Fahrzeugsicherheit treibt die aktuelle Nachfrage
Fahrerüberwachung und Fahrzeugsicherheit generierten im Jahr 2025 den größten Umsatzanteil von 27,40 %, da Regulierungsbehörden Augen-Tracking in jede neue Fahrzeugplattform integrieren. Lieferanten profitieren von einem berechenbaren Design-in-Zyklus, der mit dem fünf- bis siebenjährigen Automobilplattform-Rhythmus übereinstimmt, was nach der Kristallisierung von Design-Wins zu annuitätsartigen Aufträgen führt. Kostensenkung bleibt ein paralleles Gebot, da Tier-1-Lieferanten Massenmarkt-Fahrzeugvarianten adressieren müssen, um Volumen zu erreichen.
Umgekehrt beschleunigen AR/VR und Gaming mit einer CAGR von 32,5 % und verstärken den Übergang des Sektors von frühen Anwendern zum Mainstream-Entertainment. Blickbasierte Menünavigation und dynamisches foveiertes Rendering verlängern die Akkulaufzeit und erweitern die adressierbare Nutzerbasis. Spielestudios erkunden blickgesteuerte adaptive Schwierigkeitsgrade und Werbeeinnahmeströme, was inkrementelle Software-Attach-Möglichkeiten schafft. Diese Vektoren signalisieren, dass der Markt für Augen-Tracking-Lösungen zunehmend auf diversifizierte Einnahmemodelle jenseits des Automobilsektors angewiesen sein wird.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endverbraucherbranche: Gesundheitswesen führt, während Automobil beschleunigt
Gesundheitswesen und Forschungslabore repräsentierten im Jahr 2025 24,60 % des Umsatzes und unterstreichen damit die unverzichtbare Rolle von Blickmetriken bei der kognitiven Bewertung, der Gehirnerschütterungsdiagnostik und der unterstützenden Kommunikation. Hersteller klinischer Geräte integrieren smartphonegeeignete Kameras und Cloud-Analytik, um umfangreiche neurologische Screenings außerhalb von Krankenhäusern durchzuführen, was den Zugang demokratisiert und die Stückvolumina steigert.
Automobil und Transport weisen die steilste Wachstumskurve mit einer CAGR von 29,8 % auf. Chinas GB/T 41797-2022 und Euro NCAP synchronisieren globale Nachfragekurven, und gewerbliche Flottenoperatoren setzen Nachrüstsätze ein, um Versicherungs- und Compliance-Mandate zu erfüllen. Der Übertrag in den öffentlichen Nahverkehr schafft einen zweiten Wachstumsvektor, da Verkehrsbehörden die Aufmerksamkeitsüberwachung für Stadtbusfahrer erproben. Das doppelspurige Wachstum in klinischen und automobilen Bereichen stabilisiert die Risiko-Rendite-Profile für diversifizierte Anbieter im Markt für Augen-Tracking-Lösungen.
Geografische Analyse
Nordamerika behauptete im Jahr 2025 eine Umsatzdominanz von 47,50 %, angetrieben durch Investitionen aus dem Silicon Valley, ein weitreichendes VR-Gaming-Ökosystem und einen Einzelhandelssektor, der bereit ist, fortschrittliche Merchandise-Analytik zu finanzieren. Die Vereinigten Staaten bleiben entscheidend, da Tier-1-Automobilzulieferer F&E-Zentren in der Nähe von Detroit und den Technologiezentren an der Westküste ansiedeln. Kanada nutzt öffentliche Forschungszuschüsse zur Kommerzialisierung klinischer Augen-Tracking-Protokolle, während Mexikos OEM-Werke Fahrerüberwachungsmodule integrieren, die für Exportmärkte bestimmt sind.
Europas Trajektorie hängt stark von der Regulierung ab. Die bevorstehende Frist 2026 für erweiterte Ablenkungswarnungen sichert das Volumen für Kamerahersteller und Softwareanbieter. Deutschlands Fahrzeughersteller nehmen frühe Komponentenaufschläge in Kauf, um Fünf-Sterne-Sicherheitsbewertungen zu sichern, während nordische Gesundheitssysteme blickgesteuerte Rehabilitationsprogramme erproben. Da die DSGVO-Beschränkungen schärfer werden, sind europäische Anbieter Vorreiter bei Edge-basierten Dataminimierungsarchitekturen, die globale Datenschutzkonzepte beeinflussen.
Der asiatisch-pazifische Raum ist der am schnellsten wachsende Markt mit einer CAGR von 30,4 %. Chinas Mandat für eine 95-%-Fahreraufmerksamkeitsgenauigkeit beschleunigt Flottenaufrüstungen und standardisiert Leistungsbenchmarks. Japans Automobil-Tier-1s kooperieren mit KI-Start-ups, um Blickanalytik in Level-3-autonome Plattformen zu integrieren, wie der Simulator-Rollout von BLUESKEYE AI belegt. Südkorea nutzt seine Smartphone- und Display-Fertigungsbasis, um Augen-Tracking in faltbaren Geräten zu erforschen, während Indiens Volumenchancen von kostengünstigen optischen Stacks und Cloud-Subventionen abhängen. Diese Dynamiken unterstreichen divergierende regionale Strategien, stärken aber kollektiv die globale Umsatzexpansion des Markts für Augen-Tracking-Lösungen.


Regulatorisches Umfeld
Regulierung ist ein wesentlicher Nachfragetreiber für automobiles Eye-Tracking durch vorgeschriebene Innenraumüberwachung. In Europa verlangt die EU-Allgemeine Sicherheitsverordnung (GSR) ab Juli 2024 eine kamerabasierte Fahrerermüdungs- und Aufmerksamkeitswarnung für Neufahrzeuge, gefolgt von einer erweiterten Ablenkungswarnung ab Juli 2026. Dieser Zeitplan zwingt OEMs und Tier-1-Zulieferer, Architekturen für Fahrerüberwachungssysteme (DMS) zu standardisieren und deren Leistung über Fahrzeugprogramme hinweg zu validieren. In China legt GB/T 41797-2022 explizite Leistungsbenchmarks für die Fahreraufmerksamkeitsüberwachung fest, einschließlich Anforderungen zu Augenschluss und Kopfhaltung, was einen compliance-getriebenen Bedarf an automobiltauglichem Eye-Tracking sowohl bei Nachrüstungen als auch bei Neuinstallationen unterstützt.
Im Gesundheitswesen muss die für klinische Bewertung oder Diagnose verwendete Eye-Tracking-Funktionalität den Vorgaben und Dokumentationsanforderungen für Medizinprodukte entsprechen. In den Vereinigten Staaten legt die FDA-Klassifizierung gemäß 21 CFR 882.1455 (Hilfsmittel zur Bewertung von Augenbewegungen bei traumatischer Hirnverletzung) Klasse-II-Anforderungen wie Softwarevalidierung und Lichtgefährdungsbewertung fest, während in Europa die EU-Medizinprodukteverordnung (EU 2017/745) Risikomanagement, klinische Bewertung und Überwachung nach Markteinführung für medizinisch genutzte Geräte vorschreibt. Für AR/VR, Einzelhandelsanalytik und andere nichtmedizinische Anwendungen prägen GDPR-Beschränkungen bei der Speicherung und Verarbeitung von Blickdaten die Einsatzarchitekturen hin zu Datenminimierung und geräteinterner Verarbeitung. Anforderungen an die Sicherheit optischer Strahlung wirken sich zudem auf das Design und die Integration von Beleuchtungseinheiten für den augensicheren Betrieb aus.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Eye-Tracking-Lösungen beginnt mit der Komponentenversorgung für Kameras und Sensoren, Optik, Prozessoren und ASICs sowie Infrarotbeleuchtung, gefolgt von der Modulintegration (mechanische und optische Verpackung, Kalibrierung und automobiltaugliche Qualifizierung). Vorgelagerte Lieferanten von aktiver Beleuchtung (IR-LEDs und VCSELs) und Bildsensoren sind wesentliche Kosten- und Verfügbarkeitstreiber, insbesondere bei automobiltauglichen Modulen, bei denen Qualifizierungsstandards und Temperaturbereiche die Stücklistenkosten erhöhen und die Beschaffungszyklen verlängern. Midstream-Integratoren und Technologieanbieter verarbeiten diese Teile zu Eye-Tracking-Modulen und Wahrnehmungsstacks und unterstützen anschließend Tier-1-Zulieferer und OEMs bei der Innenraumintegration, Validierung und Homologation.
Nachgelagert hat sich die Differenzierung hin zu Software verlagert, einschließlich SDKs, eingebetteter Laufzeitumgebung und Cloud-Analytik, die Blickvektoren in Fahrerzustand, Nutzerinteraktion oder Aufmerksamkeitserkenntnisse für Einzelhandels- und Forschungsanwender umwandeln. Anbieter wie Tobii und Seeing Machines fungieren als Technologiepartner für Tier-1-Zulieferer und OEMs und stellen häufig hardwareunabhängige Algorithmen, Referenzdesigns und Lizenzmodelle bereit, die Designgewinne in wiederkehrende Lizenzgebühren umwandeln, sobald Fahrzeuge oder Flotten in Produktion gehen. Serviceebenen, einschließlich Installation, Flottenaktivierung, Dashboards und laufender Compliance-Dokumentation in regulierten Anwendungsfällen, erhöhen zudem die Wechselkosten, insbesondere dort, wo Kunden validierte Leistung, demografische Berichterstattung und Privacy-by-Design-Kontrollen benötigen.
Wettbewerbslandschaft
Das Wettbewerbsumfeld ist mäßig fragmentiert. Etablierte Akteure wie Tobii, Seeing Machines und Smart Eye verteidigen ihren Marktanteil durch vertikale Integration, die optische Hardware, proprietäre Algorithmen und Cloud-Dashboards bündelt. Tobii's Margenverbesserung im dritten Quartal 2024 auf 80 % zeigt Erfolge bei der Lizenzierung und Kostendisziplin trotz eines vorübergehenden organischen Rückgangs von 6 %. Smart Eye, gestützt durch 322 kumulative Automobil-Design-Wins im Wert von 7,5 Milliarden SEK (699 Millionen USD), strebt bis Mitte 2025 einen positiven operativen Cashflow an.
Die Branchenkonsolidierung nahm Fahrt auf, als TDK SoftEye für 100 Millionen USD übernahm, was eine Verlagerung hin zu integrierten Smart-Glasses-Plattformen signalisiert, die Optik, Silizium und Wahrnehmungssoftware zusammenführen. Komponentenspezialisten reagieren mit der Reduzierung der Leistungsbudgets; Prophesees Ereigniskamera integriert sich in Tobii's Blick-Stack und liefert Lösungen unter 2 mW für Always-on-Wearables. Patentaktivitäten deuten auf einen Wechsel zu multimodaler Biometrie hin: Metas Anmeldungen kombinieren Terahertz-Augen-Tracking mit Herzfrequenzsensorik mit dem Ziel, Nutzer in proprietäre Wellness-Ökosysteme zu binden.
Marktführer für Augen-Tracking-Lösungen
Tobii AB
SR Research Ltd.
EyeTech Digital Systems Inc.
Seeing Machines Ltd.
Ergoneers GmbH
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Automobiles DMS ist die klarste kommerzielle Skalierungsbahn, da es durch Regulierung, Flottenwirtschaftlichkeit und Designzyklen auf Plattformebene unterstützt wird. Stand Mai 2026 meldete Seeing Machines den Einsatz seiner Technologie in über 6 Millionen Fahrzeugen, und das Unternehmen gab zudem einen Anstieg der produzierten Einheiten um 122% im Quartalsvergleich im dritten Quartal des Geschäftsjahres 2026 bekannt, was auf eine beschleunigte Industrialisierung von Innenraumüberwachungsprogrammen hinweist. Tobii sorgte durch Maßnahmen zur automobilen Kommerzialisierung für zusätzliche Dynamik, darunter ein DMS-Designgewinn bei einem europäischen Premium-Sportwagen-OEM mit Produktionsstart 2026 sowie ein separates Nutzfahrzeugplattformprogramm mit geplantem Marktstart 2028. Tobii sicherte sich zudem eine DMS-Lizenzvereinbarung mit einem großen Automobilzulieferer, die zur Umsatzverteilung über das vierte Quartal 2025 und das erste Halbjahr 2026 beiträgt.
Ein zweiter Chancenbereich ist der Übergang von einmaligen Geräteverkäufen hin zu Plattform- und Lizenzökonomien in Unternehmens- und Forschungsworkflows, in denen SDK-Abonnements, Analyse-Dashboards und Workflow-Integration im Vergleich zu eigenständigen Trackern zunehmend zentral für Kaufentscheidungen werden. Dieser Wandel steht im Einklang mit Datenschutz- und Sicherheitsauflagen (GDPR, Sicherheit optischer Strahlung und Anforderungen an Medizinprodukte), die validierte und auditierbare Lösungen begünstigen und Freiräume für Anbieter schaffen, die konforme geräteinterne Verarbeitung, sichere Datenpipelines und Validierungswerkzeuge für Human-Factors-Aspekte bündeln können. Über Automobilanwendungen und klinische Bewertungen hinaus expandieren Anwendungsfälle im Bereich Attention Computing zudem in Robotik und KI-gestützte Systeme, wo Blick- und Absichtssignale die Betreibersicherheit und die Mensch-Maschine-Interaktion unterstützen können, was zusätzliche Software-Anbindung und Integrationsdienstleistungen innerhalb der breiteren Eye-Tracking-Wertschöpfungskette schafft.
Aktuelle Branchenentwicklungen
- Mai 2026: Seeing Machines erhielt eine Bestellung im Wert von 3,8 Mio. USD für sein Guardian Backup-driver Monitoring System (BdMS) von einem nordamerikanischen Unternehmen für autonomes Fahren. Die Bestellung erweitert die Fahrerzustandsüberwachung über konventionelle Flotten hinaus auf Entwicklungs- und Validierungsumgebungen für Autonomie. Sie stärkt zudem die kommerzielle Zugkraft für schlüsselfertige Überwachungspakete, die Innenraumsensorik, Algorithmen und operative Workflows kombinieren.
- November 2025: Seeing Machines brachte Guardian Generation 3 mit einer Attention-Sharing-Funktion für gewerbliche Flottenkunden auf den Markt. Die Funktion fügt durch die Einbettung von Sicherheitsworkflows in den täglichen Betrieb ein softwaregeführtes Differenzierungsmerkmal hinzu. Sie unterstützt zudem eine stärkere Kundenbindung, indem Analytik und Warnmeldungen an Flottenmanagementprozesse gekoppelt werden.
- Juni 2025: SR Research veröffentlichte EyeLink 3, das bildschirmbasiertes Eye-Tracking mit 6-Freiheitsgrad-Kopfverfolgung für Forschungsanwendungen kombiniert. Das Produkt erweitert die Optionen für experimentelles Design in Neurowissenschaft und Human Factors, indem es natürlichere Bewegungen der Teilnehmer ermöglicht, während eine kontrollierte Messung erhalten bleibt. Es hebt zudem die Leistungslatte für Systeme im Laborstandard an und beeinflusst Upgrade-Zyklen in akademischen und klinischen Forschungsumgebungen.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt umfasst Umsätze aus Eye-Tracking-Lösungen, die Blick und Augenbewegungen erfassen und in nutzbare Ergebnisse für Anwendungen wie Forschung, assistive Nutzung, Fahrerüberwachung und AR- oder VR-Interaktionen umwandeln, über globale Endanwender hinweg.
Ausgeschlossen vom Umfang: Ausgeschlossen sind Allzweckkameras und Displays, die nicht mit Eye-Tracking-Funktionalität verkauft werden, sowie rein klinische ophthalmologische Behandlungsgeräte, die keine Blickverfolgung durchführen.
Übersicht der Segmentierung
- Nach Lösung
- Hardware
- Kameras und Optiken
- Prozessoren und ASICs
- Beleuchtungskomponenten (IR-LEDs/Laser)
- Software
- Software-SDK und Analytik
- Hardware
- Nach Tracking-Typ
- Remote/Desktop
- Kopfmontiert
- Am Auge befestigt (Elektrookulografie)
- Mobil/Eingebettet
- Nach Anwendung
- Unterstützende Kommunikation und AAC
- Fahrerüberwachung und Fahrzeugsicherheit
- AR/VR und Gaming
- Konsum- und Neuromarketing-Forschung
- Akademische und klinische Forschung
- Nach Endverbraucherbranche
- Automobil und Transport
- Unterhaltungselektronik
- Gesundheitswesen und Forschungslabore
- Einzelhandel und Werbung
- Luft- und Raumfahrt sowie Verteidigung
- Medien und Entertainment
- Sonstige
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Japan
- Indien
- Südkorea
- ASEAN
- Australien
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- Naher Osten
- GCC
- Türkei
- Israel
- Übriger Naher Osten
- Afrika
- Südafrika
- Nigeria
- Ägypten
- Übriges Afrika
- Naher Osten
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung beginnt mit der Kartierung, wo Eye-Tracking gebaut und gekauft wird, und gleicht dies dann mit öffentlichen Signalen ab, die Jahr für Jahr überprüft werden können. Wir stützen uns auf Quellen wie die US-amerikanische National Highway Traffic Safety Administration für Sicherheits- und Fahrerüberwachungskontext, Euro-NCAP-Protokolle für Innenraumüberwachungssignale sowie UNECE-Regulierungsaktualisierungen, die den Zeitpunkt der Einführung beeinflussen.
Um die Aktivität im Endmarkt zu untermauern, verwenden wir zudem Quellen wie die Preis- und Lohnreihen des US Bureau of Labor Statistics (für Kostenrichtungen), Daten der US International Trade Commission für Handelsbewegungen bei Hardware sowie in Repositorien wie PubMed indexierte Fachpublikationen für die Anwendungsreife im Gesundheitswesen und in der Human-Factors-Forschung. Diese werden durch Unternehmensberichte, Investorenpräsentationen, Verbandswebsites und angesehene Presseberichterstattung ergänzt. Bei Bedarf werden Analysten-Abonnements für Unternehmensfinanzdaten und -analysen, Patentdatenbanken und Import-Export-Datensätze auf Sendungsebene verwendet, um Produktaktivitäten und Lieferstrukturen gegenzuprüfen. Die aufgeführten Sekundärquellen sind nur illustrativ, und viele weitere öffentliche Quellen wurden zur Erhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Die Primärarbeit konzentriert sich darauf zu validieren, was tatsächlich gekauft und eingesetzt wird, nicht nur, was angekündigt wird. Wir sprachen mit Lösungsanbietern, Systemintegratoren, Interessenvertretern aus der Automobil- und Konsumgerätebranche sowie Forschungsanwendern und glichen anschließend Preis- und Volumenannahmen über wichtige Nachfrageregionen hinweg ab.
Interviews wurden zudem genutzt, um typische Anbindungsraten, Ersatzzyklen und den Wandel zwischen hardwarelastigen Bündeln und softwaregeführter Monetarisierung zu bestätigen, was anschließend half, die Modellbandbreiten vor der endgültigen Freigabe zu präzisieren.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 25% | CXOs: 15% | APAC: 45% |
| Mid-Tier: 57% | Funktions-/Bereichsleiter: 29% | EMEA: 29% |
| Kleinere Akteure: 18% | Manager: 56% | Amerika: 26% |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung erfolgt mittels eines Top-down-Ansatzes, bei dem die Adoption aus Nachfragepools nach Anwendung rekonstruiert und dann anhand realistischer Preisbänder in Werte umgerechnet wird. Beispielsweise ist der Automobilanteil an die Verbreitung von Anforderungen an Fahrerüberwachungssysteme und den Zeitpunkt der Plattformeinführung gekoppelt, während die Forschungs- und Einzelhandelsanteile mit dem Beschaffungsverhalten von Laboren und Unternehmen verbunden sind.
Sobald diese Sichtweise feststeht, werden selektive Bottom-up-Prüfungen durchgeführt, damit die Gesamtwerte nicht von der Realität abweichen. Diese Prüfungen verwenden stichprobenartige durchschnittliche Verkaufspreise und Volumina für Remote- und kopfmontierte Einheiten, typische Softwarelizenzbandbreiten sowie Kanal-Feedback zur Bündelung. Zu den wichtigsten Modelleingaben gehören Versandtrends für AR- oder VR-Headsets, die Durchdringung von Fahrerüberwachungssystemen bei neuen Fahrzeugplattformen, der Anteil von Studien, die Blickmetriken in der Human-Factors- und klinischen Forschung verwenden, die Preisentwicklung bei Kamera- und Infrarotkomponenten sowie das Tempo der in die Produktion überführten Designgewinne.
Die Prognose verwendet Szenarioanalysen, die von Expertenmeinungen unterstützt werden, da der Zeitpunkt der Regulierung und Produktzyklen das Wachstum zwischen den Jahren verschieben können, selbst wenn der langfristige Trend positiv bleibt. Wo Lücken in kleineren Regionen oder Nischenanwendungen bestehen, werden Proxy-Verhältnisse aus ähnlichen Märkten und validierte Preisbänder verwendet, gefolgt von einer Sensitivitätsprüfung, damit keine einzelne Annahme das Ergebnis dominiert.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt durch wiederholte Gegenprüfungen über unabhängige Signale hinweg und wird anschließend durch mehr als einen Analystendurchgang überprüft. Die Ergebnisse werden mit angrenzenden Indikatoren wie Inkrafttretensdaten von Sicherheitsvorschriften, Versandrichtungen von Geräten und beobachteten Preisbewegungen verglichen, und Anomalien werden untersucht, bis die Ursache klar ist.
Wenn Primärfeedback dem Modell widerspricht, werden die Befragten erneut kontaktiert und die Annahmen angepasst, wobei Notizen zur Nachverfolgbarkeit aufbewahrt werden. Der Bericht wird jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen, und eine abschließende Überprüfung vor der Auslieferung wird durchgeführt, damit die neuesten Entwicklungen in der veröffentlichten Ansicht berücksichtigt werden.
Marktgrößenbestimmung von Mordor Intelligence für Eye-Tracking-Lösungen im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für Eye-Tracking stimmen oft nicht überein, da die Produktgrenze unterschiedlich gezogen wird und die zur Hochrechnung der Volumina verwendeten Nachfragesignale von Studie zu Studie unterschiedlich sind. Unterschiede ergeben sich zudem aus dem gewählten Basisjahr, der Art und Weise, wie Preise über Hardware und Software gemittelt werden, sowie der Geschwindigkeit, mit der Annahmen bei Änderungen von Vorschriften oder Gerätezyklen aktualisiert werden.
Die Versandrichtung für AR- oder VR-Headsets, der Zeitpunkt der Signale zur Einführung der Fahrerüberwachung und die von Käufern genannten Preisspannen sind die Prüfungen, die Mordor Intelligence an Eye-Tracking-Lösungen binden, die als Hardware plus Software verkauft werden, anstatt an eine breitere Eye-Tracking-Aktivität, die angrenzende Sensorik und Analytik einschließen kann. Wenn manche Herausgeber eine breitere Innenraumsensorik bündeln oder Dienstleistungen einbeziehen, ohne wiederkehrende Software klar zu trennen, kann die Marktsumme schnell steigen, selbst wenn die Stückzahlen dies nicht tun.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 1,87 Mrd. USD (2026) | |
| Branchenbulletin A | 1,10 Mrd. USD (2024) | Verwendet eine breitere Bezeichnung für Eye-Tracking, ohne den Umsatz aus Lösungen klar von verwandten Sensorikkategorien zu trennen, und erklärt nicht, wie die Preisgestaltung zwischen Hardware und Software über die Anwendungsfälle hinweg gemittelt wurde. |
| Pressemitteilung B | 0,80 Mrd. USD (2022) | Geht von einem früheren Basisjahr aus und scheint die Nachfrage aus Forschung und Gesundheitswesen zu betonen, was den schnelleren Anstieg durch automobile Fahrerüberwachung und neuere Einbettungen in Konsumgeräte unterschätzen kann. |
Die Spanne in der Tabelle erklärt sich hauptsächlich durch Umfanggrenzen und Wahl des Basisjahres, gefolgt von unterschiedlichen Methoden zur Vermischung von Hardware- und Softwarepreisen. Indem die Nachfragepools nach Anwendung explizit gehalten und die Summen anschließend anhand praktischer Adoptionssignale überprüft werden, bleibt die Endzahl transparent und für die Planung reproduzierbar.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Markts für Augen-Tracking-Lösungen?
Der Markt erreichte im Jahr 2026 einen Wert von 1,87 Milliarden USD.
Wie schnell wird der Markt bis 2031 wachsen?
Es wird prognostiziert, dass der Markt mit einer CAGR von 29,2 % expandiert und bis 2031 6,75 Milliarden USD erreicht.
Welches Segment führt den Markt heute an?
Hardware-Lösungen dominieren mit einem Anteil von 67,40 %, da dedizierte Kameras und Beleuchtungskomponenten unverzichtbar bleiben.
Welche Region wächst am schnellsten?
Der asiatisch-pazifische Raum soll mit einer CAGR von 30,4 % wachsen, angetrieben durch Chinas obligatorische Fahrerüberwachungsvorschriften.
Seite zuletzt aktualisiert am:



