
Globale Veterinär Röntgenmarkt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
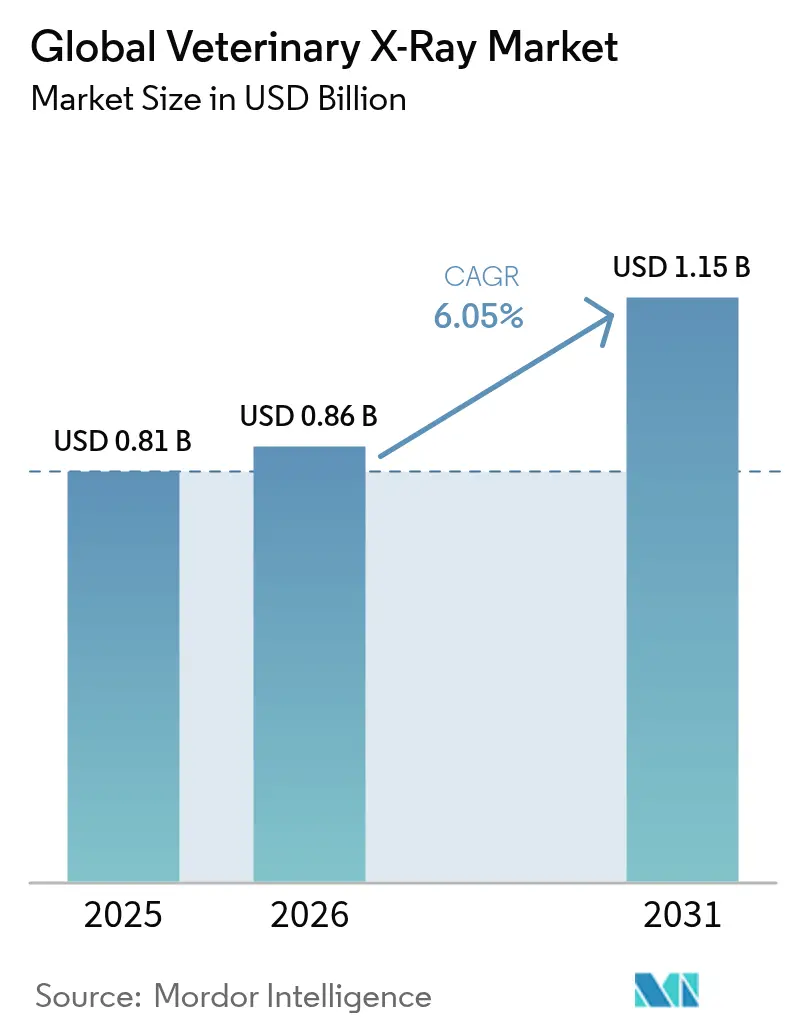
| Marktgröße (2026) | 0.86 Milliarden US-Dollar |
| Marktgröße (2031) | 1.15 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 6.05 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Globale Veterinär Röntgenmarkt Analyse von Mordor Intelligence
Die Größe des Veterinär Röntgenmarktes wird im Jahr 2026 auf 0,86 Milliarden USD geschätzt und wächst gegenüber dem Wert von 2025 in Höhe von 0,81 Milliarden USD, wobei die Prognosen für 2031 einen Wert von 1,15 Milliarden USD ausweisen – mit einer CAGR von 6,05 % über den Zeitraum 2026–2031. Das Wachstum wird durch eine Rekordzahl an Haustierhaltungen, eine schnell voranschreitende digitale Bildgebungstechnologie sowie die Ausbreitung gut ausgestatteter Veterinäreinrichtungen in entwickelten und aufstrebenden Volkswirtschaften gleichermaßen angetrieben. Nordamerika führt bei der Geräteadoption dank einer tief verwurzelten Installationsbasis und hoher Medikalisierung, während sich der Asien-Pazifik-Raum am schnellsten ausweitet, da die verfügbaren Einkommen steigen und die Ausbildungskapazitäten im Veterinärbereich wachsen. Die schärferen Bilder und optimierten Arbeitsabläufe der Digitalradiographie bilden die Grundlage für einen raschen Ersatz veralteter Filmsysteme, während KI-Software, die subtile Läsionen markiert, die diagnostische Sicherheit und die Produktivität der Anwender steigert. Das Lieferkettenrisiko im Zusammenhang mit chinesischen Exportkontrollen für Seltenerdmaterialien für Detektoren ist der wichtigste Kostendruck und könnte Anbieter mit diversifizierten Bezugsquellen begünstigen. Der Fachkräftemangel – bis 2032 auf mehr als 70.000 Tierärzte geschätzt – verstärkt die Nachfrage nach bildgebenden Hilfsmitteln, die die Interpretationszeit verkürzen und Wiederholungsaufnahmen reduzieren.
Wichtigste Erkenntnisse des Berichts
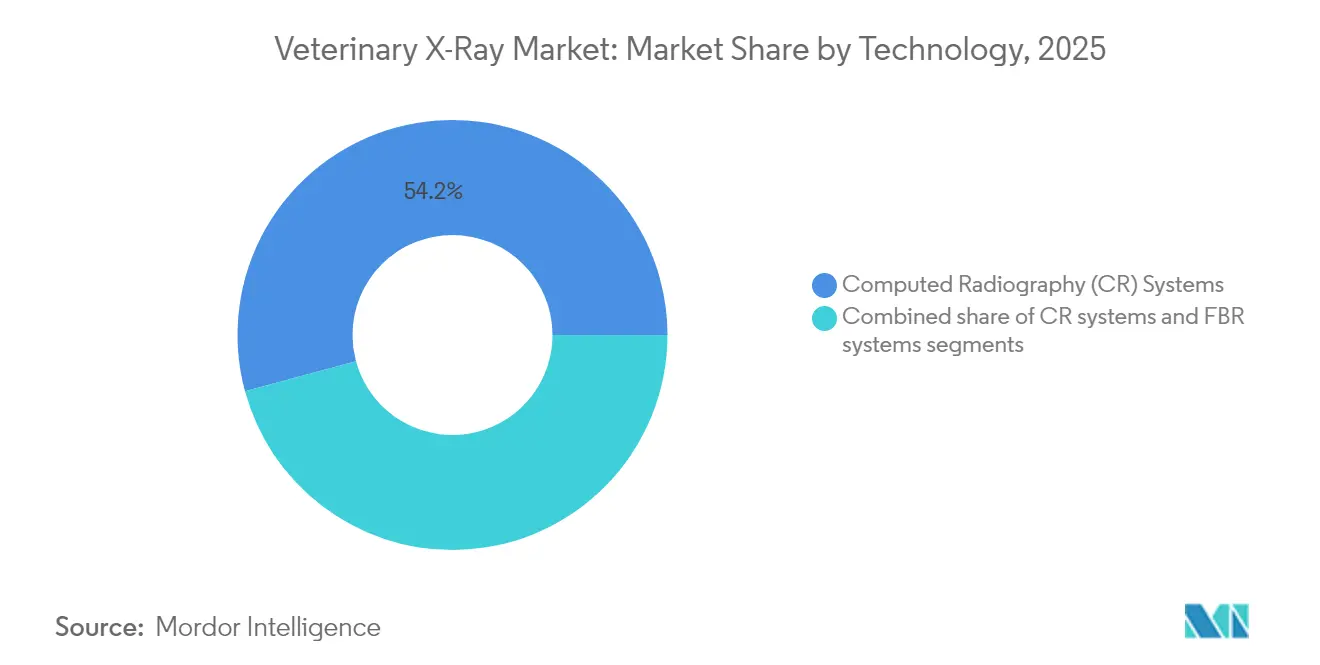
- Nach Technologie führte die Computertomographische Radiographie (CR) im Jahr 2025 mit einem Marktanteil von 54,22 % im Veterinär Röntgenmarkt, während die Direkt-Radiographie (DR) mit einer CAGR von 6,78 % bis 2031 die schnellste Entwicklung verzeichnet.
- Nach Systemtyp entfiel im Jahr 2025 ein Umsatzanteil von 72,35 % auf das digitale Röntgen; tragbare Geräte werden voraussichtlich bis 2031 mit einer CAGR von 6,48 % wachsen.
- Nach Tierart entfiel 2025 ein Nachfrageanteil von 64,58 % auf kleine Heimtierarten; die Bildgebung bei Großtieren wächst, jedoch in geringerem Tempo.
- Nach Anwendung hielt die Orthopädie im Jahr 2025 einen Anteil von 32,10 % an der Veterinär Röntgenmarktgröße, während die onkologische Bildgebung mit einer CAGR von 6,89 % voranschreitet.
- Nach Endnutzer entfielen im Jahr 2025 44,15 % der Einkäufe auf Tierkliniken; mobile Praxen und Außendienstpraktiken verzeichnen mit einer CAGR von 6,59 % bis 2031 die schnellste Wachstumsrate.
- Nach Geografie erwirtschaftete Nordamerika 2025 einen Umsatzanteil von 39,35 %; der Asien-Pazifik-Raum verzeichnet bis 2031 eine CAGR von 6,86 %.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Einblicke in den globalen Veterinär Röntgenmarkt
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Haustierhaltung und Ausgaben für Tiergesundheit | +1.8% | Global, mit führender Rolle von Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Wechsel von analogem zu digitalem Röntgen | +1.5% | Global, beschleunigt im Asien-Pazifik-Raum | Kurzfristig (≤ 2 Jahre) |
| Wachsende Anzahl von Tierkliniken und -krankenhäusern | +1.2% | Schwerpunkt Asien-Pazifik, Ausstrahlungseffekte auf den Nahen Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Zunehmende Inzidenz orthopädischer Verletzungen bei Heimtieren | +0.9% | Vorwiegend Nordamerika und EU | Mittelfristig (2–4 Jahre) |
| KI-gestützte Bildanalyse-Workflows | +0.6% | Frühadoption in Nordamerika und EU | Langfristig (≥ 4 Jahre) |
| Expansion mobiler und außerhäuslicher veterinärer Röntgendienste | +0.4% | Global, ländliche und unterversorgte Gebiete | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Haustierhaltung und Ausgaben für Tiergesundheit
Die Anzahl der US-amerikanischen Haushalte mit Haustieren stieg 2025 auf 94 Millionen, wobei die Generation Z überproportional auf den Besitz mehrerer Tierarten setzt und damit veterinärmedizinische Aufmerksamkeit für hochwertige Dienstleistungen beansprucht. Die durchschnittlichen Besuchsgebühren beliefen sich im Jahr 2024 auf 190 USD[1]Amerikanische Tierärztliche Medizinische Vereinigung (American Veterinary Medical Association), "Haustierpopulation wächst weiter, während die Ausgaben für Haustiere sinken," avma.org, jedoch zeigte ein Rückgang der Pro-Haushalt-Ausgaben um 4 % eine Preissensibilität auf, die effiziente Diagnoseverfahren begünstigt, die Nebenkosten reduzieren können. Die Lebensspanne von Tieren verlängert sich durch bessere Impfung und Ernährung, wodurch die Exposition gegenüber chronischen Erkrankungen zunimmt, die häufig wiederholte Bildgebung erfordern. Orthopädische Verletzungen bei Hunden und chronische Nierenerkrankungen bei Katzen beispielsweise erfordern serielle Röntgenaufnahmen zur Überwachung. Die Beschäftigung im Veterinärberuf wächst um 19 % und erhöht den Druck, in Geräte zu investieren, die den Falldurchsatz beschleunigen und dabei die Qualität erhalten. Zusammen vergrößern diese Kräfte den adressierbaren Veterinär Röntgenmarkt und fördern Investitionen in flexible, zukunftssichere Plattformen.
Wechsel von analogem zu digitalem Röntgen
Filmverarbeitungschemikalien, Dunkelkammerräume und lange Belichtungs-zu-Bild-Zeiten machen Analogsysteme kostspielig und unhandlich. Direkt-Radiographie liefert Bilder in weniger als 5 Sekunden, reduziert Arbeitsschritte in vielen Kliniken um 50 % und senkt die Strahlungsdosis pro Untersuchung. Nachrüstsätze ermöglichen es Praxen, bestehende Bucky-Systeme[2]ScienceDirect, "Digitalradiographie in der veterinärmedizinischen Praxis," sciencedirect.com zu DR umzurüsten, und das zu geringeren Kosten als ein vollständiger Systemersatz, was die Investitionshürde senkt. Der sofortige Bildaustausch über Cloud-PACS fördert die Telekonsultation und erfüllt die Erwartungen der Tierhalter an unmittelbare Befunde. Infolgedessen erlebt der Veterinär Röntgenmarkt eine CR-zu-DR-Migrationskurve, die mit dem Übergang der humanmedizinischen Radiologie vor einem Jahrzehnt vergleichbar ist.
Wachsende Anzahl von Tierkliniken und -krankenhäusern
Regierungen im Asien-Pazifik-Raum finanzieren neue Veterinärhochschulen und subventionieren ländliche Kliniken, um die Tiergesundheitsversorgung zu verbessern, was eine Welle des Geräteaustauschs auslöst. Indien eröffnete zwischen 2022 und 2025 mehr als 150 akkreditierte Veterinärcampusse, die jeweils mit Lehrlabors ausgestattet sein müssen, die multimodale Bildgebungssuiten beinhalten. Die konzernbedingte Konsolidierung unter US-amerikanischen und europäischen Klinikketten steigert die Nachfrage weiter, da Kettenbetreiber ihre Geräteflotten standardisieren, um Schulung und Wartung zu vereinfachen. Die Auswirkungen erstrecken sich auf das Segment der tragbaren Geräte, da Satellitenlokationen und Hausbesuchsabteilungen kompakte Flachdetektoren benötigen. Dieser Klinikboom bildet die Grundlage für eine dauerhafte mittelfristige Aufwärtsbewegung im Veterinär Röntgenmarkt, selbst wenn reife Volkswirtschaften auf Upgradezyklen umschalten.
KI-gestützte Bildanalyse-Workflows
Etwa 30 % der Kleintierärzte setzen mittlerweile KI-Tools für Brust- und Bauchuntersuchungen ein und berichten von weniger Wiederholungsaufnahmen und schnelleren Befunden[3]Zeitschrift der Amerikanischen Tierärztlichen Medizinischen Vereinigung (Journal of the American Veterinary Medical Association), "Positionierung zu KI in der veterinärmedizinischen Bildgebung," avmajournals.avma.org. Algorithmen erkennen subtile Lungenknötchen und frühzeitige Hüftgelenksdysplasie, die in viel beschäftigten Praxen leicht übersehen werden können. Die 2025 gestartete CancerDx-Plattform von IDEXX für das Lymphom-Screening veranschaulicht das kommerzielle KI-Potenzial. Regulierungsbehörden empfehlen weiterhin eine strenge Validierung, doch Frühanwender berichten von 10 Minuten kürzeren Interpretationszeiten pro Untersuchung. Da der Fachkräftemangel zunimmt, führen die schrittweisen Gewinne durch KI zu spürbaren Klinikeinnahmen und festigen ihre Rolle als Wachstumskatalysator für den Veterinär Röntgenmarkt.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anschaffungskosten für digitale Röntgengeräte | -1.4% | Global, akut in aufstrebenden Märkten | Kurzfristig (≤ 2 Jahre) |
| Fehlen von Erstattungsleistungen für bildgebende Verfahren | -1.1% | Global, gravierend in Entwicklungsländern | Mittelfristig (2–4 Jahre) |
| Mangel an ausgebildeten Veterinärradiologen | -0.8% | Global, gravierend in Nordamerika | Langfristig (≥ 4 Jahre) |
| Abhängigkeit von Seltenerdelement-Flachdetektorkomponenten | -0.5% | Global, konzentriert in den Lieferketten des Asien-Pazifik-Raums | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anschaffungskosten für digitale Röntgengeräte
Premium-DR-Systeme nähern sich 100.000 USD, wenn Detektoren, Aufnahmesoftware und Strahlenschutzmerkmale gebündelt werden, was Einzelarztpraxen von einem Upgrade abhält. Lediglich 28,2 % der Tierhalter erachten die aktuellen Tierarztpreise als angemessen, was die Möglichkeiten der Kliniken einschränkt, Gerätekosten über Servicegebühren weiterzugeben. Finanzierungsprogramme und Leasing-to-own-Modelle der Hersteller mildern den Preisschock, doch langsamere Geräterotationszyklen in Entwicklungsländern bremsen die Adoption. Infolgedessen erleben wir im Veterinär Röntgenmarkt gelegentlich eine übermäßig lange Nutzung veralteter CR-Geräte über ihre optimale Lebensdauer hinaus, was den breiteren digitalen Wandel einschränkt.
Mangel an ausgebildeten Veterinärradiologen
Die Ausbildungskapazitäten für Fachärzte haben nicht mit der zunehmenden Bildgebungskomplexität Schritt gehalten, was viele Praxen dazu zwingt, auf Allgemeinmediziner zurückzugreifen, denen möglicherweise fortgeschrittene Interpretationsfähigkeiten fehlen. Umfragedaten zeigen, dass 43 % der US-amerikanischen Ausbildungsprogramme für Veterinärtechniker einen Rückgang der Einschreibezahlen verzeichnen[4]LR Kogan, "Trends bei Einschreibung, Verbleib und Abschluss an US-amerikanischen Schulen für Veterinärtechniker/Krankenpfleger," Frontiers in Veterinary Science, frontiersin.org, da die Löhne hinter den Ausbildungskosten zurückbleiben. Teleradiologie-Netzwerke bieten eine Übergangslösung, doch die Bearbeitungszeiten können sich bei globalen Fallzahlspitzen verlängern. Der Engpass verlangsamt die vollständige Nutzung hochentwickelter Detektoren und KI-Module und begrenzt die erreichbare CAGR für den Veterinär Röntgenmarkt geringfügig.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Technologie: CR-Systeme stehen vor Disruption durch DR
Im Jahr 2025 hielten CR-Plattformen mit 54,22 % den größten Marktanteil im Veterinär Röntgenmarkt, was ihre etablierte Präsenz und den vergleichsweise geringen Kapitalaufwand widerspiegelt. Das Segment nähert sich jedoch der Sättigung, da DR-Systeme mit einer CAGR von 6,78 % bei Bildschärfe und Belichtungs-zu-Überprüfungs-Zyklen unter 5 Sekunden punkten. Viele Kliniken verlängern die Nutzungsdauer von CR-Geräten durch den Kauf von Nachrüstkassetten, doch sinkende Komponentenkosten dürften die Präferenz bis 2028 vollständig auf DR verlagern. Die Veterinär Röntgenmarktgröße für DR wird bis 2031 voraussichtlich 0,69 Milliarden USD überschreiten, was die aufsteigende Entwicklung der Direkterfassungstechnologie unterstreicht.
Fortschritte bei der drahtlosen Flachdetektor-Empfindlichkeit ermöglichen jetzt Dosisreduktionen ohne Körnigkeitsverlust und erfüllen damit die verschärften Strahlenschutzrichtlinien. In Kombination mit robusten Detektorgehäusen, die für Stallanwendungen geeignet sind, schließen diese Innovationen die Leistungslücke zwischen stationärem Klinik-DR und Feldbildgebung schrittweise und beschleunigen die weltweite Ablösung von CR.
Notiz: Segmentanteile aller einzelnen Segmente sind nach Berichtskauf verfügbar


Nach Systemtyp: Digitale Dominanz beschleunigt sich
Digitale Geräte hielten im Jahr 2025 einen Marktanteil von 72,35 % im Veterinär Röntgenmarkt und verzeichnen bis 2031 eine CAGR von 6,25 %. Diese Dominanz resultiert aus der Cloud-PACS-Integration, die sofortige Überweisungen und KI-Overlay-Kompatibilität ermöglicht. Analogsysteme verbleiben hauptsächlich in preissensiblen Regionen; Ersatzteilknappheit und chemische Entsorgungsvorschriften erhöhen jedoch deren Betriebskosten. Im Jahr 2025 machen digitale Lösungen rund 85 % der Neuinstallationen in Unternehmensklinikketten in den Vereinigten Staaten aus und festigen ihren Status als Standardwahl für die meisten Einrichtungs-Upgrades. Kapitalzuflüsse in Telekonsultationsplattformen, die auf hochauflösenden Datensätzen basieren, vergrößern den Anteil des Digitalen im Veterinär Röntgenmarkt weiter.
Zukünftig verlängern über das Internet herunterladbare Firmware-Updates für Bildverbesserungen die Lebensdauer der Geräte und sichern Investitionen ab – ein Verkaufsargument, das ältere Analoghardware nicht bieten kann. Anbieter, die KI-Triage-Abonnements mit Detektorverkäufen bündeln, vertiefen die Kundenbindung und generieren wiederkehrende Einnahmeströme, die die Sichtbarkeit der gesamten Veterinär Röntgenmarktgröße für Aktionäre stabilisieren.
Nach Mobilität: Tragbare Systeme gewinnen an Bedeutung
Stationäre Systeme repräsentierten 2025 noch immer 54,10 % des Marktanteils im Veterinär Röntgenmarkt, doch tragbare Konfigurationen expandieren mit einer CAGR von 6,48 %. Pferde- und Rindertierärzte sind Vorreiter der Adoption; Feldröntgenaufnahmen vermeiden kostspieligen Tiertransport und reduzieren Stress für hochwertige Sportpferde. Lithium-Ionen-Akkupacks ermöglichen jetzt fünfstündige Dauerbetriebssitzungen, während 5G-Module Aufnahmen direkt in Cloud-PACS hochladen, selbst in ländlichen Postleitzahlgebieten. Mobile Praxen sprechen auch städtische Tierhalter an, die Komfort schätzen, was in nachhaltige Auftragsbücher für Anbieter tragbarer Geräte mündet. Folglich wird die Veterinär Röntgenmarktgröße, die auf tragbare Systeme entfällt, bis 2031 voraussichtlich 0,41 Milliarden USD übersteigen.
Die Aufwärtskurve des tragbaren DR wird durch Katastrophenschutzauflagen nach schweren Wetterereignissen gestärkt; Notfallteams bevorraten zunehmend faltbare Detektoren, um verletzte Heimtiere vor Ort zu triagieren. Das Modell weicht von der krankenhausbezogenen Versorgung ab und verankert die Radiographie tiefer in primären Außendienst-Workflows, was das Wettbewerbsspielfeld für Hersteller verändert, die auf Festinstallationslösungen ausgerichtet sind.
Nach Tierart: Kleine Heimtiere treiben das Wachstum an
Die Bildgebung bei Kleintieren machte 2025 einen Anteil von 64,58 % an der Veterinär Röntgenmarktgröße aus und verzeichnet eine CAGR von 6,2 %, da Hunde und Katzen länger leben und Tierhalter humanmedizinische Diagnostikstandards einfordern. Rassenspezifische orthopädische Screeningprotokolle und onkologische Stagingprotokolle erfordern serielle Röntgenaufnahmen, was Kliniken zu Multipanel-DR drängt. Die Großtierradiographie ist für die Lahmheitsbeurteilung bei Sportpferden weiterhin unverzichtbar, doch ihre Austauschlzyklen verlängern sich aufgrund niedrigerer jährlicher Untersuchungsvolumina. Exoten und Zootiere, obwohl eine Nische nach Anzahl, regen spezialisiertes Produktdesign an, wie z. B. Mikrofokusröhren für kleine Säugetiere.
Onkologische Tools für Hunde wie CancerDx zeigen eine wachsende Pipeline von artspezifischen KI-Modellen, die eine frühere Tumorerkennung ermöglichen und die Rolle der Kleintierbildgebung im gesamten Veterinär Röntgenmarkt stärken. Da Telemedizinplattformen Remote-Zweitmeinungen integrieren, berichten Klinikleitungen von einer höheren Kundenakzeptanz für bildgebungsbasierte Behandlungspläne, was zu wiederkehrenden Einnahmen führt.

Notiz: Segmentanteile aller einzelnen Segmente sind nach Berichtskauf verfügbar
Nach Anwendung: Orthopädie führt, Onkologie beschleunigt sich
Orthopädische Untersuchungen repräsentierten 2025 einen Marktanteil von 32,10 % im Veterinär Röntgenmarkt, bedingt durch häufige Kreuzbandrisse und die Überwachung der Hüftgelenksdysplasie bei Hunden. Hochauflösendes DR unterstützt die präoperative Schablonierung und die postoperative Implantatbewertung und macht die Radiographie für das Orthopädie-Fallmanagement unverzichtbar. Die Onkologie ist jedoch mit einer CAGR von 6,89 % der am schnellsten wachsende Bereich, gefördert durch frühere Krebs-Screeningprotokolle und den Bedarf an der Planung adjuvanter Strahlentherapie. Zahn- und kardiothorakale Bildgebung folgen, unterstützt durch Präventivversorgungspakete, die jährliche Röntgenaufnahmen mit Vorsorgebesuchen bündeln.
Der Aufschwung in der Onkologie hat strategische Auswirkungen: Kliniken, die in kontrastarme Detektoren investieren, gewinnen Überweisungen, die bisher an Spezialkliniken gingen, und verteilen damit Einnahmen im Veterinär Röntgenmarkt neu. KI-gestützte Tumorrandabgrenzungstools, die sich derzeit im Betatest befinden, zielen darauf ab, die Interpretationsvariabilität zu reduzieren und Erstattungsdiskussionen mit Haustierversicherungsanbietern zu erleichtern.
Nach Endnutzer: Kliniken führen, mobile Praxen wachsen rasant
Tierkliniken hielten 2025 einen Anteil von 44,15 % an der Veterinär Röntgenmarktgröße und nutzen Mehrraum-Systeme zur Versorgung eines hohen Patientendurchsatzes. Unabhängige Kliniken setzen auf leichtere Konfigurationen, bleiben jedoch auf lokaler Ebene bedeutsam. Mobile Praxen und Außendienstbetriebe hingegen wachsen mit einer CAGR von 6,59 % und verkörpern den schnellsten strukturellen Wandel in der Leistungserbringung. Gerätehersteller reagieren mit robusten Gehäusen und automatisch kalibrierenden Kollimatoren, um den Einsatz bei Hausbesuchen zu beschleunigen.
Das Wachstum im mobilen und außerhäuslichen Bereich schürt auch die Nachfrage nach integrierten Planungs- und Abrechnungssoftwares, die es Tierärzten ermöglichen, Rechnungen vor Ort zu erstellen und Röntgenaufnahmen im Patientenportal zu hinterlegen, bevor sie die Einfahrt verlassen. Dieses nahtlose Erlebnis führt zu höheren Nutzungsraten und vertieft den Einnahmenvorteil für Anbieter tragbarer Systeme im Veterinär Röntgenmarkt.
Geografische Analyse
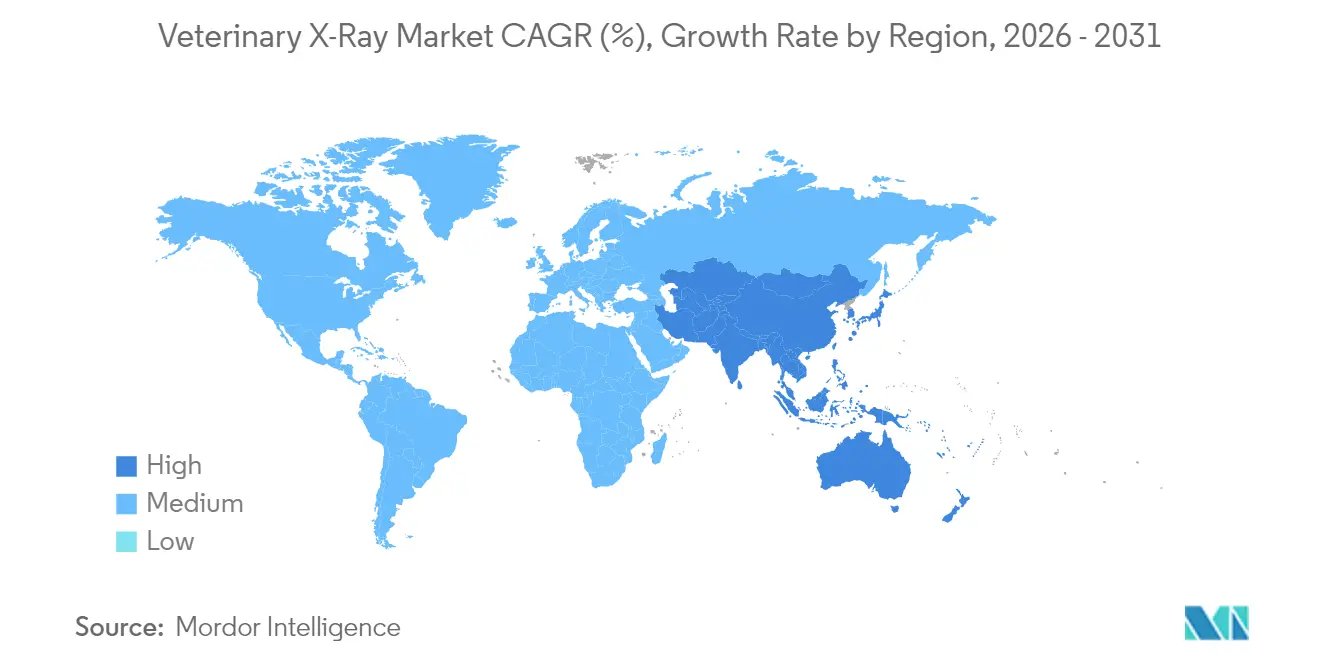
Nordamerika erzielte 2025 einen Anteil von 39,35 % an der Veterinär Röntgenmarktgröße, gestützt durch eine weit verbreitete Haustierkrankenversicherung und ein dichtes Netzwerk von 32.000 Heimtierkliniken. Die Vereinigten Staaten unterstützen Förderprogramme wie Virginias 110.000-USD-Anreiz, um Tierärzte in unterversorgte ländliche Gemeinden zu locken, was indirekt den Verkauf tragbarer Detektoren ankurbelt. Kanada spiegelt diese Muster wider, während Mexiko eine steigende Adoption zeigt, da multinationale Ketten ihre Geräteausstattung in NAFTA-Märkten standardisieren. Es wird erwartet, dass die Region bis 2031 eine stetige CAGR von 5,55 % verzeichnet, wobei Ersatzkäufe die Erstinstallationen überwiegen.
Europa entwickelt sich mit einer CAGR von 5,9 %, angeführt von Deutschland, dem Vereinigten Königreich und Frankreich. Strenge Tierschutzrichtlinien und einheitliche CE-Kennzeichnungsvorschriften verkürzen die regulatorischen Vorlaufzeiten und fördern die schnelle Einführung von DR der nächsten Generation. Fördermittel aus EU-Horizont-Forschungsprojekten treiben zudem die Entwicklung von KI-Algorithmen für die Mehrspezies-Radiographie voran und verleihen dem Veterinär Röntgenmarkt zusätzlichen Auftrieb. Die südlichen und östlichen Mitgliedstaaten bieten Wachstumsmöglichkeiten, da das BIP pro Kopf steigt und die Heimtierpopulationen zunehmen.
Der Asien-Pazifik-Raum sticht durch seine Dynamik hervor: Bis 2031 wird eine CAGR von 6,86 % prognostiziert, angetrieben durch den Boom bei der städtischen Haustierhaltung in China, Indien und Südostasien. Chinas regulatorische Modernisierung hat die Gerätezulassungszyklen um 20 % verkürzt, obwohl Seltenerdexportbeschränkungen eine strategische Variable bleiben. Indiens Kombination aus Großtier- und wachsendem Kleintiersektor erfordert Mehrzweckgeräte und steigert das Absatzvolumen. Japan und Südkorea, bereits gesättigte Märkte, konzentrieren sich auf KI-Upgrades und Dosisüberwachungssoftware, was die technologische Heterogenität der Region verdeutlicht. Es wird daher erwartet, dass die Veterinär Röntgenmarktgröße im Asien-Pazifik-Raum Nordamerika bis Anfang 2031 übertreffen wird, sofern das aktuelle Momentum anhält.

Regulatorisches Umfeld
Veterinärröntgensysteme werden hauptsächlich durch Strahlenschutz- und einrichtungsbezogene Compliance-Vorgaben reguliert und nicht durch einen einheitlichen, harmonisierten Zulassungsweg für Geräte. In den Vereinigten Staaten gibt das FDA Center for Veterinary Medicine (CVM) an, dass es rein veterinärmedizinische Medizinprodukte nicht formell zulässt oder klassifiziert, sondern sich auf allgemeine Anforderungen des FD&C Act zu Kennzeichnungsmängeln und Verfälschungen konzentriert. Strahlungsbezogene Aspekte von Röntgenprodukten werden im Rahmen des Electronic Product Radiation Control-Regelwerks des FDA Center for Devices and Radiological Health (CDRH) (21 CFR 1000-1050) behandelt.
In den großen Märkten wird die Aufsicht durch die Zulassung von Röntgeninstallationen, Abschirmungsanforderungen, Bedienerschulungen und regelmäßige Konformitätsprüfungen durch akkreditierte Experten umgesetzt, häufig ausgerichtet an den Grundsätzen der ICRP und der IAEA. Zu den jurisdiktionellen Bezugspunkten zählen die veterinärmedizinischen Verhaltenskodizes der irischen EPA, die Strahlenschutzregelungen der australischen Bundesstaaten und Territorien im Einklang mit den ARPANSA-Leitlinien, die Vorschriften des Texas Department of State Health Services für Strahlungsgeräte in der Veterinärmedizin sowie die Compliance-Leitfäden des Office of Radiation Safety (ORS) des neuseeländischen Gesundheitsministeriums für den veterinärmedizinischen Strahlungseinsatz. Dieses Flickwerk bedeutet, dass die länderübergreifende Vermarktung stärker von lokalen Strahlenschutzplänen und Inspektionsbereitschaft abhängt als von einer produktspezifischen Marktzulassung vor Inverkehrbringen.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt mit Zulieferern von Komponenten und Subsystemen, darunter Röntgenröhren, Generatoren, Kollimatoren, Detektoren und Erfassungscomputer. OEMs montieren dann vollständige veterinärmedizinische Radiographiesysteme und bündeln Erfassungssoftware, optionale Cloud-PACS-Konnektivität und Servicepläne. Die OEM-Beteiligung reicht von diversifizierten Bildgebungskonzernen bis zu auf die Veterinärmedizin spezialisierten Anbietern, wobei veterinärmedizinische Bildgebungsportfolios von Unternehmen wie Esaote (Esaote VET) und BMV Animal Technologies vermarktet werden. Bei digitalen Systemen bleiben die Verfügbarkeit von Detektoren und von Seltenerden abhängige Vorprodukte zentrale vorgelagerte Einschränkungen.
Die Markteinführung erfolgt vertriebs- und servicegetrieben: Regionale Distributoren und Systemintegratoren übernehmen die beratende Vertriebstätigkeit, Raumplanung, Abschirmungskoordination, Installation, Kalibrierung und vorbeugende Wartung. Beispiele hierfür sind MXR Imaging und Diagnostic Imaging Systems in den Vereinigten Staaten sowie Radincon in Australien. Nach der Installation wird die Betriebsbereitschaft durch Vor-Ort-Service, Ersatzteillogistik (Detektoren, Batterien, Austausch von Röntgenröhren), Software-Updates und Unterstützung bei der Einhaltung lokaler Strahlungsinspektionen gewährleistet. Auch regulatorische und qualitätsbezogene Anforderungen prägen die Fertigungsabläufe, insbesondere bei Zulieferern, die sowohl den Human- als auch den Veterinärmarkt bedienen, da die FDA Quality Management System Regulation (QMSR), die ISO 13485:2016 integriert, am 2. Februar 2026 in Kraft trat und damit Dokumentation, Lieferantenkontrollen und Nachmarktprozesse in den Lieferketten der Veterinärbildgebung stärkt.
Wettbewerbslandschaft
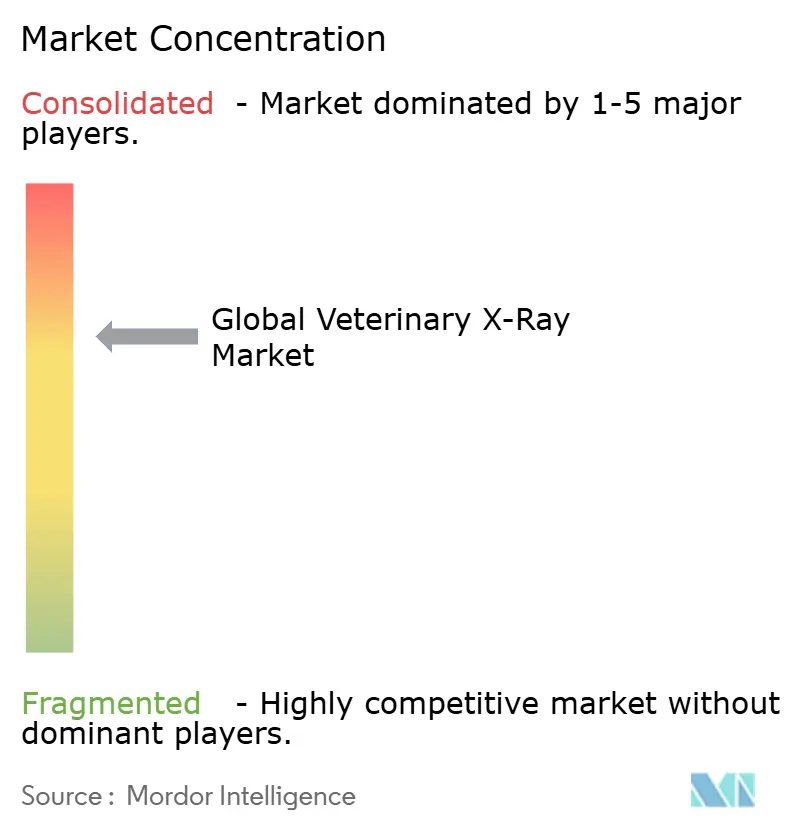
Die Marktstruktur ist mäßig konzentriert. IDEXX, Heska-Antech, Fujifilm, Canon, GE HealthCare und Carestream halten zusammen einen großen Anteil der globalen Veterinärdiagnostikerlöse. Der Wettbewerb konzentriert sich nunmehr auf die Breite des Ökosystems – Hardware, Cloud-PACS, KI-Orchestrierung und bedarfsorientierte Serviceverträge – und nicht mehr allein auf die Detektorauflösung.
KI-Partnerschaften verdeutlichen diese Konvergenz. GE HealthCare schloss im März 2025 eine Kooperation mit NVIDIA, um autonome Workflow-Engines in neue Röntgenkonsolen zu integrieren und erhebliche Einsparungen beim Personalaufwand in unterbesetzten Kliniken zu erzielen. Canon investierte 34 Millionen USD in ein bildgebendes Zentrum in Ohio, um den Prototypen-zu-Klinik-Zyklus zu beschleunigen – ein Signal für intensive Ausgaben in Forschung und Entwicklung zur Beibehaltung des Wettbewerbsvorteils. Agile Neueinsteiger wie SignalPET differenzieren sich über KI-Interpretationsabonnements und bedienen damit 2.300 Kliniken, denen hauseigene Radiologen fehlen. Chinas Materialexportregeln könnten die Lieferhierarchien neu ordnen und Unternehmen mit diversifizierten Detektorchemieportfolios oder heimischen Fertigungsstätten außerhalb eingeschränkter Mineralienlisten begünstigen.
Auch Kundendienstmodelle verändern sich. Vom Hersteller verwaltete Bestände für Detektorbatterien und Kollimatorlampen reduzieren Ausfallzeiten, während SaaS-Updates neue KI-Module ohne Hardware-Austausch freischalten. Insgesamt zielen diese Strategien darauf ab, Kunden in mehrjährige Plattformbeziehungen einzubinden, wiederkehrende Einnahmen zu sichern und das langfristige Wachstum des Veterinär Röntgenmarktes zu fördern.
Globale Marktführer im Veterinär-Röntgensektor
Antech Diagnostics, Inc.
Canon Inc.
Fujifilm Holdings Corp.
GE HealthCare
IDEXX Laboratories Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Chancen bündeln sich rund um Dosisreduktion, portable Arbeitsabläufe und eine engere Integration von Bildgebungshardware mit cloudbasierter Interpretation. Im Januar 2026 brachte IDEXX Laboratories den ImageVue DR50 Plus auf den Markt und positionierte ihn mit einer geringeren Strahlendosis (berichtet als 25 % niedriger als beim vorherigen ImageVue DR-Modell). Dieses Upgrade unterstützt Kliniken, die auf Strahlenschutzanforderungen reagieren, und treibt gleichzeitig den Übergang zu schnelleren digitalen Arbeitsabläufen voran.
Auf der Nachfrageseite besteht ebenfalls Weißraum in kostensensiblen Praxen, die noch ältere CR- und analoge Systeme betreiben, wo Nachrüstwege und gebündelte Servicepläne die Umstellungshürden senken können, ohne dass ein vollständiger Umbau der Räumlichkeiten erforderlich ist. Ein zweiter Chancenbereich ist der Wandel vom Verkauf einzelner Geräte hin zu durchgängigen diagnostischen Ökosystemen, die Erfassung, Speicherung und fachärztliche Zweitbefundung kombinieren. Im Juli 2026 gab Zoetis eine Vereinbarung zur Übernahme von VitalRADS bekannt, einer Cloud-Teleradiologie-Dienstleistungsplattform, mit Plänen, die Dienste in das ZoetisDx-Portal zu integrieren, was die Plattformisierung von Bildgebungsabläufen verstärkt und Sogwirkung für kompatible digitale Röntgendatensätze erzeugt. Parallel dazu unterstützen veröffentlichte Erkenntnisse zur variablen ausgewogenen Genauigkeit kommerzieller veterinärmedizinischer KI-Radiologie-Tools, einschließlich Sensitivitätsherausforderungen bei bestimmten Abdominalerkrankungen, eine kurzfristige Öffnung für validierte Angebote mit eingebundenem Radiologen und standardisierte Leistungsberichterstattung, im Einklang mit den Leitlinien von Fachgremien wie dem American College of Veterinary Radiology (ACVR) und dem European College of Veterinary Diagnostic Imaging (ECVDI).
Aktuelle Branchenentwicklungen
- Juli 2026: Zoetis gab eine Vereinbarung zur Übernahme von VitalRADS bekannt und bringt damit eine cloudbasierte Teleradiologie-Plattform in direktes Eigentum. Dieser Schritt internalisiert eine Bildgebungsdienstleistungskompetenz, die in das ZoetisDx-Portal integriert werden soll, und unterstützt einen breiteren Wandel hin zu geschlossenen diagnostischen Ökosystemen, die die Bilderfassung mit fachärztlicher Interpretation verknüpfen.
- März 2025: GE HealthCare und NVIDIA stellten einen Fahrplan zur Entwicklung autonomer Bildgebungsabläufe für Röntgen und Ultraschall unter Nutzung von NVIDIA-Gesundheitsplattformen vor. Die Zusammenarbeit unterstreicht Bemühungen, wiederholbare Schritte in der Bildgebung zu automatisieren, im Einklang mit Tierarztpraxen, die KI-gestützte Tools zur Bewältigung von Personal- und Durchsatzengpässen einsetzen.
- Juni 2024: SK Telecom brachte X Caliber, einen KI-basierten veterinärmedizinischen Röntgenanalysedienst, in Australien auf den Markt. Die Einführung erweiterte den Zugang zu KI-gestützten Befunden für Praxen ohne eigene Radiologiekapazitäten und trug dazu bei, abonnementbasierte Bildgebungssoftware, die auf digitale Radiographie-Workflows aufgesetzt wird, zu etablieren.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Wir definieren den Markt für Veterinärröntgensysteme als den Umsatz, der mit veterinärmedizinischen Radiographiesystemen erzielt wird, die zur Erstellung diagnostischer 2D-Röntgenbilder von Tieren in Kliniken, Krankenhäusern und im Feldeinsatz verwendet werden, einschließlich gebündelter systemgebundener Software, Zubehör und Servicevereinbarungen.
Umfangsausschlüsse: CT- und MRT-Systeme, Bildgebungsverbrauchsmaterialien sowie der Verkauf generalüberholter oder gebrauchter Geräte sind von dieser Marktgrößenbestimmung ausgeschlossen.
Übersicht der Segmentierung
- Nach Technologie
- Direkt-Radiographiesysteme (DR)
- Computertomographische Radiographiesysteme (CR)
- Filmbasierte Radiographiesysteme
- Nach Systemtyp
- Digitales Röntgen
- Analoges Röntgen
- Nach Mobilität
- Stationäre Systeme
- Tragbare Systeme
- Nach Tierart
- Kleine Heimtiere
- Großtiere
- Exoten- und Zootiere
- Nach Anwendung
- Orthopädie
- Neurologie
- Onkologie
- Kardiologie
- Zahnmedizin
- Sonstige Anwendungen
- Nach Endnutzer
- Tierkliniken (Krankenhäuser)
- Tierarztpraxen (Kliniken)
- Mobile Praxen und Außendienst
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Australien
- Südkorea
- Rest von Asien-Pazifik
- Naher Osten und Afrika
- Golf-Kooperationsrat (GCC)
- Südafrika
- Rest von Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Rest von Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung wurde genutzt, um den Marktumfang festzulegen und die grundlegende Nachfragegeschichte hinter den Geräteumsätzen aufzubauen. Wir haben öffentliche und offizielle Quellen wie die AVMA, die Weltorganisation für Tiergesundheit (WOAH), Tiergesundheitsstatistiken des USDA, Eurostat und peer-reviewte veterinärradiologische Fachzeitschriften ausgewertet, um Versorgungsmuster und die Anwendung der Bildgebung bei gängigen Fallarten zu verstehen.
Um diesen Kontext in ein handhabbares Modell zu überführen, stützten wir uns auf Geschäftsberichte und Investorenpräsentationen von Unternehmen, Produktbroschüren und seriöse Presseberichte, um technologische Verschiebungen wie den Übergang von analoger zu digitaler Radiographie, durchschnittliche Erneuerungszyklen und typische Unterschiede bei der Systemkonfiguration zwischen Kliniken und Krankenhäusern zu verfolgen. Bei Bedarf griffen wir zudem auf ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten sowie eine kostenpflichtige Patentdatenbank zurück, um Produktintensität und Technologieeinführungen abzugleichen. Diese Sekundärquellen sind nicht erschöpfend, und wir haben viele weitere öffentliche Dokumente durchgesehen, um Eingaben zu erfassen, zu validieren und zu klären.
Primärinterviews und Umfragen
Primärgespräche wurden genutzt, um zu bestätigen, was tatsächlich beschafft und installiert wird, und um anschließend Annahmen einem Belastungstest zu unterziehen, die die Sekundärforschung nicht eindeutig klären kann, etwa den Zeitpunkt von Upgrades und die Bündelung von Serviceleistungen. Wir sprachen mit einer Mischung aus Geräteherstellern, Distributoren, Verwaltungsleitern von Tierkliniken und praktizierenden Tierärzten in APAC, EMEA und Amerika, sodass regionale Preis- und Adoptionsunterschiede nicht wegdurchschnittet wurden.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 37 % | CXOs: 22 % | APAC: 52 % |
| Mid-Tier: 41 % | Funktions-/Bereichsleiter: 30 % | EMEA: 30 % |
| Kleinere Akteure: 22 % | Manager: 48 % | Amerika: 18 % |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung beginnt mit einem Top-Down-Ansatz, bei dem die installierte Basis an Veterinäreinrichtungen unter Verwendung von Adoptionsraten und Erneuerungszyklen in die voraussichtliche Nachfrage nach Radiographiesystemen übersetzt wird, und diese Mengen werden anschließend anhand regionsbezogener durchschnittlicher Verkaufspreise bewertet. Um dies praktikabel zu halten, konzentrierten wir uns auf Signale, die wiederholt überprüft werden können, wie die Anzahl der Tierkliniken und -krankenhäuser, die Intensität der Bildgebungsnutzung nach Fallaufkommen, die Verbreitung der digitalen Radiographie, den Zeitpunkt der Erneuerung älterer analoger Geräte und den Anteil portabler Systeme, die in der Feld- und Großtierpraxis eingesetzt werden.
Nach Erstellung dieses Nachfragepools glichen wir die Gesamtwerte mit gezielten Bottom-up-Näherungen ab, einschließlich Aggregationen der Lieferantenumsätze, sofern Offenlegungen vorliegen, Kanalprüfungen zu typischen Preisbändern und stichprobenartigen ASP-x-Stückzahl-Berechnungen, sofern die Interviewrückmeldungen konsistent waren. Fehlte ein Datenpunkt für ein kleineres Land oder eine Nischensituation, überbrückten wir die Lücke durch eine Näherung anhand eines vergleichbaren Marktes unter Berücksichtigung der veterinärmedizinischen Infrastruktur und einkommensbereinigter Ausgaben für Heimtierpflege, und überprüften dies anschließend erneut durch Expertenrückmeldungen. Die Prognose erfolgte anhand einer Szenarioanalyse, die an Adoption und Erneuerungszeitpunkte gekoppelt ist, wobei die Bandbreiten der Variablen an das ausgerichtet sind, was die Befragten für digitale Upgrades, Klinikexpansion und die Inanspruchnahme von Serviceleistungen in den nächsten fünf Jahren erwarten.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse werden durch Triangulation über Nachfragesignale, lieferantenseitige Prüfungen und Preiskonsistenztests validiert, was uns hilft, Über- und Unterzählungen frühzeitig zu erkennen. Abweichungsprüfungen werden auf regionaler und globaler Ebene durchgeführt, und jede scharfe Stufenänderung wird gegen reale Auslöser wie Produkteinführungen, regulatorische Verschiebungen oder plötzliche Wechselkursbewegungen überprüft, die in USD ausgewiesene Umsätze verzerren können.
Vor der endgültigen Freigabe durchläuft das Modell eine mehrstufige Analystenprüfung, bei der Annahmen erneut überprüft, Interviewnotizen erneut gesichtet werden und ungelöste Ausreißer eine gezielte erneute Kontaktaufnahme mit Branchenteilnehmern auslösen. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn ein wesentliches Ereignis Mengen oder Preise verändern kann. Unmittelbar vor der Auslieferung führen wir einen erneuten Durchgang durch, damit Kunden die aktuellste Sichtweise erhalten und nicht eine ältere Momentaufnahme.
Vergleich der Marktgrößenbestimmung von Mordor Intelligence für den Markt für Veterinärröntgensysteme mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für Veterinärröntgensysteme unterscheiden sich häufig, weil die verschiedenen Gruppen nicht denselben Produktkorb erfassen und außerdem nicht dieselbe zeitliche Basis, Preislogik oder Aktualisierungszeitpunkte verwenden. Die Unterschiede erscheinen zunächst gering, doch sobald Umfang und Preisgestaltung gemeinsam angewendet werden, kann sich die Lücke schnell ausweiten.
Die Hauptursache für die Abweichung liegt darin, ob generalüberholte Geräte und benachbarte Bildgebungsmodalitäten in dieselbe Gesamtsumme einfließen; in den Berechnungen von Mordor Intelligence werden nur neue, werksgefertigte veterinärmedizinische Radiographiesysteme sowie gebündelte Software, Zubehör und Servicevereinbarungen erfasst, während CT, MRT und Verbrauchsmaterialien ausgeschlossen bleiben. Ein zweiter Einflussfaktor ist die Art und Weise, wie durchschnittliche Verkaufspreise über den Prognosezeitraum fortgeschrieben werden, da einige Schätzungen einen einheitlichen globalen ASP oder einen einzigen Wechselkurs anwenden, selbst wenn sich die regionale Mischung mit unterschiedlicher Geschwindigkeit hin zu digitalen Systemen verschiebt.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 0,86 Mrd. USD (2026) | |
| Globale Unternehmensberatung A | 0,74 Mrd. USD (2024) | Verwendet ein früheres Basisjahr und berichtet über eine engere, rein geräteorientierte Sichtweise mit begrenzter Anpassung an den schnelleren Wandel hin zur digitalen Radiographie in Klinikverbünden mit höheren Ausgaben. |
| Branchenpublikation B | 1,03 Mrd. USD (2026) | Erweitert den Umfang, indem Veterinärröntgensysteme mit breiteren diagnostischen Bildgebungsgeräten zusammengefasst werden, und die Gesamtsumme wird durch die Einbeziehung benachbarter Modalitäten und optimistischer Adoptionsannahmen nach oben getrieben. |
Der Vergleich zeigt, dass die Spannbreite größtenteils dadurch erklärt wird, was einbezogen wird und wie Preisgestaltung und Adoption fortgeschrieben werden. Indem der Umfang eng an Radiographiesysteme gekoppelt bleibt und die Mengen gegen die Kapazität von Veterinäreinrichtungen und den Zeitpunkt von Erneuerungen abgeglichen werden, bleibt die endgültige Zahl auf klare Eingaben und wiederholbare Schritte rückführbar.


Im Bericht beantwortete Schlüsselfragen
Warum ersetzen Tierkliniken die computertomographische Radiographie so schnell durch die Direkt-Radiographie?
Die Direkt-Radiographie liefert in Sekunden höher auflösende Bilder und eliminiert Filmverarbeitungsschritte, was die Terminzeiten verkürzt und die diagnostische Sicherheit verbessert.
Wie verändert künstliche Intelligenz die täglichen veterinärmedizinischen Bildgebungs-Workflows?
KI-Software hebt potenzielle Läsionen jetzt automatisch hervor, reduziert Interpretationsfehler und gibt Tierärzten mehr Zeit, Befunde mit Tierhaltern zu besprechen.
Was treibt die Nachfrage nach tragbaren veterinärmedizinischen Röntgengeräten an?
Mobile Dienste, die Diagnostik auf Farmen, in Ställen und in Privathaushalten anbieten, sind auf leichte, akkubetriebene Detektoren angewiesen, die außerhalb traditioneller Untersuchungsräume eine hohe Bildqualität gewährleisten.
Inwiefern beeinflussen Seltenerdexportbeschränkungen die Preisgestaltung von Röntgensystemen?
Einschränkungen bei wichtigen Mineralien, die in Flachdetektoren verwendet werden, verengen das globale Angebot und erzeugen Kostendruck, der zu höheren Gerätepreisen oder Lieferverzögerungen führen kann.
Wie beeinflusst der Fachkräftemangel im Veterinärbereich die Adoption von Bildgebungstechnologien?
Kliniken setzen automatisierte Positionierungshilfen, Cloud-PACS und KI-Triage-Tools ein, um wachsende Fallzahlen mit weniger ausgebildeten Radiologen zu bewältigen.
Warum gewinnen onkologische Anwendungen in der Veterinärradiographie an Bedeutung?
Frühere Krebs-Screeningprotokolle und rassenspezifische Risikobewertungen veranlassen Kliniken zur Integration fortschrittlicher Bildgebung für die Tumorerkennung und Behandlungsüberwachung.
Seite zuletzt aktualisiert am:



