
Marktgröße und Marktanteil für wiederaufbereitete Medizinprodukte in den USA
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 1.04 Milliarden US-Dollar |
| Marktgröße (2027) | 1.22 Milliarden US-Dollar |
| Marktgröße (2032) | 2.70 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 17.22 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für wiederaufbereitete Medizinprodukte in den USA von Mordor Intelligence
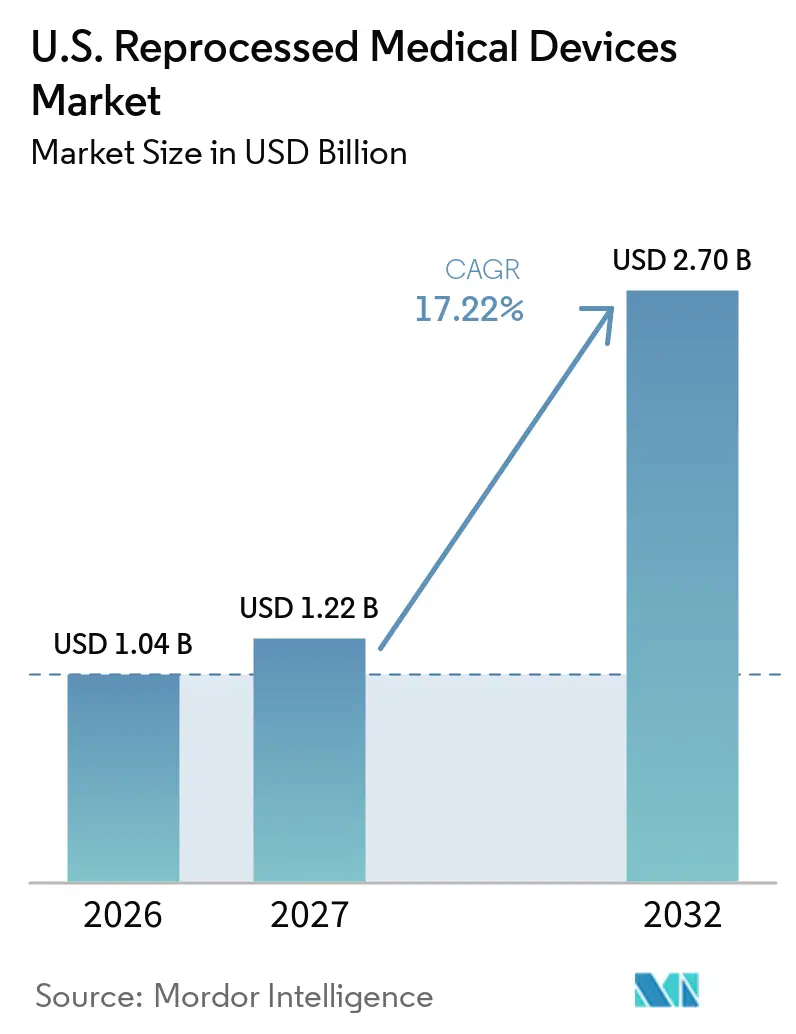
Die Marktgröße des US-Marktes für wiederaufbereitete Medizinprodukte wurde im Jahr 2026 auf 1,04 Milliarden USD geschätzt und wird voraussichtlich von 1,22 Milliarden USD im Jahr 2027 auf 2,70 Milliarden USD bis 2032 wachsen, mit einer CAGR von 17,22 % während des Prognosezeitraums (2027–2032).
Krankenhäuser in den Vereinigten Staaten integrieren wiederaufbereitete Medizinprodukte zunehmend in ihre Lieferkettenstrategien. Dieser Ansatz senkt die Verfahrenskosten, minimiert Abfall und verbessert die Budgetplanung in allen Abteilungen. Im Jahr 2025 berichtete AMDR, dass Mitgliedsunternehmen 39.387.336 wiederaufbereitete Einwegprodukte an 11.458 Gesundheitseinrichtungen verkauften, was Krankenhauseinsparungen von 495,5 Millionen USD generierte und eine landesweite Verbreitung widerspiegelt. Der Markt für wiederaufbereitete Medizinprodukte in den Vereinigten Staaten profitiert auch von rechtlichen Maßnahmen gegen Anti-Wiederaufbereitungspraktiken und erweiterten FDA-Zulassungen, die die Bandbreite der für die Wiederverwendung in Betracht gezogenen Produkte vergrößern. Innovative Health stellte fest, dass günstige Gerichtsurteile und Compliance-Maßnahmen im Zusammenhang mit Elektrophysiologiekathetern Möglichkeiten für unabhängige Wiederaufbereiter in hochwertigen Kategorien schaffen.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp hielten kardiovaskuläre Geräte im Jahr 2026 einen Marktanteil von 56,50 %, während laparoskopische Geräte von 2027 bis 2032 voraussichtlich mit einer CAGR von 18,20 % wachsen werden.
- Nach Wiederaufbereitungsmodell erfasste die Drittanbieter- und kommerzielle Wiederaufbereitung im Jahr 2026 einen Anteil von 84,12 %, und dasselbe Segment wird voraussichtlich bis 2032 mit einer CAGR von 18,99 % expandieren.
- Nach Gerätorisikoklasse führten semikritische Geräte im Jahr 2026 mit einem Anteil von 44,18 %, während kritische Geräte von 2027 bis 2032 voraussichtlich die schnellste CAGR von 19,34 % verzeichnen werden.
- Nach klinischer Anwendung entfielen im Jahr 2026 40,25 % des Anteils auf Kardiologie und Elektrophysiologie, während für die Gastroenterologie bis 2032 eine CAGR von 19,25 % prognostiziert wird.
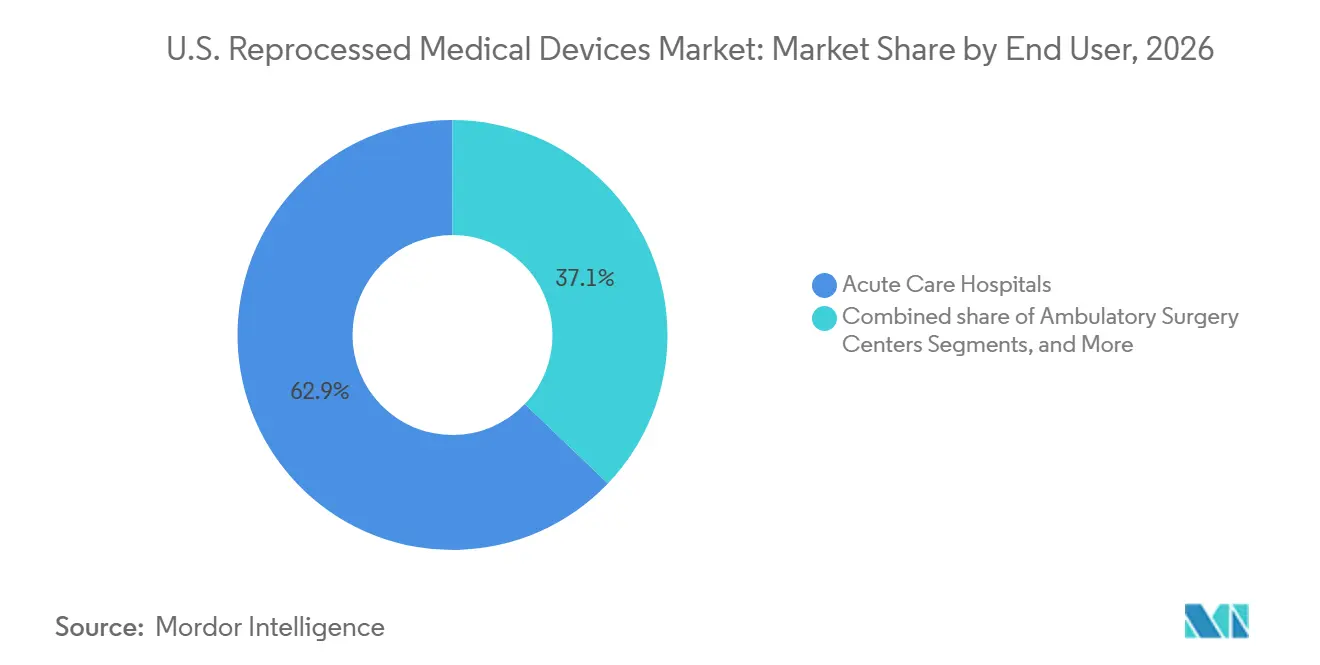
- Nach Endnutzer dominierten Akutkrankenhäuser im Jahr 2026 mit einem Anteil von 62,86 %, während ambulante Operationszentren von 2027 bis 2032 voraussichtlich mit einer CAGR von 20,90 % expandieren werden.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Erkenntnisse für wiederaufbereitete Medizinprodukte in den USA
Analyse der Treiberwirkung*
| TREIBER | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Kosteneindämmung bei der Krankenhausversorgung und wiederkehrende Einsparungen pro Eingriff | +3.0% | National, am ausgeprägtesten in integrierten Gesundheitssystemen im Nordosten und Mittleren Westen | Kurzfristig (≤ 2 Jahre) |
| Steigende Volumina bei kardiovaskulären und elektrophysiologischen Eingriffen | +2.8% | National, höchste Eingriffsdichte in Ballungsräumen im Nordosten, Südosten und an der Westküste | Mittelfristig (2–4 Jahre) |
| Ziele zur Abfallreduzierung und Dekarbonisierung des Gesundheitssystems | +2.5% | National, stärkste mandatsgetriebene Einführung in Kalifornien, New York und den Neuengland-Staaten | Mittelfristig (2–4 Jahre) |
| Erweiterung FDA-zugelassener Kategorien stärkt das Käufervertrauen | +2.0% | National, frühe Einführung konzentriert sich auf akademische medizinische Zentren und große integrierte Gesundheitssysteme | Mittelfristig (2–4 Jahre) |
| Migration zu ambulanten Operationszentren erhöht die Nachfrage nach kostengünstigeren invasiven Geräten | +1.8% | National, am akutesten in den Sun-Belt-Staaten mit rasanter Expansion ambulanter Operationszentren | Kurzfristig (≤ 2 Jahre) |
| Digitale Rückverfolgbarkeit stärkt die Auswahl von Wiederaufbereitern | +1.2% | National, schnellste Einführung in großen städtischen Gesundheitssystemen mit ausgereifter Infrastruktur für elektronische Patientenakten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Kosteneindämmung bei der Krankenhausversorgung und wiederkehrende Einsparungen pro Eingriff
Der Kostendruck in Krankenhäusern bleibt ein wesentlicher Treiber im Markt für wiederaufbereitete Medizinprodukte in den Vereinigten Staaten, da Einkaufsteams die Budgetauswirkungen fallweise statt bei jährlichen Überprüfungen bewerten können. Im Jahr 2025 berichtete AMDR, dass Mitglieds-Wiederaufbereiter Krankenhäusern 495,5 Millionen USD einsparungen ermöglichten, was die Wiederaufbereitung zu einer kritischen Strategie für Finanzteams unter Margendruck macht. Diese Einsparungen sind wiederkehrend, da zugelassene Wiederverwendungszyklen wiederholte Kostensenkungen innerhalb desselben Geschäftsjahres ermöglichen.[1] Im Jahr 2024 verzeichnete Innovative Health einen Anstieg von 50 % bei Elektrophysiologielaboren, die durch Wiederaufbereitung jährlich über 1 Million USD einsparten, wobei die durchschnittlichen Einsparungen der Partnerlabore aufgrund neuer FDA-Zulassungen um 17 % stiegen. Dieser Wandel veranlasst Krankenhäuser, die Wiederaufbereitung als Kernbeschaffungsstrategie statt als optionale Initiative zu behandeln.
Steigende Volumina bei kardiovaskulären und elektrophysiologischen Eingriffen
Steigende Volumina bei kardiovaskulären und elektrophysiologischen Eingriffen treiben den Markt für wiederaufbereitete Medizinprodukte in den Vereinigten Staaten an, da diese Fachgebiete stark auf teure Einwegprodukte angewiesen sind. Vorhofflimmereingriffe wachsen jährlich um fast 17 %, wobei die Gerätekosten jährlich 2,5 Milliarden USD erreichen.[2] Hohe Fallvolumina verstärken die Einsparungen, da die Wiederaufbereitung eines einzelnen intrakardialen Echokatheters die Stückkosten in Hochvolumenprogrammen von 3.500 USD auf 1.400–1.750 USD senken kann. Ein Gesundheitssystem mit 49 Krankenhäusern erzielte über vier Jahre Einsparungen von 4,9 Millionen USD und leitete dabei über 19.000 Pfund Abfall um, was die finanziellen und betrieblichen Vorteile der Wiederaufbereitung in Hochdurchsatzlaboren unterstreicht.[3]
Abfallreduzierung und Dekarbonisierungsziele des Gesundheitssystems
Nachhaltigkeitsziele von Krankenhäusern beschleunigen den Markt für wiederaufbereitete Medizinprodukte in den Vereinigten Staaten, wobei der Fokus auf Vorstandsebene auf Umweltauswirkungen liegt. Es wurde nachgewiesen, dass die Wiederaufbereitung die Treibhausgasemissionen um 41 % reduziert, den CO₂-Fußabdruck von Kompressionshülsen um 40 % senkt und die Abfallentsorgungskosten um 90 % verringert. AMDR berichtete, dass die Aktivitäten der Mitglieder im Jahr 2025 Emissionen entsprechend 6,38 Millionen Gallonen Benzin eliminierten. Die Kombination aus Kosteneinsparungen und Abfallreduzierung ist für Entscheidungsträger zunehmend überzeugend. Im Jahr 2024 wurden 3.773 Gesundheitseinrichtungen für ihre Nachhaltigkeitsführerschaft ausgezeichnet, die gemeinsam 5 Millionen Pfund Abfall umleiteten und die Wiederaufbereitung mit Beschaffungs- und Umweltverantwortung in Einklang brachten.
Erweiterung FDA-zugelassener Kategorien stärkt das Käufervertrauen
Die Erweiterung FDA-zugelassener Gerätekategorien stärkt das Käufervertrauen im Markt für wiederaufbereitete Medizinprodukte in den Vereinigten Staaten. Innovative Health erzielte im Januar 2026 seine 50. FDA-Zulassung, einschließlich erweiterter Anwendungen für Abbotts Agilis NxT Steerable Introducer, mit durchschnittlich einer Genehmigung alle 10 Wochen im vergangenen Jahrzehnt. Dieser konsistente Regulierungsweg beruhigt Beschaffungsteams und unterstützt die Einführung in Kategorien, die einst als zu komplex für die Wiederverwendung galten. Restore Robotics stärkte das Vertrauen im Jahr 2025 weiter, indem es die Zulassung für die Wiederaufbereitung des weit verbreiteten da Vinci Xi-Instruments erhielt und damit das Potenzial für die Wiederaufbereitung in bisher unerschlossenen Kategorien demonstrierte.
Analyse der Hemmnisse*
| HEMMNIS | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Anti-Wiederaufbereitungs-Design und Vertragstaktiken der Originalhersteller | -1.8% | National, am akutesten in akademischen und Fachzentren mit engen klinischen Beziehungen zu Originalherstellern | Mittelfristig (2–4 Jahre) |
| Belastung durch FDA-Validierung und Qualitätsmanagementsystem | -1.5% | National, unverhältnismäßige Auswirkungen auf regionale und unabhängige Wiederaufbereiter außerhalb großer Ballungsräume | Langfristig (≥ 4 Jahre) |
| Wahrnehmung durch Kliniker und Reibung im Wertanalyseausschuss | -1.2% | National, am hartnäckigsten in Hochvolumen-Herz- und orthopädischen Zentren mit etablierten klinischen Beziehungen zu Originalherstellern | Mittelfristig (2–4 Jahre) |
| Geringe Rückgabequote und Komplexität der Umschlagszeiten bei fortgeschrittenen Kathetern | -1.0% | National, am stärksten in den Kategorien Kardiologie und interventionelle Geräte | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Anti-Wiederaufbereitungs-Design und Vertragstaktiken der Originalhersteller
Im Markt für wiederaufbereitete Medizinprodukte in den Vereinigten Staaten nutzen Originalhersteller ihre Marktmacht und Vertragsmacht, um die Einführung wiederaufbereiteter Geräte zu behindern, trotz der Nachfrage nach kosteneffizienten Lösungen. Taktiken wie Bündelungspraktiken, Softwarekontrollen und selektiver Support schaffen Barrieren für Krankenhäuser, die wiederaufbereitete Optionen suchen. Obwohl Gerichtsurteile gegen Medtronic und Biosense Webster im Jahr 2026 einen Wandel bei der Bekämpfung wettbewerbswidriger Praktiken markierten, verlangsamen kommerzielle Herausforderungen und sich entwickelnde Strategien der Originalhersteller weiterhin die Marktdurchdringung in hochwertigen Gerätekategorien.
Belastung durch FDA-Validierung und Qualitätsmanagementsystem
Die Einhaltung regulatorischer Anforderungen bleibt eine erhebliche Herausforderung im Markt für wiederaufbereitete Medizinprodukte in den Vereinigten Staaten, da Wiederaufbereiter strenge Reinigungs-, Sterilisations- und Dokumentationsstandards erfüllen müssen, ohne die Designvorteile der Originalhersteller zu besitzen. Größere Betreiber bewältigen diese Anforderungen durch Skaleneffekte, während kleinere Unternehmen mit begrenzten Ressourcen kämpfen. Die Dominanz von Drittanbieter-Wiederaufbereitern mit nationalen Netzwerken spiegelt die Notwendigkeit eines konsistenten Volumens wider, um Compliance-Investitionen und Ingenieurkapazitäten aufrechtzuerhalten. Diese Dynamik unterstützt das Marktwachstum, verlangsamt jedoch die Portfolioerweiterung und schränkt die Skalierungsfähigkeit kleinerer Akteure ein.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Kardiovaskuläre Geräte sichern den Umsatz, während die Einführung laparoskopischer Geräte zunimmt
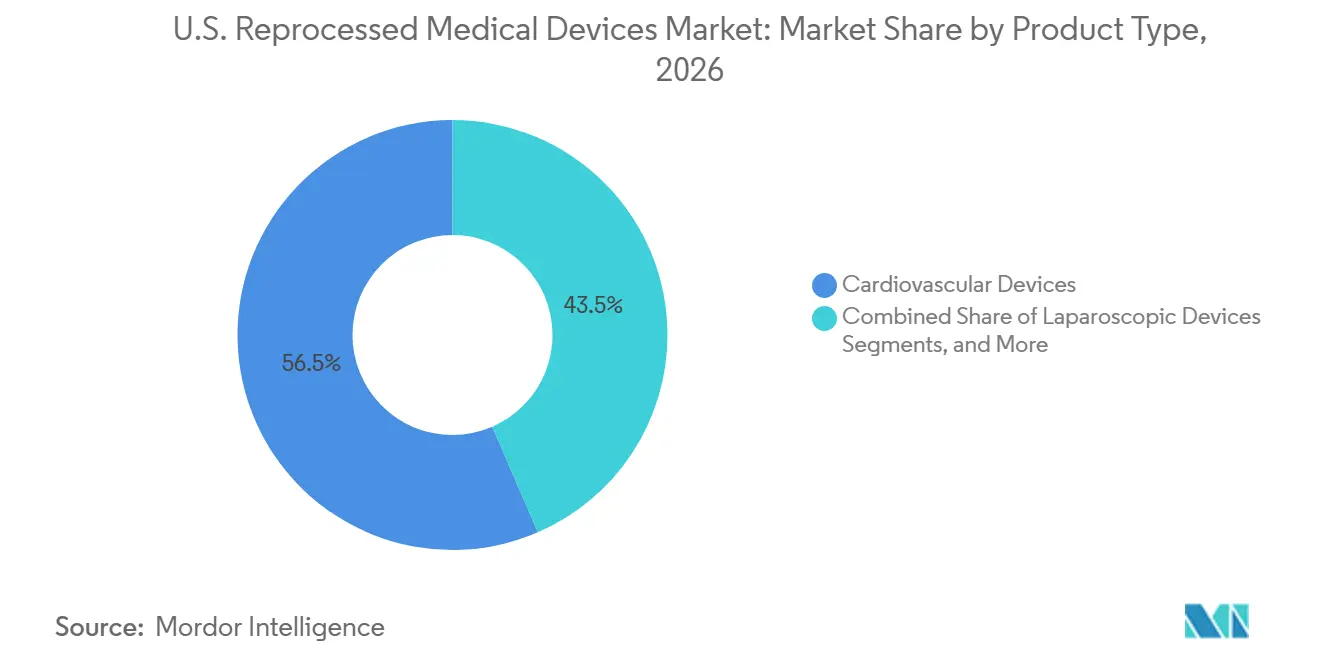
Im Jahr 2026 entfielen 56,50 % des Marktanteils für wiederaufbereitete Medizinprodukte in den Vereinigten Staaten auf kardiovaskuläre Geräte, angetrieben durch den hohen Stückwert von Elektrophysiologiekathetern und eine lange Geschichte der Wiederaufbereitung in Herzlabors. Administratoren profitieren von erheblichen Einsparungen in der Elektrophysiologie, da die Wiederaufbereitung die Verfahrenskosten um nahezu 30 % senkt, was kardiovaskuläre Geräte zu einem wichtigen Umsatztreiber macht, da Krankenhäuser ihre Wiederverwendungsprogramme ausbauen.
Orthopädische und arthroskopische Geräte sowie allgemeine chirurgische Produkte hielten mittlere Positionen aufgrund wiederholbarer Designs und effizienter Erfassungsabläufe. Laparoskopische Geräte werden voraussichtlich von 2027 bis 2032 mit einer CAGR von 17,20 % wachsen, unterstützt durch den Wandel hin zu ambulanten Einrichtungen, in denen Kosteneffizienz entscheidend ist, was dem Bedarf an erschwinglichen Lösungen ohne Unterbrechung chirurgischer Arbeitsabläufe entspricht.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Wiederaufbereitungsmodell: Kommerzielle Drittanbieter-Betreiber definieren die Kernstruktur
Die Drittanbieter- und kommerzielle Wiederaufbereitung dominierte den US-Markt für wiederaufbereitete Medizinprodukte im Jahr 2026 mit einem Anteil von 84,12 %, was die Präferenz für Skalierung, Logistik und regulatorisches Fachwissen widerspiegelt. Große Betreiber verwalten Erfassung, Validierung und Compliance effizient und bieten Kostenvorteile sowie betriebliche Einblicke, die kleinere Programme nicht erreichen können.
Dieses Modell profitiert von der Verarbeitung großer Volumina, was datengestützte Verbesserungen in Qualitäts- und Zyklusmanagement ermöglicht. Mit einer prognostizierten CAGR von 18,99 % von 2027 bis 2032 bleibt das Outsourcing der bevorzugte Ansatz, da Krankenhäuser neben wiederaufbereiteten Medizinprodukten die Risikominderung und administrative Vereinfachung priorisieren.
Nach Gerätorisikoklasse: Semikritische Geräte führen, während kritische Geräte aufholen
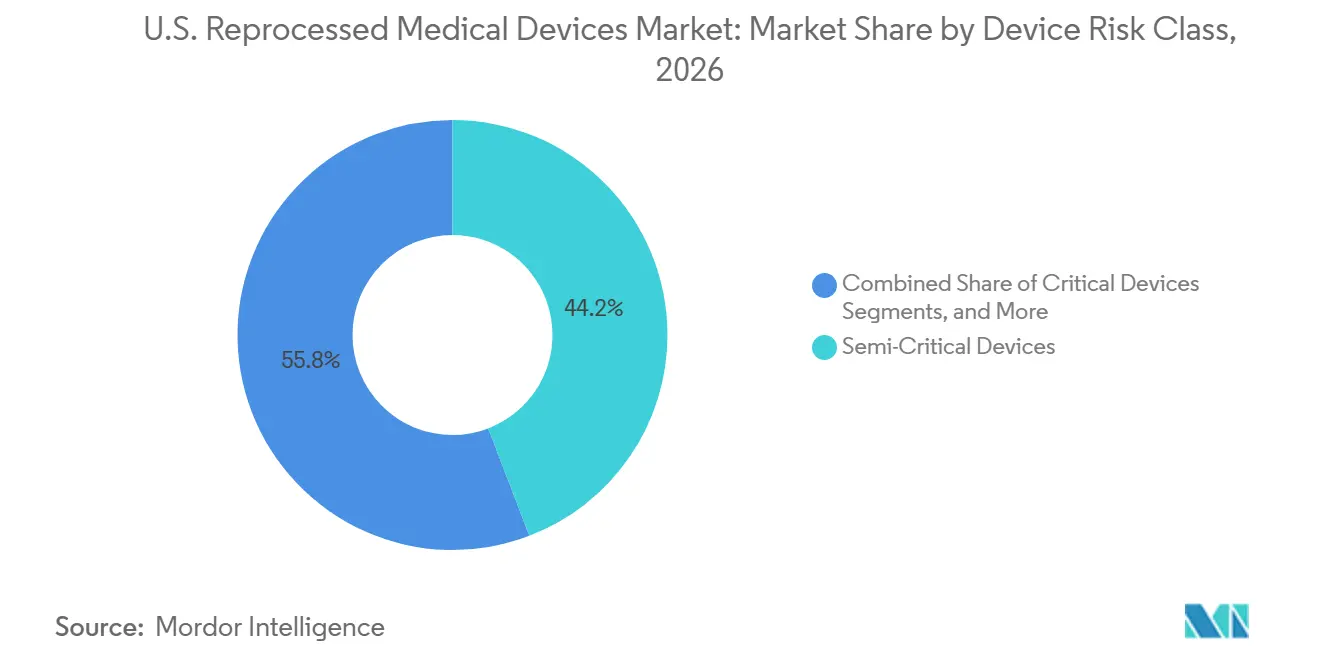
Semikritische Geräte hielten im Jahr 2026 einen Anteil von 44,18 %, unterstützt durch etablierte Wiederaufbereitungssysteme für gastrointestinale, urologische und pulmonologische Instrumente. Nicht-kritische Geräte tragen ein erhebliches Volumen bei und dienen als Einstiegspunkte für Krankenhäuser, die neu in der Wiederaufbereitung sind, und erleichtern die Anpassung des Personals an umfassendere Wiederverwendungsprogramme.
Kritische Geräte werden voraussichtlich von 2027 bis 2032 mit einer CAGR von 19,34 % wachsen, angetrieben durch das gestiegene Vertrauen der Krankenhäuser in komplexe Produkte mit nachgewiesenen Zulassungsunterlagen. Fortschritte bei FDA-Zulassungen und Genehmigungen zur Wiederherstellung deuten darauf hin, dass die Wiederverwendung kritischer Geräte auf bisher schwierige chirurgische Plattformen ausgeweitet wird.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach klinischer Anwendung: Kardiologie und Elektrophysiologie bleiben am größten, während Gastroenterologie schnell wächst
Kardiologie und Elektrophysiologie repräsentierten im Jahr 2026 40,25 % des US-Marktes für wiederaufbereitete Medizinprodukte, angetrieben durch hohe Stückkosten und erhebliches Einsparpotenzial in Hochvolumenlabors. Krankenhäuser, die durch Wiederaufbereitung erhebliche Kostensenkungen erzielen, unterstreichen die wirtschaftliche Attraktivität dieser Anwendungen.
Allgemeine chirurgische und orthopädische Anwendungen folgten aufgrund standardisierter Instrumente, die Erfassung und Wiederverwendung vereinfachen. Für die Gastroenterologie wird von 2027 bis 2032 eine CAGR von 19,25 % prognostiziert, unterstützt durch steigende Verfahrensnachfrage und bestehende automatisierte Wiederaufbereitungsinfrastruktur, die eine reibungslosere Einführung im Vergleich zu anderen Kategorien ermöglicht.
Nach Endnutzer: Akutkrankenhäuser führen, während ambulante Operationszentren das schnellste Wachstum liefern
Akutkrankenhäuser hielten im Jahr 2026 einen Anteil von 62,86 %, angetrieben durch hohe Gerätevolumina, vielfältige klinische Dienstleistungen und die Fähigkeit, langfristige Kosteneinsparungen zu bewerten. Große Gesundheitssysteme profitieren von standortübergreifenden Erfassungsprogrammen, die die Logistik verbessern und Wiederverwendungsprotokolle standardisieren.
Regierungseinrichtungen bleiben trotz erheblichen Potenzials untergenutzt, während ambulante Operationszentren von 2027 bis 2032 voraussichtlich mit einer CAGR von 20,90 % wachsen werden. Dieses Wachstum spiegelt die Kostensensitivität der ambulanten Versorgung wider und positioniert ambulante Operationszentren als wichtigen Wachstumskanal für kommerzielle Wiederaufbereiter.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Der Nordosten ist das reifste regionale Cluster im Markt für wiederaufbereitete Medizinprodukte in den Vereinigten Staaten aufgrund seiner dichten Krankenhausnetzwerke, großen akademischen medizinischen Zentren und Beschaffungsteams mit Erfahrung in formellen Wertanalyseprüfungen. Institutionen wie Massachusetts General, NewYork-Presbyterian und Penn Medicine beeinflussen die breitere Einführung, da klinische Programme in großen Lehrsystemen häufig angeschlossene Gemeinschaftskrankenhäuser beeinflussen.
Kalifornien führt den Westen bei der Gestaltung des Marktes für wiederaufbereitete Medizinprodukte in den Vereinigten Staaten an, indem es Beschaffungsentscheidungen mit Umweltberichterstattung und digitalen Workflow-Fortschritten verknüpft. Städtische Systeme im Bundesstaat waren frühe Anwender von Programmen, die Wiederverwendung, Rückverfolgbarkeit und Nachhaltigkeitskennzahlen integrieren. Diese Ausrichtung ermöglicht es Krankenhäusern, Kosteneinsparungen und Abfallreduzierung effektiv zu messen und eine hochwertigere Einführung auch in Fachgebieten mit vorsichtigem klinischen Uptake voranzutreiben.
Die Regionen Süden und Sun Belt gewinnen im Markt für wiederaufbereitete Medizinprodukte in den Vereinigten Staaten an Bedeutung, da das Wachstum ambulanter Operationszentren die Nachfrage nach kosteneffizienten invasiven Geräten in ambulanten Einrichtungen erhöht. Kommerzielle Wiederaufbereiter profitieren davon, optimierte Sammel- und Rückgabeprogramme anzubieten, die auf diese Zentren zugeschnitten sind. Im Mittleren Westen betonen integrierte Versorgungssysteme Beschaffungsdisziplin und langfristige Einsparungen, was mit der wiederkehrenden Wirtschaftlichkeit wiederaufbereiteter Geräte übereinstimmt.
Wettbewerbslandschaft
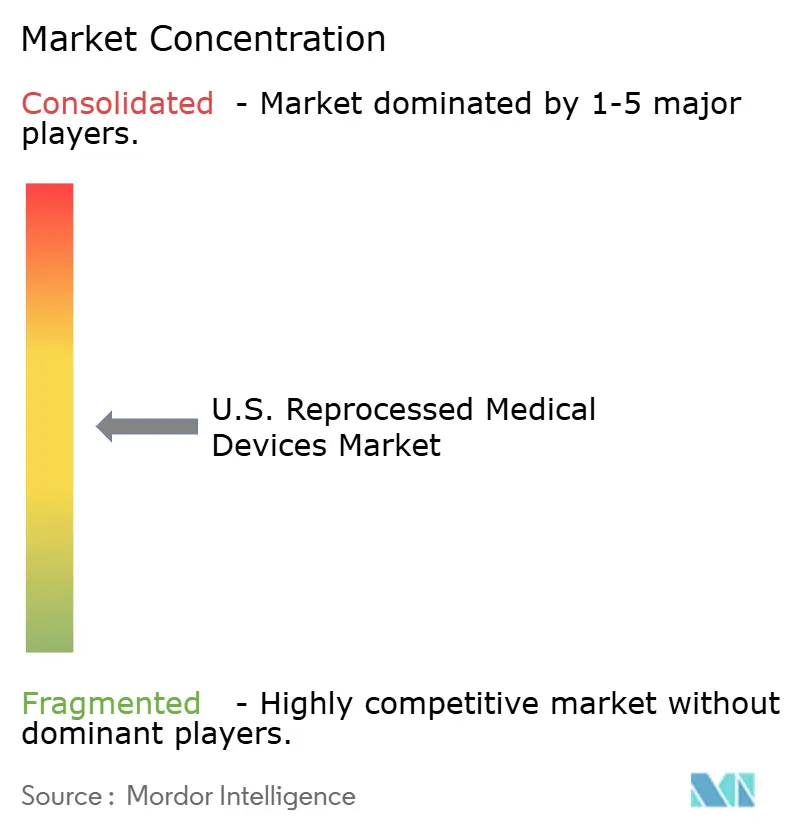
Der Markt für wiederaufbereitete Medizinprodukte in den Vereinigten Staaten ist mäßig konzentriert, wobei einige wenige Schlüsselakteure durch nationale Logistiksysteme, FDA-zugelassene Portfolios und langjährige Krankenhausbeziehungen dominieren. Große Anbieter wie Stryker Corporations Sustainability Solutions, Cardinal Healths Sustainable Technologies, Medlines ReNewal und Arjos ReNu Medical sind in der Regel die ersten Optionen, die Krankenhäuser bei der Programmausweitung in Betracht ziehen. Diese Unternehmen konzentrieren sich auf Prozesskonsistenz und operative Reichweite, da große Gesundheitssysteme zunehmend Lieferantenunterstützung bei Sammlung, Berichterstattung, Schulung und Prüfungsbereitschaft fordern. Innovative Health stärkte seine Position im Januar 2026 durch die Erlangung seiner 50. FDA-Zulassung und sprach damit die Präferenz der Krankenhauseinkäufer für sichtbaren regulatorischen Fortschritt an.
Stryker hat sein Wertversprechen gestärkt, indem es Nachhaltigkeitsanerkennung und Ergebnisse bei der Abfallumleitung betont und damit das wachsende Interesse der Krankenhäuser an Umweltdaten neben Kosteneinsparungen anspricht. Innovative Health hat sich auf regulatorische Expansion und die Bekämpfung wettbewerbswidriger Praktiken konzentriert, um seine Präsenz in der Elektrophysiologie zu vertiefen. Diese Strategien verdeutlichen, dass die Führungsposition im Markt für wiederaufbereitete Medizinprodukte in den Vereinigten Staaten ebenso sehr von operativer Glaubwürdigkeit wie von Produktvielfalt abhängt.
Chancen sind am deutlichsten in komplexen Gerätekategorien und bei Institutionen erkennbar, die wiederaufbereitete Produkte noch nicht in großem Maßstab eingeführt haben. Im Jahr 2025 erhielt Restore Robotics die FDA-Zulassung für die Wiederaufbereitung der da Vinci Xi 8mm Monopolar Curved Scissors und schritt zur ersten Anwendung am Menschen vor, was neue Möglichkeiten in der robotergestützten Chirurgie eröffnet. Bis Oktober 2025 hatte sein Roboter-Recycling- und Wiederaufbereitungsprogramm auf über 300 Krankenhäuser und Operationszentren in den Vereinigten Staaten ausgeweitet, was zeigt, wie schnell eine neue Kategorie mit einem klaren Regulierungsweg an Dynamik gewinnen kann.
Branchenführer für wiederaufbereitete Medizinprodukte in den USA
-
Stryker Corporation
-
Medline Industries, LP
-
Johnson & Johnson
-
Cardinal Health, Inc.
-
Innovative Health LLC
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Jüngste Branchenentwicklungen
- April 2026: Innovative Health gab bekannt, dass Biosense Webster einer Gerichtsanordnung nachgekommen ist, indem Software- und Kommunikationsprotokolle aktualisiert wurden, was den Zugang zur Wiederaufbereitung von Elektrophysiologiekathetern in US-amerikanischen Krankenhauselektrophysiologielaboren erweitert.
- Januar 2026: Innovative Health erzielte seine 50. FDA 510(k)-Zulassung, die zwei zusätzliche Verwendungen von Abbotts Agilis NxT Steerable Introducer genehmigt und seinen Krankenhauskundenstamm erweitert.
- Oktober 2025: Restore Robotics überschritt 300 US-amerikanische Krankenhäuser und Operationszentren in seinem da Vinci Xi Roboter-Instrument-Recyclingprogramm, mit weiteren FDA-Zulassungen, die für 2026 erwartet werden.
- Mai 2025: Restore Robotics erzielte die erste Anwendung am Menschen von FDA-zugelassenen wiederaufbereiteten Da Vinci Xi-Instrumenten und markierte damit einen Meilenstein in der Wiederaufbereitung robotergestützter Instrumente.
- März 2025: Restore Robotics erhielt über Iconocare Health die FDA 510(k)-Zulassung für die Wiederaufbereitung der da Vinci Xi 8mm Monopolar Curved Scissors und bietet Krankenhäusern damit eine kosteneffiziente Alternative.
Berichtsumfang für wiederaufbereitete Medizinprodukte in den USA
Gemäß dem Umfang des Berichts sind wiederaufbereitete Medizinprodukte in den USA zuvor verwendete Einwegprodukte (SUDs), die einen strengen, FDA-regulierten Zyklus aus Reinigung, Aufbereitung, Prüfung und Sterilisation durchlaufen. Diese von Drittunternehmen oder Krankenhäusern behandelten wiederaufbereiteten Artikel werden für eine weitere sichere klinische Verwendung zugelassen, wodurch Gesundheitskosten gesenkt und medizinischer Abfall reduziert wird.
Der Markt für wiederaufbereitete Medizinprodukte in den USA ist nach Produkttyp, Wiederaufbereitungsmodell, Gerätorisikoklasse, klinischer Anwendung und Endnutzer segmentiert. Nach Produkttyp umfasst der Markt kardiovaskuläre Geräte, laparoskopische Geräte, allgemeine chirurgische Geräte, gastroenterologische Geräte, orthopädische und arthroskopische Geräte, HNO-Geräte und nicht-invasive Patientenpflegegeräte. Nach Wiederaufbereitungsmodell ist der Markt in Drittanbieter-/kommerzielle Wiederaufbereitung, interne Krankenhauswiederaufbereitung und gemischte Originalhersteller-Wiederaufbereiter-Programme segmentiert. Nach Gerätorisikoklasse ist der Markt in kritische Geräte, semikritische Geräte und nicht-kritische Geräte kategorisiert. Nach klinischer Anwendung ist der Markt in Kardiologie und Elektrophysiologie, Gastroenterologie, allgemeine Chirurgie, Orthopädie und Arthroskopie, HNO, Gefäßchirurgie sowie Urologie und Gynäkologie segmentiert. Nach Endnutzer ist der Markt in Akutkrankenhäuser, ambulante Operationszentren, Fachkliniken und Herzkatheterlabore, staatliche und bundesstaatliche Einrichtungen sowie akademische und Forschungskrankenhäuser segmentiert. Der Bericht bietet Marktgrößen und Prognosen in Wertangaben (USD) für die oben genannten Segmente.
| Kardiovaskuläre Geräte |
| Laparoskopische Geräte |
| Allgemeine chirurgische Geräte |
| Gastroenterologische Geräte |
| Orthopädische und arthroskopische Geräte |
| HNO-Geräte |
| Nicht-invasive Patientenpflegegeräte |
| Drittanbieter- / kommerzielle Wiederaufbereitung |
| Interne Krankenhauswiederaufbereitung |
| Gemischte Originalhersteller-Wiederaufbereiter-Programme |
| Kritische Geräte |
| Semikritische Geräte |
| Nicht-kritische Geräte |
| Kardiologie und Elektrophysiologie |
| Gastroenterologie |
| Allgemeine Chirurgie |
| Orthopädie und Arthroskopie |
| HNO |
| Gefäßchirurgie |
| Urologie und Gynäkologie |
| Akutkrankenhäuser |
| Ambulante Operationszentren |
| Fachkliniken und Herzkatheterlabore |
| Staatliche und bundesstaatliche Einrichtungen |
| Akademische und Forschungskrankenhäuser |
| Nach Produkttyp | Kardiovaskuläre Geräte |
| Laparoskopische Geräte | |
| Allgemeine chirurgische Geräte | |
| Gastroenterologische Geräte | |
| Orthopädische und arthroskopische Geräte | |
| HNO-Geräte | |
| Nicht-invasive Patientenpflegegeräte | |
| Nach Wiederaufbereitungsmodell | Drittanbieter- / kommerzielle Wiederaufbereitung |
| Interne Krankenhauswiederaufbereitung | |
| Gemischte Originalhersteller-Wiederaufbereiter-Programme | |
| Nach Gerätorisikoklasse | Kritische Geräte |
| Semikritische Geräte | |
| Nicht-kritische Geräte | |
| Nach klinischer Anwendung | Kardiologie und Elektrophysiologie |
| Gastroenterologie | |
| Allgemeine Chirurgie | |
| Orthopädie und Arthroskopie | |
| HNO | |
| Gefäßchirurgie | |
| Urologie und Gynäkologie | |
| Nach Endnutzer | Akutkrankenhäuser |
| Ambulante Operationszentren | |
| Fachkliniken und Herzkatheterlabore | |
| Staatliche und bundesstaatliche Einrichtungen | |
| Akademische und Forschungskrankenhäuser |
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Marktes für wiederaufbereitete Medizinprodukte in den USA?
Der US-Markt für wiederaufbereitete Medizinprodukte wird im Jahr 2026 auf 1,04 Milliarden USD geschätzt und soll bis 2032 mit einer CAGR von 17,22 % auf 2,70 Milliarden USD anwachsen.
Welche Produktkategorie führt beim Umsatz in diesem Bereich?
Kardiovaskuläre Geräte führen im Jahr 2026 mit einem Anteil von 56,50 %, da Elektrophysiologie und verwandte Herzlabors starke Stückökonomie und wiederholbare Einsparungen bieten.
Warum werden ambulante Operationszentren zu wichtigen Käufern?
Ambulante Operationszentren werden von 2027 bis 2032 voraussichtlich mit einer CAGR von 20,90 % wachsen, da die Pauschalvergütung die Bedeutung niedrigerer Gerätekosten pro Eingriff erhöht.
Was ist der wichtigste finanzielle Grund, warum Krankenhäuser wiederaufbereitete Geräte einsetzen?
Krankenhäuser setzen sie für wiederkehrende Einsparungen pro Eingriff ein. AMDR berichtete von 495,5 Millionen USD an Einsparungen im Jahr 2025 in 11.458 Gesundheitseinrichtungen, die Mitglieds-Wiederaufbereiter nutzen.
Welche klinische Anwendung wächst am schnellsten?
Die Gastroenterologie ist die am schnellsten wachsende klinische Anwendung mit einer prognostizierten CAGR von 19,25 % von 2027 bis 2032, unterstützt durch steigende Verfahrensnachfrage und bestehende Wiederaufbereitungsinfrastruktur.
Wie konzentriert ist der Wettbewerb unter den Anbietern?
Der Wettbewerb ist mäßig konzentriert, wobei nationale Betreiber wie Stryker, Cardinal Health, Medline und Arjo starke Positionen halten, während Spezialisten wie Innovative Health und Restore Robotics in gezielten Kategorien expandieren.