
Marktgröße und Marktanteil des US-amerikanischen Marktes für die Behandlung von Harnstoffzyklusstörungen
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 1.29 Milliarden US-Dollar |
| Marktgröße (2032) | 1.65 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 4.92 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
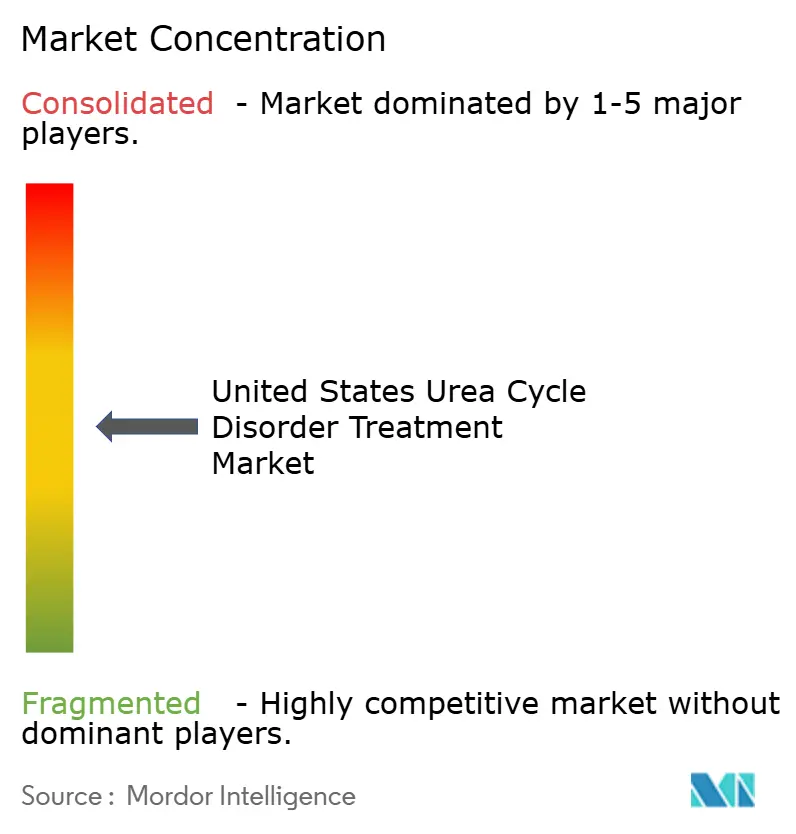
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des US-amerikanischen Marktes für die Behandlung von Harnstoffzyklusstörungen durch Mordor Intelligence
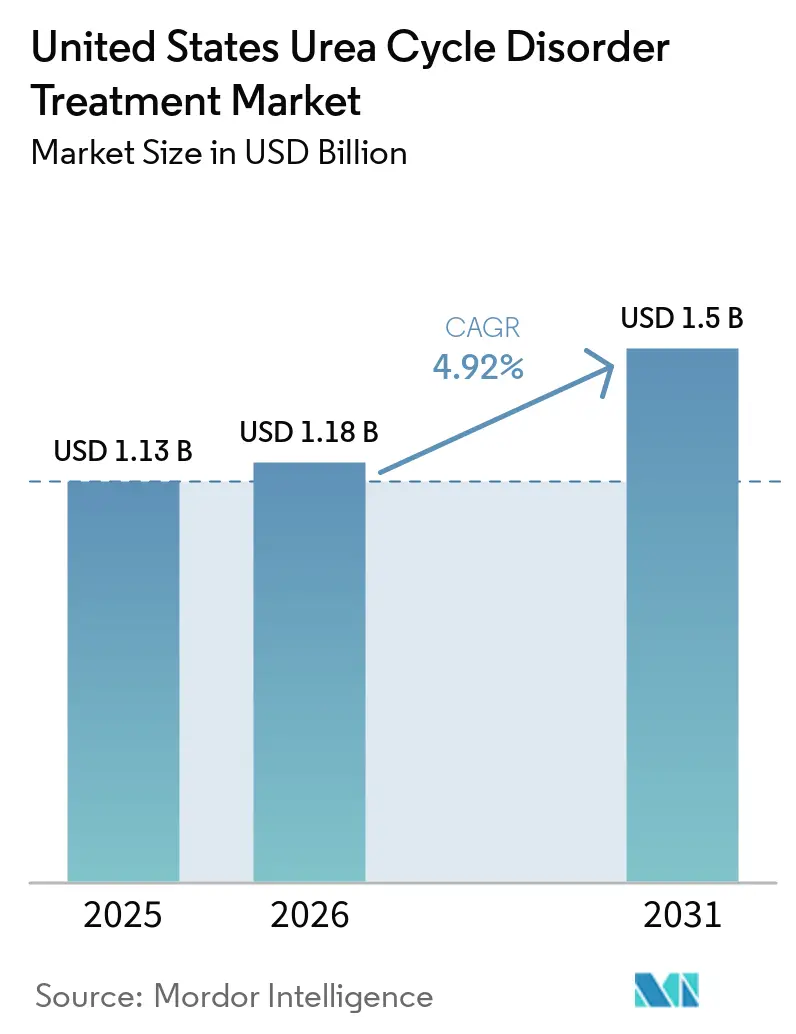
Die Marktgröße für die Behandlung von Harnstoffzyklusstörungen in den Vereinigten Staaten wurde im Jahr 2026 auf 1,23 Milliarden USD geschätzt und soll von 1,29 Milliarden USD im Jahr 2027 auf 1,65 Milliarden USD bis 2032 wachsen, bei einer CAGR von 4,92 % während des Prognosezeitraums (2027–2032).
Drei wirkungsvolle, jedoch gegenläufige Kräfte prägen die aktuelle Marktlandschaft: Mit der Ausweitung der Tandem-Massenspektrometrie-Panels steigen die Diagnoseraten; die Zulassungen von Orphan-Arzneimitteln beschleunigen sich und erweitern die therapeutischen Möglichkeiten; und der Generikadruck nimmt zu, was die Margen für etablierte Produkte komprimiert. Während der Erstmarktvorteil von Glycerolphenylbutyrat schwindet, treibt seine schmackhafte Flüssigformulierung nach wie vor mehr als die Hälfte aller Verschreibungen an. Gleichzeitig festigen Stufentherapieregeln die Position von Natriumphenylbutyrat als kosteneffektive Erstlinientherapie. Fortschritte in der Genomeditierung bei Defizienzen der Ornithin-Transcarbamylase und der Carbamoylphosphatsynthetase 1 deuten auf eine künftige Verlagerung hin zu einmaligen, potenziell kurativen Behandlungen hin. Die unmittelbare Einführung steht jedoch vor Hürden durch Kapazitätsengpässe bei CDMOs und die kritische Prüfung der Kostenträger angesichts von Einführungspreisen im Millionenbereich.
Wichtigste Erkenntnisse des Berichts
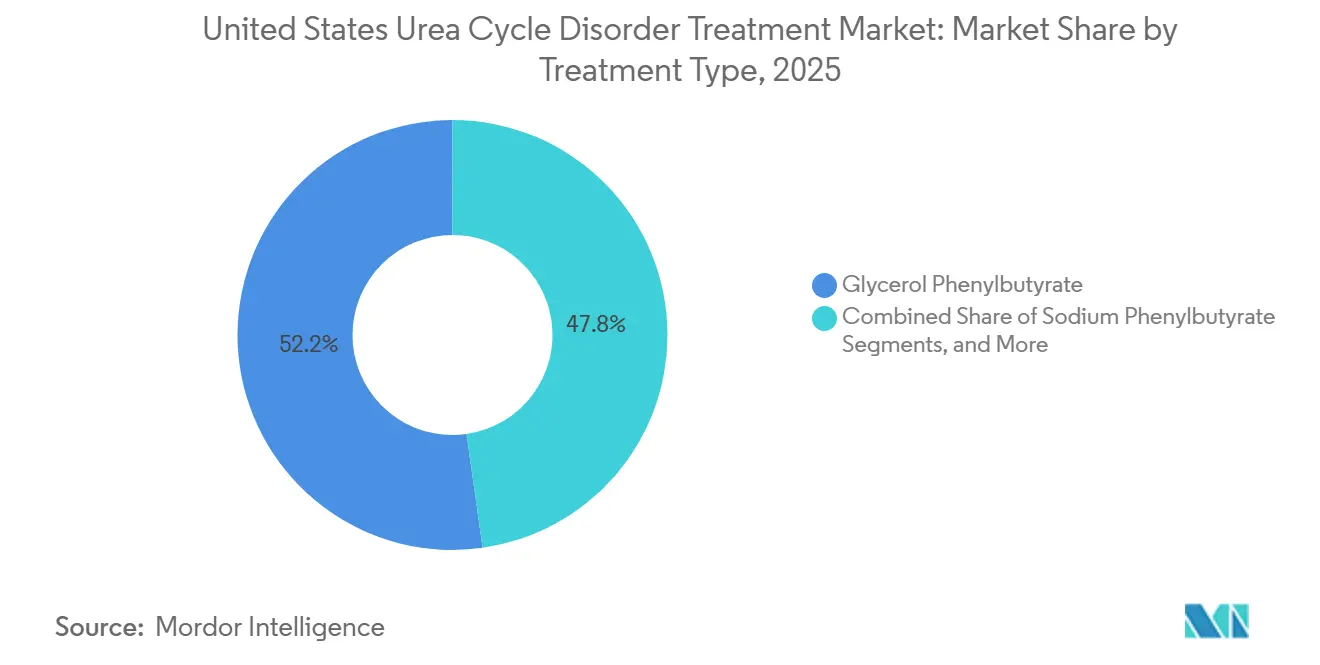
- Nach Behandlungsart führte Glycerolphenylbutyrat mit einem Marktanteil von 52,24 % am Markt für die Behandlung von Harnstoffzyklusstörungen in den Vereinigten Staaten im Jahr 2026. Aminosäurepräparate und spezialisierte medizinische Formeln verzeichnen bis 2032 eine CAGR von 5,62 % – das schnellste Wachstum unter allen Behandlungskategorien.
- Nach Enzymdefizienz entfiel auf die Ornithin-Transcarbamylase-Defizienz ein Anteil von 58,04 % an der Marktgröße für die Behandlung von Harnstoffzyklusstörungen in den Vereinigten Staaten im Jahr 2026, mit einer Expansion bei einer CAGR von 6,55 % bis 2032.
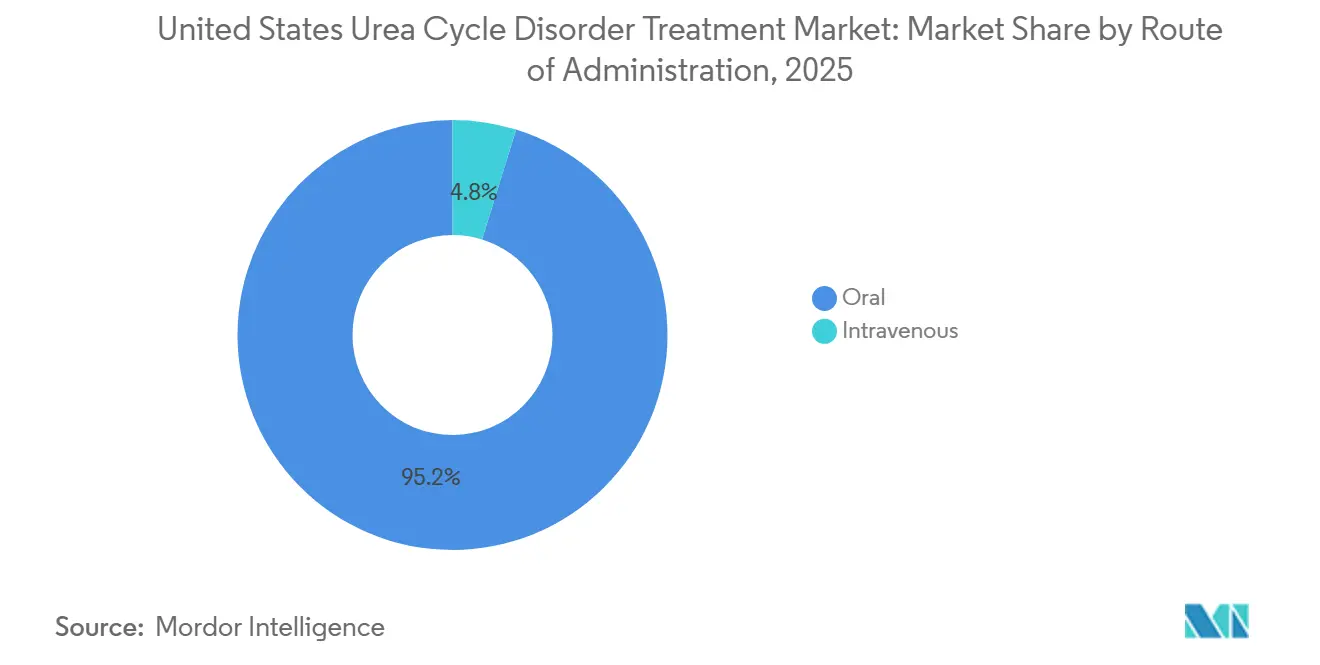
- Orale Wirkstoffe dominierten die Ausgaben mit einem Anteil von 95,22 % am Umsatz 2026, wachsen jedoch mit einer CAGR von 7,17 %, da Notaufnahmen Hyperammonämie-Protokolle standardisieren.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Auswirkungsanalyse der Treiber*
| TREIBER | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Steigende Inzidenz und Ausweitung des Neugeborenenscreenings | +1.2% | National, staatliche Variabilität | Mittelfristig (2–4 Jahre) |
| FDA-Anreize für Orphan Drugs und aktuelle Zulassungen | +1.5% | National | Kurzfristig (≤ 2 Jahre) |
| Einführung oraler Glycerolphenylbutyrat-Präparate | +0.8% | National, metabolische Fachzentren | Kurzfristig (≤ 2 Jahre) |
| Patienteninteressenvertretung und Aufklärungskampagnen | +0.5% | National, UCDC-Netzwerkknotenpunkte | Mittelfristig (2–4 Jahre) |
| Integration von tragbaren Ammoniak-Überwachungsgeräten | +0.3% | National, frühe akademische Anwender | Langfristig (≥ 4 Jahre) |
| Geschmacksmaskierte mikroverkapselte NaPB | +0.4% | National | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Inzidenz und Ausweitung des Neugeborenenscreenings
In den USA werden etwa 1 von 35.000 Geburten, was ungefähr 113 Säuglingen jährlich entspricht, mit einem Harnstoffzyklusdefekt geboren.[1] Historisch gesehen identifizierten Tandem-Massenspektrometrie-Programme nur distale Enzymblockaden. Mit der Aufnahme von Argininosukzinatazidurie und Citrullinämie Typ I in das empfohlene einheitliche Screening-Panel im Juli 2024 wurden diagnostische Verzögerungen bei diesen Erkrankungen jedoch um bis zu drei Monate reduziert. Während proximale Defekte wie die Ornithin-Transcarbamylase-Defizienz aufgrund eines Abfalls des Plasma-Citrullinspiegels von Routinepanels unentdeckt bleiben, setzt diese Lücke jährlich rund 300 Neugeborene dem Risiko einer hyperammonämischen Krise vor der Diagnose aus. Es gibt eine bemerkenswerte Variabilität von Staat zu Staat: Texas priorisiert ASA und CIT-I, während Illinois alle vier distalen Störungen screent, aber keinen Algorithmus zur OTC-Bestätigung hat. Im Jahr 2025 führte die National Urea Cycle Disorders Foundation das Partner-Netzwerk ein, das positive Screenings nun innerhalb von 72 Stunden an ein Stoffwechselzentrum weiterleitet und damit eine historische Lücke in der Versorgungskoordination schließt. Trotz früher Diagnosen sind 40 % der Fälle noch immer mit Mortalität verbunden, was den dringenden Bedarf an Panel-Verbesserungen unterstreicht.[2]
FDA-Anreize für Orphan Drugs und aktuelle Zulassungen
Im Februar 2026 erhielt Pegzilarginase eine beschleunigte Zulassung, erzielte eine 80%ige Reduktion der Arginin-Spiegel und zeigte klare funktionelle Vorteile. Dies setzte einen bedeutenden Maßstab für die Verwendung biochemischer Surrogatendpunkte.[3] Im Anschluss daran wurden sowohl Ultragenyx' DTX301-Gentherapie als auch iECUREs ECUR-506 auf den schnellen Weg gebracht und profitieren nun von vorrangiger FDA-Beratung im Rahmen des Status der Regenerativen Medizin als fortschrittliche Therapie. Darüber hinaus erhielt Satellite Bios SB-101 im Mai 2026 die Seltene-Pädiatrische-Erkrankung-Bezeichnung und damit einen übertragbaren Gutschein im Wert von bis zu 150 Millionen USD. Während die Exklusivität für Orphan Drugs einen Puffer gegen den Wettbewerb für Biologika bietet, dient die rasche Preiserosion bei niedermolekularen Stickstoff-Scavengern, wie am Beispiel von Glycerolphenylbutyrat nach Ablauf der Exklusivität zu sehen, als warnendes Beispiel. Dies unterstreicht die Bedeutung für Gentherapie-Sponsoren, die Preisgestaltung an dauerhafte Ergebnisdaten statt an flüchtige gesetzliche Monopole zu knüpfen.
Einführung oraler Glycerolphenylbutyrat-Präparate
Pädiatrische und erwachsene Patienten bevorzugen flüssiges Glycerolphenylbutyrat gegenüber Natriumphenylbutyrat, hauptsächlich aufgrund des bitteren Geschmacks des letzteren. Randomisierte Crossover-Studien bestätigen, dass beide eine ähnliche 24-Stunden-Ammoniakexposition aufweisen. Darüber hinaus deuten zehnjährige Beobachtungskohorten auf weniger Krisen mit Glycerol hin, obwohl eine formale Überlegenheit noch nicht bewiesen ist. Im Mai 2025 führten UnitedHealthcare und Regence Stufentherapie-Algorithmen ein, die einen Versuch mit generischem Natriumphenylbutyrat vorschreiben, bevor eine Genehmigung für Ravicti erteilt wird. Diese Verlagerung lenkte die Verschreibungsmuster in Richtung Generika. Amgens Initiative „By Your Side” bietet Vorgenehmigungs-Vorlagen, Adhärenz-Apps und Zuzahlungsobergrenzen, die an die Bundesarmutsgrenze angepasst sind. Dieser strategische Schritt hilft, einen Preisunterbietung von 15–20 % durch Generika von Endo und Aurobindo auszugleichen.
Patienteninteressenvertretung und Aufklärungskampagnen
Mitgesponsert von der National UCD Foundation und Zevra Therapeutics, verteilte der „Check Ammonia Month” Handanalysatoren an 200 Notaufnahmen. Diese Initiative reduzierte die durchschnittliche Zeit bis zur ersten Ammoniakablesung auf unter 15 Minuten und steigerte das Bewusstsein der Kliniker. Die UCD-ECHO-Telementoring-Reihe, die 2025 initiiert wurde, teilt monatliche Falldiskussionen mit 200 Gemeinschaftskrankenhäusern und erweitert damit das Fachwissen über die 54 spezialisierten Stoffwechselzentren des Landes hinaus. Im Februar 2026 führte die MyRareDiet-Mobil-App ein bidirektionales Warnsystem ein: Patienten können ihre Proteinaufnahme protokollieren, und Pflegeteams erhalten farbcodierte Trendlinien für Ammoniakspiegel. Da die Registrierungserfassung nun 65 % aller diagnostizierten Amerikaner umfasst, ist dieser umfangreiche Datensatz für adaptive Studiendesigns und Kostenträgerdossiers von entscheidender Bedeutung.
Auswirkungsanalyse der Hemmnisse*
| HEMMNIS | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Hohe Therapiekosten und Erstattungshürden | -0.9% | National, Medicaid-Variabilität | Kurzfristig (≤ 2 Jahre) |
| Mangel an metabolischen Fachzentren | -0.6% | Ländliche und unterversorgte Regionen | Mittelfristig (2–4 Jahre) |
| Lieferketteninstabilität bei Nischenexzipienten | -0.3% | National | Kurzfristig (≤ 2 Jahre) |
| Kapazitätsengpässe bei viralen Vektor-CDMOs | -0.5% | National, globale Abhängigkeiten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Therapiekosten und Erstattungshürden
Ravicti, mit einem Großhandelspackungspreis von 5.785 USD, führt bei Erwachsenen mit Standarddosierung zu jährlichen Ausgaben von über 300.000 USD. Diese erheblichen Kosten haben dazu geführt, dass kommerzielle Pläne und Medicaid-Pläne pauschale Vorabgenehmigungen eingeführt haben. Die UnitedHealthcare-Richtlinie von 2025 verlangt von bestehenden Nutzern, dasselbe Stufentherapieprotokoll wie neue Patienten zu befolgen, was wiederholte Versuche mit Generika erfordert und den Zugang um bis zu drei Monate verzögern kann. Ende 2025 erreichten philanthropische Zuzahlungsunterstützungsprogramme von Organisationen wie HealthWell und NORD ihre Einschreibungsgrenzen und entzogen unterversicherten Familien damit wichtige finanzielle Unterstützung. Da die Preise für Gentherapien voraussichtlich 2 Millionen USD pro Infusion übersteigen werden, werden die Kostenträger wahrscheinlich strengere Zugangsbeschränkungen einführen. Um dem entgegenzuwirken, müssen Sponsoren möglicherweise ergebnisbasierte Garantien oder gestaffelte Zahlungsmodelle einführen, die an die Dauerhaftigkeit der Ammoniakkontrollergebnisse geknüpft sind.
Mangel an metabolischen Fachzentren
In den USA bieten nur 54 Einrichtungen das vollständige Leistungsspektrum an, einschließlich biochemischer Genetik, metabolischer Diätetik und dialysefähiger Intensivstationen. Diese begrenzte Verfügbarkeit lässt große ländliche Gebiete unterversorgt. Bis 2025 verlängerten sich die Wartezeiten für Ersttermine auf 120 Tage. Darüber hinaus verlängerten Notfalltransfers aus Gemeinschaftskrankenhäusern die Zeit bis zum Beginn ammoniaksenkender Behandlungen um 4–6 Stunden – eine Verzögerung, die mit dem Risiko dauerhafter neurologischer Schäden verbunden ist. Obwohl UCD-ECHO den Zugang erweitert hat, kann es keine kritischen Vor-Ort-Tests wie Glutamin und Orotsäure bereitstellen, die für das Krisenmanagement unerlässlich sind. Das American College of Medical Genetics prognostiziert bis 2030 einen Mangel von 25 % an biochemischen Genetikern. Ohne rasche Fortschritte bei der Telemedizin-Erstattung und der Point-of-Care-Diagnostik werden sich diese regionalen Zugangsprobleme voraussichtlich verschärfen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Behandlungsart:
Generikawettbewerb verringert PreisunterschiedeIm Jahr 2026 hielt Glycerolphenylbutyrat einen Anteil von 52,24 % am US-amerikanischen Markt für die Behandlung von Harnstoffzyklusstörungen. Generika von Endo und Aurobindo haben die Listenpreise für Markenprodukte jedoch um nahezu 20 % gesenkt. Nach dem Versorgungsengpass bei Mead Johnson im Jahr 2024 expandiert der US-amerikanische Markt für Aminosäurepräparate und medizinische Formeln mit einer CAGR von 5,62 %, angetrieben durch neonatale Protokolle, die proteinfreie Kalorien bevorzugen. Während Stufentherapieregeln die Führungsposition von Natriumphenylbutyrat bei Neueinstellungen aufrechterhalten, führen Adhärenzprobleme Patienten häufig innerhalb eines Jahres zurück zu Glycerolphenylbutyrat. Carglumsäure bedient unterdessen weiterhin eine Nischen-, aber stabile Gruppe mit NAGS-Defizienz.
Sekundäreffekte beeinflussen die Beschaffungsstrategien: Kinderkrankenhäuser weiten Dual-Sourcing-Verträge aus, um Risiken durch einzelne Lieferanten zu mindern, und Spezialapotheken bieten Adhärenzanalysen als abrechenbare Dienstleistung an. Die Formulierungs-F&E konzentriert sich nun auf geschmacksmaskierte Mikrokapseln von Natriumphenylbutyrat, um den Palatabilisierungsvorteil von Glycerolphenylbutyrat zu kontern, wenn die Preisunterschiede geringer werden.

Nach Enzymdefizienztyp:
OTC dominiert aufgrund von Screening-LückenIm Jahr 2026 entfiel auf die Ornithin-Transcarbamylase-Defizienz ein Anteil von 58,04 % am Segmentumsatz, was auf Lücken im Neugeborenenscreening für proximale Enzymblockaden hinweist. Der US-amerikanische Markt für die Behandlung von Harnstoffzyklusstörungen im Zusammenhang mit OTC-Fällen soll bis 2032 mit einer CAGR von 6,55 % wachsen, da spät diagnostizierte Erwachsene zunehmend in die Dauertherapie eintreten. Distale Störungen wie Citrullinämie Typ I und Argininosukzinaturie profitieren von einer frühzeitigeren Therapie, wodurch die neonatale Sterblichkeitsrate auf unter 20 % gesenkt wird. Obwohl bei der Arginase-1-Defizienz im Jahr 2026 mit Pegzilarginase das erste krankheitsmodifizierende Mittel eingeführt wurde, bleiben die kommerziellen Prognosen aufgrund einer Prävalenzbasis von weniger als 80 US-amerikanischen Patienten vorsichtig.
Die Entwicklungspipelines konzentrieren sich auf AAV- und mRNA-Konstrukte für OTC und CPS1. Sollte eine dauerhafte Ammoniakkontrolle nachgewiesen werden, könnte der Markt nach 2029 von lebenslangen Scavengern auf Einmaldosierungen umsteigen, was den Umsatzmix im US-amerikanischen Markt für die Behandlung von Harnstoffzyklusstörungen verändern würde.
Nach Verabreichungsweg:
Intravenöse Anwendung steigt in NotfallalgorithmenIm Jahr 2026 dominierten orale Wirkstoffe die Ausgaben mit einem Anteil von 95,22 %, was das routinemäßige ambulante Management widerspiegelt. Intravenöse Behandlungen wie Ammonul und die Dialyse wachsen jedoch mit einer CAGR von 7,17 %. Dieses Wachstum wird durch Notaufnahmen angetrieben, die Protokolle einführen, die die intravenöse Scavenger-Beladung priorisieren, wenn der Ammoniakspiegel 300 µmol/L überschreitet. Darüber hinaus haben Point-of-Care-Analysegeräte, die während des Check Ammonia Month eingeführt wurden, die Entscheidungszeiten halbiert und die Nachfrage nach intravenösen Vorräten in kommunalen Krankenhäusern erhöht. Obwohl die Marktgröße für intravenöse Formulierungen bei der Behandlung von Harnstoffzyklusstörungen in den USA bescheiden bleibt, gewährleistet die Aufnahme standardisierter Hyperammonämie-Bündel in 37 staatliche Medicaid-Handbücher ein grundlegendes Nutzungswachstum.
Langfristig könnten tragbare Ammoniaksensoren frühere ambulante Interventionen ermöglichen und potenziell den Bedarf an intravenösen Notfallmengen reduzieren. Bis dahin wird das gestiegene Bewusstsein für schnelle neurologische Schäden dafür sorgen, dass Krankenhausapotheken weiterhin Ammonul, Natriumbenzoat und Verbrauchsmaterialien für die kontinuierliche Nierenersatztherapie vorhalten.
Geografische Analyse
Markt für die Behandlung von Harnstoffzyklusstörungen in den Vereinigten Staaten
Regionale Unterschiede unterteilen die Marktlandschaft eines einzelnen Landes in unterschiedliche Mikromärkte. Bundesstaaten wie Illinois und Massachusetts, die die Screening-Aktualisierung von 2024 schnell umgesetzt haben, haben eine 40-prozentige Reduzierung der diagnostischen Verzögerungen bei distalen UCD-Erkrankungen erreicht. Im Gegensatz dazu verzeichnen Bundesstaaten, die die Aktualisierung später eingeführt haben, weiterhin historische Verzögerungszeiten. Medicaid-Formulare erschweren diese Marktlandschaft zusätzlich: Vierzehn Bundesstaaten benennen Glycerolphenylbutyrat als bevorzugtes Mittel für Patienten mit Natriumrestriktionen, während dreiundzwanzig Bundesstaaten zwei dokumentierte Therapieversagen mit Natriumphenylbutyrat vor der Genehmigung verlangen. Diese Regelungen beeinflussen die Dispensierkanäle, wobei südliche Bundesstaaten im Vergleich zu Neuengland ein höheres Verhältnis von Generika zu Markenpräparaten aufweisen.
Die ungleiche Verteilung des Fachpersonals verschärft die Ungleichheiten beim Zugang zur Versorgung. Während akademische Zentren in Philadelphia, Boston und Houston als Knotenpunkte für die Tertiärversorgung dienen, fehlt es in weiten ländlichen Regionen von den Dakotas bis zum Mountain West an Zugang zu biochemischen Genetikern. Obwohl die in Kalifornien und New York im Jahr 2025 verabschiedeten Gesetze zur Gleichstellung der Telemedizin-Abdeckung die Einhaltung von Nachsorgeterminen verbessert haben, konnten sie die kritischen Transportprobleme nicht lösen. In Texas haben mobile ECMO- und Schnelltransfer-Netzwerke die Zeitspanne von der Aufnahme bis zur Dialyse erfolgreich um zwei Stunden verkürzt, und dieses Betriebsmodell wird derzeit in fünf weiteren Bundesstaaten mit Medicaid-Ausnahmegenehmigungen evaluiert.
Markt für die Behandlung von Harnstoffzyklusstörungen im Mittleren Westen und an der Golfküste
Störungen in der Lieferkette verursachen periodische regionale Engpässe. Ein Brand im Jahr 2024 im Werk von Mead Johnson in Indiana unterbrach die Verfügbarkeit von Spezialnahrung im gesamten Mittleren Westen und veranlasste fünf Krankenhaussysteme, Aminosäuremischungen von europäischen Lieferanten unter der Ermessensausübung der FDA-Vollzugsbehörde zu beziehen. Kompoundierungseinrichtungen an der Golfküste, die durch Hurrikane gefährdet sind, planen proaktiv ähnliche Notfallmaßnahmen für spezialisierte Hilfsstoffe wie Phenylessigsäure.
Wettbewerbslandschaft
Der Wettbewerb ist mäßig konzentriert, wobei die fünf größten Hersteller etwa 70 % des Umsatzes von 2025 ausmachen. Amgens Ravicti bleibt das größte Einzelprodukt; Generika von Endo und Aurobindo repräsentieren jedoch nun ein Drittel der Glycerolphenylbutyrat-Verschreibungen und reduzieren den Markenumsatz um 18 %. Wettbewerbsstrategien verlagern sich auf Dienstleistungen, wie Amgens Pflegehotlines und Endos Adhärenz-Dashboards, anstatt sich ausschließlich auf die Preisgestaltung zu konzentrieren. Natriumphenylbutyrat-Lieferanten nutzen Stufentherapiemandate, um eine Erstlinienpositionierung zu sichern, obwohl Herausforderungen mit der Schmackhaftigkeit die langfristige Patientenadhärenz weiterhin behindern.
Die Zukunft des Marktes liegt in genetischen Medikamenten. Ultragenyx' DTX301 zeigte in den Phase-3-Ergebnissen vom März 2026 statistisch signifikante Reduktionen der mittleren 24-Stunden-Ammoniakspiegel. Unterdessen verwendet iECUREs ECUR-506 eine Doppel-AAV-Kassette, um OTC-cDNA am ApoA1-Locus zu integrieren und eine lebenslange Expression unter physiologischen Promotoren zu ermöglichen. Korro Bios RNA-Editing-Kandidat KRRO-121, der im März 2026 durch eine Finanzierungsrunde von 85 Millionen USD unterstützt wurde, zielt darauf ab, den Bedarf an immunogenen Kapsiden zu eliminieren. Die Akzeptanz von Vorabpreisen in Millionenhöhe durch Kostenträger wird von realen Daten abhängen, die reduzierte Krankenhausaufenthalte zeigen, die das vom NIH finanzierte UCD-Konsortium bis 2027 sammelt.
Etablierte Hersteller reagieren mit der Entwicklung geschmacksmaskierter Natriumphenylbutyrat-Formulierungen und dem Testen digitaler Pillenfläschchen, die Einnahmezeitstempel aufzeichnen. Diese inkrementellen Innovationen können dazu beitragen, den Marktanteil zu halten, bis kurative Plattformen langfristige Tragfähigkeit demonstrieren. Es wird jedoch erwartet, dass sich die Marktdynamik zu einer zweigeteilten Struktur entwickelt, in der chronische Scavenger-Therapien mit Einmalbehandlungen koexistieren und unterschiedliche Risikobereitschaften und Versicherungsdeckungen bedienen.
Marktführer im US-amerikanischen Markt für die Behandlung von Harnstoffzyklusstörungen
-
Abbott Laboratories
-
Bausch Health Companies Inc.
-
Amicus Therapeutics Inc.
-
Recordati Rare Diseases Inc.
-
Ultragenyx Pharmaceutical Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für die Behandlung von Harnstoffzyklusstörungen in den Vereinigten Staaten Unternehmen in diesem Bericht
- Abbott Laboratories
- Aeglea BioTherapeutics Inc.
- Amicus Therapeutics Inc.
- Arcturus Therapeutics Holdings Inc.
- Bausch Health
- Biomarin Pharmaceutical
- Danone
- Erytech Pharma
- Eurocept Pharmaceuticals / Lucane Pharma SA
- Horizon Therapeutics
- Immedica Pharma AB
- Mead Johnson & Company
- Nestle
- Orpharma
- PTC Therapeutics
- Recordati Rare Diseases Inc.
- Relief Therapeutics Holding AG
- Sana Biotechnology Inc.
- Selecta Biosciences Inc.
- Sobi AB
- Synlogic
- Ultragenyx Pharmaceutical Inc.
- Zevra Therapeutics
Neueste Industrielle Entwicklungen in Markt für die Behandlung von Harnstoffzyklusstörungen in den Vereinigten Staaten
- Mai 2026: Satellite Bio erhielt die Seltene-Pädiatrische-Erkrankung-Bezeichnung für SB-101 und sicherte sich damit einen übertragbaren Prioritätsprüfungsgutschein im Wert von bis zu 150 Millionen USD.
- April 2026: Aurobindo brachte generisches Glycerolphenylbutyrat zu einem Preis von 4.479–4.929 USD pro 25-ml-Packung auf den Markt und unterbot damit das Markenprodukt Ravicti um 15–20 %.
- März 2026: Korro Bio sammelte 85 Millionen USD in einer Privatplatzierung ein, um klinische Meilensteine von KRRO-121 bis 2028 zu finanzieren.
- Februar 2026: Die FDA erteilte Pegzilarginase (Loargys) eine beschleunigte Zulassung für Arginase-1-Defizienz auf Basis der PEACE-Phase-3-Studie.
- Januar 2026: iECUREs ECUR-506 erhielt die Bezeichnung als fortschrittliche Therapie der Regenerativen Medizin und ist damit für eine vorrangige Prüfung positioniert.
Umfang des globalen Berichts über den US-amerikanischen Markt für die Behandlung von Harnstoffzyklusstörungen
Gemäß dem Umfang des Berichts sind Harnstoffzyklusstörungen (HZS) seltene genetische Stoffwechselerkrankungen in den Vereinigten Staaten, die verhindern, dass die Leber Stickstoff (Ammoniak) in Abfallprodukte abbaut, was zu einer toxischen Ansammlung im Gehirn führt. Die Behandlung konzentriert sich auf die Senkung des Ammoniaks durch strenge eiweißarme Diäten, Arginin-/Citrullin-Präparate und stickstoffbindende Medikamente, wobei Lebertransplantationen als potenzielle Heilung gelten.
Der US-amerikanische Markt für die Behandlung von Harnstoffzyklusstörungen ist nach Behandlungsart, Enzymdefizienztyp und Verabreichungsweg segmentiert. Nach Behandlungsart umfasst der Markt Natriumphenylbutyrat, Glycerolphenylbutyrat, Natriumbenzoat/Phenylacetat, Cargluminsäure sowie Aminosäurepräparate und spezialisierte Formeln. Nach Enzymdefizienztyp ist der Markt in Ornithin-Transcarbamylase-Defizienz, Carbamoylphosphat-Synthetase-1-Defizienz, Argininosukzinat-Synthetase-Defizienz/Citrullinämie I, Argininosukzinat-Lyase-Defizienz, Arginase-1-Defizienz, N-Acetylglutamat-Synthase-Defizienz und sonstige kategorisiert. Nach Verabreichungsweg ist der Markt in oral und intravenös segmentiert. Der Bericht bietet Marktgrößen und Prognosen in Wertangaben (USD) für die oben genannten Segmente.
Segmentierungsübersicht
| Natriumphenylbutyrat |
| Glycerolphenylbutyrat |
| Natriumbenzoat / Phenylacetat |
| Cargluminsäure |
| Aminosäurepräparate und spezialisierte Formeln |
| Ornithin-Transcarbamylase-Defizienz |
| Carbamoylphosphat-Synthetase-1-Defizienz |
| Argininosukzinat-Synthetase-Defizienz / Citrullinämie I |
| Argininosukzinat-Lyase-Defizienz |
| Arginase-1-Defizienz |
| N-Acetylglutamat-Synthase-Defizienz |
| Sonstige |
| Oral |
| Intravenös |
| Nach Behandlungsart | Natriumphenylbutyrat |
| Glycerolphenylbutyrat | |
| Natriumbenzoat / Phenylacetat | |
| Cargluminsäure | |
| Aminosäurepräparate und spezialisierte Formeln | |
| Nach Enzymdefizienztyp | Ornithin-Transcarbamylase-Defizienz |
| Carbamoylphosphat-Synthetase-1-Defizienz | |
| Argininosukzinat-Synthetase-Defizienz / Citrullinämie I | |
| Argininosukzinat-Lyase-Defizienz | |
| Arginase-1-Defizienz | |
| N-Acetylglutamat-Synthase-Defizienz | |
| Sonstige | |
| Nach Verabreichungsweg | Oral |
| Intravenös |
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der US-amerikanische Markt für die Behandlung von Harnstoffzyklusstörungen im Jahr 2026?
Der Markt belief sich im Jahr 2026 auf 1,23 Milliarden USD und soll bis 2032 einen Wert von 1,65 Milliarden USD erreichen, was einer CAGR von 4,92 % entspricht.
Welches Produkt hat den höchsten Anteil an der aktuellen Therapie?
Glycerolphenylbutyrat hatte im Jahr 2026 einen Marktanteil von 52,24 %, obwohl die in den Jahren 2025–2026 eingeführten Generika den Markenumsatz erodieren.
Welche Enzymdefizienz repräsentiert die größte behandelte Kohorte?
Die Ornithin-Transcarbamylase-Defizienz erzielte im Jahr 2026 einen Anteil von 58,04 % am enzymspezifischen Umsatz und bleibt mit einer CAGR von 6,55 % bis 2032 der am schnellsten wachsende Subtyp.
Wie wirken sich Stufentherapieregeln auf die Verschreibungspraxis aus?
Richtlinien von UnitedHealthcare und anderen Kostenträgern verlangen ein Versagen bei generischem Natriumphenylbutyrat, bevor Glycerolphenylbutyrat genehmigt wird, was den Zugang um bis zu drei Monate verzögert und die anfänglichen Verschreibungen in Richtung Generika verlagert.
Wie ist der Ausblick für Gentherapie-Marktteilnehmer?
Ultragenyx, iECURE und Satellite Bio verfügen jeweils über Prioritätsbezeichnungen, und wenn sie eine dauerhafte Ammoniakkontrolle nachweisen, könnten Einmaldosen-Behandlungen nach 2028 beginnen, chronische Stickstoff-Scavenger zu verdrängen.
Gewinnen intravenöse Formulierungen an Bedeutung?
Ja, intravenöse Wirkstoffe wachsen mit einer CAGR von 7,17 %, da Notaufnahmen standardisierte Hyperammonämie-Protokolle einführen, die intravenöses Ammonul bei Ammoniakwerten über 300 µmol/L vorschreiben.