
Tamanho e Participação do Mercado de Tratamento de Distúrbios do Ciclo da Ureia nos Estados Unidos
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 1.29 Bilhões de dólares |
| Tamanho do Mercado (2032) | 1.65 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 4.92 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Tratamento de Distúrbios do Ciclo da Ureia nos Estados Unidos por Mordor Intelligence
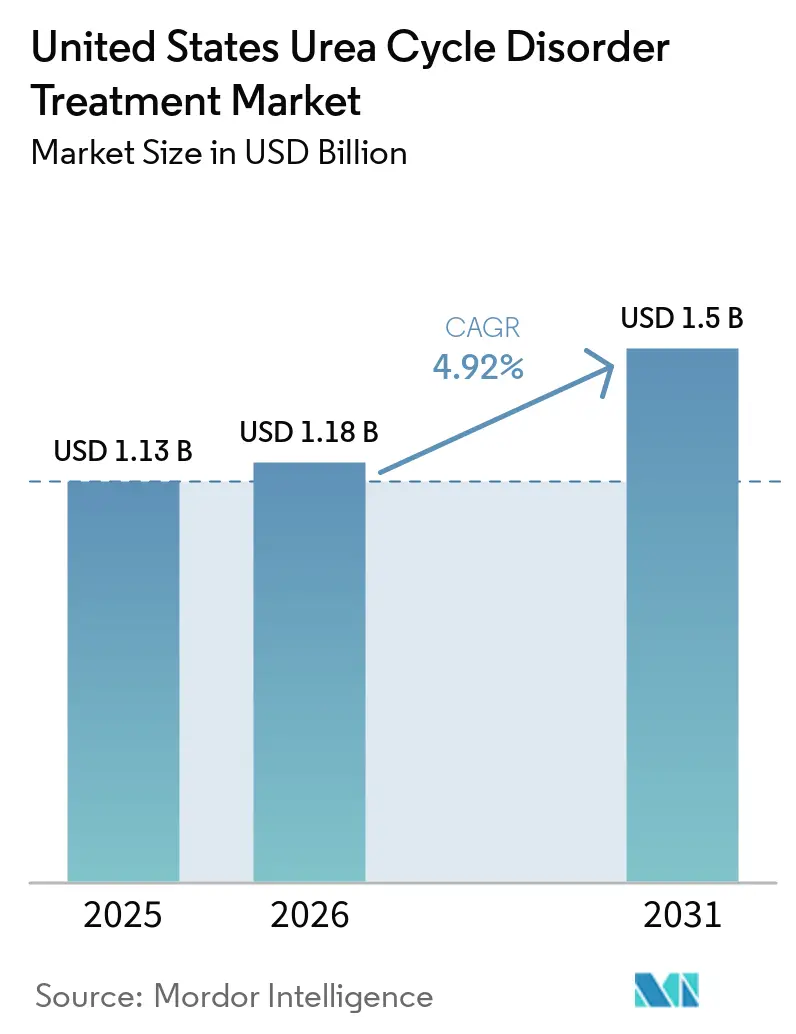
O tamanho do Mercado de Tratamento de Distúrbios do Ciclo da Ureia nos Estados Unidos foi avaliado em 1,23 bilhões de USD em 2026 e estima-se que cresça de 1,29 bilhões de USD em 2027 para atingir 1,65 bilhões de USD até 2032, a um CAGR de 4,92% durante o período de previsão (2027-2032).
Três forças poderosas, porém contrabalançantes, moldam o cenário atual: à medida que os painéis de espectrometria de massa em tandem se ampliam, as taxas de diagnóstico aumentam; as aprovações de medicamentos órfãos se aceleram, expandindo as opções terapêuticas; e a erosão por genéricos cresce, comprimindo as margens dos produtos legados. Embora a vantagem de ser o primeiro a chegar ao mercado do fenilbutirato de glicerol diminua, sua formulação líquida palatável ainda impulsiona mais da metade de todas as prescrições. Enquanto isso, as regras de terapia escalonada solidificam a posição do fenilbutirato de sódio como o tratamento de primeira linha e custo-efetivo. Os avanços na edição genética para deficiências na ornitina transcarbamilase e na carbamil fosfato sintetase 1 sugerem uma futura mudança em direção a tratamentos únicos e potencialmente curativos. No entanto, a adoção imediata enfrenta obstáculos decorrentes de restrições de capacidade das CDMOs e do escrutínio dos pagadores sobre os preços de lançamento na casa dos multimilhões de dólares.
Principais Conclusões do Relatório
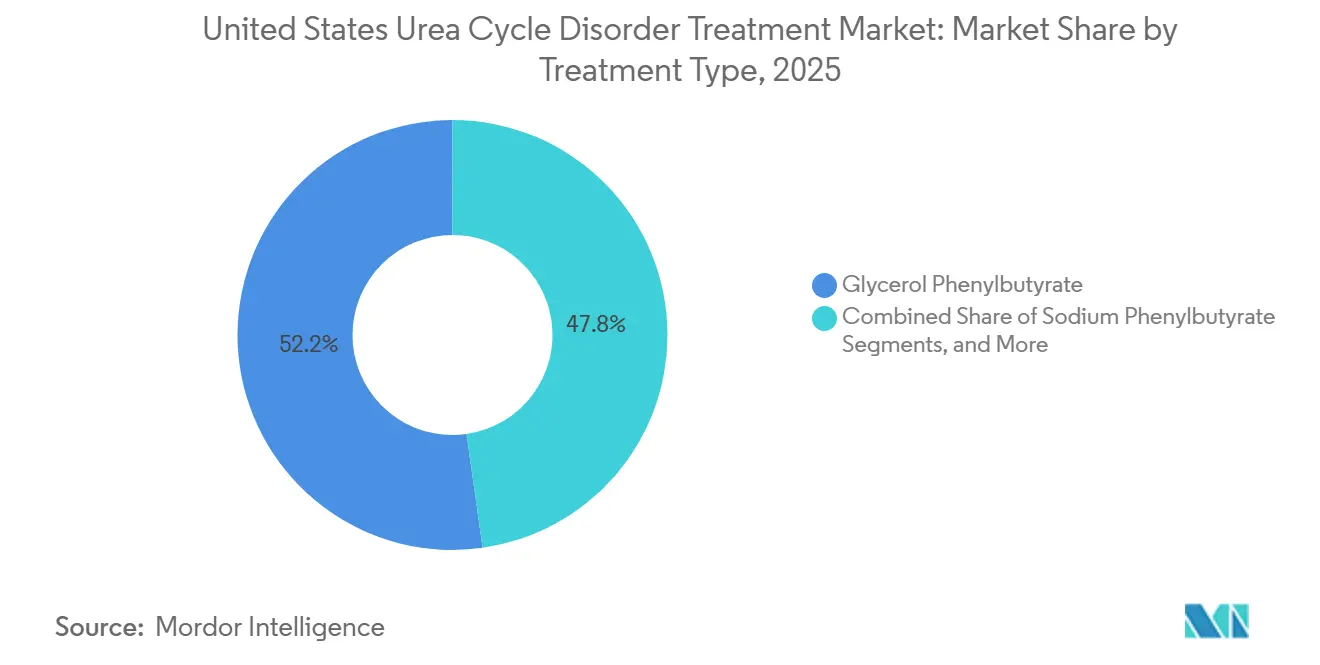
- Por tipo de tratamento, o fenilbutirato de glicerol liderou com 52,24% da participação do mercado de Tratamento de Distúrbios do Ciclo da Ureia nos Estados Unidos em 2026. Os suplementos de aminoácidos e as fórmulas médicas especializadas estão avançando a um CAGR de 5,62% até 2032, o ritmo mais rápido entre as categorias de tratamento.
- Por deficiência enzimática, a ornitina transcarbamilase respondeu por 58,04% do tamanho do mercado de Tratamento de Distúrbios do Ciclo da Ureia nos Estados Unidos no segmento em 2026 e está se expandindo a um CAGR de 6,55% até 2032.
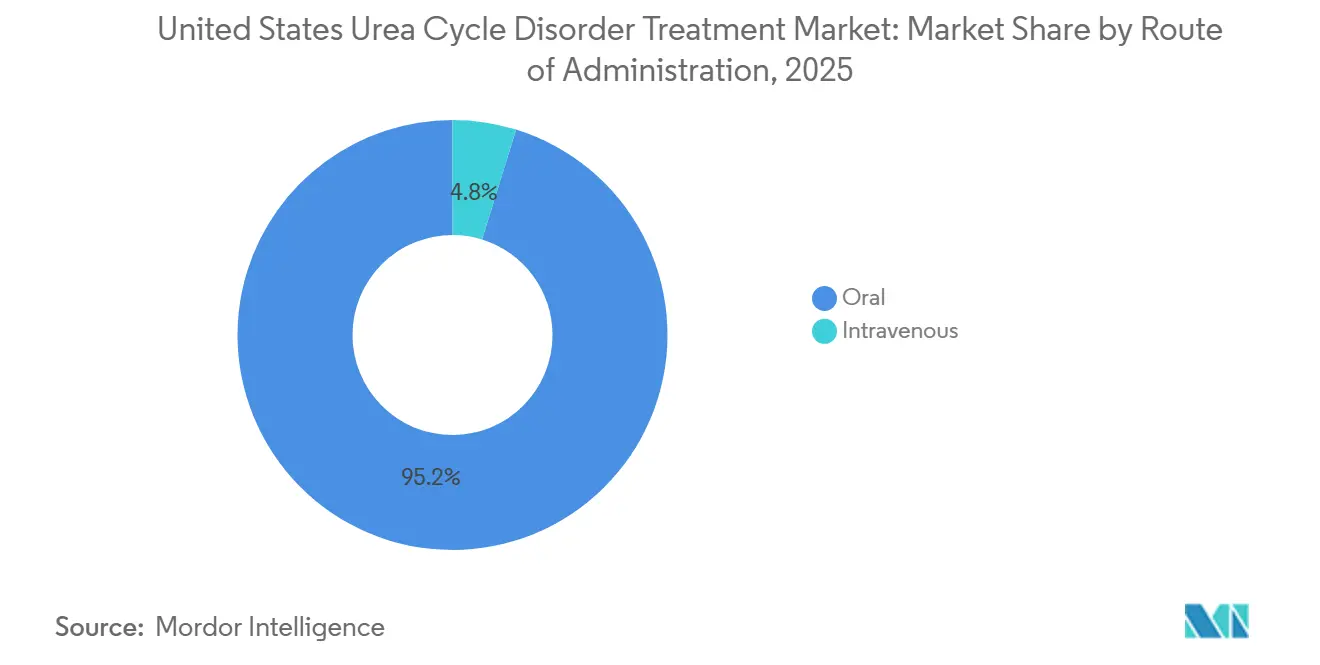
- Os agentes orais dominaram os gastos com uma participação de 95,22% da receita de 2026, mas estão crescendo a um CAGR de 7,17% à medida que os departamentos de emergência padronizam os protocolos de hiperamonemia.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| IMPULSIONADOR | (~) % DE IMPACTO NA PREVISÃO DE CAGR | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Aumento da incidência e expansão da triagem neonatal | +1.2% | Nacional, variabilidade estadual | Médio prazo (2-4 anos) |
| Incentivos a medicamentos órfãos da FDA e aprovações recentes | +1.5% | Nacional | Curto prazo (≤ 2 anos) |
| Adoção de formulações orais de fenilbutirato de glicerol | +0.8% | Nacional, centros especializados em metabolismo | Curto prazo (≤ 2 anos) |
| Campanhas de defesa do paciente e conscientização | +0.5% | Nacional, centros da rede UCDC | Médio prazo (2-4 anos) |
| Integração de monitoramento de amônia por dispositivos vestíveis | +0.3% | Nacional, adotantes acadêmicos iniciais | Longo prazo (≥ 4 anos) |
| Fenilbutirato de sódio microencapsulado com mascaramento de sabor | +0.4% | Nacional | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento da Incidência e Expansão da Triagem Neonatal
Nos EUA, aproximadamente 1 em cada 35.000 nascimentos, equivalendo a cerca de 113 bebês anualmente, nascem com um defeito no ciclo da ureia.[1] Historicamente, os programas de espectrometria de massa em tandem identificavam apenas bloqueios enzimáticos distais. No entanto, com a adição em julho de 2024 da acidúria argininossuccínica e da citrulinemia tipo I ao Painel de Triagem Uniforme Recomendado, os atrasos diagnósticos para essas condições foram reduzidos em até três meses. Embora defeitos proximais como a ornitina transcarbamilase permaneçam não detectados pelos painéis de rotina devido a uma queda nos níveis plasmáticos de citrulina, essa lacuna deixa cerca de 300 recém-nascidos por ano em risco de uma crise hiperamonêmica antes do diagnóstico. Há uma variabilidade notável de estado para estado: o Texas prioriza ASA e CIT-I, enquanto Illinois rastreia todos os quatro distúrbios distais, mas carece de um algoritmo para confirmação de OTC. Em 2025, a Fundação Nacional de Distúrbios do Ciclo da Ureia introduziu a Rede de Parceiros, que agora direciona triagens positivas para um centro metabólico em até 72 horas, preenchendo uma lacuna histórica na coordenação do cuidado. Apesar dos diagnósticos precoces, 40% dos casos ainda enfrentam mortalidade, destacando a necessidade urgente de aprimoramentos no painel.[2]
Incentivos a Medicamentos Órfãos da FDA e Aprovações Recentes
Em fevereiro de 2026, a pegzilarginase recebeu aprovação acelerada, alcançando uma redução de 80% nos níveis de arginina e demonstrando benefícios funcionais claros. Isso estabeleceu um marco significativo para o uso de desfechos substitutos bioquímicos.[3] Na sequência, a terapia gênica DTX301 da Ultragenyx e a ECUR-506 da iECURE foram ambas aprovadas em regime acelerado, beneficiando-se agora de orientação prioritária da FDA sob o status de Terapia Avançada de Medicina Regenerativa. Adicionalmente, a SB-101 da Satellite Bio conquistou a designação de Doença Pediátrica Rara em maio de 2026, obtendo um voucher transferível potencialmente avaliado em até USD 150 milhões. Embora a exclusividade de medicamento órfão forneça uma proteção contra a concorrência para os biológicos, a rápida erosão de preços dos eliminadores de nitrogênio de pequenas moléculas, exemplificada pelo fenilbutirato de glicerol após o término da exclusividade, serve como um alerta. Isso ressalta a importância de os patrocinadores de terapias gênicas vincularem os preços a dados de resultados duradouros, em vez de monopólios estatutários passageiros.
Adoção de Formulações Orais de Fenilbutirato de Glicerol
Pacientes pediátricos e adultos preferem o fenilbutirato de glicerol líquido ao fenilbutirato de sódio, principalmente devido ao sabor amargo deste último. Estudos cruzados randomizados validam que ambos têm exposição semelhante à amônia em 24 horas. Além disso, embora coortes observacionais de dez anos sugiram menos crises com o glicerol, a superioridade formal permanece não comprovada. Em maio de 2025, a UnitedHealthcare e a Regence implementaram algoritmos de terapia escalonada, exigindo um teste com fenilbutirato de sódio genérico antes de conceder aprovação para o Ravicti. Essa mudança direcionou os padrões de prescrição para os genéricos. A iniciativa "By Your Side" da Amgen oferece modelos de autorização prévia, aplicativos de adesão e limites de copagamento alinhados com os Níveis Federais de Pobreza. Essa medida estratégica ajuda a contrabalançar uma redução de preço de 15-20% pelos genéricos da Endo e da Aurobindo.
Campanhas de Defesa do Paciente e Conscientização
Copatrocinado pela Fundação Nacional de Distúrbios do Ciclo da Ureia e pela Zevra Therapeutics, o "Mês de Verificação da Amônia" distribuiu analisadores portáteis para 200 salas de emergência. Essa iniciativa reduziu o tempo médio para a primeira leitura de amônia para menos de 15 minutos e aumentou a conscientização dos clínicos. A série de telementoria UCD-ECHO, iniciada em 2025, compartilha discussões mensais de casos com 200 hospitais comunitários, estendendo a expertise além dos 54 centros metabólicos especializados do país. Em fevereiro de 2026, o aplicativo móvel MyRareDiet introduziu um sistema de alertas bidirecional: os pacientes podem registrar sua ingestão de proteínas e as equipes de cuidado recebem linhas de tendência codificadas por cores para os níveis de amônia. Com o registro agora abrangendo 65% de todos os americanos diagnosticados, esse vasto conjunto de dados é fundamental para designs de ensaios adaptativos e dossiês de pagadores.
Análise de Impacto das Restrições*
| RESTRIÇÃO | (~) % DE IMPACTO NA PREVISÃO DE CAGR | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Alto custo da terapia e obstáculos de reembolso | -0.9% | Nacional, variabilidade do Medicaid | Curto prazo (≤ 2 anos) |
| Escassez de centros especializados em metabolismo | -0.6% | Regiões rurais e carentes | Médio prazo (2-4 anos) |
| Fragilidade da cadeia de suprimentos para excipientes de nicho | -0.3% | Nacional | Curto prazo (≤ 2 anos) |
| Gargalos de capacidade dos CDMOs de vetores virais | -0.5% | Nacional, dependências globais | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo da Terapia e Obstáculos de Reembolso
O Ravicti, com preço de atacado de USD 5.785 por embalagem, resulta em um gasto anual superior a USD 300.000 para adultos em dosagem padrão. Esse custo significativo levou os planos comerciais e do Medicaid a implementar autorizações prévias abrangentes. A política de 2025 da UnitedHealthcare exige que usuários estabelecidos sigam o mesmo protocolo de terapia escalonada que os novos pacientes, necessitando de testes repetidos com genéricos e potencialmente atrasando o acesso em até três meses. No final de 2025, os programas filantrópicos de assistência com copagamento de organizações como HealthWell e NORD atingiram seus limites de inscrição, removendo o suporte financeiro crítico para famílias sem seguro adequado. Com os preços das terapias gênicas esperados para superar USD 2 milhões por infusão, os pagadores provavelmente imporão controles de acesso mais rígidos. Para resolver isso, os patrocinadores podem precisar adotar garantias baseadas em resultados ou modelos de pagamento escalonado vinculados à durabilidade dos resultados de controle da amônia.
Escassez de Centros Especializados em Metabolismo
Nos EUA, apenas 54 instalações oferecem a gama completa de serviços, incluindo genética bioquímica, dietética metabólica e UTIs com capacidade de diálise. Essa disponibilidade limitada deixa grandes áreas rurais sem atendimento adequado. Em 2025, os tempos de espera para consultas iniciais se estenderam para 120 dias. Além disso, as transferências de emergência de hospitais comunitários acrescentaram 4-6 horas antes que os tratamentos para redução da amônia pudessem ser iniciados, um atraso associado ao risco de dano neurológico permanente. Embora o UCD-ECHO tenha ampliado o acesso, ele não pode fornecer ensaios críticos no local, como glutamina e ácido orótico, que são essenciais para o manejo de crises. O Colégio Americano de Genética Médica projeta uma escassez de 25% de geneticistas bioquímicos até 2030. Sem avanços rápidos no reembolso de telessaúde e diagnósticos no ponto de cuidado, espera-se que esses desafios de acesso regional se agravem.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Tratamento:
A Concorrência Genérica Reduz as Diferenças de PreçoEm 2026, o fenilbutirato de glicerol detinha uma participação de 52,24% do mercado dos EUA para tratamentos de Distúrbios do Ciclo da Ureia. No entanto, os genéricos da Endo e da Aurobindo reduziram os preços de tabela das marcas em quase 20%. Após o choque de fornecimento da Mead Johnson em 2024, o mercado dos EUA para suplementos de aminoácidos e fórmulas médicas está se expandindo a um CAGR de 5,62%, impulsionado por protocolos neonatais que favorecem calorias sem proteína. Embora as regras de terapia escalonada mantenham a liderança do fenilbutirato de sódio para novos inícios de tratamento, os desafios de adesão frequentemente levam os pacientes de volta ao fenilbutirato de glicerol dentro de um ano. Enquanto isso, o ácido carglúmico continua a atender um grupo de nicho, porém estável, com deficiência de NAGS.
Efeitos de segunda ordem estão influenciando as estratégias de aquisição: os hospitais infantis estão ampliando os contratos de duplo fornecimento para mitigar os riscos de fornecedor único, e as farmácias especializadas estão oferecendo análises de adesão como um serviço faturável. A pesquisa e o desenvolvimento de formulações estão agora se concentrando em microcápsulas de fenilbutirato de sódio com mascaramento de sabor, com o objetivo de contrariar a vantagem de palatabilidade do fenilbutirato de glicerol à medida que as diferenças de preço diminuem.

Por Tipo de Deficiência Enzimática:
OTC Domina Devido a Lacunas na TriagemEm 2026, a deficiência de ornitina transcarbamilase respondeu por 58,04% da receita do segmento, evidenciando lacunas na triagem neonatal para bloqueios enzimáticos proximais. O mercado dos EUA para tratamentos de Distúrbios do Ciclo da Ureia relacionados a casos de OTC deve crescer a um CAGR de 6,55% até 2032, à medida que adultos diagnosticados tardiamente ingressam cada vez mais na terapia crônica. Os distúrbios distais, como a citrulinemia tipo I e a acidúria argininossuccínica, se beneficiam de terapia mais precoce, reduzindo as taxas de mortalidade neonatal para abaixo de 20%. Embora a deficiência de arginase 1 tenha visto a introdução de seu primeiro agente modificador da doença, a pegzilarginase, em 2026, as previsões comerciais permanecem cautelosas devido a uma base prevalente de menos de 80 pacientes nos EUA.
Os pipelines futuros estão concentrados em construtos de AAV e mRNA para OTC e CPS1. Se o controle duradouro da amônia for demonstrado, o mercado poderá mudar de agentes captadores vitalícios para curas de dose única após 2029, alterando o mix de receita em todo o mercado de Tratamento de Distúrbios do Ciclo da Ureia nos EUA.
Por Via de Administração:
O Uso Intravenoso Cresce nos Algoritmos de EmergênciaEm 2026, os agentes orais dominaram os gastos com uma participação de 95,22%, refletindo o manejo ambulatorial de rotina. No entanto, os tratamentos intravenosos, como o Ammonul e a diálise, estão crescendo a um CAGR de 7,17%. Esse crescimento é impulsionado pelos departamentos de emergência que implementam protocolos que priorizam a administração intravenosa de agentes captadores quando os níveis de amônia excedem 300 µmol/L. Além disso, os analisadores de ponto de atendimento, introduzidos durante o Mês de Verificação da Amônia, reduziram pela metade os tempos de tomada de decisão, aumentando a demanda por estoque intravenoso em hospitais comunitários. Embora o tamanho do mercado para formulações intravenosas nos tratamentos de Distúrbios do Ciclo da Ureia nos EUA permaneça modesto, a inclusão de pacotes padronizados de hiperamonemia em 37 manuais estaduais do Medicaid garante o crescimento da utilização de base.
A longo prazo, sensores vestíveis de amônia poderiam permitir intervenções ambulatoriais mais precoces, potencialmente reduzindo os volumes de emergência intravenosa. Até lá, a maior conscientização sobre lesões neurológicas rápidas garantirá que as farmácias hospitalares continuem a estocar Ammonul, benzoato de sódio e materiais descartáveis para substituição renal contínua.
Análise Geográfica
Mercado de Tratamento de Distúrbios do Ciclo da Ureia nos Estados Unidos
As disparidades regionais dividem o cenário de um único país em micromercados distintos. Estados como Illinois e Massachusetts, que implementaram rapidamente a atualização de triagem de 2024, alcançaram uma redução de 40% nos atrasos diagnósticos de DCU distal. Em contraste, os estados que adotaram a atualização mais tarde continuam a experimentar os tempos de atraso históricos. Os formulários do Medicaid complicam ainda mais esse cenário: quatorze estados designam o fenilbutirato de glicerol como o agente preferido para pacientes com restrições de sódio, enquanto vinte e três estados exigem duas falhas documentadas do fenilbutirato de sódio antes da aprovação. Essas regulamentações influenciam os canais de dispensação, com os estados do sul demonstrando uma proporção mais alta de genéricos em relação aos medicamentos de marca em comparação com a Nova Inglaterra.
A má distribuição da força de trabalho intensifica as iniquidades de acesso. Embora os centros acadêmicos da Filadélfia, Boston e Houston sirvam como centros de atenção terciária, vastas regiões rurais, desde as Dakotas até o Mountain West, carecem de acesso a geneticistas bioquímicos. Embora as leis de paridade de cobertura de telessaúde promulgadas na Califórnia e em Nova York em 2025 tenham melhorado a adesão ao acompanhamento, elas não resolveram os desafios críticos de transporte. No Texas, as redes móveis de ECMO e de transferência rápida reduziram com sucesso os intervalos entre a chegada e a diálise em duas horas, e esse modelo operacional está sendo avaliado em outros cinco estados com isenções do Medicaid.
Mercado de Tratamento de Distúrbios do Ciclo da Ureia no Centro-Oeste e na Costa do Golfo
As interrupções na cadeia de suprimentos criam escassez regional periódica. Um incêndio em 2024 na fábrica da Mead Johnson em Indiana interrompeu a disponibilidade de fórmulas em todo o Centro-Oeste, levando cinco sistemas hospitalares a adquirir misturas de aminoácidos de fornecedores europeus sob a discricionariedade de aplicação da FDA. As instalações de manipulação da Costa do Golfo, vulneráveis a furacões, estão planejando proativamente medidas de contingência semelhantes para excipientes especializados, como o ácido fenilacético.
Cenário Competitivo
A concorrência é moderadamente concentrada, com os cinco principais fabricantes respondendo por aproximadamente 70% das vendas de 2025. O Ravicti da Amgen permanece o maior produto individual; no entanto, os genéricos da Endo e da Aurobindo agora representam um terço das prescrições de fenilbutirato de glicerol, reduzindo a receita de marca em 18%. As estratégias competitivas estão se deslocando para serviços, como as linhas de atendimento de enfermagem da Amgen e os painéis de adesão da Endo, em vez de focar exclusivamente em preços. Os fornecedores de fenilbutirato de sódio aproveitam os mandatos de terapia escalonada para garantir o posicionamento de primeira linha, embora os desafios de palatabilidade continuem a dificultar a adesão de longo prazo dos pacientes.
O futuro do mercado reside nos medicamentos genéticos. O DTX301 da Ultragenyx demonstrou reduções estatisticamente significativas nos níveis médios de amônia em 24 horas durante seus resultados de Fase 3 em março de 2026. Enquanto isso, a ECUR-506 da iECURE emprega um cassete de AAV duplo para integrar o cDNA de OTC no locus ApoA1, permitindo expressão vitalícia sob promotores fisiológicos. O candidato de edição de RNA KRRO-121 da Korro Bio, apoiado por uma rodada de financiamento de USD 85 milhões em março de 2026, visa eliminar a necessidade de cápsides imunogênicas. A aceitação de preços multimilionários antecipados pelos pagadores dependerá de dados do mundo real que mostrem reduções nas hospitalizações, que o Consórcio de Distúrbios do Ciclo da Ureia financiado pelo NIH está coletando até 2027.
Os fabricantes legados estão respondendo desenvolvendo formulações de fenilbutirato de sódio com mascaramento de sabor e testando frascos de comprimidos digitais que registram os horários de ingestão. Essas inovações incrementais podem ajudar a manter a participação de mercado até que as plataformas curativas demonstrem viabilidade de longo prazo. No entanto, espera-se que a dinâmica do mercado evolua para uma estrutura bifurcada, onde as terapias crónicas com eliminadores de nitrogênio coexistam com tratamentos únicos, atendendo a diferentes níveis de tolerância ao risco e cobertura de seguro.
Líderes do Setor de Tratamento de Distúrbios do Ciclo da Ureia nos Estados Unidos
-
Abbott Laboratories
-
Bausch Health Companies Inc.
-
Amicus Therapeutics Inc.
-
Recordati Rare Diseases Inc.
-
Ultragenyx Pharmaceutical Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Tratamento de Distúrbios do Ciclo da Ureia nos Estados Unidos Empresas cobertas neste relatório
- Abbott Laboratories
- Aeglea BioTherapeutics Inc.
- Amicus Therapeutics Inc.
- Arcturus Therapeutics Holdings Inc.
- Bausch Health
- Biomarin Pharmaceutical
- Danone
- Erytech Pharma
- Eurocept Pharmaceuticals / Lucane Pharma SA
- Horizon Therapeutics
- Immedica Pharma AB
- Mead Johnson & Company
- Nestle
- Orpharma
- PTC Therapeutics
- Recordati Rare Diseases Inc.
- Relief Therapeutics Holding AG
- Sana Biotechnology Inc.
- Selecta Biosciences Inc.
- Sobi AB
- Synlogic
- Ultragenyx Pharmaceutical Inc.
- Zevra Therapeutics
Desenvolvimentos industriais recentes em Mercado de Tratamento de Distúrbios do Ciclo da Ureia nos Estados Unidos
- Maio de 2026: A Satellite Bio recebeu a designação de Doença Pediátrica Rara para a SB-101, desbloqueando um voucher de revisão prioritária transferível no valor de até USD 150 milhões.
- Abril de 2026: A Aurobindo lançou fenilbutirato de glicerol genérico a USD 4.479-4.929 por embalagem de 25 mL, com desconto de 15-20% em relação ao Ravicti de marca.
- Março de 2026: A Korro Bio captou USD 85 milhões em colocação privada para financiar os marcos clínicos do KRRO-121 até 2028.
- Fevereiro de 2026: A FDA concedeu aprovação acelerada à pegzilarginase (Loargys) para deficiência de arginase 1 com base no ensaio de Fase 3 PEACE.
- Janeiro de 2026: A ECUR-506 da iECURE obteve a designação de Terapia Avançada de Medicina Regenerativa, posicionando-a para revisão prioritária.
Escopo do Relatório Global do Mercado de Tratamento de Distúrbios do Ciclo da Ureia nos Estados Unidos
De acordo com o escopo do relatório, os distúrbios do ciclo da ureia (DCUs) são condições metabólicas genéticas raras nos Estados Unidos que impedem o fígado de decompor o nitrogênio (amônia) em resíduos, causando acúmulo tóxico no cérebro. O tratamento se concentra na redução da amônia por meio de dietas rigorosas com baixo teor de proteínas, suplementos de arginina/citrulina e medicamentos eliminadores de nitrogênio, com transplantes de fígado como uma cura potencial.
O Mercado de Tratamento de Distúrbios do Ciclo da Ureia nos Estados Unidos é segmentado por tipo de tratamento, tipo de deficiência enzimática e via de administração. Por tipo de tratamento, o mercado inclui fenilbutirato de sódio, fenilbutirato de glicerol, benzoato de sódio/fenilacetato, ácido carglúmico e suplementos de aminoácidos e fórmulas especializadas. Por tipo de deficiência enzimática, o mercado é categorizado em deficiência de ornitina transcarbamilase, deficiência de carbamoil fosfato sintetase 1, deficiência de argininossuccinato sintetase/citrulinemia I, deficiência de argininossuccinato liase, deficiência de arginase 1, deficiência de N-acetilglutamato sintase e outros. Por via de administração, o mercado é segmentado em oral e intravenosa. O relatório oferece os tamanhos e previsões de mercado em termos de valor (USD) para os segmentos acima.
Visão geral da segmentação
| Fenilbutirato de Sódio |
| Fenilbutirato de Glicerol |
| Benzoato de Sódio / Fenilacetato |
| Ácido Carglúmico |
| Suplementos de Aminoácidos e Fórmulas Especializadas |
| Deficiência de Ornitina Transcarbamilase |
| Deficiência de Carbamoil Fosfato Sintetase 1 |
| Deficiência de Argininossuccinato Sintetase / Citrulinemia I |
| Deficiência de Argininossuccinato Liase |
| Deficiência de Arginase 1 |
| Deficiência de N-Acetilglutamato Sintase |
| Outros |
| Oral |
| Intravenosa |
| Por Tipo de Tratamento | Fenilbutirato de Sódio |
| Fenilbutirato de Glicerol | |
| Benzoato de Sódio / Fenilacetato | |
| Ácido Carglúmico | |
| Suplementos de Aminoácidos e Fórmulas Especializadas | |
| Por Tipo de Deficiência Enzimática | Deficiência de Ornitina Transcarbamilase |
| Deficiência de Carbamoil Fosfato Sintetase 1 | |
| Deficiência de Argininossuccinato Sintetase / Citrulinemia I | |
| Deficiência de Argininossuccinato Liase | |
| Deficiência de Arginase 1 | |
| Deficiência de N-Acetilglutamato Sintase | |
| Outros | |
| Por Via de Administração | Oral |
| Intravenosa |
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de Tratamento de Distúrbios do Ciclo da Ureia nos Estados Unidos em 2026?
O mercado estava em 1,23 bilhões de USD em 2026 e prevê-se que atinja 1,65 bilhões de USD até 2032, refletindo um CAGR de 4,92%.
Qual produto detém a maior participação na terapia atual?
O fenilbutirato de glicerol respondeu por 52,24% do mercado de 2026, embora os genéricos lançados em 2025-2026 estejam erodindo a receita das marcas.
Qual deficiência enzimática representa o maior grupo tratado?
A deficiência de ornitina transcarbamilase capturou 58,04% da receita específica por enzima em 2026 e permanece o subtipo de crescimento mais rápido, com um CAGR de 6,55% até 2032.
Como as regras de terapia escalonada estão afetando as prescrições?
As políticas da UnitedHealthcare e de outros pagadores exigem falha com fenilbutirato de sódio genérico antes de aprovar o fenilbutirato de glicerol, atrasando o acesso em até três meses e deslocando as prescrições iniciais para os genéricos.
Qual é a perspectiva para os entrantes de terapia gênica?
Ultragenyx, iECURE e Satellite Bio possuem cada uma designações prioritárias e, se demonstrarem controle duradouro da amônia, os tratamentos de dose única poderão começar a substituir os eliminadores crônicos de nitrogênio após 2028.
As formulações intravenosas estão ganhando tração?
Sim, os agentes intravenosos estão crescendo a um CAGR de 7,17% à medida que os departamentos de emergência adotam protocolos padronizados de hiperamonemia especificando Ammonul intravenoso para amônia acima de 300 µmol/L.