
Taille et Part du Marché Américain du Traitement des Troubles du Cycle de l'Urée
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 1.29 Milliards de dollars |
| Taille du Marché (2032) | 1.65 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 4.92 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
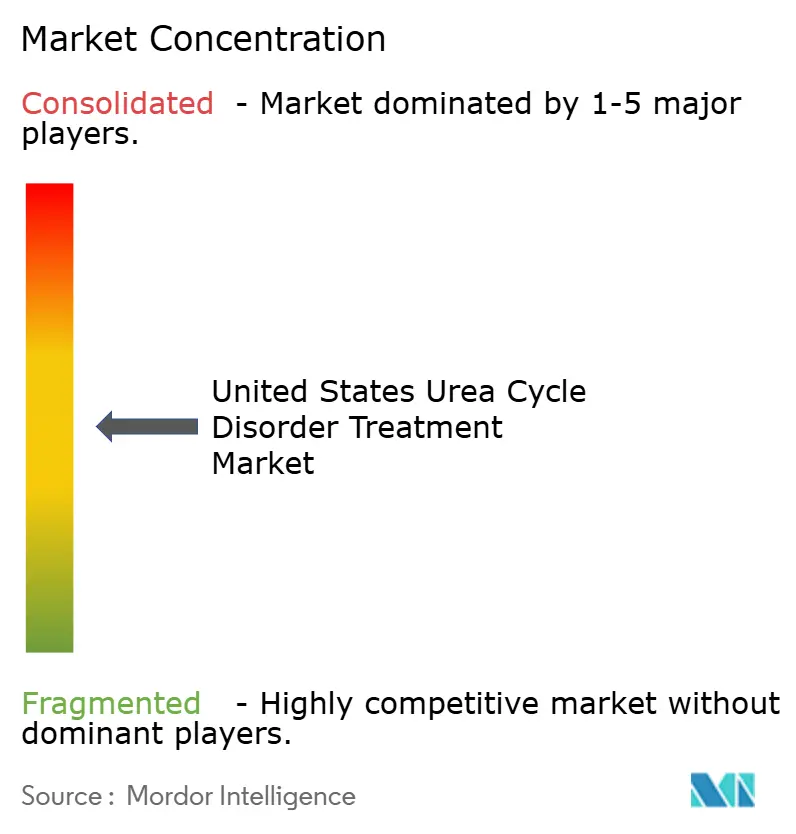
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché Américain du Traitement des Troubles du Cycle de l'Urée par Mordor Intelligence
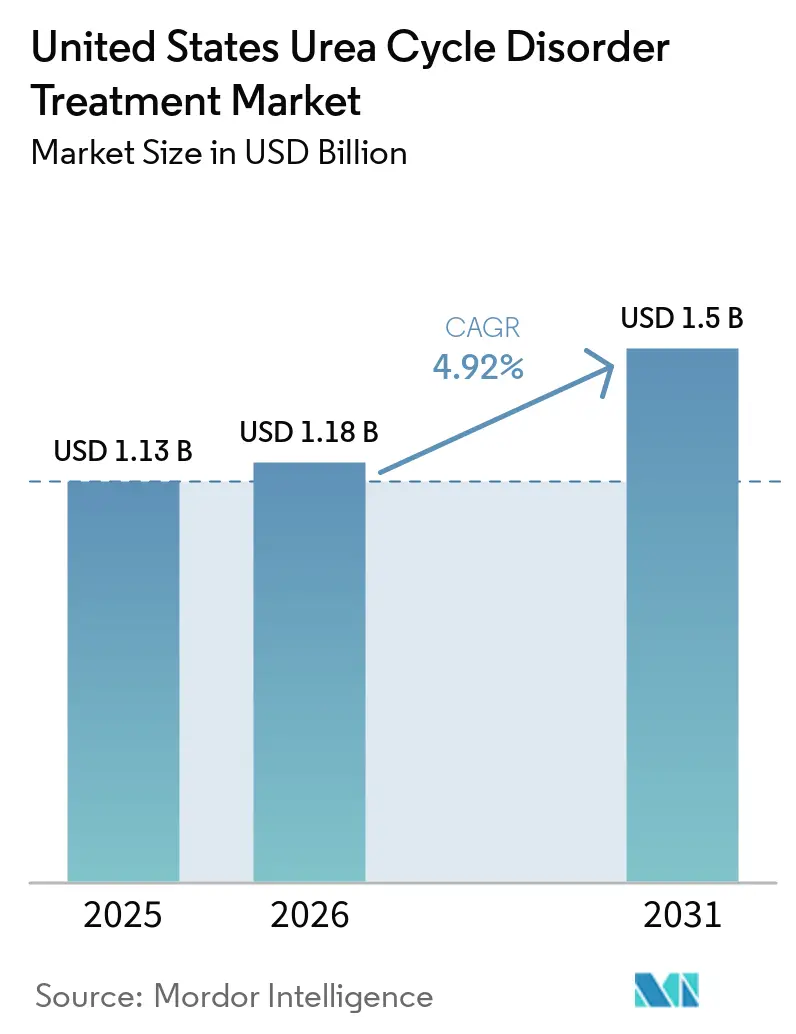
La taille du Marché du Traitement des Troubles du Cycle de l'Urée aux États-Unis était évaluée à 1,23 milliard USD en 2026 et devrait croître de 1,29 milliard USD en 2027 pour atteindre 1,65 milliard USD d'ici 2032, à un CAGR de 4,92 % durant la période de prévision (2027-2032).
Trois forces puissantes mais contrebalancées façonnent le paysage actuel : à mesure que les panels de spectrométrie de masse en tandem s'élargissent, les taux de diagnostic augmentent ; les approbations de médicaments orphelins s'accélèrent, élargissant les choix thérapeutiques ; et l'érosion générique s'intensifie, comprimant les marges des produits historiques. Bien que l'avantage du premier entrant du phénylbutyrate de glycérol diminue, sa formulation liquide appréciable continue de représenter plus de la moitié de toutes les ordonnances. Parallèlement, les règles de thérapie par étapes consolident la position du phénylbutyrate de sodium en tant que soin de première ligne rentable. Les avancées en édition génique pour les déficiences en ornithine transcarbamylase et en carbamoyl phosphate synthétase 1 laissent entrevoir un futur glissement vers des traitements uniques et potentiellement curatifs. Cependant, l'adoption immédiate se heurte à des obstacles liés aux contraintes de capacité des CDMO et à l'examen attentif des payeurs concernant les prix de lancement à plusieurs millions de dollars.
Principaux Enseignements du Rapport
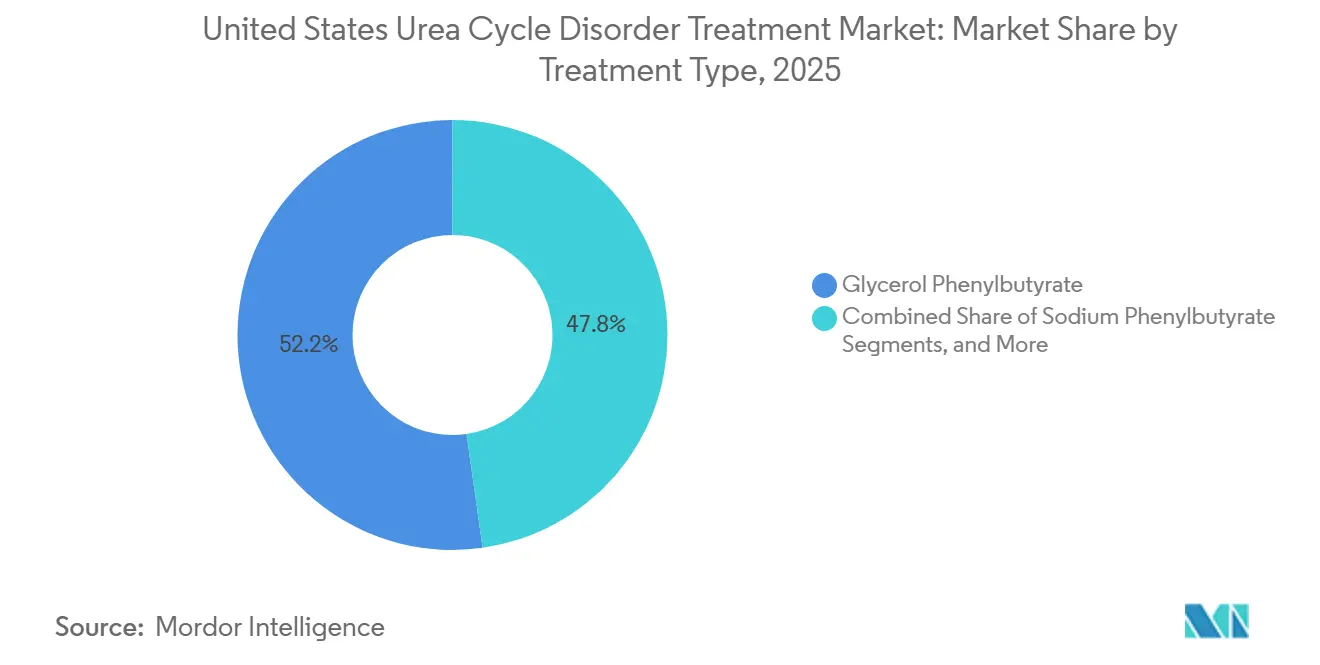
- Par type de traitement, le phénylbutyrate de glycérol a dominé avec 52,24 % de la part de marché du Traitement des Troubles du Cycle de l'Urée aux États-Unis en 2026. Les suppléments d'acides aminés et les formules médicales spécialisées progressent à un CAGR de 5,62 % jusqu'en 2032, le rythme le plus rapide parmi les catégories de traitement.
- Par déficience enzymatique, l'ornithine transcarbamylase représentait 58,04 % de la taille du marché du Traitement des Troubles du Cycle de l'Urée aux États-Unis dans ce segment en 2026 et se développe à un CAGR de 6,55 % jusqu'en 2032.
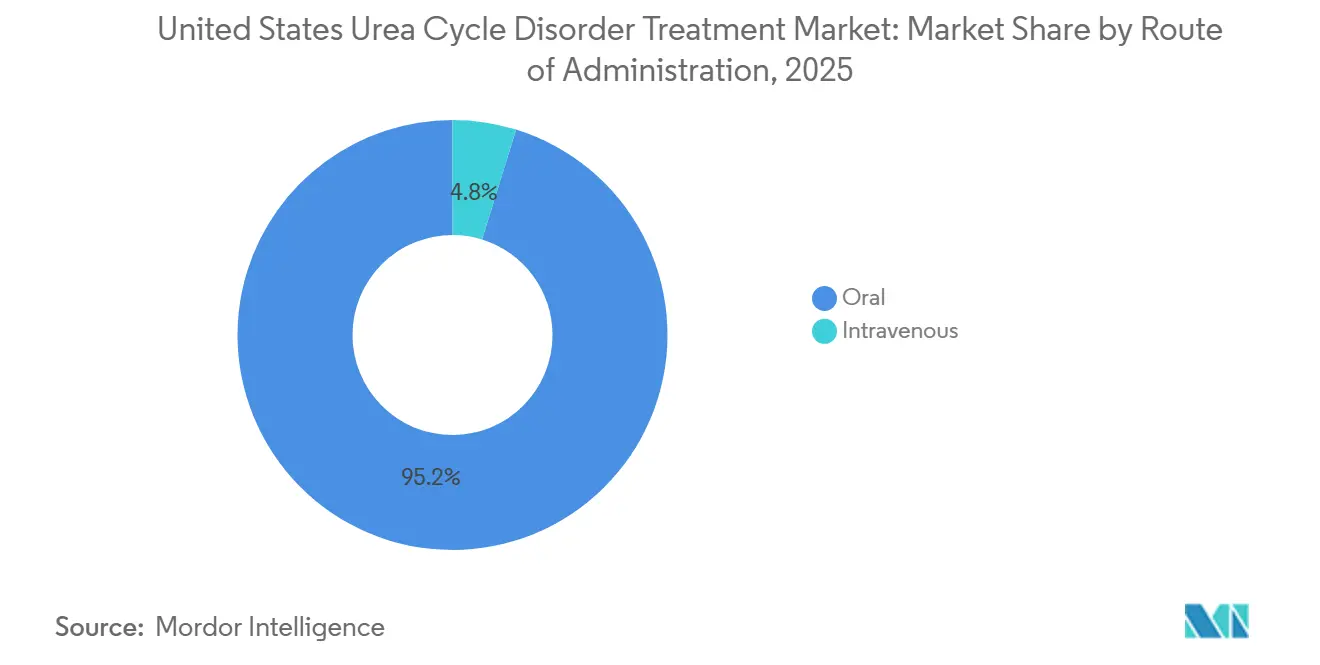
- Les agents oraux ont dominé les dépenses avec une part de 95,22 % des revenus de 2026, mais croissent à un CAGR de 7,17 % à mesure que les services d'urgence standardisent les protocoles d'hyperammoniémie.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Facteurs Moteurs*
| FACTEUR MOTEUR | (~) % D'IMPACT SUR LA PRÉVISION DU TCAC | PERTINENCE GÉOGRAPHIQUE | CALENDRIER D'IMPACT |
|---|---|---|---|
| Hausse de l'incidence et expansion du dépistage néonatal | +1.2% | National, variabilité selon les États | Moyen terme (2-4 ans) |
| Incitations aux médicaments orphelins de la FDA et approbations récentes | +1.5% | National | Court terme (≤ 2 ans) |
| Adoption du phénylbutyrate de glycérol oral | +0.8% | National, centres spécialisés en métabolisme | Court terme (≤ 2 ans) |
| Campagnes de sensibilisation et de défense des patients | +0.5% | National, centres du réseau UCDC | Moyen terme (2-4 ans) |
| Intégration de la surveillance portable de l'ammoniaque | +0.3% | National, premiers adoptants académiques | Long terme (≥ 4 ans) |
| NaPB microencapsulé à masquage de goût | +0.4% | National | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Hausse de l'Incidence et Expansion du Dépistage Néonatal
Aux États-Unis, environ 1 naissance sur 35 000, soit environ 113 nourrissons par an, présente un défaut du cycle de l'urée.[1] Historiquement, les programmes de spectrométrie de masse en tandem n'identifiaient que les blocages enzymatiques distaux. Cependant, avec l'ajout en juillet 2024 de l'acidurie argininosuccinique et de la citrullinémie de type I au panel de dépistage uniforme recommandé, les délais de diagnostic pour ces affections ont été réduits jusqu'à trois mois. Bien que les défauts proximaux comme l'ornithine transcarbamylase restent indétectables par les panels de routine en raison d'une baisse des niveaux plasmatiques de citrulline, cette lacune expose environ 300 nouveau-nés par an au risque d'une crise hyperammoniémique avant le diagnostic. On note une variabilité notable d'un État à l'autre : le Texas donne la priorité à l'ASA et à la CIT-I, tandis que l'Illinois dépiste les quatre troubles distaux mais ne dispose pas d'algorithme de confirmation pour l'OTC. En 2025, la Fondation nationale des troubles du cycle de l'urée a lancé le Réseau Partenaire, qui oriente désormais les dépistages positifs vers un centre métabolique dans les 72 heures, comblant ainsi un manque historique de coordination des soins. Malgré les diagnostics précoces, 40 % des cas font encore face à une mortalité, soulignant le besoin urgent d'améliorations des panels.[2]
Incitations aux Médicaments Orphelins de la FDA et Approbations Récentes
En février 2026, la pegzilarginase a reçu une approbation accélérée, atteignant une réduction de 80 % des niveaux d'arginine et démontrant des bénéfices fonctionnels clairs. Cela a établi un référentiel significatif pour l'utilisation de critères de substitution biochimiques.[3] Dans la foulée, la thérapie génique DTX301 d'Ultragenyx et l'ECUR-506 d'iECURE ont toutes deux bénéficié d'une procédure accélérée, profitant désormais d'une orientation prioritaire de la FDA dans le cadre du statut de Thérapie Médicale Avancée Régénérative. De plus, le SB-101 de Satellite Bio a obtenu la désignation de Maladie Pédiatrique Rare en mai 2026, lui conférant un bon de priorité transférable potentiellement valorisé jusqu'à 150 millions USD. Bien que l'exclusivité des médicaments orphelins offre une protection contre la concurrence pour les produits biologiques, l'érosion rapide des prix des agents azotés à petites molécules, illustrée par le phénylbutyrate de glycérol après l'expiration de l'exclusivité, constitue un avertissement. Cela souligne l'importance pour les promoteurs de thérapies géniques d'ancrer leur tarification à des données de résultats durables plutôt qu'à des monopoles statutaires éphémères.
Adoption du Phénylbutyrate de Glycérol Oral
Les patients pédiatriques et adultes préfèrent le phénylbutyrate de glycérol liquide au phénylbutyrate de sodium, principalement en raison du goût amer de ce dernier. Des études croisées randomisées valident que les deux présentent une exposition similaire à l'ammoniaque sur 24 heures. De plus, bien que des cohortes observationnelles sur dix ans suggèrent moins de crises avec le glycérol, la supériorité formelle reste non prouvée. En mai 2025, UnitedHealthcare et Regence ont déployé des algorithmes de thérapie par étapes, imposant un essai de phénylbutyrate de sodium générique avant d'accorder l'approbation pour Ravicti. Ce changement a orienté les habitudes de prescription vers les génériques. L'initiative « By Your Side » d'Amgen propose des modèles d'autorisation préalable, des applications d'observance et des plafonds de co-paiement alignés sur les niveaux de pauvreté fédéraux. Cette démarche stratégique contribue à contrebalancer une décote de prix de 15 à 20 % par les génériques d'Endo et d'Aurobindo.
Campagnes de Sensibilisation et de Défense des Patients
Co-parrainé par la Fondation nationale des troubles du cycle de l'urée et Zevra Therapeutics, le « Mois de contrôle de l'ammoniaque » a distribué des analyseurs portables à 200 services d'urgence. Cette initiative a réduit le délai moyen jusqu'à la première mesure d'ammoniaque à moins de 15 minutes et a accru la sensibilisation des cliniciens. La série de télémentorat UCD-ECHO, lancée en 2025, partage des discussions de cas mensuelles avec 200 hôpitaux communautaires, étendant l'expertise au-delà des 54 centres métaboliques spécialisés du pays. En février 2026, l'application mobile MyRareDiet a introduit un système d'alerte bidirectionnel : les patients peuvent enregistrer leur apport en protéines, et les équipes soignantes reçoivent des courbes de tendance codées par couleur pour les niveaux d'ammoniaque. Avec l'inscription au registre couvrant désormais 65 % de tous les Américains diagnostiqués, cet vaste ensemble de données est déterminant pour les conceptions d'essais adaptatifs et les dossiers des payeurs.
Analyse de l'Impact des Facteurs Limitants*
| FACTEUR LIMITANT | (~) % D'IMPACT SUR LA PRÉVISION DU TCAC | PERTINENCE GÉOGRAPHIQUE | CALENDRIER D'IMPACT |
|---|---|---|---|
| Coût élevé des thérapies et obstacles au remboursement | -0.9% | National, variabilité selon Medicaid | Court terme (≤ 2 ans) |
| Rareté des centres spécialisés en métabolisme | -0.6% | Régions rurales et mal desservies | Moyen terme (2-4 ans) |
| Fragilité de la chaîne d'approvisionnement pour les excipients de niche | -0.3% | National | Court terme (≤ 2 ans) |
| Goulots d'étranglement de capacité des CDMO de vecteurs viraux | -0.5% | National, dépendances mondiales | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coût Élevé des Thérapies et Obstacles au Remboursement
Ravicti, au prix de gros de 5 785 USD par conditionnement, entraîne une dépense annuelle dépassant 300 000 USD pour les adultes sous dosage standard. Ce coût significatif a conduit les régimes commerciaux et Medicaid à mettre en place des autorisations préalables systématiques. La politique 2025 d'UnitedHealthcare exige que les utilisateurs établis suivent le même protocole de thérapie par étapes que les nouveaux patients, nécessitant des essais répétés avec des génériques et pouvant retarder l'accès jusqu'à trois mois. Fin 2025, les programmes philanthropiques d'aide au co-paiement d'organisations telles que HealthWell et NORD ont atteint leurs limites d'inscription, supprimant un soutien financier essentiel pour les familles sous-assurées. Avec des prix de thérapie génique attendus dépassant 2 millions USD par perfusion, les payeurs sont susceptibles d'imposer des contrôles d'accès plus stricts. Pour y remédier, les promoteurs pourraient devoir adopter des garanties basées sur les résultats ou des modèles de paiement échelonné liés à la durabilité des résultats de contrôle de l'ammoniaque.
Rareté des Centres Spécialisés en Métabolisme
Aux États-Unis, seuls 54 établissements offrent la gamme complète de services, incluant la génétique biochimique, la diététique métabolique et les unités de soins intensifs capables de dialyse. Cette disponibilité limitée laisse de vastes zones rurales mal desservies. En 2025, les délais d'attente pour les premiers rendez-vous ont atteint 120 jours. De plus, les transferts d'urgence depuis les hôpitaux communautaires ont ajouté 4 à 6 heures avant que les traitements réducteurs d'ammoniaque puissent commencer, un délai associé au risque de lésions neurologiques permanentes. Bien que l'UCD-ECHO ait élargi l'accès, il ne peut pas fournir les dosages essentiels sur site tels que la glutamine et l'acide orotique, indispensables à la gestion des crises. L'American College of Medical Genetics prévoit une pénurie de 25 % de généticiens biochimistes d'ici 2030. Sans avancées rapides dans le remboursement de la télémédecine et les diagnostics au point de soins, ces défis d'accès régionaux devraient s'aggraver.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Traitement :
La Concurrence Générique Réduit les Écarts de PrixEn 2026, le phénylbutyrate de glycérol détenait une part de 52,24 % du marché américain des traitements des Troubles du Cycle de l'Urée. Cependant, les génériques d'Endo et d'Aurobindo ont réduit les prix catalogue des produits de marque de près de 20 %. À la suite du choc d'approvisionnement de Mead Johnson en 2024, le marché américain des suppléments d'acides aminés et des formules médicales se développe à un CAGR de 5,62 %, porté par les protocoles néonataux favorisant les calories sans protéines. Bien que les règles de thérapie par étapes maintiennent la primauté du phénylbutyrate de sodium pour les nouveaux traitements, les difficultés d'observance conduisent souvent les patients à revenir au phénylbutyrate de glycérol dans l'année. Parallèlement, l'acide carglumique continue de servir un groupe de niche mais stable de patients présentant une déficience en NAGS.
Des effets de second ordre influencent les stratégies d'approvisionnement : les hôpitaux pédiatriques élargissent leurs contrats à double source pour atténuer les risques liés à un fournisseur unique, et les pharmacies spécialisées proposent des analyses d'observance en tant que service facturable. La R&D en formulation se concentre désormais sur des microcapsules à masquage de goût de phénylbutyrate de sodium, visant à contrer l'avantage de palatabilité du phénylbutyrate de glycérol à mesure que les différences de prix diminuent.

Par Type de Déficit Enzymatique :
L'OTC Domine en Raison des Angles Morts du DépistageEn 2026, la déficience en ornithine transcarbamylase représentait 58,04 % des revenus du segment, soulignant les lacunes du dépistage néonatal pour les blocages enzymatiques proximaux. Le marché américain des traitements des Troubles du Cycle de l'Urée liés aux cas d'OTC devrait croître à un CAGR de 6,55 % jusqu'en 2032, à mesure que les adultes diagnostiqués tardivement entrent de plus en plus dans une thérapie chronique. Les troubles distaux, tels que la citrullinémie de type I et l'acidurie argininosuccinique, bénéficient d'une thérapie précoce, réduisant les taux de mortalité néonatale à moins de 20 %. Bien que la déficience en arginase 1 ait vu l'introduction de son premier agent modificateur de la maladie, la pégzilarginase, en 2026, les prévisions commerciales restent prudentes en raison d'une base prévalente de moins de 80 patients aux États-Unis.
Les pipelines prospectifs sont concentrés sur des constructions AAV et ARNm pour l'OTC et la CPS1. Si un contrôle durable de l'ammoniaque est démontré, le marché pourrait passer des épurateurs à vie à des traitements en dose unique après 2029, modifiant la composition des revenus sur l'ensemble du Marché du Traitement des Troubles du Cycle de l'Urée aux États-Unis.
Par Voie d'Administration :
L'Utilisation Intraveineuse Progresse dans les Algorithmes d'UrgenceEn 2026, les agents oraux ont dominé les dépenses avec une part de 95,22 %, reflétant la gestion ambulatoire de routine. Cependant, les traitements intraveineux tels qu'Ammonul et la dialyse croissent à un CAGR de 7,17 %. Cette croissance est portée par les services d'urgence qui mettent en œuvre des protocoles donnant la priorité au chargement par épurateur IV lorsque les niveaux d'ammoniaque dépassent 300 µmol/L. De plus, les analyseurs au point de soins, introduits lors du Mois de Contrôle de l'Ammoniaque, ont réduit de moitié les temps de prise de décision, augmentant la demande de stocks IV dans les hôpitaux communautaires. Bien que la taille du marché des formulations IV dans les traitements américains des Troubles du Cycle de l'Urée reste modeste, l'inclusion de protocoles standardisés d'hyperammoniémie dans les manuels Medicaid de 37 États garantit une croissance de base de l'utilisation.
À long terme, les capteurs d'ammoniaque portables pourraient permettre des interventions ambulatoires plus précoces, réduisant potentiellement les volumes d'urgence IV. En attendant, la prise de conscience accrue des lésions neurologiques rapides garantira que les pharmacies hospitalières continuent de stocker Ammonul, le benzoate de sodium et les consommables pour le remplacement rénal continu.
Analyse Géographique
Marché américain du traitement des troubles du cycle de l'urée
Les disparités régionales divisent le paysage d'un seul pays en micro-marchés distincts. Des États comme l'Illinois et le Massachusetts, qui ont rapidement mis en œuvre la mise à jour du dépistage de 2024, ont réalisé une réduction de 40 % des délais de diagnostic des UCD distaux. En revanche, les États qui ont adopté la mise à jour plus tardivement continuent de connaître des délais historiques. Les formulaires Medicaid compliquent davantage ce paysage : quatorze États désignent le phénylbutyrate de glycérol comme agent préféré pour les patients sous restrictions sodées, tandis que vingt-trois États exigent deux échecs documentés du phénylbutyrate de sodium avant approbation. Ces réglementations influencent les circuits de dispensation, les États du Sud affichant un ratio plus élevé de génériques par rapport aux médicaments de marque comparativement à la Nouvelle-Angleterre.
La mauvaise répartition des effectifs aggrave les inégalités d'accès aux soins. Si les centres universitaires de Philadelphie, Boston et Houston constituent des pôles de soins tertiaires, de vastes régions rurales, des Dakotas aux États des Rocheuses, manquent d'accès à des généticiens biochimistes. Bien que les lois sur la parité de couverture de la télémédecine adoptées en Californie et à New York en 2025 aient amélioré l'observance du suivi, elles n'ont pas résolu les problèmes critiques de transport. Au Texas, les réseaux mobiles d'ECMO et de transfert rapide ont permis de réduire de deux heures les délais entre l'admission et la dialyse, et ce modèle opérationnel est désormais évalué dans cinq autres États bénéficiant de dérogations Medicaid.
Marché du traitement des troubles du cycle de l'urée dans le Midwest et sur la côte du Golfe
Les perturbations de la chaîne d'approvisionnement engendrent des pénuries régionales périodiques. Un incendie survenu en 2024 dans l'usine de Mead Johnson en Indiana a perturbé la disponibilité des préparations nutritionnelles dans tout le Midwest, poussant cinq systèmes hospitaliers à s'approvisionner en mélanges d'acides aminés auprès de fournisseurs européens dans le cadre du pouvoir discrétionnaire d'application de la FDA. Les établissements de préparation magistrale de la côte du Golfe, vulnérables aux ouragans, planifient de manière proactive des mesures de contingence similaires pour des excipients spécialisés tels que l'acide phénylacétique.
Paysage Concurrentiel
La concurrence est modérément concentrée, les cinq premiers fabricants représentant environ 70 % des ventes de 2025. Ravicti d'Amgen reste le produit unique le plus important ; cependant, les génériques d'Endo et d'Aurobindo représentent désormais un tiers des ordonnances de phénylbutyrate de glycérol, réduisant les revenus de marque de 18 %. Les stratégies concurrentielles s'orientent vers les services, tels que les lignes d'assistance infirmière d'Amgen et les tableaux de bord d'observance d'Endo, plutôt que de se concentrer uniquement sur les prix. Les fournisseurs de phénylbutyrate de sodium tirent parti des mandats de thérapie par étapes pour sécuriser un positionnement en première ligne, bien que les difficultés de palatabilité continuent d'entraver l'observance à long terme des patients.
L'avenir du marché réside dans les médicaments génétiques. Le DTX301 d'Ultragenyx a démontré des réductions statistiquement significatives des niveaux moyens d'ammoniaque sur 24 heures lors de ses résultats de Phase 3 en mars 2026. Pendant ce temps, l'ECUR-506 d'iECURE utilise une cassette AAV double pour intégrer l'ADNc de l'OTC au locus ApoA1, permettant une expression à vie sous des promoteurs physiologiques. Le candidat à l'édition d'ARN KRRO-121 de Korro Bio, soutenu par un tour de financement de 85 millions USD en mars 2026, vise à éliminer le besoin de capsides immunogènes. L'acceptation par les payeurs d'une tarification initiale à plusieurs millions de dollars dépendra de données en conditions réelles montrant une réduction des hospitalisations, que le Consortium UCD financé par les NIH collecte jusqu'en 2027.
Les fabricants historiques répondent en développant des formulations de phénylbutyrate de sodium à masquage de goût et en testant des flacons de médicaments numériques qui enregistrent les horodatages d'ingestion. Ces innovations progressives pourraient contribuer à maintenir des parts de marché jusqu'à ce que les plateformes curatives démontrent leur viabilité à long terme. Cependant, la dynamique du marché devrait évoluer vers une structure bifurquée, où les thérapies chroniques par agents capteurs coexistent avec des traitements uniques, répondant à des niveaux variables de tolérance au risque et de couverture d'assurance.
Leaders du Secteur Américain du Traitement des Troubles du Cycle de l'Urée
-
Abbott Laboratories
-
Bausch Health Companies Inc.
-
Amicus Therapeutics Inc.
-
Recordati Rare Diseases Inc.
-
Ultragenyx Pharmaceutical Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Traitement des Troubles du Cycle de l'Urée aux États-Unis Entreprises couvertes dans ce rapport
- Abbott Laboratories
- Aeglea BioTherapeutics Inc.
- Amicus Therapeutics Inc.
- Arcturus Therapeutics Holdings Inc.
- Bausch Health
- Biomarin Pharmaceutical
- Danone
- Erytech Pharma
- Eurocept Pharmaceuticals / Lucane Pharma SA
- Horizon Therapeutics
- Immedica Pharma AB
- Mead Johnson & Company
- Nestle
- Orpharma
- PTC Therapeutics
- Recordati Rare Diseases Inc.
- Relief Therapeutics Holding AG
- Sana Biotechnology Inc.
- Selecta Biosciences Inc.
- Sobi AB
- Synlogic
- Ultragenyx Pharmaceutical Inc.
- Zevra Therapeutics
Développements industriels récents dans Marché du Traitement des Troubles du Cycle de l'Urée aux États-Unis
- Mai 2026 : Satellite Bio a reçu la désignation de Maladie Pédiatrique Rare pour SB-101, débloquant un bon de révision prioritaire transférable d'une valeur pouvant atteindre 150 millions USD.
- Avril 2026 : Aurobindo a lancé le phénylbutyrate de glycérol générique à 4 479-4 929 USD par conditionnement de 25 mL, avec une décote de 15 à 20 % par rapport au Ravicti de marque.
- Mars 2026 : Korro Bio a levé 85 millions USD en placement privé pour financer les jalons cliniques de KRRO-121 jusqu'en 2028.
- Février 2026 : La FDA a accordé une approbation accélérée à la pegzilarginase (Loargys) pour le déficit en arginase 1 sur la base de l'essai de Phase 3 PEACE.
- Janvier 2026 : L'ECUR-506 d'iECURE a obtenu la désignation de Thérapie Médicale Avancée Régénérative, la positionnant pour une révision prioritaire.
Périmètre du Rapport sur le Marché Mondial Américain du Traitement des Troubles du Cycle de l'Urée
Selon le périmètre du rapport, les troubles du cycle de l'urée (TCU) sont des maladies métaboliques génétiques rares aux États-Unis qui empêchent le foie de décomposer l'azote (ammoniaque) en déchets, provoquant une accumulation toxique dans le cerveau. Le traitement vise à réduire l'ammoniaque par des régimes stricts pauvres en protéines, des suppléments d'arginine/citrulline et des médicaments capteurs d'azote, avec des transplantations hépatiques comme traitement potentiellement curatif.
Le marché américain du traitement des troubles du cycle de l'urée est segmenté par type de traitement, type de déficit enzymatique et voie d'administration. Par type de traitement, le marché comprend le phénylbutyrate de sodium, le phénylbutyrate de glycérol, le benzoate de sodium/phénylacétate, l'acide carglumique et les suppléments en acides aminés et formules spécialisées. Par type de déficit enzymatique, le marché est catégorisé en déficit en ornithine transcarbamylase, déficit en carbamoyl phosphate synthétase 1, déficit en argininosuccinate synthétase/citrullinémie I, déficit en argininosuccinate lyase, déficit en arginase 1, déficit en N-acétylglutamate synthase et autres. Par voie d'administration, le marché est segmenté en oral et intraveineux. Le rapport propose les tailles de marché et les prévisions en termes de valeur (USD) pour les segments susmentionnés.
Aperçu de la segmentation
| Phénylbutyrate de Sodium |
| Phénylbutyrate de Glycérol |
| Benzoate de Sodium / Phénylacétate |
| Acide Carglumique |
| Suppléments en Acides Aminés et Formules Spécialisées |
| Déficit en Ornithine Transcarbamylase |
| Déficit en Carbamoyl Phosphate Synthétase 1 |
| Déficit en Argininosuccinate Synthétase / Citrullinémie I |
| Déficit en Argininosuccinate Lyase |
| Déficit en Arginase 1 |
| Déficit en N-Acétylglutamate Synthase |
| Autres |
| Orale |
| Intraveineuse |
| Par Type de Traitement | Phénylbutyrate de Sodium |
| Phénylbutyrate de Glycérol | |
| Benzoate de Sodium / Phénylacétate | |
| Acide Carglumique | |
| Suppléments en Acides Aminés et Formules Spécialisées | |
| Par Type de Déficit Enzymatique | Déficit en Ornithine Transcarbamylase |
| Déficit en Carbamoyl Phosphate Synthétase 1 | |
| Déficit en Argininosuccinate Synthétase / Citrullinémie I | |
| Déficit en Argininosuccinate Lyase | |
| Déficit en Arginase 1 | |
| Déficit en N-Acétylglutamate Synthase | |
| Autres | |
| Par Voie d'Administration | Orale |
| Intraveineuse |
Questions Clés Répondues dans le Rapport
Quelle est la taille du marché américain du traitement des troubles du cycle de l'urée en 2026 ?
Le marché s'élevait à 1,23 milliard USD en 2026 et devrait atteindre 1,65 milliard USD d'ici 2032, reflétant un CAGR de 4,92 %.
Quel produit détient la part la plus élevée dans la thérapie actuelle ?
Le phénylbutyrate de glycérol représentait 52,24 % du marché de 2026, bien que les génériques lancés en 2025-2026 érodent les revenus des produits de marque.
Quel déficit enzymatique représente la plus grande cohorte traitée ?
La déficience en ornithine transcarbamylase a capturé 58,04 % des revenus spécifiques aux enzymes en 2026 et demeure le sous-type à la croissance la plus rapide avec un CAGR de 6,55 % jusqu'en 2032.
Comment les règles de thérapie par étapes affectent-elles les prescriptions ?
Les politiques d'UnitedHealthcare et d'autres payeurs exigent un échec du phénylbutyrate de sodium générique avant d'approuver le phénylbutyrate de glycérol, retardant l'accès jusqu'à trois mois et orientant les prescriptions initiales vers les génériques.
Quelles sont les perspectives pour les entrants en thérapie génique ?
Ultragenyx, iECURE et Satellite Bio détiennent chacun des désignations prioritaires, et s'ils démontrent un contrôle durable de l'ammoniaque, les traitements en dose unique pourraient commencer à supplanter les agents capteurs d'azote chroniques après 2028.
Les formulations intraveineuses gagnent-elles du terrain ?
Oui, les agents IV croissent à un CAGR de 7,17 % à mesure que les services d'urgence adoptent des protocoles standardisés d'hyperammoniémie spécifiant l'Ammonul IV pour un taux d'ammoniaque supérieur à 300 µmol/L.