
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 23.16 Milliarden US-Dollar |
| Marktgröße (2026) | 24.82 Milliarden US-Dollar |
| Marktgröße (2031) | 35.14 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 7.18 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des US-Drucksensorenmarkts von Mordor Intelligence
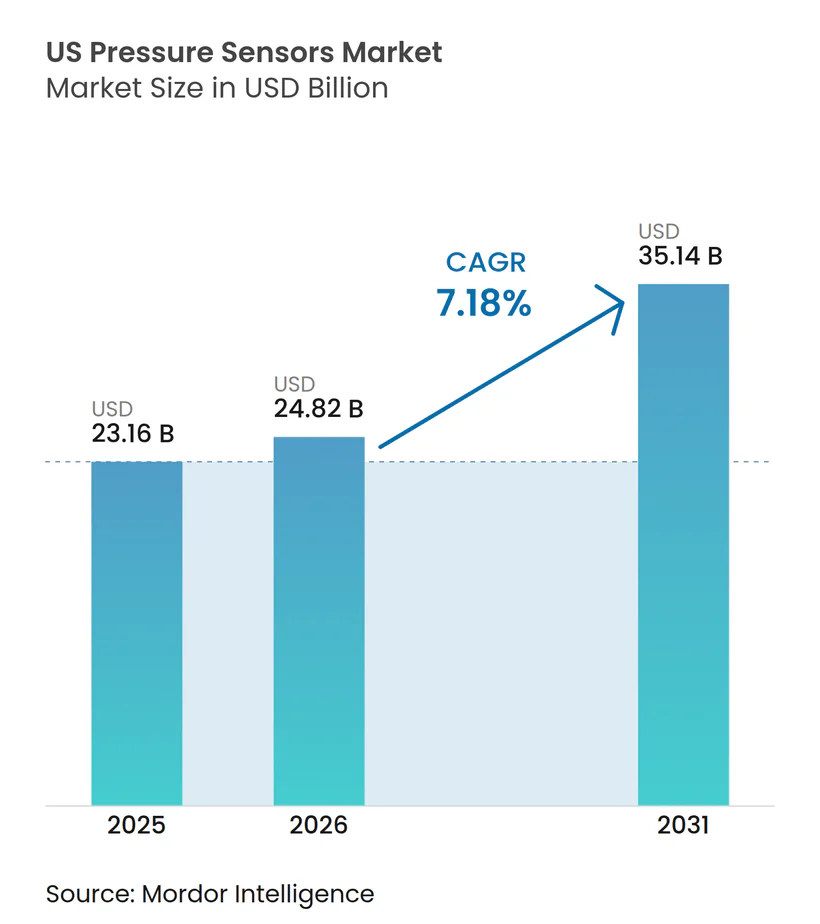
Die Größe des US-Drucksensorenmarkts wird voraussichtlich von USD 23,16 Milliarden im Jahr 2025 auf USD 24,82 Milliarden im Jahr 2026 wachsen und bis 2031 bei einer CAGR von 7,18 % über 2026–2031 USD 35,14 Milliarden erreichen. Halbleiterhersteller treiben einen großen Teil dieser Expansion voran, da Fertigungsbetriebe die Vakuum- und Gaskontrolltoleranzen unter ±0,05 % des Vollausschlags verschärfen. Verschärfte Sicherheitsvorschriften in der Automobil-, Medizin- und LNG-Infrastruktur halten die Nachfrage auch dann stabil, wenn Lieferketten unter Druck geraten. Die Konvergenz von MEMS- und NEMS-Plattformen verändert die Kostenkurven, wobei nanoskalige Geräte neue Genauigkeitsmaßstäbe setzen und gleichzeitig die Integration in KI-fähige Module erleichtern. Batteriebetriebene IoT-Systeme fördern die Einführung kapazitiver Bauformen, die niedrigen Stromverbrauch mit Temperaturstabilität verbinden. Regional profitiert der Süden von Energiekostenvorteilen, die neue Werke anziehen, während Heliumknappheit Verpackungsinnovationen erzwingt, die die langfristige Hermetizität verbessern.
Wichtigste Erkenntnisse des Berichts
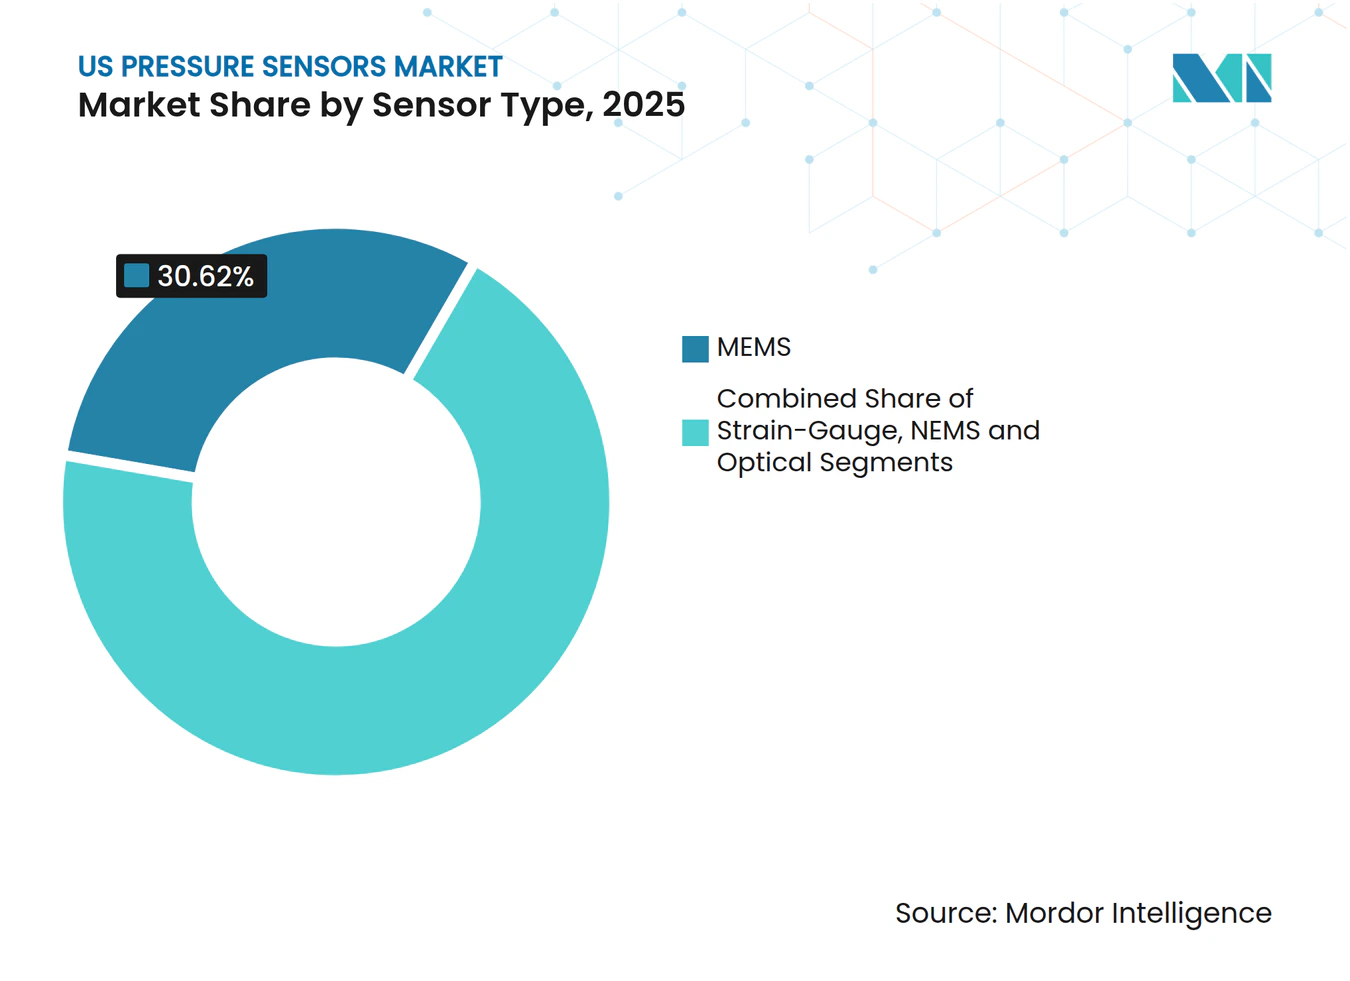
- Nach Sensortyp hielt MEMS im Jahr 2025 einen Marktanteil von 30,62 % am US-Drucksensorenmarkt; NEMS wird bis 2031 voraussichtlich mit einer CAGR von 11,85 % wachsen.
- Nach Technologie führten piezoresistive Geräte im Jahr 2025 mit einem Umsatzanteil von 45,35 %; kapazitive Bauformen werden bis 2031 voraussichtlich mit einer CAGR von 9,76 % zunehmen.
- Nach Druckbereich machten Drucksensoren für mittleren Druck im Jahr 2025 56,42 % der Größe des US-Drucksensorenmarkts aus, während Niederdruckmodelle mit einer CAGR von 8,18 % expandieren.
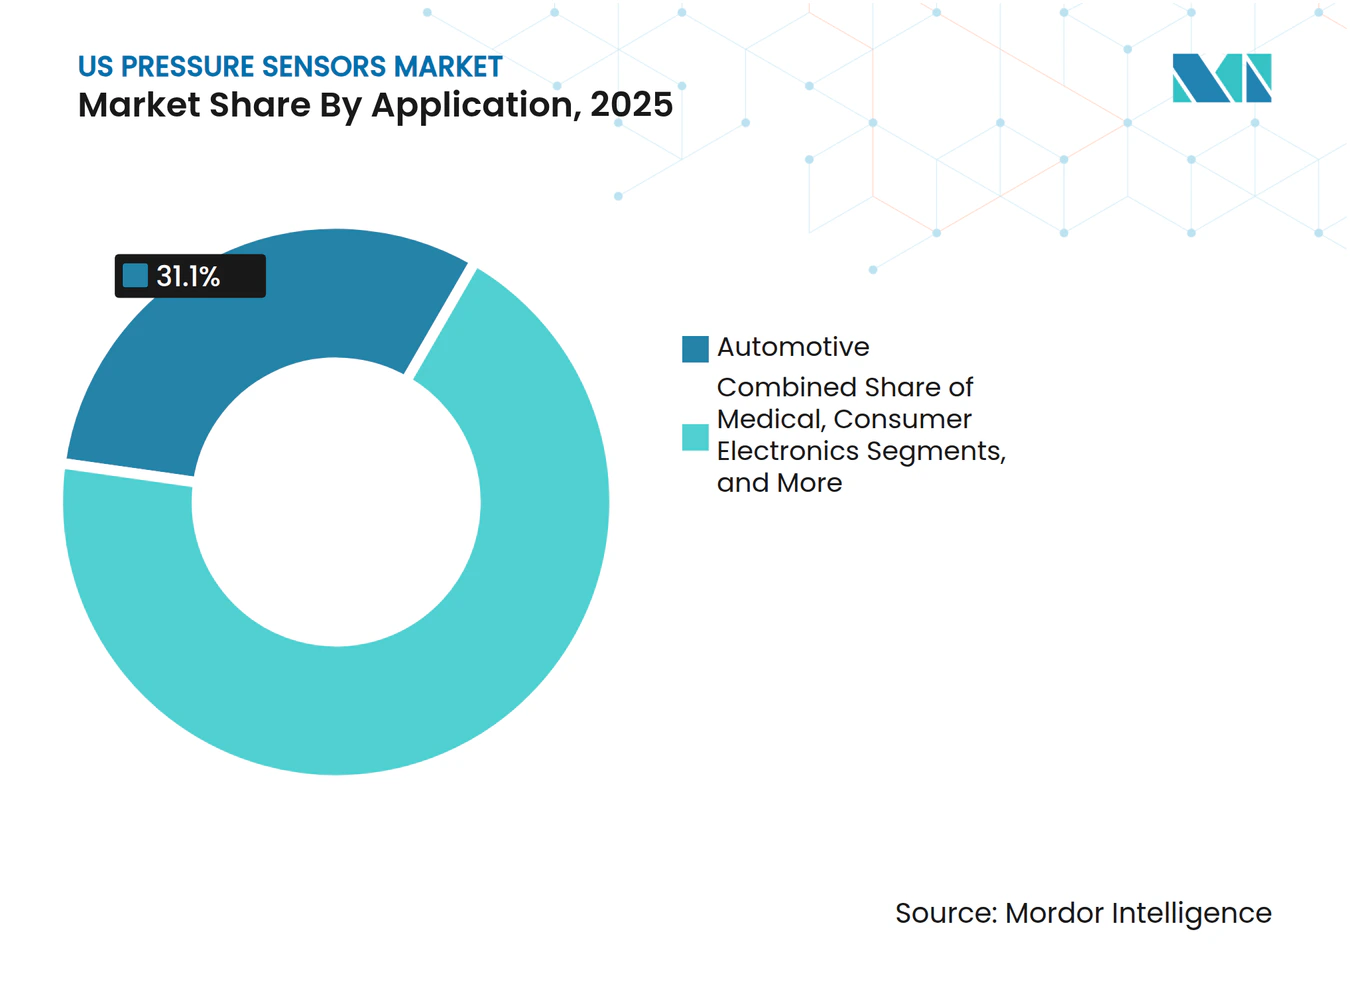
- Nach Anwendung beanspruchte die Automobilbranche im Jahr 2025 einen Marktanteil von 31,10 % am US-Drucksensorenmarkt und entwickelt sich bis 2031 mit einer CAGR von 9,42 % weiter.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Beschleunigter TPMS-Ersatzzyklus steigert die Nachfrage im Aftermarket | +1.2% | Nordosten, Mittlerer Westen | Mittelfristig (2–4 Jahre) |
| Medicare-Erstattung für Blutdruckmessgeräte für den Heimgebrauch | +0.8% | Süden, Westen | Kurzfristig (≤ 2 Jahre) |
| OSHA-Pflicht zur kontinuierlichen Protokollierung bei LNG-Anlagen | +0.9% | Süden, Golfküste | Mittelfristig (2–4 Jahre) |
| Nachfrage nach höchster Genauigkeit in Halbleiterfabriken | +1.5% | Westen, Nordosten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Beschleunigter TPMS-Ersatzzyklus steigert die Nachfrage im Aftermarket
Reifendrucküberwachungssysteme der ersten Generation erreichen nun das Ende ihrer Lebensdauer und schaffen Folgegeschäfte für Sensorlieferanten. Fahrzeuge, die nach dem TREAD Act von 2007 gebaut wurden, treten in den zweiten und dritten Ersatzzyklus ein, und die Exposition gegenüber Winterstreusalz im Nordosten und Mittleren Westen beschleunigt die Batterieentleerung. Bartec Auto IDs Rite-SensorBlue® von 2025, das auf Tesla-Modelle zugeschnitten ist, veranschaulicht den Wandel hin zu EV-optimierten Reifendrucküberwachungssystemen, die Bluetooth-Diagnose hinzufügen und Wartungsintervalle verlängern. Prädiktive Warnmeldungen in diesen Einheiten verlagern den Aftermarket von reaktiven Austauschen hin zu geplanter Wartung und unterstützen Premium-Preispunkte. [1]
Medicare-Erstattung für Blutdruckmessgeräte für den Heimgebrauch
Die erweiterte Medicare- und Medicaid-Abdeckung erreicht nun 84 % der staatlichen Pläne für selbst gemessene Blutdruckgeräte und eröffnet den Zugang für etwa 1,4 Millionen Begünstigte mit Bluthochdruck. Michigans Programm zahlt bis zu USD 75 pro Gerät und setzt damit einen nationalen Preisanker. Dieses Erstattungsumfeld fördert eine rasche Nachfrage nach zuverlässigen Niederdrucksensoren, die in kompakte Armmanschetten passen und gleichzeitig Daten in Telemedizin-Plattformen streamen. [2]
OSHA-Pflicht zur kontinuierlichen Protokollierung bei LNG-Anlagen
Seit Anfang 2024 schreibt die OSHA eine Echtzeit-Druckprotokollierung in LNG-Anlagen vor, was die Einführung von eigensicheren Sensoren vorantreibt, die für gefährliche Bereiche zertifiziert sind. Der Regelvorschlag der Behörde für Pipeline- und Gefahrgutverkehrssicherheit vom Januar 2025 für CO₂-Pipelines spiegelt diese Vorschriften wider und erweitert den Möglichkeitsbereich entlang der Golfküste. Implementierungskosten von USD 21,3 Millionen pro Jahr fließen direkt in Ausrüstungsbudgets für Anbieter, die SCADA-Konnektivitätsstandards erfüllen können. [3]
Nachfrage nach höchster Genauigkeit in Halbleiterfabriken
Fortlaufende Investitionen von über USD 540 Milliarden haben US-Fertigungsbetriebe auf einen Weg gebracht, bei 3 nm und darunter zu produzieren, was Prozessfenster verschärft und Sensoren mit einer Genauigkeit von <0,05 % des Vollausschlags erfordert. Resonatordesigns mit schwacher Kopplung liefern nun eine relative Abweichung von 1,99 % bei erhöhten Temperaturen, während eingebettete KI die Drift in Echtzeit kalibriert und die Sensorlebensdauer in Reinräumen verlängert.
Analyse der Hemmnisauswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Sättigung des Smartphone-Barometers | −0.6% | Westen | Kurzfristig (≤ 2 Jahre) |
| Heliumengpass erhöht MEMS-Verpackungskosten | −0.4% | National | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Sättigung des Smartphone-Barometers
Nahezu jedes Mittel- bis Hochklasse-Smartphone wird nun mit einem Barometersensor ausgeliefert, was das Volumenwachstum in der Unterhaltungselektronik begrenzt. Hersteller schwenken auf differenzierte Leistungsmerkmale um, wie z. B. ultraenergiearme Varianten für Wearables oder hochpräzise Höhenmesser für Drohnen, und erschließen Nischengewinne in einem ansonsten reifen Markt, der sich auf Lieferketten an der Westküste konzentriert.
Heliumengpass erhöht MEMS-Verpackungskosten
Ein Heliumpreisanstieg von 30 % seit 2024 erhöht die Kosten für hermetische Abdichtung. Anbieter reagieren mit alternativen Materialien und bleifreien Gehäusen für Siliziumkarbid-Chips, Lösungen, die auf der Konferenz für mikrofluidische Handhabungssysteme 2024 vorgestellt wurden. Neuartige Verpackungen reduzieren die Abhängigkeit von Edelgasen und erweitern die Betriebsbereiche bei hohen Temperaturen, was die Gesamtbetriebskosten für Industrienutzer senkt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Sensortyp:
NEMS stört traditionelle DominanzMEMS hielt im Jahr 2025 einen Marktanteil von 30,62 % am US-Drucksensorenmarkt und bildet die Grundlage für gängige Automobil- und Industriedesigns. Ertragsoptimierte Siliziumlinien halten die Stückkosten niedrig, während Graphenmembranen die Empfindlichkeit nun auf 66 µV/V/kPa steigern und die Auflösung für Höhenmesser und medizinische Wearables verbessern. Dehnungsmessstreifen-Geräte bleiben in rauen Umgebungen wie der vorgelagerten Ölförderung bevorzugt, wo Siliziumkarbid-Varianten bei 600 °C zuverlässig arbeiten. Optische Sensoren gewinnen in Umgebungen mit starken elektromagnetischen Feldern an Boden.
Da Gießereien gemeinsame Werkzeuge einsetzen, wird die Produktionsskala die Kostenlücken zu MEMS verringern und eine breitere Einführung in hochvolumigen medizinischen Einwegprodukten ermöglichen. Der US-Drucksensorenmarkt wird daher eine schrittweise Mischung aus Mikro- und Nanoformaten in Mischtechnologiemodulen erleben, die KI und Datenverschlüsselung einbetten.



Nach Technologie:
Kapazitive Sensorik gewinnt an DynamikPiezoresistive Architekturen führten im Jahr 2025 mit einem Umsatzanteil von 45,35 %, da Hersteller ausgereifte CMOS-Backend-Schritte wiederverwenden können. Jüngste Siliziumkarbid-Revisionen senken den Temperaturnullpunktkoeffizienten auf 0,08 % pro °C und eignen sich für raue Ölfeld- oder Luft- und Raumfahrtanforderungen. In ASICs eingebettete Polynomregressionsalgorithmen reduzieren Restfehler auf 0,008 % des Vollausschlags und richten die Genauigkeit an missionskritischen Erwartungen aus.
Kapazitive Sensorik, die voraussichtlich mit einer CAGR von 9,76 % zunehmen wird, bietet überlegene Energieeffizienz, die für batteriebetriebene IoT-Knoten unerlässlich ist. Die 2024er Veröffentlichung von ES Systems erreicht ±0,25 % des Vollausschlags Gesamtfehler und bietet I²C-, SPI- und Analogausgänge. Resonanztechniken bleiben in Spezialvakuummessgeräten, wo eine Auflösung von 0,1 Pa den Kammerdruck in Halbleitern steuert. Der US-Drucksensorenmarkt wird wettbewerbliche Überschneidungen erleben, da Anbieter mehrere Technologien in einzelne Gehäuse integrieren, die es OEMs ermöglichen, die Leistung auf anwendungsspezifische Schwellenwerte abzustimmen.
Nach Druckbereich:
Niederdruckpräzision treibt Innovation voranMitteldruckgeräte von 10 kPa bis 1 MPa trugen im Jahr 2025 56,42 % zur Größe des US-Drucksensorenmarkts bei, da sie HLK-, Hydraulik- und Prozessaufgaben abdecken. Die Nichtlinearität liegt nun bei 0,71 % über einem Umgebungsbereich von −30 °C bis +60 °C, was die Kalibrierungszyklen für OEMs reduziert.
Niederdruckmodelle unter 10 kPa werden andere Bereiche mit einer CAGR von 8,18 % übertreffen, unterstützt durch medizinische Wearables, die subtile Atemmuster erkennen, und durch Umweltstationen, die die Luftqualität messen. Flexible Polymermembranen erfassen nun Drücke bis zu 1,5 kPa und stabilisieren sich in unter 50 ms, was sie ideal für die kontinuierliche Patientenüberwachung macht. Hochdruckvarianten über 1 MPa bleiben bei der Tiefbohrung und der hydraulischen Frakturierung entscheidend. Siliziumkarbid-Chips halten 350 bara bei 600 °C stand, ein Leistungsbereich, der US-Luft- und Raumfahrtprogramme wettbewerbsfähig hält. Der US-Drucksensorenmarkt wird sich daher nach Anwendungsschwere segmentieren, nicht nur nach absolutem Druck.
Nach Anwendung:
Automobilinnovation treibt doppelte Führungsposition voranDie Automobilbranche hielt im Jahr 2025 einen Marktanteil von 31,10 % am US-Drucksensorenmarkt und verzeichnet auch die höchste CAGR von 9,42 %. Reifendrucküberwachungssystem-Mandate garantieren Basisvolumina, und der Wechsel zu EV-Plattformen erhöht die Nachfrage nach Batteriendruck- und Wärmemanagement-Sensoren. Bartecs Bluetooth-Reifendrucküberwachungssystem-Werkzeugpalette unterstreicht den Trend zu Over-the-Air-Diagnosen, die die Werkstattzeit reduzieren.
Medizinische Geräte sind die nächste Wachstumsarena, da die öffentliche Erstattung ausgeweitet wird. Heimblutdruckmessgeräte verbinden sich über Mobilfunk-Hubs und erweitern cloud-verbundene Kohorten für die Kardiologieforschung. Die industrielle Automatisierung stützt sich auf Druckdaten für die vorausschauende Wartung, während Luft- und Raumfahrt sowie Verteidigung strahlungstolerante Modelle fordern. Die HLK-Einführung steigt, da Gebäudeeigentümer Sensorarrays einsetzen, um den Energieverbrauch der Luftaufbereitung zu optimieren. In jedem Bereich beschleunigt eingebettete KI die Umwandlung von Rohdruckdaten in verwertbare Ereignisse und integriert Sensoren weiter in End-to-End-Wertversprechen innerhalb des US-Drucksensorenmarkts.

Nach Ausgangsschnittstelle:
Digitale Protokolle ermöglichen fortschrittliche AnalysenAnalog führt bei Legacy-Installationen, da SPS-Eingangskarten bereits Spannungs- oder Stromschleifen entsprechen. Allerdings begrenzen Rauschempfindlichkeit und begrenzte Metadaten die Nützlichkeit. Intelligente Hybride betten A/D-Wandlung neben dem Sensorelement ein und geben dann Spannung für Abwärtskompatibilität aus, während sie dieselben Daten über I²C bereitstellen.
Digitale Schnittstellen wie I²C und SPI expandieren in der Fabrikautomatisierung und bei medizinischen Geräten und ermöglichen es Nutzern, Temperaturkompensation und Selbstdiagnose-Flags abzurufen. Sensatas digitaler Wasserdrucksensor leitet Leckagewarnungen an SCADA-Dashboards für Versorgungsunternehmen weiter. Da Edge-Analysen zunehmen, veranschaulichen Ethernet-APL-zertifizierte Durchflussmesser von ABB, wie deterministische Vernetzung nun die Sensorebene erreicht und einheitliche Datengeflechte in Anlagen schafft. Es wird erwartet, dass der US-Drucksensorenmarkt zukünftige Designgewinne auf digital-fähige Lagereinheiten ausrichtet, die die Inbetriebnahmezeit verkürzen.
Geografische Analyse
Landesweiter Markt für Drucksensoren in den Vereinigten Staaten
Die Fertigungsnachfrage ist breit über die Automobil-, Halbleiter-, Medizingeräte- und Energieversorgungsketten verteilt und bildet eine ausgewogene Basis, die die Branche vor branchenspezifischen Schwankungen schützt. Halbleiterfabriken verschärfen Prozesstoleranzen unter ±0,05 % FS und ziehen ultragenau messende Geräte nach sich, während landesweite TPMS-Vorschriften einen verlässlichen Ersatzzyklus aufrechterhalten. Die nationale Nachfrage tendiert zu Sensoren im mittleren Druckbereich, die im Jahr 2025 einen Marktanteil von 56,42 % am US-Markt für Drucksensoren hielten, während Niederdruckmodelle mit einem CAGR von 8,18 % voranschreiten, da die häusliche Gesundheitsüberwachung zunimmt.
Markt für Drucksensoren in den Vereinigten Staaten
Bundesweite Sicherheitsvorschriften – darunter die OSHA-Anforderung zur kontinuierlichen Protokollierung für LNG-Anlagen und die vorgeschlagenen PHMSA-Regeln für CO₂-Pipelines – verankern die kontinuierliche Drucküberwachung in der kritischen Infrastruktur. Diese Vorschriften schaffen planbare Beschaffungsbudgets, da Betreiber eigensichere Sensoren installieren müssen, die über SCADA-Netzwerke für die Echtzeit-Compliance-Berichterstattung angebunden sind. Im industriellen Bereich steigern wachsende Automatisierungsinvestitionen die Nachfrage nach Geräten mit digitalem Ausgang, die Predictive-Maintenance-Plattformen speisen, während 84 % der Medicaid-Programme mittlerweile selbst gemessene Blutdruckgeräte abdecken und damit das Sensorvolumen für vernetzte Medizingeräte erhöhen. Regulatorischer Nachfragesog und Erstattungsanreize bilden gemeinsam eine strukturell diversifizierte Wachstumsgrundlage für den US-Markt für Drucksensoren.
Inländischer Markt für Drucksensoren in den Vereinigten Staaten
Initiativen zur Stärkung der Lieferkettenwiderstandsfähigkeit fördern die inländische Beschaffung kritischer Komponenten, und angekündigte Halbleiterkapazitätsverpflichtungen von mehr als 540 Milliarden USD katalysieren lokale Sensorvereinbarungen. Die Heliumknappheit hat landesweit Investitionen in alternative hermetische Verpackungen angeregt, die die Abhängigkeit von Edelgasen verringern und die Betriebsbereiche für Designs in rauen Umgebungen erweitern. Die Integration von Edge-KI entwickelt sich als übergreifendes Thema in Fabriken, Fahrzeugen und Medizingeräten und veranlasst Hersteller dazu, Machine-Learning-Kerne einzubetten, die Driftkorrektur und Anomalieerkennung direkt auf dem Gerät durchführen. Wettbewerbsvorteile sind zunehmend daran geknüpft, solche intelligenten Module in großem Maßstab bereitzustellen, was dazu beiträgt, Preisaufschläge trotz steigender Rohstoffkosten aufrechtzuerhalten.
Wettbewerbslandschaft
Marktkonzentration
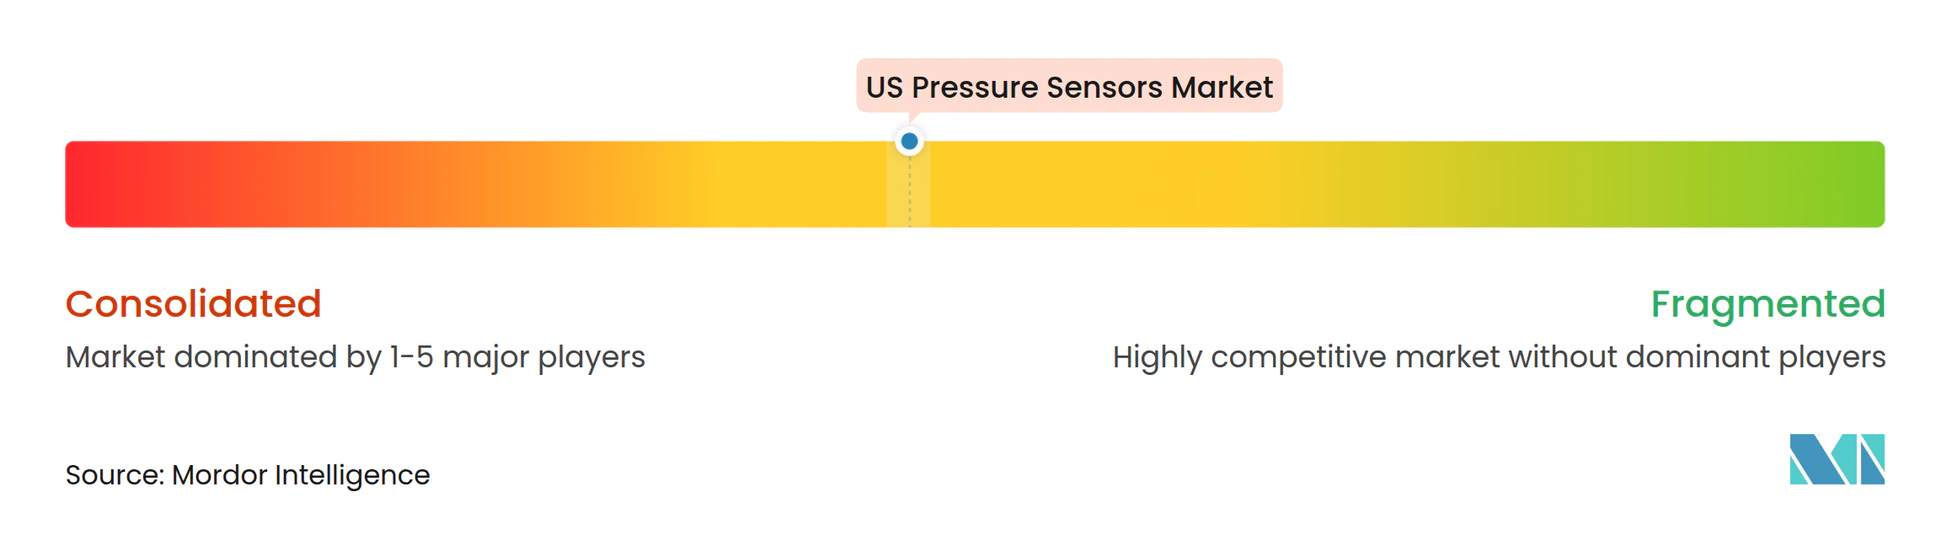
Der US-Drucksensorenmarkt ist mäßig fragmentiert. Honeywell, Bosch und Sensata nutzen vertikale Integration, um wichtige OEM-Positionen zu sichern und anspruchsvollen Qualitätsprüfungen zu entsprechen. Die Akquisitionstätigkeit ist hoch: Emerson kaufte Flexim und DwyerOmega übernahm Process Sensing Technologies im Jahr 2024 und erweiterte damit die Reichweite in komplementäre Durchfluss- und Feuchtigkeitssensorik.
Volumensorientierte Akteure verfolgen Skaleneffekte für Automobil- und Verbraucherchargen, während Nischenspezialisten wie All Sensors Corp. und Kulite sich auf Luft- und Raumfahrt sowie industrielle Extrembereiche konzentrieren, wo die Stückmargen höher sind. Diese Zweiteilung lenkt unterschiedliche F&E-Prioritäten; Tier-1-Anbieter verfeinern das ASIC-Co-Design für niedrigeren Stromverbrauch, während Spezialisten Siliziumkarbid- oder Graphenmembranen entwickeln, die korrosiven und Hochtemperaturumgebungen standhalten.
Die Integration von Edge-KI stellt ein paralleles Wettbewerbsfeld dar. Anbieter, die Inferenz-Engines im Sensorgehäuse bündeln, reduzieren Latenz und Cloud-Bandbreite – Merkmale, die bei Anlageneigentümern Anklang finden, die die Cybersicherheit durch lokale Analysen stärken möchten.
Marktführer der US-Drucksensorenbranche
-
Honeywell International Inc.
-
Sensata Technologies Inc.
-
Bosch Sensortec GmbH
-
Emerson Electric Co.
-
TE Connectivity Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
US-Markt für Drucksensoren Unternehmen in diesem Bericht
- Honeywell International Inc.
- Sensata Technologies Inc.
- Bosch Sensortec GmbH
- Emerson Electric Co. (Rosemount)
- ABB Ltd.
- Infineon Technologies AG
- STMicroelectronics NV
- Tektronix-Kistler Group
- NXP Semiconductors NV
- Panasonic Industry Co.
- TE Connectivity Ltd.
- Omron Corporation
- Pressure Systems Inc.
- All Sensors Corp.
- Endress+Hauser AG
- Rockwell Automation Inc.
- Yokogawa Electric Corp.
- Siemens AG
- Kulite Semiconductor Products Inc.
- TDK-Invensense Inc.
Lesen Sie die Analyse der Markt für Drucksensoren in den USA-Unternehmen
Neueste Industrielle Entwicklungen in US-Markt für Drucksensoren
- Mai 2025: Cubic präsentierte Gas-, Feuchtigkeits- und optische Partikelsensoren für Öl & Gas, Halbleiter und medizinische Anwendungen auf der SENSOR+TEST 2025 und erweiterte damit seine Reichweite in Mehrparameter-Lösungen.
- März 2025: MinebeaMitsumi setzte sich ein Umsatzziel von JPY 200 Milliarden für seine Halbleitersparte bis zum Geschäftsjahr 3/29 und priorisierte MEMS- und Dehnungsmessstreifen-Linien im US-Drucksensorenmarkt.
- Februar 2025: ABB steigerte den Umsatz 2024 um 2 % auf USD 32,85 Milliarden und verwies auf stärkere Messprodukte einschließlich Drucksensoren und erhöhte die Kapitalausgaben auf USD 845 Millionen.
- Januar 2025: Bartec Auto ID veröffentlichte neue Reifendrucküberwachungssystem-Servicewerkzeuge, die die Diagnose für Reifentechniker vereinfachen und mit dem expandierenden Aftermarket-Ersatzzyklus übereinstimmen.
US-Markt für Drucksensoren Berichtsumfang und Forschungsmethodik
Marktdefinitionen und wichtige Abdeckung
Gemäß Mordor Intelligence definieren wir den US-Drucksensorenmarkt als alle neu gebauten elektronischen Geräte, die Fluid- oder Gasdruck in einen elektrischen Ausgang umwandeln, einschließlich blanker MEMS-Chips, verpackter Chips, Platinenmontagemodule und industrieller Transmitter, die an Original-Equipment- und Servicekanäle in den Bereichen Automobil, Medizin, Verbraucher, Prozess und Luft- und Raumfahrt geliefert werden. Die Bewertung wird ab Werk in US-Dollar vor Händlermargen ausgedrückt.
Ausschluss: Mechanische Bourdon-Manometer, eigenständige Signalaufbereitungssoftware und Kalibrierungsdienstleistungen Dritter fallen außerhalb unseres Geltungsbereichs.
Segmentierungsübersicht
- Nach Sensortyp
- MEMS
- Dehnungsmessstreifen
- NEMS
- Optisch
- Nach Technologie
- Piezoresistiv
- Kapazitiv
- Resonant
- Sonstige
- Nach Ausgangsschnittstelle
- Analog
- Digital (I²C/SPI)
- Nach Druckbereich
- <10 kPa (Niederdruck)
- 10 kPa – 1 MPa (Mitteldruck)
- >1 MPa (Hochdruck)
- Nach Anwendung
- Automobil
- Medizin
- Unterhaltungselektronik
- Industrie
- Luft- und Raumfahrt sowie Verteidigung
- Lebensmittel und Getränke
- HLK
- Sonstige
Detaillierte Forschungsmethodik und Datenvalidierung
Schreibtischrecherche
Unsere Analysten zogen grundlegende Volumina und Preishinweise aus erstklassigen öffentlichen Quellen wie der Mikroelektronikstatistik des US Census Bureau, dem Erzeugerpreisindex des Bureau of Labor Statistics für elektronische Komponenten, Einreichungen der Nationalen Straßenverkehrssicherheitsbehörde zu Reifendruckmandaten und Branchengruppen-Briefings der MEMS & Sensors Industry Group und SEMI. Unternehmens-10-Ks, Investorenunterlagen und technische Papiere wurden gegengeprüft, während D&B Hoovers und Dow Jones Factiva granulare Umsatzaufteilungen und Transaktionsnachrichten hinzufügten. Weitere Datenbanken, darunter MarkLines für die Fahrzeugproduktion und Questel für die Patentgeschwindigkeit, schärften die Schätzungen zu Einführungstrends. Diese Liste ist illustrativ und nicht erschöpfend.
Primärforschung
Interviews mit US-amerikanischen fabless Designhäusern, Automobil-Tier-1-Ingenieurmanagern, Leitern der biomedizinischen Abteilungen von Krankenhäusern und Wartungsleitern von Prozessanlagen an der Golfküste halfen uns, Importanstiege, durchschnittliche Verkaufspreise und aufkommende drahtlose Designgewinne zu validieren, was wiederum die Schreibtischrecherche-Ergebnisse ausbalancierte.
Marktgrößenbestimmung und Prognose
Ein nationaler Top-down-Aufbau beginnt mit rekonstruierten Produktions- plus Nettoimportwerten, die unter HS 9026 und 9031 kodiert sind, die dann nach Sensorkategorie unter Verwendung historischer Lieferanteile segmentiert werden. Selektive Bottom-up-Kontrollpunkte, Lieferanten-Rollups und Stichproben von Durchschnittsverkaufspreis × Volumen von zehn wichtigen Herstellern testen und passen bei Bedarf die Gesamtwerte an. Zu den Kerntreibern, die in das Modell eingespeist werden, gehören die Produktion von Leichtfahrzeugen, der installierte Bestand an Reifendrucküberwachungssystem-ausgestatteten Fahrzeugen, Kapitalausgaben für Halbleiterfabriken, die Anzahl aktiver US-Bohranlagen und durchschnittliche Intensivbettenzugänge. Multivariate Regression, unterstützt durch Szenarioanalysen rund um die EV-Durchdringung und Fabrikautomatisierungsausgaben, leitet die Prognose 2025–2030, wobei Lücken in Niedrigvolumen-Nischen aus nächsten Proxy-Verhältnissen interpoliert werden.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden auf Varianzprüfungen gegen Handelsdatenanomalien, Peer-Modellvergleiche und eine zweistufige Analysten-Überprüfung vor der Freigabe unterzogen. Berichte werden jährlich aktualisiert; wesentliche Ereignisse wie bundesweite Sicherheitsmandate lösen Zwischenaktualisierungen aus, und eine abschließende Überprüfung wird kurz vor der Kundenveröffentlichung abgeschlossen.
Warum unsere Ausgangsbasis für den US-Drucksensorenmarkt Verlässlichkeit gebietet
Veröffentlichte Zahlen variieren, weil Analysten unterschiedliche Sensorbündel, Preisleitern und Aktualisierungsrhythmen wählen. Umfangsbreite, Basisjahrsverzerrungen und ungeprüfte Durchschnittsverkaufspreisannahmen weiten die Lücke oft aus.
Mordors disziplinierte Segmentierung von MEMS-, Dehnungsmessstreifen- und optischen Geräten, seine jährliche Bottom-up-Plausibilitätsprüfung und seine Handelscodeverankerung halten unsere Ausgangsbasis 2025 für Entscheidungsträger verlässlich.
Benchmark-Vergleich
| Marktgröße | Anonymisierte Quelle | Primärer Lückentreiber |
|---|---|---|
| USD 23,16 Mrd. (2025) | ||
| USD 3,70 Mrd. (2024) | Globale Unternehmensberatung A | Erfasst nur verpackte Chips; schließt Transmitter und Aftermarket-Module aus |
| USD 4,34 Mrd. (2024) | Branchenjournal B | Verwendet konservative Durchschnittsverkaufspreise, die ausschließlich aus der Unterhaltungselektronik stammen |
| USD 2,80 Mrd. (2024) | Forschungsboutique C | Verwendet das Preisgerüst von 2021 und passt sich nicht an IoT-verknüpfte Sensor-Upgrades an |
Kurz gesagt: Während andere Verlage den Fokus einengen oder Preise einfrieren, verbindet Mordor Intelligence umfassenden Geltungsbereich mit wiederkehrenden Datendurchläufen und liefert eine ausgewogene, transparente Ausgangsbasis, die Stakeholder leicht nachvollziehen und reproduzieren können.
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des US-Drucksensorenmarkts?
Der Markt ist im Jahr 2026 USD 24,82 Milliarden wert und wird voraussichtlich bis 2031 USD 35,14 Milliarden erreichen.
Welches Anwendungssegment führt den US-Drucksensorenmarkt an?
Automobilanwendungen beanspruchen einen Marktanteil von 31,10 % und weisen bis 2031 auch die höchste CAGR von 9,42 % auf.
Warum gewinnen kapazitive Drucksensoren an Beliebtheit?
Kapazitive Bauformen bieten überlegene Energieeffizienz und Temperaturstabilität und treiben eine CAGR von 9,76 % voran, insbesondere bei batteriebetriebenen IoT-Geräten.
Wie wirkt sich der Heliumengpass auf die Drucksensorenproduktion aus?
Heliumpreiserhöhungen steigern die Kosten für hermetische Verpackungen und veranlassen Hersteller, auf alternative Materialien und bleifreie Bauformen umzusteigen, die die Abhängigkeit verringern.
Welche Vorschriften fördern eine neue Nachfrage nach Drucksensoren?
Die OSHA-Pflicht zur kontinuierlichen Protokollierung für LNG-Anlagen und die vorgeschlagenen CO₂-Pipeline-Regeln der PHMSA schaffen eine stetige Nachfrage nach für gefährliche Umgebungen zertifizierten Sensoren.
Welche US-Region verzeichnet die schnellste industrielle Expansion bei Drucksensoren?
Der Süden, insbesondere die Golfküste, wächst aufgrund der LNG-Infrastruktur und günstiger Energiekosten schnell und beschleunigt den Sensoreinsatz in industriellen und medizinischen Anwendungen.