
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Historischer Datenzeitraum | 2021 - 2024 |
| Wachstumsrate | 10.62 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
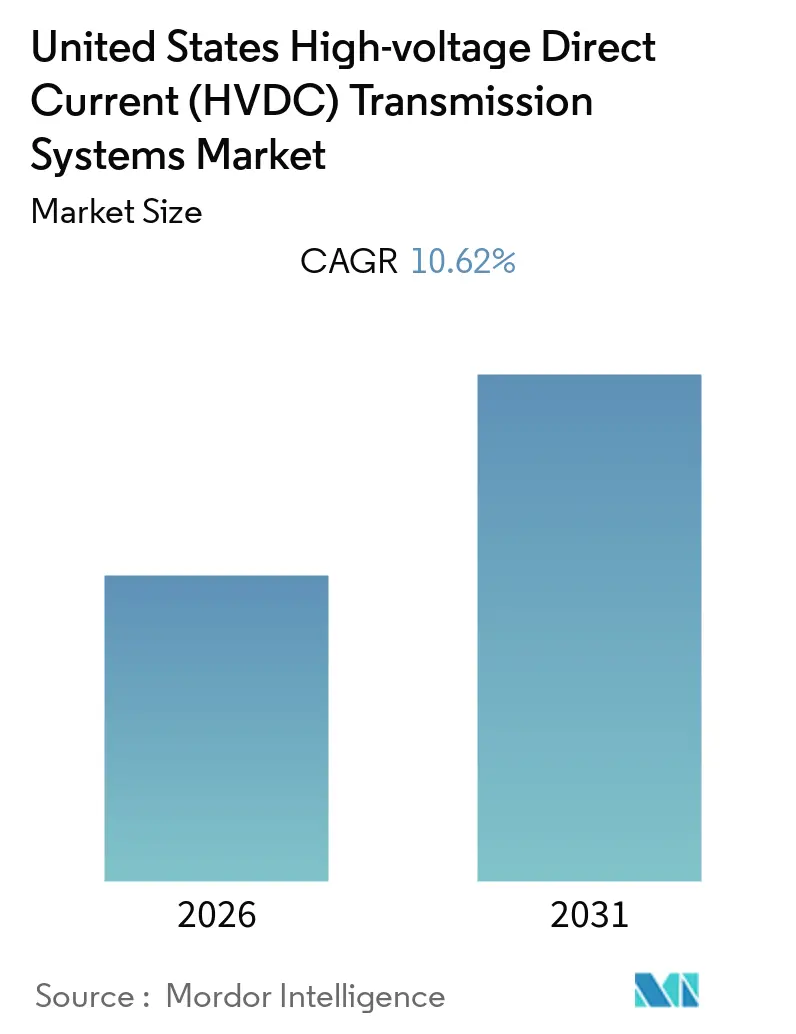
Marktanalyse für Hochspannungsgleichstromübertragungssysteme (HVDC) in den Vereinigten Staaten von Mordor Intelligence
Die Marktgröße für Hochspannungsgleichstromübertragungssysteme (HVDC) in den Vereinigten Staaten wird voraussichtlich im Prognosezeitraum (2026–2031) eine CAGR von 10,62 % verzeichnen.
- Das Untersee-HVDC-Übertragungssystem wird aufgrund bevorstehender Projektentwicklungen und eines zunehmenden Fokus auf den Stromhandel zwischen Ländern voraussichtlich ein erhebliches Wachstum verzeichnen.
- Technologische Fortschritte bei HVDC-Übertragungssystemen werden voraussichtlich dazu beitragen, betriebliche Probleme bei Offshore-Wind- und solarbasierten Stromübertragungssystemen zu mindern. Daher wird erwartet, dass dies eine bessere Wachstumschance für den HVDC-Übertragungssystemmarkt im Land bietet.
- Die zunehmende Durchdringung erneuerbarer Energiequellen wird den US-amerikanischen Markt für Hochspannungsgleichstromübertragungssysteme (HVDC) im Prognosezeitraum voraussichtlich antreiben.
Markttrends und Einblicke
Der Übertragungstyp Untersee-HVDC-Übertragungssystem wird voraussichtlich ein erhebliches Wachstum verzeichnen
- Die Unterseeübertragung von Strom gewinnt aufgrund des zunehmenden Fokus auf den Stromhandel zwischen Ländern an Bedeutung. Das HVDC-Untersee-Stromübertragungssystem gilt als Schlüsseltechnologie für die Entwicklung zukünftiger Stromübertragungsnetze. Es ist auch die einzige verfügbare Lösung für die Übertragung von Hochleistung über lange Unterseedistanzen. Aus diesen Gründen werden HVDC-Leitungen weltweit bevorzugt für die Verbindung von Offshore-Windparks eingesetzt.
- Im HVDC-Übertragungssystem können die Untersee-Stromkabel kostengünstiger sein, insbesondere bei einer langen Verbindung, bei der die Kapazität des Kabels zu viel zusätzlichen Ladestrom erfordert.
- Ab 2020 werden bevorstehende Projekte in den Vereinigten Staaten wie Atlantic Wind Connection-Transmission (im Wert von ca. 5 Milliarden USD), Grain Belt Express Clean Line (im Wert von ca. 3 Milliarden USD) und Trans-West Express Transmission Line (im Wert von ca. 3 Milliarden USD) voraussichtlich eine enorme Nachfrage nach HVDC-Übertragungssystemen erzeugen.
- Im Juni 2021 gab SOO Green HVDC Link die Auswahl der Prysmian Group als bevorzugten Lieferanten von Hochspannungsgleichstromkabelsystemen für ein einzigartiges Übertragungsprojekt bekannt, das unterirdisch entlang bestehender Eisenbahnwegerechte installiert werden soll. Das interregionale 2.100-MW-Projekt, das als erstes Glied in einem nationalen Netz für saubere Energie gilt, wird zwei der größten Energiemärkte in den Vereinigten Staaten verbinden.
- Faktoren wie die zunehmende Anzahl von Offshore-Windparks sowie Verbindungen zwischen Ländern durch Unterseekabel werden voraussichtlich die Nachfrage nach Unterseeübertragungssystemen im Prognosezeitraum steigern.
- Daher werden Untersee-HVDC-Übertragungssysteme aufgrund der oben genannten Punkte im Prognosezeitraum voraussichtlich ein erhebliches Wachstum verzeichnen.

Zunehmende Durchdringung erneuerbarer Energiequellen treibt die Marktnachfrage an
- Die US-amerikanische Stromversorgung befindet sich in einem bedeutenden Wandel, weg von fossilen Brennstoffen und hin zu erneuerbaren Energiequellen. Darüber hinaus sind Wind- und Solar-PV auf dem Weg, die günstigsten Stromquellen zu werden, und bieten damit neue Möglichkeiten zur Dekarbonisierung. Da außerdem eine größere Anzahl von Kohlekraftwerken stillgelegt wird, wird die erneuerbare Stromerzeugung voraussichtlich eine wichtige Rolle bei der Deckung des steigenden Energiebedarfs spielen.
- Darüber hinaus sinken die Kosten für die Erzeugung erneuerbarer Energie, hauptsächlich Solar- und Windenergie, kontinuierlich. Die Hauptgründe sind Fertigungsinnovationen, Verbesserungen bei Windturbinenmaterialien und -designs, Skaleneffekte sowie Fortschritte bei thermischen Energiespeichersystemen für konzentrierte Solarkraftwerke (CSP).
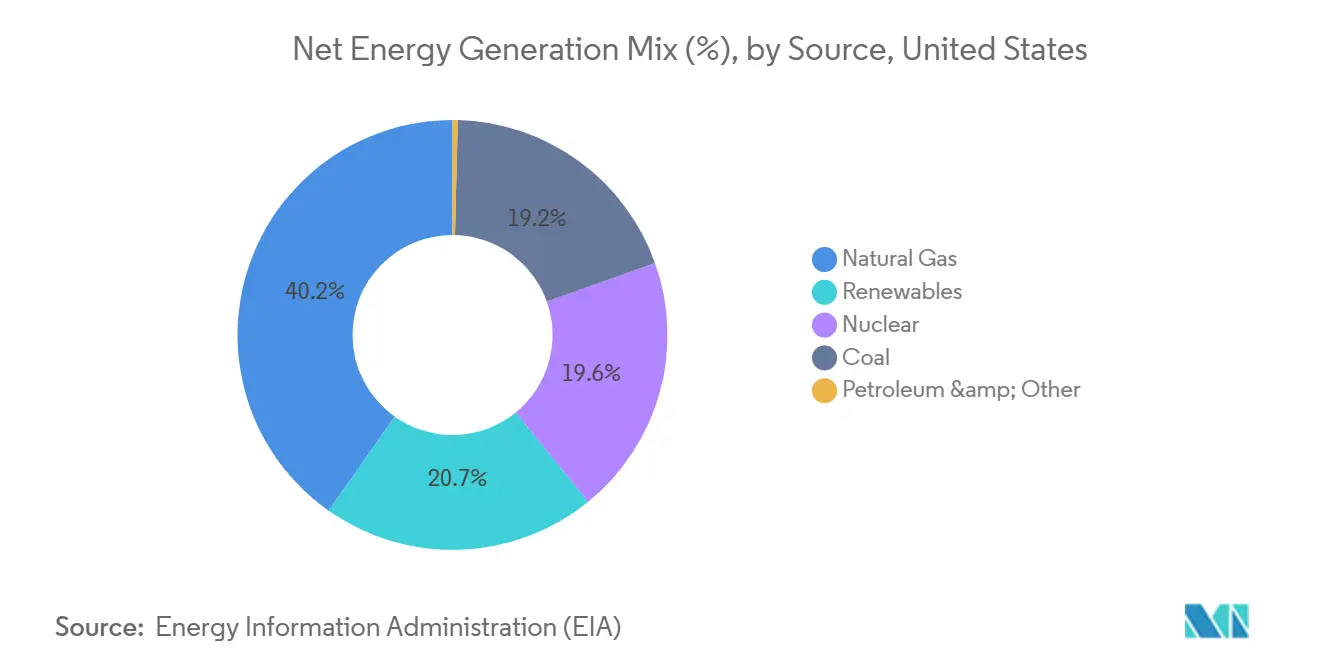
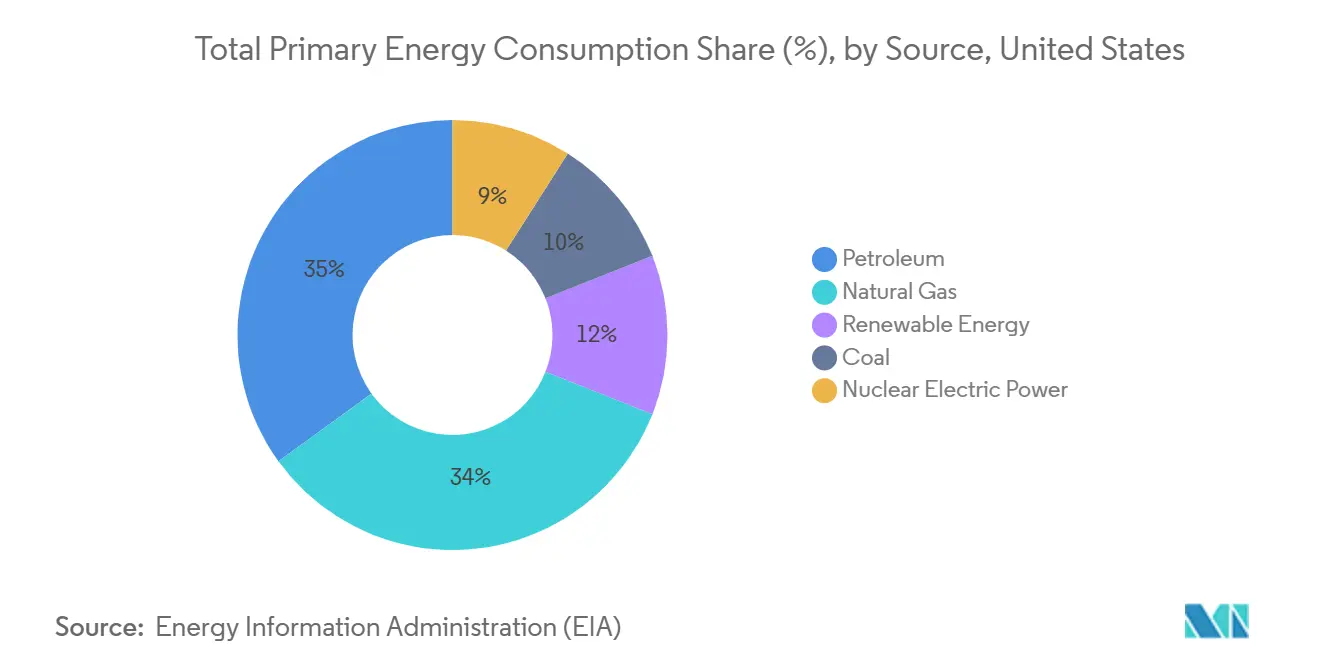
- Darüber hinaus lieferten erneuerbare Energien in den Vereinigten Staaten im Jahr 2020 etwa 11,59 Billiarden britische Wärmeeinheiten (Btu), was 12 % des gesamten Energieverbrauchs entspricht. Der Elektrizitätssektor machte etwa 60 % des gesamten US-amerikanischen Verbrauchs erneuerbarer Energie im Jahr 2020 aus, und etwa 20 % der gesamten US-amerikanischen Stromerzeugung stammten aus erneuerbaren Energiequellen.
- Außerdem befinden sich erneuerbare Kraftwerke in der Regel in ländlichen Gebieten und benötigen Fernübertragungsleitungen, um den erzeugten Strom zu den Verbrauchern zu liefern. HVDC ist zu einem integralen Bestandteil vieler Übertragungsnetze geworden, da es entfernte Quellen der Stromerzeugung (erneuerbare Quellen wie Wasser- oder Windkraft) mit Lastzentren verbinden kann, wo er benötigt wird, Hunderte oder sogar Tausende von Kilometern entfernt.
- Es gibt Pläne zur Entwicklung der 600-kV-, 4.000-MW-Leitung Plains and Eastern Clean Line, um Windenergie aus dem Oklahoma-Texas-Panhandle nach Arkansas, Tennessee und anderen Bundesstaaten in der Region zu liefern.
- Darüber hinaus unterstützen ein dänisches Investmentunternehmen und Siemens AG eine vorgeschlagene unterirdische Hochspannungsgleichstrom-Übertragungsleitung im Wert von 2,5 Milliarden USD, die möglicherweise die erste ihrer Art in den Vereinigten Staaten sein wird.
- Im Oktober 2021 wählten Orsted und Eversource Siemens Energy aus, um ein Übertragungssystem für einen 924-MW-Offshore-Windpark zur Stromversorgung des Bundesstaates New York zu liefern. Sunrise Wind wird das erste Offshore-Windprojekt in den Vereinigten Staaten sein, das HVDC-Übertragungstechnologie einsetzt.
- Daher werden aufgrund der oben genannten Punkte zunehmende Installationen erneuerbarer Energien den US-amerikanischen Markt für Hochspannungsgleichstromübertragungssysteme (HVDC) im Prognosezeitraum voraussichtlich antreiben.
Regulatorisches Umfeld
Die Entwicklung der HGÜ-Übertragung in den Vereinigten Staaten wird durch bundesweite Backstop-Befugnisse und Zuverlässigkeitsanforderungen geprägt. Gemäß Abschnitt 216 des Federal Power Act (FPA) (in der durch den Infrastructure Investment and Jobs Act geänderten Fassung) identifiziert das US-Energieministerium (DOE) National Interest Electric Transmission Corridors (NIETCs), und die Federal Energy Regulatory Commission (FERC) kann unter bestimmten Bedingungen, einschließlich Untätigkeit oder Ablehnung durch Bundesstaaten, Genehmigungen für bestimmte zwischenstaatliche Stromübertragungsanlagen in diesen Korridoren erteilen.
FERC Order No. 1977 (in Kraft seit Juli 2024) aktualisierte die Antragsanforderungen und das Verfahren für Genehmigungen zur Standortwahl zwischenstaatlicher Stromübertragungsanlagen und brachte Dokumentation und umweltgerechtigkeitsbezogene Elemente in Einklang mit dem Rahmenwerk nach dem IIJA. Im Bereich Netzbetrieb wurden Zuverlässigkeitsstandards, die wechselrichterbasierte Ressourcen betreffen (relevant für HGÜ-verbundene Systeme und Ride-Through-Verhalten), im Juli 2025 per Federal-Register-Maßnahme aktualisiert. DOE-Programme wie die HVDC Cost Reduction (CORE) Initiative zielen auf Standardisierung und Technologieentwicklung ab, mit dem erklärten Ziel, die Stromgestehungskosten von über HGÜ-Systeme übertragener Energie bis 2035 um 35% zu senken.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für HGÜ-Übertragungssysteme in den USA reicht von Projektentwicklern und Versorgungsunternehmen über EPC-Anbieter und Integratoren bis hin zu OEMs und Dienstleistern. Entwickler und Versorgungsunternehmen kümmern sich um Trassenwahl, Netzanschlussstrategie und Abnahmevereinbarungen. EPC-Anbieter und Integratoren übernehmen Systemtechnik, Konverterstationsdesign, Steuerungen und Schutzsysteme, während OEMs Konverterstationen und Übertragungsmedien (Seekabel, Erdkabel und Freileitungen) liefern. Bauunternehmen, Spezialisten für Kabelverlegung sowie Anbieter von Prüfung und Inbetriebnahme führen die Umsetzung vor Ort durch, gefolgt von Betriebs- und Wartungsdienstleistungen für Konverterstationen sowie Kabel- oder Leitungsanlagen.
Die kurzfristige Umsetzung wird durch die Verfügbarkeit HGÜ-spezifischer Ausrüstung eingeschränkt, insbesondere Konvertertransformatoren und Hochspannungskabel. Die Beschaffungsvorlaufzeiten überschreiten in manchen Fällen fünf Jahre, bedingt durch begrenzte inländische Fertigungskapazitäten und hohe globale Nachfrage. Das Angebotsprofil wird durch das Fehlen von in den USA ansässigen erstklassigen HGÜ-Kabelherstellern und die Abhängigkeit von importierten HGÜ-Konvertertransformatoren in der Erkenntnisbasis verstärkt, was die Bedeutung von Lieferantenqualifizierung, langfristiger Beschaffungsplanung und Lokalisierungsinitiativen für Entwickler und OEMs erhöht.
Wettbewerbslandschaft
Marktkonzentration
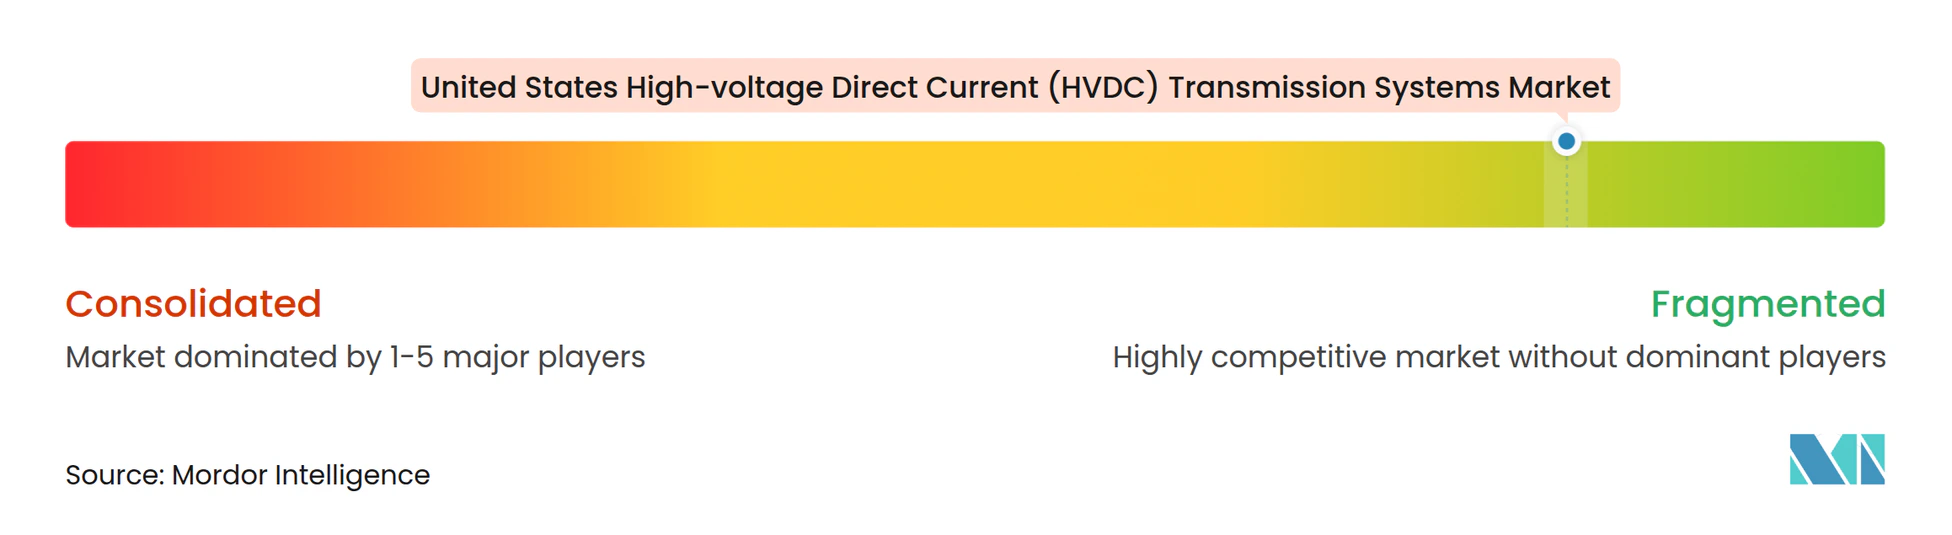
Der US-amerikanische Markt für Hochspannungsgleichstromübertragungssysteme (HVDC) ist mäßig fragmentiert. Zu den wichtigsten Marktteilnehmern gehören General Electric Company, Toshiba Corporation, Siemens Energy AG, LS Electric Co. Ltd und NKT AS sowie weitere.
Marktführer der Branche für Hochspannungsgleichstromübertragungssysteme (HVDC) in den Vereinigten Staaten
-
General Electric Company
-
Toshiba Corporation
-
NKT A/S
-
LS Electric Co., Ltd.
-
Siemens Energy AG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Hochspannungs-Gleichstrom-Übertragungssysteme (HVDC) in den Vereinigten Staaten Unternehmen in diesem Bericht
- ABB Ltd
- General Electric Company
- Alstom SA
- Toshiba Corporation
- Siemens Energy AG
- Schneider Electric SE
- LS Electric Co. Ltd
- NKT AS
- Doble Engineering Company
- Cisco Systems Inc.
Marktchancen und Zukunftsaussichten
Chancen für HGÜ-Übertragungssysteme in den Vereinigten Staaten stehen im Zusammenhang mit interregionalem Übertragungsaustausch, der Integration von Offshore-Windenergie und der städtischen Lastversorgung, wo Trassenbeschränkungen oft leistungsstarke Erdkabel- oder Seekabellösungen begünstigen. Jüngste Projektmeilensteine liefern Marktbeweise, darunter die vollständige kommerzielle Inbetriebnahme des 3.000-MW-HGÜ-Projekts SunZia Transmission im Juni 2026. Dieser Meilenstein unterstützt eine Referenzarchitektur für weitläufige HGÜ-Korridore, die erneuerbare Erzeugung aus Ressourcenregionen zu Nachfragezentren transportieren.
Politische Rahmenbedingungen und Finanzierungsmechanismen schaffen ebenfalls Raum für zusätzlichen HGÜ-Ausbau und entsprechende Komponentennachfrage. Das DOE Loan Programs Office erteilte eine bedingte Kreditgarantie von bis zu 4,9 Milliarden USD für die geplante 5.000-MW-HGÜ-Leitung Grain Belt Express, was die Risikominderung in der Entwicklungsphase großer interregionaler Verbindungen unterstützt. Gleichzeitig betreibt das DOE die HVDC CORE Initiative mit dem erklärten Ziel einer Kostensenkung um 35% bis 2035, und Planungsrahmen wie FERC Order No. 1920 drängen Übertragungsnetzbetreiber zu einer strukturierteren langfristigen regionalen und interregionalen Planung. Diese Ausrichtung erhöht den Bedarf an HGÜ-Lösungen dort, wo Ferntransport mit hoher Kapazität und Steuerbarkeit priorisiert werden.
Neueste Industrielle Entwicklungen in Markt für Hochspannungs-Gleichstrom-Übertragungssysteme (HVDC) in den Vereinigten Staaten
- Juni 2026: NKT feierte die kommerzielle Inbetriebnahme der HGÜ-Übertragungsleitung Champlain Hudson Power Express (CHPE) in den Vereinigten Staaten. Der Meilenstein stärkt die Referenzbasis für die HGÜ-Versorgung dichter urbaner Lastzonen mit hoher Kapazität und untermauert die Lieferantenglaubwürdigkeit für zukünftige US-Seekabel- und Erdkabel-HGÜ-Aufträge. Er signalisiert zudem eine Verschiebung von mehrjähriger Beschaffung und Bau hin zu betriebsorientiertem Service und Nachfrage nach Lebenszyklus-Unterstützung.
- März 2026: Toshiba Energy Systems and Solutions Corporation erhielt von J-POWER Transmission Network Co., Ltd. einen Auftrag zur Lieferung eines VSC-HGÜ-Systems zur Erneuerung von Pol 1 der Hokkaido-Honshu-HGÜ-Verbindung. Der Auftrag unterstreicht die anhaltende Dynamik von Spannungszwischenkreis-Umrichterplattformen in Netzerneuerungsprogrammen und stärkt Technologie-Roadmaps, die US-Entwickler und Versorgungsunternehmen bei der Spezifikation von Steuerungs-, Schutz- und Stabilitätsfunktionen verfolgen. Er spiegelt zudem die Wettbewerbsbedeutung bewährter VSC-Referenzen wider, während sich groß angelegte HGÜ-Beschaffungszyklen fortsetzen.
- Juli 2025: Zuverlässigkeitsstandards für Frequenz- und Spannungsschutzeinstellungen sowie Ride-Through für wechselrichterbasierte Ressourcen wurden per Federal-Register-Maßnahme aktualisiert. Diese Aktualisierungen beeinflussen die Netzkonformität und Leistungsanforderungen für HGÜ-verbundene Systeme und zugehörige Konvertersteuerungen und prägen technische Spezifikationen und Testregime. Die Änderung erhöht den Wert der Fähigkeiten von OEMs und Integratoren in Modellierung, Validierung und Compliance-Dokumentation während Projektentwicklung und Inbetriebnahme.
Markt für Hochspannungs-Gleichstrom-Übertragungssysteme (HVDC) in den Vereinigten Staaten Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst den Wert der in den Vereinigten Staaten installierten und gelieferten HVDC-Übertragungssysteme, einschließlich der Kernausrüstung, die zur Umwandlung und Übertragung von Strom über HVDC-Verbindungen auf Freileitungs-, Erdkabel- oder Seekabelwegen erforderlich ist.
Ausschlüsse aus dem Umfang: Wir schließen Wechselstrom-Übertragungsanlagen, Verteilnetz-Hardware und elektrische Hilfsanlagen außerhalb der Übertragung aus, die nicht spezifisch für eine HVDC-Verbindung sind.
Segmentierungsübersicht
- Übertragungstyp
- Untersee-HVDC-Übertragungssystem
- HVDC-Freileitungsübertragungssystem
- HVDC-Erdkabelübertragungssystem
- Komponente
- Konverterstationen
- Übertragungsmedium (Kabel)
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung beginnt mit dem Aufbau einer Faktenbasis darüber, wo HVDC geplant wird und warum es ausgewählt wird, und übersetzt dies anschließend in einen messbaren Nachfragepool. Öffentliche Quellen wie die U.S. Energy Information Administration (EIA), Einreichungen und Beschlüsse der Federal Energy Regulatory Commission (FERC), Zuverlässigkeitsbewertungen der North American Electric Reliability Corporation (NERC) sowie Preis- und Investitionsreihen des U.S. Bureau of Economic Analysis (BEA) helfen dabei, die makroökonomische Richtung und den Netzinvestitionszyklus zu verankern.
Anschließend ergänzen wir Projekt- und Beschaffungssignale aus Quellen wie DOE-Netzprogrammveröffentlichungen, ISO- und RTO-Planungsdokumenten sowie staatlichen Versorgungskommissionsakten und gleichen diese mit Jahresberichten von Unternehmen, Investorenpräsentationen und seriöser Presseberichterstattung über wichtige Übertragungsgenehmigungen ab. Für den Kosten- und Technologiekontext prüfen wir außerdem begutachtete Fachliteratur zu Energiesystemen und Patentdatenbanken, um Verschiebungen bei Umrichter- und Kabeltechnologien sowie erwartete Kostenentwicklungen zu verstehen. Die hier aufgeführten Quellen sind beispielhaft; für die Datenerhebung, Validierung und Klärung wurden viele weitere öffentliche Referenzen herangezogen.
Primärinterviews und Umfragen
Primärforschung wird eingesetzt, um zu validieren, welcher Anteil der angekündigten Pipeline voraussichtlich realisiert wird und wie der realistische Zeitplan sowie der Beschaffungsumfang aussehen, sobald Genehmigungsschritte und Netzanschlussverfahren berücksichtigt werden. Wir sprechen mit Versorgungsunternehmen und Übertragungsnetzbetreibern, Ingenieur- und Bauunternehmen, Komponentenlieferanten sowie unabhängigen Netzexperten in den gesamten Vereinigten Staaten, damit Annahmen zu Umrichterstationsumfang, Kabelanforderungen und typischen Preisen nicht ungeprüft bleiben.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Oberste Ebene: 36 % | Führungskräfte der obersten Ebene (CXOs): 13 % |
| Mittlere Ebene: 48 % | Bereichs-/Abteilungsleiter: 40 % |
| Kleinere Unternehmen: 16 % | Manager: 47 % |
Marktgrößenbestimmung und Prognose
Das Kernmodell ist von oben nach unten aufgebaut, wobei die US-amerikanischen Signale zum Netzausbau mithilfe von Projektpipelines, Streckentypen (Freileitung, Erdkabel, Seekabel) und dem typischen Ausrüstungspaket pro Verbindung in eine wahrscheinliche HVDC-Systemnachfrage umgerechnet werden. Um dies praktikabel zu gestalten, übersetzen wir Pläne in messbare Eingangsgrößen wie die Anzahl der HVDC-Verbindungen in Planungsphasen, typische Umrichterstationsanzahlen pro Projekt, Kabel- und Leitungslängen nach Streckentyp sowie erwartete Leistungskapazitätsbereiche, die die Ausrüstungsdimensionierung beeinflussen.
Sobald dieser Nachfragepool gebildet ist, werden selektive Bottom-up-Prüfungen eingesetzt, um die Gesamtwerte realistisch zu halten, beispielsweise durch Stichproben von Projektkostenbereichen, indikative Ausrüstungspreise aus Interviews und Gegenprüfungen mit der Verfügbarkeit von Umrichter- und Kabellieferungen. Wenn die Offenlegung auf Projektebene unvollständig ist, werden Lücken durch analoge US-Projekte mit ähnlichem Streckentyp und ähnlicher Kapazität geschlossen; die Annahmen werden dann mit Experten erneut überprüft, bevor sie breit angewendet werden. Für die Prognose stützen wir uns auf Szenarioanalysen, die an Treibern ausgerichtet sind, die von Stakeholdern wiederholt genannt werden, darunter der Ausbau der Netzanbindung erneuerbarer Energien, der Zeitplan für Seekabelverbindungen im Zusammenhang mit Offshore-Wind, das Tempo der Genehmigungs- und Warteschlangenreform sowie der jährliche Rhythmus der Übertragungsplanungsaktualisierungen der Versorgungsunternehmen.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt in mehreren Schichten, damit Fehler aus einzelnen Quellen nicht in die Endzahl einfließen. Wir vergleichen die Modellausgaben mit unabhängigen Signalen wie dem Tempo wichtiger Übertragungsgenehmigungen, der gemeldeten Richtung der Netzkapitalausgaben und dem beobachtbaren Rhythmus großer Projektankündigungen; anschließend werden starke Abweichungen vor der Freigabe geprüft.
Wenn eine Annahme eine unverhältnismäßig große Änderung zu verursachen scheint, nehmen wir erneut Kontakt zu den relevanten Interviewpartnern auf und überprüfen die verknüpften Sekundärreferenzen, damit die Anpassung evidenzbasiert und nachvollziehbar ist. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, wie etwa größere politische Änderungen, verzögerte Genehmigungsergebnisse oder große Projektabsagen. Vor der Auslieferung führt ein Analyst einen abschließenden Prüfdurchgang durch, um sicherzustellen, dass die Kunden die aktuellste verfügbare Einschätzung erhalten.
Vergleich der Marktgrößenbestimmung von Mordor Intelligence für den Markt für Hochspannungs-Gleichstrom-Übertragungssysteme (HVDC) in den Vereinigten Staaten mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für HVDC in den USA stimmen häufig nicht überein, da jede Studie die Grenze unterschiedlich zieht, was als Systemverkauf gegenüber einer breiteren Netzinvestition gilt. Unterschiede entstehen auch durch das verwendete Zeitfenster, die Behandlung großer Einzelprojekte und die Frage, ob die Werte in laufenden Preisen oder bereinigten Preisen angegeben werden.
Einige veröffentlichte Zahlen fassen einen breiteren HVDC-Übertragungsausgaben-Eimer zusammen, der allgemeine Übertragungsarbeiten und eine breitere Anwendungspalette umfassen kann. In der Marktgrößenbestimmung von Mordor Intelligence ist der Gesamtwert auf HVDC-Übertragungssysteme in den Vereinigten Staaten begrenzt und wird über Umrichterstationen und HVDC-Übertragungsmedien (Kabel) erfasst, ausgerichtet an den in Netzplänen verwendeten Freileitungs-, Erdkabel- und Seekabelverbindungstypen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 3,80 Milliarden USD (2026) | |
| Handelsverlag A | 3,50 Milliarden USD (2024) | Verwendet ein anderes Basisjahr und wird als HVDC-Übertragungsmarktwert dargestellt, ohne die zeitlichen Effekte von US-Projekten und die Ausrüstungsumfangsaufteilung zwischen Umrichterstationen und Übertragungsmedium klar zu trennen. |
| Branchenverlag B | 12,94 Milliarden USD (2025) | Scheint eine breitere Ausgabendefinition mit höherer Werterfassung anzuwenden, was auftreten kann, wenn verwandte Netzarbeiten oder ein breiterer Satz von HVDC-Projektkosten einbezogen werden, anstatt sich auf das HVDC-Systempaket zu konzentrieren, das an spezifische Verbindungstypen gebunden ist. |
Die Streuung zwischen den drei Zahlen erklärt sich hauptsächlich durch die Umfangsbreite und das für die Angabe gewählte Jahr und wird dann durch die Behandlung des Projektzeitplans in einem ungleichmäßigen Investitionsmarkt verstärkt. Unser Ansatz bleibt reproduzierbar, indem die Aktivität nach Verbindungstyp einem konsistenten Ausrüstungsleistungsumfang zugeordnet wird und die Ergebnisse anschließend mit Interviews und Gegenprüfungen auf Belastbarkeit getestet werden, sodass die Endzahl nicht von einer einzigen Annahme abhängt.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für Hochspannungsgleichstromübertragungssysteme (HVDC) in den Vereinigten Staaten?
Der Markt für Hochspannungsgleichstromübertragungssysteme (HVDC) in den Vereinigten Staaten wird voraussichtlich im Prognosezeitraum (2026–2031) eine CAGR von 10,62 % verzeichnen.
Wer sind die wichtigsten Akteure im Markt für Hochspannungsgleichstromübertragungssysteme (HVDC) in den Vereinigten Staaten?
General Electric Company, Toshiba Corporation, NKT A/S, LS Electric Co., Ltd. und Siemens Energy AG sind die wichtigsten Unternehmen, die im Markt für Hochspannungsgleichstromübertragungssysteme (HVDC) in den Vereinigten Staaten tätig sind.
Welche Jahre deckt dieser Markt für Hochspannungsgleichstromübertragungssysteme (HVDC) in den Vereinigten Staaten ab?
Der Bericht deckt die historische Marktgröße des Marktes für Hochspannungsgleichstromübertragungssysteme (HVDC) in den Vereinigten Staaten für die Jahre 2021, 2022, 2023, 2024 und 2025 ab. Der Bericht prognostiziert auch die Marktgröße für Hochspannungsgleichstromübertragungssysteme (HVDC) in den Vereinigten Staaten für die Jahre 2026, 2027, 2028, 2029, 2030 und 2031.