
Marktgröße und Marktanteil für keramisches Tischgeschirr in den Vereinigten Staaten
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 7.36 Milliarden US-Dollar |
| Marktgröße (2026) | 7.83 Milliarden US-Dollar |
| Marktgröße (2031) | 11.42 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 7.84 % |
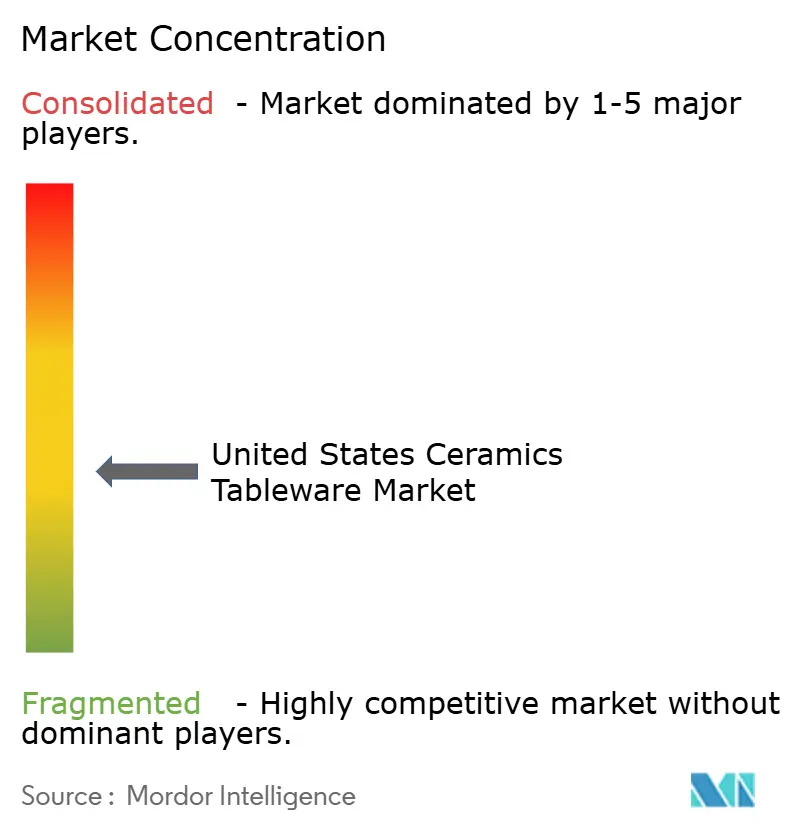
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für keramisches Tischgeschirr in den Vereinigten Staaten von Mordor Intelligence
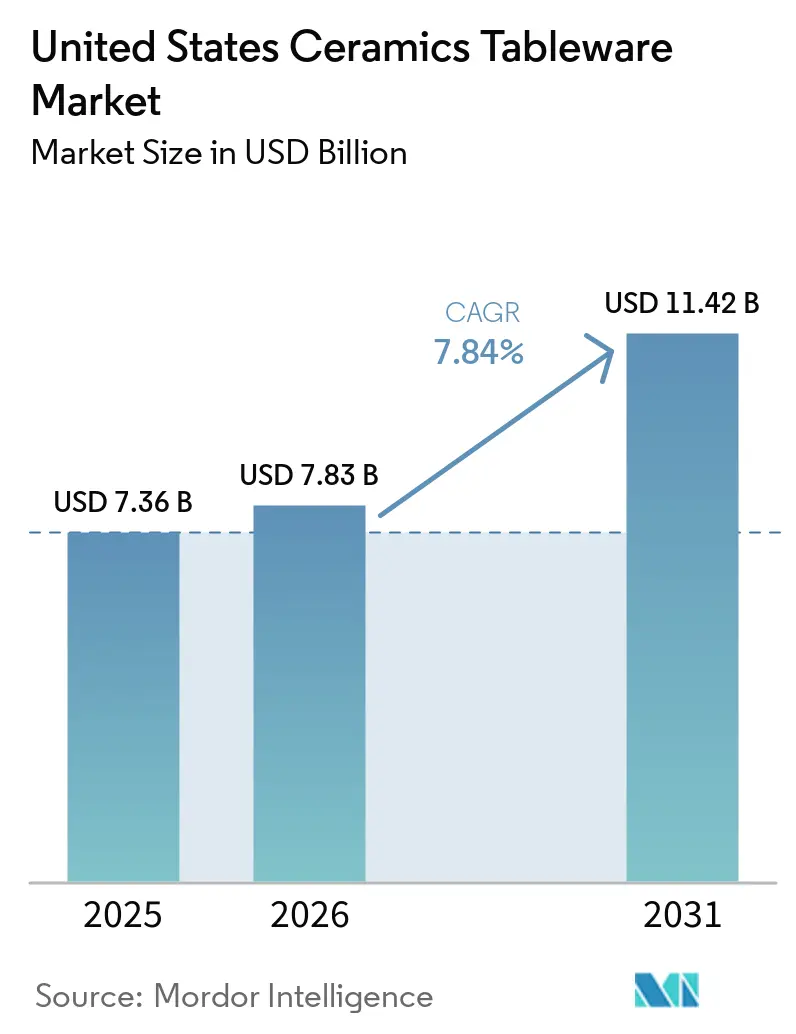
Die Marktgröße des Marktes für keramisches Tischgeschirr in den Vereinigten Staaten wurde im Jahr 2025 auf 7,36 Milliarden USD geschätzt und soll von 7,83 Milliarden USD im Jahr 2026 auf 11,42 Milliarden USD bis 2031 wachsen, bei einer CAGR von 7,84 % während des Prognosezeitraums (2026–2031).
Der Markt für keramisches Tischgeschirr in den Vereinigten Staaten verzeichnet ein stetiges Wachstum, das durch einen strukturellen Wandel im Verbraucherverhalten und eine erneuerte Aktivität in gewerblichen Endverbrauchssektoren angetrieben wird. Nach der Pandemie haben sich die Konsummuster der Haushalte neu ausgerichtet, mit verstärktem Fokus auf Heimunterhaltung, Lifestyle-Upgrades und Geschenke. Dies hat eine anhaltende Nachfrage nach langlebigem, designorientiertem keramischem Tischgeschirr sowohl im Premium- als auch im Massenmarktsegment gestützt. Das Wachstum wird zusätzlich durch Renovierungs- und Sanierungszyklen im Gastgewerbesektor verstärkt. Hotels, Restaurants und Cateringunternehmen erhöhen ihre Massenaustauschkäufe, da sich der Gastronomieverkehr normalisiert und Konzepte für erlebnisorientiertes Speisen ausgeweitet werden. Diese gewerblichen Upgrades tragen im gesamten Prognosezeitraum weiterhin maßgeblich zur Marktexpansion bei. Auf der Angebotsseite gestalten sich verändernde Handelspolitiken und Energiekostendynamiken die Beschaffungsstrategien und Margen neu. Der Zolldruck hat die Diversifizierung der Lieferketten weg von China beschleunigt, während sich inländische Hersteller an höhere Erdgas- und Stromkosten anpassen. Trotz dieser Herausforderungen nutzen die Produzenten betriebliche Effizienzgewinne und selektive Preisstrategien, um wettbewerbsfähig zu bleiben. Darüber hinaus hat die Ausweitung von Direktvertrieb an Verbraucher und Online-Vertriebskanälen die Marktzugänglichkeit und Transparenz verbessert. Kürzere Vorlaufzeiten, klarere Compliance-Standards und eine größere Transparenz hinsichtlich Beschaffung und Produktherkunft haben das Käufervertrauen gestärkt und die Kundenbasis erweitert.
Wichtigste Erkenntnisse des Berichts
- Nach Typ hielt Steinzeug im Jahr 2025 einen Marktanteil von 44,48 % am Markt für Keramikgeschirr in den Vereinigten Staaten, während Porzellan und Bone China bis 2031 voraussichtlich mit einem CAGR von 8,63 % wachsen werden.
- Nach Endnutzer entfielen im Jahr 2025 58,38 % des Marktanteils am Markt für Keramikgeschirr in den Vereinigten Staaten auf Privathaushalte, während das Teilsegment Gastronomie innerhalb des gewerblichen Bereichs bis 2031 voraussichtlich mit einem CAGR von 11,76 % wachsen wird.
- Nach Vertriebskanal repräsentierten Supermärkte und Verbrauchermärkte im Jahr 2025 einen Marktanteil von 39,35 % am Markt für Keramikgeschirr in den Vereinigten Staaten, während der Online-Kanal bis 2031 voraussichtlich mit einem CAGR von 15,39 % wachsen wird.
- Nach Geografie führte der Süden im Jahr 2025 mit einem Marktanteil von 33,49 % am Markt für Keramikgeschirr in den Vereinigten Staaten, während der Westen mit einem CAGR von 8,44 % bis 2031 am schnellsten wächst.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Erkenntnisse für keramisches Tischgeschirr in den Vereinigten Staaten
Analyse der Treiberwirkung*
| Treiber | (≈) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wiederaufleben von Heimunterhaltung und Geschenken nach der Pandemie | +1.2% | National, mit frühen Gewinnen im Westen und Nordosten | Kurzfristig (≤ 2 Jahre) |
| Renovierungszyklus im Gastgewerbe fördert gewerbliche Ersatznachfrage | +2.1% | Süden und Westen | Mittelfristig (2–4 Jahre) |
| Durch soziale Medien getriebene Nachfrage nach markanten Steinzeugästhetiken | +1.5% | National, mit Höhepunkt im Westen und Nordosten | Kurzfristig (≤ 2 Jahre) |
| 3D-Druck und digitale Dekore ermöglichen Kleinserienfertigung nach Maß | +0.8% | Westen und Nordosten | Langfristig (≥ 4 Jahre) |
| Nearshoring von Handelsmarken im Einzelhandel verkürzt Vorlaufzeiten | +1.3% | Süden und Mittlerer Westen | Mittelfristig (2–4 Jahre) |
| Strengere staatliche Schwermetallvorschriften begünstigen zertifizierte Hersteller in den Vereinigten Staaten | +1.5% | Westen und Nordosten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Das Wiederaufleben von Heimunterhaltung nach der Pandemie treibt den Kauf von Premium-Tischgeschirr an
Die Erholung nach der Pandemie im Bereich Heimunterhaltung und gesellschaftliche Zusammenkünfte bleibt ein zentraler Wachstumstreiber für den Markt für Keramikgeschirr in den Vereinigten Staaten und stützt die erhöhte Verbrauchernachfrage nach langlebigem, designorientiertem Tafelgeschirr, Servierwaren und Unterhaltungszubehör. Da Privathaushalte dem Gastgeben und dem Verschenken Priorität einräumen, haben sich die Präferenzen hin zu hochwertigerem Steinzeug und verglasten Porzellanen verlagert, die sowohl für den täglichen Gebrauch als auch für ästhetische Vielseitigkeit geeignet sind. Designerbe und Markennarrative sind zunehmend einflussreich, wobei Traditionsmarken und kuratierte Kollektionen bei Verbrauchern Anklang finden, die nach hochwertigen, emotional ansprechenden Produkten suchen. Der Schwung in der heimischen Fertigung spiegelt diesen Nachfragetrend ebenfalls wider. So kündigte East Fork Pottery mit Sitz in Asheville eine Investition von 2,5 Millionen USD an, um seine Produktionskapazität zu erweitern, wobei 30.000 Quadratfuß Produktionsfläche hinzugefügt und rund 40 neue qualifizierte Produktionsarbeitsplätze geschaffen werden, während über 125 bestehende Stellen erhalten bleiben, da das Unternehmen seine Produktion in den nächsten drei Jahren auf das Doppelte des aktuellen Volumens steigern will[1]. Diese Expansion unterstreicht, wie die anhaltende nationale Nachfrage nach hochwertigem Keramikgeschirr das Kapazitätswachstum bei Herstellern in den Vereinigten Staaten fördert und dabei die Premiumpositionierung und die Versorgungsresilienz stärkt.
Renovierungszyklus im Gastgewerbe fördert gewerbliche Massenersatzbestellungen
Der anhaltende Renovierungs- und Reinvestitionszyklus im Gastgewerbesektor der Vereinigten Staaten ist ein wichtiger Nachfragetreiber für den Markt für keramisches Tischgeschirr in den Vereinigten Staaten. Nach mehreren Jahren aufgeschobener Kapitalausgaben während der Pandemie priorisieren Hotelbetreiber Immobilienverbesserungspläne mit Fokus auf gastorientierte Bereiche, insbesondere Gastronomie- und Getränkeabteilungen. Laut CBRE erwiesen sich die Gastronomie- und Getränkeabteilungen der Hotels im Jahr 2025 als Lichtblick, wobei Betreiber die Ausgaben erhöhten, um Gastronomiekonzepte aufzufrischen, die Servicequalität zu verbessern und das Angebot an die sich wandelnden Gästeerwartungen anzupassen. Diese Reinvestition schlägt sich direkt in einer höheren gewerblichen Tischgeschirrbeschaffung nieder. US-amerikanische Hotels verzeichneten im ersten Halbjahr 2025 einen Anstieg der sonstigen Ausgaben um 17,3 % im Jahresvergleich, der Porzellan, Silberwaren, Wäsche und verwandte Ausstattung umfasst und damit die allgemeine Kosteninflation im Sektor übertrifft[2]. Bei der Renovierung von Speisesälen überprüfen Betreiber die Tischspezifikationen, um aktualisierte Markenstandards zu erfüllen, intensiven Spülmaschinenbedingungen standzuhalten und zeitgemäße Anrichteanforderungen in Formaten von der ganztägigen Gastronomie bis hin zu kochgeführten Konzepten zu unterstützen. Ersatzzyklen werden auch dadurch verkürzt, dass Immobilien die Tischgeschirrbeschaffung mit umfassenderen Renovierungszeitplänen synchronisieren, um Ausfallzeiten zu minimieren und Stückkosten zu stabilisieren. Dieser Effekt wird durch die geografische Konzentration von Hoteleröffnungen und -renovierungen im Süden und Westen verstärkt, wo Sunbelt- und Küstenmärkte weiterhin neue Investitionen anziehen.
Durch soziale Medien getriebene Nachfrage nach markanten Steinzeugästhetiken
Visuelles Storytelling rund um das Anrichten von Speisen und Tischdekorationen hat den wahrgenommenen Wert einzigartiger Glasuren, Texturen und Formen erhöht, was die Realisierung von Premiumpreisen im Markt für keramisches Tischgeschirr in den Vereinigten Staaten unterstützt. Der Schwung rund um Traditionsdesigns hat Neuauflagen angeregt, die bei Sammlern und Neukäufern Anklang finden, wie die Neuauflage der Spice Village-Kollektion von Lenox zeigt, die mit dem erneuerten Appetit auf kuratierte Tischsets übereinstimmt. Restaurants, die regionale Gastronomiekultur prägen, haben auch die Haushaltspräferenzen beeinflusst, da Gäste versuchen, Restauranterlebnisse zu Hause nachzubilden – ein Trend, der sich in der Breite der im Rahmen der 2025er Nordost-Auswahl des MICHELIN Guide ausgezeichneten Restaurants widerspiegelt[3]. Markenerweiterungen in Gemeinschafts- und Kreislaufwirtschaftsprogramme haben das Engagement weiter gesteigert, wie die Wiederverkaufsinitiative von Heath Ceramics zeigt, die Traditionsprodukte wieder in den Umlauf bringt und gleichzeitig die Produktlebensdauer stärkt. Diese Verbraucherverhalten verstärken die Attraktivität der taktilen Oberflächen von Steinzeug und die Rolle von Designkooperationen bei der Steuerung von Kaufentscheidungen über Einzel- und Online-Kanäle im Markt für keramisches Tischgeschirr in den Vereinigten Staaten.
Nearshoring von Handelsmarken im Einzelhandel verkürzt Vorlaufzeiten und Lagerrisiken
Die anhaltende Diversifizierung weg von China im Rahmen der sich entwickelnden Abschnitt-301-Zölle beschleunigt Nearshoring- und Mehrländer-Beschaffungsstrategien im Markt für keramisches Tischgeschirr in den Vereinigten Staaten[4]. Einzelhändler und Importeure priorisieren heimatnahe Fertigungspartnerschaften, um Vorlaufzeiten zu stabilisieren, Logistikschwankungen zu reduzieren und das Betriebskapitalrisiko zu begrenzen. Diese Vorteile sind besonders wichtig für Handelsmarken- und Saisonsortimente, die häufige Auffrischungszyklen und schnellere Markteinführungszeiten erfordern. Nearshoring ermöglicht eine reaktionsfähigere Nachschubversorgung und eine engere Abstimmung mit sozialen, Geschenk- und Werbekalendern, während die Überwachung von Compliance- und Qualitätsstandards verbessert wird. Große Handelsmarkenlieferanten profitieren von Skaleneffizienzen bei schnell umschlagenden Sortimenten und unterstützen die Massennachfrage im Einzelhandel über alle Preisklassen hinweg. Parallel dazu stärken Konsolidierungsaktivitäten und Investitionen in die Vertriebsinfrastruktur die regionale Reichweite und synchronisieren Produktionspläne mit den Nachfragefenstern der Einzelhändler, was die Optimierung der Handelsmarkenbeschaffung als strukturellen Wachstumstreiber für den Markt festigt.
Analyse der Hemmnisse*
| Hemmnis | (≈) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Energiekosten für den Brennofenbetrieb | -1.8% | Mittlerer Westen und Süden | Kurzfristig (≤ 2 Jahre) |
| Kostengünstige asiatische Importe belasten die Margen | -2.3% | National, besonders ausgeprägt im Süden und Westen | Mittelfristig (2–4 Jahre) |
| Volatile Versorgung mit Kaolin und Ballton | -0.9% | Süden und national | Mittelfristig (2–4 Jahre) |
| Unsicherheit durch Rückrufrisiken gemäß Proposition 65 | -1.2% | Westen und national | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Energiekosten für den Brennofenbetrieb belasten die Margen inländischer Hersteller
Erhöhte und volatile Energiekosten stellen ein wesentliches Hemmnis für inländische Hersteller im Markt für keramisches Tischgeschirr in den Vereinigten Staaten dar. Die Keramikproduktion ist sehr energieintensiv, wobei Brennofen- und Trocknungsprozesse stark auf Erdgas und Strom angewiesen sind. Im Verlauf des Jahres 2025 haben ungleichmäßige Anstiege der Erdgaspreise für Industrienutzer die gelieferten Energiekosten erhöht, was die Produktionsplanung erschwert und die Fähigkeit der Hersteller einschränkt, Preiserhöhungen weiterzugeben, ohne die Nachfrage zu beeinträchtigen. Breitere Energiemarktdynamiken haben den Kostendruck weiter verstärkt. Die Ausweitung der US-amerikanischen LNG-Exportkapazität hat den Wettbewerb um die inländische Gasversorgung erhöht und sowohl Vertragsvolumina als auch das Spotmarktengagement beeinflusst. Gleichzeitig haben höhere Strompreise für Industrieverbraucher die Gesamtbelastung durch Inputkosten für Anlagen verschärft, die in den Brenn-, Glasur- und Veredelungsstufen auf beide Energiequellen angewiesen sind. Diese Belastungen sind besonders ausgeprägt in wichtigen Produktionszentren im Mittleren Westen und Teilen des Südens, wo die Anfälligkeit für saisonale Preisschwankungen und Transportengpässe zu abrupten Stückkostenschwankungen führen kann. Infolgedessen setzen Hersteller vorsichtigere Produktionspläne und ein strafferes Durchsatzmanagement ein, um die Margenstabilität zu wahren.
Kostengünstige asiatische Importe belasten die Margen über alle Preisklassen hinweg
Anhaltender Importwettbewerb von asiatischen Herstellern schränkt weiterhin die Preisflexibilität in den Einstiegs- und mittleren Segmenten des Marktes für keramisches Tischgeschirr in den Vereinigten Staaten ein. Niedrigere Produktionskosten in ausgewählten asiatischen Beschaffungszentren begrenzen die Fähigkeit inländischer Produzenten, steigende Energie-, Arbeits- und Compliance-Kosten vollständig weiterzugeben, insbesondere in Produktkategorien, die auf arbeitsintensive Form-, Glasur- und Dekorationsprozesse angewiesen sind. Während Anpassungen der Abschnitt-301-Zölle eine teilweise Beschaffungsdiversifizierung ausgelöst haben, bleiben Kostenvorteile bei hochvolumigen Formaten ausgeprägt. Einzelhändler mit etablierten Handelsmarkenprogrammen nutzen globale Lieferantennetzwerke und Großvolumenverpflichtungen, um stabile Einstandskosten aufrechtzuerhalten, was den Preisdruck auf inländische Lieferanten aufrechterhält und aggressive Werbekalender während der Hochzeiten für Geschenke und Feiertage verstärkt. Effizienter Hafenzugang über westliche und südliche Eingangspunkte unterstützt zusätzlich die schnelle Inlandsverteilung importierter Sortimente und verschärft den Wettbewerb mit in den Vereinigten Staaten hergestellten Produktlinien. Als Reaktion darauf betonen inländische Hersteller zunehmend Markenwert, verifizierte Compliance und Servicedifferenzierung, um Margen zu verteidigen und den Mix zu erhalten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ: Porzellan gewinnt durch splitterresistente Vitrifikation, während Steinzeug den Haushaltsanteil hält
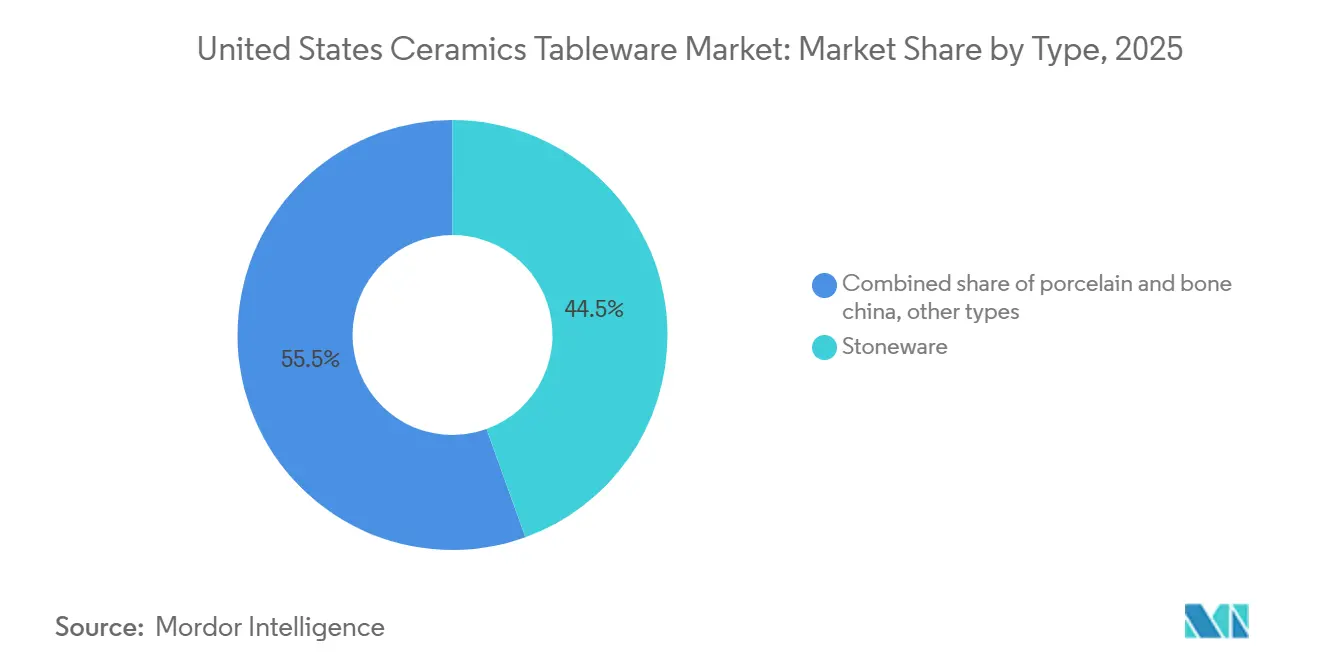
Steinzeug hielt im Jahr 2025 einen Marktanteil von 44,48 % am Markt für Keramikgeschirr in den Vereinigten Staaten, begünstigt durch langlebige verglaste Körper und eine breite Palette an Glasuren, die sowohl den täglichen Gebrauch als auch Dekorationszwecke bedienen. Dieses Segment spricht Haushalte an, die Spülmaschinen- und Mikrowellenkompatibilität neben Farbenvielfalt schätzen, was den Wiederholungskauf von Einzelteilen wie Tellern, Schüsseln und Tassen über verschiedene Kanäle hinweg fördert. Gewerbliche Käufer unterhalten ebenfalls stabile Bestellungen von verglasten Steinzeugwaren für Bankett- und Hochfrequenzbetriebe, wo Widerstandsfähigkeit gegen Absplitterungen in Geschirrspülräumen unerlässlich ist. Im Markt für Keramikgeschirr in den Vereinigten Staaten profitiert Steinzeug von kuratierten Ästhetiken, die mit Trends in sozialen Medien und modernen Casual-Dining-Formaten übereinstimmen. Da Live-Events und Zusammenkünfte sich stabilisieren, bleibt Steinzeug aufgrund seiner ausgewogenen Preis-Langlebigkeits-Relation sowohl für den Ersatzkauf als auch für den schrittweisen Aufbau von Geschirrsets im Markt für Keramikgeschirr in den Vereinigten Staaten zentral.
Porzellan und Bone China sind die am schnellsten wachsenden Typen mit einem prognostizierten CAGR von 8,63 % bis 2031, unterstützt durch Anforderungen der gehobenen Gastronomie und das Aufstiegsverhalten der Haushalte hin zu hellerem Weiß und dünneren Profilen. Die Verglasung und Glasurleistung der Kategorie fließt in Hochtemperatur-Geschirrspülszenarien ein, was die Lebenszyklusökonomie in Hotels und Restaurants verbessert. Markenveröffentlichungen haben Erbe und limitierte Editionen genutzt, um Porzellannarrative bei jüngeren Käufern neu einzuführen, wobei die Neuauflage der Spice Village-Kollektion von Lenox den Appetit auf zusammenhängende Sets zu zugänglichen Premiumpreisen unterstreicht. Andere Typen, darunter Steingut und Nischenformulierungen, spielen weiterhin eine unterstützende Rolle, wo spezifische Oberflächen oder Preisschwellen im Einzelhandelsangebot erforderlich sind. Im Prognosezeitraum werden die Zuwächse bei Porzellan voraussichtlich die große Basis von Steinzeug ergänzen, wobei beide Formate für den Markt für Keramikgeschirr in den Vereinigten Staaten zentral bleiben.

Nach Endnutzer: Das Gastronomie-Teilsegment übertrifft das Haushaltswachstum durch renovierungsgetriebene Investitionsausgaben
Haushalte behielten im Jahr 2025 einen Anteil von 58,38 %, was die Tiefe der Nutzungsanlässe widerspiegelt, die Kerneinkäufe von Speise- und Servierwaren im Markt für keramisches Tischgeschirr in den Vereinigten Staaten aufrechterhalten. Verbraucher priorisieren vollständige Sets, die Farbe und Form koordinieren, wobei saisonale Auffrischungen oft mit Geschenk- und Heimwerkeranlässen verbunden sind, die Ersatz oder Erweiterungen erfordern. Online-Entdeckung hat die Vielfalt der Haushaltssortimente erhöht, da Direktvertriebsmarken Materialsicherheit und Fertigungsherkunft auf Produktseiten und in der Vermarktung hervorheben. Der Kanal unterstützt auch Farb- und Glasurexperimente in kleinen Chargen, was mit Dekorationszyklen übereinstimmt, ohne große Lagerbestandsverpflichtungen zu erzwingen. Diese Elemente untermauern die Basisstärke des Haushalts und bieten gleichzeitig Wege zur Premiumisierung im Markt für keramisches Tischgeschirr in den Vereinigten Staaten.
Das gewerbliche Segment soll den Haushalt übertreffen, angeführt vom Gastronomie-Teilsegment, das bis 2031 voraussichtlich mit einer CAGR von 11,76 % wachsen wird, während Unterkunft und Gastgewerbe etwas niedriger liegen. Der Aufschwung bei Immobilienverbesserungsplänen und Speisesaalrenovierungen rückt Tischentscheidungen in den Vordergrund, da Betreiber Gästeerlebnisse auffrischen. Der Ausgabenschwung in den Gastronomie- und Getränkeabteilungen der Hotels umfasste im ersten Halbjahr 2025 einen erheblichen Anstieg der sonstigen Ausgaben im Jahresvergleich, eine Kategorie, die Porzellan und verwandte Artikel für den Frontbereich umfasst. Betreiber suchen nach Splitterresistenz, Compliance-Verifizierung und Klarheit über die langfristige Verfügbarkeit bei der Konsolidierung von SKU-Listen unter strengeren Lagerbestandsdisziplinen. Diese Anforderungen unterstützen Volumenbestellungen, vorhersehbare Nachschubversorgung und Lieferantenpartnerschaften, die Serviceziele im Markt für keramisches Tischgeschirr in den Vereinigten Staaten erfüllen können.
Nach Vertriebskanal: Online wächst durch Direktvertrieb an Verbraucher, während Supermärkte das Transaktionsvolumen halten
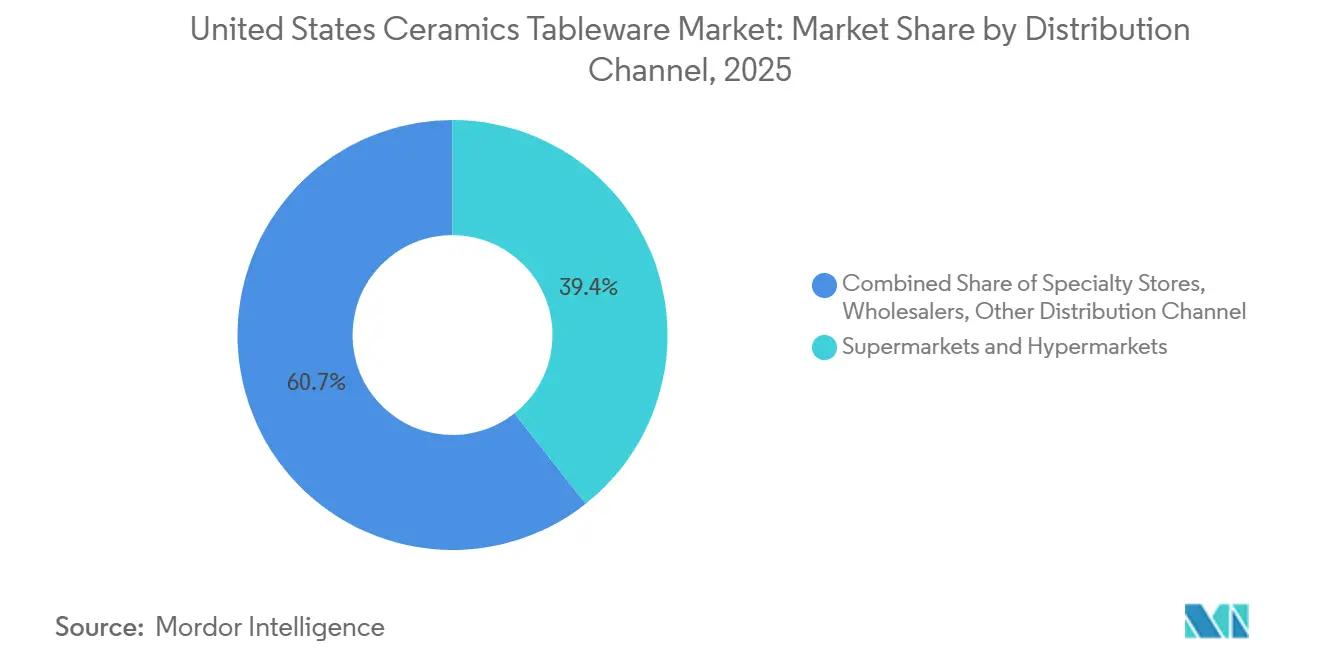
Supermärkte und Hypermärkte hielten im Jahr 2025 einen Marktanteil von 39,35 % am Markt für keramisches Tischgeschirr in den Vereinigten Staaten mit einer Mischung aus Alltagssets, Einzelstücken und saisonalen Rotationen, die hochfrequentierte Anlässe abdecken. Handelsmarkenprogramme sind in diesen Einzelhändlern stark vertreten, was hilft, Wertpreispunkte zu verankern und gleichzeitig die Stilbreite während Geschenk- und Feiertagshöhepunkten zu erweitern. Fachgeschäfte bieten kuratierte Sortimente und Einkaufserlebnisse, die visuelle Warenpräsentation und Markenkooperationen unterstützen, was hilft, Margen gegen Rabattierungszyklen zu verteidigen. Großhändler bedienen weiterhin unabhängige Outlets und kleinere gewerbliche Konten, obwohl der Direktkauf bei Herstellern zugenommen hat, wo Volumina dies rechtfertigen. Diese Kanäle unterstützen gemeinsam die breite Reichweite des Marktes für keramisches Tischgeschirr in den Vereinigten Staaten und berücksichtigen dabei unterschiedliche Kaufpräferenzen.
Online ist der am schnellsten wachsende Kanal mit einer prognostizierten CAGR von 15,39 % bis 2031, da Marken und Studios direkte Storefronts und Abonnements ausbauen. Der Markt für keramisches Tischgeschirr in den Vereinigten Staaten profitiert von einem digitalen Regal, das Compliance, Materialwissenschaft und Pflegehinweise neben kreativen Inhalten präsentieren kann, die Kaufentscheidungen beeinflussen. Investitionen in die Skalierung spiegeln diese Kanalstärke wider, wie das Expansionsprogramm von East Fork zur Deckung der anhaltenden Direktvertriebsnachfrage zeigt. Traditionseinzelhändler erweitern auch ihre Reichweite über E-Commerce und Omnichannel-Angebote, wobei exklusive Ladenprodukte durch Online-Entdeckung und Vorbestellungsfenster für limitierte Auflagen ergänzt werden. Im Prognosezeitraum wird das Gleichgewicht zwischen stationärem Handel und Online ein zentrales Thema bleiben, da Verbraucher Unmittelbarkeit, Auswahl und Vertrauen in die Beschaffung im Markt für keramisches Tischgeschirr in den Vereinigten Staaten abwägen.
Geografische Analyse
Der Süden führte im Jahr 2025 mit einem Anteil von 33,49 %, was das Hotel- und Restaurantprofil der Region sowie das Tempo der Haushaltsbildung in schnell wachsenden Ballungsräumen widerspiegelt, die die langfristige Nachfrage im Markt für Keramikgeschirr in den Vereinigten Staaten stärken. Das regionale Profil profitiert auch von der Nähe zu nahe gelegenen Lieferquellen, was die Vorlaufzeiten für Eigenmarken- und Saisonkollektionen verkürzt, die auf Nachschubkonsistenz angewiesen sind. Da Betreiber Renovierungen durchführen und Gastronomieformate wiedereröffnen, verzeichnet der Süden weiterhin gesunde Investitionen im Front-of-House-Bereich, einschließlich Tischausstattungserneuerungen und Erweiterungsprojekten. Vertriebsvorteile durch wichtige Häfen und Logistikkorridore unterstützen die Geschwindigkeit der Regalbestückung für Import- und Inlandsströme, was dazu beiträgt, die Verfügbarkeit in Einzel- und Gewerbegeschäften zu stabilisieren. Diese Dynamiken untermauern die Rolle des Südens als Wachstumsanker für den Markt für Keramikgeschirr in den Vereinigten Staaten bis 2031.
Der Westen ist die am schnellsten wachsende Region mit einem CAGR von 8,44 % bis 2031, basierend auf einer Basis, die große Gastgewerbekonzentrationen und eine starke Handwerkspräsenz umfasst, die die Premiumisierung im Markt für Keramikgeschirr in den Vereinigten Staaten vorantreibt. Die Compliance-Prüfung ist intensiv, was die Anforderungen an Dokumentation und Glasursicherheit in allen Sortimenten erhöht und eine stärkere Lieferantenqualifizierung anreizt. Die kulinarische Führungsrolle der Region stärkt die Haushaltspräferenzen für markante Formen und Oberflächen, da Restaurantbesucher Inspirationen aus dem Speisesaal in Heimkäufe übersetzen – ein Muster, das in der Breite der vom MICHELIN Guide hervorgehobenen Lokale sichtbar ist. Markeninvestitionen in Showroom- und Einzelhandelspräsenz ergänzen die Online-Nachfrage, einschließlich neuer Standorte, die den Zugang zu designorientierten Sortimenten und Handelsprogrammen erweitern. Im Prognosezeitraum wird die Innovations- und Designkultur der Region weiterhin den Mix im Markt für Keramikgeschirr in den Vereinigten Staaten aufwerten.
Der Nordosten hatte im Jahr 2025 einen bedeutenden Anteil, verankert durch dichte städtische Märkte mit hohem Bedarf an Geschirrersatz in Haushalten und im Gastgewerbe im Markt für Keramikgeschirr in den Vereinigten Staaten. Die hohe Dichte an gehobenen Restaurants in den großen Städten erhöht die Designstandards für die Anrichtung und die Tischauswahl, was tendenziell auf das Kaufverhalten der Haushalte ausstrahlt, da Gäste Restauranterlebnisse nach Hause übertragen. Die Anerkennung der Region im MICHELIN Guide 2025 unterstreicht den anhaltenden Einfluss von Küchenchef-geführten Programmen auf die Auswahl von Glas, Besteck und Porzellan neben dem Kerngeschirr. Einzelhändler hier verbinden Traditionsmarken mit zeitgenössischen Studios, während Compliance- und Qualitätssicherungen für den mehrstufigen Vertrieb unerlässlich bleiben. Mit Blick auf die Zukunft ist der Nordosten gut positioniert, um von periodischen Renovierungszyklen und einer stabilen Basis von Premiumkäufern zu profitieren, die höhere Ausgaben pro Gedeck im Markt für Keramikgeschirr in den Vereinigten Staaten aufrechterhalten.
Regulatorisches Umfeld
In den Vereinigten Staaten unterliegt für Lebensmittelgebrauch bestimmtes Keramikgeschirr bundesstaatlichen Anforderungen hinsichtlich der Schwermetallmigration aus Glasuren und Dekorationen. Die US Food and Drug Administration (FDA) legt Anforderungen für dekoratives und ornamentales Keramikgeschirr gemäß 21 CFR 109.16 fest, zusammen mit Compliance-Leitlinien zur Bleikontamination in Töpferwaren und Keramik. Für Produkte, die nicht für Lebensmittelzwecke bestimmt sind, müssen Hersteller eine dauerhafte Warnkennzeichnung verwenden (zum Beispiel Warnhinweise wie „nicht für Lebensmittelgebrauch“) mit spezifischen Anforderungen an Platzierung und Lesbarkeit, was sich auf Importkonformität, Kennzeichnungsabläufe und Qualitätskontrollen der Einzelhändler auswirkt.
Die Handelspolitik prägt auch, wie Tischgeschirr gemäß Kapitel 69 des Harmonized Tariff Schedule (HTS) importiert wird, einschließlich Porzellangeschirr (HTS 6911) und Keramikgeschirr (HTS 6912). Importeure verwalten eine mehrschichtige Zollbelastung, die Standard-MFN-Zollsätze und die anhaltenden Auswirkungen der Section-301-Zölle für Waren chinesischen Ursprungs umfasst, was die Diversifizierung der Beschaffung über mehrere Länder sowie die Dokumentationsdisziplin zusammen mit bundesstaatlichen Compliance-Anforderungen wie California Proposition 65 verstärkt. Proposition 65 erhöht die Warn- und Prüfanforderungen für Blei-/Cadmiumexposition in verbraucherorientierten Kanälen.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Keramiktischgeschirr in den Vereinigten Staaten beginnt typischerweise mit Rohstoffen, einschließlich Tonmassen und Glasurmaterialien, und geht dann in Formgebung, Glasur und Dekoration sowie Hochtemperatur-Ofenbrand über. Danach folgen Qualitätskontrolle, Prüfung und Verpackung. Das Angebot ist zweigleisig: hochvolumiges Alltagsgeschirr wird häufig importgetrieben bezogen, während Premium- und designorientierte Linien häufiger von kleineren inländischen Studios oder etablierten europäischen Herstellern für hochwertiges Porzellan stammen. Energieintensiver Brand bleibt ein wesentlicher Kostenfaktor für die Inlandsproduktion, während die Importwirtschaftlichkeit durch Zollbelastung und Logistikvolatilität geprägt wird.
Nachgelagert fließen Produkte über den Massenhandel (einschließlich Supermärkte und Hypermärkte), den Fachhandel und Großhändler, die Gastgewerbe- und unabhängige Kunden bedienen, sowie über schnell wachsende Online- und Direct-to-Consumer-Kanäle. Importeure und Handelsmarkenprogramme stehen im Zentrum der Sortimentsplanung und Nachbevorratung und koordinieren Übersee-Fabriken, Frachtspediteure, Häfen und Inlandsverteilung. Die Diversifizierung weg von China unter Zolldruck hat die Bedeutung qualifizierter alternativer Fertigungskapazitäten erhöht, doch die Auswahl an Nicht-China-Lieferanten für Alltagssteingut und -irdenware bleibt begrenzt. Infolgedessen führen Lieferzeiten, Mindestbestellmengen und Compliance-Dokumentation weiterhin zu Reibungen entlang der Kette.
Wettbewerbslandschaft
Der Markt für keramisches Tischgeschirr in den Vereinigten Staaten bleibt mäßig konzentriert, wobei die größten Hersteller im Jahr 2025 einen bedeutenden Anteil am Gesamtmarkt halten. Corelle Brands führt die Wettbewerbslandschaft an, gefolgt von Gibson Homewares, Lenox Corporation, The Fiesta Tableware Company und Libbey Inc., die gemeinsam Preis- und Vertriebsdynamiken über die wichtigsten Kanäle hinweg prägen. Trotz dieser Konzentration bietet der Markt weiterhin bedeutende Chancen für designorientierte Studios und spezialisierte Handelsmarkenlieferanten, die auf Agilität, Sortimentskuration und Markteinführungsgeschwindigkeit setzen. Einzelhändler und gewerbliche Käufer bevorzugen zunehmend Lieferanten, die starke Compliance-Fähigkeiten nachweisen, einschließlich lückenloser Rückverfolgbarkeit und konsistenter Produktprüfung. Diese Erwartungen beeinflussen die Produktentwicklungsprioritäten, mit stärkerem Fokus auf langlebige Keramikkörper, stabile Glasurleistung und verifizierte Rohstoffbeschaffung. Infolgedessen ist Compliance-Strenge zu einem Wettbewerbsdifferenziator geworden und nicht mehr nur eine Grundvoraussetzung.
Führende Anbieter investieren aktiv, um die geografische Reichweite zu erweitern, die Markteinführungsgeschwindigkeit zu verbessern und Kanalpartnerschaften in Haushalts- und Gewerbesegmenten zu stärken. Strategische Akquisitionen wurden genutzt, um Portfolios zu erweitern und Servicefähigkeiten zu verbessern, insbesondere im gastgewerbefokussierten Tischgeschirr, wo Zuverlässigkeit und Skalierung entscheidend sind. Die Vertriebsexpansion in Nordamerika hat eine schnellere Auftragserfüllung für gewerbliche Konten ermöglicht und die Vorlaufzeitempfindlichkeit reduziert. Gleichzeitig erhöhen designorientierte Hersteller ihre physische und digitale Einzelhandelspräsenz, um die Markensichtbarkeit und das Kundenbindung zu verbessern. Kapazitätserweiterungen bei Direktvertriebsstudios unterstreichen das Vertrauen in eine anhaltende Nachfrage und bewahren gleichzeitig Handwerkskunst und Qualitätskontrolle. Insgesamt spiegeln diese Initiativen einen praktischen Fokus auf Standortoptimierung, Vertriebsausrichtung und Kanalzugänglichkeit wider.
Produktdifferenzierungsstrategien konzentrieren sich zunehmend auf Herkunft, Materialsicherheit und Nachhaltigkeit und prägen Kaufentscheidungen sowohl bei privaten als auch bei gewerblichen Endnutzern. Marken verfeinern Sortimentsnarrative, um Langlebigkeit, verantwortungsvolle Beschaffung und langfristigen Wert hervorzuheben, was Vertrauen und Wiederholungskäufe stärkt. Kreislaufinitiativen, einschließlich Markenwiederverkauf und Produktlebensverlängerungsprogrammen, gewinnen an Bedeutung, da Nachhaltigkeit stärker in den Verbrauchererwartungen verankert wird. Traditionsmarken nutzen auch Archivdesigns und Traditionssammlungen, um sowohl etablierte Kunden als auch neuere Zielgruppen anzusprechen, die Authentizität suchen. Im Prognosezeitraum wird das Gleichgewicht zwischen importierten Produkten und neargeshorter Fertigung voraussichtlich weiter evolvieren. Anbieter, die Reaktionsfähigkeit, Dokumentation und regionale Servicefähigkeiten kombinieren, sind am besten positioniert, um Marktanteile zu verteidigen, da sich die Nachfrage zwischen Haushalts- und Gewerbekanälen verschiebt.
Marktführer der Branche für keramisches Tischgeschirr in den Vereinigten Staaten
-
Corelle Brands (Instant Brands)
-
Gibson Homewares
-
Lenox Corporation
-
The Fiesta Tableware Company
-
Libbey Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Marktchancen und Zukunftsaussichten
Compliance-orientierte Sortimente schaffen Raum für Marken und Lieferanten, die Glasursicherheit und Kennzeichnungsbereitschaft über die Verteilung in mehreren Bundesstaaten hinweg dokumentieren können, insbesondere da Beschaffungsteams und digitale Produktseiten Materialsicherheit und Herkunft hervorheben. Bundesstaatliche FDA-Anforderungen für Keramikgeschirr und bundesstaatliche Prüfungen wie California Proposition 65 erhöhen den Wert wiederholbarer Prüfprogramme, Rückverfolgbarkeit und klarer Pflege- und Nutzungskommunikation. Dies unterstützt eine Premium-Positionierung und hilft, das Rückrufrisiko für Einzelhändler sowohl bei Haushalts- als auch bei Foodservice-Käufern zu senken.
Kapazitätserweiterungen und Investitionen im Inland oder in Near-Shoring-Standorten unterstützen ebenfalls Chancen, die auf die Verkürzung von Lieferzeiten und kommerzielle Ersatzzyklen ausgerichtet sind. East Fork Pottery kündigte eine Erweiterung seiner Anlage in Asheville um 2,5 Millionen USD an (30.000 Quadratfuß, etwa 40 neue Stellen), um die Produktion für eine Nachfragebasis zu steigern, die zunehmend über Direktkanäle bedient wird. Separat schloss Landmark Ceramics UST, Inc. im März 2024 eine Eröffnungsfeier für eine Werkserweiterung in Tennessee im Wert von 70 Millionen USD ab, die einen neuen Ofen hinzufügte und die jährliche Kapazität auf 80 Millionen Quadratfuß erhöhte. Zusammen mit der anhaltenden Diversifizierung der Beschaffung, die durch die Kumulierung von Zöllen auf importiertes Keramiktischgeschirr angetrieben wird, deuten diese Schritte auf eine praktische Chance für Lieferanten hin, die zuverlässige Verfügbarkeit mit Haltbarkeitsangaben, einschließlich Absplitterungsbeständigkeit und Geschirrspülleistung, für den durch Renovierungen im Gastgewerbe getriebenen Ersatzbedarf verbinden können.
Aktuelle Branchenentwicklungen
- März 2026: Der United States Court of Appeals for the Fifth Circuit bestätigte ein Urteil im Zusammenhang mit dem Chapter-11-Verfahren von Corelle Brands und bekräftigte, dass das Unternehmen Freistellungsrechte im Zusammenhang mit abgeschlossenen Bestellungen behielt. Die Entscheidung unterstützte die Auftragskontinuität und klärte vertragliche Schutzmaßnahmen im Zusammenhang mit Altgeschäften, was das Vertrauen von Lieferanten und Einzelhändlern in Erfüllungs- und Streitbeilegungsstrukturen beeinflussen kann.
- Dezember 2025: East Fork Pottery kündigte eine Erweiterung seiner Produktionsanlage in Asheville, North Carolina, um 2,5 Millionen USD an, wodurch 30.000 Quadratfuß hinzugefügt wurden, mit Plänen zur Schaffung von etwa 40 neuen Facharbeitsplätzen bei gleichzeitiger Erhaltung von mehr als 125 bestehenden Stellen. Die Investition erhöht die Inlandskapazität für designorientiertes Keramiktischgeschirr und stärkt die Fähigkeit der Marke, die Direct-to-Consumer-Nachfrage mit kürzeren Lieferzeiten zu bedienen.
- März 2024: Landmark Ceramics UST, Inc. hielt eine Eröffnungsfeier für eine Werkserweiterung im Wert von 70 Millionen USD in Mt. Pleasant, Tennessee ab, wobei ein neuer Ofen hinzugefügt und die jährliche Produktionskapazität auf 80 Millionen Quadratfuß erhöht wurde. Die Erweiterung vergrößerte die in den USA ansässige Keramikfertigungskapazität und unterstützte die Versorgungsresilienz und schnellere Servicelevel für Kunden, die die nordamerikanische Produktion und eine vorhersehbare Nachbevorratung priorisieren.
Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Studie ist der Markt definiert als der Wert des in den Vereinigten Staaten verkauften Keramikgeschirrs, der gängige Artikel für das Servieren und Essen abdeckt, sowohl im Haushalts- als auch im gewerblichen Einkauf.
Ausschlüsse aus dem Umfang: Wir schließen nicht-keramisches Geschirr wie Kunststoff, Papier, Metall, Glas sowie Geschirrszubehör aus, das nicht primär aus Keramik besteht.
Segmentierungsübersicht
- Nach Typ (Wert)
- Porzellan und Knochenporzellan
- Steinzeug (Keramik)
- Andere Typen
- Nach Endnutzer (Wert)
- Haushalt
- Gewerbe
- Unterkunft und Gastgewerbesegment
- Gastronomiesegment
- Andere Endnutzer
- Nach Vertriebskanal (Wert)
- Supermärkte und Hypermärkte
- Fachgeschäfte
- Großhändler
- Online
- Andere Vertriebskanäle
- Nach Geografie (Wert)
- Nordosten
- Mittlerer Westen
- Süden
- Westen
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk-Recherche legt die Grundlage für die Größenbestimmung, indem sie klärt, was gezählt wird, wie sich die Nachfrage typischerweise entwickelt und welche Preisspannen in den Vereinigten Staaten realistisch erscheinen. Wir haben öffentliche Quellen herangezogen, darunter das US Census Bureau (Einzelhandels- und Fertigungsstatistiken), Handelsdaten der US International Trade Commission, Preis- und Verbraucherausgabenreihen des Bureau of Labor Statistics sowie US-Zollimportstatistiken, soweit diese für keramikbezogene Kategorien relevant waren.
Um das Modell geerdet zu halten, haben wir auch Quellen wie Veröffentlichungen von Branchenverbänden, Einzelhändler- und Markenwebsites für Produkt- und Preiskontext, Jahresberichte und Investorenpräsentationen von Unternehmen sowie vertrauenswürdige Wirtschaftspresse zu Verschiebungen bei den Verbraucherausgaben und der Gastgewerbenachfrage ausgewertet. Bei Bedarf nutzte unser Team kostenpflichtige Abonnements für Unternehmensfinanzdaten und Nachrichtenintelligenz sowie Import- und Exportdatenbanken auf Sendungsebene, um Versorgungssignale zu plausibilisieren. Diese Beispiele sind nicht erschöpfend, und viele weitere Quellen wurden während des Forschungsprozesses für die Datenerhebung, Validierung und Klärung verwendet.
Primärinterviews und Umfragen
Primärarbeit wurde genutzt, um Desk-Annahmen darüber zu überprüfen, wie der Markt gekauft, bepreist und aufgefüllt wird, insbesondere bei Haushalten, Gastronomie- und Unterkunftskäufern. Wir sprachen mit einer Mischung aus Herstellern, Distributoren, Einzelhändlern und gewerblichen Beschaffungskontakten in den Vereinigten Staaten, damit Kanaldynamiken und Materialverschiebungen (Porzellan, Bone China und Steinzeug) im endgültigen Modell berücksichtigt werden konnten.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 26 % | Führungskräfte der obersten Ebene: 14 % |
| Mittlere Ebene: 58 % | Funktions-/Bereichsleiter: 41 % |
| Kleinere Marktteilnehmer: 16 % | Manager: 45 % |
Marktgrößenbestimmung und Prognose
Die Marktgrößenbestimmung beginnt mit einem Top-down-Aufbau, bei dem Ausgabenpools aus Kategorienachfragesignalen sowie Handels- und Produktionskontext rekonstruiert und dann auf den Anteil von Keramikgeschirr am gesamten Geschirrmarkt abgestimmt werden. Die Gesamtwerte werden anschließend mithilfe selektiver Bottom-up-Näherungen plausibilisiert, beispielsweise durch Stichprobenpreispunkte über wichtige Kanäle multipliziert mit geschätzten Stückbewegungen sowie Plausibilitätsprüfungen durch Lieferanten und Distributoren, was dazu beiträgt, Untererfassungen in einzelnen Datenreihen auszugleichen.
Zu den im Modell verwendeten Eingaben gehören Haushaltsbildung und Ersatzzyklen für Tafelgeschirr, Verkehrs- und Auslastungsindikatoren für Restaurants und Gastgewerbe, Importintensität und Mixverschiebungen (zum Beispiel, wie viel Angebot aus dem Ausland bezogen wird), Progression des Online-Anteils sowie beobachtete Preisbewegungen im Zusammenhang mit Keramik- und Energiekostendrücken. Für die Prognose verwendeten wir eine Szenarioanalyse, unterstützt durch eine einfache multivariate Regressionsbetrachtung der stabilsten Treiber, und die Annahmen wurden mithilfe von Expertenmeinungen zu Normalisierungsmustern bei diskretionären Haushaltswaren und gewerblicher Wiederauffüllung weiter verfeinert. Wo Bottom-up-Lücken auftraten, wurde eine konservative Interpolation angewendet und dann während der Validierung erneut überprüft, damit das Endergebnis auf reale Marktsignale zurückführbar blieb.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden vor der Freigabe anhand unabhängiger Signale überprüft, einschließlich der Frage, ob die impliziten Pro-Haushalt-Ausgaben und Kanalaufteilungen realistisch erscheinen und ob die Handelsrichtung zur Konsumgeschichte passt. Wenn eine große Abweichung in einem Segment oder einer Region auftritt, überprüfen wir die Eingabereihe erneut, prüfen das Währungstiming und nehmen erneut Kontakt zu ausgewählten Interviewpartnern auf, um zu bestätigen, ob eine echte Verschiebung stattgefunden hat oder ob eine Annahme korrigiert werden muss.
Überprüfungen erfolgen schrittweise, beginnend mit Prüfungen auf Modellebene, gefolgt von einer Peer-Review der Annahmen und Berechnungen, und dann einem abschließenden Analystencheck kurz vor der Lieferung, damit späte Änderungen berücksichtigt werden. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, die Preise, Nachfrage oder Angebotsverfügbarkeit in sichtbarer Weise beeinflussen können.
Marktgröße des Marktes für Keramikgeschirr in den Vereinigten Staaten von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für Keramikgeschirr in den USA können stark variieren, da verschiedene Studien Keramik unterschiedlich definieren, die Gastronomienachfrage ein- oder ausschließen oder unterschiedliche Preisbasen und Aktualisierungszeitpunkte verwenden. Eine tabellengestützte Überprüfung ist hilfreich, da sie es einfacher macht zu erkennen, ob die Streuung hauptsächlich ein Umfangsproblem, ein Preisproblem oder ein Zeitproblem ist.
Die Vergleichstabelle zeigt eine merkliche Lücke, die größtenteils darauf zurückzuführen ist, was als Keramikgeschirr gezählt wird. Im Modell von Mordor Intelligence wird der Gesamtwert aus ausschließlich keramischem Geschirr über Haushalts- und gewerbliche Nachfrage aufgebaut und ist auf ein Basisjahr 2025 verankert, wobei der Prognosepfad von 2026 bis 2031 konsistent in USD angewendet wird.
Vergleichsübersicht
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 7,36 Milliarden USD (2025) | |
| Branchenpublikation A | 6,20 Milliarden USD (2024) | Verwendet ein früheres Basisjahr und kann den aktuellen Wert unterschätzen, wenn Preissteigerungen und die Mixverschiebung hin zu Premiumsteinzeug nicht vollständig in den Basiszeitraum übertragen werden, was auch den Ausgangspunkt für die Prognose beeinflusst. |
| Handelsdatenplattform B | 4,90 Milliarden USD (2024) | Stützt sich stark auf Import- und Sendungsproxys für Keramikkategorien, was inländisch produzierte Mengen übersehen und Teile der gewerblichen Ersatznachfrage ausschließen kann, wodurch der Wertschätzung komprimiert wird. |
Betrachtet man die drei Zahlen, erklärt sich der Unterschied größtenteils durch das Basisjahrtiming und die Frage, ob die Schätzung an den Endnachfragewert oder an Angebotsstellvertreter gebunden ist. Durch die Beibehaltung eines konsistenten Umfangs und die Validierung wichtiger Treiber wie Preisbewegungen, Kanalmix und Wiederauffüllung im Gastgewerbe bleibt die endgültige Zahl leichter nachvollziehbar und reproduzierbar, wenn neue Daten veröffentlicht werden.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für keramisches Tischgeschirr in den Vereinigten Staaten und welches Wachstum wird erwartet?
Die Marktgröße des Marktes für keramisches Tischgeschirr in den Vereinigten Staaten beträgt im Jahr 2026 7,83 Milliarden USD und soll bis 2031 bei einer CAGR von 7,84 % einen Wert von 11,42 Milliarden USD erreichen.
Welche Produkttypen führen den Markt für keramisches Tischgeschirr in den Vereinigten Staaten an und welche wachsen am schnellsten?
Steinzeug führt im Jahr 2025 mit einem Anteil von 44,48 %, während Porzellan und Bone China mit einem CAGR von 8,63 % bis 2031 am schnellsten wachsen.
Welche Endverbrauchssegmente treiben die Nachfrage im Markt für keramisches Tischgeschirr in den Vereinigten Staaten an?
Haushalte halten im Jahr 2025 einen Anteil von 58,38 %, aber das gewerbliche Gastronomie-Teilsegment soll bis 2031 mit einer CAGR von 11,76 % wachsen, unterstützt durch Hotel- und Restaurantrenovierungen.
Wie verschieben sich die Vertriebskanäle im Markt für keramisches Tischgeschirr in den Vereinigten Staaten?
Supermärkte und Hypermärkte halten im Jahr 2025 einen Anteil von 39,35 %, während Online der am schnellsten wachsende Kanal mit einer CAGR von 15,39 % bis 2031 ist, da Direktvertriebsmarken expandieren.
Welche Regionen führen den Markt für keramisches Tischgeschirr in den Vereinigten Staaten an und welche wachsen am schnellsten?
Der Süden führt im Jahr 2025 mit einem Anteil von 33,49 %, und der Westen wächst mit einem CAGR von 8,44 % bis 2031 am schnellsten.