
Größe und Marktanteil des australischen Mineralaufbereitungsanlagenmarkts
Marktübersicht
| Studienzeitraum | 2019 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Historischer Datenzeitraum | 2019 - 2024 |
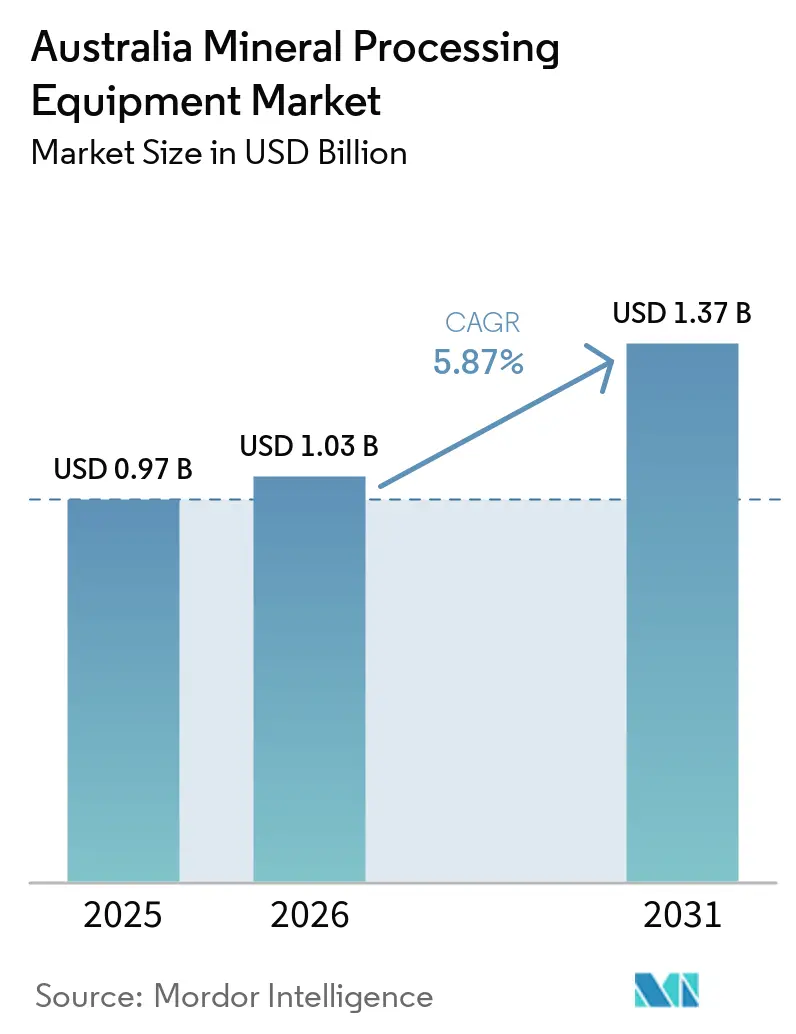
| Marktgröße (2026) | 1.03 Milliarden US-Dollar |
| Marktgröße (2031) | 1.37 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.87 % |
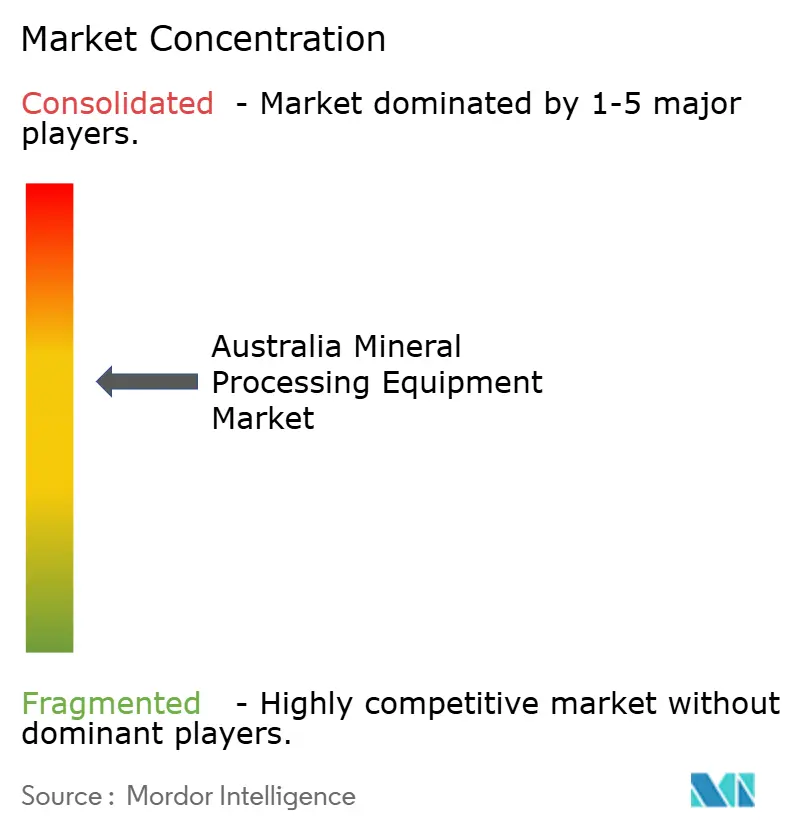
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des australischen Mineralaufbereitungsanlagenmarkts von Mordor Intelligence
Der australische Markt für Mineralaufbereitungsanlagen wurde im Jahr 2025 auf 0,97 Milliarden USD geschätzt und soll bis 2026 auf 1,03 Milliarden USD sowie bis 2031 auf 1,37 Milliarden USD anwachsen, was einer CAGR von 5,87 % während des Prognosezeitraums (2026–2031) entspricht. Ersatzprogramme im Pilbara-Gebiet für Hochleistungsbrecher, strengere Tailings-Vorschriften, die Trockenstapelung begünstigen, sowie staatliche Anreize zur Förderung der Onshore-Verarbeitung kritischer Mineralien prägen die Investitionsprioritäten. Bergbauunternehmen wechseln von konventionellen Eindickerbecken zu Pasteneindickern und Keramikfiltern, um den Wasserverlust in ariden Regionen zu reduzieren. Beschaffungsziele für indigene Unternehmen lenken neue Aufträge in Richtung modularer Anlagen, die lokale Joint Ventures montieren können, was kleineren australischen Herstellern einen Wettbewerbsvorteil verschafft. Die Automatisierung nimmt am schnellsten im abgelegenen Westaustralien zu, wo vollautomatisierte Linien den Arbeitskräftemangel abmildern und die Stückkosten senken.
Wichtigste Erkenntnisse des Berichts
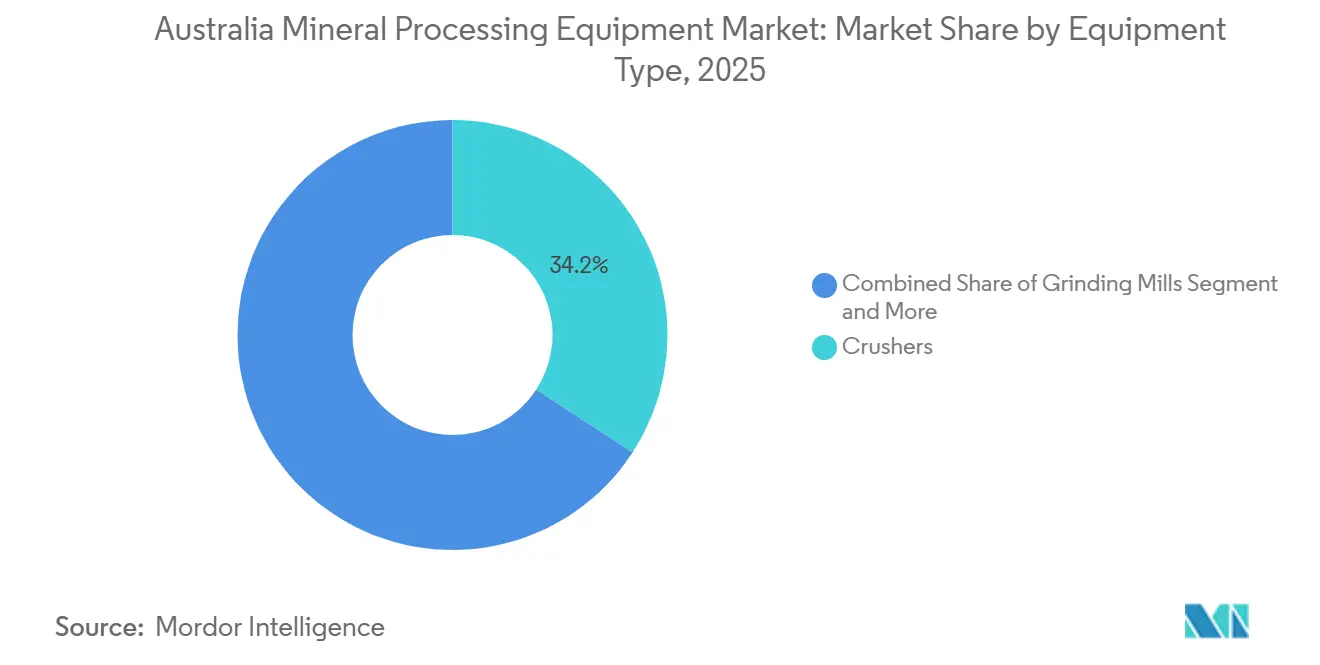
- Nach Gerätetyp führten Brecher mit einem Marktanteil von 34,17 % am australischen Markt für Mineralaufbereitungsanlagen im Jahr 2025, während Entwässerungs- und Tailings-Systeme bis 2031 mit einer CAGR von 5,98 % wachsen.
- Nach Mineralrohstoff entfiel auf Eisenerz im Jahr 2025 ein Marktanteil von 45,13 % am australischen Markt für Mineralaufbereitungsanlagen; Lithiumanlagen expandieren bis 2031 mit einer CAGR von 6,02 %.
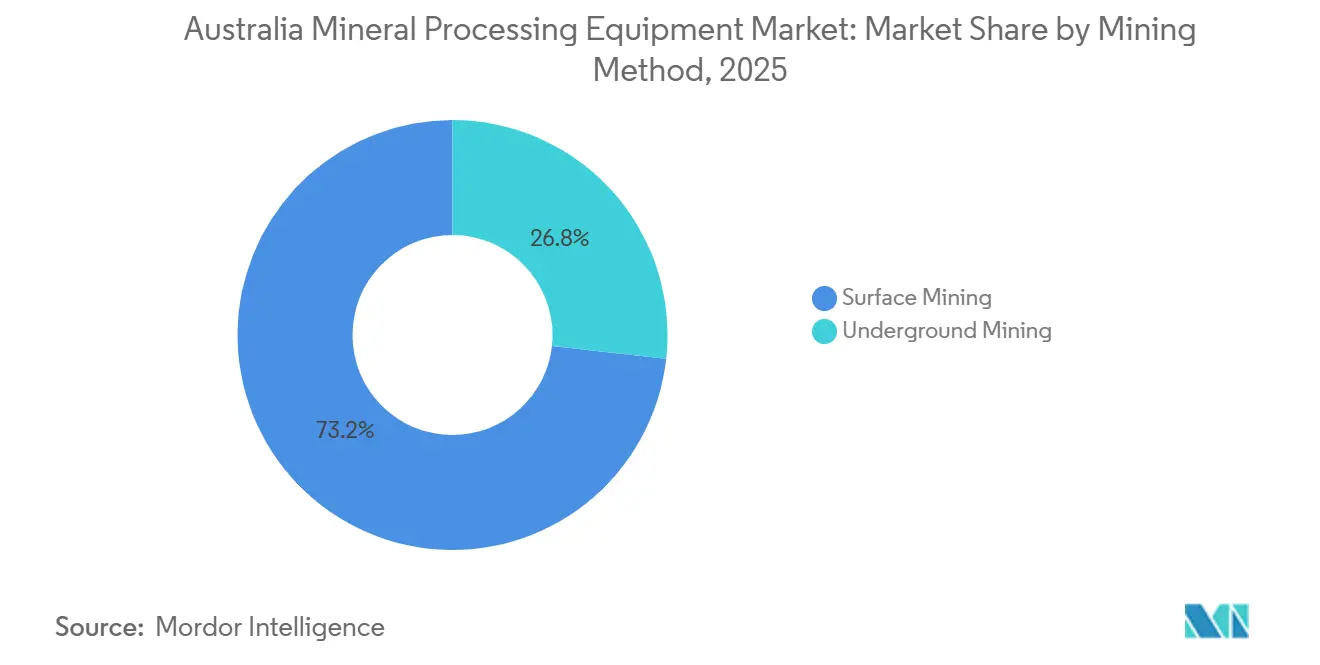
- Nach Abbaumethode entfielen auf Tagebaubetriebe im Jahr 2025 73,24 % des Marktanteils am australischen Markt für Mineralaufbereitungsanlagen, während Untertagebauprojekte bis 2031 mit einer CAGR von 5,96 % wachsen.
- Nach Automatisierungsgrad erfassten halbautomatisierte Systeme im Jahr 2025 einen Marktanteil von 47,81 % am australischen Markt für Mineralaufbereitungsanlagen, während vollautomatisierte Linien bis 2031 die schnellste CAGR von 6,18 % verzeichnen sollen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse im australischen Mineralaufbereitungsanlagenmarkt
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Rekordproduktion von Eisenerz im Pilbara-Gebiet | +1.5% | Westaustralien (Pilbara) | Langfristig (≥ 4 Jahre) |
| Boom bei Batteriemineralien | +1.4% | Westaustralien, Queensland, Südaustralien | Mittelfristig (2–4 Jahre) |
| Strengere Tailings-Damm-Vorschriften | +1.1% | Westaustralien, New South Wales, Queensland | Langfristig (≥ 4 Jahre) |
| FMIA-Anreize | +0.9% | National (alle Bundesstaaten) | Mittelfristig (2–4 Jahre) |
| Sensorbasierte Erzsortierung | +0.7% | Westaustralien, Queensland | Mittelfristig (2–4 Jahre) |
| Beschaffungsziele für indigene Bevölkerungsgruppen | +0.5% | Westaustralien, Northern Territory, Queensland | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Rekordproduktion von Eisenerz im Pilbara-Gebiet treibt Ersatzinvestitionen an
Die Minen im Pilbara-Gebiet halten einen nahezu kapazitätsausschöpfenden Durchsatz aufrecht, was einen beschleunigten Austausch von Primärbrechern und Siebdecks erzwingt. Die Expansionsprojekte von Rio Tinto und BHP lenken Kapital in Hochtonnen-Zerkleinerungskreisläufe[1]„Rio Tinto und BHP erkunden eine Zusammenarbeit zum Abbau von bis zu 200 Millionen Tonnen Pilbara-Eisenerz”, Rio Tinto, riotinto.com. Die Magnetitaufbereitung bei Iron Bridge erfordert eine feinere Mahlung, was die Anlagenintensität pro Tonne erhöht. Mindergradige Mischungen erhöhen den Massenanteil und verkürzen die Austauschintervalle. Da Brecher bereits den größten Marktanteil halten, verstärkt jede Tonnagezunahme die Nachfrage nach dieser Geräteklasse.
Boom bei Batteriemineralien beflügelt neue Aufbereitungsanlagen
Lithium-, Seltenerdelement- und Nickelprojekte installieren Greenfield-Konzentratoren in einem Tempo, das seit den 1970er Jahren nicht mehr zu beobachten war. Die konzessionären Finanzierungen des National Reconstruction Fund und die 10-%-Steuergutschrift des FMIA kippen Machbarkeitsstudien zugunsten der inländischen Raffination[2]„Australiens NRFC-Investitionsverpflichtung in ein Seltenerdelement-Projekt”, Internationale Energieagentur, iea.org. Spezialisierte Anbieter liefern Schwermedia-, Flotations- und Lösungsmittelextraktionskreisläufe, die etablierte Anbieter selten herstellen, und eröffnen so Marktlücken für neue Marktteilnehmer. Die schnelle CAGR von Lithium spiegelt sowohl die steigende Nachfrage nach Elektrofahrzeugen als auch eine unterstützende Steuerpolitik wider. Diese Anlagen werden häufig in modularen Layouts spezifiziert, was Lieferzeiten und den Bedarf an Vor-Ort-Personal reduziert.
Strengere Tailings-Damm-Vorschriften steigern die Nachfrage nach Filtrationstechnik
Aktualisierte Minenabschlussrichtlinien in Westaustralien schreiben eine höhere Wasserrückgewinnung und einen geringeren Restfeuchtegehalt vor. Betreiber wechseln von konventionellen Eindickern zu Pasteneindickern und Keramikfiltern. Pasten-Versatz eliminiert die Oberflächenlagerung in Untertageminen und recycelt Prozesswasser, was in ariden Regionen Priorität hat. Anbieter, die Pumpen, Filtration und Fernüberwachung integrieren können, sichern sich mehrjährige Serviceverträge. Das Ergebnis ist die höchste Wachstumsrate innerhalb des Anlagentyp-Mixes.
FMIA-Anreize für die Onshore-Verarbeitung
Das Gesetz „Future Made in Australia” bietet einen Produktionssteuervorteil von 10 % auf raffiniertes Lithiumhydroxid, Seltenerdelement-Oxide und Nickelprodukte[3]„Steueranreize für kritische Mineralien und Wasserstoffproduktion”, Australisches Steueramt, ato.gov.au. Projekte wie Alpha HPAs Aluminiumoxidanlage in Gladstone nennen den Steuervorteil als ausschlaggebend für die endgültige Investitionsentscheidung. Da der Bau von Konzentratoren bis zu zwei Jahre in Anspruch nimmt, werden jetzt erteilte Aufträge die Werkstätten bis 2028 auslasten. Anbieter, die Anlagen mit digitalen Optimierungsdienstleistungen bündeln können, verschaffen sich einen Vorteil, wenn Bergbauunternehmen Lebenszykluskosten kalkulieren.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verzögerungen bei Umweltgenehmigungen | -0.8% | Westaustralien, Queensland, Südaustralien | Langfristig (≥ 4 Jahre) |
| Fachkräftemangel im Handwerk | -0.6% | Westaustralien (Pilbara, Goldfields) | Langfristig (≥ 4 Jahre) |
| Steigende Netzstromtarife | -0.5% | Westaustralien, Südaustralien | Mittelfristig (2–4 Jahre) |
| Preisdruck durch chinesische Originalausrüstungshersteller | -0.4% | National (alle Bundesstaaten) | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verzögerungen bei Umweltgenehmigungen
Große Projekte in Australien sehen sich häufig einem langwierigen und komplexen Prozess aus Bundes- und Staatsbewertungen gegenüber, wobei sich die Genehmigungsfristen oft über ein Jahrzehnt hinaus erstrecken. Dieser langwierige Zeitrahmen stellt die Branche vor erhebliche Herausforderungen. Wenn Genehmigungen schließlich erteilt werden, haben die langen Vorlaufzeiten die Fertigungsfenster bereits komprimiert, was zu erheblichen Engpässen führt, die die Projektdurchführung behindern. Lieferanten, die ohne bestätigte Aufträge vorsichtig mit dem Aufbau von Lagerbeständen sind, sind oft nicht in der Lage, die plötzliche Nachfrage zu befriedigen, die durch Häufungen von Projektgenehmigungen entsteht. Diese Situation belastet ihre Kapazitäten erheblich und stört die Lieferkette.
Fachkräftemangel im Handwerk in den Regionen Westaustraliens
Bis 2029 wird Westaustralien Tausende zusätzliche Fachkräfte benötigen, doch die Abschlussquoten bei Auszubildenden bleiben hinter diesem Bedarf zurück. Aufgrund des Arbeitskräftemangels setzen Bergbauunternehmen zunehmend auf vollautomatisierte Anlagen. Allerdings erfordert auch die Automatisierung qualifizierte Techniker. Die Abhängigkeit von Fly-in-Fly-out-Belegschaften treibt die Betriebskosten weiter in die Höhe und schränkt die Wartungsflexibilität ein. Infolgedessen verlangsamen diese Qualifikationslücken den Fortschritt sowohl bei Greenfield- als auch bei Brownfield-Erweiterungen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Anlagentyp: Brecher als Anker, Entwässerung beschleunigt sich
Brecher erzielten im Jahr 2025 einen Umsatzanteil von 34,17 % am australischen Markt für Mineralaufbereitungsanlagen, was ihre zentrale Rolle im Pilbara-Eisenerzbetrieb widerspiegelt. Entwässerungs- und Tailings-Systeme verzeichnen mit einer CAGR von 5,98 % das schnellste Wachstum, angetrieben durch strengere Wassermanagementvorschriften. Bergbauunternehmen bevorzugen modulare Filtrationspakete, die die Installationszeit verkürzen und schrittweise Kapazitätserweiterungen ermöglichen. Anbieter, die Sensoren mit mechanischen Anlagen bündeln, erzielen Serviceerlöse, da Betreiber Echtzeit-Leistungsdaten anstreben. Vorgelagerte Erzsortiereinheiten vor Mahlkreisläufen prägen die Nachfrage nach maßgeschneiderten Brecherkonfigurationen weiter.
Die Sensorintegration definiert neu, wie Anlagen innerhalb von Aufbereitungsanlagen interagieren. Echtzeit-Erzsensoren leiten Material zwischen parallelen Brecherlinien, um die Betriebszeit zu maximieren. Pasteverfüllungsanlagen erfordern Verdrängerpumpen, die mit hochfeststoffhaltigen Schlämmen kompatibel sind – eine Chance für Anbieter, die auf verschleißfeste Materialien spezialisiert sind. Siebplatten mit eingebetteten Zustandsüberwachungschips warnen das Personal vor Ausfällen und reduzieren ungeplante Stillstandzeiten. Diese technologischen Veränderungen unterstreichen die langfristige Relevanz von Brechern und verstärken gleichzeitig das Wachstum bei Entwässerungssystemen.


Nach Mineralrohstoff: Eisenerz führt, Lithium steigt stark an
Eisenerz hielt im Jahr 2025 einen Umsatzanteil von 45,13 %, was die Abhängigkeit des australischen Markts für Mineralaufbereitungsanlagen vom Pilbara-Durchsatz unterstreicht. Lithiumanlagen verzeichnen mit einer CAGR von 6,02 % das schnellste Wachstum, da neue Spodumen-Konzentratoren in Betrieb gehen. Kupferprojekte in Südaustralien bauen Kapazitäten aus, während Gold weiterhin eine stetige Ersatznachfrage verzeichnet. Seltenerdelement-Entwickler spezifizieren Lösungsmittelextraktionskreisläufe, die nur wenige Mainstream-Anbieter vorrätig haben, und eröffnen so eine Nische für mittelständische Hersteller. Die Diversifizierung über verschiedene Rohstoffe schützt Anbieter vor Nachfrageschwankungen bei einzelnen Metallen.
Die Projektfinanzierung hängt zunehmend von Umweltnachweisen ab. Lithiumanlagen werben mit geringerer Kohlenstoffintensität und verleihen energieeffizienten Mühlen und Förderanlagen einen Premiumstatus. Kupferschmelzer-Upgrades entsprechen den unternehmerischen Dekarbonisierungszielen und begünstigen elektrische Materialhandhabungssysteme. Eisenerzproduzenten setzen Erzsortierung ein, um Abfall frühzeitig auszusondern und damit den Energieverbrauch zu senken. Anbieter, die Lebenszyklusemissionsreduzierungen nachweisen können, können sich selbst bei preissensitiven Ausschreibungen differenzieren und so eine breitere Rohstoffexposition unterstützen.
Nach Bergbaumethode: Tagebau dominiert, Untertagebau gewinnt an Tempo
Tagebaubetriebe entfielen im Jahr 2025 auf 73,24 % des Marktanteils am australischen Markt für Mineralaufbereitungsanlagen. Dennoch sollen Untertagebauprojekte mit einer CAGR von 5,96 % beschleunigt wachsen, unterstützt durch tiefere Kupfer- und Golderzlagerstätten – Pasteverfüllung und elektrische Schienenbahnen senken den Dieselverbrauch und verändern die Spezifikationen für die Materialhandhabung im Untertagebau. Automatisierung hilft, Belüftungsengpässe zu mindern, indem der Bedarf an Dieselgeräten im Untertagebau reduziert wird. Anbieter, die Kommunikationsnetzwerke mit mobilen Maschinen integrieren können, verschaffen sich bei diesen Projekten einen Vorteil.
Lange Vorlaufzeiten für das Schachtabteufen begünstigen Anbieter, die modulare, vorgefertigte Brecherstationen anbieten. Die Erzsortierung im Untertagebau ermöglicht kleinere Förderkapazitäten und senkt damit die Investitionskosten. Ferngesteuerte Lader reduzieren das Vor-Ort-Personal und adressieren Sicherheits- und Arbeitskräftemangel. Da Untertageminen von der Automatisierungserprobung zur flächendeckenden Flottenimplementierung übergehen, steigt die Nachfrage nach interoperablen Steuerungssystemen. Diese Trends stützen ein robustes Wachstum gegenüber einer hohen Tagebau-Ausgangsbasis.
Nach Automatisierungsgrad: Halbautomatisierung dominiert, Vollautomatisierung steigt
Halbautomatisierte Systeme entfielen im Jahr 2025 auf 47,81 % des Marktanteils am australischen Markt für Mineralaufbereitungsanlagen, was die Präferenz der Bergbauunternehmen für eine schrittweise Technologieeinführung unterstreicht. Vollautomatisierte Linien expandieren mit der schnellsten CAGR von 6,18 %, da sich Fernbetriebszentren in rauen Umgebungen als wirksam erweisen. Autonome Muldenkipper lassen sich nahtlos in Dispositionssoftware integrieren und schaffen einen Präzedenzfall für das Brechen und Mahlen ohne Bedienpersonal. Digitale Zwillinge ganzer Anlagen ermöglichen die Fehlersuche von außerhalb und reduzieren Stillstandzeiten.
Cybersicherheit ist zu einem integralen Bestandteil der Automatisierungsbeschaffung geworden. Anbieter müssen sichere Datenpfade von Feldgeräten bis zur Cloud-Analytik nachweisen. Over-the-Air-Updates reduzieren Vor-Ort-Besuche, erfordern jedoch robuste Validierungsprozesse. Standardisierte Kommunikationsprotokolle ermöglichen Multi-Anbieter-Umgebungen und geben Bergbauunternehmen Verhandlungsmacht. Der Übergang von manuellen zu vollautomatisierten Systemen vollzieht sich schrittweise und bietet Anlagenherstellern wiederkehrende Upgrade-Möglichkeiten.
Geografische Analyse
Westaustralien bleibt das primäre Nachfragezentrum für den australischen Markt für Mineralaufbereitungsanlagen. Mehrere Pilbara-Eisenerzerweiterungsprojekte stützen Brecher- und Mühlenaufträge, während entstehende Lithium- und Seltenerdelement-Anlagen die Anforderungen an Aufbereitungsschemas diversifizieren. Arbeitskräftemangel beschleunigt die Einführung autonomer Aufbereitungslinien, die den Vor-Ort-Personalbestand begrenzen. Beschaffungsauflagen für indigene Unternehmen fördern das Interesse an modularen Anlagen, die lokale Partnerschaften montieren können, und unterstützen kleinere inländische Hersteller. Umweltvorschriften zu Tailings drängen Minen zur Pastenfiltration und stärken das Wachstum bei Entwässerungssystemen.
Südaustralien folgt mit kupferzentrierten Investitionen, angeführt von der mehrphasigen Erweiterung von Olympic Dam. Geplante Pasteverfüllungs- und Schmelzer-Upgrades erfordern Eindicker, Pumpen und Sauerstoffanlagen, die mit höherem Durchsatz kompatibel sind. Block-Cave-Entwicklungen bei Carrapateena und Prominent Hill erfordern zusätzliche Brech- und Flotationskapazitäten. Die frühe Einführung autonomer Förderung im Bundesstaat positioniert ihn als Testfeld für Untertageanlagen der nächsten Generation. Anbieter, die integrierte digitale und mechanische Pakete anbieten, finden aufgeschlossene Kunden, die sich auf höhere Tonnagen und strengere Emissionsziele vorbereiten.
Queenslands Anlagennachfrage erstreckt sich auf Kohle, Kupfer und aufkommende Seltenerdelement-Projekte. Automatisierungsversuche bei Goonyella demonstrieren den großflächigen Einsatz autonomer Muldenkipper und liefern einen Machbarkeitsnachweis für andere Tagebaustandorte. Eva Coppers Greenfield-Konzentrator führt bei einem mittelständischen Entwicklerprofil hochwertige Mahl- und Flotationstechnologien ein. Staatliche Unterstützung für die Aufbereitung kritischer Mineralien fördert Investitionen in Drehrohröfen und Lösungsmittelextraktionseinheiten und diversifiziert eine Region, die lange mit Kohle assoziiert wurde. Anbieter, die emissionsarme Kreisläufe konfigurieren und Hybridstromoptionen anbieten können, gewinnen an Bedeutung, da die Energiekosten steigen.
Wettbewerbslandschaft
Metso Corporation, FLSmidth A/S, Sandvik AB, Weir Group plc und Komatsu Ltd. hielten im Jahr 2025 die Spitzenpositionen und lieferten integrierte Brech-, Mahl- und Förderlösungen, die durch landesweite Servicezentren unterstützt werden. Australische Spezialisten wie Gekko Systems Pty Ltd, Multotec Pty Ltd und NextOre erschließen Nischenmöglichkeiten durch modulare Goldkonzentratoren, fortschrittliche Zyklone und Echtzeit-Erzsensorsysteme. TOMRAs sensorbasierte Sortierer komprimieren Zerkleinerungsaufbereitungsschemas und ermöglichen es Bergbauunternehmen, Abfall vor dem Mahlen auszusondern und Energie zu sparen.
Anbieter differenzieren sich durch digitale Integration. FLSmidths LoadIQ-Plattform optimiert die Brecherleistung aus der Ferne, während Komatsu Ltds. softwaredefinierte Fahrzeuge Over-the-Air-Updates erhalten, die autonome Förderalgorithmen verfeinern. Die Einhaltung von ISO 14001 und AS/NZS 4801 bleibt obligatorisch, doch Bergbauunternehmen gewichten zunehmend Lebenszyklusemissionen und Datensicherheit.
Seltenerdelement-Raffinerien beziehen Lösungsmittelextraktions- und Kalzinierungsanlagen von mittelständischen Herstellern statt von Eisenerz-Platzhirschen, was Marktlücken für agile Anbieter offenbart. Beschaffungsrichtlinien für indigene Unternehmen öffnen weitere Türen für lokale Werkstätten, die modulare Anlagen montieren können. Preisdruck durch kostengünstige chinesische Originalgerätehersteller bleibt begrenzt, könnte jedoch zunehmen, wenn die Anforderungen an lokale Inhalte gelockert werden. Als Reaktion darauf betonen etablierte Anbieter After-Sales-Support und digitale Dienstleistungen.
Marktführer der australischen Mineralaufbereitungsanlagenbranche
FLSmidth A/S
Sandvik AB
Weir Group plc
Komatsu Ltd.
Metso Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- August 2026: Das finnische Ingenieursunternehmen Metso Corporation sicherte sich einen bedeutenden Auftrag für Mineralaufbereitungstechnologie von GR Engineering Services. Im Rahmen des Vertrags liefert Metso Corporation eine vollständige Palette an Kernbrech- und Trenntechnologien für das Yitirrti-Projekt von Develop Global in Westaustralien.
- Juli 2026: FLSmidth A/S (FLS) sicherte sich einen mehrjährigen Vertrag zur Bereitstellung umfassender Mühlenauskleidungslösungen für einen etablierten Goldbergbaubetrieb in Australien und der Region Südostasien.
- Juni 2026: Sandvik AB schloss die Übernahme des in Italien ansässigen Unternehmens Diemme Filtration ab, einem globalen Spezialisten für Hochleistungsfilterpressen. Diese Übernahme ermöglichte es Sandvik AB, eine neue Filtrationsdivision innerhalb seines Geschäftsbereichs Gesteinsaufbereitung zu etablieren.


Berichtsumfang des australischen Mineralaufbereitungsanlagenmarkts
Der australische Markt für Mineralaufbereitungsanlagen wird nach Anlagentyp, Mineralrohstoff, Bergbaumethode und Automatisierungsgrad analysiert. Nach Anlagentyp ist der Markt in Brecher, Mahlmühlen, Siebausrüstung, Flotations- und Trennungsanlagen, Fördersysteme, Entwässerungsanlagen und sonstige Spezialanlagen segmentiert. Nach Mineralrohstoff ist der Markt in Eisenerz, Bauxit, Kupfer, Gold, Lithium, Nickel, Seltene Erden und sonstige Mineralien segmentiert. Nach Bergbaumethode ist der Markt in Tagebau und Untertagebau segmentiert. Nach Automatisierungsgrad ist der Markt in Manuell, Halbautomatisch und Vollautomatisch segmentiert.
Marktprognosen werden in Wert (USD) und Volumen (Einheiten) angegeben.
| Brecher |
| Mahlwerke |
| Siebausrüstung |
| Flotation und Trennung |
| Förderbänder und Aufgabegeräte |
| Entwässerung und Bergehalden |
| Sonstige Spezialanlagen |
| Eisenerz |
| Bauxit |
| Kupfer |
| Gold |
| Lithium |
| Nickel |
| Seltene Erden |
| Sonstige Mineralien |
| Tagebau |
| Untertagebau |
| Manuell |
| Halbautomatisch |
| Vollautomatisch |
| Nach Anlagentyp | Brecher |
| Mahlwerke | |
| Siebausrüstung | |
| Flotation und Trennung | |
| Förderbänder und Aufgabegeräte | |
| Entwässerung und Bergehalden | |
| Sonstige Spezialanlagen | |
| Nach Mineralrohstoff | Eisenerz |
| Bauxit | |
| Kupfer | |
| Gold | |
| Lithium | |
| Nickel | |
| Seltene Erden | |
| Sonstige Mineralien | |
| Nach Abbaumethode | Tagebau |
| Untertagebau | |
| Nach Automatisierungsgrad | Manuell |
| Halbautomatisch | |
| Vollautomatisch |


Im Bericht beantwortete Schlüsselfragen
Wie schnell wird der australische Markt für Mineralaufbereitungsanlagen zwischen 2026 und 2031 voraussichtlich wachsen?
Der australische Markt für Mineralaufbereitungsanlagen wurde im Jahr 2025 auf 0,97 Milliarden USD geschätzt und soll während des Prognosezeitraums (2026–2031) eine CAGR von 5,87 % verzeichnen.
Welche Anlagenkategorie hält derzeit den größten Umsatzanteil?
Brecher entfielen im Jahr 2025 auf 34,17 % des Umsatzes.
Welcher staatliche Anreiz treibt Investitionen in die Onshore-Verarbeitung kritischer Mineralien an?
Das Future Made in Australia Act gewährt eine 10-prozentige Produktionssteuergutschrift für im Inland verarbeitete kritische Mineralien.
Warum wächst Entwässerungsausrüstung schneller als andere Kategorien?
Strengere Tailings-Damm-Vorschriften erfordern Pasteneindickanlagen und Keramikfilter, die die Wasserrückgewinnung verbessern.
Welcher Bundesstaat bietet die größte Marktchance?
Westaustralien bleibt der wichtigste Markt, angetrieben durch Eisenerz-Ersatzinvestitionen und aufkommende Batteriemineralverarbeitungszentren rund um Pilbara und Kwinana.
Seite zuletzt aktualisiert am:



