
Marktgröße und Marktanteil für Mineralaufbereitungsanlagen in Mexiko
Marktübersicht
| Studienzeitraum | 2019 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Historischer Datenzeitraum | 2019 - 2024 |
| Marktgröße (2026) | 157.71 Millionen US-Dollar |
| Marktgröße (2031) | 219.23 Millionen US-Dollar |
| Growth Rate (2026 - 2031) | 6.81 % |
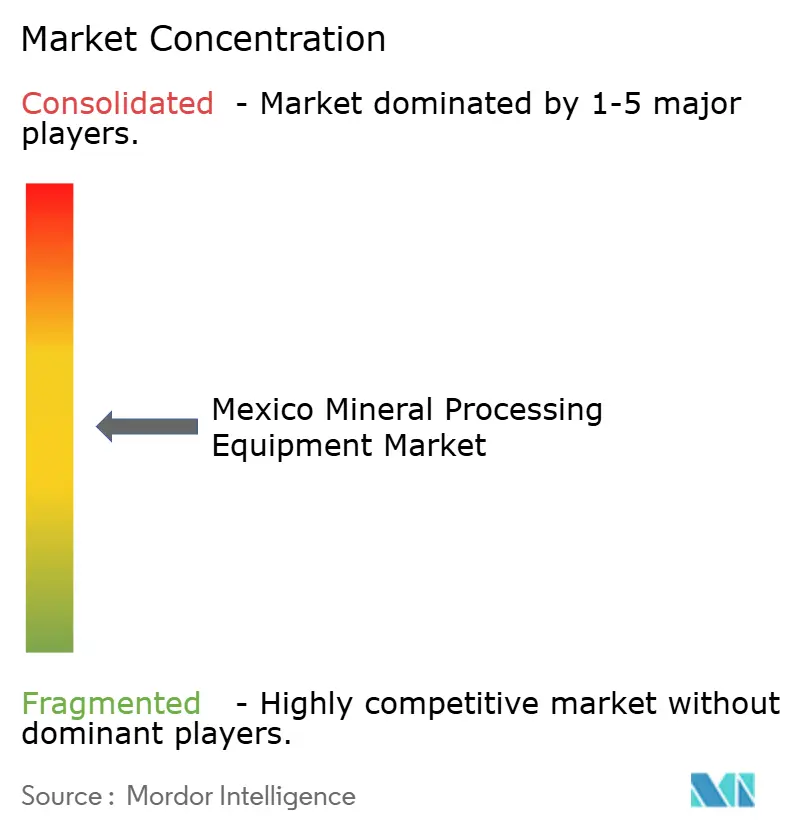
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Mineralaufbereitungsanlagen in Mexiko von Mordor Intelligence
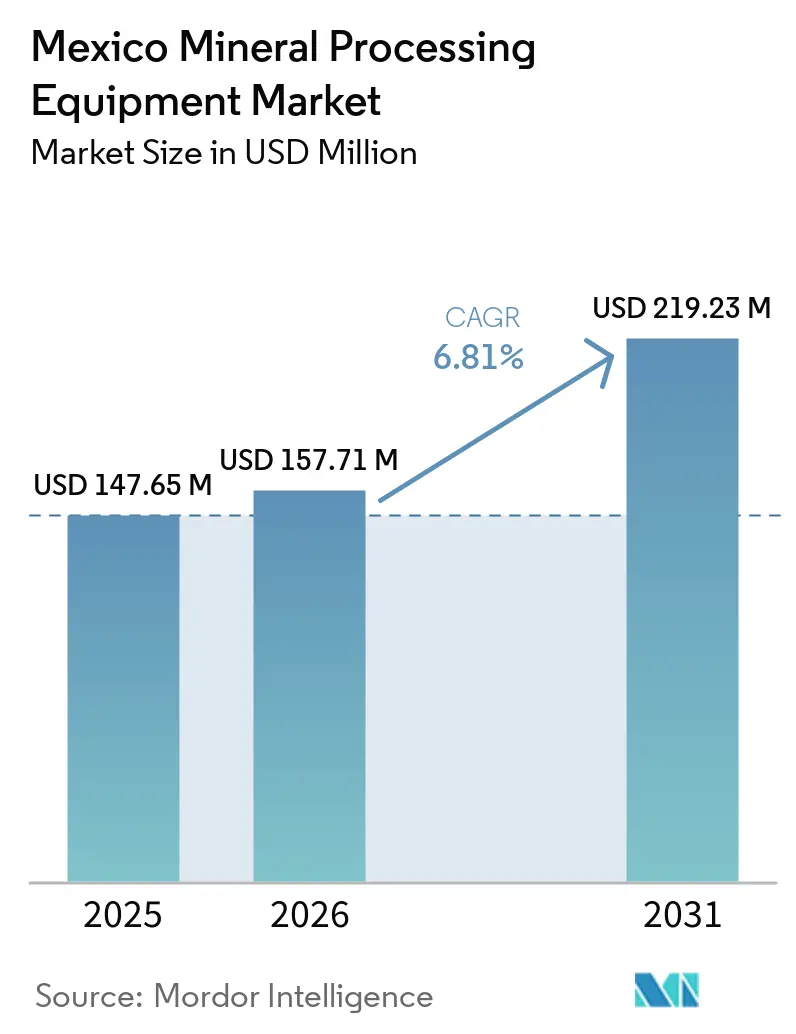
Die Marktgröße des mexikanischen Marktes für Mineralaufbereitungsanlagen wurde im Jahr 2025 auf 147,65 Millionen USD geschätzt, für 2026 auf 157,71 Millionen USD veranschlagt und soll bis 2031 219,23 Millionen USD erreichen, bei einem CAGR von 6,81 % während des Prognosezeitraums (2026–2031). Die steigende lokale Nachfrage nach Lithium in Batteriequalität und hochreinem Kupfer, die Royalty-Reform des Bundes von 2025, die die Einfuhrzölle für Modernisierungsprojekte senkte, sowie aggressive Automatisierungsprogramme in großen Bergwerken verleihen dem mexikanischen Markt für Mineralaufbereitungsanlagen gemeinsam dauerhaften Schwung. Das Wachstum ist nicht mehr nur an globale Rohstoffzyklen gebunden, sondern wird durch strukturelle Verschiebungen angetrieben, wie etwa Near-Shoring-Lieferketten für Elektrofahrzeuge mit Schwerpunkt in Sonora und Nuevo León, eine Welle von Brownfield-Anlagenaufrüstungen infolge günstiger Abschreibungsregeln sowie strengere Sicherheitsstandards für Tailings, die Trockenstapel- oder Filterlösungen erfordern. Anbieter, die modulare Anlagen, Software für vorausschauende Wartung und lokale Serviceteams liefern können, erzielen Premiumpreise, da Betreiber Brecher, Mühlen und Förderbänder nun alle 12–14 Jahre ersetzen, anstatt wie bisher alle 18–20 Jahre.
Wichtigste Erkenntnisse des Berichts
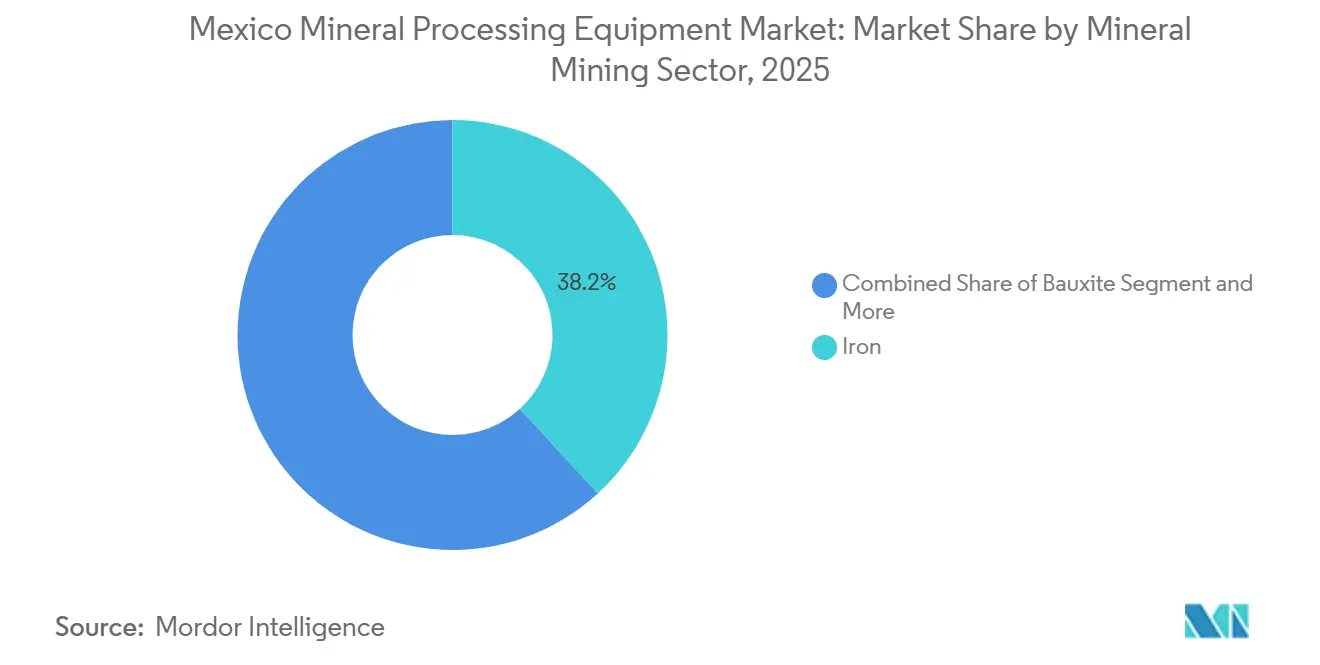
- Nach Mineralbergbausektor entfiel auf den Eisensektor im Jahr 2025 ein Marktanteil von 38,16 % am mexikanischen Markt für Mineralaufbereitungsanlagen, während die Ausrüstung für die Lithiumverarbeitung bis 2031 den schnellsten CAGR von 6,83 % verzeichnen soll.
- Nach Anlagentyp werden Bohrer und Brechwerkzeuge mit einem CAGR von 6,85 % den höchsten Wert unter allen Anlagentypen erzielen, während Brecher im Jahr 2025 einen Umsatzanteil von 31,23 % erzielten.
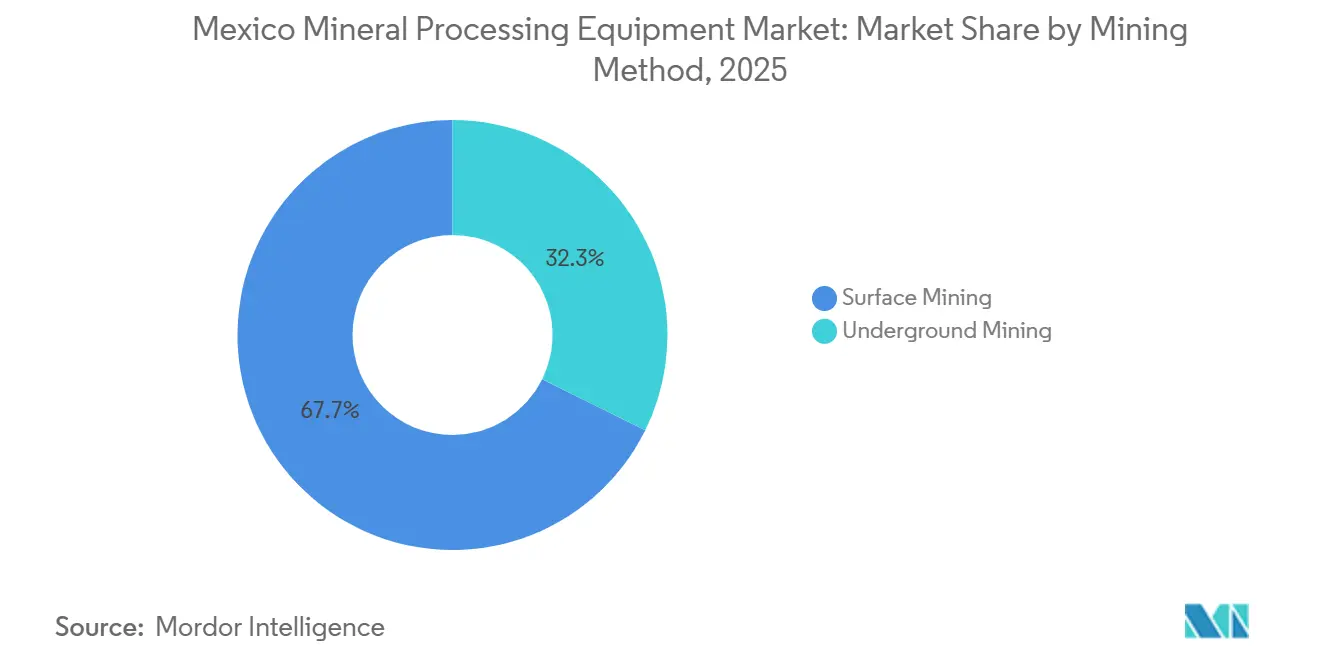
- Nach Bergbaumethode entfielen auf den Tagebau im Jahr 2025 67,71 % der Marktgröße des mexikanischen Marktes für Mineralaufbereitungsanlagen; der Untertagebau wächst bis 2031 mit einem CAGR von 6,88 %, da hochwertige Silberadern die Förderung in größere Tiefen verlagern.
- Nach Automatisierungsgrad hielten halbautomatische Systeme im Jahr 2025 einen Umsatzanteil von 48,85 %, und vollautomatische Lösungen sollen bis 2031 mit einem CAGR von 6,91 % wachsen, unterstützt durch Fresnillos autonome Muldenkipperflotte, die die Transportkosten je Einheit minimal senkte.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Erkenntnisse für Mineralaufbereitungsanlagen in Mexiko
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Eisenerz-, Kupfer- und Lithiumproduktion in Mexiko | +1.8% | National, mit Schwerpunkt in Sonora, Durango, Zacatecas | Mittelfristig (2–4 Jahre) |
| Starke Pipeline von Brownfield-Anlagenerweiterungen | +1.4% | National, Schwerpunkt auf Sonora, Sinaloa, Durango | Mittelfristig (2–4 Jahre) |
| Near-Shoring von Elektrofahrzeug-Lieferketten fördert lokale Aufbereitung | +1.3% | Nördliche Bundesstaaten: Sonora, Coahuila, Nuevo León | Langfristig (≥ 4 Jahre) |
| Steuerliche Bundesanreize und bergbaufreundliche Reformen | +1.2% | National, erste Gewinne in Coahuila, Chihuahua | Kurzfristig (≤ 2 Jahre) |
| Digitale Automatisierungsaufrüstungen für bestehende Mühlen | +0.9% | National, Pilotprojekte in Zacatecas, Guerrero | Mittelfristig (2–4 Jahre) |
| Risiko von Tailings-Dammversagen treibt Nachfrage nach Wiederaufbereitungslösungen | +0.7% | National, Priorität in Guanajuato, Chihuahua | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Eisenerz-, Kupfer- und Lithiumproduktion in Mexiko
Im Jahr 2024 verzeichnete die Kupferminenproduktion im Vergleich zum Vorjahr einen deutlichen Anstieg. Peña Colorada und Las Truchas trugen erheblich zu den Eisenerzlieferungen bei, unterstützten inländische Stahlwerke und ermöglichten Exporte in internationale Märkte wie Japan [1]„Informe Anual 2024,” Cámara Minera de México (CAMIMEX), camimex.org.mx. Bacanoras Sonora-Clay-Projekt, das 2025 eine erhebliche Finanzierung gesichert hat, strebt innerhalb weniger Jahre einen bedeutenden Produktionsmeilenstein für Lithiumkarbonat-Äquivalent an. Betreiber, die mit sinkender Erzqualität konfrontiert sind, setzen auf fortschrittliche Technologien wie Hochdruckwalzenmühlen und Grobpartikelflotation, um die Konzentratqualität aufrechtzuerhalten, was zu einer erhöhten Anlagenintensität je Einheit verwertbaren Metalls geführt hat. In Zusammenarbeit mit dem staatlichen Unternehmen Litio para México haben Joint Ventures erhebliche Anlagenverpflichtungen erschlossen. Diese Anlagen erfordern spezialisierte Ausrüstung wie Kalzinierungsöfen und Ionenaustauschlinien, die von traditionellen Kupferausrüstungslieferanten nicht angeboten werden. Da die Erzmischungen zunehmend fragmentierter werden, gewinnen Anbieter mit modularen, erzunabhängigen Designs in mehreren Sektoren an Bedeutung, während Einzelrohstoffspezialisten ihren Preisvorteil verlieren.
Starke Pipeline von Brownfield-Anlagenerweiterungen
In den Jahren 2024–2025 sicherten sich Brownfield-Projekte den Großteil der Bergbauinvestitionen, dank schnellerer Genehmigungsverfahren für Kapazitätserweiterungen – im Durchschnitt deutlich kürzer als bei Greenfield-Projekten. Pan American Silver erweiterte seine La Colorada und steigerte die Mahlkapazität mit mehreren Schwingsieben, Kugelmühlen und neuen Flotationsbänken. Orla Minings Camino-Rojo-Oxidanlage, die 2024 in Betrieb ging, leitete umgehend die Planung eines erheblichen Sulfidkreislaufs ein. Betreiber an Brownfield-Standorten, die Automatisierung und Emissionskontrollen nachrüsten, erzielen einen erheblich höheren Anlagenerlös je Tonne hinzugefügter Kapazität.
Near-Shoring von Elektrofahrzeug-Lieferketten fördert lokale Aufbereitung
Im Jahr 2024 kündigte Tesla seine Monterrey-Gigafactory an, während BYD sein Saltillo-Batteriewerk vorstellte. Diese Schritte haben Mexikos Lithium- und Kupferfokus von bloßen Exporten hin zu wichtigen Komponenten für nordamerikanische Industrien verlagert. Elektrofahrzeug-Antriebsstränge benötigen deutlich mehr Kupfer als herkömmliche Verbrennungsmotoren. Diese gestiegene Nachfrage hat Betreiber dazu veranlasst, zusätzliche Flotationsstufen und Magnetabscheider einzusetzen, um die strengen Arsenspezifikationen für Fahrzeugkabelstränge zu erfüllen. In Sonora locken die Behörden Kathodenvorläuferunternehmen mit Steueranreizen. Diese Unternehmen würden jedoch Konversionsanlagen mit Drehrohröfen und Sprühtrocknern benötigen – Technologien, die in Mexikos aktueller Infrastruktur noch fehlen.
Steuerliche Bundesanreize und bergbaufreundliche Reformen
Anfang 2025 senkte eine Royalty-Reform die Sätze erheblich für Betreiber, die einen wesentlichen Teil ihres Nachsteuereinkommens in Explorations- oder Verarbeitungsaufrüstungen reinvestieren. Im Rahmen des Plan México können Betreiber zudem von einer vollständigen Abschreibung im ersten Jahr für Brech-, Mahl- und Flotationsanlagen profitieren, sofern diese innerhalb eines festgelegten Zeitrahmens installiert werden [2]„Decreto de Estímulos Fiscales al Sector Minero 2025,” Diario Oficial de la Federación, dof.gob.mx. Im ersten Quartal 2025 stiegen die Angebotsanfragen deutlich, da Bergbauunternehmen bestrebt waren, diese Vorteile zu sichern. Dank Einfuhrzollbefreiungen für Tailings-Wiederaufbereitungsanlagen sind Trockenstapelfilter auch für kleinere Anlagen wirtschaftlich geworden. Diese Entwicklung hat die Ersatzzyklen beschleunigt und OEMs mit Lagerhäusern in Mexiko einen Wettbewerbsvorteil verschafft.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Rohstoffpreisvolatilität dämpft CAPEX-Pläne | -1.1% | National, mit Auswirkungen auf Anlagenleasing-Märkte | Kurzfristig (≤ 2 Jahre) |
| Chronischer Wassermangel in den nördlichen Bundesstaaten | -0.9% | Sonora, Chihuahua, Coahuila | Langfristig (≥ 4 Jahre) |
| Verschärfung der SEMARNAT-Luft- und Wasseremissionsstandards | -0.8% | National, akut im Lufteinzugsgebiet von Mexiko-Stadt, Küsteneinzugsgebiete am Golf | Kurzfristig (≤ 2 Jahre) |
| Verstärkte Herausforderungen durch Gemeinschaften und indigene Genehmigungsverfahren | -0.6% | Südliche Bundesstaaten: Oaxaca, Guerrero, Chiapas | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Rohstoffpreisvolatilität dämpft CAPEX-Pläne
Zwischen Mitte 2024 und Anfang 2026 erlebten die Kupferpreise erhebliche Schwankungen. Diese Volatilität veranlasste Southern Copper, wesentliche Mühlenaufrüstungen an seinem Standort Buenavista zu verschieben, was zur Stornierung mehrerer Aufträge für SAG-Mühlen und Flotationszellen führte. Im darauffolgenden Jahr sanken auch die Silberpreise deutlich, woraufhin Fresnillo sein Erhaltungsbudget für das Folgejahr reduzierte. Solche Preisschwankungen haben zu einem Anstieg von Anlagen-als-Service-Verträgen geführt, bei denen Zahlungen an Metallpreise gekoppelt sind und damit das Restwertrisiko auf die OEMs übertragen wird.
Chronischer Wassermangel in den nördlichen Bundesstaaten
In Sonora und Chihuahua hat CONAGUA gemeldet, dass die Grundwasserentnahme die Wiederauffüllungsraten jährlich erheblich übersteigt. Das Buenavista-Bergwerk von Grupo México, das jährlich eine erhebliche Menge Wasser verbraucht, läuft Gefahr, seine Konzessionsverlängerung in naher Zukunft zu verlieren. Während Betreiber nun verpflichtet sind, Hochdruckwalzenmühlen einzusetzen – was den Wasserverbrauch erheblich reduziert – und Trockenstapelfilter zu verwenden, sind letztere mit erheblichen Kosten je Kreislauf verbunden, insbesondere in den meisten nördlichen Einzugsgebieten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Mineralbergbausektor: Lithium treibt das schnellste Wachstum
Die Eisenverarbeitung erzielte 38,16 % des Umsatzes im Jahr 2025, da Altos Hornos de México die Pelletierlinien in Monclova aufrüstete. Die Marktgröße des mexikanischen Marktes für Mineralaufbereitungsanlagen im Bereich Lithium wird mit einem CAGR von 6,83 % bis 2031 am schnellsten wachsen, da Bacanora und Ganfeng die Sonora-Clay-Betriebe von der Pilotphase auf 35.000 t/Jahr Lithiumkarbonat hochskalieren und dabei Drehrohröfen und Sprühtrockner benötigen, die lokale Lieferanten noch nicht herstellen. Kupfer bleibt ein Kernsegment, wobei Grupo Méxicos Buenavista und Cananea auf Hochdurchsatz-SAG-Mühlen und große Flotationsbänke angewiesen sind, die im Rahmen mehrjähriger Serviceverträge gewartet werden. Ausrüstungsverkäufe für Silber, Blei, Zink und Gold bleiben bestehen, da Mexiko im Jahr 2024 23 % des weltweiten Silbers lieferte und damit die Nachfrage nach Schwerkraftkonzentratoren und Cyanidkreislaufanlagen aufrechterhält.
Lithiums Aufstieg fragmentiert den Anbieteranteil: Tonvorkommen erfordern Säurelaugungs- und Ionenaustauschsysteme, die traditionellen Kupferausrüstungsspezialisten nicht vertraut sind. Die Dominanz von Eisen ist anfällig für chinesische Stahlzyklen; ein Rückgang der chinesischen Betonstabproduktion um 10 % in H2 2025 legte 1,2 Millionen Tonnen mexikanischer Pelletkapazität still und verschob 18 Millionen USD an Pelletscheiben-Ersatzteilen. Die Kupferausrüstungsintensität steigt, da sinkende Kopfgehalte 15–20 % mehr Erz durch Mühlen für die gleiche Metallausbeute erfordern, was kurzfristige Aufträge für Brecher und Förderbänder erhöht.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Anlagentyp: Bohrer beschleunigen sich inmitten der Automatisierung
Brecher erzielten 31,23 % des Umsatzes im Jahr 2025, da jede Anlage primäre und sekundäre Zerkleinerung benötigt. Bohrer und Brechwerkzeuge werden bis 2031 den stärksten CAGR von 6,85 % verzeichnen, da Vortriebsmaschinen und batteriebetriebene Jumbo-Bohrer in tiefere Silber- und Goldzonen vordringen. Förderbänder und Aufgabegeräte folgen den Brecherersatzzyklen alle 12–15 Jahre und erzeugen eine unregelmäßige, aber vorhersehbare Nachfrage. Der Marktanteil des mexikanischen Marktes für Mineralaufbereitungsanlagen bei Mahlmühlen, Flotationszellen und Filtern bleibt beträchtlich, und technologische Verschiebungen wie Hochdruckwalzenmühlen und Säulenflotation verkürzen die Ersatzintervalle.
Die Automatisierung verändert auch die Auftragsstruktur: Komatsu's batteriebetriebene Vortriebsmaschine, die 2024 in Velardeña eingeführt wurde, reduziert die Verdünnung in 2,5 m breiten Adern und senkt die Belüftungslast, was die Wirtschaftlichkeit der Untertageerweiterung unterstützt. Chinesische Brecher, die 30–40 % unter westlichen Preisen liegen, gewinnen bei unkritischen Sekundärstufen an Akzeptanz, aber die primäre Kegelbrecher-Nachfrage bevorzugt weiterhin Sandvik und Metso, da ungeplante Ausfallzeiten in Mexikos Megagruben bis zu 300.000 USD pro Stunde an entgangener Produktion kosten können.
Nach Bergbaumethode: Untertagebau gewinnt aufgrund von Gehaltsanforderungen
Der Tagebau erzielte 67,71 % des Umsatzes im Jahr 2025, da Buenavista, Cananea und Peña Colorada zusammen täglich Hunderttausende von Tonnen bewegen. Der auf den Untertagebau entfallende Anteil wird steigen, da hochwertige Silbervorkommen in Zacatecas und Chihuahua sowie Gold in Guerrero Bergwerke auf über 400 m Tiefe treiben. Die Ausrüstungsanforderungen unterscheiden sich: Untertageprojekte bevorzugen kompakte Backenbrecher auf Kufen, batteriebetriebene Lade-Förder-Kippgeräte und Versatzanlagen; Tagebaue priorisieren Hochleistungsschaufeln, 300-t-Muldenkipper und 6.000-t/h-Brecher.
Der Untertagebau wächst bis 2031 mit einem CAGR von 6,88 %, da oberflächennahe Oxide weitgehend erschöpft sind. Fresnillos Juanicipio-Bergwerk erreichte 2024 die volle Produktion, nachdem 68 Millionen USD für untertagebauspezifische Maschinen ausgegeben wurden, darunter Belüftungs- und Versatzanlagen. Tagebaubetreiber investieren weiterhin erheblich; Grupo México erhöhte seine Buenavista-Muldenkipperflotte zwischen 2023 und 2025 um 38 %, um niedrigere Erzgehalte auszugleichen, was verdeutlicht, wie sinkende Gehalte die Ausrüstungsintensität erhöhen, selbst wenn die Gesamtfördermenge konstant bleibt.
Nach Automatisierungsgrad: Vollautonomie durch Arbeitskosten gerechtfertigt
Halbautomatische Maschinen hielten 48,85 % des Umsatzes im Jahr 2025, was auf weit verbreitete SCADA-Nachrüstungen an bestehenden Mühlen zurückzuführen ist. Vollautomatische Systeme werden bis 2031 mit dem schnellsten CAGR von 6,91 % wachsen, angeführt von autonomem Transport und Bohren, das die Betriebskosten senkt und Bergwerken hilft, neue Arbeitsschutzvorschriften einzuhalten, die die Exposition der Arbeitnehmer gegenüber Staub und Vibrationen begrenzen. Manuelle Ausrüstung verliert an Bedeutung, da die Bergbaulöhne von 2020 bis 2025 real um 22 % gestiegen sind, was den Anreiz zur Vermeidung von Automatisierung durch Lohnkostenvorteile verringert.
ABBs Nachrüstsatz, der 2025 eingeführt wurde, kann bestehende Muldenkipper für 600.000 USD je Einheit in autonome Fahrzeuge umwandeln, was die Grenze zwischen Halb- und Vollautomatisierung verwischt und den adressierbaren Markt erweitert. Ferngesteuerte und Tele-Remote-Lösungen bleiben eine Nische, sind aber in seismisch aktiven Abbaukammern, in denen das Betreten durch Menschen ein übermäßiges Risiko darstellt, unverzichtbar.
Geografische Analyse
Im Jahr 2025 hielten Sonora, Chihuahua, Durango und Zacatecas gemeinsam einen erheblichen Anteil an Mexikos gesamter installierter Mahlkapazität und festigten damit ihre Dominanz im mexikanischen Markt für Mineralaufbereitungsanlagen. Sonora, ein führendes Kupferproduktionsgebiet, entwickelt sich auch zu einem wichtigen Akteur im Lithiumsektor. Im Prognosezeitraum tätigten Buenavista und Cananea erhebliche Investitionen in Brecher, Mühlen und Flotationsanlagen. Unterdessen werden Bacanora und Ganfeng mit ihren Clay-Lithium-Anlagen erstmals Öfen und Sprühtrockner in die Region einführen.
Chihuahua, Heimat von Pan American Silvers Dolores und Santa Eulalia, schwenkt auf den Untertagebau um, da seine Oxidkappen erschöpft sind. Dieser Wandel treibt die Nachfrage nach Vortriebsmaschinen und batteriebetriebenen Lade-Förder-Kippgeräten in die Höhe. Um dem Wasserstress entgegenzuwirken, setzen Zacatecas und Durango auf Trockenstapel-Tailings. Fresnillos Juanicipio sorgte kürzlich für Aufsehen, indem es ein hochmodernes Filterpressensystem installierte und damit einen neuen Staatsstandard setzte. Die Nähe zu Lieferanten ist entscheidend: Metso betreibt ein Lager in Hermosillo, während Sandvik einen Hub in Chihuahua eingerichtet hat, um eine schnelle Teilelieferung zu gewährleisten und Premiumpreise zu stützen.
Während Küstenstaaten wie Baja California Sur und Guerrero einen kleineren Anteil an der nationalen Ausrüstungsnachfrage ausmachen, sind sie Vorreiter bei der Meerwasserentsalzungsverarbeitung. Baja Minings Boleo ist ein Beweis dafür, dass korrosionsbeständige Mahlkörper und Flotationszellen in hochsalinen Umgebungen erfolgreich eingesetzt werden können. Südliche Bundesstaaten sehen sich mit langwierigen Genehmigungsverfahren konfrontiert. Dennoch wird Guerreros Marktanteil vorübergehend steigen, dank Torex Golds Media-Luna-Projekt, das eine erhebliche Menge an Untertageanlagen und Bergbauausrüstung erfordern wird.
Wettbewerbslandschaft
Im mexikanischen Markt für Mineralaufbereitungsanlagen dominieren einige wenige Akteure. Durch die Bündelung von Hardware mit Verschleißteiloptimierung und Finanzierungsdienstleistungen sicherten sich die Branchenriesen Metso Outotec, FLSmidth, Sandvik, Weir und Komatsu einen erheblichen Umsatzanteil, den kleinere Unternehmen nur schwer erreichen können. Diese Marktführer konzentrieren sich auf die Gesamtbetriebskosten und nutzen Analysen zur vorausschauenden Wartung sowie Leistungsgarantien, um operative Risiken von den Bergbauunternehmen auf sich selbst zu verlagern.
Chinesische Unternehmen wie CITIC Heavy Industries und Shenyang Metallurgy sorgen für Aufsehen, indem sie Sekundärbrecher mit erheblichen Rabatten anbieten, insbesondere in Bereichen, in denen das Ausfallrisiko minimal ist. Technologie unterscheidet die Marktführer. Metso sicherte sich einen bedeutenden Auftrag mit seiner Planet-Positive-Linie und präsentierte Hochdruckwalzenmühlen und Erzsortierungssensoren, die bemerkenswerte Energieeinsparungen demonstrierten.
Sandviks AutoMine®-System verbesserte die Lkw-Auslastung bei Herradura erheblich. Unterdessen erweiterte FLSmidth sein Emissionskontrollportfolio durch die Übernahme von thyssenkrupp Mining, was perfekt mit dem bundesweiten Gewebefilter-Aufrüstungsmandat der NOM-157 zusammenfiel. Regionale Hersteller, die modulare, auf Kufen montierte Anlagen für Brownfield-Nachrüstungen anbieten, sichern sich einen bemerkenswerten Anteil am Umsatz. Grupo Méxicos Einrichtung eines Aufarbeitungszentrums in Sonora deutet auf einen Trend hin: Große Bergbauunternehmen könnten beginnen, die Teileversorgung zu internalisieren, was die OEM-Aftermarket-Erlöse potenziell reduzieren könnte.
Branchenführer im Bereich Mineralaufbereitungsanlagen in Mexiko
Metso Outotec
FLSmidth A/S
Sandvik AB
The Weir Group PLC
Komatsu Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- April 2026: MacLean Engineering gab die Übernahme einer 7.000 Quadratmeter großen Industrieanlage in seinem bestehenden Industriepark in Querétaro, Mexiko, bekannt. Das neue Gelände, das an MacLeans bestehende Betriebe angrenzt, wird die weitere Expansion der Fertigungs- und Servicekapazitäten des Unternehmens in der Region unterstützen.
- April 2025: Sandvik sicherte sich einen Rekordauftrag über 71 Millionen USD zur Lieferung von batteriebetriebenen Lkw, Ladern, Ankerbohranlagen und Bohrgeräten für das Hermosa-Projekt für kritische Mineralien, mit phasenweisen Lieferungen bis 2030.
- April 2025: Luca Mining nahm die kommerzielle Produktion im Untertagbergwerk Tahuehueto auf und schloss eine Anlage ab, die auf 1.000 t/Tag hochgefahren werden kann, was einen neuen Nachfragezyklus für Konzentratqualitätskontrollinstrumentierung signalisiert.


Berichtsumfang für den Markt für Mineralaufbereitungsanlagen in Mexiko
Der Umfang des Berichts umfasst den Mineralbergbausektor (Bauxit, Eisen, Lithium und Sonstige), den Anlagentyp (Brecher, Aufgabegeräte, Förderbänder, Bohrer und Brechwerkzeuge sowie Sonstige), die Bergbaumethode (Tagebau und Untertagebau) und den Automatisierungsgrad (Manuell, Halbautomatisch und Vollautomatisch). Die Marktprognosen werden in Wert (USD) und Volumen (Einheiten) angegeben.
| Bauxit |
| Eisen |
| Lithium |
| Sonstige |
| Brecher |
| Aufgabegeräte |
| Förderbänder |
| Bohr- und Abbruchgeräte |
| Sonstige |
| Tagebau |
| Untertagebau |
| Manuell |
| Halbautomatisiert |
| Vollautomatisiert |
| Nach Mineralbergbausektor | Bauxit |
| Eisen | |
| Lithium | |
| Sonstige | |
| Nach Anlagentyp | Brecher |
| Aufgabegeräte | |
| Förderbänder | |
| Bohr- und Abbruchgeräte | |
| Sonstige | |
| Nach Bergbaumethode | Tagebau |
| Untertagebau | |
| Nach Automatisierungsgrad | Manuell |
| Halbautomatisiert | |
| Vollautomatisiert |


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der prognostizierte Wert des mexikanischen Marktes für Mineralaufbereitungsanlagen im Jahr 2031?
Es wird prognostiziert, dass er bis 2031 219,23 Millionen USD erreichen wird, mit einem CAGR von 6,81 % von 2026 bis 2031.
Welches Mineralsegment verzeichnet das schnellste Wachstum bei der Ausrüstungsnachfrage?
Ausrüstung für die Lithiumverarbeitung wird bis 2031 mit einem CAGR von 6,83 % wachsen, da Clay-Projekte in Sonora auf kommerzielle Produktion hochskaliert werden.
Warum gewinnen autonome Muldenkipper in Mexiko an Bedeutung?
Steigende Arbeitskosten und die bei Fresnillos Herradura-Bergwerk nachgewiesenen Kosteneinsparungen von 18 % je Tonne machen die Vollautonomie finanziell attraktiv.
Wie werden neue Tailings-Standards die Ausrüstungsverkäufe beeinflussen?
NOM-141 schreibt bis 2026 Trockenstapel- oder Filterlösungen vor und treibt die dringende Nachfrage nach Eindickern, Filtern und zugehörigen Steuerungssystemen an.
Welche Bundesstaaten machen heute den größten Teil der Ausrüstungsausgaben aus?
Sonora, Chihuahua, Durango und Zacatecas repräsentieren zusammen etwa 68 % der installierten Mahlkapazität und der damit verbundenen Beschaffung.
Wer sind die führenden Ausrüstungslieferanten im Land?
Metso Outotec, FLSmidth, Sandvik, Weir und Komatsu halten gemeinsam rund 60 % des Marktumsatzes durch fest verankerte Serviceverträge.
Seite zuletzt aktualisiert am:



