
Größe und Marktanteil des kanadischen Mineralaufbereitungsanlagenmarkts
Marktübersicht
| Studienzeitraum | 2019 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Historischer Datenzeitraum | 2019 - 2024 |
| Marktgröße (2026) | 524.81 Millionen US-Dollar |
| Marktgröße (2031) | 697.69 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.86 % |
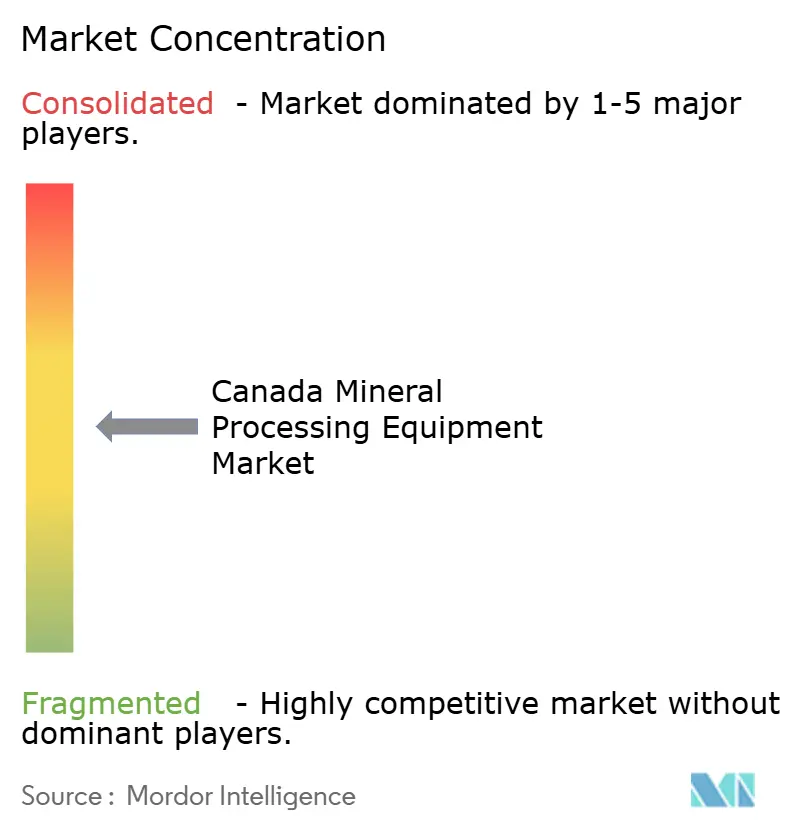
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des kanadischen Mineralaufbereitungsanlagenmarkts von Mordor Intelligence
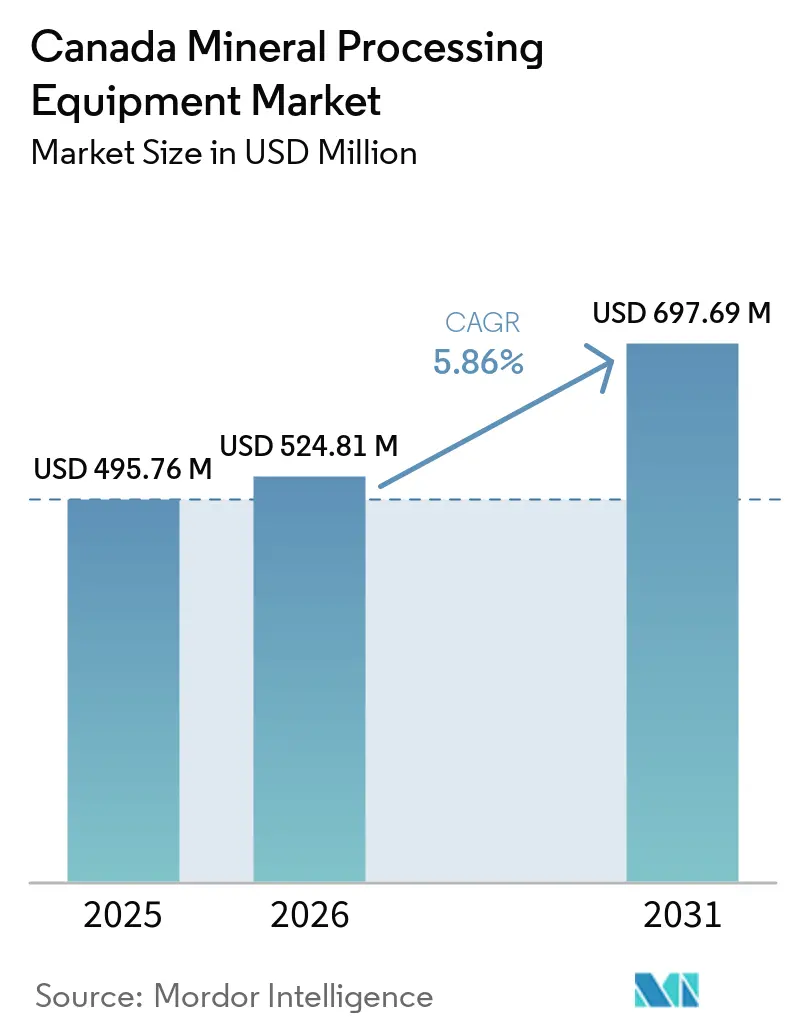
Der kanadische Markt für Mineralaufbereitungsanlagen wird voraussichtlich von 495,76 Millionen USD im Jahr 2025 auf 524,81 Millionen USD im Jahr 2026 wachsen und bis 2031 697,69 Millionen USD erreichen. Es wird erwartet, dass der Markt im Prognosezeitraum (2026–2031) eine CAGR von 5,86 % verzeichnet. Bundesanreize zugunsten von Projekten für kritische Mineralien, eine Welle der Automatisierung zur Kompensation des Arbeitskräftemangels und der Elektrifizierungsschub der Batteriehersteller halten den kanadischen Markt für Mineralaufbereitungsanlagen gemeinsam auf einem stetigen Expansionskurs. Die Nachfrage verlagert sich hin zu sensorbestückten Brechern, Mühlen und Flotationszellen, die mit Cloud-Plattformen kommunizieren – ein Wandel, der durch herstellerseitige Finanzierungsprogramme erleichtert wird, die an staatliche Steuergutschriften geknüpft sind. Anlagenhersteller entwickeln zudem maßgeschneiderte, gehärtete Cybersicherheitsebenen, nachdem öffentlich bekannt gewordene Sicherheitsverletzungen Schwachstellen in vernetzten Anlagensystemen aufgedeckt haben. Gleichzeitig verkürzen Rahmenbedingungen für indigene Kapitalbeteiligungen die Genehmigungszyklen für Greenfield-Minen und lenken inkrementelles Kapital in Aufbereitungslinien für Lithium, Nickel und Kupfer.
Wichtigste Erkenntnisse des Berichts
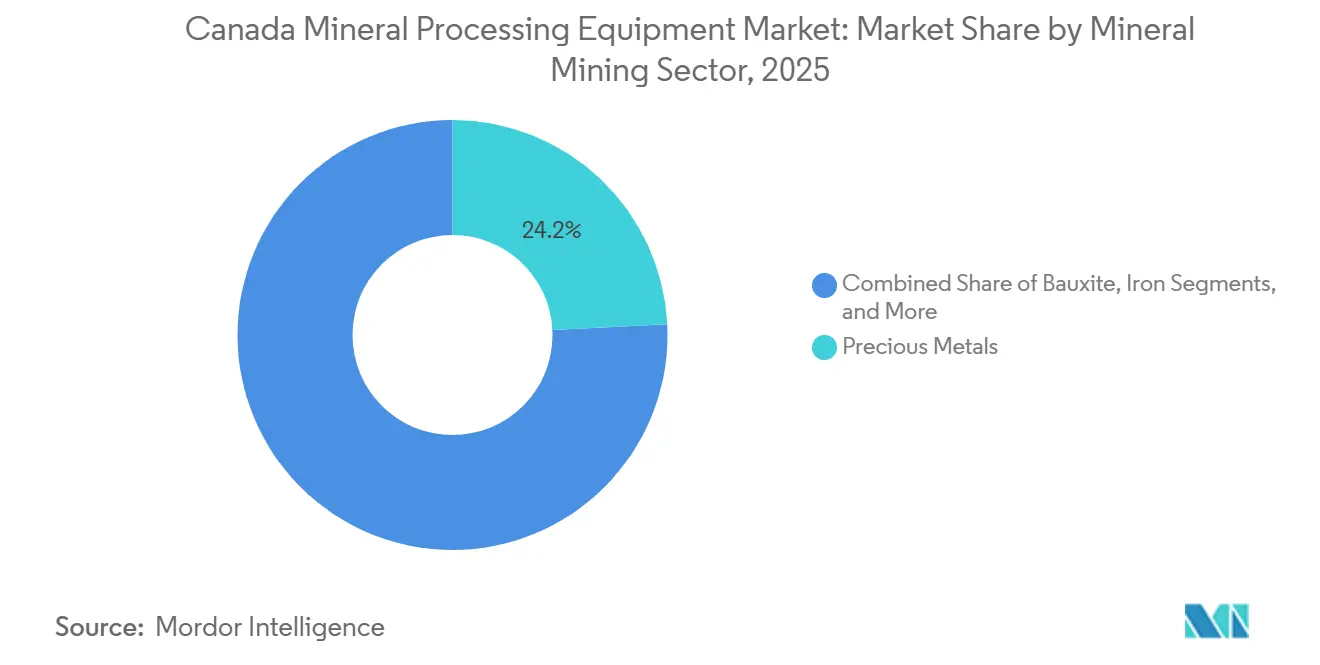
- Im Mineralbergbausektor führten Edelmetalle mit einem Marktanteil von 24,16 % am kanadischen Markt für Mineralaufbereitungsanlagen im Jahr 2025, während die Lithiumaufbereitung bis 2031 mit einer CAGR von 6,97 % wachsen soll.
- Nach Anlagentyp entfielen auf Brecher 21,83 % der Marktgröße im Jahr 2025; Prozesssteuerungs- und Automatisierungssysteme stellen mit einer CAGR von 6,88 % bis 2031 das am schnellsten wachsende Segment dar.
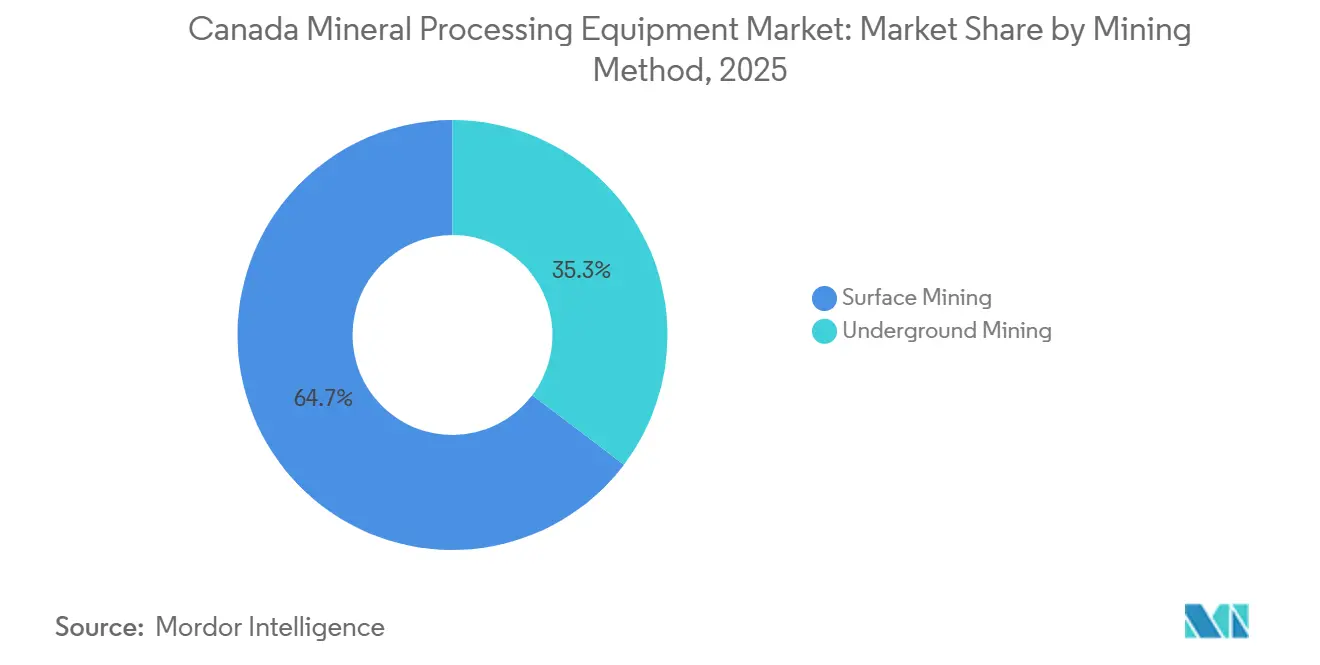
- Nach Bergbaumethode dominierten Tagebaubetriebe mit 64,72 % den kanadischen Markt für Mineralaufbereitungsanlagen im Jahr 2025, während Untertagebauprojekte auf demselben Zeithorizont voraussichtlich mit einer CAGR von 6,02 % wachsen werden.
- Nach Automatisierungsgrad entfielen auf halbautomatisierte Anlagen 46,28 % der Lieferungen im Jahr 2025, während vollautomatisierte Systeme mit einer CAGR von 6,04 % bis 2031 den stärksten Schwung zeigten.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse im kanadischen Mineralaufbereitungsanlagenmarkt
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Anreize der Bundesstrategie für kritische Mineralien | +1.4% | Ontario, Quebec, British Columbia, Saskatchewan | Mittelfristig (2–4 Jahre) |
| EV-Batterie-Gigafabriken | +1.3% | Ontario, Quebec | Mittelfristig (2–4 Jahre) |
| Nachfragesurge nach kritischen Mineralien | +1.1% | Ontario, Quebec, British Columbia | Langfristig (≥ 4 Jahre) |
| Automatisierung und Digitalisierung | +0.9% | Ontario, Quebec, British Columbia, Saskatchewan | Kurzfristig (≤ 2 Jahre) |
| Rahmenbedingungen für indigene Kapitalbeteiligung | +0.6% | Ontario, Quebec, British Columbia, Saskatchewan, Manitoba | Mittelfristig (2–4 Jahre) |
| Aufbau von Hydromet-Pilotanlagen in Westkanada | +0.5% | British Columbia, Saskatchewan | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
3,8 Mrd. CAD Anreize der Bundesstrategie für kritische Mineralien
Zuschüsse aus dem Infrastrukturfonds für kritische Mineralien senken die Kapitalschwelle, die Juniorexplorer bisher davon abgehalten hat, große Anlagenpakete zu bestellen[1]„Infrastrukturfonds für kritische Mineralien – Beitragsfinanzierung”, Regierung von Kanada, canada.ca. Staatliche Co-Investitionen erhöhen die Schuldenkapazität von Greenfield-Projekten und ermöglichen die Beschaffung vor Abschluss der vollständigen Machbarkeitsstudie. Gestapelte Steuergutschriften, die von der Exploration bis zur Fertigung sauberer Technologien reichen, verbessern die internen Renditen zusätzlich. Lieferanten reagieren darauf mit ergebnisbasierten Serviceverträgen, die die Zahlung an den Durchsatz knüpfen und es Minen mit dünnen Bilanzen ermöglichen, Investitionskosten in Betriebskosten umzuwandeln. Der Nettoeffekt hält den kanadischen Markt für Mineralaufbereitungsanlagen auch dann in einem mehrjährigen Auftragszyklus, wenn die Rohstoffpreise vorübergehend nachgeben.
EV-Batterie-Gigafabriken entfachen Investitionsausgaben in der Zwischenverarbeitung
Batteriegradige Rohstoffe erfordern enge Verunreinigungsfenster, was bestehende Konzentratoren zwingt, feinere Mahlkreisläufe und präzise Flotationssteuerungen nachzurüsten. Bauzeitpläne für Gigafabriken komprimieren die Minenentwicklungsfenster und treiben frühe Bestellungen für Brecher, Mühlen und Reaktoren an, die traditionell auf bankfähige Machbarkeitsstudien warteten. Anlagenrückstände erstrecken sich daher bis in das späte Jahrzehnt – ein Sichtbarkeitspuffer, der Lieferanten dazu ermutigt, Teilelager zu lokalisieren und Kreditlaufzeiten zu verlängern. Aufbereitungslinien für das Recycling von Schwarzmasse diversifizieren die Nachfrage zusätzlich, da Kreislaufwirtschaftsklauseln in provinziellen Fördervereinbarungen zum Standard werden. Gigafabrik-Standorte zwingen Gastregionen zudem dazu, Strom-, Schienen- und Hafeninfrastruktur auszubauen – ein Spillover-Vorteil für Bergbauprojekte, die im gleichen Zeitraum in den Bau gehen.
Nachfragesurge nach kritischen Mineralien durch EV-Batterien
Automobilhersteller haben langfristige Abnahmeverträge abgeschlossen, die Bergleuten einen vorhersehbaren Cashflow sichern und sie dazu veranlassen, früher im Projektzyklus Konzentratoren-Erweiterungen zu genehmigen. Lithiumhydroxid, Nickelsulfat und Kobaltintermediate erzielen nun Preisprämienstrukturen, die zuverlässige Chemie gegenüber Spotpreisrabatten bevorzugen. Entwickler spezifizieren zunehmend wasserarme, sulfatfreie Fließschemata, um Umweltprüfungen beim ersten Versuch zu bestehen – ein Trend, der Prozesssteuerungslieferanten wertvolle Anpassungserlöse beschert. Große Batteriekomplexe in Ontario und Quebec haben zudem Lebenszyklusransparenz zugesagt[2]„Kanada investiert in Batterieinnovationsprojekte in Quebec”, Regierung von Kanada, canada.ca und drängen Minen dazu, die Materialherkunft durch Rückverfolgbarkeitssensoren nachzuweisen, die in Brech-, Mahl- und Flotationslinien eingebettet sind. Insgesamt schaffen diese Faktoren einen verlässlichen Nachfrageboden, der den kanadischen Markt für Mineralaufbereitungsanlagen vor den üblichen Boom-und-Bust-Schwankungen schützt.
Automatisierung und Digitalisierung zur Linderung des Fachkräftemangels
Eine demografische Klippe zeichnet sich ab, da erfahrene Bediener schneller in Rente gehen, als die Ausbildungspipeline Stellen nachbesetzt. Minenmanager haben daher von inkrementellen Automatisierungspiloten zu Gesamtflottenstrategien gewechselt, die autonomes Bohren, Fördern und Erzverfolgungs-Software in einem integrierten Kontrollraum verbinden. Echtzeitdaten ermöglichen vorausschauende Wartung, verzögern größere Überholungen und reduzieren das Risiko katastrophaler Mühlenausfälle. Anlagenlieferanten bündeln nun Schulungsmodule, die lokale Gemeinschaften weiterqualifizieren, soziale Lizenzpflichten erfüllen und gleichzeitig Einflugarbeit vermeiden. Da das Produktivitätsgefälle zwischen automatisierten und manuellen Flotten zunimmt, betrachten Kapitalallokierer digitale Plattformen als wesentliche Anlageninfrastruktur und nicht als optionale Ergänzungen.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Rohstoffpreisvolatilität | -0.8% | Ontario, Quebec, British Columbia, Saskatchewan | Kurzfristig (≤ 2 Jahre) |
| CO₂-Bepreisung und Emissionsobergrenzen | -0.6% | Ontario, Quebec, British Columbia, Alberta | Mittelfristig (2–4 Jahre) |
| Langwierige Umweltverträglichkeitsprüfungsfristen | -0.4% | Ontario, Quebec, British Columbia, Saskatchewan | Mittelfristig (2–4 Jahre) |
| Cybersicherheitslücken | -0.2% | Ontario, Quebec, British Columbia | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Rohstoffpreisvolatilität und hohe Kapitalintensität
Schwankende Lithium- und Kupfernotierungen zwingen CFOs regelmäßig dazu, Expansionspläne zu pausieren oder zu verkleinern, was den Aftermarket für Mühlenauskleidungen und Ersatzpumpen austrocknet. Wenn Metalle unter Anreizpreise fallen, haben Juniorexplorer Schwierigkeiten, Projektfinanzierungen abzuschließen, was die Vorlaufzeiten für neue Konzentratoren-Bauten verlängert. Hohe Vorabkosten für Brecher, Mühlen und Flotationszellen in Verbindung mit langen Amortisationszeiten verstärken die Anfälligkeit gegenüber Preisrückgängen. Lieferanten mit flexiblen, ergebnisbasierten Leasingmodellen dämpfen diese Einschränkung teilweise, aber Kreditversicherer verlangen dennoch robuste Absicherungsbücher, bevor sie Mittel freigeben. Bis sich die Preiskurven stabilisieren, konzentrieren sich Beschaffungsabteilungen auf modulare Anlagen, die die Produktion schrittweise steigern, anstatt auf Megatonnen-Einzellinienwerke.
Bundesstaatliche CO₂-Bepreisung und Emissionsobergrenzen
Steigende CO₂-Abgaben machen dieselbetriebenes Bohren oder Fördern in mehreren Becken unwirtschaftlich und drängen Betreiber zu elektrifizierten oder Trolley-Assist-Flotten, die höhere Anschaffungspreise haben. Minen, die weit von Hochspannungsnetzen entfernt liegen, müssen Übertragungskorridore einplanen – eine nicht zum Kerngeschäft gehörende Ausgabe, die mit Anlagenaufrüstungen konkurriert. Regulatorische Unsicherheit bezüglich Emissionsobergrenzen hält Ingenieurstudien in Entwurfsform, da Eigentümer auf endgültige Benchmarks warten. Lieferanten begegnen dem durch die Einführung von Dual-Fuel- oder Batteriewechselsystemen, die Übergangsfähigkeit bieten. Dennoch erhöht die CO₂-Bepreisung den Betriebskostendruck, der Ausgaben für optionale Verbesserungen verzögern kann, und begrenzt das Aufwärtspotenzial des kanadischen Marktes für Mineralaufbereitungsanlagen, bis kohlenstoffarme Technologien ausgereift sind.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Mineralbergbausektor: Lithium eilt voraus, während Edelmetalle Stabilität bieten
Edelmetallbetriebe hielten 2025 einen Marktanteil von 24,16 % am kanadischen Markt für Mineralaufbereitungsanlagen und boten Lieferanten einen verlässlichen Umsatzboden. Gold- und Silberbergbauunternehmen, konzentriert in Ontario und Quebec, bevorzugen Anlagenaufrüstungen, die inkrementelle Ausbeute erschließen, anstatt Gesamtanlagenersatz – ein Muster, das annuitätsartige Serviceverträge erzeugt. Ihr relativ geringer Durchsatz ermöglicht die frühe Einführung sensorbasierter Erzsortierung und Echtzeit-Trübungsüberwachung – Technologien, die Prämienpreise, aber schnelle Amortisation bieten. Diese Minen sind auch Vorreiter bei indigenen Beschaffungsmodellen, die lokale Wartungsteams einbinden – ein Merkmal, das die Anlagenverfügbarkeit durch die Angleichung wirtschaftlicher Interessen erhöht.
Lithium expandiert bis 2031 mit einer CAGR von 6,97 % – dem schnellsten Tempo im kanadischen Markt für Mineralaufbereitungsanlagen – angetrieben durch Gigafabrik-Verpflichtungen, die eine gebundene inländische Abnahme schaffen. Neue Sole- und Hartgesteinsprojekte umgehen Verdunstungsteiche zugunsten von Direktextraktions-Hydromet-Reaktoren und verkürzen die Cashflow-Generierungszeiträume. Diese Fließschema-Revolution begünstigt modulare Reaktoren, geschlossene Eindicker und Kristallisatoren, die für stufenweise Kapazitätserweiterungen dimensioniert sind. Lieferanten streben Aftermarket-Bindungen an, indem sie proprietäre Chemiesteuerungsalgorithmen einbetten, die die Reagenziendosierung in Echtzeit anpassen und Kunden an langfristige Plattformlizenzen binden. Da sich die Lithium-Wertschöpfungskette lokalisiert, messen Beschaffungsmanager der Liefersicherheit ein höheres Gewicht bei und belohnen OEMs, die Teile in Ontario und Quebec bevorraten.


Nach Anlagentyp: Brecher dominieren die installierte Basis, während Prozesssteuerungssysteme das Wachstum anführen
Brecher machten 2025 21,83 % der Größe des kanadischen Marktes für Mineralaufbereitungsanlagen aus, was die historische Abhängigkeit des Landes vom Tagebau widerspiegelt, bei dem Roherz eine schnelle Größenreduktion bei hohem Durchsatz erfordert. Stationäre primäre Kreiselbrecheranlagen stehen neben mobilen Backenbrecher-Einheiten, die Satellitentagebaue verfolgen und eine kontinuierliche Beschickung der nachgelagerten Mühlen sicherstellen. Verschleißteillieferanten sichern sich daher wiederkehrende Einnahmequellen, die an vorhersehbare Auskleidungswechselintervalle geknüpft sind. Aufrüstungen drehen sich nun um hydraulische Fremdkörperentlastung und drehzahlvariable Antriebe, die Durchsatz und Energieverbrauch ausbalancieren – ein Merkmal, das unter verschärften CO₂-Vorschriften geschätzt wird.
Prozesssteuerungs- und Automatisierungssysteme verzeichnen mit einer CAGR von 6,88 % bis 2031 das schnellste Wachstum und treiben den kanadischen Markt für Mineralaufbereitungsanlagen in Richtung softwaregesteuerter Produktivität. Cloud-verbundene Plattformen erfassen Vibrations-, Temperatur- und Chemiesignale und wandeln sie in disponierbare Arbeitsaufträge für Wartungsteams um. Minen kombinieren diese Systeme mit digitalen Zwillingen, die Erzvariabilität simulieren und Kreislaufeinstellungen Stunden optimieren, bevor ein Bagger den nächsten Materialeimer ablädt. OEMs bündeln Cybersicherheitshärtung als Standardmodul angesichts der Zunahme von Sicherheitsverletzungen in der Betriebstechnologie. Das Ergebnis ist ein Ökosystem, in dem Analytik statt Stahl neue Wertschöpfung untermauert.
Nach Bergbaumethode: Tagebaubetriebe dominieren weiterhin, während der Untertagebau an Dynamik gewinnt
Tagebaubetriebe hielten 2025 einen Marktanteil von 64,72 % am kanadischen Markt für Mineralaufbereitungsanlagen, was die riesigen Kupfer-, Gold- und Eisenerztagebaue widerspiegelt, die in British Columbia, Ontario und Quebec erschlossen wurden. Ihr schlichtes Ausmaß erfordert Hochleistungsförderbänder, Haldenwiedergew innungsanlagen und Primärbrecher, die variable Aufgabegrößen aufnehmen können. Umweltprüfungen drängen Betreiber jedoch dazu, Störungsflächen durch grubeninterne Brech- und Förderanlagen zu verkleinern und den Transport von Dieselfahrzeugen auf elektrische Bänder zu verlagern. Diese Entwicklung stärkt die Rolle von Steilförderanlagen, die Haldenwegstaub und Energieverbrauch drastisch reduzieren.
Untertagebauprojekte, die bis 2031 eine CAGR von 6,02 % verzeichnen, gewinnen inkrementellen Marktanteil, da tiefere Erzkörper Schächte unter fossile Riffabdeckungen treiben. Autonome Lader operieren in engen Strecken, wo manuelle Betriebe sowohl Sicherheits- als auch Arbeitsverfügbarkeitsbeschränkungen ausgesetzt sind. Mit drahtlosen Mesh-Netzwerken ausgestattete Minen überwachen kontinuierlich Luftqualität und Repeater-Zustand und ermöglichen bedarfsgesteuerte Belüftung, die Stromrechnungen senkt. Da die Kapitalintensität im Untertagebau pro Tonne Erz höher ist, bevorzugen Eigentümer robuste, überholungsgeeignete Maschinen gegenüber Einwegflotten, was den gesamten Aftermarket-Aufwand verlängert. EPC-Auftragnehmer bündeln Fluchtkapsel-, Entwässerungs- und Gebirgssicherungssysteme neben den Kernaufbereitungslinien und vereinfachen so die Beschaffungsabläufe.
Nach Automatisierungsgrad: Halbautomatisierte Flotten überbrücken den Weg zur vollständigen Autonomie
Halbautomatisierte Maschinen hielten 2025 einen Marktanteil von 46,28 % am kanadischen Markt für Mineralaufbereitungsanlagen und boten Minen eine zugängliche Einstiegsmöglichkeit in den digitalen Betrieb ohne den Kulturschock mannloser Anlagen. Tele-Fernbohrung verbessert die Auslastung bei ungünstigen Wetterbedingungen, während bedienerunterstützte Ladeplattformen Zykluszeiten verkürzen und dennoch Fahrer in Aufsichtskabinen belassen. Diese Mitte ermöglicht es Gewerkschaften und Regulierungsbehörden, Sicherheitsdaten zu bewerten, bevor vollständig autonomer Haulage genehmigt wird, der Personal aus aktiven Tagebauen entfernt.
Vollautomatisierte Systeme, die bis 2031 mit einer CAGR von 6,04 % wachsen sollen, stützen sich auf Sensorfusion und KI-Algorithmen, die Hinderniserkennung in Echtzeit validieren. Minen, die eine solche Flottenumstrukturierung einführen, gestalten Arbeitsroster um, um sich auf Datenanalysten und Softwaretechniker statt auf Schwermaschinenbediener zu konzentrieren. Diese Verschiebung erweitert den Talentpool auf Absolventen von Informatikfachbereichen und mildert den chronischen Arbeitskräftemangel. Lieferanten etablieren langfristige Servicebeziehungen durch das Angebot von Fernbetriebszentren, die mehrere Standorte von einem einzigen Dashboard aus verwalten, und definieren damit die Grenzen der kanadischen Mineralaufbereitungsanlagenbranche weiter neu.
Geografische Analyse
Ontario und Quebec bilden das industrielle Herzland des kanadischen Marktes für Mineralaufbereitungsanlagen dank ihres dichten Netzwerks aus Nickel-, Gold- und aufkommenden Lithiumvorkommen. Etablierte Schmelz- und Raffineriekorridore vereinfachen die Konzentratlogistik und senken das Projektrisiko für neue Marktteilnehmer. Provinzielle Straßenzuschüsse, die isolierte Schürfrechte mit Eisenbahnköpfen verbinden, verbessern die wirtschaftliche Grundlage für modulare Brechanlagen. Indigene Kapitalbeteiligungspartnerschaften finden hier ebenfalls fruchtbaren Boden und schaffen gemeinschaftsbasierte Wartungszentren, die die Anlagenverfügbarkeit erhöhen. Das bestehende Hochspannungsnetz der Region unterstützt elektrifizierte Brecher und Trolley-Assist-Förderung und stimmt Anlagendesigns mit bevorstehenden CO₂-Obergrenzen ab.
British Columbia und Saskatchewan verankern gemeinsam den Anteil Westkanadas am kanadischen Markt für Mineralaufbereitungsanlagen. Im bergigen Gelände von British Columbia bewältigen Steilförderanlagen und Hochdruckmahlwalzen komplexe Kupfer-Gold-Porphyre und minimieren gleichzeitig Sprengvibrationen in der Nähe sensibler Ökosysteme. Saskatchewan fügt eine Schicht aus Uran- und Kaliexpertise hinzu und zieht Automatisierungspiloten an, die batterie-elektrische Lader in strahlungskontrollierten Strecken testen. Hydromet-Pilotprojekte in beiden Provinzen liefern wertvolle Daten, die Lieferanten für zukünftige kommerzielle Bauten in die engere Wahl ziehen. Anlagenfirmen reagieren darauf, indem sie Servicelagerhäuser näher an diesen Provinzen ansiedeln und die Reaktionszeit für Teilelieferungen drastisch verkürzen.
Alberta und Manitoba sind zwar kleinere Beitragsleister, haben aber strategische Bedeutung, da sie Fallstudien zur Untertagebauautomatisierung beschleunigen. Kalkstein- und Buntmetallproduzenten in Alberta sind Vorreiter bei halbautonomen Bohrwagen, die ein Aufseher von einem sicheren Bunker aus verwalten kann, was die Schichtzahlen ohne Produktionseinbußen senkt. Manitobas tiefe polymetallische Schächte dienen als Trainingsgelände für batterie-elektrische Lader, die den Belüftungsbedarf halbieren – ein Gewinn unter der bundesweiten CO₂-Bepreisung. Lieferanten erzielen inkrementelle Aftermarket-Erlöse durch die Umrüstung von Dieselflotten zu Hybridträgern für sekundäre Strecken. Insgesamt verleihen diese Provinzen dem kanadischen Markt für Mineralaufbereitungsanlagen Tiefe und Resilienz, indem sie die regionalen Nachfragetreiber diversifizieren.
Wettbewerbslandschaft
Erstrangige Lieferanten – Metso Outotec, Sandvik, FLSmidth, Caterpillar und Sepro Mineral Systems – prägen einen mäßig konzentrierten kanadischen Markt für Mineralaufbereitungsanlagen, doch kein einzelner Akteur dominiert jede Anlagenklasse. Jeder Spitzenreiter hedgt Konzentrationsrisiken durch die Bildung von Allianzen mit Softwarespezialisten, die Cloud-Monitoring und digitale Zwillinge liefern. Dieses Partnernetzwerk wandelt diskrete Maschinenverkäufe in Datenabonnementmodelle um, die Analytik, Teile und Fernfehlerbehebung bündeln. Da sich Verträge von Pauschalbeträgen zu ergebnisbasierten Rahmenwerken verlagern, verbessert sich die Umsatzvorhersehbarkeit, auch wenn das anfängliche Kapital schrumpft.
Mittelrangige Herausforderer nutzen offene Nischen in der sensorbasierten Erzsortierung und Lithium-Hydromet-Reaktoren. Ihre F&E-Zyklen drehen sich schneller als die diversifizierter OEMs, was eine schnelle Anpassung an Kundenfeedback zu Spurenelementkontrolle oder Reagenzienverbrauch ermöglicht. Indigene Händler fragmentieren den Aftermarket weiter, indem sie Beschaffungsberechtigungen in bundesstaatlichen Förderregeln nutzen. Diese Händler co-branden häufig mit globalen Lieferanten und bieten lokalisierte Schulungen an, die Gemeinschaftsbeschäftigungsvereinbarungen erfüllen und soziale Lizenzen sichern.
Digitale Sicherheitsintegratoren betreten das Spielfeld, da Minen WLAN, LTE und privates 5G in Strecken und Kammern ausweiten. Jüngste Sicherheitsverletzungen, die Mühlen tagelang stilllegten, haben Eigentümer dazu veranlasst, Cybersicherheitsbudgets bereitzustellen, die zuvor im Betriebs-OPEX der Anlage fehlten. Anlagenlieferanten, die von Grund auf sichere Controller einbetten, werden gegenüber nachgerüsteten Lösungen bevorzugt. Marktakteure beschleunigen daher Akquisitionen von Nischensicherheitsfirmen, um diese Lücke zu schließen und eine weitere Wertschöpfungsebene in der kanadischen Mineralaufbereitungsanlagenbranche zu konsolidieren.
Marktführer im kanadischen Mineralaufbereitungsanlagenmarkt
Metso Outotec
Sandvik AB
FLSmidth A/S
Caterpillar Inc.
Sepro Mineral Systems
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- Januar 2025: Metso Outotec stellte seinen RockSense-Partikelgrößenanalysator in der Blackwater-Mine vor und ermöglichte damit eine Echtzeit-Mühlenoptimierung, die adaptive Mahlsteuerungen speist.
- Oktober 2025: Metso Outotec führte eine ergebnisbasierte Lebenszyklusservicestufe für kanadische Konzentratoren ein und versprach Festpreis-Verfügbarkeitsverpflichtungen, die an Sensoranalytik geknüpft sind.
- Mai 2025: Der Canada Growth Fund verpflichtete sich zu 111 Millionen USD für das McIlvenna-Bay-Projekt von Foran Mining und beschleunigte damit die Beschaffung von Anlagenausrüstung.
- März 2025: Metso Outotec stellte einen Kupfersulfid-Konzentrat-Laugungsprozess vor, der hohe Kupferausbeuten bei reduzierter Umweltbelastung liefert.


Berichtsumfang des kanadischen Mineralaufbereitungsanlagenmarkts
Der kanadische Markt für Mineralaufbereitungsanlagen wird nach Mineralbergbausektor, Anlagentyp, Bergbaumethode und Automatisierungsgrad analysiert.
Nach Mineralbergbausektor ist der Markt in Bauxit, Eisen, Lithium, Kupfer, Nickel, Edelmetalle und Sonstige segmentiert. Nach Anlagentyp ist der Markt in Brecher, Mahlmühlen, Aufgabegeräte und Förderbänder, Bohr- und Brechgeräte, Siebe und Sichter, Flotationszellen, Hydrozyklone, Eindickung und Entwässerung, Prozesssteuerung und Sonstige segmentiert. Nach Bergbaumethode ist der Markt in Tagebau und Untertagebau segmentiert. Nach Automatisierungsgrad ist der Markt in Manuell, Halbautomatisch und Vollautomatisch segmentiert.
Marktprognosen werden in Wert (USD) und Volumen (Einheiten) angegeben.
| Bauxit |
| Eisen |
| Lithium |
| Kupfer |
| Nickel |
| Edelmetalle (Gold, Silber, Platingruppenmetalle) |
| Sonstige |
| Brecher |
| Mahlwerke |
| Zuführer und Förderbänder |
| Bohrer und Brecher |
| Siebe und Klassierungsanlagen |
| Flotationszellen |
| Hydrozyklone und Pumpen |
| Eindickung und Entwässerung |
| Prozessleitsysteme und Automatisierungssysteme |
| Sonstige |
| Tagebau |
| Untertagebau |
| Manuell |
| Halbautomatisch |
| Vollautomatisch |
| Nach Mineralbergbausektor | Bauxit |
| Eisen | |
| Lithium | |
| Kupfer | |
| Nickel | |
| Edelmetalle (Gold, Silber, Platingruppenmetalle) | |
| Sonstige | |
| Nach Anlagentyp | Brecher |
| Mahlwerke | |
| Zuführer und Förderbänder | |
| Bohrer und Brecher | |
| Siebe und Klassierungsanlagen | |
| Flotationszellen | |
| Hydrozyklone und Pumpen | |
| Eindickung und Entwässerung | |
| Prozessleitsysteme und Automatisierungssysteme | |
| Sonstige | |
| Nach Bergbaumethode | Tagebau |
| Untertagebau | |
| Nach Automatisierungsgrad | Manuell |
| Halbautomatisch | |
| Vollautomatisch |


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der kanadische Markt für Mineralaufbereitungsanlagen im Jahr 2026?
Der kanadische Markt für Mineralaufbereitungsanlagen wird voraussichtlich von 495,76 Millionen USD im Jahr 2025 auf 524,81 Millionen USD im Jahr 2026 wachsen und bis 2031 697,69 Millionen USD erreichen. Es wird erwartet, dass der Markt im Prognosezeitraum (2026–2031) eine CAGR von 5,86 % verzeichnet.
Welche Anlagenkategorie zeigt die stärkste Wachstumsdynamik?
Prozesssteuerungs- und Automatisierungssysteme führen das Wachstum an und expandieren mit einer CAGR von 6,88 %, da Betreiber Produktivitätssoftware gegenüber neuem Stahl priorisieren.
Warum führen Betreiber autonome und halbautonome Flotten ein?
Automatisierung hilft, einen drohenden Fachkräftemangel auszugleichen und die Sicherheit zu verbessern, während Datenanalytik ungeplante Ausfallzeiten reduziert und die Komponentenlebensdauer verlängert.
Wo werden die meisten Lithiumaufbereitungsprojekte entwickelt?
Ontario und Quebec beherbergen den Großteil der aufkommenden Lithiumzentren, angetrieben durch Direktextraktions-Fließschemata, die nahegelegene Batteriezellenwerke beliefern.
Seite zuletzt aktualisiert am:



