
アラブ首長国連邦鉱物処理装置市場規模およびシェア
市場概要
| 調査期間 | 2019 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 歴史データ期間 | 2019 - 2024 |
| 市場規模 (2026) | 70.90 百万米ドル |
| 市場規模 (2031) | 112.89 百万米ドル |
| Growth Rate (2026 - 2031) | 9.75 % |
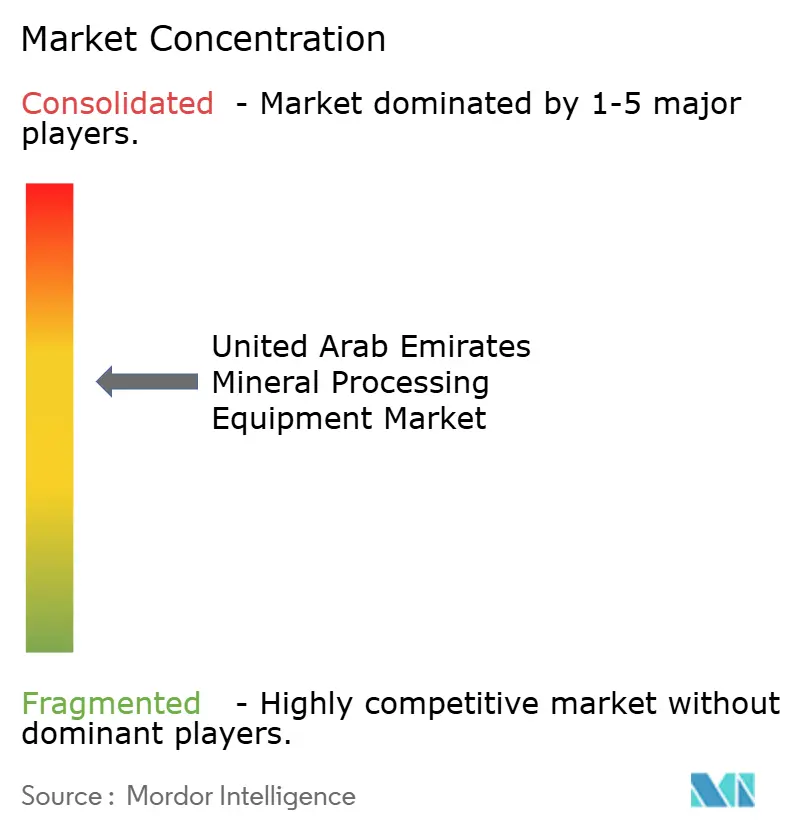
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアラブ首長国連邦鉱物処理装置市場分析
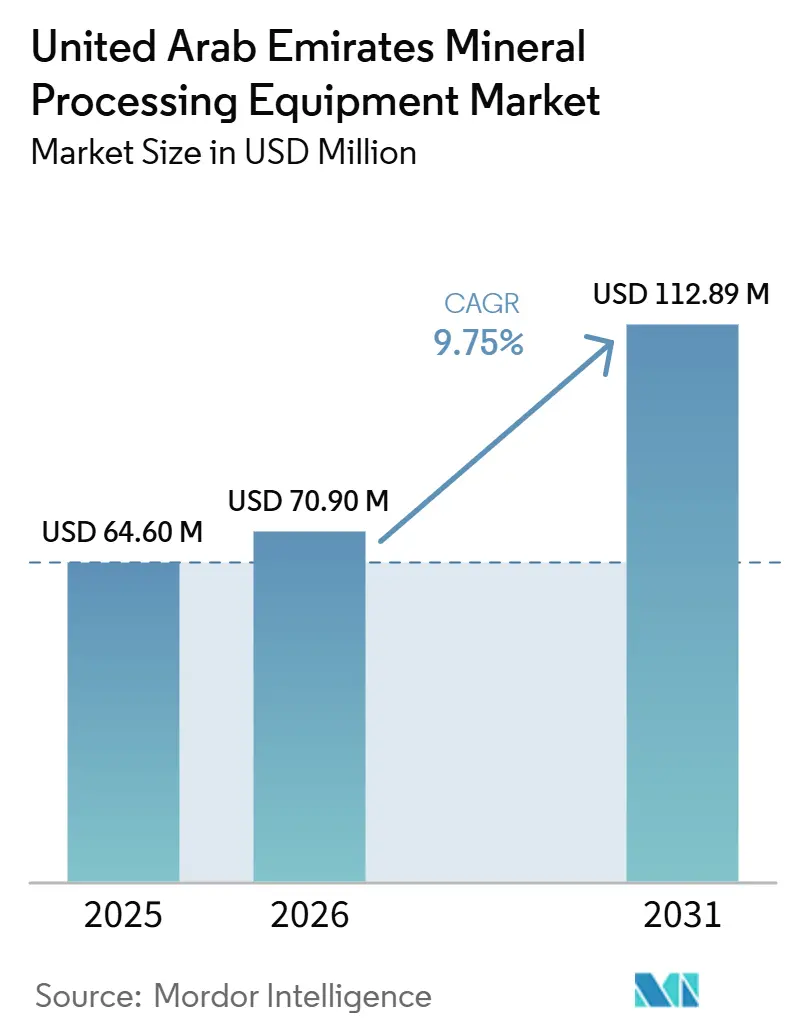
UAE鉱物処理装置市場規模は2025年に64.6 ミリオン 米ドルと評価され、2026年の70.9 ミリオン 米ドルから2031年には112.89 ミリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは9.75%です。UAE鉱物処理装置市場は、炭化水素からアルミニウム、鉄鋼、バッテリーグレード鉱物へと向かう国の産業転換と歩調を合わせており、この転換はオペレーション300bnの投資インセンティブによって強化されています。ボーキサイト処理は引き続き収益の中核を担う一方、リチウム精製はKEZADにおけるTitan Lithiumの50億アラブ首長国連邦ディルハム施設を背景に最も急速に進展しています。クラッシャーが現在の支出を主導していますが、自律型ケーブル電動ドリルおよびバッテリー電動地下ローダーは、オペレーターが生産性、安全性、脱炭素化を同時に追求する中で普及が進んでいます。主権政策の支援はサプライヤーを短期的な商品価格変動から守る一方、厳格な粉塵・騒音・水管理規制は資本集約度を高め、強固な環境認証を持つOEMに有利に働いています。
主要レポートのポイント
- 鉱物タイプ別では、ボーキサイトが2025年にUAE鉱物処理装置市場において38.12%のシェアで首位を占め、リチウム処理は2031年までに10.43%のCAGRで拡大すると予測されています。
- 装置タイプ別では、クラッシャーが2025年のUAE鉱物処理装置市場において41.08%を占め、ドリルおよびブレーカーは自律型プラットフォームを牽引役として2031年までに11.72%のCAGRで成長すると見込まれています。
- 採掘方法別では、露天採掘が2025年に87.14%を占めましたが、地下装置の需要は予測期間中に10.57%のCAGRで成長する見通しです。
- 自動化レベル別では、半自動化プラットフォームが2025年の収益の64.06%を獲得し、完全自動化システムは2031年までに11.11%のCAGRで成長すると予測されています。
- 地域別では、アブダビが2025年収益の41.34%を占め、フジャイラは2031年までに9.81%の最速CAGRを記録すると予想されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
アラブ首長国連邦鉱物処理装置市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 建設主導による砕石骨材需要 | +2.8% | ドバイ、アブダビ、シャルジャ | 短期(2年以内) |
| 産業多角化およびオペレーション3,000億の奨励策 | +2.1% | 全国規模、アブダビに集中 | 中期(2〜4年) |
| アルミニウムおよび鉄鋼能力の拡大 | +1.9% | アブダビ、他首長国への波及あり | 中期(2〜4年) |
| 重要鉱物精製における地域ハブ戦略 | +1.6% | アブダビKEZAD、ドバイDMCC | 長期(4年以上) |
| 再生可能エネルギーを活用した処理およびグリーン水素統合 | +0.8% | アブダビ、フジャイラ | 長期(4年以上) |
| ドバイにおける再生骨材の義務的目標 | +0.5% | ドバイ、他首長国への拡大の可能性あり | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
建設主導による砕石骨材需要
ガブロ、石灰岩、砂丘砂処理装置に対する高い需要は、都市計画イニシアチブ、インフラ開発プロジェクト、および大規模イベントに関連するレガシープロジェクトによって牽引されています。レディーミックス生産者が細粒分を指定するようになっており、モバイルクラッシャーおよび大容量スクリーンの購入増加につながっています。ラスアルハイマでは、Terex MPSがJSWセメント向けに大型石灰岩プラントを設置し、単一サイトの規模要件の重要性を示しました。現在の規制では密閉型プラントと継続的な粉塵モニタリングが義務付けられており、採石場オーナーは設計段階から抑制システムを統合できるOEMを求めるようになっています。
産業多角化およびオペレーション3,000億の奨励策
オペレーション3000億は製造業GDPを大幅に増加させることを目指し、金属、機械、化学品分野のプロジェクトに対して税制優遇、補助金付き土地、および簡素化されたライセンスを提供しています [1]「オペレーション300bnストラテジー」、UAE産業先端技術省、moiat.gov.ae。Emirates Steel Arkanの資産強化プログラムは、炉、コンベヤー、選鉱ラインへの受注に対する政策の直接的な影響を示しています[2]「資産強化プログラム」、Emirates Steel Arkan、emsteel.com。さらに、このプログラムは改修およびスペアパーツハブの育成を促進し、国内ディストリビューターがアフターマーケット需要を取り込めるようにしています。
アルミニウムおよび鉄鋼能力の拡大
アルタウィーラのパイロットプロジェクトは、この技術を広範な産業普及に向けて準備する上で極めて重要です。このイニシアチブは、EGAが低炭素一次アルミニウム生産において将来的に拡大するための基盤を築くだけでなく、世界のアルミニウム分野における優先製錬技術プロバイダーとしてのEGAの地位を強化します。さらに、このパイロットはアルミニウムセクター内で最先端のインダストリー4.0機能を検証することを目的としています。EGAは現在のインダストリー4.0アプリケーションをすべてこの新技術に統合しつつ、人工知能と高度なデータ分析を重視した先進的なデジタルソリューションを先導する計画です。一方、Emirates Steelのグリーン水素直接還元鉄パイロットはCO₂排出量の大幅な削減を達成し、低排出マテリアルハンドリング装置への需要の高まりを示しています。
重要鉱物精製における地域ハブ戦略
2026年2月に署名されたUAE・米国重要鉱物フレームワークは、アブダビをリチウム、コバルト、希土類の精製ハブとして位置づけています。Titan Lithiumの50億アラブ首長国連邦ディルハムのKEZADプラントはジンバブエ産スポジュメン12万トン/年を処理し、ロータリーキルン、浮選セル、湿式製錬リアクターを必要とすることで、UAE鉱物処理装置市場を拡大させています。塩水採掘に関する並行研究は原料を多様化し、膜ベースシステムへの需要を起する可能性があります。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 厳格な粉塵・騒音排出規制 | -1.4% | 全国規模、特に都市部 | 短期(2年以内) |
| 高い初期設備投資と長い回収期間 | -1.1% | 全国規模、全市場セグメントに影響 | 中期(2〜4年) |
| 湿式処理OPEXを押し上げる水不足 | -0.9% | 全国規模、内陸操業で深刻 | 長期(4年以上) |
| 国内鉱石埋蔵量の限界による不安定な稼働率 | -0.7% | 全国規模、フジャイラに集中 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
厳格な粉塵・騒音排出規制
内閣決議および大臣指令により、クラッシャーおよび採石場に対してEU同等の基準が設定されています。これらの基準はバグハウスおよび防音エンクロージャーの設置を義務付け、住宅地近辺での掘削時間を制限しています。これらの措置は環境および騒音汚染を最小化し、業界における持続可能な操業を確保することを目的としています。その結果、これらの規制への準拠はグリーンフィールドの資本支出を大幅に引き上げ、小規模参入者の市場参入を抑制するとともに、環境マネジメントシステムを保有するOEMの重要性を高めています。
湿式処理OPEXを押し上げる水不足
乾燥地帯では、オマーンのMazoon Copperおよびその地域の同業他社が、海水淡水化、ペースト状テーリング、ゼロ排水システムの多大な資本需要を浮き彫りにしています。これらの技術は地域の水不足課題に対処し、資源集約型産業における持続可能な操業を確保するために不可欠です。同時に、プロセス用水のコスト高に悩むUAEの処理業者は、シックナーおよびフィルタープレスへの転換を進めており、淡水消費量の顕著な減少につながっています。この転換は操業コストを削減するだけでなく、水の無駄を最小化することで環境持続可能性の目標とも合致しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
鉱物採掘セクター別:リチウム急増の中でのボーキサイト優位
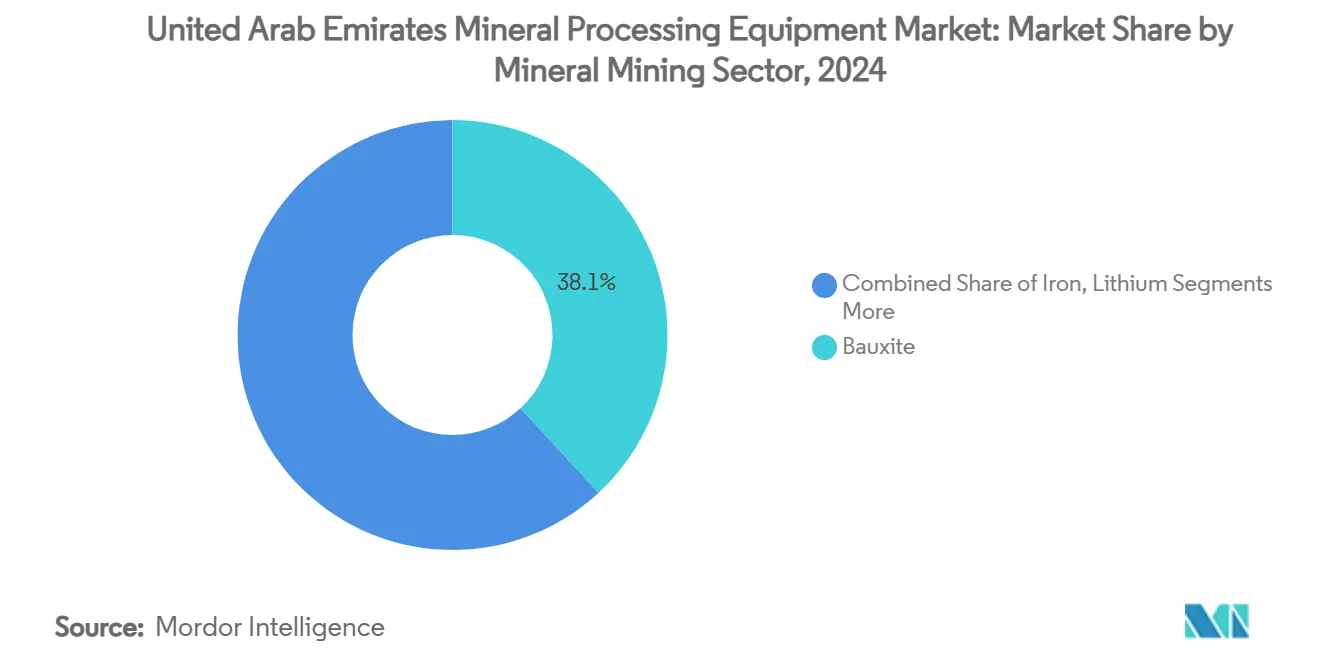
リチウム処理は2031年までに10.43%のCAGRで成長すると予測されています。この成長は高温ロータリーキルン、特殊浮選セル、耐腐食性湿式製錬リアクターへの需要を牽引しています。ボーキサイトは2025年のUAE鉱物処理装置市場シェアの38.12%を維持しており、EGAの堅調なアルミナ生産量に支えられています。しかし、生産能力が限界に近づくにつれ、将来の成長は原料トン数の増加よりも製錬効率の改善に依存するようになるでしょう。鉄処理装置への需要はEmirates Steelの能力拡張によって支えられており、クラッシャー、磁気セパレーター、ペレタイザーへの受注を持続させています。石灰岩、ガブロ、銅などの鉱物は景気循環的なトレンドの影響を受けるものの、さまざまな採石場クラスターにわたって安定した代替需要を生み出し続けています。
テクノロジー・イノベーション・インスティテュートの塩水採掘イニシアチブは、将来的にリチウム原料の相当部分を供給することを目指しています。この動向は、従来の粉砕方法から高度な膜および電気透析ユニットへと資本支出を転換させる可能性があります。さらに、EGAのインダストリー4.0ライトハウスとしての認定は、エンドツーエンドのIoTおよびアナリティクスの重要性を示し、サプライヤーが満たすべきベンチマークを設定しています。鉄鋼セクターは、進化する炭素規制によって高い輸出価格を実現するプレミアム「グリーンスチール」への需要増加ら恩恵を受ける態勢にあります。このトレンドは高効率処理ラインの採用をさらに促進しています。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます


装置タイプ別:クラッシャーのリーダーシップと自律型イノベーション
クラッシャーは2025年のUAE鉱物処理装置市場規模の41.08%を占め、フジャイラで1億トンを超えた採石場産出量に対応しています。自律型ドリルは、高精度ブラストホールパターンが火薬コストを削減し破砕品質を向上させることから、2031年までに11.72%のCAGRを記録すると予測されています。
Cat 775などの次世代ホーラーは無人化キットとアナリティクスダッシュボードを統合しており、フリートオーナーがUAE鉱物処理装置市場全体で相互運用可能なプラットフォームを選好するよう促しています。コンベヤー、フィーダー、分級スクリーンは価値貢献においてクラッシャーに次ぐ位置にありますが、最も高いマージンはアフターマーケットライナー、自動化改修、センサーパッケージにあります。
採掘方法別:露天採掘の優位と地下採掘の加速
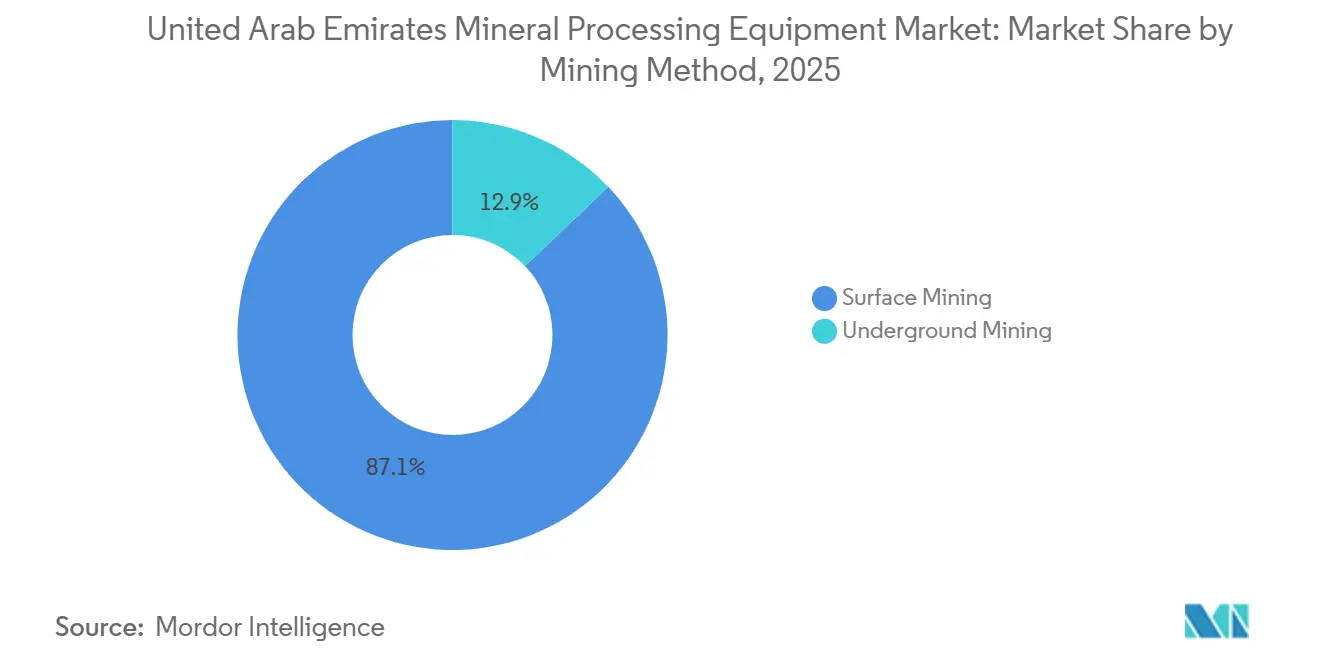
露天採掘フリートは、豊富な石灰岩およびガブロ採石場を背景に、2025年のUAE鉱物処理装置市場シェアの87.14%を占めました。しかし、地下装置が記録した10.57%のCAGRは、より深い玄武岩、銅、多金属鉱脈への関心の高まりを示しています。UAE鉱物処理装置市場は、狭い坑道に対応する低プロファイルローダー、ボルター、遠隔操作掘削ジャンボへの引き合いが強まっています。IoT対応換気制御および衝突回避スイートは、これらの地下パッケージに不可欠な要素となっています。
自動化レベル別:現在の半自動と将来の完全自動
2025年には、半自動化機械が収益の64.06%を占め、デジタルペイロードスケール、状態監視センサー、遠隔制御ステーションの採用拡大を裏付けています。
サイトが労働コスト削減と安全性向上のために自律型ドリル、ローダー、運搬フリートへの転換を進めるにつれ、完全自動化システムの市場は11.11%のCAGRで拡大する見通しです。この成長は、産業ゾーンにおける5Gカバレッジが98%近くに達していることや、無人ドリルコンセプトへの規制上の承認によってさらに促進されています。主要OEMは2030年までにゼロエミッションカタログへのコミットメントを表明しており、自動化と電動化を統一された資本支出サイクルにシームレスに統合しています。
地域分析
アブダビは、EGAのアルタウィーラアルミナ精製所とEmirates Steel Arkanが拡張するムサファ複合施設を擁することで2025年収益の41.34%を獲得しており、いずれも大型クラッシャー、コンベヤー、粉砕回路を必要としています。KEZADにおける新たなTitan Lithiumプラントは式製錬処理ラインを追加し、EGAのEX製錬炉パイロットとともに、アブダビが重要鉱物投資の連邦ハブとしての地位を確固たるものにしています。OEMはハリファ港近辺にテクニカルセンターを設け、これらの主要顧客に24時間365日のサポートを提供しています。
フジャイラはハジャル山脈の90以上の稼働採石場が粉塵規制に対応するため破砕プラントを改修することから、2031年までに9.81%のCAGRを記録すると予測されています。高密度のクラスタリングはサービス対応時間を短縮し、GaladariやAl Marwanなどのディストリビューターが地域部品デポおよびワークショップを設立する動機となっています。ラスアルハイマは同じ地質を共有し、地域のセメント需要に対応する大容量石灰岩プラントから恩恵を受けています。
ドバイは収益シェアは小さいものの、規制上の影響力は大きいです。ドバイの法律は請負業者に対し、現場でのコンクリートリサイクル用のモバイルクラッシャーおよびスクリーンの購入を義務付けており、一次鉱石埋蔵量が限られているにもかかわらずユニット販売を促進しています。一方、シャルジャおよびその他の首長国は、主に工業ゾーンにおける二次鉄鋼、ブック生産、レディーミックス活動を中心とした確立された市場を形成しています。
競争環境
UAEの鉱物処理装置市場では、グローバル大手と地域ディストリビューターが重要な役割を果たしており、中程度の集中度をもたらしています。グローバルリーダーであるCaterpillarはハイブリッド改修、電動ホーラー、SaaSアナリティクスへの注力を強調し、顕著な売上を記録しています。一方、建設セグメントで相当のシェアを持つKomatsu Middle Eastは、強力なアフターセールスおよび再製造センターに支えられた総所有コストの重要性を強調しています。
主にアフターマーケットから収益を得るEpirocは、長期契約を通じて自律型リグおよびバッテリー電動露天採掘ユニットを提供することで、サービス中心のトレンドに沿っています。国内ディストリビューターのAl Marwan Machineryは、KobelcoおよびVolvoのフリートをサポートする幅広いレンタルオプションを提供することで、小規模採石場オペレーターのアクセシビリティを高めています。
主要な戦略的焦点には、自律型掘削、グリーン水素対応キルン、重要鉱物の取り扱いが含まれます。EPointZeroの再生可能エネルギーや高効率粉砕などのソリューションをバンドルする戦略は、UAEオペレーターの優先事項と合致しています。
アラブ首長国連邦鉱物処理装置産業リーダー
Caterpillar Inc.
Komatsu Ltd.
Metso
Sandvik AB
FLSmidth
- *免責事項:主要選手の並び順不同

最近の業界動向
- 2026年2月:UAE・米国重要鉱物フレームワークの支援を受け、首長国連邦はリチウムおよび希土類精製の主要センターとしての地位を確立しました。このフレームワークは重要鉱物サプライチェーンの確保、持続可能な開発の促進、精製技術のイノベーション育成における二国間協力の強化を目的としています。
- 2026年1月:業界の著名なプレーヤーであるAl Marwanは、Powerscreenとの独占販売代理店契約を更新し、モバイル破砕サービス能力を大幅に拡大しました。


アラブ首長国連邦鉱物処理装置市場レポートの範囲
アラブ首長国連邦鉱物処理装置市場レポートは、鉱物タイプ(ボーキサイト、鉄、リチウム、希土類酸化物、その他)、装置タイプ(クラッシャー、コンベヤー、ドリルおよびブレーカー、フィーダー、その他)、採掘方法(露天採掘および地下採掘)、自動化レベル(手動、半自動化、完全自動化)、および地域によってセグメント化されています。市場予測は価値(米ドル)ベースで提供されています。
| ボーキサイト |
| 鉄 |
| リチウム |
| その他 |
| クラッシャー |
| コンベヤー |
| ドリルおよびブレーカー |
| フィーダー |
| その他 |
| 露天採掘 |
| 地下採掘 |
| 手動 |
| 半自動 |
| 完全自動 |
| アブダビ |
| ドバイ |
| フジャイラ |
| ラス・アル・ハイマ |
| シャルジャ |
| その他 |
| 鉱物採掘セクター別 | ボーキサイト |
| 鉄 | |
| リチウム | |
| その他 | |
| 装置タイプ別 | クラッシャー |
| コンベヤー | |
| ドリルおよびブレーカー | |
| フィーダー | |
| その他 | |
| 採掘方法別 | 露天採掘 |
| 地下採掘 | |
| 自動化レベル別 | 手動 |
| 半自動 | |
| 完全自動 | |
| 地域別 | アブダビ |
| ドバイ | |
| フジャイラ | |
| ラス・アル・ハイマ | |
| シャルジャ | |
| その他 |


レポートで回答される主要な質問
UAEの鉱物処理装置市場は2031年までにどの程度の規模になりますか?
UAE鉱物処理装置市場規模は2031年までに112.89 ミリオン 米ドルに達し、2026年から2031年にかけて9.75%のCAGRで拡大すると予測されています。
首長国連邦で最も成長が速い鉱物セグメントはどれですか?
リチウム処理装置はTitan Lithiumの年間12万トン処理能力のKEZAD精製所と重要鉱物政策の支援を背景に、10.43%のCAGRで成長すると予測されています。
アラブ首長国連邦の操業においてクラッシャー装置はどの程度支配的ですか?
クラッシャーは2025年収益の41.08%を占め、採石、アルミナ、鉄鋼バリューチェーン全体における中心的な役割を反映しています。
自動化は2031年までの装置需要にどのような影響を与えますか?
完全自動化システムは、サイトが労働コスト削減と安全性向上のために自律型ドリル、ローダー、運搬フリートを導入するにつれ、11.11%のCAGRで成長し、市場総額を押し上げると予想されています。
鉱物処理装置への支出をリードしている首長国はどこですか?
アブダビは大規模なアルミナおよび鉄鋼複合施設と今後のリチウム精製能力により、2025年収益の41.34%を占めました。
装置コストに最も影響を与える環境規制は何ですか?
連邦の粉塵・騒音基準により、プラントは囲い込み設備、バグハウス、防音技術を設置しなければならないため、資本コストが15〜25%増加します。
最終更新日:



