
Marktgröße und Marktanteile für Wohngebäude-Heizungsanlagen in den Vereinigten Staaten
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
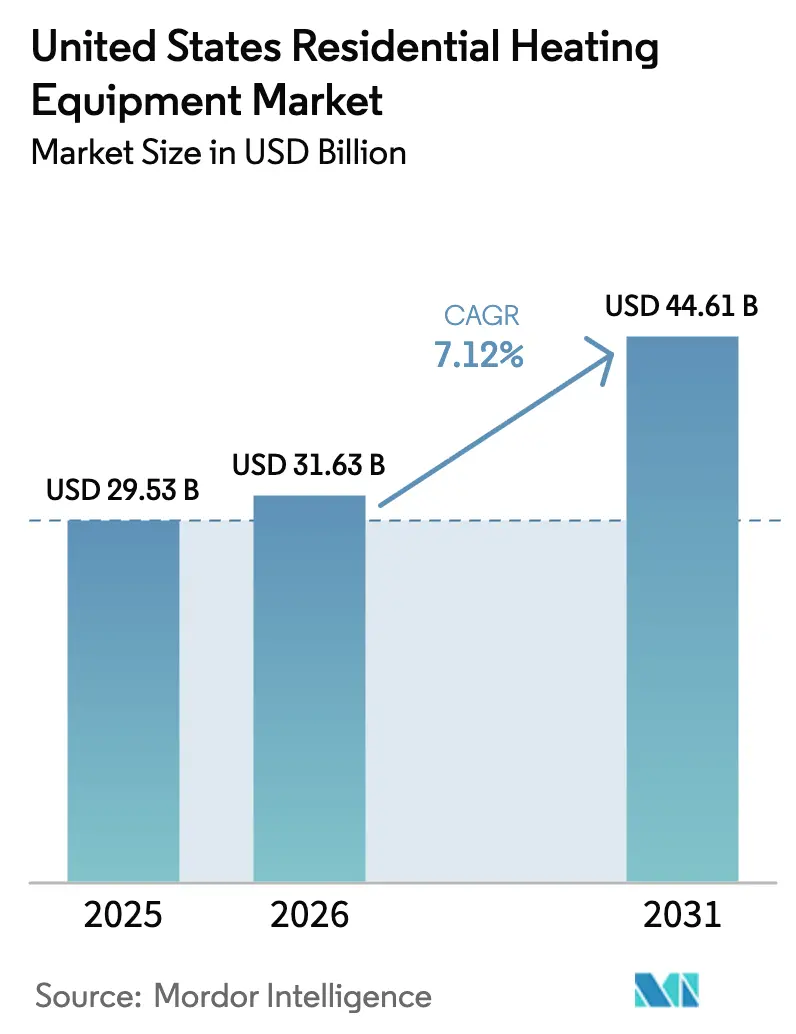
| Marktgröße im Basisjahr (2025) | 29.53 Milliarden US-Dollar |
| Marktgröße (2026) | 31.63 Milliarden US-Dollar |
| Marktgröße (2031) | 44.61 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 7.12 % |
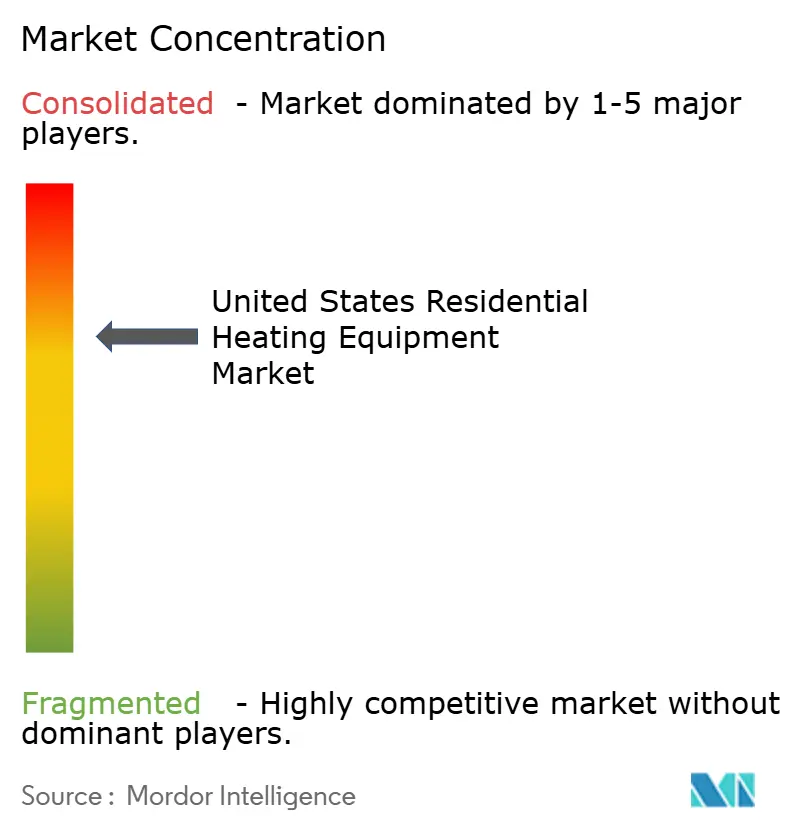
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Wohngebäude-Heizungsanlagen in den Vereinigten Staaten von Mordor Intelligence
Die Marktgröße für Wohngebäude-Heizungsanlagen in den USA wird im Jahr 2026 auf USD 31,63 Milliarden geschätzt, ausgehend vom Wert des Jahres 2025 von USD 29,53 Milliarden, mit Projektionen für 2031, die USD 44,61 Milliarden zeigen, und wächst mit einer CAGR von 7,12 % über den Zeitraum 2026–2031. Das Wachstum resultiert aus dem Zusammentreffen von bundesstaatlichen Steueranreizen, bundesstaatlichen Elektrifizierungsmandaten und technologischen Fortschritten für Kälteklima-Wärmepumpen, die die Betriebskosten senken und die geografische Eignung von Wärmepumpen erweitern. Bauunternehmen beschleunigen Änderungen ihrer Ausschreibungsspezifikationen vor dem Californischen Baunormen-Stichtag im Januar 2026, während Hausbesitzer ihre Ersatzentscheidungen vorziehen, um die Steuergutschrift für energieeffiziente Heimverbesserungen (Energy Efficient Home Improvement Credit) zu nutzen. Hersteller, die am schnellsten bei Designs mit variablem Drehzahl-Wechselrichter und A2L-fähigen Kältemittelplattformen agieren, erzielen Preisaufschläge und sichern sich Regalflächen bei Distributoren, da der Fachkräftemangel die Installationskapazitäten einschränkt. Die Volatilität der Erdgaspreise, die von USD 2,57/MMBtu im Jahr 2023 bis zu regionalen Spitzenwerten von über USD 18/MMBtu reicht, treibt Hausbesitzer zu brennstoffunabhängigen Optionen, doch die Kapitalkostenlücke zwischen einer Wärmepumpe und einem einfachen Gasofen bleibt trotz Subventionen bestehen. Im Prognosezeitraum sind weit verbreitete netzinteraktive Steuerungen bereit, neue Umsatzströme durch Nachfragesteuerungsprogramme zu erschließen, was die Lebenszyklusökonomie weiter zugunsten hocheffizienter Elektrogeräte verschiebt.
Wichtigste Erkenntnisse des Berichts
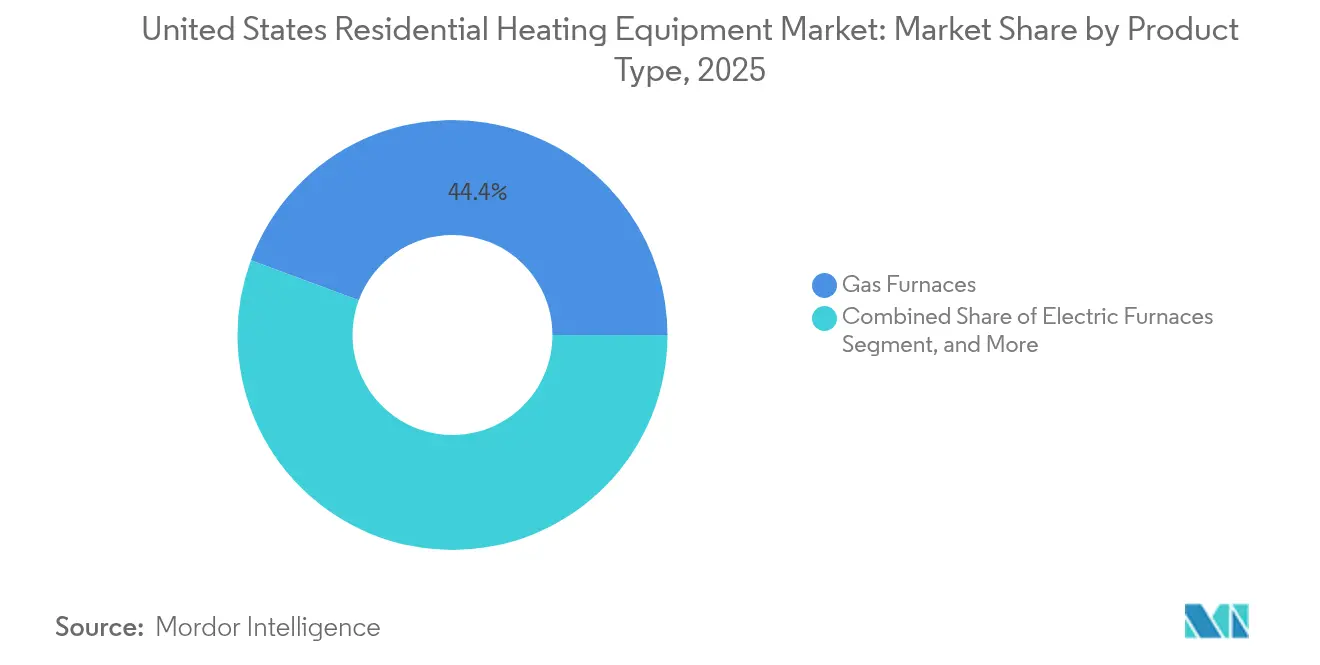
- Nach Produkttyp führten Gasöfen im Jahr 2025 mit einem Marktanteil von 44,35 % am Markt für Wohngebäude-Heizungsanlagen in den Vereinigten Staaten, während Kälteklima-Wärmepumpen bis 2031 mit einer CAGR von 10,78 % voranschreiten.
- Nach Technologie entfielen im Jahr 2025 56,05 % der Marktgröße für Wohngebäude-Heizungsanlagen in den Vereinigten Staaten auf nicht-kondensierende Systeme, während Plattformen mit variablem Drehzahl-Wechselrichter voraussichtlich bis 2031 mit einer CAGR von 12,15 % expandieren werden.
- Nach Endnutzer sicherten sich freistehende Einfamilienhäuser im Jahr 2025 64,35 % der Nachfrage; Mehrfamilienwohngebäude sind das am schnellsten wachsende Segment und expandieren bis 2031 mit einer CAGR von 11,22 %.
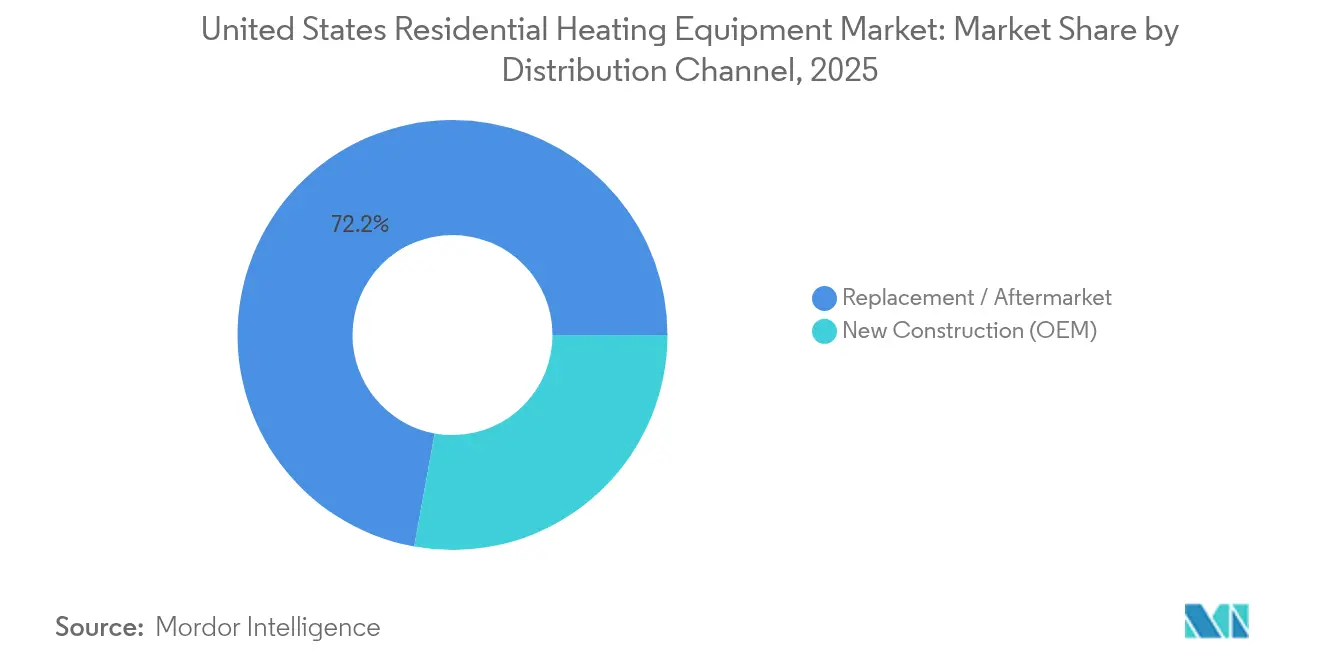
- Nach Vertriebskanal erfasste das Austausch-/Aftermarket-Segment im Jahr 2025 72,15 % des Umsatzes; Neubauten-Verkäufe werden voraussichtlich mit einer CAGR von 9,58 % steigen, da bundesstaatliche Elektrifizierungsvorschriften die obligatorische Einführung von Wärmepumpen auslösen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse zum Markt für Wohngebäude-Heizungsanlagen in den Vereinigten Staaten
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Bundessteuerliche Gutschriften und IRA-Rabatte für hocheffiziente Wärmepumpen | +2.1% | National, mit höherer Akzeptanz im Nordosten und an der Westküste | Mittelfristig (2–4 Jahre) |
| Bundesstaatliche Elektrifizierungsvorschriften für das Bauwesen | +1.8% | Kalifornien, New York, Washington, Massachusetts, mit Ausstrahlungseffekten auf Nachbarstaaten | Langfristig (≥ 4 Jahre) |
| Wiederverkaufswertprämie für ENERGY STAR-zertifizierte Systeme | +0.9% | National, konzentriert auf hochwertige Wohnungsmärkte | Mittelfristig (2–4 Jahre) |
| Technologische Fortschritte bei Kälteklima-Wärmepumpen | +1.4% | Nördliche Bundesstaaten, Großer-Seen-Region, Mountain West | Kurzfristig (≤ 2 Jahre) |
| Einnahmen aus der Nachfragesteuerung durch Smart-Thermostat-Vernetzung | +0.7% | Netzgebundene Regionen: Texas, Kalifornien, Nordost-ISO-Gebiete | Kurzfristig (≤ 2 Jahre) |
| Ersatzzyklus des alternden Gebäudebestands | +1.6% | National, mit Konzentration im Rust Belt und älteren Vorstadtgebieten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Bundessteuerliche Gutschriften und IRA-Rabatte für hocheffiziente Wärmepumpen
Steueranreize decken nun 30 % der Projektkosten bis zu USD 2.000, und Haushalte mit niedrigem bis mittlerem Einkommen können zusätzliche Rabatte in Anspruch nehmen, die die Gesamtförderung auf über 50 % der Installationskosten anheben.[1]ENERGY STAR, "Effizienteste Standards 2025," energystar.gov Neue Förderkriterien für 2025, die eine ENERGY STAR Most Efficient-Zertifizierung erfordern, treiben Hersteller zu leistungsstärkeren Verdichtern und Wechselrichtersteuerungen, was die Produkterneuerungszyklen verkürzt. Eine aktualisierte Liste der qualifizierten Hersteller des Amerikanischen Finanzamts (Internal Revenue Service) führt Carrier, Lennox und Rheem auf und gewährleistet den Massenvertrieb konformer Modelle.[2]Amerikanisches Finanzamt (Internal Revenue Service), "Qualifizierte Hersteller energieeffizienter Haushaltsgeräte," irs.gov
Bundesstaatliche Elektrifizierungsvorschriften für das Bauwesen
Californiens Baunormen für Energieeffizienz 2025 verpflichten Bauunternehmen, in Neubauten ab Januar 2026 Wärmepumpen zu installieren – ein Vorlagemodell, das Washington, Oregon und New York bereits adaptieren.[3]Californische Energiekommission (California Energy Commission), "Baunormen für Energieeffizienz 2025," energy.ca.gov Optionale Anhänge im Internationalen Energiespar-Bauvorschrift 2024 (2024 IECC) bieten fertige Formulierungen, die es Bundesstaaten ermöglichen, elektrizitätsfähige Anforderungen auf Renovierungsgenehmigungen aufzulegen und so die Reichweite der Politik auf den Austauschmarkt auszudehnen.
Technologische Fortschritte bei Kälteklima-Wärmepumpen
Alle acht Teilnehmer an der Kälteklima-Wärmepumpen-Initiative des Energieministeriums (Department of Energy) schlossen 2024 Feldtests ab; Carriers Infinity behielt bei 0 °F (–17,8 °C) 100 % seiner Kapazität, während Boschs IDS Ultra bei –13 °F (–25 °C) eine effiziente Leistung aufrechterhielt. Wechselrichter mit variabler Drehzahl, verbesserte Dampfeinspritzungszyklen und auf maschinellem Lernen basierende Abtausequenzen kombinieren sich, um den historischen Kapazitätsabbau in nördlichen Regionen zu überwinden und neue adressierbare Nachfrage zu erschließen.
Ersatzzyklus des alternden Gebäudebestands
Etwa 40 % der US-amerikanischen Eigenheime werden innerhalb von zehn Jahren einen Systemersatz benötigen, was mit dem Höhepunkt der bundesstaatlichen Fördermaßnahmen zusammenfällt. Notfallaustausche machen 60 % des Umsatzes im Wohngebäude-HVAC-Bereich aus und bevorzugen Distributoren mit umfangreichen Lagerbeständen und Auftragnehmer-Netzwerken rund um die Uhr. Da das durchschnittliche Eigenheimalter auf fast 40 Jahre ansteigt, bietet die Austauschwelle ein planbares Volumen, das die Anfälligkeit gegenüber Neubauzyklen glättet.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anfangsinvestitionskosten im Vergleich zu einfachen Gasöfen | -1.9% | National, am ausgeprägtesten in preissensitiven Märkten und ländlichen Gebieten | Kurzfristig (≤ 2 Jahre) |
| Volatilität der Erdgaspreise erschwert die Amortisationsrechnung | -0.8% | Regionale Unterschiede: Nordosten, Mittlerer Westen gasabhängige Gebiete | Mittelfristig (2–4 Jahre) |
| Engpässe im Stromnetz bei extremen Kälteereignissen | -0.6% | Texas ERCOT-Gebiet, Kalifornien während Spitzenlastzeiten | Kurzfristig (≤ 2 Jahre) |
| Fachkräftemangel für die Installation von Wärmepumpen | -1.3% | National, besonders ausgeprägt in wachstumsstarken Metropolregionen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anfangsinvestitionskosten im Vergleich zu einfachen Gasöfen
Die Installationspreise für Wärmepumpen liegen zwischen USD 8.000 und USD 15.000, verglichen mit USD 4.000 bis USD 8.000 für Gasöfen, und die Lücke besteht auch nach Anrechnung von Steuergutschriften weiter. Zusätzliche Kosten für Panel-Upgrades und Kältemittelhandhabung verlängern die Amortisation in Regionen mit niedrigen Gaspreisen. Der Amerikanische Rat für eine energieeffiziente Wirtschaft (American Council for an Energy-Efficient Economy) stellt fest, dass die Kosteneffizienz in Zonen mit weniger als 7.000 Heiztagen deutlich besser wird.
Fachkräftemangel für die Installation von Wärmepumpen
Die Branche verzeichnet 42.500 jährliche offene Stellen und hinkt bei den Ausbildungskapazitäten hinterher, was Lohnprämien in die Höhe treibt, gerade als Fördermaßnahmen die Nachfrage ankurbeln. A2L-Kältemittel bringen neue Sicherheitsprotokolle mit sich, verlängern die Ausbildungszeiten für Installateure und konzentrieren Fachkräfte in städtischen Zentren, wodurch ländliche Hausbesitzer unterversorgt bleiben.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Wärmepumpen fordern die Dominanz der Gasöfen heraus
Gasöfen machten im Jahr 2025 44,35 % des Marktes für Wohngebäude-Heizungsanlagen in den USA aus, doch Kälteklima-Wärmepumpen verzeichnen eine CAGR von 10,78 %, die diesen Anteil rasch erodieren könnte. Die Marktgröße für Wohngebäude-Heizungsanlagen in den Vereinigten Staaten für Kälteklima-Wärmepumpen wird voraussichtlich erheblich zunehmen, da die Initiative des Energieministeriums (Department of Energy) die Lebensfähigkeit bei Temperaturen unter dem Gefrierpunkt nachweist. Hybridsysteme, die eine Wärmepumpe mit einem sekundären Gasstufenbetrieb kombinieren, bieten einen Migrationspfad für Hausbesitzer, die einer vollständigen Elektrifizierung skeptisch gegenüberstehen, und sichern den Komfort während Polarwirbelereignissen.
Bundessteuerliche Gutschriften von bis zu USD 2.000 für Wärmepumpen-Warmwasserbereiter fördern gebündelte Raumheizungs- und Warmwasserbereitungs-Nachrüstungen und erhöhen den durchschnittlichen Auftragswert für Auftragnehmer. Elektroöfen behaupten ihre Stellung in Bundesstaaten mit hohem Anteil erneuerbarer Energien, wo zeitabhängige Stromtarife unter den saisonalen Gaspreisen liegen, während Heizkessel außer in historischen Hydronik-Märkten an Bedeutung verlieren. Hersteller, die sowohl 240-V-Kanalgeräte als auch 120-V-Kanallose Formate liefern können, sind bei Distributoren, die ihre Lagerhaltungsentscheidungen vereinfachen möchten, besser positioniert.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Technologie: Wechselrichter mit variablem Drehzahl treiben Effizienzgewinne an
Nicht-kondensierende Plattformen repräsentierten im Jahr 2025 immer noch 56,05 % des Marktanteils für Wohngebäude-Heizungsanlagen in den Vereinigten Staaten, doch bevorstehende bundesstaatliche Mindesteffizienz-Aktualisierungen verlagern Bestellungen zugunsten von Kondensations- und Wechselrichtereinheiten. Verdichter mit variabler Drehzahl steigen mit einer CAGR von 12,15 %, ermöglichen lastfolgenden Betrieb, der Schaltungsverluste reduziert und Zahlungen aus der Nachfragesteuerung in Höhe von USD 50–100 pro Jahr in bestimmten ISO-Gebieten freischaltet.
Die Marktgröße für Wohngebäude-Heizungsanlagen in den Vereinigten Staaten für Smart-Connected-Systeme wird voraussichtlich zunehmen, da Versorgungsunternehmen Rechnungsgutschriften an Haushalte vergeben, die 2-stündige Temperatursenkungen während Netzüberlastungen zulassen. Die A2L-Konformität treibt Neugestaltungen voran, die Multi-Sensor-Leckdetektion integrieren, während Cloud-Analysen prädiktive Wartungsbenachrichtigungen liefern, die Serviceeinsätze für Wartungsunternehmen reduzieren. Die Übergangsphase begünstigt OEMs, die ein vollständiges kältemittelsicheres Ökosystem zertifizieren können, einschließlich Rückgewinnungsgeräten und Schulungsmodulen.
Nach Vertriebskanal: Austauschmarkt dominiert den Geräteabsatz
Der Austauschkanal erfasste 72,15 % der Lieferungen im Jahr 2025 und unterstreicht den reifen installierten Gerätebestand und den zeitkritischen Charakter von Notfallersätzen. Distributoren mit Lieferung über Nacht und technischen Hotlines rund um die Uhr sichern sich die Loyalität von Auftragnehmern, die 80 % der Hausbesitzerentscheidungen im Fehlerfall beeinflussen. Die Marktgröße für Wohngebäude-Heizungsanlagen in den Vereinigten Staaten, die mit Neubauten verbunden ist, ist zwar kleiner, wächst aber mit einer CAGR von 9,58 %, da Bundesstaaten obligatorische Wärmepumpen-Standards einführen.
OEMs, die Produkteinführungen mit den Vorsezon-Einlagerungsfenstern der Distributoren synchronisieren, mindern das Risiko von Verkaufsausfällen durch Bestandslücken. Digitale Angebotstools, die Auftragnehmer-Tablets mit Echtzeit-Lagerbestandsinformationen verknüpfen, unterstützen schnellere Abschlussquoten und lenken Markenpräferenzen in Austauschartikulationen. Zukunftsorientierte Distributoren pilotieren zudem Abonnementmodelle, die Geräte, Wartung und Smart-Thermostat-Upgrades in vorhersehbare monatliche Gebühren bündeln.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endnutzer: Mehrfamilienwohngebäude beschleunigen die Elektrifizierung
Freistehende Einfamilienhäuser generierten im Jahr 2025 64,35 % des Umsatzes, aber Mehrfamilienprojekte verzeichnen mit einer CAGR von 11,22 % bis 2031 das schnellste Wachstum, da städtische Projektentwickler einen geringeren CO₂-Fußabdruck und einfachere Belüftungslayouts anstreben. Die Marktgröße für Wohngebäude-Heizungsanlagen in den Vereinigten Staaten für zentralisierte Wärmepumpensysteme in Mehrfamilienhäusern wird durch Skaleneffekte gestützt, die die Kosten pro Einheit senken und Wartungsverträge vereinfachen.
Elektrifizierungsfähige Verdrahtungsvorschriften, die dem internationalen Energiespar-Bauvorschrift 2024 (2024 IECC) hinzugefügt wurden, stellen sicher, dass selbst mit Gas ausgestattete Gebäude bei künftigen Nachrüstungen auf elektrische Heizung umstellen können – eine Funktion, die Investoren nun in ihre Bewertungen einpreisen. Fertighäuser erfordern maßgeschneiderte Geräte, die den HUD-Vorschriften entsprechen; Lieferanten, die kompakte Hochstatikdruck-Einheiten entwickeln können, haben einen Nischenvorteil. Eigentümergemeinschaften wägen die Infrastrukturkosten für Gemeinschaftsbereiche gegen den Nutzen des Einzeleigentums ab und fördern die Einführung gemeinschaftlicher Anlagenmodelle.
Geografische Analyse
Regionale Klimavielfalt, lokale Energiekosten und staatliche Mandate prägen die Akzeptanzentwicklung. Der Nordosten und die Westküste führen bei der Wärmepumpendurchdringung, dank aggressiver Elektrifizierungspolitik, höherer Erdgaslieferpreise und robuster Versorgungsanreize. Californiens Baunormen 2025 schreiben ab Januar 2026 Wärmepumpen in allen Neubauten vor – ein Modell, das Oregon, Washington und New York nachahmen. Der Markt für Wohngebäude-Heizungsanlagen in den Vereinigten Staaten profitiert von diesen Mandaten, da Bauunternehmen Bestellungen vorziehen, um die Projekteinhaltung sicherzustellen.
Der Südosten profitiert von milden Wintern, die das Leistungsverhältnis maximieren und Wärmepumpen auch ohne Mandate zur Standardwahl bei Neubauten machen. Der Wintereinbruch im ERCOT-Gebiet 2021 und die Sommerspitzen 2023 rückten in Texas die Versorgungssicherheit in den Vordergrund; die Verbraucherstimmung bevorzugt nun Zweistoff- oder generatorgestützte Systeme, die den Komfort bei instabilem Stromnetz sichern. Der Mittlere Westen und der Mountain West setzten historisch auf günstiges Gas, doch Durchbrüche bei der Kälteklima-Leistung in Verbindung mit volatiler Rohstoffpreisentwicklung verlagern Kosten-Nutzen-Analysen zugunsten der Elektrifizierung.
Die Installationskapazitäten variieren. Metropolregionen ziehen Techniker an, was Projektlaufzeiten verkürzt, während ländliche Kreise während der Hochsaison Wartezeiten von mehr als vier Wochen in Kauf nehmen müssen. Bundesrabatte fließen unter prozentualen Steuergutschriften überproportional in einkommensstärkere Postleitzahlgebiete, aber staatlich verwaltete Direktrabatte beginnen, die Gerechtigkeitslücke in einkommensschwächeren Gemeinschaften zu schließen. Im Prognosezeitraum werden regionale Unterschiede in der Netz-CO₂-Intensität die Technologiewahl weiter beeinflussen, da Kommunen emissionsbasierte Gebäudeleistungsstandards einführen.
Regulatorisches Umfeld
Der Markt für Wohngebäude-Heizsysteme in den Vereinigten Staaten wird durch verbindliche Bundesvorschriften zu Effizienz und Testverfahren geprägt, die vom US-Energieministerium (DOE) im Rahmen des EPCA verwaltet werden, sowie durch das ENERGY STAR-Programm der US-Umweltschutzbehörde (EPA), das die Auswahl der Spezifikationen und die Förderfähigkeit für Rabatte beeinflusst. Die DOE-Effizienzkonformität stützt sich weiterhin auf etablierte Kennzahlen wie AFUE für Heizkessel und SEER2/HSPF2 für Wärmepumpen, während das DOE zudem Testverfahren aktualisiert, die verändern, wie Produkte zertifiziert und regionenübergreifend verglichen werden.
Auf der Seite der freiwilligen Kennzeichnung hat die EPA die ENERGY STAR-Wärmepumpenspezifikation im Februar 2026 auf Version 6.2 überarbeitet, und die ENERGY STAR-Heizkesselspezifikation Version 5 soll am 31. Juli 2026 in Kraft treten, wodurch die Leistungsanforderungen für Produkte, die das Label anstreben, verschärft werden. Diese Aktualisierungen beeinflussen zunehmend die OEM-Roadmaps und die Lagerhaltung der Distributoren hin zu effizienteren und konformen Plattformen, insbesondere dort, wo Bundeszuschüsse und Versorgerprogramme ENERGY STAR-Stufen als Zulässigkeitskriterium heranziehen.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt mit vorgelagerten Inputs (Stahl und Aluminium für Gehäuse und Wärmetauscher, Kupferrohre sowie Elektronik und Halbleiter für Steuerungsplatinen) und führt über Komponentenhersteller wie Verdichter, Inverter-Lieferanten, Sensoranbieter und Entwickler kommunizierender Steuerungen. HVAC-OEMs wie Carrier, Trane, Lennox, Bosch, Rheem und Daikin montieren und zertifizieren komplette Systeme. Nachgelagert verbinden nationale und regionale Distributoren (zum Beispiel Watsco und Ferguson) das OEM-Lagerbestand mit installierenden Auftragnehmern, die bei Ersatzmaßnahmen die Markenwahl mitgestalten und zudem Thermostate, Inbetriebnahme sowie Serviceverträge bündeln, die die Lebenszyklusleistung beeinflussen.
Regulatorische Übergänge wirken zudem als Impulsgeber für die Lieferkette. Die EPA-Regel zum Technologiewandel (Technology Transitions Rule), die seit 1. Januar 2025 gilt, setzt eine GWP-Obergrenze von 700 für neue Klimaanlagen und Wärmepumpen im Wohnbereich, beschleunigt die Abkehr von R-410A und erhöht die Nachfrage nach A2L-fähigen Komponenten, Schulungen und Handhabungsinfrastruktur. Auch die Kanaldynamik ist relevant, da Vorabkäufe im Vorfeld des Kältemittelübergangs 2025 zu Lagerungleichgewichten und lokal begrenzten Engpässen bei A2L-Kältemittelkanistern beigetragen haben. Maßnahmen von OEMs, etwa die Erhöhung der werkseitigen Vorbefüllungsmengen von Trane für R-454B-Systeme (Mai 2025), zeigen, wie Hersteller eingreifen, um die Installationen der Auftragnehmer aufrechtzuerhalten.
Wettbewerbslandschaft
Die acht führenden Anbieter, darunter Carrier, Lennox, Trane, Bosch, Rheem und Johnson Controls, kontrollieren knapp über 90 % des Umsatzes und verleihen dem Markt für Wohngebäude-Heizungsanlagen in den Vereinigten Staaten eine mäßig konzentrierte Struktur. Skaleneffekte ermöglichen es diesen Unternehmen, die Übergangskosten für A2L-Kältemittel zu absorbieren und inländische Montagelinien zu finanzieren, die Liefervorlaufzeiten verkürzen. Boschs Akquisition der Wohngebäude-HVAC-Sparte von Johnson Controls im Jahr 2024 für USD 8 Milliarden (EUR 7,3 Milliarden) erweiterte seine Kanalgeräte-Präsenz und verdoppelte den HVAC-Umsatz nahezu und veranschaulicht einen anorganischen Weg zur Wärmepumpen-Skalierung.
Strategische Allianzen illustrieren technologisches Absicherungsverhalten. Das Gemeinschaftsunternehmen Samsung-Lennox adressiert die Nischen für variablen Kältemittelfluss und kanallose Geräte. Trane und Mitsubishi Electric unterhalten eine parallele Partnerschaft mit Fokus auf Wechselrichter-Expertise. Patentanmeldungen verdeutlichen eine Verschiebung hin zu algorithmischen Abtauzyklen, Sensorfusion für die Leckdetektion und netzreaktiver Firmware. Produkteinführungen rücken zunehmend API-fähige Steuerungen in den Vordergrund, die sich in Versorgungsmarktplätze integrieren und OEMs als Anbieter von Energiedienstleistungsplattformen statt nur als Gerätehersteller positionieren.
Lieferkettenentwicklungen prägen die Wettbewerbspositionierung. Verdichter und Wechselrichterplatinen bleiben Risikoexpositionspunkte; Anbieter, die Silizium vorab einkaufen oder gemeinsam mit Halbleiterherstellern investieren, sichern sich Allokationsprioritäten. Fachkräftemangel erhöht den Wert robuster Installateursakademien; Carrier University schulte 2024 30.000 Techniker – ein Differenzierungsmerkmal während des A2L-Übergangs. Distributor-Exklusivverträge verschärfen sich, da nationale Akteure wie Watsco Datenanalysen einsetzen, um Lagerhaltung und genossenschaftliche Werbegelder zu steuern, was die Markenloyalität unter Auftragnehmern stärkt.
Marktführer für Wohngebäude-Heizungsanlagen in den Vereinigten Staaten
Daikin Industries Ltd.
Emerson Electric Co.
Robert Bosch LLC
Lennox International Inc.
Johnson Controls International plc
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Eine kurzfristige Chance entsteht im Bereich der Produkt- und Compliance-Vereinfachung für Auftragnehmer und Distributoren während sich überschneidender Übergänge bei Effizienzspezifikationen und Kältemitteln. Die EPA aktualisierte die ENERGY STAR-Wärmepumpenspezifikation Version 6.2 im Februar 2026 und plante das Inkrafttreten der ENERGY STAR-Heizkesselspezifikation Version 5 zum 31. Juli 2026. In der Praxis können OEMs, die konforme Geräte mit diagnostikorientierten Steuerungen und Installateurschulungen kombinieren, im zeitkritischen Ersatzkanal, der 72,15 % des Umsatzes im Jahr 2025 in diesem Bericht ausmacht, einen Vorteil erzielen.
Politische und rechtliche Entwicklungen schaffen zudem Raum für duale Portfolios, die sowohl hocheffiziente elektrische Optionen als auch Gas-Upgrades abdecken, wo Infrastrukturbeschränkungen fortbestehen. Im Juni 2026 hob der Oberste Gerichtshof der Vereinigten Staaten die Entscheidung des D.C. Circuit zu den DOE-Heizkesselvorschriften auf und verwies den Fall zur erneuten Prüfung zurück. Im Juli 2026 brachte Senatorin Joni Ernst den S. 4892 (SMART Energy Efficiency Standards Act) ein, der darauf abzielt, die regionale Effizienz-Compliance vom Installationsdatum auf das Herstellungsdatum zu verlagern. Zusammengenommen erhöhen diese Signale den Wert flexibler Fertigung, des Managements von Lagerrisiken und hybrider Systemangebote, die Auftragnehmern helfen, unterschiedliche Vorschriftsumgebungen zu bedienen und gleichzeitig die Lagerbestände an sich entwickelnde Compliance-Auslöser anzupassen.
Aktuelle Branchenentwicklungen
- Mai 2026: Bosch Home Comfort Group stellte die YORK YH9 Wärmepumpe mit variabler Drehzahl vor, positioniert als 21-SEER2-System mit Funktionen, die auf eine einfachere Installation und Diagnostik abzielen. Der Markteintritt stärkt die Wettbewerbsposition von Bosch bei hocheffizienten Wärmepumpen für Wohngebäude unter der Marke YORK, während sich der Markt in Richtung inverterbetriebener Plattformen und kältemittelübergangsbereiter Produktlinien entwickelt.
- April 2026: Daikin Comfort Technologies North America brachte die Daikin ALTHERMA 3 H HT auf den Markt, eine Hochtemperatur-Luft-Wasser-Wärmepumpe für Heizung und Kühlung im Wohnbereich mit optionaler Warmwasserbereitung. Dies erweitert Daikins adressierbaren Marktbereich über kanalgeführte Luft-Luft-Systeme hinaus auf hydronische Ersatzszenarien, in denen Hausbesitzer eine Elektrifizierung wünschen, ohne das gesamte Verteilsystem umzubauen.
- September 2024: Rheem Manufacturing gab eine Vereinbarung zur Übernahme von Nortek Global HVAC bekannt. Der Deal erweiterte Rheems Produktportfolio und Kanaltiefe im Bereich der Wohn-HVAC und unterstützte eine breitere Abdeckung über Preissegmente hinweg sowie eine stärkere Position gegenüber Distributoren und Auftragnehmern.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Erfassungsbereich
Dieser Markt umfasst den Wert der für die Beheizung von US-Haushalten erworbenen Ausrüstung, einschließlich der wichtigsten Systeme und Geräte, die zum Erwärmen von Innenräumen oder zur Erzeugung von Warmwasser für den Wohngebrauch eingesetzt werden.
Ausschlüsse vom Anwendungsbereich: Ausgeschlossen sind Installationsarbeiten, erweiterte Garantien und die meisten laufenden Reparaturleistungen, die separat von der Ausrüstung abgerechnet werden.
Übersicht der Segmentierung
- Nach Produkttyp
- Gasöfen
- Elektroöfen
- Heizkessel
- Luft- und Warmwasserbereiter
- Wärmepumpen
- Hybridsysteme
- Sonstige Typen
- Nach Technologie
- Kondensierend
- Nicht-Kondensierend
- Variabler-Drehzahl-Wechselrichter
- Smart Connected
- Nach Endnutzer
- Freistehende Einfamilienhäuser
- Mehrfamilienwohngebäude
- Fertighäuser
- Sonstige Endnutzer
- Nach Vertriebskanal
- Austausch / Aftermarket
- Neubau (OEM)
Datenquellen, Marktdimensionierung und Validierung
Schreibtischrecherche
Die Schreibtischarbeit begann mit der Kartierung dessen, was in den USA als Heizungsausrüstung für Wohngebäude gilt, und wurde anschließend mit gängigen Produktberichten und Bauaktivitätsindikatoren abgeglichen. Wir verwendeten öffentliche Quellen wie die US Energy Information Administration für Trends bei Heizbrennstoffen, Veröffentlichungen des US Census Bureau zu Baubeginnen und -fertigstellungen sowie Reihen des US Bureau of Labor Statistics für Inflationssignale, die sich auf die Preisgestaltung auswirken können.
Um die Ersatznachfrage zu untermauern, überprüften wir zudem Programm- und Standardsignale, die von Behörden wie dem US-Energieministerium veröffentlicht wurden, zusammen mit Effizienz- und Adoptionskontext aus Quellen wie den ENERGY STAR-Programmaterialien. Unternehmensmeldungen, Ergebnispräsentationen und seriöse Presseberichte wurden geprüft, um Verschiebungen in der Produktmischung zu verstehen, beispielsweise die Dynamik zwischen Wärmepumpen und Heizkesseln, sowie wie sich das Verhalten der Vertriebskanäle verändert. Bei Bedarf wurden kostenpflichtige Abonnements für Unternehmensfinanzdaten und Nachrichtenintelligenz sowie eine Patentdatenbank ausschließlich zur Überprüfung von Produkt-Roadmaps und dem Zeitpunkt von Markteinführungen genutzt, nicht zur Festlegung der endgültigen Gesamtwerte. Diese Liste ist beispielhaft, und viele weitere Quellen wurden ebenfalls zur Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Primärinterviews und kurze Umfragen wurden eingesetzt, um das, was wir in Sekundärquellen sahen, einer Belastungsprobe zu unterziehen, insbesondere hinsichtlich der Preisdurchsetzung, der Ersatzzyklen und der Frage, wie Anreize Kaufentscheidungen verändern. Wir sprachen mit einer Mischung aus Herstellern, Distributoren, Auftragnehmern und Interessenvertretern für Energieeffizienz in den gesamten USA, damit Lücken bei Stückzahlen, der Entwicklung des durchschnittlichen Verkaufspreises (ASP) und den Kanalmargen mit praxisnahen Eingaben geschlossen werden konnten.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position der Befragten |
|---|---|
| Oberste Ebene: 35 % | CXOs: 12 % |
| Mittlere Ebene: 46 % | Funktions-/Bereichsleiter: 38 % |
| Kleinere Marktteilnehmer: 19 % | Manager: 50 % |
Marktdimensionierung & Prognose
Die Dimensionierung wurde anhand eines Top-down- und Bottom-up-Ansatzes erstellt, bei dem zunächst nationale Wohnbauaktivitäten und Ersatzbedarfssignale genutzt wurden, um den Nachfragepool für Ausrüstung zu rekonstruieren, der anschließend mit selektiven Anbieter- und Kanalaggregaten abgeglichen wurde. In der Praxis gingen wir von Baubeginnen, Fertigstellungstrends und dem Ersatzrhythmus des installierten Bestands aus und wendeten dann Durchdringungs- und Mischannahmen nach Gerätekategorie an, um zu einer jährlichen Wertschätzung zu gelangen.
Um die Nachfrage in einen Wert zu übersetzen, verwendete das Modell eine klare ASP-mal-Volumen-Logik, wobei die ASPs anhand von Inflationsindikatoren und Primärfeedback zu realisierten Preisen statt Listenpreisen angepasst wurden. Zu den wichtigsten Eingaben gehörten Baubeginne und Genehmigungen, Ersatzzyklen der Ausrüstung nach Haustyp, Zeitpunkt von Politik- und Anreizmaßnahmen, Verschiebungen der Effizienzstandards sowie die relative Verschiebung der Anteile zwischen Heizkesseln, Boilern, Warmwasserbereitern und Wärmepumpen. Wenn Volumina auf Produktebene in öffentlichen Daten nicht sichtbar waren, wurden Lücken durch begrenzte Annahmen geschlossen, die mit Prüfungen bei Auftragnehmern und Distributoren validiert und anschließend überarbeitet wurden, bis sie mit der beobachteten Marktrichtung übereinstimmten.
Für die Prognose wurde eine Szenarioanalyse verwendet, da die Adoption empfindlich auf Anreize, Kraftstoffpreissignale und vorschriftsbedingte Zeitpläne reagiert. Wir modellierten einen Basisfall sowie eine kleine Reihe alternativer Fälle rund um die Wärmepumpenakzeptanz, die Sanierungsintensität und die ASP-Entwicklung und normalisierten die endgültige Prognose anschließend anhand eines Expertenkonsenses aus den Primärgesprächen.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgte in Schichten, beginnend mit Konsistenzprüfungen über Wohnbauaktivität, Geräteausstattung und Preisverhalten, gefolgt von Abweichungsprüfungen gegenüber unabhängigen Signalen wie der Dynamik von Effizienzprogrammen und breiten Herstellerkommentaren. Wurden Ausreißer gefunden, wurden die Annahmen bis zum konkreten Treiber zurückverfolgt, gefolgt von einer zweiten Überprüfung, damit sich dasselbe Problem nicht an anderer Stelle im Modell wiederholte.
Vor der endgültigen Freigabe wird eine mehrstufige Analystenprüfung abgeschlossen, und ein erneuter Kontakt wird ausgelöst, wenn größere Abweichungen bei ASP-Entwicklungen, Kategoriemischung oder Politikzeitplänen auftreten. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn wesentliche Ereignisse eintreten, etwa größere Standardänderungen oder eine sichtbare Nachfrageverschiebung. Vor der Auslieferung führen wir einen abschließenden Durchgang durch, um die neuesten verfügbaren Indikatoren einzubeziehen, damit die Zahlen die aktuellste Sicht widerspiegeln.
Vergleich der Marktdimensionierung von Mordor Intelligence für den US-Markt für Wohngebäude-Heizsysteme mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für US-Wohngebäude-Heizsysteme können weit auseinanderliegen, selbst wenn sie ähnliche Produkte abzudecken scheinen. Die Unterschiede ergeben sich in der Regel aus Abweichungen darin, was als Ausrüstungsumsatz im Gegensatz zu Dienstleistungen gezählt wird, wie durchschnittliche Verkaufspreise im Zeitverlauf hochgestuft werden, und ob die jüngsten Änderungen bei Anreizen und Standards berücksichtigt werden.
In unserer Arbeit wird der Zeitpunkt der Währungsbetrachtung innerhalb des Basisjahres konsistent gehalten, und es wird nicht angenommen, dass sich Preisänderungen linear entwickeln, wenn sich Inflation und Produktmix gleichzeitig verändern. Auch der Aktualisierungsrhythmus spielt eine Rolle, da politikgetriebene Nachfrage sich innerhalb eines Jahres verändern kann, und die untenstehende Tabelle spiegelt diesen aktualisierungsgetriebenen Effekt wider, eine von Mordor Intelligence angewandte Modellierungsentscheidung.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 29,53 Mrd. USD (2025) | |
| Fachzeitschrift A | 10,80 Mrd. USD (2022) | Erfasst oft einen engeren Korb an Heizsystemen und verwendet ein früheres Basisjahr, wodurch die jüngere Verschiebung im Wärmepumpenmix sowie die ASP-Erhöhungen nach 2022 möglicherweise nicht erfasst werden. |
| Branchenbericht B | 12,76 Mrd. USD (2025) | Neigt dazu, eine Mischpreisbildung ohne klare Trennung nach Gerätetypen und Kanälen anzuwenden, und aktualisiert die Auswirkungen von Anreizen und Standards seltener, was den kurzfristigen Wert nach unten drücken kann. |
Die Streuung der veröffentlichten Werte lässt sich hauptsächlich durch Abgrenzungen des Anwendungsbereichs und den Zeitpunkt von Preis- und Politikaktualisierungen erklären, nicht durch ein einzelnes rechnerisches Problem. Indem wir die Abgrenzung auf reine Ausrüstung klar halten, die ASPs anhand aktueller realisierter Signale aktualisieren und Annahmen mit Kanalteilnehmern erneut überprüfen, bleibt unsere Schätzung auf wiederholbare Eingaben zurückführbar, die ein Käufer Jahr für Jahr nachvollziehen kann.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für Wohngebäude-Heizungsanlagen in den USA?
Der Markt wird im Jahr 2026 auf USD 31,63 Milliarden geschätzt und soll bis 2031 USD 44,61 Milliarden erreichen.
Welches Produktsegment wächst am schnellsten?
Kälteklima-Wärmepumpen expandieren bis 2031 mit einer CAGR von 10,78 % und übertreffen damit jede andere Produktkategorie.
Warum gewinnen Wärmepumpen gegenüber Gasöfen an Marktanteilen?
Bundessteuerliche Gutschriften, staatliche Elektrifizierungsvorschriften und neue wechselrichterbasierte Kälteklima-Designs haben die Eigentumskosten gesenkt und die Leistung bei Frosttemperaturen verbessert.
Wie groß ist der Austauschmarkt im Vergleich zu Neubauten?
Austausch- und Aftermarket-Verkäufe machen 72,15 % des Umsatzes 2025 aus, während Neubaulieferungen mit einer CAGR von 9,58 % wachsen, da mehr Bundesstaaten Wärmepumpeninstallationen vorschreiben.
Was ist das größte Hindernis für eine schnellere Einführung von Wärmepumpen?
Höhere Anfangsinvestitionskosten bleiben die größte Barriere, auch nach Anrechnung von Fördermaßnahmen, gefolgt von einem Mangel an ausgebildeten Installateuren.
Welche Regionen führen bei der Einführung von Wärmepumpen?
Der Nordosten und die Westküste belegen die Spitzenplätze aufgrund aggressiver Elektrifizierungsmandate, höherer Erdgaspreise und robuster Versorgungsanreizprogramme.
Seite zuletzt aktualisiert am:



