
Marktgröße und Marktanteil für Endoskopiegeräte in den VAE
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 217.39 Millionen US-Dollar |
| Marktgröße (2027) | 228.76 Millionen US-Dollar |
| Marktgröße (2032) | 295.17 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.23 % |
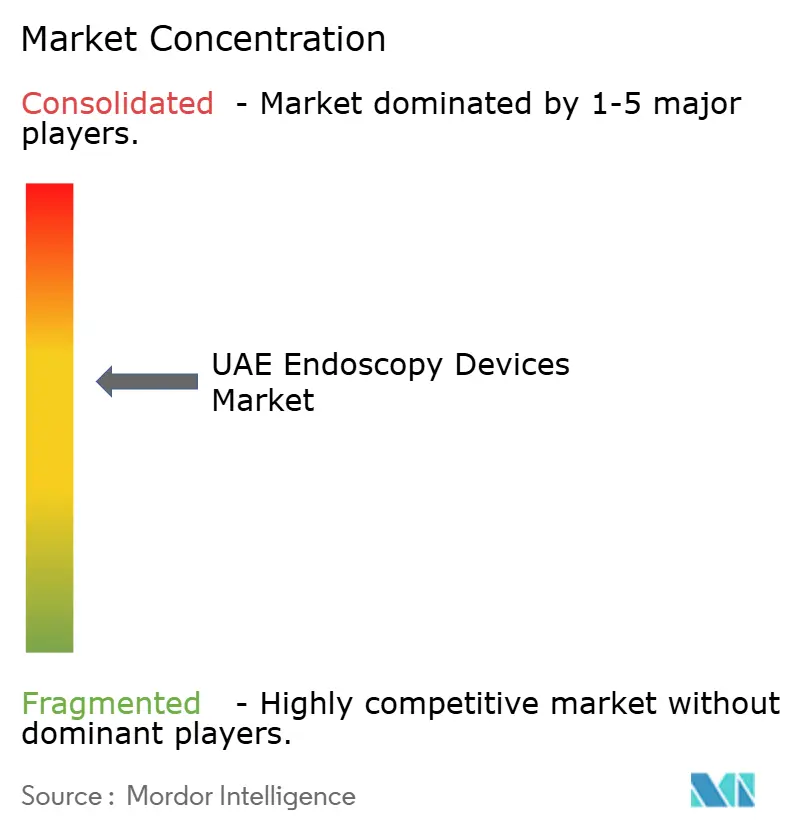
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Endoskopiegeräte in den VAE durch Mordor Intelligence
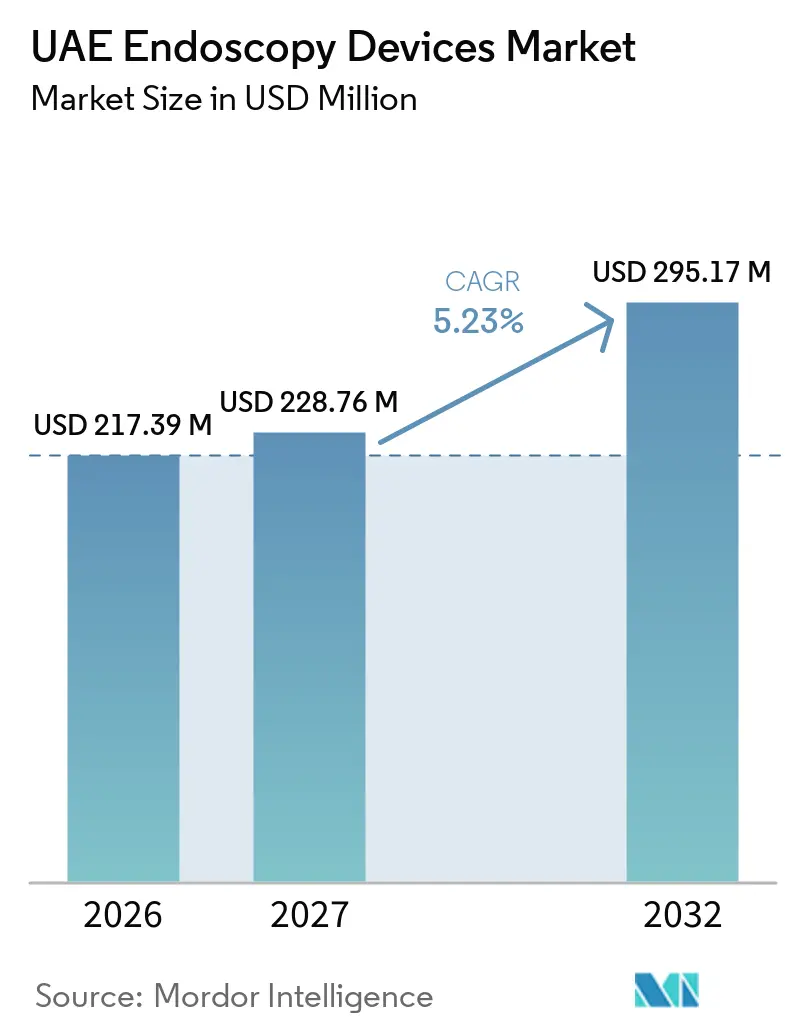
Die Marktgröße für Endoskopiegeräte in den VAE wurde im Jahr 2026 auf 217,39 Millionen USD geschätzt und soll von 228,76 Millionen USD im Jahr 2027 auf 295,17 Millionen USD bis 2032 wachsen, bei einer CAGR von 5,23 % während des Prognosezeitraums (2027–2032).
Zunehmende Gesundheitsinvestitionen des öffentlichen und privaten Sektors, steigende Volumina im Medizintourismus und eine hohe Belastung durch Lebensstilerkrankungen sorgen gemeinsam für eine stetige Pipeline diagnostischer und therapeutischer endoskopischer Eingriffe. Die Prävalenz von Adipositas wird bis 2050 voraussichtlich 95 % erreichen, während Diabetes bereits mehr als 2,2 Millionen Einwohner betrifft und den Screening-Bedarf in der Gastroenterologie und Pulmonologie deutlich erhöht. Die staatliche Strategie stellt minimalinvasive Technologie, UHD-Bildgebung und KI-gestützte Plattformen in den Mittelpunkt zukünftiger Versorgungsmodelle und festigt den Markt für Endoskopiegeräte in den VAE als regionales Innovationstestfeld. Der zunehmende Wettbewerb zwischen Premiumkrankenhäusern, Joint-Venture-Kliniken und ambulanten Zentren treibt die Ersatzzyklen für hochentwickelte Visualisierungssysteme und Einwegendoskope weiter voran. Trotz optimistischer Grundlagen muss der Markt Engpässe bei qualifizierten Fachkräften und komplexe Protokolle zur Geräteaufbereitung bewältigen, die die Einführung neuerer Plattformen verlangsamen können.
Wichtigste Erkenntnisse des Berichts
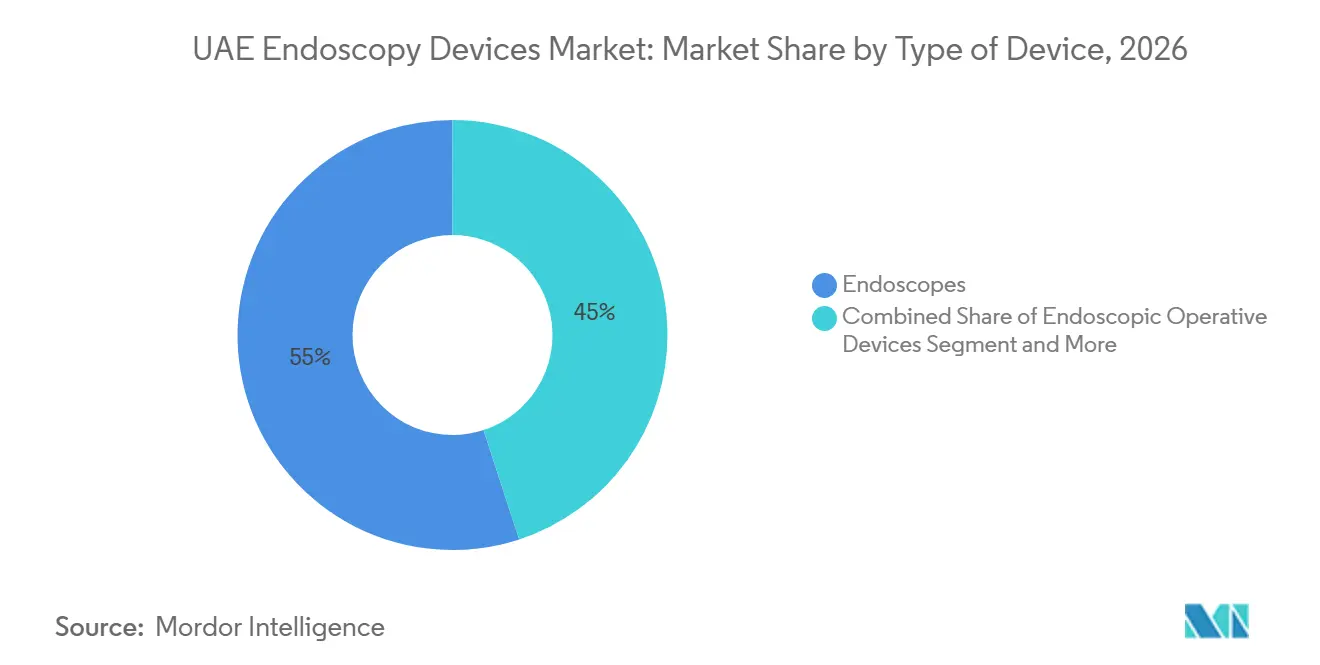
- Nach Produkttyp führten Endoskope mit einem Marktanteil von 55,02 % im Markt für Endoskopiegeräte in den VAE im Jahr 2026; Visualisierungsgeräte werden bis 2032 voraussichtlich mit einer CAGR von 7,88 % wachsen.
- Nach Anwendung dominierte die Gastroenterologie mit 45,12 % der Marktgröße für Endoskopiegeräte in den VAE im Jahr 2026; Pulmonologie/Bronchoskopie verzeichnet bis 2032 eine CAGR von 7,02 %.
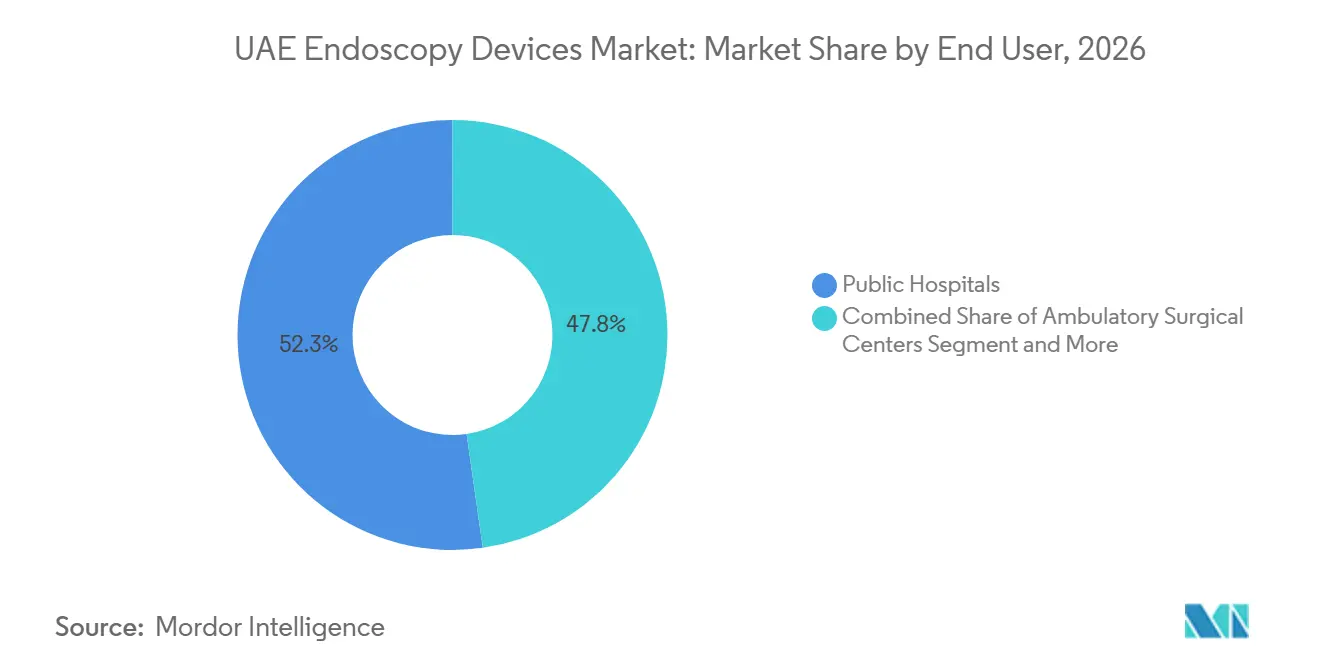
- Nach Endnutzer hielten öffentliche Krankenhäuser 52,25 % des Umsatzes im Jahr 2026, während ambulante chirurgische Zentren die hchste prognostizierte CAGR von 6,93 % bis 2032 verzeichneten.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Trends und Erkenntnisse zum Markt für Endoskopiegeräte in den VAE
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Belastung durch gastrointestinale Erkrankungen | +1.8% | National, städtische Zentren | Langfristig (≥ 4 Jahre) |
| Wachsende Präferenz für minimal-invasive Eingriffe | +1.2% | Dubai, Abu Dhabi | Mittelfristig (2–4 Jahre) |
| Schnelle technologische Upgrades bei UHD- und KI-Bildgebung | +1.1% | Landesweit | Mittelfristig (2–4 Jahre) |
| Staatliche Investitionen in die Endoskopiekapazität | +0.9% | Abu Dhabi und Dubai | Kurzfristig (≤ 2 Jahre) |
| Anstieg der durch Medizintourismus getriebenen bariatrischen Nachfrage | +0.7% | Wichtige Freizonen-Krankenhäuser | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Präferenz für minimal-invasive Eingriffe
Die Patientennachfrage nach schnellerer Genesung und besseren kosmetischen Ergebnissen beschleunigt die landesweite Einführung minimal-invasiver Eingriffe. Das Mediclinic City Hospital überschritt Ende 2024 die Marke von 1.500 Roboteroperationen und veranschaulicht damit das Tempo der Technologieintegration in die Routinepraxis[1]. Gastroenterologische Einheiten setzen bei vielen Läsionen standardmäßig auf endoskopische Therapie und reduzieren damit offene chirurgische Eingriffe. Tourismusportale bewerben aktiv „narbenfreie” Pakete und stärken den Markt für Endoskopiegeräte in den VAE als Ziel für Spezialversorgung. Regulierungsbehörden unterstützen den Wandel: Das Gesundheitsministerium Abu Dhabi hat Zulassungen für Einwegendoskope und KI-gestützte Koloskopie-Plattformen beschleunigt. Einrichtungsbetreiber reagieren mit dem Ausbau robotergestützter Endoskopie-Suiten, was den Verfahrensdurchsatz steigert und die Dienstleistungsportfolios differenziert.
Zunehmende Belastung durch gastrointestinale Erkrankungen in den VAE
Bewegungsarme Lebensweise und kalorienreiche Ernährung haben die Übergewichtsprävalenz auf 68 % und die Adipositasprävalenz auf 28 % angehoben, mit einer zukünftigen Entwicklung, die zu den höchsten weltweit zählt. Damit verbundene Refluxerkrankungen, Barrett-Ösophagus und kolorektale Karzinome erfordern eine kontinuierliche endoskopische Überwachung. Gesundheitsökonomen beziffern die aktuellen adipositasbedingten Ausgaben auf rund USD 12 Milliarden jährlich, was 5 % des BIP entspricht, und gibt Krankenhäusern einen starken Anreiz zur Früherkennung und -behandlung. Eine multizentrische pädiatrische Studie zeigt eine Erstlinien-Eradikationsrate von nur 65 % für Helicobacter pylori und unterstreicht damit den Bedarf an wiederholter diagnostischer Endoskopie. Nationale Gesundheitserhebungen integrieren nun GI-Screening-Kennzahlen und informieren die Kapazitätsplanung für neue Zentren. Diese Dynamiken stützen ein anhaltendes Wachstum der Eingriffszahlen und zusätzliche Gerätebeschaffungen im Markt für Endoskopiegeräte in den VAE.
Staatliche Investitionen in die Endoskopiekapazität (SEHA, DHA)
SEHA, MOHAP und Pure Health leiten gemeinsam Budgets in Milliardenhöhe in Dirham in die lokale Beschaffung fortschrittlicher Türme, Prozessoren und Schulungsprogramme. Pure Health allein hat AED 10 Milliarden für die inländische Beschaffung über zehn Jahre bereitgestellt und beschleunigt damit die Flottenerneuerung in öffentlichen Krankenhäusern. Tele-Endoskopie-Kapazitäten wurden durch RoboDoc-Installationen ausgebaut, die periphere Kliniken mit tertiären Experten für Echtzeitkonsultationen verbinden. Ausländische Eigentumsanteile von bis zu 100 % gemäß Bundesgesetz 16 ziehen Originalhersteller an, Geräte lokal zu montieren und zu warten, was die Lieferzeiten verkürzt[2]. Pilotprojekte für virtuelle Pflegekräfte und KI-Triage integrieren Bildgebung weiter in E-Health-Ökosysteme. Zusammen vergrößern diese Maßnahmen die adressierbare Basis für den Markt für Endoskopiegeräte in den VAE.
Schnelle technologische Upgrades bei UHD- und KI-Bildgebung
Hersteller wetteifern darum, künstliche Intelligenz zu integrieren, die Polypen erkennt, Entzündungen bewertet und Biopsien in Echtzeit leitet. Fujifilms CAD EYE und Olympus' Endoskope mit erweiterter Schärfentiefe stellen frühe kommerzielle Einführungen dar, die von führenden Zentren in den VAE übernommen wurden. Nationale 6G-Roadmaps versprechen Bildübertragungsströme mit Millisekunden-Latenz und ermöglichen so Fernbetreuung und grenzüberschreitende Überweisungen. Gemeinsame Plattformen von Oracle, Cleveland Clinic und G42 bringen landesweite Analysen, die Endoskopieergebnisse benchmarken und die Gerätenutzung optimieren. Frühzeitige Krebserkennungsalgorithmen im Rahmen der HCFL-Allianz ergänzen UHD-Optiken zur Verbesserung der diagnostischen Präzision[3]. Insgesamt stärken technologische Upgrades die Premiumpositionierung des Marktes für Endoskopiegeräte in den VAE.
Analyse der Hemmniswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Infektionsrisiko durch komplexe Geräteaufbereitung | -1.2% | Landesweit | Mittelfristig (2–4 Jahre) |
| Mangel an qualifizierten Endoskopietechnikern | -0.8% | Nördliche Emirate | Kurzfristig (≤ 2 Jahre) |
| Hohe Einfuhrzölle auf Einwegendoskope | -0.6% | Private Einrichtungen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Mangel an qualifizierten Endoskopietechnikern
Die rasche Ausweitung der Eingriffe hat das Personalangebot überholt, insbesondere in den äußeren Emiraten. Als Reaktion darauf stellt die Gesundheitsbehörde Dubai nun dreimonatige Übergangsgenehmigungen aus, um Gastechnologen anzuziehen. Allerdings verlangsamen strenge Anforderungen an die berufliche Qualifikation bei den Bundesbehörden die dauerhafte Einstellung. Eine Arbeitskräftestudie aus dem Jahr 2025 ergab, dass 35 % des Gesundheitspersonals selbst an nicht übertragbaren Krankheiten leiden, was Fehlzeiten und Fluktuation erhöht. Fortgeschrittene Eingriffe wie die endoskopische Submukosadissektion erfordern spezialisierte Fähigkeiten, die in kleineren Städten selten verfügbar sind. Die Lohninflation erhöht daher die Betriebskosten und kann Kapitalausgaben verzögern, was die kurzfristigen Gewinne im Markt für Endoskopiegeräte in den VAE dämpft.
Infektionsrisiko durch komplexe Geräteaufbereitung
Die Hochgraddesinfektion flexibler Endoskope umfasst Dutzende präziser Schritte, und jede Abweichung birgt erhebliche Haftungsrisiken gemäß dem Bundesgesetzesdekret über die medizinische Haftung. Duodenoskope und Bronchoskope stellen aufgrund ihrer Hebevorrichtungen und engen Lumina besondere Herausforderungen dar. Das Gesundheitsministerium Abu Dhabi prüft Krankenhäuser regelmäßig auf die Einhaltung seiner Sterilisationsrichtlinie und verweist auf Strafbestimmungen bei Nichteinhaltung der Standards. Einige Einrichtungen wechseln zu Einweggeräten, aber Einfuhrzölle und das Fehlen lokaler Fertigung erzeugen Kostendruck. Die Balance zwischen Sicherheit, Kosten und Umweltabfällen bleibt eine strategische Hürde im gesamten Markt für Endoskopiegeräte in den VAE.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Gerätetyp: Visualisierungsgeräte treiben Innovationen voran
Endoskope stellten im Jahr 2026 den größten Umsatzblock dar und machten 55,02 % der Marktgröße für Endoskopiegeräte in den VAE aus, was ihre unverzichtbare diagnostische Rolle unterstreicht. Flexible Modelle dominieren aufgrund ihrer fachübergreifenden Einsatzmöglichkeiten, während Kapsel- und robotergestützte Formate eine Nischennachfrage bei Dünndarm- und komplexen Resektionen bedienen. Einwegendoskope gewinnen an Bedeutung, da die Infektionskontrollrichtlinien verschärft werden. Visualisierungsgeräte verzeichneten mit einer CAGR von 7,88 % die schnellste Umsatzentwicklung und stehen im Mittelpunkt der Beschaffungspläne sowohl öffentlicher als auch privater Ketten. UHD-Kameraköpfe, KI-fähige Prozessoren und 3-Chip-Sensoren verbessern die Erkennung von Schleimhautmustern bei der Koloskopie. Cloud-Konnektivität ermöglicht sofortige Zweitmeinungen, ein wichtiges Differenzierungsmerkmal für Einrichtungen, die eingehende Medizintouristen ansprechen. Mit der Reifung von KI-Algorithmen entwickeln sich Visualisierungssysteme von passiver Bildgebung zu aktiven diagnostischen Partnern und sichern das künftige Wachstum im Markt für Endoskopiegeräte in den VAE.
Der Schwung bei endoskopischen Operationsgeräten bleibt mit der Eingriffskomplexität verbunden. Spülpumpen mit programmierbarem Durchfluss, artikulierende Bergungskörbe und hämostatische Clips lassen sich nahtlos in moderne Türme integrieren. Nationale Investitionsprogramme bevorzugen Lieferanten, die Servicezentren lokalisieren und so Ausfallzeiten für kritische Instrumente reduzieren. Gleichzeitig durchlaufen robotergestützte Plattformen der nächsten Generation wie EndoMaster und EndoQuest Evaluierungsphasen und versprechen höhere Präzision bei submukosalen Dissektionen. Diese Entwicklungen erweitern das Wertversprechen des Marktes für Endoskopiegeräte in den VAE über die reine Diagnose hinaus hin zu vollständigen therapeutischen Interventionssuiten.

Nach Anwendung: Pneumologische Eingriffe beschleunigen das Wachstum
Die Gastroenterologie behielt im Jahr 2026 einen Umsatzanteil von 45,12 % und spiegelt die hohe Läsionsprävalenz und etablierte Erstattungswege wider. Routinemäßige Vorsorgekoloskopien, therapeutische ERCP und bariatrische Revisionsstudien stützen eine stabile Gerätenutzung. Chirurgen integrieren zunehmend endoluminale Nahttechniken und Ballontherapien zur Behandlung von Adipositas und stärken damit den Markt für Endoskopiegeräte in den VAE, wo die Volumina im Einklang mit steigenden BMI-Profilen prognostiziert werden. Funktionsübergreifende Versorgungspfade zwischen Endokrinologie und gastroenterologischen Einheiten erweitern den Patientendurchsatz zusätzlich.
Pulmonologie und Bronchoskopie führen das inkrementelle Wachstum mit einer CAGR von 7,02 % an, da Lungenkrebsvorsorge-Programme an Bedeutung gewinnen. KI-gestützte Navigationsbronchoskopiesysteme verbessern die Erreichbarkeit peripherer Knoten und reduzieren den Bedarf an chirurgischen Keilresektionen. Kardiovaskuläre, orthopädische und urologische Anwendungen diversifizieren die Gerätenutzung ebenfalls. In der Kardiologie werden transösophageale Echokardiographiesonden und endoskopische Mitralklappenreparaturwerkzeuge in der Routinepraxis an Tertiärzentren eingesetzt. Eine solche Diversifizierung der Eingriffe unterstützt belastbare Umsatzströme für Anbieter, die in der Endoskopiegerätebranche der VAE tätig sind, und mindert das Risiko, das mit einzelnen Fachzyklen verbunden ist.
Nach Endnutzer: Ambulante Zentren führen die Wachstumsentwicklung an
Öffentliche Krankenhäuser blieben im Jahr 2026 der primäre Beschaffungskanal und machten 52,25 % der Marktgröße für Endoskopiegeräte in den VAE aus, gestützt durch bundesfinanzierte Kapazitätserweiterungen und Mandate zur Bevölkerungsversorgung. Das Investitionsprogramm von SEHA erneuert veraltete Türme mit UHD-Systemen und gewährleistet eine einheitliche Diagnosequalität in seinem Netzwerk. KI-gestützte Planungsplattformen optimieren die Raumzuweisung, um Wartelisten zu reduzieren und dadurch die Geräteumlaufrate zu erhöhen.
Ambulante chirurgische Zentren verzeichnen jedoch mit einer CAGR von 6,93 % die schnellste Expansion, da Kostenträger Modelle mit Entlassung am selben Tag honorieren. Zweckgebaute Einheiten in der Dubai Healthcare City und in den Freizonen von Abu Dhabi richten sich an Selbstzahler und Versicherungspatienten, die Komfort suchen. Tragbare Türme und Einwegendoskope senken die anfänglichen Investitionskosten und umgehen komplexe Aufbereitungsräume, was mit schlanken Betriebsmodellen übereinstimmt. Fachkliniken, die kombinierte gastro-pulmonale Screenings anbieten, nutzen Querverweissynergien und unterstützen die weitere Verbreitung von Einrichtungen, die für fortgeschrittene Eingriffe ausgestattet sind. Der sich entwickelnde Endnutzermix diversifiziert die Umsatzkanäle im Markt für Endoskopiegeräte in den VAE.
Geografische Analyse
Dubai und Abu Dhabi bilden das Fundament der Premiumversorgung und machen zusammen den Großteil der bisher installierten hochauflösenden Türme, Roboterplattformen und KI-gestützten Prozessoren aus. Die wettbewerbliche Konzentration rund um Dubai Healthcare City, Cleveland Clinic Abu Dhabi und Sheikh Shakhbout Medical City stärkt globale Überweisungsnetzwerke. Diese Zentren profitieren von direkten Flugverbindungen und vereinfachten Patienteneinreisevisa, was hohe Fallzahlen aufrechterhält, die kontinuierliche Upgrades rechtfertigen. Der Markt für Endoskopiegeräte in den VAE verzeichnet daher seine höchsten durchschnittlichen Verkaufspreise in diesen beiden Emiraten.
Nördliche Emirate wie Sharjah, Ajman und Ras Al Khaimah bieten aufkommende Chancenpotenziale. Bevölkerungswachstum und industrielle Diversifizierung steigern die Gesundheitsnachfrage und veranlassen private Investoren, mittelständische Krankenhäuser zu bauen, die zu fortgeschrittenen Endoskopien in der Lage sind. Staatliche Kofinanzierung für Ausrüstung, oft an lokale Inhaltsregeln geknüpft, beschleunigt Beschaffungszyklen. Der Markt für Endoskopiegeräte in den VAE weitet sich folglich über die historischen Metropolregionen hinaus aus, obwohl Erstattung und Personalbesetzung außerhalb der Flaggschiffstädte enger bleiben.
Der transkontinentale Logistikvorteil des Landes positioniert es als Reexport-Drehscheibe für Golf- und afrikanische Märkte. Medtronic und Olympus unterhalten regionale Vertriebszentren in der Jebel Ali Free Zone und verkürzen damit die Lieferzeiten für Nachbarländer. Bevorstehende 6G-Netze werden Echtzeit-Teleoperationen ermöglichen und erstklassige Eingriffskompetenz auf entfernte GCC-Kliniken ausweiten. Multilaterale Initiativen, einschließlich des einheitlichen GCC-Beschaffungsrahmens, könnten das Versandvolumen über VAE-Häfen weiter steigern und die Rolle des Landes in der breiteren Endoskopie-Lieferkette im Nahen Osten festigen. Folglich prägt die Geografie weiterhin die Anbieterstrategien im Markt für Endoskopiegeräte in den VAE.
Regulatorisches Umfeld
Medizinprodukte in den VAE, einschließlich Endoskope, Visualisierungssysteme und endoskopische Operationsgeräte, werden auf föderaler Ebene durch einen zentralisierten Lebenswissenschaftsrahmen geregelt, wobei die Aufsicht gemäß dem Federal Decree-Law No. 38 of 2024 auf die Emirates Drug Establishment (EDE) übergeht. Im Rahmen dieser Regelung müssen Hersteller und Inhaber von Marktzulassungen die Produktregistrierung abschließen und Genehmigungen für Erneuerungen und Änderungen über das Regulierungsportal aufrechterhalten, während Einfuhrgenehmigungen und Marktüberwachungskontrollen demselben föderalen Arbeitsablauf unterliegen.
Der Marktzugang hängt auch von der Einhaltung von Import- und Einrichtungsvorschriften ab. Endoskopiegeräte werden im Rahmen des GCC Integrated Customs Tariff (auf HS basierende Zollanmeldungen) eingeführt, wobei üblicherweise ein Standardzollsatz von 5 % auf importierte Waren erhoben wird, und Lieferungen registrierter medizinischer Geräte werden gemäß dem Cabinet Decision No. 56 of 2017 als mehrwertsteuerlich nullbesteuert behandelt. Auf klinischer Seite setzen lokale Gesundheitsbehörden wie die Dubai Health Authority (DHA) Einrichtungsstandards für die Erbringung von Endoskopieleistungen durch, darunter validierte Desinfektionsprotokolle, Gerätewartung und verfahrensbezogene Sicherheitsanforderungen, was sich wiederum auf Beschaffungsentscheidungen im Hinblick auf den Aufbereitungsaufwand und Einwegalternativen auswirkt.
Wettbewerbslandschaft
Globale Marktführer bleiben der Eckpfeiler des Wettbewerbsumfelds. Olympus führt bei flexiblen Endoskopen, Medtronic dominiert bei hämostatischen und Energiegeräten, und Boston Scientific zeichnet sich bei therapeutischem Zubehör aus. Jeder nutzt lokale Schulungsakademien, um Arbeitsabläufe zu verankern und Markentreue bei Klinikern aufzubauen. Die jüngste FDA-Zulassung der EZ1500-Serie von Olympus löste sofortige Ausschreibungsaktivitäten in wichtigen öffentlichen Krankenhäusern der VAE aus und veranschaulicht schnelle Technologiediffusionszyklen. Parallele Allianzen mit Cloud-Anbietern, exemplarisch durch die Microsoft-G42-Partnerschaft, unterstreichen eine Verlagerung hin zu datenzentrierter Differenzierung.
Regionale Konglomerate verstärken die Wettbewerbsintensität. Die Fusion von G42 Healthcare und Mubadala Health im Jahr 2024 schuf einen vertikal integrierten Giganten, der Beschaffungsstandards beeinflusst und lokale Fertigungspiloten beschleunigt. Die langfristigen Lieferverträge von Pure Health und die Ziele für inländische Wertschöpfung lenken Ausschreibungsvergaben zunehmend an Anbieter, die bereit sind, in Montagelinien auf VAE-Boden zu investieren. Kleinere Marktteilnehmer differenzieren sich durch Einweginnovationen und Robotik; die Partnerschaftsgespräche von EndoQuest Robotics mit in Dubai ansässigen Investoren sind typisch für dieses Nischenrennen. Insgesamt hält eine moderate Konsolidierung an, da der Markt für Endoskopiegeräte in den VAE die Dominanz etablierter Anbieter mit agilen Neueinsteigern ausbalanciert.
Strategische Imperative drehen sich nun um KI-Validierungsdatensätze, Marktüberwachung nach der Zulassung und Serviceverfügbarkeit. Anbieter kombinieren Garantiepakete mit Ferndiagnose, um die strengen Betriebszeit-Anforderungen des Gesundheitsministeriums zu erfüllen. Schulungsinitiativen erstrecken sich über Ärzte hinaus auf Aufbereitungstechniker und adressieren Infektionskontrollbedenken, die andernfalls den Vertrieb behindern könnten. Lieferanten, die Hardware-, Software- und Bildungsangebote integrieren, sind gut positioniert, um einen überproportionalen Anteil zu gewinnen, da Krankenhäuser auf vollständig digitale, minimal-invasive Betriebsökosysteme in der Branche für Endoskopiegeräte in den VAE aufrüsten.
Marktführer für Endoskopiegeräte in den VAE
-
Boston Scientific Corporation
-
Stryker Corporation
-
Richard Wolf GmbH
-
Medtronic PLC
-
Johnson & Johnson
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Marktchancen und Zukunftsaussichten
Große, sichtbare Beschaffungsprogramme und neue Fachkapazitäten erweitern die adressierbare Nachfrage nach vollständigen Endoskopie-Systemen (Endoskope, Visualisierungstürme und Operationszubehör). Die Aktivitäten der Dubai Academic Health Corporation im Jahr 2026, darunter eine Ausschreibung für Endoskopietürme mit Zubehör sowie eine separate mehrjährige Ausschreibung für endoskopiebezogene Artikel, unterstreichen die Rolle der zentralisierten Beschaffung bei der Festlegung technischer Spezifikationen (UHD, KI-fähige Prozessoren, Konnektivität) und der Serviceerwartungen an Lieferanten. Greenfield- und Erweiterungsprojekte schaffen zudem zusätzlichen Freiraum für die Standardisierung von Geräten über Netzwerke mit mehreren Standorten hinweg, wie etwa der im Juli 2024 erfolgte Spatenstich für das Asan-UAE Gastroenterology Hospital mit eigenen Endoskopiesuiten und die angekündigte Erweiterung des Kings College Hospital London-Dubai, die zusätzliche Operationssäle sowie integrierte digitale Gesundheitsfunktionen umfasst.
Chancen bestehen auch in Ansätzen, die den Aufbereitungsaufwand verringern und gleichzeitig die diagnostische Reichweite über die konventionelle flexible Endoskopie hinaus erweitern. Die Einführung einer schluckbaren Diagnosekapsel zur Echtzeiterkennung von GI-Blutungen durch die Sheikh Shakhbout Medical City verdeutlicht die Nachfrage nach minimalinvasiven, digital gestützten Diagnostikverfahren, die dringende und stationäre Arbeitsabläufe ergänzen können, und schafft dadurch angrenzende Nachfrage nach Datenmanagement-, Visualisierungs- und Zubehör-Ökosystemen. Da die föderale Geräteregistrierung über die EDE erfolgt und Einrichtungsstandards von lokalen Behörden wie der DHA festgelegt werden, verfügen Anbieter, die konforme Produktdossiers mit lokaler Serviceinfrastruktur, Schulung und Integrationsunterstützung (Analytik, Konnektivität, Wartung) kombinieren, über direktere Zugangswege zu öffentlichen Ausschreibungen, Krankenhausclustern in Freihandelszonen und schnell wachsenden ambulanten Einrichtungen.
Aktuelle Branchenentwicklungen
- Juni 2026: Medtronic gab eine strategische Zusammenarbeit mit KARL STORZ bekannt, um die HNO-Chirurgiesysteme von Medtronic mit den Endoskopie-Visualisierungsplattformen von KARL STORZ zu integrieren. Die Zusammenarbeit unterstreicht eine Entwicklung hin zu integrierten Lösungen auf Workflow-Ebene, bei denen Visualisierung, Instrumente und Verfahrenssysteme als ein einziges Angebot positioniert werden, was die Vorlieben von Krankenhäusern bei Aufrüstungen entlang endoskopiegeführter HNO-Pfade beeinflussen kann.
- Februar 2025: Burjeel Holdings und die kolumbianische Keralty gründeten AL KALMA, um wertbasierte Gastroenterologieprogramme in der MENA-Region mit integrierten fortgeschrittenen Endoskopieleistungen einzuführen. Die Ausweitung organisierter GI-Versorgungsmodelle kann die standardisierte Nutzung endoskopischer Diagnostik und Therapie erhöhen und die standortübergreifende Beschaffung von Endoskopen, Türmen und therapeutischem Zubehör unterstützen.
- Juli 2024: Das Dubai Media Office berichtete über den Spatenstich für das Asan-UAE Gastroenterology Hospital, eine Fachklinik, die mit vier Operationssälen und eigenen Endoskopiesuiten geplant ist. Neu errichtete Fachkapazitäten schaffen zusätzliche Installationsmöglichkeiten für Visualisierungstürme und flexible Endoskope und führen zudem zu Nachfrage nach Servicevereinbarungen, Schulungen und standardisierten, aufbereitungsgerechten Arbeitsabläufen in der gesamten Einrichtung.
Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt den Wert der in den VAE verkauften und für diagnostische und therapeutische endoskopische Eingriffe in zugelassenen Versorgungseinrichtungen verwendeten Endoskopiegeräte, einschließlich Endoskope, endoskopische Operationsinstrumente und dedizierte Visualisierungssysteme für die Endoskopie.
Ausschlüsse aus dem Geltungsbereich: Wir schließen Geräte aus, die ausschließlich für offene Chirurgie, eigenständige robotergestützte Chirurgieplattformen, Aufbereitungsgeräte, allgemeine chirurgische Verbrauchsmaterialien und Bildgebungstürme bestimmt sind, die ausschließlich für die Laparoskopie verkauft werden.
Segmentierungsübersicht
- Nach Gerätetyp
- Endoskope
- Starre Endoskope
- Flexible Endoskope
- Kapselendoskope
- Robotergestützte Endoskope
- Einweg-/Disposable-Endoskope
- Endoskopische Operationsgeräte
- Spül-/Absaugsysteme
- Zugangsgeräte und Trokare
- Wundschutz und Probenentnahme
- Andere Operationsgeräte
- Visualisierungsgeräte
- Kameraköpfe und Prozessoren
- Monitore und Anzeigesysteme
- Lichtquellen
- Aufzeichnung und Datenverwaltung
- Endoskope
- Nach Anwendung
- Gastroenterologie
- Pneumologie / Bronchoskopie
- Urologie
- Gynäkologie
- Kardiologie
- Bariatrische und metabolische Endoskopie
- HNO und Laryngologie
- Orthopädie / Arthroskopie
- Andere Anwendungen
- Nach Endnutzer
- Öffentliche Krankenhäuser (MOHAP und SEHA)
- Private Allgemeinkrankenhäuser
- Ambulante Operationszentren
- Spezial- und Diagnosekliniken
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung wurde verwendet, um die anfängliche Nachfrage- und Angebotsstruktur aufzubauen und die Annahmen im VAE-Kontext zu verankern. Wir nutzten öffentliche und offizielle Quellen wie Veröffentlichungen der VAE-Gesundheitsbehörden (einschließlich MOHAP-Updates), Veröffentlichungen der Gesundheitsregulatoren von Dubai Health und Abu Dhabi, Daten des Bundeszentrums für Wettbewerbsfähigkeit und Statistik der VAE sowie internationale Gesundheitsdatensätze wie WHO-Indikatoren, soweit diese zur Einschätzung der Eingriffs- und Krankheitsentwicklung beitragen.
Wir haben auch Leitlinien medizinischer Fachgesellschaften und begutachtete klinische Literatur ausgewertet, um zu verstehen, wie sich Endoskopievolumina nach Fachgebiet verschieben, und haben dies dann auf den Geräteerneuerungsbedarf und die Zusatznachfrage zurückgeführt. Import- und Handelsveröffentlichungen, zollstatistikähnliche Daten, soweit verfügbar, und seriöse Presseberichte wurden als Plausibilitätsprüfungen für Gerätezuflüsse und Preisentwicklungen herangezogen. Unternehmensberichte und Investorenpräsentationen wurden zur Validierung des Portfoliomix verwendet, während ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und eine separate kostenpflichtige Patentdatenbank selektiv zur Validierung von Innovationszyklen und Produktschwerpunkten herangezogen wurden. Diese Sekundärquellen sind nicht erschöpfend, und viele weitere öffentliche Dokumente wurden für die Datenerhebung, Querprüfungen und Klärungen verwendet.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf die Validierung der VAE-spezifischen Treiber hinter der Nachfrage nach Endoskopiegeräten, insbesondere des Eingriffsmix, der Beschaffungszyklen und der typischen Bündelung von Endoskopen mit Visualisierungs- und Operationsinstrumenten. Wir sprachen mit einer Mischung aus Krankenhausbeschaffungsmitarbeitern, Klinikern, Distributoren und Servicepartnern in den wichtigsten Emiraten, damit die Sekundärannahmen einem Stresstest unterzogen und vor der Fertigstellung des Modells verfeinert werden konnten.
Verteilung der Befragten der Primärforschungserhebung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Oberste Ebene: 28 % | Führungskräfte der obersten Ebene (CXOs): 12 % |
| Mittlere Ebene: 55 % | Funktions-/Bereichsleiter: 32 % |
| Kleinere Marktteilnehmer: 17 % | Manager: 56 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung begann mit einem Top-down-Aufbau, bei dem Eingriffstätigkeit und klinische Adoptionssignale in Gerätenachfrage übersetzt und dann auf VAE-Beschaffungsmuster abgebildet wurden. In der Praxis waren Endoskopieverfahrensvolumina nach Fachgebiet, Erneuerungszyklen des installierten Bestands, durchschnittliche Gerätelebensdauer, die Verlagerung hin zu minimalinvasiver Versorgung und der Mix zwischen diagnostischer und therapeutischer Nutzung die wichtigsten Eingaben, die die jährliche Nachfrage prägten.
Diese Gesamtwerte wurden dann mit selektiven Bottom-up-Näherungen abgeglichen, einschließlich Stichprobenpreisbereichen für Endoskope, Operationsinstrumente und Visualisierungsgeräte sowie Kanalprüfungen zu Ausschreibungen und typischer Auftragszusammensetzung. Wo die Bottom-up-Sichtbarkeit geringer war, beispielsweise bei Käufen kleinerer Einrichtungen oder unregelmäßigen Ersatzzeitpunkten, wurden Lücken durch konservative Penetrationsbandbreiten geschlossen, die mit Interview-Feedback einem Stresstest unterzogen wurden.
Für die Prognose wurde eine Szenarioanalyse verwendet, sodass das Wachstum an einige sichtbare Treiber geknüpft werden konnte, darunter erwartete Krankenhauskapazitätserweiterungen, Signale zur Screening- und chronischen Krankheitslast sowie das Tempo der Technologie-Upgrades, die die durchschnittlichen Verkaufspreise verändern. Die Annahmen wurden einfach und wiederholbar gehalten, und jeder wichtige Hebel wurde mit Experten abgestimmt, bevor er in die Prognosekurve eingeflossen ist.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse wurden durch mehrere Prüfungen validiert, beginnend mit internen Konsistenzprüfungen über Eingriffsnachfrage, installierten Bestand und implizite Ersatzraten. Wenn eine Zahl im Verhältnis zum bekannten Beschaffungsverhalten zu hoch oder zu niedrig erschien, wurde sie erneut überprüft, und Befragte wurden erneut kontaktiert, wenn die Abweichung nicht durch ein eindeutiges Marktereignis erklärt werden konnte.
Analysten verglichen die Modellrichtung auch mit unabhängigen Signalen wie Importtrends, öffentlicher Beschaffungstätigkeit und größeren Einrichtungserweiterungen und überprüften dann das vollständige Tabellenblatt vor der Freigabe. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen politischen Änderungen, größeren Ausschreibungen oder starken Preisverschiebungen. Vor der Lieferung wird ein abschließender Durchgang durchgeführt, um sicherzustellen, dass die neuesten Entwicklungen in der endgültigen Marktbetrachtung berücksichtigt sind.
Vergleich der Marktgrößenbestimmung für Endoskopiegeräte in den VAE von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Endoskopiegeräte in den VAE können abweichen, da jeder Herausgeber die Grenze dessen, was als Endoskopiegerät gilt, unterschiedlich zieht, welches Jahr als Ankerjahr behandelt wird und wie die Eingriffsnachfrage in Geräteumsatz übersetzt wird. Unterschiede entstehen auch durch die Handhabung der Preisgestaltung, da ausschreibungsgesteuerter Einkauf und gebündelte Systemverkäufe den Durchschnittspreis auf eine Weise verändern können, die leicht übersehen wird.
In einigen externen Schätzungen wird der Geltungsbereich erweitert, um Aufbereitungsgeräte, breitere chirurgische Verbrauchsmaterialien oder Technologiebereiche wie robotergestützte Endoskopiemodule einzuschließen, was die Gesamtsumme nach oben treibt, selbst wenn die Eingriffvolumina ähnlich sind. Eine weitere häufige Lücke ist die Auswahl des Basisjahres und die Wachstumshaltung, bei der aggressive CAGR-Annahmen angewendet werden, ohne sie mit Ersatzzyklen und dem VAE-Beschaffungsrhythmus abzugleichen. Der hier angewendete engere Gerätegeltungsbereich erklärt einen Teil der Streuung – eine Modellierungsentscheidung, die in dieser Mordor Intelligence-Analyse verwendet wird.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 206,59 Millionen USD (2025) | |
| Marktanalyse-Herausgeber A | 134,00 Millionen USD (2023) | Verwendet ein früheres Basisjahr und einen breiteren Segmentierungsansatz, und die veröffentlichte Wachstumsrate scheint eine schnellere Expansion anzunehmen, ohne die Nachfrage klar an VAE-Ersatzzyklen und gebündelte Systempreisgestaltung zu knüpfen. |
| Branchenherausgeber B | 187,40 Millionen USD (2026) | Beginnt mit einem späteren Jahr und scheint breitere Technologiegruppen einzuschließen, was je nach Zählung von Systemen und Zubehör angrenzende Geräte über den Kernerösatz für Endoskopiegeräte hinaus einbeziehen kann. |
Über die drei Zahlen hinweg wird die größte Abweichung durch Geltungsbereich und Zeitpunkt erklärt, nicht durch eine völlig andere Einschätzung des klinischen Bedarfs. Indem die Einschlüsse auf Endoskope, Operationsinstrumente und dedizierte Visualisierungsgeräte beschränkt und die Preis- und Ersatzlogik mit VAE-ansässigen Käufern und Klinikern abgeglichen werden, bleibt die endgültige Zahl auf klare Eingaben zurückführbar und kann bei Änderung der Annahmen neu berechnet werden.
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Marktes für Endoskopiegeräte in den VAE?
Der Markt wird im Jahr 2026 auf 217,39 Millionen USD geschätzt und soll bis 2032 295,17 Millionen USD erreichen.
Welche Gerätekategorie hält den größten Marktanteil?
Endoskope halten mit 55,02 % den führenden Umsatzanteil, getrieben durch den weit verbreiteten Einsatz in mehreren medizinischen Fachgebieten.
Warum wachsen ambulante Operationszentren so schnell?
Ambulante Zentren bieten kürzere Aufenthalte und niedrigere Kosten; sie verzeichnen daher den höchsten CAGR von 6,93 %, da Patienten und Versicherer effiziente Versorgungsumgebungen bevorzugen.
Wie beeinflusst Adipositas die Endoskopienachfrage in den VAE?
Da Prognosen zeigen, dass Adipositas bis 2050 95 % der Einwohner betreffen wird, steigt die Nachfrage nach diagnostischen und therapeutischen GI-Eingriffen stark an und stützt Gerätekäufe.
Welche technologischen Trends prägen das zukünftige Marktwachstum?
Ultra-hochauflösende Bildgebung, KI-basierte Echtzeit-Polypenerkennnung und aufkommende Roboterplattformen definieren die Eingriffspräzision neu und treiben die Ersatznachfrage an.
Werden Einwegendoskope in den VAE immer häufiger eingesetzt?
Ja, Bedenken hinsichtlich Infektionskontrolle und Arbeitsablaufeffizienz drängen viele private und ambulante Zentren zu Disposable-Endoskopen, obwohl Zölle und Kosten weiterhin Adoptionshürden darstellen.