
Marktgröße und Marktanteil für Ringkabelverteilungen (RMU)
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
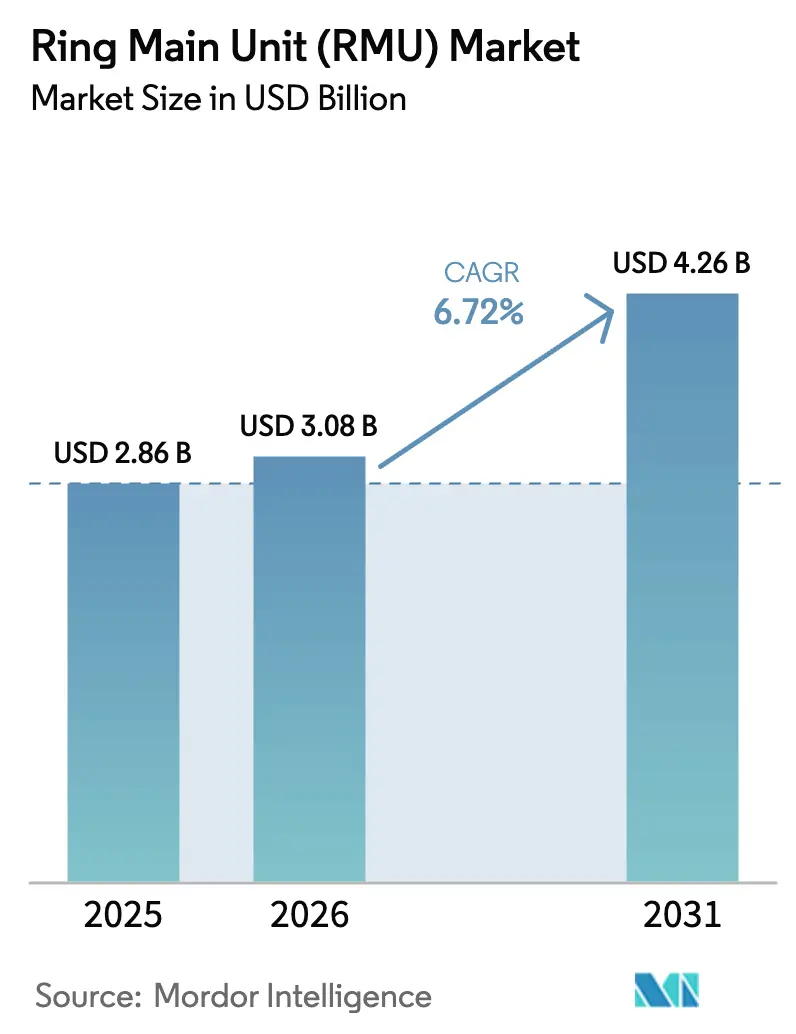
| Marktgröße (2026) | 3.08 Milliarden US-Dollar |
| Marktgröße (2031) | 4.26 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 6.72 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
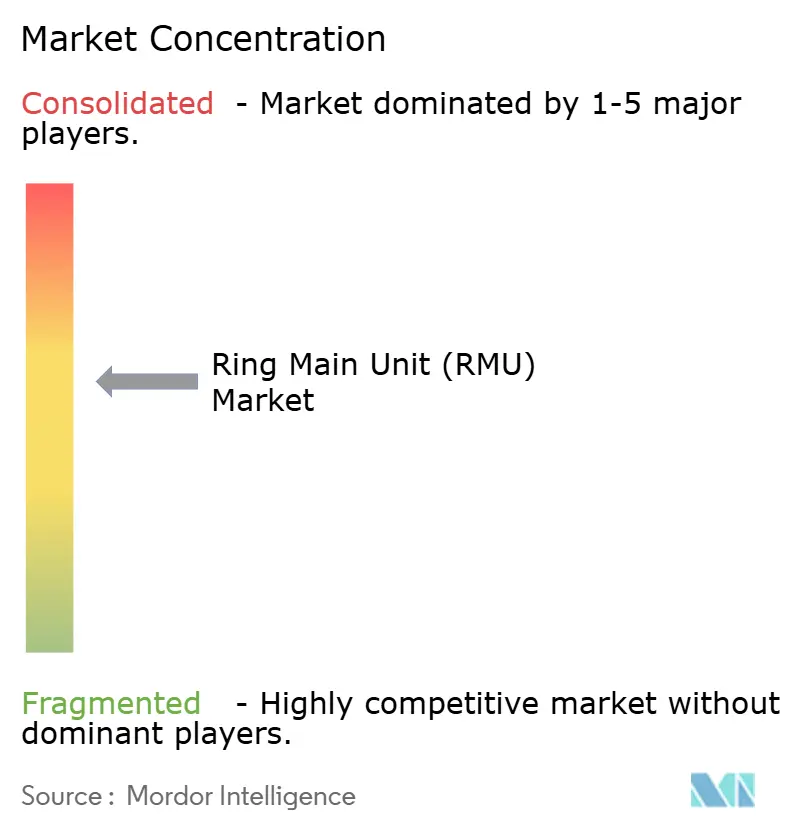
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Ringkabelverteilungen (RMU) von Mordor Intelligence
Die Marktgröße für Ringkabelverteilungen erreicht im Jahr 2026 USD 3,08 Milliarden und wird voraussichtlich bis 2031 auf USD 4,26 Milliarden bei einer CAGR von 6,72 % wachsen, was unterstreicht, wie die Mittelspannungsverteilungsarchitektur auf SF₆-freie Isolierung, digitale Automatisierung und die Einbindung dezentraler Erzeugung ausgerichtet wird. Gasisolierte Plattformen dominieren weiterhin den Umsatz aufgrund langlebiger installierter Bestände, doch bevorstehende regulatorische Verbote – insbesondere die F-Gas-Verordnung (EU) 2024/573 – lenken Forschungs- und Beschaffungsbudgets auf Vakuum- und Feststoffdielektrikum-Technologien um. Gleichzeitig setzen nordamerikanische Versorgungsunternehmen IEC 61850-konforme Sekundärunterstationen ein, um SAIDI-Ziele gemäß NERC zu erfüllen, während asiatisch-pazifische Megastädte Leitungen unterirdisch verlegen, um Oberflächenraum freizumachen und sturmbedingte Fehler zu reduzieren. Das Verhalten der Endnutzer spiegelt diese Verschiebungen wider: Verteilungsnetzbetreiber modernisieren alternde Anlagen zur Netzhärtung, Entwickler erneuerbarer Energien spezifizieren Mittelspannungs-Sammelkreise für Solar- und Windparks, und Betreiber von Hyperscale-Rechenzentren fordern eine Verfügbarkeit von 99,995 %. Der Wettbewerbsdruck ist moderat, wobei die fünf größten Anbieter rund 55 % des weltweiten Umsatzes 2025 kontrollieren, jedoch komprimieren lokalisierte Fertigungsaktivitäten chinesischer Wettbewerber die Margen in preissensiblen Regionen.
Wichtigste Erkenntnisse des Berichts
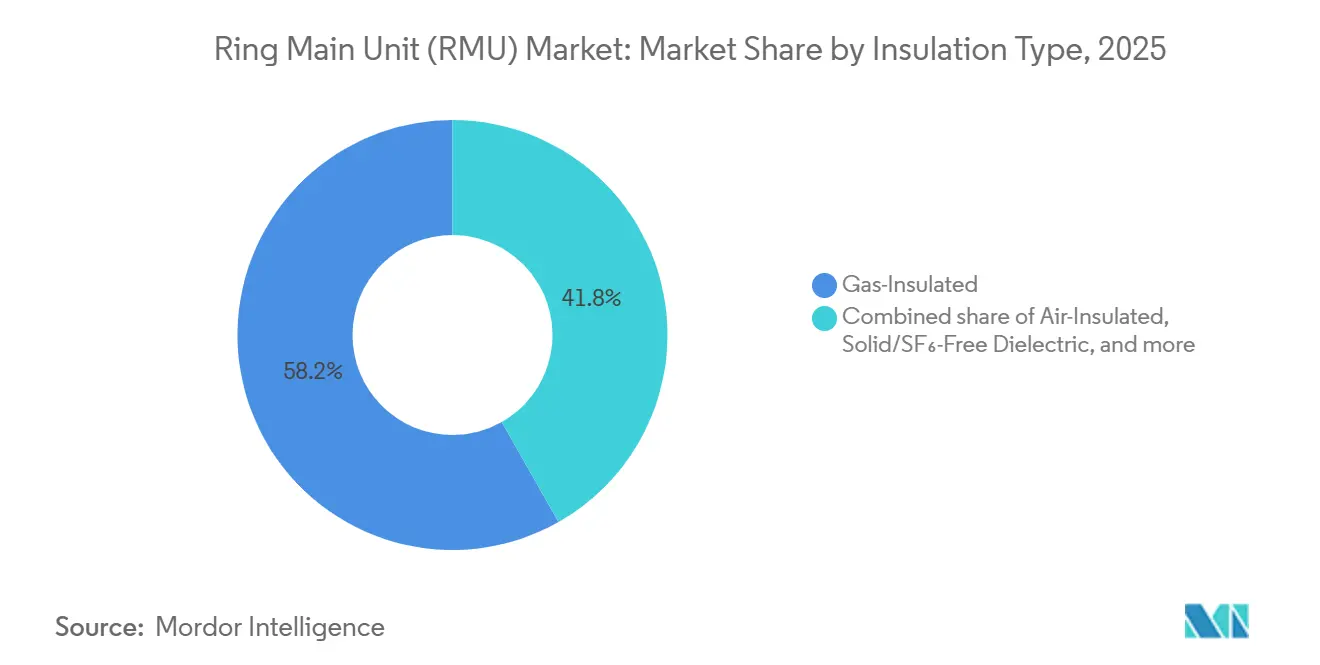
- Nach Isolierungstyp entfielen 58,2 % des Umsatzes 2025 auf gasisolierte Konfigurationen, während Feststoff- und SF₆-freie Varianten bis 2031 voraussichtlich mit einer CAGR von 9,5 % wachsen werden.
- Nach Installation hielten Außengeräte im Jahr 2025 einen Anteil von 57,5 %, während Innenraumdesigns bis 2031 voraussichtlich mit 8,4 % pro Jahr wachsen werden.
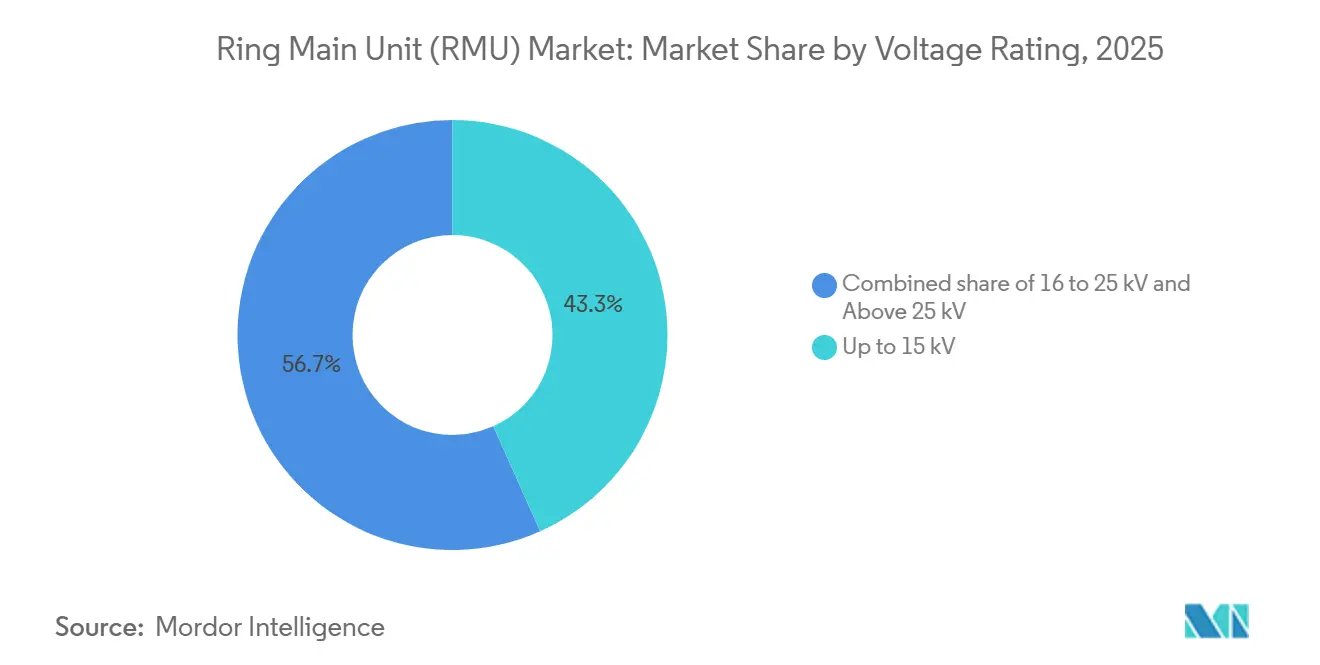
- Nach Spannungsnennwert entfielen 43,3 % der Nachfrage 2025 auf das Segment bis 15 kV, während die Klasse über 25 kV bis 2031 voraussichtlich mit 7,7 % wachsen wird.
- Nach Automatisierungsgrad machten konventionelle, manuell betriebene Ringkabelverteilungen 77,7 % der Lieferungen 2025 aus, während smarte und motorisierte Varianten bis 2031 eine CAGR von 9,0 % verzeichnen werden.
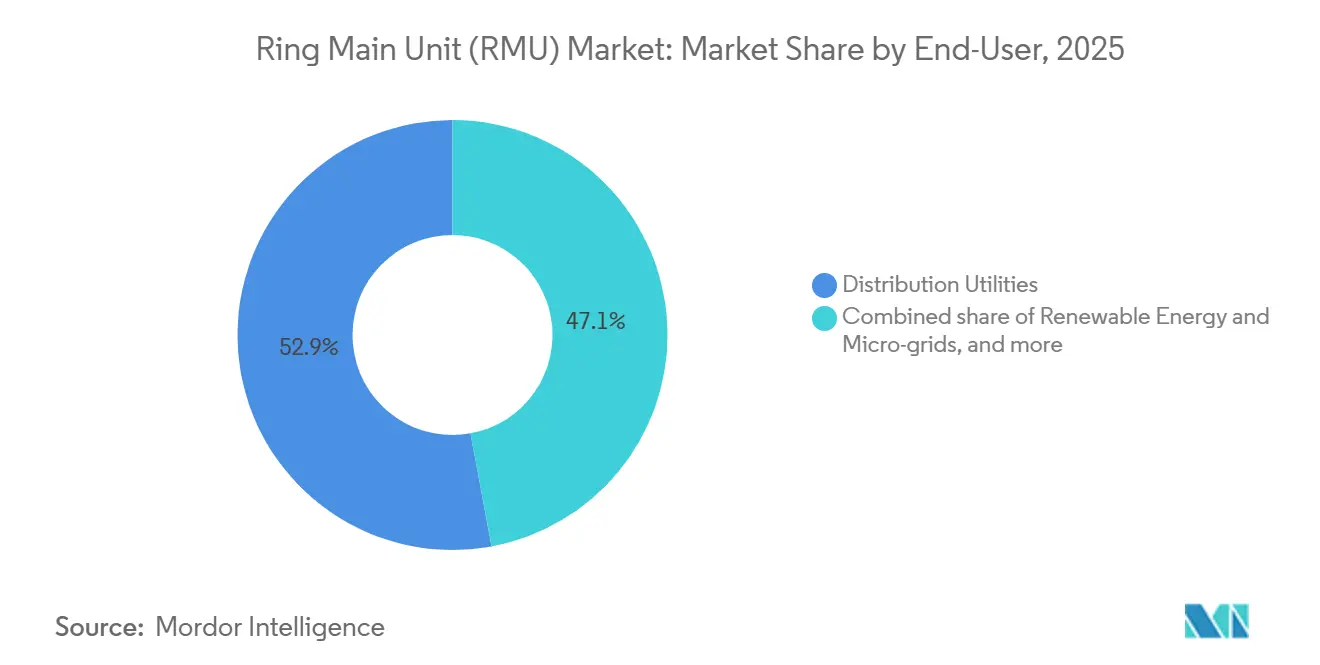
- Nach Endnutzer entfielen 52,9 % des Umsatzes 2025 auf Verteilungsnetzbetreiber, während erneuerbare Energien und Mikronetze mit einer CAGR von 8,8 % das am schnellsten wachsende Segment darstellen.
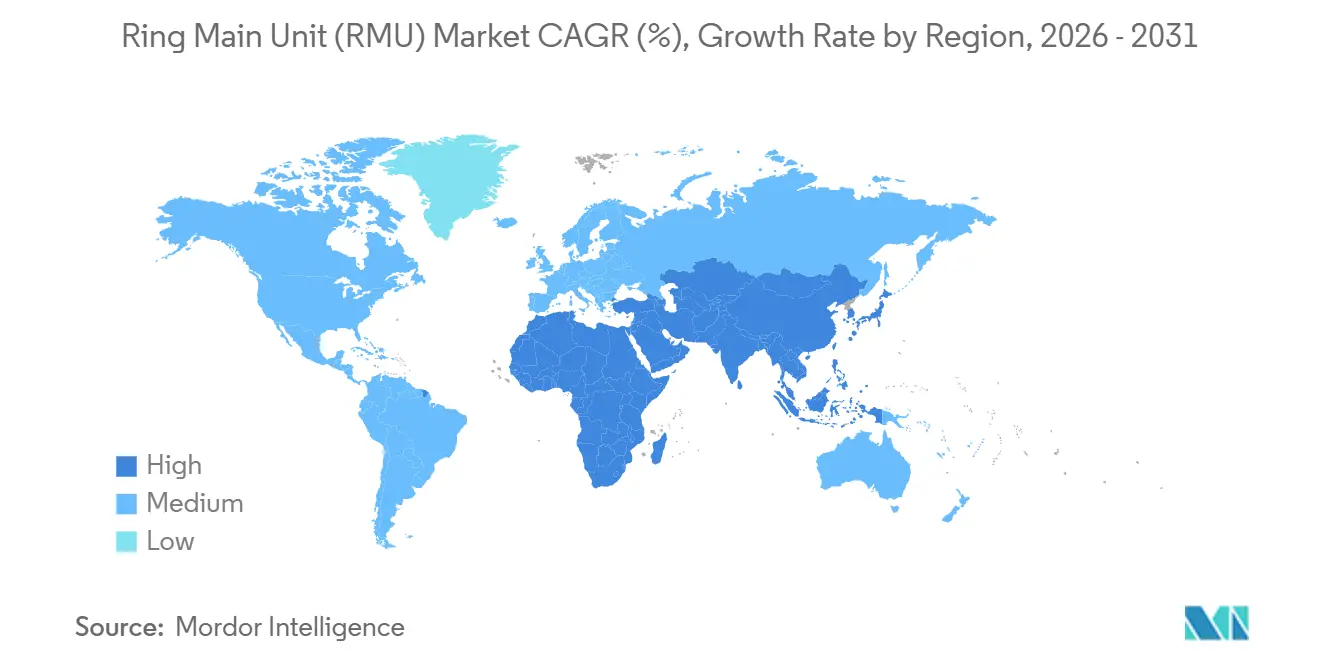
- Nach Geografie führte Asien-Pazifik mit 43,2 % des Umsatzes 2025 und wird voraussichtlich bis 2031 mit einer CAGR von 8,4 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Markttrends und Erkenntnisse für Ringkabelverteilungen (RMU)
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| SF₆-freie Einführung von Ringkabelverteilungen beschleunigt durch den EU-F-Gas-Ausstieg | 1.8% | Europa, Nordamerika, Asien-Pazifik (Japan, Südkorea) | Mittelfristig (2–4 Jahre) |
| Unterirdische Verteilungsaufrüstungen in asiatischen Megastädten | 1.5% | Asien-Pazifik Kernregion (China, Indien, ASEAN), Ausstrahlungseffekte auf den Nahen Osten | Langfristig (≥ 4 Jahre) |
| Investitionen in Netzautomatisierung durch nordamerikanische Versorgungsunternehmen | 1.2% | Nordamerika, Europa | Mittelfristig (2–4 Jahre) |
| Mittelspannungs-Sammelkreise in Anlagen für erneuerbare Energien | 1.0% | Weltweit, mit Schwerpunkt in Asien-Pazifik, Europa, Nordamerika | Langfristig (≥ 4 Jahre) |
| Nachrüstprogramme für Teilübertragungsnetze in den GCC-Staaten | 0.7% | Naher Osten (VAE, Saudi-Arabien, Katar, Kuwait) | Kurzfristig (≤ 2 Jahre) |
| Hohe Zuverlässigkeitsanforderungen von Hyperscale-Rechenzentren | 0.6% | Nordamerika, Europa, Asien-Pazifik (Singapur, Hongkong) | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
SF₆-freie Einführung von Ringkabelverteilungen beschleunigt durch den EU-F-Gas-Ausstieg
Die Verordnung (EU) 2024/573 verbietet SF₆-isolierte Schaltanlagen bis 24 kV ab Januar 2026 und bis 52 kV ab Januar 2030, was Versorgungsunternehmen zwingt, auf Vakuumschalter und Feststoffdielektrika umzusteigen.[1]Europäische Kommission, „Verordnung (EU) 2024/573”, europa.eu Anbieter wie ABB und Eaton haben bereits SF₆-freie Ringkabelverteilungen kommerzialisiert, die 25-kA-Kurzschlussleistungen replizieren und dabei fluorierte Gase eliminieren. Die Zertifizierungskosten für Techniker, die mit verbleibenden SF₆-Geräten umgehen, steigen ebenfalls unter der Verordnung 2025/627, was den Flottenwechsel beschleunigt. Auf der anderen Seite des Atlantiks schreibt Pacific Gas & Electric nun Vakuumtechnologie für jede nach 2024 in Betrieb genommene Sekundärstation vor, in Erwartung künftiger EPA-Beschränkungen. Die neu überarbeitete IEC-62271-Normenreihe gewährleistet die Interoperabilität im entstehenden Dielektrikum-Mix und senkt das Adoptionsrisiko weiter.
Unterirdische Verteilungsaufrüstungen in asiatischen Megastädten
Die State Grid Corporation of China leitet jährlich CNY 520 Milliarden (USD 73 Milliarden) in die Erdverlegung von 10-kV-Leitungen in Peking, Shanghai, Shenzhen und Guangzhou, um das Stadtbild zu verbessern und Sturmschäden zu reduzieren.[2]State Grid Corporation of China, „Jährlicher Investitionsplan”, sgcc.com.cn Indiens überarbeitetes Verteilungssektorsystem weist INR 3 Lakh Crore (USD 36 Milliarden) bis 2027 für ähnliche Ringnetz-Topologien in Delhi, Mumbai und Bangalore zu. ASEAN-Versorgungsunternehmen folgen diesem Trend, da Singapur eine 100-prozentige unterirdische Verteilung vorschreibt. Kompakte Innenraum-Ringkabelverteilungen beanspruchen 40–60 % weniger Stellfläche als Außengehäuse und passen in Untergeschosse unter Hochhausentwicklungen. Hohe Grundstückspreise von USD 10.000 pro m² in Hongkong und Tokio machen unterirdische Installationen trotz höherer Schaltgerätepreise wirtschaftlich sinnvoll.
Investitionen in Netzautomatisierung durch nordamerikanische Versorgungsunternehmen
Die Initiative zur Netzmodernisierung des US-amerikanischen Energieministeriums investiert jährlich USD 3,5 Milliarden, um Sensoren einzubetten und Verteilungsgeräte zu automatisieren, mit dem Ziel, einen SAIDI von unter 100 Minuten bis 2030 zu erreichen.[3]US-amerikanisches Energieministerium, „Initiative zur Netzmodernisierung”, energy.gov Versorgungsunternehmen installieren IEC 61850-fähige Ringkabelverteilungen, die Fehler in Sekunden isolieren und Einsatzkosten erheblich senken. Die Einreichung von National Grid aus dem Jahr 2024 sah USD 47,7 Millionen für digitale Ringkabelverteilungs-Nachrüstungen vor. Die EcoStruxure-Analytik von Schneider Electric prognostiziert Isolierungsdegradation bis zu 18 Monate im Voraus und reduziert ungeplante Ausfälle um 35 % in Pilotprojekten bei Duke Energy. NERC-CIP-Standards verpflichten nun zur Integration von Cybersicherheitsmodulen in jede IP-verbundene Ringkabelverteilung, was USD 5.000–10.000 pro Einheit zusätzlich kostet.
Mittelspannungs-Sammelkreise in Anlagen für erneuerbare Energien
Jede 100-MW-Solaranlage benötigt typischerweise 10–15 Ringkabelverteilungen, um Wechselrichter in schaltbare Blöcke zu segmentieren und die Betriebs- und Wartungsflexibilität zu verbessern. Die Durchfahrtsregeln gemäß IEEE 1547-2018 drängen Lieferanten zur Integration schnell auslösender Vakuumschalter, die innerhalb von drei Zyklen arbeiten. Offshore-Wind erfordert IP67-bewertete Gehäuse; Siemens Gamesa spezifiziert marinegradige Ringkabelverteilungen für 33-kV-Sammelknotenpunkte. Batteriespeicher fügt bidirektionalen Leistungsfluss hinzu, sodass Vier-Quadranten-Schaltlogik obligatorisch wird, während NREL-Studien zeigen, dass Ringnetz-Topologien die Systemkosten um 8–12 % gegenüber radialen Konzepten senken.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Investitionskosten und begrenzte lokale Montage in Subsahara-Afrika | -0.9% | Subsahara-Afrika (Nigeria, Kenia, Ghana, Tansania) | Langfristig (≥ 4 Jahre) |
| Unsicherheit über Übergangskosten beim SF₆-Ausstieg für Versorgungsunternehmen | -0.6% | Europa, Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Langwierige Typgenehmigungszyklen für Versorgungsunternehmen in Südamerika | -0.5% | Südamerika (Brasilien, Argentinien, Kolumbien) | Mittelfristig (2–4 Jahre) |
| Versorgungsvolatilität bei Vakuumschaltern und Halbleitern | -0.4% | Weltweit | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Investitionskosten und begrenzte lokale Montage in Subsahara-Afrika
Die Elektrifizierungsrate liegt bei 48 % und Versorgungsunternehmen priorisieren Erzeugung gegenüber Verteilung, was die Einführung von Ringkabelverteilungen durch Stückpreise von USD 15.000–50.000 gegenüber USD 5.000–10.000 für mastmontierte Geräte hemmt.[4]Weltbank, „Verfolgung von SDG 7”, worldbank.org Neunzig Prozent der Schaltanlagen werden importiert, was Projekte Währungsschwankungen wie der 40-prozentigen Naira-Abwertung Nigerias im Jahr 2024 aussetzt. Die lokale Montage steckt noch in den Kinderschuhen, mit nur wenigen Schneider Electric- und ABB-Werken in Südafrika und Kenia. Qualifikationsmangel verlängert die Inbetriebnahme um 6–12 Monate und untergräbt das Investorenvertrauen.
Unsicherheit über Übergangskosten beim SF₆-Ausstieg für Versorgungsunternehmen
Vakuum- und Feststoffdielektrikum-Ringkabelverteilungen weisen einen Kaufpreisaufschlag von 15–20 % auf, sodass Wirtschaftlichkeitsberechnungen von Annahmen zur CO₂-Bepreisung und Entsorgungsgebühren abhängen. Die Verordnung 2024/573 erlaubt die SF₆-Wartung bis 2035, sodass Betreiber Anlagen weiter nutzen und Kapitalausgaben aufschieben können. US-amerikanische Versorgungsentscheidungen werden staatlichen Kommissionen überlassen, was zu einem Flickenteppich bei der Einführung führt: Californiens integrierte Versorgungsunternehmen haben freiwillige Reduktionsziele zugesagt, während südöstliche Genossenschaften weiterhin gasisolierte Designs beschaffen. Die begrenzte Produktionskapazität für Vakuumschalter, die zwischen 2022 und 2024 nur um 12 % ausgebaut wurde, hält die Aufschläge aufrecht.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Isolierungstyp: Vakuumtechnologie verändert den Dielektrikum-Mix
Gasisolierte Einheiten hielten 58,2 % des Umsatzes 2025. Feststoff- und SF₆-freie Designs werden jedoch mit einer CAGR von 9,5 % wachsen und den gasisolierten Anteil bis 2028 unter 50 % drücken. Eatons Xiria erreicht 630 A Dauerstrom und 25 kA Kurzschluss bei einem 20 % kleineren Stellflächenbedarf als Gaseinheiten, was dort attraktiv ist, wo der Kellerraum begrenzt ist. Versorgungsunternehmen sehen sich Umschulungskosten von USD 10.000–20.000 pro Wartungsteam für Vakuumdiagnostik gegenüber. Der Marktanteil für Ringkabelverteilungen mit Feststoffdielektrika wird voraussichtlich bis 2031 auf 35 % steigen, gegenüber 18 % im Jahr 2025.
Die Dominanz gasisolierter Einheiten bleibt in Hochfehlernetzen bis 40 kA stark, aber freiwillige SF₆-Verbote in Kalifornien und Japan signalisieren einen globalen Wandel. Luftisolierte Ringkabelverteilungen gedeihen in staubfreien ländlichen Netzen unter 20 kA, während ölisolierte Varianten der Obsoleszenz entgegengehen. Lebenszyklusbezogene CO₂-Offenlegungen, die nun von vielen europäischen Ausschreibungen gefordert werden, beschleunigen den Wandel.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Installation: Raumökonomie begünstigt Innenraumkonfigurationen
Außen-Ringkabelverteilungen generierten 57,5 % des Umsatzes 2025, doch Innenrauminstallationen werden bis 2031 mit 8,4 % pro Jahr wachsen, gestützt durch Immobilienaufschläge in dicht besiedelten Städten. Wenn Grundstückserwerb, Einzäunung und ästhetische Maßnahmen einbezogen werden, unterbieten Innenraumlösungen oft die Gesamtinstallationskosten im Außenbereich. Singapur verzeichnet bereits eine Innenraum-Durchdringungsrate von über 90 %. Im Gegensatz dazu bleibt die Marktgröße für Ringkabelverteilungen im Außenbereich in den GCC-Staaten höher, da Belüftung und Flächenverfügbarkeit Raumeinschränkungen überwiegen.
Schneiders SM6-Serie (0,8 m² pro Abgangsfeld) veranschaulicht, wie kompakte Innenraumgeräte eine Nachrüstung ohne bauliche Erweiterung ermöglichen. IEEE-C37.20.7-Umgebungstests fügen USD 5.000–10.000 Zertifizierungsaufwand für Außenvarianten hinzu, die Sonnenstrahlung, Sand und Erdbebenrisiken ausgesetzt sind. Da städtische Verordnungen sichtbare Geräte verbieten, wechseln Versorgungsunternehmen in Europa, Japan und Südkorea zu Innenraumlösungen.
Nach Spannungsnennwert: Teilübertragung stärkt das Hochspannungssegment
Die Klasse bis 15 kV erfasste 43,3 % der Nachfrage 2025, angetrieben durch Wohngebietsleitungen. Einheiten über 25 kV werden jedoch eine CAGR von 7,7 % verzeichnen, da Städte und die Schwerindustrie auf 33–40,5-kV-Schleifen umsteigen, um Kupfermasse zu reduzieren und den Spannungsabfall zu verbessern. Ein 100-MW-Rechenzentrumscampus benötigt nur 8–10 Ringkabelverteilungen bei 40,5 kV gegenüber 15–20 Einheiten bei 24 kV, was einen Installationskostenvorteil von 12–15 % ergibt.
Bergbauförderanlagen, Lichtbogenöfen und Megaprojekte treiben Kurzschlussleistungen auf 31,5 kA, sodass nach IEC 62271-100 ausgelegte Vakuumschalter dominieren. GCC-Staaten und Australien schreiben bereits 36-kV-Nennwerte für Teilübertragungsringe vor, während europäische Versorgungsunternehmen mit 40,5-kV-Stadtleitungen pilotieren.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Automatisierungsgrad: Digitale Integration beschleunigt die Smart-Einführung
Konventionelle Einheiten machen weiterhin 77,7 % der Installationen 2025 aus, hauptsächlich in Schwellenmärkten. Smarte und motorisierte Ringkabelverteilungen werden jedoch mit 9,0 % pro Jahr wachsen. NERC-CIP-vorgeschriebene Cybersicherheitsmodule kosten USD 5.000–10.000 pro Einheit, reduzieren aber die Wiederherstellungszeit bei Ausfällen um 40 % durch Fernabschaltung. Die Marktgröße für smarte Ringkabelverteilungen wird voraussichtlich bis 2031 auf USD 1,9 Milliarden steigen.
ABBs Ability- und Siemens-SICAM-Suiten verknüpfen Echtzeitdaten mit Asset-Management-Dashboards und verlängern Wartungszyklen um 10–15 %. Die Einführung in Asien-Pazifik hinkt mit einer Durchdringungsrate von 10–15 % hinterher, da manuelle Schaltarbeit noch günstig ist, doch Regulierungsbehörden bewegen sich hin zu leistungsbasierten Anreizen, die Automatisierung belohnen.
Nach Endnutzer: Erneuerbare Energien verändern Nachfragemuster
Verteilungsnetzbetreiber besitzen 52,9 % des Umsatzes 2025, aber erneuerbare Energien und Mikronetze wachsen am schnellsten mit einer CAGR von 8,8 %. Eine 100-MW-Solaranlage setzt typischerweise 10–15 Ringkabelverteilungen ein, um Sammelkreise zu segmentieren; Offshore-Wind erfordert IP67-Beständigkeit, was 30–40 % Mehrkosten verursacht. Die Marktgröße für Ringkabelverteilungen in Anlagen für erneuerbare Energien wird voraussichtlich bis 2031 USD 700 Millionen übersteigen.
Industrielle Nutzer wie Stahl- und Zementwerke integrieren 36-kV-Ringkabelverteilungen mit 31,5-kA-Nennwert für hohe Fehlerströme. Gewerbliche Komplexe wählen Innenraumgeräte aus ästhetischen und immobilienwirtschaftlichen Gründen, wobei Schneiders SM6 in Singapurer Einkaufszentren und europäischen Geschäftszentren beliebt ist. IEEE 1547-2018 integriert vollständig Mittelspannungs-Durchfahrtsfähigkeit und verschärft Komponentenspezifikationen für alle erneuerbaren Energien.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Asien-Pazifik generierte 43,2 % des Umsatzes 2025 und wird mit einer CAGR von 8,4 % wachsen, angetrieben durch Chinas jährliches Netzbudget von CNY 520 Milliarden (USD 73 Milliarden) und Indiens Modernisierungsprogramm von INR 3 Lakh Crore (USD 36 Milliarden). Die Einführung von Feststoff- und SF₆-freien Lösungen in der Region wird voraussichtlich bis 2028 25 % des Umsatzes erreichen. Japan und Südkorea rüsten Umspannwerke mit smarten Ringkabelverteilungen nach, um den METI-Richtlinien zu fluorierten Gasalternativen zu entsprechen. Europa, der zweitgrößte Markt, beschleunigt sich aufgrund der SF₆-Verbote 2026 und 2030. Deutschland, Frankreich, Spanien und die nordischen Länder verzeichnen bereits, dass SF₆-freie Produkte 40 % der Neuinstallationen 2025 ausmachen. Ofgems RIIO-ED2 im Vereinigten Königreich verknüpft Ausgaben mit Ausfallstrafen und fördert die Einführung digitaler Ringkabelverteilungen.
Nordamerika profitiert von jährlich USD 3,5 Milliarden an DOE-Förderung, bleibt aber durch staatliche Regulierung fragmentiert. Mexikos CFE wird im Jahr 2024 MXN 80 Milliarden (USD 4,7 Milliarden) für Ringnetz-Aufrüstungen in städtischen Zentren ausgeben. Südamerika kämpft mit 12–18-monatigen Zertifizierungsverzögerungen, die die Dominanz gasisolierter Lösungen aufrechterhalten. Brasiliens Markt für Ringkabelverteilungen wird sich jedoch erholen, da ANEEL R$ 20 Milliarden (USD 4 Milliarden) in die Verteilung 2024–2025 leitet. Der Nahe Osten investiert stark, wobei DEWA AED 86 Milliarden (USD 23,4 Milliarden) und SEC jährlich SAR 50 Milliarden (USD 13,3 Milliarden) für 33–36-kV-Schleifen für Gigaprojekte aufwendet. Subsahara-Afrika bleibt durch hohe Investitionskosten und Währungsvolatilität eingeschränkt. Dennoch könnten lokalisierte Montageaktivitäten von CHINT und TGOOD sowie IFC-gestützte Elektrifizierungsfinanzierung latente Nachfrage erschließen, wenn die Kostenkurven sinken.

Regulatorisches Umfeld
Konstruktion, Prüfung und Abnahme von Ringkabelstationen (RMU) orientieren sich an der Normenfamilie IEC 62271 für mittelspannungsseitige, metallgekapselte Schaltanlagen, wobei IEC 62271-200:2021 + AMD1:2024 die Anforderungen an Konstruktion und Prüfbeschreibungen bezüglich innerer Störlichtbögen für Anlagen bis 52 kV aktualisiert. Gleichzeitig prägt die Dekarbonisierungspolitik in Europa die Isolationswahl bei RMUs durch die Verordnung (EU) 2024/573, die den zulässigen Einsatz fluorierter Gase in neuen Mittelspannungsschaltanlagen verschärft und die Beschaffung in Richtung SF6-freier Optionen für gängige Verteilspannungsklassen lenkt.
Auch die Genehmigungs- und Netzplanungspolitik verschiebt sich von Einzelfallgenehmigungen hin zu priorisierten, planbasierten Umsetzungen für Netzanlagen, einschließlich sekundärer Umspannwerke und zugehöriger Schaltanlagen. Im Vereinigten Königreich hebt die National Policy Statement EN-5 (2025) die Stromnetzinfrastruktur auf den Status einer nationalen Priorität von kritischer Bedeutung an, und The Electricity Network Connections (Designated Strategic Plans) Regulations 2026 legen strategische Pläne fest, die Netzanschlüsse leiten und priorisieren sollen. Auf EU-Ebene weist die Ratsposition zum European Grids Package (26. Juni 2026) auf vereinfachte Genehmigungsverfahren für Energienetzinfrastruktur hin, wodurch das Vorlaufzeitrisiko für Verteilnetzausbauprogramme, die RMU-Ausschreibungen antreiben, reduziert wird.
Wettbewerbslandschaft
Fünf etablierte Anbieter – ABB, Schneider Electric, Siemens, Eaton und Larsen & Toubro – kontrollieren rund 55 % des weltweiten Umsatzes 2025. ABB vermarktet die SafeRing-Vakuum-Feststoff-Plattform bis 24 kV, während Eatons Xiria einen 20 % kleineren Stellflächenbedarf bietet. Schneiders EcoStruxure-Analytik erzielte einen Rückgang ungeplanter Ausfälle um 35 % in Duke-Energy-Pilotprojekten. Chinesische Neueinsteiger wie CHINT, TGOOD und Shanghai Electric gewinnen Marktanteile, indem sie die Montage lokalisieren und Wettbewerber in Schwellenmärkten um 20–30 % unterbieten.
Alfanar nutzt die Local-Content-Regeln der Vision 2030, um schlüsselfertige saudi-arabische Aufträge zu sichern und Ringkabelverteilungen mit 60 % einheimischen Teilen zu montieren. Hyundai Electric expandierte in die Teilübertragung im Nahen Osten durch Nutzung eines Umsatzes von KRW 3,2 Billionen (USD 2,4 Milliarden) im Jahr 2023. Patentanmeldungen konzentrieren sich auf Vakuumschalter-Metallurgie und Feststoffdielektrikum-Formulierungen, was auf ein Rennen um Zuverlässigkeit statt Preis hindeutet.
Branchenführer für Ringkabelverteilungen (RMU)
ABB Ltd.
Schneider Electric SE
Siemens AG
Eaton Corporation plc
Lucy Electric Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Der SF6-Ausstiegszyklus schafft kurzfristige Nachfrage nach SF6-freien RMUs, die in beengten städtischen Umspannwerken installiert werden können, ohne den baulichen Flächenbedarf zu erweitern, insbesondere dort, wo Austauschprogramme bestehende Layouts erhalten müssen. Ein konkretes Beispiel ist die Ankündigung von Schneider Electric und Southern California Edison im Juni 2026, SF6-freie Schaltanlagen (GMAirSeT) an den Umspannwerken Great Lakes und Running Springs einzusetzen, wobei flächensparende Aufrüstungen zur Erweiterung der Netzkapazität genutzt werden. Diese Art der Umspannwerkverstärkung zieht in der Regel angrenzende Bedarfe wie digitale Überwachung, Kommunikationsschnittstellen und Versorgungsunternehmens-Qualifizierungstests mit sich.
Hersteller passen zudem Kapazitäten und Produkt-Roadmaps an die Verschiebung im Isolations- und Spannungsmix an, was Chancen für Anbieter schafft, die Produktion lokalisieren und neue dielektrische Plattformen schnell qualifizieren können. Siemens kündigte im Juli 2026 eine Investition von 341 Millionen USD zur Erweiterung der Schaltanlagenfertigungskapazität in Deutschland an (einschließlich eines neuen Werks in Offenbach und Erweiterungen in Frankfurt), während CG Power im Juni 2026 die erste Phase eines Schaltanlagenkapazitätsplans über 800 Crore INR in Nashik einweihte und im Juli 2026 die Entwicklung von 33-kV-SF6-freien RMU- und GIS-Produkten offenlegte. Die chinaspezifische Standardisierung verschärft Schnittstellen und Leistungsanforderungen durch die technische Spezifikation Q/GDW 11250.2-2025 der SGCC für RMUs, die Anbietern mit konformen, standardisierten Designs Skaleneffekte im Rahmen großer Beschaffungsprogramme von Versorgungsunternehmen ermöglicht.
Aktuelle Branchenentwicklungen
- Mai 2026: State Grid Changzhou Power schloss in Liyang den ersten Mittelspannungs-Parallelbetrieb eines Generators über eine Ringkabelstation (RMU) ab, was Wartungsarbeiten bei null Ausfallzeit ermöglicht. Das Projekt zeigt, wie RMUs als Betriebswerkzeuge für die Versorgungskontinuität in Verteilnetzen eingesetzt werden und automatisierungsfähige Konfigurationen in Normen und Ausschreibungen von Versorgungsunternehmen unterstützen.
- Februar 2025: Tata Power und Schneider Electric kündigten den Einsatz von 11-kV-SF6-freien RMUs für Mumbai und Delhi unter Verwendung der RM-AirSeT-Technologie an. Der Vertrag schuf eine Referenz im Versorgungsmaßstab für SF6-freie RMUs in dicht besiedelten städtischen Netzen und unterstützt die breitere Qualifizierung alternativer Isolationsplattformen in hochzuverlässigen Stadtabgängen.
- Oktober 2024: Schneider Electric brachte Ringmaster AirSeT im Vereinigten Königreich auf den Markt, produziert in seinem Werk in Leeds nach einer Investition von 7,2 Millionen GBP. Die lokale Produktion für SF6-freie RMUs verkürzt Lieferzeiten und unterstützt die Akzeptanz bei Versorgungsunternehmen, indem neue Produkte mit inländischer Fertigungs- und Servicekapazität gepaart werden.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Wir bemessen den Markt für Ringkabelstationen (RMU) anhand der Umsätze aus neuen, werksgefertigten Mittelspannungs-RMU-Schaltanlagenbaugruppen (typischerweise bis 36 kV), die zur sicheren Stromverteilung in Ring- oder Radialnetzen in Netz-, Industrie- und Infrastrukturumgebungen eingesetzt werden.
Ausschlüsse des Anwendungsbereichs: Wir schließen Nachrüstpaneele, reine Ersatzteilverkäufe und Aftersales-Serviceumsätze aus dem Gesamtmarkt aus.
Übersicht der Segmentierung
- Nach Isolierungstyp
- Gasisoliert
- Luftisoliert
- Ölisoliert
- Feststoff-/SF₆-freies Dielektrikum
- Nach Installation
- Außenbereich
- Innenbereich
- Nach Spannungsnennwert
- Bis 15 kV
- 16 bis 25 kV
- Über 25 kV (einschl. 36/40,5 kV)
- Nach Automatisierungsgrad
- Konventionell
- Smarte/motorisierte/digitale Ringkabelverteilung
- Nach Endnutzer
- Verteilungsnetzbetreiber
- Industrieanlagen
- Gewerbliche und Wohninfrastruktur
- Erneuerbare Energien und Mikronetze
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Spanien
- Nordische Länder
- Russland
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- ASEAN-Länder
- Übriger Asien-Pazifik-Raum
- Südamerika
- Brasilien
- Argentinien
- Kolumbien
- Übriges Südamerika
- Naher Osten und Afrika
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Südafrika
- Ägypten
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktbemessung und Validierung
Sekundärforschung
Die Sekundärforschung beginnt mit der Kartierung des Nachfragepools und des technischen Einsatzbereichs von RMUs in Verteilnetzen und grenzt sich dann auf den als Neuanlagenumsatz erfassten Wert ein. Öffentliche Quellen wie die International Energy Agency (Netzinvestitions- und Elektrifizierungstrends), die U.S. Energy Information Administration (Stromdaten), Eurostat (Energie- und Infrastrukturindikatoren) und die Weltbank (Zugangs- und Infrastrukturausgaben-Proxys) werden zur Verankerung der Makrorichtung genutzt.
Wir prüfen zudem Netzcodes und politische Dokumente sowie Einreichungen von Versorgungsunternehmen und Herstellern, Investorenpräsentationen und seriöse Fachpresse, um Bestellzyklen und Produktverschiebungen wie SF6-freie Designs zu verstehen. Wo verfügbar, nutzen wir kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Patentdatenbanken sowie eine Datenbank auf Sendungsebene für Import/Export, um Produktaktivität und Zeitpunkte zu überprüfen. Diese Liste ist nicht abschließend, und für die Datenerfassung, Validierung und Klärung wurden weitere Quellen herangezogen.
Primärinterviews und Umfragen
Primärarbeit wird genutzt, um zu prüfen, was RMU-Umsätze in der Praxis tatsächlich umfassen, wobei wir uns auf Preisgestaltung, Lieferzeiten, Verschiebungen im Isolationsmix und Ausschreibungsverhalten konzentrieren, die aus öffentlichen Berichten nicht offensichtlich sind. Wir sprechen mit einer Bandbreite von Teilnehmern wie OEM-Vertriebsteams, Beschaffungs- und Verteilnetzplanungsmitarbeitern von Versorgungsunternehmen, EPC-Auftragnehmern und unabhängigen Servicepartnern und validieren die Muster anschließend über APAC, EMEA und Amerika, damit keine Region das Modell übermäßig beeinflusst.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 38% | CXOs: 13% | APAC: 43% |
| Mid-Tier: 45% | Funktions-/Bereichsleiter: 34% | EMEA: 36% |
| Kleinere Akteure: 17% | Manager: 53% | Amerika: 21% |
Marktbemessung & -prognose
Die Bemessung beginnt nachfrageseitig, wobei Signale zum Ausbau der Verteilnetze genutzt werden, um den wahrscheinlichen RMU-Bedarf nach Geografie zu rekonstruieren, gefolgt von einer Anpassung für Ersatzbedarf in alternden Netzen. Das Ergebnis wird anschließend durch selektive Top-Down- und Bottom-Up-Prüfungen bestätigt, etwa durch stichprobenweise erhobene durchschnittliche Verkaufspreise (ASP) nach Isolationstyp, multipliziert mit den erwarteten Stückzahlen, sowie Plausibilitätsprüfungen anhand der in Unternehmenseinreichungen offengelegten Umsatzexposition der Lieferanten.
Die Modelleingaben umfassen die Richtung der Mittelspannungs-Verteilungsinvestitionen (Capex), die Aktivität beim Ausbau von Umspannwerken und Abgängen, Urbanisierungs- und Elektrifizierungsindikatoren, Verschiebungen im Technologiemix (SF6 gegenüber Alternativen) sowie die Ausschreibungshäufigkeit bei Versorgungs- und Infrastrukturprojekten. Da RMUs in Projektzyklen beschafft werden, nutzen wir Szenarioanalysen, um schnellere und langsamere Pfade der Netzinvestition abzubilden. Die endgültige Prognose ist an das angeglichen, was Primärexperten als realistische ASP-Entwicklung und Übernahmezeitpunkt betrachten. Wo die Anbieterabdeckung oder die Sichtbarkeit auf Länderebene begrenzt ist, werden diese Bereiche mit Proxy-Verhältnissen aus ähnlichen Netzausbauprofilen aufgefüllt und in Interviews erneut überprüft, bevor die Gesamtwerte finalisiert werden.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse werden anhand unabhängiger Signale wie Netzinvestitionstrends, angekündigter Versorgungsprogramme und Handelsaktivitätsmuster überprüft. Wir achten auf starke Jahr-über-Jahr-Sprünge, die nicht zu typischen Beschaffungszyklen passen. Wenn Abweichungen nach Region oder Isolationsmix auftreten, werden die Annahmen überprüft, und bei Bedarf werden Befragte erneut kontaktiert, um zu bestätigen, was sich geändert hat und wann.
Jede Schätzung durchläuft eine mehrstufige Analystenprüfung, damit Definitionen, Währungsbehandlung und Jahresabstimmung konsistent bleiben. Berichte werden jährlich aktualisiert, und bei wesentlichen politischen oder angebotsseitigen Änderungen erfolgen Zwischenaktualisierungen. Vor der Auslieferung führen wir einen erneuten Durchlauf durch, um die neuesten öffentlichen Veröffentlichungen und bestätigten Marktsignale abzubilden.
Vergleich der Marktgröße für Ringkabelstationen von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte RMU-Marktwerte unterscheiden sich häufig, weil die Produktabgrenzung nicht einheitlich gehandhabt wird und weil Preisgestaltung, Währungszeitpunkte und Prognosestartpunkte nicht aufeinander abgestimmt sind. Unterschiede zeigen sich auch, wenn sich eine Schätzung stärker auf Lieferungen oder breite Schaltanlagen-Gesamtsummen stützt, während eine andere versucht, ausschließlich als Neuanlagen verkaufte RMUs zu isolieren.
Die Hauptlücke ergibt sich daraus, ob Nachrüstarbeiten, Ersatzteile und Serviceumsätze eingeschlossen sind, und wie die Mittelspannungsabdeckung definiert wird, da manche Quellen benachbarte Schaltanlagenkategorien in einer Zahl vermischen. Einige Schätzungen verwenden zudem eine einheitliche globale ASP-Kurve, ohne zu validieren, wie sich Isolationsmix und regionale Ausschreibungspreise über die Zeit verändern, was die Gesamtsumme je nach gewähltem Jahr aufblähen oder verringern kann.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 3,08 Mrd. USD (2026) | |
| Branchennachrichtenagentur A | 2,50 Mrd. USD (2024) | Verwendet ein früheres Basisjahr und trennt den Umsatz aus neuen RMU-Anlagen nicht klar von benachbarten Schaltanlagenbereichen, was die Gesamtwerte verzerren kann, wenn die Nachrüstaktivität hoch ist. |
| Branchendatenanbieter B | 1,77 Mrd. USD (2023) | Verankert an einem historischen Basisjahr mit einem abweichenden Aktualisierungszyklus und gemischter Verwendung von Wert- und Volumendarstellung, was die aktuelle Preisgestaltung und den jüngsten Übergang zu SF6-freien Produkten unterschätzen kann. |
Die Spanne spiegelt vor allem Entscheidungen zum Anwendungsbereich und zum Zeitpunkt wider und nicht eine einzige richtige oder falsche Zahl. Die Hauptlücke ergibt sich aus dem Ausschluss von Nachrüstpaneelen, reinen Ersatzteilverkäufen und Aftersales-Serviceumsätzen, einer von Mordor Intelligence angewandten Abgrenzung, damit der Wert die Nachfrage nach neuen RMU-Anlagen widerspiegelt, die sich auf Netzausbau- und Ersatzzyklen zurückführen lässt.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für Ringkabelverteilungen und welches Wachstum wird erwartet?
Die Marktgröße für Ringkabelverteilungen beträgt im Jahr 2026 USD 3,08 Milliarden und wird voraussichtlich bis 2031 auf USD 4,26 Milliarden wachsen, mit einer CAGR von 6,72 %.
Welche Dielektrikum-Technologie gewinnt am schnellsten Marktanteile?
Feststoff- und andere SF₆-freie Designs werden voraussichtlich mit einer CAGR von 9,5 % wachsen, aufgrund des europäischen F-Gas-Verbots und der freiwilligen nordamerikanischen Einführung.
Warum wachsen Innenraum-Ringkabelverteilungen schneller als Außengeräte?
Städtische Grundstückspreise und Untererdungsvorschriften veranlassen Versorgungsunternehmen, kompakte Innenraum-Ringkabelverteilungen zu wählen, die bis 2031 voraussichtlich jährlich mit 8,4 % wachsen werden.
Wie beeinflussen erneuerbare Energien die Nachfrage nach Ringkabelverteilungen?
Solar-, Wind- und Batteriespeicheranlagen im Versorgungsmaßstab benötigen Mittelspannungs-Sammelkreise; dieses Endnutzersegment wächst am schnellsten mit einer CAGR von 8,8 %.
Welche Regionen führen bei künftigen Installationen von Ringkabelverteilungen?
Asien-Pazifik führt mit 43,2 % des Umsatzes 2025 und hält die höchste regionale CAGR von 8,4 %, angetrieben durch die Netzmodernisierungsbudgets Chinas und Indiens.
Wer sind die wichtigsten Lieferanten von Ringkabelverteilungen heute?
ABB, Schneider Electric, Siemens, Eaton und Larsen & Toubro halten rund 55 % des weltweiten Umsatzes, während CHINT und TGOOD in Schwellenmärkten vorrücken.
Seite zuletzt aktualisiert am:


