
Thiochemikalien-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
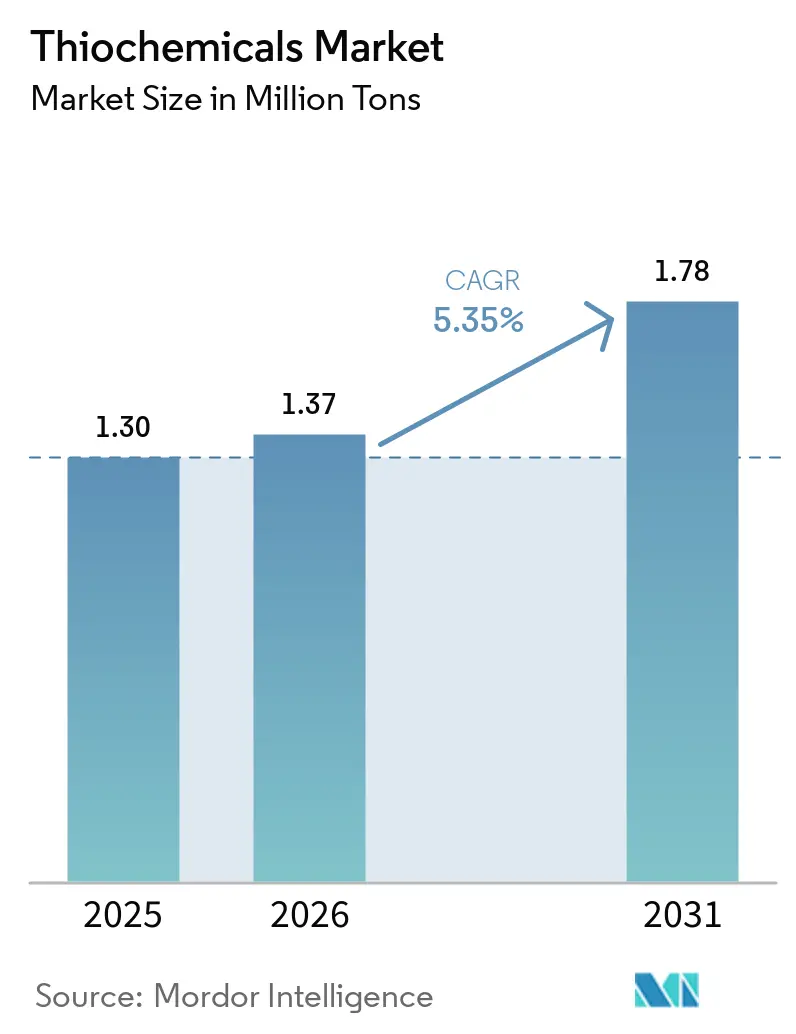
| Marktvolumen (2026) | 1.37 Millionen Tonnen |
| Marktvolumen (2031) | 1.78 Millionen Tonnen |
| Wachstumsrate (2026 - 2031) | 5.35 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
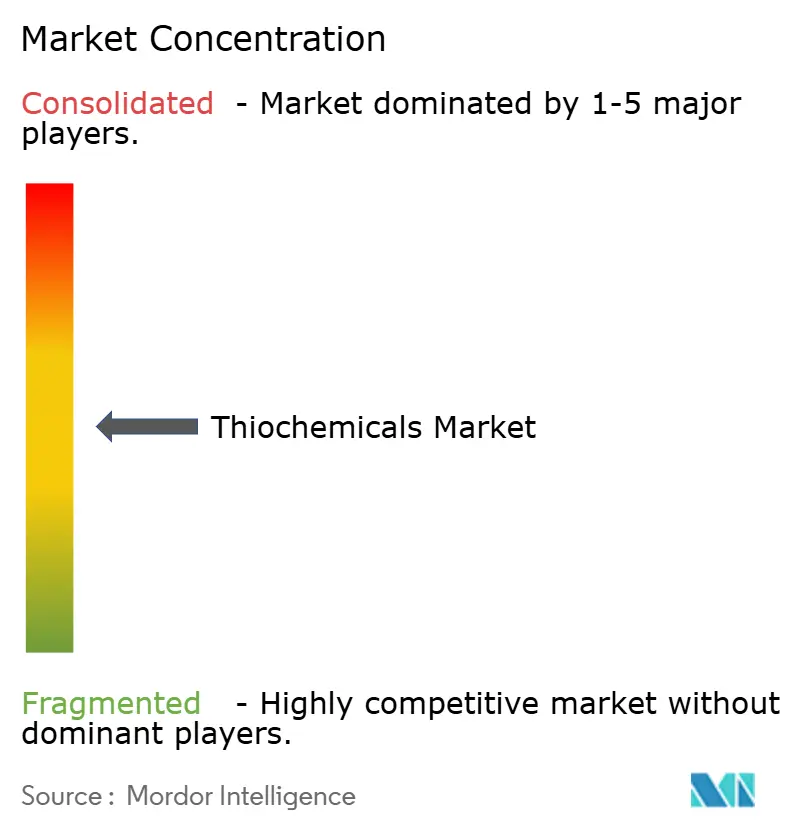
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Thiochemikalien-Marktanalyse von Mordor Intelligence
Die Thiochemikalien-Marktgröße im Jahr 2026 wird auf 1,37 Millionen Tonnen geschätzt, ausgehend vom Wert des Jahres 2025 von 1,30 Millionen Tonnen, mit Prognosen für 2031 von 1,78 Millionen Tonnen, was einem Wachstum von 5,35 % CAGR über den Zeitraum 2026–2031 entspricht. Starker Proteinkonsum, eine stetige Nachfrage nach Raffinerie-Katalysatoren und aufkommende Anwendungen als Lösungsmittel in Batterien in Batteriequalität sind die wesentlichen Wachstumsvektoren, die den Thiochemikalien-Markt stützen. Die zunehmende Modernisierung der Nutztierhaltung in Asien-Pazifik, Raffinerieaufrüstungen zur Einhaltung der Grenzwerte für ultraschwefelarmen Diesel sowie die steigende Nutzung von hochreinem Dimethylsulfoxid in der Elektronikfertigung bilden gemeinsam die Grundlage für die positive Entwicklung des Marktes. Integrierte Produzenten setzen proprietäre Technologien ein und erweitern regionale Kapazitäten, um die Schwefel-Rohstoffversorgung zu sichern, Kosten zu optimieren und die Kundenbindung in den Bereichen Tierernährung, Raffination und Elektronik zu vertiefen. Regulatorischer Druck für sicherere Sulfidierungsmittel, verbunden mit Innovationen in biobasierten Verfahren, eröffnet neue Chancen und erhöht gleichzeitig die Compliance-Ausgaben. Die Widerstandsfähigkeit der Lieferkette, insbesondere bei der Beschaffung von elementarem Schwefel, ist daher zu einem entscheidenden Differenzierungsmerkmal für den langfristigen Erfolg im Thiochemikalien-Markt geworden.
Wichtigste Erkenntnisse des Berichts
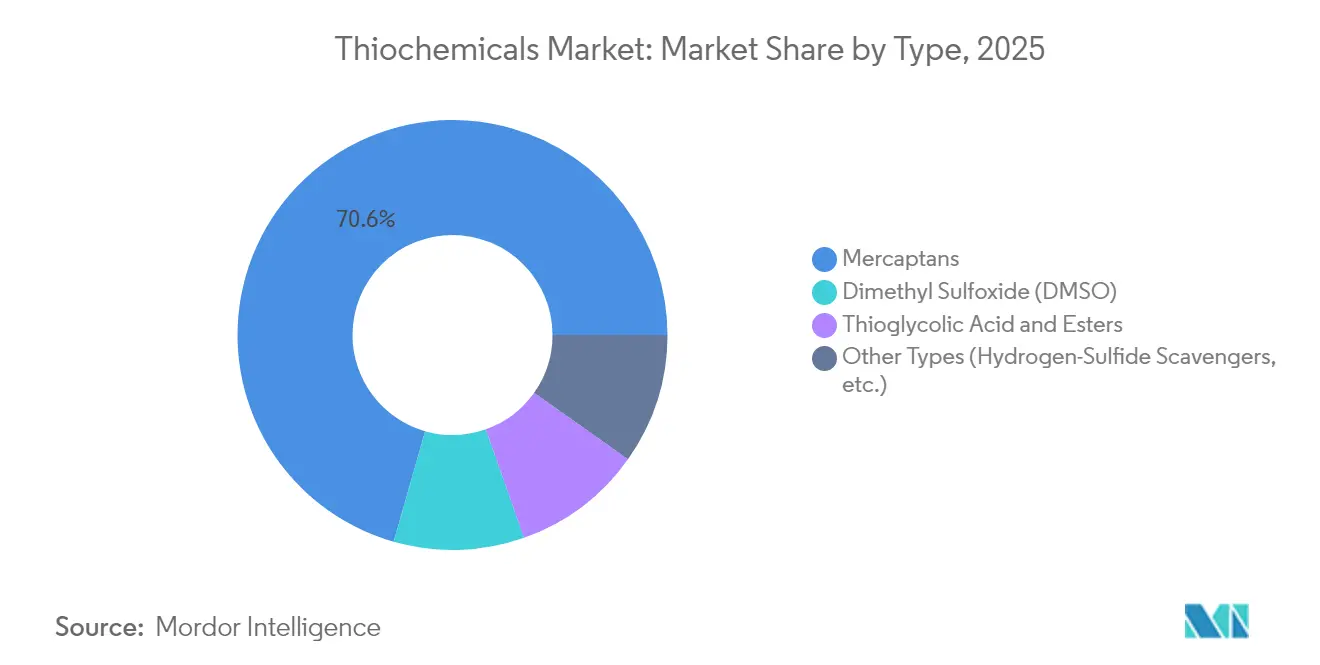
- - Nach Produkttyp führten Mercaptane mit einem Thiochemikalien-Marktanteil von 70,59 % im Jahr 2025 und werden voraussichtlich bis 2031 mit einem CAGR von 5,62 % wachsen.
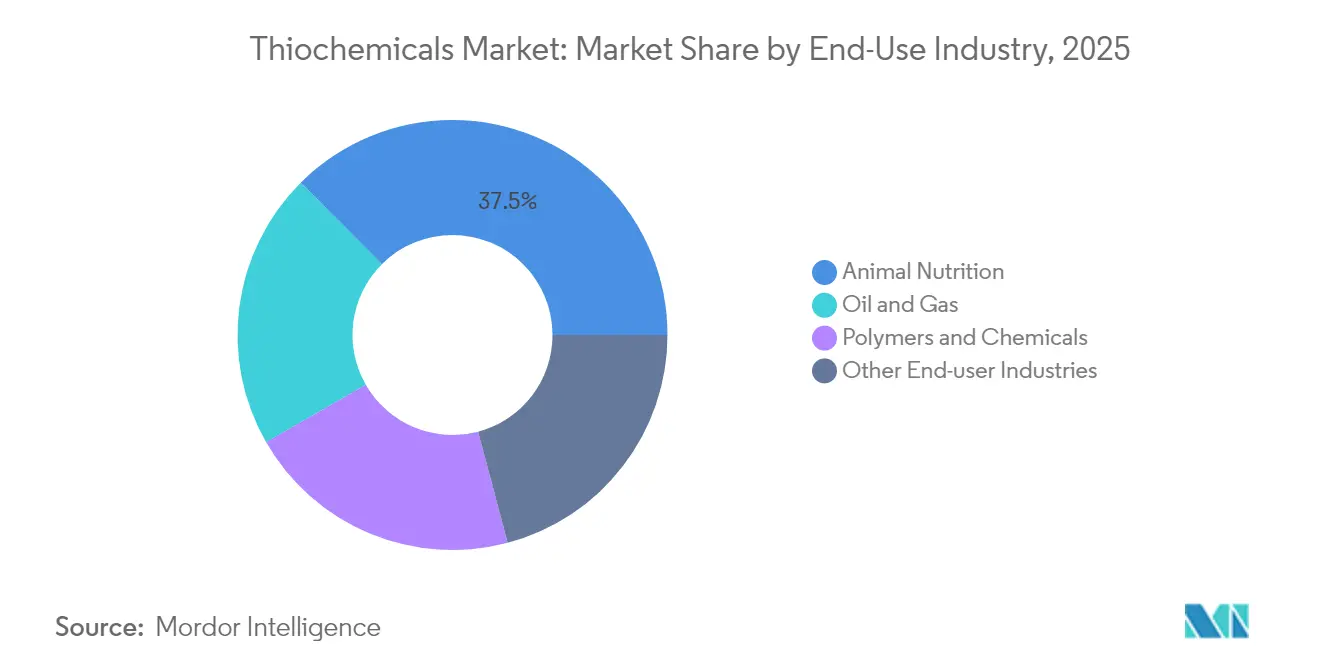
- - Nach Endverbrauchsbranche entfiel auf die Tierernährung im Jahr 2025 ein Anteil von 37,48 % an der Thiochemikalien-Marktgröße, und es wird erwartet, dass sie bis 2031 mit einem CAGR von 6,44 % wächst.
- - Nach Geografie hielt Asien-Pazifik im Jahr 2025 einen Anteil von 38,55 % am Thiochemikalien-Markt und wird voraussichtlich den schnellsten regionalen CAGR von 6,33 % bis 2031 verzeichnen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Methionin-Nachfrage von industriellen Tierfutterproduzenten | +1.80% | Global, mit Asien-Pazifik und Nordamerika als führende Regionen | Mittelfristig (2–4 Jahre) |
| Zunehmende Verwendung von Dimethyldisulfid als Sulfidierungsmittel für Raffinerie-Katalysatoren | +1.20% | Global, konzentriert in den wichtigsten Raffinerieregionen | Langfristig (≥ 4 Jahre) |
| Einsatz von Thiochemikalien in Hochleistungsbatterien | +0.90% | Asien-Pazifik als Kern, Ausweitung auf Nordamerika und EU | Langfristig (≥ 4 Jahre) |
| Wachsende Verwendung von Thiochemikalien in der Methioninproduktion | +0.70% | Global, Schwerpunkt auf integrierten Produktionszentren | Mittelfristig (2–4 Jahre) |
| Wachstum bei Entschwefelungskampagnen für ultraschwefelarmen Diesel | +0.60% | Nordamerika und EU, Ausweitung auf Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Methionin-Nachfrage von industriellen Tierfutterproduzenten
Globale Geflügel- und Aquakulturproduzenten skalieren hochwertige Futterformulierungen, die auf aus Thiochemikalien gewonnenem Methionin basieren, und stimulieren damit zusätzliche Kapazitätsinvestitionen im Thiochemikalien-Markt. Evonik Industries betreibt integrierte Zentren in Antwerpen, Mobile und Singapur mit einer Gesamtkapazität von über 700.000 t pro Jahr, was die Kapitalintensität unterstreicht, die mit diesem Nachfrageanstieg verbunden ist. Das Konsumwachstum ist in Asien-Pazifik am ausgeprägtesten, wo Einkommen und Proteinaufnahme parallel zur Konsolidierung kommerzieller Betriebe steigen. Wissenschaftliche Bewertungen zeigen, dass DL-Methionin den Leberstoffwechsel und oxidativen Stress verbessert, während L-Methionin die Gewichtszunahme bei Broilern beschleunigt, was differenzierte Additivnischen schafft, die Premiumpreise unterstützen. Integrierte Thiochemikalien-zu-Methionin-Komplexe senken Logistikkosten, verringern die Volatilität bei Schwefelinputs und schützen Margen, was führende Produzenten dazu veranlasst, Rückwärtsintegrationsstrategien zu stärken. Folglich stellt der anhaltende Methionin-Durchsatz sicher, dass der Thiochemikalien-Markt eine robuste Nachfragebasis beibehält, während die Futtermittelindustrien hochskalieren.
Zunehmende Verwendung von Dimethyldisulfid als Sulfidierungsmittel für Raffinerie-Katalysatoren
Raffinerien bevorzugen zunehmend Dimethyldisulfid (DMDS) zur Aktivierung von Hydrotreating-Katalysatoren, da es volumetrisch mehr Schwefel mit weniger Sicherheitsbedenken als Schwefelwasserstoff liefert, was mit den Normen zum Arbeitnehmerschutz und den Anforderungen des Dauerbetriebs übereinstimmt. Technische Bewertungen zeigen, dass DMDS-basierte Exact-S-Qualitäten die katalytische Aktivität schnell steigern und gleichzeitig die Handhabung gefährlicher Stoffe minimieren, sodass Raffinerien strengere Kraftstoffschwefelgrenzwerte einhalten können. Der globale Wandel hin zu ultraschwefelarmem Diesel beschleunigt diesen Substitutionstrend, insbesondere in Nordamerika, dem Nahen Osten und aufstrebenden asiatischen Raffineriezentren, die Kapazitätserweiterungen durchlaufen. Auf ScienceDirect veröffentlichte Forschungsergebnisse bestätigen, dass DMDS-sulfidierte Katalysatoren unter tiefen Entschwefelungsbedingungen die mit H₂S-Vorsulfidierung erzielte Leistung erreichen oder übertreffen. Die Co-Verarbeitung von erneuerbarem Diesel stärkt die DMDS-Nachfrage weiter, da gemischte Einsatzstoffe vielseitige Sulfidierungsmittel erfordern, die Katalysatoren stabilisieren können, die oxygenierten Verbindungen ausgesetzt sind. Insgesamt stellen diese betrieblichen Vorteile ein dauerhaftes DMDS-Volumenwachstum innerhalb des breiteren Thiochemikalien-Marktes sicher.
Einsatz von Thiochemikalien in Hochleistungsbatterien
Dimethylsulfoxid (DMSO) weist eine wünschenswerte Solvatisierungskraft, thermische Stabilität und niedrige Viskosität auf – Eigenschaften, die die Entladekapazität und Zykluslebensdauer in Lithium-Sauerstoff- und Zink-Luft-Batteriechemien erhöhen. Eine 5%ige DMSO-Elektrolytzugabe erhöhte die Zinkausnutzung und unterdrückte gleichzeitig die Passivierung in Flussbatteriezellen, was ein klares Potenzial für netzgekoppelte Speicherlösungen signalisiert. Gleichzeitig bestellen Halbleiterhersteller hochreines DMSO in Elektronikqualität mit einer Reinheit von über 99,99 % für TFT-LCD- und Ätzprozesse, was den Lieferanten höhere Margen bietet. Das Wachstum bei Elektrofahrzeugflotten und stationären Speicheranlagen wird voraussichtlich die Nachfrage nach Speziallösungsmitteln steigern, insbesondere in Asien-Pazifik, wo sich Batterie-Gigafabriken konzentrieren. Produzenten verbessern daher Reinigungslinien und führen strenge Kontaminationskontrollen ein, was eine Premium-Produktkategorie innerhalb des Thiochemikalien-Marktes schafft. Aufkommende Festkörper- und schwefelreiche Kathodendesigns deuten ebenfalls auf breitere Anwendungsfälle für Thiochemikalien hin und positionieren Lieferanten für attraktive langfristige Chancen.
Wachsende Verwendung von Thiochemikalien in der Methioninproduktion
Die industrielle Methioninsynthese ist auf Methylmercaptan und verwandte Zwischenprodukte angewiesen, was Unternehmen dazu veranlasst, zusammenhängende Produktionseinheiten zu entwickeln, die elementaren Schwefel bis zum endgültigen Aminosäureoutput umwandeln[1]American Chemical Society, "Integrierte Methionin-Herstellungsrouten," acs.org . Wissenschaftler verfeinern biobasierte Verfahren, indem sie Glycerin und andere erneuerbare Rohstoffe in Thiochemikalien-Einsatzstoffe umwandeln, was Dekarbonisierungsziele unterstützt und gleichzeitig die Abhängigkeit von volatilen Schwefelmärkten verringert. Technisch entwickelte mikrobielle Systeme haben kürzlich L-Cystein-Titer von über 33,8 g L-¹ erreicht, was Perspektiven für enzymatische Kaskaden schafft, die sich nahtlos in klassische Methioninwerke integrieren lassen. Diese Innovationen könnten Rohstoffpreisschwankungen dämpfen und gleichzeitig den ökologischen Fußabdruck der großtechnischen Aminosäureproduktion verringern. Frühe Einsätze bleiben bescheiden, unterstreichen jedoch die dynamische Entwicklung, die den Thiochemikalien-Markt technologisch lebendig und zunehmend nachhaltig hält.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Toxizität und Kosten für das Geruchsmanagement | -0.80% | Global, mit strengerer Durchsetzung in entwickelten Märkten | Kurzfristig (≤ 2 Jahre) |
| Volatilität der Elementarschwefelpreise | -0.60% | Global, kostenempfindliche Anwendungen am stärksten betroffen | Kurzfristig (≤ 2 Jahre) |
| Konzentrisierungsrisiko bei Produzenten, das Versorgungsschocks verursacht | -0.40% | Global, Asien-Pazifik-Lieferketten am anfälligsten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Toxizität und Kosten für das Geruchsmanagement
Thiochemikalien besitzen starke Gerüche und Toxizitätsprofile, die Produzenten dazu verpflichten, in Eindämmung, Wäscher und spezialisierte Handhabungsinfrastruktur zu investieren, was die Betriebskosten erhöht. Die Änderungen des U.S. EPA-Risikomanagementprogramms von 2024 erhöhen die jährlichen Compliance-Ausgaben für Anlagen zur Herstellung synthetischer organischer Chemikalien um 256,9 Millionen USD bei einem Diskontsatz von 3 %, eine Belastung, die von mehreren Thiochemikalienanlagen getragen wird[2]Bundesregister, "Anforderungen zur Verhütung von Unfallfreisetzungen," federalregister.gov . Patentierte geruchsadsorbierende Kartuschen und Membran-Bioreaktoren, die auf eine 100%ige DMSO-Entfernung abzielen, demonstrieren verfügbare Lösungen, doch erfordern diese Technologien erhebliche Kapitalaufwendungen und technische Aufsicht. Halbleiterfabriken in Taiwan und Südkorea setzen aerobe Membranreaktoren ein, die auf DMSO-haltige Abwasserströme zugeschnitten sind, was zeigt, dass Endmärkte auch strengere Einleitungskriterien in der Lieferkette weitergeben. Erhöhte Umweltprüfung kann den Wandel hin zu geruchsarmen Formulierungen beschleunigen, wird aber wahrscheinlich die kurzfristige Produktionsausweitung in Altanlagen einschränken und das kurzfristige Wachstum des Thiochemikalien-Marktes dämpfen.
Volatilität der Elementarschwefelpreise
Die Spotpreise für elementaren Schwefel haben sich im Jahr 2024 mehr als verdreifacht und stiegen in bestimmten Häfen von 69 USD t-¹ auf 216 USD t-¹, angetrieben durch Raffineriewartungsausfälle und eine Erholung der Düngemittelnachfrage[3]U.S. Geological Survey, "Schwefel-Mineralrohstoffzusammenfassung," usgs.gov . Bahnunterbrechungen in Westkanada schränkten die Exporte ein, verknappten das Angebot und erhöhten die Kosten für Mercaptananlagen an der US-Golfküste, die auf importierten Schwefel angewiesen sind. Da die Schwefelbeschaffung bis zu 25 % der Barkosten für Methylmercaptan-Produzenten ausmachen kann, komprimieren Preisspitzen die Margen und erschweren Vertragsverhandlungen mit Tierfutter- und Raffinierungskunden. Einige integrierte Akteure sichern die Volatilität durch langfristige Raffinerie-Abnahmeverträge ab, doch kleinere, eigenständige Thiochemikalienunternehmen sind stärker exponiert. Solche Schwankungen führen zu Unsicherheit bei der Kapitalplanung und können Debottlenecking-Projekte verzögern, was einen milden, aber anhaltenden Bremseffekt auf den Thiochemikalien-Markt in kostenempfindlichen Anwendungen ausübt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
Mercaptane behaupten MarktführerschaftMercaptane hielten im Jahr 2025 einen Marktanteil von 70,59 % am Thiochemikalien-Markt, was auf ihre zentrale Bedeutung bei der Synthese von Dimethyldisulfid und der Methionin-Herstellung zurückzuführen ist. Das Segment wuchs parallel zur Inbetriebnahme neuer asiatischer Raffinerien und Futtermittelbetriebe, die auf zuverlässige Versorgung mit Methylmercaptan und Ethanthiol angewiesen sind. DMDS bleibt das Referenz-Sulfidierungsmittel, da es pro Masseneinheit einen hohen Schwefelgehalt sicher bereitstellt und die Stillstandszeiten bei der Katalysatoraktivierung verkürzt. Kunden in Großraffinerien im Nahen Osten erteilen Großaufträge Jahre im Voraus, was integrierten Mercaptan-DMDS-Produzenten einen planbaren Durchsatz sichert. Fortschritte bei kontinuierlichen Mercaptan-Oxidationsreaktoren haben zudem die Ausbeuten verbessert, die variablen Kosten gesenkt und stützen eine CAGR-Prognose von 5,62 % für Mercaptane bis 2031. Weiteres Aufwärtspotenzial könnte aus Bio-Mercaptan-Initiativen entstehen, die eine Verringerung der Kohlenstoffintensität versprechen und Lieferanten in Regionen mit aufkommenden Kohlenstoffgrenzmechanismen einen Marketingvorteil verschaffen.
Dimethylsulfoxid hält nach Volumen einen bedeutenden Anteil am Thiochemikalien-Markt. Hersteller von Unterhaltungselektronik fordern mittlerweile höhere Reinheitsgrade, bei denen Metallionen auf unter 100 ppt begrenzt sind, was Produzenten dazu veranlasst, Doppeldestillationskolonnen und Edelstahlsysteme zu installieren, die Kontaminationen verhindern. Auch die sichere Beschaffung von pharmazeutischem DMSO für die Kryokonservierung und onkologische Formulierungen nimmt in Europa zu und verbreitert die Anwendungsvielfalt. Thioglykolsäure und deren Ester behalten stabile, wenn auch Nischenrollen in Haarpflegekosmetika, PVC-Wärmestabilisatoren und der Photoresist-Entfernung in der Mikroelektronik. Weitere Nebenchemikalien wie Polysulfide und Thiazole decken die Kautschukvulkanisation und die H₂S-Entschwefelung im Ölfeld ab und bieten innovativen Unternehmen, die sich auf kundenspezifische Synthese einlassen, ergänzende, margenstarke Einnahmequellen.


Nach Endverbrauchsbranche:
Tierernährung führt das Wachstum anDie Tierernährung dominierte mit einem Anteil von 37,48 % an der Thiochemikalien-Marktgröße im Jahr 2025, da Integratoren immer größere Methioninkomplexe angrenzend an Mercaptaneinheiten in Asien und Nordamerika errichten. Mais- und Sojaschrotdiäten enthalten nicht ausreichend Methionin, was Futtermittelformulierern dazu veranlasst, synthetische Formen in kontrollierten Mengen zu dosieren, die die Futterverwertungsquoten optimieren. Der steigende Konsum von Geflügelfleisch in Indonesien, Mexiko und Ägypten treibt ein stetiges Volumenwachstum an, während der Wechsel der Aquakultur zu pflanzlichem Protein den Methioninbedarf intensiviert, um die Leistung von Fischmehl zu erreichen. Forscher veröffentlichen weiterhin Belege für signifikante Verbesserungen bei Körpergewichtszunahme und antioxidativem Status, wenn DL-Methionin oder Hydroxy-Analogon-Methionin in einer Menge von 0,15–0,20 % des Rationengewichts zugegeben wird. Die aggregierte Methioninnachfrage stützt daher eine widerstandsfähige Basis für die Gesamtvolumina des Thiochemikalien-Marktes.
Im Öl- und Gassektor spielen DMDS, Polysulfide und sulfurierte Additive eine entscheidende Rolle. Diese Substanzen helfen, Korrosion zu bekämpfen, einen ausgewogenen Schwefelgehalt aufrechtzuerhalten und Katalysatoren zu stabilisieren, insbesondere bei der Verarbeitung von schwerem Reformat. Globale Kapazitätserweiterungen beim Hydrotreating werden eine erhebliche Nachfrage nach Sulfidierungsmitteln aufrechterhalten, insbesondere im Rahmen des aufstrebenden Strebens nach sauberen Kraftstoffen in Asien-Pazifik. Polymer- und Chemieanwendungen nutzen Thiochemikalien als Kettenübertragungsmittel, Vulkanisationsbeschleuniger und Bausteine für hochbrechende Harze, die in Smartphone-Linsen verwendet werden. Elektronik, Halbleiterreinigung und Agrochemikalien weisen zusammen ein mittleres bis hohes einstelliges CAGR-Potenzial auf, angetrieben durch die Nachfrage nach hochreinen Lösungsmitteln und schwefelhaltigen Nährstofflösungen; diese Segmente liefern, obwohl sie in Gewichtseinheiten kleiner sind, attraktive Margen, die zur Produktspezialisierung ermutigen.
Geografische Analyse
APAC-Markt für Thiochemikalien
Asien-Pazifik hielt im Jahr 2025 einen Marktanteil von 38,55 % am Thiochemikalien-Markt und wird voraussichtlich bis 2031 mit einer CAGR von 6,33 % wachsen, angetrieben durch Fertigungskapazitäten und die Diversität der nachgelagerten Nachfrage. Chinas Ausbau der Raffineriekapazitäten in Kombination mit dem stark gestiegenen Geflügelaufkommen sichert beständige Mercaptan-Abnahmen, während lokale Elektronikmonteure hochwertige DMSO-Qualitäten für die LCD- und Speicherchip-Fertigung verbrauchen. Indiens Segment für Spezialchemikalien profitiert von globalen „China + 1”-Beschaffungsmodellen, die Investitionen in integrierte Methionin- und DMDS-Kapazitäten beschleunigen. Malaysia und Thailand ziehen multinationale Unternehmen für Hochleistungswerkstoffe an, die den Freihandelszugang und unterstützende politische Rahmenbedingungen schätzen, wodurch regionale Nachfrageknoten für Thiochemikalien ausgebaut werden.
Nordamerika-Markt für Thiochemikalien
Strenge Umweltstandards in Nordamerika, die schwefelarme Kraftstoffe mit extrem niedrigem Schwefelgehalt und fortschrittliche Geruchskontrollen vorschreiben, stärken die Marktposition der Region. Der American Chemistry Council erwartet bis 2033 ein Wachstum der inländischen Chemikaliannachfrage von 15 %, doch Kapazitätserweiterungen bleiben dahinter zurück, was eine stärkere Importabhängigkeit und Chancen für schrittweise Thiochemikalien-Expansionen impliziert. Die Golfküste beherbergt vertikal integrierte Thiochemikalien-Parks, die die regionale Methionin- und DMDS-Produktion beliefern und von reichlich vorhandenem, aus Schiefergas gewonnenem Wasserstoff sowie einer robusten Logistik profitieren. Kanadas Schwefelproduktion macht lokale Raffinerien zu strategischen Lieferanten für Mercaptan-Hersteller; jedoch stören Eisenbahnengpässe und Hafenkapazitätsbeschränkungen gelegentlich die Lieferströme, was zu Lagerbestandsstrategien veranlasst.
EMEA- und Südamerika-Markt für Thiochemikalien
Europa bleibt technologisch ausgereift und ökologisch fortschrittlich, fördert die Forschung zu biobasierten Thiochemikalien und belegt Emissionen mit Auflagen. Arkema mit Sitz in Frankreich entwickelt Vultac-Schwefeldonatoren für Spezialkautschukmärkte, die Premium-Reifenmarken beliefern. Deutsche Chemie-Cluster lenken Mittel in Kreislaufwirtschaftsprojekte, die sich auf die Umwandlung von Abfallstoffen in Schwefel und kohlenstoffneutraler Prozesswärme konzentrieren – Initiativen, die die regionalen Versorgungsstrukturen grundlegend verändern könnten. Südamerika sowie der Nahe Osten und Afrika machen gemeinsam heute weniger als 10 % des globalen Handels aus; dennoch deuten Raffineriemodernisierungen in Brasilien und die petrochemische Diversifizierung in Saudi-Arabien auf künftige Chancen im Thiochemikalien-Markt hin, da sich lokale Lieferketten weiterentwickeln und die Umweltauflagen verschärfen.
Wertschöpfungskettenanalyse
Bei Thiochemikalien beginnen die Rohstoffe mit elementarem Schwefel und rückgewonnenem Schwefelwasserstoff, die zu Futtermittel-Mercaptanen und verwandten Zwischenprodukten verarbeitet werden. Die Volatilität der Schwefelpreise laut USGS 2024 hat die Aufmerksamkeit für die Rohstoffsicherheit geschärft und Hersteller dazu bewegt, Schwefelströme enger zu integrieren und längerfristige Abnahmevereinbarungen zu treffen, um Störungen und Preisspitzen zu reduzieren. Nachgelagert sind spezialisierte Logistik und Lagerung erforderlich, da Geruch, Toxizität und Gefahrenklassifizierungen die Transportanforderungen bestimmen, wobei dedizierte Lieferungen und regionale Lagerhaltung die Nachfrage in der Tierernährung, der Raffinerie-Sulfidierung und Elektronik-Pharma-Anwendungen unterstützen.
Die wichtigsten Engpässe liegen tendenziell in der Verfügbarkeit von elementarem Schwefel und Schwankungen der Rückgewinnungsraten in Raffinerieströmen. Diese Bedingungen können das Angebot für nicht integrierte Hersteller verknappen und den Betriebskapitalbedarf entlang der Kette erhöhen.
Wettbewerbslandschaft
Der Thiochemikalien-Markt bleibt mäßig fragmentiert. Integrierte Großunternehmen nutzen proprietäres Mercaptan-Oxidations-Know-how, eigene Schwefelversorgung und Produktportfolios für mehrere Anwendungen, um ihre Preissetzungsmacht zu erhalten. Arkemas jüngste Debottlenecking-Investition von 100 Millionen USD im Werk Beaumont wird die DMDS-Kapazität um 30 % erhöhen und die Vorlaufzeiten für nordamerikanische Raffinerien verkürzen. Chevron Phillips Chemical betont Kreislaufwirtschaftsverpflichtungen, die bei Raffinieriekunden Anklang finden, die Scope-3-Emissionsreduzierungen anstreben, und sichert langfristige Lieferverträge, die durch die Sicherheitsauszeichnungen des American Chemistry Council von 2024 anerkannt wurden.
Der Wettbewerb manifestiert sich durch kontinuierliche Prozessoptimierung, wertschöpfende technische Dienstleistungen und gemeinsame Kundenentwicklungsprogramme. Patentanmeldungen offenbaren Durchbrüche wie enzymgestützte Mercaptanproduktion, die möglicherweise katalytische Effizienzen von über 100.000 M-¹ s-¹ liefert, was die Energieintensität drastisch senken und schrittweise Kosteneinsparungen erzielen könnte. Kleinere Innovatoren konzentrieren sich auf Nischenformulierungen wie DMSO in Lithiumqualität und Bio-Thiole aus der Fermentation und zielen auf Endverbraucher ab, die bereit sind, Aufschläge für Nachhaltigkeit oder Reinheit zu zahlen. Fusionen und Übernahmen konzentrieren sich auf geografische Lückenfüllungen und Rohstoffsicherheit. Insgesamt definieren Produktqualität, regulatorische Compliance und Optionalität bei der Schwefelrohstoffversorgung weiterhin den Wettbewerbsvorteil.
Marktführer der Thiochemikalien-Branche
Arkema
BRUNO BOCK
Chevron Phillips Chemical Company LLC.
Daicel Corporation
Toray Fine Chemicals
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Thiochemikalien-Markt
- Arkema
- BRUNO BOCK
- Chevron Phillips Chemical Company LLC.
- Daicel Corporation
- Dr. Spiess Chemische Fabrik
- Hebei Yanuo Bioscience
- KIP Chemicals
- Merck KGaA
- Taizhou Sunny Chemical Co., Ltd.
- TCI Chemicals
- Toray Fine Chemicals
- WEIFANG YI HUA CHEMICAL CO., LTD.

Marktchancen und Zukunftsaussichten
Chancenclusters bilden sich rund um die engere Integration von Schwefel-Rohstoffzugang und Mercaptan-Produktion sowie nachgelagerte Methionin- oder DMDS-Lieferketten, mit einer besonderen Konzentration des Kapazitätsausbaus im asiatisch-pazifischen Raum. Angesichts der Rolle von Mercaptanen bei der Nachfrage und des großen Anteils der Tierernährung zielen Investitionen zur Sicherung des Rohstoffzugangs und zur Verbesserung von Reinigung und Lieferung an den Anlagen auf wichtige Durchsatz- und Margenhebel ab.
Eine zweite Lücke entsteht bei hochreinen Qualitäten und technischer Unterstützung vor Ort für Anwendungen, die eine engere Prozesskontrolle erfordern, einschließlich DMSO in Elektronikqualität und anderer sensibler Umgebungen. Gleichzeitig führt der regulatorisch getriebene Druck zur Verbesserung von Handhabung und Sicherheit zu mehr Prozessverbesserungen und Lieferantenqualifizierungen. Die Volatilität der Preise für elementaren Schwefel im Jahr 2024 unterstreicht die Bedeutung langfristiger Schwefel-Abnahmevereinbarungen und integrierter Beschaffungsstrategien und fördert differenziertere Vertragsgestaltung, regionale Lagerhaltung und Zuverlässigkeitsangebote.
Recent Industry Developments in Thiochemikalien-Markt
- April 2026: BRUNO BOCK gab bekannt, die Herstellung von Schwefelprodukten in seiner Anlage in Waterloo, New York, im zweiten Quartal 2026 einzustellen und den Standort im Rahmen einer umfassenderen Umstrukturierung in Nordamerika in ein regionales Vertriebszentrum umzuwandeln. Diese Verlagerung verschiebt den Unternehmensfokus hin zu Logistik und Kundenservice und verändert zugleich die regionale Angebotsdynamik für organische Schwefelverbindungen und Zwischenprodukte.
- Februar 2026: Arkema berichtete in seiner Investorenkommunikation zum Gesamtjahr 2025 über eine anhaltende Fokussierung auf disziplinierte Kapitalallokation und Kostenkontrolle und bekräftigte einen selektiven Investitionsansatz über sein Portfolio hinweg, das auch Thiochemikalien umfasst. Diese Haltung beeinflusst das Tempo und die Priorisierung von Kapazitäts- und Entflaschungsentscheidungen bei schwefelbasierten Spezialitäten angesichts volatiler Rohstoff- und Logistikbedingungen.
- August 2024: Der USGS berichtete über eine Volatilität der Schwefelpreise, wobei sich die Spotpreise an bestimmten Häfen im Jahr 2024 mehr als verdreifachten, was die Risiken in den Lieferketten für elementaren Schwefel verdeutlicht. Die Marktreaktion umfasste ein verstärktes Interesse an langfristigen Schwefel-Abnahmevereinbarungen und integrierten Beschaffungsstrategien zur Verbesserung der Versorgungssicherheit.


Thiochemikalien-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Thiochemikalien-Markt industrielle schwefelhaltige organische Chemikalien, die als Zwischenprodukte, Lösungsmittel und Leistungsadditive in den wichtigsten Endanwendungen verkauft werden. Die Ergebnisse werden als das in die Endmärkte gelieferte Materialvolumen in Tonnen gemessen.
Ausschlüsse aus dem Umfang: Wir schließen konzerninterne Werksübertragungen aus, die nicht als Markttransaktionen bepreist werden, sowie nachgelagerte Fertigformulierungen, bei denen Thiochemikalien nur ein geringfügiger Bestandteil sind.
Segmentierungsübersicht
- Nach Typ
- Mercaptane
- Dimethylsulfoxid (DMSO)
- Thioglykolsäure und Ester
- Andere Typen (Schwefelwasserstoff-Fänger usw.)
- Nach Endverbrauchsbranche
- Tierernährung
- Öl und Gas
- Polymere und Chemikalien
- Andere Endverbraucherbranchen (Elektronik und Halbleiterreinigung, Agrochemikalien usw.)
- Nach Geografie
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- ASEAN-Länder
- Übriges Asien-Pazifik
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Russland
- Nordische Länder
- Übriges Europa
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Südafrika
- Übriger Naher Osten und Afrika
- Asien-Pazifik
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk-Research-Phase beginnt mit dem Aufbau einer soliden Faktenbasis zu Schwefel- und petrochemischen Rohstoffen, Handelsbewegungen und Endverbrauchsaktivitäten. Wir beziehen uns auf öffentliche Quellen wie UN Comtrade für Import- und Exportströme, USGS für Schwefel- und verwandte Mineralstatistiken, nationale Statistikbehörden für die Industrieproduktion sowie Zoll- oder Hafenbehördenpublikationen, sofern verfügbar.
Um diese Signale in ein verwendbares Marktmodell zu übersetzen, sichten wir außerdem technische Literatur und Normen, die Produktionswege und typische Reinheitsgrade beschreiben, sowie Umwelt- und chemische Sicherheitsreferenzen von Organisationen wie der US-amerikanischen Umweltschutzbehörde (US EPA) und der Europäischen Chemikalienagentur (ECHA). Jahresberichte, Investorenpräsentationen und Pressemitteilungen von Unternehmen helfen dabei, Kapazitätserweiterungen, Stilllegungen und Anwendungsschwerpunkte zu validieren; ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und Nachrichten unterstützt die Gegenprüfung von Zeitplänen. Diese Liste ist nicht abschließend; während der Datenerhebung, Validierung und Klärung wurden viele weitere öffentliche Quellen herangezogen.
Primärinterviews und Umfragen
Primärforschung wird eingesetzt, um das zu bestätigen, was die Desk-Research-Signale nicht vollständig erklären können – insbesondere die Preislogik, Auslastungsraten und den tatsächlichen Verbrauch nach Anwendung. Wir sprechen mit Herstellern, Händlern und nachgelagerten Abnehmern in der Region Asien-Pazifik (APAC), Europa, Naher Osten und Afrika (EMEA) sowie in Nord- und Südamerika, damit Annahmen zu Qualitätsmix, Handelsanteilen und Anlagenauslastung anhand der tatsächlich gemeldeten Umsätze und Betriebsmuster der Unternehmen überprüft und angepasst werden können.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Oberste Ebene: 30 % | Führungskräfte der obersten Ebene (CXOs): 14 % | Asien-Pazifik (APAC): 44 % |
| Mittlere Ebene: 56 % | Funktions-/Bereichsleiter: 38 % | Europa, Naher Osten und Afrika (EMEA): 34 % |
| Kleinere Marktteilnehmer: 14 % | Manager: 48 % | Nord- und Südamerika: 22 % |
Marktgrößenbestimmung und Prognose
Das Kernmodell basiert auf einer Top-down-Rekonstruktion, bei der Produktion, Kapazitätsveränderungen, Handelsströme und Endverbrauchsnachfrageindikatoren in eine globale Angebots-Verbrauchs-Bilanz für Thiochemikalien überführt werden. Um die Gesamtwerte realistisch zu halten, wird das Ergebnis durch selektive Bottom-up-Näherungen plausibilisiert, beispielsweise durch Stichproben von Lieferantenvolumina nach Produktgruppe, Kanalprüfungen zu Händlerbewegungen sowie Preis-pro-Tonne-Spannen, die auf bekannte Verbrauchsschwerpunkte angewendet werden.
Zu den wichtigsten Eingangsgrößen, die das Modell beeinflussen, zählen angekündigte Kapazitäten und Auslastungsbandbreiten, die Verfügbarkeit von Schwefel- und Kohlenwasserstoff-Rohstoffen, die regionale Importabhängigkeit sowie Nachfragesignale aus der Tierernährung, der Öl- und Gasaufbereitung sowie der Polymer- und Chemieproduktion. Die Preisgestaltung erfolgt über eine Durchschnittsverkaufspreis-pro-Tonne-Logik, die Qualitätsmix und regionale Spreads berücksichtigt, anstatt einen einheitlichen globalen Preis anzunehmen; dies trägt dazu bei, Überschätzungen zu reduzieren, wenn Volumina höherer Reinheit gering sind.
Für Prognosen verwenden wir Szenarioanalysen, die durch Trendlinien bei Endverbrauchsindikatoren und Expertenmeinungen zu Auslastung, Handelsnormalisierung und Rohstoffentwicklung gestützt werden. Wo Bottom-up-Belege für kleinere Länder fehlen, werden Lücken mithilfe von Proxy-Indikatoren wie Industrieproduktion und Handelsintensität geschlossen und anschließend überprüft, damit die regionalen Summen weiterhin mit der globalen Bilanz übereinstimmen.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden durch mehrere Prüfungen validiert, darunter die Abstimmung der impliziten Tonnagen mit Kapazität und Auslastung, die Überprüfung von Handelsanomalien sowie Sensitivitätstests gegenüber Preis-pro-Tonne- und Qualitätsmix-Annahmen. Ein zweiter Analyst überprüft die wesentlichen Treiber und Ausreißer; kann eine Abweichung nicht erklärt werden, nehmen wir erneut Kontakt zu den Quellen auf, um zu bestätigen, ob ein Anlagenereignis, eine regulatorische Änderung oder ein Substitutionstrend die Ursache ist.
Berichte werden jährlich aktualisiert; Zwischenaktualisierungen erfolgen bei wesentlichen Ereignissen wie großen Kapazitätsverschiebungen, längeren Ausfällen oder starken rohstoffbedingten Preisverschiebungen. Vor der Auslieferung wird ein abschließender Durchgang vorgenommen, damit Kunden eine aktualisierte Sichtweise erhalten, die auf die neuesten Datenveröffentlichungen und bestätigten Marktsignale abgestimmt ist.
Vergleich der Thiochemikalien-Marktgröße von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Es ist normal, dass für Thiochemikalien unterschiedliche veröffentlichte Marktgrößen vorliegen, da Unternehmen nicht immer dieselbe Maßeinheit, dieselben Abgrenzungsregeln und denselben Zeitpunkt für Preise und Währungsumrechnung verwenden. Unterschiede können auch daraus resultieren, wie viel der Wertschöpfungskette berücksichtigt wird und ob Handel und Auslastung als harte Restriktionen oder als grobe Annahmen behandelt werden.
In dieser Studie ist der Aktualisierungsrhythmus von Bedeutung, da Preis pro Tonne und Währungszeitpunkt auf das zuletzt bestätigte Quartal vor der Jahresaktualisierung abgestimmt und anschließend anhand von Kapazitätsauslastung und Handelssignalen rückvalidiert werden – weshalb der Mordor Intelligence-Basiswert nicht mit umsatzbasierten Schätzungen übereinstimmt, die auf älteren Durchschnittspreisen beruhen. Ein weiterer häufiger Treiber ist der Umfang, da einige Zahlen angrenzende Schwefelchemikalien oder nachgelagerte Formulierungen einschließen und andere Thiochemikalien nur dann zählen, wenn sie als Handelsprodukt verkauft und nicht intern übertragen werden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 1,37 Mio. USD (2026) | |
| Branchenpublikation A | 1,20 Milliarden USD (2025) | Verwendet eine umsatzbasierte Betrachtung, ohne den Preis-pro-Tonne-Aufbau oder den Qualitätsmix nach Region klar darzulegen, was den Wert komprimieren oder aufblähen kann, wenn höherwertige Reinheitsprodukte als größerer Anteil angenommen werden, als sie tatsächlich sind. |
| Globales Forschungsportal B | 2,67 Milliarden USD (2024) | Scheint eine breitere Produktabgrenzung und einen anderen Währungszeitpunkt anzuwenden, wobei angrenzende Schwefelchemikalien und nachgelagerte Verwendungen möglicherweise einbezogen sind, was zu einem größeren Gesamtwert führt, der sich schwerer mit Kapazitäts- und Handelsbeschränkungen in Einklang bringen lässt. |
Die Streuung der Zahlen spiegelt hauptsächlich Abgrenzungsentscheidungen und den Umgang mit Preisgestaltung und Währungszeitpunkt wider – nicht nur eine unterschiedliche Wachstumsperspektive. Indem die Gesamtwerte auf Tonnagen, Auslastung und Handelsbewegungen zurückgeführt werden, bleibt die Schätzung auf einfache Prüfungen zurückverfolgbar, die wiederholt werden können, wenn neue Daten veröffentlicht werden.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Thiochemikalien-Markt derzeit?
Die Thiochemikalien-Marktgröße erreichte im Jahr 2026 1,37 Millionen Tonnen und wird voraussichtlich bis 2031 1,78 Millionen Tonnen erreichen.
Welches Segment erzeugt die höchste Nachfrage nach Thiochemikalien?
Die Tierernährung führt die Nachfrage an und hielt im Jahr 2025 einen Marktanteil von 37,48 % dank des Methioninbedarfs in Geflügel- und Aquakulturfutter.
Warum wird Dimethyldisulfid in Raffinerien bevorzugt?
DMDS bietet eine höhere Schwefelabgabe pro Einheit und bessere Sicherheit als Schwefelwasserstoff, was eine effiziente Katalysatoraktivierung für die Einhaltung der Grenzwerte für ultraschwefelarmen Diesel ermöglicht.
Welche Region wächst im Thiochemikalien-Markt am schnellsten?
Asien-Pazifik verzeichnet das schnellste Wachstum mit einem CAGR von 6,33 %, unterstützt durch expandierende Nutztierhaltungs-, Raffinerie- und Elektronikindustrien.
Wie beeinflussen Umweltvorschriften Thiochemikalienproduzenten?
Strengere Toxizitäts- und Geruchsvorschriften erfordern kostspielige Eindämmungssysteme und treiben Innovationen hin zu saubererer Produktion, was die Betriebskosten und Investitionsprioritäten beeinflusst.
Seite zuletzt aktualisiert am:



