
Tetrahydrofuran (THF) Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktvolumen (2026) | 1.02 Millionen Tonnen |
| Marktvolumen (2031) | 1.25 Millionen Tonnen |
| Wachstumsrate (2026 - 2031) | 4.16 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Tetrahydrofuran (THF) Marktanalyse von Mordor Intelligence
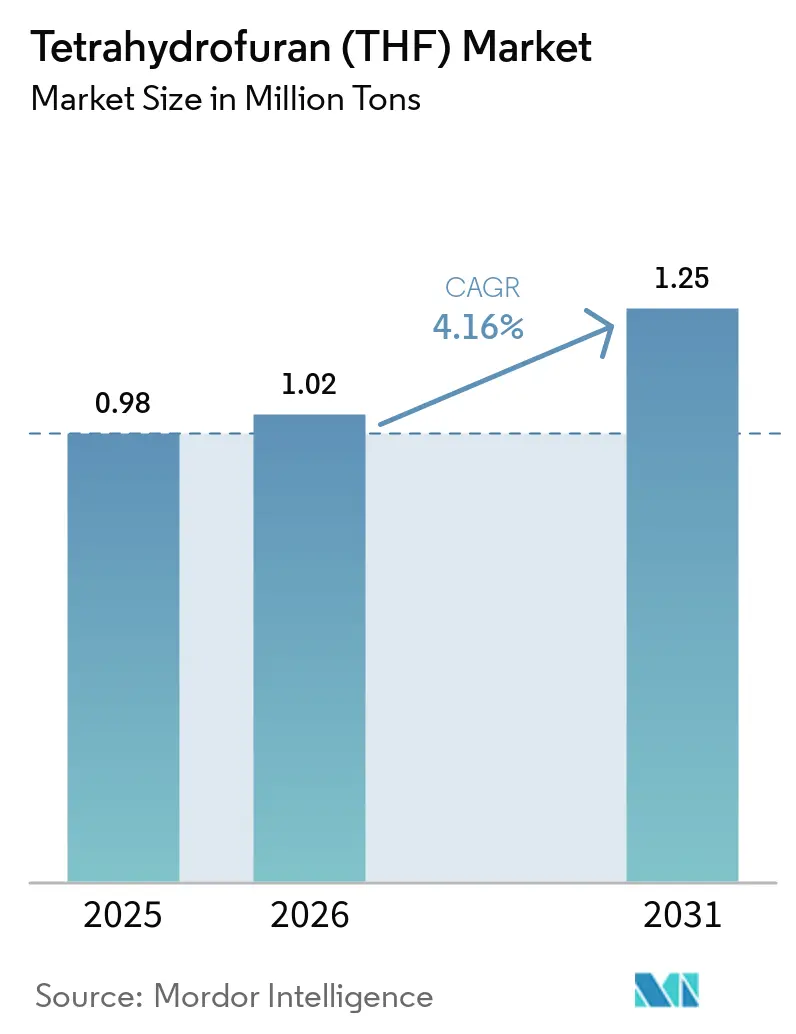
Die Größe des Tetrahydrofuran-Marktes soll von 0,98 Millionen Tonnen im Jahr 2025 auf 1,02 Millionen Tonnen im Jahr 2026 wachsen und wird bis 2031 voraussichtlich 1,25 Millionen Tonnen bei einer CAGR von 4,16 % über den Zeitraum 2026–2031 erreichen. Die Prognose unterstreicht eine stabile Nachfrageentwicklung, die durch Polytetramethylenetherglykol (PTMEG), Lithium-Ionen-Batterieelektrolyte und Spezialqualitäts-Lösungsmittelanwendungen getragen wird. Asien-Pazifik bestimmt weiterhin das Volumen, doch seine Dominanz beruht auf einer konzentrierten Spandex-Faserproduktion, was die Region Schwankungen im Bekleidungszyklus aussetzt. Kapazitätsrationalisierungen in reifen Regionen, strengere Vorschriften zur Berufsexposition und beschleunigte biobasierte Zertifizierungen gestalten Handelsströme und Lieferantenstrategien neu. Hersteller priorisieren Hochreinheits- und Biomasse-Bilanz-Angebote, die Aufschläge erzielen, während steigende Versicherungskosten und verschärfte Umweltprüfungen den Vertrieb um vertikal integrierte Großunternehmen konsolidieren.
Wichtigste Erkenntnisse des Berichts
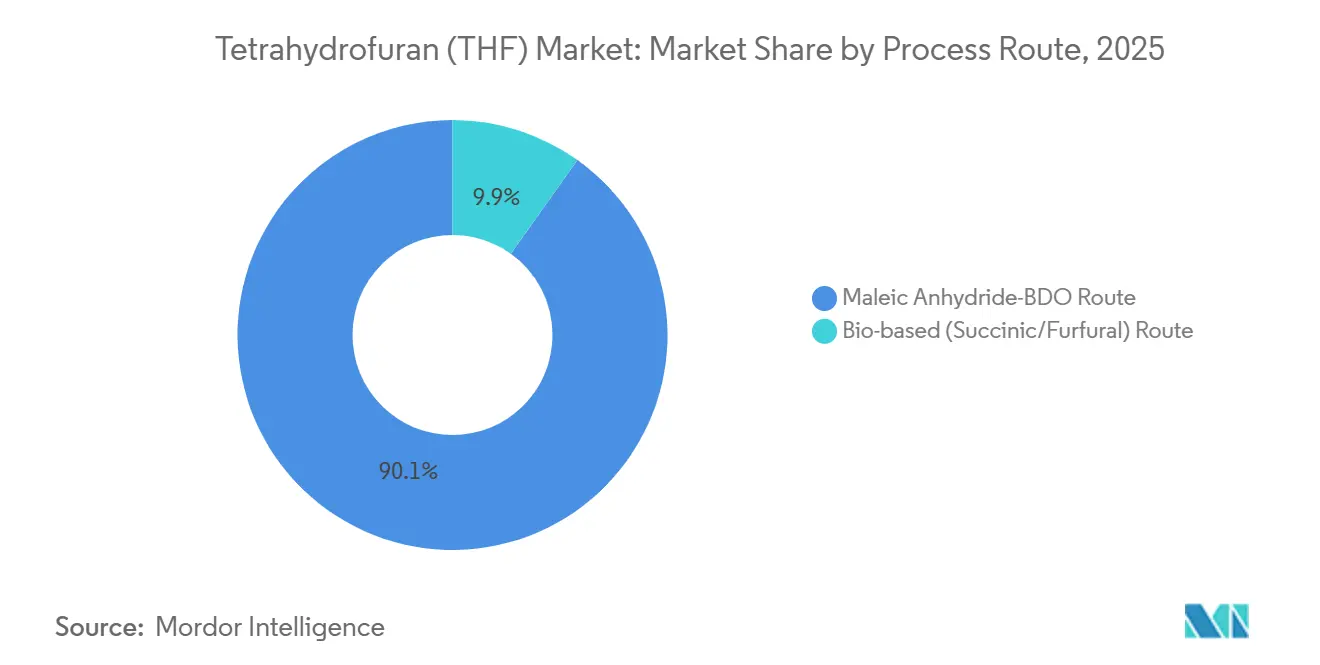
- Nach Prozessroute erfasste die Maleinsäureanhydrid-Route im Jahr 2025 einen Marktanteil von 90,12 % am Tetrahydrofuran-Markt; die biobasierte Route soll bis 2031 mit einer CAGR von 5,89 % wachsen.
- Nach Anwendung entfiel auf die PTMEG-Produktion im Jahr 2025 ein Anteil von 78,89 % an der Tetrahydrofuran-Marktgröße und sie wächst bis 2031 mit einer CAGR von 4,38 %.
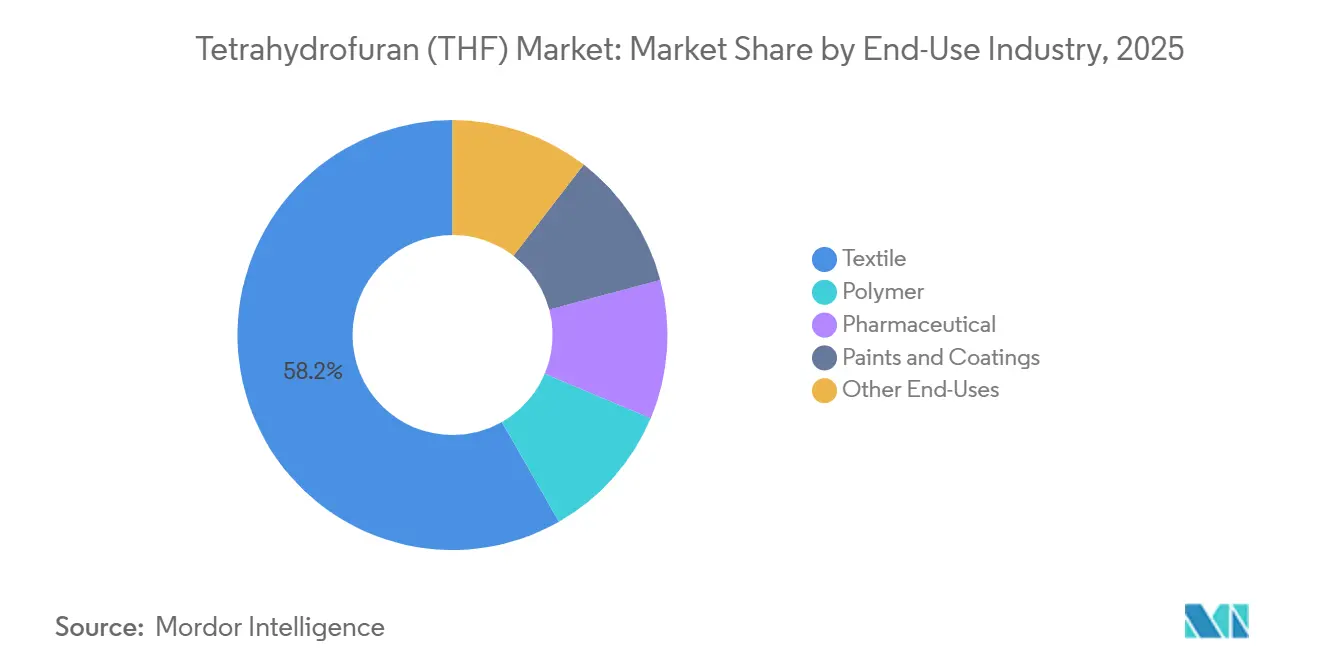
- Nach Endverbrauchsbranche führten Textilien im Jahr 2025 mit einem Umsatzanteil von 58,24 %; Farben und Beschichtungen sollen bis 2031 mit einer CAGR von 3,88 % wachsen.
- Nach Vertriebskanal hielt der Direktvertrieb im Jahr 2025 einen Anteil von 75,16 % und soll bis 2031 mit einer CAGR von 4,33 % wachsen.
- Nach Geografie dominierte Asien-Pazifik im Jahr 2025 mit 85,24 % des Volumens und soll bis 2031 mit einer CAGR von 4,36 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach Spandex-Faser/PTMEG in Asien | +1.8% | Asien-Pazifik (China, Indien, ASEAN), Ausstrahlungseffekte auf Südamerika | Mittelfristig (2–4 Jahre) |
| Kapazitätserweiterungen in Lithium-Ionen-Batterieelektrolytanlagen | +0.9% | Global, konzentriert in China, Südkorea, Europa | Langfristig (≥ 4 Jahre) |
| PVC-Kapazitätserweiterungen in Asien (Rohr und Profil) | +0.7% | Asien-Pazifik (Indien, China, Südostasien) | Mittelfristig (2–4 Jahre) |
| Wechsel zu umweltfreundlicheren Pharma-Lösungsmitteln in Europa | +0.5% | Europa (Deutschland, Vereinigtes Königreich, Frankreich), Nordamerika | Langfristig (≥ 4 Jahre) |
| Wachstum UV-härtbarer digitaler Tinten (industrieller Tintenstrahldruck) | +0.3% | Global, frühe Einführung in Europa und Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach Spandex-Faser und PTMEG in Asien
Die PTMEG-Produktion absorbierte im Jahr 2025 78,89 % des globalen Tetrahydrofuran-Marktvolumens und soll bis 2031 mit einer CAGR von 4,38 % wachsen, hauptsächlich aufgrund der expandierenden Spandex-Kapazitäten in China, Indien und Indonesien. Lageraufbau im vierten Quartal 2024 veranlasste vorübergehende PTMEG-Produktionskürzungen und verdeutlicht die zyklische Anfälligkeit. Vietnamesische Investitionen in Bio-BDO und emissionsarmes PTMEG zeigen einen Wandel hin zu emissionsreduzierten Fasern, die es Bekleidungsmarken ermöglichen, Scope-3-Ziele zu erreichen, ohne die Gewebespezifikationen zu ändern. Chinesische Hersteller verdoppeln PTMEG-Linien, um THF intern zu sichern, was eine Präferenz für die interne Integration als Absicherung gegen Rohstoffschwankungen signalisiert. Verbesserte Bahnlogistik vom Binnenland zur Küste senkte die Frachtkosten um bis zu 12 % und stärkt die Wettbewerbsfähigkeit kohlebasierter BDO-Anlagen in Nordchina.
Kapazitätserweiterungen in Lithium-Ionen-Batterieelektrolytanlagen
Batteriequalitäts-THF bleibt eine Nische, doch seine Rolle in Tieftemperatur-Elektrolytmischungen wächst, da Elektrofahrzeugplattformen breitere Betriebsfenster erfordern. Ultrahochreine Qualitäten mit Peroxidgehalten unter 10 ppm und Feuchtigkeitsgehalten unter 50 ppm erzielen Aufschläge von 30–40 % gegenüber handelsüblichem Lösungsmittel. Eine Erweiterung um 60.000 Tonnen hochreines BDO ermöglicht es Herstellern, dieses Segment zu bedienen und gleichzeitig die Ausbeute-Einbußen der Tiefstreinigung auszugleichen. Forschungen zu fluorierten Carbonaten deuten darauf hin, dass das Wachstum von THF stagnieren könnte, wenn Festkörperbatterien nach 2028 kommerzialisiert werden, was Hersteller dazu veranlasst, sich in pharmazeutische und Spezialpolymer-Nischen zu diversifizieren.
PVC-Kapazitätserweiterungen in Asien treiben die Lösungsmittelnachfrage an
Eine PVC-Erweiterung von 1,5 Millionen Tonnen in Indien bis 2027 stützt die inkrementelle THF-Nachfrage für hochfeste Rohrklebstoffe, während südostasiatische Infrastrukturprogramme den Lösungsmittelbedarf in Profilklebstoffen ankurbeln. Die inländische THF-Produktion hinkt dem lokalen PVC-Wachstum hinterher, was die Abhängigkeit von Importen oder leistungsschwächeren Alternativen wie Methylethylketon erhöht. Nahöstliche Mischbeschickungskracker-Projekte, die sich in der Machbarkeitsstudie befinden, könnten nach 2028 neue THF-Kapazitäten einführen, doch die kurzfristige Angebotsknappheit in Asien hält an.
Wechsel zu umweltfreundlicheren Pharma-Lösungsmitteln in Europa
Regulierungsbehörden klassifizieren THF als Klasse-2-Restlösungsmittel mit einem täglichen Expositionsgrenzwert von 7,2 mg, doch es bietet ein sichereres toxikologisches Profil als viele chlorierte Analoga. Die verschärften Kennzeichnungsvorschriften der Europäischen Union begünstigen THF, indem sie den Compliance-Aufwand für Formulierer reduzieren, die weniger gefährliche Substitute suchen. Biomasse-Bilanz-Qualitäten, die unter ISCC PLUS zertifiziert sind, ermöglichen es Pharmaunternehmen, Scope-3-Einsparungen zu verbuchen, ohne Prozesse neu zu validieren, was Aufschläge von 15–20 % rechtfertigt. Eine laufende toxikologische Überprüfung in den USA könnte künftige Einschränkungen verschärfen und unterstreicht das regulatorische Risiko für die pharmazeutische Nachfrage.
Analyse der Hemmnisauswirkung*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Strengere OSHA- und REACH-Expositionsgrenzwerte für THF | -0.6% | Global, am stärksten in der EU und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Volatile BDO- und Maleinsäureanhydrid-Rohstoffpreise | -0.8% | Global, konzentrierte Auswirkungen in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Steigende Versicherungsprämien nach schweren Brand- und Explosionsschäden | -0.4% | Global, insbesondere Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Strengere OSHA- und REACH-Expositionsgrenzwerte gestalten Lieferketten neu
Während der US-amerikanische OSHA-8-Stunden-PEL bei 200 ppm verbleibt, übernehmen viele Arbeitgeber den von der ACGIH empfohlenen und in mehreren EU-Mitgliedstaaten verankerten Schwellenwert von 50 ppm. Die Einhaltung des niedrigeren Grenzwerts erfordert geschlossene Handhabungssysteme und kontinuierliche Dampfüberwachung – Kapitalinvestitionen, die kleine Umfüllbetriebe kaum finanzieren können. EU-Industrieemissionsvorschriften betten nun REACH-Verpflichtungen in Betriebsgenehmigungen ein, verlängern die Vorlaufzeiten für neue Kapazitäten auf bis zu zwei Jahre und fördern die Konsolidierung um große, vertikal integrierte Lieferanten.
Volatile BDO- und Maleinsäureanhydrid-Rohstoffpreise komprimieren Margen
Rasche BDO-Kapazitätserweiterungen zwischen 2023 und 2025 übertrafen die nachgelagerte Absorption und belasteten die Margen von THF-Herstellern, die auf Handels-BDO angewiesen sind. Maleinsäureanhydrid-Preise folgen Polyesterharz-Zyklen statt THF-Fundamentaldaten und schaffen asymmetrische Risiken: Harzaufschwünge lenken Maleinsäure in höherwertige Verwendungen um und verschärfen die THF-Rohstoffversorgung; Abschwünge überfluten BDO-Märkte und erodieren die Preissetzungsmacht. Kohle-zu-Wasserstoff-BDO-Anlagen puffern einen Teil der Volatilität, verbrauchen ihre Produktion jedoch häufig intern für biologisch abbaubare Polyester, was die Entlastung für Handelskäufer begrenzt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Prozessroute:
Kostenführerschaft erhält die Dominanz der Maleinsäureanhydrid-RouteDer Hydrierungsweg über Maleinsäureanhydrid behielt im Jahr 2025 einen Produktionsanteil von 90,12 %, da jahrzehntelange Katalysatoroptimierung, Wärmeintegration und interne Wasserstoffversorgung die variablen Kosten niedrig halten. Jüngste Modernisierungen erzielten Effizienzgewinne von 12 % in den Konversionseinheiten, was die kontinuierliche inkrementelle Verbesserung unterstreicht. Das THF-Volumen aus biobasierten Routen wird bis 2031 mit einem CAGR von 5,89 % wachsen. Biobasierte Routen ziehen Aufmerksamkeit aufgrund von Vorteilen durch regulatorische Gutschriften auf sich, nicht wegen Kostenparität. Biomasse-Bilanz-THF, das an europäischen und US-amerikanischen Standorten zertifiziert ist, erzielt Aufschläge in Märkten, die bereit sind, für eingebetteten erneuerbaren Kohlenstoff zu zahlen. Dennoch verbrauchen Trennungskosten bis zu 80 % der Ausgaben für biobasierte Routen, was eine gebundene Integration mit hochwertigen PTMEG- oder Spezialpolymerlinien erfordert, um wettbewerbsfhig zu bleiben.
Die Tetrahydrofuran-Marktgröße für biobasierte Volumina bleibt bescheiden, doch Frühphaseinvestitionen in Bernsteinsäure- und Furfural-Plattformen signalisieren eine längerfristige Diversifizierung. Gebundene Projekte in Vietnam und Ostchina zeigen, dass Produzenten Bio-BDO mit PTMEG kombinieren, um Abnahme zu sichern und Reinigungsgemeinkosten zu verteilen. Die Verdrängung petrochemischer Routen wird bis 2031 inkrementell bleiben, sofern sich die CO₂-Preisregime nicht wesentlich verschärfen.


Nach Anwendung:
PTMEG verankert weiterhin die NachfrageDie PTMEG-Produktion behielt im Jahr 2025 einen Anteil von 78,89 % an der Tetrahydrofuran-Marktgröße und liegt auf Kurs für eine CAGR von 4,38 %, was die stetige Expansion von Spandex-Fasern in den Segmenten Bekleidung, medizinische Textilien und Fahrzeuginnenräume widerspiegelt. Überangebotsereignisse Ende 2024 legten kurzfristige Preisrisiken offen, doch langfristige Bekleidungsadoptionstrends stützen weiteres Volumenwachstum. Lösungsmittelverwendungen, einschließlich pharmazeutischer Synthese und PVC-Klebstoffe, bilden die sekundäre Nachfrageebene. Biomasse-Bilanz-Zertifizierung fördert die pharmazeutische Akzeptanz, doch eine mögliche karzinogene Neueinstufung in den USA könnte das Wachstum dämpfen.
Nischenbereiche – Batterieelektrolyte, UV-härtbare Tinten, Halbleiterreinigung – bieten höhere Margen, aber bescheidene Tonnagen. Hersteller, die eine Peroxidreinheit unter 10 ppm liefern können, erzielen Preismultiplikatoren von 1,3–1,4 gegenüber Standardqualitäten. Fortgesetzte Investitionen in hochreines BDO-Rückwärtsintegration unterstützt diese Spezialitätsentwicklung.
Nach Endverbrauchsbranche:
Textilien dominieren heute, Infrastruktur hebt Beschichtungen morgenTextilien kontrollierten im Jahr 2025 58,24 % der THF-Endverbrauchsnachfrage aufgrund des China-zentrierten Spandex, doch diese Konzentration setzt den Tetrahydrofuran-Markt Risiken aus, wenn sich Bekleidungszyklen wenden, wie beim Preisrückgang im vierten Quartal 2024 zu sehen war. Farben und Beschichtungen folgen als nächstes und sollen bis 2031 mit einer CAGR von 3,88 % wachsen, da Indiens PVC-Erweiterung von 1,5 Millionen Tonnen frischen Lösungsmittelbedarf für Rohrklebstoffe und Profilklebstoffe freisetzt.
Die pharmazeutische Akzeptanz steigt weiterhin aufgrund von Mandaten für umweltfreundlichere Lösungsmittel in Europa, obwohl eine mögliche US-amerikanische Neueinstufung des karzinogenen Risikos von THF die Compliance-Teams wachsam hält[1]. Polymerverarbeiter fügen einen kleineren, aber strategischen Anteil hinzu: Henglis kohlebasiertes BDO speist nun seine eigenen PBAT- und PBT-Linien, was signalisiert, dass interner Verbrauch die Handels-THF-Versorgung verknappen kann. Halbleiterfabriken fordern ebenfalls ultrahochreines THF – eine Nische, die Hersteller belohnt, die 99,99 %-Spezifikationen erfüllen können.


Nach Vertriebskanal:
Direktvertrieb expandiert mit steigenden Compliance-KostenDer Direktvertrieb erfasste im Jahr 2025 75,16 % des Volumens und soll mit einer CAGR von 4,33 % wachsen, da integrierte Großunternehmen direkt mit Endverbrauchern handeln und kleinere Händler umgehen, die durch strengere Expositionsgrenzwerte und steigende Versicherungsprämien unter Druck geraten[2]. BASFs Nordamerika-Listenpreiserhöhung von 0,10 USD/Pfund im April 2025 wurde direkt an Kunden weitergegeben, und der Plan, einen südkoreanischen PolyTHF-Standort zu schließen und gleichzeitig in China zu konsolidieren, reduziert Transaktionsknoten noch weiter.
Unabhängige Händler wickeln noch 24,84 % des Handels ab und bedienen hauptsächlich Nischenformulierer, die keine Mindestbestellmengen von 20 Tonnen erfüllen können. Doch Compliance-Upgrades – von 50-ppm-Arbeitnehmerexpositionsgrenzwerten bis hin zur obligatorischen Peroxidüberwachung – fügen 50–150 USD pro Tonne an Logistik- und Versicherungskosten hinzu, die nur skalierte Händler absorbieren können. Chinas 6 %-MFN-Zoll auf taiwanesisches THF erschütterte im Jahr 2024 regionale Händler und verdeutlicht, wie politische Veränderungen kleinere Kanäle über Nacht entscheidend beeinflussen können.
Geografische Analyse
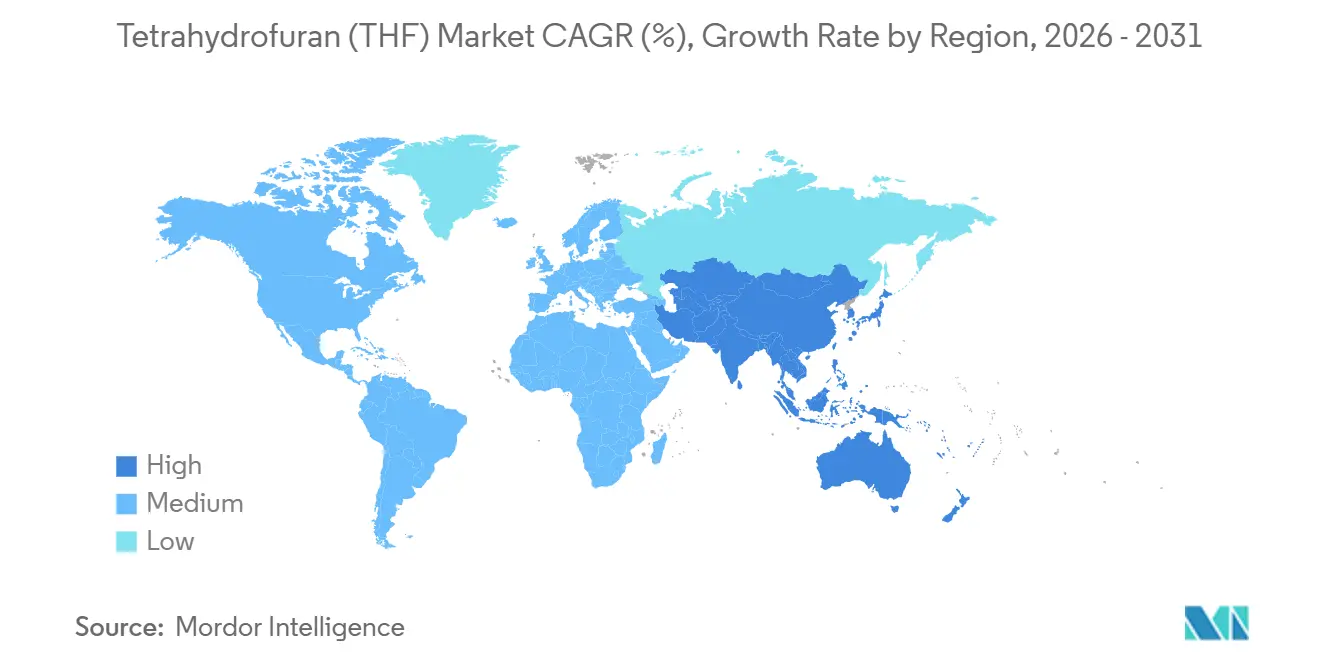
APAC Tetrahydrofuran (THF) Markt
Asien-Pazifik kontrollierte 2025 85,24 % des globalen Volumens, angetrieben durch konsolidierte Spandex-Zentren an der chinesischen Küste, Kohle-zu-BDO-Komplexe im Landesinneren und eine wachsende Nachfrage nach PVC-Rohren in Indien. Jüngste Zolländerungen erhöhten die Kosten für taiwanesische Importe, was Käufer zu inländischen chinesischen Lieferanten lenkte und die regionale Selbstversorgung stärkte. Testläufe in einer 600.000-Tonnen-Kohle-basierten BDO-Anlage in Nordostchina nutzen kostengünstigen Wasserstoff und Strom, doch der Großteil der Produktion fließt in interne biologisch abbaubare Polyesterketten, was die Verfügbarkeit auf dem freien Markt einschränkt und die Spotpreise an der Küste stützt. Der Tetrahydrofuran-Markt in dieser Region wird voraussichtlich bis 2031 mit einer CAGR von 4,36 % wachsen, da integrierte Akteure ihre nachgelagerten Aktivitäten ausbauen.
Nordamerika Tetrahydrofuran (THF) Markt
Nordamerika weist eine reife, aber spezialisierte Nachfrage auf, die durch strenge Sicherheitsvorschriften geprägt ist. Eine 100.000-Tonnen-BDO-Anlage in Texas zielt auf pharmazeutische und elektronikgradige THF-Nischen ab, während eine Preiserhöhung von 0,10 USD pro Pfund im Jahr 2025 den Fokus der Lieferanten auf Margenerhalt statt Marktanteilsausweitung verdeutlicht. Laufende Untersuchungen zu Lösungsmittelvorfällen erhöhen die Compliance-Kosten, beschleunigen den Rückgang der Händlerzahl und drängen Endverbraucher zur Direktbeschaffung bei großen Herstellern.
Europa Tetrahydrofuran (THF) Markt
Europa verbindet den strengsten Regulierungsrahmen mit der schnellsten Akzeptanz von Bio-Balance-Qualitäten. Biomasse-zertifiziertes THF erzielt Aufschläge von 15–20 %, da Compoundeure Scope-3-Einsparungen anstreben, jedoch müssen Anlagen langwierige Genehmigungsverfahren im Rahmen aktualisierter Industrieemissionsrichtlinien durchlaufen. Eine 60.000-Tonnen-Hochreinheits-BDO-Erweiterung in Deutschland stützt das Angebot für pharmazeutisches und batteriegradiges THF und entspricht der regionalen Spezialisierung auf hochwertige Anwendungen.
Südamerika und MEA Tetrahydrofuran (THF) Markt
Südamerika und der Nahe Osten-Afrika bleiben mengenmäßig kleiner, weisen jedoch strategische Kapazitätspläne auf. Eine in Saudi-Arabien gewährte Rohstoffzuteilung für einen Mixed-Feed-Cracker könnte nach 2028 neue THF-Kapazitäten in Betrieb nehmen, während ein von nahöstlichen Investitionen geförderter petrochemischer Komplex im Wert von 6,4 Milliarden USD in China eine Vorwärtsintegration statt lokaler THF-Kapazitätserweiterungen veranschaulicht.
Wertschöpfungskettenanalyse
THF-Wertschöpfungsketten beginnen in der Regel mit petrochemischen Einsatzstoffen, die zu Maleinsäureanhydrid geleitet werden, dann über 1,4-Butandiol (BDO) und schließlich zu THF führen. Der Großteil des globalen Volumens wird nach wie vor über den Maleinsäureanhydrid-BDO-Weg produziert (90,12 % Anteil im Jahr 2025). Integrierte Hersteller tendieren dazu, ihre Exposition gegenüber Schwankungen bei BDO- und Wasserstoffkosten zu reduzieren, indem sie BDO- und THF-Anlagen an einem Standort zusammenlegen und diese Anlagen in manchen Fällen mit nachgelagerten PolyTHF/PTMEG-Betrieben abstimmen, auf die der größte Teil der Abnahme entfällt (PTMEG machte 78,89 % des THF-Volumens im Jahr 2025 aus).
Biobasierte und Biomassebilanz-Verfahren laufen parallel zur konventionellen Produktion und werden durch zertifizierungsgestützte Chain-of-Custody-Programme unterstützt, die Kunden helfen, eine geringere CO2-Bilanz auszuweisen, ohne die Formulierungen zu ändern. Nachgelagert bewegt sich THF über den Direktvertrieb von integrierten Großunternehmen zu großen PTMEG/Spandex-, Polymer- und Lösungsmittelverbrauchern, neben kleineren Distributoren und Händlern, die fragmentierte Lösungsmittelformulierer bedienen (Direktverkauf mit 75,16 % Anteil im Jahr 2025). Strengere Anforderungen an Arbeitnehmerexposition und Handhabung, einschließlich geschlossener Transfersysteme, Peroxidüberwachung und Dokumentation, erhöhen die Logistik- und Compliance-Kosten. Dies verschiebt die Verhandlungsmacht zu großen, geprüften Vertriebssystemen und begünstigt eine Konsolidierung hin zu vertikal integrierten Lieferanten. Nischenreinigung für Elektronik- und Batteriequalitäten fügt eine weitere Ebene hinzu, bei der höhere Reinigungsintensität und QS-Anforderungen Eintrittsbarrieren schaffen und Investitionen eher auf Hochreinheitsfähigkeiten als auf Kapazitätserweiterungen im Commodity-Bereich lenken.
Wettbewerbslandschaft
Marktkonzentration
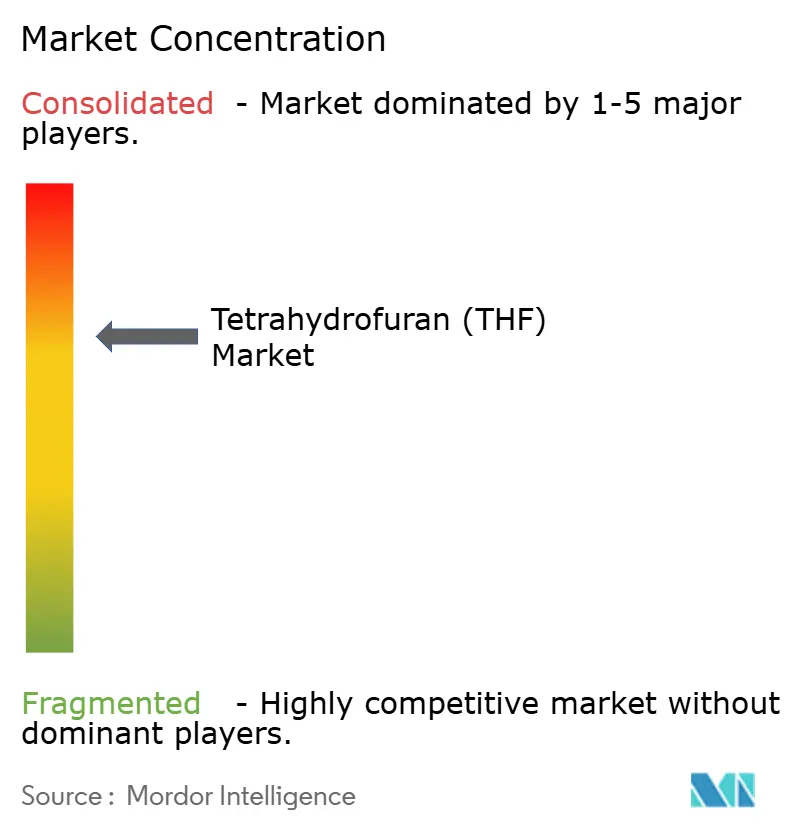
Der globale Tetrahydrofuran-Markt ist mäßig konsolidiert. BASF veräußert kleinere asiatische Vermögenswerte und konzentriert die asiatische Produktion an einem einzigen chinesischen Standort, während die Hochreinheitsproduktion in Deutschland ausgebaut wird. Mitsubishi Chemicals gedämpfte Eigenkapitalrendite von 2,6 % im Jahr 2024 verdeutlicht den Kapitaldruck in Rohstofflinien und veranlasst eine Hinwendung zu Digitalisierungs- und grünen Transformationsthemen. Dairen Chemicals Prozessintensivierungs-Upgrades unterstreichen operative Exzellenz als Absicherung gegen Rohstoffvolatilität. Aufstrebende Herausforderer bevorzugen interne Integration. Hengli Petrochemical leitet den Großteil seiner neuen Kohle-zu-BDO-Produktion in interne Polyesterketten, begrenzt die Spot-Rohstoffverfügbarkeit und stützt regionale Aufschläge. Huafon koppelt eine 20.000-Tonnen-THF-Einheit mit 500.000 Tonnen PTMEG und sichert die Wertschöpfungskette vom Lösungsmittel bis zur Faser. Technologische Differenzierung wächst: Japans erster Kreislaufkracker verarbeitet Pyrolyseöl und deutet auf künftige Kreislaufwirtschafts-THF-Optionen hin, obwohl Katalysatorverschmutzung und Produktqualitätshürden ungelöst bleiben. Regulierungskosten bilden eine zusätzliche Barriere, wobei europäische Genehmigungen bis zu 2 Millionen EUR kosten und zwei Jahre dauern, was die Attraktivität für Greenfield-Einsteiger ohne Skalierung verringert.
Tetrahydrofuran (THF) Branchenführer
-
BASF SE
-
DCC
-
LyondellBasell Industries Holdings B.V.
-
Mitsubishi Chemical Group Corporation
-
INVISTA
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Tetrahydrofuran (THF) Markt Unternehmen in diesem Bericht
- Ashland
- Banner Chemicals Limited
- BASF SE
- BHAGWATI Chemicals
- DCC
- Hefei TNJ Chemical Industry Co., Ltd.
- Henan GP Chemicals Co., Ltd.
- INVISTA
- LyondellBasell Industries Holdings B.V.
- Mitsubishi Chemical Group Corporation
- Mitsui Chemicals Inc.
- Nan Ya Plastics Corporation
- REE Atharva Lifescience Pvt. Ltd.
- Shanxi Sanwei Group Co., Ltd.
- Shenyang East Chemical Science-Tech Co., Ltd.
- Sipchem Company
- The Chemours Company
Marktchancen und Zukunftsaussichten
Chancen konzentrieren sich auf differenzierte THF-Angebote, bei denen Kunden für geringere CO2-Bilanz oder höhere Reinheitsmerkmale bezahlen können, ohne ihre Prozesse neu zu gestalten. BASF erweiterte im Mai 2024 sein Biomassebilanz-Portfolio um THF (neben BDO und PolyTHF) an den Standorten Ludwigshafen (Deutschland), Geismar (USA) und Ulsan (Südkorea). Im März 2026 führte BASF THF-Varianten aus Ludwigshafen mit reduziertem Product Carbon Footprint ein, verifiziert nach der Together for Sustainability Product Carbon Footprint Guideline Version 3.0 (Dezember 2024). Zusammen schaffen diese Schritte Raum für Lieferanten, die zertifizierte Massebilanz- oder rPCF-Dokumentation im großen Maßstab anbieten können, insbesondere für europäische Pharma- und Spezialpolymerkäufer, die Beschaffung mit Scope-3-Berichterstattung verknüpfen.
Eine zweite Chance liegt in der Regionalisierung der Versorgung und einer tieferen Integration von BDO über THF bis PolyTHF/PTMEG, getrieben durch Handelsreibungen und die höheren Kosten der compliancegeführten Distribution. BASF erhöhte im Februar 2026 die BDO-Produktion in Ludwigshafen, um die europäische Versorgungssicherheit für nachgelagerte THF- und PolyTHF-Derivate zu stärken. Zudem konsolidierte das Unternehmen seine asiatische PolyTHF-Präsenz in Caojing (China) und stellte die PolyTHF-Produktion in Ulsan bis 2026 ein, wie im November 2025 angekündigt wurde. In Asien verdeutlichen sich verschiebende Handelsströme, wo Ausführung und Dokumentation entscheidend sind: China meldete im ersten Quartal 2026 einen Anstieg des THF-Exportvolumens um 76,4 % im Jahresvergleich (etwa 18.900 Tonnen), wobei Indien 47 % dieser Gesamtmenge abnahm — ein Hinweis auf importabhängige Regionen, in denen konsistente Qualität und Logistik Aufpreise stützen können.
Neueste Industrielle Entwicklungen in Tetrahydrofuran (THF) Markt
- März 2026: BASF führte neue BDO-, THF- und PolyTHF-Produktvarianten aus seinem Standort Ludwigshafen mit reduziertem Product Carbon Footprint (rPCF) ein, verifiziert nach der Together for Sustainability Product Carbon Footprint Guideline Version 3.0. Dieser Schritt erweitert die Differenzierung über die Positionierung als Commodity-Lösungsmittel hinaus und hilft nachgelagerten Anwendern, geringere Scope-3-Fußabdrücke zu dokumentieren, während bestehende Formulierungen und Spezifikationen beibehalten werden.
- November 2025: BASF gab die Konsolidierung seines asiatischen PolyTHF-Geschäfts an seinem Standort Caojing in China sowie die geplante Einstellung der PolyTHF-Produktion in Ulsan, Südkorea, bis 2026 bekannt. Die Konzentration der Produktion an einem größeren Standort verstärkt die Integration mit der regionalen THF/BDO-Versorgung und spiegelt die laufende Portfoliobereinigung in faserbezogenen Wertschöpfungsketten wider.
- Mai 2024: BASF erweiterte sein Biomassebilanz-Portfolio um BDO, THF und PolyTHF an den Standorten Ludwigshafen (Deutschland), Geismar (USA) und Ulsan (Südkorea), nachdem ISCC PLUS- und REDcert2-Zertifizierungen erlangt wurden. Das breitere zertifizierte Angebot unterstützt Kunden in der Pharma- und Spezialpolymerbranche, die Chain-of-Custody-Nachweise benötigen, und stärkt die Positionierung im Premiumsegment gegenüber nicht zertifiziertem Commodity-Angebot.
Tetrahydrofuran (THF) Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt ist definiert als die jährliche Nachfrage und das Angebot an Tetrahydrofuran (THF), das als chemisches Zwischenprodukt und Lösungsmittel gehandelt und verbraucht wird, gemessen als Volumen und in Wert zu den jeweils geltenden Händlerpreisen in den wichtigsten Regionen umgerechnet.
Ausschlüsse aus dem Umfang: Rückgewonnene oder recycelte THF-Ströme sowie nachgelagerte Derivate, die bereits THF-Wert einschließen (wie PTMEG), sind ausgeschlossen, um Doppelzählungen zu vermeiden.
Segmentierungsübersicht
- Nach Prozessroute
- Maleinsäureanhydrid-BDO-Route
- Biobasierte Route (Bernsteinsäure/Furfural)
- Nach Anwendung
- Polytetramethylenetherglykol (PTMEG)
- Lösungsmittel
- Sonstige Anwendungen
- Nach Endverbrauchsbranche
- Polymer
- Textil
- Pharmazeutisch
- Farben und Beschichtungen
- Sonstige Endverwendungen
- Nach Vertriebskanal
- Direktvertrieb / OEM
- Händler und Distributoren
- Nach Geografie
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- ASEAN
- Übriges Asien-Pazifik
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Südamerika
- Brasilien
- Argentinien
- Chile
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Südafrika
- Übriger Naher Osten und Afrika
- Asien-Pazifik
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk-Research-Arbeit beginnt mit der Kartierung der THF-Kette von den Rohstoffen über die 1,4-Butandiol- und Maleinsäureanhydrid-Routen bis hin zur Händler-THF-Produktion, dem Handel und dem Endverbrauch. Öffentliche Quellen wurden zur Verankerung der Basis herangezogen, darunter die USGS-Abdeckung chemischer Materialien, UN-Comtrade-Handelsstatistiken, makroökonomische Indikatoren der OECD und der Weltbank sowie regulatorische Referenzen der US-EPA, die die Handhabung von Lösungsmitteln betreffen. Forschungsarbeiten und Patente wurden ebenfalls gesichtet, um Routenwechsel, typische Ausbeuten und Stabilisierungspraktiken zu verfolgen, die die nutzbare Produktion bestimmen.
Auf Unternehmensseite wurden Einreichungen, Jahresberichte, Investorenpräsentationen und seriöse Pressemitteilungen genutzt, um Kapazitätsankündigungen, Inbetriebnahmezeitpläne und regionale Angebotsengpässe zu verfolgen. Wo verfügbar, wurden kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, eine Patentdatenbank sowie Import- und Exportdaten auf Sendungsebene genutzt, um Volumentrends und Preisentwicklungen gegenzuprüfen, anstatt sich auf einen einzigen Indikator zu verlassen. Die angeführten Beispiele sind illustrativ; für die Datenerhebung, Validierung und Klärung wurden zusätzliche öffentliche Quellen herangezogen.
Primärinterviews und Umfragen
Primärforschung wurde eingesetzt, um zu bestätigen, wie THF in der Praxis bepreist und kontrahiert wird, welche Anwendungen inkrementelle Tonnen hinzufügen und wo sich Vertragsbedingungen von Spotvereinbarungen unterscheiden. Es wurden Gespräche mit Stakeholdern aus Produktion, Vertrieb und großen nachgelagerten Abnehmern geführt und anschließend die Annahmen nach Region validiert, damit der Nachfragepool und die Preislogik über APAC, EMEA und Amerika hinweg konsistent blieben.
Verteilung der Befragten in der primären Feldforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 32 % | CXOs: 15 % | APAC: 43 % |
| Mittlere Ebene: 49 % | Funktions-/Einheitsleiter: 28 % | EMEA: 36 % |
| Kleinere Akteure: 19 % | Manager: 57 % | Amerika: 21 % |
Marktgrößenbestimmung und Prognose
Für das Kernmodell wird eine Top-down-Logik angewendet, indem das regionale Angebotsgefüge aus Produktions-, Kapazitäts- und Handelssignalen rekonstruiert und dann mit einer Nachfrageaufteilung auf die wichtigsten Verwendungszwecke wie PTMEG-Rohstoffbedarf und Lösungsmittelverbrauch abgeglichen wird. Da THF eng mit der BDO- und Maleinsäureanhydrid-Wirtschaftlichkeit verknüpft ist, wurden Kapazitätserweiterungen auf Routenebene, Auslastungsraten und Betriebsraten als wesentliche Einschränkungen behandelt, bevor Wachstumsannahmen angewendet wurden.
Die Preisgestaltung wurde aus einer Kombination aus Händlervertragsentwicklung, Spotspannen und regionalen Spreads aufgebaut und dann mithilfe des modellierten Volumenpools in Wert umgerechnet.
Um die Gesamtwerte realistisch zu halten, werden die Ergebnisse mithilfe selektiver Bottom-up-Näherungen gegengeprüft, beispielsweise durch Aggregation einer Stichprobe angekündigter Kapazitäten und abgeleiteter verkaufbarer Volumina sowie durch Kanalprüfungen zur typischen Entwicklung des durchschnittlichen Verkaufspreises nach Region. Wo die Transparenz auf Werksebene begrenzt ist, werden Lücken mithilfe von in Interviews vereinbarten Auslastungsbändern geschlossen, gefolgt von einem zweiten Durchgang, der die Sensitivität gegenüber Rohstoffkostenschwankungen und vorübergehenden Ausfällen testet. Für die Prognose wurde eine Szenarioanalyse eingesetzt, unterstützt durch eine multivariate Regressionsüberlagerung, bei der Variablen wie Spandex- und Elastan-Produktionssignale, lösungsmittelbezogene Nachfrageindikatoren, die an die Fertigungsaktivität geknüpft sind, und regionale Handelsströme die jährlichen Veränderungen erklären und die Kurve verankert halten.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt in mehreren Schritten, damit Fehler nicht durch das Modell weitergegeben werden. Zunächst werden die Marktgesamtwerte mit unabhängigen Signalen wie Kapazitätsveränderungen, Import- und Exportbewegungen sowie dem impliziten Preis pro Tonne verglichen, um unrealistische Sprünge zu kennzeichnen. Anschließend werden ungewöhnliche Abweichungen von einem weiteren Analysten überprüft, und wenn die Lücke durch eine einzelne Annahme – etwa Auslastung oder Preis – verursacht wird, wird diese Annahme durch Folgegespräche und Desk-Referenzen erneut geprüft.
Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn wesentliche Ereignisse eintreten, beispielsweise größere Werksschließungen, neue Routenankündigungen oder starke Rohstoffpreisveränderungen, die die Betriebswirtschaftlichkeit verändern. Vor der Auslieferung wird ein abschließender Qualitätsdurchgang durchgeführt, um Definitionen und Jahreskennzeichnungen mit den neuesten verfügbaren Daten in Einklang zu halten.
Mordor Intelligence Tetrahydrofuran (THF) Marktgröße im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte THF-Marktgrößen können stark voneinander abweichen, da Autoren nicht immer denselben Nachfragepool berücksichtigen und ob Wert oder Tonnage verwendet wird, die Schlagzahl schnell verändert. Weitere Unterschiede treten auf, wenn Preisannahmen aus einer Region global angewendet werden oder wenn gebundenes und Händlermaterial zusammengemischt werden.
Durch die Verfolgung von Kapazitätserweiterungen auf Routenebene, Auslastungsbändern und Händlerpreisspannen hält Mordor Intelligence den THF-Gesamtwert an verkaufbaren Jungfrauvolumina fest, während einige Quellen den Umfang erweitern, indem sie nachgelagerte Werte einbeziehen oder höhere gemischte Preise verwenden, die die Umsatzgesamtwerte erhöhen.
Benchmarkvergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 4,82 Milliarden USD (2024) | |
| Global Consultancy A | 4,82 Milliarden USD (2024) | Verwendet einen rein wertbasierten Ansatz mit begrenzter Transparenz darüber, welcher Anteil auf Händler- versus gebundenes Material entfällt; die Umfangshinweise klären Ausschlüsse wie recycelte Lösungsmittelströme oder Doppelzählungen gegenüber Derivaten nicht. |
| Industry Analytics B | 4,46 Milliarden USD (2024) | Wendet einen einzigen gemischten regionalen Preis und eine einheitliche Wachstumsrate über alle Regionen an, was höherpreisige Regionen unterschätzen und kurzfristige Angebotsschocks durch Auslastungsveränderungen übersehen kann. |
Der Vergleich beruht hauptsächlich auf Umfangsgrenzen und der Art und Weise, wie der Preis pro Tonne über Regionen hinweg angewendet wird. Wenn Volumenbeschränkungen, Handelsüberprüfungen und Anwendungsnachfrage von Jahr zu Jahr konsistent gehalten werden, wird der Wertoutput leichter reproduzierbar und in einem Kundengespräch erklärbar, selbst wenn sich die Endmarktbedingungen verschieben.
Im Bericht beantwortete Schlüsselfragen
Welches Volumen wird für den globalen Tetrahydrofuran-Markt im Jahr 2031 prognostiziert?
Der Markt soll bis 2031 1,25 Millionen Tonnen erreichen, was eine CAGR von 4,16 % ab 2026 widerspiegelt.
Welche Anwendung hat den größten Anteil am THF-Verbrauch?
Die PTMEG-Produktion macht 78,89 % des Volumens im Jahr 2025 aus und bleibt der wichtigste Nachfrageanker.
Warum gewinnen biobasierte THF-Qualitäten in Europa an Bedeutung?
Die Biomasse-Bilanz-Zertifizierung ermöglicht es nachgelagerten Nutzern, Scope-3-Emissionseinsparungen ohne Prozessänderungen geltend zu machen, was Preisaufschläge von 15–20 % rechtfertigt.
Wie beeinflussen strengere Expositionsgrenzwerte die Lieferkette?
Strengere OSHA- und REACH-Schwellenwerte erhöhen die Compliance-Kosten, drängen kleine Händler aus dem Markt und stärken den Direktvertrieb durch integrierte Hersteller.
Welche Region dominiert die THF-Nachfrage und warum?
Asien-Pazifik beherrscht 85,24 % des Volumens aufgrund des konzentrierten Spandex-Faser- und PVC-Rohrwachstums in China, Indien und Südostasien.
Welche Sicherheitsfaktoren treiben die Versicherungsprämien für die THF-Handhabung in die Höhe?
THFs niedriger Flammpunkt und das Peroxidbildungsrisiko, belegt durch jüngste Anlagen- und Schifffahrtsvorfälle, haben Versicherer veranlasst, zweistellige Prämienerhöhungen durchzusetzen.