
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 420.11 Millionen US-Dollar |
| Marktgröße (2026) | 440.36 Millionen US-Dollar |
| Marktgröße (2031) | 557.09 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.82 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Schweizer Haarpflegemarkt – Analyse von Mordor Intelligence
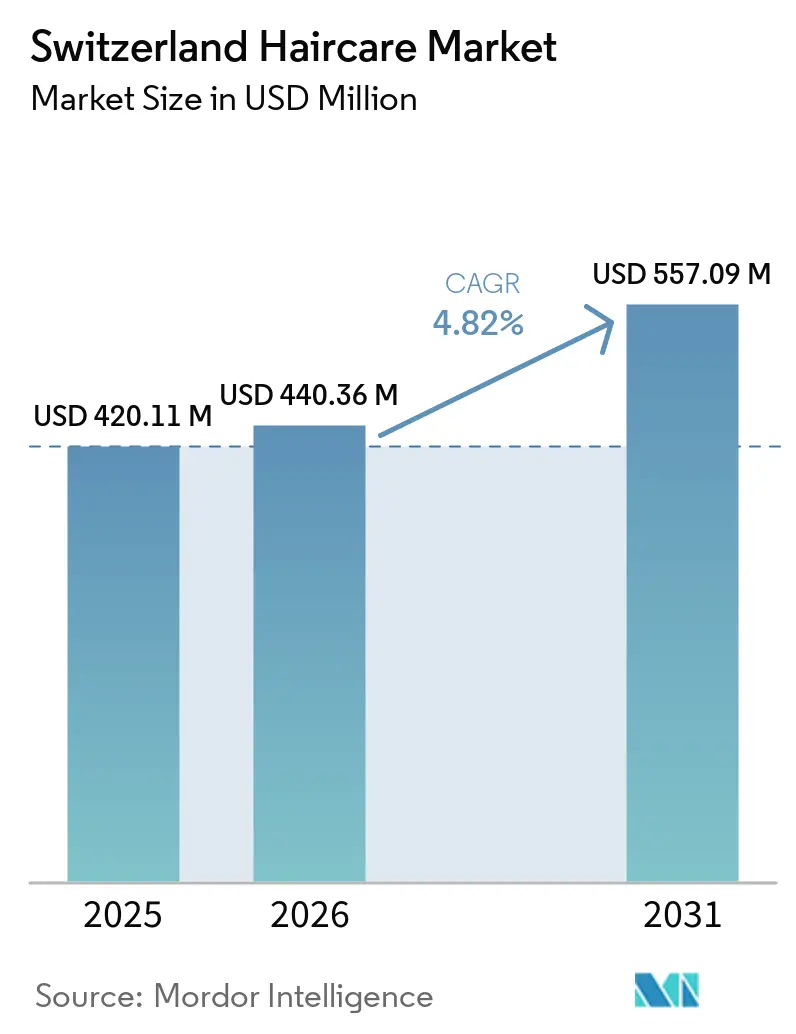
Der Schweizer Haarpflegemarkt wurde im Jahr 2025 auf einen Wert von 420,11 Millionen USD geschätzt und soll von 440,36 Millionen USD im Jahr 2026 auf 557,09 Millionen USD bis 2031 wachsen, bei einer CAGR von 4,82 % während des Prognosezeitraums (2026–2031). Die Marktexpansion ist auf ein gesteigertes Verbraucherbewusstsein hinsichtlich der Haargesundheit, eine erhöhte Nachfrage nach Premium- und individualisierten Produkten sowie eine deutliche Verlagerung hin zu natürlichen und biologischen Formulierungen zurückzuführen. Die konzentrierte städtische Bevölkerung der Schweiz, die durch eine erhebliche Kaufkraft gekennzeichnet ist, erzeugt eine signifikante Nachfrage nach spezialisierten Haarpflegeprodukten und professionellen Salondienstleistungen. Die Verbreitung von E-Commerce-Plattformen hat die Produktzugänglichkeit und Vertriebseffizienz verbessert und zu einem beschleunigten Wachstum des Online-Umsatzes geführt. Die Marktdynamik wird darüber hinaus durch Nachhaltigkeitsinitiativen und technologische Fortschritte beeinflusst, darunter KI-gestützte Personalisierungslösungen und umweltbewusste Verpackungsinnovationen. Diese Faktoren deuten zusammen mit dem robusten wirtschaftlichen Rahmen der Schweiz auf eine anhaltende Marktentwicklung in den kommenden Jahren hin.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp führte Shampoo im Jahr 2025 mit einem Anteil von 43,02 % am Schweizer Haarpflegemarkt, während Haarstyling-Produkte bis 2031 mit einer CAGR von 5,1 % voranschreiten.
- Nach Kategorie entfielen im Jahr 2025 69,55 % des Schweizer Haarpflegemarkts auf Massenprodukte, während für Premiumprodukte bis 2031 eine CAGR von 6,18 % prognostiziert wird.
- Nach Inhaltsstofftyp entfielen im Jahr 2025 75,72 % der Marktgröße des Schweizer Haarpflegemarkts auf konventionelle Formulierungen, während natürliche und biologische Alternativen zwischen 2026 und 2031 voraussichtlich mit einer CAGR von 6,44 % wachsen werden.
- Nach Vertriebskanal trugen Supermärkte und Hypermärkte im Jahr 2025 43,86 % zur Marktgröße des Schweizer Haarpflegemarkts bei, während Online-Einzelhandelsgeschäfte über denselben Zeitraum die höchste CAGR von 7,21 % erzielen sollen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Einblicke im Schweizer Haarpflegemarkt
Analyse der Einflussfaktoren*
| Einflussfaktor | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsende Nachfrage nach personalisierten Haarpflegelösungen | +0.8% | National, mit frühen Zuwächsen in Zürich, Genf und Basel | Mittelfristig (2–4 Jahre) |
| Nachhaltige Verpackungen sprechen umweltbewusste Verbraucher an | +0.6% | National, stärker in deutschsprachigen Regionen | Langfristig (≥ 4 Jahre) |
| Alternde Bevölkerung treibt Nachfrage nach Mitteln gegen Haarausfall und zur Farbpflege | +0.9% | National, konzentriert in städtischen Kantonen | Langfristig (≥ 4 Jahre) |
| Wachsende Beliebtheit der Kopfhautgesundheit und ganzheitlichen Haarpflege | +0.7% | National, mit Premium-Positionierung in wohlhabenden Gebieten | Mittelfristig (2–4 Jahre) |
| Einfluss von sozialen Medien und Beauty-Influencern | +0.6% | National, Jugendliche konzentriert in städtischen Zentren | Kurzfristig (≤ 2 Jahre) |
| Innovative Inhaltsstoffe und Formulierungen | +0.7% | National, mit Forschungs- und Entwicklungskonzentration in der Region Basel | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Nachfrage nach personalisierten Haarpflegelösungen
Der Schweizer Haarpflegemarkt verzeichnet eine steigende Nachfrage nach personalisierten Haarpflegelösungen, angetrieben durch sich wandelnde Verbraucherpräferenzen und wirtschaftliche Faktoren. Verbraucher suchen aktiv nach maßgeschneiderten Formulierungen, die spezifische Anliegen wie Trockenheit, Haarausfall, Kopfhautempfindlichkeit und Farberhalt wirksam ansprechen. Diese gezielten Lösungen decken sich stark mit dem etablierten Fokus Schweizer Verbraucher auf Produktwirksamkeit und Qualität. Laut World Population Review unterstützt die anspruchsvolle einkommensstarke Verbraucherbasis der Schweiz das Wachstum von Premium-Haarpflegeprodukten erheblich. Mit einem durchschnittlichen verfügbaren Nettoeinkommen pro Haushalt und Kopf von 47.124 USD im Jahr 2023 verfügen Schweizer Verbraucher über eine erhebliche Kaufkraft, um in spezialisierte Haarpflegelösungen statt in standardisierte Massenprodukte zu investieren [1]. Diese robuste wirtschaftliche Stärke, kombiniert mit dem tief verwurzelten Schweizer Qualitäts- und Präzisionsanspruch, treibt weiterhin ein erhebliches Wachstum im Markt für personalisierte Haarpflegeprodukte an.
Nachhaltige Verpackungen sprechen umweltbewusste Verbraucher an
Umweltgerechte Verpackungen fungieren als primärer Wachstumskatalysator im Schweizer Haarpflegemarkt, da Verbraucher eine zunehmende Präferenz für umweltverantwortliche Produkte zeigen. Schweizer Verbraucher neigen stark zu Haarpflegemarken, die recycelbare, biologisch abbaubare oder wiederverwendbare Verpackungsmaterialien einsetzen. Umweltbewusstsein und Bedenken hinsichtlich Plastikmüll beeinflussen das Kaufverhalten der Verbraucher erheblich und verpflichten Unternehmen zur Umsetzung nachhaltiger Verpackungslösungen. Branchenteilnehmer treiben ihre Umweltinitiativen durch Verpackungsinnovationen voran. So setzte Wella Company beispielsweise im April 2024 ihr professionelles Farbprodukt Welloxon Perfect ein, das eine Mehrschicht-Formtechnologie verwendet, die den Ersatz von bis zu 70 % Neukunststoff durch post-consumer Recyclingmaterial ermöglicht. Diese Fortschritte entsprechen den Verbraucheranforderungen und setzen gleichzeitig verbesserte Nachhaltigkeitsstandards im Markt.
Alternde Bevölkerung treibt Nachfrage nach Mitteln gegen Haarausfall und zur Farbpflege
Die demografische Zusammensetzung der Schweiz zeigt eine signifikante Korrelation zwischen der alternden Bevölkerung und der gestiegenen Nachfrage nach spezialisierten Haarpflegeprodukten, insbesondere Lösungen gegen Haarausfall und zur Farbpflege. Der erhebliche Anstieg des Anteils älterer Erwachsener hat zu einem gesteigerten Bedarf an Lösungen für Haarausdünnung, Haarausfallprävention und Farberhalt geführt. Dieses demografische Segment benötigt umfassende Haarpflegelösungen, die Haarausfall wirksam minimieren, die strukturelle Integrität verbessern und den Farberhalt sicherstellen, und damit sowohl physiologische als auch psychologische Anforderungen erfüllen. Laut dem Bundesamt für Statistik der Schweiz kamen im Jahr 2024 auf je 100 wirtschaftlich aktive Personen im Alter von 20 bis 64 Jahren 37,4 Personen im Alter von 65 Jahren oder älter. [2]. Diese demografische Verteilung weist auf erhebliche Marktchancen für Haarpflegeprodukte hin, die speziell für reifere Verbraucher formuliert sind. Die Expansion des älteren Bevölkerungssegments erzeugt weiterhin eine konstante Nachfrage nach spezialisierten Formulierungen, die auf alterndes Haar und Kopfhautprobleme eingehen, mit besonderem Schwerpunkt auf Farberhalt und Haarfestigungslösungen.
Wachsende Beliebtheit der Kopfhautgesundheit und ganzheitlichen Haarpflege
Der Haarpflegemarkt wird durch den wachsenden Fokus auf Kopfhautgesundheit und umfassende Haarpflegelösungen angetrieben. Verbraucher erkennen, dass die Kopfhautgesundheit die Haarqualität direkt beeinflusst, was die Nachfrage nach Produkten steigert, die Kopfhautreinigung, Nährstoffversorgung und Balance ansprechen. Dieser Ansatz geht über ästhetische Verbesserungen hinaus und zielt auf grundlegende Kopfhautbeschwerden ab, darunter Trockenheit, Reizungen, Schuppen und Empfindlichkeit. Das Marktwachstum wird durch neue Formulierungen unterstützt, die natürliche und therapeutische Inhaltsstoffe für die Kopfhautpflege enthalten. Produktkategorien wie Peelings, Seren, Öle und Masken für die Kopfhautverbesserung und das Haarwachstum haben das Verbraucherinteresse gewonnen. Technologische Entwicklungen bei personalisierter Haarpflege und Diagnosewerkzeugen ermöglichen es Verbrauchern, spezifische Kopfhautprobleme zu identifizieren und zu behandeln. Umweltfaktoren, Stress und häufige Anwendung chemischer oder thermischer Behandlungen haben Bedenken hinsichtlich der Kopfhautempfindlichkeit verstärkt und die Bedeutung gezielter Kopfhautpflegeprodukte hervorgehoben.
Analyse der Hemmfaktoren*
| Hemmfaktor | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Das Vorhandensein gefälschter Haarpflegeprodukte beeinträchtigt die Markteinnahmen | -0.4% | National, mit stärkerem Einfluss in Grenzregionen | Kurzfristig (≤ 2 Jahre) |
| Strenge Sicherheits- und Regulierungskonformität | -0.5% | National, alle Marktteilnehmer betreffend | Langfristig (≥ 4 Jahre) |
| Gesundheitsbedenken hinsichtlich chemischer Inhaltsstoffe | -0.4% | National, stärker in gebildeten städtischen Segmenten | Mittelfristig (2–4 Jahre) |
| Intensiver Wettbewerb zwischen lokalen und internationalen Marken | -0.3% | National, konzentriert in Einzelhandelskanälen | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Das Vorhandensein gefälschter Haarpflegeprodukte beeinträchtigt die Markteinnahmen
Die Verbreitung gefälschter Haarpflegeprodukte stellt ein erhebliches Hindernis für den Schweizer Haarpflegemarkt dar und führt zu verminderten Markteinnahmen. Diese nicht autorisierten Produkte, die in der Regel zu niedrigeren Preisen ohne Einhaltung von Qualitäts- und Sicherheitsstandards verkauft werden, schädigen das Verbrauchervertrauen und den Marktwettbewerb. Das Vorhandensein gefälschter Produkte führt zu Umsatzverlusten für legitime Hersteller und Einzelhändler und schadet gleichzeitig dem Markenimage und dem Verbrauchervertrauen. Darüber hinaus können gefälschte Haarpflegeprodukte schädliche Inhaltsstoffe enthalten, die Gesundheitsrisiken darstellen und die Skepsis der Verbraucher gegenüber Haarpflegekäufen erhöhen. Die Zunahme von E-Commerce-Plattformen hat es schwieriger gemacht, den Vertrieb gefälschter Produkte zu erkennen und zu kontrollieren. Diese Faktoren hemmen gemeinsam die Marktexpansion, indem sie die Verkaufsvolumina verringern und Initiativen zur Aufrechterhaltung von Produktqualitätsstandards und Verbraucherschutz im Schweizer Haarpflegemarkt beeinträchtigen.
Strenge Sicherheits- und Regulierungskonformität
Strenge Sicherheits- und Regulierungskonformitätsanforderungen schränken den Haarpflegemarkt ein. Die Branche muss umfassende Vorschriften einhalten, darunter die überarbeitete Schweizer Chemikalienverordnung und die bevorstehende Verpackungsverordnung. Diese Vorschriften legen spezifische Standards für Produktformulierung, Inhaltsstoffsicherheit, Verpackung, Kennzeichnung und Umweltauswirkungen fest. Während diese Maßnahmen Verbraucher schützen und Nachhaltigkeit fördern, erhöhen sie die Produktentwicklungskosten und erschweren die Markteintrittsverfahren. Neue und kleinere Unternehmen stehen vor erheblichen Herausforderungen bei der Erfüllung von Konformitätsanforderungen, die umfangreiche Dokumentation, Tests und Zertifizierungen erfordern. Die regulatorischen Anforderungen können Produkteinführungen verzögern, Innovationsmöglichkeiten einschränken und die Betriebskosten erhöhen, was die Gewinnmargen beeinträchtigt. Unternehmen sind zudem Risiken wie Bußgeldern, Produktrückrufen und Reputationsschäden bei Nichteinhaltung ausgesetzt. Diese regulatorischen Anforderungen schaffen Markteintrittsbarrieren und begünstigen etablierte Unternehmen mit bestehenden Konformitätssystemen, was die Wachstumschancen für neue Marken im Schweizer Haarpflegemarkt einschränkt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Shampoo-Dominanz trifft auf Styling-Innovation
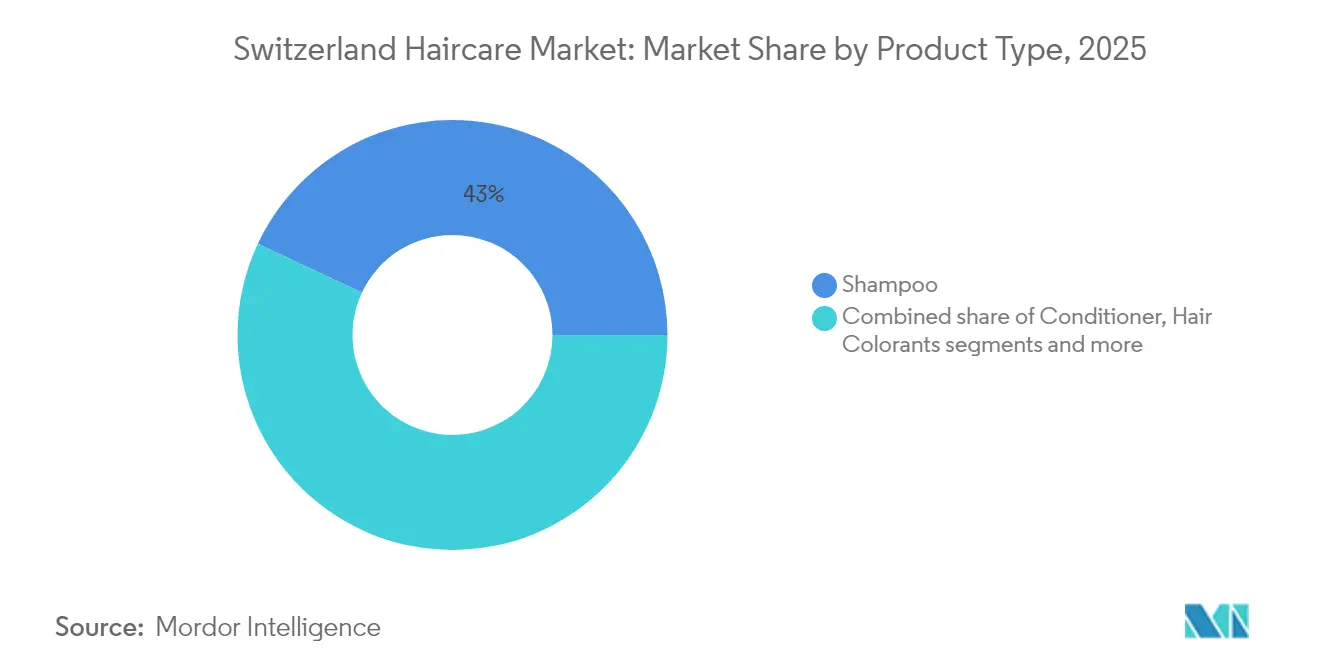
Im Jahr 2025 hielt Shampoo mit 43,02 % den größten Anteil am Schweizer Haarpflegemarkt. Dieser erhebliche Anteil spiegelt die wesentliche Rolle von Shampoo in täglichen Haarpflegeroutinen wider, vor allem zur Haarreinigung sowie zur Entfernung von Schmutz, überschüssigen Ölen und Unreinheiten. Die Stärke des Segments resultiert aus laufenden Formulierungsverbesserungen, die die Haargesundheit durch den Einsatz von Vitaminen, pflanzlichen Extrakten und Ölen für Haarwachstum und Kopfhautgesundheit fördern. Die Verfügbarkeit diverser Varianten für verschiedene Haartypen und Anliegen, einschließlich pflanzlicher und biologischer Optionen, sichert eine beständige Verbrauchernachfrage. Die weitverbreitete tägliche Verwendung von Shampoos in allen Verbrauchersegmenten stärkt seine Marktposition.
Haarstyling-Produkte im Schweizer Haarpflegemarkt sollen bis 2031 mit einer CAGR von 5,1 % wachsen. Dieses Wachstum resultiert aus dem zunehmenden Fokus der Verbraucher auf Haarästhetik und persönliche Pflege. Die Marktexpansion wird durch die Nachfrage nach Produkten unterstützt, die langanhaltenden Halt, Hitzeschutz und pflegende Vorteile bieten. Soziale Medien, Modetrends und Prominenteneinflüsse treiben die verstärkte Produktakzeptanz voran. Das Wachstum des Segments wird weiterhin durch seine vielfältige Produktpalette unterstützt, darunter Gele, Sprays, Schäume und Seren für verschiedene Haartypen und Styling-Anforderungen. Diese Wachstumstendenz weist auf eine Marktverschiebung von der grundlegenden Haarpflege hin zu Styling und Personalisierung hin.


Notiz: Segmentanteile aller einzelnen Segmente sind beim Berichtskauf verfügbar
Nach Kategorie: Premium-Beschleunigung bei stabiler Massenmarktstabilität
Massenprodukte dominierten den Schweizer Haarpflegemarkt im Jahr 2025 mit einem Marktanteil von 69,55 % und decken den alltäglichen Haarpflegebedarf einer großen Verbraucherbasis ab. Diese Dominanz ergibt sich aus ihrer Erschwinglichkeit und weiten Verfügbarkeit, die diese Produkte für Verbraucher aus unterschiedlichen demografischen Gruppen zugänglich macht. Massenprodukte sind in gängigen Einzelhandelskanälen leicht erhältlich, was bequeme Einkäufe erleichtert und ihre Marktpräsenz stärkt. Der funktionale und zuverlässige Charakter von Massenprodukten spricht preissensible Verbraucher an, die Preis-Leistungs-Verhältnis priorisieren. Regelmäßige Innovationen im Massensegment, darunter Verbesserungen in Formulierungen, die häufige Haarprobleme wie Schuppen, Trockenheit und Haarausfall ansprechen, helfen dabei, die Verbraucherbindung zu erhalten und neue Käufer zu gewinnen. Marketingstrategien, die alltägliche Praktikabilität und etablierte Markenreputation betonen, tragen zur starken Position von Massenprodukten im Schweizer Haarpflegemarkt bei.
Premiumprodukte im Schweizer Haarpflegemarkt sollen bis 2031 mit einer zusammengesetzten jährlichen Wachstumsrate (CAGR) von 6,18 % wachsen. Dieses Wachstum spiegelt die Verbraucherpräferenz für hochwertige, spezialisierte Haarpflegelösungen wider, die über die grundlegende Reinigung und Pflege hinausgehen. Die steigende Nachfrage wird durch ein größeres Bewusstsein für fortschrittliche Formulierungen mit natürlichen, biologischen und wissenschaftlich fundierten Inhaltsstoffen angetrieben, die die Haargesundheit fördern und spezifische Anliegen wie Schadensreparatur, Anti-Aging und Kopfhautpflege ansprechen. Das Verbraucherinteresse an personalisierten Schönheitsroutinen und hochwertigen Selbstpflegeerfahrungen unterstützt die Marktexpansion für diese gehobenen Produkte. Das Premiumsegment profitiert von Innovationen bei nachhaltigen und umweltfreundlichen Verpackungen, die umweltbewusste Verbraucher ansprechen.
Nach Inhaltsstofftyp: Natürlicher Aufschwung fordert konventionelle Dominanz heraus
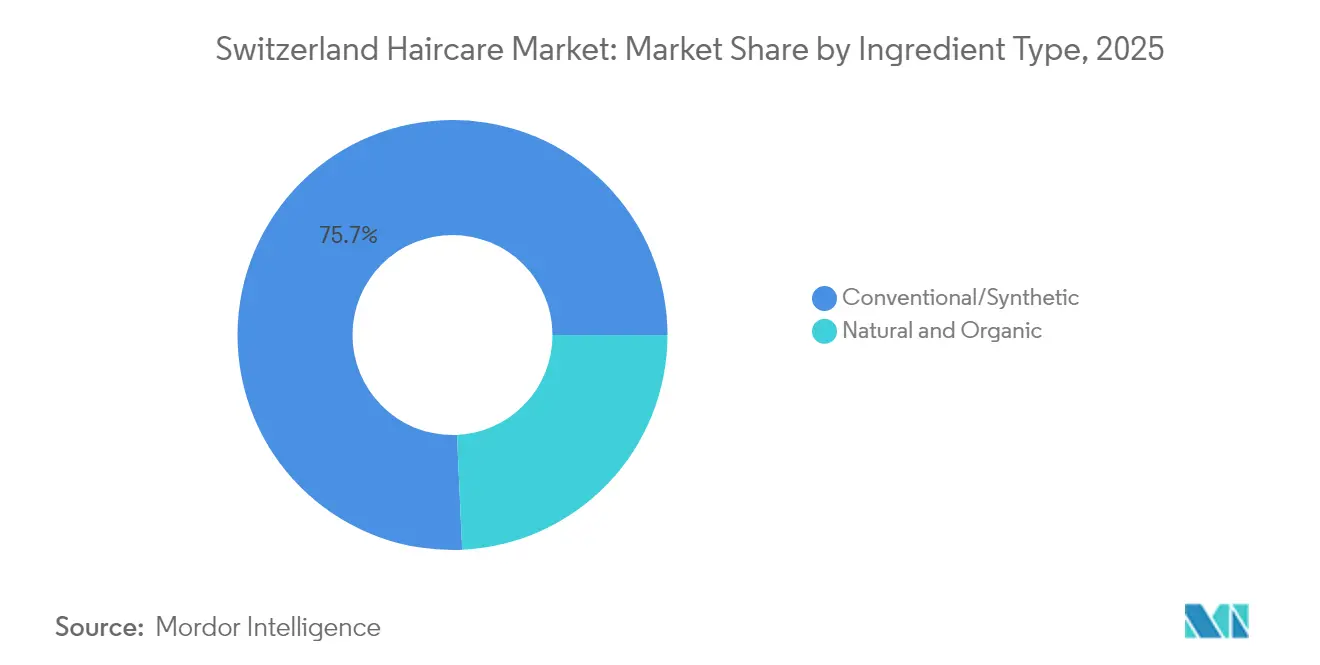
Im Jahr 2025 hielten konventionelle und synthetische Inhaltsstoffe mit 75,72 % einen dominanten Marktanteil im Markt. Diese Inhaltsstoffe bleiben aufgrund ihrer konsistenten Leistung und Wirksamkeit in Haarpflegeprodukten weit verbreitet. Konventionelle und synthetische Formulierungen bieten gezielte Lösungen für Haarprobleme wie Schuppenkontrolle, Haarstärkung und Kopfhautgesundheit und sprechen Verbraucher an, die bewährte Ergebnisse zu wettbewerbsfähigen Preisen bevorzugen. Ihre weitverbreitete Verwendung in Haarpflegeproduktekategorien ergibt sich aus ihrer Vielseitigkeit und Wirksamkeit. Die etablierte Fertigungsinfrastruktur und regulatorische Konformität synthetischer Inhaltsstoffe festigen ihre Marktposition weiter. Infolgedessen behaupten konventionelle und synthetisch basierte Produkte ihre erhebliche Marktpräsenz, indem sie Zuverlässigkeit, Erschwinglichkeit und Funktionalität bieten, die den Verbraucherbedürfnissen entsprechen.
Natürliche und biologische Formulierungen im Haarpflegemarkt wachsen bis 2031 mit einer CAGR von 6,44 %, was auf eine verstärkte Verbraucherpräferenz für saubere und umweltbewusste Haarpflegeoptionen hinweist. Dieses Wachstum resultiert aus einem gesteigerten Bewusstsein für die Vorteile natürlicher Inhaltsstoffe, darunter reduzierte Chemikalienexposition, verbesserte Kopfhautgesundheit und nachhaltige Beschaffungspraktiken. Der Trend entspricht dem zunehmenden Fokus der Schweizer Verbraucher auf Wohlbefinden und Umweltverantwortung. Laut der Internationalen Vereinigung der ökologischen Landbaubewegungen (IFOAM) verzeichnete die Schweiz im Jahr 2023 einen der höchsten Anteile an biologischen Produkten am Einzelhandelsumsatz unter den europäischen Ländern, wobei Bioprodukte 11,6 % des gesamten Einzelhandelsumsatzes ausmachten. Diese bedeutende Marktpräsenz von Bioprodukten zeigt die etablierte Präferenz der Schweizer Verbraucher für Naturprodukte und trägt direkt zum Wachstum natürlicher und biologischer Haarpflegeformulierungen bei.

Notiz: Segmentanteile aller einzelnen Segmente sind beim Berichtskauf verfügbar
Nach Vertriebskanal: Digitale Beschleunigung transformiert den traditionellen Einzelhandel
Im Jahr 2025 hielten Supermärkte und Hypermärkte mit 43,86 % einen dominanten Marktanteil im Vertrieb von Haarpflegeprodukten. Diese großflächigen Einzelhandelsgeschäfte bieten Verbrauchern durch ihr Einkaufserlebnis an einem Ort umfassende Reichweite und Bequemlichkeit für Haushalts- und Körperpflegeartikel. Ihre Marktführerschaft resultiert aus wettbewerbsfähigen Preisstrategien und regelmäßigen Aktionen, die preissensible Verbraucher ansprechen. Diese Geschäfte führen ein umfassendes Sortiment an Massen- und Premium-Haarpflegemarken und bedienen damit unterschiedliche Verbraucherbedürfnisse. Ihre weitverbreitete Präsenz in städtischen und vorstädtischen Lagen gewährleistet Erreichbarkeit und gleichmäßigen Kundenverkehr und sorgt so für stabile Verkaufsvolumina.
Online-Einzelhandelsgeschäfte im Schweizer Haarpflegemarkt verzeichnen bis 2031 ein Wachstum mit einer CAGR von 7,21 %, was einen grundlegenden Wandel im Kaufverhalten der Verbraucher anzeigt. Das Bundesamt für Statistik der Schweiz berichtet, dass im Jahr 2023 82 % der Personen im Alter von 25 bis 34 Jahren Online-Einkäufe tätigten, während 45 % der Personen im Alter von 65 bis 74 Jahren am E-Commerce teilnahmen. Dieses Wachstum wird durch die Bequemlichkeit, das umfangreiche Produktangebot und die wettbewerbsfähigen Preise von Online-Plattformen angetrieben. Die zunehmende digitale Kompetenz und die Verbreitung mobiler Internetnutzung in allen Altersgruppen stärken weiterhin den Online-Einzelhandelskanal für Haarpflegeprodukte.
Geografische Analyse
Der Schweizer Haarpflegemarkt profitiert von konzentriertem Bevölkerungswachstum in städtischen Kantonen rund um Zürich und Genf. Demografische Projektionen deuten auf Wachstum in anderen städtischen Zentren wie Luzern hin, was zu einer wachsenden Verbraucherbasis mit höherer Kaufkraft und sich wandelnden Lebensstilpräferenzen beiträgt. Diese städtischen Kantone fungieren als Zentren für den Massen- und Premium-Haarpflegekonsum, bedingt durch ein gesteigertes Bewusstsein für Pflege- und Schönheitstrends. Die hohe Bevölkerungsdichte in diesen Gebieten unterstützt einen robusten Markt für Haarpflegeprodukte.
Die regionale Konzentration unterstützt das Wachstum der Salondichte und professioneller Haarpflegedienstleistungen, insbesondere in städtischen Korridoren, die Großstädte verbinden. Die hohe Anzahl an Salons und Schönheitsdienstleistern schafft Möglichkeiten für spezialisierte Behandlungen und Premiumproduktekategorien durch direkte Verbraucherinteraktion und professionelle Empfehlungen. Die Expansion professioneller Kanäle steigert die Nachfrage nach fortschrittlichen Formulierungen und Premium-Marken und entwickelt so neben dem Massenmarktverkauf ein starkes Mehrwert-Segment.
Grenzkantone stehen vor spezifischen Wettbewerbsherausforderungen aufgrund des grenzüberschreitenden Einkaufs, wobei mehr als die Hälfte der Einwohner häufiger im Ausland einkauft als der nationale Durchschnitt. Dies erzeugt Preisdruck und Umsatzverluste für inländische Haarpflegehändler. Als Reaktion darauf hat die Schweizer Regierung im Jahr 2025 eine Maßnahme eingeführt, die die steuerfreie Grenze für grenzüberschreitende Einkäufe gesenkt hat. Diese Maßnahme zielt darauf ab, den inländischen Umsatzverlust an ausländische Märkte zu minimieren. Die Gesetzesänderung soll die Haarpflegeverkäufe in Grenzregionen verbessern, indem sie lokales Einkaufen fördert, die Stabilität des Inlandsmarkts stärkt und die Wettbewerbsbedingungen für Schweizer Einzelhändler in diesen Kantonen verbessert.
Regulatorisches Umfeld
Haarpflegeprodukte in der Schweiz werden als Kosmetika im Rahmen des Lebensmittelgesetzes (LMG; SR 817.0) und der EDI-Verordnung über kosmetische Mittel (VKos; SR 817.023.31) reguliert. Die Aufsicht liegt beim Bundesamt für Lebensmittelsicherheit und Veterinärwesen (BLV), während die kantonalen Behörden für den Vollzug zuständig sind. Die Schweiz orientiert sich bei den Stoffbeschränkungen weitgehend an der EU-Kosmetikverordnung (EG) Nr. 1223/2009, behält jedoch schweizspezifische Anforderungen und Ausnahmen für bestimmte reglementierte Stoffe bei. Die Produktkennzeichnung muss in mindestens einer Amtssprache (Deutsch, Französisch oder Italienisch) erfolgen, mit INCI-Inhaltsstoffliste.
Das Compliance-Modell basiert auf Selbstkontrolle, sodass die rechtliche Verantwortung für die Konformität primär beim Hersteller oder Importeur liegt und nicht durch ein obligatorisches Marktzulassungsverfahren vor dem Verkauf abgedeckt wird. Unternehmen müssen ein Produktinformationsdossier (PIF) mit einem von einer qualifizierten Fachperson unterzeichneten Sicherheitsbericht führen, und die Herstellung muss Hygiene- und Qualitätsanforderungen entsprechend ISO 22716 (GMP) erfüllen, auch wenn eine formelle Zertifizierung nicht zwingend vorgeschrieben ist. Für viele EU-konforme Produkte kann das Cassis-de-Dijon-Prinzip technische Marktzutrittsschranken verringern, doch Marken müssen weiterhin schweizspezifische Sicherheitsausnahmen berücksichtigen und lokale Unterlagen für Inspektionen und Marktüberwachung bereithalten.
Wettbewerbslandschaft
Marktkonzentration
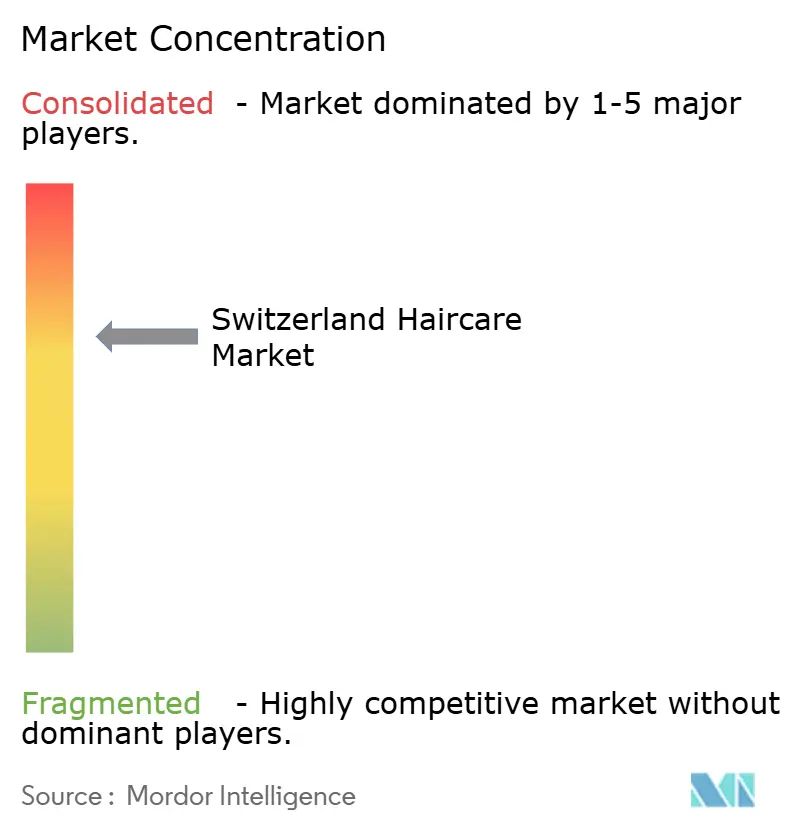
Der Schweizer Haarpflegemarkt weist eine moderate Konzentration auf, wobei internationale Unternehmen wie Beiersdorf AG, The Procter & Gamble Company, Henkel AG & Co. KGaA, Wella Company und L'Oreal S.A. durch etablierte Vertriebspartnerschaften dominante Positionen einnehmen. Diese multinationalen Konzerne nutzen umfangreiche Netzwerke, um ihre Marktführerschaft aufrechtzuerhalten. Gleichzeitig konzentrieren sich inländische Unternehmen auf in der Schweiz hergestellte Produkte und spezialisierte Formulierungen, um Premium-Marktsegmente zu erschließen. Die Marktstruktur balanciert globale Markenpräsenz mit lokalen Akteuren, die qualitätsbewusste Verbraucher ansprechen.
Die Technologieadoption hat sich als bedeutendes Wettbewerbsdifferenzierungsmerkmal im Markt etabliert. Große Haarpflegemarken setzen Augmented-Reality- (AR) und Virtual-Reality-Technologien (VR) für Produkttests ein, die es Verbrauchern ermöglichen, Produkte vor dem Kauf digital auszuprobieren. KI-gestützte Personalisierung ermöglicht es Marken, maßgeschneiderte Haarpflegeempfehlungen basierend auf individuellen Verbraucherbedürfnissen bereitzustellen. Diese technologischen Integrationen verbessern die Kundenbindung und -bindungsrate und bieten Unternehmen strategische Vorteile beim Wachstum des Marktanteils.
Die Schweizer Chemikalienverordnung beeinflusst die Wettbewerbsdynamik im Haarpflegemarkt erheblich. Etablierte Unternehmen mit robusten regulatorischen Konformitätssystemen sind besser positioniert, um strenge Anforderungen zu erfüllen. Die Vorschriften erfordern umfangreiche Dokumentation, Sicherheitsprotokolle und Nachhaltigkeitsstandards, was erhebliche Barrieren für neue Marktteilnehmer schafft, denen die notwendige Fachkenntnis und betriebliche Kapazitäten fehlen. Diese regulatorischen Anforderungen begünstigen etablierte Unternehmen, stärken ihre Marktpositionen und schränken Möglichkeiten für kleinere oder neue Unternehmen ein, die in den Markt eintreten.
Führende Unternehmen im Schweizer Haarpflegemarkt
-
Beiersdorf AG
-
The Procter & Gamble Company
-
Henkel AG & Co. KGaA
-
Wella Company
-
L'Oreal S.A.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Marktchancen und Zukunftsaussichten
Premiumisierung und gezielte Behandlungsroutinen stellen einen praktischen Chancenbereich in der Schweiz dar, im Einklang mit der Nachfrage nach Wirksamkeit in den Bereichen Kopfhautgesundheit, Schadensreparatur sowie Anti-Haarausfall- oder Farberhaltungsanwendungen. Dies wird durch bereits im Land sichtbare Signale in der Kategorie gestützt, einschliesslich der Kennzahl des Bundesamts für Statistik von 37,4 Personen ab 65 Jahren pro 100 wirtschaftlich aktive Personen zwischen 20 und 64 Jahren im Jahr 2024, sowie der E-Commerce-Beteiligung über alle Altersgruppen hinweg (82 % der 25- bis 34-Jährigen und 45 % der 65- bis 74-Jährigen kauften 2023 online ein). Zusammen helfen diese Faktoren Marken, spezialisierte Sortimente über das hinaus zu skalieren, was der Regalplatz unterstützen kann.
Die Entwicklung natürlicher und biologischer Produkte sowie nachhaltiger Verpackungen schafft ebenfalls Raum für Portfolioverfeinerung, unterstützt durch die hohe Marktdurchdringung von Bioprodukten im Schweizer Einzelhandel (Bioprodukte machten 2023 gemäss IFOAM 11,6 % des gesamten Einzelhandelsumsatzes aus) und laufende Verpackungsneugestaltungen in der Kategorie, darunter der Schritt von Wella Company im April 2024 zur Reduzierung von Neuplastik in der Verpackung professioneller Farbprodukte. Auf der Innovationsseite wird technologiegetriebene Differenzierung durch Fortschritte in Verkapselung und Wirkstofffreisetzungssystemen greifbarer, hervorgehoben durch die Eigenkapitalinvestition von Givaudan im Juni 2026 und die strategische Zusammenarbeit mit Microcaps AG zur Stärkung der Verkapselungsfähigkeiten. Diese Ausrichtung kann eine länger anhaltende sensorische Leistung und eine nachhaltigere Bereitstellung funktionaler Vorteile in Haarpflege- und Haarstylingformaten unterstützen. Marken, die die Compliance lokal umsetzen (PIF-Disziplin, Kennzeichnung in Amtssprache und schweizspezifische Stoffbeschränkungen) und dabei digitale Diagnostik sowie professionelle Kanäle für die Routinegestaltung nutzen, haben Spielraum, um Premium- und behandlungsorientierte Portfolios in der Schweiz auszubauen.
Aktuelle Branchenentwicklungen
- Juli 2026: Henkel AG & Co. KGaA gab den Abschluss der Übernahme der Premium-Haarpflegemarke Olaplex nach behördlichen Genehmigungen bekannt. Der Deal erweitert Henkels Zugang zu prestigeträchtiger Haarreparatur-Positionierung und kann die Wettbewerbsintensität in professionellen und premium Einzelhandels-Haarpflegesegmenten mit Relevanz für die Schweiz erhöhen.
- April 2026: Henkel AG & Co. KGaA schloss die Übernahme von Not Your Mothers ab und fügte damit eine Haarpflege- und Stylingmarke zu seinem Consumer-Brands-Portfolio hinzu. Der Schritt stärkt Henkels Reichweite in stylingorientierten Routinen und unterstützt eine breitere Portfolioabdeckung über die Preisklassen von Massenmarkt bis Premium, die über den Schweizer Einzelhandel und Online-Kanäle genutzt werden kann.
- April 2024: Wella Company implementierte eine mehrschichtige Formtechnologie für die Verpackung ihres professionellen Farbprodukts Welloxon Perfect, wodurch bis zu 70 % des Neuplastiks durch post-consumer recycelte Materialien ersetzt werden können. Dieser Verpackungswandel stärkt die nachhaltigkeitsbezogene Differenzierung in Salon- und professionellen Farbökosystemen und entspricht den Präferenzen der Schweizer Konsumenten für umweltverträgliche Formate.
Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Im Rahmen dieser Methodik wird der Schweizer Haarpflegemarkt als der Wert der auf Haar ausgerichteten Verbraucher- und Profiprodukte definiert, die innerhalb der Schweiz über gängige Einzel- und Salonkanäle verkauft werden, und deckt den täglichen Reinigungs-, Pflege-, Styling- und Behandlungsbedarf ab.
Ausschlüsse aus dem Umfang: Wir schließen Haarwerkzeuge und -geräte (wie Haartrockner und Glätteisen) sowie eigenständige Salondienstleistungserlöse aus, bei denen kein Verkauf eines verpackten Haarpflegeprodukts erfolgt.
Segmentierungsübersicht
- Nach Produkttyp
- Shampoo
- Conditioner
- Haarfärbemittel
- Haarstyling-Produkte
- Sonstige Produkttypen
- Nach Kategorie
- Premiumprodukte
- Massenprodukte
- Nach Inhaltsstofftyp
- Natur und Bio
- Konventionell/Synthetisch
- Nach Vertriebskanal
- Supermärkte/Hypermärkte
- Gesundheits- und Schönheitsgeschäfte
- Online-Einzelhandelsgeschäfte
- Sonstige Vertriebskanäle
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk-Research-Phase begann mit der Erfassung des Schweizer Schönheits- und Körperpflegekontexts, der dann auf Haarpflegeformate und Vertriebswege eingegrenzt wurde. Wir stützten uns auf öffentliche Quellen wie das Schweizer Bundesamt für Statistik für Haushaltskonsumausgaben, die Eidgenössische Zollverwaltung für Handelsstatistiken zu relevanten Haarpräparaten sowie das Eidgenössische Institut für Geistiges Eigentum und globale Patentdatenbanken zur Verfolgung von Innovationsrichtungen.
Um die Annahmen realistisch zu halten, haben wir auch Quellen wie die Europäische Kommission und OECD-Verbraucher- und Preisindikatoren, Verbandswebsites und Einzelhändlermitteilungen zur Kanalentwicklung sowie Unternehmensberichte und Investorenpräsentationen ausgewertet, die Aufschluss über Kategorieschwerpunkte und Preisentwicklungen geben. Wo hilfreich, wurden kostenpflichtige Datenbankabonnements ausschließlich für Unternehmensfinanzdaten und Nachrichtenscreening sowie zur Überprüfung von Import- und Exportmustern auf hohem Niveau genutzt. Die hier aufgeführten Desk-Quellen sind illustrativ, da viele weitere öffentliche Referenzen für die Datenerhebung, Validierung und Klärung offener Fragen herangezogen wurden.
Primärinterviews und Umfragen
Interviews und Umfragen mit Schweizer Haarpflegeherstellern, Importeuren, Distributoren, Salonlieferanten, Einzelhändlern und Kanalmanagern klären Produktpreisgestaltung, Online- und Offline-Umsatzbewegungen, Nachfrage nach Salonprodukten, Kategorielücken sowie den Zeitpunkt der Einführung von Premium- und Naturprodukten in der Schweiz. Analysten nutzen diese Informationen, um Sekundärdaten anzupassen und das endgültige Marktmodell zu testen.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Oberste Ebene: 28 % | Führungskräfte (CXOs): 15 % |
| Mittlere Ebene: 47 % | Bereichs-/Abteilungsleiter: 30 % |
| Kleinere Marktteilnehmer: 25 % | Manager: 55 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung wurde mithilfe eines Top-down-Ansatzes durchgeführt, bei dem Schweizer Konsum- und Handelssignale, Kanalentwicklung und Preisentwicklung genutzt wurden, um den jährlichen Wertpool für Haarpflegeprodukte zu rekonstruieren und anschließend auf die wichtigsten Produktformate aufzuteilen. Sobald diese erste Einschätzung vorlag, wurden selektive Bottom-up-Näherungen zur Validierung der Gesamtwerte eingesetzt, beispielsweise stichprobenartige Preisüberprüfungen nach Format über wichtige Kanäle hinweg sowie eine vereinfachte Zusammenfassung der berichteten Kategorieexposition aus Lieferanten- und Distributorengesprächen.
Zu den wichtigsten Eingangsgrößen, die das Modell geprägt haben, gehörten die Verschiebungen im Verhältnis von Premium- zu Massenprodukten, der Anteil der über E-Commerce abgewickelten Verkäufe, die Promotionsintensität und die Entwicklung der durchschnittlichen Verkaufspreise, die Produktformatrotation zwischen Shampoo, Conditioner, Styling und Färbemitteln sowie die Rolle von Apotheken- und Salonkanälen für Behandlungsprodukte. Prognosen wurden mithilfe einer Szenarioanalyse erstellt, die durch kurzfristige Trendglättung unterstützt und anschließend anhand der Erwartungen der Befragten zu Preisgestaltung, Kanalanteil und Innovationszyklen angepasst wurde. Wo ein direkter Datenpunkt fehlte, wurden Lücken mit konservativen Bandbreiten gefüllt und durch wiederholte Kanalüberprüfungen eingegrenzt, sodass die Endwerte innerhalb realistischer Ausgaben- und Preisgrenzen blieben.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse wurden durch mehrere Prüfungen validiert, bei denen die Modellgesamtwerte mit unabhängigen Signalen wie der Entwicklung des Kategoriehandels, der Verbraucherausgabenbewegung und den in Interviews gesammelten Kanalwachstumsnarrativen verglichen wurden. Wenn ein Ausreißer auftrat, wurde er auf Annahmeebene untersucht, und die relevanten Primärkontakte wurden erneut einbezogen, wenn die Abweichung nicht mit öffentlichen Daten erklärt werden konnte.
Vor der Freigabe durchlief die Arbeit eine schrittweise interne Überprüfung, um sicherzustellen, dass Eingaben, Berechnungen und Jahresveränderungen konsistent und nachvollziehbar waren. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, wie etwa erhebliche Preisschocks, regulatorische Änderungen, die das grenzüberschreitende Einkaufsverhalten beeinflussen, oder nennenswerte Kanalunterbrechungen. Unmittelbar vor der Auslieferung wird ein abschließender Durchgang durchgeführt, damit die Kunden die aktuellste verfügbare Einschätzung erhalten.
Vergleich der Marktgröße des Schweizer Haarpflegemarkts von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für den Schweizer Haarpflegemarkt stimmen nicht immer überein, selbst wenn das Thema gleich klingt, da die erfassten Produkte, die Bewertungsgrundlage und das Basisjahr von einer Quelle zur anderen variieren können. Unterschiede entstehen auch dadurch, wie schnell Preise angenommen werden zu steigen, und ob Kanalveränderungen wie das E-Commerce-Wachstum gleichmäßig auf alle Formate angewendet werden.
Die Hauptlücke ergibt sich daraus, ob „sonstige” Haarpflegeartikel weit gefasst gezählt werden: Mordor Intelligence behandelt den Umfang als Haarpflegeformate wie Shampoo, Conditioner, Stylingprodukte, Färbemittel und verwandte Artikel, schließt jedoch Werkzeuge und reine Salondienstleistungserlöse aus dem Wertpool aus. Auch der Zeitpunkt spielt eine Rolle, da einige Quellen den Einzelhandelsverkaufspreis 2024 inklusive Steuern als Basis verwenden, während andere 2025 als Basisjahr nehmen und dann einen anderen Inflations- und Premiumisierungspfad anwenden, was die Werte nach oben oder unten verschieben kann.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 420,11 Mio. USD (2025) | |
| Branchenpublisher A | 381,90 Mio. USD (2024) | Verwendet den Einzelhandelsverkaufspreis 2024 inklusive Steuern und gruppiert „Sonstiges” so, dass Artikel wie Dauerwellen, Glättungsmittel und Haarausfallbehandlungen eingeschlossen sind, was die Vergleichbarkeit gegenüber einem auf 2025 basierenden Wertpool verschieben kann. |
| Globales Forschungshaus B | 427,76 Mio. USD (2025) | Gibt eine steuerinklusive Bewertung an und wendet einen längeren Prognosezeitraum von 2026 bis 2035 an, was einen anderen Preiseskalations- und Kanalmix-Annahmesatz implizieren kann als eine kurzfristigere Prognose, die auf nahen Schweizer Einzel- und Salonkanalüberprüfungen basiert. |
Zusammen betrachtet lässt sich die Streuung größtenteils durch den Basisjahrszeitpunkt und die Frage erklären, was unter „sonstiger” Haarpflege zusammengefasst wird, gefolgt von Unterschieden in den Preis- und Kanalannahmen. Indem die Eingaben an beobachtbaren Kanalanteilen, formatspezifischen Preisen und klaren Einschlussregeln ausgerichtet werden, bleibt die Schätzung leichter reproduzierbar und einfacher mit dem realen Kaufverhalten in Einklang zu bringen.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Schweizer Haarpflegemarkt im Jahr 2026?
Der Wert beläuft sich auf 440,36 Millionen USD, mit einem prognostizierten Wachstum auf bis zu 557,09 Millionen USD bis 2031.
Welches Produkt führt die Kategorieverkäufe an?
Shampoo macht 43,02 % des Werts von 2025 aus und behauptet die Kategorieführerschaft.
Welches ist das am schnellsten wachsende Segment nach Inhaltsstofftyp?
Natürliche und biologische Formulierungen expandieren bis 2031 mit einer CAGR von 6,44 %.
Welcher Vertriebskanal wächst am schnellsten?
Online-Einzelhandelsgeschäfte sollen eine CAGR von 7,21 % erzielen und alle physischen Kanäle übertreffen.