
Größe und Marktanteil des sri-lankischen Fracht- und Logistikmarkts
Marktübersicht
| Studienzeitraum | 2018 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 7.78 Milliarden US-Dollar |
| Marktgröße (2026) | 8.11 Milliarden US-Dollar |
| Marktgröße (2031) | 10.01 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.30 % |
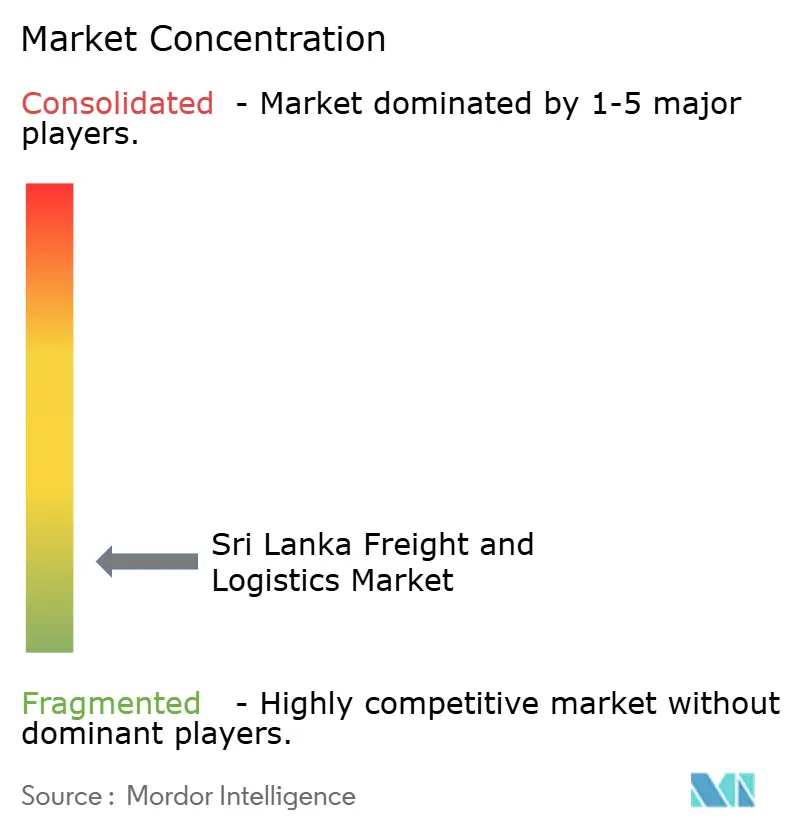
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des sri-lankischen Fracht- und Logistikmarkts von Mordor Intelligence
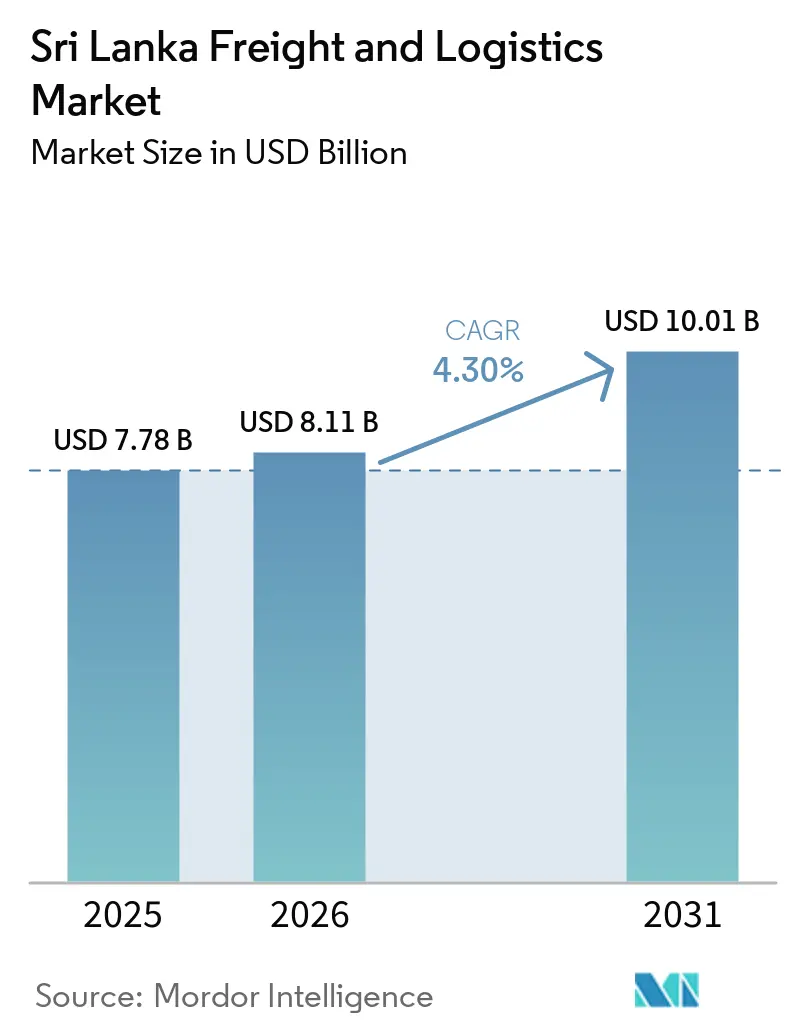
Die Größe des Fracht- und Logistikmarkts Sri Lanka wird voraussichtlich von 7,78 Milliarden USD im Jahr 2025 auf 8,11 Milliarden USD im Jahr 2026 wachsen und soll bis 2031 bei einer CAGR von 4,3 % über den Zeitraum 2026–2031 einen Wert von 10,01 Milliarden USD erreichen. Diese Entwicklung unterstreicht die zentrale Rolle des Fracht- und Logistikmarkts Sri Lanka in den Seeverkehrskorridoren des Indischen Ozeans, da Hafenerweiterungen, integrierte Logistikparks und durchgängige digitale Zollplattformen die Betriebseffizienz und den Durchsatz steigern. Die Modernisierung in Colombo und Hambantota, der Übergang zu wertschöpfender Lagerhaltung und ein Anstieg des grenzüberschreitenden E-Commerce stärken gemeinsam das Umsatzwachstum, während unterstützende Handelsabkommen die Versandprofile diversifizieren und neue Drittanbieter-Logistikmodelle fördern. Strategisch gesehen sind Betreiber, die datengestützte Routenoptimierung einsetzen, mit integrierten Hafen-Park-Clustern kooperieren und sich gegen Währungsvolatilität absichern, am besten positioniert, um zusätzliche Volumina und Margenverbesserungen zu erzielen.
Wichtigste Erkenntnisse des Berichts
- Nach Logistikfunktion entfiel auf den Frachttransport im Jahr 2025 ein Marktanteil von 64,12 % am Fracht- und Logistikmarkt Sri Lanka; Kurier-, Express- und Paketdienste (KEP) werden voraussichtlich zwischen 2026 und 2031 mit einer CAGR von 5,20 % wachsen.
- Nach Endverbraucherbranche führte der Groß- und Einzelhandel mit einem Anteil von 33,52 % an der Marktgröße des Fracht- und Logistikmarkts Sri Lanka im Jahr 2025, während die Fertigung mit einer prognostizierten CAGR von 4,96 % zwischen 2026 und 2031 das höchste Wachstum verzeichnet.
- Nach KEP-Typ entfielen im Jahr 2025 62,48 % des Umsatzanteils auf Inlandspakete, während internationale Pakete voraussichtlich mit einer CAGR von 5,35 % zwischen 2026 und 2031 wachsen werden.
- Nach Frachtspeditionsart behielten See- und Binnenwasserwege im Jahr 2025 einen Umsatzanteil von 50,22 %, während die Luftfrachtspedition voraussichtlich mit einer CAGR von 4,37 % zwischen 2026 und 2031 wachsen wird.
- Nach Frachttransportart repräsentierte der Straßengüterverkehr im Jahr 2025 einen Umsatzanteil von 66,96 %, während der Luftfrachttransport voraussichtlich mit einer CAGR von 4,90 % zwischen 2026 und 2031 wachsen wird.
- Im Bereich Lagerung und Aufbewahrung dominierten nicht temperaturgeführte Einrichtungen im Jahr 2025 mit einem Umsatzanteil von 91,54 %, während temperaturgeführte Einrichtungen voraussichtlich mit einer CAGR von 4,12 % zwischen 2026 und 2031 wachsen werden.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse zum sri-lankischen Fracht- und Logistikmarkt
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausbau des regionalen Umschlagsverkehrs und des Hub-Hafen-Status stärkt die Konnektivität | +1.1% | Colombo und Hambantota | Mittelfristig (2–4 Jahre) |
| Wachsende Investitionen in integrierte Logistikparks und Binnenkontainerdepots (ICD) | +0.9% | Westprovinz und städtische Zentren | Langfristig (≥ 4 Jahre) |
| Steigende internationale Handelsströme treiben die Marktnachfrage an | +1.0% | Wichtige Hafenstädte und Korridore | Kurzfristig (≤ 2 Jahre) |
| Anreize der Sonderwirtschaftszone Colombo Port City ziehen strategische Geschäftsinvestitionen an | +0.7% | Westprovinz | Mittelfristig (2–4 Jahre) |
| Beschleunigte Einführung digitaler Zollabwicklung über ASYCUDA World | +0.6% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Entwicklung des multimodalen Umschlagskorridors am Flughafen Palaly verbessert die Konnektivität | +0.5% | Nordprovinz | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausbau des regionalen Umschlagsverkehrs und des Hub-Hafen-Status stärkt die Konnektivität
Die zentrale Lage Sri Lankas an den Ost-West-Handelsrouten positioniert den Fracht- und Logistikmarkt Sri Lanka so, dass er Fracht aufnehmen kann, die von überlasteten regionalen Drehkreuzen umgeleitet wird. Die Entwicklung des Eastern Container Terminal und des 800 Millionen USD teuren Colombo West International Terminal fügt eine jährliche Kapazität von 3,6 Millionen TEU hinzu, sodass Reedereien größere Schiffe einsetzen und die Abfertigungszeiten verkürzen können[1]. Wettbewerbsfähige Zubringertarife und synchronisierte Hinterlandverbindungen stärken den Durchsatz, obwohl die Aufrechterhaltung niedriger Servicegebühren gegenüber Singapur und Dubai unerlässlich bleibt. Hambantota ergänzt Colombo durch die Bereitstellung von Tiefwasseralternativen für Energiefrachten und Fahrzeugtransshipments, wodurch die Routenflexibilität erhöht und das Überlastungsrisiko in Spitzenzeiten gesenkt wird.
Wachsende Investitionen in integrierte Logistikparks und Binnenkontainerdepots (ICD)
Integrierte Logistikparks, die Zolllager, Zollabwicklung, Distribution und leichte Verarbeitung verbinden, verlagern Umsatzpools weg von der reinen Hafenabfertigung hin zu gebündelten Lieferkettenleistungen. Initiativen in Horana und Muthurajawela sind direkt mit Schnellstraßen und Gleisanschlüssen verbunden, wodurch die Verweildauer von Containern verkürzt und die Überlastung am Colombo-Tor verringert wird. Betreiber nutzen gemeinsame Infrastruktur, Ro-Ro-Rampen, Mehrwert-Verpackungslinien und rund um die Uhr besetzte Zollposten, um die Anlagenauslastung und die Servicedifferenzierung zu verbessern. Das größte Hindernis bleibt der hohe anfängliche Kapitalbedarf; dennoch erschließen PPP-Strukturen mit 30-jährigen Konzessionen ausländische Direktinvestitionen und stabilisieren die Tarifentwicklung für Mieter.
Steigende internationale Handelsströme treiben die Marktnachfrage an
Der gesamte Warenhandel erholte sich 2024 auf 30,6 Milliarden USD und steigerte die Nachfrage nach Frachtspedition, Zollabfertigung und multimodalen Leistungen. Das Freihandelsabkommen zwischen Sri Lanka und Thailand hebt Zölle auf 80 % der Zolltariflinien auf und katalysiert containerisierte Ströme von Elektronik, Automobilteilen und verarbeiteten Lebensmitteln[2]. E-Commerce-Marktplätze erhöhen die Paketdichte und zwingen KEP-Netzwerke dazu, zonale Sortierzentren und dynamische Fernverkehrsrouten einzusetzen. Um davon zu profitieren, digitalisieren Spediteure Buchungs- und Transparenzplattformen, was Dokumentationsfehler reduziert und Rechnungszyklen beschleunigt. Das Aufwärtspotenzial hängt von synchronisierten Kapazitätserweiterungen auf Straßen, in ICD und an Kühlkettenknoten ab, um den steigenden TEU- und Paketvolumina gerecht zu werden.
Anreize der Sonderwirtschaftszone Colombo Port City ziehen strategische Geschäftsinvestitionen an
Steuerbefreiungen, zollfreie Ausrüstungsimporte und Genehmigungen über einen einzigen Schalter innerhalb der Sonderwirtschaftszone Port City ziehen regionale Hauptniederlassungen und wertschöpfende Distributionszentren an. Logistikunternehmen profitieren von angrenzenden Klasse-A-Lagerhäusern, die mit automatisierten Kaikranen und Schnellstraßenausfahrten verbunden sind, wodurch die Gesamtlandungskosten gesenkt und Cross-Docking innerhalb von vier Stunden nach der Schiffsentladung ermöglicht wird. Zu den Umsetzungsrisiken gehören sich ändernde regulatorische Vorgaben und die Notwendigkeit einer harmonisierten Politik zwischen dem Onshore-Bereich und den SEZ-Zuständigkeiten, um doppelte Compliance-Schritte zu vermeiden.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Hafen- und Logistikdienstleistungsgebühren stellen weiterhin eine Herausforderung für die Wettbewerbsfähigkeit dar | −1.0% | Colombo und wichtige Häfen | Kurzfristig (≤ 2 Jahre) |
| Währungsabwertung und steigende Importkosten belasten die Margen | −0.8% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Devisenmangel beeinträchtigt die Flotteninstandhaltung und den Betrieb | −0.7% | Landesweit | Mittelfristig (2–4 Jahre) |
| Politische Volatilität schafft Unsicherheit bei der Privatisierung von Terminals | −0.6% | Wichtige Hafeneinrichtungen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Hafen- und Logistikdienstleistungsgebühren stellen weiterhin eine Herausforderung für die Wettbewerbsfähigkeit dar
Erhöhte Terminal-Handling-, Lager- und Nebentarife beeinträchtigen die Kostenwettbewerbsfähigkeit und lenken Umschlagsfracht zu günstigeren Drehkreuzen um. Während neue Automatisierung die Betriebskosten pro Container senkt, werden die Einsparungen häufig über höhere veröffentlichte Tarife an die Nutzer weitergegeben, was die Effizienzgewinne zunichte macht. Die Währungsabwertung verschärft das Problem, da die meisten Gebühren in Dollar denominiert sind. Ohne ein kalibriertes Tarifregime könnte das Volumenwachstum trotz Kapazitätserweiterungen ins Stocken geraten.
Währungsabwertung und steigende Importkosten belasten die Margen
Eine schwächelnde Rupie treibt die Preise in Landeswährung für importierte Lastkraftwagen, Hofgeräte und Kraftstoff in die Höhe und drückt die Margen in der gesamten Fracht- und Logistikbranche Sri Lankas. Kleinere Flotten, die auf kurzfristige Überziehungskredite angewiesen sind, sehen sich einem Liquiditätsschock gegenüber, da der Schuldendienst für USD-Darlehen eskaliert[3]. Absicherungsmöglichkeiten bleiben begrenzt, was Betreiber dazu veranlasst, präventiver Wartung Vorrang einzuräumen, ältere Anlagen nachzurüsten und die Routenzuweisung zu optimieren, um Liquidität zu schonen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Endverbraucherbranche: Fertigung beschleunigt die Handelsdiversifizierung
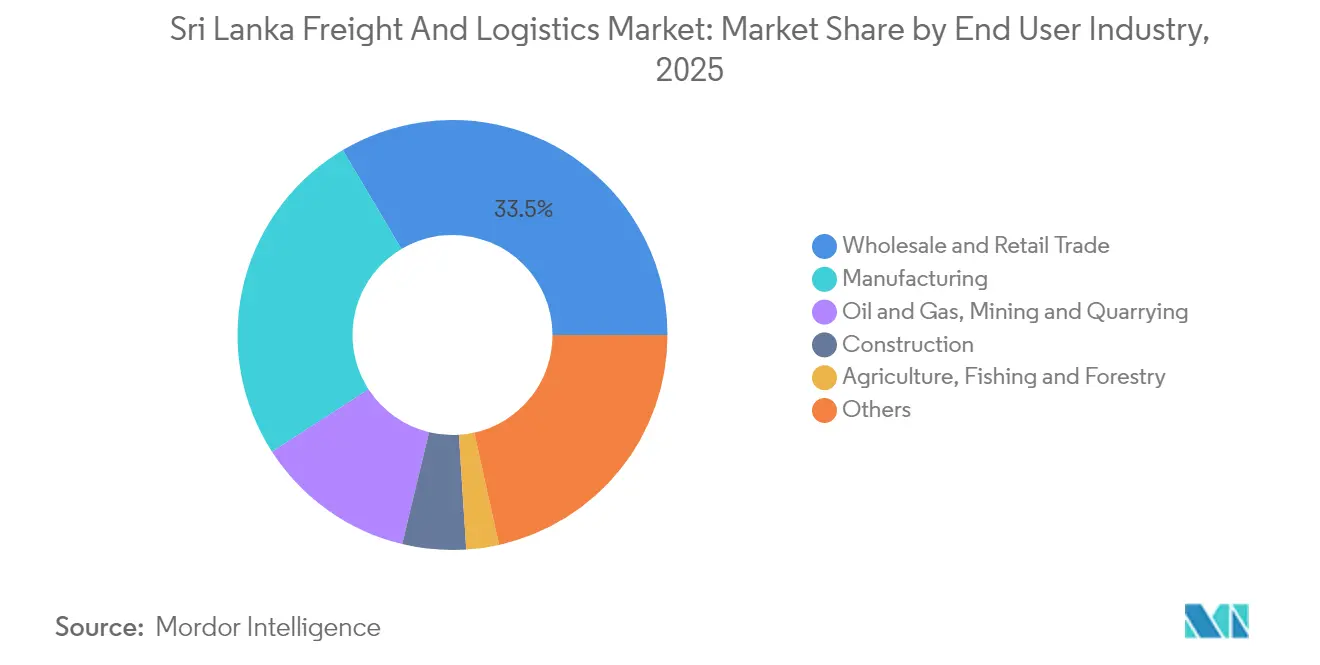
Der Groß- und Einzelhandel entfiel im Jahr 2025 auf 33,52 % des Marktanteils am Fracht- und Logistikmarkt Sri Lanka; die Fertigungsindustrie hingegen wird voraussichtlich mit einer CAGR von 4,96 % (2026–2031) wachsen, unterstützt durch Exportverarbeitungszonen, Elektronikfertigung und Mehrwertschöpfung in der Bekleidungsindustrie. Dieses Tempo übertrifft den Groß- und Einzelhandel, der zwar nach wie vor der größte Sektor ist, aber bei reifendem städtischen Konsum moderater wächst. Öl & Gas, Bergbau und Steinbruch sind in Erdölimporten und Mineralexporten verankert, die eine spezialisierte Abfertigung erfordern. Die Bautätigkeit hängt von Hafen- und Autobahnprojekten ab, die gleichzeitig die Logistiknachfrage steigern und die Netzwerkreichweite verbessern. Landwirtschaft, Fischerei und Forstwirtschaft trugen am wenigsten bei, wobei die Nutzung der Kühlkette bei Meeresfrüchteexporten zunimmt. Insgesamt diversifizieren diese Dynamiken die Umsatzströme innerhalb des Fracht- und Logistikmarkts Sri Lanka und begrenzen die Überabhängigkeit von einem einzelnen Endverbrauchscluster.
Weiterer Schwung entsteht durch FDI-finanzierte Industrieparks, die zollfreie Vorleistungen im Rahmen neuer Freihandelsabkommen nutzen. Multinationale Erstausrüster beauftragen lokale Drittanbieter-Logistiker mit der Konsolidierung eingehender Rohstoffe, der Rückgabe von Nähbekleidung und der regionalen Teileverteilung, was die Vertragslaufzeiten verlängert. Dienstleister integrieren Qualitätsprüfung, Just-in-Time-Lagerversorgung und gebundene Konsolidierung in einzelne Rechnungen und erweitern so den Wallet-Anteil. E-Commerce verändert auch den Großhandelsvertrieb, da Omnichannel-Einzelhändler Fulfillment und Retourenmanagement auslagern und so landesweite Teilladungs- und Last-Mile-Volumina steigern. Folglich multipliziert eine höhere Fertigungsaktivität Cross-Dock-Bewegungen, Palettenmieten und temperaturgeführte Transporte und stützt so robuste Investitionen in Lagerhäuser und Flottenerneuerungen.

Nach Logistikfunktion: Frachttransport dominiert traditionelle Korridore
Das Frachtransportsegment hält im Jahr 2025 einen Umsatzanteil von 64,12 % am sri-lankischen Fracht- und Logistikmarkt, da Umschlagsvolumina hauptsächlich über Lkw-Transport, Zubringerschifffahrt und Bargenverkehr abgewickelt werden. Gleichzeitig wird erwartet, dass Kurier-, Express- und Paketdienste (KEP) im Zeitraum 2026–2031 mit einer CAGR von 5,20 % wachsen werden, unterstützt durch den digitalen Einzelhandelsimpuls und KMU-Exporte. Die Frachtspedition bleibt relevant, indem sie komplexe Ursprungsregelungsmatrizen und Mehrhafenrouten navigiert.
Interessengruppen verstärken ihren Fokus auf Servicebündelung: Transportunternehmen fügen Zollschalter hinzu, während Spediteure Pufferlager anmieten und sich zu Leitlogistikanbietern entwickeln. Engpässe bei der Lagerkapazität fördern Zwischengeschossumbauten, automatisierte Vertikallifte und Satelliten-Crossdocks, um die Servicereichweite näher an die Verbrauchsknoten auszudehnen. Integrierte Verträge, die Tür-zu-Tür-Lieferzeiten garantieren, ziehen Hersteller an, die Einrechnungslösungen suchen. Infolgedessen verschwimmen die Grenzen zwischen traditionellem Frachttransport, Spedition und Mehrwertdiensten, was Skalenvorteile für Omnichannel-Betreiber fördert.
Nach Kurier-, Express- und Paketdiensten (KEP): Internationales Wachstum beschleunigt sich
Inländische KEP-Dienste machten im Jahr 2025 einen Umsatzanteil von 62,48 % am sri-lankischen Fracht- und Logistikmarkt aus, dank dichter städtischer Dreiecke Colombo–Kandy–Galle und Same-Day-Delivery-Versprechen von Marktplattformen. Internationale KEP-Dienste werden jedoch voraussichtlich schneller wachsen, mit einer CAGR von 5,35 % (2026–2031), da sri-lankische Verbraucher auf ausländische Verkäufer zurückgreifen und Kleinstexporteure Mikrobestellungen für Diaspora-Märkte erfüllen. Unternehmen setzen gebundene Sammelabfertigungen ein, bei denen mehrere Pakete mit geringem Wert unter einem einzigen Luftfrachtbrief zusammengefasst werden, um die Maklergebühren pro Einheit zu senken.
Regulatorische Klarheit rund um De-minimis-Schwellenwerte und digitale Zollabwicklung fördert Fortschritte bei grenzüberschreitenden Warenströmen. Dienstleister führen vorausbezahlte Zolloptionen und mobiles Tracking auf Singhalesisch und Tamil ein, was die Kundenakzeptanz steigert. Die neue Mehrwertsteuer von 2025 auf ausgewählte E-Commerce-Kategorien zwingt Spediteure jedoch dazu, die Klassifizierungsgenauigkeit zu verbessern. Diejenigen, die automatisierte HS-Code-Zuweisung und API-basierte Zollzahlungen beherrschen, gewinnen Marktanteile, da die Paketzahlen steigen.
Nach Lagerung und Aufbewahrung: Expansion der temperaturgeführten Lagerung beschleunigt sich
Nicht temperaturgeführte Flächen dominieren mit einem Umsatzanteil von 91,54 % im Jahr 2025, aber die Nachfrage nach Kühlketten steigt, da Impfstoffimporte, Milchverarbeitung und Meeresfrüchteexporte eine Integrität unter 8 °C erfordern, mit einer prognostizierten CAGR von 4,12 % zwischen 2026 und 2031. Entwickler bauen Mehrkammern mit 24-Stunden-Dieselnotstrom und Feuchtigkeitsüberwachung, doch Kapitalintensität und Energietarife stellen die Rentabilität in Frage. Joint Ventures mit multinationalen Unternehmen liefern betriebliches Know-how, während staatliche Zollbefreiungen auf Kühlpaneele die Nutzung ankurbeln.
Betreiber vermarkten nutzungsbasierte Palettenstellplätze und GMP-konforme Verpackungsräume und locken so KMU, die von maßgeschneiderten Mietverträgen ausgeschlossen sind. Wertschöpfende Kommissionierung, Etikettierung und Schockgefrierung ergänzen die Lagergebühren. Echtzeit-Temperaturprotokolle, auf die über Cloud-Plattformen zugegriffen werden kann, verbessern die Einhaltung von EU- und FDA-Standards und stärken die Exportwettbewerbsfähigkeit für verarbeitete Meeresfrüchte.
Nach Frachttransportart: Maritime Infrastruktur treibt Volumina an
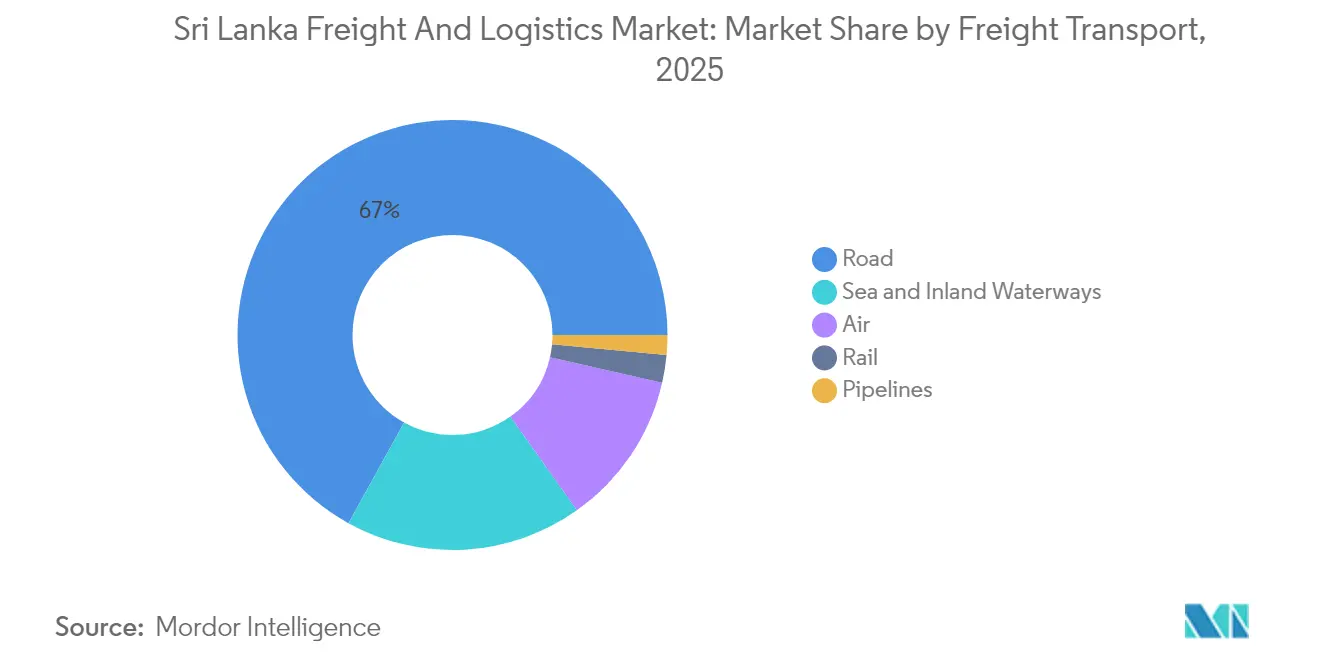
Der Straßengüterverkehr erfasste im Jahr 2025 einen Umsatzanteil von 66,96 % am sri-lankischen Fracht- und Logistikmarkt und bleibt trotz höherer Kosten pro Tonnen-km für die Letzte-Meile-Abdeckung unverzichtbar; Effizienzgewinne werden durch Telematik und gestaffelte Mautrabatte für Euro-6-Lkw angestrebt. Der Luftfrachtverkehr, der erhebliche Frachtmengen bewegt und voraussichtlich zwischen 2026 und 2031 mit einer CAGR von 4,90 % wachsen wird, erzielt weiterhin Premiumrenditen und katalysiert Frachtflugzeug-Upgrades am Bandaranaike International Airport sowie regionale Charterflüge für lebende Meeresfrüchte.
Achslastgrenzen und weitläufige Routen schränken den Beitrag des Schienengüterverkehrs ein; Modernisierungsprojekte planen schwerere Schwellen und Containerwagen, um Klinker und Getreide ins Landesinnere zu verlagern. Pipelines transportieren Tonnen von Erdöl und bieten Kostenstabilität sowie die Umgehung von Straßenstaus. Insgesamt bleibt die modale Integration eine Priorität: synchronisierte Hafentorbuchungen für Lkw, planmäßige Schienenpendler zu Binnenzolldepots und ausgebaggerte Bargenkanäle entlang des Kelani-Flusses versprechen Durchsatzgewinne.
Nach Frachtspedition: See- und Binnenwasserstraßenrouten behalten die Dominanz
Die See- und Binnenwasserstraßen-Frachtspedition hielt im Jahr 2025 einen Umsatzanteil von 50,22 % am sri-lankischen Fracht- und Logistikmarkt aufgrund der Kosteneffizienz für Bekleidungs-, Tee- und Kautschukexporte. Die Luftfrachtspedition, obwohl kleiner, verzeichnet eine CAGR von 4,37 % (2026–2031), angetrieben durch Pharmalieferungen, Elektronikersatzteile und hochwertige Verderblichkeiten, die eine Transitzeit von unter 48 Stunden erfordern. Hybride „See-Luft”-Angebote über Dubai und Kuala Lumpur optimieren das Kosten-Geschwindigkeits-Verhältnis, und Spediteure bündeln LCL-Konsolidierungen an Colombo-Binnenzolldepots, um Frachtflugzeuge ab Dubai zu füllen.
Die Straßen- und Schienenspedition bleibt durch die Inselgeografie eingeschränkt, könnte jedoch profitieren, sobald Roll-on-Roll-off-Verbindungen mit Südindien realisiert werden. Digital gestützte Frachtmarktplätze bringen Ladung mit leeren Lkw-Strecken zusammen und steigern die Rückfrachtverwertung. Spediteure, die Echtzeit-Sichtbarkeits-Dashboards und prädiktive ETA-Benachrichtigungen einsetzen – einst Integratoren vorbehalten –, differenzieren ihre Dienstleistungen und bieten erweiterte Haftungsdeckung an.
Geografische Analyse
Die Westprovinz dominiert den Durchsatz, angetrieben durch den Hafen Colombo, das Schnellstraßennetz und 67 % des BIP-gebundenen Konsums. Steigende TEU-Zahlen dort unterstreichen die zentrale Bedeutung des Fracht- und Logistikmarkts Sri Lanka für die globalen Ost-West-Routen. Allerdings treiben Überlastung und Landknappheit die Grundstückspreise in die Höhe und veranlassen Investoren zu Satelliten-ICD in Pannala und Horana. Die Südprovinz profitiert von Hambantottas Tiefwasser und Automobiltransshipments, die Colombos Spitzenzeiten umgehen, doch die Hinterlandschienenverbindungen hinken hinterher. Die Ostprovinz erlebt einen Aufschwung, da die 61,5 Millionen USD teure Sanierung des Kankesanthurai-Hafens indische Küstendienste verbindet und die Konnektivität zu den Märkten in Chennai erweitert.
Die Südprovinz profitiert vom Tiefwasser des Hafens Hambantota, der nun Roll-on-Roll-off-Autotransporter und Schüttgut-Energiefracht anzieht, die Colombo während der Spitzenüberlastung umgehen. Trotz der Kapazität halten begrenzte Schienen- und Autobahnverbindungen ins Hinterland die Auslastung unter 50 % des geplanten Durchsatzes und schränken die vom Fracht- und Logistikmarkt Sri Lanka in der Region erfasste Marktgröße ein. Im Norden versprechen die 61,5 Millionen USD teure Sanierung des Kankesanthurai-Hafens durch Indien und der geplante Palaly-Luft-See-Korridor eine direkte Verbindung nach Tamil Nadu, die die Vorlaufzeiten für Meeresfrüchteexporteure verkürzen kann. Die Ostprovinz bleibt exportorientiert in Tee und Mineralien, ist aber saisonalen Zyklonstörungen ausgesetzt, die die Lkw-Versicherungsprämien im vierten Quartal in die Höhe treiben.
Die Nordprovinz, historisch peripher, wird neuen Schwung erhalten, sobald der Palaly-Luft-See-Straßen-Korridor ausgereift ist und die Abhängigkeit von Colombo für verderbliche Meeresfrüchteexporte verringert. Die bergige Topografie der Zentralprovinz erhöht den Dieselverbrauch und den Achsverschleiß und schränkt die Nutzlastökonomie ein; dennoch sind Schnellstraßenverlängerungen geplant, um Steigungen zu verbessern und die Reisezeit zu verkürzen. Monsunüberschwemmungen in den östlichen und südlichen Tieflagen bleiben ein saisonales Risiko und zwingen Spediteure dazu, Bestände in erhöhten ICD vorzupositionieren. Auf der gesamten Insel reduziert die einheitliche Einführung von ASYCUDA regionale Disparitäten, indem elektronische Einreichungen aus jeder Provinz ermöglicht werden, obwohl Telekommunikationslücken in abgelegenen Bezirken bestehen bleiben.
Regulatorisches Umfeld
Die Fracht- und Logistikaktivitäten Sri Lankas werden durch nationale Politiken in den Bereichen Zölle, Landverkehr und Handelserleichterung geprägt, ergänzt durch die Aufsicht von Einrichtungen wie der Sri Lanka Ports Authority (SLPA) für Häfen und der Civil Aviation Authority of Sri Lanka (CAASL) für die Luftfahrt. Die National Tariff Policy (2024) bietet einen Rahmen, der auf die Reduzierung von Handelsreibungen abzielt, während die National Land Transport Policy (2025) eine Grundlage für die Verwaltung gebührenpflichtiger Fracht- und Personenlandverkehrsdienste schafft. Zusammen beeinflussen diese Rahmenwerke die Compliance der Betreiber, die Dienstleistungszulassung und die Ausrichtung der Modernisierung des Verkehrssystems.
Im Jahr 2026 verbreiterte sich der politische und institutionelle Fokus von der Kapazitätserweiterung hin zur integrierten Logistikförderung. Der Sri Lanka Export Development Board (EDB) startete den National Export Development Plan (NEDP) 2026-2030, der Handelslogistik und integrierte Hub-Betriebe als sektorübergreifende Enabler positioniert und Initiativen rund um digitalen Zoll und risikobasierte Kontrollen stärkt. Bei Infrastruktur und Erleichterung näherte sich das von der ADB finanzierte Maritime Facilitation Centre der SLPA in Colombo im Jahr 2026 der Fertigstellung, um vereinfachte Hafenprozesse zu unterstützen. Regierungsebenen-Überprüfungen und Haushaltsdiskussionen im Jahr 2026 hoben auch Hafen- und Flughafenerweiterungsprogramme hervor, einschließlich Logistikpark-Konzepten mit Bezug zu Colombo.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette der Fracht- und Logistikbranche Sri Lankas beginnt mit der Frachtentstehung aus Groß- und Einzelhandel, Fertigung, Landwirtschaft und energiebezogenen Importen, gefolgt von der First-Mile-Sammlung, vorwiegend per Straßenfracht. Internationale Tore verankern das Midstream-Segment, angeführt vom Hafen von Colombo und ergänzender Kapazität in Hambantota, wobei die Frachtabwicklung am Flughafen Bandaranaike International Airport zeitkritische Ströme unterstützt. Die zentrale operative Schicht umfasst staatliche und private Hafen- und Terminalbetreiber (SLPA und private Terminals wie SAGT, CICT und CWIT), Schifffahrtslinien und Agenten, Spediteure und Zollmakler sowie 3PL/4PL-Anbieter, die Transportmanagement mit Lagerhaltung, Distribution und Mehrwertdiensten kombinieren.
Stromabwärts bewegt sich die Fracht durch ICDs, Container-Frachtstationen und verzollte sowie unverzollte Lagerhäuser hin zur inländischen Distribution und Exportkonsolidierung, mit wachsendem Schwerpunkt auf integrierten Hafen-Park-Modellen und digitalisierter Dokumentation. Jüngste Kapazitätsmaßnahmen stärken die Kette: Die SLPA nahm im Januar 2026 den dritten Liegeplatz am East Container Terminal in Betrieb, um die Umschlagabwicklung zu stärken, CWIT fügte im Juni 2026 elektrische Kranportale (RMG) für Phase 2 hinzu, und die Hambantota International Port Group vereinbarte im März 2026, 108 Millionen USD in Containerumschlagsgeräte zu investieren, mit dem Ziel, die Kapazität auf 2 Millionen TEU jährlich zu steigern. Die Koordination auf der Landseite bleibt ein wesentlicher Reibungspunkt, insbesondere der Inter-Terminal-Transport innerhalb Colombos, trotz zusätzlicher Liegeplätze und Kräne. Dies erhöht den Wert von Leitstellenplanung, ITT/ITV-Diensten und gemeinsam koordinierten Hof- und Zeitfenster-Zuweisungen über Terminals und ICD-Verbindungen hinweg.
Wettbewerbslandschaft
Der Markt ist fragmentiert; jedoch verändert die globale Konsolidierung die Wettbewerbsdynamik, da DSV die Übernahme von DB Schenker für 14,3 Milliarden EUR (15,8 Milliarden USD) abschließt und damit zum weltgrößten Drittanbieter-Logistiker mit verstärkter Präsenz im asiatisch-pazifischen Raum aufsteigt. Skaleneffekte verschaffen Preishebel gegenüber Hauptstreckenreedereien und IT-Budget für prädiktive Analysen, die für kleinere Marktteilnehmer unerreichbar sind. Inländische Platzhirsche – John Keells Logistics, Hayleys Advantis und Expolanka Freight – behalten die Kundentreue durch lokalisierte Problemlösung und gebundene Lkw-Flotten, die provinzielle Besonderheiten navigieren.
Die Differenzierung hängt von der Technologie ab: Die Integration von South Asia Gateway Terminals mit der TradeLens-Blockchain verkürzt die Dokumentenverarbeitung, während Maersks neues 100.000 ft² großes Wattala-Lager digitale Zwillingstransparenz bietet. Temperaturgeführte Logistik und Last-Mile-E-Commerce-Lieferung sind begehrte Wachstumsfelder; Akteure, die Land in der Nähe von Schnellstraßenrampen sichern und Elektrofahrzeuge einsetzen, positionieren sich für Premium-Margen. Dennoch drücken hohe Hafenkosten die Rentabilität und zwingen zu Allianzen und Slot-Charter-Vereinbarungen zur gemeinsamen Kapazitätsrisikoverteilung.
Politische Unberechenbarkeit bei der Terminal-Privatisierung schürt Vorsicht bei langfristigen Investitionen. Betreiber sichern sich ab, indem sie Hofgeräte leasen statt kaufen und für feste Konzessionslaufzeiten eintreten. Talentbindung entwickelt sich zu einem Differenzierungsmerkmal; Unternehmen richten Graduiertentraineeprogramme und Data-Science-Labore ein, um Lieferkettenspezialisten zu fördern und die Fluktuation unter dem regionalen Durchschnitt zu halten.
Marktführer in der sri-lankischen Fracht- und Logistikbranche
-
Hayleys Advantis, Ltd.
-
John Keells Logistics (Pvt), Ltd.
-
Aitken Spence Group (Including Ace Express International Pvt., Ltd.)
-
DHL Group
-
A.P. Moller - Maersk
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Marktchancen und Zukunftsaussichten
Chancen bündeln sich dort, wo politisch gestützte Exportambitionen und Hafenmodernisierung sich in Nachfrage nach integrierten Dienstleistungen über einfaches Spedieren und Trucking hinaus übersetzen. Der National Export Development Plan (NEDP) 2026-2030 identifiziert Handelslogistik und integrierte Hub-Betriebe ausdrücklich als sektorübergreifenden Enabler. Dies schafft Freiraum für Anbieter, Exportkonsolidierung, Zolllagerung, Compliance-Management und digitale Dokumentation zu Einzelverträgen für Hersteller und KMU-Exporteure zu bündeln. Auf der maritimen Seite unterstützt die inkrementelle Kai- und Hofkapazität wertschöpfende, umschlagsnahe Dienstleistungen wie Stuffing/Unstuffing, LCL-Konsolidierung, Postponement und Reexport-Verarbeitung, mit besonderer Relevanz rund um Colombo, da die SLPA einen hafeninternen Logistik-Hub innerhalb ihrer kurzfristigen Investitionspipeline diskutiert.
Ein zweiter Chancenbereich sind capex-getriebene Produktivitäts- und Nachhaltigkeitsaufwertungen, die über PPPs und internationale Kreditgeber finanziert werden und die Wettbewerbsanforderungen an Ausrüstung, IT-Integration und spezialisierte Abläufe verändern. Im Jahr 2026 schlossen IFC und HSBC eine Finanzierung von bis zu 40 Millionen USD für South Asia Gateway Terminals (SAGT) ab, um den Hafen von Colombo mit fortschrittlichen Twin-Lift-Ship-to-Shore-Kränen zu modernisieren. Hambantotas Ausrüstungsprogramm über 108 Millionen USD und die Kranergänzungen von CWIT Phase 2 erhöhen ebenfalls den Druck für eine effiziente Landseitenräumung, Inter-Terminal-Transfers und höherwertige Depot- und Lagerhausnetze. Da Terminals ihre Umschlagfähigkeiten skalieren, haben Betreiber, die synchronisierte Port-zu-ICD-Flüsse (einschließlich ITT/ITV-Bewegungen), kühlkettenkonforme Exportkonsolidierung und Projektlogistik für Industrie- und Energieprojekte anbieten können, klarere Wege zu differenzierten Margen als reiner Commodity-Spot-Transport.
Aktuelle Branchenentwicklungen
- März 2026: John Keells Logistics erweiterte sein Engagement beim Colombo West International Terminal (CWIT), indem es Inter-Terminal-Transportdienste innerhalb des Hafens von Colombo einführte, nach der Umsetzung von Inter-Terminal-Fahrzeugbetrieben. Das Engagement vertieft die Integration mit terminalseitigen Arbeitsabläufen und unterstützt eine schnellere Container-Umverteilung zwischen Hafenknoten, was die Dienstleistungskontrolle für zeitkritische Kunden verbessert.
- Februar 2026: Hayleys Advantis gründete ein strategisches Joint Venture mit Sarens Heavy Lift India Pvt Ltd, um Schwerlastkrane und ingenieurtechnische Transportlösungen in Sri Lanka bereitzustellen, einschließlich Unterstützung für Windenergie-Projektfracht in Mannar. Dies stärkt die inländischen Fähigkeiten in der hochwertigen Projektlogistik, die auf spezialisierte Anlagen, Genehmigungsdisziplin und durchgängige Ausführungszuverlässigkeit angewiesen ist.
- Februar 2025: Aitken Spence Logistics investierte in Elektro-Gabelstapler und elektrisch betriebene Hubwagen für seine 100.000 sq. ft. große Container-Frachtstation, um die Materialumschlagsabläufe zu modernisieren. Die Umstellung verbessert die Lagerproduktivität und erfüllt gleichzeitig Kundenanforderungen hinsichtlich emissionsärmerer Abläufe und modernisierter Vertragslogistik-Servicelevel.
Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Methodik umfasst der Markt die Einnahmen aus dem Warentransport innerhalb Sri Lankas und über Grenzen hinweg sowie Logistikdienstleistungen, die diese Warenströme unterstützen, wie Lagerung, Spedition und Mehrwertabwicklung.
Ausschlüsse aus dem Geltungsbereich: Personenmobilitätsdienste und reine Infrastrukturbauerträge sind ausgeschlossen, auch wenn sie sich auf Straßen, Häfen, Flughäfen oder Terminals beziehen.
Segmentierungsübersicht
- Endverbraucherbranche
- Landwirtschaft, Fischerei und Forstwirtschaft
- Bauwesen
- Fertigung
- Öl und Gas, Bergbau und Steinbruch
- Groß- und Einzelhandel
- Sonstige
- Logistikfunktion
- Kurier-, Express- und Paketdienste (KEP)
- Nach Zieltyp
- Inland
- International
- Nach Zieltyp
- Frachtspedition
- Nach Transportart
- Luft
- See- und Binnenwasserwege
- Sonstige
- Nach Transportart
- Frachttransport
- Nach Transportart
- Luft
- Pipelines
- Schiene
- Straße
- See- und Binnenwasserwege
- Nach Transportart
- Lagerung und Aufbewahrung
- Nach Temperaturkontrolle
- Nicht temperaturgeführt
- Temperaturgeführt
- Nach Temperaturkontrolle
- Sonstige Dienstleistungen
- Kurier-, Express- und Paketdienste (KEP)
Datenquellen, Marktgrößenbestimmung und Validierung
Desk-Research
Der Desk-Research beginnt mit öffentlichen Fakten, die erklären, wie viel Fracht wahrscheinlich durch Sri Lanka transportiert wird und wie sich die Kosten im Laufe der Zeit entwickeln. Wir haben Quellen wie die Handelsstatistiken des sri-lankischen Zolls, die Makroreihen der Zentralbank von Sri Lanka, die Statistiken der Sri Lanka Ports Authority und der Hafenbetreiber sowie die Frachtoffenlegungen der Zivilluftfahrtbehörde oder des Flughafenbetreibers herangezogen, um Luftfrachtmengen abzuschätzen.
Um die Annahmen realistisch zu halten, haben wir auch Jahresberichte und Investorenpräsentationen von Unternehmen, seriöse Presseberichte über Hafen- und Logistikparkprojekte sowie ausgewählte Schifffahrts- und Frachtratendatenbanken für Richtungspreise und Routendruckprüfungen verwendet. Patent- und Normdatenbanken wurden in geringem Umfang genutzt, um festzustellen, wo Handhabungs- und Tracking-Upgrades eingeführt wurden. Diese Beispiele sind nicht erschöpfend, und wir haben auch andere öffentliche Quellen geprüft, um Eingaben zu kompilieren, Zahlen zu validieren und Definitionen zu klären.
Primärinterviews und Umfragen
Wir führen Interviews und Umfragen mit sri-lankischen Logistikanbietern, Verladern, Frachtabfertigern, Lagerbetreibern und Transportmanagern durch. Die Antworten testen Sekundärdaten, schließen Lücken bei Tarifen, Auslastung, Streckenaktivität und Outsourcing und helfen dabei, Annahmen und Endergebnisse zu triangulieren.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 30 % | Führungskräfte der obersten Ebene (CXOs): 15 % |
| Mittlere Ebene: 45 % | Funktions-/Einheitsleiter: 35 % |
| Kleinere Marktteilnehmer: 25 % | Manager: 50 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Aufbau, bei dem Handelswerte, Frachtthroughput an Häfen und Flughäfen sowie die Nachfrage nach inländischer Distribution in einen Frachtaktivitätspool rekonstruiert werden, der dann anhand von Servicemixverhältnissen aus Interviews in Logistikdienstleistungen aufgeteilt wird. Die Gesamtwerte werden anschließend durch selektive Bottom-up-Näherungen bestätigt, wie z. B. Stichprobenpreise pro Sendung oder pro Tonne, Lagerkapazitäts- und Belegungsprüfungen sowie Kanalprüfungen mit Spediteuren zur Anpassung von Ausreißern.
Einige der wichtigsten Eingaben in diesem Markt umfassen Import- und Exportdynamik nach wichtigen Warengruppen, Container- und Stückgutdurchsatztrends an den Haupthäfen, Luftfrachtmengen im Zusammenhang mit höherwertigen Sendungen, Straßenfrachtintensität im Zusammenhang mit Groß- und Einzelhandel sowie Servicepreisindikationen wie Kraftstoffkostenbewegungen und Frachtratentendenz. Wo Bottom-up-Ansichten unvollständig waren, wurden Lücken durch konservative Durchdringungsbereiche geschlossen und dann durch erneute Kontakte validiert, bis der implizierte Umsatz pro Tonne oder pro Sendung konsistent erschien.
Für die Prognose wurde eine Szenarioanalyse verwendet, damit der Ausblick unterschiedliche Handelserholungspfade, Infrastrukturauslastung und Kostenbedingungen widerspiegeln kann. Der endgültige Prognosepfad wurde auf Expertenmeinungen zur kurzfristigen Nachfrage, zur Fähigkeit zur Preisüberwälzung und zu Servicemixverschiebungen hin zu gemanagter Logistik und Mehrwertabwicklung abgestimmt.
Datenvalidierung und Aktualisierungszyklus
Modellergebnisse werden anhand unabhängiger Signale überprüft, einschließlich der Frage, ob der implizierte Umsatz pro Tonne mit den beobachteten Preisniveaus übereinstimmt und ob die Wachstumsraten mit der Handels- und Durchsatzrichtung übereinstimmen. Wenn ein Segment ungewöhnliche Sprünge aufweist, werden die Eingaben Schritt für Schritt überprüft und Befragte erneut kontaktiert, um zu bestätigen, ob die Änderung real ist oder durch ein Datendefinitionsproblem verursacht wird.
Vor der Freigabe überprüft ein weiterer Analyst die Annahmen, Berechnungen und Jahres-zu-Jahres-Brücken, um Inkonsistenzen zu erkennen. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, wie z. B. größere politische Veränderungen, Änderungen der Hafenkapazität oder starke Kraftstoff- und Frachtratenbewegungen. Kurz vor der Lieferung führen wir einen abschließenden Durchgang durch, damit die Kunden die neueste aktualisierte Ansicht erhalten.
Vergleich der Marktgröße des sri-lankischen Fracht- und Logistikmarkts von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für den sri-lankischen Fracht- und Logistikmarkt können stark variieren, da jeder Herausgeber die Grenze unterschiedlich zieht, was als Logistikumsatz gilt, und weil Währungszeitpunkt und Preisannahmen die Gesamtwerte schnell verschieben können. In der Praxis entstehen die größten Lücken in der Regel dadurch, ob eine Quelle die gesamte Transportbranchenaktivität oder nur Drittlogistikdienstleistungen, die an Verlader verkauft werden, berücksichtigt.
Informeller Lkw-Transport und konzerneigene Inhouse-Logistik, die von Herstellern und Einzelhändlern durchgeführt werden, liegen außerhalb des Geltungsbereichs von Mordor Intelligence, was erklärt, warum einige breitere Transportbranchenzahlen höher erscheinen können, auch wenn die Frachtmengen ähnlich sind.
Vergleichsmaßstab
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 7,78 Milliarden USD (2025) | |
| Logistik-Cluster-Portal A | 4,40 Milliarden USD (2023) | Verwendet ein früheres Jahr und erscheint näher an einer engeren Fracht- und Logistikwertbetrachtung, mit begrenzten Details zur Serviceabdeckung und zur Behandlung von Preis- und Inflationseffekten über verschiedene Verkehrsträger hinweg. |
| Investitionsförderungsportal B | 7,78 Milliarden USD (2025) | Wiederholt einen Marktwertkopfzeilenwert, bietet jedoch begrenzte Transparenz hinsichtlich der Serviceaufteilung, der Einbeziehung von Mehrwertdiensten und der Validierungsschritte zur Abstimmung von Handels-, Durchsatz- und inländischer Distributionsaktivität. |
Insgesamt wird die Streuung hauptsächlich durch die Jahresauswahl, die berücksichtigten Teile der Logistikwertschöpfungskette und die Art und Weise erklärt, wie Servicepreise in das Modell einfließen. Wenn Umfang und Treiber klar angegeben werden, wird der Marktgesamtwert leichter reproduzierbar und leichter für die Planung über Transport-, Lager- und Speditionsaktivitäten hinweg nutzbar.
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der Wert des Fracht- und Logistikmarkts Sri Lanka im Jahr 2026?
Der Markt wird im Jahr 2026 auf 8,11 Milliarden USD geschätzt.
Wie schnell wird der Markt voraussichtlich bis 2031 wachsen?
Es wird prognostiziert, dass er mit einer CAGR von 4,30 % (2026–2031) wächst und bis 2031 einen Wert von 10,01 Milliarden USD erreicht.
Welche Logistikfunktion wächst am schnellsten?
Kurier-, Express- und Paketdienste verzeichnen das schnellste erwartete Wachstum mit einer CAGR von 5,20 % zwischen 2026 und 2031.
Warum sind integrierte Logistikparks wichtig?
Sie entlasten Häfen, bündeln Lagerung mit Zollabwicklung und Distribution und senken die Gesamtlogistikkosten.
Welche Rolle spielt ASYCUDA World bei der Handelserleichterung?
Die Plattform verarbeitet 95 % der Zollanmeldungen elektronisch und reduziert die Abfertigungszeit auf unter sechs Stunden.
Wie wird die Fusion von DSV und DB Schenker die Betreiber in Sri Lanka beeinflussen?
Das vergrößerte Unternehmen gewinnt an Größe und IT-Kapazitäten und verschärft den Wettbewerb um komplexe multimodale Verträge.