
Größe und Marktanteil des Schienengüterverkehrsmarktes Indien
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 22.52 Milliarden US-Dollar |
| Marktgröße (2026) | 24.31 Milliarden US-Dollar |
| Marktgröße (2031) | 35.63 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 7.95 % |
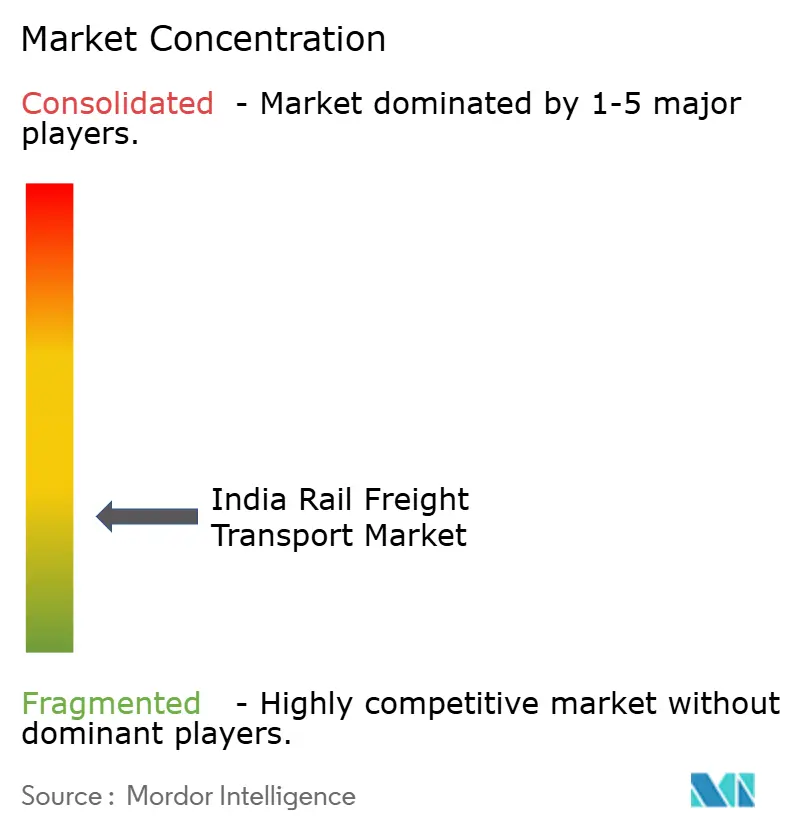
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Schienengüterverkehrsmarktes Indien durch Mordor Intelligence
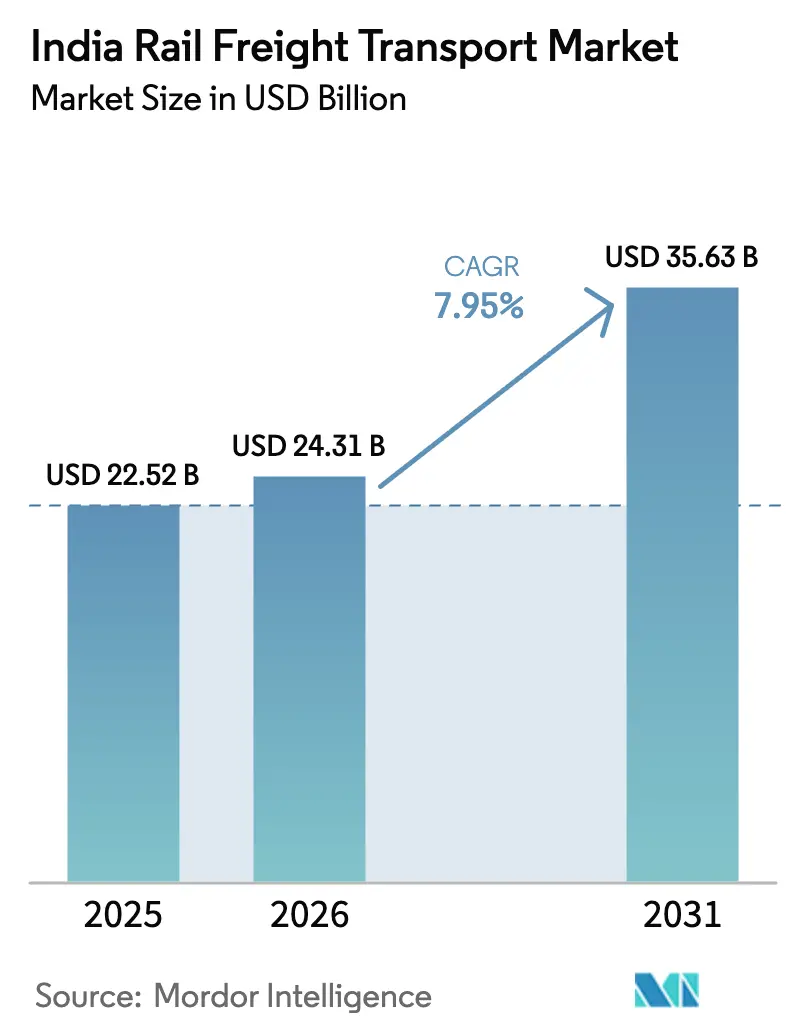
Die Marktgröße des Schienengüterverkehrsmarktes Indien wird voraussichtlich von 22,52 Milliarden USD im Jahr 2025 auf 24,31 Milliarden USD im Jahr 2026 wachsen und bis 2031 bei einem CAGR von 7,95 % über den Zeitraum 2026–2031 einen Wert von 35,63 Milliarden USD erreichen.
Der Anstieg spiegelt das öffentliche Ziel wider, den Modalanteil des Schienengüterverkehrs bis 2030 auf 45 % zu steigern – ein Ziel, das beispiellose Kapitalinvestitionen, Netzwerkelektrifizierung und Preisreformen durch die neue Schienenentgeltbehörde antreibt. Dedizierte Güterkorridore, die bereits mehr als 10 % der nationalen Frachtmengen befördern, betreiben Züge mit 60 km/h – weit über den 25 km/h des herkömmlichen Netzes –, was die Laufzeiten verkürzt und die Kosten für Verlader senkt. Die digitale Plattform PM Gati Shakti beschleunigt Projektgenehmigungen zusätzlich, während die 98%ige Netzwerkelektrifizierung die Abhängigkeit von Diesel verringert und die Betriebszuverlässigkeit verbessert. Wachsende E-Commerce-Allianzen mit Amazon und anderen unterstreichen eine entschiedene Verlagerung von Kohle hin zu containerisierter Fracht, und neue multimodale Logistikparks im Wert von 24,10 Milliarden USD versprechen integrierte Schienen-Straßen-Hafen-Lösungen, die Logistikkosten und Emissionen senken.
Wichtigste Erkenntnisse des Berichts
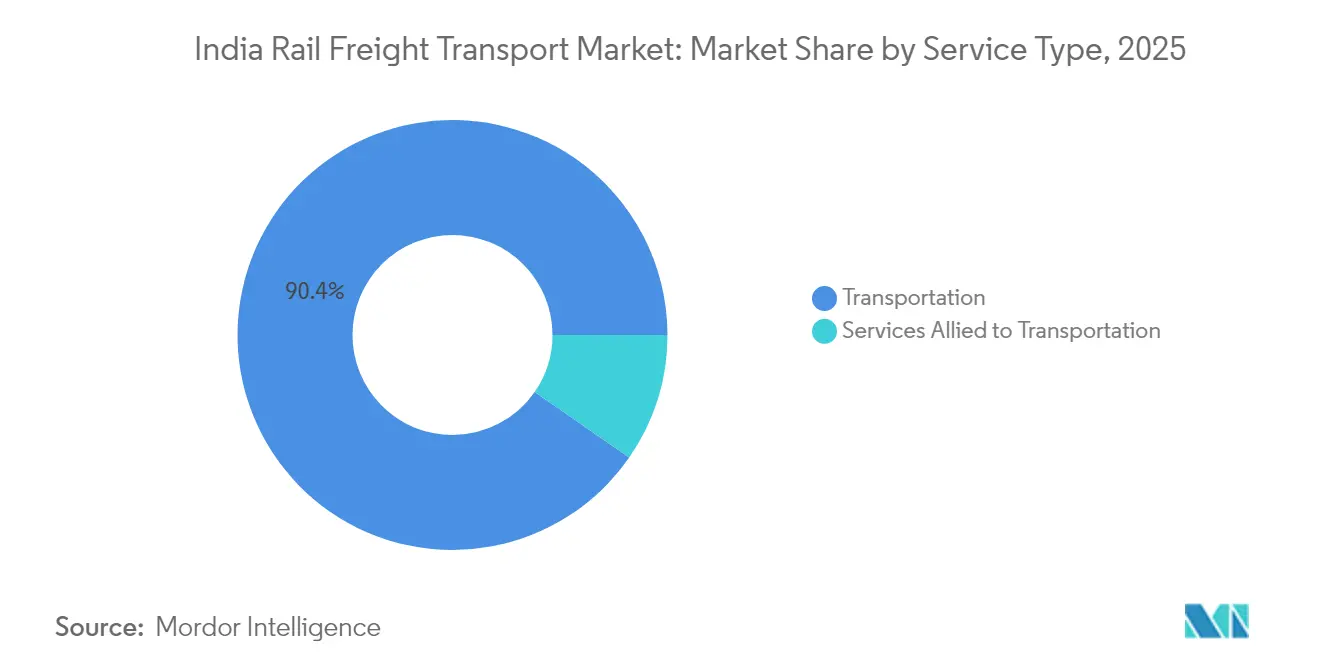
- Nach Dienstleistungsart entfiel auf Transportdienstleistungen im Jahr 2025 ein Marktanteil von 90,35 % am Schienengüterverkehrsmarkt Indien, während transportbezogene Dienstleistungen bis 2031 einen CAGR von 6,05 % verzeichnen dürften.
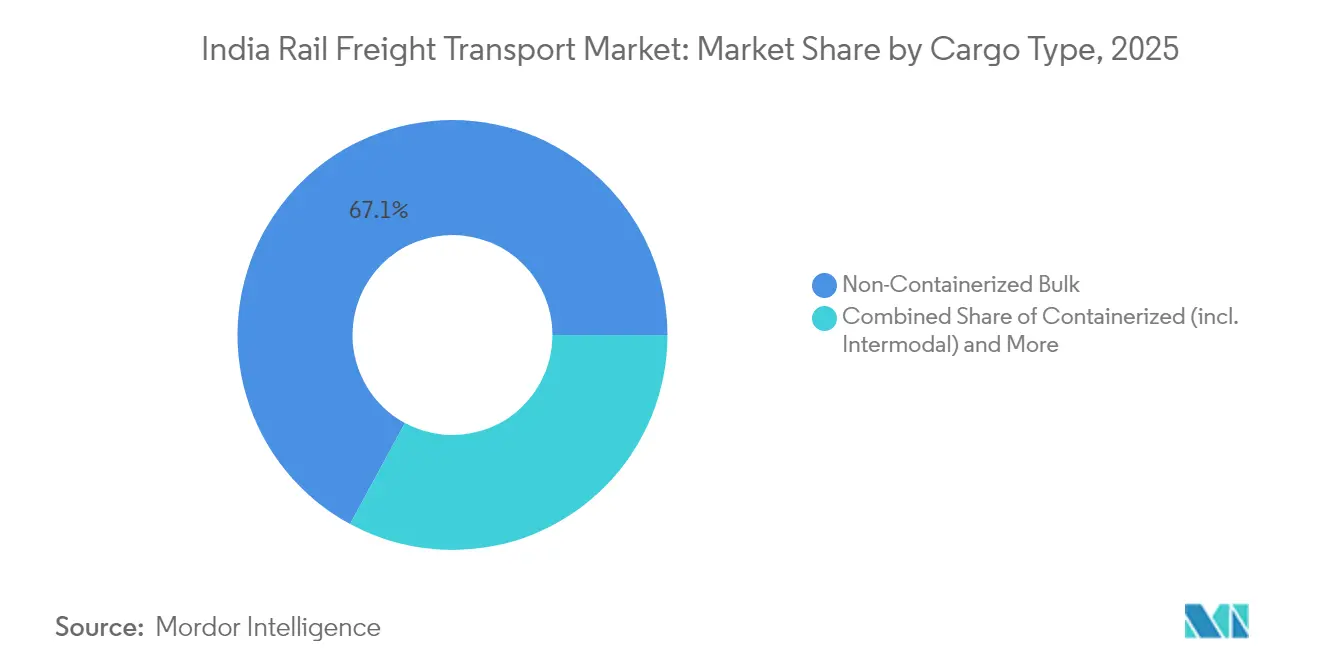
- Nach Frachtart entfielen auf nicht-containerisiertes Schüttgut im Jahr 2025 67,10 % der Marktgröße des Schienengüterverkehrsmarktes Indien, während containerisierte Fracht bis 2031 mit einem CAGR von 6,28 % wachsen soll.
- Nach Zielort entfielen auf den Inlandsverkehr im Jahr 2025 91,25 % des Marktanteils am Schienengüterverkehrsmarkt Indien, während der internationale Güterverkehr bis 2031 voraussichtlich mit einem CAGR von 5,96 % wachsen wird.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse des Schienengüterverkehrsmarktes Indien
Analyse der Treiberauswirkungen*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Wirkungszeitraum |
|---|---|---|---|
| Inbetriebnahme dedizierter Güterkorridore | +2.1% | National, konzentriert auf Delhi-Mumbai- und Ludhiana-Sonnagar-Strecken | Mittelfristig (2–4 Jahre) |
| Nationale Logistikpolitik und Gati Shakti-Initiative | +1.8% | National, mit frühen Gewinnen in wichtigen Industriekorridoren | Langfristig (≥ 4 Jahre) |
| Rasche Diversifizierung des Frachtsplit von Kohle zu Containern | +1.5% | National, insbesondere mit Vorteilen für westliche und südliche Regionen | Langfristig (≥ 4 Jahre) |
| Schienengebundene Industriekorridore und multimodale Logistikparks | +1.3% | Regional, konzentriert auf Industriecluster und Hafenkonnektivität | Mittelfristig (2–4 Jahre) |
| AFTO-Programm zur Förderung von Fertigfahrzeugtransporten | +0.9% | National, mit Konzentration in Fertigungsstandorten der Automobilindustrie | Kurzfristig (≤ 2 Jahre) |
| Pilotprojekte zur dynamischen kilometerabhängigen Preisgestaltung | +0.6% | National, mit anfänglichem Fokus auf wettbewerbsorientierten Streckensegmenten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Inbetriebnahme dedizierter Güterkorridore
Die nahezu fertiggestellten östlichen und westlichen Dedizierten Güterkorridore bewältigen derzeit 391 Güterzüge pro Tag, ermöglichen doppelt gestapelte Container und erhöhen die Durchschnittsgeschwindigkeit auf 60 km/h, womit die Transitzeit zwischen Delhi und Mumbai um die Hälfte verkürzt wird. Mit der bis Dezember 2025 geplanten Fertigstellung der Strecke Vaitarna–JNPT erhalten Exporteure einen nahtlosen Schienenweg zum größten Containerhafen Indiens. Wirtschaftliche Modellierungen der Indian Railways schätzen jährliche Einsparungen von 1,93 Milliarden USD durch geringeren Kraftstoffverbrauch und reduzierte Lagerverweildauer. Ermutigt durch diese Ergebnisse wurden detaillierte Studien für drei neue Korridore – Ostküste, Ost-West und Nord-Süd – eingereicht, wobei die Weltbank und die JICA (Japanische Gesellschaft für internationale Zusammenarbeit) Finanzierungsinteresse signalisiert haben.
Nationale Logistikpolitik und Gati Shakti-Initiative
Das geospatiale Portal Gati Shakti bündelt Datensätze aus 44 Ministerien und allen Bundesstaaten und verkürzt die Genehmigungszyklen für Schienenprojekte von Monaten auf Wochen. Der Schienenstreckenbau stieg im Geschäftsjahr 2023 auf 14 km pro Tag, wodurch 5.423 km neue Strecken entstanden. Achtundvierzig Güterterminals sind in Betrieb, und 91 weitere befinden sich in einem fortgeschrittenen Stadium, was das politische Ziel beschleunigt, die Logistikkosten bis 2030 auf unter 10 % des BIP zu senken. Eisenbahnplaner synchronisieren nun Anschlussgleisstandorte, Straßenanbindungen und Hafenzugänge in einem einzigen Arbeitsablauf, wodurch historische Schnittstellenverluste, die Projekte verzögerten, beseitigt werden[1]Ministerium für Eisenbahnen, Umsetzungsstatusbericht zum Dedizierten Güterkorridors,
dfccil.com.
Rasche Diversifizierung des Frachtsplit von Kohle zu Containern
Kohle machte 2024 noch immer 45 % des Frachtaufkommens aus, doch der Erlösfokus verlagert sich hin zu margenstärkerem Containerverkehr. Das Automobil-Güterzugbetreiber-Programm beförderte im vergangenen Jahr 1 Million Fahrzeuge, gegenüber 1 % der Produktion vor einem Jahrzehnt. Amazon allein steigerte sich von einem Zug im Jahr 2019 auf mehr als 120 dedizierte Verbindungen im Jahr 2025 und nutzt dabei den Westlichen Korridor, um eine Lieferung am nächsten Tag zwischen Delhi und Mumbai zu gewährleisten. Doppelstöckige Güterwaggons, die Pakete über den Fahrgastsitzen befördern, verdeutlichen das Bestreben der Eisenbahn, premiumbezogene, zeitkritische Fracht zu gewinnen.
Schienengebundene Industriekorridore und multimodale Logistikparks
Fünfunddreißig multimodale Logistikparks, finanziert mit 24,10 Milliarden USD, sollen bis 2030 die Hälfte des indischen Güterverkehrs abwickeln und dabei die Transportkosten um 10 % und die CO₂-Emissionen um 12 % senken. Der Leitpark in Chennai, der auf 184 Acre errichtet wurde, verbindet einen vierspurigen Autobahnzubringer mit einem werkseitigen Anschlussgleis, das jährlich 7,17 Millionen Tonnen bewältigen kann. Private Unternehmensgruppen wie Reliance und Allcargo investieren in Anschlussgleise, Binnendepots und Containerterminals und signalisieren damit Vertrauen in ein integriertes schienenbasiertes Logistikmodell.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Wirkungszeitraum |
|---|---|---|---|
| Netzüberlastung auf dem Goldenen Viereck | -2.2% | National, konzentriert auf Delhi-Mumbai-, Delhi-Howrah- und Mumbai-Chennai-Strecken | Kurzfristig (≤ 2 Jahre) |
| Kostenvorteil des Straßengüterverkehrs bei Strecken unter 500 km | -1.4% | National, mit besonderer Auswirkung auf regionale und kurzstreckige Güterverkehrssegmente | Mittelfristig (2–4 Jahre) |
| Leerzeiten von Waggons aufgrund von Lücken bei der Erst- und Letztmeilenanbindung | -1.1% | National, mit starker Auswirkung auf Hafenkonnektivität und Industrieanschlussgleise | Mittelfristig (2–4 Jahre) |
| Abhängigkeit von Kohle (> 45 %) setzt Volumina Risiken aus | -0.8% | National, konzentriert im östlichen Kohlegürtel und in Stromerzeugungskorridoren | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Netzüberlastung auf dem Goldenen Viereck
Die Korridore des Goldenen Vierecks bewegen 70 % des nationalen Güterverkehrs auf lediglich 25 % der Gleislänge, was zu einer Kapazitätsauslastung von 115–150 % und durchschnittlichen Gütergeschwindigkeiten unter 25 km/h führt. Der gemischte Personen- und Güterverkehr erzwingt lange Signalblöcke und Rangierbahnhofshalte, was die Fahrplanzuverlässigkeit beeinträchtigt. Die Regierung hat 155 Streckenergänzungen und 235 Doppelspurprojekte genehmigt, doch verzögerte Inbetriebnahmen lassen erwarten, dass die Überlastung kurzfristig bestehen bleibt. Solange die Umleitungen über Dedizierte Güterkorridore nicht vollständig betriebsbereit sind, weichen Verlader zeitkritischer Güter weiterhin auf Lastkraftwagen aus, um Planungssicherheit zu gewährleisten.
Kostenvorteil des Straßengüterverkehrs bei Strecken unter 500 km
Bei Entfernungen unter 500 km ist der Haus-zu-Haus-Lkw-Transport günstiger, da er Erst- und Letztmeilen-Zubringerkosten sowie Terminalumschlagsgebühren vermeidet. Der Basistarif der Eisenbahn von INR 1,36 (~USD 0,016) pro Tonnen-Kilometer erhöht sich, sobald Anschlussgleisgebühren und Mindestentfernungsregeln gelten. Leerstehende Waggons an Terminals verweilen durchschnittlich 20 Stunden, was die Opportunitätskosten erhöht. Ohne schnellere mechanisierte Entladung und bessere Straßenanbindungen an Industriegebiete kann die Eisenbahn die Flexibilität, die Kleinproduzenten mit Lastkraftwagen genießen, nicht vollständig herausfordern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dienstleistungsart: Transportdienstleistungen dominieren die Erlöserzielung
Transportdienstleistungen entfielen im Jahr 2025 auf 90,35 % des Marktanteils am Schienengüterverkehrsmarkt Indien, da Indian Railways 1,4 Milliarden Tonnen Güter über sein 68.103 km langes Netz beförderte. Die Erlöse bleiben sendungsbasiert, doch transportbezogene Dienstleistungen – Terminalumschlag, Lagerhaltung und Dokumentation – werden bis 2031 mit einem CAGR von 6,05 % wachsen, was die Präferenz der Verlader für schlüsselfertige Lösungen widerspiegelt. Private Güterterminalbetreiber im Rahmen des Gati Shakti-Programms haben bereits 97 Anlagen in Betrieb genommen, die jeweils 12,05 Millionen USD jährlichen Erlös ohne Erlösbeteiligung an Indian Railways generieren. Die Marktgröße des Schienengüterverkehrsmarktes Indien für transportbezogene Dienstleistungen wird sich voraussichtlich weiter ausdehnen, da E-Commerce- und FMCG-Verlader integrierte Lager-, Etikettierungs- und Rücklogistikoptionen innerhalb von Schienenterminals nachfragen.
Das Wachstum transportbezogener Dienstleistungen wird durch politische Änderungen beschleunigt, die 100%ige ausländische Eigentümerschaft in der Terminalinfrastruktur erlauben. DHL, Maersk und Reliance erproben temperaturgesteuerte Lagerung an Eisenbahnknotenpunkten, um Pharmazeutika und verderbliche Waren anzuziehen – Fracht, die traditionell per Lastkraftwagen befördert wird. Wenn diese wertschöpfenden Angebote ausgereift sind, wird der Schienengüterverkehrsmarkt Indien voraussichtlich eine schrittweise Verschiebung im Erlösmix erleben, obwohl reiner Transport bis 2031 den Löwenanteil halten wird.
Notiz: Segmentanteile aller Einzelsegmente nach Berichtskauf verfügbar


Nach Frachtart: Containerisierung treibt künftiges Wachstum
Nicht-containerisierte Schüttgutladungen wie Kohle, Eisenerz und Zement hielten im Jahr 2025 einen Anteil von 67,10 % an der Marktgröße des Schienengüterverkehrsmarktes Indien und unterstreichen die traditionelle Rolle der Eisenbahn bei der Beförderung von Energie- und Industrierohstoffen. Containerisierte Fracht wird jedoch alle anderen Kategorien mit einem CAGR von 6,28 % bis 2031 übertreffen, beflügelt durch die Doppelstapelfähigkeit der Dedizierten Güterkorridore und automatisierte Binnencontainerdepots. Der Marktanteil des Schienengüterverkehrsmarktes Indien für Container wird durch Amazon, Flipkart und Fertigungsexporteure gestärkt, die verlässliche Vorlaufzeiten schätzen. Das „Lkw-auf-Schiene”-Programm von Indian Railways auf dem Westlichen Korridor verlagert täglich 250 Lastkraftwagen auf Flachwagen, reduziert Kohlendioxidemissionen und beschleunigt die Rückführung leerer Lastkraftwagen.
Flüssiggut bleibt ein Nischensegment, jedoch von kritischer Bedeutung, in dem spezialisierte Tankwaggons Erdöl- und Chemielieferketten unterstützen. Politische Anreize für Biokraftstoffe und grünen Wasserstoff könnten neue Flüssiggutverkehrsströme einführen und den Warenmix verbreitern. Mit zunehmender Containerisierung wird die Auslastung von Flachwagen steigen, was die Erträge verbessert und die Eisenbahnerlöse über Kohle hinaus diversifiziert.
Notiz: Segmentanteile aller Einzelsegmente nach Berichtskauf verfügbar
Nach Zielort: Inlandsverkehr verankert das Marktfundament
Der Inlandsverkehr erfasste im Jahr 2025 91,25 % des Marktanteils am Schienengüterverkehrsmarkt Indien und spiegelt die schiere Größe der inländischen Nachfrage Indiens wider. Kohlelieferungen von Odisha und Jharkhand an Kraftwerke im ganzen Land, Eisenerzläufe zu Stahlwerken und Hinterland-Hafen-Pendeldienste bilden die Kernverkehrsströme. Trotz dominanter Inlandsvolumen wird für den internationalen (EXIM) Schienenverkehr bis 2031 ein CAGR von 5,96 % prognostiziert, da neue grenzüberschreitende Strecken reifen. Die Marktgröße des Schienengüterverkehrsmarktes Indien für den EXIM-Verkehr steigt durch die wiederbelebte Haldibari–Chilahati-Verbindung mit Bangladesch, über die inzwischen 20 Güterzüge monatlich verkehren.
Regionale Partner sehen die Strecke als Tor für den bhutanischen und nepalesischen Handel, während die bevorstehende Agartala–Akhaura-Eisenbahn die Transitzeit von Nordostindien nach Chattogram um zwei Drittel verkürzen wird. Nach Westen blickend verspricht Indiens Beteiligung an der Transkaspischen internationalen Transportroute einen Landbrückenzugang nach Europa, sobald die Eisenbahn Rasht–Astara im Iran fertiggestellt ist. Diese Korridore könnten den Anteil der Eisenbahn am indischen Warenhandel von 770 Milliarden USD schrittweise steigern und Exporteuren eine praktikable Alternative zu überlasteten Seerouten bieten.
Geografische Analyse
Der Inlandsverkehr dominiert das 68.103 km lange indische Schienennetz, das im Jahr 2024 1,4 Milliarden Tonnen beförderte, mit Schüttguttransporten aus den mineralreichen zentralöstlichen Bundesstaaten in die Industriegürtel im Norden und Westen. Der Östliche Dedizierte Güterkorridors, der von Ludhiana nach Sonnagar verläuft, entlastet den gesättigten Delhi–Howrah-Hauptkorridor und gibt Stahlproduzenten einen schnelleren Weg zu den Häfen. Der Westliche Dedizierte Güterkorridors verbindet JNPT mit Dadri und schafft eine Hochgeschwindigkeitsachse für Fertigwaren, Automobilteile und Kühlgut für Verbrauchszentren. Zusammen bewältigen beide Korridore bereits mehr als 10 % des nationalen Güterverkehrs und betreiben dabei mit deutlich höheren Geschwindigkeiten.
Regionale Disparitäten prägen die Verkehrsströme: Das Goldene Viereck – Delhi, Mumbai, Chennai, Kolkata – bewegt 70 % der Güter auf einem Viertel der Gleislänge, was die konzentrierte Industrieproduktion und Import-Export-Aktivität widerspiegelt. Westindien profitiert von der Hafennähe und Containerdepots und ist damit der schnellste Anwender von multimodalen Schienen-Straßen-Lösungen. Ostindien ist auf Kohle angewiesen, sieht sich jedoch dem Risiko der Energiewende ausgesetzt, was eine Diversifizierung in Stahl- und Containerverkehre antreibt, während die Konnektivität der Dedizierten Güterkorridore reift. Nördliche Transitkorridore begünstigen auch den grenzüberschreitenden Handel mit Bangladesch, wo die monatlichen Zugwechsel stetig zunehmen.
Der internationale Schienengüterverkehr, derzeit 8,75 % des Volumens, wächst über die Bangladesch- und Nepal-Gateways. Der wiederhergestellte Haldibari–Chilahati-Korridor verkürzt die Gütertransitzeit Kalkutta–Dhaka auf einen Tag und belebt den Textil- und FMCG-Handel. Zukünftige Planungen sehen eine Anbindung an Zentralasien über das iranische Segment Rasht–Astara vor und versprechen einen Transit nach Europa in weniger als 15 Tagen über den Internationalen Nord-Süd-Transportkorridor. Wenn diese Projekte voranschreiten, werden Exporteure von Investitionsgütern und verderblichen Waren die Eisenbahn für globale Lieferungen zunehmend als praktikable Option ansehen und damit die strategische Reichweite des Schienengüterverkehrsmarktes Indien stärken.
Regulatorisches Umfeld
Der Schienengüterverkehr in Indien wird weiterhin vom Ministry of Railways über Indian Railways und unterstützende Organisationen wie die Research Designs and Standards Organisation (RDSO) reguliert. Die politische Umsetzung ist zunehmend an die Ziele zur Vereinfachung der Logistik im Rahmen von PM Gati Shakti gekoppelt. Zwischen April 2025 und März 2026 erließ Indian Railways Vermarktungs- und Tarifmaßnahmen für den Güterverkehr, die die Containerisierung zusätzlicher Güter unterstützten und die Tarifanwendung für ausgewählte Verkehrsströme präzisierten, wodurch eine Verschiebung hin zu stärker standardisierten, regelbasierten Frachtprodukten verstärkt wurde.
Im Juli 2026 kündigte der Eisenbahnminister strukturelle Reformen im Güterverkehr im Rahmen des umfassenderen Programms „52 Reformen" an. Dazu gehörte ein einheitlicher, gesamtindischer Lizenzierungsrahmen für Container Train Operator (CTO) mit einer einheitlichen, nicht erstattungsfähigen Gebühr von 25 Crore INR für eine Gültigkeit von 20 Jahren. Das gleiche Reformpaket öffnete zudem das Wagendesign für die Privatwirtschaft über die bisherigen, durch RDSO eingeschränkten Wege hinaus und führte eine obligatorische Qualifikationszertifizierung für von Auftragnehmern ausgeführte Arbeiten ein, wodurch Marktzugang und Kapazitätsaufbau mit Sicherheits- und Qualitätskonformität verknüpft wurden.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt mit der Frachtentstehung durch Massengutproduzenten und Hersteller (Kohle, Stahl, Zement, Düngemittel und Getreide) sowie zunehmend durch containerisierte Versender wie E-Commerce- und EXIM-Nutzer. Sie setzt sich fort über Buchung und Planung mittels der Frachtprodukte von Indian Railways und der CTOs. Die Bereitstellung von Anlagen umfasst Lokomotiven, Wagen, Container und Rakes, wobei Design und Beschaffung mit RDSO und neueren, privaten Designwegen verbunden sind. Die Kette endet mit der Terminalinfrastruktur, einschließlich Anschlussgleisen, ICDs, MMLPs und Hafenbahnanbindungen, sowie dem First- und Last-Mile-Transport per LKW und der Terminalabwicklung.
Die Integration vertieft sich rund um DFC-gestützte Doppelstock-Betriebe und Hafen-ICD-Korridore. Dies verdichtet die Schnittstellen zwischen Betreibern (Indian Railways und CTOs), Terminalbetreibern (einschließlich CONCOR und privaten ICD-/MMLP-Entwicklern) und Schifffahrtsgesellschaften. Belege für diese Integration zeigen sich im physischen Durchsatz von CONCOR im ersten Quartal des Geschäftsjahres 2026-27 von 1.404.821 TEU (+8,89 % im Jahresvergleich), wobei EXIM-Volumina einen zentralen Treiber darstellen. Dies steht auch im Einklang mit politischen Maßnahmen, die die Verlagerung bestimmter Massenguttransporte, wie Düngemittel und Getreide, in Container fördern, wodurch mehr Rohstoff-Lieferketten in Containerterminals und Schienen-Shuttle-Dienste einbezogen werden.
Wettbewerbslandschaft
Der Markt ist mäßig fragmentiert: Indian Railways besitzt Gleisnetz und Rollmaterial, doch politische Verschiebungen laden private Investitionen in Terminals, Waggons und transportbezogene Dienstleistungen ein. Gati Shakti-Güterterminals erlauben 100 % privates Kapital ohne Erlösbeteiligung und haben dadurch über 90 Investoren angelockt, die jeweils rund 12,05 Millionen USD pro Standort erwirtschaften. Dieser Trend untergräbt das traditionelle Staatsmonopol und schafft wettbewerbsorientierte Dienstleistungsmodelle, die auf Geschwindigkeit, Transparenz und Nischenfrachtspezialisierung beruhen. Container Corporation of India und Adani Logistics nutzen ihre Hafenbeziehungen, um schienengebundene Depots auszubauen und fordern sich gegenseitig bei Transitgarantien und wertschöpfenden Lagerdienstleistungen heraus.
Technologie ist das neueste Wettbewerbsfeld. Das Kavach-Sicherheitssystem von Indian Railways ist nun auf 1.548 Streckenkilometern ausgestattet, ermöglicht höhere Geschwindigkeiten und reduziert Unfälle, während Wabtecs Evolution-Lokomotiven das Werk in Marhowra verlassen – sowohl für den Inlandseinsatz als auch für geplante Exporte nach Afrika. Waggonhersteller konsolidieren sich: Texmacos Übernahme von Jindal Rail Infrastructure für 615 Millionen USD macht das Unternehmen zum führenden Waggonproduzenten und antizipiert einen Boom durch den Auftrag, das Güterfrachtvolumen bis zum Geschäftsjahr 2027 zu verdreifachen. Globale Lieferanten kooperieren mit lokalen Werken, um die steigende Nachfrage nach Aluminiumschüttgutwagen und zweigeschossigen Autotransportern zu erfüllen[3]Wettbewerbskommission Indiens, Marktstrukturanalyse des indischen Eisenbahnsektors,
cci.gov.in.
Neue Marktteilnehmer nutzen digitale Kanäle. Amazon chartert ganze Containerzüge und setzt prädiktive Analysen ein, um die Lagerbestände mit Fahrplänen zu synchronisieren. Start-ups bieten SaaS-Plattformen für die Echtzeit-Waggonverfolgung, Temperaturüberwachung und Kohlenstoff-Fußabdruck-Berichterstattung an und verschaffen der Eisenbahn einen Vorteil bei ESG-bewussten Kunden. Mit zunehmender Skalierung dieser Nischen verlagert sich der Wettbewerb vom Frachtpreis zur Gesamtbetriebskosten-Betrachtung, wobei Zuverlässigkeit, Transparenz und Emissionsdaten zu entscheidenden Faktoren bei der Verkehrsträgerwahl werden.
Führende Unternehmen der Schienengüterverkehrsbranche Indien
Indian Railways
Container Corporation of India (CONCOR)
Adani Logistics Ltd
Gateway Rail Freight Ltd
OM Logistics Ltd
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Eine kurzfristige Marktlücke liegt in der Vereinfachung des Marktzugangs und der Skalierung der privaten Beteiligung am Containerzugverkehr über Korridore und Terminals hinweg. Im Juli 2026 führte Indian Railways eine einheitliche, gesamtindische CTO-Lizenz ein, die einen mehrstufigen Rahmen ersetzte und eine Gültigkeit von 20 Jahren im Rahmen einer einheitlichen Gebührenstruktur festlegte. Dies verringert den administrativen Aufwand für Betreiber, die gesamtindische Containerdienste betreiben möchten. Ergänzend dazu unterstützten Tarif- und Produktmaßnahmen zwischen April 2025 und März 2026 sowie die Reform vom Juli 2026 eine breitere Containerfähigkeit für Warengruppen und verlagerten bestimmte Verkehrsströme, einschließlich Düngemittel, Getreide, Mehl und Hülsenfrüchte, hin zur Containerabwicklung. Diese Kombination schafft neue Volumenchancen für ICDs, MMLPs und End-to-End-Dienstleistungen im Zusammenhang mit dem Transport.
Betriebliche Belege auf wichtigen Strecken unterstreichen den korridorbasierten, hafenverbundenen Containerbahnverkehr als praktikablen Wachstumspfad. Der erste Doppelstock-Container-Rake von CONCOR von MMLP Dadri nach JNPT über den Western Dedicated Freight Corridor (360 TEU, 29. Juni 2026) sowie der erste Überseeexportverkehr unter Verwendung firmeneigener Container von MMLP Nagpur nach Jebel Ali (9. Juli 2026) zeigen, wie DFC-angebundene Terminals die Kapazität pro Zug erweitern und das Dienstleistungsangebot für EXIM-Nutzer verbreitern können. Private Hafen-Bahn-Ökosysteme expandieren ebenfalls, wobei Adani Logistics einen dedizierten Blockzugdienst von ICD Kishangarh nach Mundra Port eingeführt hat. Dies deutet auf Spielraum für planmäßige Blockzüge, terminalgetriebene Produktentwicklung und eine engere Bündelung von Bahn, Straße und Hafen auf Export- und Industriecluster-Strecken hin.
Aktuelle Branchenentwicklungen
- Juli 2026: CONTAINER CORPORATION OF INDIA (CONCOR) unterzeichnete eine 15-jährige Vereinbarung mit GAIL zur Errichtung einer LNG-Abgabestation an ihrem Inland Container Depot in Khodiyar, Ahmedabad. LNG-Betankung an einem Containerterminal verbessert die Dekarbonisierung und Kraftstoffflexibilität im Schienengüterverkehr. Dieser Schritt unterstützt die Flottendiversifizierung und senkt die Betriebskosten für den Langstrecken-Schienengüterverkehr.
- Juli 2026: Adani Logistics führte den ersten dedizierten Blockzugdienst von ICD Kishangarh, Rajasthan, nach Mundra Port in Zusammenarbeit mit Gold Star Line und Shree Patni Logistics ein. Erweiterung der Blockzugverbindung zu einem Umschlaghafen. Verbessert die Effizienz der Exportlogistik und die Anbindung regionaler Drehkreuze für indische Exporte.
- Juni 2026: CONTAINER CORPORATION OF INDIA (CONCOR) nahm den Doppelstock-Containerzugbetrieb vom Multi Modal Logistics Park (MMLP) Dadri zum Jawaharlal Nehru Port (JNPT) über den Western Dedicated Freight Corridor auf. Verdoppelung der Containerkapazität auf einem wichtigen Korridor. Verbesserte Transitzeiten zu einem wichtigen Hafen erhöhen den Bahnanteil beim containerisierten Frachtverkehr und stärken den Durchsatz vom Terminal zum Hafen.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Methodik umfasst der Markt Umsätze aus dem Transport von Frachtgut per Schiene innerhalb Indiens, einschließlich des Schienentransports und eng verbundener Zusatzdienstleistungen, die die Planung, Verwaltung und Durchführung von Schienengüterbewegungen unterstützen.
Ausgeschlossen sind: Wir schließen Personenschienenverkehr und Ausgaben für den Bau von Schieneninfrastruktur aus, die nicht als Frachttransport- oder Zusatzdienstleistungsumsatz im Güterverkehr abgerechnet werden.
Übersicht der Segmentierung
- Nach Dienstleistungsart
- Transport
- Transportbezogene Dienstleistungen
- Nach Frachtart
- Containerisiert (inkl. Intermodal)
- Nicht-containerisiert / Schüttgut
- Flüssiggut
- Nach Zielort
- Inland
- International (EXIM)
Datenquellen, Marktdimensionierung und Validierung
Sekundärforschung
Die Sekundärforschung begann mit dem Aufbau eines faktenbasierten Bildes der Aktivitäten und des Preisverhaltens im Schienengüterverkehr in Indien und der anschließenden Zuordnung, welche Teile sich in abrechenbare Frachttransportumsätze übersetzen. Öffentliche Quellen wie statistische Veröffentlichungen von Indian Railways, Updates des Ministry of Railways, Transportindikatoren des National Sample Survey und von MOSPI sowie Handelsstatistiken des Ministry of Commerce and Industry wurden herangezogen, um die Verkehrsrichtung und die Muster der Rohstoffbewegungen zu verankern.
Anschließend wurden Dokumente ausgewertet, die Nachfragetreiber und betriebliche Einschränkungen erläutern, wie etwa Politikpapiere von NITI Aayog, Korridor- und Logistik-Updates von relevanten Regierungsportalen sowie Forschungsarbeiten in Fachzeitschriften für Transport und Logistik. Geschäftsberichte von Unternehmen, Investorenpräsentationen und seriöse Presseberichte wurden ebenfalls genutzt, um Dienstleistungsmixe, Ergänzungen bei Wagen und Terminals sowie typische Kundenverträge zu verstehen. Für Nachprüfungen wurden kostenpflichtige Abonnements für Unternehmensfinanzdaten und -analysen, Nachrichten und Finanzdaten sowie eine Datenbank auf Sendungsebene für Import-Export genutzt, soweit sie die Logik der Rohstoffflüsse unterstützten. Die hier aufgeführten Sekundärquellen sind exemplarisch, und es wurden viele weitere öffentliche und kostenpflichtige Referenzen verwendet, um Datenpunkte zu erheben, zu validieren und zu klären.
Primärinterviews und -umfragen
Primärforschung wurde genutzt, um zu bestätigen, wie der Schienengüterverkehr bepreist und vertraglich vereinbart wird, wie Zusatzdienstleistungen gebündelt werden und wohin sich Volumina nach Korridor und Frachtart verschieben. Die Interviews umfassten Betreiber von Schienengüterverkehr, Logistikvermittler, Großversender und terminalbezogene Interessengruppen in wichtigen Industriegürteln, sodass die Modelleingaben angepasst werden konnten, wenn Sekundärindikatoren verzögert oder inkonsistent waren.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position der Befragten |
|---|---|
| Top-Tier: 36 % | CXOs: 16 % |
| Mittleres Segment: 48 % | Funktions-/Bereichsleiter: 39 % |
| Kleinere Akteure: 16 % | Manager: 45 % |
Marktdimensionierung und Prognose
Die Kerndimensionierung verwendet einen Top-down-Ansatz, bei dem die Frachtnachfrage aus indischen Schienenverkehrssignalen rekonstruiert und anschließend anhand beobachteter Ertrags- und Dienstleistungsmix-Annahmen in Werte umgerechnet wird. In der Praxis bedeutet dies, dass wir von Indikatoren wie ursprünglicher Frachttonnage und Tonnen-Kilometern, Rohstoff- und Korridormix (einschließlich containerisiert versus Massengut) ausgehen und anschließend Preisproxys anwenden, die durchschnittliche Frachtraten, Zuschlagsverhalten und den Mix aus inländischen versus international verbundenen Bewegungen widerspiegeln.
Um die Zahlen realistisch zu halten, werden selektive Bottom-up-Näherungen verwendet, um Gesamtsummen zu überprüfen, wie z. B. Umsatzaufteilungen auf Betreiberebene, stichprobenartige Streckenpreise aus Kanalprüfungen und Prüfungen des Dienstleistungsbündelanteils für Zusatzdienstleistungen. Wo Unternehmensangaben begrenzt sind, werden Lücken mithilfe von Peer-Benchmarks und der Logik der Kapazitätsauslastung von Wagen, Rakes und Terminaldurchsatz geschlossen und anschließend in Folgegesprächen einem Belastungstest unterzogen. Die Prognose basiert auf einer Szenarioanalyse, die durch eine leichte multivariate Regression unterstützt wird, unter Verwendung von Eingaben wie Trends der Industrieproduktion, Ausblick für Kohle- und Stahlbewegungen, Dynamik der Containerisierung, Tempo der Inbetriebnahme dedizierter Güterverkehrskorridore und Änderungen der Logistikpolitik, die den Modalanteil beeinflussen.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden durch mehrere Prüfungen validiert, damit Ausreißer frühzeitig erkannt werden und die Annahmen über Segmente und Jahre hinweg konsistent bleiben. Wir vergleichen das modellierte Umsatzwachstum mit unabhängigen Signalen wie dem Wachstum des Schienengüterverkehrsvolumens, Verschiebungen bei den Rohstoffbewegungen und gemeldeten Ertragstrends und überprüfen anschließend alle ungewöhnlichen Sprünge vor der endgültigen Freigabe.
Eine zweite Analystenprüfung wird genutzt, um Formeln, Einheitenumrechnungen und die Jahresabstimmung erneut zu überprüfen. Danach werden Sensitivitätsanalysen für die elastischsten Eingabegrößen durchgeführt, wie etwa die Ratenentwicklung und Mixverschiebungen. Wenn primäres Feedback einer zentralen Annahme widerspricht, werden die Befragten erneut kontaktiert und das Modell wird aktualisiert. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen, und vor der Auslieferung erfolgt eine abschließende Prüfung, damit Kunden die aktuellste Sichtweise erhalten.
Marktgröße des indischen Schienengüterverkehrsmarktes von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für den Schienengüterverkehr in Indien können weit voneinander abweichen, da Analysten unterschiedliche Umsatzlinien erfassen, unterschiedliche Basisjahre verwenden und unterschiedliche Ansätze zur Umrechnung von Volumina in Werte anwenden. Abweichungen ergeben sich auch daraus, ob Zusatzdienstleistungen einbezogen werden, wie inländische und international verbundene Bewegungen behandelt werden und wie schnell Preisannahmen aktualisiert werden.
Die Benchmark-Tabelle zeigt einen engeren Marktwert als einige höhere veröffentlichte Zahlen. Im Modell von Mordor Intelligence beschränkt sich der Wert auf den Schienengüterverkehr und definierte Zusatzdienstleistungen, die für Frachtbewegungen abgerechnet werden, anstatt einen breiteren Schienenverkehrsumsatz oder umfassendere Logistikaktivitäten außerhalb des Schienenbetriebs zu bündeln. Unterschiede können auch aus einer aggressiven versus konservativen Ratenentwicklung, der Wahl des Zeitpunkts der Währungsumrechnung sowie der Annahme entstehen, ob politisch bedingte Kapazitätserweiterungen sich kurzfristig in realisierbare Volumina umsetzen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 22,52 Mrd. USD (2025) | |
| Branchendaten-Publisher A | 60,66 Mrd. USD (2024) | Oft näher an einer breiten Sichtweise der Umsätze im Schienengüterverkehr, mit begrenzter Trennung zwischen Zusatzdienstleistungen im Güterverkehr und breiterem Schienenverkehrsumsatz, sowie mit einem abweichenden Basisjahr, das Vergleiche aufblähen kann, wenn Ratenannahmen nicht normalisiert werden. |
| Rail Transport Tracker B | 15,70 Mrd. USD (2024) | Kann den Schienengüterverkehr als Teilmenge des Schienenverkehrs mit enger Dienstleistungsabdeckung behandeln und kann zu niedrig ausfallen, wenn Rohstoffmix, Containerterminaldienstleistungen und Preiszuschläge in der Wertumrechnung nicht vollständig berücksichtigt werden. |
Insgesamt lässt sich die Spanne hauptsächlich dadurch erklären, was als Umsatz im Schienengüterverkehr gezählt wird und wie die Ratenentwicklung auf sich verändernde Frachtmixe angewendet wird. Unser Ansatz bleibt nachvollziehbar, da jeder Schritt an beobachtbare Verkehrsindikatoren, die Logik des Dienstleistungsmixes und durch Interviews validiertes Preisverhalten gekoppelt ist, was die Replizierbarkeit und Aktualisierung erleichtert, wenn neue Daten zum Schienengüterverkehr veröffentlicht werden.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Schienengüterverkehrsmarkt Indien im Jahr 2026?
Er wird auf 24,31 Milliarden USD geschätzt und soll bis 2031 einen Wert von 35,63 Milliarden USD erreichen.
Welcher CAGR wird für den Schienengüterverkehr in Indien bis 2031 erwartet?
Es wird erwartet, dass der Markt im Zeitraum 2026–2031 mit einem CAGR von 7,95 % wächst.
Welches Frachtart-Segment wächst am schnellsten bei den indischen Eisenbahnen?
Containerisierte Fracht soll dank E-Commerce und DFC-Konnektivität mit einem CAGR von 6,28 % wachsen.
Wie viel des indischen Schienengüterverkehrs basiert noch auf Kohle?
Kohle macht noch immer rund 45 % des Frachtaufkommens aus, obwohl der Anteil schrittweise sinkt.
Welche Rolle spielen Dedizierte Güterkorridore?
Die östlichen und westlichen Korridore tragen bereits über 10 % des nationalen Güterverkehrs und halbieren die Transitzeiten, was die Wettbewerbsfähigkeit der Schiene stärkt.
Dürfen private Unternehmen Schienenterminals betreiben?
Ja, die Gati Shakti-Güterterminal-Richtlinien erlauben 100 % private Investitionen ohne Erlösbeteiligung und haben bisher mehr als 90 Betreiber angezogen.
Seite zuletzt aktualisiert am:



