
Größe und Marktanteil des südostasiatischen grenzüberschreitenden E-Commerce-Marktes
Analyse des südostasiatischen grenzüberschreitenden E-Commerce-Marktes von Mordor Intelligence
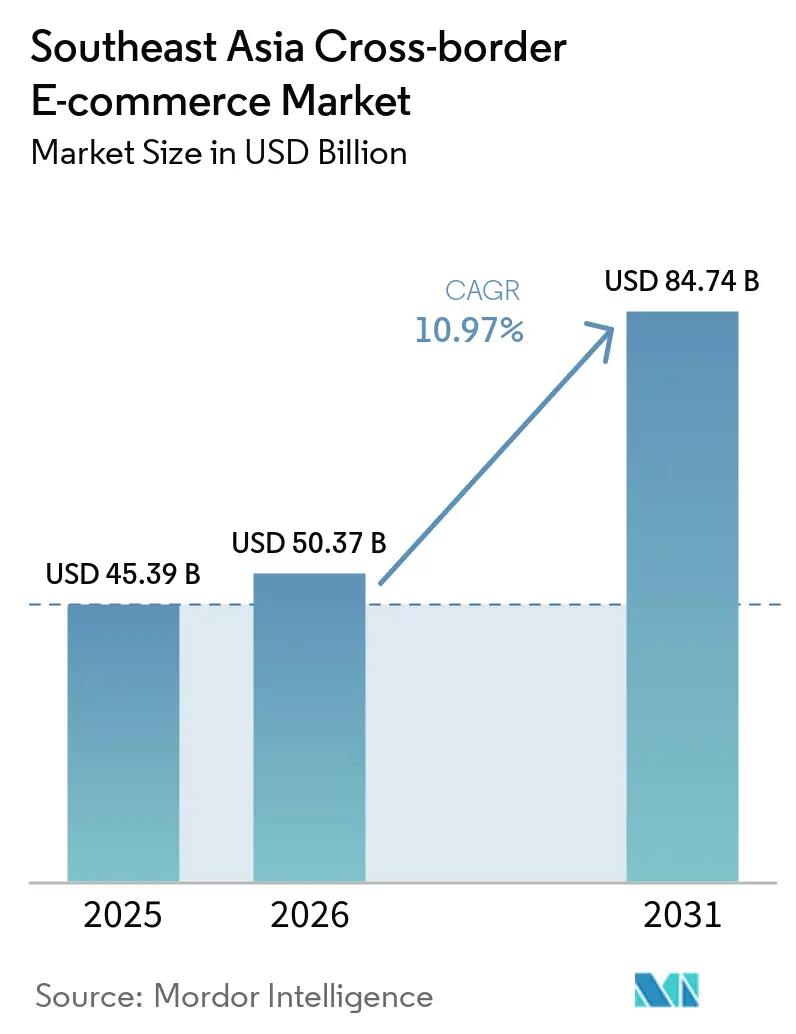
Die Größe des südostasiatischen grenzüberschreitenden E-Commerce-Marktes wurde im Jahr 2026 auf 50,37 Milliarden USD geschätzt und soll von 55,9 Milliarden USD im Jahr 2027 auf 92,43 Milliarden USD bis 2032 wachsen, bei einer CAGR von 10,58 % während des Prognosezeitraums (2027–2032).
Das Wachstum hängt davon ab, ob videogestützte Produktentdeckung und der Zugang ausländischer Verkäufer in abgeschlossene internationale Warenbestellungen umgewandelt werden können. In Vietnam bietet die Warennachfrage auf Online-Marktplätzen ausländischen Einzelhändlern einen Kanal zu etablierten Käufern. Die Reaktionen der Plattformen kombinieren den Zugang zu ausländischen Angeboten mit Zahlungs- und Vertriebsdienstleistungen. Zollpräferenzen können die Wirtschaftlichkeit anspruchsberechtigter Waren verbessern, doch destinationsspezifische Steuern und das Risiko von Rücksendungen können einen Teil der verfügbaren Marge aufzehren. Die gemeinsame Wahl von Zieldestination und Liefermodus gibt Verkäufern die Möglichkeit, den Zollspielraum als Marge zu erhalten, nachdem potenzielle Rücksendekosten berücksichtigt wurden.
Wichtigste Erkenntnisse des Berichts
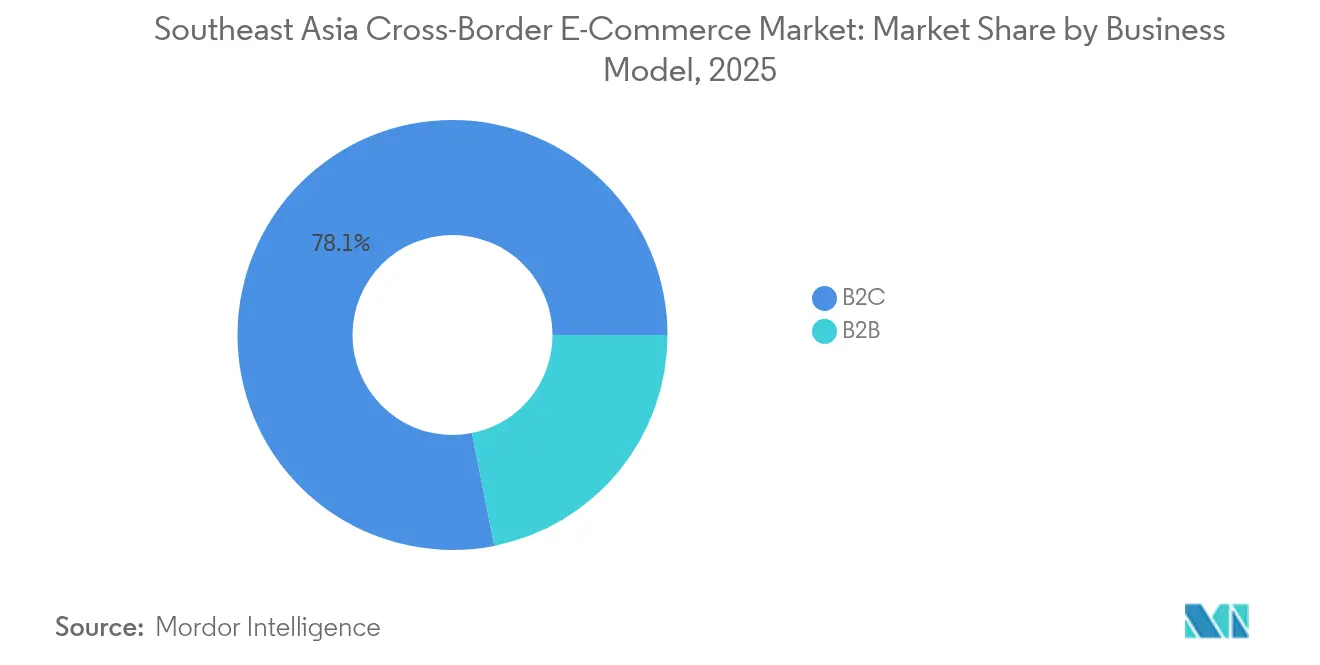
- Bei den Geschäftsmodellen führte B2C mit einem Marktanteil von 78,5 % am südostasiatischen grenzüberschreitenden E-Commerce-Markt im Jahr 2026 und wird voraussichtlich die höchste CAGR von 11,12 % im Zeitraum 2027–2032 verzeichnen.
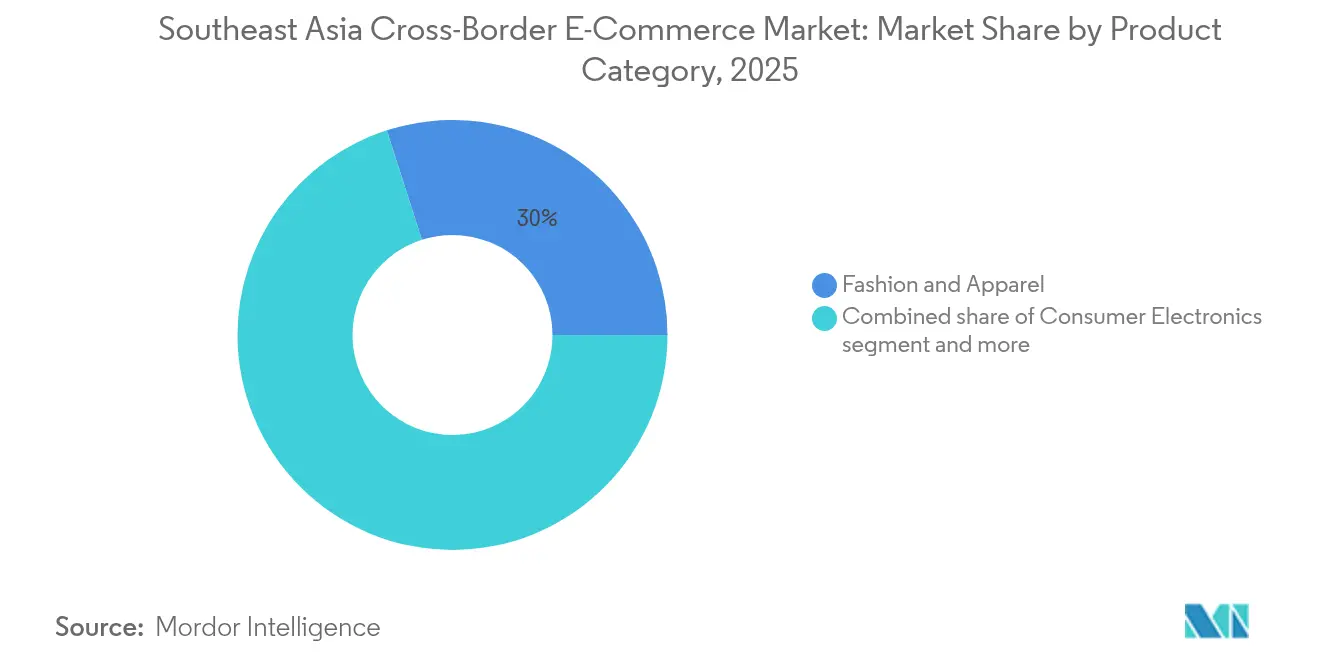
- Bei den Produktkategorien führte Mode und Bekleidung mit einem Anteil von 29,89 % am südostasiatischen grenzüberschreitenden E-Commerce-Markt im Jahr 2026, während Schönheits- und Körperpflegeprodukte voraussichtlich mit einer CAGR von 10,64 % im Zeitraum 2027–2032 am schnellsten wachsen werden.
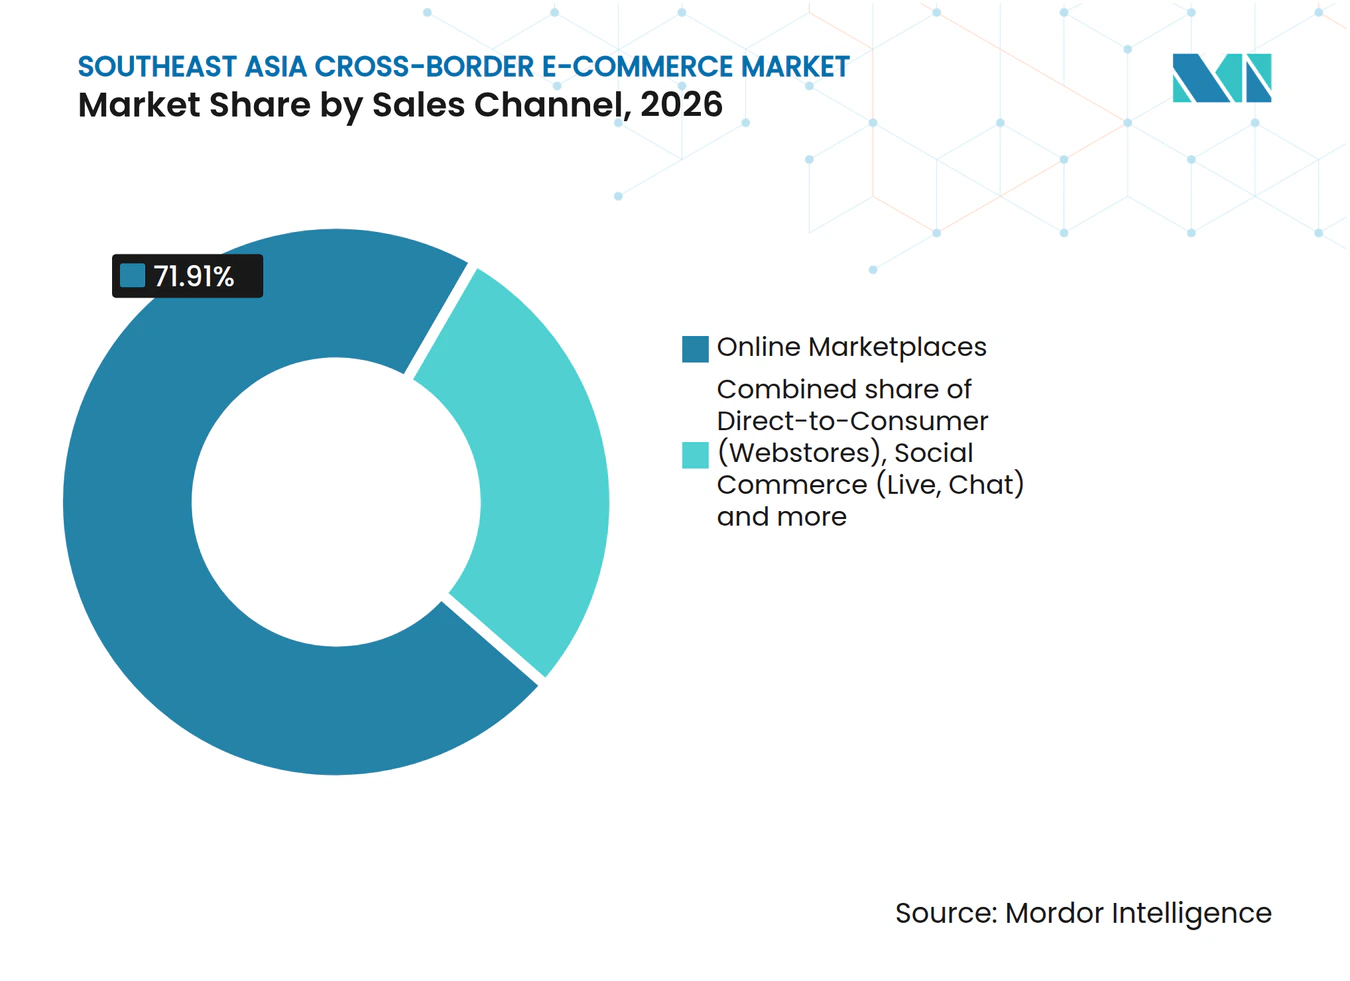
- Nach Vertriebskanal führten Online-Marktplätze mit einem Anteil von 71,91 % im Jahr 2026, während Social Commerce (Live, Chat) voraussichtlich mit einer CAGR von 19,2 % im Zeitraum 2027–2032 am schnellsten wachsen wird.
- Geografisch führte Indonesien mit einem Anteil von 34,12 % im Jahr 2026, während Vietnam voraussichtlich mit einer CAGR von 10,9 % im Zeitraum 2027–2032 am schnellsten wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Rasche Verbreitung inländischer E-Wallet-Super-Apps in der ASEAN-Region (GrabPay, GCash, MoMo), die den grenzüberschreitenden Checkout ankurbeln | +3.8% | Nationales Territorium Vietnams | Kurzfristig (≤ 2 Jahre) |
| RCEP-Zollsenkungen, die die Gesamtkosten für Waren chinesischen und koreanischen Ursprungs senken | +2.8% | Nationales Zollgebiet Vietnams | Langfristig (≥ 4 Jahre) |
| Aufstieg des Video-Commerce und Live-Streamings, das Social-Media-Engagement in grenzüberschreitende Verkäufe umwandelt | +4.2% | Thailand, Singapur, Vietnam, Philippinen und Malaysia | Kurzfristig (≤ 2 Jahre) |
| B2B2C-Bonded-Warehouse-Modell (z. B. Lazadas Nutzung des DFTZ-Bonded-Warehouse in Malaysia), das Liefervorlaufzeiten verkürzt | +3% | KLIA Aeropolis, Malaysia | Mittelfristig (2–4 Jahre) |
| Verbreitung von BNPL-Anbietern (Kredivo, Atome), die Warenkorbgrößen bei Generation-Z-Käufern erhöhen | +1.2% | Nationales Territorium Malaysias | Kurzfristig (≤ 2 Jahre) |
| ASEAN-Zolltransitsystem (ACTS), das zollausgesetzte LKW-Transporte entlang des CLMV-Korridors ermöglicht | +0.8% | Kambodscha, Laos, Myanmar und Vietnam | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Rasche Verbreitung inländischer E-Wallet-Super-Apps in der ASEAN-Region (GrabPay, GCash, MoMo), die den grenzüberschreitenden Checkout ankurbeln
Die Verbreitung inländischer Super-Apps schafft eine Zahlungsintegrationsmöglichkeit für Einzelhändler, die eine Expansion nach Vietnam in Betracht ziehen. Im Oktober 2026 bediente die MoMo-Plattform mehr als 30 Millionen Nutzer in Vietnam. Ihr inländisches Ökosystem verband über 500.000 Unternehmen und Händler. MoMo kooperierte zudem mit mehr als 70 Banken, Finanzinstituten und Versicherungsgesellschaften. Für einen ausländischen Einzelhändler ist die entscheidende Bedingung, ob sein Checkout das Wallet akzeptiert, da die Plattformgröße allein keine internationale Warenbestellung abschließt.
RCEP-Zollsenkungen, die die Gesamtkosten für Waren chinesischen und koreanischen Ursprungs senken
Niedrigere Präferenzzölle schaffen Preisspielraum für grenzüberschreitende Verkäufer, deren Waren die RCEP-Ursprungs- und Einfuhranforderungen erfüllen. Vietnams RCEP-Zeitplan senkte den Zoll auf qualifizierende Funksende- und Funkempfangsgeräte chinesischen Ursprungs von einem Basissatz von 10 % auf 7,5 % im Jahr 2026.[1] Für qualifizierende Geräte koreanischen Ursprungs in derselben Zollkategorie sank der planmäßige Zoll von einem Basissatz von 10 % auf 6,7 % im Jahr 2026. Die unterschiedlichen Sätze machen den Ursprung kommerziell relevant, selbst innerhalb einer eng definierten Produktkategorie. Ein anspruchsberechtigter Verkäufer kann die reduzierte Zollkomponente nutzen, um ein günstigeres Angebot zu unterstützen oder die Marge zu erhalten. Nur Waren mit nachweisbarer Präferenzberechtigung gewinnen diesen Spielraum, und andere importierte Bestellungen profitieren davon nicht.
Aufstieg des Video-Commerce und Live-Streamings, das Social-Media-Engagement in grenzüberschreitende Verkäufe umwandelt
Video-Commerce kann die Nachfrage ausweiten, indem er nachgewiesene Verkaufsaktivitäten mit einem zugänglicheren Weg für ausländische Händler kombiniert. TikTok Shop Südostasien Grenzüberschreitender E-Commerce berichtete, dass der durch Kurzvideos getriebene GMV während des Double 12 im Jahr 2025 um 257 % im Jahresvergleich gestiegen ist.[2] Am 14. November 2025 begann TikTok damit, koreanische Unternehmen in Thailand, Singapur, Vietnam, die Philippinen und Malaysia einzubinden, ohne eine lokale Niederlassung oder ein lokales Bankkonto zu verlangen. Verkäufer benötigten eine koreanische Gewerbeanmeldebescheinigung, einen Reisepass, eine inländische Adresse und ein virtuelles Konto, wobei lokale Partnerschaften diejenigen ohne Logistikinfrastruktur unterstützten. Für koreanische Exporteure macht diese Kombination das Format zu einer regionalen Einstiegsmöglichkeit, während eine definierte dokumentarische und abwicklungsbezogene Belastung bestehen bleibt.
B2B2C-Bonded-Warehouse-Modell (z. B. Lazadas Nutzung des DFTZ-Bonded-Warehouse in Malaysia), das Liefervorlaufzeiten verkürzt
Integrierte Auftragsabwicklung kann die Zollabfertigung zu einem Teil eines koordinierten Lieferservices für Händler machen, die grenzüberschreitend verkaufen. Eine 2025 von der WTO veröffentlichte Fallstudie beschrieb den DFTZ eFulfillment Hub am KLIA Aeropolis als Integration von Lagerung, Sortierung, Zustellung auf der letzten Meile und grenzüberschreitender Auftragsabwicklung. Die Studie zitierte ein MITI-Merkblatt, das den möglichen Rückgang der Frachtabfertigungszeit von etwa sechs Stunden auf rund drei Stunden bezifferte. Für ausländische Verkäufer gibt dem Hub die Verbindung der Abfertigung mit den physischen Aktivitäten, die zur Auftragserfüllung erforderlich sind, eine Rolle im gesamten Fulfillment-Prozess. Das Lieferversprechen des Händlers muss dennoch Zeit für Sortierung und die Übergabe auf der letzten Meile über etwaige Zolleinsparungen hinaus einkalkulieren.
Analyse der Hemmnisse und ihrer Auswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Fragmentierte De-minimis-Regelungen, die für Händler eine Intransparenz bei den Gesamtkosten erzeugen | -2.2% | Thailand und Malaysia | Kurzfristig (≤ 2 Jahre) |
| Hohe Kosten der Rückwärtslogistik und hohe Rücksendequoten bei grenzüberschreitenden Modewarenströmen | -1.6% | Nationales Territorium Vietnams | Mittelfristig (2–4 Jahre) |
| Lückenhafte Devisenkontrollen in Indonesien und Vietnam, die Verkäuferauszahlungen um bis zu 5 Tage verzögern | -0.8% | Indonesien und Vietnam | Kurzfristig (≤ 2 Jahre) |
| Betrugsvorfälle im Social Commerce, die das Vertrauen in Städten der Stufe 2/3 untergraben | -0.6% | Nationales Territorium Singapurs | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Fragmentierte De-minimis-Regelungen, die für Händler eine Intransparenz bei den Gesamtkosten erzeugen
Zieldestination und Transportwahl erschweren die Steuerberechnung hinter einem scheinbar einfachen grenzüberschreitenden Verkaufspreis. Thailand begann ab dem 1. Januar 2026 damit, Einfuhrzoll und Mehrwertsteuer auf im Ausland online verkaufte Waren ab der ersten Werteinheit zu erheben und beendete damit seine frühere Befreiung für Waren mit geringem Wert. Malaysia gewährt qualifizierenden Luftkuriersendungen eine De-minimis-Behandlung auf Basis des Kosten-, Versicherungs- und Frachtwertes (CIF), während Straßeneinfuhren nicht für diese Befreiung in Frage kommen. Diese Unterschiede bedeuten, dass Händler nicht davon ausgehen können, dass ein Paket mit geringem Wert in nahe gelegenen Zieldestinationen oder bei unterschiedlichen Versandarten gleich behandelt wird. Eine Lieferoption, die die anwendbare Befreiung ändert, kann daher die Wirtschaftlichkeit derselben Warenbestellung verändern. Das verbleibende Hemmnis sind die Kosten für die Pflege destinationsspezifischer Angebote, während etwaige Steuerbehandlungen, die nicht im Käuferpreis enthalten sind, absorbiert werden müssen.
Hohe Kosten der Rückwärtslogistik und hohe Rücksendequoten bei grenzüberschreitenden Modewarenströmen
Die Marge eines grenzüberschreitenden Händlers hängt teilweise davon ab, welche genehmigten Rücksendungen eine zusätzliche Versandgebühr auslösen. Am 28. Juni 2026 kündigte Lazada Händler-Rücksendegebühren für seine grenzüberschreitenden Seiten in Südostasien an, mit einem angegebenen Startdatum am 2. Juli. Qualifizierende Bestellungen erforderten eine bestätigte Lieferung, eine eingeleitete Rücksendung und Rückerstattung, die physische Rücksendung an Lazadas Inspektionslager oder den Händler sowie die Genehmigung der Plattform. Diese Kombination würde einer Bestellung, für die bereits eine genehmigte Rückerstattung vorliegt, eine Versandgebühr hinzufügen. Die Ankündigung befreite Rücksendungen aus Reue und ermöglichte Gebührenrückerstattungen, wenn die Überprüfung ergab, dass der Händler nicht schuldhaft handelte. Für Händler auf Lazadas grenzüberschreitenden Seiten würden qualifizierende Rücksendungen außerhalb dieser Ausnahmen die Rücksendekosten zu einer bereits erstatteten Bestellung hinzufügen und die Marge des ausgehenden Verkaufs reduzieren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Geschäftsmodell:
Kaufentscheidungen der Verbraucher prägen die B2C-ExpansionB2C hatte im Jahr 2026 einen Anteil von 78,5 % am südostasiatischen grenzüberschreitenden E-Commerce-Markt und war damit das größte und am schnellsten wachsende Segment mit einer prognostizierten CAGR von 11,12 % im Zeitraum 2027–2032. Eine Umfrage von Airwallex und Statista vom Januar 2025 ergab, dass in China ansässige Einzelhändler 61 % der grenzüberschreitenden Verkäufe in Malaysia ausmachten. Die malaysische Stichprobe umfasste 1.000 Befragte, die in den vorangegangenen 12 Monaten international online eingekauft hatten. Dieser Ursprungsmix veranschaulicht eine etablierte verbraucherorientierte Handelsroute für ausländisches Einzelhandelsangebot unter Käufern, die bereits international einkaufen. Einzelhändler, die in Malaysia eintreten, benötigen ein Angebot, das sich vom etablierten chinesischen Angebot unterscheidet, und nicht nur eine Möglichkeit, grenzüberschreitend zu bestellen.
Verbraucherorientierte Expansion kann auch durch das Schließen lokaler Sortimentslücken entstehen und so eine wettbewerbsfähige Option jenseits vergünstigter Importe schaffen. Der Bericht von Citi stützte sich auf eine Umfrage vom März 2025 unter 600 grenzüberschreitenden Käufern in Singapur, Indonesien und Thailand sowie auf Marktdaten von Cube Asia und Brancheninterviews. Die Forschung identifizierte Einsparungen in einigen Fällen, lokal nicht verfügbare Produkte und vertraute Zahlungsmethoden als Faktoren, die Auslandskäufe beeinflussen. Ein ausländisches Angebot kann auf lokalen Sortimentslücken und vertrauten Zahlungsoptionen aufbauen, wobei der Preiswettbewerb auf Produkte beschränkt bleibt, bei denen eine echte Ersparnis besteht.



Nach Produktkategorie:
Skalierung im Modebereich und Demonstration im SchönheitsbereichMode und Bekleidung repräsentierten im Jahr 2026 einen Marktanteil von 29,89 % am südostasiatischen grenzüberschreitenden E-Commerce-Markt und waren damit das größte Segment. Im e-Conomy SEA 2025-Bericht entfielen 27 % des Video-Commerce-GMV in Indonesien, Malaysia, den Philippinen, Singapur, Thailand und Vietnam auf Mode und Accessoires. Dieses kategorieübergreifende Ausgabenniveau bedeutet, dass ein Modehändler eine nachgewiesene Warennachfrage im Video-Commerce adressiert, was die Kanalpräsenz zu einer praktischen Ergänzung der grenzüberschreitenden Produktversorgung macht. Für ausländische Marken besteht die kommerzielle Herausforderung darin, die Teilnahme an diesem Kaufformat in ein unverwechselbares importiertes Sortiment umzuwandeln, das unter konkurrierenden Modeangeboten eine Transaktion erzielt.
Schönheits- und Körperpflegeprodukte sind das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 10,64 % im Zeitraum 2027–2032. Im e-Conomy SEA 2025-Bericht entfielen 21 % des Video-Commerce-GMV auf Schönheits- und Körperpflegeprodukte, wobei die Produktdemonstration für ihre stärkere Repräsentation in diesem Format verantwortlich gemacht wurde. Diese Eignung gibt ausländischen Schönheitsmarken eine Möglichkeit, ein unbekanntes Produkt zu erklären, bevor ein Käufer eine internationale Bestellung aufgibt. Die Auswahl importierter Produkte, die für eine Live-Interaktionspräsentation geeignet sind, macht das Sortimentsdesign zu einem Teil der Vertriebsstrategie für ausländische Schönheitsmarken.

Nach Vertriebskanal:
Marktplatzzugang und wiederkehrendes Live-SellingOnline-Marktplätze bildeten das größte Segment mit einem Anteil von 71,91 % im Jahr 2026. Bis zum 2. März 2025 meldete Shopee Vietnam mehr als 350.000 kumulative Anmeldungen von Verkäufern der Internationalen Plattform für Zieldestinationen wie Thailand, Malaysia, Singapur, die Philippinen und Taiwan. Anmeldungen in diesem Umfang zeigen, dass vietnamesische Verkäufer ein einziges Marktplatzprogramm für den Zugang zu 5 genannten Zieldestinationsmärkten wählen. Für einen Händler kann der Zugang zu mehreren Zieldestinationen über diesen Weg den Bedarf reduzieren, in jeder Zieldestination separate Verkaufsbeziehungen aufzubauen. Die Aufrechterhaltung des Plattformzugangs wird kommerziell bedeutsamer, wenn der Verkäufer dieselbe Beziehung nutzt, um zusätzliche Zieldestinationsmärkte zu bedienen.
Social Commerce (Live, Chat) ist das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 19,2 % im Zeitraum 2027–2032. Indonesiens Handelsminister berichtete von einem Live-Shopping-Interesse bei 80 % der Verbraucher während des Harbolnas 2025. Die Schätzung des e-Conomy SEA-Berichts für 2025, annualisiert aus dem ersten Halbjahr 2025, bezifferte den medianen monatlichen Live-Video-Output bei den Top-1.000-Creators in Indonesien, Malaysia, den Philippinen, Singapur, Thailand und Vietnam auf 30 oder mehr. Für Verkäufer, die über prominente Creators konkurrieren, macht dieser Produktionsrhythmus das Live-Selling zu einer wiederkehrenden Content-Verpflichtung. Eine kontinuierliche Verkaufspräsenz, die auf wiederholten Produktpräsentationen aufbaut, eignet sich für grenzüberschreitende Händler besser als die Abhängigkeit von einem einzelnen Live-Event.
Notiz: Segmentanteile aller einzelnen Segmente sind beim Berichtskauf erhältlich
Geografische Analyse
Indonesien Südostasien Grenzüberschreitender E-Commerce-Markt
Indonesien hielt im Jahr 2026 einen Marktanteil von 34,12 % am südostasiatischen grenzüberschreitenden E-Commerce-Markt und war damit die größte geografische Region. Harbolnas, das vom 10. bis 16. Dezember 2025 stattfand, verzeichnete einen Transaktionswert im indonesischen Online-Shopping von bis zu 17 % über dem Wert der Veranstaltung 2024. Der indonesische E-Commerce-Verband organisierte dieses nationale Online-Shopping-Event. Die stärkeren Ausgaben während des Events machen nationale Shopping-Kampagnen zu einem nützlichen Zeitreferenzpunkt für ausländische Verkäufer, die auf indonesische Online-Käufer abzielen.
Vietnam Südostasien Grenzüberschreitender E-Commerce-Markt
Vietnam ist die am schnellsten wachsende geografische Region mit einer prognostizierten CAGR von 10,9 % im Zeitraum 2027–2032. Das Produktverkaufsvolumen auf 4 Online-Plattformen in Vietnam erreichte im ersten Halbjahr 2026 2,19 Milliarden Produkte, ein Anstieg von 13,7 % gegenüber dem ersten Halbjahr 2025. Die Zahlen umfassten Shopee, TikTok Shop, Lazada und Tiki und verwendeten Daten von Metric.vn und YouNet ECI, die von VnEconomy berichtet wurden. Diese wachsende Basis an physischen Warenverkäufen gibt Verkäufern einen operativen Weg zu Käufern, die bereits Waren über etablierte Plattformen kaufen. Eine ausländische Marke benötigt sowohl Kanalzugang als auch Paketabwicklungskapazität, wenn wachsende Plattformaktivität zu einem lieferbaren grenzüberschreitenden Verkauf werden soll.
Thailand verpflichtet betroffene ausländische Plattformbetreiber, die thailändische Nutzer bedienen, vor der Aufnahme des Betriebs die Behörde für die Entwicklung elektronischer Transaktionen zu benachrichtigen, während das philippinische Recht ausländische B2B- und B2C-Händler, die seinen Markt mit Mindestkontakten bedienen, erfasst. Malaysias ePAM hingegen befasst sich mit der Sendungsabwicklung und ermöglicht es lizenzierten oder registrierten Kurieren, vereinfachte Erklärungen für mehrere Importeure vor dem Eintreffen von Luftsendungen einzureichen. In einer Umfrage von Airwallex und Statista vom Januar 2025 unter 1.000 in Singapur ansässigen Käufern, die in den vorangegangenen 12 Monaten international online eingekauft hatten, kauften 69 % mindestens monatlich grenzüberschreitend ein. Innerhalb des übrigen Südostasiens unterzeichneten die kambodschanische Zollbehörde und DHL Express Cambodia am 27. März 2025 ein Memorandum über Expresspaketinformationen. Plattformeintritt und Paketabfertigung bleiben separate kommerzielle Entscheidungen bei der Wahl der Routen über diese Zieldestinationen, auch wenn Käufer bereits international einkaufen.
Regulatorischer Rahmen und Ausblick
Der Vergleich umfasst ausgewählte Rechtsordnungen aus der Perspektive ausländischer Vermittlungsplattformen, die physische Waren grenzüberschreitend verkaufen. Indonesiens Rahmenwerk, das am 8. Juni 2026 in Kraft trat, erfordert die Geschäftslizenzierung ausländischer Betreiber und, wenn die Bewertung durch ein Ministeriumsteam ergibt, dass ein jährlicher Verbraucher-, Paket- oder Internetverkehrsschwellenwert erreicht wird, ein Repräsentanzbüro mit SIUP3A. Vietnams E-Commerce-Gesetz legt strukturelle und Registrierungsanforderungen für betroffene ausländische Bestellplattformen fest, vorbehaltlich Abdeckungstests und Vertragserpflichtungen. Indonesiens Plattformpflichten umfassen auch Beschwerde- und Streitbeilegungsmechanismen sowie Produkt- und Gebührentransparenz, was den Compliance-Aufwand über den anfänglichen Markteintritt hinaus ausweitet.
Regulatorische Tabelle
| Entscheidungsfaktor | Indonesien | Vietnam |
|---|---|---|
| Zuständige Behörde | Handelsministerium | Ministerium für Industrie und Handel |
| Wichtige Instrumente oder Richtung | Permendag Nr. 19/2026 und PP 28/2025 | Gesetz über E-Commerce und Dekret Nr. 248/2026/ND-CP |
| Kommerzielle Auswirkung | Lizenzierung ausländischer Plattformen und bedingte Anforderungen an ein Repräsentanzbüro | Betroffene ausländische Bestellplattformen gründen lokale Einheiten und registrieren sich, mit vertragsspezifischen Alternativen |
| Aktuelle politische Attraktivität | Mittel | Niedrig |
| Zukünftige Entwicklung der politischen Attraktivität | Keine Änderung | Verschärfung |
| Quelle: Mordor Intelligence | ||
Indonesiens Bewertung „Mittel” spiegelt Lizenzierungs-, bedingte Repräsentations- sowie Beschwerde- und Transparenzpflichten wider, während das operative Rahmenwerk vom Juni und die Teambildung für ausländische Plattformen am 22. September 2026 „Keine Änderung” der Betriebsbedingungen unterstützen. Vietnams Bewertung „Niedrig” spiegelt die Anforderung einer lokalen Einheit für betroffene ausländische Bestellplattformen vor der Anzeige in vietnamesischer Sprache oder der Nutzung einer .vn-Domain oder nach Erreichen des Transaktionsschwellenwerts wider. Wenn ein anwendbarer Vertrag die Anforderung einer lokalen Einheit ausschließt, müssen Plattformen eine autorisierte juristische Person in Vietnam benennen, Treuhandmittel bei einer Geschäftsbank oder einer ausländischen Bankfiliale dort hinterlegen und Plattformverwaltungsbedingungen erfüllen. Vietnams Richtung „Verschärfung” spiegelt das Ende der Profilfortführung am 30. Juni 2027 für Websites und Anwendungen wider, deren Benachrichtigungen oder Registrierungen vor dem 1. Juli 2026 bestätigt wurden.
Stufen der Wertschöpfungskette
Der Vergleich trennt Auftragsintermediation, Logistikintegration und Endlieferung nach dem Dienst, den jeder Anbieter verkauft. Gemäß Shopees Philippinen-Bedingungen werden anwendbare Transaktions- und Provisionsgebühren vom Kauferlös abgezogen, wobei grenzüberschreitende Gebühren Verkäufern außerhalb der Philippinen berechnet werden. Lazada verbindet ausländische Verkäufer mit südostasiatischen Kunden über einen Marktplatz, der durch Zahlungs- und Vertriebsdienstleistungen unterstützt wird. Janio bietet grenzüberschreitende Auftragsabwicklung, Zollabwicklung und Zustelldienste auf der letzten Meile in Singapur, Malaysia, Indonesien, Thailand, Vietnam und den Philippinen an und verfügt damit über einen Dienst, der über den Marktplatzzugang hinausgeht.
Tabelle zur Wertschöpfungskettenanalyse
| Primäre Aktivität | Wichtige Teilnehmer | Wertschöpfung | Engpass | Resilienzmaßnahme |
|---|---|---|---|---|
| Marktplatz-Auftragsintermediation | Marktplatzbetreiber wie Shopee und Lazada | Philippinische Marktplatztransaktions- und anwendbare Provisionsgebühren | Getrennte Plattform- und Liefergebühren | Kombinierte Gebühren- und Versandbasis vor der Listung festlegen |
| Logistikintegration und Auftragsabwicklung | Fulfillment-Anbieter wie Janio und Ninja Van | Fulfillment-, Zollabwicklungs- und Logistikdienstleistungsgebühren | Risiko von Sendungsdatenlücken über Transportabschnitte hinweg | Gemeinsamen Auftrags- und Sendungsdatensatz pflegen |
| Endlieferung | Zustelldienste auf der letzten Meile wie Janio und Ninja Van | Zustelldienstgebühren | Risiko erfolgloser Empfängerübergaben | Lieferdetails vor dem endgültigen Versand bestätigen |
| Quelle: Mordor Intelligence | ||||
Für Lieferungen innerhalb der Philippinen legen Shopees Bedingungen die Lieferung beim ausgewählten Logistikanbieter fest, während Shopee als Vermittler fungiert und Käufer und Verkäufer die Versandkosten tragen. Ninja Van bietet grenzüberschreitenden E-Commerce-Versand aus Malaysia sowie Fulfillment- und Lagerhaltungsdienstleistungen an. Janio bündelt Fulfillment, länderspezifische Zollabwicklung, Nachnahme und Zustelldienste auf der letzten Meile für Marktplatzverkäufer unter einem einzigen Servicelevel-Abkommen. Der Mehrwert des Integrators liegt im Verkauf einer definierten Verpflichtung über Zollabwicklung und Endlieferung hinweg, was Händlern eine einzige verantwortliche Partei für diesen kombinierten Dienst gibt.
Wettbewerbslandschaft
Marktkonzentration
Der Wettbewerb konzentriert sich auf etablierte Marktplatz-Ökosysteme, darunter Shopee (Sea Ltd) und Lazada Group (Alibaba). Shopee meldete einen globalen Bruttowarenwert von 127,4 Milliarden USD im Jahr 2025, ein Anstieg von 26,8 % im Jahresvergleich.[3] Lazadas grenzüberschreitendes Geschäft bringt Marken und Verkäufer aus Ursprungsländern wie China, Hongkong SAR, Korea, Japan, den Vereinigten Staaten und Europa zu südostasiatischen Kunden. Tokopedia (TikTok) wurde in TikToks Beschreibung vom Juni 2025 eines integrierten Verkäuferzentrums für Tokopedia und TikTok Shop als etablierter indonesischer Marktplatz identifiziert. Das Feld kombiniert Shopees Marktplatz-Ökosystem, Lazadas grenzüberschreitendes Mehrursprungsgeschäft und Tokopedias indonesische Basis, was die geografische Abdeckung zu einem konkreten Unterscheidungsmerkmal bei den Plattformwahlen der Verkäufer macht.
Die praktische strategische Frage ist, wie ein inländischer Verkäufer über die bereits genutzte Plattformbeziehung in eine andere Zieldestination eintreten kann. Am 13. Oktober 2025 kündigte Shopee Malaysia sein Rai-Lokal-Wachstumspaket für Mikro-, Klein- und mittelständische Unternehmen an. Die Ankündigung beschrieb seine Internationale Plattform und sein Direktprogramm als komplementäre Initiativen, die diesen Verkäufern ermöglichen, Singapur, Thailand und die Philippinen über Shopees Logistik und Zahlungsdienste zu erreichen. Ein Herausforderer muss einen glaubwürdigen Weg von der Händleranmeldung bis zur Auslandslistung bieten, um Exporteure zu gewinnen, die bereits eine regionale Plattform nutzen.
Bukalapak kündigte an, den Marktplatzverkauf physischer Waren von Januar bis Februar 2025 schrittweise einzustellen und sich auf virtuelle Produkte und Dienstleistungen zu konzentrieren. Das Oberste Gericht Singapurs ordnete am 11. November 2024 die Liquidation von Qoo10 Pte Ltd an und bestellte Liquidatoren, und eine Liquidatorenbekanntmachung vom Januar 2025 identifizierte das Unternehmen als in Liquidation befindlich. Indonesiens Rahmenwerk, das am 8. Juni 2026 in Kraft trat, legt jährliche Repräsentationsschwellenwerte für ausländische Plattformen von 1.000 Verbrauchern, 1.000 Paketen oder 1 % der inländischen Internetnutzer fest. Plattformen, die von einem vom Ministerium gebildeten Team als einen Schwellenwert erreichend bewertet werden, müssen ein Repräsentanzbüro mit der Handelslizenz SIUP3A benennen. Bukalapaks angekündigter Rückzug aus dem Marktplatz für physische Waren und der Liquidationsstatus von Qoo10 Pte Ltd vom Januar 2025 machen die Dienstleistungskontinuität zu einem Kanalauswahlproblem für indonesische Verkäufer, neben der Pflicht qualifizierender ausländischer Betreiber, ein Repräsentanzbüro mit SIUP3A zu benennen.
Marktführer der südostasiatischen grenzüberschreitenden E-Commerce-Branche
-
Shopee (Sea Ltd)
-
Lazada Group (Alibaba)
-
Tokopedia (TikTok)
-
Bukalapak
-
Qoo10 Pte Ltd
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Südostasien Grenzüberschreitender E-Commerce-Markt Unternehmen in diesem Bericht
- Shopee (Sea Ltd)
- Lazada Group (Alibaba)
- Tokopedia (TikTok)
- Bukalapak
- Qoo10 Pte Ltd
- JD.com Inc (JD.ID)
- eBay Inc
- AliExpress
- Shopify Inc
- Blibli (PT Global Digital Niaga)
- Tiki Corp
- Zalora (Global Fashion Group)
- Carousell Pte Ltd
- Sendo Joint Stock Co
- SHEIN
- Temu (PDD Holdings)
- ezbuy (LightInTheBox)
- Wish (Qoo10 Pte Ltd)
- Global-e Online Ltd
Lesen Sie die Analyse der südostasien grenzüberschreitender e-commerce-Unternehmen
Wichtige Chancen für Marktteilnehmer
Die Chancen vergleichen 3 Merchandising-Strategien für ausländische Verkäufer, die vietnamesische Käufer im Rahmen des neuen Plattform-Governance-Rahmens bedienen. Das Gesetz, das am 1. Juli 2026 in Kraft trat, verpflichtet Eigentümer von Vermittlungsplattformen, Verkäuferidentitäten vor dem Verkauf zu überprüfen, wobei für ausländische Verkäufer rechtliche Dokumente verwendet werden. Plattformen müssen auch von Verkäufern generierte Angebote vor der Anzeige prüfen, um illegale Verkäufe, Fälschungen, Verletzungen geistigen Eigentums, geschmuggelte Waren und Waren unbekannter Herkunft zu verhindern. Die vorgeschlagenen Strategien zielen auf vietnamesische Käufer von Schönheitsprodukten, Bekleidung und Elektronik ab, die identifizierbare Verkäufer und rückverfolgbare importierte Waren suchen, und geben ausländischen Händlern einen Grund, Sortimenten Priorität einzuräumen, die sie für die Plattformprüfung dokumentieren können.
Tabelle der Marktchancen
| Chance | Warum jetzt | Käufer-/Leadsegment | Empfohlene Strategie | Haupthemmnis | Wahrscheinliche Nutznießer |
|---|---|---|---|---|---|
| Dokumentierter Eintritt von Schönheitsmarken | Überprüfung ausländischer Verkäufer vor dem ersten Verkauf | Vietnamesische Käufer von Schönheits- und Körperpflegeprodukten | Rechtliche Identitätsnachweise für das Plattform-Onboarding vorbereiten | Überprüfung muss dem Verkauf vorausgehen | Ausländische Schönheitsmarken, die ihre rechtliche Identität dokumentieren können |
| Authentische Markenbekleidungssortimente | Vorab-Anzeige-Prüfung auf Fälschungen und Rechtsverletzungen | Importierte Mode- und Bekleidungskäufer in Vietnam | Markenangebote mit nachverfolgbaren Rechten unterstützen | Fälschungs- oder Schutzrechtsverletzungsrisiko bei der Angebotsprüfung | Rechteinhaltende Bekleidungsmarken und autorisierte Händler |
| Herkunftsdokumentierte Elektronikagebote | Prüfung auf geschmuggelte oder herkunftsunbekannte Waren | Vietnamesische Käufer von Unterhaltungselektronik | Importierte Sortimente mit dokumentierter Herkunft aufbauen | Herkunftsunklarheit bei der Angebotsprüfung | Elektronikhersteller mit rückverfolgbarer Lieferkette |
| Quelle: Mordor Intelligence | |||||
Die zentrale Möglichkeit besteht darin, diesen Käufern ein dokumentiertes importiertes Sortiment anzubieten, das unter dem Rahmenwerk vom Juli 2026 in die Verkäuferzulassung und Angebotsprüfung eintreten kann. Die Plattform ist Eigentümerin der gesetzlichen Prüfungen, während Händler die Qualität der Identitäts-, Rechts- und Herkunftsinformationen hinter ihren Waren verbessern können. Wenn ein Exporteur zwischen Produktbreite und Rückverfolgbarkeit wählen muss, bietet ein dokumentiertes Ausgangssortiment einen praktischen Weg, Zulassungs- und Angebotsprüfungen zu bestehen, bevor das Sortiment erweitert wird.
Neueste Industrielle Entwicklungen in Südostasien Grenzüberschreitender E-Commerce-Markt
- Jul 2026: Vietnams Gesetz über E-Commerce und das umsetzende Dekret Nr. 248/2026/ND-CP traten am 1. Juli in Kraft und decken E-Commerce-Aktivitäten einschließlich grenzüberschreitenden Handels ab.
- Jun 2026: Lazada kündigte Rücksendegebühren für seine grenzüberschreitenden Seiten in Südostasien mit einem angegebenen Startdatum am 2. Juli an. Qualifizierende Bestellungen erforderten eine bestätigte Lieferung, eine eingeleitete Rücksendung und Rückerstattung, die physische Rücksendung an Lazadas Inspektionslager oder den Händler sowie die Genehmigung der Plattform. Rücksendungen aus Reue waren ausgenommen, mit Gebührenrückerstattungen, wenn die Überprüfung ergab, dass der Händler nicht schuldhaft handelte.
- Jun 2026: Indonesiens Handelsministerium erließ am 8. Juni Permendag Nr. 19/2026 und ersetzte damit die Verordnung von 2023 über den Handel über elektronische Systeme.
Südostasien Grenzüberschreitender E-Commerce-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der südostasiatische grenzüberschreitende E-Commerce-Markt misst den Jahreswert physischer Waren, die online von Unternehmen oder Verbrauchern bei Verkäufern außerhalb des südostasiatischen Landes des Käufers gekauft werden, wobei die Bestellungen vor der Lieferung eine Zollgrenze überschreiten. Er umfasst Käufe über Online-Marktplätze, Verkäufer-Webshops und Social Commerce.
Ausschlüsse aus dem Geltungsbereich: Rein digitale Dienste und Downloads, inländische E-Commerce-Bestellungen, Massengut-Frachtbewegungen, die nicht als E-Commerce-Pakete geleitet werden, sowie separat verkaufte Logistik-, Zahlungs- oder Fulfillment-Dienste sind ausgeschlossen.
Segmentierungsübersicht
- Nach Geschäftsmodell
- B2C
- B2B
- Nach Produktkategorie
- Mode und Bekleidung
- Unterhaltungselektronik
- Haushaltsgeräte
- Möbel
- Schönheits- und Körperpflege
- Spielzeug, Lebensmittel und Sonstiges
- Sonstiges
- Nach Vertriebskanal
- Online-Marktplätze
- Direktvertrieb an Verbraucher (Webshops)
- Social Commerce (Live, Chat)
- Nach Land
- Indonesien
- Thailand
- Vietnam
- Philippinen
- Malaysia
- Singapur
- Übriges Südostasien
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Der Analyst verwendet Quellen wie die Südostasien-Regionsprognose der US-amerikanischen Internationalen Handelsverwaltung für den Ländermarktkontext und das Kanalverhalten, die von Google zusammengefasste e-Conomy SEA-Forschung für regionale Indikatoren des digitalen Handels, Citis Studie über grenzüberschreitende Käufer für Kaufhemmnisse und Zahlungspräferenzen sowie den regionalen E-Commerce-Bericht der DBS für Branchenverkäufe und Länderbedingungen. Diese Quellen liefern Länderkontext, Kanalverhalten, Kaufhemmnisse und Zahlungspräferenzen, die die Segment- und Länderzuteilung informieren.
Unternehmenseinreichungen, Jahresberichte, Investorenpräsentationen und seriöse regionale Wirtschaftspresse können Plattformaktivitäten, Markteintritt, Bestellkanäle und Fulfillment-Vereinbarungen klären, mit Gegenprüfungen anhand öffentlicher Handels- und Regulierungsinformationen. Die genannten Quellen sind illustrativ und nicht erschöpfend, und weitere Quellen informieren die Erhebung, Validierung und Klärung.
Primärinterviews und Umfragen
Strukturierte Interviews und Umfragen können südostasiatische Online-Verkäufer, Marktplätze, Logistikanbieter, Zahlungsunternehmen und Handelsspezialisten umfassen, einschließlich Führungskräfte aus den Bereichen Handel, Betrieb, Zoll und Forschung. Fragen testen Sekundärnachweise zu Transaktionsgrenzen, Käufer- und Verkäuferstandorten, Kanälen, Produktmix, Lieferwegen und Unterschieden im Zielland. Wenn Nachweise unvollständig oder widersprüchlich sind, dokumentieren Analysten die Lücke, vergleichen unabhängige Quellentypen und nutzen Befragtenantworten, um zu beurteilen, ob die verfügbaren Signale zur Marktdefinition passen.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Oberste Ebene: 34 % | Führungskräfte (CXOs): 20 % | |
| Mittlere Ebene: 41 % | Funktions-/Bereichsleiter: 35 % | |
| Kleinere Akteure: 25 % | Manager: 45 % |
Marktgrößenbestimmung und Prognose
Eine Top-down-Schätzung legt den Jahreswert qualifizierender Online-Käufe grenzüberschreitender physischer Waren fest, die über südostasiatische Zollgrenzen geliefert werden, und verteilt diesen Gesamtwert dann anhand von Nachweisen zu jeder Perspektive auf Geschäftsmodell, Produktkategorie, Vertriebskanal und Zielland. Relevante Indikatoren umfassen regionale E-Commerce-Verkäufe und GMV als Kontext, grenzüberschreitende Käuferquoten und Ausgaben aus Umfragen, plattformübergreifende grenzüberschreitende Bestell- oder Verkäuferaktivitäten, Zoll- und Zollbedingungen sowie länderspezifische Online-Kauf- und Logistiksignale. Diese Indikatoren testen Marktgröße, Wachstumsrichtung und Verteilung über Länder und Segmente. Analysten können multivariate Regression anwenden, wenn vergleichbare historische Indikatoren Beziehungen zum Marktwachstum unterstützen, und dann Szenarioanalysen verwenden, um länderspezifische Politik-, Zahlungs- und Fulfillment-Änderungen widerzuspiegeln. Fehlende Beobachtungen werden mit der nächstgelegenen unterstützten regionalen oder Länderserie überbrückt und anhand der definierten Transaktionsgrenze überprüft. Selektive Bottom-up-Prüfungen können Stichproben von Verkäufer- oder Plattformbestellaktivitäten und repräsentativen Transaktionswerten mit der Top-down-Sicht vergleichen, während Lücken in der Abdeckung erfasst und anhand unabhängiger öffentlicher Nachweise begrenzt werden. Primärexperten können überprüfen, ob die gewählten Indikatoren, Länderanteile und Prognoserichtungen die aktuellen Verkaufs- und Lieferbedingungen widerspiegeln, wobei ungelöste Unterschiede zur Klärung zurückgegeben werden, bevor Schätzungen abgeschlossen werden.
Datenvalidierung und Aktualisierungszyklus
Analysten triangulieren Marktgesamtwerte und Segmentanteile über unabhängige öffentliche Forschung, Unternehmensoffenlegungen, Handelsindikatoren und Primärnachweise und überprüfen dabei, dass jeder Input dieselbe Warenbestellung, Geografie und dasselbe Jahr misst. Abweichungen, Ausreißer, Doppelzählungen und abrupte Anteilsbewegungen werden anhand von Quelldefinitionen und Länderentwicklungen untersucht, dokumentiert und von einem anderen Analysten vor der Freigabe überprüft. Eine erneute Kontaktaufnahme wird ausgelöst, wenn ein Interview mit einer wesentlichen Quelle in Konflikt steht oder eine Marktgrenzenfrage ungelöst lässt. Die Nachweise und Prognosen werden jährlich aktualisiert, zwischen den Zyklen nach wesentlichen regulatorischen oder kommerziellen Ereignissen überprüft und in einem neuen Vorablieferungsdurchgang geprüft.
Vergleich der Marktgröße des südostasiatischen grenzüberschreitenden E-Commerce-Marktes von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den Transaktionen und Produkten, die sie zählen, und den zur Modellierung der Nachfrage verwendeten Inputs unterscheiden. Der südostasiatische grenzüberschreitende E-Commerce-Markt misst den Jahreswert physischer Waren, die online von Unternehmen oder Verbrauchern bei Verkäufern außerhalb des südostasiatischen Landes des Käufers gekauft werden, wobei die Bestellungen vor der Lieferung eine Zollgrenze überschreiten.
Zu den wichtigsten Treibern von Unterschieden zählen die definierte Abdeckung der Studie und marktspezifische Modellierungsentscheidungen. Relevante Indikatoren umfassen regionale E-Commerce-Verkäufe und GMV als Kontext, grenzüberschreitende Käuferquoten und Ausgaben aus Umfragen, plattformübergreifende grenzüberschreitende Bestell- oder Verkäuferaktivitäten, Zoll- und Zollbedingungen sowie länderspezifische Online-Kauf- und Logistiksignale.
Benchmarkvergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 55,9 Mrd. USD (2027) | |
| Globales Beratungsunternehmen A | 45,39 Mrd. USD (2025) | Auf Basis seines Basiswerts von 2025 liegt diese Schätzung 18,8 % unter dem Wert dieses Berichts für 2027 von 55,9 Mrd. USD, 2 Jahre später. Seine Schätzung für 2025 liegt unter dem Wert des Berichts für 2027, was mit dem früheren Messjahr übereinstimmt. Die Seite beschreibt den grenzüberschreitenden Online-Einzelhandel mit Konsumgütern, während dieser Bericht speziell physische Waren zählt, die eine Zollgrenze überschreiten. |
| Globales Beratungsunternehmen B | 49,7 Mrd. USD (2022) | Auf Basis seines Basiswerts von 2022 liegt diese Schätzung 11,1 % unter dem Wert dieses Berichts für 2027 von 55,9 Mrd. USD, 5 Jahre später. Die ältere Transaktionswertbeobachtung von 2022 kann niedriger sein, da die regionalen grenzüberschreitenden Online-Warenverkäufe im Laufe der Zeit zunehmen. Die zitierte Übersicht enthält keine weiteren Details zur Produkt- oder Kanalabdeckung. |
Die Analysten von Mordor Intelligence triangulieren Marktgesamtwerte und Segmentanteile über unabhängige öffentliche Forschung, Unternehmensoffenlegungen, Handelsindikatoren und Primärnachweise und überprüfen dabei, dass jeder Input dieselbe Warenbestellung, Geografie und dasselbe Jahr misst.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der südostasiatische grenzüberschreitende E-Commerce-Markt und wie ist der Wachstumsausblick?
Die Größe betrug 50,37 Milliarden USD im Jahr 2026 und wird für 2027 auf 55,9 Milliarden USD geschätzt, mit einem Erreichen von 92,43 Milliarden USD bis 2032. Die prognostizierte CAGR beträgt 10,58 % im Zeitraum 2027–2032.
Was unterstützt die südostasiatische Nachfrage nach online aus dem Ausland verkauften Waren?
Videogestütztes Verkaufen und anspruchsberechtigte Zollpräferenzen unterstützen den Ausblick. TikTok Shop Südostasien Grenzüberschreitender E-Commerce berichtete, dass der durch Kurzvideos getriebene GMV während des Double 12 im Jahr 2025 um 257 % im Jahresvergleich gestiegen ist.
Welches Geschäftsmodell führt beim grenzüberschreitenden Online-Warenverkauf in Südostasien?
B2C führte mit einem Anteil von 78,5 % im Jahr 2026 und wird voraussichtlich mit einer CAGR von 11,12 % im Zeitraum 2027–2032 wachsen.
Welche Unternehmen sind zentral für den grenzüberschreitenden Einzelhandelswettbewerb in Südostasien?
Shopee (Sea Ltd) und Lazada Group (Alibaba) bieten etablierte Plattformwege. Tokopedia (TikTok) wurde in TikToks Verkäuferzentrum-Beschreibung vom Juni 2025 als etablierter indonesischer Marktplatz identifiziert.
Welche Herausforderungen betreffen ausländische Warenverkäufer, die südostasiatische Käufer bedienen?
Steuerliche Unterschiede und das Risiko von Rücksendekosten können die Margen einschränken. In Malaysia hängt die qualifizierende Luftkurierbefreiung vom Kosten-, Versicherungs- und Frachtwert ab, während Straßeneinfuhren nicht in Frage kommen.
Welches Land führt beim grenzüberschreitenden Waren-E-Commerce in Südostasien?
Indonesien führte mit einem Anteil von 34,12 % im Jahr 2026. Vietnam ist die am schnellsten wachsende geografische Region mit einer prognostizierten CAGR von 10,9 % im Zeitraum 2027–2032.